
Tamanho e Participação do Mercado de Fios e Cabos da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 37.71 Bilhões de dólares |
| Tamanho do Mercado (2026) | 39.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 49.44 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.62 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Fios e Cabos da América do Norte por Mordor Intelligence
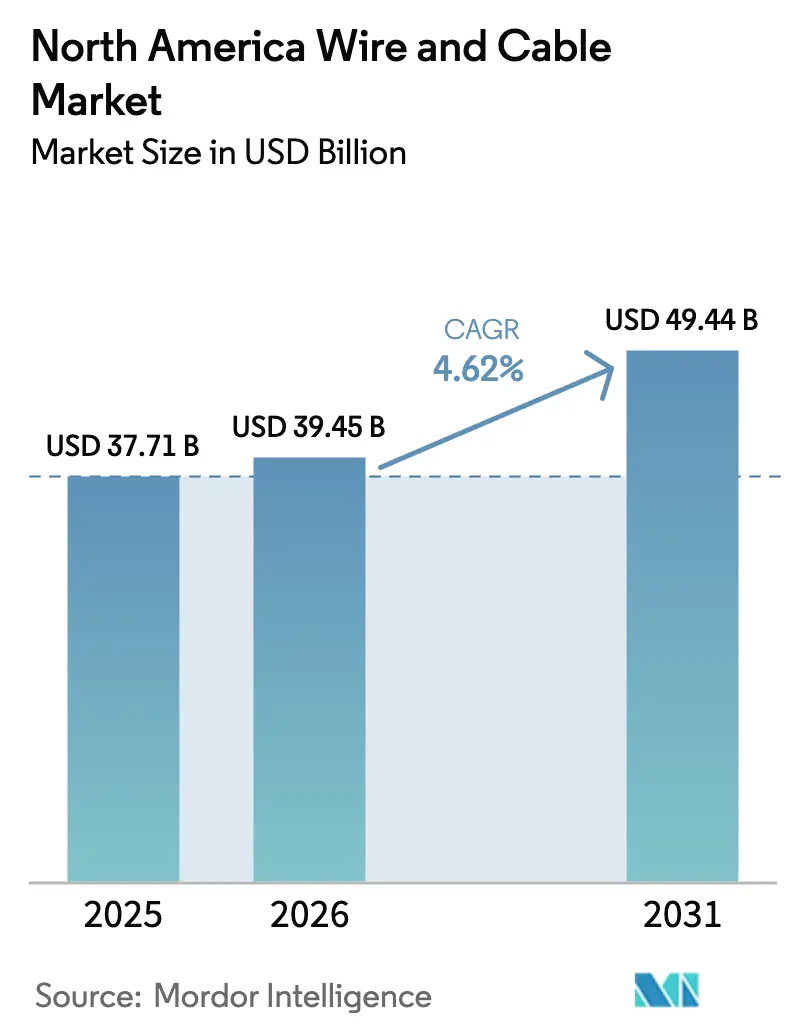
O tamanho do mercado de fios e cabos da América do Norte deve crescer de USD 37,71 bilhões em 2025 para USD 39,45 bilhões em 2026 e está previsto para atingir USD 49,44 bilhões até 2031 a um CAGR de 4,62% no período de 2026 a 2031. Essa expansão reflete programas acelerados de modernização da rede elétrica financiados pela Lei de Infraestrutura Bipartidária, um aumento nas interconexões de energia renovável e a construção de data centers em hiperescala que, em conjunto, sustentam pipelines de compras plurianuais para fabricantes regionais. As concessionárias estão reorientando as prioridades de aquisição para a resiliência da cadeia de suprimentos em detrimento das propostas de menor preço, incentivando acréscimos de capacidade doméstica sob os limites de conteúdo da cláusula Comprar na América.[1]Departamento de Energia dos EUA, "Avaliação de Opções de Aquisição de Eletricidade para Agências Federais," ENERGY.GOV Condutores de núcleo composto, projetos de fibra de alta densidade e cabos híbridos de energia e dados estão ganhando força à medida que concessionárias e operadores de data centers buscam maior capacidade de condução de corrente e recursos de monitoramento integrado. Enquanto isso, a volatilidade do preço do cobre e a escassez de mão de obra qualificada estão levando os fabricantes a incorporar cláusulas de precificação dinâmica e a investir em automação para proteger as margens e manter os cronogramas de entrega.
Principais Conclusões do Relatório
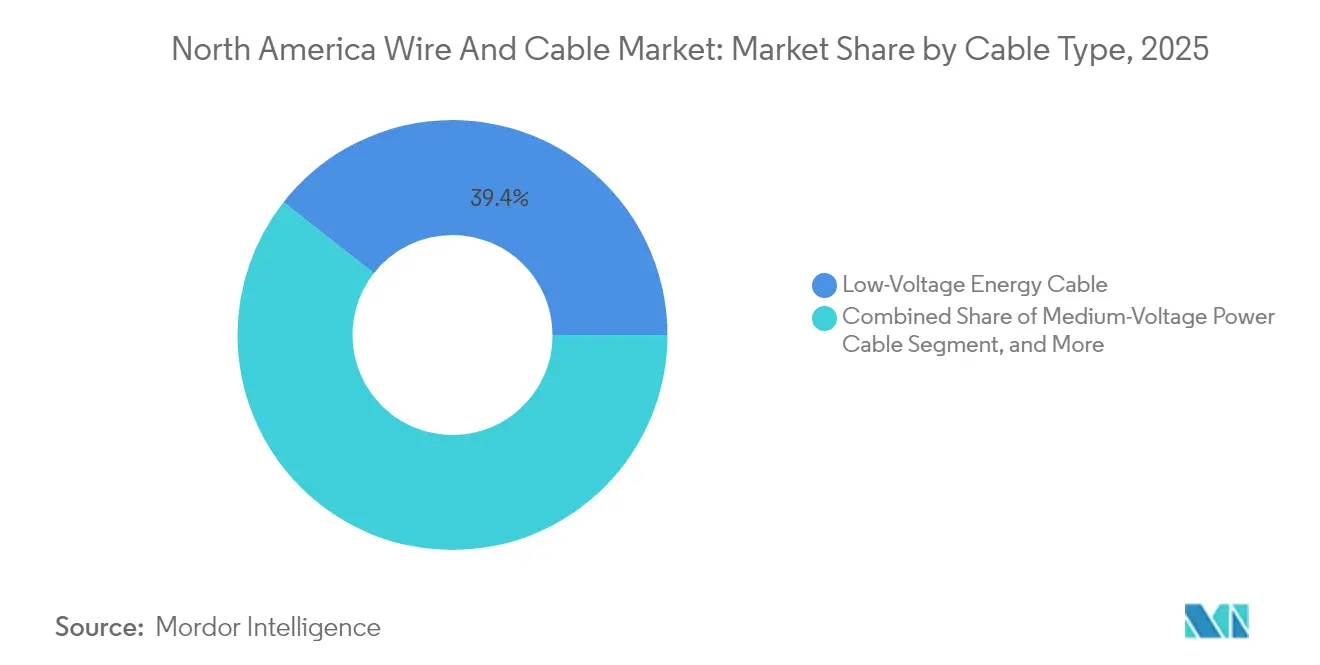
- Por tipo de cabo, os cabos de energia de baixa tensão lideraram com 39,40% de participação na receita do mercado de fios e cabos da América do Norte em 2025, enquanto as variantes de fibra óptica estão projetadas para registrar o CAGR mais rápido de 6,12% até 2031.
- Por classificação de tensão, a classe de menos de 1 kV representou uma participação de 42,30% do mercado de fios e cabos da América do Norte em 2025; espera-se que a faixa de 36-69 kV registre o maior CAGR de 6,03% até 2031.
- Por tipo de instalação, as linhas aéreas dominaram com 48,20% de participação no mercado de fios e cabos da América do Norte em 2025, enquanto os projetos submarinos devem se expandir a um CAGR de 5,86% no mesmo período.
- Por material do condutor, o cobre manteve uma participação de 52,70% no mercado de fios e cabos da América do Norte em 2025, enquanto os projetos de núcleo composto/alta resistência estão no caminho de um CAGR de 5,57% até 2031.
- Por indústria do usuário final, a construção contribuiu com uma participação de 30,30% no mercado de fios e cabos da América do Norte em 2025; espera-se que telecomunicações e data centers alcancem um CAGR de 5,99% até 2031.
- Por país, os Estados Unidos comandaram 82,10% da receita do mercado de fios e cabos da América do Norte em 2025, e o México deve crescer mais rapidamente a um CAGR de 5,68% até 2031.
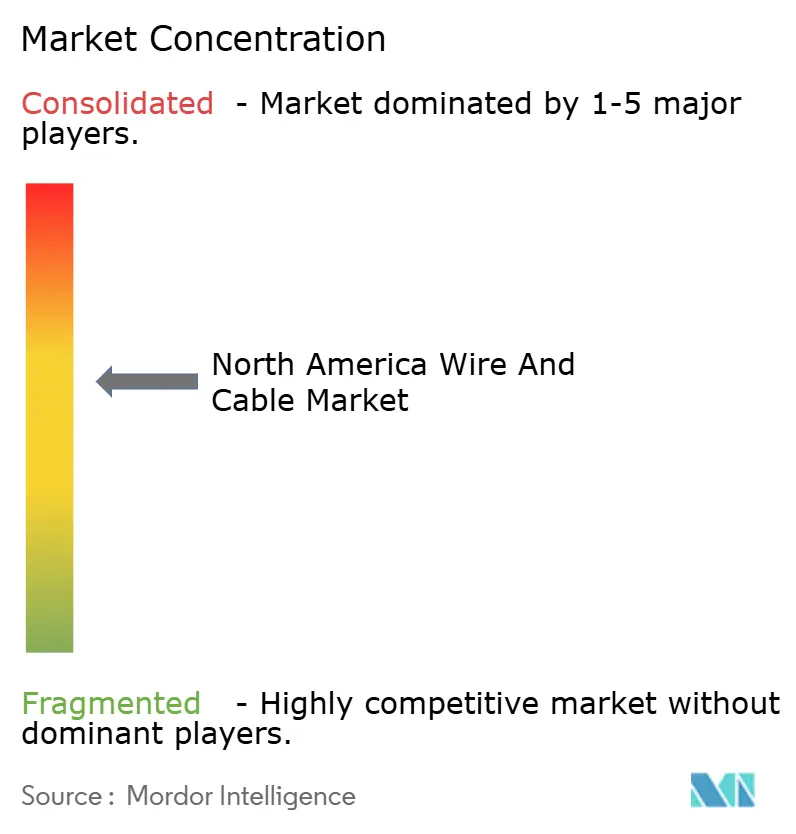
- Prysmian, Southwire e CommScope detinham coletivamente cerca de 46% das remessas de 2024, sublinhando a concentração moderada do mercado.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento dos investimentos em modernização de infraestrutura | +1.2% | Estados Unidos, Canadá | Médio prazo (2 a 4 anos) |
| Implantações aceleradas de rede inteligente e fortalecimento da rede elétrica | +0.9% | América do Norte | Longo prazo (≥ 4 anos) |
| Aumento da demanda por cabeamento de energia renovável em escala de serviço público | +0.8% | Estados Unidos, México | Médio prazo (2 a 4 anos) |
| Onda de construção de fibra em data centers de borda e hiperescala | +0.7% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Cláusulas de fornecimento "Comprar na América" na Lei de Infraestrutura Bipartidária | +0.5% | Estados Unidos | Médio prazo (2 a 4 anos) |
| Ligações subterrâneas HVDC para clusters de energia eólica offshore | +0.3% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gastos com modernização de infraestrutura
Uma alocação federal dedicada de USD 65 bilhões para atualizações da rede elétrica está acelerando a substituição de condutores obsoletos por projetos avançados de compósito de alumínio e alta temperatura, enquanto USD 2,5 bilhões em subsídios de resiliência deslocaram as preferências das concessionárias para rotas subterrâneas e isolamento resistente ao fogo.[2]Departamento de Energia dos EUA, "Serviços de Desenvolvimento de Energia e Aquisição de Projetos," ENERGY.GOV As cláusulas de conteúdo doméstico garantem aos fabricantes locais visibilidade sustentada sobre os pedidos, permitindo que as plantas operem com maiores taxas de utilização de ativos. As concessionárias municipais e as cooperativas rurais também estão acessando estruturas de contratos de desempenho que agrupam serviços de projeto, construção e manutenção, comprimindo os prazos de entrega dos projetos para dentro de ciclos orçamentários de dois anos.
Implantações de rede inteligente e fortalecimento da rede elétrica
As concessionárias que testam fios de sensoriamento por temperatura de fibra óptica ao longo das linhas de distribuição obtêm dados de capacidade de carga em tempo real, adiando a recondução dispendiosa e reduzindo o risco de incêndios florestais; a implantação em Minnesota ilustra a prova de conceito. Os orçamentos paralelos de fortalecimento da rede elétrica, como o desembolso anual de USD 6 bilhões da PG&E, estão direcionando a demanda para sistemas de fios isolados resistentes a árvores e condutores cobertos capazes de suportar condições climáticas extremas. Os mandatos regulatórios de cibersegurança elevam ainda mais as especificações para cabos híbridos de energia e fibra que suportam canais de dados seguros juntamente com a transferência de energia.
Demanda por cabeamento de energia renovável em escala de serviço público
Os desenvolvimentos de energia eólica offshore agora especificam ligações de exportação HVDC de 525 kV com capacidade ≥ 2 GW, pressionando os fornecedores de cabos submarinos a expandir as linhas de produção blindadas de aço. As fazendas solares e de armazenamento de baterias estão padronizando conectores classificados para CC de 1.500 V, uma mudança que multiplica o consumo de cobre e alumínio por megawatt. Os acordos de fornecimento de longo prazo entre produtores independentes de energia e fabricantes de cabos travam volumes em implantações multifásicas, suavizando as curvas de receita para ambas as partes.
Onda de data centers de borda e fibra em hiperescala
Os clusters de treinamento de IA requerem ópticas de 800 G a 1,6 T, elevando as contagens de fibras para 864 fios dentro de diâmetros ≤ 10 mm; os formatos de fita enrolável da OFS satisfazem essas metas de densidade. Na borda, as implantações de micro-duto em vias metropolitanas favorecem projetos robustos que resistem a ciclos térmicos repetidos. As salas de servidores com resfriamento a líquido estão testando tubos híbridos que transportam refrigerante e fibra, um nicho emergente para conjuntos integrados de energia por fibra certificados até 430 V CC.[3]Panduit Corp., "Alimentação Gerenciada por Falha sobre Canais de Rede Óptica," PANDUIT.COM
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de instalação de cabos subterrâneos e submarinos | -0.8% | América do Norte | Médio prazo (2 a 4 anos) |
| Volatilidade do preço do cobre e do alumínio | -0.6% | América do Norte | Curto prazo (≤ 2 anos) |
| Gargalos de mão de obra qualificada para instalações de fibra óptica e alta tensão | -0.5% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Longa obtenção de licenças e aprovações de faixa de domínio para novos corredores | -0.4% | Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de instalação subterrânea e submarina
O trabalho de distribuição subterrânea pode custar 4,5 vezes mais do que a construção aérea, enquanto as janelas de instalação submarina dependem da disponibilidade de embarcações e das condições climáticas sazonais. As frotas limitadas de empreiteiros especializados inflacionam as diárias e prolongam os cronogramas dos projetos, forçando as concessionárias a equilibrar os benefícios de resiliência com os orçamentos de capital. A otimização de custos agora se concentra em software de engenharia de rotas e programas de valas compartilhadas que consolidam dutos elétricos, de telecomunicações e de gás em uma única escavação para diluir os custos por metro linear.
Volatilidade do preço do cobre e do alumínio
Os preços à vista oscilaram entre USD 8.200 e 11.500 por tonelada para o cobre e ficaram próximos de USD 2.400 por tonelada para o alumínio em 2024, pressionando os fabricantes a realizar hedge e adotar precificação de repasse. As concessionárias aceitam cada vez mais cláusulas indexadas vinculadas às médias da COMEX, embora essa prática complique o planejamento de capital plurianual. Os projetos de núcleo composto e revestimento de alumínio oferecem mitigação parcial, mas as contrapartidas de desempenho restringem a substituição em centros de alta carga. As movimentações de integração vertical, como fabricantes de cabos adquirindo laminadoras de vergalhão, visam reduzir a exposição às matérias-primas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cabo:
Fibras Ópticas Aceleram as Conexões DigitaisOs condutores de energia de baixa tensão sustentaram 39,40% da receita em 2025, impulsionados pela construção residencial e comercial resiliente. Por outro lado, as variantes de fibra óptica estão registrando um CAGR de 6,12% até 2031, impulsionadas pela implantação de 5G das operadoras de telecomunicações e pelos clusters de IA de provedores de nuvem. O tamanho do mercado de fios e cabos da América do Norte para os segmentos de fibra está projetado para adicionar USD 3,28 bilhões até 2031. As linhas de sinal e controle também se beneficiam de retrofits de automação industrial que incorporam sensores nas linhas de produção.
Os projetos de fibra composta com fitas enroláveis permitem cofres de 2.000 fios em espaços compactos, reduzindo os custos de arrendamento de dutos para as operadoras. Os revestimentos de baixa emissão de fumaça e sem halogênio estão ganhando aceitação nas normas dos data centers, enquanto os núcleos de modo único insensíveis à curvatura melhoram o gerenciamento de folgas em bandejas apertadas. No segmento de energia, os cabos blindados de média tensão continuam sendo o principal produto para atualizações de distribuição, enquanto os sistemas XLPE de alta tensão e HVDC extrudados atendem percursos de exportação de energia eólica offshore de 300 km. À medida que as concessionárias convergem redes de dados e energia, os cabos híbridos de energia e fibra reforçam as sinergias dentro do mercado de fios e cabos da América do Norte.


Por Classificação de Tensão:
A Faixa Intermediária Lidera a Modernização da Rede ElétricaA faixa abaixo de 1 kV representou 42,30% das remessas em 2025, ancorada em alimentadores residenciais e fiação de edifícios. No entanto, a faixa de 36 a 69 kV exibe o CAGR mais rápido de 6,03%, refletindo as melhorias da espinha dorsal dos alimentadores e as interconexões de energia renovável. Esse nível muitas vezes oferece a melhor relação custo-capacidade para subestações suburbanas, explicando seu crescimento desproporcional nos orçamentos de capital planejados.
As concessionárias estão especificando variantes avançadas de compósito de alumínio e baixa flecha em alta temperatura nas atualizações de 69 a 220 kV para dobrar a capacidade de carga sem ampliar as faixas de domínio. Essas especificações elevam as receitas por condutor por quilômetro, reforçando a rentabilidade do mercado de fios e cabos da América do Norte. As revisões da norma IEEE C57 que cobrem temperaturas de operação contínua mais altas legitimam ainda mais a adoção. Simultaneamente, os ciclos normativos nos imóveis comerciais impulsionam o cabeamento de baixa tensão para edifícios inteligentes a suportar iluminação PoE e análises de ocupação, expandindo a base de receitas de baixa tensão.
Por Tipo de Instalação:
Linhas Submarinas Surfam a Onda da Energia Eólica OffshoreAs redes aéreas ainda dominam com 48,20% em 2025 devido ao menor CAPEX e às rápidas taxas de construção. No entanto, os segmentos submarinos estão projetados para um CAGR de 5,86% à medida que os estados costeiros aprovam 30 GW de energia eólica offshore até 2031. Cada cluster de 2 GW pode consumir ≥ 1.000 km de cabo de exportação HVDC de 525 kV, resultando em lotes de aquisição multibilionários.
Os alimentadores urbanos subterrâneos ganham relevância onde as medidas de mitigação de incêndios florestais ou os mandatos estéticos superam os custos iniciais mais elevados. As concessionárias estão associando as obras subterrâneas a espinhas dorsais de fibra para justificar os gastos por meio de receitas de arrendamento de telecomunicações. Os sistemas aéreos de micro-duto ao redor de postes metropolitanos permitem que as operadoras implantem fibra rapidamente sem escavação, um nicho em expansão dentro do mercado de fios e cabos da América do Norte.

Por Material do Condutor:
Núcleos Compostos Ganham ImpulsoO cobre reteve 52,70% da receita em 2025 devido à condutividade incomparável e às normas consolidadas. Prevê-se que os condutores de núcleo composto alcancem um CAGR de 5,57% à medida que os proprietários de linhas de transmissão validem o dobro da capacidade de carga e menor flecha térmica. O alumínio continua sendo preferido em vãos de subtransmissão onde as restrições de carregamento de torres e de orçamento superam as perdas marginais.
A adoção de compostos está se acelerando após pilotos bem-sucedidos que mostraram compatibilidade com o hardware existente, facilitando o risco de retrofit. Os fabricantes estão divulgando a economia do ciclo de vida total que combina a redução do número de torres e a aquisição adiada de corredores, fortalecendo a proposta de valor do mercado de fios e cabos da América do Norte. Enquanto isso, o alumínio revestido de cobre encontra aplicação em circuitos de ramificação e chicotes de carregamento de veículos elétricos, equilibrando custo com desempenho em frequências mais altas.
Por Indústria do Usuário Final:
Telecomunicações Supera os Segmentos TradicionaisA construção liderou com uma participação de 30,30% em 2025, mas telecomunicações e data centers entregaram o maior CAGR de 5,99% até 2031, impulsionados pela expansão em hiperescala e pelas iniciativas de fibra até a residência. A demanda das concessionárias de energia permanece estável, ancorada em investimentos em base tarifária regulada. As atualizações de automação industrial em plantas de manufatura discreta desbloqueiam novos volumes para linhas de controle blindadas.
As linhas de montagem de plataformas de veículos elétricos requerem fio magnético de alta temperatura e cabos flexíveis com revestimento de silicone, reforçando as receitas de fios especiais. As instalações de energia renovável integram arrays CC de 1.500 V e conexões de armazenamento de energia em baterias (BESS), exigindo isolamento mais espesso e resiliência a ciclos térmicos. O amplo mix de aplicações amorteça as desacelerações cíclicas em qualquer setor vertical, apoiando o crescimento resiliente no mercado de fios e cabos da América do Norte.
Análise Geográfica
Mercado de Fios e Cabos dos Estados Unidos
Os Estados Unidos detiveram 82,10% da receita em 2025, impulsionados pelos gastos federais em infraestrutura e pelas avançadas bases de manufatura. O intenso financiamento federal dos EUA, aliado às cláusulas Buy America, canaliza volume previsível para as plantas domésticas, incentivando as multinacionais a expandirem as linhas de fundição de vergalhão de cobre na Costa do Golfo e as linhas de extrusão de fibra óptica no Sudeste. Os desenvolvedores de data centers na Virgínia, em Ohio e no Texas continuam a figurar entre os maiores consumidores mundiais de fibra em um único local, frequentemente pré-comprando bobinas de cabo com 12 meses de antecedência para garantir alocações. As concessionárias na Califórnia, no Oregon e em Washington, regiões propensas a incêndios florestais, estão migrando para condutores cobertos e circuitos subterrâneos a fim de reduzir o risco de interrupções, uma tendência que aumenta o peso de cobre por circuito e reforça a receita no mercado de fios e cabos da América do Norte.
Mercado de Fios e Cabos do México
O México registra um CAGR de 5,68% até 2031, à medida que a Comisión Federal de Electricidad acelera seu plano de expansão da rede elétrica no valor de 4,2 bilhões de USD, que inclui 145 projetos de transmissão e 86 de distribuição. No México, o programa de expansão da CFE aloca 3,6 bilhões de USD para melhorias no nível de distribuição até 2030, impulsionando a demanda em média tensão. As perspectivas de energia eólica offshore no Golfo e o complexo solar de Santa Catarina exigem projetos de exportação HVDC sob medida, introduzindo fornecedores de cabos submarinos em novas licitações na América Latina. Os incentivos governamentais para clusters de montagem de semicondutores e veículos elétricos estão estimulando a construção de parques industriais greenfield, aumentando a demanda por fios de baixa tensão para edificações.
Mercado de Fios e Cabos do Canadá
As principais concessionárias do Canadá estão reforçando os corredores de exportação de energia hidrelétrica para os Estados Unidos, o que exige linhas compostas de alta capacidade de corrente em longos vãos no norte do país. As operações de mineração remotas no Yukon e em Nunavut utilizam cabos de alumínio blindados resistentes ao enfraquecimento por baixas temperaturas. Os programas provinciais de banda larga com meta de serviço universal de 50/10 Mbps aceleram a implantação de fibra em áreas rurais, ampliando a base endereçável no mercado de fios e cabos da América do Norte.
Panorama regulatório
Nos Estados Unidos, a implantação de cabos de linha fixa e de utilidade pública é moldada tanto por regras federais de localização e acesso quanto por normas de produto. Em junho de 2026, a FCC avançou uma minuta de Notice of Proposed Rulemaking sob sua iniciativa Build America para estabelecer padrões nacionais para o acesso de linhas fixas a faixas de domínio público, incluindo um prazo de processamento proposto de 120 dias para solicitações de acesso estaduais e locais, uma mudança destinada a reduzir o atrito no licenciamento para implantações de fibra e outras redes de linha fixa. A FCC também implementou processos acelerados de fixação em postes por meio de regras em vigor a partir de 25 de setembro de 2025, estabelecendo prazos obrigatórios para grandes solicitações de fixação em postes e aprovação de contratados, o que afeta os cronogramas de construção de fibra aérea e de última milha.
Para implantações em escala de transmissão, a Federal Energy Regulatory Commission (FERC) tem estado ativa em reformas do processo de interconexão, incluindo ações de junho de 2026 focadas em tarifas de interconexão de grandes cargas em operadores regionais de rede, o que pode influenciar o momento e a especificação das melhorias de rede que utilizam cabos de média e alta tensão. Ao mesmo tempo, os mecanismos federais de reserva para localização de transmissão têm sido restringidos, com a autoridade de reserva de localização da FERC não estando em vigor a partir de abril de 2026 devido à ausência de National Interest Electric Transmission Corridors (NIETCs) designados pelo Department of Energy (DOE). No lado da aquisição e especificação, projetos federais comumente referenciam as Unified Facilities Guide Specifications (UFGS), como a UFGS 33 82 00 para instalações externas de telecomunicações e a UFGS 27 13 23.00 40 para cabeamento óptico de backbone, enquanto construções rurais de banda larga e telecomunicações também se alinham aos requisitos do Rural Utilities Service sob a 7 CFR Part 1755.
Análise da cadeia de valor
A cadeia de valor de fios e cabos da América do Norte começa a montante com insumos de metais e polímeros (vergalhão de cobre e alumínio, ligas especiais, compostos de isolamento e revestimento), seguidos por trefilação, encordoamento, extrusão, blindagem e montagem e teste final de cabos em fabricantes como Prysmian, Southwire, CommScope e Nexans. A distribuição intermediária é normalmente conduzida por parceiros de canal elétrico e de telecomunicações e por aquisições baseadas em projetos para concessionárias, EPCs e contratantes de data centers, com o planejamento logístico e de estoque estreitamente ligado a tamanhos de bobinas, prazos de entrega e restrições de entrega no local. A jusante, a instalação e a integração são executadas por contratados de linhas de utilidade, empresas de construção de telecomunicações e instaladores especializados subterrâneos e submarinos, seguidos por comissionamento, inspeção e manutenção contínua.
A conformidade com normas e especificações de referência afeta tanto o design do produto quanto os cronogramas de qualificação em toda a cadeia. Os designs de cabos comumente se alinham a órgãos normativos do setor, como ANSI/ICEA para cabos de força e controle e TIA (por exemplo, a série TIA-492) para requisitos de desempenho de fibra, enquanto compradores governamentais e de defesa frequentemente vinculam as aquisições a modelos UFGS, como a UFGS 33 82 00 (Outside Plant) e a UFGS 27 13 23.00 40 (Optical Backbone Cabling). No lado da implantação, o acesso a faixas de domínio e a administração de fixação em postes são etapas habilitadoras fundamentais para projetos de linha fixa, e ações recentes da FCC em torno dos prazos de fixação em postes (em vigor a partir de 25 de setembro de 2025) e propostas de padrões de faixa de domínio (minuta de NPRM de junho de 2026) vinculam os processos de licenciamento e preparação ao momento em que a demanda por cabos se converte em atividade instalada.
Cenário Competitivo
O mercado reflete concentração moderada: os cinco maiores players contribuíram com cerca de 60% das remessas de 2024, medidas por receita. A aquisição de USD 950 milhões da Channell Commercial Corporation pela Prysmian sinaliza uma mudança em direção a kits de conectividade integrada abrangendo dutos, armários e conjuntos de cabos de alta densidade. A Southwire está automatizando as linhas de laminação de vergalhão para amenizar os choques do preço do cobre e afirma uma redução de 15% no custo unitário nas novas células de embalagem assistidas por IA. A CommScope está aproveitando o conhecimento em revestimento de fibra para fornecer estruturas híbridas de energia e fibra para micro data halls de borda.
A segurança de materiais está impulsionando a integração vertical; vários incumbentes garantiram acordos de offtake com reativações de fundições de cobre norte-americanas, vinculando o fornecimento de catodo à capacidade interna de trefilação de fios. Os roteiros tecnológicos priorizam a capacidade de carga dos condutores e as análises integradas: os produtos com chip integrado da Far East Cable transmitem dados de temperatura do núcleo do condutor a cada cinco segundos, auxiliando na manutenção preditiva. Os novos entrantes focados em núcleos compostos enfrentam obstáculos de qualificação, mas podem conquistar projetos de nicho por meio de propostas de melhoria de capacidade de circuito único.
Parcerias estratégicas estão se formando entre fornecedores de cabos e empresas de engenharia, aquisição e construção (EPC) para apresentar licitações turnkey que agrupam projeto, fornecimento e instalação. Os registros de patentes em torno de energia gerenciada por falha sobre redes ópticas atingiram níveis recordes em 2025, confirmando um caminho de convergência entre energia e infraestrutura de dados. Dada a intensidade de capital dos ativos de extrusão e torçamento, os incumbentes continuam a desfrutar de economias de escala, mas os complementos digitais diferenciados podem desbloquear margens premium e deslocar participação no mercado de fios e cabos da América do Norte.
Líderes do Setor de Fios e Cabos da América do Norte
-
Prysmian Group USA, Inc.
-
Nexans AmerCable Incorporated
-
Southwire Company, LLC
-
CommScope Holding Company, Inc.
-
Belden Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fios e Cabos da América do Norte
- Prysmian Group USA, Inc.
- Nexans AmerCable Incorporated
- Southwire Company, LLC
- CommScope Holding Company, Inc.
- Belden Inc.
- Corning Incorporated
- TE Connectivity Corporation
- Amphenol Corporation
- LS Cable and System U.S.A., Inc.
- Furukawa Electric Co., Ltd. (OFS Fitel, LLC)
- Leoni Cable Inc.
- Sumitomo Electric Wiring Systems, Inc.
- Encore Wire Corporation
- American Wire Group, LLC
- TPC Wire and Cable Corp.
- General Cable Technologies Corporation
- Superior Essex Inc.
- AFL Telecommunications LLC
- NKT North America Inc.
- KEI Industries North America, Inc.
- Hengtong Cable Americas Inc.
- Tratos USA Inc.

Oportunidades de mercado e perspectivas futuras
Estão surgindo oportunidades onde a expansão da capacidade doméstica se encontra com processos mais rápidos de implantação de linha fixa e trabalhos de rede para grandes cargas. Em abril de 2026, a Prysmian destacou um investimento de 500 milhões de dólares americanos vinculado à expansão das operações da Encore Wire, incluindo uma fábrica e centro de serviços de fio de construção de cobre ampliado de 1 milhão de pés quadrados em McKinney, Texas. Isso sinaliza que os fornecedores estão adicionando capacidade localizada para atender à demanda de eletrificação, data centers e programas de modernização de rede. Paralelamente, a Nexans fortaleceu sua plataforma de baixa tensão nos EUA por meio da transação com a Republic Wire, anunciando um acordo definitivo em abril de 2026 e concluindo a aquisição em junho de 2026, uma consolidação que amplia a presença de fabricação e a disponibilidade de produtos para a demanda de fios voltados para residências, comércio e data centers.
No lado da viabilização da demanda, mudanças de política e processo criam espaço para que os fornecedores reduzam os ciclos de construção e diminuam o custo total instalado. A minuta de NPRM da FCC de junho de 2026, propondo padrões nacionais para o acesso de linhas fixas a faixas de domínio público, incluindo um prazo de processamento de 120 dias, visa reduzir o atraso no licenciamento que pode retardar a fibra e construções relacionadas. Separadamente, as regras de fixação em postes da FCC em vigor a partir de 25 de setembro de 2025 apertam os prazos para grandes solicitações de fixação e aprovações de contratados, apoiando uma maior utilização para sistemas de microdutos aéreos e cabos de instalação externa. Para a infraestrutura de energia, as ações da FERC de junho de 2026 em torno de tarifas de interconexão de grandes cargas sob medida em operadores regionais destacam o trabalho de curto prazo necessário para conectar cargas em escala de data center, reforçando oportunidades para cabeamento de média e alta tensão, fiação de subestações e soluções híbridas de energia e dados, à medida que os atrasos de interconexão impulsionam melhorias de rede e mudanças procedimentais.
Recent Industry Developments in Mercado de Fios e Cabos da América do Norte
- Junho de 2026: a Nexans concluiu a aquisição de 100% do capital social da Republic Wire, Inc., integrando-a ao segmento de negócios PWR-Connect da Nexans. A consolidação no mercado norte-americano de fios e cabos fortalece a plataforma de fios de baixa tensão da Nexans nos EUA e sua presença de fabricação regional. A movimentação amplia o acesso da Nexans à base de clientes da Republic Wire e acelera sua capacidade de atender à crescente demanda por projetos de infraestrutura de data centers e de rede.
- Abril de 2026: a Nexans assinou um acordo definitivo para adquirir a Republic Wire, Inc., para fortalecer sua presença nos EUA. A expansão de seu portfólio de fios de baixa tensão na América do Norte apoia a estratégia de construção de plataforma da Nexans nos Estados Unidos. Essa aquisição está alinhada com o foco da empresa em expandir capacidades domésticas para atender setores de alto crescimento, como data centers e modernização de utilidades.
- Abril de 2026: a Prysmian Group USA, Encore Wire (via comunicado de imprensa da Prysmian), revelou uma fábrica e centro de serviços de fio de construção de cobre ampliado de 1 milhão de pés quadrados em McKinney, Texas, para apoiar o crescimento de data centers e a modernização de redes. A expansão da capacidade doméstica de fio de construção de cobre reforça a presença da Prysmian para a demanda de infraestrutura de data centers e de rede na América do Norte. A instalação ampliada posiciona a Prysmian para atender ao crescente número de pedidos de concessionárias e operadores hiperescaláveis, melhorando a resiliência de entrega e a prontidão de projetos.


Mercado de Fios e Cabos da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para esta metodologia, o mercado norte-americano de fios e cabos contabiliza receitas de produtos de fios e cabos isolados usados para transmitir energia e sinais em aplicações residenciais, comerciais, industriais e de utilidade pública na região.
Exclusões de escopo: esta dimensionamento não inclui mão de obra de instalação, conectores, equipamentos de manobra (switchgear) ou equipamentos mais amplos de distribuição elétrica que estejam fora das receitas de produtos de fios e cabos.
Visão geral da segmentação
-
Por Tipo de Cabo
- Cabo de Energia de Baixa Tensão
- Cabo de Energia de Média Tensão
- Cabo de Alta Tensão / Extra-Alta Tensão
- Cabo de Fibra Óptica
- Cabo de Sinal e Controle
- Cabo Coaxial e de Dados
- Fio Especial (Magnético, Encordoado, etc.)
-
Por Classificação de Tensão
- < 1 kV
- 1 – 35 kV
- 36 – 69 kV
- 69 – 220 kV
-
Por Tipo de Instalação
- Aéreo
- Subterrâneo
- Submarino
- Interno/Predial
- Micro-duto Aéreo
-
Por Material do Condutor
- Cobre
- Alumínio
- Alumínio Revestido de Cobre
- Núcleo Composto/Alta Resistência
-
Por Indústria do Usuário Final
- Construção (Residencial e Comercial)
- Concessionárias de Transmissão e Distribuição de Energia
- Telecomunicações e Data Centers
- Manufatura Industrial
- Automotivo e Transporte (Veículos Elétricos/Ferrovia)
- Energia Renovável (Solar, Eólica)
- Petróleo, Gás e Mineração
- Militar e Defesa
- Outras Indústrias de Usuários Finais
-
Por País
- Estados Unidos
- Canadá
- México
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para construir o panorama inicial do mercado, começamos com fontes públicas que mostram de onde vem a demanda por cabos e como ela se movimenta com os gastos em construção e energia. Exemplos incluem as séries de gastos com construção do U.S. Census Bureau, a U.S. Energy Information Administration (geração, rede e expansão de renováveis) e os indicadores de construção e industriais da Statistics Canada.
Também nos referimos a órgãos comerciais e normativos, como publicações da NEMA e da ASTM, além de estatísticas alfandegárias e comerciais (incluindo dados da U.S. International Trade Commission) para entender a dependência de importações, o mix de condutores e os sinais de precificação. Registros de empresas, apresentações a investidores e anúncios de grandes projetos são usados para mapear expansões de capacidade e exposição a mercados finais. Quando necessário, complementamos isso com assinaturas pagas para dados financeiros e inteligência empresarial, bases de dados de patentes e dados de importação e exportação em nível de embarque para testar a robustez dos volumes e a direção do preço médio de venda. Essas fontes não são exaustivas, e conjuntos de dados e documentos públicos adicionais foram utilizados para verificações cruzadas e esclarecimentos durante o trabalho.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para validar os limites do escopo e traduzir indicadores amplos de atividade em pressupostos realistas de demanda, precificação e mix de cabos. Conversamos com participantes de fabricação, distribuição, contratação e grandes usuários finais, de modo que as lacunas da pesquisa documental (como mix de tensão, substituição entre cobre e alumínio e impactos nos prazos de entrega) pudessem ser abordadas e, em seguida, refletidas no modelo final para a região.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 15% |
| Nível intermediário: 59% | Líderes funcionais/de unidade: 29% |
| Players menores: 15% | Gerentes: 56% |
Dimensionamento de mercado e previsão
A lógica central de dimensionamento utiliza uma abordagem top-down, na qual a atividade de construção, os investimentos em rede e geração, a produção industrial e a implantação de redes de telecomunicações são traduzidos em pools de demanda por cabos para a América do Norte, e então convertidos em valor usando pressupostos realistas de preço e mix. Para manter os totais fundamentados, nós os corroboramos com verificações seletivas bottom-up, incluindo a exposição de receita dos fabricantes a fios e cabos, feedback de canal sobre tendências de embarque e aproximações de volume multiplicado pelo preço médio de venda para algumas aplicações de alta visibilidade.
Os principais insumos utilizados (ilustrativos) incluem início de construções e gastos com construção, capex de transmissão e distribuição, atividade de interconexão renovável, mix de material condutor (cobre versus alumínio), participação de instalação subterrânea versus aérea, e movimentos de preço observados vinculados a custos de metal e polímero. Quando uma variável não estava consistentemente disponível no mesmo corte entre países, as lacunas foram tratadas usando o proxy público mais próximo e validando a direção e a magnitude por meio de entrevistas antes de aplicá-la.
Para a previsão, a análise de cenários é utilizada em conjunto com uma regressão multivariada leve, com fatores de demanda como gastos com construção, investimento de concessionárias e atividade industrial atuando como variáveis explicativas. Os caminhos finais de crescimento são ajustados após o feedback de especialistas sobre restrições de fornecimento, mudanças no cronograma de projetos e a velocidade com que a precificação se normaliza após oscilações de commodities.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, incluindo fluxos comerciais, pipelines de grandes projetos e a direção da receita das empresas, de modo que os números finais não dependam de um único conjunto de dados. Verificações de variância são realizadas entre países e usos finais, e quaisquer valores discrepantes são reelaborados revisitando pressupostos e recontatando fontes quando necessário.
Antes da aprovação final, o modelo e a lógica escrita passam por múltiplas revisões de analistas para que as escolhas de insumos e os cálculos permaneçam consistentes. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais (por exemplo, uma grande mudança de política que afete os gastos de rede ou um choque anormal de matéria-prima). Imediatamente antes da entrega, fazemos uma revisão final para garantir que os dados públicos e notícias mais recentes sejam incorporados.
Tamanho do mercado norte-americano de fios e cabos da Mordor Intelligence comparado com outras estimativas publicadas
Os valores de mercado publicados para fios e cabos na América do Norte podem parecer inconsistentes porque os grupos frequentemente traçam a linha de forma diferente sobre o que conta como receita e quais anos são tratados como a base real. A tabela abaixo ilustra como escolhas de escopo, tratamento de precificação e momento de atualização podem criar diferenças perceptíveis, mesmo quando todos estão discutindo a mesma região.
A tabela aponta para uma lacuna fundamental em relação ao que é contabilizado como receita de produto versus serviços adjacentes. Sob o escopo da Mordor Intelligence, o mercado é medido como receitas de produtos de fios e cabos na América do Norte com uma base de 2025, e os totais são verificados cruzadamente usando sinais de demanda de uso final e verificações de sanidade baseadas em comércio, em vez de estender o valor à mão de obra de instalação ou a pacotes mais amplos de equipamentos elétricos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 37,71 bilhões de dólares americanos (2025) | |
| Publicador do Setor A | 27,37 bilhões de dólares americanos (2022) | Usa um ano-base anterior e pode subestimar os gastos de rede e construção de ciclos posteriores, e a trajetória de precificação pode ser mantida constante de uma forma que não capta mudanças de preço médio de venda impulsionadas pelo metal. |
| Rastreador de Mercado B | 34,31 bilhões de dólares americanos (2023) | Pode misturar um limite de produto diferente (por exemplo, componentes elétricos mais amplos) ou aplicar divisões simplificadas de uso final, com menos verificações de validação vinculadas à atividade comercial e de projetos. |
Em conjunto, a diferença vem principalmente da seleção do ano-base, se a precificação é atualizada em linha com o movimento das commodities e se serviços ou equipamentos adjacentes estão incluídos. Nossa abordagem mantém os cálculos rastreáveis a fatores de demanda visíveis e ajustes repetíveis, o que facilita a reconciliação do número final com a atividade prática de mercado.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de fios e cabos da América do Norte em 2026?
Atingiu USD 39,45 bilhões em 2026 e está projetado para crescer a um CAGR de 4,62% até 2031.
Qual tipo de cabo está crescendo mais rapidamente na América do Norte?
Os cabos de fibra óptica estão avançando a um CAGR de 6,12% devido às obras de data centers impulsionadas por IA e às implantações de 5G.
Por que os cabos submarinos estão ganhando atenção na América do Norte?
Os vínculos de exportação de energia eólica offshore requerem sistemas submarinos HVDC de 525 kV, impulsionando um CAGR de 5,86% para essa classe de instalação.
O que impulsiona a demanda por cabos no México?
O programa de modernização da rede elétrica de USD 4,2 bilhões da CFE e os projetos industriais de nearshoring impulsionam as necessidades de média e alta tensão.
Quais materiais as concessionárias estão adotando para atualizações de capacidade?
Os condutores de núcleo composto que dobram a capacidade de carga sem novas torres estão ganhando força nas linhas de 69-220 kV.
Página atualizada pela última vez em:



