
Tamaño y participación del mercado de gestión de cables
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 19.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.57 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.95 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de gestión de cables por Mordor Intelligence
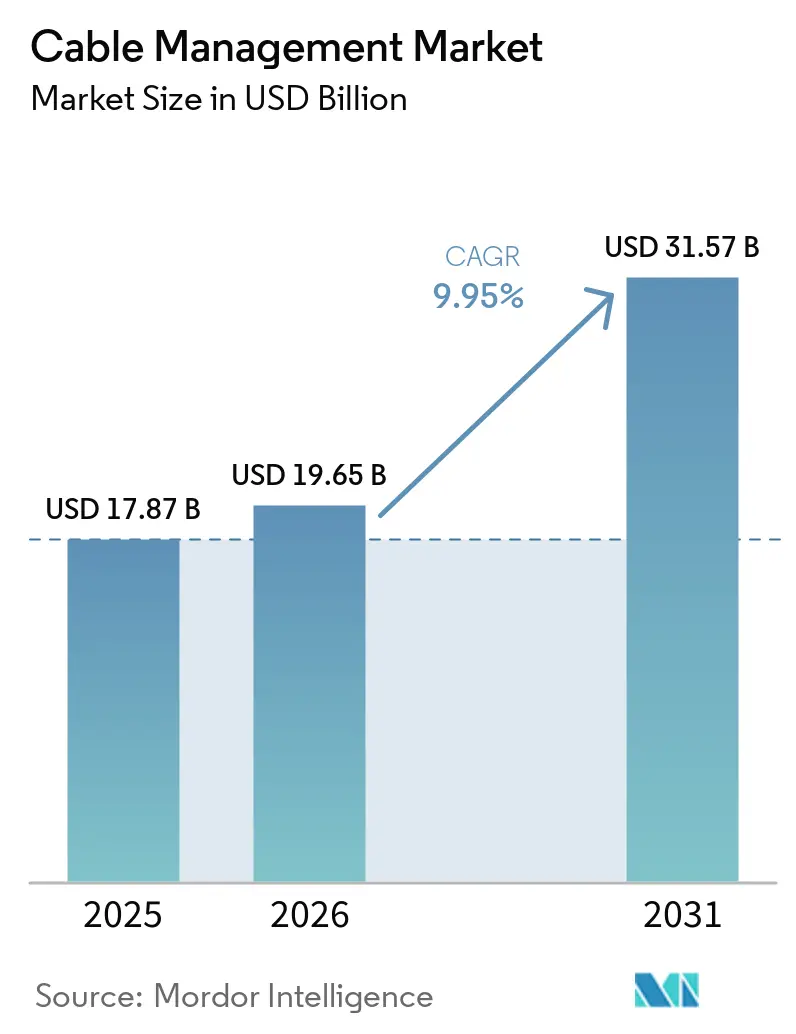
Se espera que el tamaño del mercado de gestión de cables crezca de USD 17,87 mil millones en 2025 a USD 19,65 mil millones en 2026 y se prevé que alcance USD 31,57 mil millones para 2031 a una CAGR del 9,95% durante el período 2026-2031. La creciente electrificación de activos de energía renovable, la construcción de centros de datos a hiperescala y los programas de automatización industrial sustentan esta expansión. Las mayores densidades de potencia en redes de carga de vehículos eléctricos de 800 V, la convergencia del cableado de datos y control en edificios inteligentes, y las prácticas de construcción modular fuera del sitio intensifican aún más la demanda de soluciones avanzadas de enrutamiento, protección e identificación. La actividad competitiva se centra en la digitalización de carteras y la consolidación de canales de distribución, a medida que los proveedores compiten por integrar funciones de mantenimiento predictivo y reducir los tiempos de instalación. La presión en la cadena de suministro derivada de las fluctuaciones en los precios del acero galvanizado y el PVC persiste, aunque las ganancias de productividad provenientes de la manufactura inteligente y los diseños de productos estándar modulares compensan parcialmente el riesgo de margen.
Conclusiones clave del informe
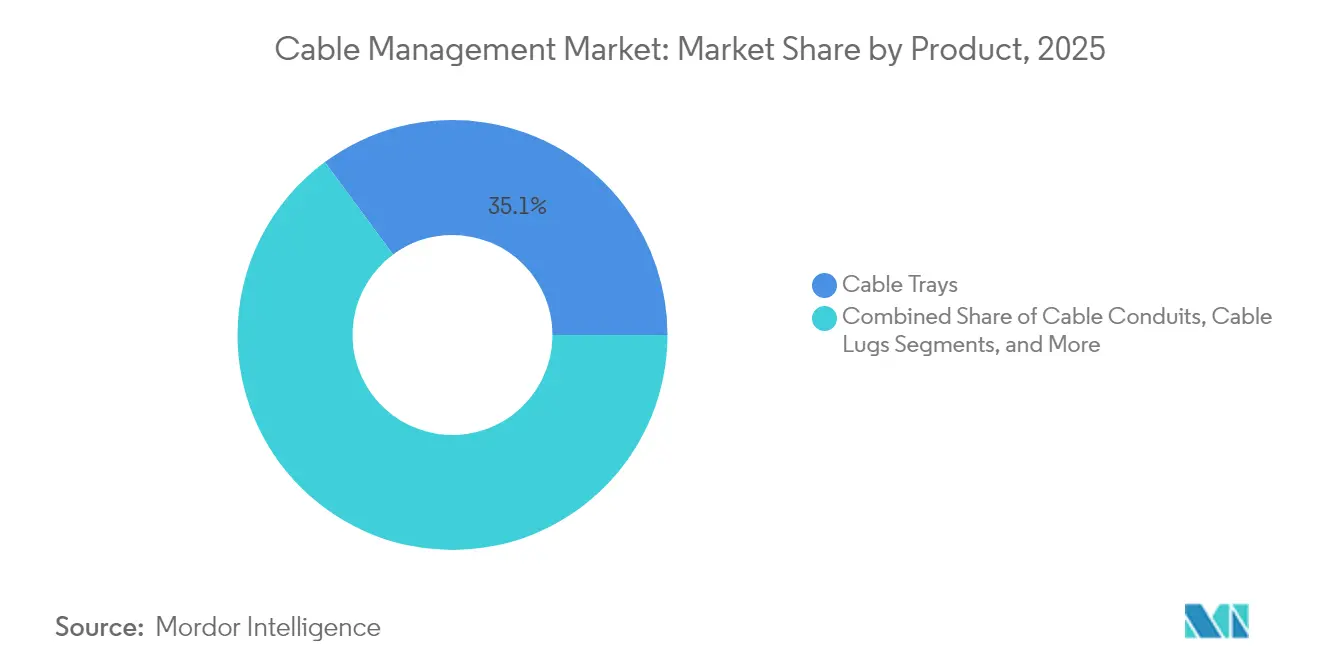
- Por producto, las bandejas de cables capturaron el 35,12% de la participación en ingresos en 2025, mientras que los conectores de cables y prensaestopas lideraron el crecimiento con una CAGR del 10,52% hasta 2031.
- Por industria de usuario final, TI y telecomunicaciones representaron el 28,24% de la participación del mercado de gestión de cables en 2025; los centros de datos avanzan más rápidamente con una CAGR del 10,21% hasta 2031.
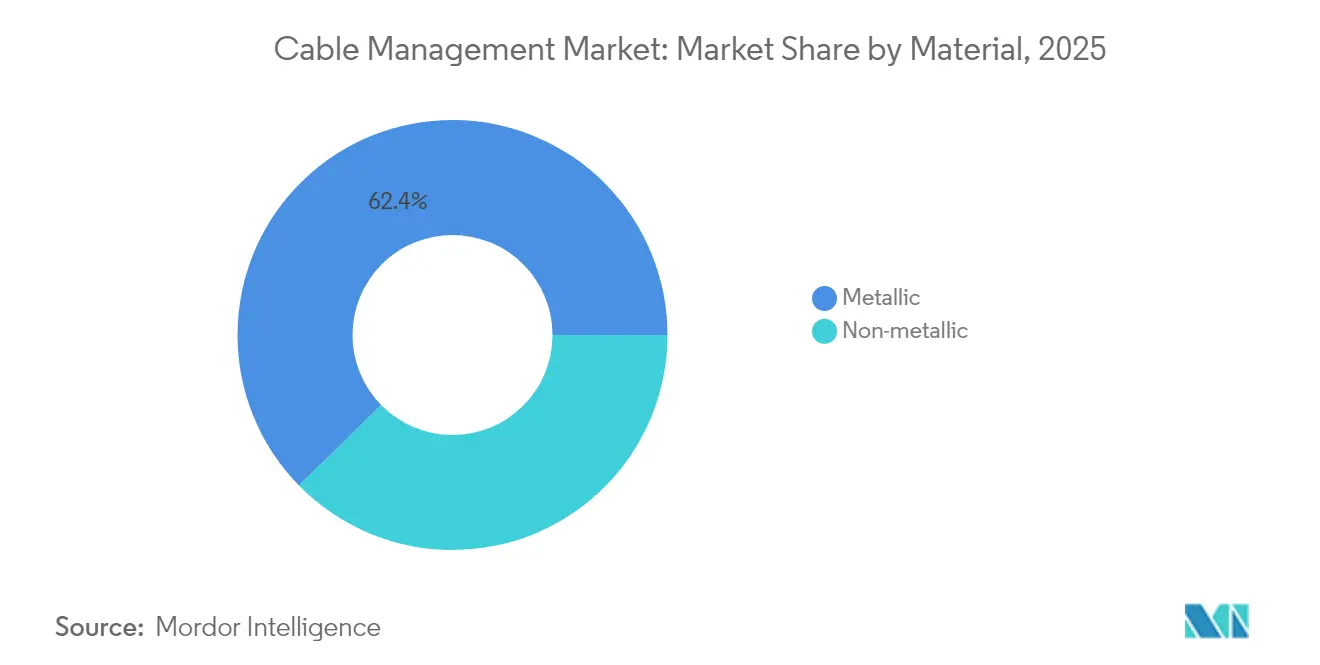
- Por material, las soluciones metálicas representaron el 62,35% de la participación en el tamaño del mercado de gestión de cables en 2025, aunque se proyecta que las alternativas no metálicas se expandan a una CAGR del 10,97% entre 2026 y 2031.
- Por canal de instalación, los sistemas aéreos y de techo lideraron con una participación del 37,05% en 2025 en el mercado de gestión de cables, mientras que los sistemas subterráneos y enterrados registran la CAGR pronosticada más alta del 10,48% hasta 2031.
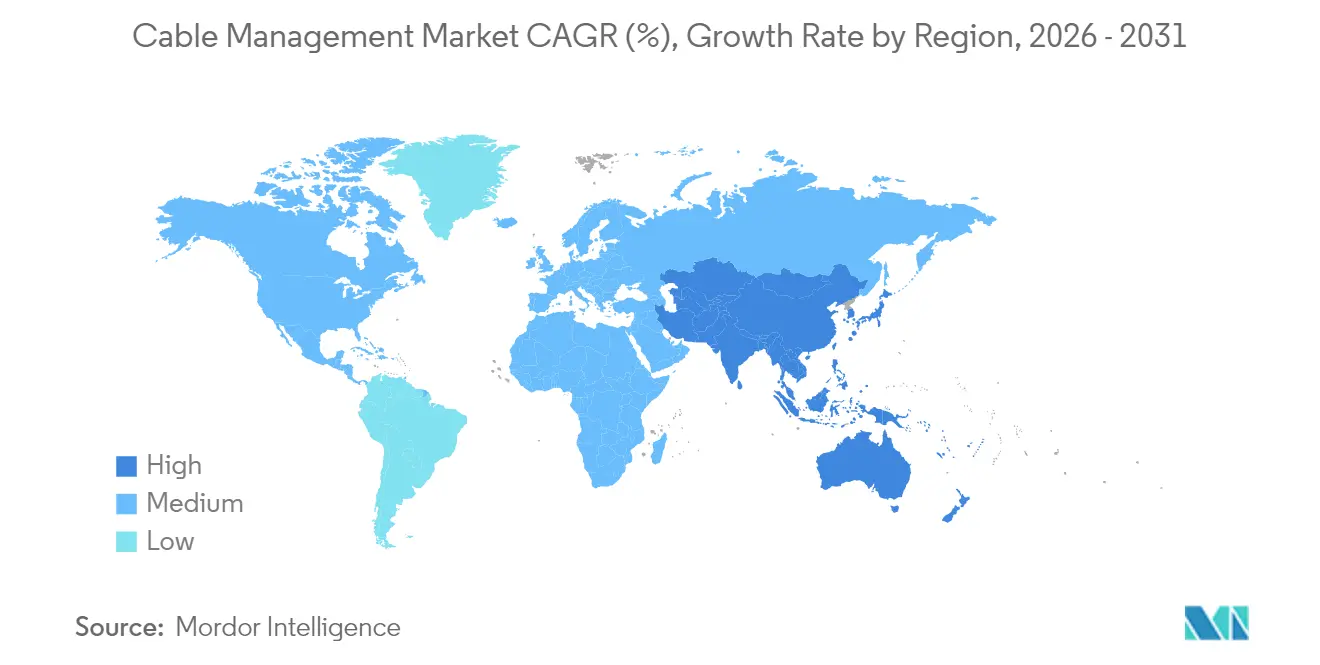
- Por geografía, América del Norte concentró el 39,02% del mercado de gestión de cables en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 10,71% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansiones aceleradas de energía renovable | +2.1% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Proliferación de centros de datos a hiperescala | +2.8% | América del Norte y UE, en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mandatos de edificios inteligentes en economías de la OCDE | +1.7% | América del Norte y UE, mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Electrificación de procesos industriales | +1.9% | Global, con adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Métodos de construcción modular fuera del sitio | +1.2% | América del Norte y UE, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Despliegue de infraestructura de carga de vehículos eléctricos de 800 V | +1.4% | Global, liderado por China, UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de centros de datos a hiperescala
La expansión a hiperescala representa el catalizador individual más poderoso para el mercado de gestión de cables. Las instalaciones NVIDIA DGX SuperPOD ahora especifican vías de cableado que alojan enlaces de fibra de 400 G y 800 G más mangueras de refrigerante líquido en espacios reducidos, lo que duplica el volumen de bandejas y conectores por rack en comparación con las instalaciones empresariales. Los diseños de gestores verticales de cables de AFL aumentan el espacio útil en rack en un 40% y reducen las pérdidas de flujo de aire, admitiendo densidades de potencia superiores a 70 kW por rack. Se espera que los clústeres de GPU requieran tres veces el hardware de enrutamiento por rack, lo que presiona a los gerentes de proyectos a realizar pedidos anticipados de componentes con 16 semanas de antelación a las fechas de inicio de construcción. El suministro de conectores especializados es escaso, lo que alarga los plazos de entrega de los proyectos y amplifica el valor de los kits modulares que reducen las terminaciones en campo. Los proveedores que incorporan etiquetas RFID y sensores térmicos en las bandejas ganan participación de mercado a medida que los operadores buscan mantenimiento predictivo para evitar tiempos de inactividad.
Expansiones aceleradas de energía renovable
Los parques solares a escala de servicios públicos y los sitios eólicos terrestres imponen requisitos ambientales y de longevidad únicos a los sistemas de gestión de cables. El Departamento de Energía de EE. UU. establece estándares de vida útil de 25 años que premian los polímeros estables a los rayos UV, las juntas de expansión térmica y los sujetadores resistentes a la corrosión.[1] Panduit suministra bridas para cables clasificadas de -40 °C a +90 °C, limitando las visitas anuales de mantenimiento en plantas desérticas. Los soportes modulares de CAB Solar reducen la mano de obra de instalación en un 60% y prácticamente eliminan la entrada de arena, reduciendo el costo de operación y mantenimiento por megavatio. Las aplicaciones en turbinas eólicas favorecen los portacables flexibles que toleran el balanceo y la rotación continua de la torre, manteniendo la integridad del aislamiento durante 20 años. Los sitios híbridos de solar más almacenamiento añaden complejidad de enrutamiento porque los arreglos de CC, las interconexiones de red de CA y los circuitos de baterías deben permanecer segregados para cumplir con los códigos de seguridad.
Mandatos de edificios inteligentes en economías de la OCDE
Las revisiones a la Directiva de Eficiencia Energética de los Edificios de la UE obligan a los desarrolladores a instalar cableado estructurado que admita redes de sensores IoT, control centralizado de iluminación y puntos de conexión PoE.[2] Eland Cables calcula un incremento del 40% en la densidad de cableado para oficinas inteligentes en comparación con construcciones tradicionales. Las vías integradas que combinan energía y datos reducen el desorden en la cuadrícula de techo mientras cumplen con el límite de 90 W de alimentación por Ethernet del estándar IEEE 802.3bt. MC Technologies incorpora sondas de temperatura y humedad dentro de las bandejas, alertando a los equipos de instalaciones cuando se aproximan los umbrales de reducción de capacidad.[3] Paradójicamente, la adopción generalizada de tecnología inalámbrica impulsa más el cableado estructurado, ya que cada punto de acceso requiere energía confiable y retorno de fibra.
Electrificación de procesos industriales
Los fabricantes que reemplazan actuadores neumáticos o hidráulicos por variantes eléctricas impulsan nuevas inversiones en sistemas de bandejas de alta capacidad que mitigan la interferencia electromagnética en torno a los variadores de frecuencia. Las directrices de arquitectura de Rockwell Automation separan las redes de tecnología operacional de las líneas de TI corporativas, duplicando los recorridos de bandejas escaleras en las renovaciones de instalaciones existentes. Los arneses de conexión rápida de Prysmian reducen el tiempo de instalación en un 30% al mismo tiempo que ofrecen resistencia química para áreas de proceso severas. Far East Cable aprovecha los análisis para predecir la fatiga por flexión del cable y reduce los presupuestos de mantenimiento en un 25% en fábricas inteligentes. Los arneses con etiquetas RFID alimentan los sistemas de gestión de activos, facilitando la reconfiguración de líneas y reduciendo el tiempo de inactividad no planificado.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Precios volátiles del acero galvanizado y el PVC | -1.8% | Global, con impacto agudo en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Prolongados ciclos de certificación para plásticos retardantes de llama | -1.1% | Mercados regulatorios de América del Norte y UE | Mediano plazo (2-4 años) |
| Creciente adopción de soluciones inalámbricas y PoE | -0.7% | América del Norte y UE, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Miniaturización que reduce los volúmenes de cable de cobre | -0.5% | Global, concentrado en centros de manufactura de electrónica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precios volátiles del acero galvanizado y el PVC
Los precios al contado del acero galvanizado y el PVC oscilaron un 15% a principios de 2025 debido a los desequilibrios regionales de suministro y los picos de costos energéticos que afectaron los presupuestos de adquisición. Las previsiones de ADS Sheet Metal muestran el aluminio rondando los USD 2.763 por tonelada, lo que complica aún más los supuestos de costos. Los proveedores de gestión de cables reducen la validez de las cotizaciones a 14 días e indexan los contratos a índices de referencia de materias primas, transfiriendo el riesgo a los usuarios finales. La volatilidad fomenta la sustitución: las bandejas de plástico reforzado con fibra registran un interés acelerado, aunque su adopción está sujeta a ciclos de calificación más largos. Algunos contratistas de ingeniería, adquisición y construcción aseguran coberturas masivas de materias primas, pero los instaladores más pequeños absorben impactos directos en su rentabilidad.
Prolongados ciclos de certificación para plásticos retardantes de llama
Las pruebas según UL 2556 y UL 94 añaden de 18 a 24 meses al lanzamiento de nuevos productos, ralentizando el flujo de innovadores polímeros libres de halógenos.[4] La investigación de nVent PYROTENAX indica un posible endurecimiento de los requisitos de UL 2196, lo que señala plazos de aprobación aún más largos. Benvic informa que los gastos de certificación superan los USD 500.000 por variante, una barrera para las empresas emergentes que diversifican más allá del PVC estándar. El Reglamento de Productos de Construcción de la UE obliga a presentar declaraciones de prestaciones en múltiples idiomas, lo que incrementa la carga administrativa para las ventas transfronterizas. Los fabricantes mantienen líneas de productos paralelas: PVC heredado para proyectos sensibles al precio y materiales libres de halógenos y retardantes de llama (HFFR) para sectores regulados, lo que tensiona la gestión de inventarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por producto:
la densidad de infraestructura impulsa la especializaciónLas bandejas portacables retuvieron una participación del 35,12% en el mercado de gestión de cables en 2025, lo que refleja su amplia aplicabilidad, mientras que se proyecta que los conectores y prensaestopas de cables crezcan a una CAGR del 10,52% hasta 2031. Las elevadas densidades de rack en los centros de datos de hiperescala y los inversores de energías renovables amplifican la demanda de terminales de alta capacidad de corriente, prensaestopas con alivio de tensión y bandejas multinivel que separan los circuitos de alimentación y fibra. El tamaño del mercado de gestión de cables para conectores está destinado a ampliarse a medida que la modularidad acorta los plazos de instalación y limita la exposición de la mano de obra en obra. Las cajas de empalme y los portacables registran ganancias constantes, con portacables de movimiento dinámico encontrando una adopción de nicho en células de soldadura robótica. Los proveedores premium añaden etiquetado RFID y software de seguimiento de activos para diferenciar sus ofertas y asegurar contratos de servicio, respaldando modelos de ingresos híbridos de CAPEX más OPEX.
Las bridas, cubiertas y sujetadores acumulan ingresos incrementales gracias a los ciclos de mantenimiento que reemplazan componentes envejecidos por UV en parques solares. Las innovaciones en cubiertas de canal de encaje rápido reducen el tiempo de montaje, y los clips codificados por colores mejoran la eficiencia en la resolución de problemas. El tamaño del mercado de ensamblaje de cables para productos de fibra se beneficia del acuerdo multimillonario de Meta con Corning, que reserva capacidad con antelación y señala confianza en la demanda a largo plazo. Los terminales de alta corriente adecuados para cadenas solares de 1.500 V exigen primas en el precio de venta promedio, reforzando los márgenes dentro del mercado de gestión de cables. A medida que los diferenciales de precios del cobre y el aluminio fluctúan, los terminales de doble material entran en los diseños, combinando cuerpos de aluminio con contactos chapados en cobre para gestionar la corrosión galvánica sin penalizaciones de coste elevadas.

Por industria de usuario final:
los centros de datos aceleran el crecimientoTI y telecomunicaciones representaron el 28,24% de la participación del mercado de gestión de cables en 2025, pero los centros de datos representan el usuario final de más rápido crecimiento con una CAGR del 10,21% hasta 2031. Los clústeres de inteligencia artificial, los servidores refrigerados por líquido y las arquitecturas UPS con respaldo de baterías multiplican los requisitos de vías por metro cuadrado. Por lo tanto, se espera que el tamaño del mercado de gestión de cables para centros de datos capture una porción creciente de ingresos a medida que los operadores estandarizan en escalones de peldaño más anchos y bandejas de cesta de doble apilado para acomodar topologías híbridas de cobre y fibra.
Las empresas constructoras que adoptan la prefabricación modular incorporan bandejas dentro de los paneles de pared, permitiendo la construcción de salas de rack en horas en lugar de días. Los sectores de energía y servicios públicos impulsan soluciones resistentes a la corrosión en subestaciones eólicas marinas y plantas de electrolizadores de hidrógeno, sosteniendo la demanda de bandejas metálicas. La manufactura adopta arneses flexibles de conexión y reproducción para soportar los cambios de línea de la Industria 4.0, mientras que las instalaciones de salud priorizan superficies lisas, de fácil limpieza, y recubrimientos antimicrobianos. En todos los sectores, la convergencia TI-OT impulsa canaletas integradas que preservan la segmentación de la red pero promueven el intercambio de datos para el monitoreo de condiciones.
Por tipo de material:
las soluciones no metálicas ganan impulsoLas opciones metálicas, principalmente acero y aluminio, representaron el 62,35% del tamaño del mercado de gestión de cables en 2025 debido a su rigidez estructural y rendimiento ante el fuego. Sin embargo, los sistemas no metálicos muestran una CAGR más sólida del 10,97% respaldada por los mandatos de resistencia a la corrosión en el procesamiento químico y los imperativos de ahorro de peso en la industria aeroespacial. Los ensamblajes híbridos combinan estructuras de acero con cubiertas de plástico reforzado con fibra de vidrio (FRP), ofreciendo resistencia de carga mientras reducen el peso en un 25%.
Las cuotas de contenido reciclado en los contratos de adquisición pública de la UE impulsan a los proveedores a certificar el contenido post-consumidor, lo que complica la química de fusión pero desbloquea licitaciones. Las formulaciones retardantes de llama libres de halógenos penetran en la infraestructura de transporte donde se endurecen los límites de toxicidad del humo. Los segmentos de energía marina y offshore pivotan hacia bandejas de poliéster reforzado con vidrio, que reducen los ciclos de mantenimiento en zonas expuestas a la sal marina. La continuidad del suministro de resinas especiales se vuelve crítica, lo que lleva a los fabricantes de equipos originales a obtener suministros de dos fuentes de compuestos regionales.
Por canal de instalación:
los sistemas subterráneos impulsan el crecimientoLas instalaciones aéreas y en techo lideraron los ingresos con una participación del 37,05% en 2025, pero los sistemas subterráneos y enterrados superan ese ritmo con una CAGR del 10,48% en medio de los proyectos de refuerzo de la red eléctrica y los despliegues de corredores de carga de vehículos eléctricos. El mercado de gestión de cables soporta zanjas de múltiples ductos que integran energía, fibra y control en obras civiles compartidas, reduciendo los costos del ciclo de vida. Las canaletas bajo suelo prosperan en las salas de centros de datos a hiperescala, permitiendo reconfiguración rápida de filas de racks sin trabajos en el techo.
Las bandejas de cesta siguen siendo preferidas en las renovaciones por su facilidad de acceso, mientras que las escaleras montadas en pared se adaptan a los pasillos industriales restringidos. Nexans informa que los sistemas modulares subterráneos permiten empalmes con un 70% menos de tiempo en campo y ofrecen un 80% de mejoras en seguridad, acelerando la adopción en densos proyectos de renovación urbana. La divergencia regulatoria en profundidad de entierro, puesta a tierra y prácticas de barreras contra incendios desafía a los proveedores multinacionales a mantener catálogos de productos adaptables.
Análisis geográfico
Mercado de Gestión de Cables de América del Norte y México
América del Norte retuvo el 39,02% del mercado de gestión de cables en 2025, impulsado por la construcción de megacampus de centros de datos en Virginia, Ohio y Alberta. Los incentivos federales para la generación de energía renovable y la transmisión, junto con los fondos de resiliencia de la red eléctrica, impulsan la adopción de sistemas subterráneos. El auge del nearshoring en México estimula la instalación de plantas de fabricación de bandejas portacables, como lo evidencia la planta de Panduit de 50 millones de USD que atiende tanto la demanda de centros de datos como la de parques solares.
Mercado de Gestión de Cables de Asia-Pacífico
Asia-Pacífico lidera el crecimiento con una CAGR del 10,71% hasta 2031. Los programas de fábricas inteligentes de China y las actualizaciones de transmisión de alta tensión de India impulsan grandes licitaciones que favorecen a los proveedores nacionales equipados para navegar la certificación local. Japón y Corea del Sur innovan en soluciones de bandejas de fibra miniaturizadas para salas limpias de semiconductores, mientras que el Sudeste Asiático atrae inversión extranjera directa hacia gigafábricas de baterías que especifican conductos no metálicos de servicio pesado. Las normas de contenido regional fomentan las empresas conjuntas, como el modelo de empresa conjunta de bandejas portacables en América del Norte de ABB-Niedax, que ahora se replica en los mercados de la ASEAN.
Mercado de Gestión de Cables de Europa
Europa avanza de manera constante, ya que los códigos de edificios inteligentes y los objetivos de energía renovable mantienen los niveles de gasto, aunque la compleja documentación de la RPC prolonga las fases previas a la licitación. La electrificación de las líneas de producción automotriz en Alemania exige portacables de cadena flexible, y el clúster de centros de datos en los márgenes de Londres en el Reino Unido invierte en soluciones compactas bajo el suelo. Los corredores eólicos de Europa del Este presentan nuevas fuentes de ingresos, aunque con especificaciones sensibles al precio que favorecen las bandejas de escalera galvanizadas sobre los materiales compuestos.
Panorama regulatorio
La regulación que da forma a la demanda de gestión de cables proviene cada vez más de normas de telecomunicaciones y de seguridad en edificios que rigen la instalación, el etiquetado y el desempeño ante incendios. En telecomunicaciones, la FCC finalizó en octubre de 2025 las normas actualizadas de licencias de aterrizaje de cables submarinos y estableció el 7 de mayo de 2026 como fecha de entrada en vigor de las normas revisadas de fijación en postes, que afectan la selección de trayectos físicos, los procedimientos de acceso y la documentación para el tendido de cables en postes e instalaciones de aterrizaje. Varios organismos nacionales también publicaron marcos de instalación orientados a proteger la infraestructura compartida, incluido el marco de la Uganda Communications Commission sobre instalación, mantenimiento, protección y disposición de fibra óptica, vigente desde el 1 de enero de 2026, y las directrices preliminares de instalación de cables de la Communications Authority of Kenya publicadas en abril de 2026 (fecha de entrada en vigor pendiente de confirmar).
La actividad normativa también está endureciendo los requisitos técnicos para el tendido y la identificación de cables en entornos de alta densidad. China emitió la norma GB/T 46331-2025 para cables de fibra óptica de superficie directa (implementada el 1 de mayo de 2026), mientras que la UIT-T aprobó la Recomendación L.405 (noviembre de 2025) sobre componentes de cableado preconectorizados para FTTx, que respalda enfoques más modulares y terminados en fábrica. Las normas de seguridad y desempeño para sistemas de contención y redes en instalaciones siguen evolucionando mediante actualizaciones como IEC 61386-22:2021/COR1:2025 para sistemas de conductos y PD CLC/TS 50658:2025 para sistemas de gestión de cables que dan soporte a cables con resistencia intrínseca al fuego, lo que eleva los requisitos de cumplimiento en materiales, pruebas y documentación en los mercados regulados.
Análisis de la cadena de valor
La cadena de valor de la gestión de cables abarca insumos ascendentes (acero galvanizado, aluminio, aleaciones inoxidables y resistentes a la corrosión, polímeros de PVC/HDPE/FRP, aditivos para retardancia de llama libre de halógenos, sujetadores y recubrimientos), fabricación intermedia (formado y acabado de metal para bandejas y canaletas, extrusión y moldeo para conductos y accesorios, mecanizado y ensamblaje de conectores y prensaestopas, y armado de kits de accesorios), y verificación y aprobaciones (pruebas UL y otras pruebas relacionadas de fuego y desempeño para productos utilizados en instalaciones reguladas). Aguas abajo, el mercado se mueve a través de distribuidores eléctricos y canales directos de fabricantes de equipos originales hacia EPC, integradores de centros de datos, contratistas de redes de telecomunicaciones e instaladores industriales, donde la disponibilidad de mano de obra y la preparación para la prefabricación influyen en el equilibrio entre kits modulares y sistemas ensamblados en campo.
Los cuellos de botella suelen reflejar tanto la volatilidad de las materias primas como las restricciones de certificación y logística. El contexto del informe señala fluctuaciones del 15% en los precios spot del acero galvanizado y el PVC a principios de 2025, lo que llevó a los proveedores a reducir la vigencia de las cotizaciones y a usar contratos indexados. También destaca que las líneas de productos especializados de plásticos retardantes de llama enfrentan ciclos de certificación de 18 a 24 meses, con las vías de prueba UL 2556 y UL 94 mencionadas en el contexto del informe. Para las construcciones relacionadas con telecomunicaciones, las conversaciones con proveedores señalan largos plazos de entrega para componentes de fibra de alta especificación y de media tensión durante los picos de demanda, lo que impulsa un cambio de las compras justo a tiempo hacia compromisos de volumen a más largo plazo y existencias de reserva. Esto refuerza el papel de los grandes distribuidores y los fabricantes verticalmente integrados en el cumplimiento de los cronogramas de despliegue de centros de datos hiperescalares y de banda ancha.
Panorama competitivo
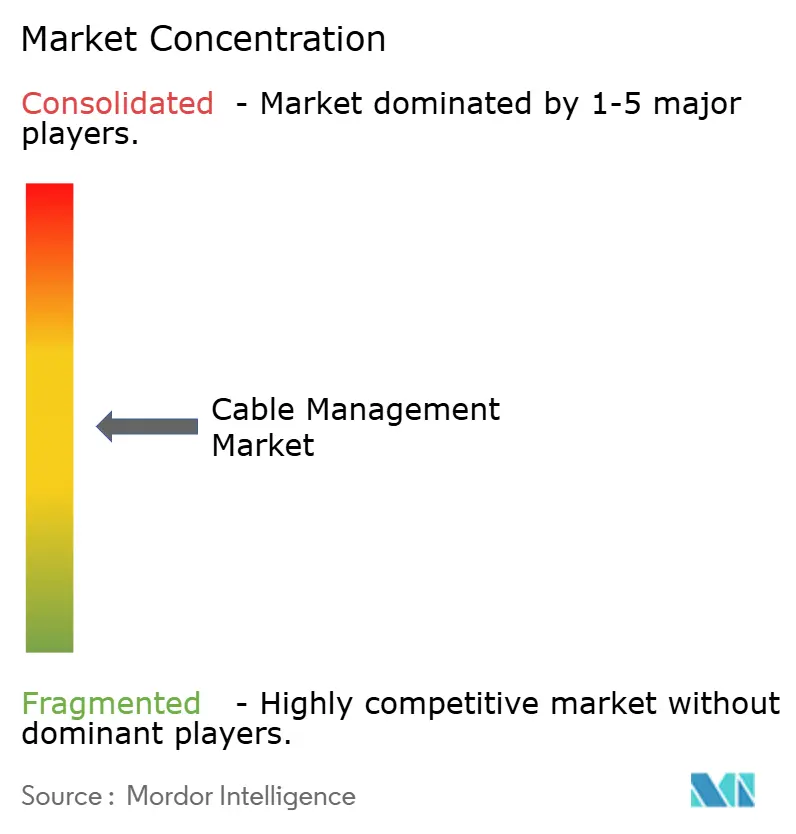
El mercado de gestión de cables exhibe una concentración moderada: los cinco principales proveedores controlan colectivamente alrededor del 45%, equilibrado por una larga cola de especialistas regionales. Los grandes operadores establecidos como ABB, Schneider Electric, Eaton y Legrand despliegan integración vertical y capas de SaaS digital para defender su participación. La consolidación de distribuidores se acelera; las 17 adquisiciones de Sonepar en 2024 añadieron EUR 2.200 millones en ventas y ampliaron la presencia en estanterías para las marcas OEM preferidas.
Las empresas conjuntas y las adquisiciones complementarias amplían la amplitud del producto: ABB y Niedax integran el conocimiento de automatización con la experiencia en bandejas, mientras que la adquisición de VASS por parte de Legrand amplía la gestión de fibra para clientes a hiperescala. Los disruptores tecnológicos se centran en bandejas inteligentes con sensores integrados y paneles en la nube; los primeros despliegues muestran que el tiempo medio de reparación se reduce en un 30% a medida que las fallas se detectan con mayor rapidez.
Las solicitudes de patentes se agrupan en torno a mezclas de materiales compuestos y módulos de accesorios de inserción, lo que apunta a una futura diferenciación a través de la velocidad de instalación. Los competidores regionales aprovechan la proximidad, los códigos adaptados y los plazos de entrega más cortos para ganar terreno a los titulares, especialmente en Asia. Los líderes del mercado responden localizando la fabricación y ofreciendo bibliotecas BIM que se integran con los flujos de trabajo de los contratistas.
Líderes de la industria de gestión de cables
-
Schneider Electric SE
-
Eaton Corporation plc
-
ABB Ltd.
-
HellermannTyton Group PLC
-
Chatsworth Products, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Cables Empresas cubiertas en este informe
- ABB Ltd.
- Schneider Electric SE
- Eaton Corporation plc
- Legrand SA
- Prysmian S.p.A.
- Panduit Corp.
- HellermannTyton Group PLC
- Atkore Inc.
- Hubbell Incorporated
- TE Connectivity Ltd.
- Chatsworth Products, Inc.
- Enduro Composites, Inc.
- Leviton Manufacturing Co., Inc.
- OBO Bettermann Holding GmbH and Co. KG
- Niedax Group
- Oglaend System Group AS
- Thomas and Betts Corporation
- CableOrganizer.com LLC
- Marco Cable Management Ltd.
- Unitrunk Ltd.
- Elastimold (ABB Installation Products Inc.)
- Cembre S.p.A.
Oportunidades de mercado y perspectivas futuras
Los centros de datos de IA de alta densidad y los despliegues de FTTx están acelerando la adopción de la gestión modular y de alta visibilidad de fibra y la identificación estandarizada, lo que crea un punto de entrada más claro para los proveedores que combinan hardware de tendido con reducciones en el tiempo de instalación y una trazabilidad mejorada. Una señal específica es el lanzamiento en marzo de 2026 por parte de Legrand de Chroma Link, una solución de fibra de hiperdensidad con codificación por color para redes de IA y aprendizaje automático, que busca una identificación más rápida de puertos a medida que aumenta el número de fibras. En el mismo periodo, la Recomendación L.405 de la UIT-T (aprobada en noviembre de 2025) sobre componentes preconectorizados respalda enfoques más terminados en fábrica y de tipo plug-and-play, que desplazan el valor hacia kits de gestión de cables preensamblados y bastidores de distribución que reducen las terminaciones en obra.
El etiquetado y la documentación impulsados por normas también están ampliando la demanda adyacente de accesorios y de integración de flujos de trabajo habilitados por software. La norma ANSI/TIA-606-D (2026) exige un etiquetado alfanumérico con códigos QR para infraestructura de telecomunicaciones, lo que se alinea con el cambio del mercado hacia la identificación y el seguimiento de activos habilitados por RFID/QR en bandejas y gabinetes descrito en el contexto del informe. La resistencia a la corrosión y a las condiciones ambientales para construcciones exteriores y subterráneas es otra oportunidad, especialmente para los proveedores capaces de combinar materiales no metálicos o híbridos con regímenes de prueba aceptados para mantener manejables los plazos de calificación en empresas de servicios públicos, activos renovables y obras civiles de telecomunicaciones, mientras que los sistemas modulares de gabinetes y trayectos ayudan a los contratistas a desplegar con mayor rapidez ante restricciones de capacidad.
Desarrollos recientes de la industria en Mercado de Gestión de Cables
- Julio de 2026: Schneider Electric lanzó la gama de disyuntores de caja moldeada EasyPact CVS C4 en Sudáfrica, ampliando las capacidades hasta 1600A para aplicaciones de baja tensión no críticas. El lanzamiento respalda arquitecturas de distribución de mayor capacidad que a menudo requieren un tendido, segregación y protección más estructurados de los cables de energía dentro de paneles, salas de tableros y trayectos adyacentes. También refuerza la renovación de la cartera regional de Schneider Electric a medida que los proyectos de electrificación aumentan la densidad de carga en instalaciones comerciales e industriales.
- Junio de 2025: Schneider Electric presentó configuraciones modulares prefabricadas EcoStruxure Pod Data Center orientadas a despliegues de IA de alta densidad y computación acelerada. El enfoque modular por “pods” enfatiza cronogramas de construcción en sitio más rápidos y diseños de capa física más repetibles, lo que incrementa la demanda de trayectos de cableado estandarizados, sistemas de contención y kits de instalación. También señala el enfoque continuo de los proveedores en integrar la distribución de energía y la infraestructura física en formatos modulares para despliegues de centros de datos.
- Diciembre de 2024: Prysmian cerró la adquisición de Encore Wire por aproximadamente 4,2 mil millones de USD, ampliando su presencia en Norteamérica y la amplitud de su cartera de productos eléctricos. La combinación fortalece el poder de negociación en compras y la disponibilidad para el ecosistema de cables e instalaciones relacionadas, respaldando ofertas empaquetadas y un suministro más confiable para grandes proyectos de energía renovable, industriales y de construcción. La mayor escala a nivel de proveedor de cables también influye en los requisitos de almacenamiento y compatibilidad aguas abajo para terminales, prensaestopas y sistemas de contención utilizados junto a los conductores instalados.
Mercado de Gestión de Cables Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de gestión de cables abarca los productos utilizados para enrutar, proteger, organizar y terminar cables y conductores en edificios y sitios industriales, y el valor se captura como los ingresos provenientes de la venta de estos productos en USD.
Exclusiones del alcance: Se excluyen el cable y el conductor a granel, los servicios exclusivos de mano de obra para instalación de cables, y los componentes eléctricos no relacionados que no gestionan ni protegen principalmente las canalizaciones de cables.
Descripción General de la Segmentación
- Por producto
- Bandejas de cables
- Canaletas de cables
- Conductos de cables
- Conectores de cables y prensaestopas
- Portacables
- Terminales de cables
- Cajas de empalme / distribución
- Bridas, cubiertas, sujetadores y clips
- Por industria de usuario final
- TI y telecomunicaciones
- Construcción
- Energía y servicios públicos
- Manufactura
- Uso comercial
- Instalaciones de salud
- Por tipo de material
- Metálico (acero, aluminio)
- No metálico (PVC, HDPE, FRP)
- Por canal de instalación
- Aéreo y en techo
- Bajo suelo
- Montado en pared
- Subterráneo / enterrado
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Comenzamos con una investigación documental para establecer un límite de mercado claro y recopilar señales medibles que puedan verificarse año tras año. Se utilizan fuentes públicas como la serie de gasto en construcción de la Oficina del Censo de los Estados Unidos, los indicadores de construcción de Eurostat, las perspectivas de inversión en energía y redes de la Agencia Internacional de Energía, y los indicadores macroeconómicos del Banco Mundial para enmarcar las condiciones de demanda en las distintas regiones.
Para conectar esas señales de demanda con lo que se vende, también revisamos fuentes como los flujos comerciales de UN Comtrade para categorías relevantes, publicaciones de asociaciones eléctricas y de construcción, catálogos de productos y páginas de normas técnicas, así como informes anuales e presentaciones para inversores de empresas para obtener indicios de ingresos y lenguaje sobre la combinación de productos. En paralelo, utilizamos una suscripción de pago para los estados financieros de las empresas y otra para patentes y registros técnicos, con el fin de confirmar la adyacencia de productos y capturar dónde la innovación está modificando las especificaciones y los materiales. Las fuentes de investigación documental mencionadas anteriormente son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias para recopilar datos, validar supuestos y aclarar lagunas.
Entrevistas Primarias y Encuestas
Nuestro trabajo primario se centra en validar la cobertura de productos y el comportamiento real de compra entre los principales usuarios finales, como la construcción, la energía y los servicios públicos, la manufactura, las instalaciones comerciales, las instalaciones sanitarias y las TI y telecomunicaciones. Se realizan entrevistas y encuestas con fabricantes, distribuidores, instaladores y equipos de adquisiciones e ingeniería en APAC, EMEA y las Américas para cerrar brechas en los movimientos de precios, la combinación de canales y cómo las decisiones de instalación desplazan la demanda entre bandejas, canaletas, conductos, conectores y prensaestopas, y cajas de empalme o distribución.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | CXOs: 14% | APAC: 47% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 39% | EMEA: 34% |
| Actores menores: 18% | Gerentes: 47% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye el conjunto de demanda vinculando la actividad de construcción y el gasto en infraestructura con la intensidad del cableado y los trabajos de acondicionamiento en los distintos entornos de uso final. Una vez formada esa base, el total se divide por grupos de productos y canales de instalación utilizando cuotas de adopción verificadas en entrevistas, y luego se traduce en valor mediante bandas de precios específicas por región.
En el modelo, algunos insumos realizan la mayor parte del trabajo, incluidas las adiciones de superficie de piso no residencial y las tasas de renovación, la construcción de centros de datos y sitios de telecomunicaciones, los proyectos de expansión de la red eléctrica e interconexión de energías renovables, los ciclos de inversión industrial y la combinación entre instalaciones aéreas o en techo, bajo suelo, montadas en pared y subterráneas. La sustitución de materiales entre sistemas metálicos y no metálicos también se monitorea porque afecta los precios de venta promedio y los ciclos de reemplazo. Para mantener los totales realistas, se utilizan aproximaciones selectivas de abajo hacia arriba como verificación cruzada, como supuestos de precio por metro muestral aplicados a longitudes de recorrido típicas, verificaciones de canales de distribuidores y consolidaciones parciales de proveedores donde las divulgaciones públicas de ingresos lo permiten. Cuando una visión de abajo hacia arriba es incompleta para países más pequeños o canales informales, cerramos la brecha utilizando indicadores proxy como el valor agregado de la construcción y la intensidad comercial, y luego volvemos a probar el gasto implícito por proyecto con expertos.
Para el pronóstico, nos basamos en el análisis de escenarios respaldado por una regresión multivariante simple en segundo plano, donde los principales impulsores son la producción de construcción, la inversión en energía y servicios públicos, la producción industrial y la expansión de la infraestructura de TIC. La trayectoria final del pronóstico se ajusta solo después de que la retroalimentación primaria confirme si los plazos de entrega, los precios vinculados a materias primas y los aplazamientos de proyectos probablemente desplacen el momento de la demanda.
Validación de Datos y Ciclo de Actualización
Antes de finalizar los resultados, los números se triangulan con señales independientes, incluidas las series de construcción e infraestructura, el movimiento comercial de categorías relevantes y el gasto implícito por sitio o por edificio que surge del modelo. Se realizan verificaciones de varianza a nivel de región y producto, y si una tendencia de un país parece demasiado pronunciada o demasiado plana, se reabren los impulsores y se vuelve a probar el supuesto con nuevas llamadas.
Un segundo analista revisa la lógica de la hoja de cálculo, las unidades y las conversiones de divisas, seguido de una revisión final para garantizar que el alcance se aplique de manera consistente en todos los segmentos y geografías. El informe se actualiza anualmente, y se realizan ajustes intermedios cuando cambios importantes en las políticas, grandes ciclos de proyectos o movimientos bruscos en las materias primas cambian claramente los precios o la demanda. Justo antes de la entrega, realizamos un último repaso de los indicadores públicos más recientes para que la perspectiva esté actualizada.
Tamaño del Mercado de Gestión de Cables de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la gestión de cables pueden variar incluso cuando el nombre del tema parece el mismo, porque las reglas de conteo detrás del número suelen ser diferentes. Las mayores diferencias generalmente provienen de qué familias de productos se incluyen, si los márgenes del canal se tratan de manera consistente y con qué rapidez se actualizan los cambios de precios y demanda en el modelo.
Al rastrear la combinación de canales de instalación y actualizar las bandas de precios a nivel regional, Mordor Intelligence mantiene el total vinculado a bandejas, canaletas, conductos, conectores y prensaestopas, portacables, terminales y cajas de empalme o distribución, y luego excluye el cable y conductor a granel que puede inflar los totales más amplios de gestión de cables y conductores.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 17,87 mil millones de USD (2025) | |
| Consultora Global A | 27,19 mil millones de USD (2025) | Utiliza un alcance más amplio de gestión de cables y conductores que puede incorporar familias de productos adicionales y enfoques por tipo de cable, lo que puede elevar el total más allá de un conjunto de gestión de cables exclusivamente por producto. |
| Asociación Industrial B | 14,74 mil millones de USD (2023) | Reportado para un año anterior y puede reflejar diferentes niveles de precios y estructuras de canal, lo que hace que el valor parezca menor cuando se compara directamente sin normalizar por actualizaciones de precios y alcance. |
La dispersión entre fuentes se debe principalmente al alcance y al momento, más que a un desacuerdo sobre la existencia de la demanda. Cuando se alinean la lista de productos, el tratamiento del canal y el año, el tamaño del mercado se vuelve más fácil de conciliar y las diferencias restantes suelen ser explicables.
Preguntas clave respondidas en el informe
¿Qué tasa de crecimiento se proyecta para el mercado de gestión de cables hasta 2031?
Se prevé que el mercado crezca a una CAGR del 9,95% entre 2026 y 2031.
¿Qué región añadirá demanda más rápidamente durante el período de pronóstico?
Se proyecta que Asia-Pacífico registre la expansión más rápida con una CAGR del 10,71% hasta 2031.
¿Qué categoría de producto se espera que crezca más rápido?
Se anticipa que los conectores de cables y prensaestopas se expandirán a una CAGR del 10,52% hasta 2031.
¿Qué segmento de usuario final posee la mayor participación en la actualidad?
TI y telecomunicaciones concentraron una participación del 28,24% en 2025.
¿Cómo afectan las fluctuaciones en los precios de las materias primas a los proveedores?
La volatilidad en los precios del acero galvanizado y el PVC comprime los márgenes, lo que lleva a los proveedores a acortar la validez de las cotizaciones y explorar alternativas de materiales compuestos.
¿Por qué las instalaciones subterráneas están ganando terreno?
Los proyectos de refuerzo de la red eléctrica y de transmisión de energía renovable favorecen los sistemas enterrados, que se prevé crecerán a una CAGR del 10,48%.