
Nordamerika Draht- und Kabelmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
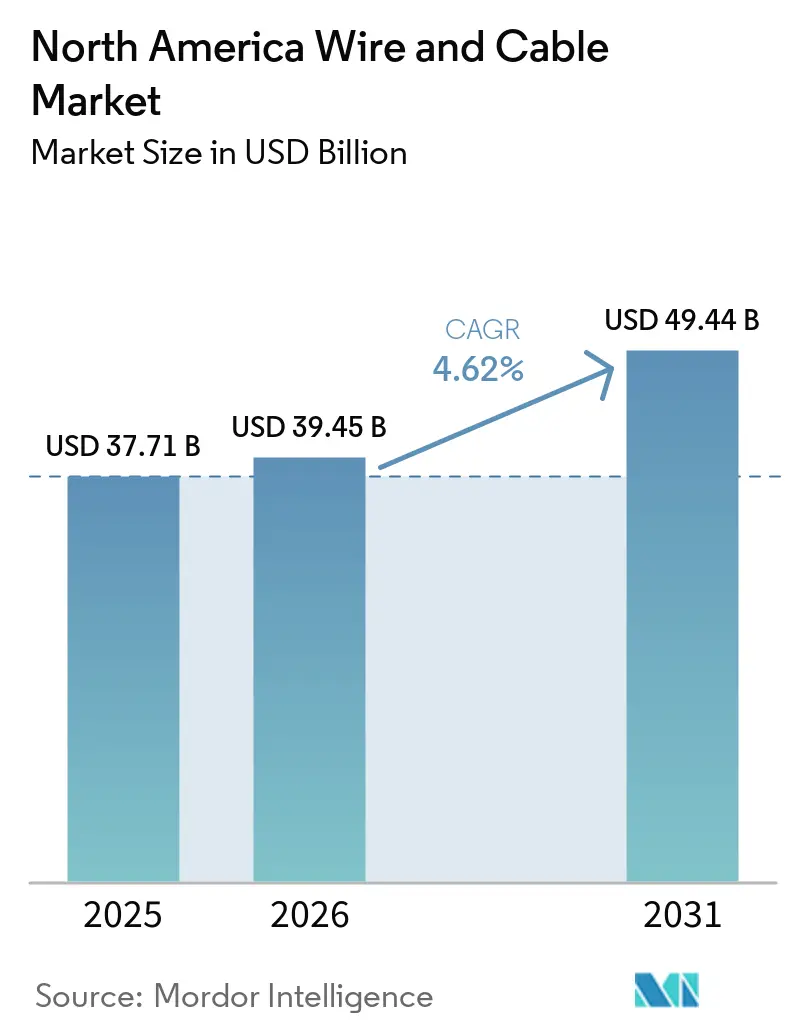
| Marktgröße im Basisjahr (2025) | 37.71 Milliarden US-Dollar |
| Marktgröße (2026) | 39.45 Milliarden US-Dollar |
| Marktgröße (2031) | 49.44 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.62 % |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Nordamerika Draht- und Kabelmarkt Analyse von Mordor Intelligence
Die Größe des nordamerikanischen Draht- und Kabelmarkts wird voraussichtlich von USD 37,71 Milliarden im Jahr 2025 auf USD 39,45 Milliarden im Jahr 2026 anwachsen und soll bis 2031 bei einer CAGR von 4,62 % über den Zeitraum 2026–2031 USD 49,44 Milliarden erreichen. Diese Expansion spiegelt die sich beschleunigenden Netzmoderunisierungsprogramme wider, die durch das Bipartisan Infrastructure Law finanziert werden, sowie einen Anstieg bei Netzanbindungen für erneuerbare Energien und den Bau von Hyperscale-Rechenzentren, die gemeinsam mehrjährige Beschaffungspipelines für regionale Hersteller begründen. Versorgungsunternehmen verlagern ihre Beschaffungsprioritäten in Richtung Lieferkettenresilienz anstelle des günstigsten Angebots und schaffen damit Anreize für inländische Kapazitätserweiterungen im Rahmen der Buy-America-Inhaltsgrenzwerte.[1] Verbundkernleiter, hochdichte Faserdesigns und hybride Strom-Daten-Kabel gewinnen an Bedeutung, da Versorgungsunternehmen und Rechenzentrumsbetreiber eine höhere Stromtragfähigkeit und integrierte Überwachungsfunktionen anstreben. Gleichzeitig veranlassen Kupferpreisvolatilität und Fachkräftemangel die Hersteller dazu, dynamische Preisklauseln einzuführen und in Automatisierung zu investieren, um Margen zu schützen und Lieferpläne aufrechtzuerhalten.
Wesentliche Erkenntnisse des Berichts
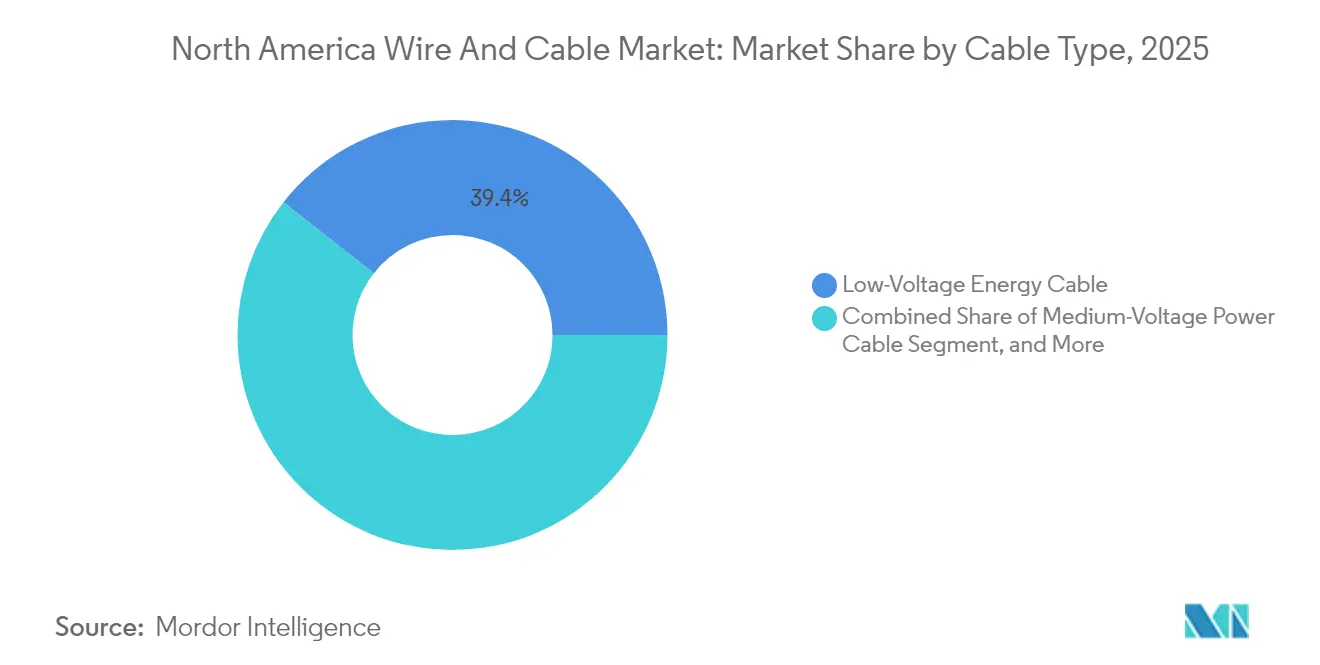
- Nach Kabeltyp führten Niederspannungs-Energiekabel im Jahr 2025 mit einem Umsatzanteil von 39,40 % am nordamerikanischen Draht- und Kabelmarkt, während Glasfaservarianten voraussichtlich die schnellste CAGR von 6,12 % bis 2031 verzeichnen werden.
- Nach Nennspannung entfiel auf die Klasse < 1 kV im Jahr 2025 ein Anteil von 42,30 % am nordamerikanischen Draht- und Kabelmarkt; das Segment 36–69 kV wird voraussichtlich die höchste CAGR von 6,03 % bis 2031 aufweisen.
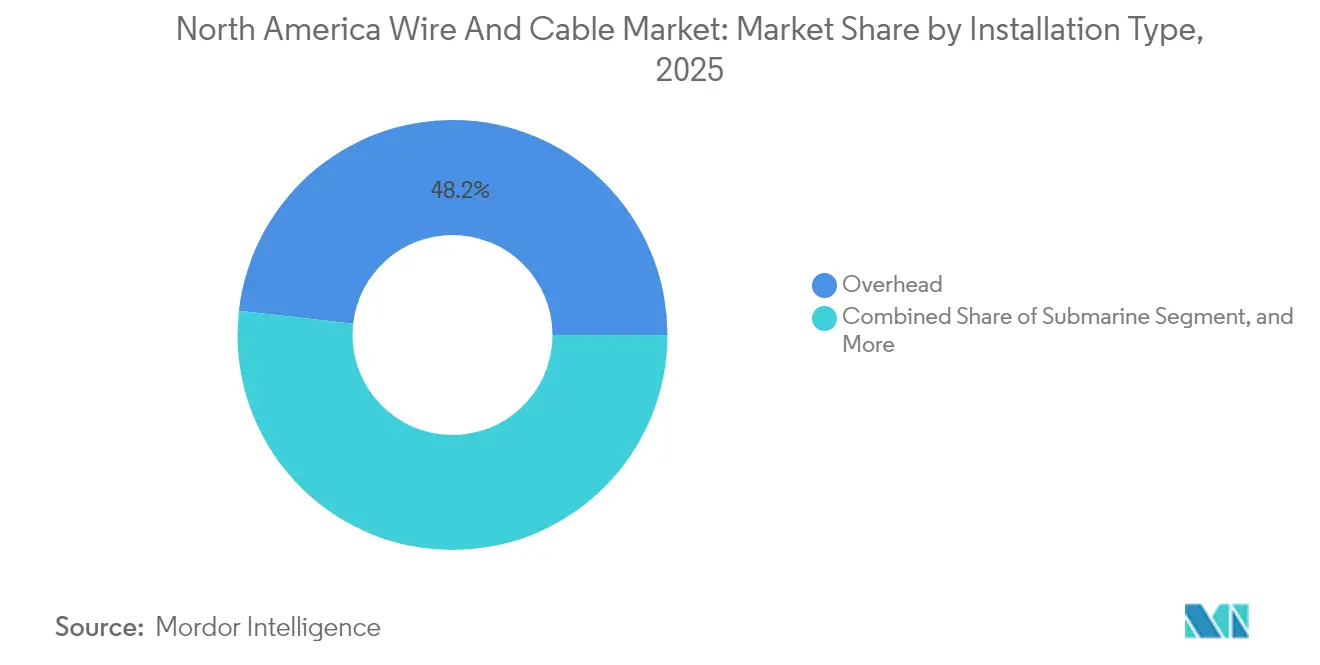
- Nach Installationsart dominierten Freileitungen im Jahr 2025 mit einem Anteil von 48,20 % am nordamerikanischen Draht- und Kabelmarkt, während Unterwasserprojekte voraussichtlich mit einer CAGR von 5,86 % über denselben Zeitraum wachsen werden.
- Nach Leitermaterial hielt Kupfer im Jahr 2025 einen Anteil von 52,70 % am nordamerikanischen Draht- und Kabelmarkt, während Verbund-/Hochfestkerndesigns auf eine CAGR von 5,57 % bis 2031 zusteuern.
- Nach Endverbraucherbranche trug das Bauwesen im Jahr 2025 mit einem Anteil von 30,30 % zum nordamerikanischen Draht- und Kabelmarkt bei; Telekommunikation und Rechenzentren werden voraussichtlich eine CAGR von 5,99 % bis 2031 erreichen.
- Nach Land erzielte die Vereinigten Staaten im Jahr 2025 82,10 % des Umsatzes am nordamerikanischen Draht- und Kabelmarkt, und Mexiko soll mit einer CAGR von 5,68 % bis 2031 am schnellsten wachsen.
- Prysmian, Southwire und CommScope hielten zusammen rund 46 % der Lieferungen im Jahr 2024, was eine moderate Marktkonzentration unterstreicht.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Investitionen in die Infrastrukturmodernisierung | +1.2% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Beschleunigter Ausbau von Smart-Grid- und Netzhärtungsmaßnahmen | +0.9% | Nordamerika | Langfristig (≥ 4 Jahre) |
| Anstieg der Kabelnachfrage für erneuerbare Energien im Versorgungsmaßstab | +0.8% | Vereinigte Staaten, Mexiko | Mittelfristig (2–4 Jahre) |
| Ausbau von Edge-Rechenzentren und Hyperscale-Glasfaserinfrastruktur | +0.7% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| „Buy-America”-Beschaffungsklauseln im Bipartisan Infrastructure Law | +0.5% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| HVDC-Erdkabelverbindungen für Offshore-Windparks | +0.3% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausgaben für Infrastrukturmodernisierung
Eine dedizierte Bundesmittelzuweisung von USD 65 Milliarden für Netzaufrüstungen beschleunigt den Ersatz alternder Leiter durch fortschrittliche Aluminium-Verbund- und Hochtemperaturdesigns, während USD 2,5 Milliarden an Resilienzförderungen die Präferenzen der Versorgungsunternehmen in Richtung unterirdischer Trassen und feuerfester Isolierung verschoben haben.[2] Inlandsinhaltklauseln garantieren einheimischen Herstellern eine nachhaltige Auftragsplanung und ermöglichen es den Werken, mit höheren Anlagenauslastungsraten zu arbeiten. Kommunale Versorgungsunternehmen und ländliche Genossenschaften nutzen zudem leistungsvertragsbasierte Rahmenwerke, die Planungs-, Bau- und Wartungsleistungen bündeln und Projektvorlaufzeiten auf Zwei-Jahres-Budgetzyklen verkürzen.
Ausbau von Smart-Grid- und Netzhärtungsmaßnahmen
Versorgungsunternehmen, die glasfaserbasierte Temperaturmessstränge entlang von Verteilungsleitungen erproben, erhalten Echtzeit-Ampazitätsdaten, wodurch kostspielige Neubeileiterungen aufgeschoben und das Waldbrandrisiko reduziert werden; Minnesotas Einsatz veranschaulicht das Konzept. Parallele Netzhärtungsbudgets, wie PG&Es jährliche Ausgaben von USD 6 Milliarden, lenken die Nachfrage in Richtung isolierter Baumdraht- und abgedeckter Leitersysteme, die extremen Witterungsbedingungen standhalten. Regulatorische Cybersicherheitsanforderungen erhöhen zudem die Spezifikationen für hybride Strom-Glasfaser-Kabel, die sichere Datenkanäle neben der Energieübertragung unterstützen.
Kabelnachfrage für erneuerbare Energien im Versorgungsmaßstab
Offshore-Windprojekte spezifizieren inzwischen 525-kV-HVDC-Exportleitungen mit einer Kapazität von ≥ 2 GW und veranlassen Seekabelhersteller dazu, stahlarmierte Produktionslinien zu erweitern. Solar- und Batteriespeicheranlagen standardisieren sich auf 1.500-V-DC-Nennsteckverbinder, eine Verschiebung, die den Kupfer- und Aluminiumverbrauch pro Megawatt vervielfacht. Langfristige Liefervereinbarungen zwischen unabhängigen Stromerzeugern und Kabelherstellern sichern Volumina über mehrphasige Ausbauprogramme hinweg und glätten die Umsatzkurven beider Parteien.
Ausbau von Edge-Rechenzentren und Hyperscale-Glasfaserinfrastruktur
KI-Trainingscluster erfordern 800-G- bis 1,6-T-Optiken und erhöhen die Glasfaserzahl auf 864 Stränge bei Durchmessern von ≤ 10 mm; rollbare Bandformate von OFS erfüllen diese Dichtezielvorgaben. Am Edge bevorzugen Mikroleitungsverlegungen in städtischen Leitungsrechten robuste Designs, die wiederholte Thermozyklen standhalten. Flüssigkeitsgekühlte Serverräume erproben Hybridrohre, die sowohl Kühlmittel als auch Glasfaser transportieren – eine entstehende Nische für integrierte Power-over-Fiber-Baugruppen, die bis zu 430 V DC zertifiziert sind.[3]
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installationskosten für Erd- und Seekabel | -0.8% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Kupfer- und Aluminiumpreisvolatilität | -0.6% | Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel bei Glasfaser-/Hochspannungsinstallationen | -0.5% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Langwierige Genehmigungs- und Wegerechtsverfahren für neue Trassen | -0.4% | Vereinigte Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Erd- und Seekabelinstallation
Unterirdische Verteilungsarbeiten können 4,5-mal teurer sein als Freileitungsbauten, während die Installationsfenster für Seekabel von der Verfügbarkeit von Schiffen und saisonalen Wetterbedingungen abhängen. Begrenzte Spezialunternehmerflotten treiben die Tagessätze in die Höhe und verlängern die Projektlaufzeiten, sodass Versorgungsunternehmen Resilienzvorteile gegen Kapitalbudgets abwägen müssen. Die Kostenoptimierung konzentriert sich heute auf Trassenplanungssoftware und Programme für gemeinsame Kabelgrabenverlegung, die elektrische, Telekommunikations- und Gasleitungen innerhalb einer einzigen Grabung zusammenfassen, um die Kosten pro Meter zu senken.
Kupfer- und Aluminiumpreisvolatilität
Die Kassapreise schwankten im Jahr 2024 zwischen USD 8.200 und USD 11.500 pro Tonne für Kupfer und lagen bei rund USD 2.400 pro Tonne für Aluminium, was die Hersteller zur Absicherung und zur Einführung von Weitergabepreisgestaltung zwang. Versorgungsunternehmen akzeptieren zunehmend indexgebundene Klauseln, die an COMEX-Durchschnittswerte gekoppelt sind, obwohl diese Praxis die mehrjährige Kapitalplanung erschwert. Verbundkern- und aluminiumplattierte Designs bieten eine teilweise Abmilderung, doch Leistungskompromisse schränken die Substitution in Hochlastzentren ein. Vertikale Integrationsbewegungen, etwa wenn Kabelhersteller Drahtwalzwerke erwerben, zielen darauf ab, die Rohstoffexposition zu begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kabeltyp:
Glasfaser beschleunigt digitale VerbindungenNiederspannungsenergieleiter erzielten im Jahr 2025 39,40 % des Umsatzes auf der Grundlage eines robusten Wohnungs- und Gewerbebaus. Demgegenüber verzeichnen Glasfaservarianten eine CAGR von 6,12 % bis 2031, angetrieben durch den 5G-Ausbau der Telekommunikationsunternehmen und KI-Cluster von Cloud-Anbietern. Die Größe des nordamerikanischen Draht- und Kabelmarkts für Glasfasersegmente soll bis 2031 um USD 3,28 Milliarden zunehmen. Signal- und Steuerleitungen profitieren ebenfalls von Retrofit-Maßnahmen zur Fabrikautomatisierung, die Sensoren entlang von Produktionslinien integrieren.
Verbundglasflaserfaserdesigns mit rollbaren Bändern ermöglichen 2.000-Strang-Tresore in kompakten Grundrissen und senken die Leitungsmietzkosten für Netzbetreiber. Mantel aus Low-Smoke-Zero-Halogen-Materialien finden in Rechenzentren zunehmend Akzeptanz im Rahmen von Bauvorschriften, während biegeunempfindliche Einzelmoden-Kerne das Reservemanagement in engen Kabelkanälen verbessern. Bei Stromkabeln bleiben mittelspannungsgeschirmte Kabel die tragende Stütze für Verteilungsaufrüstungen, während Hochspannungs-XLPE- und HVDC-extrudierte Systeme 300-km-Offshore-Windexporttrassen bedienen. Da Versorgungsunternehmen Daten- und Energienetze zusammenführen, stärken hybride Strom-Glasfaser-Kabel die Synergien innerhalb des nordamerikanischen Draht- und Kabelmarkts.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Nennspannung:
Mittelspannungsbereich führt die Netzmodernisierung anDas Sub-1-kV-Segment hatte im Jahr 2025 einen Anteil von 42,30 % der Lieferungen, verankert in Wohnzuleitungen und Gebäudeverkabelung. Dennoch weist der Bereich 36–69 kV mit 6,03 % die schnellste CAGR auf, was Verbesserungen an Verteilerhauptleitungen und die Anbindung erneuerbarer Energiequellen widerspiegelt. Diese Spannungsklasse bietet häufig das beste Kosten-Kapazitäts-Verhältnis für Vorstadtumspannwerke, was ihren überproportionalen Anteil in geplanten Kapitalbudgets erklärt.
Versorgungsunternehmen spezifizieren fortschrittliche Aluminium-Verbund- und Hochtemperatur-Niederdurchhangvarianten bei 69–220-kV-Aufrüstungen, um die Ampazität ohne breiteren Wegerechtsstreifen zu verdoppeln. Solche Spezifikationen steigern die Einnahmen pro Leiterkilometer und stärken die Rentabilität des nordamerikanischen Draht- und Kabelmarkts. IEEE-C57-Überarbeitungen, die höhere Dauerbetriebstemperaturen abdecken, legitimieren die Einführung weiter. Gleichzeitig treiben Bauvorschriften im gewerblichen Immobilienbereich die Smart-Building-Niederspannungsverkabelung an, um PoE-Beleuchtung und Belegungsanalysen zu unterstützen, und erweitern so die Niederspannungs-Umsatzbasis.
Nach Installationsart:
Seekabel profitieren von der Offshore-WindwelleFreileitungsnetze dominieren im Jahr 2025 noch mit 48,20 % aufgrund niedrigerer Investitionskosten und schneller Baugeschwindigkeit. Seekabelsegmente werden jedoch bei einer CAGR von 5,86 % prognostiziert, da Küstenstaaten bis 2031 30 GW Offshore-Wind genehmigen. Jeder 2-GW-Cluster kann ≥ 1.000 km des 525-kV-HVDC-Exportkabels verbrauchen, was Mehrfachmilliardenbestellungen ergibt.
Unterirdische städtische Zuleitungen gewinnen an Bedeutung, wo Waldschutzmaßnahmen oder ästhetische Auflagen die anfänglichen Kostenzuschläge überwiegen. Versorgungsunternehmen koppeln Erdkabelbauten mit Glasfaserleitungen, um die Ausgaben durch Einnahmen aus der Telekommunikationsvermietung zu rechtfertigen. Luftgestützte Mikroleitungssysteme an städtischen Masten ermöglichen es Netzbetreibern, Glasfaser schnell ohne Aufgrabung zu verlegen – eine Nische, die im nordamerikanischen Draht- und Kabelmarkt wächst.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Leitermaterial:
Verbundkerne gewinnen an DynamikKupfer behielt im Jahr 2025 aufgrund seiner unübertroffenen Leitfähigkeit und etablierter Normen einen Umsatzanteil von 52,70 %. Verbundkernleiter werden bei einer CAGR von 5,57 % prognostiziert, da Übertragungsnetzbetreiber die doppelte Ampazität und geringere thermische Durchhänge validieren. Aluminium bleibt in Verteilungsteilspannen bevorzugt, wo Mastlastbeschränkungen und Budgetbeschränkungen marginale Verluste überwiegen.
Die Einführung von Verbundkernen beschleunigt sich nach erfolgreichen Pilotprojekten, die die Kompatibilität mit vorhandener Hardware zeigten und das Nachrüstungsrisiko mindern. Hersteller machen die gesamtwirtschaftlichen Lebenszyklus-Wirtschaftlichkeiten publik, die reduzierte Mastanzahlen und aufgeschobenen Trassen-Erwerb kombinieren und so das Wertversprechen des nordamerikanischen Draht- und Kabelmarkts stärken. Kupferplattiertes Aluminium findet derweil in Abzweigstromkreisen und EV-Ladepeitschenverbindungen Anklang und balanciert Kosten mit höherfrequenter Leistungsfähigkeit.
Nach Endverbraucherbranche:
Telekommunikation übertrifft traditionelle SegmenteDas Bauwesen führte 2025 mit einem Anteil von 30,30 %, während Telekommunikation und Rechenzentren mit einer CAGR von 5,99 % bis 2031 das höchste Wachstum verzeichneten, angetrieben durch den Ausbau von Hyperscale-Rechenzentren und FTTP-Initiativen. Die Nachfrage der Energieversorger bleibt stabil, verankert in regulierten Investitionen in die Tarifbasis. Upgrades der Industrieautomatisierung in Fertigungsanlagen für diskrete Fertigung erschließen neue Volumina für abgeschirmte Steuerleitungen.
EV-Plattform-Montagelinien erfordern Hochtemperatur-Magnetdraht und silikonummantelte Flexkabel, was die Umsätze mit Spezialdraht stärkt. Weltweit entfallen auf Datenkommunikationsverbindungen 38,76 % des Umsatzes im Jahr 2025, einschließlich Enterprise-Ethernet, USB und FTTH-Anschlussleitungen, die den Großteil des Kabelkonfektionsmarkts ausmachen. Erneuerbare-Energie-Anlagen integrieren 1.500-V-DC-Arrays und Batterie-BESS-Anbindungen, was dickere Isolierungen und Temperaturwechselbeständigkeit erfordert. Der breite Anwendungsmix dämpft zyklische Abschwächungen in einzelnen Branchen und unterstützt ein stabiles Wachstum im nordamerikanischen Draht- und Kabelmarkt.
Geografische Analyse
Markt für Kabel und Leitungen in den Vereinigten Staaten
Die Vereinigten Staaten hielten im Jahr 2025 einen Umsatzanteil von 82,10 % aufgrund der bundesstaatlichen Infrastrukturausgaben und fortschrittlicher Fertigungsstandorte. Die intensive Bundesfinanzierung der USA in Verbindung mit Buy-America-Klauseln lenkt vorhersehbare Volumina in inländische Werke und ermutigt multinationale Unternehmen, die Kupferstabgießanlagen an der Golfküste und die Glasfaser-Extrusionslinien im Südosten auszubauen. Rechenzentrumsentwickler in Virginia, Ohio und Texas zählen weiterhin zu den weltweit größten Glasfaserverbrauchern an einzelnen Standorten und kaufen Kabeltrommeln häufig 12 Monate im Voraus, um Kontingente zu sichern. Versorgungsunternehmen in den waldbrandgefährdeten Bundesstaaten Kalifornien, Oregon und Washington stellen auf abgedeckte Leiter und unterirdische Leitungen um, um das Ausfallrisiko zu senken – ein Trend, der das Kupfergewicht pro Stromkreis erhöht und den Umsatz im nordamerikanischen Markt für Kabel und Leitungen stärkt.
Markt für Kabel und Leitungen in Mexiko
Mexiko verzeichnet bis 2031 eine CAGR von 5,68 %, da die Comisión Federal de Electricidad ihr Netzausbauvorhaben im Wert von 4,2 Milliarden USD beschleunigt, das 145 Übertragungs- und 86 Verteilungsprojekte umfasst. In Mexiko weist das Ausbauprogramm der CFE bis 2030 Mittel in Höhe von 3,6 Milliarden USD für Verbesserungen auf Verteilungsebene zu, was die Nachfrage nach Mittelspannung antreibt. Offshore-Windprojekte im Golf und der Solarkomplex Santa Catarina erfordern maßgeschneiderte HVDC-Exportdesigns und führen Unterwasserlieferanten in neue lateinamerikanische Ausschreibungen ein. Staatliche Anreize für Halbleiter- und Elektrofahrzeugmontagestandorte fördern den Bau neuer Industrieparks auf der grünen Wiese und steigern den Durchsatz bei Niederspannungs-Gebäudeleitungen.
Markt für Kabel und Leitungen in Kanada
Kanadas große Versorgungsunternehmen verstärken wasserkraftbetriebene Exportkorridore in die Vereinigten Staaten, was hochampere-fähige Verbundleitungen über lange nördliche Spannweiten erforderlich macht. Abgelegene Bergbaubetriebe im Yukon und Nunavut setzen gepanzerte Aluminiumkabel ein, die gegen Tieftemperaturversprödung beständig sind. Provinzielle Breitbandinitiativen mit dem Ziel eines universellen Dienstleistungsstandards von 50/10 Mbit/s beschleunigen den Glasfaserausbau im ländlichen Raum und vergrößern die adressierbare Basis im nordamerikanischen Markt für Kabel und Leitungen.
Regulatorisches Umfeld
In den Vereinigten Staaten wird der Ausbau von Festnetz- und Versorgungskabeln ebenso stark von bundesstaatlichen Standort- und Zugangsregeln geprägt wie von Produktstandards. Im Juni 2026 brachte die FCC im Rahmen ihrer Build-America-Initiative einen Entwurf einer Bekanntmachung eines vorgeschlagenen Regelungsverfahrens (Notice of Proposed Rulemaking) auf den Weg, um nationale Standards für den Festnetzzugang zu öffentlichen Wegerechten festzulegen, einschließlich einer vorgeschlagenen Bearbeitungsfrist von 120 Tagen für Zugangsanträge auf Landes- und Kommunalebene – eine Änderung, die darauf abzielt, die Reibung bei der Genehmigung von Glasfaser- und anderen Festnetzausbauten zu verringern. Die FCC führte außerdem beschleunigte Verfahren für Mastanbringungen ein, die seit dem 25. September 2025 in Kraft sind und verbindliche Fristen für umfangreiche Mastanbringungsanträge und die Zulassung von Auftragnehmern festlegen, was sich auf die Zeitpläne für den Bau von Luftglasfaserkabeln und den letzten Meile-Ausbau auswirkt.
Für Ausbauprojekte im Übertragungsmaßstab war die Federal Energy Regulatory Commission (FERC) bei Reformen der Netzanschlussverfahren aktiv, darunter Maßnahmen im Juni 2026, die sich auf Tarife für den Netzanschluss großer Lasten bei regionalen Netzbetreibern konzentrieren und den Zeitpunkt und die Spezifikation von Netzausbauten beeinflussen können, bei denen Mittel- und Hochspannungskabel zum Einsatz kommen. Gleichzeitig sind die bundesstaatlichen Backstop-Befugnisse für die Standortwahl von Übertragungsleitungen eingeschränkt, da die FERC-Backstop-Zuständigkeit zum Stand April 2026 nicht in Kraft ist, da keine vom Department of Energy (DOE) ausgewiesenen National Interest Electric Transmission Corridors (NIETCs) vorliegen. Bei Beschaffung und Spezifikation orientieren sich Bundesprojekte häufig an den Unified Facilities Guide Specifications (UFGS), wie etwa UFGS 33 82 00 für Telekommunikations-Außenanlagen und UFGS 27 13 23.00 40 für optische Backbone-Verkabelung, während sich der Ausbau von ländlichem Breitband und Telekommunikation zudem an den Anforderungen des Rural Utilities Service gemäß 7 CFR Part 1755 orientiert.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Drähte und Kabel in Nordamerika beginnt vorgelagert mit Metall- und Polymer-Inputs (Kupfer- und Aluminiumdraht, Speziallegierungen, Isolier- und Ummantelungsverbindungen), gefolgt von Drahtziehen, Verseilen, Extrusion, Panzerung sowie der finalen Kabelmontage und -prüfung bei Herstellern wie Prysmian, Southwire, CommScope und Nexans. Der Vertrieb im mittleren Bereich der Kette wird typischerweise von Elektro- und Telekom-Vertriebspartnern sowie projektbasierter Beschaffung für Versorgungsunternehmen, EPC-Firmen und Rechenzentrums-Auftragnehmer abgewickelt, wobei Logistik und Bestandsplanung eng an Spulengrößen, Lieferzeiten und standortbedingte Lieferbeschränkungen gekoppelt sind. Nachgelagert erfolgen Installation und Integration durch Leitungsbauunternehmen von Versorgungsbetrieben, Telekom-Baufirmen sowie spezialisierte Installateure für Erd- und Seekabel, gefolgt von Inbetriebnahme, Inspektion und laufender Wartung.
Die Einhaltung von Standards und Referenzspezifikationen beeinflusst sowohl das Produktdesign als auch die Qualifizierungszeitpläne entlang der gesamten Kette. Kabeldesigns orientieren sich häufig an Standardisierungsgremien der Branche wie ANSI/ICEA für Energie- und Steuerkabel und TIA (zum Beispiel die TIA-492-Serie) für Leistungsanforderungen bei Glasfasern, während staatliche und verteidigungsbezogene Käufer die Beschaffung häufig an UFGS-Vorlagen wie UFGS 33 82 00 (Outside Plant) und UFGS 27 13 23.00 40 (Optical Backbone Cabling) koppeln. Auf der Ausbauseite sind der Zugang zu Wegerechten und die Verwaltung von Mastanbringungen zentrale Schritte für Festnetzprojekte, und jüngste FCC-Maßnahmen zu Fristen für Mastanbringungen (in Kraft seit dem 25. September 2025) sowie vorgeschlagene Standards für Wegerechte (Entwurf des NPRM vom Juni 2026) verknüpfen Genehmigungs- und Vorbereitungsprozesse mit dem Zeitpunkt, zu dem sich Kabelnachfrage in installierte Aktivität umsetzt.
Wettbewerbslandschaft
Marktkonzentration
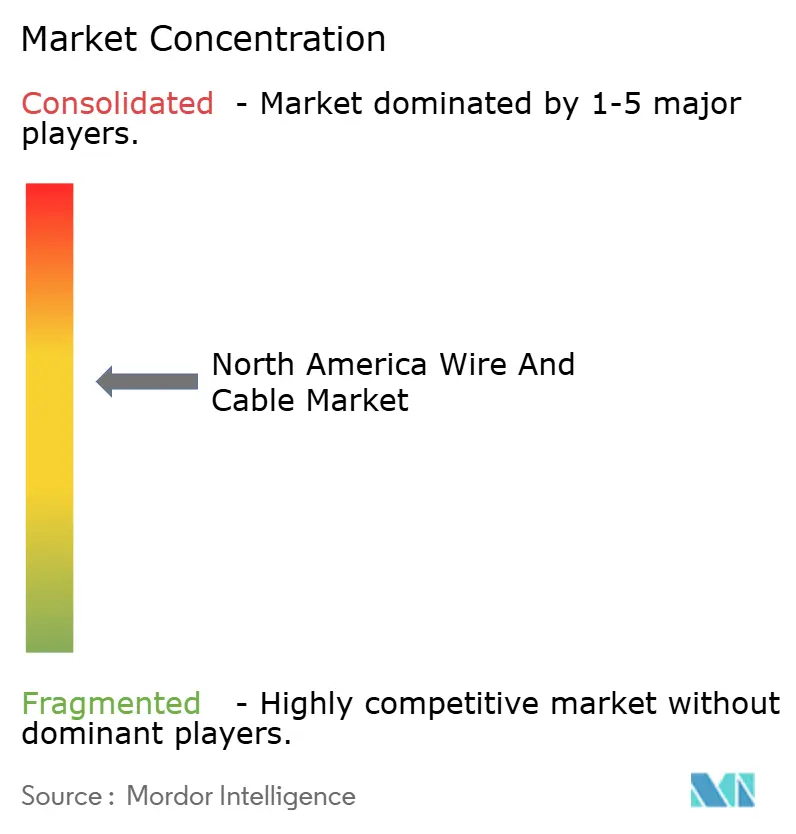
Der Markt weist eine moderate Konzentration auf: Die fünf größten Anbieter trugen gemessen am Umsatz rund 60 % der Lieferungen im Jahr 2024 bei. Die USD-950-Millionen-Übernahme der Channell Commercial Corporation durch Prysmian signalisiert eine Schwerpunktverlagerung hin zu integrierten Konnektivitätslösungen, die Leitungsrohre, Schränke und hochdichte Kabelbaugruppen umfassen. Southwire automatisiert Drahtwalzlinien, um Kupferpreisschwankungen abzufedern, und beansprucht eine Kostensenkung von 15 % pro Einheit bei neuen KI-gestützten Verpackungszellen. CommScope nutzt sein Glasfaserummantelungs-Know-how, um hybride Strom-Glasfaser-Strukturen für Edge-Mikro-Rechenzentren zu liefern.
Materialsicherheit treibt die vertikale Integration an; mehrere etablierte Unternehmen haben Abnahmeverträge mit nordamerikanischen Kupferschmelzern-Neustarts abgeschlossen und die Kathodenversorgung mit der eigenen Drahtziehkapazität verknüpft. Technologie-Roadmaps priorisieren Leiterampazität und eingebettete Analysen: Die chipeingebetteten Produkte eines fernöstlichen Kabelunternehmens übertragen alle fünf Sekunden Leiterkerntemperdaturdaten und unterstützen die vorausschauende Wartung. Neuzugänger, die sich auf Verbundkerne konzentrieren, sehen sich Qualifizierungshürden gegenüber, können jedoch Nischenprojekte durch Einzelstromkreis-Hochrüstungsvorschläge gewinnen.
Strategische Partnerschaften entstehen zwischen Kabellieferanten und EPC-Unternehmen, um Schlüsselfertiggebote zu unterbreiten, die Planung, Lieferung und Installation bündeln. Patentanmeldungen rund um fehlerverwaltete Leistung über optische Netzwerke erreichten im Jahr 2025 Rekordniveaus und bestätigen einen Konvergenzpfad zwischen Energie- und Dateninfrastruktur. Angesichts der Kapitalintensität von Extrudier- und Verseilanlagen genießen etablierte Unternehmen weiterhin Skalenvorteile, doch differenzierte digitale Zusatzleistungen könnten Premiummargen erschließen und Marktanteile im nordamerikanischen Draht- und Kabelmarkt verschieben.
Nordamerika Draht- und Kabel Branchenführer
-
Prysmian Group USA, Inc.
-
Nexans AmerCable Incorporated
-
Southwire Company, LLC
-
CommScope Holding Company, Inc.
-
Belden Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Draht- und Kabelmarkt Unternehmen in diesem Bericht
- Prysmian Group USA, Inc.
- Nexans AmerCable Incorporated
- Southwire Company, LLC
- CommScope Holding Company, Inc.
- Belden Inc.
- Corning Incorporated
- TE Connectivity Corporation
- Amphenol Corporation
- LS Cable and System U.S.A., Inc.
- Furukawa Electric Co., Ltd. (OFS Fitel, LLC)
- Leoni Cable Inc.
- Sumitomo Electric Wiring Systems, Inc.
- Encore Wire Corporation
- American Wire Group, LLC
- TPC Wire and Cable Corp.
- General Cable Technologies Corporation
- Superior Essex Inc.
- AFL Telecommunications LLC
- NKT North America Inc.
- KEI Industries North America, Inc.
- Hengtong Cable Americas Inc.
- Tratos USA Inc.
Marktchancen und Zukunftsaussichten
Chancen ergeben sich dort, wo der Ausbau der inländischen Kapazität mit schnelleren Festnetz-Ausbauprozessen und Arbeiten am Netz für große Lasten zusammentrifft. Im April 2026 hob Prysmian eine Investition von 500 Millionen USD im Zusammenhang mit dem Ausbau der Encore-Wire-Betriebe hervor, einschließlich eines um 1 Million Quadratfuß erweiterten Werks und Servicezentrums für Kupfer-Gebäudeverdrahtung in McKinney, Texas. Dies signalisiert, dass Lieferanten lokale Kapazitäten ausbauen, um die Nachfrage aus Elektrifizierung, Rechenzentren und Programmen zur Netzmodernisierung zu decken. Parallel dazu stärkte Nexans seine US-Niederspannungsplattform durch die Übernahme von Republic Wire, wobei im April 2026 eine endgültige Vereinbarung angekündigt und die Übernahme im Juni 2026 abgeschlossen wurde – eine Konsolidierung, die den Produktionsfußabdruck und die Produktverfügbarkeit für die Nachfrage nach Draht für Wohn-, Gewerbe- und Rechenzentrumsanwendungen erweitert.
Auf der Seite der Nachfrageerschließung schaffen Politik- und Prozessänderungen Spielraum für Anbieter, Bauzyklen zu verkürzen und die Gesamtinstallationskosten zu senken. Der im Juni 2026 vorgelegte NPRM-Entwurf der FCC, der nationale Standards für den Festnetzzugang zu öffentlichen Wegerechten vorschlägt, einschließlich einer Bearbeitungsfrist von 120 Tagen, zielt auf die Verzögerungen bei Genehmigungen ab, die den Ausbau von Glasfaser und verwandten Bauprojekten verzögern können. Getrennt davon verschärfen die seit dem 25. September 2025 geltenden FCC-Regeln zu Mastanbringungen die Fristen für umfangreiche Anbringungsanträge und Zulassungen von Auftragnehmern, was eine höhere Auslastung von Luft-Mikrokanal- und Außenanlagen-Kabelsystemen unterstützt. Im Bereich der Energieinfrastruktur verdeutlichen die Maßnahmen der FERC vom Juni 2026 zu maßgeschneiderten Netzanschlusstarifen für große Lasten bei regionalen Betreibern die kurzfristig erforderlichen Arbeiten zum Anschluss von Lasten im Rechenzentrumsmaßstab, wodurch sich Chancen für Mittel- und Hochspannungsverkabelung, Umspannwerksverkabelung und hybride Strom-Daten-Lösungen ergeben, da Rückstände bei Netzanschlüssen Netzausbauten und Verfahrensänderungen vorantreiben.
Neueste Industrielle Entwicklungen in Nordamerika Draht- und Kabelmarkt
- Juni 2026: Nexans schloss die Übernahme von 100 % des Aktienkapitals von Republic Wire, Inc. ab und integrierte das Unternehmen in das Geschäftssegment Nexans PWR-Connect. Die Konsolidierung im nordamerikanischen Draht- und Kabelmarkt stärkt die US-Niederspannungsdraht-Plattform und den regionalen Produktionsfußabdruck von Nexans. Der Schritt erweitert den Zugang von Nexans zum Kundenstamm von Republic Wire und beschleunigt die Kapazität, die wachsende Nachfrage nach Projekten im Bereich Rechenzentrums- und Netzinfrastruktur zu decken.
- April 2026: Nexans unterzeichnete eine endgültige Vereinbarung zur Übernahme von Republic Wire, Inc., um seine Präsenz in den USA zu stärken. Die Erweiterung seines Niederspannungsdraht-Portfolios in Nordamerika unterstützt die Strategie von Nexans zum Aufbau einer Plattform in den Vereinigten Staaten. Diese Übernahme steht im Einklang mit dem Fokus des Unternehmens, inländische Kapazitäten auszubauen, um wachstumsstarke Sektoren wie Rechenzentren und die Modernisierung von Versorgungsunternehmen zu bedienen.
- April 2026: Prysmian Group USA, Encore Wire (über eine Pressemitteilung von Prysmian) stellte ein um 1 Million Quadratfuß erweitertes Werk und Servicezentrum für Kupfer-Gebäudeverdrahtung in McKinney, Texas vor, um das Wachstum von Rechenzentren und die Netzmodernisierung zu unterstützen. Der Ausbau der inländischen Kapazität für Kupfer-Gebäudeverdrahtung stärkt den Fußabdruck von Prysmian für die Nachfrage nach Rechenzentrums- und Netzinfrastruktur in Nordamerika. Die erweiterte Anlage versetzt Prysmian in die Lage, steigende Aufträge von Versorgungsunternehmen und Hyperscale-Betreibern zu bedienen und die Lieferzuverlässigkeit sowie Projektbereitschaft zu verbessern.
Nordamerika Draht- und Kabelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik erfasst der nordamerikanische Draht- und Kabelmarkt die Umsätze aus isolierten Draht- und Kabelprodukten, die zur Übertragung von Strom und Signalen in Wohn-, Gewerbe-, Industrie- und Versorgungsanwendungen in der Region eingesetzt werden.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung umfasst keine Installationsarbeiten, Steckverbinder, Schaltanlagen oder breitere elektrische Verteilungsanlagen, die außerhalb der Draht- und Kabelprodukterlöse liegen.
Segmentierungsübersicht
-
Nach Kabeltyp
- Niederspannungs-Energiekabel
- Mittelspannungs-Stromkabel
- Hoch-/Höchstspannungskabel
- Glasfaserkabel
- Signal- und Steuerkabel
- Koaxial- und Datenkabel
- Spezialdrähte (Magnetdraht, Litzendraht usw.)
-
Nach Nennspannung
- < 1 kV
- 1–35 kV
- 36–69 kV
- 69–220 kV
-
Nach Installationsart
- Freileitung
- Erdverlegt
- Seekabel
- Innen-/Gebäudeverkabelung
- Luftgestütztes Mikroleitungssystem
-
Nach Leitermaterial
- Kupfer
- Aluminium
- Kupferplattiertes Aluminium
- Verbund-/Hochfestkern
-
Nach Endverbraucherbranche
- Bauwesen (Wohnungsbau und gewerblich)
- Strom-Übertragungs- und Verteilungsunternehmen
- Telekommunikation und Rechenzentren
- Industrielle Fertigung
- Automobilindustrie und Verkehr (EV/Eisenbahn)
- Erneuerbare Energie (Solar, Wind)
- Öl, Gas und Bergbau
- Militär und Verteidigung
- Sonstige Endverbraucherbranchen
-
Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um das erste Marktbild zu erstellen, beginnen wir mit öffentlichen Quellen, die zeigen, woher die Kabelnachfrage kommt und wie sie sich mit Bau- und Energieausgaben entwickelt. Beispiele hierfür sind die Bauausgabenreihen des U.S. Census Bureau, die U.S. Energy Information Administration (Stromerzeugung, Netz- und Ausbau erneuerbarer Energien) sowie Bau- und Industrieindikatoren von Statistics Canada.
Wir beziehen uns auch auf Handels- und Normungsgremien wie NEMA- und ASTM-Veröffentlichungen sowie auf Zoll- und Handelsstatistiken (einschließlich Daten der U.S. International Trade Commission), um Importabhängigkeit, Leiterwerkstoffe und Preissignale zu verstehen. Unternehmensberichte, Investorenpräsentationen und Ankündigungen größerer Projekte werden genutzt, um Kapazitätserweiterungen und Endmarktexposition zu kartieren. Bei Bedarf ergänzen wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene, um Volumina und die Richtung der durchschnittlichen Verkaufspreise zu überprüfen. Diese Quellen sind nicht erschöpfend; für Querprüfungen und Klärungen während der Arbeit wurden zusätzliche öffentliche Datensätze und Dokumente herangezogen.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Umfangsgrenzen zu validieren und breite Aktivitätsindikatoren in realistische Annahmen zur Kabelnachfrage, Preisgestaltung und Zusammensetzung zu übersetzen. Wir haben mit Teilnehmern aus Fertigung, Vertrieb, Auftragnehmergeschäft und großen Endnutzern gesprochen, damit Lücken aus der Desk Research – wie Spannungsmix, Substitution zwischen Kupfer und Aluminium sowie Auswirkungen von Lieferzeiten – adressiert und im endgültigen Modell für die Region berücksichtigt werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | CXOs: 15 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 29 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Die zentrale Größenbestimmungslogik verwendet einen Top-down-Ansatz, bei dem Bautätigkeit, Netz- und Erzeugungsinvestitionen, Industrieproduktion und der Ausbau von Telekommunikationsnetzen in Kabelnachfragepools für Nordamerika übersetzt und anschließend mithilfe realistischer Preis- und Zusammensetzungsannahmen in Werte umgerechnet werden. Um die Gesamtwerte zu verankern, werden sie durch selektive Bottom-up-Prüfungen bestätigt, darunter die Umsatzexposition der Hersteller gegenüber Draht und Kabel, Rückmeldungen aus dem Vertriebskanal zu Liefertrends sowie Volumen-mal-Durchschnittsverkaufspreis-Näherungen für einige hochsichtbare Anwendungen.
Zu den verwendeten Schlüsselinputs (illustrativ) gehören Baubeginne und Bauausgaben, Investitionsausgaben für Übertragungs- und Verteilungsnetze, Aktivitäten zur Netzanbindung erneuerbarer Energien, der Leiterwerkstoffe-Mix (Kupfer gegenüber Aluminium), der Anteil von Erdverlegung gegenüber Freileitungen sowie beobachtete Preisbewegungen im Zusammenhang mit Metall- und Polymerkosten. Wenn eine Variable nicht konsistent in derselben Aufteilung über alle Länder hinweg verfügbar war, wurden Lücken durch Verwendung des nächstgelegenen öffentlichen Proxy-Werts geschlossen und die Richtung und Größenordnung durch Interviews validiert, bevor sie angewendet wurden.
Für die Prognose wird eine Szenarioanalyse zusammen mit einer leichten multivariaten Regression eingesetzt, wobei Nachfragetreiber wie Bauausgaben, Versorgungsinvestitionen und Industrieaktivität als erklärende Variablen fungieren. Die endgültigen Wachstumspfade werden nach Expertenfeedback zu Angebotsengpässen, Verschiebungen im Projektzeitplan und der Geschwindigkeit der Preisnormalisierung nach Rohstoffschwankungen angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, darunter Handelsströme, wichtige Projektpipelines und die Umsatzentwicklung von Unternehmen, sodass die endgültigen Zahlen nicht auf einem einzigen Datensatz beruhen. Varianzprüfungen werden über Länder und Endverwendungen hinweg durchgeführt, und Ausreißer werden durch erneute Überprüfung der Annahmen und bei Bedarf erneute Kontaktaufnahme mit Quellen überarbeitet.
Vor der Freigabe durchlaufen das Modell und die schriftliche Logik mehrere Analystenprüfungen, damit Eingabeentscheidungen und Berechnungen konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten (zum Beispiel eine wichtige politische Änderung, die sich auf Netzausgaben auswirkt, oder ein außergewöhnlicher Rohstoffschock). Kurz vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Daten und Nachrichten eingearbeitet sind.
Vergleich der Marktgröße des nordamerikanischen Draht- und Kabelmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den nordamerikanischen Draht- und Kabelmarkt können inkonsistent erscheinen, da Gruppen häufig unterschiedliche Grenzen ziehen, was als Umsatz gilt und welche Jahre als echte Basis behandelt werden. Die nachstehende Tabelle veranschaulicht, wie Umfangsentscheidungen, Preisbehandlung und Aktualisierungszeitpunkt zu merklichen Abweichungen führen können, selbst wenn alle dieselbe Region diskutieren.
Die Tabelle weist auf eine wesentliche Lücke hin, nämlich was als Produktumsatz gegenüber angrenzenden Dienstleistungen gezählt wird. Im Rahmen des Umfangs von Mordor Intelligence wird der Markt als Draht- und Kabelprodukterlöse in Nordamerika mit einer Basis von 2025 gemessen, und die Gesamtwerte werden mithilfe von Nachfragesignalen der Endverwendung und handelsbasierten Plausibilitätsprüfungen gegengeprüft, anstatt den Wert auf Installationsarbeiten oder breitere Elektrogeräte-Bündel auszuweiten.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 37,71 Milliarden USD (2025) | |
| Branchenpublikation A | 27,37 Milliarden USD (2022) | Verwendet ein früheres Basisjahr und kann spätere Netz- und Bauausgaben im Zyklus unterschätzen; der Preispfad kann konstant gehalten werden, sodass metallbedingte Veränderungen des durchschnittlichen Verkaufspreises nicht erfasst werden. |
| Markt-Tracker B | 34,31 Milliarden USD (2023) | Kann eine andere Produktgrenze einbeziehen (zum Beispiel breitere elektrische Komponenten) oder vereinfachte Endverwendungsaufteilungen anwenden, mit weniger Validierungsprüfungen, die an Handels- und Projektaktivitäten geknüpft sind. |
Insgesamt resultiert die Streuung hauptsächlich aus der Auswahl des Basisjahres, ob die Preisgestaltung im Einklang mit Rohstoffbewegungen aktualisiert wird und ob Dienstleistungen oder angrenzende Ausrüstungen einbezogen sind. Unser Ansatz hält die Mathematik auf sichtbare Nachfragetreiber und wiederholbare Anpassungen zurückführbar, was es einfacher macht, die endgültige Zahl mit der praktischen Marktaktivität in Einklang zu bringen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Draht- und Kabelmarkt im Jahr 2026?
Er erreichte im Jahr 2026 USD 39,45 Milliarden und soll bis 2031 mit einer CAGR von 4,62 % wachsen.
Welcher Kabeltyp wächst in Nordamerika am schnellsten?
Glasfaserkabel verzeichnen eine CAGR von 6,12 % aufgrund von KI-getriebenen Rechenzentren und 5G-Ausbauprogrammen.
Warum gewinnen Seekabel in Nordamerika an Aufmerksamkeit?
Offshore-Wind-Exportverbindungen erfordern 525-kV-HVDC-Seekabelsysteme und treiben eine CAGR von 5,86 % für diese Installationsklasse an.
Was treibt die Kabelnachfrage in Mexiko an?
Das USD-4,2-Milliarden-Netzmodernisierungsprogramm der CFE und Nearshoring-Industrieprojekte steigern den Bedarf an Mittel- und Hochspannungskabeln.
Welche Materialien setzen Versorgungsunternehmen für Kapazitätserweiterungen ein?
Verbundkernleiter, die die Ampazität ohne neue Masten verdoppeln, gewinnen auf 69–220-kV-Leitungen zunehmend an Dynamik.