
Tamaño y Cuota del Mercado de Camiones de Bomberos
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.94 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.74 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
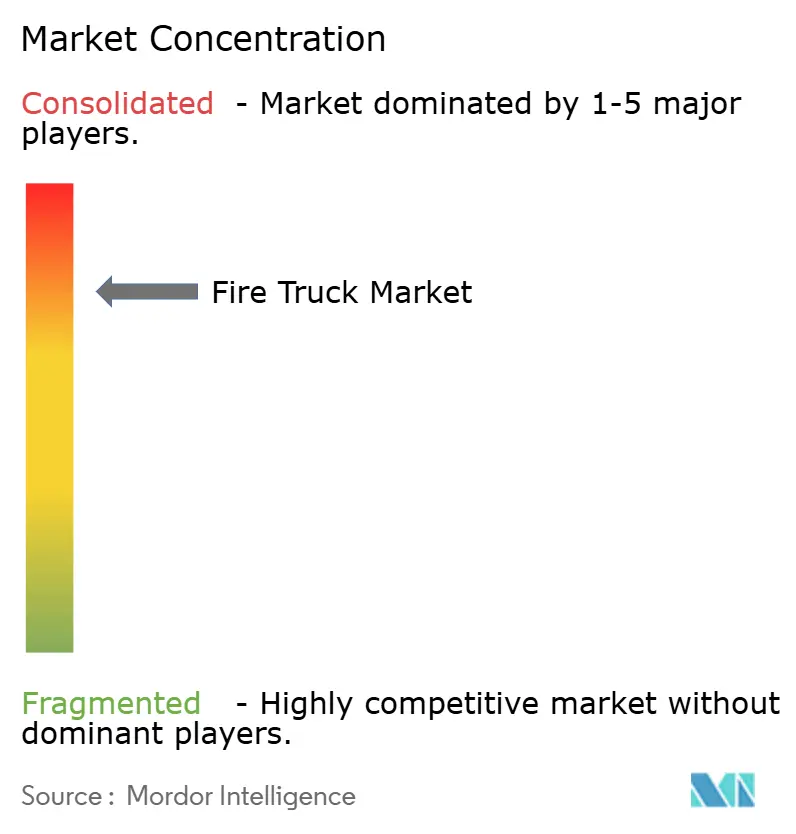
| Concentración del Mercado | Alto |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Camiones de Bomberos por Mordor Intelligence
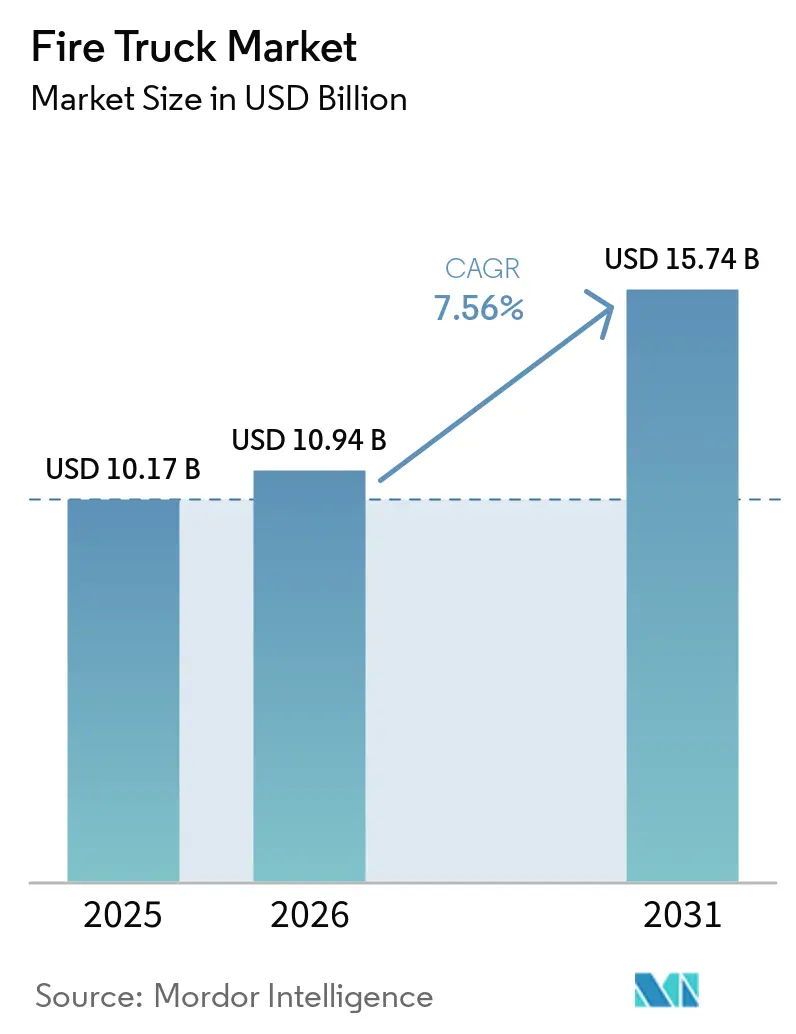
El Mercado de Camiones de Bomberos fue valorado en 10,17 mil millones de USD en 2025 y se espera que alcance los 10,94 mil millones de USD en 2026, con una previsión de llegar a 15,74 mil millones de USD para 2031 a una CAGR del 7,56% durante el período 2026-2031. Los ciclos de renovación de flotas, el impulso hacia la electrificación y el riesgo de incendios forestales impulsado por el clima se combinan para elevar los presupuestos de adquisición a pesar de los persistentes cuellos de botella en la cadena de suministro. Los plazos de entrega extendidos de 18 a 33 meses están llevando a los departamentos a modernizar los programas de mantenimiento mientras esperan las nuevas entregas. Sin embargo, el mercado de camiones de bomberos continúa absorbiendo precios unitarios más altos a medida que las características de seguridad y rendimiento se vuelven innegociables. Los modelos eléctricos de batería están pasando del estado piloto al de producción en América del Norte y Europa, respaldados por mandatos de flotas limpias y ahorros mensurables en combustible y mantenimiento. Mientras tanto, el aumento de los incidentes de incendios forestales a gran escala estimula la demanda de configuraciones especializadas para terrenos forestales, y la consolidación del poder de los fabricantes de equipos originales (OEM) está atrayendo un mayor escrutinio regulatorio en los Estados Unidos.
Conclusiones Clave del Informe
- Por tipo, las autobombas lideraron con una participación de ingresos del 36,28% en 2025, y se proyecta que el segmento se expanda a una CAGR del 7,62% hasta 2031.
- Por aplicación, las operaciones residenciales y comerciales representaron el 56,90% de la cuota del mercado de camiones de bomberos en 2025, mientras que las aplicaciones forestales y de terrenos silvestres están en camino de alcanzar una CAGR del 7,86% hasta 2031.
- Por propulsión, las plataformas de combustión interna retuvieron el 77,60% de la cuota en 2025, aunque las unidades eléctricas de batería registraron el mayor crecimiento con una CAGR del 7,71% hasta 2031.
- Por usuario final, los departamentos municipales captaron el 60,55% de la demanda en 2025, mientras que las autoridades aeroportuarias registraron la perspectiva de CAGR más sólida del 7,58% hasta 2031.
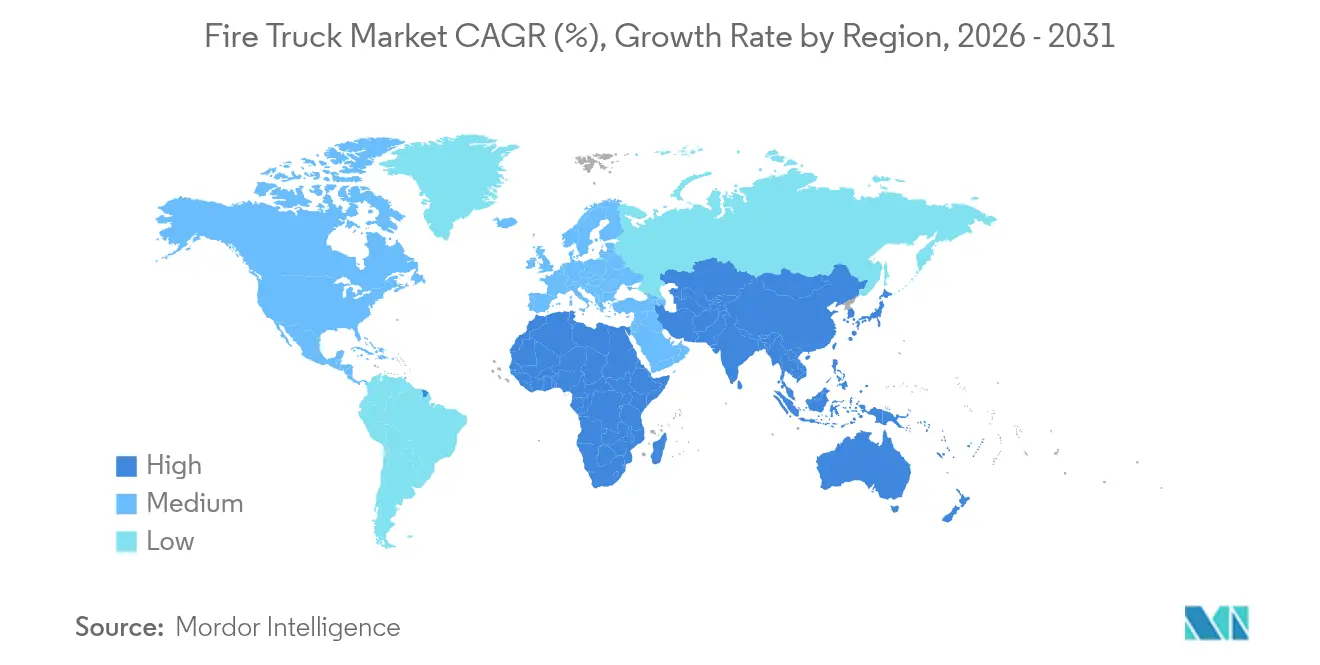
- Por geografía, América del Norte mantuvo el 33,95% de los ingresos de 2025, mientras que Asia-Pacífico está preparada para una CAGR del 7,72% impulsada por la rápida urbanización.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estrictas Regulaciones Globales y Regionales de Seguridad contra Incendios | +1.8% | Global, con ganancias tempranas en América del Norte, la UE y Australia | Largo plazo (≥ 4 años) |
| Aumento de la Frecuencia y Gravedad de los Incendios Forestales | +1.5% | América del Norte, Australia, Europa mediterránea | Corto plazo (≤ 2 años) |
| Creciente Adopción de Camiones de Bomberos Eléctricos | +1.2% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida Renovación de Flotas Municipales Envejecidas | +1.1% | Núcleo europeo, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Construcción de Edificios Altos en Zonas Urbanas | +0.9% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Integración de IoT-Telemática | +0.8% | Global, con adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estrictas Regulaciones Globales y Regionales de Seguridad contra Incendios
La nueva norma NFPA 1900 unifica las reglas anteriores sobre aparatos y presenta cámaras de visión trasera obligatorias, iluminación LED y orientación para vehículos eléctricos.[1]Larry Anderson, "Nueva Norma NFPA 1900 Guía la Fabricación de Aparatos de Bomberos," thebigredguide.com Al pasar de listas de verificación prescriptivas hacia criterios basados en el rendimiento, como los definidos por la Asociación Nacional de Protección contra Incendios y los organismos de normalización europeos como CEN, los reguladores otorgan a los OEM mayor flexibilidad de diseño mientras mantienen parámetros de seguridad mensurables. Este enfoque permite la optimización de la capacidad de bombeo, la integridad estructural, el rendimiento de frenado y el cumplimiento de emisiones sin imponer disposiciones fijas de componentes.
Aumento de la Frecuencia y Gravedad de los Incendios Forestales
La superficie quemada por incendios forestales en los Estados Unidos alcanzó 7,7 millones de acres en 2024, superando el promedio de los últimos 10 años a pesar de un menor número total de incidentes.[2]Katie Hoover y Laura Hanson, "Estadísticas de Incendios Forestales," fas.org Los incendios forestales de mayor magnitud e intensidad están acelerando la adquisición de motores Tipo 1 para Interfaz Urbano-Forestal equipados con tanques de alta capacidad y bombas auxiliares que pueden operar mientras el vehículo está en movimiento, mejorando la eficiencia de supresión durante incidentes de rápida propagación. Las directrices de la Asociación Nacional de Protección contra Incendios enfatizan cada vez más las capacidades específicas para la Interfaz Urbano-Forestal, lo que lleva a los departamentos a modernizar sus flotas con mayor protección para la tripulación y rendimiento todoterreno.
Creciente Adopción de Camiones de Bomberos Eléctricos
Los despliegues de camiones de bomberos eléctricos han superado la fase de programas piloto, con Boulder Fire-Rescue operando dos autobombas Rosenbauer RTX, lo que marca un hito para cualquier departamento de los Estados Unidos. El Departamento de Bomberos de St. Paul invirtió en un vehículo RTX valorado en 1,8 millones de USD, con una proyección de reducción de los costos operativos anuales de aproximadamente 25.000 USD gracias a menores gastos de combustible y mantenimiento. Los trenes de propulsión eléctricos reducen el ruido y eliminan la exposición a los humos del diésel, mejorando la salud de la tripulación, la conciencia situacional y la comunicación en el lugar del incidente. Las pruebas en condiciones de frío extremo bajo cero demuestran que los sistemas de gestión térmica de las baterías mantienen un rendimiento fiable, garantizando la disponibilidad operativa en climas extremos. La integración de criterios específicos de propulsión en la norma NFPA 1900 ha simplificado el cumplimiento y la certificación de las unidades eléctricas, reduciendo las barreras técnicas y regulatorias. Los objetivos municipales de neutralidad de carbono y las iniciativas de sostenibilidad están impulsando aún más la adopción de aparatos de cero emisiones en las flotas urbanas.
Rápida Renovación de Flotas Municipales Envejecidas en Europa
Más de dos quintas partes de las estaciones de bomberos europeas fueron construidas antes de 1985, y muchos camiones de bomberos superan ahora su vida útil nominal de 20 años, lo que crea una necesidad urgente de renovación de flotas. Las regulaciones de emisiones más estrictas, que entrarán en vigor en 2027, están acortando aún más los intervalos de sustitución y aumentando los costos de cumplimiento para las unidades más antiguas. Los municipios recurren cada vez más a programas de compra cooperativa para obtener descuentos por volumen y gestionar tiempos de espera que pueden superar los dos años, garantizando el acceso oportuno a aparatos modernos. Este entorno está orientando la demanda hacia diseños modulares de camiones de bomberos que integran telemática avanzada, trenes de propulsión de bajas emisiones y características de seguridad mejoradas. Las autobombas y las unidades aéreas están a la vanguardia de estas actualizaciones, beneficiándose de chasis adaptables y sistemas escalables que pueden adaptarse a diversos requisitos operativos. Los OEM están respondiendo con plataformas de fabricación flexibles y componentes estandarizados para admitir múltiples configuraciones de flota.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de las Plataformas de Nueva Generación | -1.4% | Global, con impacto agudo en las economías en desarrollo | Corto plazo (≤ 2 años) |
| Semiconductores y Cadena de Suministro de Chasis | -1.1% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Escasez de Operadores Cualificados de Vehículos de Emergencia | -0.6% | Global, con impacto agudo en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Presupuestos Municipales Ajustados | -0.5% | Mercados principales de Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de las Plataformas de Nueva Generación (EV/Híbrido)
Una autobomba eléctrica, como la Rosenbauer RTX, tiene un precio cercano al millón de dólares, aproximadamente el doble del costo de un motor diésel comparable, lo que crea un obstáculo de capital inicial significativo que retrasa la adopción entre los departamentos voluntarios y rurales. Si bien los ahorros operativos derivados del menor consumo de combustible y el mantenimiento reducido mejoran el costo total de propiedad con el tiempo, la inversión inicial sigue siendo una barrera, especialmente fuera de las áreas metropolitanas con buenos recursos financieros. Los programas de subvenciones compensan parcialmente estos costos, con Boulder Fire-Rescue asegurando financiamiento externo sustancial para su segunda unidad eléctrica, aunque las brechas de financiamiento continúan limitando un despliegue más amplio. Los costos de las baterías están disminuyendo, pero es poco probable que alcancen la paridad con los motores diésel hasta que los volúmenes de producción escalen de manera significativa después de 2027, manteniendo las unidades eléctricas con precios de gama alta. Esto crea una dinámica de mercado de dos niveles, donde los departamentos con buenos recursos aceleran la adopción mientras las flotas más pequeñas o con recursos limitados se quedan rezagadas. Los OEM están introduciendo opciones de baterías modulares y trenes de propulsión híbridos para cerrar la brecha de asequibilidad y ampliar la flexibilidad operativa.
Interrupciones en la Cadena de Suministro de Semiconductores y Chasis
La escasez de chips ha extendido los plazos de entrega de aparatos de bomberos a 18-33 meses, lo que obliga a departamentos como el de Grand Chute, WI, a operar camiones de escalera envejecidos mucho más allá de su vida útil planificada, aumentando las cargas de mantenimiento y el riesgo operativo. Legisladores, incluidos los senadores Hawley y Kim, han iniciado investigaciones sobre el poder de fijación de precios del grupo de OEM altamente consolidado y las implicaciones de seguridad de los retrasos en las entregas, destacando el escrutinio regulatorio del mercado. Los cuellos de botella en los chasis agravan aún más la situación, ya que los fabricantes de camiones de bomberos compiten con los productores de camiones comerciales por los bastidores base limitados, intensificando las restricciones de producción. Los OEM con cadenas de suministro verticalmente integradas pueden amortiguar parcialmente estos impactos y mantener calendarios de entrega más consistentes, mientras que los constructores más pequeños enfrentan retrasos que amenazan la credibilidad en el mercado y tensionan las relaciones con los clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
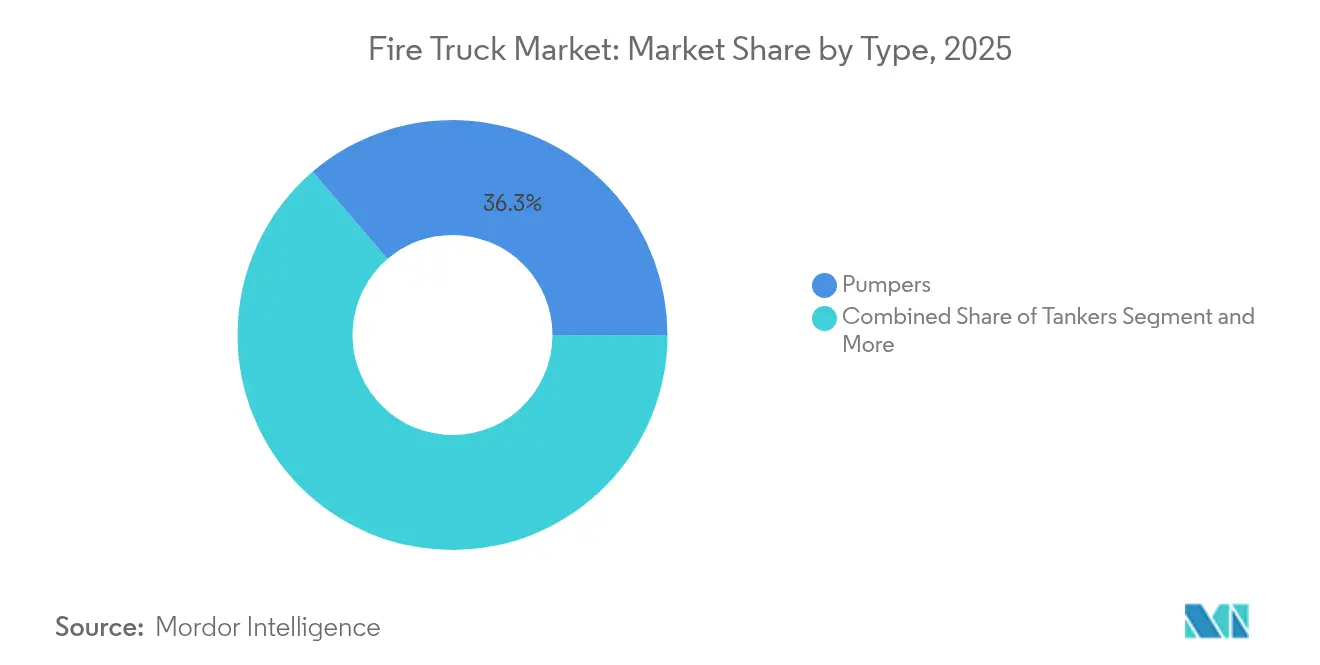
Las autobombas mantienen el liderazgo mientras impulsan la innovaciónEl segmento de autobombas representó el 36,28% del mercado de camiones de bomberos en 2025 y está preparado para avanzar a una CAGR del 7,62% hasta 2031. La evolución de las autobombas incorpora sistemas de espuma de aire comprimido y carrocería modular, otorgando a los departamentos capacidad multipropósito. Los ingresos del segmento también se benefician de la electrificación temprana, con la plataforma RTX de Rosenbauer que ofrece un rendimiento de clasificación de bomba idéntico al de los modelos diésel. Los camiones cisterna siguen siendo indispensables donde las redes de hidrantes son escasas, y las plataformas de escalera satisfacen el crecimiento de los perfiles urbanos, incluido el alcance de 70 metros de Bronto Skylift que cubre edificios de 20 pisos.
Las unidades de rescate modernas incorporan herramientas de excarcelación hidráulica y dispositivos de corte con batería, reduciendo el tiempo de preparación en el lugar del incidente. La demanda también está aumentando para los aparatos combinados que mezclan funciones de autobomba, cisterna y rescate para ahorrar presupuestos de adquisición y espacio en las estaciones. Los camiones forestales añaden bombas auxiliares que suministran agua mientras el vehículo está en movimiento, una característica vital durante los incendios de rápida propagación. Los vehículos ARFF tienen precios de gama alta debido a las normas FAA Parte 139 que exigen estrictos parámetros de aceleración y suministro de espuma. Con la innovación incremental, la cuota de las autobombas en el mercado de camiones de bomberos probablemente se mantendrá por encima de un tercio durante el horizonte de previsión.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
El crecimiento en terrenos forestales reduce la brecha con la demanda estructuralLa protección residencial y comercial representó el 56,90% de los ingresos de 2025, convirtiéndola en la mayor aplicación individual dentro del mercado de camiones de bomberos. Los mandatos de servicios de bomberos para los núcleos urbanos densos mantienen el flujo de pedidos estable, y los nuevos códigos de construcción continúan desplazando las necesidades de equipos hacia una mayor capacidad de bombeo y sistemas integrados de descontaminación.
Sin embargo, los terrenos forestales y silvícolas se están expandiendo a una CAGR del 7,86% a medida que los patrones climáticos intensifican la gravedad y la duración de las temporadas de incendios. Los diseños de vehículos incorporan mayor distancia al suelo, carrocerías reforzadas y capacidad de bombeo en movimiento para que las tripulaciones puedan atacar las llamas en avance sin detenerse. Las subvenciones federales vinculadas a los programas de mitigación de incendios forestales sostienen los presupuestos de adquisición incluso durante las caídas de ingresos municipales. Las aplicaciones industriales exigen sellos a prueba de productos químicos y agentes de supresión de incendios compatibles con los riesgos de clase B, mientras que los aeropuertos continúan solicitando unidades ARFF conformes con los requisitos de espuma libre de flúor establecidos por la iniciativa de transición F3 en curso de la FAA. En conjunto, estos cambios demuestran cómo los diversos perfiles de riesgo dan forma al mercado de camiones de bomberos en evolución.
Por Propulsión:
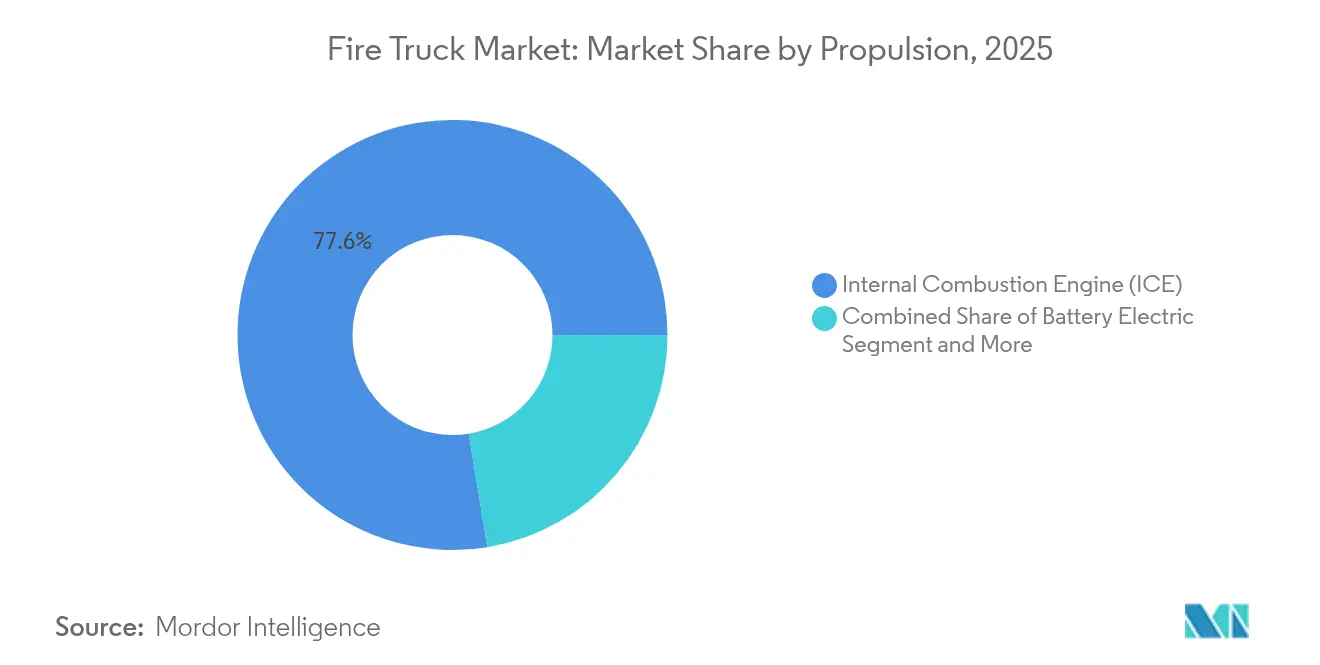
La aceleración eléctrica desafía el dominio del diéselLos motores de combustión interna aún controlaban el 77,60% de las entregas en 2025, sosteniendo la columna vertebral tradicional del mercado de camiones de bomberos. Sin embargo, las unidades eléctricas de batería están creciendo a una CAGR del 7,71%, impulsadas por los objetivos climáticos municipales y la evidencia de ahorros operativos. Los primeros adoptantes, como la Ciudad de Boulder, reportan reducciones significativas en la exposición a partículas de diésel para las tripulaciones, reforzando el argumento para una implementación más amplia.
Las configuraciones híbridas presentan una solución intermedia, permitiendo el funcionamiento eléctrico de la bomba en el lugar del incidente y la propulsión diésel para viajes de largo alcance. Los conceptos de celda de combustible siguen siendo incipientes, pero podrían resolver los problemas de autonomía y tiempo de recarga para las agencias rurales una vez que la infraestructura de hidrógeno se expanda. La arquitectura agnóstica en cuanto a propulsión de la norma NFPA 1900 incorpora las características de seguridad eléctrica bajo el mismo paraguas que el diésel, reduciendo la incertidumbre de cumplimiento. Con estos factores habilitadores, la cuota eléctrica del mercado de camiones de bomberos podría alcanzar una quinta parte del total para finales de la década, particularmente en jurisdicciones urbanas que reemplazan las flotas diésel con alternativas de cero emisiones.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las autoridades aeroportuarias superan a los compradores municipalesLos departamentos municipales representaron el 60,55% de la demanda en 2025, reflejando su papel central en la protección comunitaria. No obstante, las autoridades aeroportuarias exhiben la CAGR más rápida del 7,58%, impulsada por las ampliaciones de terminales y criterios más estrictos para los vehículos ARFF. Las transiciones de los sistemas de espuma que se alejan de los productos químicos PFAS añaden urgencia para renovar las flotas más antiguas, mientras que los tamaños modernos de aeronaves exigen mayores tasas de flujo de agente para la respuesta a incidentes.
Las brigadas industriales continúan especificando unidades de propósito específico para sitios petroquímicos y de fabricación, integrando telemetría de detección de gases con los sistemas de control del vehículo. Las agencias de defensa mantienen flotas especializadas que pueden desplegarse en el extranjero o en bases, a menudo adquiridas mediante contratos plurianuales que estabilizan las líneas de producción de los constructores. Los servicios de contrato privado también están ganando terreno, particularmente en parques industriales de tipo campus donde la protección contra incendios dedicada genera ventajas en seguros. Esta creciente mezcla de compradores amplía el mercado de camiones de bomberos más allá de su núcleo municipal.
Análisis Geográfico
Mercado de Camiones de Bomberos de América del Norte
América del Norte concentró el 33,95% de los ingresos de 2025, beneficiándose de una financiación madura de los servicios de emergencia y de ensayos de tecnología avanzada; la región alberga la mayor parte de los primeros despliegues de camiones de bomberos eléctricos, lo que refuerza su papel como indicador de los patrones futuros de adopción global. Los programas federales de infraestructura en curso proporcionan financiación suplementaria para reemplazar equipos con más de 20 años de antigüedad, manteniendo la cartera de pedidos resiliente y apoyando la modernización de flotas tanto en departamentos urbanos como suburbanos. Los grandes presupuestos municipales y los acuerdos de compra cooperativa estabilizan aún más la demanda, lo que permite a los fabricantes de equipos originales escalar la producción de autobombas avanzadas, vehículos aéreos y unidades eléctricas.
Mercado de Camiones de Bomberos de Asia-Pacífico
Asia-Pacífico, con una CAGR del 7,72%, está ampliando rápidamente los servicios municipales de bomberos para adaptarse a la urbanización en China, India y el Sudeste Asiático, con ciudades chinas de segundo y tercer nivel asignando capital para expandir redes de estaciones e invertir en bombas y vehículos aéreos diseñados para distritos densos y de gran altura. India emite licitaciones periódicas que priorizan el ensamblaje local, fomentando empresas conjuntas entre fabricantes de equipos originales globales y proveedores nacionales de chasis, mientras que las naciones del Sudeste Asiático se centran en modernizar sus flotas con trenes de potencia de bajas emisiones y telemática integrada. El creciente interés en vehículos comerciales eléctricos de batería a una CAGR robusta apunta a un mercado incipiente para equipos de cero emisiones una vez que madure la infraestructura de carga, posicionando a la región para una adopción acelerada a mediano plazo.
Mercado de Camiones de Bomberos de EMEA y América del Sur
Europa sigue siendo un mercado amplio aunque de crecimiento más lento, centrado en el cumplimiento de normativas medioambientales y la sustitución de equipos más que en la expansión de flotas, con normas de emisiones cada vez más estrictas y estándares alineados con la NFPA que influyen en los criterios de adquisición y estimulan la adopción de motores Euro VI e impulsores híbridos. Oriente Medio y África registran pedidos constantes vinculados a la expansión de las huellas urbanas y a los megaproyectos industriales, mientras que la demanda en América del Sur se ve moderada por la volatilidad macroeconómica y la financiación inconsistente para las flotas municipales. En conjunto, estas trayectorias regionales subrayan la diversidad geográfica del mercado de camiones de bomberos, destacando los variados motores de crecimiento, las presiones regulatorias y los plazos de adopción que configuran la dinámica del mercado global.

Panorama regulatorio
El diseño y la adquisición de camiones de bomberos se sustentan en normas de seguridad y desempeño que armonizan cada vez más los requisitos entre tipos de vehículos y sistemas de propulsión. NFPA 1900 consolidó múltiples normas previas de la NFPA sobre aparatos en un solo marco vigente desde el 1 de enero de 2024, mientras que NFPA 1910 consolidó los requisitos de inspección, mantenimiento y pruebas, lo que orienta a fabricantes y departamentos hacia listas de cumplimiento más claras y unificadas que también incorporan lineamientos para la integración de vehículos eléctricos.
En Europa, la norma EN 1846-2 (emitida en 2024 y actualizada en adopciones nacionales de 2025 como SS-EN 1846-2 y NEN-EN 1846-2) establece requisitos comunes de seguridad y desempeño para vehículos de servicios de extinción de incendios y rescate, favoreciendo la comparabilidad de licitaciones transfronterizas. En Estados Unidos, las normas operativas y a nivel de vehículo también determinan las configuraciones y el uso de los aparatos, incluyendo las disposiciones de la FMCSA (49 CFR 390.3T(f)(5)) que abordan exenciones de operación de emergencia, y las actualizaciones de la NHTSA de junio de 2026 que modificaron partes de las referencias de la FMVSS relevantes para los sistemas modernos de vehículos. Los requisitos de integridad del sistema de propulsión eléctrica bajo la FMVSS 305a incluyen una fecha de cumplimiento obligatoria a partir del 1 de septiembre de 2027 (con ciertas extensiones para categorías específicas de fabricantes), lo que crea un cronograma de validación definido para los camiones de bomberos eléctricos e híbridos.
Análisis de la cadena de valor
La cadena de valor de los camiones de bomberos comienza con el suministro del chasis y el sistema de propulsión (fabricantes de camiones comerciales y plataformas especializadas), luego avanza hacia la fabricación de la carrocería y los módulos, la integración de bombas y sistemas de espuma, los paquetes eléctricos y de iluminación, y finalmente los flujos de ensamblaje y certificación para aplicaciones municipales, industriales y de ARFF. Un ecosistema de proveedores de múltiples niveles suministra bombas, válvulas, tanques, carretes de manguera, sistemas de agentes, iluminación y electrónica de control, mientras que los fabricantes de la etapa final se encargan de la integración, las pruebas de flujo de agua, las pruebas en carretera y la documentación de configuración según especificaciones, alineadas con normas como NFPA 1900 y EN 1846-2.
La gestión de los plazos de entrega y la disponibilidad de chasis siguen siendo centrales para la forma en que se capta valor y se gestiona el riesgo a lo largo de la cadena. Los fabricantes de equipos originales han apostado por la producción modular para desvincular la fabricación de la carrocería de la entrega del chasis, como lo ilustra Rosenbauer al marcar la entrega de su camión cisterna número 100 utilizando el diseño de carrocería modular MT en abril de 2026, con módulos fabricados internamente antes de la llegada del chasis para acortar el camino crítico. Las asociaciones ascendentes también ayudan a asegurar plataformas base y cobertura de servicio, como la firma de Zoomlion de un acuerdo de cooperación estratégica global con Mercedes-Benz Trucks en abril de 2025, centrado en chasis especializados para camiones de bomberos y soluciones integrales de vehículos, alineando el suministro de chasis, la ingeniería de integración y el soporte posventa en distintas regiones.
Panorama Competitivo
El mercado de camiones de bomberos está altamente concentrado; tres fabricantes globales representan una cuota significativa, otorgándoles ventajas de escala en I+D y negociación en la cadena de suministro. Esta dominancia ha atraído la atención bipartidista del Senado sobre el poder de fijación de precios y los retrasos en las entregas, con legisladores investigando si la consolidación socava la preparación.[3]Elizabeth Warren, "Investigación Bipartidista sobre los Daños del Capital Privado," warren.senate.gov Los OEM responden ampliando la capacidad nacional; Pierce Manufacturing, por ejemplo, añadió turnos de producción y metros cuadrados de instalaciones para reducir los pedidos pendientes.
La electrificación se ha convertido en el principal campo de competencia. Oshkosh exhibió su Sistema de Mitigación de Colisiones con Inteligencia Artificial en el CES 2025, posicionando la seguridad impulsada por software como un diferenciador. El continuo despliegue de la serie RTX de Rosenbauer en América del Norte y Europa señala confianza en el escalado de la producción eléctrica. REV Group aprovecha su cartera de flotas mixtas para ofrecer camiones de escalera híbridos dirigidos a ciudades con infraestructura de carga escasa.
Los nuevos participantes apuntan a oportunidades de nicho como las plataformas de gestión de flotas basadas en IoT que integran mantenimiento predictivo y análisis del comportamiento del conductor. Los integradores de chasis más pequeños también encuentran oportunidades en configuraciones personalizadas para terrenos forestales, donde la agilidad y las características de protección especializadas superan la escala. Con las prioridades de los compradores desplazándose hacia el valor del ciclo de vida por encima del costo inicial, los contratos de servicio integrados que agrupan formación, repuestos y telemática están en posición de remodelar la combinación de ingresos para los participantes en la industria de camiones de bomberos.
Líderes de la Industria de Camiones de Bomberos
-
Oshkosh Corporation
-
Rosenbauer International AG
-
Magirus GmbH.
-
REV Group
-
Morita Holdings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Camiones de Bomberos
- Rosenbauer International AG
- Oshkosh Corporation (Pierce)
- REV Group
- Morita Holdings Corporation
- Magirus GmbH
- W.S. Darley & Co.
- KME (Kovatch Mobile Equipment)
- Sutphen Corporation
- Gimaex GmbH
- Albert Ziegler GmbH
- Bronto Skylift Oy
- NAFFCO
- Emergency One UK Ltd
- Weihai Guangtai
- Iturri Group
- Zhongtian Heavy Industry
- Sides S.A.
- BAI Brescia Antincendi International
- Fouts Bros Fire Equipment
- Alexis Fire Equipment

Oportunidades de mercado y perspectivas futuras
La electrificación ha avanzado hacia categorías de aparatos de mayor complejidad, generando espacio para proveedores capaces de ofrecer desempeño certificado, gestión térmica y confiabilidad en ciclos de trabajo intensivos en misiones pesadas y críticas para la seguridad. En junio de 2026, Rosenbauer presentó la escalera aérea eléctrica L32A-XS sobre un chasis MAN eTGM en INTERSCHUTZ 2026, posicionada como la primera escalera aérea totalmente eléctrica de menos de 16 toneladas. Esto amplía el portafolio direccionable de cero emisiones más allá de las bombas hacia los segmentos aéreos, donde los requisitos de carga útil, estabilidad y demanda de energía son más exigentes. La electrificación de ARFF también se está manifestando en pruebas en servicio, con Rosenbauer entregando un PANTHER 6x6 totalmente eléctrico a Dallas Fire-Rescue en Love Field para una prueba de seis meses, y las hojas de ruta de los fabricantes de equipos originales destacando plataformas ARFF eléctricas como el Rosenbauer PANTHER eléctrico y el Oshkosh Airport Products Striker Volterra.
Los plazos de entrega prolongados y la presión de precios visible favorecen las arquitecturas modulares, los contratos de servicio de ciclo de vida y las herramientas digitales de gestión de flotas que reducen el tiempo de inactividad mientras los departamentos esperan nuevos aparatos. Con plazos de entrega de pedidos reportados que se extienden a ciclos plurianuales en algunas partes del mercado, la demanda se está desplazando hacia soluciones que mejoran la disponibilidad, incluyendo construcciones modulares que reducen el retrabajo, ofertas de mantenimiento predictivo y paquetes de opciones estandarizados que simplifican la adquisición. Los marcos de cumplimiento actualizados (NFPA 1900 y EN 1846-2:2024/2025) también refuerzan una ruta más clara para que los fabricantes comercialicen variantes eléctricas e híbridas a gran escala, mientras elevan el nivel de exigencia en documentación, pruebas y características de seguridad que pueden diferenciar a los proveedores capaces de industrializar estas plataformas entre usuarios finales municipales, aeroportuarios e industriales.
Recent Industry Developments in Mercado de Camiones de Bomberos
- Junio de 2026: Rosenbauer presentó la escalera aérea eléctrica L32A-XS construida sobre un chasis MAN eTGM en INTERSCHUTZ 2026, posicionada como la primera escalera aérea totalmente eléctrica de menos de 16 toneladas. El lanzamiento extiende la electrificación más allá de las bombas hacia los aparatos aéreos, donde las demandas de carga útil, estabilidad y potencia son mayores. También amplía la diferenciación competitiva en torno a la gestión de baterías, la ingeniería de integración y la preparación para el cumplimiento normativo en configuraciones de cero emisiones.
- Marzo de 2026: Oshkosh Airport Products anunció que Groupe ADP encargó un cuarto vehículo ARFF eléctrico Striker Volterra 6x6 para el Aeropuerto de París-Le Bourget. Los pedidos repetidos de un operador aeroportuario importante señalan confianza operativa y respaldan una adopción más amplia de plataformas ARFF eléctricas en los ciclos de renovación de flotas aeroportuarias. El acuerdo fortalece el posicionamiento de Oshkosh en los segmentos ARFF premium, donde las especificaciones y el soporte total del ciclo de vida influyen fuertemente en la adquisición.
- Diciembre de 2024: Rosenbauer America se asoció con Dallas Fire Rescue para desplegar un camión de bomberos eléctrico PANTHER 6x6 en el Aeropuerto Dallas Love Field en 2025. La colaboración puso la tecnología ARFF electrificada en un entorno aeroportuario operativo, respaldando la validación del desempeño, los flujos de trabajo de carga y las necesidades de mantenimiento. También ayudó a normalizar las especificaciones eléctricas en las licitaciones aeroportuarias a medida que convergen los sistemas de espuma, los requisitos de seguridad y los objetivos de emisiones.


Mercado de Camiones de Bomberos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos obtenidos de camiones de bomberos nuevos construidos específicamente para la extinción de incendios y la respuesta de rescate, incluidas las unidades especializadas utilizadas por los servicios municipales, aeropuertos, instalaciones industriales y usuarios de defensa. Los valores se registran en el punto de venta del vehículo, en USD nominales.
Exclusiones del alcance: La reventa de vehículos usados, los servicios de mantenimiento rutinario, la financiación y los repuestos independientes no se contabilizan a menos que estén incluidos en el valor de un contrato de vehículo nuevo.
Descripción General de la Segmentación
-
Por Tipo
- Autobombas
- Camiones Cisterna
- Camiones de Rescate
- Camiones Aéreos / con Plataforma Elevada
- Camiones Modulares Multifunción
- Camiones para Incendios Forestales
- Vehículo de Rescate y Extinción de Incendios en Aeropuertos (ARFF)
-
Por Aplicación
- Residencial y Comercial
- Industrial y de Fabricación
- Aeropuertos
- Militar
- Terrenos Forestales y Silvicultura
-
Por Propulsión
- Motor de Combustión Interna (MCI)
- Híbrido
- Eléctrico de Batería
- Eléctrico de Pila de Combustible
-
Por Usuario Final
- Departamentos de Bomberos Municipales
- Brigadas de Instalaciones Industriales
- Autoridades Aeroportuarias
- Defensa y Fuerzas Armadas
- Servicios de Bomberos por Contrato y Privados
-
Por Geografía
-
América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
-
Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
-
Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza construyendo el contexto de demanda y adquisición de servicios de bomberos, ya que los ciclos de compra y los presupuestos públicos son impulsores directos en este mercado. Revisamos fuentes públicas como estadísticas nacionales de informes de incidentes de incendios, portales de adquisición gubernamentales y publicaciones de registro de transporte o vehículos donde estaban disponibles, y luego verificamos la cobertura completa de vehículos utilizando datos de comercio aduanero.
Para mantener los supuestos fundamentados, también utilizamos documentos presupuestarios de municipios y autoridades aeroportuarias, referencias de normas y orientaciones publicadas por organismos de protección contra incendios, y revistas científicas o de ingeniería revisadas por pares que abordan la seguridad de los vehículos, el rendimiento de las bombas y los requisitos de equipos. Se revisaron los informes anuales de las empresas, las presentaciones para inversores y la prensa de confianza para comprender los pedidos pendientes y los plazos de entrega. Donde las divisiones financieras específicas de las empresas no eran públicas, se utilizaron suscripciones de pago para información financiera empresarial e inteligencia de noticias, además de bases de datos de patentes y datos de importación y exportación a nivel de envío para cubrir las lagunas. Esta lista no es exhaustiva, y también se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con personal de OEM de vehículos, proveedores de componentes, distribuidores e integradores, y usuarios finales involucrados en la adquisición y planificación de flotas. Los aportes de los encuestados se utilizaron para confirmar los plazos de sustitución regionales, la cadencia de los pedidos de vehículos nuevos y cómo se están considerando las opciones de propulsión alternativa; luego, estas verificaciones se aplicaron para ajustar el modelo en las Américas, EMEA y APAC.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 13% | APAC: 43% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 33% | EMEA: 32% |
| Actores más pequeños: 22% | Gerentes: 54% | Américas: 25% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento se construyó utilizando un método descendente en el que los patrones de gasto en adquisición pública, los ciclos de renovación de flotas y los flujos de entrega de vehículos se reconstruyen por región y luego se asignan a tipos de camiones de bomberos y grupos de usuarios finales. Los totales se verificaron con aproximaciones ascendentes selectivas, principalmente mediante el muestreo de precios unitarios típicos por clase de camión y la multiplicación por las entregas anuales estimadas, ajustando donde las verificaciones de canal mostraron brechas consistentes.
Algunos insumos tuvieron el mayor peso: las tendencias anuales de presupuesto de capital municipal y aeroportuario, las señales de actividad de incidentes e incendios forestales que afectan la urgencia de la flota, la edad promedio de sustitución y las tasas de fuera de servicio, los rangos de pedidos pendientes y plazos de entrega, y el movimiento de precios impulsado por chasis, bombas y equipos de seguridad a bordo. Donde los volúmenes unitarios no eran directamente observables, las brechas se manejaron utilizando flujos de importación y exportación de vehículos completos, junto con rangos dirigidos por expertos para el ensamblaje local frente a la cuota importada.
Las previsiones se produjeron utilizando análisis de escenarios respaldados por verificaciones de regresión sobre el crecimiento presupuestario, el calendario de sustitución y las restricciones de capacidad de entrega, ya que estas variables explican el movimiento año a año de manera más fiable que una tendencia lineal. Los supuestos se finalizaron tras debates sobre qué cambia primero en un ciclo de ajuste, que típicamente es la captación de pedidos y el calendario de entrega en lugar de cancelaciones inmediatas.
Ciclo de Validación de Datos y Actualización
Los resultados del modelo se verifican con señales independientes como la actividad de licitaciones públicas, los comentarios sobre pedidos pendientes divulgados y los flujos de comercio visibles, y luego las variaciones se revisan antes de la aprobación. Si una región muestra un cambio inusual, verificamos el calendario de divisas, los grandes programas de adquisición únicos y si los retrasos en las entregas desplazaron los ingresos entre años.
El trabajo pasa por una revisión analítica de múltiples pasos para que los supuestos, los cálculos y las definiciones se mantengan consistentes entre segmentos y regiones. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como grandes cambios regulatorios, anuncios importantes de recapitalización de flotas o cambios de precios sostenidos. Antes de la entrega, se completa un pase final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Camiones de Bomberos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para camiones de bomberos a menudo difieren incluso cuando la etiqueta del tema parece la misma, porque las clases de vehículos incluidas y el punto de ingresos en la cadena de valor pueden cambiar entre estudios. Las diferencias también provienen del año de inicio, cómo se reconocen los pedidos pendientes plurianuales y si los precios se tratan como estables o ajustados a lo largo del tiempo.
En los camiones de bomberos específicamente, la brecha generalmente proviene de si las unidades de rescate aeroportuario y de rescate especializado están completamente incluidas, si los contratos de reacondicionamiento y servicio se añaden a los ingresos de vehículos nuevos, y si el modelo está anclado al calendario de adquisición y entrega en lugar de depender únicamente de supuestos de parque de vehículos a largo plazo. El calendario de conversión de divisas y el uso de supuestos de ciclo de sustitución agresivos frente a conservadores también desplazan los resultados, particularmente cuando los plazos de entrega se extienden y las entregas se mueven entre años calendario.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,94 mil millones de USD (2026) | |
| Consultora Global A | 8,37 mil millones de USD (2025) | Utiliza un año base anterior y una perspectiva de crecimiento más lenta, y puede subestimar el valor cuando los largos plazos de entrega desplazan el reconocimiento de ingresos lejos de la intención de adquisición. |
| Revista Especializada del Sector B | 12,35 mil millones de USD (2026) | Tiende a agrupar aparatos de respuesta a emergencias adyacentes y valores de contratos relacionados en el total, lo que puede elevar la cifra en comparación con una visión exclusiva de vehículos nuevos. |
La tabla muestra que las elecciones de alcance y los supuestos de calendario son las principales razones de los diferentes valores, no un simple error matemático. Cuando las unidades especializadas se separan de los aparatos adyacentes y los ingresos se alinean con las ventas de vehículos vinculadas a la entrega en lugar del gasto más amplio en emergencias, la estimación resulta más fácil de replicar y explicar, que es el enfoque aplicado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de camiones de bomberos?
El tamaño del mercado de camiones de bomberos está valorado en 10.940 millones de USD en 2026, con proyecciones que apuntan a 15.740 millones de USD para 2031.
¿Qué tipo de camión de bomberos genera más ingresos?
Las autobombas lideran, asegurando el 36,28% de los ingresos globales de 2025 y manteniendo la perspectiva de CAGR más rápida del 7,62% hasta 2031.
¿Con qué rapidez se están adoptando los camiones de bomberos eléctricos?
Los modelos eléctricos de batería se están expandiendo a una CAGR del 7,71%, y los departamentos que los adoptaron tempranamente reportan ahorros anuales de aproximadamente 25.000 USD por unidad.
¿Por qué las autoridades aeroportuarias son un segmento clave de crecimiento?
Los servicios de bomberos aeroportuarios deben cumplir con estrictas normas ARFF y están modernizando sus flotas en medio de ampliaciones de terminales, impulsando un crecimiento de CAGR del 7,58% hasta 2031.
¿Qué factores restringen la oferta a corto plazo?
La escasez de semiconductores y los cuellos de botella en los chasis han extendido los plazos de entrega hasta 33 meses, retrasando las renovaciones de flotas.
¿Qué tan concentrado está el panorama competitivo?
Tres fabricantes globales controlan aproximadamente cuatro quintas partes de la producción, lo que lleva a una puntuación de concentración del mercado de 8.
Última actualización de la página el:



