
Visión General del Mercado
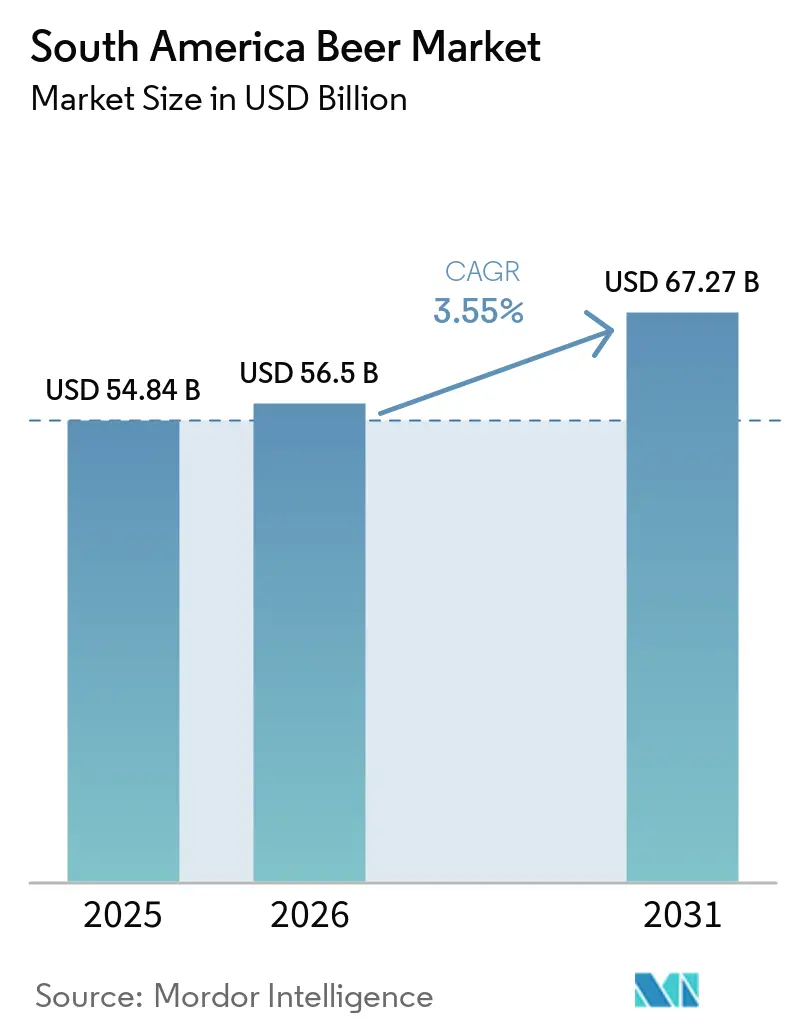
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 54.84 Mil millones de dólares |
| Tamaño del Mercado (2026) | 56.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 67.27 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.55 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cerveza de América del Sur por Mordor Intelligence
El tamaño del mercado de cerveza de América del Sur fue de 54,84 mil millones de USD en 2025 y se proyecta que alcance los 56,50 mil millones de USD en 2026 y los 67,27 mil millones de USD en 2031, creciendo a una CAGR del 3,55% durante el período de pronóstico. El mercado de cerveza de América del Sur está respaldado por el crecimiento de la población urbana, el aumento del gasto de los consumidores y las inversiones de grandes cerveceros en capacidad de producción masiva y premium. Los productos premium, las ofertas sin alcohol y los pedidos digitales ofrecen a los productores formas de proteger los ingresos cuando la demanda por volumen es irregular. Brasil sigue siendo el centro de valor de la región, aunque el clima frío y la presión sobre el gasto de los hogares redujeron los volúmenes de cerveza en 2025. Perú ofrece una expansión más rápida, respaldada por lanzamientos de productos y una mayor actividad en el canal on-trade. El mercado de cerveza de América del Sur también enfrenta presión por nuevos impuestos, categorías de alcohol competidoras y una creciente preferencia por bebidas listas para consumir [1].
Conclusiones Clave del Informe
- Por tipo de producto, la lager representó el 86,15% de la participación del mercado de cerveza de América del Sur en 2025, mientras que se proyecta que la cerveza sin alcohol o con bajo contenido alcohólico crezca a una CAGR del 5,21% hasta 2031.
- Por categoría, la cerveza masiva representó el 78,53% de la participación del mercado de cerveza de América del Sur en 2025, mientras que se proyecta que la cerveza premium crezca a una CAGR del 4,73% hasta 2031.
- Por tipo de envase, las botellas representaron una participación del 58,16% en 2025, mientras que se proyecta que las latas crezcan a una CAGR del 3,87% hasta 2031.
- Por canal de distribución, el canal off-trade representó una participación del 56,33% en 2025 y se proyecta que crezca a una CAGR del 4,05% hasta 2031.
- Por geografía, Brasil representó una participación del 47,06% en 2025, mientras que se proyecta que Perú crezca a una CAGR del 5,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Bebidas Alcohólicas Asequibles | +0.7% | Brasil, Bolivia, Ecuador, Paraguay | Corto plazo (≤ 2 años) |
| Expansión de Ofertas de Cerveza Premium y Artesanal | +0.6% | Brasil, Chile, Argentina, Colombia | Mediano plazo (2-4 años) |
| Creciente Popularidad del Envase en Lata por su Conveniencia | +0.4% | Brasil, Argentina, Chile | Corto plazo (≤ 2 años) |
| Adopción Creciente de la Entrega Digital de Cerveza | +0.3% | Brasil, Colombia, Perú | Mediano plazo (2-4 años) |
| Creciente Inversión en Capacidad de Producción Cervecera Local | +0.5% | Brasil, Colombia, Perú | Largo plazo (≥ 4 años) |
| Crecimiento en Bares, Restaurantes y Vida Nocturna | +0.4% | Brasil, Perú, Colombia, Chile | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Bebidas Alcohólicas Asequibles
La cerveza de mercado masivo sigue siendo importante para el mercado de cerveza de América del Sur porque muchos consumidores prefieren precios accesibles y marcas conocidas disponibles en el comercio minorista de barrio. Ambev reportó un crecimiento de volumen de mediados de un dígito para sus marcas principales Brahma y Antarctica en 2025, incluso cuando la categoría de cerveza brasileña en general declin. Este resultado indica que las marcas de valor pueden mantener la demanda durante períodos de menor gasto de los hogares porque satisfacen ocasiones sociales habituales sin requerir un cambio hacia productos de mayor precio. La cerveza también mantiene una ventaja de asequibilidad sobre las bebidas espirituosas en muchos mercados regionales porque el tratamiento de impuestos especiales es generalmente menor, lo que protege su posición cuando los consumidores comparan el gasto entre categorías de alcohol. Los juegos de azar en línea legalizados en Brasil pueden competir por el gasto discrecional de los hogares, añadiendo presión más allá de los efectos de volumen relacionados con el clima y haciendo que la recuperación dependa más de las prioridades del consumidor. Estas condiciones mantienen la arquitectura de precios, la asequibilidad del envase, la disponibilidad local confiable y el valor claro de la marca como elementos centrales del mercado de cerveza de América del Sur.
Expansión de Ofertas de Cerveza Premium y Artesanal
La premiumización ofrece al mercado de cerveza de América del Sur un camino para mejorar el valor por hectolitro incluso cuando los volúmenes totales se suavizan, lo que reduce el vínculo entre el volumen de la categoría y el desempeño de los ingresos. Ambev reportó un crecimiento de volumen del 17% en su portafolio premium durante 2025, mientras que sus marcas principales declinaron en dígitos altos. La empresa reportó un margen de EBITDA normalizado del 34,9% para Cerveza Brasil tras una expansión de 110 puntos básicos, lo que muestra el valor en ganancias de una mejor combinación de productos y el papel de las etiquetas premium en el sostenimiento de los márgenes. Heineken puso en marcha una cervecería de 2.500 millones de BRL en Passos, Brasil, en 2026 con una capacidad anual inicial de 500 millones de litros para marcas de malta pura y premium. Bavaria también puso en marcha su cervecería Yumbo en Colombia durante 2025, respaldada por contratos de precio fijo con granjas locales que ayudan a gestionar un insumo de producción importante. Estas acciones muestran que los productores establecidos están invirtiendo en capacidad premium, calidad de marca e insumos más seguros en el mercado de cerveza de América del Sur.
Creciente Popularidad del Envase en Lata por su Conveniencia
Las latas están ganando un papel más importante en el mercado de cerveza de América del Sur porque son portátiles, se enfrían rápidamente y pueden reciclarse a través de sistemas establecidos de recolección de aluminio. Brasil vendió 34.100 millones de latas de aluminio en 2025, que fue el segundo volumen más alto registrado en el país y confirmó la escala de la cadena de suministro local de latas. Las latas representaron una participación significativa de las ventas minoristas de cerveza en Brasil y ganaron entre 3% y 5% de puntos de participación cada año frente al vidrio en los datos suministrados, lo que respalda la inversión continua en este formato. Se espera que la Copa Mundial de la FIFA 2026 impulse la demanda en estadios, eventos y entornos al aire libre donde la portabilidad importa y las botellas retornables pueden ser menos prácticas. La producción anual de más de 15.000 millones de latas de Ambev le otorga una ventaja de costos sobre los productores que compran latas en el mercado abierto. En Chile, los recientes lanzamientos artesanales en aluminio reciclable también muestran que las latas se utilizan para el posicionamiento premium, la frescura del producto y la conveniencia masiva.
Adopción Creciente de la Entrega Digital de Cerveza
Los pedidos digitales están cambiando la forma en que el mercado de cerveza de América del Sur llega a los consumidores y minoristas al crear rutas de ventas que operan junto a las tiendas tradicionales y las redes mayoristas. Zé Delivery terminó 2025 con 27 millones de consumidores registrados, 67 millones de pedidos anuales y 4.700 millones de BRL en valor bruto de mercancía. La plataforma empresarial BEES de AB InBev procesó 13,3 mil millones de USD en valor bruto de mercancía en el tercer trimestre de 2025, un 11% más interanual, lo que muestra el papel de la plataforma en los pedidos comerciales. La plataforma proporciona al cervecero información de ventas e inventario a nivel minorista que puede respaldar decisiones de precios, promociones, surtido y reabastecimiento. El modelo directo al consumidor Ta Da se está extendiendo a Colombia y Perú, llevando el enfoque más allá de Brasil y dando a la empresa un modelo regional más consistente. Los proveedores de entrega más pequeños, incluido Jão Delivery, indican que la entrega de bebidas en línea sigue siendo competitiva fuera de las ciudades más grandes y no se ha convertido en un canal de una sola empresa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de Impuestos Especiales y Costos de Cumplimiento Regulatorio | -0.6% | Brasil, Chile, Colombia, Argentina | Mediano plazo (2-4 años) |
| Fuerte Competencia del Vino y las Bebidas Espirituosas | -0.5% | Argentina, Chile, Uruguay, Brasil | Largo plazo (≥ 4 años) |
| Crecientes Preocupaciones de Salud en Torno al Consumo de Alcohol | -0.4% | Brasil, Argentina, Chile, Colombia | Mediano plazo (2-4 años) |
| Estrictas Restricciones de Publicidad y Mercadeo de Alcohol | -0.3% | Colombia, Chile, Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Impuestos Especiales y Costos de Cumplimiento Regulatorio
La Ley Complementaria 214/2025 de Brasil crea un Impuesto Selectivo sobre las bebidas alcohólicas que entra en vigor en 2027. El impuesto combina un componente ad valorem con un cargo específico vinculado al contenido de alcohol y el volumen. Los productos con mayor contenido alcohólico y en formatos de mayor tamaño enfrentan, por tanto, una carga más pesada que las alternativas con menor contenido alcohólico. Chile aplica un impuesto especial ad valorem del 20,5% sobre la cerveza antes del IVA, mientras que Argentina aplica un impuesto especial sobre la cerveza del 8% al 14% según el resumen fiscal suministrado. Estos requisitos son más difíciles de gestionar para los productores artesanales e independientes porque no cuentan con los mismos recursos fiscales y de cumplimiento que los cerveceros multinacionales. El resultado puede favorecer la consolidación en el mercado de cerveza de América del Sur, especialmente en las líneas de productos de menor margen [2].
Fuerte Competencia del Vino y las Bebidas Espirituosas
El vino compite directamente con la cerveza en Argentina, Chile y Uruguay porque tiene un fuerte papel cultural, profundidad de producción local y presencia en el canal on-trade. Los datos del IWSR suministrados mostraron que el volumen de cerveza en Brasil cayó un 4% y el valor de la cerveza cayó un 5% en 2025. También proyectó un crecimiento del 26% en el consumo de cerveza en Colombia entre 2025 y 2035, lo que sugiere que la presión de la categoría difiere en toda la región. Las bebidas listas para consumir también se están convirtiendo en una alternativa más fuerte para las ocasiones de consumo casual en América Latina. Los cerveceros están respondiendo con variantes saborizadas y sin alcohol, pero estas adiciones requieren portafolios más complejos y distribución. La competencia en las ocasiones de consumo seguirá siendo una restricción para el mercado de cerveza de América del Sur.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Lager Lidera Mientras la Cerveza Sin Alcohol o con Bajo Contenido Alcohólico se ExpandeLa lager representó el 86,15% del mercado de cerveza de América del Sur en 2025, lo que refleja una fuerte demanda de lagers pálidas ligeras y refrescantes en países tropicales y subtropicales. La lager de graduación estándar enfrentó presión de volumen en Brasil durante 2025. Al mismo tiempo, Heineken y Ambev invirtieron en capacidad y mercadeo para la lager de malta pura. La cerveza sin alcohol o con bajo contenido alcohólico es el tipo de producto de más rápido crecimiento y se prevé que se expanda a una CAGR del 5,21% hasta 2031. Los datos suministrados mostraron que el volumen de cerveza sin alcohol aumentó un 10,4% en América Latina y el Caribe en 2025, en comparación con el 6,5% a nivel mundial. Ambev reportó un crecimiento de casi el 30% en su volumen de cerveza sin alcohol en Brasil en 2025.
Backus introdujo Cusqueña Trigo Cero Alcohol en Perú durante 2025 a través de supermercados y bodegas, utilizando tanto el comercio minorista nacional como los puntos de venta de barrio más pequeños para llegar a los consumidores. El lanzamiento amplió la disponibilidad nacional de una cerveza de trigo sin alcohol producida localmente y trasladó la oferta más allá de las alternativas importadas. Un cervecero artesanal argentino también introdujo una cerveza por debajo del 0,5% de ABV durante 2025, lo que demuestra que el desarrollo de productos con menor contenido alcohólico incluye tanto a cerveceros nacionales como a especialistas más pequeños. Los productos de tipo ale y especialidad siguen siendo partes más pequeñas de la categoría, pero se benefician de eventos artesanales y del interés en productos saborizados e inspirados localmente en Perú y Colombia. La industria cervecera de América del Sur está, por tanto, viendo cómo la competencia se desplaza dentro de los estilos a medida que los consumidores eligen entre alternativas alcohólicas y con menor contenido alcohólico en lugar de abandonar por completo los estilos de cerveza familiares. Los productos sin alcohol también pueden llegar a ocasiones como almuerzos de días laborables y situaciones de conductor designado, lo que amplía las ocasiones de consumo disponibles para las marcas establecidas.


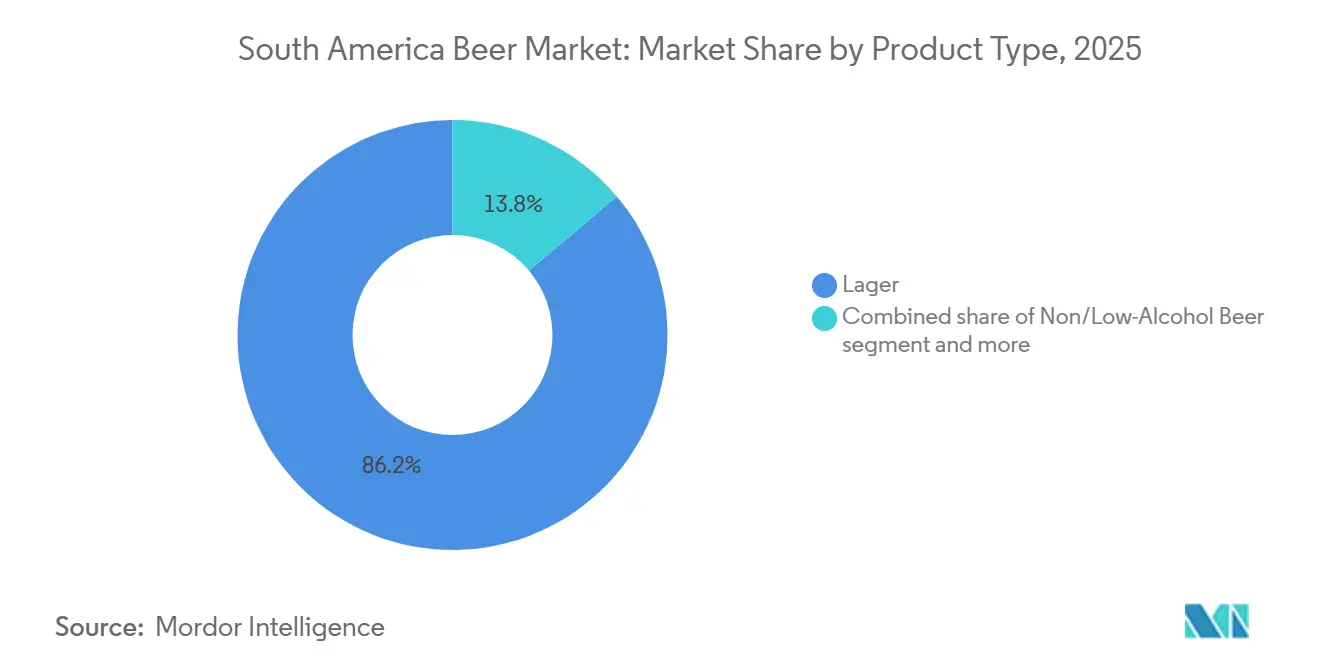
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
La Cerveza Masiva Sostiene el Volumen Mientras la Premium Genera ValorLa cerveza masiva representó el 78,53% del tamaño del mercado de cerveza de América del Sur en 2025, lo que refleja un amplio alcance en los hogares de Brasil, Perú y Bolivia. Marcas como Brahma, Cristal, Pilsen y Águila respaldan esta posición en todos los grupos de ingresos. Se prevé que la cerveza premium crezca a una CAGR del 4,73% hasta 2031. Las marcas Corona, Stella Artois, Spaten y Original de Ambev registraron un crecimiento de volumen del 17% durante 2025. Esto ayudó a estabilizar los ingresos netos de Cerveza Brasil a pesar de una caída del 4,5% en el volumen total de cerveza. Los productos premium cayeron un 1% en 2025, mientras que las marcas principales cayeron en dígitos altos según los datos suministrados.
Cerpa busca elevar los productos premium al 33% del volumen desde el 5% tras su acuerdo de distribución con Coca-Cola en 2025, lo que le da al cervecero una ruta hacia más clientes en todo Brasil. Su estrategia ilustra cómo un cervecero de nivel medio puede usar una distribución más amplia para reposicionar su portafolio en lugar de competir únicamente en una oferta de valor. La Copa Mundial de la FIFA 2026 también ofrece una plataforma importante para la actividad de marcas premium en Brasil, Colombia y Chile, donde los cerveceros pueden vincular la disponibilidad del producto al consumo en eventos. Heineken retrasó los aumentos de precios en Brasil durante 2025 entre 2 y 3 meses en relación con Ambev. Los datos suministrados vincularon esa decisión a un aumento de 1,6 puntos porcentuales en su participación en Brasil durante el primer semestre de 2025, principalmente desde el segmento masivo. La industria cervecera de América del Sur depende, en consecuencia, del momento de los precios, el alcance de la distribución y la calidad del producto cuando los consumidores se mueven entre las opciones masivas y premium.
Por Tipo de Envase:
Las Botellas Lideran Mientras las Latas Ganan Casos de UsoLas botellas representaron el 58,16% del tamaño del mercado de cerveza de América del Sur en 2025 porque el vidrio retornable sigue siendo ampliamente utilizado en hogares y establecimientos del canal on-trade. El formato es especialmente importante en Brasil y Argentina, donde los sistemas de retorno reducen el costo de material por unidad. Ambev lanzó una línea de embotellado de vidrio retornable en Goiás durante 2025 con capacidad para 60.000 botellas por hora. La empresa también está construyendo una planta de vidrio de 870 millones de BRL en Paraná. Estas inversiones muestran que las botellas retornables siguen siendo estratégicamente importantes a pesar del crecimiento más rápido de las latas. Los barriles y el PET continúan atendiendo la demanda del canal on-trade y de cerveza de barril en Brasil y Perú.
Se prevé que las latas crezcan a una CAGR del 3,87% hasta 2031 en el mercado de cerveza de América del Sur, convirtiéndolas en el formato de envase de más rápido crecimiento en la segmentación suministrada. Su conveniencia se adapta al comercio minorista, eventos y uso al aire libre, mientras que el reciclaje de aluminio respalda las declaraciones de envase relevantes para los cerveceros cotizados. El volumen de 34.100 millones de latas de Brasil en 2025 proporciona una gran base de fabricación para el formato y respalda una mayor disponibilidad minorista. La producción anual integrada de más de 15.000 millones de unidades de latas de Ambev ayuda a reducir la exposición a los cambios en el precio spot del aluminio y puede acortar la planificación de la cadena de suministro. Los productores más pequeños que compran latas externamente no tienen la misma ventaja de adquisición, especialmente cuando la demanda aumenta en torno a grandes eventos. El uso continuo de latas por parte de los cerveceros artesanales chilenos muestra que el formato es relevante para los productos premium, el diseño del producto y las marcas minoristas de alto volumen.

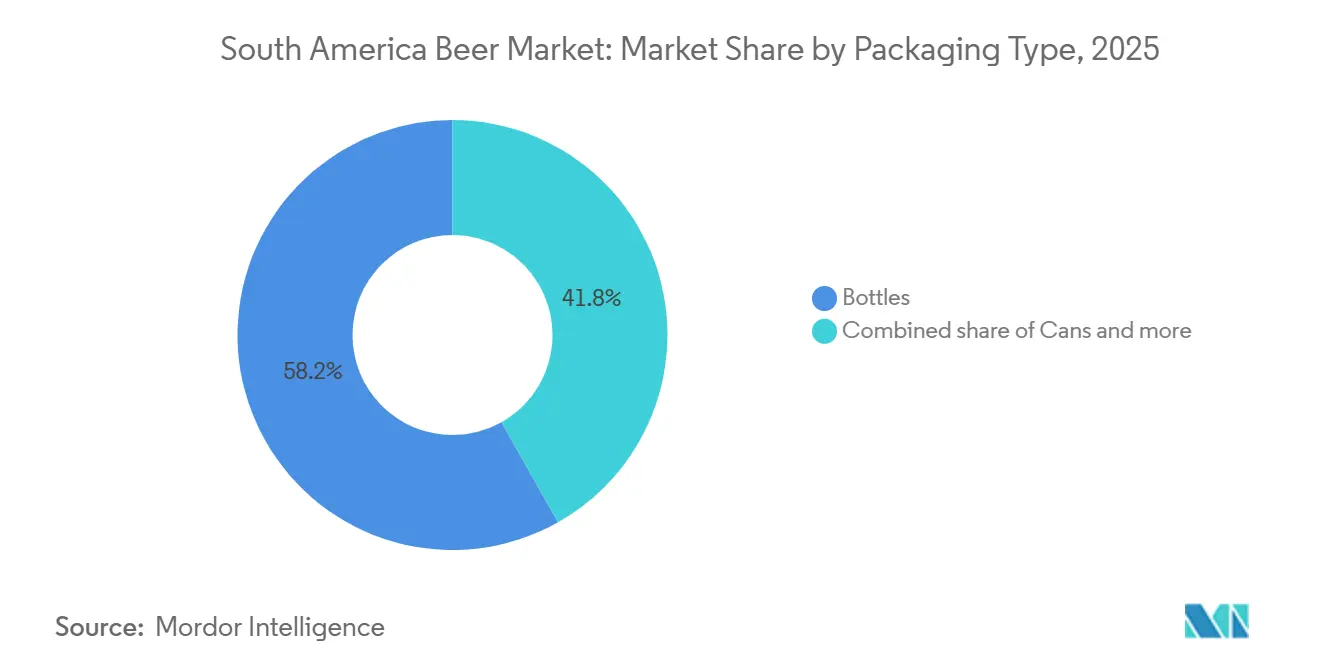
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Canal Off-Trade Lidera las Ventas y el Acceso DigitalEl canal off-trade representó el 56,33% de la participación del mercado de cerveza de América del Sur en 2025 y se prevé que se expanda a una CAGR del 4,05% hasta 2031. Los supermercados, hipermercados y minoristas de descuento sustentan este canal en Brasil, Colombia y Chile. Zé Delivery añadió una ruta directa al consumidor que no depende de los acuerdos de precios convencionales con minoristas. Los 67 millones de pedidos anuales y los 4.700 millones de BRL en valor bruto de mercancía de la plataforma en 2025 muestran su escala. Los pedidos digitales también generan datos de consumidores y productos que respaldan precios y promociones más focalizados. Estas funciones hacen del canal off-trade una fuente significativa de información además de volumen para el mercado de cerveza de América del Sur.
Los canales on-trade representaron el 43,67% restante del volumen de distribución en 2025. Los bares, restaurantes y establecimientos de vida nocturna ofrecen un entorno importante para lanzar productos, establecer credenciales premium y obtener retroalimentación de los consumidores antes de un lanzamiento más amplio. Las cadenas de tiendas especializadas y de licores en Colombia se están expandiendo hacia ciudades secundarias, ampliando el acceso a marcas premium fuera de los principales centros urbanos. Backus invirtió más del 20% adicional en actividad en el canal on-trade en 2025 y empleó a más de 150 especialistas dedicados para mejorar la ejecución en estas cuentas. Reportó un crecimiento del 6% en el canal on-trade durante el año, lo que respalda el argumento para continuar invirtiendo en este entorno. El canal puede ser más pequeño en volumen, pero sigue desempeñando un papel importante en la prueba de producto, la construcción de marca y el desarrollo del portafolio para el mercado de cerveza de América del Sur.
Análisis Geográfico
Mercado de Cerveza en Brasil
Brasil representó el 47,06% del tamaño del mercado de cerveza en América del Sur en 2025, impulsado por su gran población, su arraigada cultura cervecera y su desarrollada base de producción. Ambev, Heineken y Grupo Petrópolis han invertido más de BRL 17.500 millones en Brasil desde 2020, según los datos proporcionados. El volumen total de cerveza brasileña cayó un 4,5% en 2025 en medio de las bajas temperaturas en el Sur y el Sureste y la presión sobre el gasto de los consumidores. Sin embargo, Ambev reportó ingresos netos estables en cerveza en Brasil, ya que el volumen premium creció un 17% y el volumen sin alcohol aumentó casi un 30%. El sector de bares y restaurantes del país generó BRL 495.000 millones en 2025, manteniendo una amplia base de consumo en el canal presencial. Se espera que la Copa Mundial de la FIFA 2026 impulse la demanda tanto en el comercio minorista como en el canal presencial.
Mercado de Cerveza en Perú y Colombia
Se prevé que Perú crezca a una CAGR del 5,67% hasta 2031, el ritmo más rápido entre los mercados geográficos incluidos en los datos proporcionados. Backus reportó ingresos para el ejercicio fiscal 2025 de PEN 7.910,09 millones y atribuyó el 50% del crecimiento en volumen a la innovación de productos, lo que vincula su desempeño a un activo pipeline de productos. La empresa también incrementó su inversión en el canal presencial, fortaleciendo su exposición a la demanda de restaurantes y bares y mejorando su presencia en ocasiones de prueba de productos. Colombia está respaldada por la urbanización y un aumento proyectado del 26% en el consumo de cerveza entre 2025 y 2035. Bavaria cuenta con más del 85% de participación en el mercado doméstico y puso en marcha una cervecería en Yumbo por 300 millones de USD en 2025, con una capacidad anual de 4,2 millones de hectolitros. Estas inversiones posicionan a Perú y Colombia como importantes fuentes de crecimiento más allá de Brasil en el mercado de cerveza en América del Sur, combinando ambos países cerveceros locales consolidados y expansión de capacidad.
Mercado de Cerveza en América del Sur
Argentina mostró un crecimiento orgánico de ingresos del 15,6% en Ambev América Latina Sur durante 2025 bajo la contabilidad de hiperinflación de la NIC 29, mientras que la recuperación de la demanda se mantuvo gradual según el material proporcionado. La tasa de impuesto especial a la cerveza en Chile del 20,5% se mantiene por debajo de su tasa del 31,5% aplicada a los licores, lo que otorga a la cerveza una ventaja formal en el precio minorista cuando los consumidores comparan categorías. Los cerveceros chilenos recibieron reconocimiento internacional en 2025, incluido el premio de SOKO'S al Mejor Ale Oscuro Fuerte Belga en los World Beer Awards, lo que dio mayor visibilidad a los productores locales. Bolivia registró un crecimiento de volumen de mediados de la adolescencia para las marcas Paceña y Huari de Ambev en 2025. Paraguay y Uruguay siguen siendo mercados más estables cuyas perspectivas están vinculadas al poder adquisitivo argentino y a las condiciones económicas regionales más amplias. En conjunto, estos mercados amplían el mercado de cerveza en América del Sur, pero operan bajo diferentes condiciones fiscales, de ingresos, producción y categoría que requieren una planificación específica por país.
Panorama Competitivo
Concentración del Mercado
Las filiales de AB InBev tienen posiciones nacionales sólidas en todo el mercado de cerveza de América del Sur. Ambev, Backus y Bavaria representaron una participación significativa del mercado doméstico de Colombia en los datos suministrados. Estas posiciones significan que la competencia a menudo tiene lugar entre unos pocos grandes cerveceros dentro de cada país, aunque las participaciones regionales parezcan menos concentradas. Heineken es el principal competidor en Brasil en el mismo período. El material suministrado vinculó este movimiento a aumentos de precios más tardíos que los adoptados por los cerveceros competidores, lo que muestra la importancia a corto plazo de la ejecución de precios. Grupo Petrópolis ilustra la presión sobre las empresas de nivel medio tras una desaceleración de la demanda, habiendo obtenido financiamiento tras su proceso de protección por quiebra.
Heineken puso en marcha la cervecería Passos de 2.500 millones de BRL en junio de 2026 para ampliar la producción brasileña de marcas de malta pura y premium. Bavaria puso en marcha su cervecería Yumbo en 2025 con automatización, un sistema de agua de circuito cerrado y un objetivo de certificación de gestión energética ISO 50001 para 2027. AB InBev utiliza el mercado BEES para recopilar datos de ventas e inventario de minoristas que informan las decisiones de precios, promociones y surtido a nivel de cliente. Zé Delivery también le da a AB InBev un canal directo al consumidor e información de demanda a nivel de producto que respalda su respuesta a los patrones de consumo local. Cerpa alcanzó un acuerdo de distribución con el sistema Coca-Cola en 2025 y proyectó un aumento del 455% en el volumen del Sur y Sureste de Brasil en 2026 en comparación con 2025. Estas acciones muestran que la inversión en producción, las alianzas de distribución, el acceso a datos y las capacidades digitales son herramientas competitivas centrales en el mercado de cerveza de América del Sur.
La cerveza sin alcohol representa un área de desarrollo para los cerveceros establecidos porque el material suministrado situó la penetración por debajo del 2% en América del Sur. Los productos artesanales y premium también ofrecen espacio para marcas que puedan lograr una distribución más amplia sin perder su posicionamiento local distintivo. Bolivia y Ecuador tienen un consumo de cerveza per cápita inferior a la media regional en el material suministrado, lo que ofrece a los cerveceros condiciones de expansión diferentes a las del maduro mercado brasileño. Bogotá Beer Company, Tres Cordilleras, Cervejaria Bodebrown y Cervecería Antares contribuyen a la presión competitiva en las ofertas premium y artesanales. Su escala de producción sigue siendo menor que la de los cerveceros multinacionales con redes de distribución más amplias, grandes portafolios locales y herramientas comerciales basadas en datos. El mercado de cerveza de América del Sur combina, por tanto, posiciones nacionales concentradas con competencia activa en formatos de productos seleccionados, segmentos premium y territorios locales.
Líderes de la Industria Cervecera de América del Sur
-
Anheuser-Busch InBev
-
Heineken N.V
-
Carlsberg Group
-
Ambev
-
Unión de Cervecerías Peruanas Backus y Johnston
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cerveza en América del Sur Empresas cubiertas en este informe
- Anheuser-Busch InBev
- Ambev
- Heineken N.V
- Carlsberg Group
- Cervecería y Maltería Quilmes
- Grupo Petrópolis
- Bavaria S.A.
- Central Cervecera de Colombia
- Unión de Cervecerías Peruanas Backus y Johnston
- Cervecería Boliviana Nacional
- Cervecería Nacional
- Cervepar
- Fábricas Nacionales de Cerveza
- Cervecería Regional
- Empresas Polar
- Cervecería Kunstmann
- Cervecería Antares
- Bogotá Beer Company
- Tres Cordilleras
- Cervejaria Bodebrown
Lea el análisis de las empresas de mercado de cerveza en américa del sur
Desarrollos recientes de la industria en Mercado de Cerveza en América del Sur
- Septiembre de 2025: El festival Mondial de la Bière en Río de Janeiro atrajo a 40.000 asistentes (un récord), generando un impacto económico de 35,4 millones de BRL según las estimaciones del Ayuntamiento de Río, con 158 cervecerías de 15 países que reforzaron la posición de Río como el mayor mercado de festivales de cerveza artesanal de América Latina.
- Julio de 2025: Grupo RFK inauguró una fábrica de 400 millones de BRL en São José dos Pinhais, Paraná, triplicando la capacidad de producción y creando aproximadamente 300 empleos directos con un estimado de 10.000 puestos indirectos en toda la cadena de valor de la cerveza, según la metodología multiplicadora de la Fundação Getulio Vargas.
Alcance del Informe del Mercado de Cerveza de América del Sur
La cerveza es una bebida alcohólica elaborada a partir de malta fermentada obtenida de diferentes ingredientes como el trigo, entre otros. El mercado de cerveza de América del Sur está segmentado por tipo de producto, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en lager, ale y otros tipos de cerveza. Según la categoría, el mercado está segmentado en masiva y premium. Según los tipos de envase, el mercado está segmentado en botellas, latas y otros. Según el canal de distribución, el mercado está segmentado en canal off-trade y canal on-trade. Proporciona un análisis de las economías emergentes y establecidas de América del Sur, que comprende Brasil, Argentina y el resto de América del Sur. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado en función del valor (en millones de USD) y el volumen (en Litros).
Resumen de la segmentación
Por Tipo de Producto
| Ale |
| Lager |
| Cerveza Sin Alcohol o con Bajo Contenido Alcohólico |
| Otros Tipos de Producto |
Por Categoría
| Masiva |
| Premium |
Por Tipos de Envase
| Botellas |
| Latas |
| Otros Tipos de Envase |
Por Canal de Distribución
| Canal On-Trade | |
| Canal Off-Trade | Tiendas Especializadas y de Licores |
| Otros Canales Off-Trade |
Por Geografía
| Brasil |
| Argentina |
| Colombia |
| Chile |
| Perú |
| Resto de América del Sur |
| Por Tipo de Producto | Ale | |
| Lager | ||
| Cerveza Sin Alcohol o con Bajo Contenido Alcohólico | ||
| Otros Tipos de Producto | ||
| Por Categoría | Masiva | |
| Premium | ||
| Por Tipos de Envase | Botellas | |
| Latas | ||
| Otros Tipos de Envase | ||
| Por Canal de Distribución | Canal On-Trade | |
| Canal Off-Trade | Tiendas Especializadas y de Licores | |
| Otros Canales Off-Trade | ||
| Por Geografía | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de cerveza de América del Sur en 2026?
El mercado de cerveza de América del Sur se estima en 56,50 mil millones de USD en 2026 y se proyecta que alcance los 67,27 mil millones de USD en 2031.
¿Cuál es la tasa de crecimiento prevista para la cerveza en América del Sur?
La CAGR prevista es del 3,55% hasta 2031. El crecimiento está respaldado por las ofertas premium, los productos sin alcohol, la inversión local y las rutas de ventas digitales.
¿Qué tipo de producto lidera las ventas regionales de cerveza?
La lager lidera con una participación del 86,15% en 2025. La cerveza sin alcohol o con bajo contenido alcohólico tiene la tasa de crecimiento prevista más alta, del 5,21% hasta 2031, respaldada por nuevos lanzamientos locales.
¿Qué país es el mayor mercado de cerveza en América del Sur?
Brasil tiene una participación del 47,06% en 2025, respaldada por su base de consumidores e infraestructura cervecera. Su volumen de cerveza declinó en 2025, pero los productos premium y sin alcohol respaldaron el desempeño de los ingresos.