
Tamaño y Participación del Mercado de Transistores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 20.02 Mil millones de dólares |
| Tamaño del Mercado (2031) | 28.66 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.46 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
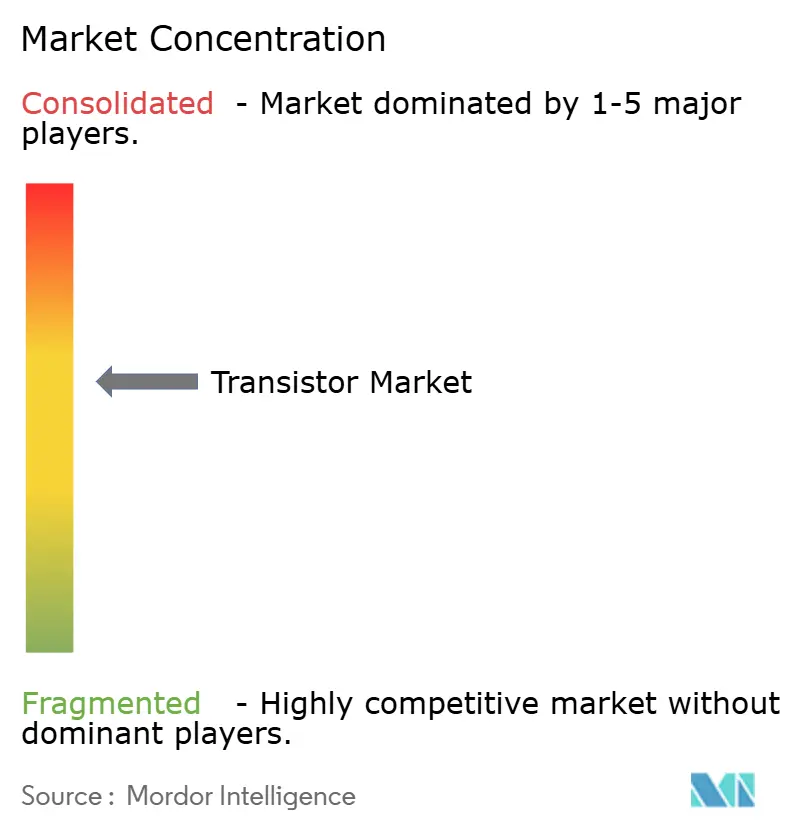
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transistores por Mordor Intelligence
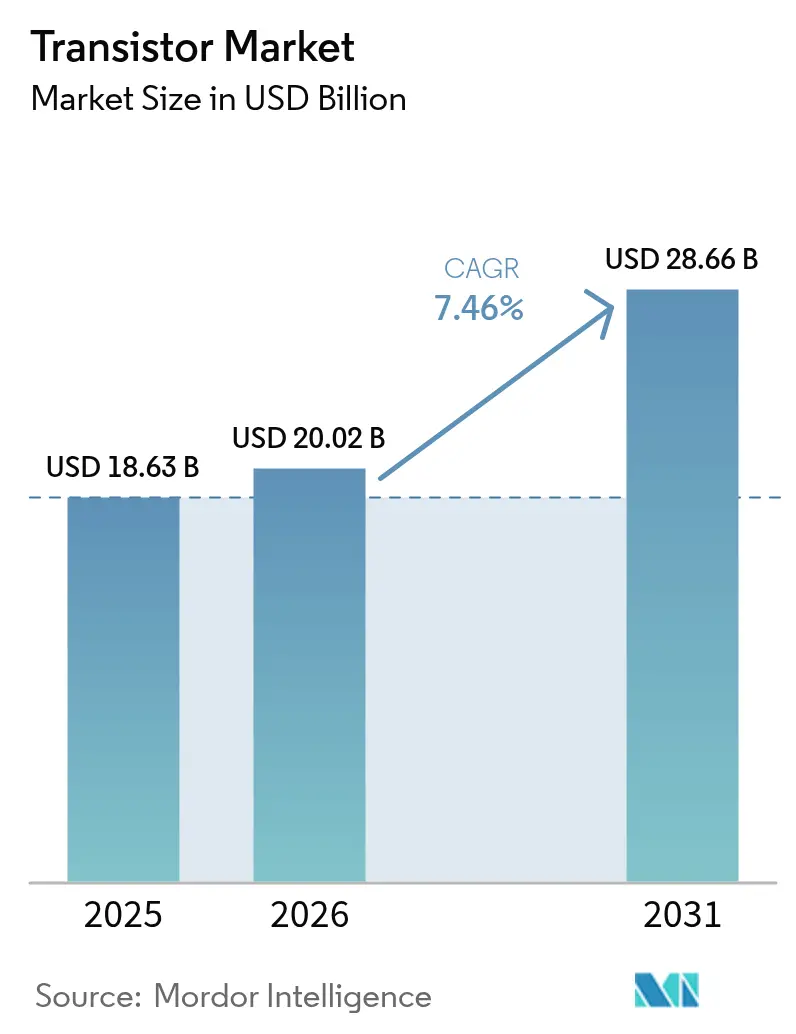
El tamaño del mercado de transistores en 2026 se estima en USD 20,02 mil millones, creciendo desde el valor de 2025 de USD 18,63 mil millones con proyecciones para 2031 que muestran USD 28,66 mil millones, creciendo a una CAGR del 7,46% durante 2026-2031. El impulso proviene de la migración hacia materiales de banda ancha, el aumento del gasto de capital en fábricas regionales y la demanda acelerada en aplicaciones de alto consumo energético como los vehículos eléctricos y la infraestructura 5G. El silicio continúa suministrando la mayor parte del volumen de unidades en 2024 y está cediendo terreno a medida que los dispositivos de carburo de silicio y nitruro de galio capturan segmentos que demandan mayor tolerancia al voltaje y superior conductividad térmica. Asia-Pacífico representó el 56,30% de los ingresos en 2024, impulsado por los programas de localización de China y el auge de la fabricación en India respaldado por incentivos. Las iniciativas paralelas de los gobiernos de Estados Unidos y Europa para relocalizar nodos críticos están impulsando los pedidos de equipos, sosteniendo las adiciones de capacidad en la etapa de back-end y ampliando las opciones de suministro en el mercado de transistores. Los regímenes de control de exportaciones que restringen los procesos por debajo de 14 nm y la memoria de alto ancho de banda han segmentado el campo competitivo, reforzando el valor estratégico de las fábricas nacionales y favoreciendo a los proveedores que controlan tanto los activos de front-end como los de empaque.
Conclusiones Clave del Informe
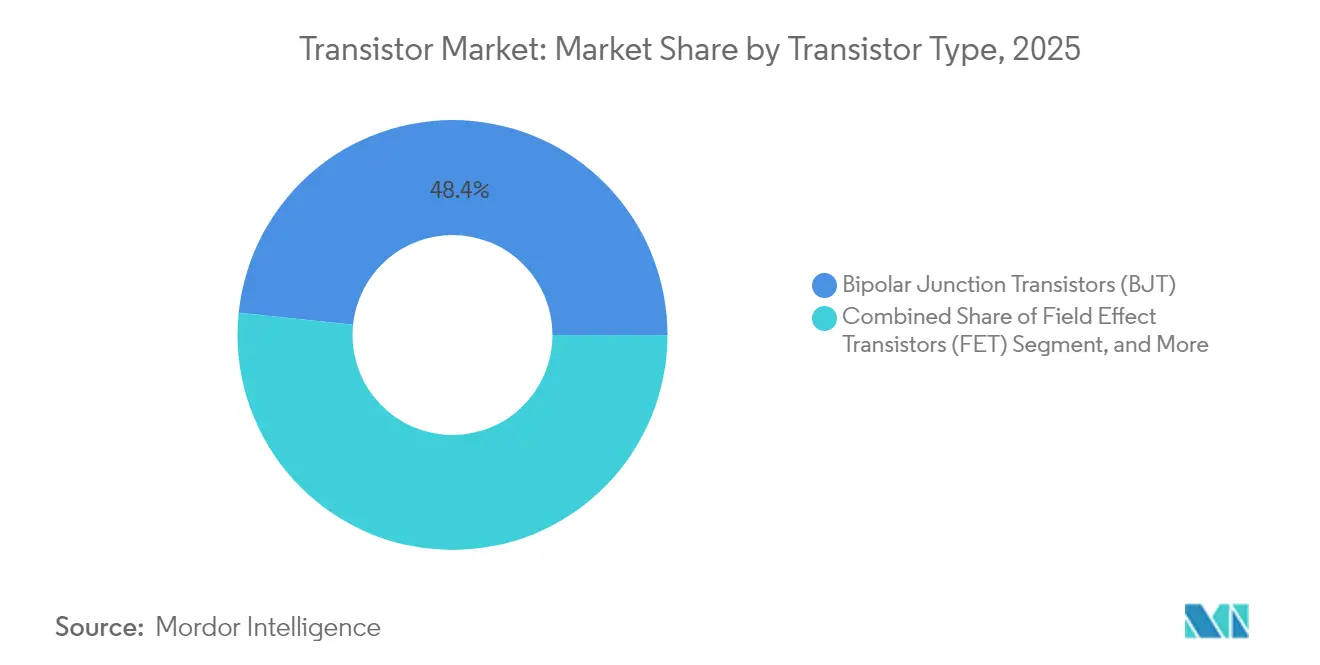
- Por tipo de transistor, los transistores de unión bipolar lideraron con una participación de ingresos del 48,35% en 2025; se proyecta que los transistores bipolares de compuerta aislada se expandirán a una CAGR del 8,66% hasta 2031.
- Por material, el silicio retuvo el 68,85% de la participación del mercado de transistores en 2025, mientras que se prevé que el carburo de silicio registre la CAGR más rápida del 8,86% entre 2026 y 2031.
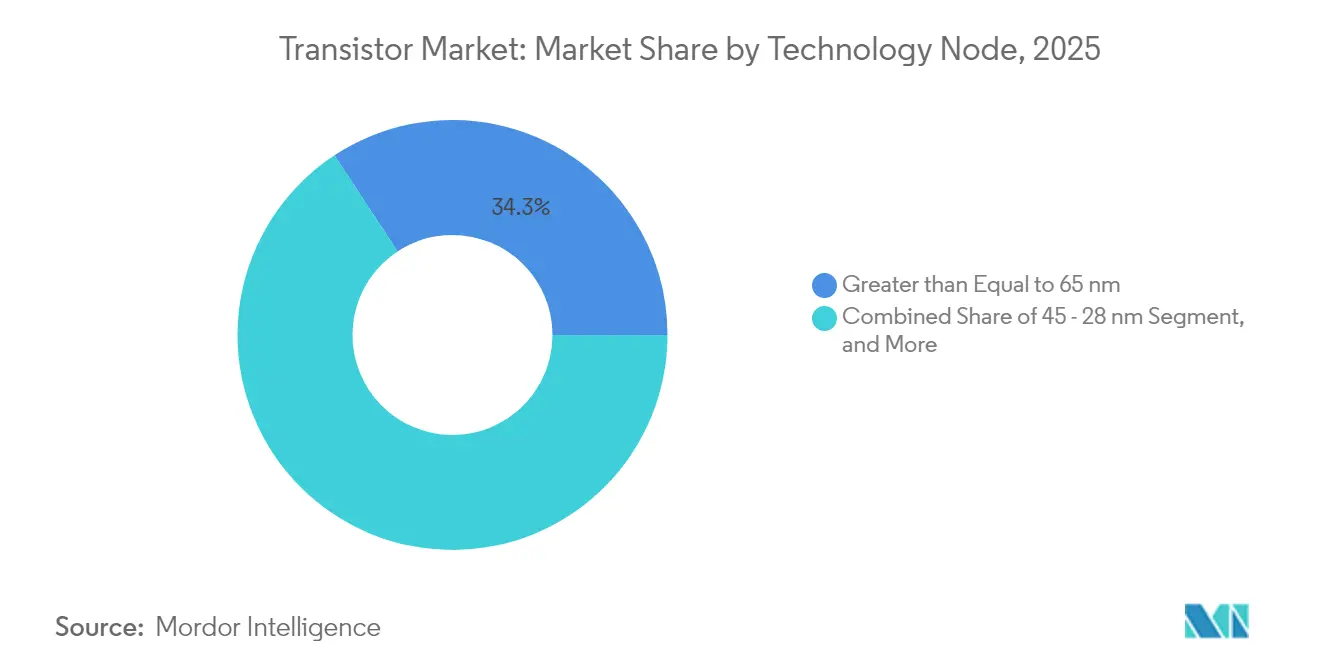
- Por nodo tecnológico, los procesos por debajo de 10 nm representaron una CAGR del 10,22% de 2026 a 2031, mientras que los nodos de ≥65 nm representaron el 34,25% del tamaño del mercado de transistores en 2025.
- Por tipo de empaque, el montaje superficial mantuvo el 46,05% del tamaño del mercado de transistores en 2025; el empaque a nivel de oblea avanza a una CAGR del 9,82% hasta 2031.
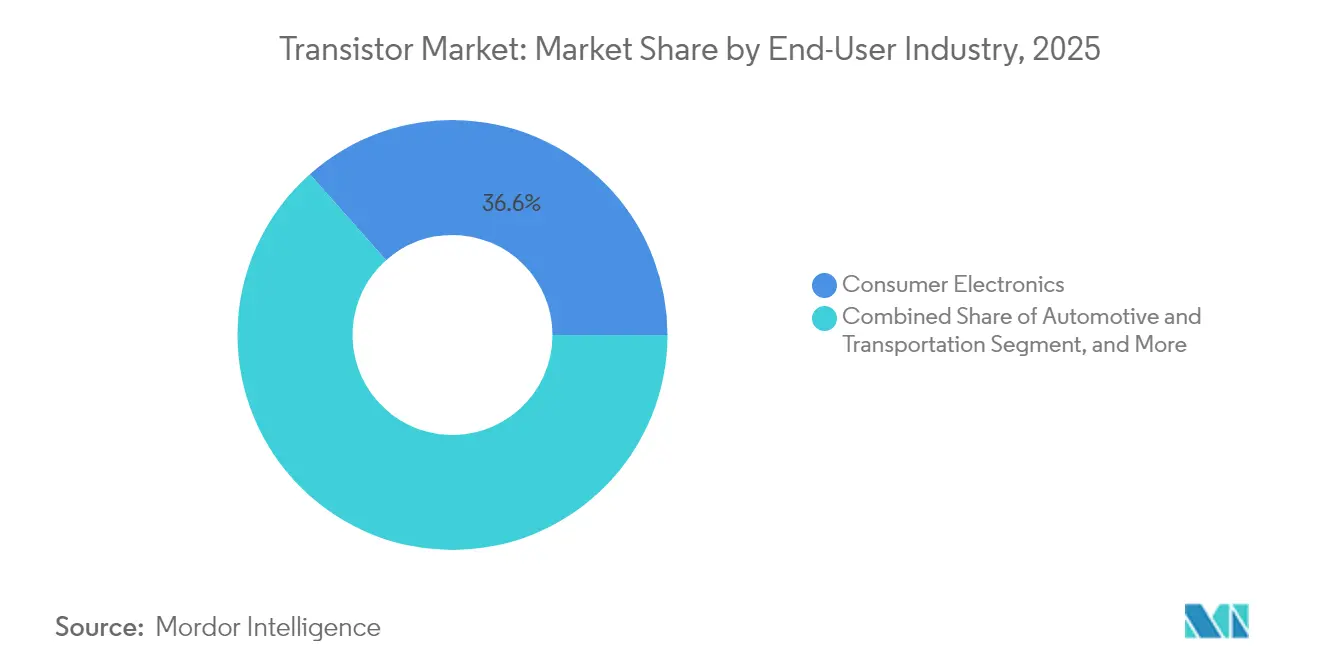
- Por usuario final, la electrónica de consumo capturó el 36,55% de los ingresos en 2025, mientras que el segmento automotriz y de transporte crece a una CAGR del 9,45% hasta 2031.
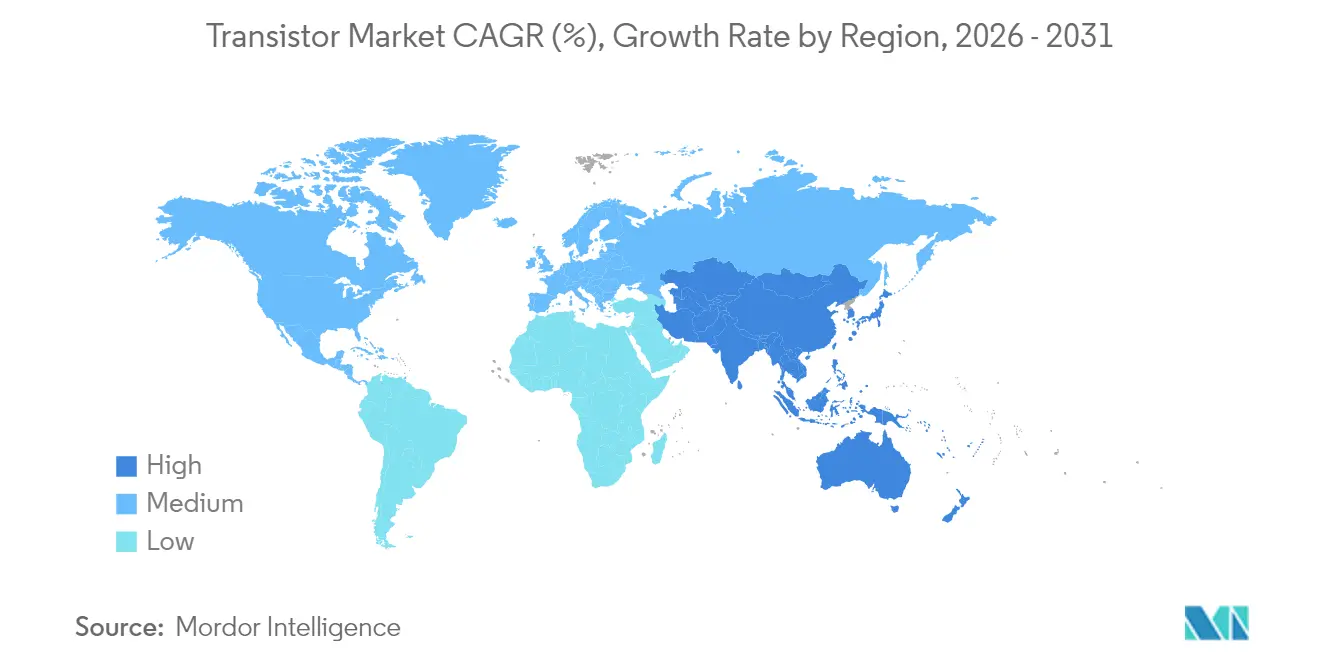
- Por región, Asia-Pacífico lideró con una participación de ingresos del 55,90% en 2025 y se espera que crezca más rápido con una CAGR del 10,62% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda creciente de SoC móviles de alta eficiencia energética | +1.80% | Global, con liderazgo de APAC | Corto plazo (≤ 2 años) |
| Rápida electrificación del transporte y la infraestructura de carga | +2.10% | América del Norte y la UE, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Inferencia de IA/AM en el borde impulsando dispositivos de potencia discretos | +1.50% | Global, concentrado en regiones de centros de datos | Mediano plazo (2-4 años) |
| Actualizaciones del front-end de RF de 5G a 6G | +1.20% | Global, liderado por mercados desarrollados | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales para fábricas de banda ancha (SiC, GaN) | +0.70% | América del Norte, UE, países seleccionados de APAC | Largo plazo (≥ 4 años) |
| Adopción de empaque avanzado (chiplets, apilamiento 3D) | +0.90% | Global, concentrado en fundidoras avanzadas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de SoC Móviles de Alta Eficiencia Energética
Los proveedores de sistemas en chip móviles están aumentando los conteos de transistores para integrar aceleradores de IA que ejecutan tareas de inferencia en el dispositivo sin agotar las baterías. Las arquitecturas de chips combinan lógica de alto rendimiento con bloques analógicos optimizados para el modo de espera por debajo de 10 mW, desplazando los criterios de compra del precio unitario a julios por operación. Las líneas de producción de 3 nm de TSMC entraron en producción en masa durante 2025 principalmente para servir a los SoC de teléfonos inteligentes, subrayando cómo la migración de nodos sigue anclada en cargas de trabajo de movilidad.[1]Tokyo Electron Ltd., "Anuncio de la Construcción de un Nuevo Edificio de Producción en Miyagi," tel.com La integración heterogénea está reforzando la adopción del empaque a nivel de oblea a medida que los diseñadores coubican los núcleos de procesamiento neuronal y los circuitos de gestión de energía en un único sustrato. Aunque los envíos globales de teléfonos inteligentes se estabilizaron, el aumento del silicio por dispositivo sostiene el crecimiento de los ingresos en el mercado de transistores.
Rápida Electrificación del Transporte y la Infraestructura de Carga
Los vehículos eléctricos incorporan aproximadamente 10 veces más semiconductores que los modelos de combustión, la mayoría de los cuales son transistores de alta corriente que gestionan los inversores de tracción, los cargadores a bordo y los convertidores CC-CC. El cambio de la industria de sistemas de 400 V a 800 V supera el área de operación segura de los dispositivos de silicio, lo que lleva a los fabricantes de automóviles a especificar MOSFET de SiC y módulos IGBT con calificación de 1.200 V. La nueva instalación de obleas de 300 mm de Toshiba tiene como objetivo triplicar la producción de semiconductores de potencia de grado automotriz, ilustrando las respuestas de los proveedores a esta oportunidad de ciclo largo.[2]Silicon.co.uk, "Toshiba Completa una Nueva Instalación de Fabricación de Obleas de 300 Milímetros para Semiconductores de Potencia," silicon.co.uk Los despliegues de cargadores rápidos públicos añaden un potencial adicional, ya que cada estación integra múltiples pilas IGBT y controladores de compuerta. La calificación según AEC-Q100 extiende los ciclos de diseño hasta dos años, creando una brecha persistente entre la visibilidad de la demanda y la disponibilidad de suministro que sustenta precios saludables.
Inferencia de IA/AM en el Borde Impulsando Dispositivos de Potencia Discretos
Los dispositivos de IA en el borde, desde sensores de fábrica hasta cámaras inteligentes, priorizan la inferencia de alta eficiencia energética. Por lo tanto, los diseñadores seleccionan arquitecturas de transistores capaces de aritmética de baja precisión y escalado dinámico de voltaje. Los transistores de potencia discretos orquestan los raíles de voltaje que modulan entre el cómputo en ráfaga y el modo de reposo profundo, exigiendo baja fuga y características de activación instantánea. La investigación del Instituto de Ciencias Básicas mostró métodos epitaxiales que reducen los anchos del canal MoS₂ por debajo de 4 nm, revelando caminos futuros para sostener el escalado del rendimiento en el borde. Los impulsos regulatorios para sistemas de IA más ecológicos, como la Ley de IA de Europa, refuerzan la demanda de transistores de alta eficiencia que facilitan las certificaciones de cumplimiento en los mercados industriales.
Actualizaciones del Front-End de RF de 5G a 6G
El salto de 5G al prospectivo 6G eleva las frecuencias portadoras pico a los rangos de ondas milimétricas y terahercios, impulsando la adopción de amplificadores de potencia y conmutadores basados en GaN. Las antenas de estaciones base MIMO masivo multiplican el recuento de transistores RF por sector, mientras que los algoritmos de formación de haz requieren bloques de ganancia ultralincales para preservar la integridad de la señal. Los consorcios de investigación ya han demostrado prototipos de terahercios que prueban los límites del silicio y refuerzan el caso de las alternativas de banda ancha.[3]ChipEstimate.com, "SemiSouth Labs Anuncia el Primer Uso de su Transistor Revolucionario," chipestimate.com Los operadores de telecomunicaciones que actualizan los sitios macro a configuraciones 64T64R podrían aumentar la demanda total de unidades incluso si el crecimiento de los sitios celulares se modera, sosteniendo un ciclo de reemplazo de alto volumen hasta finales de la década.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites de efecto túnel cuántico por debajo de los nodos de 3 nm | -1.20% | Global, concentrado en fábricas de vanguardia | Largo plazo (≥ 4 años) |
| Concentración de la cadena de suministro en Taiwán y el sur de China | -0.80% | Global, con impacto agudo en nodos avanzados | Corto plazo (≤ 2 años) |
| Aumento del CAPEX de construcción de fábricas ante la escasez de talento | -0.60% | Global, más severo en América del Norte y la UE | Mediano plazo (2-4 años) |
| Alto costo de calificación para dispositivos de grado automotriz | -0.40% | Global, concentrado en centros automotrices | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Límites del Efecto Túnel Cuántico por Debajo de los Nodos de 3 nm
Las geometrías por debajo de 3 nm experimentan una fuga prohibitiva debido al efecto túnel cuántico, erosionando el beneficio de retardo de energía que históricamente justificaba la reducción de nodos. Los transistores de nanoláminas de compuerta envolvente mitigan parcialmente la pérdida electrostática, pero exigen intrincadas secuencias de patrones y costosos pasos de múltiples patrones de EUV. Por lo tanto, las fundidoras combinan modestas reducciones de longitud de compuerta con innovaciones a nivel de sistema, como el apilamiento 3D y los chiplets, para extender las hojas de ruta de rendimiento en lugar de perseguir el escalado litográfico puro. El costo de un solo juego de máscaras por debajo de 3 nm supera ahora los USD 10 millones, lo que significa que solo los procesadores de consumo y nube de mayor volumen pueden amortizar los gastos de herramientas.
Concentración de la Cadena de Suministro en Taiwán y el Sur de China
Aproximadamente el 62% de la capacidad global de fundición se encuentra en Taiwán, con el sur de China representando la mayor parte de las líneas de ensamblaje de back-end. El riesgo de desastres naturales, el aumento de las tensiones en el estrecho y la incertidumbre de las licencias de exportación elevan la volatilidad de los plazos de entrega y provocan estrategias de reserva de inventario entre los compradores automotrices y aeroespaciales. La Ley CHIPS de Estados Unidos y los incentivos similares de la UE están dirigiendo anuncios de fábricas de miles de millones de dólares en Arizona, Texas y Dresde, pero esos sitios greenfield no alcanzarán rendimientos maduros hasta finales de la década.[4]Oficina de Responsabilidad del Gobierno de los Estados Unidos, "Controles de Exportación: El Departamento de Comercio Implementó Normas Avanzadas para Semiconductores y Tomó Medidas para Abordar los Desafíos de Cumplimiento," gao.gov Hasta entonces, cualquier interrupción en las fábricas costeras taiwanesas o los OSAT del sur de China podría reducir los envíos trimestrales del mercado de transistores en porcentajes de dos dígitos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Transistor:
El Impulso del IGBT se Encuentra con la Escala del BJTSe proyecta que los ingresos globales de IGBT avancen a una CAGR del 8,66% entre 2026 y 2031, superando el crecimiento general del mercado de transistores a medida que la movilidad eléctrica y los inversores de energía renovable demandan componentes de conmutación de alta eficiencia. La categoría heredada de BJT retuvo una participación del 48,35% del tamaño del mercado de transistores en 2025 al servir a diseños de consumo e industriales sensibles al costo que no necesitan conmutación rápida ni tolerancia extrema al voltaje. Los proveedores aprovechan los empaques a nivel de oblea para llevar las clasificaciones de corriente de los IGBT más allá de 1.000 A mientras mantienen las pérdidas de conmutación en niveles competitivos.
Los estándares de seguridad automotriz, incluida la ISO 26262, elevan las barreras de entrada al exigir pruebas de perfil de misión extendidas, un factor que sustenta los precios prémium y refuerza la concentración industrial moderada. La expansión de Nexperia de USD 200 millones en procesos de GaN y SiC se alinea con las hojas de ruta de los clientes que buscan materiales alternativos que puedan superar los límites de robustez de las estructuras de IGBT de silicio. Los transistores de efecto de campo siguen siendo indispensables en las aplicaciones lógicas, pero sus ganancias de participación son modestas a medida que el escalado de nodos se ralentiza y los recuentos discretos se estabilizan en los teléfonos inteligentes y las PC.


Por Material:
La Adopción de Banda Ancha se AceleraEl silicio mantuvo el 68,85% de la participación del mercado de transistores en 2025, sin embargo, se prevé que los dispositivos de carburo de silicio registren la CAGR más alta del 8,86% hasta 2031, a medida que los inversores de tracción, los inversores solares y los accionamientos industriales transicionan a diseños de 1.200 V que recompensan menores pérdidas de conmutación. El nicho del nitruro de galio en las etapas de potencia de RF y cargadores rápidos se está expandiendo, aunque el costo del sustrato y el rendimiento de las obleas siguen siendo obstáculos para la penetración masiva.
Los incentivos gubernamentales, como las subvenciones dedicadas de la Ley CHIPS para líneas piloto de SiC, reducen los costos iniciales para las fábricas nacionales y acortan el período de recuperación de las inversiones en crecimiento de cristales. Aun así, los rendimientos de obleas de banda ancha están por detrás del silicio en 20-30 puntos porcentuales, lo que infla el costo de los dados y confina la adopción a aplicaciones donde los beneficios de rendimiento justifican los precios prémium. Las demostraciones de laboratorio de amplificadores de audio JFET de SiC destacan el alcance más amplio más allá de la conversión de potencia, señalando futuros caminos de diversificación para los proveedores de banda ancha.
Por Nodo Tecnológico:
Los Nodos Premium Dominan el ValorLos procesos más finos de 10 nm capturan la CAGR más alta del 10,22%, ya que los procesadores de dispositivos móviles y centros de datos persiguen el máximo rendimiento por vatio, mientras que los nodos de ≥65 nm retuvieron el 34,25% del tamaño del mercado de transistores en 2025 gracias a la sólida demanda de circuitos integrados de gestión de energía y microcontroladores. El costo del juego de máscaras para la producción por debajo de 7 nm obliga a volúmenes de diseño ganados en los cientos de millones para justificar el tape-out, orientando muchos circuitos integrados industriales y automotrices hacia los nodos de 28-40 nm, donde las tarifas de herramientas son manejables y las curvas de rendimiento maduras sustentan las ganancias.
La decisión de Tokyo Electron de invertir USD 104 mil millones en capacidad avanzada de grabado y deposición refleja la confianza en que los nodos de vanguardia mantendrán el poder de fijación de precios incluso cuando las mejoras de la Ley de Moore se aplanan. La adopción de la litografía ultravioleta extrema apoya la fidelidad de patrones, pero intensifica la barrera de capital, concentrando el suministro de vanguardia entre dos fundidoras cuya producción combinada aún no satisface la demanda.
Por Tipo de Empaque:
El Sistema en Paquete Gana TerrenoLos empaques de montaje superficial mantuvieron una participación del 46,05% en 2025 porque satisfacen las restricciones convencionales de costo, confiabilidad y espacio en placa en bienes de consumo e industriales. Se prevé que el empaque a nivel de oblea registre una CAGR del 9,82%, permitiendo los chiplets, la redistribución de dados de abanico y la integración de memoria de alto ancho de banda dentro de huellas adecuadas para dispositivos móviles. Los empaques de orificio pasante persisten en aplicaciones de aviónica y potencia a escala de servicios públicos, donde la robustez mecánica y la masa térmica superan a la miniaturización.
CoWoS y tecnologías similares en 2,5D unen los dados lógicos con HBM apilado, alcanzando anchos de banda superiores a 1 TB/s requeridos por los aceleradores de IA de clase de entrenamiento. Tales densidades empujan la carga térmica del paquete por encima de 100 W/cm², lo que obliga a la adopción de micro-vías de cobre, cubiertas de cámara de vapor y enfriamiento directo de fluido. La obtención de sustratos orgánicos ultraplanos ha surgido como una limitación oculta, impulsando a los OSAT hacia la integración vertical con los proveedores de laminados.
Por Industria de Usuario Final:
El Transporte Impulsa la Nueva DemandaLa electrónica de consumo comprendió el 36,55% de los ingresos de 2025, aunque el crecimiento se modera junto con los ciclos de reemplazo de teléfonos inteligentes y televisores. Los segmentos automotriz y de transporte registrarán la CAGR más alta del 9,45% hasta 2031, impulsados por los trenes de potencia híbridos completos, de batería eléctrica y de pila de combustible que multiplican el recuento de dispositivos de potencia por vehículo.
La tecnología de la información y la comunicación continúa absorbiendo transistores de RF de alta frecuencia para estaciones base 5G y prototipos 6G próximos a llegar. Los segmentos de energía y potencia dependen de módulos de SiC de alto voltaje en inversores de cadena fotovoltaica y almacenamiento de grado de servicios públicos, mientras que los clientes aeroespaciales y de defensa exigen piezas endurecidas contra la radiación que sobreviven en entornos ionizantes. El cambio de la atención médica hacia dispositivos portables e implantables favorece los transistores de umbral inferior que funcionan con energía cosechada, abriendo una vía especializada pero prometedora para los fabricantes de dispositivos de baja fuga.
Análisis Geográfico
Mercado de Transistores de Asia-Pacífico
Asia-Pacífico contribuyó con el 55,90% de los ingresos en 2025 y se prevé que registre una CAGR del 10,62% hasta 2031. Las fundiciones nacionales de China están escalando líneas de 28 nm y 14 nm bajo mandatos de política, aunque las restricciones en nodos avanzados impulsan la adquisición en fábricas taiwanesas y surcoreanas. El programa de incentivos vinculados a la producción de India ha atraído múltiples anuncios de OSAT, pero las brechas logísticas y de mano de obra calificada aún moderan la producción a corto plazo. Japón mantiene un papel fundamental en el suministro de fotorresistentes, obleas de silicio y herramientas de deposición, lo que sostiene su relevancia en el mercado de transistores a pesar de su limitada capacidad de fabricación de obleas. Los emergentes centros del Sudeste Asiático, como Vietnam y Malasia, ganan terreno como alternativas de segunda fuente cuando las multinacionales diversifican su producción alejándose de la China costera.
Mercado de Transistores de América del Norte
América del Norte se beneficia de la expansión de los centros de datos en la nube, el crecimiento del ensamblaje de vehículos eléctricos y los mandatos de programas de defensa que priorizan el abastecimiento nacional. La asignación de 52 mil millones de USD de la Ley CHIPS ha desbloqueado inversiones en múltiples fábricas por parte de TSMC, Samsung e Intel, mejorando la seguridad del suministro a largo plazo. El enfoque de Canadá en la infraestructura 5G y los autobuses eléctricos de batería impulsa una demanda especializada de dispositivos de radiofrecuencia y alta potencia, mientras que los clústeres de EMS de México cerca de la frontera con Estados Unidos atraen líneas de ensamblaje de transistores que dan servicio a proveedores automotrices de Nivel 1. El énfasis regional en la resiliencia de la cadena de suministro respalda una prima de precio que compensa parcialmente los elevados costos de mano de obra y construcción.
Mercado de Transistores de Europa
El mercado de transistores de Europa gravita en torno al cambio hacia la movilidad eléctrica en Alemania, el sector aeroespacial de Francia y el Pacto Verde de toda la región, que penaliza la conversión de energía ineficiente. Los fabricantes de equipos originales alemanes están adquiriendo dispositivos de SiC de un único proveedor para estabilizar las hojas de ruta de los inversores, mientras que los programas de defensa franceses especifican transistores endurecidos contra la radiación que soportan entornos severos de rayos cósmicos. La Empresa Conjunta Europea de Chips financia líneas piloto de nodos avanzados con un doble objetivo: autonomía estratégica y reducción medible de la huella de carbono. Las fricciones comerciales relacionadas con el Brexit llevan a los fabricantes de equipos originales británicos a obtener ensamblajes de dos fuentes distintas de OSAT continentales, creando oportunidades de participación para los proveedores locales en el corredor del Benelux.

Panorama regulatorio
Los controles de comercio y adquisiciones dan forma cada vez más al suministro transfronterizo de transistores y productos semiconductores relacionados. En Estados Unidos, la Proclamación 11002 invocó la Sección 232 y estableció un arancel ad valorem del 25% sobre una categoría reducida de semiconductores lógicos avanzados, vigente desde el 15 de enero de 2026, junto con un enfoque más amplio de seguridad nacional para las importaciones de semiconductores y equipos. Este enfoque afecta el abastecimiento, la documentación y la planificación de inversiones en las cadenas de suministro globales.
En Europa, las normas de sostenibilidad de productos e interoperabilidad se están endureciendo en torno a la electrónica final que influye en la demanda de transistores y las decisiones de diseño. El Reglamento de la Comisión (UE) 2025/2052 (adoptado el 13 de octubre de 2025) actualiza los requisitos de ecodiseño para fuentes de alimentación externas y equipos de carga relacionados, mientras que los requisitos de cargador común se extienden a los portátiles a partir del 28 de abril de 2026, y la directiva sobre reparación de bienes se aplica desde el 31 de julio de 2026. En conjunto, estas medidas fomentan dispositivos de mayor vida útil y una interfaz de alimentación más estandarizada.
Análisis de la cadena de valor
La cadena de valor de los transistores abarca materias primas e insumos especializados upstream (obleas de silicio, sustratos de SiC, gases y productos químicos especializados), equipos de fabricación de semiconductores y la fabricación de obleas front-end tanto por parte de IDM como de fundiciones en nodos de vanguardia y maduros. Luego pasa al ensamblaje back-end, pruebas y empaquetado avanzado a través de OSAT, antes de la distribución a fabricantes de equipos originales (OEM) y proveedores de servicios de fabricación electrónica (EMS) en los mercados de electrónica de consumo, automotriz, industrial, TIC y energía. El mapeo de la OCDE indica una profunda especialización geográfica, con los ecosistemas de materiales y herramientas concentrados en el este de Asia, mientras que la capacidad de ensamblaje y empaquetado se expande hacia Estados Unidos y el sudeste asiático a medida que las empresas diversifican su presencia.
Los cuellos de botella son más agudos en los insumos upstream con baja redundancia (sustratos de precisión y productos químicos especializados) y en el acceso a capacidad de vanguardia. Estas restricciones pueden limitar el suministro de transistores para lógica de alto rendimiento, al tiempo que compiten por equipos y mano de obra calificada necesarios para las líneas de potencia y analógicas. Los programas de localización e inversión impulsados por políticas están reconfigurando la cadena, incluidos grandes compromisos de nuevas plantas en EE. UU., como el anuncio de julio de 2026 de TSMC sobre una expansión incremental de USD 100 mil millones en Arizona. Al mismo tiempo, los controles de exportación sobre minerales y materiales críticos, incluido el régimen de China de abril de 2025 que abarca tierras raras como el itrio y el escandio según los resúmenes citados, refuerzan el abastecimiento múltiple y la calificación de proveedores alternativos en todo el ecosistema.
Panorama Competitivo
Los ingresos globales están moderadamente concentrados, con los cinco principales proveedores controlando aproximadamente una parte importante de las ventas. Infineon aprovecha una pila de productos de cuna a tumba que abarca dispositivos de potencia discretos, circuitos integrados de controlador dedicados y módulos avanzados montados en sustratos de cobre directamente unido. STMicroelectronics integra la producción de silicio y SiC dentro de sus fábricas europeas, alineándose con los fabricantes de equipos originales automotrices que buscan un abastecimiento integral para inversores de tracción y cargadores a bordo. Texas Instruments domina los productos analógicos y lógicos de alto volumen que dependen de obleas confiables de 300 mm de borde posterior y grandes equipos de cobertura de ventas.
La intensidad de capital ha aumentado a medida que las herramientas avanzadas y las grúas de EUV elevan los gastos de nuevas fábricas greenfield por encima de los USD 20 mil millones. En consecuencia, los nuevos participantes gravitan hacia modelos de fábrica ligera, enfocándose en la propiedad intelectual de diseño, el conocimiento especializado en aplicaciones verticales y la reserva selectiva de capacidad en las fundidoras. La concesión cruzada de licencias de patentes se está expandiendo, con acuerdos recientes entre especialistas en banda ancha destinados a cubrir diseños de zanja, óxidos de compuerta y métodos de interfaz térmica. Las oportunidades de espacio en blanco persisten en los circuitos integrados de control de computación cuántica, donde el CMOS convencional lucha con los objetivos de ruido criogénico, y en los dispositivos de RF de ondas milimétricas que superan los 90 GHz, donde el GaN sobre SiC lidera los estándares de rendimiento.
Los regímenes de control de exportaciones introducidos desde 2024 favorecen a las empresas que ya poseen huellas de producción en dos o múltiples regiones. Los proveedores concentrados en una sola geografía enfrentan desafíos de calificación cuando los clientes exigen garantías de segunda fuente libres de retrasos en las licencias. La integración vertical en el empaque avanzado distingue aún más a los líderes, permitiéndoles cooptimizar el diseño del dado, el interposer y el disipador térmico. Esta capacidad ha demostrado ser crítica para los clientes de aceleradores de IA que no pueden tolerar la pérdida de rendimiento ni la pérdida de integridad de señal dentro de los módulos apilados en 3D.
Líderes de la Industria de Transistores
Diodes Incorporated
Infineon Technologies AG
ROHM Co., Ltd.
NXP Semiconductors N.V.
Vishay Intertechnology, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transistores
- onsemi Corporation
- Infineon Technologies AG
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Vishay Intertechnology, Inc.
- Diodes Incorporated
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- Linear Integrated Systems, Inc.
- ROHM Co., Ltd.
- Toshiba Electronic Devices and Storage Corporation
- Microchip Technology Inc.
- Broadcom Inc.
- Samsung Electronics Co., Ltd.
- Fuji Electric Co., Ltd.
- Mitsubishi Electric Corporation
- Alpha and Omega Semiconductor Limited
- Qorvo, Inc.
- Wolfspeed, Inc.
- Analog Devices, Inc.

Oportunidades de mercado y perspectivas futuras
Los dispositivos de potencia de banda ancha prohibida (wide-bandgap) y las arquitecturas intensivas en empaquetado son las áreas de oportunidad más claras donde convergen los requisitos de rendimiento y las restricciones de suministro. La electrificación automotriz y la infraestructura de carga siguen impulsando los MOSFET de SiC y los módulos IGBT hacia diseños de mayor voltaje, incluidas las plataformas de 800 V. Los centros de datos y la infraestructura de telecomunicaciones también intensifican la demanda de conversión de energía eficiente y conmutación de alta frecuencia, lo que crea espacio para proveedores capaces de ofrecer soluciones calificadas de dispositivo más empaquetado, en lugar de enviar únicamente el chip discreto.
En el ámbito de los nodos avanzados, la transición de FinFET a transistores de nanolámina gate-all-around (GAA) crea oportunidades en los ecosistemas de equipos, materiales y empaquetado que respaldan ventanas de proceso más estrechas y una mayor densidad de interconexión. El trabajo de la hoja de ruta IRDS de 2024 y las hojas de ruta públicas de las fundiciones sobre GAA destacan la migración tecnológica en curso, mientras que las acciones de capacidad a gran escala señalan dónde se está construyendo el suministro. El anuncio de TSMC de julio de 2026 de ampliar la fabricación en EE. UU. con plantas adicionales en Arizona centradas en 2 nm y por debajo, aumenta el valor estratégico de las cadenas de suministro localizadas para transistores utilizados en computación de alto rendimiento, front-ends de RF y gestión de energía. Estos movimientos de capacidad también elevan la demanda de capacidades especializadas de grabado, deposición y empaquetado avanzado utilizadas en pilas de nanolámina e integración heterogénea.
Recent Industry Developments in Mercado de Transistores
- Julio de 2026: Diodes Incorporated anunció un acuerdo definitivo para adquirir ElevATE Semiconductor por USD 250 millones con el fin de ampliar su cartera analógica y de señal mixta para aplicaciones de equipos de prueba automatizados. El acuerdo añade capacidad de diseño y acceso a clientes en un nicho vinculado a la caracterización de transistores y las pruebas de producción, apoyando el impulso de discretos y componentes analógicos relacionados.
- Julio de 2026: Infineon Technologies AG inauguró su fábrica Smart Power en Dresde tras una inversión de 5 mil millones de EUR, ampliando la capacidad de fabricación local de semiconductores de potencia inteligentes y tecnologías analógicas/de señal mixta. La capacidad adicional refuerza el suministro europeo de dispositivos de potencia y control utilizados en aplicaciones automotrices, industriales y energéticas, donde los ciclos de calificación y la garantía de suministro influyen en las decisiones de abastecimiento.
- Mayo de 2026: Infineon Technologies AG informó que la Comisión de Comercio Internacional de EE. UU. falló a su favor en un caso de patente relacionado con GaN contra Innoscience y ordenó prohibiciones de importación y venta para los productos infractores. La decisión restringió el acceso competitivo al mercado estadounidense para ciertas ofertas de dispositivos de GaN, reforzando el papel de la aplicación de la propiedad intelectual en la configuración de las opciones de proveedores para la adopción de transistores de banda ancha prohibida.


Mercado de Transistores Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos globales generados por transistores suministrados como componentes electrónicos en las principales industrias de uso final. El valor se contabiliza en el punto de venta desde los fabricantes de dispositivos a los clientes a través de canales directos y de distribución.
Exclusiones del alcance: excluimos los ingresos por servicios de fundición, la licencia de propiedad intelectual de diseño y los productos electrónicos terminados donde el valor del transistor ya está incorporado en el precio de un sistema de nivel superior.
Descripción general de la segmentación
- Por Tipo de Transistor
- Transistores de Unión Bipolar (BJT)
- Transistores de Efecto de Campo (FET)
- Transistores Bipolares de Compuerta Aislada (IGBT)
- Transistores Bipolares de Heterounión (HBT)
- Por Material
- Silicio (Si)
- Carburo de Silicio (SiC)
- Nitruro de Galio (GaN)
- Germanio (Ge)
- Por Nodo Tecnológico
- Mayor o Igual a 65 nm
- 45 - 28 nm
- 22 - 16 nm
- 14 - 10 nm
- Menos de 10 nm
- Por Tipo de Empaque
- Orificio Pasante
- Montaje Superficial
- Paquete de Escala de Chip (CSP)
- Paquete a Nivel de Oblea (WLP)
- Por Industria de Usuario Final
- Electrónica de Consumo
- Tecnología de la Información y la Comunicación
- Automotriz y Transporte
- Manufactura Industrial
- Energía y Potencia
- Aeroespacial y Defensa
- Salud y Dispositivos Médicos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
- Medio Oriente y África
- Medio Oriente
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Medio Oriente
- África
- Sudáfrica
- Egipto
- Resto de África
- Medio Oriente
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comenzó con la construcción de una visión clara de la cadena de suministro de transistores, desde el procesamiento de obleas y la fabricación de dispositivos hasta el empaquetado, la distribución y los mercados finales. Nos basamos en fuentes públicas como las estadísticas de semiconductores de WSTS, los factbooks de la Semiconductor Industry Association, los flujos comerciales de UN Comtrade, los indicadores industriales de la OCDE, y revistas de electrónica revisadas por pares como IEEE y otras, para fundamentar los supuestos sobre los ciclos de demanda y los cambios tecnológicos.
Para traducir la actividad del sector en valor de mercado, también revisamos los informes anuales de las empresas, presentaciones tipo 10-K, presentaciones para inversores y comunicados de prensa oficiales que abordan las adiciones de capacidad, la combinación de productos y los comentarios sobre precios. Paralelamente, se utilizaron bases de datos de patentes para hacer seguimiento de la intensidad de innovación por tipo de dispositivo y material (por ejemplo, silicio frente a SiC y GaN), lo que ayudó a validar qué partes del mercado estaban ganando participación. También utilizamos suscripciones pagas para datos financieros e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes para verificar cronologías y normalizar divulgaciones. Las fuentes documentales enumeradas aquí son ilustrativas, y se utilizaron conjuntos de datos y documentos públicos adicionales para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en entrevistas y encuestas breves con proveedores de componentes, distribuidores y compradores de dispositivos que atienden a mercados finales como la electrónica de consumo, las comunicaciones, el sector automotriz, industrial y aplicaciones energéticas. Usamos estas conversaciones para confirmar qué se estaba enviando en volumen, cómo se movían los precios de las principales familias de dispositivos y dónde la demanda se veía restringida por los ciclos de calificación, los plazos de entrega o la sustitución por dispositivos adyacentes. Dado que se trata de un mercado global, los datos se equilibraron entre APAC, EMEA y América para poder verificar la combinación regional y el momento de las conversiones de divisas con las personas más cercanas a las señales de demanda local.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 13% | APAC: 49% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 42% | EMEA: 32% |
| Actores más pequeños: 15% | Gerentes: 45% | América: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elaboró mediante un enfoque descendente y ascendente, en el que las señales de demanda de semiconductores y la combinación de dispositivos se reconstruyen primero a partir de la actividad de producción en el uso final y los indicadores comerciales, y luego se validan mediante controles de precios y volumen muestreados. En el enfoque descendente, vinculamos el consumo de transistores a impulsores prácticos como la producción de unidades electrónicas, el contenido de electrificación vehicular, el despliegue de infraestructura 5G y de centros de datos, y la demanda de conversión de energía industrial, de modo que el total se vincule al tirón real de los envíos.
Estos totales se corroboraron luego con aproximaciones ascendentes selectivas, como la agregación de rangos de ingresos a partir de los segmentos divulgados por las empresas, la aplicación de controles de ASP por familia de dispositivos (por ejemplo, dispositivos de señal pequeña frente a dispositivos de potencia), y la retroalimentación de los canales sobre patrones de asignación y corrección de inventario. Los insumos clave del modelo incluyeron el cambio de combinación hacia SiC y GaN en aplicaciones de potencia, las transiciones de empaquetado (a través de orificio frente a montaje en superficie y empaques avanzados), la migración de nodos tecnológicos para dispositivos de alto volumen, la concentración de fabricación regional en APAC y el comportamiento típico de los precios durante los ciclos alcistas y los períodos de digestión. Para la previsión, se utilizó un análisis de escenarios para reflejar la incertidumbre de la demanda, y los supuestos sobre las tasas de fabricación de vehículos eléctricos, el gasto de capital industrial y el gasto en redes se revisaron con los encuestados del sector antes de finalizar las trayectorias de crecimiento. Cuando los insumos ascendentes presentaban vacíos, se aplicó una interpolación conservadora que luego se sometió a pruebas de estrés mediante llamadas de seguimiento y verificaciones cruzadas con indicadores de demanda independientes.
Validación de datos y ciclo de actualización
Antes de la aprobación final, realizamos múltiples verificaciones para que los valores finales del mercado sean coherentes con las señales externas y con la lógica interna en todas las regiones y usos finales. Los resultados del modelo se comparan con indicadores independientes, como los comentarios sobre el ciclo de semiconductores, los flujos comerciales de categorías de dispositivos relevantes y los cambios de capacidad reportados. Si aparece alguna variación grande, se investiga hasta documentar una razón clara.
Las verificaciones de anomalías van seguidas de una revisión analítica en varios pasos, en la que se vuelven a verificar los supuestos, las conversiones de unidades y el momento de las divisas. Las tasas de crecimiento atípicas también se cuestionan utilizando cortes de datos alternativos. Si los insumos primarios entran en conflicto con los hallazgos documentales, se vuelve a contactar a los encuestados para aclarar definiciones o actualizar cambios recientes de precios y combinación. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos importantes, y se completa una revisión final antes de la entrega para que los clientes reciban la visión más actual.
Comparación del dimensionamiento del mercado global de transistores de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para transistores a menudo no coinciden porque el alcance subyacente y el método de conteo difieren, incluso cuando el nombre principal parece el mismo. Las mayores diferencias suelen surgir de si la estimación cuenta únicamente transistores discretos o si también incluye módulos de potencia adyacentes, componentes integrados o agrupaciones más amplias de dispositivos semiconductores.
La principal brecha proviene de la cobertura solo de silicio frente a la de todos los materiales, y de lo que se cuenta como venta de transistores. Mordor Intelligence contabiliza el valor de los transistores discretos en silicio, SiC y GaN, manteniendo fuera del total los servicios de fundición y los ingresos de sistemas de nivel superior. Las diferencias también surgen cuando una estimación utiliza un aumento agresivo de precios para dispositivos de banda ancha prohibida, o cuando la conversión de divisas se toma de un punto diferente del año. Finalmente, la frecuencia de actualización importa, ya que los ciclos de corrección de inventario pueden cambiar rápidamente los valores a corto plazo, y las instantáneas más antiguas pueden pasar por alto la normalización reciente de precios o la recuperación de la demanda.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 20,02 mil millones (2026) | |
| Editor del Sector A | USD 18,72 mil millones (2025) | Utiliza un año base diferente y parece aplicar una definición cualitativa más amplia que puede combinar contextos discretos e integrados, lo que puede alterar lo que se cuenta como ingresos de mercado. |
| Editor del Sector B | USD 24,40 mil millones (2024) | Limita el alcance únicamente a los transistores de silicio y no separa claramente el valor de los dispositivos discretos del contenido electrónico adyacente, lo que puede inflar el total comparable frente a una definición discreta de todos los materiales. |
Al observar las cifras, la dispersión se explica en gran medida por las elecciones de alcance (solo silicio frente a todos los materiales) y por si el conteo se mantiene a nivel de ingresos de componentes. Al mantener los supuestos vinculados a impulsores de demanda observables y validar los precios y la combinación con insumos primarios, el tamaño de mercado resultante sigue siendo trazable a pasos repetibles que los usuarios pueden verificar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de pronóstico del mercado global de transistores para 2031?
Se proyecta que el mercado de transistores alcance USD 28,66 mil millones en 2031.
¿Qué segmento de material está creciendo más rápido?
Se espera que los dispositivos de carburo de silicio registren la CAGR más alta del 8,86% entre 2026 y 2031.
¿Por qué los transistores bipolares de compuerta aislada están ganando terreno?
Los IGBT combinan la velocidad de conmutación del MOSFET con la eficiencia de conducción bipolar, lo que los hace ideales para los trenes de potencia de vehículos eléctricos de 800 V.
¿Cómo afectarán los incentivos gubernamentales al suministro regional?
Programas como la Ley CHIPS de Estados Unidos y las líneas piloto de la UE están financiando nuevas fábricas que diversifican el suministro fuera del Este de Asia.
¿Qué tecnología de empaque tiene la perspectiva de crecimiento más sólida?
Se prevé que el empaque a nivel de oblea crezca a una CAGR del 9,82% gracias a la adopción de chiplets y el apilamiento 3D.
¿Cuál es la principal restricción para el escalado continuo de nodos?
La fuga por efecto túnel cuántico por debajo de 3 nm limita el escalado adicional de voltaje y aumenta la fuga, frenando los beneficios de las geometrías más pequeñas.
Última actualización de la página el:



