
Tamaño y Participación del Mercado de Controladores Lógicos Programables de Oriente Medio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
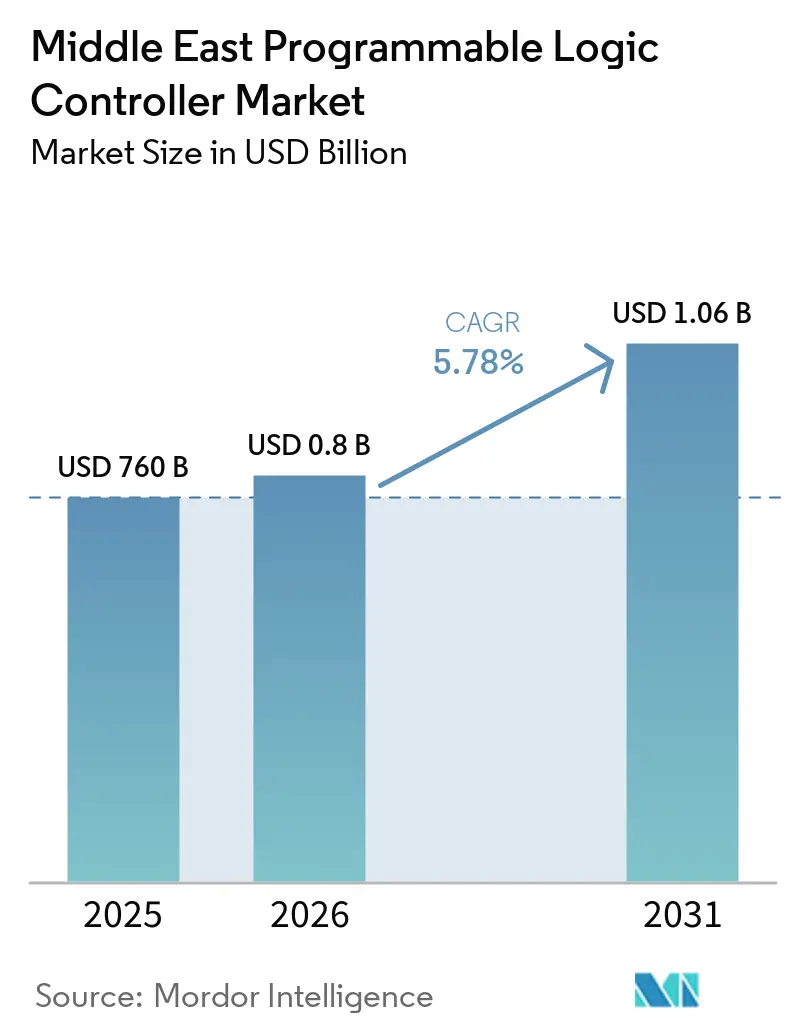
| Tamaño del mercado en el año base (2025) | 760 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.8 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.06 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.78 % |
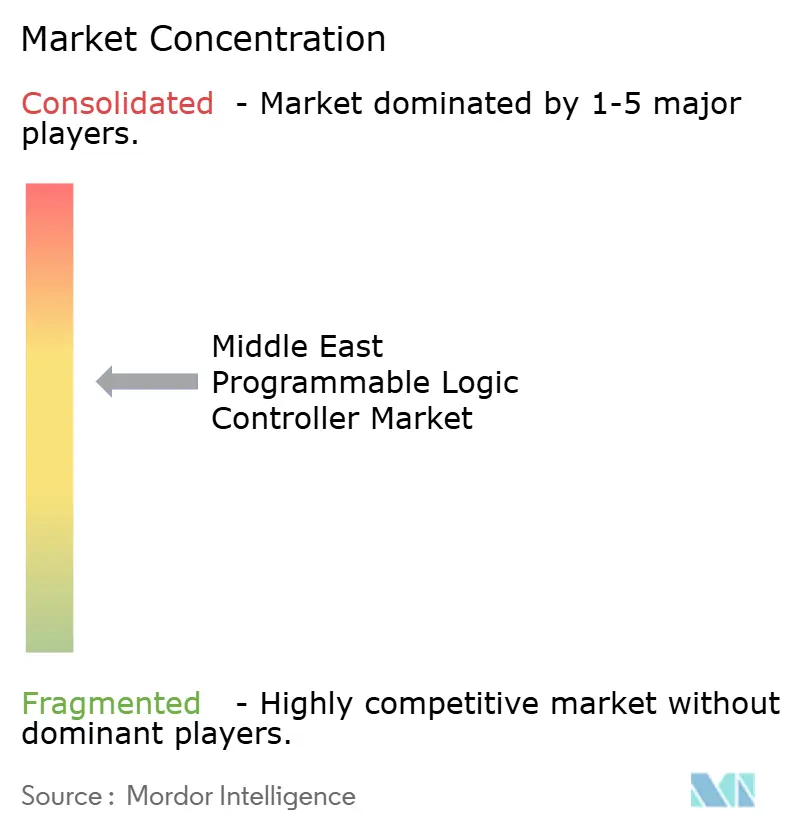
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Controladores Lógicos Programables de Oriente Medio por Mordor Intelligence
El tamaño del mercado de controladores lógicos programables de Oriente Medio en 2026 se estima en 803,93 millones de USD, creciendo desde el valor de 2025 de 760 millones de USD, con proyecciones para 2031 que muestran 1,06 mil millones de USD, creciendo a una CAGR del 5,78% durante 2026-2031. Este ascenso sostenido refleja un giro regional que se aleja de los hidrocarburos hacia una manufactura diversificada, energías renovables e infraestructura hídrica, todos los cuales dependen del control de bucle cerrado de los controladores lógicos programables para enclavamientos de seguridad y captura de datos en tiempo real. La alta contribución de Arabia Saudita en el mercado destacó la expansión de la capacidad fabril del Reino en el marco de la Visión 2030, mientras que los Emiratos Árabes Unidos (EAU) establecieron la trayectoria de crecimiento más rápida, impulsada por el programa Transform 4.0.[1]
Conclusiones Clave del Informe
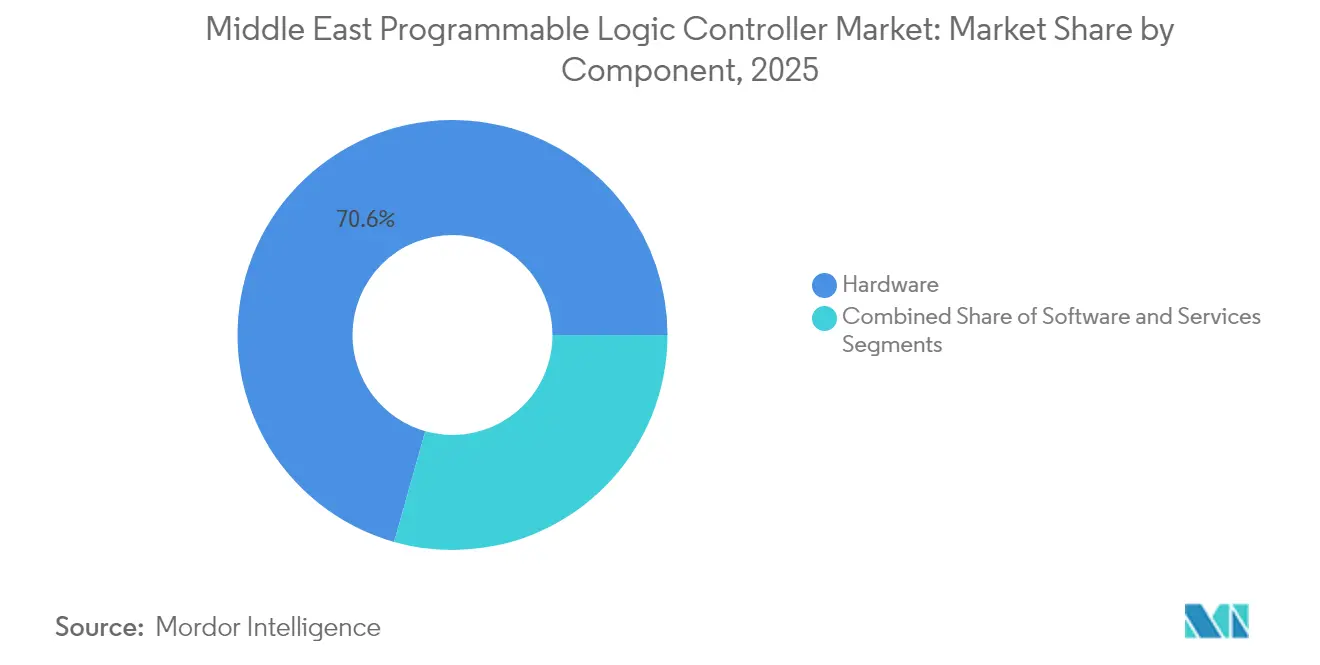
- Por componente, el hardware capturó el 70,62% de la participación del mercado de controladores lógicos programables de Oriente Medio en 2025, mientras que el software se expande a una CAGR del 6,71% hasta 2031.
- Por tipo de PLC, los PLC medianos retuvieron una participación de ingresos del 34,15% en 2025; los PLC de seguridad registran la perspectiva de CAGR más alta del 7,26% hasta 2031.
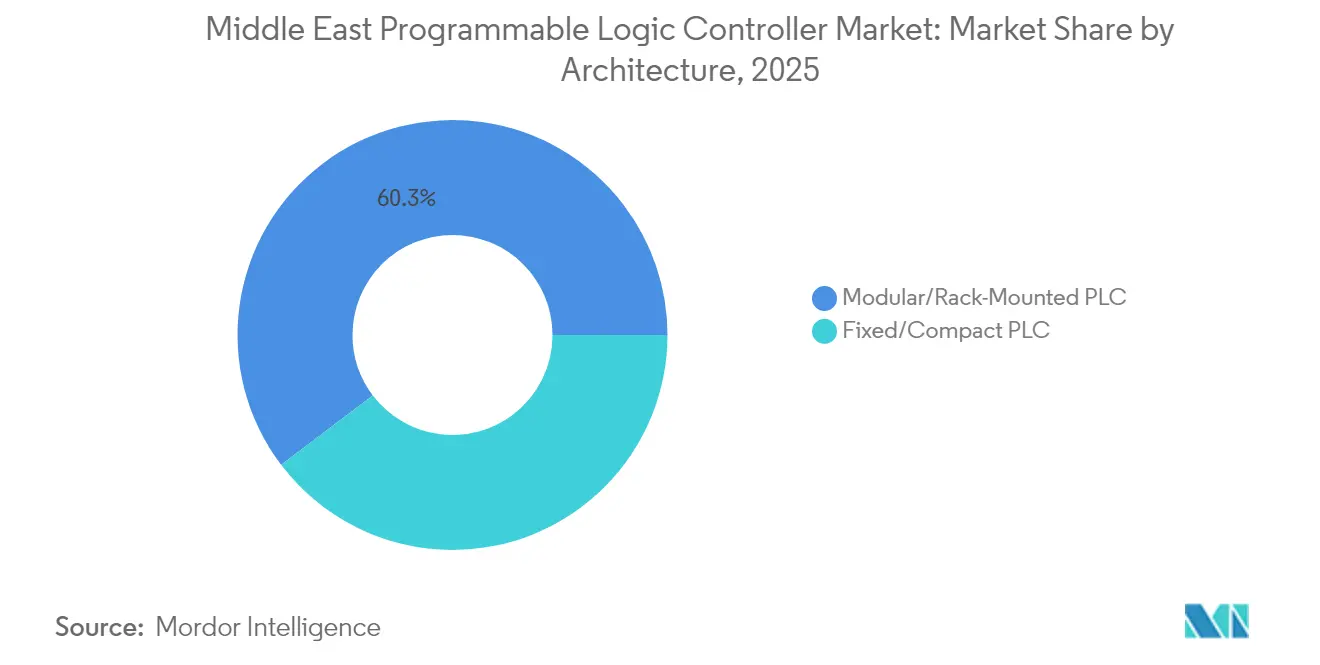
- Por arquitectura, los bastidores modulares mantuvieron una participación del 60,32% en 2025 y avanzan a una CAGR del 5,88% hasta 2031.
- Por usuario final, el petróleo y el gas representaron el 25,96% de los ingresos en 2025; se prevé que la producción de hidrógeno se expanda a una CAGR del 6,98% entre 2026 y 2031.
- Por geografía, Arabia Saudita lideró con una participación de ingresos del 39,12% en 2025, mientras que los EAU registran la CAGR más sólida del 7,35% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de Proyectos de Digitalización del Petróleo y Gas | +1.2% | Arabia Saudita, EAU, Qatar, Kuwait | Mediano plazo (2-4 años) |
| Auge en Modernizaciones de Automatización de Instalaciones Existentes | +0.9% | Arabia Saudita, EAU, Omán | Corto plazo (≤2 años) |
| Crecimiento de Centros de Manufactura Impulsados por la Visión del CCG | +1.5% | Arabia Saudita, EAU, Baréin | Largo plazo (≥4 años) |
| Cumplimiento Obligatorio de Seguridad Funcional en el Sector Energético | +0.8% | A nivel del CCG | Mediano plazo (2-4 años) |
| Inversiones Piloto en la Economía del Hidrógeno | +0.7% | Arabia Saudita, EAU, Omán | Largo plazo (≥4 años) |
| Mantenimiento Predictivo Habilitado por IA en Desalinización | +0.6% | EAU, Arabia Saudita, Qatar | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Proyectos de Digitalización del Petróleo y Gas
Las empresas petroleras nacionales están incorporando gemelos digitales centrados en PLC para comprimir los ciclos de perforación y diferir los desembolsos de capital en nuevos pozos. La plataforma Neuron 5 de ADNOC redujo las paradas no planificadas en un 50% y amplió los intervalos de mantenimiento en un 20% en activos marinos y terrestres. El sistema RoboWell de Saudi Aramco fusiona la telemetría de fondo de pozo con los PLC de superficie para optimizar el peso sobre la broca y la velocidad de rotación, reduciendo el tiempo no productivo en un 30%. La expansión del GNL del Campo Norte de Qatar exige PLC de seguridad certificados SIL-3 según la norma IEC 61511, creando una cartera de hardware y software de varios años. Estos despliegues subrayan por qué los ingresos por software superan al hardware a pesar de la gran base de este último. A medida que los análisis se desplazan hacia el borde, el mercado de controladores lógicos programables de Oriente Medio se beneficia de actualizaciones de software recurrentes superpuestas a los bastidores existentes.
Auge en Modernizaciones de Automatización de Instalaciones Existentes
Las refinerías y plantas petroquímicas envejecidas, puestas en servicio en las décadas de 1980 y 1990, se enfrentan a normas de emisiones más estrictas, lo que impulsa las actualizaciones modulares de PLC que reducen el consumo de energía y añaden diagnósticos remotos. ADNOC Gas reemplazó los actuadores neumáticos por PLC de bastidor en Habshan-5, reduciendo el consumo de energía en un 15%. La modernización de Yanbu de Saudi Aramco integró PLC Siemens S7-1500 conformes con las directrices de ciberseguridad de la norma IEC 62443. Los operadores de instalaciones existentes prefieren los bastidores modulares porque las tarjetas de entradas/salidas intercambiables en caliente limitan el tiempo de inactividad a cortes de fin de semana. Con una capacidad instalada superior a 10 millones de barriles por día en las refinerías de Arabia Saudita y los EAU, el impulso de modernización sostiene una demanda constante de hardware incluso cuando los márgenes del software crecen.
Aceleración de la Construcción de Centros de Datos en el Golfo
Los operadores de instalaciones de hiperescala y coubicación se apresuran a añadir más de 1,3 GW de nueva capacidad de centros de datos en Arabia Saudita y los EAU para 2027, impulsados por la creciente demanda de cargas de trabajo en la nube e IA. Cada instalación depende de la automatización de cuadros de distribución basada en PLC, la secuenciación de sistemas de alimentación ininterrumpida y la automatización de plantas de agua helada para mantener garantías de disponibilidad del 99,999%. La región de nube de Riad de Microsoft por USD 2.100 millones, prevista para 2026, especifica PLC de bastidor redundantes para la orquestación de energía y refrigeración que deben reaccionar en ventanas de milisegundos ante variaciones de carga. Amazon Web Services y Oracle siguen arquitecturas similares, estandarizando en PLC modulares para el control de interruptores intercambiables en caliente dentro de subestaciones de 11 a 33 kV. Los cortos plazos de desarrollo del sector se traducen en pedidos inmediatos de hardware e ingresos recurrentes de software para análisis de eficiencia energética superpuestos en los mismos controladores. El auge de la construcción añade un incremento mensurable del 0,8% a la CAGR prevista para la demanda de PLC a corto plazo.
Mandatos de Reutilización de Aguas Residuales en Economías con Estrés Hídrico
Arabia Saudita tiene como objetivo elevar la reutilización del efluente de aguas residuales tratadas del 25% en 2024 al 60% para 2030 en el marco de la Estrategia Nacional del Agua, lo que obliga a los municipios a modernizar las plantas existentes con biorreactores de membrana controlados por PLC avanzados y desinfección ultravioleta. Haya Water de Omán planea duplicar la capacidad de tratamiento terciario a 568.000 m³/día para 2027, especificando PLC con clasificación de seguridad para los bucles de dosificación química que deben cumplir umbrales de calidad de efluentes más estrictos. La expansión de la planta de As-Samra en Jordania añade 65 MW de cogeneración de biogás, integrando PLC para la lógica sincronizada de generador, gas de digestor y conexión a la red. Estas actualizaciones demandan módulos de software para la optimización de la eliminación de nutrientes y el mantenimiento predictivo, impulsando un incremento de CAGR del 0,6% a mediano plazo. Los proveedores capaces de combinar controladores ciberseguros con análisis SCADA están mejor posicionados, ya que las licitaciones ahora incluyen cláusulas de gestión del ciclo de vida de activos según la norma ISO 55000.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad de la Cadena de Suministro para Circuitos Integrados Avanzados | –0.7% | Global, aguda en Oriente Medio | Corto plazo (≤2 años) |
| Escasez Local de Integradores de Sistemas Cualificados | –0.5% | Oriente Medio no perteneciente al CCG | Mediano plazo (2-4 años) |
| Altos Costos de Certificación en Ciberseguridad | –0.3% | A nivel del CCG | Mediano plazo (2-4 años) |
| Preferencia por Sistemas de Control Distribuido en Megaplantas | –0.4% | Arabia Saudita, EAU, Qatar | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aranceles de Importación sobre Hardware de Automatización Industrial Fuera del CCG
Los estados no pertenecientes al CCG aplican derechos de importación que oscilan entre el 10% y el 25% sobre PLC, fuentes de alimentación y tarjetas de entradas/salidas, mientras que el comercio intra-CCG permanece libre de aranceles bajo la Ley Aduanera Unificada. El decreto egipcio 465/2024 elevó el arancel sobre los controladores programables al 20%, inflando de inmediato los presupuestos de los proyectos de modernización del tratamiento de aguas residuales en El Cairo y Alejandría. Líbano y Jordania mantienen gravámenes similares para proteger la incipiente industria de ensamblaje local, aunque ninguno alberga fabricación de semiconductores ni producción de circuitos impresos de alta precisión, lo que obliga a los integradores a importar de todas formas. El mayor costo de desembarque obliga a los usuarios finales a aplazar las modernizaciones no esenciales y reduce el tamaño de los pedidos, recortando un 0,4% del potencial de CAGR a corto plazo. Los proveedores recurren a incluir software de programación sin cargo para compensar el impacto del precio del hardware, pero la erosión de márgenes persiste.
Congestión de Fletes a través del Mar Rojo y el Estrecho de Ormuz
Las tensiones geopolíticas y los recurrentes incidentes de seguridad marítima han prolongado los tiempos de tránsito promedio para la electrónica en contenedores en 18 días desde mediados de 2024. Los envíos de PLC enrutados desde fábricas del Asia Oriental ahora enfrentan primas de seguro adicionales de USD 65/TEU al pasar por Bab-el-Mandeb, y las desviaciones ocasionales alrededor del Cabo de Buena Esperanza añaden dos semanas a los calendarios de entrega. Los gestores de proyectos del Golfo responden ordenando seis meses de existencias de reserva, inmovilizando capital de trabajo y limitando la flexibilidad para adoptar revisiones de firmware de ciclo tardío. Los integradores de sistemas más pequeños que carecen de liquidez para compras anticipadas ceden contratos a competidores más grandes con inventarios más profundos, deprimiendo la diversidad competitiva y recortando un 0,3% de las expectativas de CAGR regional. La volatilidad del flete también complica la logística de piezas de garantía, aumentando el riesgo de tiempo de inactividad no planificado en sitios críticos de petróleo y gas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software Extiende el Ciclo de Vida del Hardware ExistenteEl hardware controló el 70,62% de los ingresos de 2025, aunque la CAGR del 6,71% del software muestra que los operadores superponen módulos de análisis y ciberseguridad sobre los activos instalados. El despliegue de SCADA con IA de TAQA por USD 26 millones colocó modelos de aprendizaje automático directamente en los PLC Siemens S7-1500, reduciendo el uso de productos químicos en un 18% y aplazando el capital en nuevos trenes de ósmosis inversa. Los ingresos por servicios ganaron un 5,5% a medida que los acuerdos a largo plazo convirtieron el gasto de capital en gasto operativo. Se espera que el tamaño del mercado de controladores lógicos programables de Oriente Medio para los componentes de software alcance USD 0,32 mil millones para 2031, reflejando la creciente adopción de suscripciones.
Los análisis en el borde explican el impulso del software. Rockwell Automation informó que el 87% de los fabricantes encuestados en Arabia Saudita y los EAU ejecutan al menos un modelo de IA en la capa del PLC, apoyando la inspección de calidad y la detección de anomalías. Los proveedores monetizan este cambio a través de licencias anuales en lugar de márgenes de hardware únicos, ampliando el valor total del contrato incluso cuando los envíos de nuevas unidades se estabilizan.

Por Tipo de PLC:
Los Controladores de Seguridad Capturan los Presupuestos de CumplimientoLos PLC medianos mantuvieron el 34,15% de la participación del mercado de controladores lógicos programables de Oriente Medio en 2025 gracias al dominio heredado en alimentos, bebidas y cemento. Sin embargo, los PLC de seguridad registran una CAGR del 7,26% a medida que los reguladores del CCG hacen cumplir la certificación IEC 61511 para sistemas nuevos y modernizados. El despliegue SIL-3 de Qatar Petrochemical Company logró una disponibilidad del 99,9% y la validación de terceros por TÜV. Se prevé que el tamaño del mercado de controladores lógicos programables de Oriente Medio para unidades de seguridad se duplique hasta USD 0,13 mil millones para 2031, impulsado por proyectos de GNL, hidrógeno y gas de alta presión.
Los PLC de seguridad tienen precios unitarios más altos, pero representan menos del 10% de los envíos, lo que indica un largo recorrido para el cambio en la combinación de productos. Los proveedores incluyen seguridad de tecnología operativa a nivel de firmware, acortando los plazos de entrega y alineándose con los mandatos de certificación cibernética integrada.
Por Arquitectura:
Los Bastidores Modulares Siguen Siendo el Caballo de BatallaLos bastidores modulares representaron el 60,32% de los ingresos de 2025 y crecen al 5,88% a medida que los megaproyectos requieren entradas/salidas escalables y redundancia en espera activa. La planta de hidrógeno de 600 toneladas por día de NEOM operará 1.200 bastidores Siemens S7-1500 con fuentes de alimentación redundantes para alcanzar una disponibilidad del 99,95%.
Los PLC fijos crecen un 5,08% en la automatización de edificios, donde los recuentos de entradas/salidas más pequeños y el menor costo importan más. Las empresas de servicios de agua de tamaño mediano prefieren los diseños compactos para adaptarse al espacio limitado de los paneles, aunque las grandes plantas de desalinización se mantienen con bastidores para permitir el reemplazo de tarjetas en línea sin detener las bombas.
Por Usuario Final:
El Hidrógeno y la Desalinización Crean Nuevos Espacios en BlancoEl petróleo y el gas lideraron el 25,96% de la demanda en 2025, pero las instalaciones de hidrógeno avanzan con una CAGR del 6,98% impulsadas por las líneas piloto de NEOM, Omán y Qatar. Las plantas de desalinización amplían la penetración de PLC a medida que la capacidad regional sube de 26 millones a 31,6 millones de m³ por día para 2030.
Las empresas de servicios públicos despliegan análisis en el borde basados en IA para predecir el ensuciamiento de membranas y programar el mantenimiento, impulsando las ventas de software incluso donde el gasto anual en hardware es estable. Los procesadores de alimentos, tabaco y bebidas crecen un 5,1% al adoptar soluciones PLC de trazabilidad para cumplir con la certificación halal y las demandas de cumplimiento de pedidos de comestibles en línea.
Análisis Geográfico
Mercado de Controladores Lógicos Programables de Arabia Saudita
Arabia Saudita mantuvo una participación de ingresos del 39,12% en 2025 respaldada por el plan de la Visión 2030 de triplicar el número de fábricas y automatizar el 40% de su red de distribución eléctrica. El país instaló 11 millones de medidores inteligentes para 2024 y tiene como objetivo una penetración de automatización de la red del 40% en 2025, sosteniendo los pedidos de controladores lógicos programables para subestaciones. Siemens obtuvo un contrato de 1.500 millones de USD para las plantas de energía Taiba 2 y Qassim 2, integrando la lógica S7-1500 con los reguladores de turbinas y los monitores de emisiones.
Mercado de Controladores Lógicos Programables de los Emiratos Árabes Unidos
Los Emiratos Árabes Unidos registran la CAGR más rápida de la región, del 7,35%, ya que Transform 4.0 impulsa la meta de 100 faros de Industria 4.0 para 2030. El centro SPARK de 13.000 m² de Emerson reduce los plazos de entrega de 16 semanas a 4 semanas, impulsando el contenido local y protegiendo a los compradores de la volatilidad del dólar. El despliegue de SCADA con inteligencia artificial de TAQA muestra el liderazgo en inteligencia de borde en infraestructura hídrica.
Mercados de Oriente Medio
Qatar, Omán, Kuwait, Baréin, Israel y el resto de Oriente Medio contribuyeron con el 34,28% de los ingresos de 2025. La expansión del GNL de Qatar hasta 142 millones de toneladas por año para 2030 impulsa la demanda de controladores lógicos programables de seguridad para el manejo criogénico. Las vías del hidrógeno azul de Omán añaden requisitos de controladores lógicos programables a prueba de explosiones, mientras que los clústeres de semiconductores y dispositivos médicos de Israel crean oportunidades de nicho para nano controladores lógicos programables.
Panorama regulatorio
Las implementaciones de PLC en la infraestructura crítica de Oriente Medio están cada vez más reguladas por marcos nacionales de ciberseguridad OT/ICS que hacen referencia a estándares internacionales como ISA/IEC 62443, NIST SP 800-82 e ISO 27001. En Arabia Saudita, los Controles de Ciberseguridad de Tecnología Operativa (OTCC-1:2022) de la Autoridad Nacional de Ciberseguridad (NCA) establecen requisitos mínimos para los activos OT en infraestructura crítica, lo que impulsa a los proveedores de PLC e integradores de sistemas a ofrecer controladores seguros por diseño, guías de fortalecimiento y paquetes de evidencia para auditorías de operadores y evaluación de licitaciones.
Los EAU añaden una capa de cumplimiento paralela a través del Reglamento de Seguridad de la Información (ISR) para Sistemas de Control Industrial del Centro de Seguridad Electrónica de Dubái (DESC), en virtud de la Ley de Dubái N.º 11 de 2014 y resoluciones relacionadas. Esto condiciona las adquisiciones de los operadores industriales que gestionan activos de energía, agua y petróleo y gas en Dubái. La Agencia Nacional de Ciberseguridad (NCSA) de Qatar también publica una norma nacional de seguridad para ICS utilizada por operadores críticos, lo que refuerza una tendencia regional según la cual los criterios de selección de PLC se extienden más allá del rendimiento y la escala de E/S para incluir controles documentados de seguridad OT, preparación para la certificación y gestión del ciclo de vida de parches.
Análisis de la cadena de valor
La cadena de valor de los PLC que abastece a Oriente Medio comienza con el suministro de semiconductores y componentes electrónicos, gran parte de los cuales proceden de centros globales de fabricación y producción de módulos (principalmente en el Este Asiático). Luego pasa por la fabricación global de fabricantes de equipos originales (Siemens, ABB, Schneider Electric, Rockwell Automation, Mitsubishi Electric, Honeywell, Emerson) hacia el almacenamiento y configuración regional. La distribución y la logística de proyectos suelen centralizarse a través de canales comerciales y de reexportación con base en los EAU, con Dubái actuando como punto de consolidación para los envíos hacia grandes clústeres industriales como Jubail Industrial City (Arabia Saudita) y KIZAD (EAU), donde los plazos cortos de los proyectos hacen que el inventario local, los repuestos y la capacidad de fabricación de paneles sean determinantes.
La integración de sistemas, la fabricación de paneles, la puesta en marcha y los servicios de ciclo de vida se entregan a través de un ecosistema escalonado de integradores y distribuidores locales certificados que convierten las plataformas PLC en soluciones listas para planta, incluyendo ControlTech Middle East (EAU), IICS (Arabia Saudita), ESS Middle East (EAU) y MAFA (Arabia Saudita). Esta capa aguas abajo es también donde se gestionan los riesgos de cumplimiento e interoperabilidad, incluidos los requisitos ambientales y de EMC referenciados por las prácticas de conformidad alineadas con SASO, la migración de protocolos en instalaciones existentes, y el trabajo de implementación de ciberseguridad OT que cada vez más determina la aceptación en las listas de proveedores aprobados por los usuarios finales.
Panorama Competitivo
El mercado de controladores lógicos programables de Oriente Medio está moderadamente concentrado. Siemens, ABB, Schneider Electric y Rockwell Automation representan conjuntamente alrededor del 60% de los ingresos a través de contratos de servicio a largo plazo y la fidelización de la base instalada. Siemens ganó un contrato eléctrico saudita de USD 1.500 millones en 2024 e integra TIA Portal para reducir la puesta en marcha en un 25%. Schneider Electric inauguró una planta SPARK de 20.000 m² en marzo de 2025, fabricando sistemas de control distribuido y de parada de emergencia para servir a los proyectos del Campo Norte de Qatar y Jafurah de Aramco.
El centro local de Emerson permite repuestos en el mismo día para plataformas marinas, acortando los ciclos de proyectos de modernización en un 30%.[4] Honeywell aprovecha los incentivos de Fabricado en Arabia Saudita, abriendo líneas de automatización de edificios que disfrutan de una ventaja de precio del 10% en licitaciones públicas. La asociación de seguridad de tecnología operativa a nivel de firmware de Mitsubishi Electric con Nozomi Networks posiciona a la empresa para ganar licitaciones impulsadas por la norma IEC 62443.
Los integradores locales conservan ventajas en el soporte en idioma árabe y la familiaridad con la contratación pública, especialmente en los estados no pertenecientes al CCG donde los costos de contratación de expatriados son entre un 40% y un 60% superiores a las tarifas locales.
Líderes de la Industria de Controladores Lógicos Programables de Oriente Medio
-
Siemens AG
-
ABB Ltd
-
Schneider Electric SE
-
Rockwell Automation Inc.
-
Mitsubishi Electric Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Controladores Lógicos Programables de Oriente Medio Empresas cubiertas en este informe
- Siemens AG
- ABB Ltd
- Schneider Electric SE
- Rockwell Automation Inc.
- Mitsubishi Electric Corporation
- Honeywell International Inc.
- Omron Corporation
- Emerson Electric Co.
- Hitachi Ltd.
- HIMA Paul Hildebrandt GmbH
- Yokogawa Electric Corporation
- Vista Automation LLC
- Control Tech Automation LLC
Lea el análisis de las empresas de mercado de controladores lógicos programables de oriente medio
Oportunidades de mercado y perspectivas futuras
Existe un espacio práctico donde los ciclos de renovación de hardware de PLC se cruzan con la modernización impulsada por software, ya que los operadores convierten las bases instaladas de racks en programas recurrentes a través de capas de ciberseguridad, análisis y operaciones digitales. Este cambio es visible en las prioridades de inversión de los fabricantes: los hallazgos regionales de Rockwell Automation de mayo de 2026 reportaron que el 98% de los fabricantes de Oriente Medio considera esencial la transformación digital, junto con una asignación significativa del presupuesto operativo a la tecnología industrial, lo que respalda la demanda de suscripciones adyacentes a PLC como análisis en el borde, monitoreo de activos y acceso remoto seguro, en lugar de solo envíos únicos de controladores.
La construcción de centros de datos e infraestructura digitalmente habilitada también está impulsando a los PLC hacia la distribución de energía, las plantas de refrigeración y la secuenciación de instalaciones críticas. Esto se ve reforzado por anuncios de gasto de capital de hiperescaladores, como el compromiso de Microsoft de marzo de 2026 de invertir más de 7,9 mil millones de USD en los EAU durante el período 2026-2029. En el ámbito industrial, la adopción a nivel de planta de plataformas de manufactura conectada ofrece a los proveedores e integradores de PLC una vía para vincular software y servicios a activos de control discretos, como se observó en julio de 2026 cuando Hadaf Foods, con sede en los EAU, adoptó la plataforma Plex Smart Manufacturing de Rockwell Automation con soporte de canal local. Al mismo tiempo, las agendas de localización en Arabia Saudita, incluido el comportamiento de adquisiciones vinculado a IKTVA citado en el contexto de mercado, siguen elevando el ensamblaje local, los centros de servicio y la capacidad de formación como diferenciadores para los proveedores de PLC que participan en proyectos de energía, agua y manufactura.
Desarrollos recientes de la industria en Mercado de Controladores Lógicos Programables de Oriente Medio
- Mayo de 2026: Schneider Electric anunció un compromiso para casi triplicar su capacidad de fabricación en Arabia Saudita, alcanzando 32 líneas de producción para 2030. Esta medida refuerza la disponibilidad local de ofertas de automatización industrial y control vinculadas a los requisitos nacionales de localización, mejorando la resiliencia de los plazos de entrega para las carteras de grandes proyectos.
- Noviembre de 2025: Rockwell Automation y alfanar lanzaron una colaboración estratégica de fabricación en Riad para apoyar la producción local de sistemas industriales. Esto respalda las adquisiciones impulsadas por la localización en Arabia Saudita y amplía la capacidad en el país para entregar sistemas de automatización centrados en PLC con cobertura de servicio local.
- Septiembre de 2024: Avanceon se adjudicó un proyecto de sistemas de control crítico por 16,5 millones de USD para un importante proveedor de energía de Oriente Medio, incluidos paneles de PLC y de seguridad, con ejecución hasta 2027. Esta adjudicación refleja una inversión sostenida en actualizaciones de control con clasificación de seguridad y proporciona un impulso plurianual para la ingeniería, la puesta en marcha y el soporte de ciclo de vida.
Mercado de Controladores Lógicos Programables de Oriente Medio Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado incluye los ingresos obtenidos de controladores lógicos programables utilizados en la automatización industrial e infraestructura en los usuarios finales de Oriente Medio, contabilizados en hardware, software de soporte y servicios relacionados cuando se venden para implementaciones de controladores lógicos programables.
Exclusiones del alcance: Se excluyen los elementos adyacentes de automatización de fábricas que no son controladores lógicos programables (como SCADA, DCS, variadores, sensores y robótica), a menos que estén agrupados y cotizados como parte de un contrato de controlador lógico programable.
Descripción General de la Segmentación
- Por Componente
- Hardware
- Software
- Servicios
- Por Tipo de PLC
- Nano PLC
- Micro PLC
- PLC Mediano
- PLC Grande
- PLC de Seguridad
- Por Arquitectura
- PLC Fijo/Compacto
- PLC Modular/Montado en Bastidor
- Por Industria de Usuario Final
- Petróleo y Gas
- Química y Petroquímica
- Energía y Servicios Públicos
- Alimentos, Tabaco y Bebidas
- Automoción
- Farmacéutico
- Otras Industrias de Usuarios Finales
- Por País
- Emiratos Árabes Unidos
- Arabia Saudita
- Israel
- Omán
- Qatar
- Kuwait
- Baréin
- Resto de Oriente Medio
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir el panorama básico de la demanda y el contexto a nivel de país antes de realizar cualquier modelado. Se consultaron estadísticas públicas y comunicados de política que describen el ritmo de la actividad industrial y el gasto de capital, que es un factor clave de atracción para la demanda de controladores lógicos programables en petróleo y gas, energía y manufactura.
Las fuentes revisadas incluyeron, de manera ilustrativa, portales de estadísticas nacionales y comunicados de bancos centrales sobre producción e inversión industrial, estadísticas de aduanas y comercio para flujos de equipos eléctricos y de control, y reguladores de energía y ministerios para tuberías de proyectos de energía e industria. También se utilizaron normas y publicaciones técnicas de organismos como IEC e ISA para alinear las definiciones de controladores lógicos programables, además de revistas de ingeniería de automatización y control revisadas por pares para los patrones de adopción. Los archivos de empresas, informes anuales y presentaciones para inversores se utilizaron para comprender la combinación de productos y la exposición a la región, y una suscripción de pago para datos financieros y noticias de empresas se utilizó para verificaciones cruzadas sobre menciones de ingresos regionales. Esta lista no es exhaustiva, y también se revisaron muchas otras fuentes públicas para la captura, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué proporción del gasto en automatización se convierte en compras de controladores lógicos programables, y cómo difieren las decisiones de compra según el país y el uso final. Se consultó con integradores de sistemas, distribuidores, equipos de ingeniería EPC y de plantas, y líderes de operaciones y mantenimiento en los principales mercados de Oriente Medio para confirmar las preferencias de tipo de controlador lógico programable, los ciclos de reemplazo y la vinculación de servicios.
Para mantener los supuestos realistas, también se recopiló retroalimentación sobre el movimiento típico de precios, el comportamiento de licitación y cómo se especifican las arquitecturas de seguridad y modulares en petróleo y gas, productos químicos y servicios públicos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 22% | Gerentes: 50% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó a partir de una construcción descendente que reconstruye la demanda de controladores lógicos programables a partir de la actividad industrial de la región y las señales de inversión en proyectos, y luego asigna esa demanda al gasto en controladores lógicos programables utilizando factores de intensidad de automatización validados. El modelo fue verificado posteriormente con aproximaciones selectivas ascendentes, utilizando un resumen de proveedores y canales para una muestra de países y usuarios finales, seguido de supuestos de precio de venta promedio muestreados multiplicados por rangos de envíos de unidades provenientes de verificaciones de canales.
Los insumos clave utilizados para mantener el modelo fundamentado incluyeron proyectos planificados y activos de petróleo, gas y petroquímica, gasto en generación de energía y actualización de redes, tendencias de producción manufacturera, la combinación de nuevas construcciones frente a actualizaciones de instalaciones existentes, y la división entre arquitecturas de controladores lógicos programables compactos y modulares que afecta el precio promedio. También se realizó un seguimiento de la adopción de controladores lógicos programables de seguridad en plantas de mayor riesgo, además de los ciclos típicos de reemplazo y modernización que influyen en la demanda recurrente.
Para el pronóstico, se utilizó un análisis de escenarios respaldado por una visión de regresión multivariada ligera a nivel regional, donde el gasto en controladores lógicos programables está vinculado al crecimiento de la producción industrial, el gasto de capital del sector energético y la expansión de la manufactura no petrolera. Donde la visibilidad ascendente era más débil (por ejemplo, países más pequeños e importaciones indirectas), las brechas se manejaron utilizando indicadores proxy como recuentos de proyectos, flujos comerciales para categorías de equipos de control y retroalimentación de distribuidores, que luego se normalizaron para evitar sobrestimar la cola larga.
Ciclo de Validación y Actualización de Datos
La validación se realizó verificando que los valores finales se mantuvieran consistentes con señales independientes, como la dirección del gasto de capital industrial, el movimiento comercial de categorías de equipos relevantes y el ritmo de adjudicación de grandes proyectos. Cualquier cambio brusco fue revisado para confirmar si provenía de un evento real (como el inicio de un proyecto importante) o de un supuesto de entrada que necesitaba ajuste, y luego el modelo fue ejecutado nuevamente.
Antes de la aprobación final, los resultados pasan por revisiones analíticas de múltiples pasos que buscan problemas en la combinación de países, trayectorias de precios poco realistas y cambios repentinos en las participaciones de tipos de controladores lógicos programables. Si una varianza sigue siendo grande, se vuelve a contactar a los expertos para confirmar el supuesto específico que la impulsa. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos materiales afectan las tuberías de proyectos, las condiciones cambiarias o los planes de gasto, seguidas de una revisión final previa a la entrega para que los clientes reciban la perspectiva más reciente.
Tamaño del Mercado de Controladores Lógicos Programables de Oriente Medio de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para los controladores lógicos programables de Oriente Medio pueden diferir incluso cuando el tema parece el mismo, porque el conjunto de productos incluidos, la forma en que se contabilizan los servicios y el año elegido para la conversión de divisas no son consistentes. La variación también aparece cuando algunas estimaciones se basan más en proxies de envíos, y otras se basan más en grupos de demanda impulsados por el gasto de capital y los proyectos.
Algunas publicaciones agrupan los controladores lógicos programables en una automatización industrial más amplia y luego asignan de vuelta utilizando participaciones de componentes amplias, lo que puede elevar la cifra en años con proyectos intensivos. En el modelo de Mordor Intelligence, los valores se contabilizan únicamente para el hardware de controladores lógicos programables, el software de controladores lógicos programables vinculado al controlador y los servicios de controladores lógicos programables, y las capas de control que no son controladores lógicos programables, como SCADA o DCS, se mantienen fuera incluso si se encuentran en el mismo presupuesto de planta.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,76 mil millones de USD (2025) | |
| Consultora Regional A | 1,05 mil millones de USD (2025) | Esta cifra parece incorporar los controladores lógicos programables en un paquete más amplio de controles industriales y luego aplica un enfoque de participación descendente, que puede incluir software de control adyacente e instrumentación que nuestro alcance excluye. |
| Asociación Industrial B | 0,63 mil millones de USD (2024) | Esta estimación parece más cercana a un recuento con predominio de hardware y utiliza un año anterior, y puede no capturar completamente los servicios y el software vinculados a los proyectos de controladores lógicos programables, además de que puede subestimar los precios de los sistemas de seguridad y modulares. |
La dispersión entre fuentes se explica principalmente por lo que se contabiliza junto al controlador, y por cómo se tratan los precios y los servicios entre países y usos finales. Al vincular el total a indicadores de demanda claros como los inicios de proyectos, los ciclos de modernización y la combinación de arquitecturas, el número final permanece rastreable a insumos prácticos que pueden verificarse y repetirse.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de controladores lógicos programables de Oriente Medio?
El tamaño del mercado de controladores lógicos programables de Oriente Medio se sitúa en USD 0,8 mil millones en 2026 y se proyecta que alcance USD 1,06 mil millones para 2031.
¿Qué país lidera los ingresos regionales de PLC?
Arabia Saudita mantuvo una participación de ingresos del 39,12% en 2025, impulsada por su expansión industrial en el marco de la Visión 2030.
¿Qué segmento crece más rápido?
Los PLC de seguridad registran la CAGR más alta del 7,26% gracias a los mandatos de cumplimiento de la norma IEC 61511 en los activos energéticos del Golfo.
¿Por qué el software supera al hardware en crecimiento?
Las empresas de servicios públicos y los fabricantes incorporan cada vez más análisis predictivos y ciberseguridad en la capa del controlador, impulsando los ingresos por software en un 6,71% anual.
¿Cómo afectan los problemas de la cadena de suministro a los despliegues de PLC?
Los largos plazos de entrega para chips avanzados suman hasta 52 semanas, lo que obliga a los proveedores a priorizar los pedidos grandes y retrasa los proyectos de integradores más pequeños varios meses.