
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
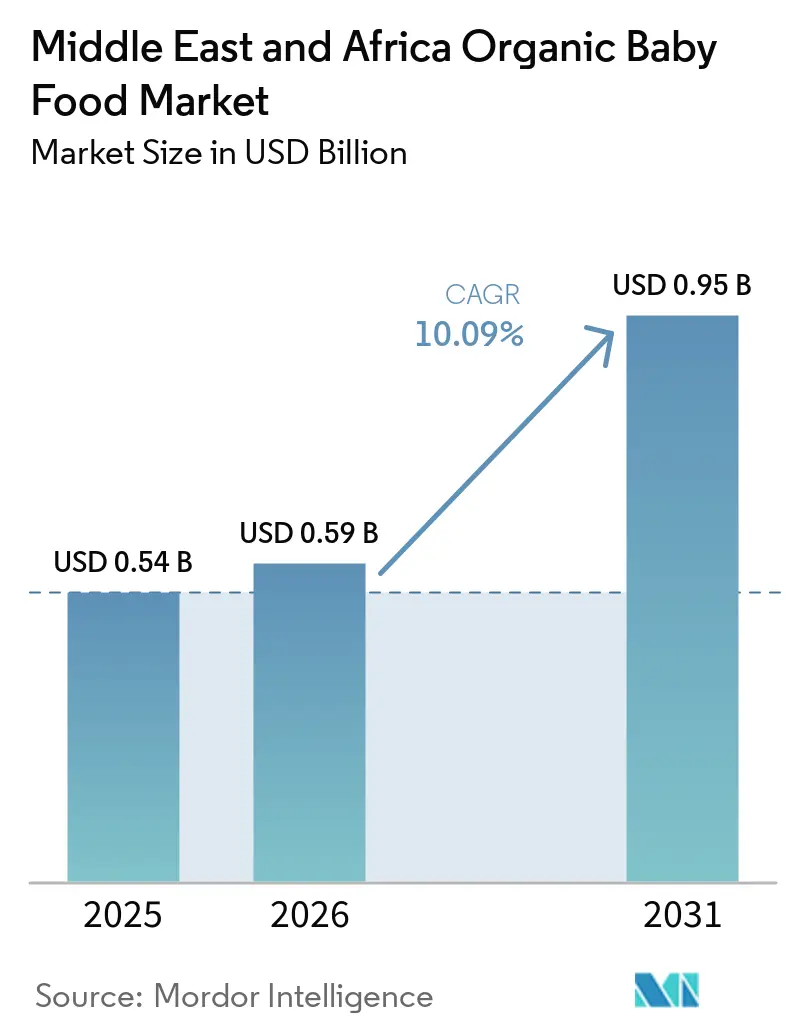
| Tamaño del mercado en el año base (2025) | 0.54 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.60 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.95 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.70 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimentos Orgánicos para Bebés de Oriente Medio y África por Mordor Intelligence
El mercado de alimentos orgánicos para bebés de Oriente Medio y África alcanzó los 542 millones de USD en 2025, se valora en 598 millones de USD en 2026 y se prevé que llegue a los 0,95 mil millones de USD en 2031, expandiéndose a una CAGR del 9,70% durante el período 2026-2031. La riqueza está aumentando en las naciones del Consejo de Cooperación del Golfo (GCC) y una incipiente clase media está emergiendo en Nigeria, Egipto y Sudáfrica. Estos cambios están orientando las prioridades en nutrición infantil hacia productos de etiqueta limpia y libres de pesticidas. En el mercado de alimentos orgánicos para bebés de Oriente Medio y África, las fórmulas lácteas orgánicas premium ocupan un lugar central. Los hospitales y los pediatras están alineando ahora sus directrices de alimentación con los protocolos globales orientados a la prevención de alergias. Las suscripciones de comercio electrónico, que combinan marcas europeas de importación con una eficiente entrega de última milla, han facilitado a los padres millennials la búsqueda y el cambio de productos. Mientras tanto, en Arabia Saudita y los Emiratos Árabes Unidos, los incentivos gubernamentales están promoviendo la agricultura orgánica nacional, reduciendo la dependencia de las importaciones. Sin embargo, persisten desafíos: brechas de precios persistentes, cuellos de botella en la cadena de frío en el África Subsahariana y las complejidades de obtener una certificación dual halal-orgánica. Estos factores segmentan la demanda en función de los ingresos y la geografía. No obstante, con el aumento de la alfabetización en salud y la modernización del comercio minorista, el mercado potencial continúa expandiéndose.
Conclusiones Clave del Informe
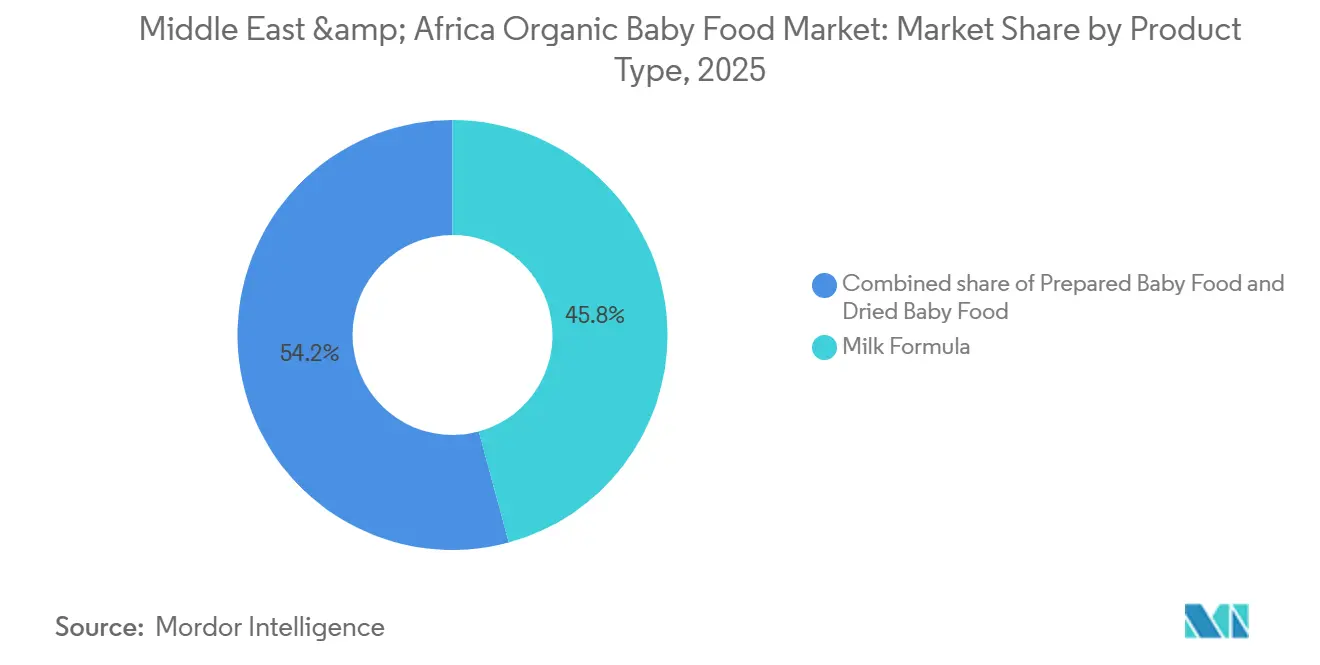
- Por tipo de producto, la fórmula láctea lideró con una participación del 46,24% del mercado de alimentos orgánicos para bebés en Oriente Medio y África en 2025, mientras que los alimentos para bebés deshidratados están en camino de registrar la CAGR más rápida del 12,12% durante 2026-2031.
- Por grupo de edad, los lactantes de 6 a 12 meses mantuvieron una participación en valor del 41,83% en 2025; se proyecta que el grupo de 12 a 24 meses crezca a una CAGR del 11,71% hasta 2031.
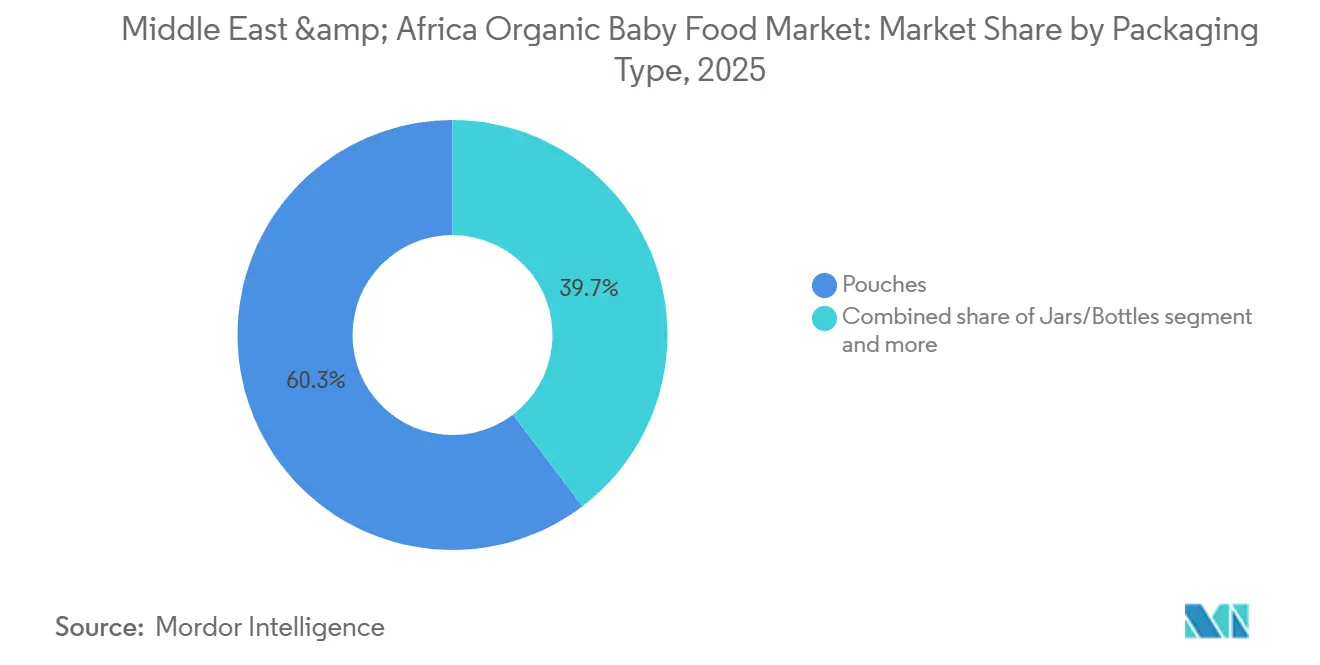
- Por envase, las bolsitas capturaron el 60,34% de los ingresos de 2025, mientras que se prevé que los cartones estables a temperatura ambiente avancen a una CAGR del 11,25% durante 2026-2031.
- Por distribución, los supermercados e hipermercados retuvieron una participación del 59,35% en 2025, pero el comercio minorista en línea se está expandiendo a una CAGR del 12,35% hasta 2031.
- Por geografía, Arabia Saudita dominó con una participación del 32,46% en 2025, y Nigeria está en camino de registrar la CAGR más rápida de la región del 12,09% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los ingresos disponibles y urbanización en las metrópolis del CCG y África | +2.8% | Arabia Saudita, Emiratos Árabes Unidos, Nigeria, Egipto | Mediano plazo (2-4 años) |
| Aumento de la participación femenina en la fuerza laboral que impulsa la demanda de conveniencia | +2.4% | CCG, Sudáfrica, Egipto urbano | Corto plazo (≤2 años) |
| Expansión de los canales minoristas y de comercio electrónico que amplían el alcance orgánico | +2.1% | Emiratos Árabes Unidos, Arabia Saudita, Nigeria | Corto plazo (≤2 años) |
| Mayor conciencia sobre salud y nutrición en relación con pesticidas/aditivos | +1.9% | CCG, Sudáfrica, Nigeria urbana | Mediano plazo (2-4 años) |
| Incentivos gubernamentales del CCG para la agricultura orgánica doméstica | +1.5% | Arabia Saudita, Emiratos Árabes Unidos, Omán | Largo plazo (≥4 años) |
| Marcas de venta directa al consumidor transfronterizas lideradas por expatriados dirigidas a la diáspora africana | +1.2% | Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los ingresos disponibles y urbanización en las metrópolis del CCG y África
Entre 2020 y 2025, el PIB per cápita del CCG creció a una tasa anual del 3,2%, superando los promedios mundiales[1]. Este impulso económico ha llevado a la aparición de densos centros comerciales en ciudades como Riad, Dubái, Doha, Lagos y El Cairo. Estos centros se han convertido en puntos focales para las marcas orgánicas premium, que están asegurando cada vez más espacios privilegiados en los estantes debido a la creciente demanda de los consumidores. Los padres urbanos, especialmente los de doble ingreso, ven progresivamente las etiquetas orgánicas como una salvaguarda contra los retiros de productos por seguridad alimentaria, impulsados por preocupaciones sobre la calidad y seguridad de los productos alimenticios convencionales. Este sentimiento se intensificó notablemente tras un incidente de aflatoxina en Egipto en 2024, que subrayó los riesgos asociados con las opciones alimentarias no orgánicas. En respuesta a esta creciente demanda, empresas europeas, incluidas HiPP y Holle, han establecido estratégicamente centros de distribución en Dubái. Estos centros les permiten optimizar sus cadenas de suministro y reducir los tiempos de entrega a tan solo 24 horas, garantizando un acceso más rápido a los productos orgánicos para los consumidores. Con una elasticidad de ingresos de 1,4, un aumento del 10% en los ingresos disponibles se traduce en un aumento del 14% en el gasto en productos orgánicos, lo que destaca la fuerte correlación entre el crecimiento de los ingresos y el consumo orgánico. Como resultado, el mercado de alimentos orgánicos para bebés en Oriente Medio y África está superando a las categorías básicas tradicionales, reflejando de cerca las tendencias macroeconómicas más amplias y las preferencias cambiantes de los consumidores de la región.
Aumento de la participación femenina en la fuerza laboral que impulsa la demanda de conveniencia
De 2020 a 2025, la participación femenina en la fuerza laboral del CCG aumentó del 23% al 37%[2]. Este significativo aumento refleja cambios socioeconómicos más amplios, incluida la evolución de los roles de género y las iniciativas gubernamentales para fomentar el empleo femenino. Este cambio ha reducido los tiempos de preparación de comidas en los hogares, impulsando la popularidad de las bolsas orgánicas individuales, que ofrecen una solución conveniente y nutritiva para las familias ocupadas. En Arabia Saudita, los Emiratos Árabes Unidos y Nigeria urbana, las madres trabajadoras están dispuestas a pagar una prima del 25-30% por formatos listos para consumir que se adapten a sus horarios de entrega en guarderías, lo que pone de relieve la creciente demanda de opciones que ahorran tiempo. Como resultado, las ventas de bolsas orgánicas registraron un aumento interanual del 19% en 2025, impulsadas por su practicidad y alineación con las necesidades de la crianza moderna. Cabe destacar que los paquetes bilingües Gerber de Danone encontraron aceptación entre los cuidadores expatriados, abordando la diversidad lingüística de su público objetivo. Las marcas líderes ahora ofrecen suscripciones con envío automático cada quince días, atendiendo las necesidades de los hogares ocupados y garantizando un suministro constante de productos esenciales. Esta conveniencia es especialmente valorada para el grupo de edad de 6-12 meses, fomentando un ciclo de compras repetidas y lealtad a la marca, ya que los padres priorizan tanto la facilidad como la calidad en sus decisiones de compra.
Expansión de los canales minoristas y de comercio electrónico que amplían el alcance orgánico
En 2025, los hipermercados en Arabia Saudita, los Emiratos Árabes Unidos y Egipto ampliaron su superficie de comestibles en un 8,3%, introduciendo pasillos orgánicos dedicados. En el CCG, el comercio electrónico de productos para bebés alcanzó una penetración del 22%, impulsado por los descuentos de suscripción y ahorro de Amazon y las ofertas de entrega combinada de Noon. Las plataformas transfronterizas como iHerb permiten a los padres nigerianos acceder a referencias europeas, evitando los elevados márgenes de los distribuidores del 40-60%. Si bien estas tendencias reducen la participación de las farmacias y tiendas especializadas, al mismo tiempo proporcionan reseñas en tiempo real y datos de trazabilidad, reforzando la confianza en la categoría. Las marcas que aprovechan el análisis omnicanal están ajustando los calendarios de promoción basándose en las señales del carrito de compras, mejorando las tasas de conversión durante la crucial ventana de alimentación del primer año, conocida por su alto valor de vida útil. Además, la creciente adopción de sistemas de pago digital ha agilizado aún más la experiencia de comercio electrónico, fomentando las compras repetidas.
Mayor conciencia sobre salud y nutrición en relación con pesticidas/aditivos
Entre 2020 y 2024, los casos de alergias pediátricas en el CCG aumentaron un 12%. En respuesta, los médicos comenzaron a abogar por fórmulas libres de pesticidas. Un estudio revisado por pares en 2024 reveló que los lactantes que consumían fórmula orgánica tenían un 23% menos de metabolitos de organofosforados en sus excreciones. Este hallazgo ganó tracción en los foros de crianza en lengua árabe. En 2024, la Autoridad Saudita de Alimentos y Medicamentos reforzó las regulaciones al exigir la divulgación en el envase de las pruebas de residuos de pesticidas. Los influenciadores destacan con frecuencia el contraste entre las mezclas convencionales, que a menudo contienen aceite de palma o azúcares añadidos, y las líneas orgánicas que presumen de una "garantía de cero pesticidas" de marcas como Organix. Estas narrativas centradas en la salud elevan el valor percibido de estos productos, ayudando a mitigar la sensibilidad al precio entre los consumidores de ingresos medios y altos. La creciente conciencia sobre las opciones libres de pesticidas está reformando las decisiones de compra en la región.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios premium que limitan la adopción entre consumidores sensibles al precio | −1.8% | Nigeria, Egipto, Marruecos | Corto plazo (≤2 años) |
| Cadena de frío y logística débiles en el África subsahariana | −1.4% | Nigeria, Kenia, África subsahariana en general | Mediano plazo (2-4 años) |
| Retrasos por la compleja doble certificación halal-orgánica | −0.9% | CCG, Egipto, Marruecos | Mediano plazo (2-4 años) |
| Volatilidad climática en el suministro de materias primas orgánicas | −0.7% | Marruecos, Nigeria, Egipto | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Precios premium que limitan la adopción entre consumidores sensibles al precio
En Lagos y Nairobi, la fórmula infantil orgánica se vende a USD 35-45 por lata de 800 gramos, casi el doble del precio de las alternativas convencionales, lo que limita su adopción al quintil de ingresos más alto. Un aumento del 28% en los costos de importación de productos europeos, debido a la depreciación de la moneda egipcia en 2024, provocó aumentos de precios en la cadena y una posterior caída en las ventas unitarias. Los procesadores locales más pequeños tienen dificultades con las economías de escala; por ejemplo, la empresa emergente keniana Orgaomi, obstaculizada por brechas de capital de trabajo en la adquisición de materias primas, opera al 60% de su capacidad. Tanto en Marruecos como en Egipto, los padres a menudo diluyen la fórmula orgánica para prolongar su uso o recurren a purés caseros, socavando la intención nutricional de la fórmula. Sin reducciones de precios significativas, las referencias de ingeniería de valor, como los sobres de recarga de 200 gramos, podrían ser la única solución para llegar a un segmento demográfico de ingresos más amplio. Sin embargo, abordar las ineficiencias de la cadena de suministro también podría ayudar a reducir costos y mejorar la accesibilidad.
Cadena de frío y logística débiles en el África subsahariana
La cobertura de la cadena de frío en el África subsahariana se sitúa en apenas el 28%, en marcado contraste con el 85% del CCG, lo que dificulta la distribución de yogur orgánico y purés frescos. En Nigeria, los minoristas lidian con cortes de energía de 12 horas en las zonas rurales, lo que los obliga a limitar su oferta a bolsas y polvos estables a temperatura ambiente[3]. Los costos de flete desde Mombasa hasta Nairobi añaden USD 0,80 adicionales por kilogramo, y los retrasos en la aduana pueden extender los plazos de entrega hasta dos semanas, tensando el capital de trabajo. En Sudáfrica, los episodios de cortes de carga llevaron a Woolworths a adoptar cartones tetra-pak. Estos cartones pueden soportar picos de temperatura ambiente, pero sacrifican cierta diferenciación de sabor. Aunque las unidades piloto de refrigeración solar han demostrado ser técnicamente viables, una brecha de financiamiento significativa de USD 200 millones obstaculiza las implementaciones a nivel nacional. Abordar estos desafíos es fundamental para mejorar la eficiencia de la cadena de suministro en la región.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Fórmula como Ancla, los Formatos Secos se AceleranEn 2025, la fórmula láctea orgánica representó el 46,24% de los ingresos totales en el mercado de alimentos orgánicos para bebés en Oriente Medio y África. Este dominio está respaldado por sólidos avales de hospitales y prácticas arraigadas de alimentación infantil, especialmente en la región del GCC. Las mezclas de seguimiento, ahora enriquecidas con DHA y probióticos, están ampliando el atractivo de las preferencias orgánicas más allá de la fase inicial de lactancia materna, garantizando una amplia aceptación entre los padres. Aunque la alta penetración de mercado del segmento podría moderar las tasas de crecimiento, está previsto que mantenga alrededor de un 43% de participación en los ingresos hasta 2031, gracias a los continuos avales médicos. Las variantes especiales, como las fórmulas hidrolizadas y sin lactosa, están ganando terreno, aunque a menor escala, ya que abordan las crecientes preocupaciones por las alergias, fortaleciendo aún más la resiliencia de la categoría.
Los alimentos para bebés deshidratados son el subsegmento de más rápido crecimiento, con una proyección de expansión a una CAGR del 12,12% hasta 2031. Su popularidad se debe a los cereales en porciones controladas y los polvos liofilizados, que ofrecen comodidad estable en estantería para hogares ocupados y madres trabajadoras. Se anticipa que el tamaño del mercado de esta categoría en Oriente Medio y África saltará de X millones de USD en 2026 a Y millones de USD en 2031, con su participación en los ingresos aumentando del 22% al 27%. Si bien los purés envasados en frascos preparados gozan de popularidad en los canales minoristas premium del GCC, encuentran desafíos logísticos en los mercados más amplios del África Subsahariana, lo que subraya la ventaja de escalabilidad de los formatos deshidratados. Esta trayectoria de crecimiento refleja la creciente diversificación a medida que las familias introducen alimentos sólidos durante las etapas de desarrollo de sus niños pequeños.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grupo de Edad:
Pico de Destete, Impulso en Niños PequeñosEn 2025, los lactantes de 6 a 12 meses lideraron el mercado de alimentos orgánicos para bebés en Oriente Medio y África, representando el 41,83% del volumen total. Este aumento de la demanda se alinea con el respaldo de los pediatras a la alimentación complementaria, marcando un cambio fundamental desde la lactancia materna exclusiva o la fórmula. Las marcas aprovechan hábilmente este momento, distribuyendo kits de inicio a través de salas de maternidad y canales minoristas hospitalarios. Mientras tanto, el segmento de 0 a 6 meses refuerza este dominio impulsando las ventas de fórmula orgánica. Sin embargo, las campañas que promueven la lactancia materna natural en Sudáfrica y Egipto han moderado ligeramente este crecimiento. En general, el énfasis en el grupo demográfico infantil subraya el profundo compromiso de la región con la nutrición temprana.
Mientras tanto, el segmento de niños pequeños, que abarca las edades de 12 a 24 meses, está en rápido ascenso. Se proyecta que crezca a una CAGR del 11,71% hasta 2031, a medida que los padres optan cada vez más por alimentos orgánicos para comer con los dedos y aperitivos. Esta tendencia es una medida proactiva contra las exposiciones químicas percibidas, impulsando la demanda de ofertas innovadoras como aperitivos inflados, yogures derretidos y purés para autoalimentación. El mercado para este grupo de edad está preparado para una expansión significativa, ocupando más espacio en los estantes minoristas y ramificándose más allá de los purés tradicionales. A medida que los hogares transitan de la etapa infantil a la de niño pequeño, la participación en volumen del grupo más joven puede disminuir, pero esto no indica un declive. En cambio, destaca una aceptación más amplia de los alimentos orgánicos para bebés, consolidando su estatus como producto básico en múltiples etapas del crecimiento de un niño.
Por Tipo de Envase:
Predominio de las Bolsas, Auge de los CartonesEn 2025, las bolsitas representaron el 60,34% de los ingresos en el mercado de envases de alimentos orgánicos para bebés en Oriente Medio y África. Su creciente popularidad puede atribuirse a características como la comodidad de alimentación con una sola mano y los diseños resellables, adaptados a los estilos de vida urbanos. Marcas como HiPP están abordando proactivamente las preocupaciones de sostenibilidad con innovaciones compostables, contrarrestando el rechazo a los residuos plásticos mientras garantizan que la funcionalidad permanezca intacta. Mientras tanto, los frascos de vidrio refuerzan esta posición de liderazgo en los canales minoristas premium del GCC. Aquí, el atractivo de la pureza percibida impulsa la preferencia del comprador, incluso ante los elevados costos de flete y rotura. Si bien los envases institucionales a granel atienden eficazmente a hospitales y guarderías, su limitada presencia en el comercio minorista subraya el dominio de las bolsitas como formato preferido por los consumidores.
Los cartones estables a temperatura ambiente están emergiendo como la opción de envase de más rápido crecimiento, con proyecciones que indican una sólida CAGR del 11,25% hasta 2031. Este aumento es en gran medida una respuesta a los desafíos de refrigeración que se enfrentan fuera de los principales centros metropolitanos, allanando el camino para una mayor aceptación en el mercado. Los minoristas se están inclinando hacia los cartones, no solo por su reciclabilidad sino también por su visibilidad, con exhibiciones en cabeceras de góndola que impulsarán su participación de mercado en el sector de alimentos orgánicos para bebés de Oriente Medio y África hasta situarse entre el 20% y el 25% para 2031. Si bien las bolsitas continuarán liderando, se espera que su dominio disminuya a medida que las presiones regulatorias y la evolución de los sentimientos de los consumidores impulsen transiciones de materiales. Estas tendencias subrayan una evolución más amplia en los envases, orientándose hacia la sostenibilidad mientras se mantiene la comodidad en diversos paisajes regionales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Columna Vertebral de los Hipermercados, Auge DigitalEn 2025, los supermercados e hipermercados lideraron el mercado de alimentos orgánicos para bebés en Oriente Medio y África, representando el 59,35% de los ingresos totales. Las principales cadenas como Carrefour, Lulu y Panda dedicaron hasta 6 metros lineales de espacio en estantería a los SKU orgánicos, mejorando la visibilidad e impulsando las compras por impulso. La introducción de productos orgánicos de marca propia no solo ha intensificado la competencia de precios, sino que también ha hecho que estos productos sean más accesibles para los compradores del mercado masivo. En las zonas urbanas del GCC, las farmacias sirven como centros de asesoramiento, con farmacéuticos que orientan las elecciones de marca para los nuevos padres. En contraste, las boutiques especializadas están perdiendo terreno, obstaculizadas por una gama de productos limitada y precios más altos en comparación con los minoristas masivos.
Los canales en línea son el segmento de distribución de más rápido crecimiento, con una CAGR del 12,35% hasta 2031. Su crecimiento está impulsado por ofertas como umbrales de envío gratuito, suscripciones de reposición automática y una amplia variedad de productos, que atraen a padres expertos en tecnología que priorizan la comodidad. Para 2031, el segmento de comercio electrónico del mercado de alimentos orgánicos para bebés en Oriente Medio y África está en camino de superar Z millones de USD, reclamando una participación estimada del 28% del canal. Si bien los hipermercados seguirán siendo fundamentales para las compras de prueba y las compras al por mayor, están adoptando cada vez más servicios de compra y recogida para mantenerse competitivos frente a los actores exclusivamente digitales. Esta tendencia destaca un cambio significativo hacia estrategias omnicanal, adaptadas a los apretados horarios de los hogares modernos.
Análisis Geográfico
Mercado de Alimentos Orgánicos para Bebés en Arabia Saudita
Arabia Saudita, que representa el 32,46% de los ingresos de 2025, impulsa la demanda gracias a las reformas de la Visión 2030. Estas reformas no solo elevaron la participación femenina en la fuerza laboral al 37%, sino que también introdujeron etiquetas transparentes de pruebas de pesticidas, favoreciendo las opciones orgánicas por defecto. En 2025, el gobierno destinó 120 millones de USD en subsidios para impulsar el cultivo local de ingredientes, con el objetivo de alcanzar una autosuficiencia del 25% para 2028. Sin embargo, fuera de las principales ciudades como Riad y Yeda, la sensibilidad al precio limita la penetración del mercado. En respuesta, las marcas están experimentando con sobres recargables y presentaciones de menor cantidad. El crecimiento del mercado está respaldado además por la creciente conciencia de los consumidores sobre los beneficios de los productos orgánicos.
Mercado de Alimentos Orgánicos para Bebés en Oriente Medio, África y Turquía
Los Emiratos Árabes Unidos, con una cuota de mercado del 24% en 2025, son impulsados por la preferencia de su población expatriada, que representa el 88%, por marcas europeas conocidas. La sólida infraestructura logística de Dubái, combinada con una tasa de penetración del 26% en el comercio electrónico de productos para bebés, garantiza ciclos de cumplimiento ágiles. Asimismo, los incentivos a la agricultura local que reducen a la mitad los costos de certificación están fomentando una oferta local, lo que podría estabilizar el mercado frente a las fluctuaciones cambiarias vinculadas a las importaciones. La ubicación estratégica de los Emiratos Árabes Unidos como centro comercial también mejora su capacidad para atender la demanda regional de manera eficiente. Turquía, situada en la intersección entre consumidor y proveedor, ostenta una cuota de mercado del 11%. Esto se ve reforzado por un crecimiento del 9,2% en la superficie agrícola orgánica, en línea con los subsidios de la UE. Sudáfrica, con una cuota del 9%, se beneficia de redes de distribución minorista consolidadas. Sin embargo, los recientes episodios de cortes de energía han puesto de relieve las ventajas del envasado estable a temperatura ambiente.
Por su parte, Nigeria, aunque modesta en ingresos en 2025, registra el crecimiento más pronunciado de la región con una CAGR del 12,09%. Este auge está impulsado por una clase media en expansión en Lagos y una creciente promoción de la nutrición en las redes sociales. La posición estratégica de Turquía como puente entre Europa y Asia refuerza aún más su papel en el mercado. Egipto, con una cuota del 7%, y Marruecos, con el 5%, se enfrentan a desafíos cambiarios y climáticos. Estos problemas incrementan las facturas de importación y reducen el poder adquisitivo de los consumidores. La docena restante de mercados, incluidos Kenia y Senegal, aportan un 12% adicional. Si bien enfrentan desafíos incipientes en la cadena de suministro, presentan oportunidades significativas para los participantes ágiles. Se espera que los esfuerzos por mejorar la infraestructura y optimizar las cadenas de suministro en estos mercados liberen un mayor potencial de crecimiento.
Panorama regulatorio
La regulación en el mercado de alimentos orgánicos para bebés de Oriente Medio y África está determinada por normas de nutrición infantil, requisitos de registro de importaciones y controles de etiquetado orgánico que varían según el país. En Arabia Saudita, la Autoridad Saudí de Alimentos y Medicamentos (SFDA) exige el registro de los alimentos infantiles importados y la alineación con las normas del Golfo, incluida la GSO 2106:2025 (aprobada el 29 de octubre de 2025) para fórmulas infantiles y de continuación, mientras que las declaraciones de "orgánico" deben cumplir con la norma SFDA.FD/GSO 2374:2014, que regula la producción, el procesamiento y el etiquetado orgánicos. En los Emiratos Árabes Unidos, los productos comercializados como orgánicos requieren el logotipo orgánico aprobado y un certificado gubernamental alineado con la norma UAE.S GSO 2374:2014, lo que endurece las exigencias documentales para las marcas transfronterizas.
En toda África, las salvaguardas sobre la comercialización y el etiquetado de fórmulas infantiles coexisten con las normas orgánicas. Sudáfrica regula el etiquetado y la comercialización de fórmulas infantiles conforme a la Foodstuffs, Cosmetics and Disinfectants Act, con requisitos alineados a las directrices del Codex y restricciones sobre la promoción indebida de sustitutos de la leche materna. En África Oriental, Kenia aplica las Breast Milk Substitutes Regulations (L.N. 80/2022) y utiliza normas como KS EAS 39 y KS EAS 4. La norma orgánica regional EAS 456 proporciona un marco para la producción y el etiquetado orgánicos y sirve como punto de referencia para la armonización y el comercio.
Panorama Competitivo
Concentración del Mercado
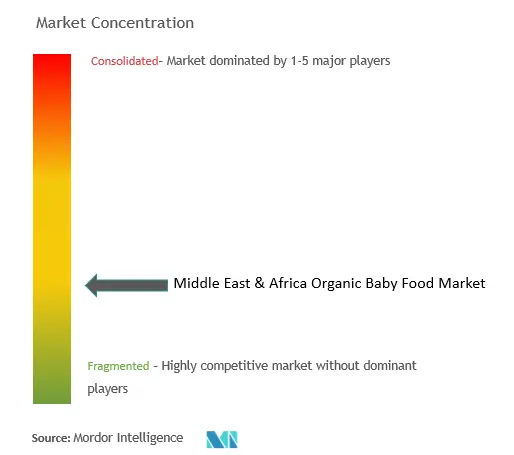
En Oriente Medio y África, el mercado de alimentos orgánicos para bebés está moderadamente concentrado. Si bien los gigantes multinacionales aprovechan su escala, no monopolizan el mercado. Nestlé, Danone y Abbott dominan el segmento de fórmula infantil, utilizando estrategias como muestras hospitalarias, cumplimiento halal y publicidad personalizada. Las marcas europeas como HiPP, Holle y Hero Group obtienen precios premium en los hipermercados del CCG y las tiendas en línea orientadas a expatriados. Los actores regionales como Orgaomi de Kenia y Le Lionceau de Senegal aprovechan las cadenas de suministro locales, pero enfrentan desafíos con el capital de trabajo y las redes de agricultores fragmentadas. Estas dinámicas crean un entorno competitivo donde tanto los actores globales como los regionales se esfuerzan por mantener o aumentar su participación de mercado.
La tecnología está creando nuevas ventajas en el mercado. Por ejemplo, el piloto de cadena de bloques de FrieslandCampina en los Emiratos Árabes Unidos mejora la transparencia a nivel de lote, reduciendo los riesgos de falsificación. De manera similar, Arla Foods emplea inteligencia artificial para la previsión de la demanda, reduciendo las roturas de stock en el CCG en un 22% y garantizando la frescura del producto. El enfoque en la innovación se inclina fuertemente hacia la fortificación de etiqueta limpia: Abbott obtuvo una patente en 2024 para una mezcla orgánica de proteína hidrolizada, mientras que Nestlé está desarrollando un cereal fortificado con probióticos destinado a aliviar los cólicos. Estos avances tecnológicos no solo mejoran la eficiencia operativa, sino que también mejoran la confianza y satisfacción del consumidor.
Si bien los retrasos en la certificación y los gastos de cumplimiento representan desafíos para los nuevos participantes, beneficiando a los actores establecidos, los nuevos participantes de venta directa al consumidor transfronterizos están reformando el panorama. Al eliminar las capas de distribuidores, pueden ofrecer precios competitivos, capturando un valor de mercado significativo. Este cambio es particularmente atractivo para los consumidores sensibles al precio que buscan alimentos orgánicos de calidad para bebés a costos más bajos. Como resultado, el mercado está siendo testigo de una redistribución gradual del valor, con los modelos de venta directa al consumidor ganando terreno y desafiando los canales de distribución tradicionales.
Líderes de la Industria de Alimentos Orgánicos para Bebés de Oriente Medio y África
-
Nestle SA
-
Hero Group
-
Arla Foods Group
-
Danone SA
-
Hipp Gmbh & Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos Orgánicos para Bebés de Oriente Medio y África Empresas cubiertas en este informe
- Nestle S.A.
- Danone S.A.
- Abbott Laboratories
- Hero Group (Organix, Babybio)
- Hipp GmbH and Co.
- Arla Foods (BabyandMe Organic)
- Mead Johnson / Reckitt (Enfamil Organic)
- FrieslandCampina (Friso Organic)
- Kendal Nutricare Ltd. (Kendamil Organic)
- Else Nutrition Holdings Inc.
- Yili Group (Junlebao Organic)
- Bimbosan AG
- Orgaomi Ltd. (Kenya)
- Amara Organic Foods
- Campbell Soup Co. (Plum Organics)
- Le Lionceau (Senegal)
- Nascens Enterprises Pvt. Ltd. (Happa Foods)
- Little Freddie
- Sprout Foods, Inc.
- Holle Baby Food GmbH
Oportunidades de mercado y perspectivas futuras
La localización y la resiliencia de la cadena de suministro generan oportunidades para los actores de alimentos orgánicos para bebés en toda la región, especialmente en países donde los reguladores están endureciendo las exigencias de trazabilidad y etiquetado. Arabia Saudita y los Emiratos Árabes Unidos ofrecen anclas de cumplimiento claras para escalar, con la supervisión de la SFDA, normas del Golfo como la GSO 2106:2025 para fórmulas, y requisitos de etiquetado orgánico vinculados a la GSO 2374:2014. En conjunto, estos requisitos refuerzan la posición premium de las declaraciones orgánicas verificadas y respaldan los planes de los minoristas de incorporar surtidos orgánicos dedicados. El mercado también ofrece margen para programas de fabricación y abastecimiento de ingredientes favorables a lo orgánico, respaldados por iniciativas corporativas de sostenibilidad en curso. Por ejemplo, Nestlé opera una amplia huella de fabricación en Oriente Medio y el Norte de África (25 fábricas a partir de 2026) y ha implementado proyectos de energía solar en instalaciones como la fábrica Al Maha en Dubái y la fábrica Al Husseiniya en Jordania.
También surgen oportunidades en la expansión de formatos orgánicos estables en almacenamiento y orientados a la conveniencia, adecuados a las limitaciones de infraestructura y al crecimiento del comercio minorista moderno. La escasa cobertura de la cadena de frío en partes del África subsahariana amplía el espacio direccionable para cereales, polvos y snacks para niños pequeños estables a temperatura ambiente que pueden circular por redes de distribución establecidas, mientras que los minoristas y las plataformas de comercio electrónico siguen ampliando el acceso a referencias orgánicas importadas y regionales. En el lado de la oferta, las inversiones en capacidad y empaque alineadas con la distribución masiva respaldan una expansión más amplia de la categoría. Esto incluye la ampliación por parte de Arla Foods de la producción de tarros Puck en Baréin en agosto de 2025, lo que señala una inversión continua en fabricación regional que puede aprovecharse para categorías nutricionales adyacentes y asociaciones de marca privada o de comanufactura.
Desarrollos recientes de la industria en Mercado de Alimentos Orgánicos para Bebés de Oriente Medio y África
- Febrero de 2026: Else Nutrition colaboró con Majid Al Futtaim para lanzar su fórmula orgánica a base de plantas para niños pequeños en 85 hipermercados Carrefour en los Emiratos Árabes Unidos y Arabia Saudita. La expansión introduce el producto en grandes minoristas del CCG, fortaleciendo la distribución directa y ampliando su presencia en mercados clave de Oriente Medio y África.
- Enero de 2026: Nestlé inauguró una planta de alimentos orgánicos para bebés de 45 millones de USD en Dubai Industrial City. La nueva planta incrementa la producción regional en alrededor del 30% y apunta a un uso del 40% de ingredientes locales para 2028, respaldando la seguridad del suministro y mejorando la flexibilidad de precios.
- Noviembre de 2025: Danone SA adquirió una participación del 60% en Le Lionceau para fortalecer la distribución en África Occidental de alimentos orgánicos para bebés. La adquisición amplía la huella regional de Danone y mejora el acceso a materias primas a base de mijo, respaldando la expansión en el mercado de Oriente Medio y África.
Mercado de Alimentos Orgánicos para Bebés de Oriente Medio y África Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los alimentos para bebés envasados que se posicionan y venden como orgánicos en Oriente Medio y África, rastreados como valor de ventas a nivel de fabricante en USD a través de canales minoristas y en línea.
Exclusiones del alcance: Se excluyen los alimentos para bebés convencionales (no orgánicos), los alimentos caseros informales sin envasar, y las vitaminas o suplementos que no se venden como alimentos para bebés.
Descripción General de la Segmentación
- Por Tipo de Producto
- Fórmula Láctea
- Fórmula Infantil
- Fórmula Láctea de Seguimiento
- Fórmula Láctea de Crecimiento
- Fórmula Especial
- Alimentos Preparados para Bebés
- Alimentos Secos para Bebés
- Fórmula Láctea
- Por Grupo de Edad
- 0-6 Meses
- 6-12 Meses
- 12-24 Meses
- Más de 24 Meses
- Por Tipo de Envase
- Bolsas
- Frascos/Botellas
- Tetra-Pak/Cartones
- Otros
- Por Canal de Distribución
- Supermercados/Hipermercados
- Farmacias y Droguerías
- Tiendas Especializadas
- Minoristas en Línea
- Otros Canales de Distribución
- Geografía
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Sudáfrica
- Nigeria
- Egipto
- Marruecos
- Resto de Oriente Medio y África
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza construyendo el contexto de demanda para la alimentación infantil y los alimentos orgánicos envasados, y luego verificando lo que está disponible de manera realista en las tiendas y a través de los flujos de importación. Las fuentes públicas, como las agencias nacionales de estadística, los datos comerciales de UN Comtrade, los indicadores de suministro de alimentos de FAOSTAT y las referencias de lactancia materna y nutrición infantil de la OMS o UNICEF, nos ayudan a anclar el contexto de población y alimentación antes de que comience cualquier modelado.
Luego incorporamos informes anuales de empresas, presentaciones para inversores y cobertura de prensa de reputación para comprender los lanzamientos de productos, los cambios de precios y la expansión de la distribución en el GCC y los mercados africanos clave. Cuando es necesario, también utilizamos suscripciones de pago para los estados financieros de las empresas y el seguimiento de noticias, junto con una base de datos de importaciones/exportaciones a nivel de envíos y bases de datos de patentes para detectar cambios en la actividad de productos y las declaraciones de envases a lo largo del tiempo. Esta lista de fuentes documentales es meramente ilustrativa, y se utilizan muchas otras referencias públicas y de pago para recopilar, validar y aclarar los datos durante el estudio.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en validar cómo se define el alimento orgánico para bebés en la práctica real de compra y etiquetado, y cómo difieren los precios y la combinación de canales según el país y el segmento de compradores. Entrevistamos a una combinación de fabricantes, distribuidores, minoristas y especialistas en categorías de Oriente Medio y África, lo que ayuda a cerrar las brechas de datos en torno a la participación orgánica, la dependencia de las importaciones y cómo las promociones cambian los precios efectivos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directivos ejecutivos (CXO): 19% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 23% |
| Actores más pequeños: 20% | Gerentes: 58% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construye utilizando un enfoque de grupo de demanda de arriba hacia abajo, donde la población de lactantes y niños pequeños por países clave se traduce en ocasiones de consumo probables, y luego se ajusta por la adopción de alimentos para bebés envasados y la penetración orgánica. Para mantener los totales realistas, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como el muestreo de precios de marcas en los principales minoristas, verificaciones de canales en SKU de alta rotación y opiniones de distribuidores sobre las tasas de envío, lo que ayuda a corregir las sobreestimaciones en los países más pequeños.
Los insumos clave para este mercado incluyen los nacimientos y el grupo de 0 a 36 meses, los indicadores de urbanización y madres trabajadoras que afectan la dependencia de la alimentación envasada, la participación del comercio moderno y el comercio electrónico, los tamaños de envase típicos y los movimientos de precio por kilogramo, y el nivel de aplicación del etiquetado orgánico y los requisitos de certificación de importación. Cuando los datos son incompletos, gestionamos las brechas a través de países análogos dentro de la región, seguido de un paso de ajuste tras la retroalimentación de expertos.
Para la previsión, se utiliza el análisis de escenarios porque la penetración orgánica y los precios pueden cambiar rápidamente con las condiciones macroeconómicas y las promociones minoristas. Los supuestos sobre la expansión de la participación orgánica, la combinación de canales y la progresión del precio de venta promedio se someten a pruebas de estrés con insumos primarios, y luego se integran en proyecciones anuales por país antes de sumarse al total regional.
Validación de Datos y Ciclo de Actualización
Los resultados se verifican mediante múltiples pasos de validación para que los números finales permanezcan coherentes con las señales del mundo real. Comparamos los resultados del modelo con indicadores independientes como las tendencias de importación, la actividad en los estantes minoristas y el crecimiento de categorías reportado en los mercados clave, y luego investigamos las grandes variaciones antes de la aprobación final.
Un segundo analista realiza una revisión para verificar nuevamente las fórmulas, las unidades y el momento de la conversión de divisas, seguido de un pase final para garantizar que los totales por país se sumen correctamente a la vista regional. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios regulatorios importantes, movimientos bruscos de divisas o interrupciones significativas de productos o canales.
Tamaño del Mercado de Alimentos Orgánicos para Bebés en Oriente Medio y África de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los alimentos orgánicos para bebés en Oriente Medio y África pueden parecer diferentes porque cada editor traza la línea en torno a la geografía, lo que cuenta como orgánico y si los valores reflejan el gasto minorista o las ventas del fabricante. El momento también importa porque la conversión de divisas y los cambios de precios pueden desplazar el total en USD incluso cuando la demanda en unidades es estable.
Las mayores brechas suelen provenir de mezclar MENA con MEA, incluir la fórmula infantil dentro de los alimentos para bebés, o utilizar una base de precio minorista sin ajustar claramente por impuestos y márgenes comerciales. Algunas estimaciones también bloquean los supuestos durante varios años, mientras que otras actualizan la penetración orgánica y la combinación de canales cuando aparecen nuevas normas de etiquetado o patrones de importación, lo que cambia la trayectoria utilizada para construir la previsión.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,54 mil millones de USD (2025) | |
| Consultora Regional A | 0,54 mil millones de USD (2022) | Utiliza un año base de 2022 para MENA y no separa claramente la cobertura de Oriente Medio de la de África, lo que puede subestimar el comercio moderno africano de más rápido crecimiento y la demanda en línea en años posteriores. |
| Revista Especializada del Sector B | 575,89 mil millones de USD (2025) | El valor indicado no es plausible para la categoría y parece reflejar un error de unidad o combinación de categorías, probablemente combinando cestas de alimentos para bebés más amplias o desplazando el escalado decimal, y también carece de definiciones claras para los criterios orgánicos y la base de precios. |
La tabla muestra que la mayoría de las diferencias se deben al alcance y al manejo de las unidades, más que a variaciones reales de la demanda. Al mantener el modelo vinculado a los alimentos orgánicos envasados etiquetados vendidos en MEA y al verificar nuevamente el momento de la conversión de divisas, los puntos de precio por envase y las actualizaciones de penetración orgánica, la brecha se reduce a factores explicables de la misma manera cada año, que es el enfoque aplicado por Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Qué participación de mercado tiene la fórmula láctea?
La fórmula láctea lidera con una participación del 46,24% del mercado de alimentos orgánicos para bebés en Oriente Medio y África en 2025.
¿A qué velocidad está creciendo el mercado en general?
El mercado se está expandiendo a una CAGR del 9,70% de 2026 a 2031.
¿Qué crecimiento se espera para los alimentos infantiles?
Los alimentos infantiles para bebés de 6 a 12 meses proyectan un crecimiento en valor del 41,83% para 2025, mientras que el grupo de 12 a 24 meses registra un aumento del 11,71%.
¿Qué hay de las tendencias en envases?
Los productos en bolsita capturaron el 60,34% de las ventas de 2025, con cartones estables a temperatura ambiente con previsión de avanzar un 11,25%.