
Tamaño y Participación del Mercado de Abastecimiento de Gas Natural Licuado (GNL) en Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 37.95 Miles de toneladas métricas |
| Volumen del Mercado (2026) | 59.28 Miles de toneladas métricas |
| Volumen del Mercado (2031) | 149.11 Miles de toneladas métricas |
| Tasa de crecimiento (2026 - 2031) | 20.26 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Abastecimiento de Gas Natural Licuado (GNL) en Oriente Medio y África por Mordor Intelligence
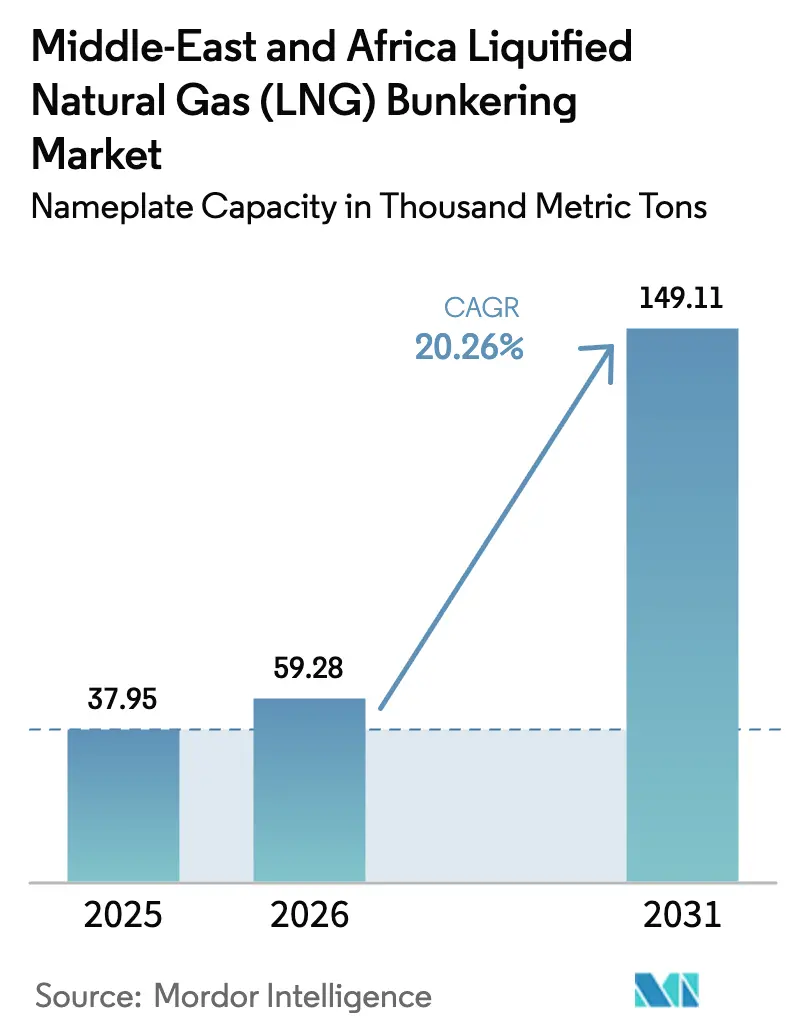
Se espera que el tamaño del Mercado de Abastecimiento de Gas Natural Licuado en Oriente Medio y África, en términos de capacidad nominal, crezca de 37,95 miles de toneladas métricas en 2025 a 59,28 miles de toneladas métricas en 2026, y se prevé que alcance 149,11 miles de toneladas métricas en 2031 a una CAGR del 20,26% durante el período 2026-2031.
Este crecimiento se sustenta en la progresiva restricción de las normas de emisiones de la OMI, el aumento de la capacidad de licuefacción en Oriente Medio y el resurgimiento del tráfico por la ruta del Cabo impulsado por razones de seguridad, factores que en conjunto generan una demanda sin precedentes en los puertos del Golfo y de África. El límite de azufre de la OMI 2020 y su estrategia de gases de efecto invernadero de 2023 han convertido al GNL en la opción de cumplimiento más práctica para los armadores que no desean instalar depuradores ni pagar una prima por el biometanol. La expansión del Campo Norte de Catar por sí sola elevará la capacidad de licuefacción nominal nacional a 142 millones de toneladas por año para 2030, garantizando un suministro abundante y amortiguando la volatilidad de precios para los centros de abastecimiento regionales. Los operadores de buques también consideran el abastecimiento de GNL como una cobertura frente al Sistema de Comercio de Emisiones de la UE, cuya inclusión de las emisiones marítimas en 2024 elevó materialmente el costo de los combustibles con alto contenido de azufre en las rutas con destino a Europa. Por último, el aumento de las amenazas a la seguridad en el Mar Rojo ha redirigido el tráfico Asia-Europa alrededor del Cabo de Buena Esperanza, incrementando las escalas en puertos africanos y ampliando la presencia del mercado de abastecimiento de GNL en Durban, Mombasa y Richards Bay.
Conclusiones Clave del Informe
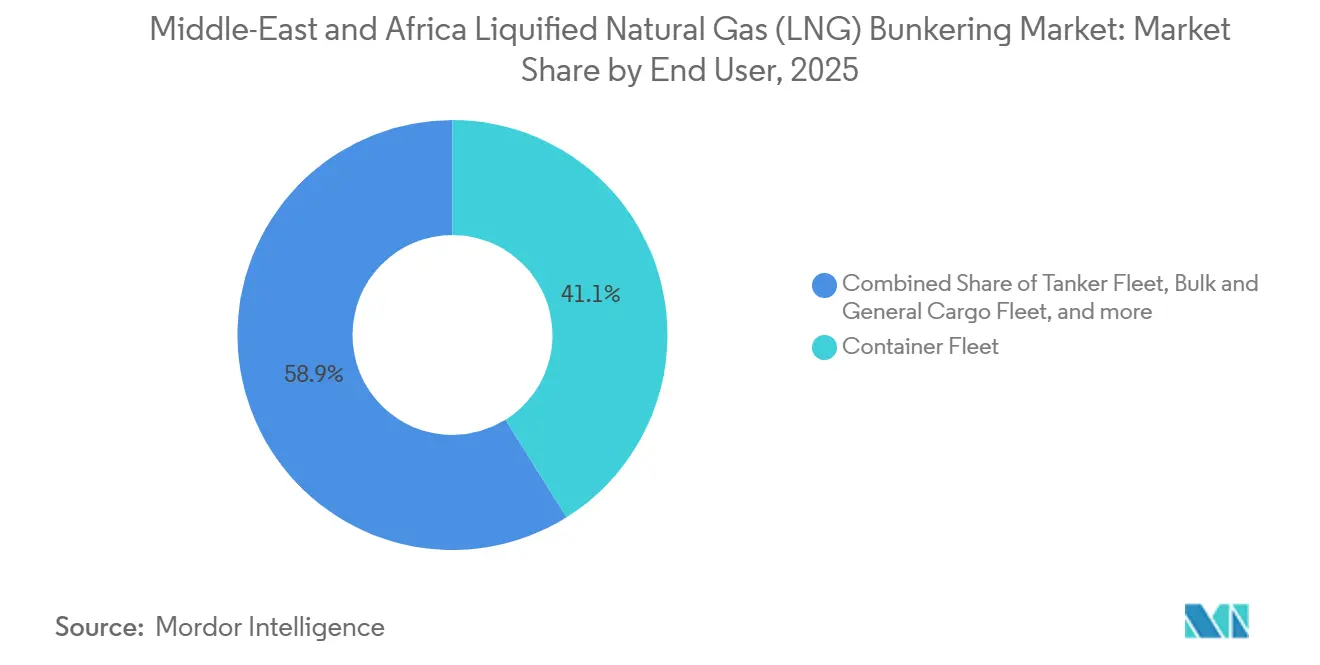
- Por usuario final, la flota de portacontenedores lideró con una participación del 41,1% en 2025, y se prevé que se expanda a una CAGR del 23,4% hasta 2031.
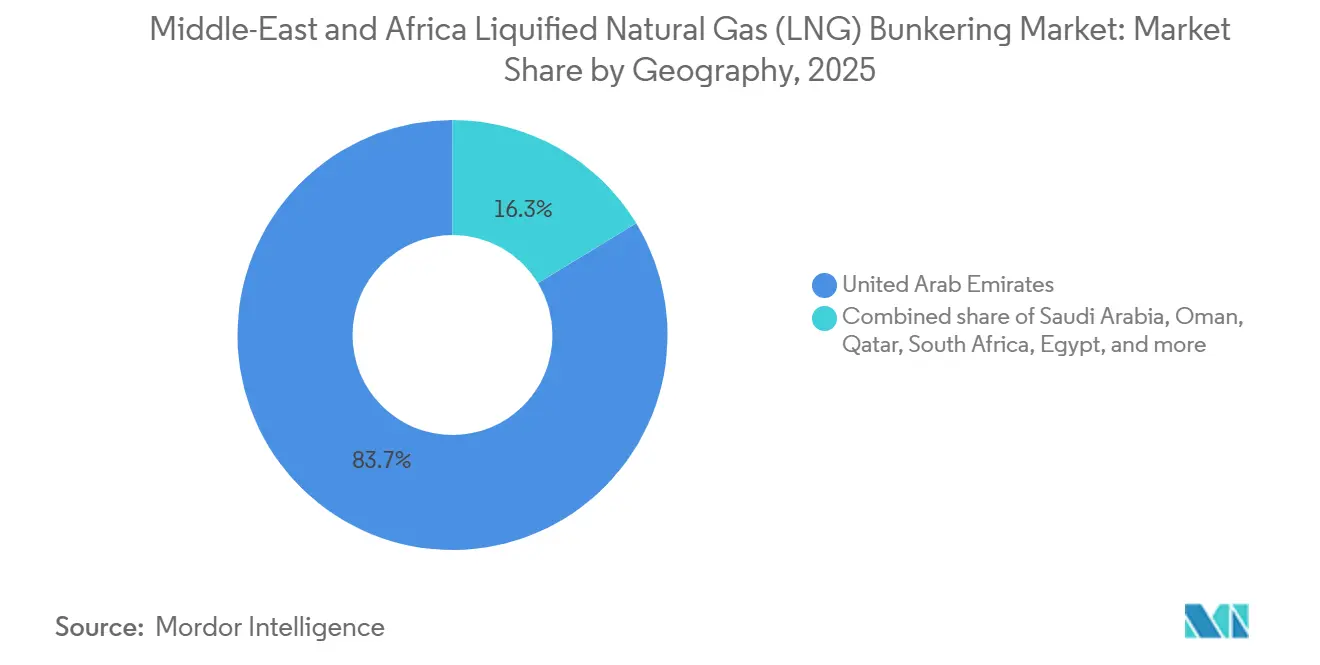
- Por geografía, los Emiratos Árabes Unidos concentraron el 83,7% de la capacidad en 2025, mientras que Sudáfrica proyecta el crecimiento más rápido con una CAGR del 24,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mandatos más estrictos de la OMI sobre azufre y GEI aceleran la adopción del GNL | 4.5% | Global, con aplicación anticipada en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Grandes adiciones de licuefacción en Oriente Medio reducen los precios del abastecimiento y aumentan la oferta | 3.8% | Oriente Medio como núcleo, con efectos secundarios en África y Asia Meridional | Mediano plazo (2-4 años) |
| Centros regionales de abastecimiento de GNL (Sohar, Fujairah, Durban) respaldados por incentivos | 3.2% | EAU, Omán, Sudáfrica | Mediano plazo (2-4 años) |
| El desplazamiento de la ruta del Cabo por razones de seguridad incrementa la demanda en los puertos africanos | 2.1% | Sudáfrica, Kenia, Egipto | Corto plazo (≤ 2 años) |
| Preferencia impulsada por ESG por GNL de bajo carbono (CCUS, trenes de propulsión eléctrica) | 2.5% | Global, liderado por la UE y Oriente Medio | Largo plazo (≥ 4 años) |
| Despliegue de FSRU y LNGBV modulares de pequeña escala habilita el suministro en puertos secundarios | 1.9% | África y puertos secundarios de Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Más Estrictos de la OMI sobre Azufre y GEI Aceleran la Adopción del GNL
La OMI redujo el límite global de azufre en los combustibles marinos del 3,5% al 0,5% en 2020, obligando a los operadores a elegir entre costosos depuradores, fuelóleo de bajo contenido en azufre o GNL. Para 2025, más de 600 buques operaban con GNL, y la estrategia de gases de efecto invernadero de la OMI 2023, que apunta a un transporte marítimo con cero emisiones netas para 2050, consolidó al GNL como la vía de cumplimiento más accesible hasta que maduren las cadenas de suministro de amoníaco o hidrógeno. La evaluación del ciclo de vida finalizada acredita al GNL con una intensidad de carbono de pozo a estela un 20% menor en comparación con el fuelóleo pesado, lo que impulsa a CMA CGM, MSC y otros a realizar grandes pedidos de buques de doble combustible. La UE incluyó las emisiones marítimas en su Sistema de Comercio de Emisiones en 2024, y los precios escalaron a EUR 85 por tonelada, haciendo que los combustibles con alto contenido de azufre sean antieconómicos en los largos viajes con destino a Europa. En consecuencia, los armadores contratan cada vez más acuerdos de abastecimiento de GNL para mitigar su exposición al costo del carbono.
Grandes Adiciones de Licuefacción en Oriente Medio Reducen los Precios del Abastecimiento y Aumentan la Oferta
Las fases Este, Sur y Oeste del Campo Norte de Catar añadirán colectivamente 88.000 millones de m³ por año de capacidad de licuefacción para 2027, elevando a la nación a 142 millones de toneladas por año y reforzando su liderazgo en el mercado de abastecimiento de GNL. La terminal Ras Al-Khair planificada por Arabia Saudita y el proyecto Ruwais de los EAU contribuyen conjuntamente con otros 20 millones de toneladas por año para 2029. El exceso de oferta ya ha comprimido los precios spot del GNL; el JKM de Platts promedió USD 11,20 por MMBtu en el primer semestre de 2025 frente a USD 17,50 en 2024, superando al VLSFO en términos de costo por viaje. Operadores de centros como ADNOC y Shell ahora ofrecen contratos de abastecimiento a precio fijo plurianuales, reduciendo la incertidumbre sobre el costo del combustible para los armadores y fomentando la expansión de la flota de doble combustible.
Centros Regionales de Abastecimiento de GNL Respaldados por Incentivos
Fujairah entregó más de 700.000 m³ de combustible de abastecimiento de GNL en 2025, ocupando el tercer lugar a nivel mundial después de Singapur y Róterdam.[1] La autoridad portuaria destinó USD 200 millones para almacenamiento criogénico adicional y muelles, permitiendo el reabastecimiento simultáneo de buques portacontenedores de gran tamaño. La instalación Sohar Marsa LNG entró en servicio en 2024 con una capacidad nominal de 1 millón de toneladas por año y goza de una exención fiscal de 10 años que reduce el punto de equilibrio en un 18%.[2] Transnet de Sudáfrica lanzó la ingeniería de diseño preliminar en 2025 para Durban y Richards Bay, con el objetivo de alcanzar un rendimiento combinado de 300.000 toneladas para 2028. Los programas de incentivos reducen la carga de capital y aceleran la finalización de las instalaciones, ampliando la cobertura del mercado de abastecimiento de GNL en los puertos secundarios.
Preferencia Impulsada por ESG por GNL de Bajo Carbono
Los inversores institucionales y los propietarios de carga incorporan métricas de carbono en los contratos de fletamento, recompensando a los operadores que utilizan GNL certificado de bajo carbono. TotalEnergies comenzó a ofrecer GNL carbono neutro en 2024, añadiendo una prima de precio del 15% mediante compensaciones y créditos de captura y almacenamiento de carbono. El proyecto Quest de Shell captura 1,4 millones de toneladas de CO₂ por año y respalda contratos de suministro de bajo carbono para clientes marítimos. QatarEnergy planea 11 millones de toneladas por año de captura de CO₂ para 2030, reduciendo sus emisiones del ciclo de vida y atrayendo compromisos de abastecimiento anticipados. Los fabricantes de motores responden con reducciones de escape de metano, evidenciadas por el motor 31DF de Wärtsilä con menos de 3 g/kWh en las pruebas en mar de 2025.[3] Estos avances refuerzan las credenciales ecológicas del GNL en un contexto de endurecimiento de las normas de la OMI sobre metano previstas para 2027.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto gasto de capital para almacenamiento criogénico y activos de abastecimiento | -2.3% | África y puertos secundarios de Oriente Medio | Corto plazo (≤ 2 años) |
| La volatilidad del precio del GNL frente al VLSFO socava el ahorro de costos | -1.8% | Global, con impacto agudo en Asia-Pacífico y África | Corto plazo (≤ 2 años) |
| Las próximas normas sobre escape de metano pueden erosionar la ventaja ecológica del GNL | -1.2% | UE y América del Norte, con efectos secundarios en la flota global | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada para el manejo de GNL en varios puertos africanos | -0.9% | África Subsahariana | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital para Almacenamiento Criogénico y Activos de Abastecimiento
Una terminal de abastecimiento de GNL en tierra generalmente cuesta entre USD 100 millones y USD 150 millones, cubriendo tanques, vaporización y sistemas de seguridad, lo que desincentiva la inversión en puertos con demanda incierta.[4] Un buque de abastecimiento de GNL dedicado oscila entre USD 50 millones y USD 80 millones, y los financiadores a menudo insisten en compromisos de compra del 70% de la capacidad antes de otorgar financiamiento. El estudio de viabilidad de Durban de 2025 proyectó 18 meses adicionales para la adquisición de terrenos y los permisos, retrasando los ingresos e incrementando los costos financieros. Lagos pospuso su proyecto de abastecimiento tras no lograr asegurar contratos de clientes a 10 años. Los puertos más pequeños del África Oriental tampoco cuentan con el volumen de tráfico suficiente para justificar terminales independientes, lo que refuerza el dilema del huevo y la gallina que ralentiza el despliegue del mercado de abastecimiento de GNL.
La Volatilidad del Precio del GNL Frente al VLSFO Socava el Ahorro de Costos
Los precios spot del GNL siguen los mercados regionales de gas y la demanda de calefacción, lo que genera fluctuaciones que superan las del VLSFO vinculado al petróleo. El JKM cayó un 36% desde USD 17,50 por MMBtu a principios de 2024 hasta USD 11,20 a mediados de 2025, comprimiendo las ventajas de costo. Los propietarios de buques de carga a granel y buques tanque que operan con márgenes ajustados dudan en comprometerse con contratos de GNL a largo plazo mientras el VLSFO sigue disponible a un precio relativamente estable de USD 580 por tonelada. La ausencia de un mercado profundo de derivados de abastecimiento de GNL limita aún más la cobertura, y las cláusulas de ajuste del costo del combustible en los contratos de fletamento transfieren el riesgo a los propietarios de carga, quienes pueden entonces preferir buques con combustible convencional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Usuario Final:
La Flota de Portacontenedores Domina en Medio del Compromiso de las Navieras con Nuevas Construcciones de Doble CombustibleLos buques portacontenedores representaron el 41,1% de la demanda en 2025, mientras que las categorías de buques tanque y graneleros se quedan atrás. Dentro del segmento de portacontenedores, el programa de GNL de 22 buques de CMA CGM y el plan de reconversión de MSC subrayan la confianza a largo plazo en el combustible. Este segmento concentra la mayor participación del mercado de abastecimiento de GNL porque los operadores de líneas regulares pueden trasladar los costos de abastecimiento a las tarifas de flete y enfrentan estrictos requisitos ESG por parte de los propietarios de carga. Se proyecta que la flota de portacontenedores crezca a un ritmo anual del 23,4% hasta 2031, convirtiéndola en el mayor contribuyente al tamaño del mercado de abastecimiento de GNL durante el período de pronóstico.
Los buques tanque y los graneleros se mantienen cautelosos. DHT Holdings y Euronav ordenaron VLCC preparados para GNL en 2024, pero la adopción generalizada está limitada por la volatilidad de las tarifas de flete y la propiedad fragmentada. Los transbordadores y los OSV se quedan aún más rezagados; los viajes regionales raramente recuperan el capital requerido para los tanques criogénicos, aunque Fjord Line de Noruega demuestra la viabilidad técnica con su transbordador propulsado por GNL entregado en 2024. Los operadores de cruceros como Carnival ya operan 11 buques propulsados por GNL y podrían acelerar la adopción una vez que más puertos añadan capacidad de abastecimiento. En general, la industria de abastecimiento de GNL sigue siendo de orientación hacia los portacontenedores, pero el despliegue progresivo de infraestructura y las señales de fijación de precios del carbono pueden ampliar la participación entre las distintas clases de buques más adelante en la década.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Abastecimiento de Gas Natural Licuado (GNL) en el CCG
Los Emiratos Árabes Unidos representaron el 83,7% de la capacidad de abastecimiento en 2025 y se espera que se expanda a una tasa anual del 22,1% hasta 2031, anclada en la ubicación estratégica de Fujairah en el Estrecho de Ormuz y la cadena de suministro integrada de ADNOC. Fujairah gestionó más de 700.000 m³ en 2025 y se beneficia de la proximidad a Ras Laffan, en Qatar, lo que garantiza un suministro constante independientemente de las fluctuaciones del precio spot. Arabia Saudita planea posicionar Yeda como un centro del Mar Rojo con inversiones criogénicas de 120 millones de USD orientadas al servicio en 2027. El Sohar Marsa LNG de Omán inició operaciones en 2024 con 1 millón de toneladas por año y podría complementarse con una instalación en Duqm, ampliando la huella del mercado de abastecimiento de GNL a lo largo del corredor del Océano Índico.
Mercado de Abastecimiento de Gas Natural Licuado (GNL) en África
Sudáfrica emergió como el ancla africana a medida que el tráfico por la ruta del Cabo se disparó. Durban registró un aumento del 40% en las escalas de contenedores en el primer trimestre de 2025, y las ventas de combustible de abastecimiento aumentaron un 28%, validando el plan de infraestructura de 150 millones de USD de Transnet. Richards Bay está evaluando una FSRU para atender tanto a clientes industriales como marítimos para 2028. La Autoridad del Canal de Suez de Egipto aceleró los planes de abastecimiento de GNL en Ain Sokhna y Port Said para capturar la demanda una vez que mejore la seguridad en el Mar Rojo. Nigeria pospuso la infraestructura del Puerto de Lagos debido a la escasez de clientes; sin embargo, la expansión de licuefacción del Tren 7 podría revivir el interés si los precios internos se vuelven competitivos. Mombasa, en Kenia, está considerando una FSRU de 200.000 toneladas por año para 2027, lo que subraya cómo los cambios de ruta impulsados por la seguridad han dispersado el mercado de abastecimiento de GNL por toda el África subsahariana.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Panorama regulatorio
El entorno regulatorio para el suministro de combustible LNG (bunkering) en Medio Oriente y África se sustenta en el cumplimiento global de emisiones marítimas y la gobernanza de seguridad a nivel portuario. La OMI 2020 (límite de azufre del 0,5%) y la estrategia de GEI de la OMI 2023 son los principales impulsores externos que moldean las decisiones de combustible de los propietarios de buques, mientras que los puertos en los Emiratos Árabes Unidos y Omán ponen en marcha los permisos de suministro de LNG a través de marcos internacionales de seguridad (procedimientos alineados con la OMI y las directrices de SIGTTO/IAPH/OCIMF). El Puerto de Fujairah, por ejemplo, especifica requisitos de transferencia buque a buque (STS) para buques de LNG/LPG, incluido el cumplimiento de directrices sectoriales reconocidas y la posesión de certificados estatutarios y de seguridad válidos, reforzando un enfoque formalizado de permisos y control operativo en un centro regional clave.
En África, la gobernanza del suministro en alta mar, el cumplimiento aduanero y la gestión ambiental se están volviendo más estrictos, lo que afecta a los modelos de suministro de LNG como el STS y las soluciones flotantes. Sudáfrica avanzó en múltiples pilares entre 2024 y 2026: SARS implementó normas aduaneras bajo la Ley de Aduanas para abordar vacíos en las importaciones y el almacenamiento de combustible para el suministro en alta mar (noviembre de 2024), el Departamento de Silvicultura, Pesca y Medio Ambiente publicó un proyecto de reglamento para la gestión ambiental del suministro en alta mar para comentarios públicos (marzo de 2025), y TNPA firmó un acuerdo de operador de terminal por 25 años con Ukwanda LNG para una instalación terrestre de regasificación de LNG en el Puerto de Ngqura (mayo de 2026). La alineación de políticas también vincula la infraestructura de LNG con la planificación más amplia de seguridad energética, con el Plan de Recursos Integrado de Sudáfrica asignando 6.500 MW para generación de energía a gas y destacando el desarrollo de terminales en Richards Bay, Coega y Saldanha Bay, apoyando una vía de permisos más predecible para activos de importación y suministro de LNG de uso múltiple.
Panorama Competitivo
La cadena de valor permanece moderadamente concentrada. El suministro upstream está en manos de las compañías petroleras nacionales, QatarEnergy, ADNOC y Saudi Aramco, cuyas expansiones combinadas de licuefacción superarán los 180 millones de toneladas por año para 2030. La logística midstream está dominada por actores especializados como Nakilat, BW Group y Mitsui O.S.K. Lines, cada uno operando buques de GNL y buques de abastecimiento construidos específicamente para este fin. TotalEnergies adquirió el 25% de Sohar Marsa en 2025 y ordenó dos LNGBV de 18.000 m³ para asegurar los márgenes de entrega downstream. ADNOC replica esta integración vertical en Fujairah, combinando la materia prima de Ruwais con su propia flota de LNGBV.
La competencia tecnológica gira en torno a la reducción del escape de metano. Wärtsilä reportó emisiones por debajo de 3 g/kWh en las pruebas del motor 31DF de 2025, mientras que MAN Energy Solutions entregó sistemas de inyección de gas de alta presión que reducen a la mitad el escape en comparación con diseños anteriores. Las barreras de entrada siguen siendo elevadas: las terminales en tierra cuestan hasta USD 150 millones, y un LNGBV puede costar hasta USD 80 millones. Sin embargo, la cofinanciación gubernamental, como la exención fiscal de Omán, mitiga los obstáculos de capital para los actores secundarios. Persiste espacio sin explotar en el África Subsahariana, donde la infraestructura fija es limitada y las soluciones flotantes pueden superar el desarrollo tradicional de terminales, fomentando la entrada de nuevos actores en el mercado de abastecimiento de GNL.
Líderes de la Industria de Abastecimiento de Gas Natural Licuado (GNL) en Oriente Medio y África
-
QatarEnergy
-
Royal Dutch Shell plc
-
TotalEnergies SE
-
ADNOC Logistics & Services plc
-
DNG Energy
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Abastecimiento de Gas Natural Licuado (GNL) para Buques en Oriente Medio y África Empresas cubiertas en este informe
- QatarEnergy
- Royal Dutch Shell plc
- TotalEnergies SE
- ADNOC Logistics & Services plc
- DNG Energy
- Oman LNG LLC
- BP plc
- Mitsui O.S.K. Lines (MOL)
- Nakilat (Qatar Gas Transport Co.)
- Kanfer Shipping
- JGC Holdings Corporation
- McDermott International Inc.
- Technip Energies N.V.
- BW Group
- SEA-LNG Ltd
- GasLog Ltd
- Wärtsilä Oyj
- MAN Energy Solutions
- Samsung Heavy Industries
- Hudong-Zhonghua Shipbuilding
Oportunidades de mercado y perspectivas futuras
La oportunidad se está desarrollando a medida que la región pasa de un suministro de LNG ad hoc hacia infraestructura terrestre e integrada a los puertos a largo plazo, respaldada por acuerdos de operadores de terminales y grandes proyectos de centros con alta inversión de capital. En Sudáfrica, el acuerdo de 25 años de TNPA con Ukwanda LNG para una instalación terrestre de regasificación de LNG en el Puerto de Ngqura (mayo de 2026) indica una estructura bancarizable que puede sustentar la disponibilidad de LNG marino junto con la demanda industrial. Este tipo de acuerdo de larga duración también aborda las restricciones de financiamiento para activos criogénicos, que típicamente requieren utilización contratada, y abre cadenas de suministro de puertos secundarios que conectan los activos de importación/regasificación con el suministro mediante barcazas y operaciones STS controladas.
La demanda de centros dedicados de suministro de LNG en el Golfo y a lo largo del corredor del Océano Índico también está avanzando a través de hitos de construcción. El proyecto Marsa LNG de TotalEnergies y OQ Exploration and Production (OQEP) en el Puerto de Sohar, Omán (1 Mtpa), pasó de la colocación de la primera piedra en mayo de 2025 a un paso importante de construcción, con la instalación del techo de su tanque de almacenamiento de 165.000 m³ en marzo de 2026, fortaleciendo la base física para un suministro regular de combustible LNG en Omán. En los Emiratos Árabes Unidos, los acuerdos a largo plazo de AD Ports Group con Nimex Terminals para un centro de terminales de LNG y LPG planificado en el Puerto de Khalifa (anunciado en noviembre de 2025, con operaciones iniciales previstas para mediados de 2028) añade otra vía de escala, creando espacio comercial en blanco para proveedores de combustible marino y operadores logísticos que puedan asegurar contratos de compra tempranos, desarrollar distribución basada en barcazas y estandarizar procedimientos entre puertos utilizando requisitos establecidos de seguridad y licencias.
Desarrollos recientes de la industria en Mercado de Abastecimiento de Gas Natural Licuado (GNL) para Buques en Oriente Medio y África
- Mayo de 2026: Transnet National Ports Authority (TNPA) firmó un acuerdo de operador de terminal por 25 años con Ukwanda LNG para desarrollar una instalación terrestre de regasificación de LNG en el Puerto de Ngqura, en Sudáfrica. La concesión de larga duración respalda el despliegue de capital para infraestructura criogénica que también puede atender la demanda de suministro marino. Fortalece la vía de Sudáfrica hacia la disponibilidad regular de LNG en un nodo portuario importante en la ruta del Cabo.
- Mayo de 2025: TotalEnergies y OQ Exploration and Production (OQEP) realizaron la colocación de la primera piedra del proyecto Marsa LNG en Sohar, Omán, una planta de 1 Mtpa posicionada para suministrar LNG como combustible marino. El proyecto vincula el suministro de gas upstream con un desarrollo dedicado al suministro de combustible, apoyando un suministro físico más confiable para los buques que hacen escala en Sohar y rutas cercanas. También eleva el estándar competitivo para actores integrados que ofrecen soluciones integrales de combustible marino LNG en el Golfo.
- Octubre de 2024: TotalEnergies firmó un contrato de fletamento para un nuevo buque de suministro de LNG con capacidad de aproximadamente 18.600 metros cúbicos, en construcción en Hudong-Zhonghua Shipbuilding y programado para entrega a finales de 2026. El buque añade capacidad de entrega dedicada necesaria para escalar el suministro de LNG buque a buque, particularmente donde la infraestructura terrestre todavía está en fase de ampliación. Apoya el cambio de la región hacia operaciones de suministro de LNG más frecuentes y de mayor volumen, alineadas con nuevos desarrollos de centros.
Mercado de Abastecimiento de Gas Natural Licuado (GNL) para Buques en Oriente Medio y África Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Para este estudio, el mercado comprende el suministro de gas natural licuado utilizado como combustible marino, donde el GNL se transfiere a los buques en los puertos mediante operaciones de camión a buque, buque a buque o terminal a buque en toda la región de Oriente Medio y África.
Exclusiones del alcance: Se excluye el GNL utilizado para generación de energía o uso industrial en tierra, así como los volúmenes de exportación de GNL que no se entregan como combustible de abastecimiento a los buques.
Descripción General de la Segmentación
- Por Usuario Final
- Flota de Buques Tanque
- Flota de Portacontenedores
- Flota de Carga a Granel y Carga General
- Transbordadores y OSV
- Otros Usuarios Finales
- Por Geografía
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Omán
- Catar
- Baréin
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Nigeria
- Kenia
- Resto de África
- Oriente Medio
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza mapeando el contexto de suministro de GNL y la actividad naviera, de modo que el conjunto de demanda esté fundamentado en señales reales de puertos y flotas. Se revisan fuentes públicas como las publicaciones de la OMI sobre normativas de combustibles marinos, las actualizaciones del mercado de GNL y gas de la AIE, las estadísticas comerciales de UN Comtrade, y las publicaciones de las autoridades portuarias y notas de rendimiento de los principales puertos regionales. Cuando están disponibles, también se utilizan actualizaciones de agencias nacionales de energía o marítimas y artículos técnicos revisados por pares que describen los métodos de transferencia de abastecimiento y las prácticas de seguridad.
Posteriormente, el trabajo documental alimenta el primer corte de los insumos del modelo, incluido el número de buques propulsados por GNL que hacen escala en los puertos, la infraestructura de abastecimiento anunciada y los patrones operativos típicos para la entrega de camión a buque, buque a buque y terminal a buque. Los informes de las empresas, las presentaciones a inversores y la prensa marítima de confianza se utilizan para confirmar los plazos y el estado de los proyectos, y se recurre selectivamente a suscripciones de pago para obtener información financiera e inteligencia empresarial, verificaciones de patentes y lecturas de importaciones/exportaciones a nivel de envíos cuando esto ayuda a validar la disponibilidad del suministro. Las fuentes aquí enumeradas son ilustrativas, y también se consultaron muchos otros documentos públicos y conjuntos de datos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de presión los supuestos que son difíciles de observar con claridad en los datos públicos, como la utilización realista de los activos de abastecimiento de GNL, la frecuencia real de abastecimiento por tipo de buque y la rapidez con que los nuevos puertos pueden alcanzar operaciones estables. Se mantienen conversaciones con proveedores, partes interesadas de puertos y terminales, operadores navieros y proveedores de servicios en las principales rutas comerciales de Oriente Medio y África, de modo que la construcción de la demanda y la lógica de precios reflejen lo que ocurre sobre el terreno.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 12% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 18% | Gerentes: 54% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento se construye mediante un enfoque descendente y ascendente en el que la actividad naviera y la adopción del GNL se traducen en un conjunto de demanda de abastecimiento, que luego se convierte en volúmenes anuales de GNL por método de transferencia y patrones operativos. Se parte de señales a nivel de país y puerto en los mercados cubiertos, y luego se aplican pasos de conversión prácticos, como las escalas esperadas de buques propulsados por GNL, la cantidad media de combustible por escala y la utilización alcanzable para cada modo de entrega.
Para mantener el modelo práctico, se realiza un seguimiento estrecho de algunas variables, como las incorporaciones a la flota propulsada por GNL y la actividad de reconversión, los hitos de preparación portuaria para el abastecimiento de GNL, la distribución entre entrega de camión a buque, buque a buque y terminal a buque, los volúmenes medios de abastecimiento por categoría de buque y las señales relativas de precios del GNL que influyen en el comportamiento de cambio frente a los combustibles convencionales. Los resultados se corroboran con aproximaciones ascendentes selectivas, incluidas verificaciones de capacidad de proveedores y terminales, volúmenes muestreados implícitos por operaciones conocidas y retroalimentación del canal sobre las curvas de aceleración, con las brechas gestionadas mediante bandas de utilización conservadoras cuando los datos confirmados a nivel de puerto son limitados.
Para la previsión, se utiliza el análisis de escenarios de modo que las perspectivas puedan reflejar diferentes velocidades de puesta en marcha de infraestructuras y trayectorias de adopción de buques en toda la región. Los escenarios se vinculan al consenso de las entrevistas sobre los plazos, y la previsión final se selecciona una vez que los supuestos se mantienen coherentes con el progreso observado en los proyectos portuarios y el tráfico naviero esperado.
Ciclo de Validación y Actualización de Datos
La validación se completa mediante la triangulación entre la construcción de la demanda, la preparación del suministro y las verificaciones operativas, y luego se revisa para garantizar la coherencia interna antes de la aprobación final. Los volúmenes modelados de GNL para abastecimiento se comparan con señales independientes, como las tendencias de escalas portuarias, los plazos conocidos de proyectos de abastecimiento y los anuncios de adopción de flotas, y se investigan los saltos que no se alinean con las restricciones prácticas de aceleración.
Antes de la publicación, el modelo es revisado en múltiples etapas por otro analista para confirmar que las unidades, las conversiones y los supuestos se aplican de manera coherente en todos los países y modos de entrega. Los informes se actualizan anualmente, con actualizaciones intermedias activadas cuando las principales terminales inician operaciones, se ponen en servicio buques de abastecimiento o las regulaciones cambian materialmente las opciones de combustible esperadas. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión actualizada más reciente.
Dimensionamiento del Mercado de Abastecimiento de GNL en Oriente Medio y África de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el abastecimiento de GNL en Oriente Medio y África pueden parecer muy dispares porque algunas fuentes reportan volumen físico, mientras que otras reportan ingresos, y los pasos de conversión no siempre se hacen visibles. Las diferencias también provienen de si las estimaciones contabilizan únicamente los volúmenes de combustible entregados en los puertos, o si incluyen actividades adyacentes de GNL que no se traducen en demanda de reabastecimiento de buques.
Un segundo factor es la rapidez con que se asume que los nuevos proyectos de abastecimiento se aceleran tras la puesta en marcha, lo que puede mover rápidamente los totales a corto plazo cuando los volúmenes aún son pequeños. Si se aplica un único precio promedio regional y se asume una adopción uniforme en todos los puertos, los totales de ingresos pueden divergir de una construcción basada en volúmenes que sigue las escalas de buques y la disponibilidad del modo de transferencia.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 37,95 miles de toneladas métricas (2025) | |
| Revista Especializada del Sector A | 158,00 millones de USD (2024) | Esta estimación se presenta como ingresos y puede aplicar un precio promedio amplio de combustible en toda la región, sin mostrar cómo la disponibilidad a nivel de puerto y la utilización en etapa temprana afectan los volúmenes entregados. |
| Consultora Regional B | 220,00 millones de USD (2030) | Esta cifra corresponde a un año posterior y parece basarse en un calendario diferente de puesta en marcha y aceleración de los activos de abastecimiento, lo que desplaza la trayectoria de volúmenes y la conversión de ingresos implícita. |
La tabla muestra que la elección de unidades, la selección del año y los supuestos de aceleración son las principales razones por las que los totales se dispersan entre las publicaciones. Cuando la construcción se ancla en los volúmenes de GNL entregados por método de transferencia (camión a buque, buque a buque y terminal a buque) y se verifica con señales de preparación portuaria, el total resultante para 2025 permanece trazable, que es la forma en que se gestiona en Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de abastecimiento de GNL en Oriente Medio y África?
Alcanzó 59,28 miles de toneladas métricas en 2026 y se proyecta que escale a 149,11 miles de toneladas métricas para 2031.
¿Qué categoría de buques consume más combustible de abastecimiento de GNL?
Los buques portacontenedores representaron el 41,1% de la demanda en 2025 y se proyecta que crezcan a un ritmo anual del 23,4% hasta 2031.
¿Por qué se considera a Fujairah el principal centro de abastecimiento regional?
Fujairah gestiona más de 700.000 m³ de combustible de abastecimiento de GNL anualmente y se beneficia del suministro integrado de ADNOC y de una ubicación estratégica en el Estrecho de Ormuz.
¿Qué impulsa la inversión en infraestructura de GNL en Sudáfrica?
Los desplazamientos de tráfico relacionados con la seguridad hacia la ruta del Cabo incrementaron las escalas en Durban y Richards Bay, lo que llevó a Transnet a invertir USD 150 millones en instalaciones de abastecimiento.
¿Cómo afectan las regulaciones sobre escape de metano al atractivo del GNL?
Los nuevos límites de la OMI previstos para 2027 hacen que los motores de bajo escape como el 31DF de Wärtsilä sean esenciales, preservando la ventaja de intensidad de carbono del GNL del 20% frente al fuelóleo pesado.