
Tamaño y Participación del Mercado de Micro Inversores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
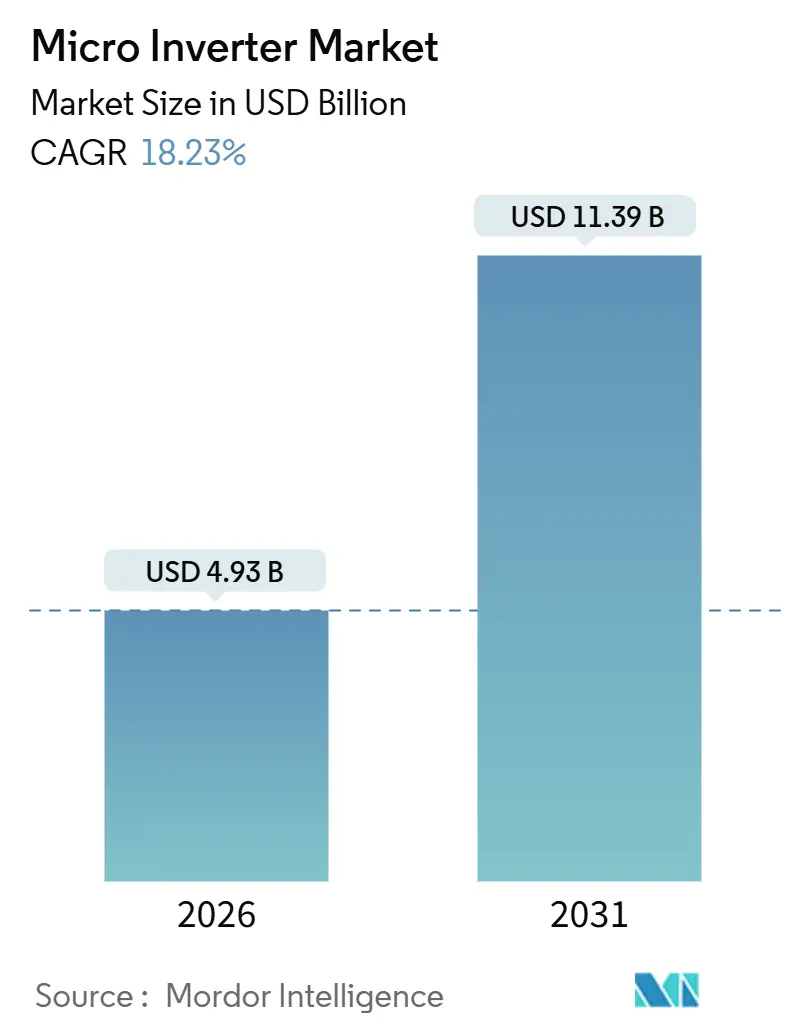
| Tamaño del Mercado (2026) | 4.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.39 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 18.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
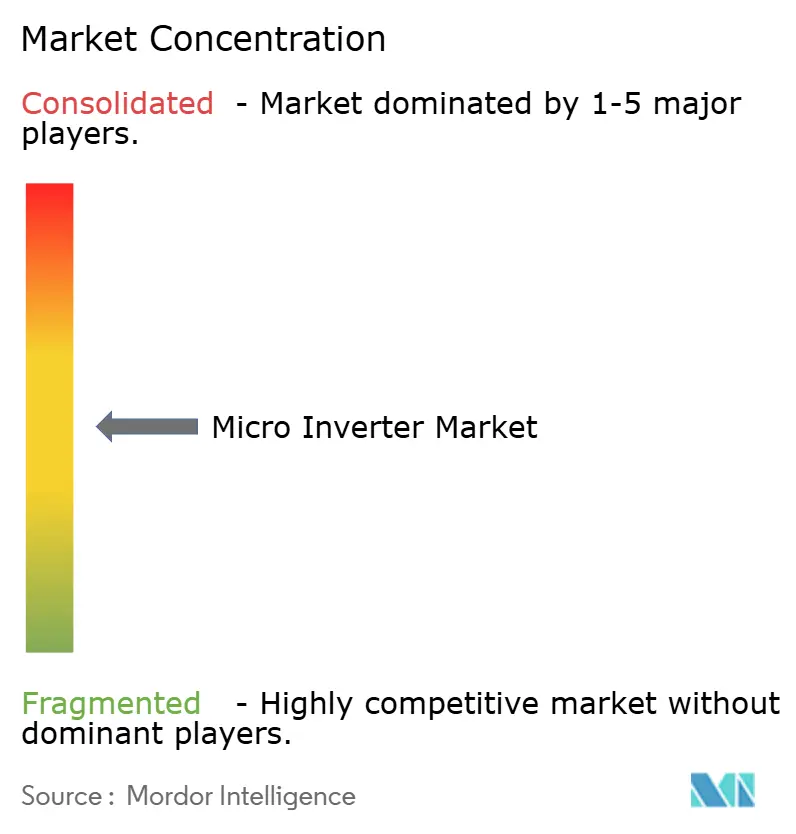
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Micro Inversores por Mordor Intelligence
El tamaño del mercado de micro inversores alcanzó USD 4,93 mil millones en 2026 y se proyecta que llegue a USD 11,39 mil millones en 2031, avanzando a una CAGR del 18,23% durante el período de pronóstico. Los sólidos códigos de seguridad contra incendios, la expansión de los módulos fotovoltaicos (FV) bifaciales de más de 600 W y las crecientes tasas de integración de sistemas de baterías domésticas han desplazado las decisiones de compra hacia la electrónica a nivel de panel, lo que permite al mercado de micro inversores capturar cuota frente a las arquitecturas de cadena. Los proveedores están rediseñando las etapas de potencia en torno a interruptores de carburo de silicio para aumentar la eficiencia y cumplir con los límites de elevación térmica, mientras que los instaladores sensibles al precio eligen cada vez más los «módulos de corriente alterna» integrados en fábrica que combinan micro inversores con paneles de alta potencia. A nivel regional, América del Norte mantuvo la posición líder en 2025, impulsada por la aplicación del apagado rápido según el Código Eléctrico Nacional (NEC, por sus siglas en inglés) 690.12 y los créditos fiscales de la Ley de Reducción de la Inflación, mientras que Europa ganó impulso gracias a las simplificadas normas de energía solar enchufable que fomentan los kits de balcón de menos de 1 kW. Los clientes comerciales están favoreciendo cada vez más las unidades trifásicas de más de 1 kW, ya que los sitios de uso intensivo de energía buscan una carga equilibrada y funciones avanzadas de soporte de red, una tendencia que está empujando a los proveedores a ampliar sus catálogos de productos y asegurar asignaciones de semiconductores a largo plazo.
Conclusiones Clave del Informe
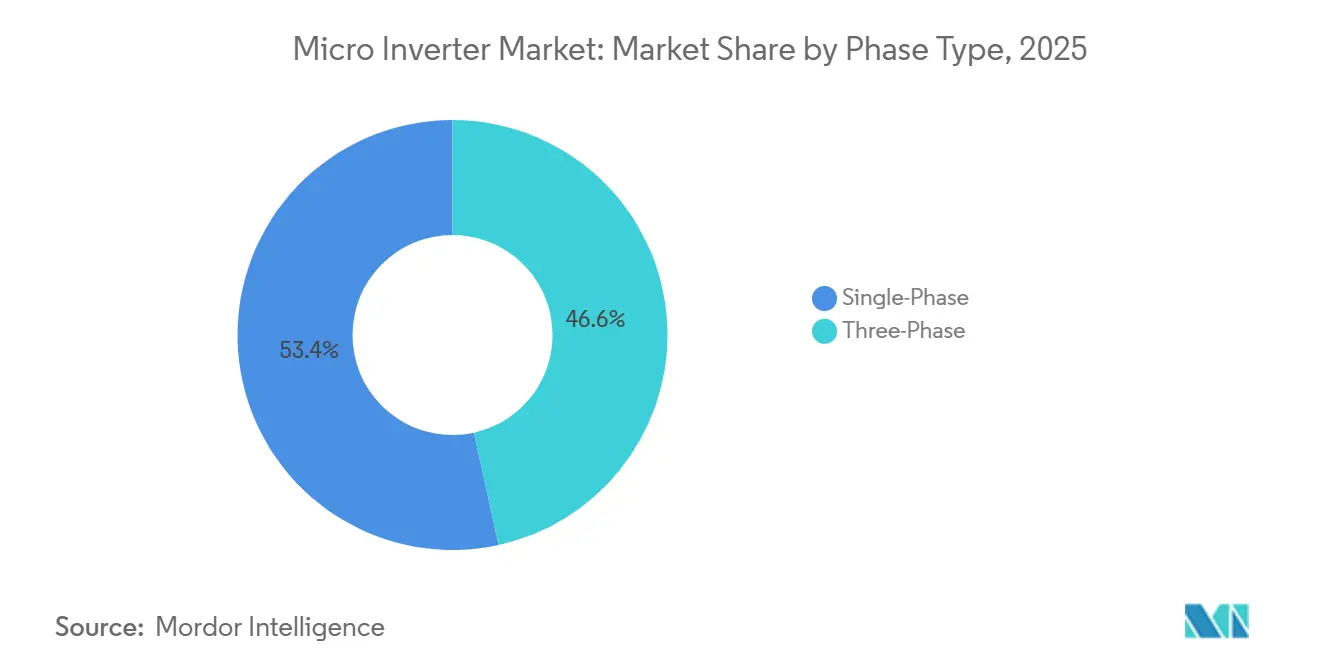
- Por tipo de fase, las unidades monofásicas lideraron con una participación de ingresos del 53,44% en 2025, mientras que se prevé que los modelos trifásicos registren una CAGR del 18,77% hasta 2031.
- Por tecnología de comunicación, las soluciones cableadas mantuvieron el 59,83% de la participación del mercado de micro inversores en 2025, pero se prevé que los protocolos inalámbricos se expandan a una CAGR del 18,72% hasta 2031.
- Por componente, el hardware representó el 72,37% de la participación del mercado de micro inversores en 2025, mientras que se espera que el software y los servicios crezcan a una CAGR del 18,61% durante el período de perspectiva.
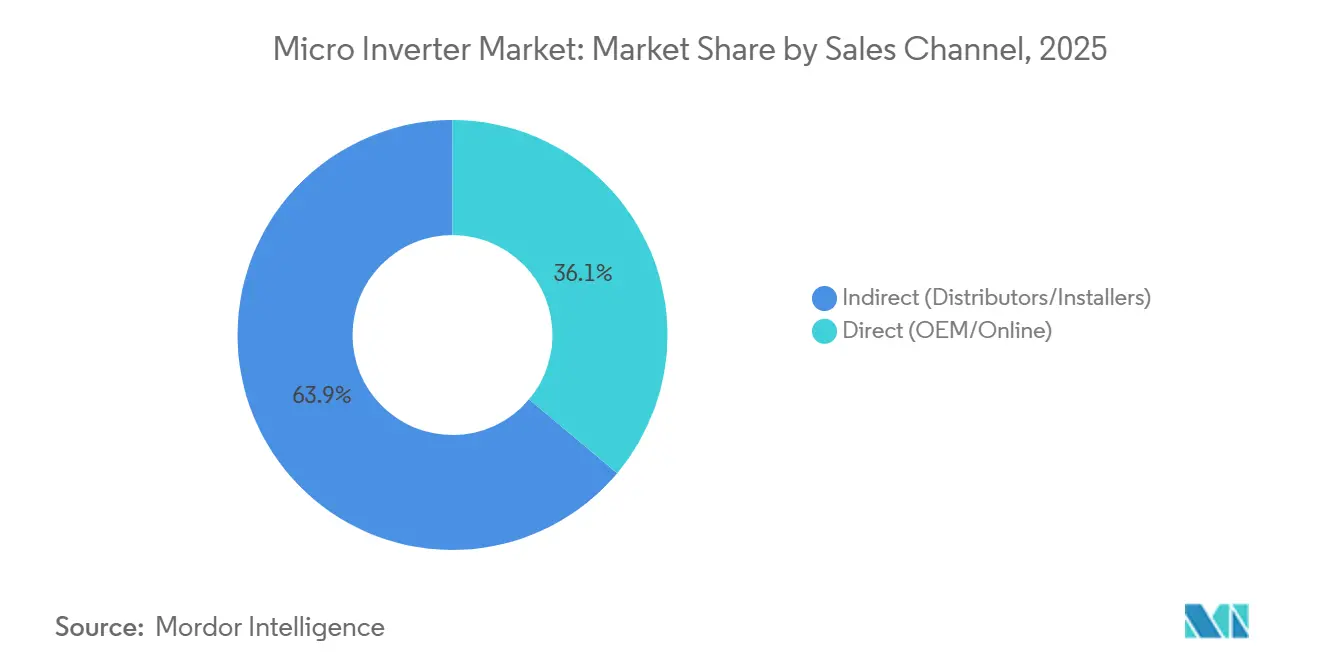
- Por canal de ventas, los distribuidores indirectos representaron el 63,89% de las transacciones en 2025, aunque se prevé que las rutas directas registren una CAGR del 18,67% hasta 2031.
- Por aplicación, los tejados residenciales representaron el 65,78% del mercado de micro inversores en 2025, y se prevé que los sitios comerciales e industriales alcancen una CAGR del 18,84% hasta 2031.
- Por geografía, América del Norte lideró con una participación regional del 36,94% en 2025; se espera que Asia-Pacífico registre una CAGR del 19,27% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de seguridad contra incendios NEC 690.12 | +3.8% | América del Norte y Europa, adopción temprana en California, Nueva York y Alemania | Corto plazo (≤ 2 años) |
| Los módulos bifaciales de más de 600 W requieren MPPT por panel | +4.2% | Global, concentrado en Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Integración con sistemas de almacenamiento residencial | +3.5% | América del Norte, Europa, Australia, con expansión urbana en India y Brasil | Mediano plazo (2-4 años) |
| Auge de la energía solar en balcones en Alemania y los Países Bajos | +2.1% | Alemania, Países Bajos, Austria, Suiza | Corto plazo (≤ 2 años) |
| Normas de soporte de red para capacidad de alojamiento de servicios públicos | +2.7% | América del Norte, Europa, Australia, proyectos piloto en partes de Asia | Largo plazo (≥ 4 años) |
| Estandarización de dispositivos de energía solar enchufable DIN VDE V 0126-95 | +1.9% | Europa con perspectivas para América Latina y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Seguridad contra Incendios NEC 690.12
Las jurisdicciones de los Estados Unidos que aplican el NEC 690.12 exigen que los sistemas FV en tejados reduzcan el voltaje de los conductores a niveles seguros en un plazo de 30 segundos tras una señal de emergencia, lo que efectivamente deja de lado a los inversores de cadena heredados. Los micro inversores satisfacen la norma por defecto, ya que cada panel está aislado a nivel del módulo, eliminando cajas de apagado y cableado adicional.[1]Asociación Nacional de Protección contra Incendios, "Requisitos de Apagado Rápido NEC 690.12," nfpa.org Las normas europeas como la VDE-AR-N 4105 se hacen eco de estos requisitos, orientando a Alemania y Francia hacia arquitecturas similares. El cumplimiento del apagado rápido es ahora un criterio de compra para los instaladores, convirtiendo la aplicación del código en un impulsor estructural del crecimiento. Los proveedores que integran hardware conforme a las normas con herramientas de puesta en marcha digital han consolidado un nicho defendible, mientras que los mercados con una aplicación más lenta siguen mostrando una penetración rezagada.
Proliferación de Módulos FV Bifaciales de Más de 600 W
El cambio generalizado de paneles monofaciales de 300 W a módulos bifaciales de 600 W y 700 W ha introducido pérdidas de desajuste pronunciadas en las matrices conectadas en cadena. Los micro inversores mitigan el problema rastreando el punto de máxima potencia en cada módulo, recuperando entre el 5% y el 8% de la energía que de otro modo se perdería por diferencias de sombreado y suciedad.[2]Laboratorio Nacional de Energías Renovables, "Beneficios de la Optimización por Panel," nrel.gov Los fabricantes han respondido aumentando los umbrales de corriente y voltaje de entrada; el IQ9 de Enphase maneja módulos de 640 W, lo que permite a los instaladores combinar paneles de próxima generación sin reducir la potencia nominal. A medida que los tejados comerciales incorporan claraboyas y unidades de climatización, el argumento de la ganancia energética se intensifica, posicionando a los micro inversores como la solución preferida para módulos de alta potencia hasta mediados de la década.
Integración con Ecosistemas de Almacenamiento Residencial
Los propietarios de viviendas en Australia, Alemania y partes de los Estados Unidos prefieren ahora los sistemas acoplados en corriente alterna que permiten retrofitar baterías sin necesidad de reemplazar los inversores existentes. Los micro inversores forman la columna vertebral de esta arquitectura, conectándose a la perfección con productos como la Batería IQ de Enphase y el Tesla Powerwall 3.[3]Enphase Energy, "Especificaciones del Producto IQ9," enphase.com El modelo reduce la complejidad de la instalación, disminuye los desplazamientos de técnicos y permite a los hogares hacer frente a las reformas desfavorables de la medición neta maximizando el autoconsumo. Las tarifas de uso horario aumentan aún más el valor de los paquetes combinados de energía solar y almacenamiento, empujando a los proveedores hacia ofertas integradas verticalmente de hardware y software.
Auge de la Energía Solar en Balcones en Alemania y los Países Bajos
Los cambios normativos de 2024 elevaron el límite sin registro para dispositivos de energía solar enchufable en Alemania a 800 W, eliminando la fricción de los permisos para los residentes en apartamentos. En 2025 se enviaron aproximadamente 500.000 kits para balcones, cada uno de los cuales integra entre 1 y 2 paneles bifaciales con un micro inversor que alimenta una toma de corriente en la pared. Los Países Bajos han adoptado reformas similares, y Austria y Suiza están siguiendo su ejemplo. Las ventas se realizan en gran medida a través de tiendas web de venta directa al consumidor, evitando los canales de instalación tradicionales y reduciendo los ciclos de entrega de semanas a días. El auge de las micro-instalaciones de bricolaje abre un nuevo segmento de consumidores, pero también fragmenta las responsabilidades posventa entre minoristas, empresas de logística y operadores de redes de servicios públicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de referencias de más de 1 kW trifásicas | -2.3% | Sitios comerciales e industriales en todo el mundo, aguda en Europa y América del Norte | Mediano plazo (2-4 años) |
| Reducción térmica de la potencia en climas desérticos | -1.6% | Oriente Medio, Norte de África, Suroeste de los Estados Unidos, Australia | Largo plazo (≥ 4 años) |
| Protocolos de comunicación propietarios | -1.4% | Global, afecta a los instaladores que buscan interoperabilidad | Mediano plazo (2-4 años) |
| Limitaciones de suministro de chips de carburo de silicio y nitruro de galio | -2.9% | Global, cuellos de botella en fábricas de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Unidades Trifásicas de Más de 1 kW
Los tejados comerciales funcionan con circuitos trifásicos de 208 V o 480 V, sin embargo, la mayoría de los catálogos todavía tienen como tope modelos monofásicos de menos de 500 W. APsystems lanzó un micro inversor trifásico de 1,8 kW en 2024, pero la producción fue limitada y los competidores priorizaron los productos de cadena de mayor margen. La escasez obliga a los instaladores a sobrecargar los circuitos o a revertir a arquitecturas de cadena, lo que ralentiza la penetración de los micro inversores en sistemas de más de 100 kW. Los obstáculos técnicos —controladores de puerta complejos, bancos de filtros más grandes y silicio de mayor voltaje— inflan los costos de materiales en aproximadamente un 30%, retrasando las economías de escala hasta que nuevas fábricas alivien la escasez de componentes.
Cuellos de Botella en Semiconductores de Carburo de Silicio y Nitruro de Galio
Los chips de carburo de silicio y nitruro de galio elevan la frecuencia de conmutación y la eficiencia, pero siguen siendo limitados en capacidad en las fábricas de Wolfspeed, STMicroelectronics e Infineon. Los plazos de entrega se extendieron a 18 meses en 2025, elevando los costos unitarios entre 15 y 25 USD y recortando el margen bruto de Enphase en 200 puntos básicos. Los proveedores rediseñan los productos en torno a transistores bipolares de puerta aislada de silicio convencional o firman costosos acuerdos de suministro a largo plazo que aseguran el volumen de obleas. Las nuevas fábricas de carburo de silicio de 200 mm previstas para 2027 prometen alivio, pero los competidores más pequeños podrían tener dificultades para asegurar asignaciones, inclinando la dinámica del mercado hacia los actores establecidos con escala.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fase:
La Demanda Comercial Impulsa el Auge TrifásicoLos dispositivos monofásicos continuaron captando la mayor parte de la demanda residencial en 2025, representando el 53,44% de la participación del mercado de micro inversores. La base instalada del segmento se beneficia del cableado plug-and-play, los permisos sencillos y las cadenas de suministro maduras en América del Norte y Europa. Sin embargo, las unidades trifásicas están preparadas para registrar una CAGR del 18,77% hasta 2031, aumentando su participación en el mercado de micro inversores a medida que los tejados de grandes superficies comerciales, almacenes e instalaciones industriales ligeras persiguen densidades de energía más altas. Los proyectos de más de 100 kW valoran la arquitectura por la carga equilibrada en redes de 208 V y 400 V, mitigando las corrientes neutras y mejorando la regulación del voltaje.
Los instaladores comerciales también citan los mandatos de soporte de red en Australia y California que favorecen la inyección reactiva de potencia distribuida, una función que los micro inversores trifásicos implementan de forma más granular que los diseños centralizados. No obstante, la escasez de productos y una prima de precio del 20-30% moderan la adopción, lo que lleva a algunas empresas de ingeniería, adquisiciones y construcción a hibridar las instalaciones con inversores de cadena en las fachadas sin sombreado, reservando los micro inversores para las zonas complejas de claraboyas. Los proveedores que puedan escalar las etapas de potencia de carburo de silicio y calificar referencias de más de 1 kW probablemente capturen la demanda reprimida en los próximos dos años.


Por Tecnología de Comunicación:
La Conectividad Inalámbrica Reduce la Mano de Obra en las ActualizacionesLas plataformas de datos cableadas aseguraron una participación del 59,83% en 2025, favorecidas por su inmunidad a las interferencias de radio y el cumplimiento de las directrices de refuerzo cibernético en entornos de infraestructura crítica. Sin embargo, se prevé que los enlaces inalámbricos como Zigbee, Wi-Fi y la malla de sub-GHz crezcan a una CAGR del 18,72% hasta 2031, conquistando una participación creciente del mercado de micro inversores. Los equipos de actualización informan de hasta un 20% menos de horas de instalación cuando se eliminan los tendidos de conductos, especialmente en tejados de teja española donde las reformas requieren mucha mano de obra.
La pasarela Envoy-S de Enphase agrega cientos de inversores a través de una malla de 2,4 GHz, evitando los enrutadores domésticos y enviando datos cifrados directamente a los servidores en la nube. El respaldo por red celular está ganando terreno en las zonas rurales de Australia e India, donde el acceso a la banda ancha es irregular. No obstante, persisten los riesgos de congestión de radiofrecuencias y de interferencias cerca de equipos industriales pesados, lo que orienta los grandes proyectos comerciales hacia topologías híbridas que combinan la portadora de línea de potencia para la monitorización central y la tecnología inalámbrica para los módulos auxiliares.
Por Componente:
El Software y los Servicios Monetizan los Flujos de DatosLos ingresos por hardware representaron el 72,37% de la facturación de 2025, aunque el software y los servicios están en camino de registrar una CAGR del 18,61%, lo que señala un giro estratégico hacia los ingresos recurrentes. Las plataformas de suscripción como Enphase Enlighten ofrecen análisis a nivel de módulo, alertas automatizadas y evaluación comparativa de flotas, generando 47 millones de USD en 2025, un 28% más interanual. A medida que los algoritmos de mantenimiento predictivo maduran, los gestores de activos pueden anticiparse a los fallos, prolongar la vida útil de la garantía y optar a los pagos de agregación de plantas de energía virtual.
La innovación en hardware sigue siendo importante, con interruptores de carburo de silicio, recubrimientos conformales y firmware de formación de red que diferencian las referencias premium, pero la presión de la mercantilización reduce los márgenes.
Por Canal de Ventas:
La Integración Vertical Amplía las Ventas DirectasLos distribuidores indirectos gestionaron el 63,89% de las transacciones en 2025, aprovechando los términos de crédito, el almacenamiento local y el soporte técnico sobre el terreno. Sin embargo, se proyecta que las tiendas web directas y los portales OEM crezcan a una CAGR del 18,67%, ya que los integradores verticales como Enphase agrupan micro inversores con sistemas de almacenamiento y cargadores para vehículos eléctricos, capturando márgenes de extremo a extremo. El auge de la energía solar en balcones está acelerando la logística de venta directa al consumidor, con inquilinos urbanos en Berlín y Ámsterdam que piden kits en línea y los instalan ellos mismos en cuestión de días.
Los distribuidores siguen siendo el pilar de los grandes proyectos comerciales donde la asistencia en diseño, el procesamiento de reembolsos y la resolución de problemas in situ siguen siendo indispensables. No obstante, las plataformas de compras digitales como EnergySage han erosionado la opacidad de precios, presionando a los mayoristas a pivotear hacia la logística de valor añadido y los servicios de financiación. Los proveedores ganadores combinarán la exposición omnicanal, utilizando el comercio electrónico para atender pedidos pequeños mientras cultivan redes de distribuidores para despliegues a escala de megavatios.
Por Aplicación:
Los Tejados Comerciales Reducen la BrechaLos tejados residenciales representaron el 65,78% de los despliegues de 2025, impulsados por estructuras tarifarias que recompensan la autogeneración y los paquetes de incentivos estatales. La decisión NEM 3.0 de California, que recortó el crédito de exportación, impulsó a los propietarios a almacenar en lugar de vender el exceso de generación, un escenario que favorece las arquitecturas de micro inversores acopladas en corriente alterna. Sin embargo, se prevé que los sitios comerciales e industriales registren una CAGR del 18,84%, reduciéndose la brecha a medida que proliferan los acuerdos de compra de energía corporativos y los compromisos de sostenibilidad.
Los micro inversores ofrecen a los gestores de instalaciones una monitorización granular a nivel de módulo, simplificando los contratos de mantenimiento y posibilitando los arrendamientos de tejados que facturan a los inquilinos por fracción de energía. Aunque la energía FV de escala de servicios públicos sigue dependiendo de los inversores de cadena por su eficiencia de costos, los micro inversores abordan ahora parcelas de montaje en tierra de nicho con topografía irregular o sombreado parcial. Los operadores de energía solar comunitaria también aprovechan los datos por panel para asignar la generación entre los suscriptores, ampliando la base de usuarios potenciales de la tecnología.
Análisis Geográfico
Mercado de Microinversores de América del Norte
América del Norte retuvo una participación del 36,94% en el mercado de microinversores en 2025, impulsada por las normas de apagado rápido del NEC y los incentivos fiscales federales que acortan los períodos de recuperación de la inversión en instalaciones de energía solar combinada con almacenamiento. California, Nueva York y Massachusetts lideraron las instalaciones, mientras que provincias canadienses como Ontario exploraron proyectos piloto de energía solar comunitaria utilizando electrónica a nivel de panel para la facturación a inquilinos. Enphase controló aproximadamente el 75% de los ingresos de América del Norte, beneficiándose del reconocimiento de marca y un modelo de venta directa que agrupa hardware, monitoreo y baterías.
Mercado de Microinversores de Asia-Pacífico
Asia-Pacífico está preparada para registrar una CAGR del 19,27% hasta 2031, superando a otras regiones a medida que China, India y Australia avanzan con políticas de energía solar distribuida. El compromiso de doble carbono de China y los subsidios provinciales aceleraron los programas de instalación en tejados urbanos, permitiendo a fabricantes nacionales como Hoymiles y Envertech ofrecer precios más bajos que las importaciones y obtener créditos por contenido local. India tiene como objetivo una capacidad de energía solar en tejados de 40 GW para 2026, apoyándose en los microinversores para mitigar el sombreado en ciudades densamente pobladas. El estricto código de red AS/NZS 4777.2 de Australia exige soporte de paso por tensión y de potencia reactiva, características propias de los microinversores modernos, lo que mantiene altas tasas de adopción en el segmento premium.
Mercado de Microinversores de EMEA y América del Sur
Europa continúa con un crecimiento sostenido impulsado por el fenómeno de la energía solar en balcones de Alemania, la hoja de ruta de transición energética de Francia y la garantía de exportación inteligente del Reino Unido. Alemania superó los 500.000 kits enchufables en 2025, cada uno equipado con microinversores integrados. Los mercados del sur, como España e Italia, registraron una adopción más lenta debido a las generosas tarifas de alimentación a la red que aún favorecen las soluciones de cadena más económicas; sin embargo, se espera que las normas revisadas orientadas al autoconsumo reduzcan la brecha. Oriente Medio y África siguen siendo mercados incipientes, frenados por la reducción de potencia térmica y economías residenciales más débiles, aunque los proyectos piloto en los Emiratos Árabes Unidos y Sudáfrica señalan un interés emergente. El impulso de América del Sur se centra en Brasil, donde las reformas de medición neta catalizan la adopción en tejados a pesar de la volatilidad cambiaria.


Panorama regulatorio
La interconexión a la red y el cumplimiento de la seguridad del producto siguen siendo los principales determinantes regulatorios para el diseño de microinversores y el acceso al mercado. En Norteamérica, la certificación UL 1741 (con requisitos de soporte a la red integrados mediante los suplementos SA/SB) y la alineación con las funciones de IEEE 1547-2018 sustentan los permisos de las empresas eléctricas, mientras que la aplicación de NEC 690.12 favorece la electrónica de potencia a nivel de módulo para PV en tejados. Las instrucciones de listado de la California Energy Commission condicionan la participación en programas de incentivos y en los procesos de interconexión.
En Europa, los códigos de red nacionales y las normas de cableado impulsan la localización de referencias (SKU) y las variantes de firmware, con VDE-AR-N 4105 (Alemania) y otros requisitos específicos por país que determinan la puesta en marcha y las funciones de soporte a la red. La estandarización de la energía solar enchufable se ha convertido en una vía regulatoria destacada para aplicaciones inferiores a 1 kW: el cambio del umbral enchufable de 800 W en Alemania en 2024 aceleró el despliegue de kits de balcón, y la publicación de la Enmienda 4 de BS 7671 en el Reino Unido en abril de 2026 abrió una vía de cumplimiento más clara para las instalaciones solares enchufables. Esta combinación de códigos de red fragmentados y normas enchufables en evolución mantiene los plazos de certificación y la capacidad de los laboratorios de pruebas (incluidas organizaciones como Intertek) como aspectos estratégicamente importantes para el tiempo de comercialización de los proveedores.
Análisis de la cadena de valor
La cadena de valor de los microinversores se sustenta en (1) semiconductores y componentes pasivos en la etapa inicial, (2) diseño OEM y software embebido, (3) fabricación por contrato y pruebas, (4) certificación y validación de códigos de red, y (5) distribución multicanal a través de instaladores, distribuidores y comercio electrónico directo al consumidor para kits de balcón y de autoinstalación.
Los dispositivos de potencia de banda ancha prohibida (SiC y GaN), los componentes magnéticos y los chipsets de comunicaciones son los insumos más determinantes porque impulsan la eficiencia, el margen térmico y el cumplimiento de las funciones avanzadas de soporte a la red. Los organismos de certificación y las pruebas de conformidad con normas (por ejemplo, con UL 1741 y códigos de red nacionales como VDE-AR-N 4105) constituyen una barrera paralela en la cadena de valor que puede prolongar los ciclos de producto y crear una ventaja para los proveedores con programas de pruebas ya establecidos.
La fabricación es cada vez más ligera en activos y regionalmente diversificada, y los principales proveedores combinan el diseño interno con la producción externalizada en socios de servicios de manufactura electrónica. Enphase destacó el papel de la fabricación por contrato en EE. UU. en mayo de 2025 al informar envíos de más de 6,5 millones de microinversores y 50 MWh de baterías desde instalaciones estadounidenses, junto con unidades configuradas con mayor contenido nacional para cumplir con los requisitos de incentivos de EE. UU. Las alianzas de ecosistema también amplían el alcance en la fase posterior: SPARQ Systems se asoció con JioThings en febrero de 2024 para el desarrollo y la distribución en India, y posteriormente estableció un acuerdo de suministro en noviembre de 2025 para respaldar las ventas y un posible ensamblaje en Ghana, lo que refleja cómo se están incorporando distribuidores regionales, ensambladores locales y nodos logísticos para atender a los mercados emergentes y acortar los ciclos de entrega.
Panorama Competitivo
Enphase Energy continuó dominando el mercado de micro inversores en 2025, capturando entre el 70% y el 75% de los ingresos globales gracias a la solidez de su plataforma integrada verticalmente de hardware y software y su cartera de patentes como pionero del sector. APsystems y Hoymiles siguieron como competidores con precios competitivos, expandiendo cada uno sus catálogos de productos trifásicos para atraer a los instaladores comerciales que requieren unidades de más de 1 kW para circuitos equilibrados de 208 V y 400 V. SolarEdge, históricamente especialista en inversores de cadena, aceleró su cambio de rumbo cuando adquirió el fabricante italiano AEconversion por 65 millones de euros (73 millones de USD) en octubre de 2025, añadiendo instantáneamente micro inversores trifásicos y ampliando su alcance de distribución europeo. En conjunto, los cinco mayores proveedores representaron algo más del 80% de los ingresos globales de 2025, dejando una larga cola de actores de nicho centrados en oportunidades de actualización regional o fuera de la red. La alta concentración otorga a los actores establecidos capacidad de negociación con los fabricantes de semiconductores, los socios de transporte y las empresas de servicios públicos que certifican funciones avanzadas de soporte de red.
Los competidores se diferencian a través de movimientos estratégicos que reducen tanto el costo como el tiempo de instalación. APsystems firmó en septiembre de 2025 una asociación con Trina Solar para lanzar líneas de «módulos de corriente alterna» integrados en fábrica que combinan paneles bifaciales de 600 W con micro inversores trifásicos de 2 kW, reduciendo los costos de mano de obra en un 30% estimado para los proyectos de almacenes europeos. Hoymiles lanzó su serie HMS-2000 en noviembre de 2025, ofreciendo apagado rápido integrado y cumplimiento de la norma IEEE 1547-2018 en una plataforma con garantía de 15 años diseñada para tejados comerciales de América del Norte. Darfon Electronics, por su parte, aseguró un contrato de suministro de 80 millones de USD para una cartera corporativa japonesa de 50 MW en julio de 2025, aprovechando sus unidades trifásicas robustificadas y la interfaz de planta de energía virtual de Tokyo Electric Power Company. Estos movimientos subrayan un cambio táctico hacia referencias de mayor potencia y servicios integrados que abordan los puntos débiles de los instaladores, como los tendidos de conductos, los trámites del código de red y la monitorización de flotas.
La dinámica competitiva también está condicionada por el suministro de chips en la cadena de suministro ascendente y las disputas de propiedad intelectual en curso. La escasez de carburo de silicio infló los costos de materiales entre 15 y 25 USD por unidad en 2025, lo que llevó a Enphase y SolarEdge a firmar acuerdos plurianuales de obleas con Wolfspeed y STMicroelectronics, mientras que las empresas más pequeñas rediseñaron sus placas en torno a interruptores de silicio convencional. El litigio de patentes entre Enphase y SolarEdge sobre las comunicaciones de optimizadores de potencia sigue activo en la Oficina de Patentes y Marcas de los Estados Unidos, lo que introduce riesgo legal para los nuevos entrantes y los socios de canal. Para compensar los choques de suministro y los obstáculos legales, los proveedores están incorporando monitorización basada en suscripción, garantías extendidas y agregación de plantas de energía virtual en sus propuestas de valor, inclinando los ingresos hacia software y servicios de mayor margen. Las empresas que aseguren el suministro de semiconductores, obtengan la certificación IEEE 1547-2018 y combinen soluciones llave en mano de energía solar con almacenamiento están mejor posicionadas para consolidar cuota a medida que el mercado madura.
Líderes de la Industria de Micro Inversores
Enphase Energy Inc.
Altenergy Power Systems
ABB Ltd.
Darfon Electronics Corp.
Siemens AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Microinversores
- Enphase Energy Inc.
- Altenergy Power Systems
- ABB Ltd.
- Darfon Electronics Corp.
- Siemens AG
- Hoymiles Power Electronics
- Delta Energy Systems
- SMA Solar Technology AG
- SunPower Corp.
- Zhejiang Envertech Corp.
- Omnik New Energy
- AEconversion GmbH and Co. KG
- Sparq Systems Inc.
- Sensata Technologies Inc.
- EnluxSolar Co. Ltd.
- Chilicon Power LLC
- Northern Electric Power
- ReneSola Power
- Tigo Energy Inc.
- SolarEdge Technologies Inc.

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo se encuentra en los kits solares enchufables y de balcón estandarizados, donde la simplificación de las normas está ampliando el segmento direccionable de inquilinos y viviendas multifamiliares. El cambio del umbral enchufable de 800 W en Alemania en 2024 contribuyó a impulsar alrededor de 500.000 envíos de kits de balcón en 2025, y la publicación en el Reino Unido de la Enmienda 4 de BS 7671 en abril de 2026 creó una base de instalación más clara para la energía solar enchufable, alentando a los proveedores a empaquetar kits de microinversores listos para el consumidor con cableado, protección y monitoreo conformes. Los lanzamientos de productos alineados con este canal muestran una comercialización activa, incluida la introducción por parte de Hoymiles en julio de 2026 de un microinversor enchufable conforme con UL 3700 para el mercado estadounidense, que respalda una distribución de estilo minorista más amplia más allá de los proyectos tradicionales de tejado liderados por instaladores.
Los tejados comerciales e industriales representan un espacio en blanco adicional donde el mercado está superando las limitaciones relacionadas con las referencias trifásicas de mayor potencia y la funcionalidad de soporte a la red. La brecha en el catálogo por encima de 1 kW trifásico ha sido una limitación señalada, pero las acciones en producto y fabricación la están abordando: Enphase amplió los envíos de microinversores comerciales desde la fabricación estadounidense en abril de 2026 y comenzó los envíos de microinversores comerciales IQ9S basados en GaN en Estados Unidos en junio de 2026 para configuraciones de 480Y/277 V, dirigidos a instalaciones de mayor potencia que priorizan el equilibrio de fases y el monitoreo granular. En paralelo, los proveedores están utilizando transiciones de semiconductores (GaN y SiC) y módulos de CA integrados en fábrica, como la colaboración de módulos de CA entre APsystems y Trina Solar anunciada en septiembre de 2025, para reducir la mano de obra de instalación y ampliar la adopción en los casos en que los permisos, el cumplimiento de la seguridad contra incendios y la complejidad de la modernización favorecen la electrónica a nivel de panel.
Recent Industry Developments in Mercado de Microinversores
- Junio de 2026: Enphase Energy comenzó los envíos de microinversores comerciales IQ9S basados en GaN en Estados Unidos, dirigidos a configuraciones comerciales de mayor potencia como 480Y/277 V. La medida amplía el uso de GaN en tejados comerciales, donde el margen térmico y las funciones de soporte a la red son prioridades de adquisición. También refuerza la estrategia de la empresa en torno al suministro atendido en EE. UU. para proyectos que buscan hardware alineado con el contenido nacional.
- Octubre de 2025: SolarEdge completó la adquisición del especialista italiano en microinversores AEconversion por 65 millones de euros (73 millones de dólares estadounidenses). El acuerdo añadió capacidad de microinversores trifásicos y fortaleció el acceso de SolarEdge al canal europeo, intensificando la competencia por los tejados comerciales que requieren referencias trifásicas de mayor potencia. La amplitud de cartera de un proveedor históricamente centrado en inversores de cadena aumenta la presión competitiva sobre los actores establecidos en Europa.
- Septiembre de 2024: APsystems lanzó un microinversor trifásico de 1,8 kW destinado a tejados comerciales que necesitan una carga equilibrada en circuitos trifásicos. La producción inicial limitada puso de relieve los desafíos de suministro y componentes para escalar plataformas de microinversores por encima de 1 kW, pero el lanzamiento marcó una inflexión hacia catálogos MLPE de mayor potencia. También estableció un punto de referencia que llevó a competidores y socios a acelerar sus hojas de ruta trifásicas y las asignaciones de semiconductores relacionadas.


Mercado de Microinversores Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos procedentes de microinversores a nivel de panel utilizados en sistemas solares fotovoltaicos, donde cada unidad convierte la corriente continua de un módulo en corriente alterna lista para la red, junto con la interfaz de monitoreo estándar que se suministra con el inversor.
Exclusiones del alcance: Se excluyen los productos de inversores de cadena, centrales, híbridos y solo optimizadores, y también se excluyen la mano de obra de instalación, las garantías extendidas y los ingresos de plataformas de monitoreo de terceros.
Descripción general de la segmentación
- Por Tipo de Fase
- Monofásico
- Trifásico
- Por Tecnología de Comunicación
- Cableada
- Inalámbrica
- Por Componente
- Hardware
- Software y Servicios
- Por Canal de Ventas
- Directo (OEM/En línea)
- Indirecto (Distribuidores/Instaladores)
- Por Aplicación
- Tejado Residencial
- Tejado Comercial e Industrial
- Planta de Energía FV / Escala de Servicios Públicos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer el contexto de la demanda y anclar los principales supuestos técnicos y normativos que afectan a los envíos de microinversores. Se revisaron fuentes públicas como los resultados de IEA PVPS, las estadísticas de electricidad y energía solar de la EIA de EE. UU., las adiciones por país de la Agencia Internacional de Energías Renovables, las estadísticas nacionales de aduanas y comercio, y las normas y actualizaciones de seguridad e interconexión a la red (por ejemplo, referencias normativas relacionadas con la desconexión rápida en EE. UU.).
Para mantener el modelo práctico, también se extrajeron señales de apoyo de los informes anuales de las empresas y las presentaciones para inversores, los anuncios de instaladores y distribuidores, y la cobertura de prensa de buena reputación sobre los cambios en la potencia de los módulos y los patrones de adopción en tejados. Cuando fue necesario, se utilizaron suscripciones de pago para datos financieros y noticias de empresas, además de una base de datos de patentes y un conjunto de datos de importación-exportación a nivel de envíos, para verificar la dirección de los envíos, el movimiento de precios y la actividad de las hojas de ruta de productos. Estos ejemplos no son exhaustivos, y se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas breves con fabricantes de inversores, distribuidores, instaladores, EPC y diseñadores de sistemas para tejados en las principales regiones de demanda, con el fin de verificar los precios, los márgenes de canal y los factores de adopción. También se revisaron casos límite como las configuraciones de tejados trifásicos y el uso en tejados comerciales, ya que estos pueden modificar la combinación de ingresos incluso cuando los volúmenes unitarios parecen estables.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 12% | APAC: 39% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 37% | EMEA: 35% |
| Actores más pequeños: 22% | Gerentes: 51% | América: 26% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con un conjunto de demanda de arriba hacia abajo, donde las adiciones anuales de energía solar fotovoltaica y la participación de tejados y pequeñas instalaciones comerciales se reconstruyen por región, y luego se traducen en recuentos direccionables de módulos que pueden incorporar microinversores. Esos volúmenes se filtran mediante tasas de adopción prácticas que reflejan factores como el impulso del cumplimiento de la desconexión rápida, el crecimiento de los módulos de alta potencia, la difusión de las ofertas de módulos de CA y la adecuación relativa de los tejados monofásicos frente a los trifásicos.
Los ingresos se construyen luego aplicando precios de venta promedio sensibles a la región a los volúmenes de unidades derivados, verificando la dirección del precio de venta promedio (ASP) con la retroalimentación del canal y los movimientos de precios públicamente visibles. Como segunda comprobación, se utilizan aproximaciones selectivas de abajo hacia arriba, incluidas agregaciones muestreadas de proveedores, verificaciones de canal con instaladores y distribuidores, y comprobaciones de coherencia frente a los ingresos relacionados con inversores divulgados cuando estos son separables. Cuando no se dispone de manera consistente de un desglose a nivel de país, la brecha se maneja utilizando indicadores proxy como la penetración en tejados, el tamaño típico de sistema y la dirección del flujo comercial, antes de que los totales se reequilibren.
La previsión se basa en un análisis de escenarios respaldado por una capa simple de regresión multivariante, que vincula la demanda de microinversores con las perspectivas de instalación solar futuras, la claridad de las políticas, la economía de la electricidad residencial y las tendencias de combinación de productos. Los supuestos se mantienen transparentes para poder volver a probarlos rápidamente cuando cualquier variable cambie.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples comprobaciones, incluida la verificación cruzada de los volúmenes de unidades implícitos frente a la actividad de instalación y la comprobación de si las trayectorias del ASP coinciden con lo que describen los canales y lo que sugieren las señales de precios públicas. Si una región muestra un salto inusual, rastreamos el factor causante hasta uno o dos insumos y luego volvemos a comprobar el supuesto con llamadas de seguimiento a expertos antes de la aprobación final.
Se realiza una segunda revisión por parte de un analista para confirmar la exactitud aritmética, el tratamiento coherente de la divisa y que los totales de los segmentos concilien con la cifra global. El informe se actualiza anualmente, y se activan actualizaciones provisionales cuando se observan cambios materiales en las políticas, variaciones en el suministro o ajustes importantes de precios. Justo antes de la entrega, realizamos una revisión final para que la narrativa y las cifras se mantengan alineadas con las últimas señales del mercado.
El tamaño del mercado de microinversores de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los microinversores a menudo difieren porque el límite del producto, el punto de ingresos dentro de la cadena de valor y el ritmo asumido de adopción en tejados no se tratan de la misma manera entre las distintas fuentes. Las decisiones de calendario también influyen, ya que los precios y los envíos pueden variar rápidamente cuando cambian los códigos de seguridad y los incentivos para tejados.
Los ingresos por mano de obra de instalación y por garantías extendidas quedan fuera del alcance de Mordor Intelligence, lo que constituye una razón práctica por la que la cifra de 2026 puede parecer inferior a las estimaciones que agrupan los servicios a nivel de sistema en el mismo total.
Comparación de referencia
| Fuente | Tamaño del mercado | Deficiencias en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,93 mil millones de USD (2026) | |
| Consultora Global A | 4,67 mil millones de USD (2024) | Utiliza un año base diferente y una ventana de previsión más corta, y la descripción pública del alcance no separa claramente los microinversores de otros tipos de inversores afines ni de los ingresos por servicios, lo que puede alterar lo que se contabiliza como valor de mercado. |
| Editorial del Sector B | 4,10 mil millones de USD (2023) | Ancla el mercado en un año anterior y parece hacer hincapié en la demanda de microinversores solares a un nivel general, con poca claridad sobre si el monitoreo, el software o los elementos relacionados con la instalación están incluidos en la cifra de valor. |
La dispersión que se observa en la tabla se explica principalmente por lo que cada fuente considera como ingresos y por el año que se toma como punto de partida, seguido de cómo se proyectan la adopción y los precios. Al vincular el modelo a las señales de instalación en tejados, la combinación de tipos de fase y el movimiento del ASP verificado por canal, la visión final se mantiene trazable a insumos que pueden revisarse a medida que el mercado evoluciona.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de micro inversores en 2026?
El tamaño del mercado de micro inversores alcanzó los 4,93 mil millones de USD en 2026.
¿Qué CAGR se prevé para los micro inversores hasta 2031?
Se espera que el mercado crezca a una CAGR del 18,23% entre 2026 y 2031.
¿Qué región está creciendo más rápidamente en el segmento de micro inversores?
Se proyecta que Asia-Pacífico registre la CAGR más rápida del 19,27% hasta 2031.
¿Por qué están ganando atención los micro inversores trifásicos?
Los tejados comerciales de más de 100 kW requieren una carga trifásica equilibrada, lo que impulsa un crecimiento anual del 18,77% para dichas unidades.
¿Cómo influyen los códigos de seguridad contra incendios en la adopción?
Las normas de apagado rápido NEC 690.12 exigen el aislamiento a nivel de módulo, lo que lleva a los instaladores a preferir los micro inversores que cumplen con la norma por diseño.
¿Qué empresa lidera el panorama competitivo?
Enphase Energy mantuvo aproximadamente entre el 70% y el 75% de la participación global en 2025, gracias a su plataforma integrada verticalmente y su extenso portafolio de patentes.
Última actualización de la página el:



