
Tamanho e Participação do Mercado de Micro Inversor
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
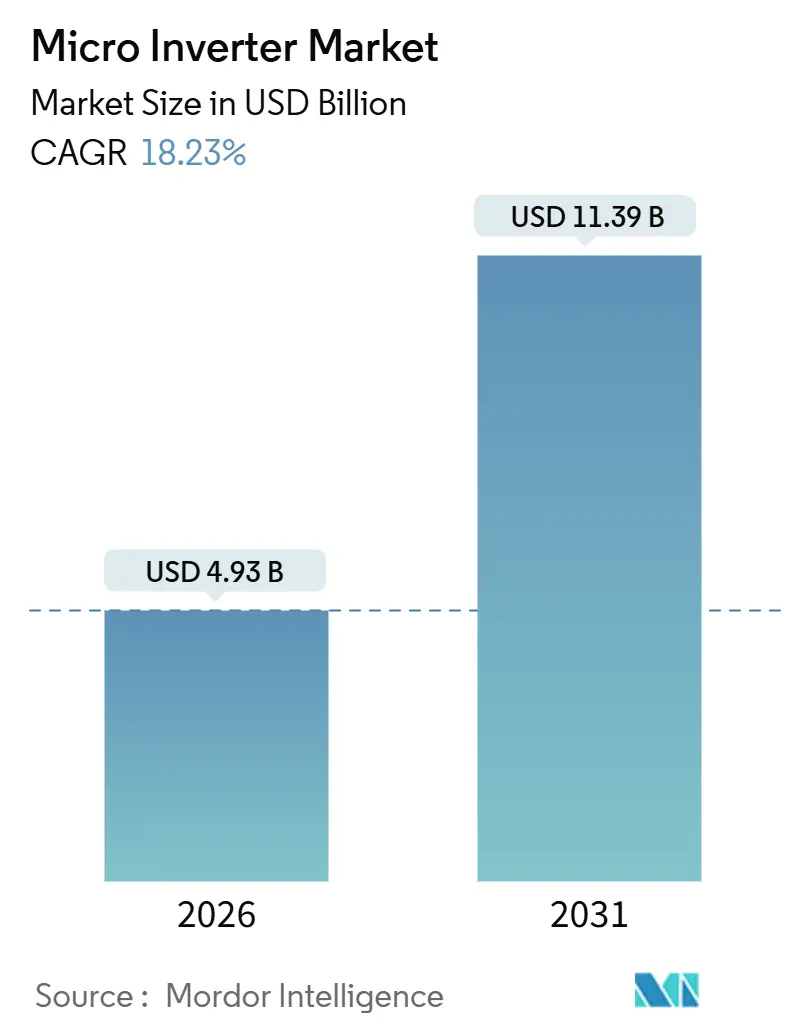
| Tamanho do Mercado (2026) | 4.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.39 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 18.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
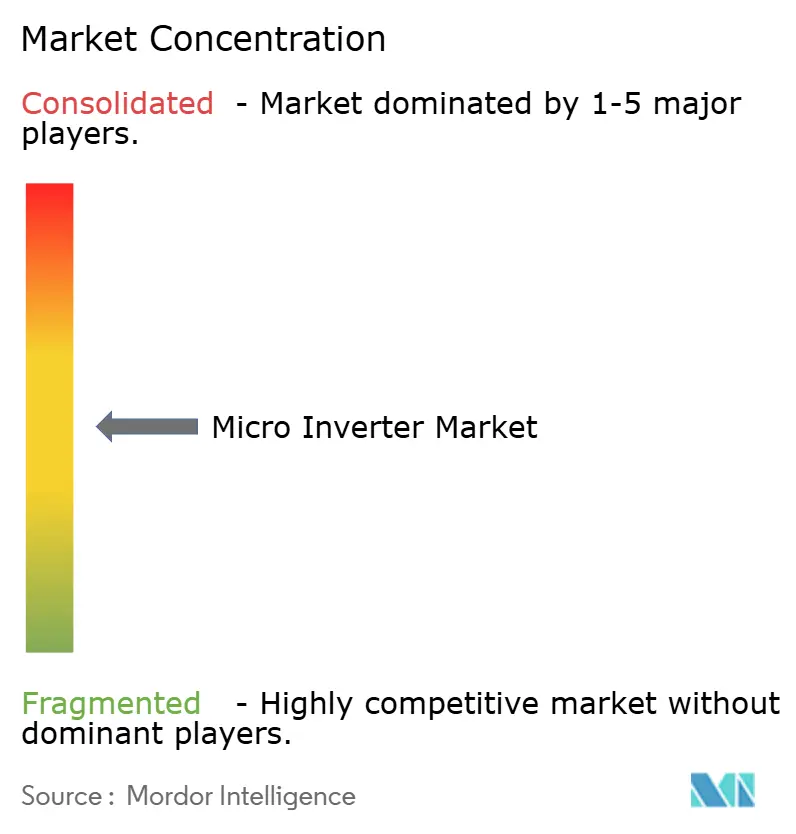
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Micro Inversor por Mordor Intelligence
O tamanho do mercado de micro inversor registrou USD 4,93 bilhões em 2026 e está projetado para atingir USD 11,39 bilhões até 2031, avançando a uma CAGR de 18,23% ao longo do período de previsão. Normas robustas de segurança contra incêndio, a disseminação de módulos fotovoltaicos (FV) bifaciais acima de 600 W e as crescentes taxas de integração de sistemas de armazenamento residencial de energia deslocaram as decisões de compra para a eletrônica em nível de painel, permitindo ao mercado de micro inversor capturar participação das arquiteturas de string. Os fornecedores estão redesenhando os estágios de potência em torno de chaves de carbeto de silício para aumentar a eficiência e atender aos limites de elevação de temperatura, enquanto instaladores sensíveis a preços optam cada vez mais por "módulos CA" integrados de fábrica que combinam micro inversores com painéis de alta potência. Regionalmente, a América do Norte manteve a posição de liderança em 2025, auxiliada pela aplicação do desligamento rápido do Código Elétrico Nacional (NEC) 690.12 e pelos créditos fiscais da Lei de Redução da Inflação, enquanto a Europa ganhou impulso por meio de regras simplificadas de energia solar plug-in que incentivam kits de varanda abaixo de 1 kW. Os clientes comerciais estão favorecendo cada vez mais unidades trifásicas acima de 1 kW, à medida que locais de alto consumo de energia buscam carregamento equilibrado e funções avançadas de suporte à rede, uma tendência que está impulsionando os fornecedores a expandir seus catálogos de produtos e garantir alocações de semicondutores de longo prazo.
Principais Conclusões do Relatório
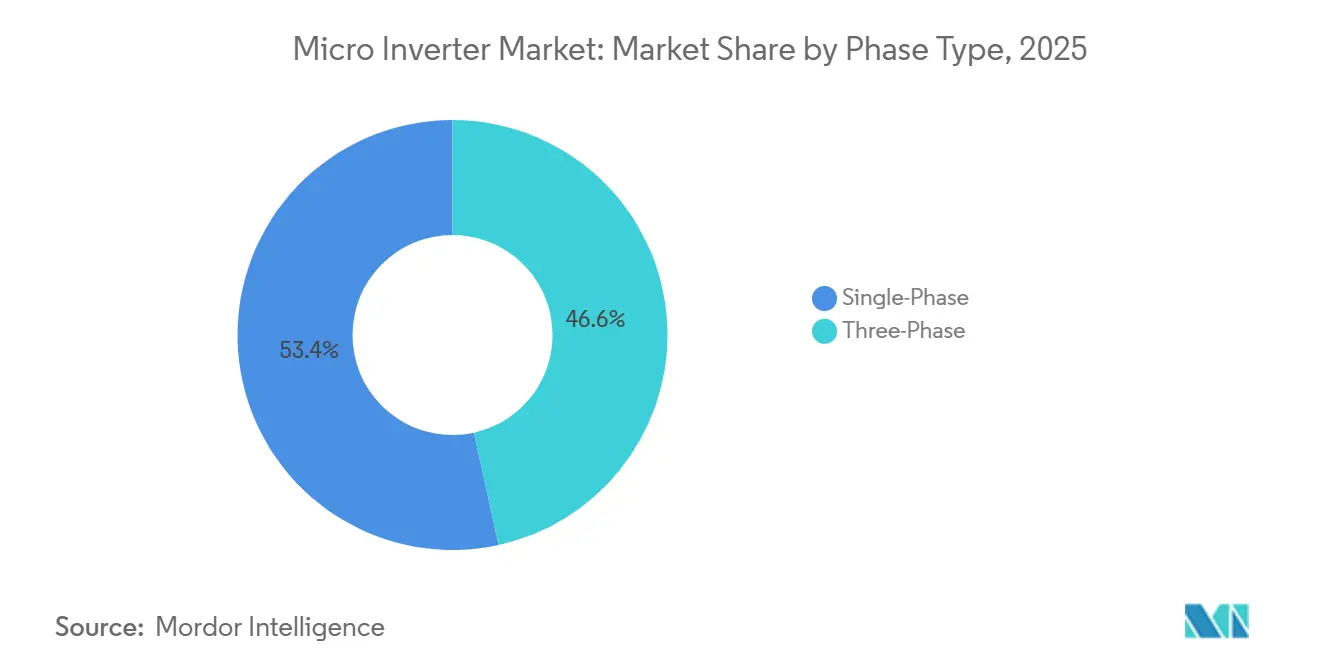
- Por tipo de fase, as unidades monofásicas lideraram com 53,44% de participação na receita em 2025, enquanto os modelos trifásicos devem registrar uma CAGR de 18,77% até 2031.
- Por tecnologia de comunicação, as soluções com fio detinham 59,83% da participação do mercado de micro inversor em 2025, mas os protocolos sem fio devem expandir a uma CAGR de 18,72% até 2031.
- Por componente, o hardware respondeu por 72,37% da participação do mercado de micro inversor em 2025, enquanto se espera que o software e os serviços cresçam a uma CAGR de 18,61% durante o período de perspectiva.
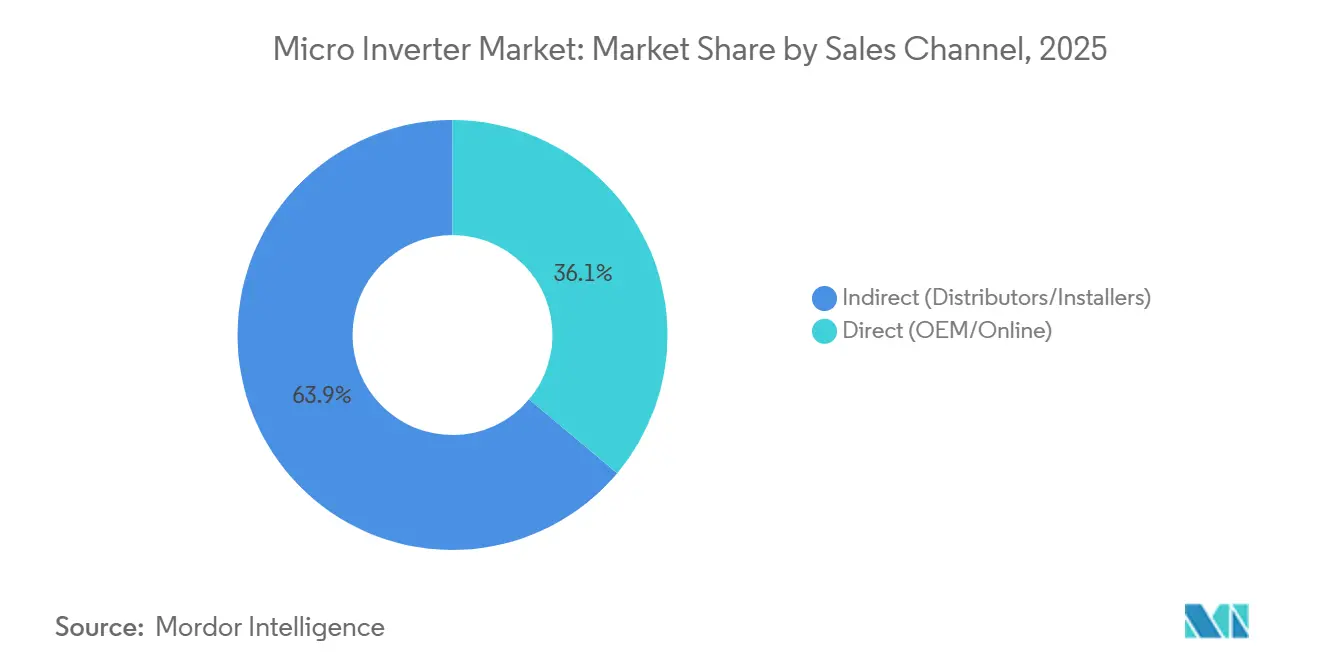
- Por canal de vendas, os distribuidores indiretos responderam por 63,89% das transações em 2025, mas as rotas diretas devem registrar uma CAGR de 18,67% até 2031.
- Por aplicação, os telhados residenciais responderam por 65,78% do mercado de micro inversor em 2025, e os locais comerciais e industriais estão preparados para uma CAGR de 18,84% até 2031.
- Por geografia, a América do Norte liderou com uma participação regional de 36,94% em 2025; a Ásia-Pacífico deve registrar uma CAGR de 19,27% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de segurança contra incêndio NEC 690.12 | +3.8% | América do Norte e Europa, adoção antecipada na Califórnia, Nova York e Alemanha | Curto prazo (≤ 2 anos) |
| Módulos bifaciais acima de 600 W necessitam de MPPT por painel | +4.2% | Global, concentrado na Ásia-Pacífico, América do Norte e Europa | Médio prazo (2-4 anos) |
| Integração de armazenamento residencial | +3.5% | América do Norte, Europa, Austrália, com expansão urbana na Índia e no Brasil | Médio prazo (2-4 anos) |
| Expansão da energia solar em varandas na Alemanha e nos Países Baixos | +2.1% | Alemanha, Países Baixos, Áustria, Suíça | Curto prazo (≤ 2 anos) |
| Regras de suporte à rede de capacidade de hospedagem de utilidade | +2.7% | América do Norte, Europa, Austrália, pilotos em partes da Ásia | Longo prazo (≥ 4 anos) |
| Padronização de energia solar plug-in DIN VDE V 0126-95 | +1.9% | Europa com perspectiva para a América Latina e o Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Segurança contra Incêndio NEC 690.12
As jurisdições dos EUA que aplicam o NEC 690.12 exigem que os sistemas fotovoltaicos em telhados reduzam a tensão dos condutores a níveis seguros em até 30 segundos após um sinal de emergência, efetivamente deixando de lado os inversores de string legados. Os micro inversores satisfazem a regra por padrão, pois cada painel é isolado no nível do módulo, eliminando caixas de desligamento e fiação extras.[1]Associação Nacional de Proteção contra Incêndio, "Requisitos de Desligamento Rápido NEC 690.12," nfpa.org As normas europeias, como a VDE-AR-N 4105, reproduzem esses requisitos, levando a Alemanha e a França a arquiteturas similares. A conformidade com o desligamento rápido é agora um critério de compra para os instaladores, transformando a aplicação do código em uma alavanca estrutural de crescimento. Os fornecedores que agrupam hardware em conformidade com as regras e ferramentas digitais de comissionamento conquistaram um nicho defensável, enquanto mercados com aplicação mais lenta continuam a apresentar penetração defasada.
Proliferação de Módulos FV Bifaciais Acima de 600 W
A transição convencional de painéis monofaciais de 300 W para módulos bifaciais de 600 W e 700 W introduziu perdas de incompatibilidade pronunciadas em arranjos conectados em string. Os micro inversores atenuam o problema rastreando o ponto de máxima potência em cada módulo, recuperando 5-8% da energia que, de outra forma, seria perdida para diferenciais de sombreamento e sujeira.[2]Laboratório Nacional de Energia Renovável, "Benefícios da Otimização por Painel," nrel.gov Os fabricantes responderam elevando os limites de corrente e tensão de entrada; o IQ9 da Enphase suporta módulos de 640 W, permitindo que os instaladores combinem painéis de próxima geração sem redução de potência. À medida que os telhados comerciais adicionam claraboias e unidades de climatização, o argumento do ganho de energia se intensifica, posicionando os micro inversores como a solução preferida para módulos de alta potência até meados da década.
Integração com Ecossistemas de Armazenamento Residencial
Proprietários de imóveis na Austrália, Alemanha e partes dos Estados Unidos agora preferem sistemas acoplados em corrente alternada que permitem a instalação retroativa de baterias sem trocar os inversores existentes. Os micro inversores formam a espinha dorsal desta arquitetura, conectando-se perfeitamente com produtos como a Bateria IQ da Enphase e o Tesla Powerwall 3.[3]Enphase Energy, "Especificações do Produto IQ9," enphase.com O modelo reduz a complexidade da instalação, diminui as visitas técnicas e permite que as residências suportem reformas desfavoráveis de medição líquida, maximizando o autoconsumo. As tarifas de tempo de uso elevam ainda mais o valor dos pacotes integrados de energia solar mais armazenamento, impulsionando os fornecedores em direção a ofertas verticalmente integradas de hardware-software.
Expansão da Energia Solar em Varandas na Alemanha e nos Países Baixos
Mudanças nas regras em 2024 elevaram o teto de registro gratuito da Alemanha para dispositivos de energia solar plug-in para 800 W, removendo a fricção de licenciamento para moradores de apartamentos. Aproximadamente 500.000 kits de varanda foram enviados em 2025, cada um integrando 1–2 painéis bifaciais com um micro inversor que alimenta uma tomada de parede. Os Países Baixos adotaram reformas similares, e a Áustria e a Suíça estão seguindo o mesmo caminho. As vendas fluem principalmente por lojas online voltadas ao consumidor final, contornando os canais tradicionais de instaladores e comprimindo os ciclos de entrega para dias em vez de semanas. O crescimento dos micro-arranjos faça-você-mesmo abre uma nova parcela de consumidores, mas também fragmenta as responsabilidades de pós-venda entre varejistas, empresas de logística e operadores de redes de utilidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de SKUs trifásicos acima de 1 kW | -2.3% | Locais comerciais e industriais em todo o mundo, aguda na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Redução térmica em climas desérticos | -1.6% | Oriente Médio, Norte da África, Sudoeste dos Estados Unidos, Austrália | Longo prazo (≥ 4 anos) |
| Protocolos de comunicação proprietários | -1.4% | Global, afeta instaladores que buscam interoperabilidade | Médio prazo (2-4 anos) |
| Restrições de fornecimento de chips SiC/GaN | -2.9% | Global, gargalos nas fábricas da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Unidades Trifásicas Acima de 1 kW
Os telhados comerciais operam em circuitos trifásicos de 208 V ou 480 V, mas a maioria dos catálogos ainda limita os modelos monofásicos a menos de 500 W. A APsystems lançou um micro inversor trifásico de 1,8 kW em 2024, mas a produção foi limitada e os concorrentes priorizaram produtos de string com margens mais altas. A escassez obriga os instaladores a sobrescrever circuitos ou a reverter para arquiteturas de string, retardando a penetração do micro inversor em sistemas acima de 100 kW. Os obstáculos técnicos — drivers de gate complexos, bancos de filtros maiores e silício de tensão mais alta — inflacionam os custos de lista de materiais em aproximadamente 30%, adiando as economias de escala até que novas fábricas aliviem a escassez de componentes.
Gargalos de Semicondutores SiC/GaN
Os chips de carbeto de silício e nitreto de gálio elevam a frequência de chaveamento e a eficiência, mas permanecem com capacidade restrita nas fábricas da Wolfspeed, STMicroelectronics e Infineon. Os prazos de entrega se estenderam para 18 meses em 2025, elevando os custos unitários em USD 15-25 e reduzindo a margem bruta da Enphase em 200 pontos-base. Os fornecedores ou redesenham os produtos em torno de IGBTs de silício legados ou assinam acordos de fornecimento de longo prazo dispendiosos que garantem o volume de wafers. Novas fábricas de SiC de 200 mm previstas para 2027 prometem alívio, mas os concorrentes menores podem ter dificuldades para garantir alocações, inclinando a dinâmica do mercado para os participantes estabelecidos com escala.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fase:
Demanda Comercial Alimenta a Ascensão TrifásicaOs dispositivos monofásicos continuaram a capturar a maior parte da demanda residencial em 2025, respondendo por 53,44% da participação do mercado de micro inversor. A base instalada do segmento se beneficia de fiação plug-and-play, licenciamento simples e cadeias de suprimentos maduras na América do Norte e na Europa. Ainda assim, as unidades trifásicas estão preparadas para uma CAGR de 18,77% até 2031, aumentando sua participação no mercado de micro inversor à medida que grandes varejistas, armazéns e telhados industriais leves buscam maiores densidades de energia. Projetos acima de 100 kW destacam a arquitetura pelo carregamento equilibrado nas redes de 208 V e 400 V, mitigando correntes neutras e melhorando a regulação de tensão.
Os instaladores comerciais também citam os mandatos de suporte à rede na Austrália e na Califórnia que favorecem a injeção reativa de potência distribuída, uma função que os micro inversores trifásicos implementam de forma mais granular do que os projetos centralizados. Ainda assim, a escassez de produtos e um prêmio de preço de 20-30% moderam a adoção, levando algumas empresas de EPC a hibridizar arranjos com inversores de string em faces sem sombreamento, enquanto reservam micro inversores para zonas de claraboia complexas. Os fornecedores capazes de escalar os estágios de potência de carbeto de silício e qualificar SKUs acima de 1 kW provavelmente capturarão a demanda represada nos próximos dois anos.


Por Tecnologia de Comunicação:
Tecnologia Sem Fio Reduz a Mão de Obra em RetrofitsAs plataformas de dados com fio garantiram uma participação de 59,83% em 2025, favorecidas pela imunidade a interferências de rádio e conformidade com as diretrizes de proteção cibernética em ambientes de infraestrutura crítica. No entanto, os links sem fio, como Zigbee, Wi-Fi e malha sub-GHz, devem crescer a uma CAGR de 18,72% até 2031, conquistando uma participação crescente no mercado de micro inversor. As equipes de retrofit relatam até 20% menos horas de instalação quando as passagens de conduítes são eliminadas, especialmente em telhados de telhas espanholas onde os retrofits são intensivos em mão de obra.
O gateway Envoy-S da Enphase agrega centenas de inversores por uma malha de 2,4 GHz, contornando os roteadores dos proprietários e enviando dados criptografados diretamente para servidores em nuvem. O backhaul celular está ganhando preferência na Austrália rural e na Índia, onde o acesso à banda larga é irregular. No entanto, os riscos de congestionamento de radiofrequência e interferência persistem perto de equipamentos industriais pesados, empurrando grandes projetos comerciais para topologias híbridas que combinam portadora de linha de energia para monitoramento central e comunicação sem fio para módulos auxiliares.
Por Componente:
Software e Serviços Monetizam Fluxos de DadosAs receitas de hardware responderam por 72,37% do faturamento de 2025, mas o software e os serviços estão no caminho para uma CAGR de 18,61%, sinalizando uma mudança estratégica em direção a receitas recorrentes. Plataformas baseadas em assinatura, como o Enphase Enlighten, fornecem análises em nível de módulo, alertas automatizados e benchmarking de frota, gerando USD 47 milhões em 2025, alta de 28% em relação ao ano anterior. À medida que os algoritmos de manutenção preditiva amadurecem, os gestores de ativos podem antecipar falhas, prolongar a vida útil da garantia e se qualificar para pagamentos de agregação de usinas virtuais de energia.
A inovação em hardware permanece importante, com chaves de carbeto de silício, revestimentos conformais e firmware de formação de rede diferenciando SKUs premium, mas as pressões de comoditização comprimem as margens.
Por Canal de Vendas:
A Integração Vertical Expande as Vendas DiretasOs distribuidores indiretos trataram 63,89% das transações em 2025, aproveitando os prazos de crédito, o armazenamento local e o suporte técnico em campo. Mas as lojas web diretas e os portais OEM devem crescer a uma CAGR de 18,67%, à medida que integradores verticais como a Enphase empacotam micro inversores com armazenamento e carregadores para veículos elétricos, capturando margens de ponta a ponta. O crescimento da energia solar em varandas está acelerando a logística direta ao consumidor, com inquilinos urbanos em Berlim e Amsterdã encomendando kits online e realizando a instalação por conta própria em poucos dias.
Os distribuidores ainda sustentam grandes projetos comerciais onde a assistência em design, o processamento de reembolsos e a solução de problemas in loco permanecem indispensáveis. No entanto, plataformas de procurement digital como a EnergySage erodiram a opacidade de preços, pressionando os atacadistas a se voltarem para serviços de logística e financiamento com valor agregado. Os fornecedores vencedores combinarão exposição omnicanal, usando o comércio eletrônico para atender pequenos pedidos enquanto cultivam redes de distribuidores para implementações em escala de megawatt.
Por Aplicação:
Telhados Comerciais Reduzem a DiferençaOs telhados residenciais responderam por 65,78% das implantações de 2025, impulsionados por estruturas tarifárias que recompensam a autogeração e pilhas de incentivos estaduais. A decisão NEM 3.0 da Califórnia, que reduziu o crédito de exportação, estimulou os proprietários de imóveis a armazenar, em vez de vender, o excesso de geração — um cenário que favorece as arquiteturas de micro inversor acopladas em corrente alternada. Os locais comerciais e industriais, no entanto, devem registrar uma CAGR de 18,84%, reduzindo a diferença à medida que os contratos de compra de energia corporativa e os compromissos de sustentabilidade se proliferam.
Os micro inversores oferecem aos gerentes de instalações monitoramento granular em nível de módulo, simplificando os contratos de manutenção e possibilitando arrendamentos de telhados que cobram inquilinos por fatia de energia. Embora a energia fotovoltaica em escala de utilidade ainda dependa de inversores de string para eficiência de custos, os micro inversores agora atendem parcelas de montagem no solo com topografia irregular ou sombreamento parcial. Os operadores de energia solar comunitária também exploram dados por painel para alocar a geração entre os assinantes, ampliando a base endereçável da tecnologia.
Análise Geográfica
Mercado de Micro Inversores da América do Norte
A América do Norte reteve uma participação de 36,94% no mercado de micro inversores em 2025, impulsionada pelas regras de desligamento rápido do NEC e pelos incentivos fiscais federais que encurtam os períodos de retorno para retrofits de solar combinado com armazenamento. Califórnia, Nova York e Massachusetts lideraram as instalações, enquanto províncias canadenses como Ontário exploraram projetos piloto de energia solar comunitária utilizando eletrônicos em nível de painel para faturamento de inquilinos. A Enphase Energy Inc. detinha aproximadamente 75% das receitas da América do Norte, beneficiando-se do reconhecimento de marca e de um modelo de vendas diretas que agrupa hardware, monitoramento e baterias.
Mercado de Micro Inversores da Ásia-Pacífico
A Ásia-Pacífico está posicionada para um CAGR de 19,27% até 2031, superando outras regiões à medida que China, Índia e Austrália avançam com políticas de energia solar distribuída. O compromisso de duplo carbono da China e os subsídios provinciais aceleraram os programas de energia solar em telhados urbanos, permitindo que fabricantes domésticos como Hoymiles e Envertech pratiquem preços abaixo dos produtos importados e capturem créditos de conteúdo local. A Índia tem como meta 40 GW de capacidade de energia solar em telhados até 2026, contando com micro inversores para mitigar o sombreamento em cidades densamente povoadas. O rigoroso código de rede AS/NZS 4777.2 da Austrália exige suporte a passagem por tensão e potência reativa, recursos nativos dos micro inversores modernos, sustentando taxas de adoção premium.
Mercado de Micro Inversores da EMEA e América do Sul
A Europa continua com crescimento constante impulsionado pelo fenômeno da energia solar em varandas na Alemanha, pelo roteiro de transição energética da França e pela garantia de exportação inteligente do Reino Unido. A Alemanha superou 500.000 kits plug-in em 2025, cada um equipado com micro inversores integrados. Mercados do sul, como Espanha e Itália, registraram uma adoção mais lenta devido às generosas tarifas de alimentação que ainda favorecem soluções de string mais baratas; no entanto, regras revisadas voltadas para o autoconsumo devem reduzir essa diferença. O Oriente Médio e a África permanecem em estágio incipiente, prejudicados pela redução de desempenho térmico e por economias residenciais mais fracas, embora projetos piloto nos Emirados Árabes Unidos e na África do Sul sinalizem um interesse emergente. O impulso da América do Sul concentra-se no Brasil, onde as reformas de medição líquida catalisam a adoção em telhados apesar da volatilidade cambial.


Panorama regulatório
A interconexão à rede e a conformidade com a segurança do produto continuam sendo os principais determinantes regulatórios para o design de microinversores e o acesso ao mercado. Na América do Norte, a certificação UL 1741 (com requisitos de suporte à rede incorporados por meio dos suplementos SA/SB) e o alinhamento com as funções da IEEE 1547-2018 sustentam o licenciamento das concessionárias, enquanto a aplicação da NEC 690.12 favorece a eletrônica de potência a nível de módulo para PV em telhados. As instruções de listagem da California Energy Commission condicionam a participação em programas de incentivo e nos fluxos de trabalho de interconexão.
Na Europa, os códigos de rede nacionais e as regras de fiação impulsionam a localização de SKUs e as variantes de firmware, com a VDE-AR-N 4105 (Alemanha) e outros requisitos específicos por país moldando o comissionamento e os recursos de suporte à rede. A padronização de energia solar plug-in tornou-se um caminho regulatório notável para aplicações abaixo de 1 kW: a mudança do limite plug-in de 800 W na Alemanha em 2024 acelerou as implantações de kits de varanda, e a publicação da Emenda 4 da BS 7671 no Reino Unido em abril de 2026 abriu um caminho de conformidade mais claro para instalações solares plug-in. Essa combinação de códigos de rede fragmentados e regras plug-in em evolução mantém os prazos de certificação e a capacidade dos laboratórios de teste (incluindo organizações como a Intertek) estrategicamente importantes para o time-to-market dos fornecedores.
Análise da cadeia de valor
A cadeia de valor de microinversores é ancorada por (1) semicondutores e componentes passivos upstream, (2) design OEM e software embarcado, (3) fabricação e testes por contrato, (4) certificação e validação de código de rede, e (5) distribuição multicanal por meio de instaladores, distribuidores e e-commerce direto ao consumidor para kits de varanda e DIY.
Dispositivos de potência de banda larga proibida (SiC e GaN), magnéticos e chipsets de comunicação são os insumos mais relevantes, pois impulsionam a eficiência, a margem térmica e a conformidade com funções avançadas de suporte à rede. Órgãos de certificação e testes de conformidade com normas (por exemplo, UL 1741 e códigos de rede nacionais como a VDE-AR-N 4105) constituem um gate paralelo na cadeia de valor que pode estender os ciclos de produto e criar uma barreira competitiva para fornecedores com programas de teste estabelecidos.
A fabricação está cada vez mais leve em ativos e regionalmente diversificada, com fornecedores líderes combinando design interno com produção terceirizada em parceiros de serviços de manufatura eletrônica. A Enphase destacou o papel da fabricação por contrato nos EUA em maio de 2025, relatando embarques de mais de 6,5 milhões de microinversores e 50 MWh de baterias a partir de instalações nos EUA, além de unidades configuradas para maior conteúdo doméstico para apoiar a qualificação em incentivos dos EUA. Parcerias no ecossistema também expandem o alcance downstream: a SPARQ Systems firmou parceria com a JioThings em fevereiro de 2024 para desenvolvimento e distribuição na Índia, e mais tarde firmou um acordo de fornecimento em novembro de 2025 para apoiar vendas e potencial montagem em Gana, refletindo como distribuidores regionais, montadores locais e nós logísticos estão sendo adicionados para atender mercados emergentes e reduzir os ciclos de entrega.
Cenário Competitivo
A Enphase Energy continuou a dominar o mercado de micro inversor em 2025, capturando entre 70% e 75% da receita global com base em sua plataforma verticalmente integrada de hardware-software e em seu portfólio de patentes de pioneiro. A APsystems e a Hoymiles seguiram como concorrentes competitivos em termos de custo, cada uma expandindo seus catálogos de produtos trifásicos para conquistar instaladores comerciais que requerem unidades acima de 1 kW para circuitos equilibrados de 208 V e 400 V. A SolarEdge, historicamente especialista em inversores de string, acelerou sua mudança de orientação quando adquiriu a fabricante italiana AEconversion por EUR 65 milhões (USD 73 milhões) em outubro de 2025, adicionando instantaneamente micro inversores trifásicos e expandindo seu alcance de distribuição europeu. Juntos, os cinco maiores fornecedores responderam por ligeiramente mais de 80% da receita global de 2025, deixando uma longa cauda de players de nicho focados em oportunidades regionais de retrofit ou fora da rede. A alta concentração concede aos participantes estabelecidos poder de negociação com fundições de semicondutores, parceiros de transporte e concessionárias que certificam funções avançadas de suporte à rede.
Os concorrentes estão se diferenciando por meio de movimentos estratégicos que reduzem tanto os custos quanto o tempo de instalação. A APsystems firmou uma parceria em setembro de 2025 com a Trina Solar para lançar linhas de "módulos CA" integrados de fábrica que combinam painéis bifaciais de 600 W com micro inversores trifásicos de 2 kW, reduzindo os custos de mão de obra em aproximadamente 30% para projetos europeus em armazéns. A Hoymiles lançou sua série HMS-2000 em novembro de 2025, oferecendo desligamento rápido integrado e conformidade com o IEEE 1547-2018 em uma plataforma com garantia de 15 anos, projetada para telhados comerciais norte-americanos. A Darfon Electronics, por sua vez, garantiu um contrato de fornecimento de USD 80 milhões para um portfólio corporativo japonês de 50 MW em julho de 2025, aproveitando suas unidades trifásicas robustificadas e a interface de usina virtual de energia da Tokyo Electric Power Company. Esses movimentos ressaltam uma mudança tática em direção a SKUs de maior potência e serviços agrupados que abordam os pontos problemáticos dos instaladores, como passagens de conduítes, papelada de código de rede e monitoramento de frota.
A dinâmica competitiva também é moldada pelo fornecimento de chips a montante e por disputas de propriedade intelectual em andamento. A escassez de carbeto de silício inflacionou os custos de lista de materiais em USD 15-25 por unidade em 2025, levando a Enphase e a SolarEdge a assinar acordos plurianuais de wafers com a Wolfspeed e a STMicroelectronics, enquanto empresas menores redesenhavam placas em torno de chaves de silício legadas. O litígio de patentes entre a Enphase e a SolarEdge sobre comunicações de otimizadores de potência permanece ativo no Escritório de Patentes e Marcas Registradas dos EUA, introduzindo risco jurídico para novos entrantes e parceiros de canal. Para compensar choques de fornecimento e ventos contrários legais, os fornecedores estão adicionando monitoramento baseado em assinatura, garantias estendidas e agregação de usinas virtuais de energia às suas propostas de valor, inclinando as receitas para software e serviços de margem mais alta. As empresas que garantirem o fornecimento de semicondutores, obtiverem a certificação IEEE 1547-2018 e agruparem soluções completas de energia solar mais armazenamento estão mais bem posicionadas para consolidar participação à medida que o mercado amadurece.
Líderes do Setor de Micro Inversor
Enphase Energy Inc.
Altenergy Power Systems
ABB Ltd.
Darfon Electronics Corp.
Siemens AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Micro Inversores
- Enphase Energy Inc.
- Altenergy Power Systems
- ABB Ltd.
- Darfon Electronics Corp.
- Siemens AG
- Hoymiles Power Electronics
- Delta Energy Systems
- SMA Solar Technology AG
- SunPower Corp.
- Zhejiang Envertech Corp.
- Omnik New Energy
- AEconversion GmbH and Co. KG
- Sparq Systems Inc.
- Sensata Technologies Inc.
- EnluxSolar Co. Ltd.
- Chilicon Power LLC
- Northern Electric Power
- ReneSola Power
- Tigo Energy Inc.
- SolarEdge Technologies Inc.

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo está nos kits padronizados de energia solar plug-in e de varanda, onde regras simplificadas estão expandindo o segmento endereçável de locatários e multifamiliar. A mudança do limite plug-in de 800 W na Alemanha em 2024 ajudou a impulsionar cerca de 500.000 embarques de kits de varanda em 2025, e a publicação da Emenda 4 da BS 7671 no Reino Unido em abril de 2026 criou uma base de instalação mais clara para energia solar plug-in, incentivando os fornecedores a empacotar kits de microinversores prontos para o consumidor com cabeamento, proteção e monitoramento conformes. Lançamentos de produtos alinhados a esse canal mostram comercialização ativa, incluindo a introdução pela Hoymiles, em julho de 2026, de um microinversor plug-in conforme com a UL 3700 para o mercado dos EUA, que apoia uma distribuição mais ampla ao estilo varejo, além dos projetos tradicionais de telhado liderados por instaladores.
Telhados comerciais e industriais representam um espaço em branco adicional em que o mercado está lidando com restrições relacionadas a SKUs trifásicos de maior potência e funcionalidade de suporte à rede. A lacuna de catálogo acima de 1 kW trifásico tem sido uma restrição declarada, mas ações em produtos e fabricação estão abordando isso: a Enphase expandiu os embarques de microinversores comerciais a partir da fabricação nos EUA em abril de 2026 e iniciou embarques de microinversores comerciais IQ9S baseados em GaN nos Estados Unidos em junho de 2026 para configurações de 480Y/277 V, direcionados a locais de maior potência que priorizam o equilíbrio de fases e o monitoramento granular. Paralelamente, os fornecedores estão usando transições de semicondutores (GaN e SiC) e módulos CA integrados de fábrica, como a colaboração de módulo CA entre APsystems e Trina Solar anunciada em setembro de 2025, para reduzir a mão de obra de instalação e ampliar a adoção onde o licenciamento, a conformidade com segurança contra incêndio e a complexidade de retrofit favorecem a eletrônica a nível de painel.
Recent Industry Developments in Mercado de Micro Inversores
- Junho de 2026: a Enphase Energy iniciou embarques de microinversores comerciais IQ9S baseados em GaN nos Estados Unidos, direcionados a configurações comerciais de maior potência, como 480Y/277 V. A medida expande o GaN para telhados comerciais, onde a margem térmica e as funções de suporte à rede são prioridades de aquisição. Também reforça a estratégia da empresa em torno do fornecimento atendido pelos EUA para projetos que buscam hardware alinhado ao conteúdo doméstico.
- Outubro de 2025: a SolarEdge concluiu a aquisição da especialista italiana em microinversores AEconversion por 65 milhões de euros (73 milhões de dólares). O acordo agregou capacidade de microinversores trifásicos e fortaleceu o acesso da SolarEdge ao canal europeu, intensificando a concorrência por telhados comerciais que exigem SKUs trifásicos de maior potência. A amplitude de portfólio de um fornecedor historicamente focado em inversores string aumenta a pressão competitiva sobre os players estabelecidos na Europa.
- Setembro de 2024: a APsystems lançou um microinversor trifásico de 1,8 kW voltado para telhados comerciais que precisam de carga equilibrada entre circuitos trifásicos. A produção inicial limitada destacou os desafios de fornecimento e componentes para escalar plataformas de microinversores acima de 1 kW, mas o lançamento marcou uma inflexão em direção a catálogos MLPE de maior potência. Também estabeleceu um ponto de referência que levou concorrentes e parceiros a acelerar roteiros trifásicos e alocações de semicondutores relacionadas.


Mercado de Micro Inversores Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange a receita de microinversores a nível de painel usados em sistemas fotovoltaicos solares, onde cada unidade converte a corrente contínua de um módulo em corrente alternada pronta para a rede, junto com a interface de monitoramento padrão fornecida com o inversor.
Exclusões de escopo: exclui produtos inversores string, centrais, híbridos e apenas otimizadores, e também exclui mão de obra de instalação, garantias estendidas e receita de plataformas de monitoramento de terceiros.
Visão geral da segmentação
- Por Tipo de Fase
- Monofásico
- Trifásico
- Por Tecnologia de Comunicação
- Com Fio
- Sem Fio
- Por Componente
- Hardware
- Software e Serviços
- Por Canal de Vendas
- Direto (OEM/Online)
- Indireto (Distribuidores/Instaladores)
- Por Aplicação
- Telhado Residencial
- Telhado Comercial e Industrial
- Usina Fotovoltaica / Escala de Utilidade
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer o contexto de demanda e ancorar as principais premissas técnicas e políticas que afetam os embarques de microinversores. Revisamos fontes públicas como os resultados do IEA PVPS, estatísticas de eletricidade e energia solar da U.S. EIA, adições por país da International Renewable Energy Agency, estatísticas nacionais de comércio e alfândega, e normas e atualizações de segurança e interconexão à rede (por exemplo, referências de códigos relacionados a rapid shutdown nos EUA).
Para manter o modelo prático, também extraímos sinais de apoio de relatórios anuais de empresas e apresentações a investidores, anúncios de instaladores e distribuidores, e cobertura de imprensa confiável sobre mudanças na potência dos módulos e padrões de adoção em telhados. Quando necessário, assinaturas pagas para dados financeiros e notícias de empresas, além de um banco de dados de patentes e um conjunto de dados de importação-exportação a nível de embarque, foram usados para verificar cruzadamente a direção dos embarques, a movimentação de preços e a atividade do roteiro de produtos. Esses exemplos não são exaustivos, e muitas outras fontes públicas foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas curtas com fabricantes de inversores, distribuidores, instaladores, EPCs e projetistas de sistemas em telhados nas principais regiões de demanda, para que preços, margens de canal e fatores de adoção pudessem ser verificados. Também revisamos casos-limite, como configurações trifásicas em telhados e uso em telhados comerciais, já que esses fatores podem alterar o mix de receita mesmo quando os volumes de unidades parecem estáveis.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 12% | APAC: 39% |
| Nível médio: 51% | Líderes funcionais/de unidade: 37% | EMEA: 35% |
| Players menores: 22% | Gerentes: 51% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento começa com um pool de demanda top-down, no qual as adições anuais de energia fotovoltaica solar e a participação de telhados e pequenos comércios são reconstruídas por região, sendo então traduzidas em contagens de módulos endereçáveis capazes de suportar microinversores. Esses volumes são filtrados por taxas de adoção práticas que refletem fatores como a atração pela conformidade com rapid shutdown, o crescimento de módulos de alta potência, a disseminação de ofertas de módulos CA e a adequação relativa de telhados monofásicos versus trifásicos.
A receita é então construída aplicando preços médios de venda sensíveis à região aos volumes de unidades derivados, com a direção do ASP verificada em relação ao feedback do canal e a movimentos de preços publicamente visíveis. Como uma segunda verificação, são usadas aproximações seletivas bottom-up, incluindo consolidações amostrais de fornecedores, verificações de canal com instaladores e distribuidores, e verificações de consistência em relação à receita relacionada a inversores divulgada, quando separável. Quando uma divisão a nível de país não está disponível de forma consistente, a lacuna é tratada usando indicadores proxy, como penetração em telhados, tamanho típico do sistema e direção do fluxo comercial, antes de os totais serem rebalanceados.
A previsão baseia-se em análise de cenários apoiada por uma camada simples de regressão multivariada, que vincula a demanda de microinversores às perspectivas futuras de instalação solar, clareza política, economia da eletricidade residencial e tendências de mix de produtos. As premissas são mantidas transparentes para que possam ser retestadas rapidamente quando qualquer variável se alterar.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas verificações, incluindo a verificação cruzada dos volumes de unidades implícitos em relação à atividade de instalação e a verificação de se as trajetórias de ASP correspondem ao que os canais descrevem e ao que os sinais de preços públicos sugerem. Se uma região mostrar um salto inusual, rastreamos o fator causador até uma ou duas entradas e, então, revalidamos a premissa com chamadas de acompanhamento com especialistas antes da aprovação final.
Uma segunda revisão por analista é realizada para confirmar a precisão aritmética, o tratamento consistente de moeda e que os totais de segmento se reconciliam com o número global. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando mudanças políticas materiais, alterações de fornecimento ou grandes redefinições de preços são observadas. Imediatamente antes da entrega, realizamos uma nova revisão para que a narrativa e os números permaneçam alinhados com os sinais de mercado mais recentes.
Tamanho do mercado de microinversores da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para microinversores frequentemente diferem porque o limite do produto, o ponto de receita na cadeia de valor e o ritmo assumido de adoção em telhados não são tratados da mesma forma entre as fontes. Escolhas de temporização também importam, já que preços e embarques podem se mover rapidamente quando códigos de segurança e incentivos para telhados mudam.
A mão de obra de instalação e a receita de garantia estendida ficam fora do escopo da Mordor Intelligence, o que é uma razão prática pela qual o número de 2026 pode parecer menor do que estimativas que agrupam serviços a nível de sistema no mesmo total.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,93 bilhões de dólares (2026) | |
| Consultoria Global A | 4,67 bilhões de dólares (2024) | Utiliza um ano-base diferente e uma janela de previsão mais curta, e a descrição pública do escopo não separa claramente os microinversores de tipos de inversores adjacentes ou de receita de serviços, o que pode alterar o que é contabilizado como valor de mercado. |
| Editora do setor B | 4,10 bilhões de dólares (2023) | Ancora o mercado em um ano anterior e parece enfatizar a demanda por microinversores solares em um nível elevado, com clareza limitada sobre se itens de monitoramento, software ou relacionados à instalação estão incluídos no valor de mercado. |
A dispersão observada na tabela é explicada principalmente pelo que cada fonte conta como receita e por qual ano é tratado como ponto de partida, seguido de como a adoção e os preços são projetados para frente. Ao vincular o modelo a sinais de instalação em telhados, mix de tipos de fase e movimentação de ASP verificada por canal, a visão final permanece rastreável a insumos que podem ser revisitados conforme o mercado evolui.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de micro inversor em 2026?
O tamanho do mercado de micro inversor atingiu USD 4,93 bilhões em 2026.
Qual CAGR é previsto para os micro inversores até 2031?
Espera-se que o mercado cresça a uma CAGR de 18,23% entre 2026 e 2031.
Qual região está crescendo mais rapidamente no mercado de micro inversor?
A Ásia-Pacífico deve registrar a CAGR mais rápida, de 19,27%, até 2031.
Por que os micro inversores trifásicos estão ganhando atenção?
Os telhados comerciais acima de 100 kW requerem carregamento trifásico equilibrado, impulsionando um crescimento anual de 18,77% para essas unidades.
Como os códigos de segurança contra incêndio influenciam a adoção?
As regras de desligamento rápido NEC 690.12 exigem isolamento em nível de módulo, levando os instaladores a preferir micro inversores que estejam em conformidade por design.
Qual empresa lidera o cenário competitivo?
A Enphase Energy detinha aproximadamente 70–75% da participação global em 2025, graças à sua plataforma verticalmente integrada e ao extenso portfólio de patentes.
Página atualizada pela última vez em:



