
Tamaño y Participación del Mercado de Interruptores de Vacío
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
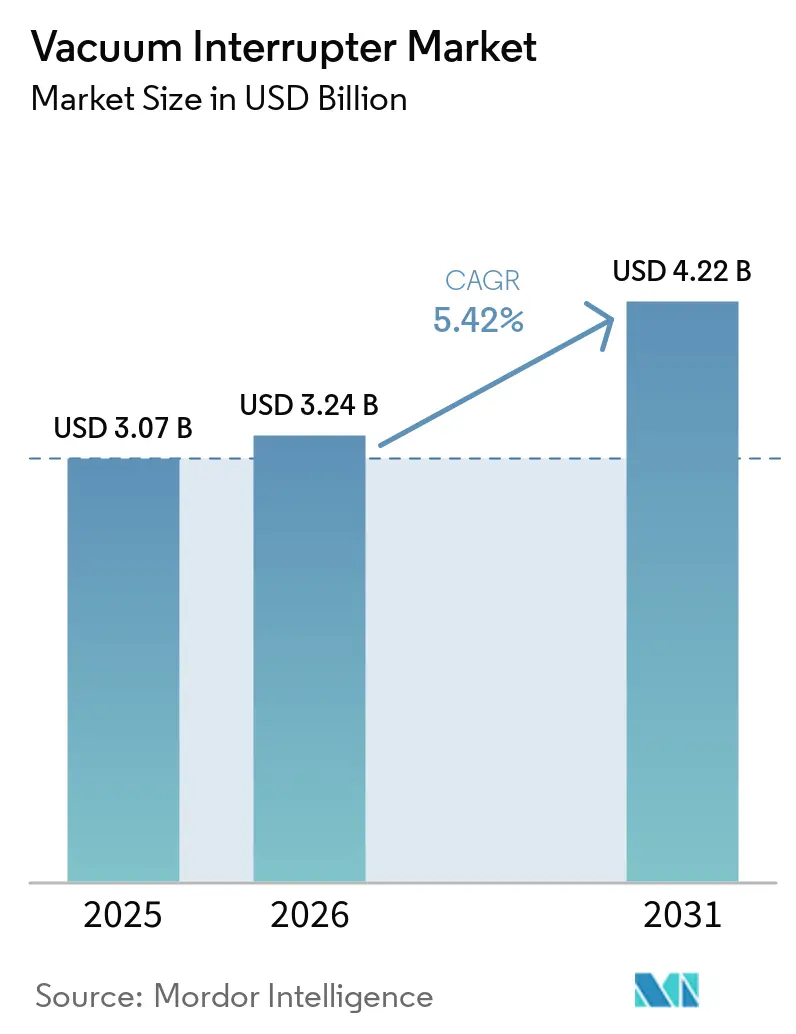
| Tamaño del Mercado (2026) | 3.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.22 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.42 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Interruptores de Vacío por Mordor Intelligence
El tamaño del mercado de interruptores de vacío en 2026 se estima en USD 3,24 mil millones, creciendo desde el valor de 2025 de USD 3,07 mil millones, con proyecciones para 2031 que muestran USD 4,22 mil millones, creciendo a una CAGR del 5,42% durante el período 2026-2031. Esta trayectoria refleja la preferencia de los servicios públicos por tableros de distribución de media tensión libres de mantenimiento, el impulso por modernizar las redes de transmisión y distribución, y la rápida electrificación de los corredores ferroviarios y los campus de centros de datos. La demanda también se beneficia de regulaciones más estrictas sobre el hexafluoruro de azufre (SF6) y el superior rendimiento de extinción de arco que sustenta el creciente despliegue en aplicaciones de redes inteligentes. Asia-Pacífico sigue siendo el principal motor de crecimiento, aunque América del Norte y Europa proporcionan un mercado de reemplazo estable para los equipos antiguos con aceite. La competencia se intensifica a medida que los fabricantes se apresuran a comercializar soluciones de alta tensión libres de SF6 y a localizar la producción en India y Oriente Medio, pero los interruptores de estado sólido permanecen en fase piloto.
Conclusiones Clave del Informe
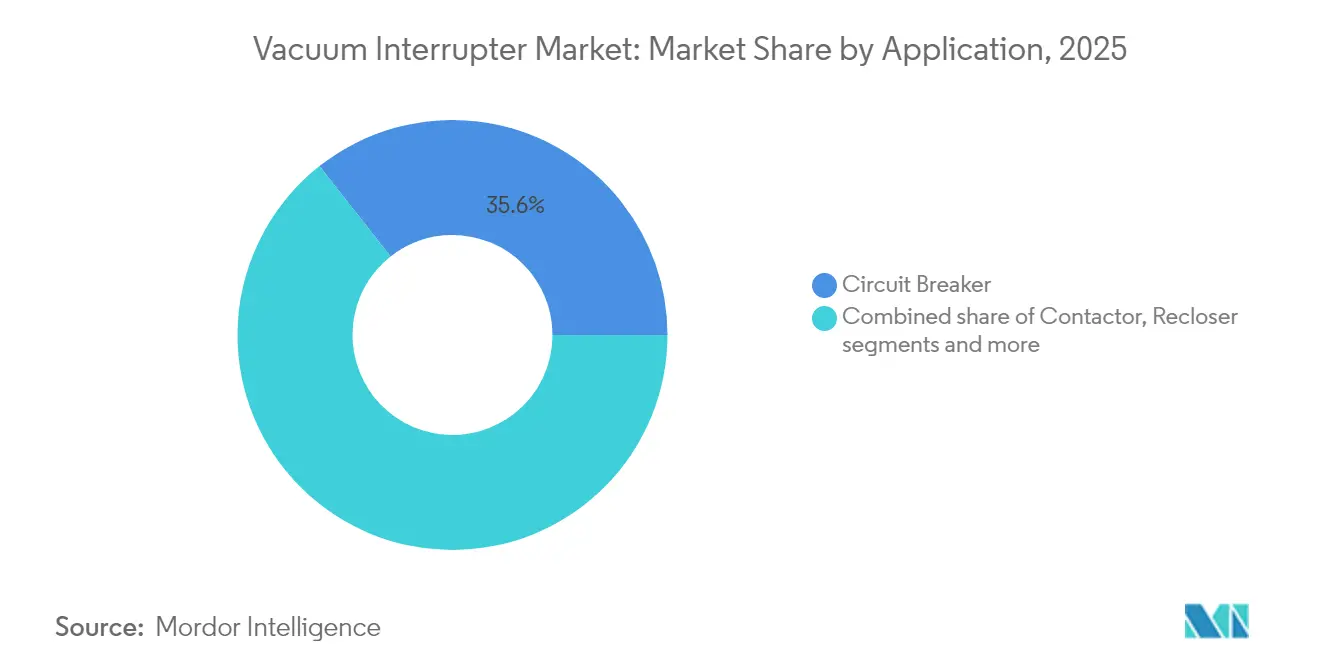
- Por aplicación, los disyuntores lideraron con una participación en los ingresos del 35,62% en 2025, mientras que los reconectadores registraron la CAGR proyectada más alta del 5,72% hasta 2031.
- Por clase de voltaje, el segmento de 15,1–27 kV mantuvo el 47,65% de la participación del mercado de interruptores de vacío en 2025; las aplicaciones superiores a 38 kV están proyectadas para expandirse a una CAGR del 6,21%.
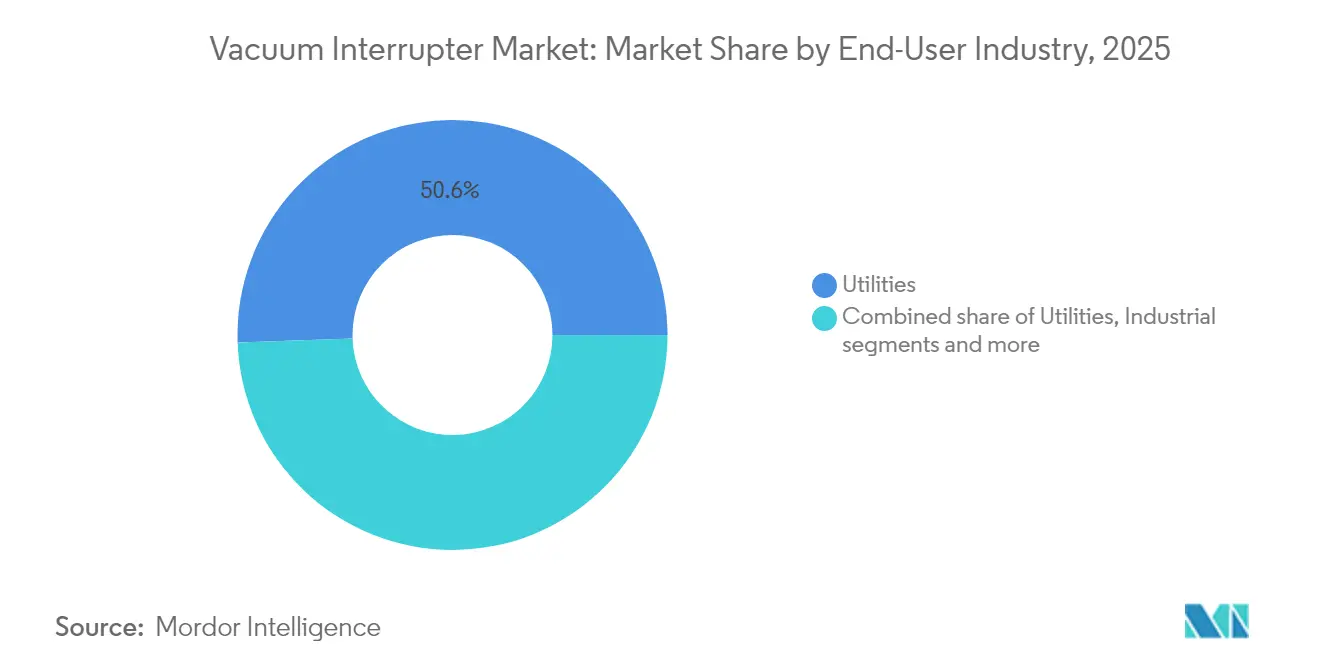
- Por industria usuaria final, los servicios públicos captaron el 50,55% del tamaño del mercado de interruptores de vacío en 2025, aunque las energías renovables y los productores independientes de energía avanzan a una CAGR del 5,94% hasta 2031.
- Por tipo de instalación, los tableros de distribución de interior representaron el 54,75% del tamaño del mercado de interruptores de vacío en 2025, mientras que las unidades de montaje exterior en poste ganan terreno a una CAGR del 6,55%.
- Por geografía, Asia-Pacífico dominó el 41,05% de los ingresos de 2025 y supera a todas las regiones con una CAGR del 5,88% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Despliegue de redes inteligentes y demanda de tableros de distribución de media tensión | +1.8% | Global, más fuerte en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Reemplazos de infraestructura de transmisión y distribución envejecida | +1.5% | América del Norte, Europa, mercados maduros de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Rápida expansión de redes de energía para centros de datos | +1.2% | Global, con América del Norte y Europa a la cabeza | Corto plazo (≤ 2 años) |
| Electrificación de alimentadores ferroviarios en Asia | +0.8% | China, India, ASEAN | Mediano plazo (2-4 años) |
| Transición hacia diseños ecológicos libres de SF6 por parte de los servicios públicos | +0.6% | Europa, América del Norte inicialmente | Largo plazo (≥ 4 años) |
| Mandatos de localización en India y la región MENA | +0.4% | India, Oriente Medio y África del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Despliegue de redes inteligentes y demanda de tableros de distribución de media tensión
La proliferación de recursos energéticos distribuidos requiere tableros de distribución que soporten operaciones frecuentes con carga y aislamiento instantáneo de fallas. Los servicios públicos en los Estados Unidos y Europa Occidental priorizan, por tanto, los tableros de distribución basados en interruptores de vacío para la automatización avanzada de alimentadores, impulsando una parte significativa de los pedidos incrementales en el mercado de interruptores de vacío. La adopción se acelera donde los reguladores vinculan los incentivos de rendimiento a la duración de las interrupciones, y donde los paquetes de estímulo federal financian la resiliencia de la red. Los sensores digitales integrados en los interruptores modernos proporcionan a los servicios públicos la visibilidad operativa necesaria para las redes autocurativas, mientras que el diseño libre de mantenimiento del dispositivo de vacío reduce los costos del ciclo de vida. Estos beneficios sustentan colectivamente una cartera de pedidos visible que se extiende hasta 2028, particularmente para las clases de alimentadores de 15 kV–27 kV.
Reemplazos de infraestructura de transmisión y distribución envejecida
Los servicios públicos de América del Norte y Europa enfrentan flotas de equipos que promedian más de cuatro décadas, convirtiendo los programas de gestión de activos en importantes canales de adquisición para el mercado de interruptores de vacío. Los operadores que retiran disyuntores con aceite o basados en SF6 ahora especifican dispositivos de vacío para limitar la exposición a gases de efecto invernadero y reducir las salidas de camiones de servicio. Los retrasos en el mantenimiento diferido se suman al ciclo de reemplazo, y los planes plurianuales de gastos de capital ya en ejecución apuntan a volúmenes de retrofit estables que se extienden mucho más allá de 2030. Los diseños de ruptura múltiple para mayor voltaje están ganando terreno en subestaciones de 72 kV y 145 kV, impulsando los precios de venta promedio y elevando la mezcla de valor hacia aleaciones de materiales de contacto premium.
Rápida expansión de redes de energía para centros de datos
Los operadores de hiperescala que construyen campus optimizados para inteligencia artificial pueden consumir entre 200 MW y 400 MW por sitio y reconfiguran frecuentemente las cargas eléctricas. Los interruptores de vacío habilitan la conmutación de alta frecuencia requerida con mínima erosión de contactos, una razón fundamental por la que el segmento se expande aproximadamente tres veces más rápido que la demanda industrial general en el mercado de interruptores de vacío. Las huellas compactas se adaptan a los bastidores de TI de doble apilamiento, mientras que las interfaces de monitoreo remoto se integran con el software de gestión de instalaciones. La pronunciada curva de crecimiento en el corredor FLAP-D de Europa y las regiones del Medio Oeste y las Montañas de los Estados Unidos augura pedidos sostenidos durante al menos los próximos cinco años.
Electrificación de alimentadores ferroviarios en Asia
Las redes de tracción monofásica de 50 Hz y 27,5 kV de China y los corredores de línea principal de 25 kV en corriente alterna de India requieren interruptores robustos que soporten ciclos de carga repetitivos y polvo en suspensión. A medida que se extienden los kilómetros de vía bajo catenaria, los disyuntores de montaje en poste específicamente diseñados amplían el alcance de los tramos de alimentador, proporcionando al mercado de interruptores de vacío nuevos flujos de volumen[1]. Los planes nacionales para electrificar otros 17.000 km de vías ferroviarias en India antes de 2029 mantendrán la demanda elevada, y líneas troncales similares de nueva construcción en toda la región ASEAN respaldan las perspectivas a mediano plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevado costo unitario en clasificaciones superiores a 40 kV | -0.9% | Global, especialmente en mercados emergentes sensibles al precio | Mediano plazo (2-4 años) |
| Amenaza de sustitución por disyuntores de estado sólido | -0.7% | Adopción temprana en países de la OCDE | Largo plazo (≥ 4 años) |
| Problemas de propiedad intelectual sobre aleaciones de materiales de contacto | -0.4% | Global | Corto plazo (≤ 2 años) |
| Fragilidad de la cadena de suministro de envolventes cerámicos | -0.3% | Centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado costo unitario en clasificaciones superiores a 40 kV
Por encima de los 40 kV, los diseños requieren múltiples entrefieros de interrupción y sofisticados condensadores de graduación de voltaje, lo que eleva el costo de capital a entre dos y tres veces el de los formatos de ruptura única. Los servicios públicos en América Latina y África —regiones aún sensibles al precio— optan, por tanto, por equipos convencionales de aislamiento en aire, frenando el crecimiento en volumen para el segmento de alta tensión del mercado de interruptores de vacío. Aunque los fabricantes buscan economías de escala en nuevas plantas asiáticas, la paridad de precios significativa puede no alcanzarse antes de 2029, manteniendo esta restricción vigente durante todo el horizonte de pronóstico.
Amenaza de sustitución por disyuntores de estado sólido
Los avances de nuevas empresas en dispositivos de transistor bilateral (B-TRAN) prometen una interrupción en submicrosegundos y cero desgaste mecánico. Las instalaciones piloto en un fabricante de equipos originales de tableros de distribución asiático líder demuestran su viabilidad en paneles de bastidor de 15 kV, y la dirección apunta a un nicho de mercado atendible de USD 1.000 millones en una década[2]. Por ahora, las penalizaciones por pérdida de energía y el costo de los componentes ralentizan la adopción, pero si el precio de las obleas de carburo de silicio desciende según lo previsto, el mercado de interruptores de vacío podría enfrentar una competencia más intensa en microrredes ricas en energías renovables y tableros de distribución de centros de datos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Los Disyuntores Anclan los Volúmenes mientras los Reconectadores se AceleranLos interruptores automáticos constituyen la mayor parte del tamaño del mercado de interruptores de vacío, reteniendo el 35,62% de los ingresos de 2025. La categoría sirve a subestaciones de distribución primaria donde las empresas de servicios públicos valoran la larga vida eléctrica y los bajos ciclos de mantenimiento. El crecimiento, sin embargo, se inclina hacia los reconectadores, que registran una CAGR del 5,72% hasta 2031 a medida que se expande la automatización de la distribución. Las empresas de servicios públicos despliegan reconectadores en alimentadores laterales con energía solar en tejados y carga de vehículos eléctricos, donde el aislamiento rápido de fallas y la reenergización automática mejoran los índices de fiabilidad. Los controles avanzados de microprocesadores permiten ahora perfiles de múltiples disparos adaptados a recursos basados en inversores, asegurando los dispositivos de vacío como el núcleo de extinción de arco preferido. Los contactores e interruptores de carga ofrecen una demanda industrial estable, principalmente de centros de control de motores y conmutación de bancos de condensadores en complejos de cemento, metales y refinación de petróleo. Estos nichos añaden resiliencia al mercado general de interruptores de vacío porque sus ciclos de pedidos se correlacionan con el gasto de capital industrial general.
El alto ciclo de trabajo inherente a la operación de los reconectadores subraya la superioridad de los contactos de vacío frente a los mecanismos de pistón de aceite o SF6, cuyos enlaces mecánicos se degradan bajo disparos repetitivos. Los datos de campo de las empresas de servicios públicos del Medio Oeste de los Estados Unidos muestran que las llamadas de mantenimiento por reconectador disminuyen un 60% tras la migración a diseños de vacío, lo que reduce directamente los gastos operativos. Esa ventaja de costo demostrable sustenta las carteras de pedidos de los proveedores e impulsa soluciones de automatización de alimentadores habilitadas por software agrupadas con núcleos de interruptores de vacío. Como resultado, el mercado de interruptores de vacío continúa captando presupuestos incrementales de modernización de alimentadores incluso donde los planes de capital generales permanecen estables.


Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por Clase de Voltaje:
Las Instalaciones Superiores a 38 kV Ganan RitmoEl segmento de 15,1 kV–27 kV sigue siendo el caballo de batalla, dominando el 47,65% de los ingresos de 2025. Los alimentadores a nivel de distribución y los campus industriales suelen caer en este rango, y los servicios públicos prefieren huellas estandarizadas para reemplazos rápidos en camiones de servicio. No obstante, el segmento superior a 38 kV es el de escalada más rápida con una CAGR del 6,21%, impulsado por corredores de transmisión ricos en energías renovables. Los prototipos de ruptura múltiple de 72 kV y 145 kV han demostrado resistencia dieléctrica en cámaras climáticas europeas, y una plataforma de 252 kV superó recientemente las pruebas de cortocircuito en los Laboratorios KEMA, ampliando el alcance del mercado. Donde los códigos de red regionales ahora prohíben nuevos equipos de gas SF6 en anillos de 145 kV a partir de 2031, los propietarios de redes se orientan anticipadamente hacia alternativas de vacío, inflando el extremo premium del mercado de interruptores de vacío.
El escalado de voltaje depende de aleaciones de contacto CuCr50 refinadas que resisten el arco de alta energía; las solicitudes de patentes sugieren que las microestructuras nanocristalinas reducen la erosión del cátodo en un 35% en comparación con las formulaciones convencionales. Los proveedores que poseen estas aleaciones gozan de poder de fijación de precios, sesgando aún más los ingresos hacia las unidades de mantenimiento de existencias de alta tensión. Mientras tanto, el segmento inferior a 15 kV atiende a constructores de paneles para edificios comerciales y granjas solares en techos, un segmento con ciclos de ventas más cortos que amortigua las oscilaciones cíclicas en los presupuestos de capital de los servicios públicos. En general, la diversa demanda de voltaje mantiene un perfil de crecimiento equilibrado en el mercado de interruptores de vacío.
Por Industria Usuaria Final:
Las Energías Renovables Superan al Núcleo de Servicios PúblicosLos servicios públicos aún dominan el gasto, manteniendo el 50,55% en 2025, pero los productores independientes de energía y los desarrolladores de energías renovables muestran la trayectoria más pronunciada con una CAGR del 5,94%. Los parques de energía solar con almacenamiento y los parques eólicos terrestres dependen de los interruptores de vacío para gestionar flujos bidireccionales y el ciclado frecuente de conexiones. Los inversores incorporan ahora capacidades de formación de red, impulsando mayores recuentos de operaciones de disyuntores y convirtiendo la resistencia mecánica en un criterio de selección de compra que la tecnología de vacío satisface cómodamente. Los sectores de minería, metales y petroquímica proporcionan un volumen base estable, ya que los proyectos de electrificación de procesos buscan una interrupción confiable para accionamientos de gran potencia. Los campus comerciales y los centros de datos de hiperescala, mientras tanto, escalan sus adquisiciones a través de acuerdos marco de equipos a largo plazo, añadiendo irregularidad —pero también bloques considerables— al mercado de interruptores de vacío.
Los desarrolladores en España y Australia reportan entre 5 y 7 eventos de conmutación por día en cadenas de disyuntores vinculadas a sistemas de almacenamiento de energía en baterías; los dispositivos con aceite raramente sobreviven a tales ciclos sin revisiones a mitad de vida. Los contactos de vacío, por el contrario, tienen una clasificación de 30.000 operaciones mecánicas, reduciendo el costo total de propiedad. Tal evidencia de campo sostiene el impulso de adquisición incluso cuando los aranceles sobre los tableros de distribución importados fluctúan. Por tanto, la industria de interruptores de vacío se beneficia del impulso más amplio de descarbonización en múltiples arquetipos de clientes.

Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Instalación:
Los Equipos Exteriores Reducen la BrechaLos tableros de distribución metálicos de interior mantuvieron el 54,75% de los despliegues de 2025, preferidos para entornos cerrados como subestaciones de servicios públicos, adaptados a las limitaciones de espacio urbano, o fábricas de semiconductores de sala limpia. Sin embargo, las unidades de montaje exterior en poste muestran una CAGR más pronunciada del 6,55% a medida que se expanden la electrificación rural y los alimentadores ferroviarios. Los tableros de distribución sólidos no encerrados aprovechan el caucho de silicona y las resinas epoxi para soportar rayos UV, niebla salina y eventos sísmicos; dicha robustez posiciona a los interruptores de vacío en circuitos de alimentador que anteriormente usaban fusibles de expulsión. La tendencia también se manifiesta en las iniciativas de mini-redes de África, donde los reconectadores y seccionalizadores de cima de poste autónomos limitan el alcance de las interrupciones en distritos escasamente poblados.
Los operadores ferroviarios adoptan cubículos exteriores compactos que integran disyuntores de vacío para sistemas de autotransformador de 25 kV, evitando costosas estructuras de mampostería cerca del derecho de vía. Mientras tanto, la distribución subterránea en megaciudades asiáticas densamente pobladas recurre a módulos de interruptores de vacío diseñados para bóvedas inundadas de gases de escape diésel y humedad. En estas diversas condiciones de emplazamiento, los requisitos de confiabilidad compartidos y las menores cargas de mantenimiento sostienen el atractivo del mercado, manteniendo los segmentos exterior e interior estrechamente vinculados en el mercado de interruptores de vacío.
Análisis Geográfico
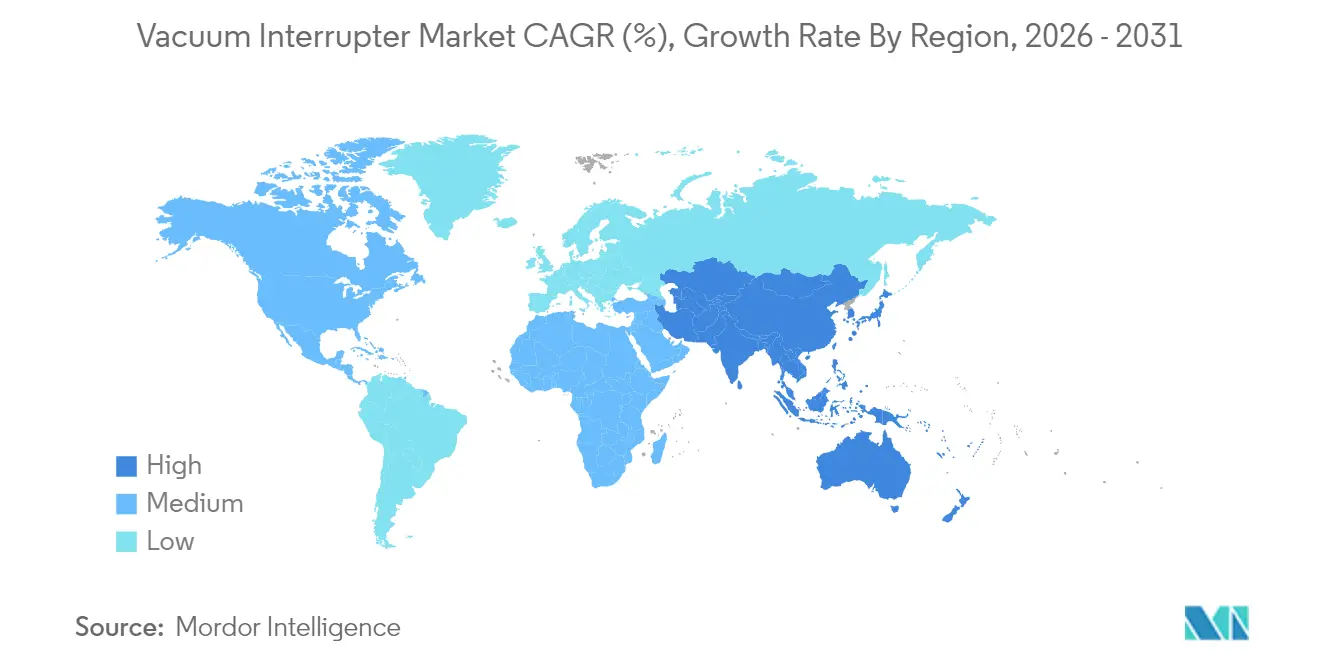
Mercado de Interruptores de Vacío en Asia-Pacífico
Asia-Pacífico retuvo el 41,05% de los ingresos globales en 2025 y se expande a una CAGR del 5,88%, beneficiándose del refuerzo interno de la red eléctrica de China, el impulso de localización de India y los proyectos de construcción de metro en el Sudeste Asiático. Los incentivos de fabricación respaldados por los gobiernos reducen los plazos de adquisición para las empresas de servicios públicos domésticas, mejorando la autosuficiencia de la región y sustentando la demanda regional. La localización es especialmente pronunciada en India, donde los esquemas de incentivos vinculados al desempeño reembolsan hasta el 4% del valor en fábrica para equipos de maniobra de fabricación nacional, orientando a los proveedores multinacionales hacia empresas conjuntas y acuerdos de licencia con fabricantes locales de paneles metálicos blindados.
Mercado de Interruptores de Vacío en América del Norte
América del Norte muestra un gasto constante en reemplazo de equipos a medida que los activos que superan los 40 años de antigüedad se aproximan al final de su vida útil. El financiamiento federal en los Estados Unidos destina 13.000 millones de USD a la resiliencia de la red eléctrica, y parte de esa asignación fluye hacia interruptores de media tensión. Los eventos climáticos extremos en Texas, Luisiana y California aceleran el despliegue de seccionalizadores y reconectadores, mientras que la concentración de centros de datos de hiperescala en Virginia y Ohio impulsa el gasto de capital privado. En consecuencia, la región mantiene una participación saludable en el mercado de interruptores de vacío a pesar de un crecimiento nominal más moderado.
Mercado de Interruptores de Vacío en EMEA y América del Sur
Europa alinea su política con los objetivos de cero emisiones netas, prohibiendo los nuevos equipos instalados con SF6 de hasta 24 kV a partir de 2026 y por encima de 52 kV a partir de 2031, lo que obliga a adoptar soluciones de vacío tanto para distribución como para transmisión. Las instalaciones piloto a 420 kV demuestran la viabilidad técnica, y los consorcios de adquisición de múltiples empresas de servicios públicos licitan marcos para contratos de millones de euros que se extienden hasta 2029. América del Sur, Oriente Medio y África en conjunto representan una base menor, pero registran un crecimiento porcentual superior al promedio gracias a la electrificación rural, la diversificación industrial en el Golfo y la expansión minera en Chile y Perú. El perfil de demanda de cada región se apoya en equipos duraderos que minimizan las visitas de servicio, incorporando interruptores de vacío de larga vida útil en el núcleo de las especificaciones de licitación.
Análisis de la cadena de valor
La cadena de valor comienza con insumos aguas arriba como aisladores y envolventes cerámicos de alta pureza, materiales de contacto de CuCr y componentes metálicos de precisión. La fabricación depende luego de etapas controladas que incluyen el sellado cerámica-metal, la soldadura fuerte al vacío y las pruebas de tipo y de rutina. La calidad y el rendimiento en las etapas de sellado y soldadura fuerte influyen directamente tanto en el costo como en los plazos de entrega, mientras que la propiedad intelectual en torno a las formulaciones de aleaciones de contacto y los procesos de sellado tiende a reforzar la dependencia del proveedor allí donde el control del proceso ya está probado.
Del lado de la demanda, las ampollas de vacío se venden típicamente a través de canales OEM que las integran en conjuntos de aparamenta de media tensión, incluidos interruptores automáticos, reconectadores, contactores e interruptores de carga, destinados a empresas de servicios públicos, plantas industriales, energía de tracción ferroviaria y redes eléctricas comerciales y de centros de datos. Los actores establecidos con integración vertical en materiales de contacto y capacidad de sellado cautiva pueden respaldar requisitos de mayor ciclo de servicio, mientras que el nivel de distribución agrupa cada vez más la aparamenta basada en ampollas de vacío con monitoreo y diagnóstico digitales. Las empresas de servicios públicos utilizan estas capacidades para respaldar el mantenimiento basado en condición y la automatización de alimentadores.
Panorama Competitivo
Concentración del Mercado
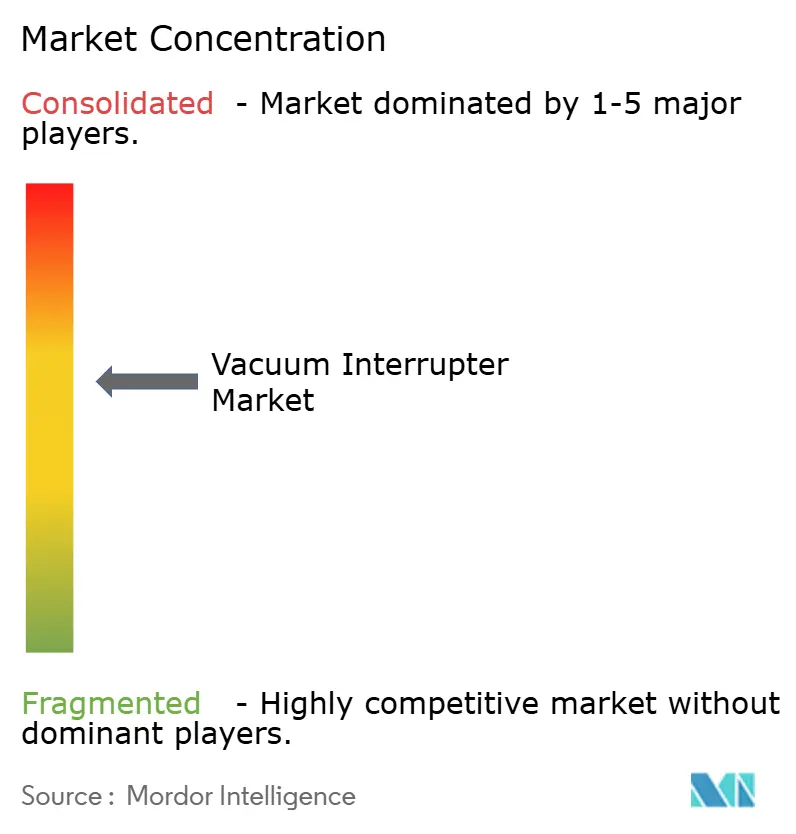
Las multinacionales establecidas —ABB, Siemens Energy, Hitachi Energy, Mitsubishi Electric, Toshiba y Schneider Electric— ostentan el liderazgo tecnológico a través de la producción verticalmente integrada de materiales de contacto y redes de servicio globales. En conjunto, las cinco principales controlan aproximadamente el 58% de los ingresos de 2024, dando al mercado de interruptores de vacío una estructura moderadamente concentrada. Los principales actores invierten capital en líneas de productos libres de SF6: Siemens invirtió EUR 100 millones para modernizar su planta de Frankfurt y fabricar tableros de distribución de tecnología azul, mientras que la instalación de USD 40 millones de ABB en Albuquerque se centra en paneles rellenos de fluoronitrilo destinados a proyectos de refuerzo de red en los Estados Unidos. Hitachi Energy igualmente destinó USD 70 millones para capacidad en Pensilvania, añadiendo un laboratorio de investigación y desarrollo para acelerar los avances en ciencia de materiales.
La innovación en materiales de contacto está emergiendo como un apalancamiento diferenciador primario. Las investigaciones demuestran que los polvos nanocristalinos de CuCr50 elevan la recuperación dieléctrica acortando los tiempos de colapso de la columna de arco, permitiendo clasificaciones de interrupción más altas sin ampliar las envolventes de vacío. Los proveedores que aseguran patentes sobre estas aleaciones obtienen precios premium y extienden la vida del producto, particularmente por encima de los 40 kV. Los fabricantes regionales en India y China se esfuerzan por cerrar la brecha a través de licencias de transferencia tecnológica y financiamiento gubernamental, aunque siguen enfocados principalmente en rangos de bajo y medio voltaje.
Los disyuntores de estado sólido representan la amenaza disruptiva más visible. Los módulos de transistor bilateral de Ideal Power superaron las pruebas de tipo en un fabricante de equipos originales asiático de primer nivel, apuntando a los segmentos de microrred, marino y tracción de ferroviaria de alta velocidad. Si los costos de fabricación por amperio caen por debajo de USD 0,60 para 2028, los analistas anticipan un desplazamiento de nicho dentro de los disyuntores de enlace de sistemas de alimentación ininterrumpida de centros de datos. Los actores establecidos mitigan el riesgo ejecutando investigación y desarrollo paralela en arquitecturas híbridas mecánico-estado sólido, pero el mercado de interruptores de vacío más amplio retiene ventajas de costo y pérdidas de energía que probablemente se mantendrán en las aplicaciones principales de servicios públicos durante la mayor parte del horizonte de pronóstico.
Líderes de la Industria de Interruptores de Vacío
-
Eaton Corporation PLC
-
Meidensha Corporation
-
Mitsubishi Electric Corporation
-
Siemens AG
-
ABB Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Interruptores de Vacío Empresas cubiertas en este informe
- ABB Ltd
- Siemens AG
- Eaton Corporation plc
- Toshiba Corp.
- Mitsubishi Electric Corp.
- Meidensha Corp.
- Schneider Electric SE
- General Electric (GE Grid Solutions)
- CG Power and Industrial Solutions
- LS ELECTRIC Co., Ltd.
- Hitachi Energy
- Hyundai Electric and Energy Systems
- Kirloskar Electric Co. Ltd.
- Wuhan Feite Electric Co. Ltd.
- Shaanxi Joyelectric Intl. Co. Ltd.
- Zhejiang Xuhong Vacuum Electric Appliance
- Vacuum Interrupters Inc.
- Bilcare Electric (China)
- Changzhou Huaguang Vacuum Electric
- Allied Power Products (US)
Oportunidades de mercado y perspectivas futuras
La eliminación progresiva del SF6 y los programas de modernización de la red están impulsando la tecnología de vacío hacia hojas de ruta de aparamenta libre de SF6, creando espacios en blanco en torno a niveles de tensión más altos, adaptaciones compactas y monitoreo de condición digitalizado. En Europa, los requisitos de descarbonización en la aparamenta actúan como un ancla de demanda tangible para las alternativas basadas en vacío. En paralelo, los proyectos piloto y los trabajos de pruebas de tipo para plataformas de vacío de alta tensión, incluidos los enfoques multi-ruptura e híbridos, están trasladando la I+D hacia vías de adquisición donde las empresas de servicios públicos buscan añadir capacidad dentro de las huellas existentes de las subestaciones.
La localización de la fabricación y las ampliaciones de capacidad también generan espacio para nuevos acuerdos de suministro con OEM y fabricantes de paneles, particularmente cuando los plazos de entrega regionales y el riesgo arancelario limitan las adquisiciones. El programa de inversión en producción de media tensión de ABB, anunciado por 200 millones de USD y que abarca varios países en Europa, incluye aparamenta libre de SF6 y tecnología de vacío, y el plan de capex ampliado de Schneider Electric Infrastructure Limited para su planta de componentes de media tensión en Calcuta está diseñado para aumentar la capacidad de producción de ampollas de vacío. Del lado de la demanda, las asociaciones con empresas de servicios públicos centradas en despliegues libres de SF6, incluida la colaboración de Schneider Electric con Southern California Edison en aparamenta aislada en gas libre de SF6 que utiliza tecnología de vacío, apuntan a oportunidades a corto plazo centradas en actualizaciones de instalaciones existentes en lugar de construcciones nuevas.
Desarrollos recientes de la industria en Mercado de Interruptores de Vacío
- Junio de 2026: Schneider Electric se asoció con Southern California Edison para desplegar aparamenta aislada en gas libre de SF6 que utiliza tecnología de vacío para la modernización de la red en subestaciones existentes en California. El enfoque está en incorporaciones de capacidad más rápidas dentro de las huellas existentes de las subestaciones, lo que respalda la adquisición a corto plazo de componentes de interrupción basados en vacío y acelera la validación por parte de las empresas de servicios públicos de arquitecturas libres de SF6.
- Octubre de 2025: ABB anunció un programa de inversión en producción de media tensión de 200 millones de USD que abarca varios países en Europa, e incluye explícitamente aparamenta libre de SF6 y tecnología de vacío. El programa amplía la capacidad de fabricación regional y avanza el despliegue de soluciones basadas en vacío en subestaciones europeas.
- Octubre de 2024: Mitsubishi Electric Power Products, Inc. anunció una inversión de 86 millones de USD en América del Norte vinculada a aparamenta avanzada y electrónica de potencia, incluida una nueva fábrica de manufactura en Pensilvania Occidental. La huella de fabricación adicional y la localización respaldan ciclos de entrega más rápidos para las plataformas de aparamenta que incorporan tecnología de ampollas de vacío y se alinean con la demanda impulsada por la modernización de la red en los Estados Unidos.
Mercado de Interruptores de Vacío Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado contabiliza los ingresos generados por unidades de interruptores de vacío fabricadas en fábrica que interrumpen la corriente dentro de una envolvente de vacío sellada, suministradas típicamente para aplicaciones de conmutación de media tensión hasta aproximadamente 40 kV en todos los usuarios finales.
Exclusiones del alcance: No se incluyen tecnologías de interrupción con SF6 o aceite, interruptores de estado sólido, ni kits de reparación de posventa ni servicios de reconstrucción.
Descripción General de la Segmentación
- Por Aplicación
- Disyuntor
- Contactor
- Reconectador
- Interruptor de Ruptura de Carga
- Otros (Banco de Condensadores, Puesta a Tierra)
- Por Clase de Voltaje
- 15 kV
- 15,1-27 kV
- 27,1-38 kV
- Superior a 38 kV
- Por Industria Usuaria Final
- Servicios Públicos
- Industrial (Petróleo y Gas, Minería, Cemento)
- Energías Renovables y Productores Independientes de Energía
- Comercial y Centros de Datos
- Por Tipo de Instalación
- Tableros de Distribución de Interior
- Montaje Exterior en Poste
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó mapeando dónde se utilizan y venden realmente los interruptores de vacío, y luego vinculando eso a señales de demanda medibles en la cadena de equipos de energía. Revisamos fuentes públicas como la Agencia Internacional de Energía (indicadores de red y electrificación), series macroeconómicas del Banco Mundial y el FMI, y agencias nacionales de red y energía para señales de inversión en transmisión y distribución.
Para mantener los límites del producto realistas, también nos apoyamos en referencias técnicas y de seguridad como las publicaciones de la IEC y el IEEE, junto con materiales de asociaciones de servicios públicos y aparamenta que describen clases de tensión, ciclos de trabajo de los equipos y patrones de reemplazo. Se utilizaron informes anuales de empresas, presentaciones para inversores y cobertura de prensa creíble para comprender las adiciones de capacidad, las huellas regionales y los cambios de mezcla entre aparamenta interior e instalaciones exteriores. Cuando fue necesario, utilizamos suscripciones de pago para inteligencia financiera de empresas, mapeo de patentes y verificaciones de comercio a nivel de envíos para respaldar supuestos específicos. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas para recopilar datos, validarlos y aclarar puntos abiertos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar el grupo de demanda real detrás de los envíos de interruptores, especialmente cómo difieren los ciclos de reemplazo según la clase de tensión, el entorno de instalación y el comportamiento de adquisición de las empresas de servicios públicos. Hablamos con una combinación de roles de la cadena de suministro de fabricantes de equipos originales y componentes, junto con compradores de servicios públicos e industriales, para que los precios, los plazos de entrega y los cambios de especificaciones pudieran confirmarse en APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos: 17% | APAC: 47% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 35% | EMEA: 29% |
| Actores más pequeños: 17% | Gerentes: 48% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando una reconstrucción de demanda de arriba hacia abajo que parte de la actividad de despliegue de equipos de aparamenta y protección y luego la reduce a la adopción de interrupción de vacío por rango de tensión y aplicación. Una vez formado ese grupo de demanda, se convirtió a valor utilizando precios unitarios representativos por clase de tensión y tamaño de pedido (que varía significativamente entre contactores, reconectadores e interruptores automáticos).
Para asegurarse de que los totales se mantuvieran prácticos, los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba, como divisiones de ingresos de fabricantes de equipos originales muestreados, verificaciones de canal sobre envíos de unidades de interruptores y validación de bandas de precios a partir de comentarios de adquisiciones, y luego los totales se ajustaron cuando las verificaciones no coincidían. Los insumos clave del modelo incluyeron el gasto de capital en redes de media tensión e indicadores de modernización, supuestos de ciclo de reemplazo de las empresas de servicios públicos, el crecimiento de la base instalada de aparamenta de distribución, la mezcla de clases de tensión (15 kV y superiores), los cambios en la participación de aplicaciones hacia reconectadores y aparamenta interior compacta, y el movimiento del precio de venta promedio vinculado a los costos de materiales y certificación. Para el pronóstico, se utilizó el análisis de escenarios, donde el caso base se ancló en las perspectivas de inversión en redes y luego se refinó mediante el consenso de expertos sobre el calendario de sustitución relacionado con el SF6, las restricciones de plazos de entrega y las tendencias de localización. Cuando un segmento carecía de visibilidad clara de envíos, las brechas se manejaron aplicando rangos de penetración conservadores y luego volviéndolos a probar mediante entrevistas de seguimiento adicionales.
Ciclo de Validación y Actualización de Datos
La validación se realizó mediante múltiples pasadas que comparan los resultados del modelo con señales independientes como la actividad de instalación de equipos, los flujos comerciales de componentes clave y el impulso de pedidos discutido públicamente por los participantes de la industria. Las grandes variaciones se marcaron y los supuestos se volvieron a verificar, seguidos de una segunda revisión por parte de un analista antes de la aprobación final.
Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios importantes en la regulación, fuertes oscilaciones de precios o expansiones notables de capacidad. Antes de la entrega, realizamos una actualización final para incorporar los últimos comunicados públicos y confirmar que el modelo sigue vinculado a los mismos indicadores de demanda y la lógica del alcance.
Tamaño del Mercado de Interruptores de Vacío de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los interruptores de vacío a menudo varían porque la línea de alcance se traza de manera diferente, y porque los supuestos de precios y volumen no siempre están vinculados al mismo deber del equipo y límite de tensión. Las diferencias también aparecen cuando una estimación asume un reemplazo más rápido de las tecnologías de interrupción heredadas, o utiliza un momento de conversión de moneda diferente para convertir los ingresos regionales.
La tabla apunta a una dispersión que se explica principalmente por lo que se contabiliza alrededor del propio interruptor y cómo se trata la cobertura de tensión, y en el modelo de Mordor Intelligence el valor se limita a unidades de interruptores de vacío fabricadas en fábrica utilizadas en aplicaciones de aparamenta hasta aproximadamente 40 kV, en lugar de agrupar paneles completos de aparamenta o medios de interrupción no relacionados. Otro factor común que genera brechas es cómo se proyectan los precios de venta promedio, donde algunos enfoques utilizan un precio combinado único para todas las aplicaciones, aunque los contactores y los interruptores de media tensión no siguen la misma curva de precios año tras año.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,24 mil millones de USD (2026) | |
| Global Consultancy A | 4,10 mil millones de USD (2026) | Esta cifra parece incluir los interruptores dentro del valor más amplio de la aparamenta de media tensión, lo que puede incorporar ensamblajes completos de interruptores y paneles, elevando así el total más allá de los ingresos exclusivos de interruptores. |
| Industry Association B | 2,85 mil millones de USD (2026) | Esta estimación probablemente reduce el grupo de demanda a los reemplazos de servicios públicos y excluye partes de los usos de conmutación industrial y comercial, y puede aplicar supuestos de precio de venta promedio conservadores sin separar las bandas de precios de contactores frente a interruptores. |
En conjunto, las diferencias provienen principalmente de si el recuento es exclusivo de interruptores o de una cesta de equipos más amplia, y de si los precios se construyen por aplicación y clase de tensión. Nuestro enfoque se mantiene rastreable a señales de demanda claras como la inversión en redes, los ciclos de reemplazo y las bandas de precios realistas, lo que hace que el resultado sea más fácil de reproducir y someter a pruebas de estrés.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de interruptores de vacío?
El mercado está valorado en USD 3,24 mil millones en 2026 y se proyecta que alcance USD 4,22 mil millones en 2031, creciendo a una CAGR del 5,42%.
¿Qué segmento de aplicación crece más rápido?
Los reconectadores registran el mayor crecimiento con una CAGR del 5,72% hasta 2031 debido a las necesidades de automatización de la distribución.
¿Por qué se prefieren los interruptores de vacío en los centros de datos?
Gestionan la conmutación frecuente sin desgaste de los contactos, admiten diseños compactos y se integran con sistemas de monitoreo remoto, todos factores críticos para objetivos de disponibilidad del 99,99%.
¿Cómo influyen las regulaciones medioambientales en la adopción?
Las prohibiciones europeas sobre nuevos equipos de SF6 impulsan a los servicios públicos hacia soluciones de interruptores de vacío, acelerando la adopción tanto en clases de distribución como de alta tensión.
¿Los disyuntores de estado sólido amenazan a la industria de interruptores de vacío?
Ofrecen una interrupción ultrarrápida y no tienen partes mecánicas, pero los elevados costos y los niveles de pérdida de energía limitan su penetración a aplicaciones de nicho durante la mayor parte del período de pronóstico.
¿Qué región lidera la mayor participación del mercado de interruptores de vacío?
Asia-Pacífico lidera con el 41,05% de los ingresos globales en 2025, sustentado por las inversiones en redes a gran escala en China e India.