
Tamaño y Participación del Mercado de Metionina
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 2.06 Millones de toneladas |
| Volumen del Mercado (2031) | 2.81 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 6.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Metionina por Mordor Intelligence
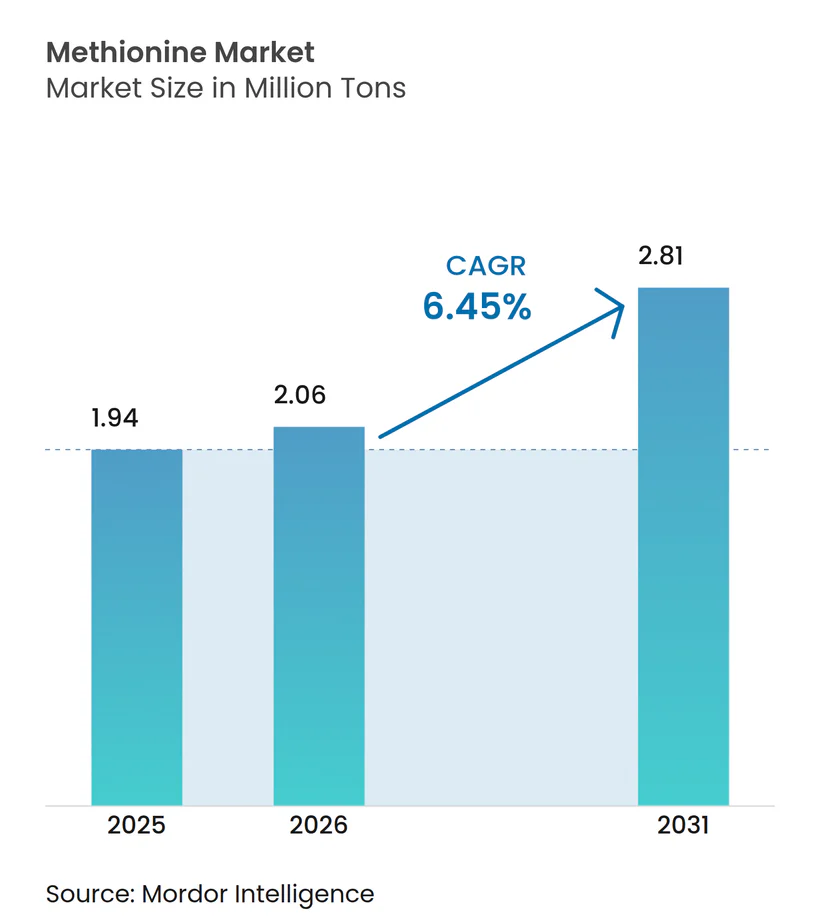
Se proyecta que el tamaño del Mercado de Metionina crecerá de 1,94 millones de toneladas en 2025 a 2,06 millones de toneladas en 2026, y alcanzará 2,81 millones de toneladas en 2031, creciendo a una CAGR del 6,45% de 2026 a 2031. El aumento de la demanda de alimentos para aves de corral y acuicultura enriquecidos con metionina, la creciente adopción de formulaciones líquidas en molinos automatizados y el rápido avance de las tecnologías de biofermentación están redefiniendo la dinámica competitiva. El giro de China de importador neto a exportador neto en 2024 ha ajustado los márgenes de los productores de América del Norte y Europa, mientras que los integradores del Sudeste Asiático se benefician ahora de cadenas de suministro más cortas y menores costos logísticos. La inversión en la integración de hidrógeno verde, completada por Evonik en Singapur, subraya la importancia de la reducción de la huella de carbono como palanca de costos y reputación. Por último, los sustitutos funcionales como la lisina cristalina y la treonina moderan el potencial alcista en los segmentos no destinados a la alimentación, aunque las aplicaciones farmacéuticas siguen registrando el crecimiento de volumen más rápido.
Conclusiones Clave del Informe
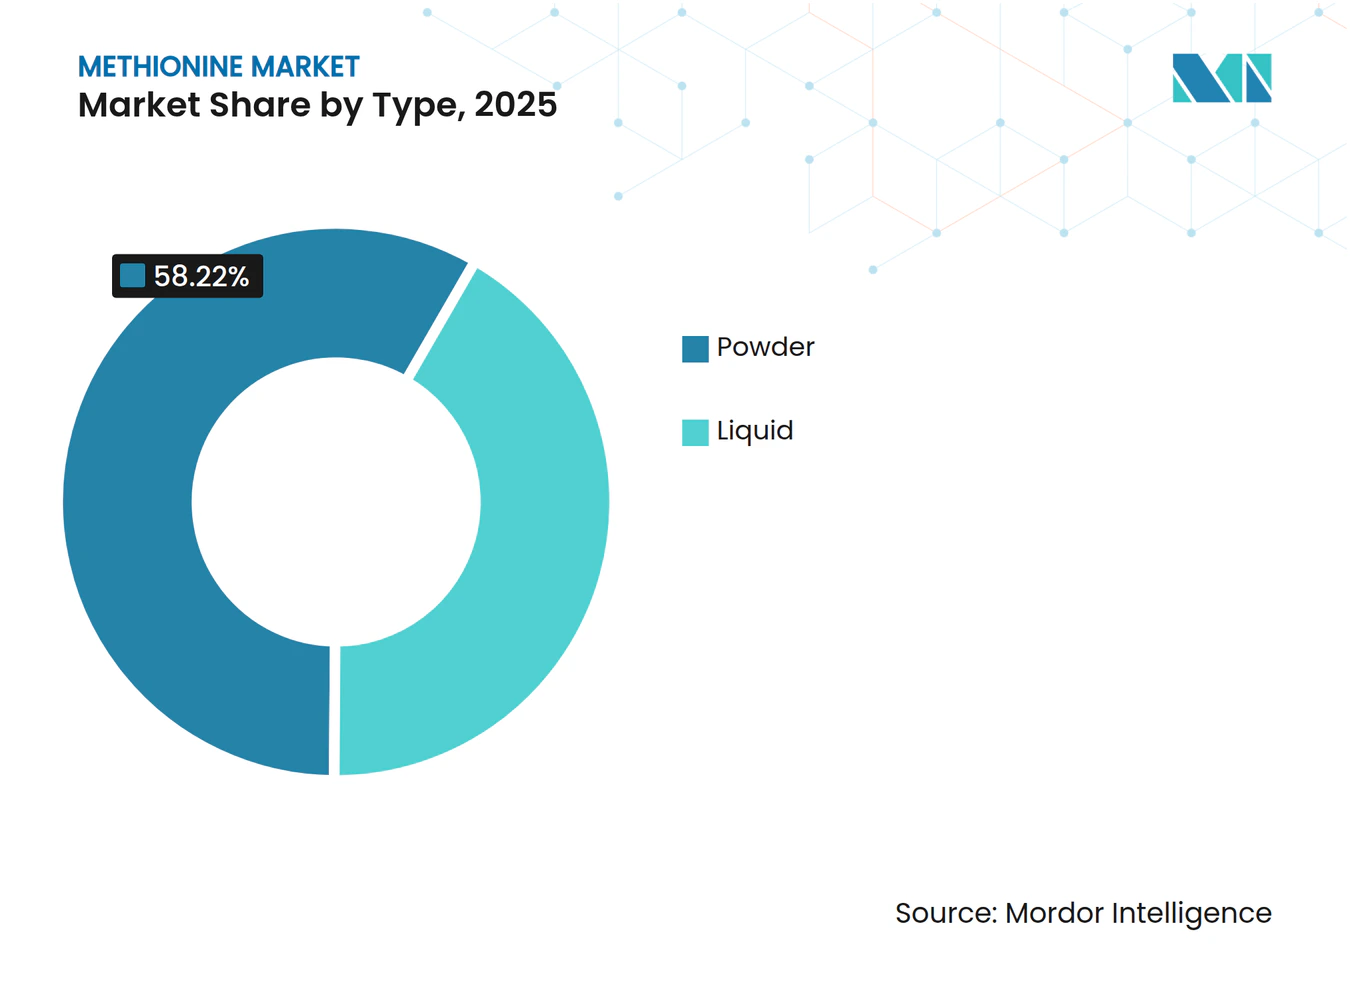
- Por tipo, la metionina en polvo representó el 58,22% de la participación del mercado de metionina en 2025, mientras que se prevé que la metionina líquida crezca a una CAGR del 8,24% hasta 2031.
- Por grado, los productos de grado para alimentación captaron el 89,19% del volumen de 2025, mientras que se proyecta que los productos de grado farmacéutico se expandan a una CAGR del 8,61% hasta 2031.
- Por tecnología de producción, la síntesis petroquímica representó el 85,12% de la capacidad de 2025, aunque el segmento de tecnología de producción de base biológica avanza a una CAGR del 8,91% hasta 2031.
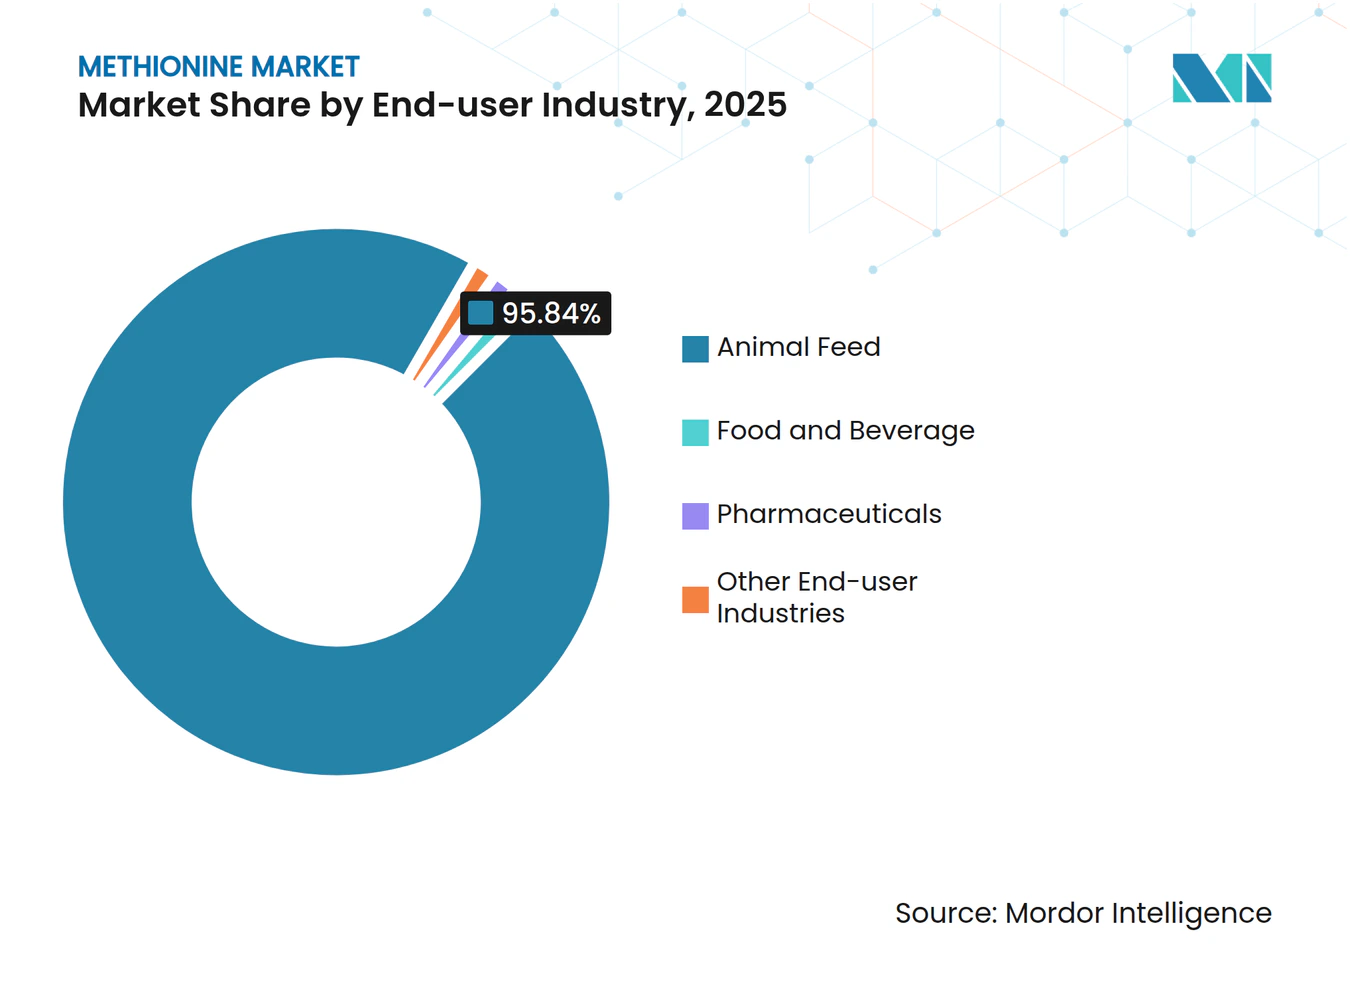
- Por industria de usuario final, la alimentación animal representó el 95,84% del consumo en 2025 y se anticipa que crecerá a una CAGR del 7,18% hasta 2031.
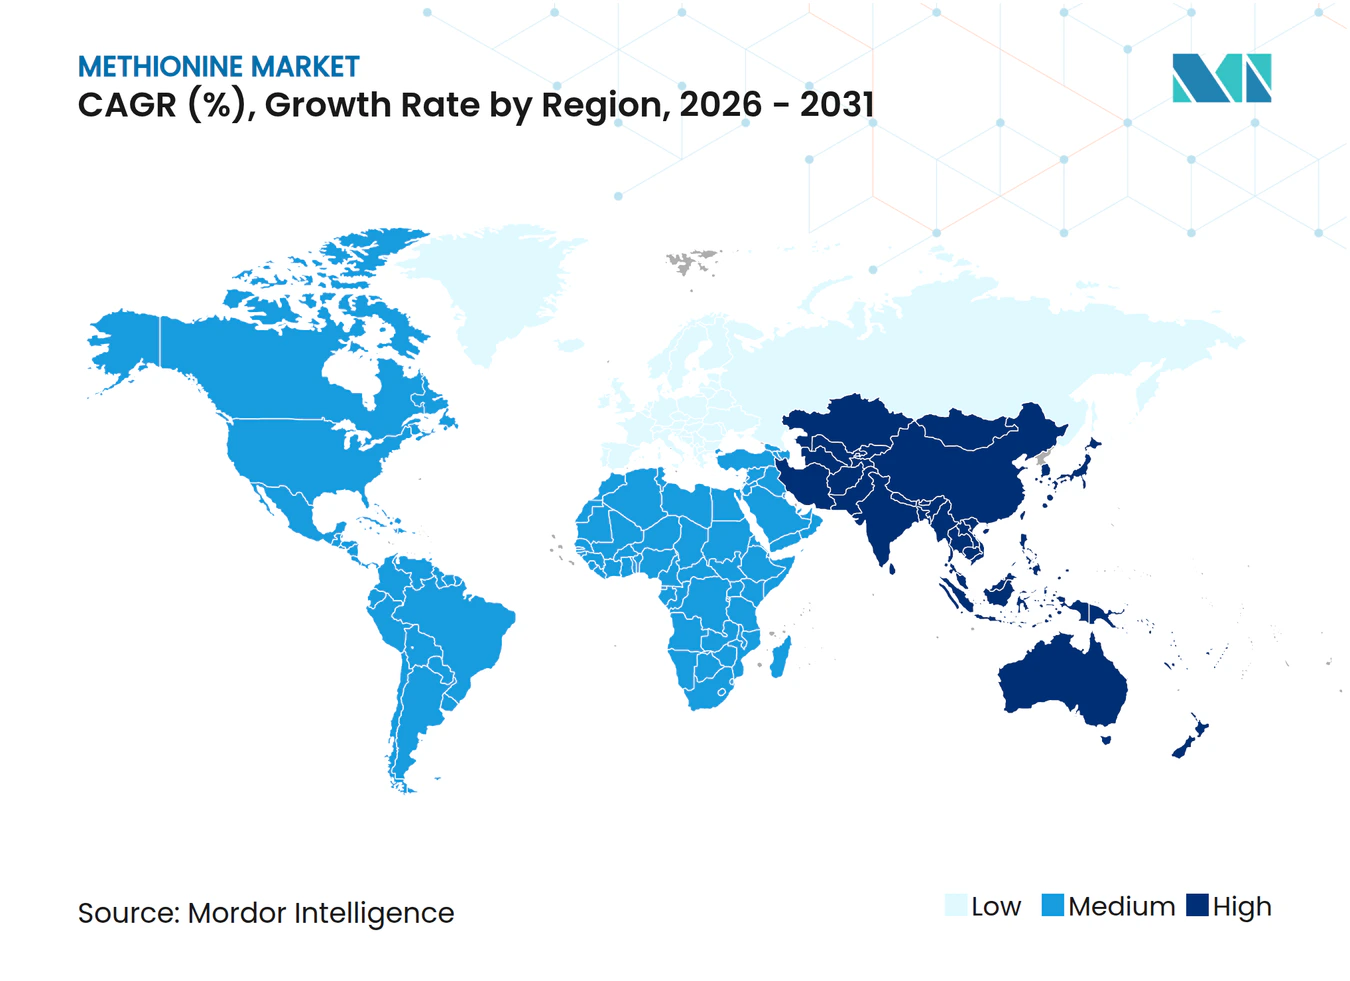
- Asia-Pacífico lideró con el 45,31% del volumen en 2025 y está preparada para crecer al 7,52% hasta 2031, anclada por China, Vietnam, Indonesia y Tailandia.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la demanda de alimentos para aves de corral enriquecidos con metionina | +1.8% | Global; el 60% del volumen incremental proviene de Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápida expansión de la acuicultura intensiva | +1.2% | China, Vietnam, Indonesia; efecto secundario en Brasil y Ecuador | Mediano plazo (2-4 años) |
| Adopción de metionina protegida en rumen en ganado lechero | +0.9% | América del Norte, UE, Nueva Zelanda, Australia | Largo plazo (≥4 años) |
| Comercialización de la biofermentación de bajo costo | +1.5% | Malasia, China; plantas piloto en América del Norte | Largo plazo (≥4 años) |
| Aceleración del cambio hacia la metionina líquida | +1.1% | América del Norte, Oriente Medio, Sudeste Asiático | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Alimentos para Aves de Corral Enriquecidos con Metionina
Los productores avícolas están intensificando la suplementación con metionina para alcanzar los objetivos de conversión proteica en un contexto de precios elevados de los alimentos. Como primer aminoácido limitante en las dietas de maíz y soja, pequeños déficits reducen la acreción muscular y la producción de huevos. La planta de CJ CheilJedang con capacidad de 180.000 toneladas/año en Malasia, en funcionamiento desde 2024, ahora sirve a los integradores del Sudeste Asiático, reduciendo los costos logísticos hasta en un 20%. La penetración de la metionina líquida alcanzó entre el 50% y el 90% del uso en los Estados Unidos y México en 2025, impulsada por sistemas de dosificación automatizados que mejoran la uniformidad de la manada. La producción de pollos de engorde de China superó los 15 millones de toneladas en 2024, aunque el exceso de capacidad doméstica redirigió 380.000 toneladas de exportaciones hacia Vietnam, Tailandia y Filipinas en 2024.
Rápida Expansión de la Acuicultura Intensiva
Los sistemas de acuicultura de recirculación y las jaulas marinas exigen un equilibrio preciso de aminoácidos para reducir las descargas de nitrógeno. La metionina es ahora estándar en las dietas a base de soja sin harina de pescado para el salmón del Atlántico, la tilapia y el camarón. Los productores noruegos de salmón, que produjeron 1,4 millones de toneladas en 2024, especifican metionina líquida para una dispersión homogénea en los pellets[1]. Las exportaciones de pangasio de Vietnam se recuperaron a 1,8 millones de toneladas en 2025 después de que los alimentos enriquecidos con metionina redujeran los ciclos de crecimiento en diez días. Los objetivos de reducción de pérdidas de nutrientes de la UE catalizan la adopción de aminoácidos cristalinos para cumplir los límites de descarga sin afectar las tasas de crecimiento.
Adopción de Metionina Protegida en Rumen en Ganado Lechero
Las vacas de alta producción que producen hasta 15.000 kg de leche por lactación superan el suministro ruminal de metionina. Los productos encapsulados en lípidos suministran metionina biodisponible post-rumen, aumentando la proteína verdadera de la leche en 27 g/día según un metaanálisis de 2024[2]. La adopción en los EE. UU. alcanzó el 18% en 2024, seis puntos más que en 2020, ya que los precios volátiles de la leche impulsaron a las granjas hacia la maximización de componentes. La línea Smartamine M de Adisseo registró un crecimiento de ventas del 24% en el ejercicio fiscal 2024, lo que subraya el impulso en los segmentos lácteos premium.
Comercialización de Rutas de Biofermentación de Bajo Costo
La biofermentación desvincula el suministro de las fluctuaciones de los insumos petroquímicos y reduce las emisiones de gases de efecto invernadero en aproximadamente un 35%. La planta malaya de CJ CheilJedang, que utiliza E. coli modificada, alcanza títulos de 21,28 g/L —a la par con la lisina industrial— mientras que el licenciamiento de Metabolic Explorer acorta las fermentaciones a 48 horas. China acumuló 150.000 toneladas/año de biocapacidad en 2025, concentradas en las provincias ricas en maíz de Shandong y Jiangsu. Sin embargo, los altos costos de cristalización de alta pureza y la certificación no-OGM retrasan la penetración masiva en Europa.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de los insumos petroquímicos | -0.8% | Europa, América del Norte, mercados spot globales | Corto plazo (≤2 años) |
| Disponibilidad de sustitutos funcionales de aminoácidos | -0.5% | Global, especialmente en formulaciones de dietas bajas en proteínas | Mediano plazo (2-4 años) |
| Capacidad limitada de grado GMP para usos clínicos | -0.2% | América del Norte, UE, Japón | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de los Insumos Petroquímicos
La ruta Degussa depende del propileno, el metil mercaptano y la acroleína, materias primas expuestas a las fluctuaciones del petróleo y el gas. Los precios chinos de la acroleína cayeron de CNY 7.800/tonelada en el cuarto trimestre de 2024 a CNY 6.500/tonelada en el primer trimestre de 2025, y luego repuntaron a CNY 7.200/tonelada en el tercer trimestre, comprimiendo los márgenes no integrados hasta en un 15%. Los contratos europeos de propileno alcanzaron un máximo de EUR 1.150/tonelada a principios de 2025 tras interrupciones en refinerías. El proyecto de hidrógeno verde de Evonik en Singapur cubre el riesgo frente a la volatilidad de los combustibles fósiles y logra una reducción del carbono del 6%.
Disponibilidad de Sustitutos Funcionales de Aminoácidos
Las dietas bajas en proteínas suplementadas con lisina, treonina, valina e isoleucina pueden reducir la inclusión de metionina. Los derechos antidumping de la UE de hasta el 84,8% sobre la valina y la lisina chinas en 2024 apuntalaron temporalmente la demanda de metionina. Brasil añadió posteriormente aranceles del 13,9%-36,5% sobre la lisina china, lo que señala tendencias proteccionistas más amplias. Las proteínas novedosas, como la harina de insectos, contienen una mayor línea de base de metionina y podrían reducir las necesidades de suplementación entre un 10% y un 15% a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Polvo Domina mientras el Líquido Crece más RápidoLa metionina en polvo representó el 58,22% del volumen de 2025, mientras que se proyecta que la metionina líquida registre una CAGR del 8,24%, la más rápida entre todos los formatos. En Oriente Medio, la aplicación de la norma ISO 22000 acelera el cambio, y los integradores saudíes modernizaron sus líneas en 2025 para reducir las emisiones de partículas. El polvo sigue arraigado en los molinos fragmentados de Asia y América Latina, donde los desembolsos de capital para los sistemas líquidos se aproximan a los USD 200.000-300.000 por línea.
La metionina en polvo conserva no obstante la resiliencia logística y la estabilidad a temperatura ambiente. La planta de Evonik en Singapur ofrece ambos formatos, cubriendo el riesgo ante cambios regulatorios o de clientes repentinos. El efecto combinado ancla el mercado de metionina, y se prevé que la participación del líquido supere el 50% en 2031 a medida que continúa la consolidación en el Sudeste Asiático.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Grado:
La Alimentación Domina, el Sector Farmacéutico se AceleraEl material de grado para alimentación captó el 89,19% del volumen de 2025, lo que refleja la primacía de las aves de corral, los porcinos y la acuicultura. La mayor demanda de metionina de grado para alimentación animal puede atribuirse a la demanda de proteína animal en la región de Asia-Pacífico. Las variantes protegidas en rumen elevan los rendimientos de proteína de la leche en 27 g/día y se han extendido al 18% de los rebaños lecheros de los EE. UU.
Los productos de grado farmacéutico se están expandiendo a una CAGR del 8,61% impulsados por el envejecimiento de la población que requiere nutrición parenteral. Sin embargo, la oferta sigue siendo escasa porque las actualizaciones de GMP cuestan más de USD 50 millones por línea y requieren validación de varios años. El grado para alimentos y bebidas mantiene menos del 1% de participación, pero exige primas de precio del 40%-60% gracias a los estándares de pureza para fórmulas infantiles y suplementos.
Por Tecnología de Producción:
La Biofermentación Desafía la Hegemonía PetroquímicaLa síntesis petroquímica controló el 85,12% de la capacidad nominal de 2025, mientras que se proyecta que la producción de base biológica crezca a una CAGR del 8,91% hasta 2031, ya que los títulos ahora igualan la economía de la lisina. La unidad malaya de CJ CheilJedang registra una huella de carbono un 35% menor mediante glucosa a base de maíz y energía renovable. El proceso continuo de metionina líquida de 180.000 toneladas/año de Zhejiang NHU reduce el uso de acroleína en un 8% y disminuye los costos variables hasta en USD 70/tonelada.
La energía de cristalización sigue pesando sobre la economía de la fermentación, y la certificación no-OGM es obligatoria para la adopción en la alimentación europea. No obstante, la volatilidad sostenida del crudo favorece la fermentación, mientras que los centros de Oriente Medio ricos en metano mantienen la competitividad en costos de los incumbentes petroquímicos.
Por Industria de Usuario Final:
La Alimentación Animal Domina, Emergen Segmentos de NichoLa alimentación animal absorbió el 95,84% del consumo en 2025 y está preparada para mantener una CAGR del 7,18%, liderada por la participación del 70% de las aves de corral en la demanda de alimentos. Se proyecta que el tamaño del mercado de metionina para alimentos de acuicultura aumente de 190.000 toneladas en 2026 a 290.000 toneladas en 2031.
Los usos farmacéuticos y de alimentos y bebidas juntos permanecen por debajo del 5%, pero registran tasas de crecimiento más altas. Los hospitales de Japón, Corea del Sur y Alemania estandarizan PROSOL 20% en unidades de cuidados intensivos, aunque enfrentan riesgo de racionamiento hasta que llegue la nueva capacidad GMP. Las mezclas de nutrición deportiva y fórmulas infantiles aprovechan las propiedades antioxidantes de la metionina de grado alimentario, aunque la industria de la metionina observa que los nuevos participantes se ven disuadidos por los requisitos de líneas dedicadas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Metionina en Asia-Pacífico
Asia-Pacífico concentró el 45,31% del volumen de 2025 y avanzará a un ritmo del 7,52% anual hasta 2031. China se convirtió en exportador neto en 2024, enviando 380.000 toneladas y reduciendo las importaciones a 156.000 toneladas, un cambio que comprimió los márgenes europeos y norteamericanos. Dos plantas chinas que entrarán en funcionamiento en 2025-26 añaden 380.000 toneladas/año, mientras que la expansión de Evonik de 340.000 toneladas/año en Singapur refuerza la relevancia de los operadores establecidos. Japón y Corea del Sur se centran en el suministro de grado GMP, con Ajinomoto poniendo en marcha 1.200 toneladas/año para 2027 con el fin de aliviar la escasez hospitalaria.
Mercado de Metionina en América del Norte y Europa
América del Norte mantuvo una participación de mercado significativa en 2025. El tamaño del mercado de metionina para formulaciones líquidas registra una demanda considerable a medida que los molinos automatizados dominan el sector. La adopción de variantes protegidas en rumen por parte del sector lácteo alcanzó el 18% en 2024, impulsando las ventas de valor agregado. Europa, con una participación del 18%, enfrenta investigaciones proteccionistas sobre las importaciones de aminoácidos y podría extender los aranceles a la metionina si persisten los aumentos de importaciones.
Mercado de Metionina en América del Sur y MEA
América del Sur y Oriente Medio y África siguen siendo dependientes de las importaciones, aunque registran un sólido crecimiento en avicultura y acuicultura. La acción antidumping de Brasil sobre la lisina señala la disposición a proteger a los productores locales, mientras que las nuevas normas de calidad del aire de Arabia Saudita impulsan la modernización hacia formatos líquidos. Argentina y Sudáfrica aplican estrategias de nutrición de precisión para mejorar la competitividad exportadora, incrementando gradualmente el consumo regional de metionina.
Análisis de la cadena de valor
La cadena de valor de la metionina comienza con insumos petroquímicos y a base de azufre en la etapa inicial, utilizados para fabricar intermedios clave, ya que la mayor parte de la DL-metionina industrial se produce mediante síntesis química utilizando acroleína, metil mercaptano y cianuro de hidrógeno (HCN) como precursores principales. La exposición a materias primas concentra el riesgo en torno al propileno (acroleína), el metanol (a menudo vinculado a la química del metil mercaptano) y la disponibilidad de azufre, lo que hace que los productores sean sensibles a las fluctuaciones del mercado energético y a la logística química marítima.
En la etapa intermedia, un pequeño grupo de productores globales integrados, incluidos Evonik, Adisseo, NHU y Novus International, convierten los intermedios en metionina en polvo y líquida, gestionando especificaciones de calidad alineadas con usos de alimentación animal frente a usos de tipo GMP. Aguas abajo, los volúmenes fluyen en gran medida hacia los canales de nutrición animal a través de empresas de premezclas y plantas de piensos, donde los formatos líquidos se conectan a sistemas de dosificación automatizados y el polvo sigue siendo común donde la infraestructura de manipulación es más sencilla. El costo entregado está determinado por la fiabilidad de la distribución y la logística a granel (embolsado, almacenamiento y almacenamiento regional), particularmente en mercados dependientes de las importaciones.
Panorama Competitivo
Concentración del Mercado
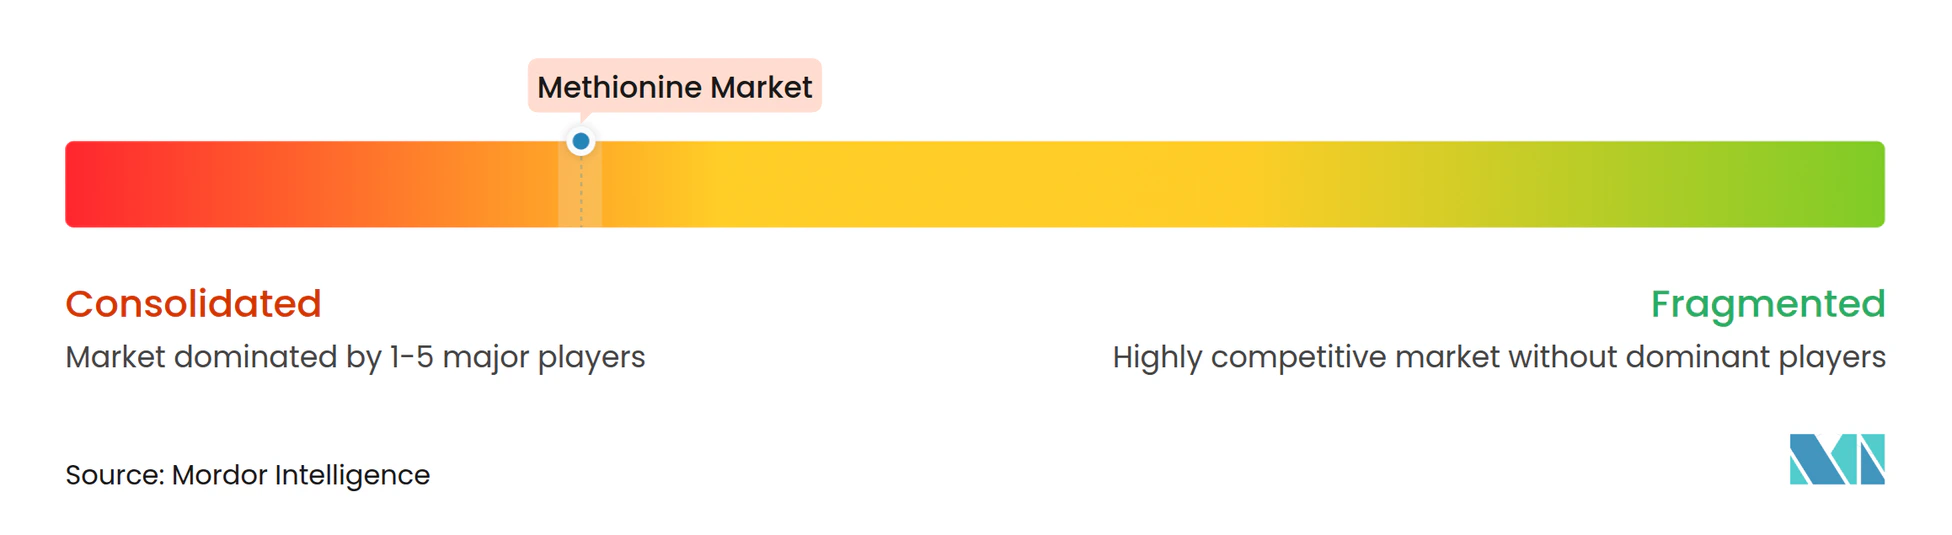
El mercado de metionina está moderadamente consolidado. Los actores chinos, liderados por Zhejiang NHU e Inner Mongolia Lingsheng, se expanden agresivamente tanto a través de rutas petroquímicas como de fermentación. El complejo de Evonik en Singapur, integrado con hidrógeno verde, reduce la intensidad de carbono en un 6% y posiciona a la empresa para los mandatos de adquisición de bajas emisiones.
Las oportunidades de espacio en blanco se encuentran en las mezclas protegidas en rumen y las encapsulaciones multinutrientes. Sin embargo, los productores de nivel medio sin integración petroquímica o propiedad intelectual en fermentación enfrentan márgenes decrecientes.
Líderes de la Industria de la Metionina
-
Evonik Industries AG
-
Adisseo
-
Novus International, Inc.
-
CJ CHEILJEDANG CORP
-
Sumitomo Chemical Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Metionina Empresas cubiertas en este informe
- Adisseo
- Ajinomoto Co., Inc.
- Chongqing Unisplendour Chemical Co., Ltd.
- CJ CHEILJEDANG CORP
- Evonik Industries AG
- Guangxi Nanning Junwei Feed Co.,Ltd.
- Meihua Holdings Group Co., Ltd.
- Novus International, Inc.
- Sichuan Hebang Biotechnology Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- Volzhsky Orgsynthese, JSC
- Zhejiang NHU Co., Ltd.
Oportunidades de mercado y perspectivas futuras
Las configuraciones de producción de bajo carbono y con suministro seguro crean un espacio en blanco visible a medida que compradores y productores responden a la volatilidad de las materias primas y a las restricciones de carbono. La puesta en operación por parte de Evonik de un gasoducto de metanol de larga distancia entre Lulsdorf y Wesseling en junio de 2026 apunta a una inversión destinada a asegurar materias primas críticas para la producción de metionina, al tiempo que también busca reducir las emisiones relacionadas con el transporte, un modelo que podría replicarse en otros grandes sitios europeos.
Las decisiones de capacidad y tecnología también están generando focos de oportunidad por geografía y forma de producto. China sigue siendo el foco de expansión a gran escala, incluido el anuncio de Hebang Biotechnology de una inversión de CNY 7.750 millones para un proyecto de metionina de 600.000 toneladas por año (finalización de la construcción prevista para 2029), lo que respalda la autosuficiencia regional y la capacidad de exportación. Al mismo tiempo, la eliminación de cuellos de botella y la modernización en centros ya establecidos abren espacio para formatos de mayor valor y ofertas orientadas al servicio. Esto incluye la ampliación de Adisseo de la capacidad de Rhodimet AT88 en 40.000 toneladas en Burgos, España (operativa en 2026 según información de la empresa), y mejoras enfocadas en logística, como las mejoras completadas por Evonik en Amberes en 2025 para reforzar el rendimiento de embalaje y almacenamiento para envíos globales.
Desarrollos recientes de la industria en Mercado de Metionina
- Junio de 2026: Evonik puso en operación un nuevo gasoducto de metanol de larga distancia que conecta Lulsdorf y Wesseling en Alemania para optimizar el suministro de metanol destinado a la producción de metionina. La medida refuerza la seguridad de las materias primas para un flujo precursor clave y respalda menores emisiones relacionadas con la logística en comparación con el suministro basado en camiones, reforzando la competitividad de su presencia europea en metionina.
- Noviembre de 2025: Evonik completó mejoras en su planta de metionina en Amberes, Bélgica, incluido un sistema de llenado automatizado para bolsas de 1.000 kilogramos y un almacenamiento ampliado. Estos cambios mejoran la eficiencia logística de salida y la flexibilidad de los envíos, lo cual es importante para atender a grandes integradores y gestionar la volatilidad en los flujos comerciales globales.
- Agosto de 2024: Evonik completó la expansión de su planta de producción de MetAMINO en Singapur, aumentando la capacidad anual en 40.000 toneladas métricas hasta 340.000 toneladas métricas. El volumen adicional respalda el crecimiento de la demanda en Asia-Pacífico y ofrece una base de suministro regional más sólida, ya que China se orientó hacia mayores exportaciones en el período.
Mercado de Metionina Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de metionina abarca la demanda y oferta global de metionina utilizada en nutrición animal y aplicaciones seleccionadas de uso humano, medida como volumen de producto vendido en canales de uso final durante el período de estudio.
Exclusiones del alcance: No se contabiliza el ingreso derivado de alimentos para animales, ventas de premezclas o alimentos compuestos, ni mezclas más amplias de aminoácidos en las que la metionina no pueda separarse con claridad.
Descripción General de la Segmentación
- Por Tipo
- Polvo
- Líquido
- Por Grado
- Grado para Alimentación
- Grado para Alimentos y Bebidas
- Grado Farmacéutico
- Tecnología de Producción
- Síntesis Petroquímica
- Fermentación de Base Biológica
- Por Industria de Usuario Final
- Alimentos y Bebidas
- Farmacéuticos
- Alimentación Animal
- Otras Industrias de Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura del mercado y establecer límites realistas para los volúmenes por región y uso final. Nos apoyamos en señales públicas de comercio y producción, como las estadísticas de importación y exportación de UN Comtrade, los indicadores de ganadería y uso de alimentos de FAOSTAT, las publicaciones del USDA y otros ministerios de agricultura, y las notas de perspectivas de la OCDE-FAO que describen las tendencias de demanda de proteína animal y eficiencia en la alimentación. También revisamos artículos científicos de nutrición animal para comprender los rangos de inclusión típicos y cómo la demanda de metionina sigue los ciclos de aves de corral y porcinos.
Además, revisamos informes anuales de empresas, presentaciones para inversores, sitios web de asociaciones y prensa de reconocida reputación para capturar adiciones de capacidad, cambios tecnológicos y restricciones en la cadena de suministro. Cuando estuvo disponible, se utilizó una base de datos de envíos de importación y exportación a nivel de embarque y una base de datos de patentes para verificar los cambios en la dirección del comercio y señalar innovaciones en procesos que pueden afectar la oferta efectiva. Las fuentes mencionadas anteriormente son meramente ilustrativas y no son exhaustivas; también se consultaron muchos otros documentos públicos para respaldar la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
Los insumos primarios se recopilaron mediante entrevistas estructuradas con expertos y encuestas breves con productores, distribuidores, formuladores de alimentos y especialistas en la materia que realizan seguimiento del uso de aminoácidos en dietas animales. Utilizamos estas conversaciones para validar los impulsores de demanda regional, confirmar los supuestos de tasas de operación y los plazos de eliminación de cuellos de botella, y someter a prueba de presión la mezcla de grados y la distribución de aplicaciones en APAC, EMEA y las Américas.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 17% | APAC: 40% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 32% | EMEA: 37% |
| Actores menores: 17% | Gerentes: 51% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado comienza con una construcción ascendente del conjunto de demanda de arriba hacia abajo, en la que los indicadores de producción ganadera y producción de alimentos se traducen en requerimientos de metionina, y luego se ajustan según las prácticas de formulación y la penetración de aminoácidos suplementarios por región. Para mantener los totales fundamentados, los resultados se corroboraron mediante aproximaciones selectivas de abajo hacia arriba, como la capacidad muestreada de productores por región, la disponibilidad vinculada al comercio y las verificaciones de canales que concilian el consumo implícito con los flujos de entrada observables.
Los insumos utilizados en el modelo incluyen tendencias de producción de aves de corral y porcinos, crecimiento de la producción de alimentos compuestos, tasas de inclusión típicas de metionina para las principales dietas, dependencia regional de importaciones, y la capacidad anunciada y los plazos de puesta en marcha que afectan la disponibilidad de oferta. En la práctica, los cambios en los flujos comerciales y la escasez de disponibilidad a corto plazo también se utilizaron como verificaciones de razonabilidad, ya que con frecuencia explican el comportamiento de sustitución y las compras diferidas en aplicaciones de alimentación.
Para el pronóstico, se utilizó un análisis de escenarios con un caso base anclado en las opiniones de consenso de los encuestados primarios sobre el crecimiento de la proteína animal y las tasas de operación realistas, seguido de verificaciones de sensibilidad para variaciones en los costos de materias primas y adiciones de oferta. Cuando la visibilidad de abajo hacia arriba era incompleta, las brechas se manejaron utilizando rangos de utilización conservadores, y luego se verificaron con balances comerciales e indicadores de consumo regional antes de finalizar los volúmenes anuales.
Ciclo de Validación de Datos y Actualización
Los resultados se validan mediante varias verificaciones para detectar valores atípicos de manera temprana y corregirlos con evidencia. Comparamos el modelo con señales independientes como cambios en la posición comercial neta, movimientos en la producción de alimentos y la dirección de la utilización, y luego revisamos cualquier varianza significativa a nivel de región y aplicación antes de la aprobación final.
Las revisiones de los analistas se completan en capas, en las que los supuestos clave son cuestionados, recalculados y reejecutados para confirmar que los totales se comportan de manera lógica a lo largo de los años. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por eventos materiales como paradas importantes de plantas, nuevos arranques de capacidad o cambios bruscos en la política comercial. Antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada disponible en ese momento.
Dimensionamiento del Mercado de Metionina de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños publicados del mercado de metionina pueden parecer muy dispares incluso cuando se habla del mismo producto, porque las reglas de conteo y las unidades no siempre están alineadas. Las diferencias suelen provenir de si se utiliza valor o volumen, qué se contabiliza en relación con el uso en alimentación, y cómo se tratan los supuestos de precios y divisas.
Las verificaciones de balances comerciales, las señales de capacidad y utilización, y los indicadores de producción de alimentos son la evidencia que mantiene la estimación de Mordor Intelligence vinculada al consumo físico en toneladas, en lugar de convertirla en ingresos utilizando precios combinados que pueden variar según la región y el trimestre.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,94 M de toneladas (2025) | |
| Consultora Global A | 4,16 mil millones de USD (2025) | Esta cifra está basada en valor, por lo que depende del precio de venta promedio y los supuestos de temporalidad cambiaria, y también puede tratar algunas mezclas relacionadas con la alimentación de manera diferente al mapear el producto al uso final. |
| Editorial del Sector B | 7,00 mil millones de USD (2025) | Una estimación de valor más elevada puede resultar cuando se incluyen cestas de aplicaciones y categorías de fuentes más amplias, y cuando se aplican progresiones de precio de venta promedio global sin una reconciliación estricta con los flujos comerciales regionales y las restricciones de tasas de operación. |
La dispersión en la tabla se explica principalmente por la elección de la unidad y por cómo se manejan en el modelo los precios, la mezcla de grados y la cobertura de aplicaciones adyacentes. Al mantener los supuestos trazables hacia los indicadores de demanda y luego validarlos mediante entrevistas, el resultado final se mantiene reproducible y fácil de verificar durante los ciclos de actualización anual.
Preguntas Clave Respondidas en el Informe
¿Cuál es el volumen proyectado del mercado de metionina en 2031?
Se prevé que la demanda global alcance 2,81 millones de toneladas en 2031, creciendo a una CAGR del 6,45% de 2026 a 2031.
¿Qué segmento muestra el crecimiento más rápido dentro del mercado de metionina?
La metionina líquida lidera con una CAGR del 8,24% hasta 2031 a medida que se expande la dosificación automatizada en molinos de alimentación.
¿Por qué es importante la biofermentación para el suministro de metionina?
Reduce las emisiones de gases de efecto invernadero en aproximadamente un 35% y desvincula los costos de los insumos petroquímicos volátiles.
¿Qué tan dominante es la alimentación animal en el consumo de metionina?
La alimentación animal representó el 95,84% del volumen de 2025 y se mantendrá por encima del 90% hasta 2031.
¿Qué región añadirá la mayor nueva capacidad de metionina para 2027?
China está añadiendo 380.000 toneladas/año en dos proyectos y sigue siendo el mayor contribuyente a la nueva capacidad global.
¿Qué mantiene ajustado el suministro de metionina de grado farmacéutico?
Solo unas 8.000 toneladas/año cumplen con los estándares GMP, y las nuevas líneas requieren validación de varios años e inversiones superiores a USD 50 millones.