
Tamaño y Participación del Mercado de Ácido Acético
Análisis del Mercado de Ácido Acético por Mordor Intelligence
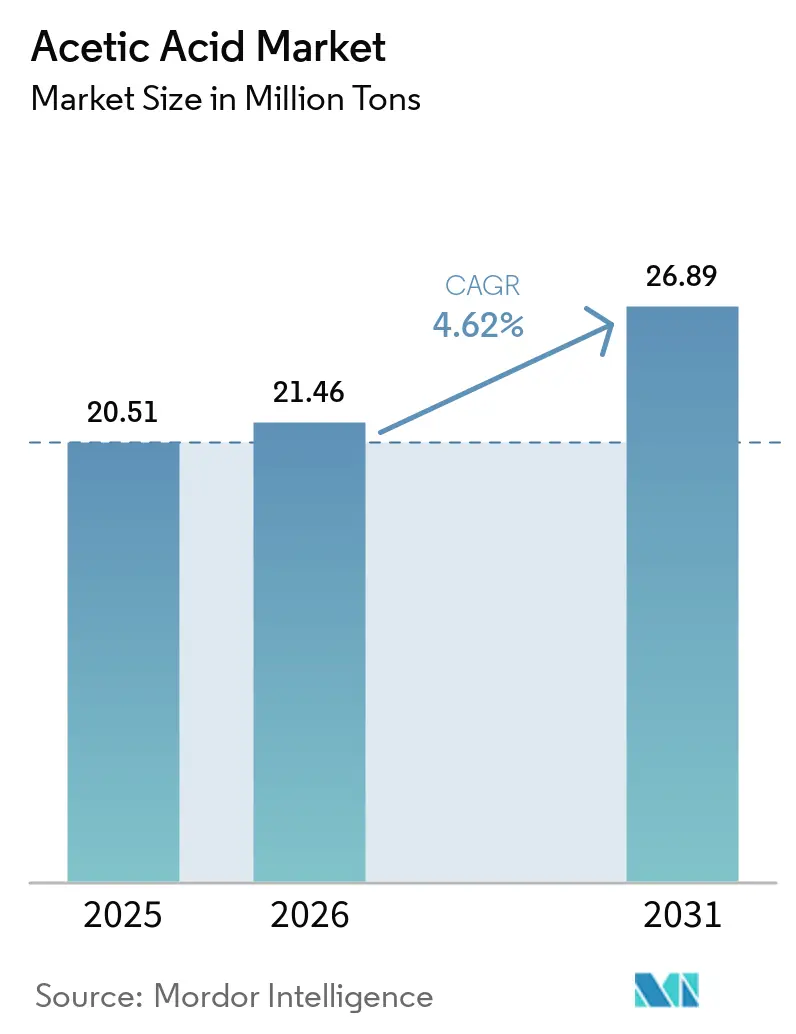
Se espera que el tamaño del mercado de ácido acético crezca de 21,46 millones de toneladas en 2026 a 22,45 millones de toneladas en 2027 y se pronostica que alcanzará 27,78 millones de toneladas para 2032 a una CAGR del 4,35% durante 2027-2032.
La producción de polímeros intermedios y la inversión en ácido tereftálico purificado en China proporcionan a la demanda de ácido una base industrial operativa y una vía para expandirse a través de la fabricación de derivados. Los costos variables del metanol y los aranceles sobre las exportaciones chinas hacen que los rendimientos de conversión y el acceso comercial a los compradores industriales sean restricciones importantes para capturar ese crecimiento. Las cadenas de carbonilación integradas compiten en costo y escala de metanol, mientras que el suministro de base biológica compite en huella de carbono y confiabilidad de entrega para compradores con objetivos de reducción de emisiones. Los rendimientos favorecen a los productores que aseguran metanol y colocan su producción en cadenas de MAV y APT, mientras que los exportadores chinos que atienden a usuarios industriales estadounidenses también deben recuperar el costo arancelario.
Conclusiones Clave del Informe
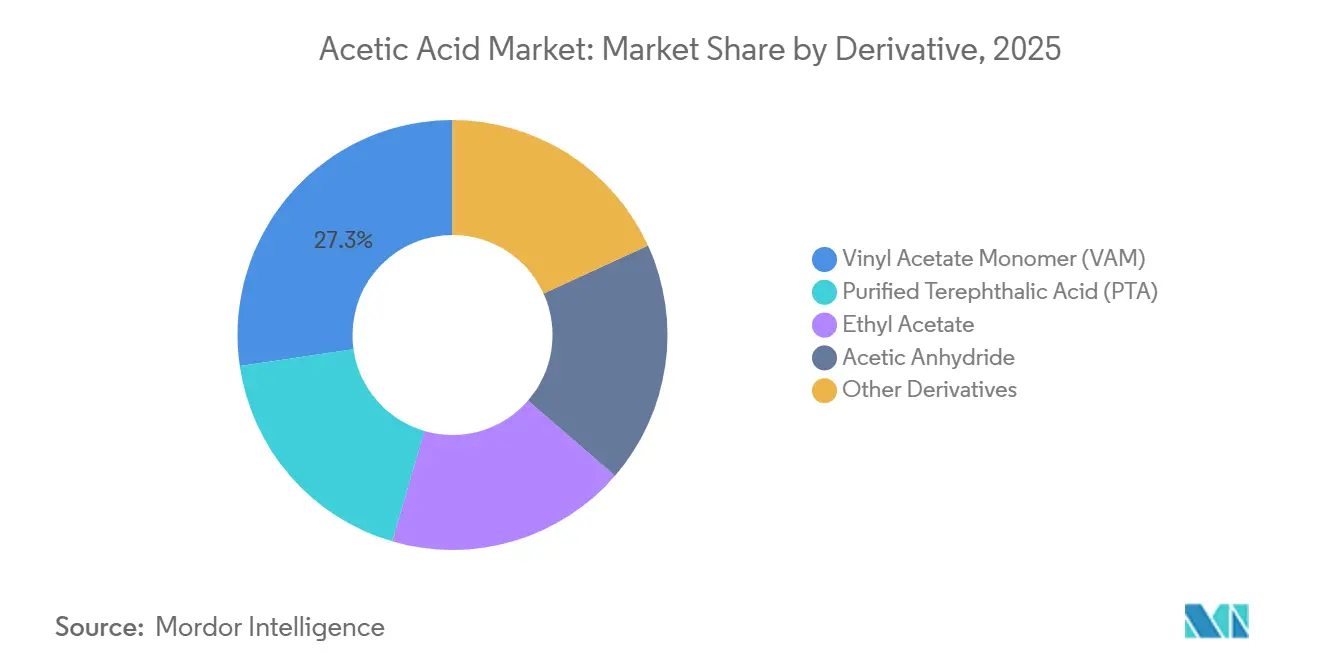
- Por derivado, el monómero de acetato de vinilo lideró con una participación del 27,31% en el mercado de ácido acético en 2026, mientras que se pronostica que el ácido tereftálico purificado será el segmento de mayor crecimiento con una CAGR del 4,75% durante 2027-2032.
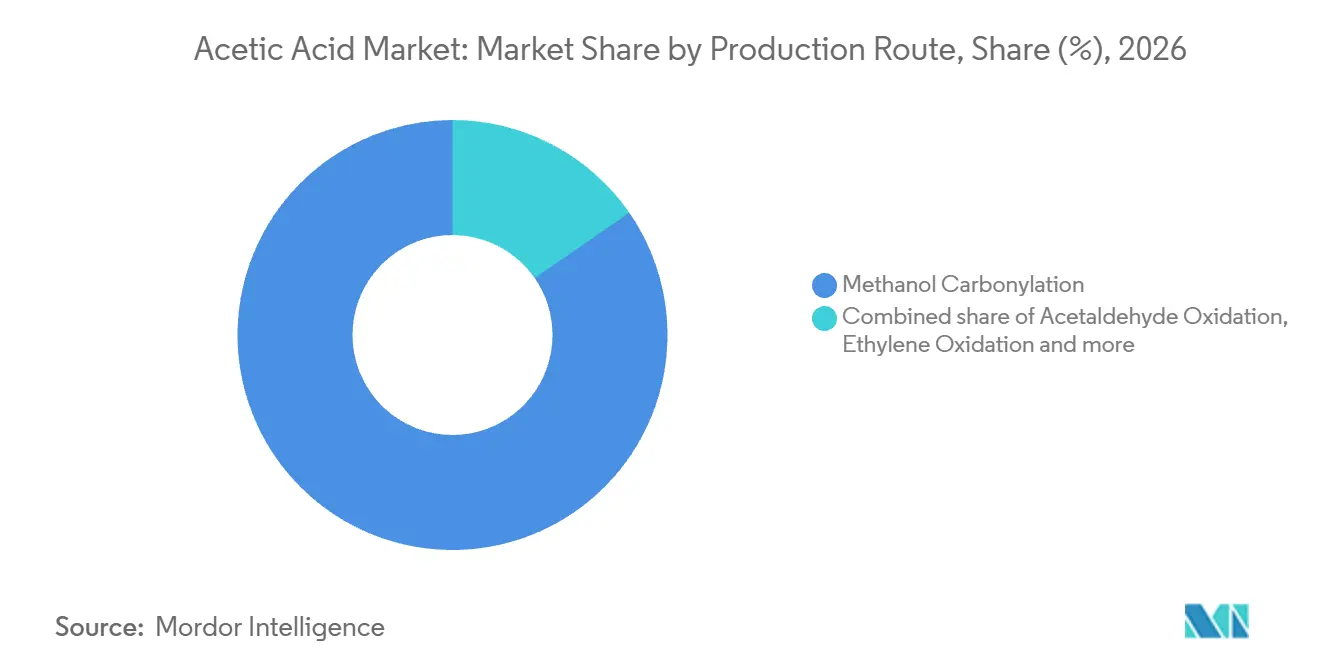
- Entre las rutas de producción, la carbonilación de metanol representó una participación del 84,64% del tamaño del mercado de ácido acético en 2026, y se pronostica que la fermentación de base biológica será el segmento de mayor crecimiento con una CAGR del 5,4% durante 2027-2032.
- En cuanto a las aplicaciones, los adhesivos, pinturas y recubrimientos lideraron con el 36,76% del volumen global de ácido acético en 2026, mientras que se pronostica que las aplicaciones médicas serán el segmento de mayor crecimiento con una CAGR del 6,3% durante 2027-2032.
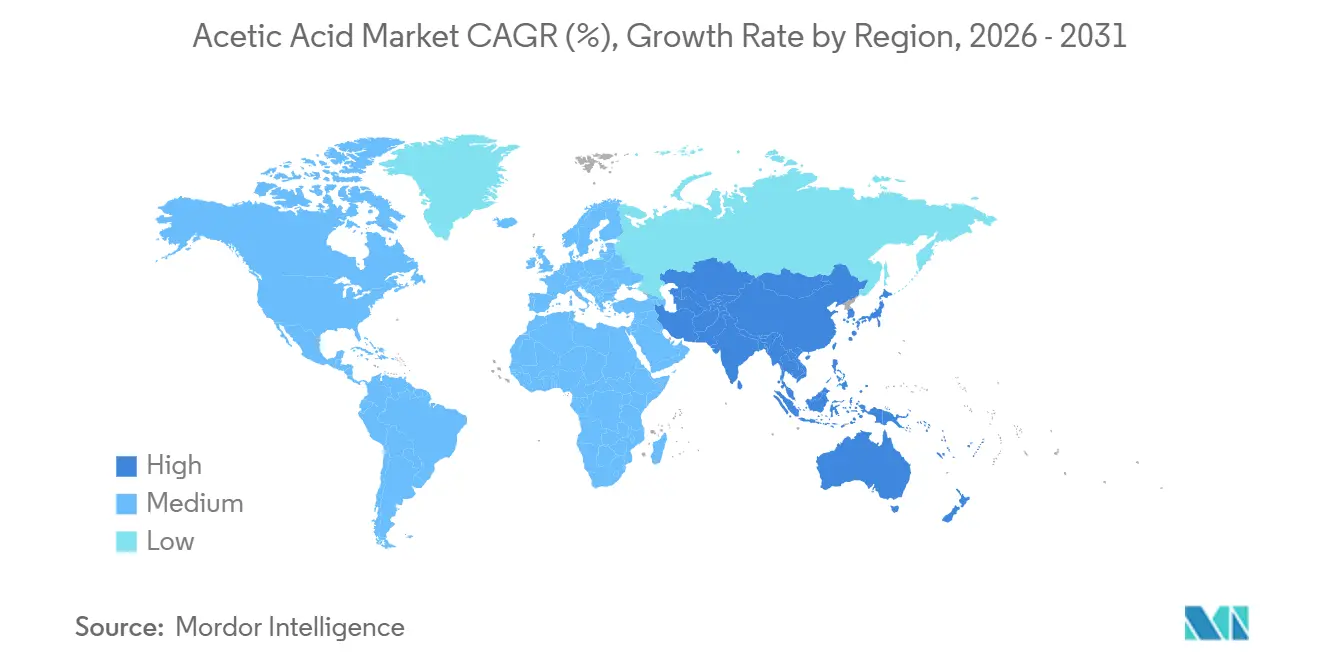
- Geográficamente, Asia-Pacífico mantuvo el liderazgo con el 69,56% del volumen global de ácido acético en 2026 y también se pronostica que será la región de mayor crecimiento con una CAGR del 4,95% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Factor impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Demanda de Monómero de Acetato de Vinilo | +2.2% | China y Japón | Corto plazo (≤ 2 años) |
| Constantes Adiciones de Capacidad de APT en Asia | +1.8% | China e India | Mediano plazo (2-4 años) |
| Expansión de Solventes de Éster de Acetato en Recubrimientos de Alto Contenido de Sólidos | +1.1% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Vías de Ácido Acético de Base Biológica en Expansión bajo Mandatos de Cero Emisiones Netas | +0.6% | Alemania y Estados Unidos | Mediano plazo (2-4 años) |
| Pilotos de Electrosíntesis de CO₂ a Ácido Acético | +0.1% | Asia-Pacífico, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Monómero de Acetato de Vinilo
La demanda de monómero de acetato de vinilo (MAV) conecta a los proveedores de ácido acético con una base de consumo establecida y con expansiones en la producción de polímeros intermedios. El consumo aparente de MAV en China fue de aproximadamente 2,93 millones de toneladas métricas en 2025, según datos del Centro de Desarrollo Económico y Técnico de la Industria Química de China citados por Jiangsu SOPO.[1] En 2026, la subsidiaria de Sinopec Chongqing Chuanwei Chemical puso en marcha una unidad de resina de alcohol polivinílico (APV) especializada en China con una capacidad anual de 50.000 toneladas métricas. El MAV se utiliza para fabricar APV, cuyas aplicaciones incluyen adhesivos, recubrimientos y películas de embalaje solubles en agua. La unidad produjo producto calificado y envió su primer lote a Europa, vinculando sus requisitos de producción derivados del MAV con clientes de exportación, así como con la base de consumo doméstico de China.
Adiciones Constantes de Capacidad de PTA en Asia
La puesta en marcha de proyectos de ácido tereftálico purificado (APT) crea una oportunidad concreta de producción intermedia para los proveedores de ácido acético que atienden a clientes industriales asiáticos. En agosto de 2025, Jiangsu Hailun Petrochemical puso en operación un proyecto de mejora técnica y expansión de APT en Jiangyin, Jiangsu, China. El proyecto tenía una capacidad anual de 3,2 millones de toneladas métricas, y su operador es una subsidiaria de Jiangsu Sanfame Polyester Material. El informe anual 2025 de Celanese identifica el ácido acético como utilizado principalmente para fabricar MAV, APT y otros derivados acetílicos. El beneficio comercial proviene de atender los requisitos de ácido acético del proyecto, ya que los productores independientes necesitan un rol de suministro acordado para traducir la expansión intermedia en sus propias ventas.
Expansión de Solventes de Éster de Acetato en Recubrimientos de Alto Contenido de Sólidos
Los requisitos de éster de acetato determinan cómo la expansión en recubrimientos de alto contenido de sólidos se traduce en demanda del ácido utilizado para fabricar esos solventes. La oportunidad comercial depende tanto de la cantidad de recubrimiento producida como de la proporción de éster de acetato en su formulación. Los requisitos adicionales de ácido acético surgen en el productor de éster que atiende esas formulaciones. Una mayor producción de recubrimientos puede incrementar ese requisito, mientras que una menor intensidad de éster de acetato puede compensar parte de la oportunidad de volumen. La mezcla de formulación determina el volumen de ácido tanto como lo hace la producción de recubrimientos.
Vías de Ácido Acético de Base Biológica en Expansión bajo Mandatos de Cero Emisiones Netas
La infraestructura de distribución comercial ayuda a una vía de producción de base biológica a atender a clientes que necesitan un suministro industrial confiable. Lenzing y Speyer & Grund pusieron en servicio un tanque de almacenamiento dedicado de ácido acético de base biológica en el sitio de Speyer & Grund en Meerane, Alemania, el 10 de abril de 2025.[2] Lenzing produjo el ácido como subproducto de la producción de pulpa, y el almacenamiento ampliado aumentó la flexibilidad del suministro. El informe anual 2025 de Lenzing indica que un análisis del ciclo de vida de Quantis encontró que la huella de carbono del producto es más de un 85% inferior a la de productos comparables de base fósil, lo que da a los compradores con objetivos de reducción de emisiones una razón mensurable para especificarlo. El uso exclusivo del tanque para el ácido de base biológica de Lenzing permite que ese producto diferenciado sea manejado bajo su propia identidad en Alemania.
Análisis del Impacto de las Restricciones*
| Factor restrictivo | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en el Precio del Metanol como Materia Prima | -0.8% | India y América del Norte | Corto plazo (≤ 2 años) |
| Medidas Antidumping y Arancelarias sobre Exportaciones Chinas | -0.5% | Estados Unidos y China | Corto plazo (≤ 2 años) |
| Riesgo de Suministro de Catalizadores de Rodio/Iridio | -0.2% | China, América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles de la Materia Prima de Metanol
La variación en el precio del metanol hace que la relación entre los costos de materia prima y los precios de venta del ácido sea una restricción para la economía de la expansión. Gujarat Narmada Valley Fertilizers & Chemicals Limited (GNFC) mostró la variación de los precios del metanol desde el ejercicio fiscal 2021-22 hasta el ejercicio fiscal 2025-26 junto con los precios del ácido acético en su gráfico específico de diferencial de materias primas en India. El precio promedio de venta realizado de metanol de Methanex aumentó a 361 USD por tonelada métrica en 2025 desde 355 USD por tonelada métrica en 2024. Su informe anual 2025 caracterizó los precios del metanol como históricamente volátiles y cíclicos, y esperaba que ese patrón continuara. GNFC también registra producción de metanol, por lo que parte de su costo de metanol puede reflejar suministro cautivo en lugar de compras externas. Los mayores costos de metanol pueden absorber una ganancia en el precio del ácido, dejando expuesta la producción de fuentes externas incluso cuando los precios de venta del ácido suben.
Acciones Antidumping y Arancelarias sobre las Exportaciones Chinas
A partir del 24 de julio de 2026, el arancel del 12,5% de la Sección 301 del Representante Comercial de los Estados Unidos cubrió el ácido acético chino bajo el código HTSUS 2915.21.00, excepto los artículos para uso farmacéutico.[3] Las mercancías cargadas y en tránsito antes del 24 de julio quedaron exceptuadas si ingresaron antes del 28 de julio de 2026. Esa distinción de uso final hace que la clasificación precisa sea comercialmente relevante, ya que el mismo código arancelario no implica el mismo tratamiento arancelario. El cargo adicional puede reducir la ventaja de precio de las importaciones industriales cubiertas en las ventas en Estados Unidos. Mantener el precio de entrega previo al arancel requeriría que los exportadores chinos absorbieran el cargo adicional en los envíos industriales cubiertos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Derivado:
La Producción de MAV Respalda la Demanda EstablecidaEl monómero de acetato de vinilo (MAV) representó una participación del 27,31% del tamaño del mercado de ácido acético en 2026. Japón produjo 444.939 toneladas métricas de MAV en 2025. Esa producción nacional ilustra una base de fabricación japonesa operativa que requiere ácido como materia prima a medida que se produce el derivado. Los proveedores de ácido que atienden a esos productores japoneses de MAV tienen, por tanto, un rol recurrente de suministro de materia prima vinculado a la producción operativa, lo que extiende la oportunidad más allá de la puesta en marcha inicial de la planta.
Se pronostica que el ácido tereftálico purificado (APT) será el segmento de derivados de mayor crecimiento, con una CAGR del 4,75% durante 2027-2032. El proveedor de tecnología de separación Sulzer describe la producción de APT como la oxidación de p-xileno en ácido acético, seguida de la recuperación del solvente que separa el ácido acético del agua de reacción. SASA puso en marcha su planta de APT en Türkiye en el primer trimestre de 2025 con una capacidad de producción anual de 1,75 millones de toneladas métricas. La inversión completó un paso de integración vertical en la cadena de producción de poliéster de SASA. Los pasos de solvente de oxidación y recuperación hacen que el manejo y la separación del ácido sean parte del diseño del proceso para una planta de APT integrada como la de SASA.



Por Ruta de Producción:
Integración de Carbonilación y Desarrollo de FermentaciónLa carbonilación de metanol mantuvo el 84,64% del mercado en 2026, convirtiéndola en el segmento de ruta de producción más grande. En su informe semestral de 2026, Jiangsu SOPO Chemical Co., Ltd., con sede en China, reportó 1,2 millones de toneladas métricas de capacidad anual de ácido acético mediante carbonilación de metanol. La cadena de fabricación de la empresa se extiende desde el gas de base carbonífera hasta el metanol y luego hasta el ácido. El ejemplo muestra cómo un productor puede sostener una capacidad de ácido sustancial con un sistema de fabricación de gas y metanol conectado en la cadena ascendente, haciendo de la integración parte de la propuesta comercial de la ruta.
Se pronostica que la fermentación de base biológica será el segmento de ruta de producción de mayor crecimiento, con una CAGR del 5,4% durante 2027-2032. En mayo de 2025, HELM AG informó que Again había comenzado la construcción en Texas City, Estados Unidos, de una instalación destinada a producir productos químicos, incluido el ácido acético. El proceso utiliza bacterias para fermentar CO₂ residual con hidrógeno, y HELM AG fue identificado como el futuro socio de distribución. Ese anuncio apuntaba a la producción en el plazo de un año. La combinación de una ruta de producción diferente y un socio de distribución identificado conecta el desarrollo tecnológico con una vía hacia los clientes industriales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Insumos de Formulación y Especificaciones MédicasLos adhesivos, pinturas y recubrimientos representaron una participación del 36,76% en el mercado de ácido acético en 2026. Korea Alcohol Industrial fabrica solventes de éster de acetato con ácido acético glacial e identifica las pinturas y los adhesivos como aplicaciones del acetato de etilo. Los proveedores industriales de ácido pueden atender a un fabricante de ésteres cuya producción se convierte en un ingrediente en la formulación final. Eso crea una cadena de demanda en la que los requisitos químicos de una formulación de recubrimiento o adhesivo determinan la oportunidad disponible para el productor de ácido en la cadena ascendente.
Se pronostica que las aplicaciones médicas serán el segmento de mayor crecimiento, con una CAGR del 6,3% durante 2027-2032. Atender a este segmento requiere que los proveedores definan la aplicación médica prevista antes de comprometer un grado de ácido. Una especificación vinculada a ese uso le da al proveedor un objetivo de calificación concreto en lugar de tratar el crecimiento médico como demanda de volumen industrial intercambiable.
Análisis Geográfico
Mercado de Ácido Acético en Asia-Pacífico
Asia-Pacífico representó el 69,56% del tamaño del mercado de ácido acético en 2026 y se pronostica que crecerá a una CAGR del 4,95% durante 2027-2032, convirtiéndola en la geografía más grande y de mayor crecimiento. Handsome Chemical puso en marcha una planta de ácido acético de 600.000 toneladas métricas en Jingmen, Hubei, China, en mayo de 2025. La planta de Handsome Chemical estaba programada para una liberación gradual de capacidad en el segundo semestre de 2025, según Yip's Chemical Holdings, que reportó una participación efectiva del 24% en el productor. Yip's describió a Handsome Chemical como la empresa de solventes de acetato más grande del mundo y reportó la liberación simultánea planificada de 600.000 toneladas métricas de capacidad de acetato, combinando la expansión de ácido con la fabricación intermedia del productor.
La integración de materias primas en América del Norte se ilustra con la empresa conjunta de metanol de Celanese en Clear Lake, Texas, con Mitsui, en la que Celanese posee el 50%. Celanese informó que su participación en la producción de Fairway Methanol y un contrato a largo plazo con Mitsui cubrieron casi todas sus necesidades de metanol en América del Norte en 2025. Europa enfrentó presión en los costos de producción cuando INEOS anunció el 22 de septiembre de 2026 que paralizaría las 3 unidades de Hull Acetyls hasta nuevo aviso debido a costos de energía no competitivos. En esa fecha, 2 unidades habían cesado la producción y la tercera estaba prevista para detenerse en los días siguientes. La paralización de las unidades que INEOS describió como las últimas instalaciones de Acetyls de escala mundial restantes en Europa eliminaría esa opción de escala local para los compradores europeos durante la duración del cierre.
En otros mercados de América del Sur, la Comisión Europea identificó a Sucroal S.A. como el único productor de ácido acético de Colombia en su resolución de septiembre de 2025. En otros lugares de Europa, los Países Bajos registraron importaciones brutas de ácido acético de 51.896,2 toneladas métricas procedentes del mundo en 2025, lo que ilustra un canal de importación dentro de la región. En otros mercados de Asia-Pacífico, Noventra Limited de Pakistán (anteriormente LOTTE Chemical Pakistan Ltd.) utiliza ácido acético como solvente en la oxidación de paraxileno para producir APT. En otros mercados de Oriente Medio y África, Egipto reportó exportaciones brutas de ácido acético de 9,98 toneladas métricas al mundo en 2025. Bajo esa estructura de suministro colombiana, cambiar a otro productor significaría abastecerse más allá de la producción doméstica.
Marco Regulatorio y Perspectivas
La tabla compara jurisdicciones seleccionadas desde la perspectiva de los productores e importadores industriales de ácido acético glacial, centrándose en la clasificación, la comunicación de peligros y la notificación de inventarios. El catálogo de productos químicos peligrosos de China incluye el ácido acético con una concentración superior al 80%, mientras que la Ley 15.022/2024 de Brasil establece un umbral de notificación de 1 tonelada métrica anual por sustancia, promediado durante los 3 años anteriores. Los fabricantes, importadores y distribuidores de Estados Unidos que evalúan sustancias enfrentaron una fecha límite del 19 de mayo de 2026 bajo la Norma de Comunicación de Peligros revisada. Para mezclas, los fabricantes, importadores y distribuidores deben cumplir antes del 19 de noviembre de 2027, y los empleadores deben realizar las actualizaciones necesarias en etiquetas de lugar de trabajo, programas y capacitación antes del 19 de mayo de 2028.
Tabla Regulatoria
| Factor de decisión | China | Estados Unidos | Alemania | Brasil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad principal | Ministerio de Gestión de Emergencias para seguridad y registro | Administración de Seguridad y Salud Ocupacional | Agencia Federal de Productos Químicos del Instituto Federal de Seguridad y Salud Ocupacional | Comités Técnicos y Deliberativos Estatutarios de Sustancias Químicas | Departamento de Empleo y Trabajo |
| Instrumentos o directrices clave | Ley de Seguridad de Productos Químicos Peligrosos y medida de registro de productos químicos peligrosos | Norma de Comunicación de Peligros 29 CFR 1910.1200 | Reglamento de clasificación, etiquetado y envasado (CLP) de la UE (CE) N.° 1272/2008 y disposiciones modificadas especificadas | Marco de sustancias químicas de la Ley 15.022/2024 | Reglamento de Agentes Químicos Peligrosos, 2021 |
| Efecto comercial | Los productores e importadores registran el ácido incluido en la lista; los vendedores proporcionan hojas de datos de seguridad y etiquetas conformes | Los fabricantes e importadores clasifican los productos químicos y obtienen o elaboran hojas de datos de seguridad para productos químicos peligrosos | Clasificar antes de la comercialización; etiquetar y envasar los productos peligrosos | Notificación del productor/importador por encima del umbral; el período inicial de 3 años comienza con la disponibilidad de la base de datos | Evaluación de peligros antes del suministro en el lugar de trabajo; clasificación de agentes peligrosos, hojas de datos de seguridad y etiquetas correctas |
| Atractivo de la política actual | Medio | Medio | Medio | Alto | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las obligaciones básicas de registro y documentación de China continúan bajo su ley del 1 de mayo de 2026, con activadores de actualización más amplios y requisitos explícitos de idioma chino y entrega por parte del vendedor incorporados en la línea base para Sin cambios. Para el ácido glacial evaluado como sustancia, el plazo vencido en Estados Unidos respalda Sin cambios porque las fases posteriores rigen las mezclas, mientras que las derogaciones específicas del CLP de Alemania vencen el 31 de diciembre de 2026, lo que respalda el Endurecimiento. La calificación Alta de Brasil refleja la producción, importación y uso continuados durante el período de registro de 3 años que comienza con la disponibilidad de la base de datos, mientras que el Endurecimiento refleja las obligaciones de notificación promulgadas cuya implementación, según una opinión de la Procuraduría General Federal de 2026, requería un decreto y un Comité Deliberativo. La calificación Media de Sudáfrica refleja las obligaciones de suministro en el lugar de trabajo, mientras que el informe de desempeño 2025/26 de su Departamento de Empleo y Trabajo registró una revisión de las regulaciones de 2021, lo que respalda Sin cambios sin un reemplazo implementado ni una nueva fecha de cumplimiento.
Etapas de la Cadena de Valor
La comparación sigue el suministro de metanol, la producción de ácido acético y los acuerdos comerciales que conectan a los productores con los clientes. Methanex vendió 9,52 millones de toneladas métricas de metanol en 2025, lo que ilustra la escala de un proveedor en la cadena ascendente que atiende a la industria química. La captura de valor depende de la función desempeñada, mientras que la resiliencia requiere abordar tanto los compromisos de producción física como los términos bajo los cuales se vende su producción.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de metanol | Productores y proveedores de metanol como Methanex | Ventas de metanol | Dependencia de una fuente de materia prima disponible | Calificar fuentes alternativas antes de comprometer producción adicional de ácido |
| Producción de ácido acético | Productores de ácido acético como INEOS, Celanese Corporation y LyondellBasell Industries Holdings B.V. | Ventas del producto ácido acético | Los compromisos de producción necesitan una salida comercial adecuada | Vincular los compromisos de producción a los requisitos contratados en la cadena intermedia |
| Ventas comerciales | Unidades de ventas de productores como INEOS | Ventas de productos bajo fórmulas de precios negociadas | Los diferentes calendarios de revisión de precios dejan diferentes exposiciones al costo | Hacer coincidir la frecuencia de revisión y la cobertura de la fórmula con la exposición retenida |
| Fuente: Mordor Intelligence | ||||
Aproximadamente el 66% de las ventas del Negocio de Acetilos de INEOS Quattro utilizaron precios de costo más margen en 2025. Los precios de sus ventas restantes reflejaron negociaciones mensuales o trimestrales con clientes o índices de mercado. Estos acuerdos colocan diferentes porciones del riesgo de costo en el proveedor incluso cuando el producto físico sigue la misma cadena de producción. La frecuencia de negociación importa más para las ventas restantes, donde un cambio en el costo de fabricación puede preceder al siguiente ajuste de precio.
Panorama Competitivo
Concentración del Mercado
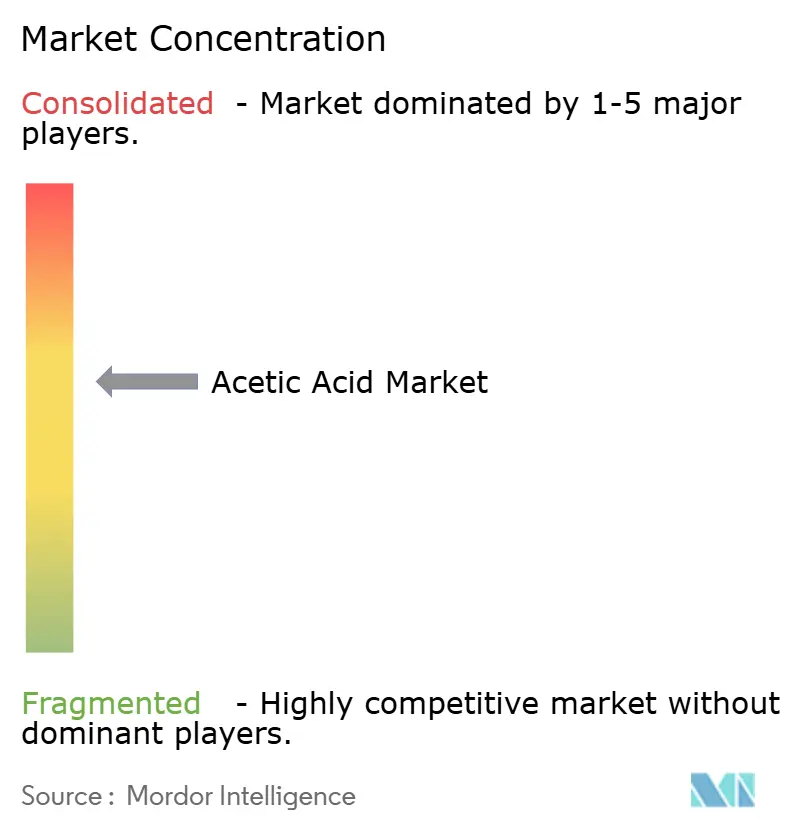
Los productores establecidos Celanese Corporation e INEOS compiten con Jiangsu SOPO, Huayi Group y Yankuang Cathay en un campo de proveedores moderadamente concentrado. INEOS Quattro contiene el Negocio de Acetilos de INEOS, que su informe de 2025 clasificó en segundo lugar a nivel mundial con una participación estimada del 11% de la capacidad de producción de ácido acético, citando a S&P Global. Eastman Chemical Company incluye el ácido acético y sus derivados en su cartera de Intermedios y declaró en 2023 que retendría la fabricación de acetilos en Kingsport tras vender sus operaciones de acetilos en Texas City a INEOS. LyondellBasell Industries Holdings B.V. suministra ácido acético glacial, metanol y MAV, mientras que Wacker Chemie AG utiliza ácido acético en la fabricación de productos químicos especializados. Los 10 principales clientes del Negocio de Acetilos de INEOS Quattro generaron el 63% de los ingresos de ese negocio en 2025, lo que hace que la retención de cuentas importantes sea comercialmente significativa.
Celanese reportó ventas netas no auditadas de la Cadena de Acetilos de 4,23 mil millones de USD en 2025, frente a 4,76 mil millones de USD en 2024. Las ventas netas cayeron un 11%, con precio y volumen cada uno a la baja un 6% y un beneficio cambiario del 1%, lo que refleja precios impulsados por el exceso de oferta en la mayoría de los productos y una demanda más débil que afectó el volumen, principalmente en el tow de acetato. En agosto de 2025, LyondellBasell anunció una parada programada en La Porte en septiembre para comenzar a convertir la producción de MAV a un catalizador destinado a mejorar los márgenes y reducir el uso de metales preciosos. Los resultados de Celanese muestran cómo la presión de precio y volumen puede acumularse en una cartera integrada, mientras que la estrategia declarada de LyondellBasell apuntó al costo de producción de un derivado específico.
La estrategia de materias primas de Wacker y los aranceles de importación de Estados Unidos crean condiciones distintas para los proveedores que atienden a compradores de productos químicos especializados e industriales. En su informe anual 2025, Wacker declaró que estaba reemplazando gradualmente el ácido acético de origen fósil por grados biogénicos certificados como 100% sostenibles, incluidos ejemplos de certificación como ISCC y PEFC. Para las importaciones chinas no farmacéuticas cubiertas, la Sección 301 añade un costo ausente en el ácido producido en el sitio de Texas City de INEOS, de propiedad exclusiva de su Negocio de Acetilos desde el 1 de diciembre de 2023. La producción doméstica y los insumos biogénicos certificados abordan, por tanto, diferentes requisitos para atender a estos compradores. Los proveedores que buscan el negocio de grado biogénico de Wacker necesitan acreditar la certificación de materia prima que distingue esos insumos del ácido de origen fósil.
Líderes de la Industria del Ácido Acético
-
Celanese Corporation
-
INEOS
-
Eastman Chemical Company
-
LyondellBasell Industries Holdings B.V.
-
Wacker Chemie AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ácido Acético Empresas cubiertas en este informe
- Celanese Corporation
- Daicel Corporation
- Eastman Chemical Company
- Gujarat Narmada Valley Fertilizers & Chemicals Limited
- INEOS
- Jiangsu SOPO (Group) Co., Ltd.
- Kingboard Holdings
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Corporation
- PetroChina Company Limited
- SABIC
- Sekab
- Shandong Hualu Hengsheng Chemical Co., Ltd.
- Shanghai Huayi Energy Chemical Co., Ltd.
- Sipchem Company
- Tanfac Industries Ltd
- Wacker Chemie AG
- Yankuang Energy Group Company Limited
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan el suministro de metanol de bajo carbono para la producción de ácido acético, el trabajo prospectivo de formulación y las asociaciones de producción comercial. En abril de 2026, INEOS y Sandpiper anunciaron un proyecto planificado de metanol de bajo carbono en Texas City vinculado explícitamente a la producción de ácido acético de INEOS. El 21 de enero de 2026, Kemvera (anteriormente New Iridium) informó haber completado su paquete inicial de diseño de proceso para una planta planificada con una capacidad anual de aproximadamente 50.000 toneladas métricas de ácido acético de base biológica y acetato de etilo de base biológica combinados. Esos hitos separan la tarea de desarrollar una vía de materia prima del trabajo de calificar una aplicación de ácido y organizar la producción.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro de ácido acético vinculado a materias primas de menor carbono | La colaboración de abril de 2026 conectó explícitamente el suministro planificado de metanol con la producción de ácido | Productores de ácido acético, incluido el cliente ancla anunciado INEOS | Desarrollar propuestas de suministro de ácido vinculadas a una vía de materia prima definida | Compromiso de inversión, con una decisión objetivo para 2027 según el anuncio | Productores de ácido acético como INEOS |
| Desarrollo de aplicaciones para ácido acético de base biológica | Hito de diseño de enero de 2026 para una planta de productos conjuntos planificada | Desarrolladores prospectivos de formulaciones de calzado y desinfectantes que evalúan el par de productos de base biológica | Calificar el componente de ácido para una formulación especificada antes de escalar el suministro | Convertir las aplicaciones prospectivas en requisitos comerciales calificados | Desarrolladores de productos químicos de base biológica como Kemvera |
| Asociaciones de producción para ácido de base biológica | La hoja de ruta de Kemvera describió la puesta en marcha comercial con un socio de producción | Socios prospectivos de producción química | Estructurar una asociación en torno a hitos de ingeniería y una especificación de producto de ácido acordada | Finalización de ingeniería y el compromiso de capital necesario para la escala comercial | Desarrolladores de productos químicos como Kemvera y socios de producción prospectivos |
| Fuente: Mordor Intelligence | |||||
La apertura central es combinar el ácido de base biológica de Kemvera con una formulación definida antes de comprometer la planta. Kemvera prevé usos a corto plazo para sus productos de bio-ácido acético y bio-acetato de etilo en calzado y desinfectantes, y su hoja de ruta apunta a la finalización de FEL-3 en el cuarto trimestre de 2026 y la puesta en marcha de la planta comercial con un socio de producción en el segundo trimestre de 2028. Calificar el ácido para una de esas formulaciones antes de una decisión sobre el socio de producción daría a los posibles inversores una especificación de producto y un requisito potencial del comprador con el que evaluar el compromiso de ingeniería.
Desarrollos recientes de la industria en Mercado de Ácido Acético
- Sep 2026: Citando costos de energía no competitivos, INEOS anunció la paralización de las 3 unidades de Hull Acetyls en el Reino Unido hasta nuevo aviso, con 2 habiendo cesado la producción y la tercera prevista para detenerse en los días siguientes.
- Jul 2026: A partir del 24 de julio, el Representante Comercial de los Estados Unidos aplicó un arancel del 12,5% de la Sección 301 al ácido acético chino bajo el código HTSUS 2915.21.00, excepto los artículos para uso farmacéutico. Las mercancías cargadas y en tránsito antes del 24 de julio quedaron exceptuadas si ingresaron antes del 28 de julio.
- Abr 2026: INEOS y Sandpiper Chemicals anunciaron un proyecto planificado de metanol de bajo carbono en Texas City en el que INEOS utilizaría hasta 300.000 toneladas por año para su producción de ácido acético.
Mercado de Ácido Acético Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de ácido acético mide las toneladas métricas anuales de ácido acético producidas para uso industrial y comercial en todo el mundo. El volumen se clasifica por demanda de derivados, ruta de producción, aplicación y región.
Exclusiones del alcance: Se excluyen los volúmenes e ingresos de derivados intermedios vendidos por separado, los insumos y catalizadores en la cadena ascendente vendidos por separado, y los productos finales intermedios.
Descripción General de la Segmentación
- Por Derivado
- Monómero de Acetato de Vinilo (VAM)
- Ácido Tereftálico Purificado (PTA)
- Acetato de Etilo
- Anhídrido Acético
- Otros Derivados
- Por Ruta de Producción
- Carbonilación de Metanol
- Oxidación de Acetaldehído
- Oxidación de Etileno
- Fermentación de Base Biológica
- Por Aplicación
- Adhesivos, Pinturas y Recubrimientos
- Plásticos y Polímeros
- Alimentos y Bebidas
- Textil
- Médico
- Otras Aplicaciones
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación pública utiliza fuentes como los datos de comercio internacional de la Oficina del Censo de los Estados Unidos para los flujos de comercio de materias primas, las estadísticas de producción vendida y comercio de Eurostat para el contexto del sector químico, y el Panel de Productos Químicos CompTox de la Agencia de Protección Ambiental de los Estados Unidos para la identidad química e información de uso público. La literatura revisada por pares sobre la fermentación de ácido acético y la revisión de fermentación del Consejo para la Investigación Científica e Industrial ayudan a distinguir la evidencia emergente de producción biológica del suministro industrial establecido.
Los informes de empresas, los materiales para inversores y los informes acreditados de la industria química pueden aclarar la capacidad operativa, las interrupciones, los acuerdos de materias primas, el calendario de proyectos y las señales de demanda intermedia. Estas fuentes pueden cotejarse con series de comercio y producción. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas se dirigirían a productores de ácido acético, fabricantes de derivados, distribuidores y grandes usuarios industriales, con encuestados que abarcan roles comerciales, de operaciones, de adquisiciones y de planificación. Sus estimaciones pondrían a prueba la evidencia secundaria sobre volúmenes operativos, uso cautivo, comercio y demanda por segmento, mientras que las brechas no resueltas se documentarían y triangularían con indicadores independientes de producción, capacidad y comercio.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 15% | Asia-Pacífico: 50% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 40% | Europa, Oriente Medio y África: 28% |
| Empresas más pequeñas: 20% | Gerentes: 45% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
Una estimación de arriba hacia abajo comienza con la producción global de ácido acético y el suministro aparente disponible para compradores industriales y comerciales, luego reconcilia las exportaciones, importaciones y cambios en el suministro reportados donde las series públicas lo permiten. La capacidad y utilización del productor, las puestas en marcha o cierres de plantas, la demanda de derivados en las cadenas de MAV y APT, y los balances comerciales regionales sirven como indicadores prácticos, con la capacidad y utilización acotando el suministro a corto plazo, la actividad de derivados informando la demanda y el comercio reasignando el suministro entre regiones. Los patrones históricos de volumen y esos indicadores pueden proyectarse con análisis de escenarios cuando el calendario de capacidad o la utilización son inciertos, con expertos primarios verificando los supuestos a nivel de variable frente a las condiciones operativas y la demanda de los clientes. Las observaciones faltantes se acotan con evidencia comparable del productor o regional y se retienen como brechas explícitas del modelo. Las participaciones de segmento se construyen a partir de evidencia sobre la mezcla de rutas, el consumo de derivados, la demanda de uso final y la producción y el comercio regionales, y luego se verifican para que las categorías se reconcilien con el volumen global. Las verificaciones selectivas de abajo hacia arriba utilizan la producción divulgada por el productor o la capacidad muestreada multiplicada por la utilización, con las brechas en la cobertura señaladas y reconciliadas con el total de arriba hacia abajo en lugar de tratarse como un resumen completo de proveedores.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de los productores, los flujos aduaneros, las señales de capacidad y utilización y la actividad intermedia, verificando que los indicadores obtenidos de forma independiente cuenten una historia de volumen coherente. Los valores atípicos, los cambios inexplicables de un año a otro y las diferencias materiales entre la estimación de arriba hacia abajo y las verificaciones selectivas de productores se investigan mediante revisión de fuentes y revisión analítica antes de la aprobación, con recontacto con los encuestados activado cuando un supuesto operativo, de calendario o de alcance específico permanece sin resolver. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando una puesta en marcha, cierre, acción comercial o interrupción de producción material cambia las perspectivas, y se somete a una nueva revisión previa a la entrega para verificar fechas de fuentes, cálculos, reconciliación de segmentos y consistencia.
Dimensionamiento del Mercado de Ácido Acético de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de ácido acético mide las toneladas métricas anuales de ácido acético producidas para uso industrial y comercial en todo el mundo.
Los factores clave de las brechas incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. La capacidad y utilización del productor, las puestas en marcha o cierres de plantas, la demanda de derivados en las cadenas de MAV y APT, y los balances comerciales regionales sirven como indicadores prácticos, con la capacidad y utilización acotando el suministro a corto plazo, la actividad de derivados informando la demanda y el comercio reasignando el suministro entre regiones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 22,45 millones de toneladas (2027) | |
| Artículo revisado por pares A | 20,3 millones de toneladas (2024) | En su año base de 2024, esta estimación es un 9,6% inferior al valor de 2027 de este informe de 22,45 millones de toneladas, 3 años después. El año de pronóstico anterior sitúa la estimación por debajo del año de comparación posterior. |
| Tesis de Investigación B | 20 millones de toneladas (2025) | En su año base de 2025, esta estimación es un 10,9% inferior al valor de 2027 de este informe de 22,45 millones de toneladas, 2 años después. La fuente reporta una proyección de producción mundial para 2025, anterior al año de comparación. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de los productores, los flujos aduaneros, las señales de capacidad y utilización y la actividad intermedia, verificando que los indicadores obtenidos de forma independiente cuenten una historia de volumen coherente.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de ácido acético?
Se espera que el tamaño alcance 22,45 millones de toneladas en 2027 y 27,78 millones de toneladas para 2032, a una CAGR del 4,35% durante 2027-2032.
¿Qué respalda el crecimiento en la demanda de ácido acético?
La demanda de monómero de acetato de vinilo y las adiciones de ácido tereftálico purificado (APT) respaldan el crecimiento. Jiangsu Hailun Petrochemical, una subsidiaria de Jiangsu Sanfame Polyester Material, puso en operación su proyecto de mejora técnica y expansión de APT de 3,2 millones de toneladas métricas por año en China en agosto de 2025.
¿Cuál es la aplicación más grande del ácido acético?
Los adhesivos, pinturas y recubrimientos representaron el 36,76% del volumen global de ácido acético en 2026. Se pronostica que las aplicaciones médicas crecerán a una CAGR del 6,3% durante 2027-2032.
¿Qué empresas son los principales productores de ácido acético?
Celanese Corporation e INEOS se encuentran entre los principales productores de ácido acético.
¿Cuál es un desafío de costos clave para los proveedores de ácido acético?
La variación en el precio del metanol puede complicar la economía de la producción de ácido. Gujarat Narmada Valley Fertilizers & Chemicals Limited mostró la variación de los precios del metanol en su serie de diferencial de materias primas en India desde el ejercicio fiscal 2021-22 hasta el ejercicio fiscal 2025-26.
¿Qué región lidera el sector del ácido acético?
Asia-Pacífico representó el 69,56% del volumen global de ácido acético en 2026 y se pronostica que crecerá a una CAGR del 4,95% durante 2027-2032.