
Tamaño y Participación del Mercado de Metanol
Análisis del Mercado de Metanol por Mordor Intelligence
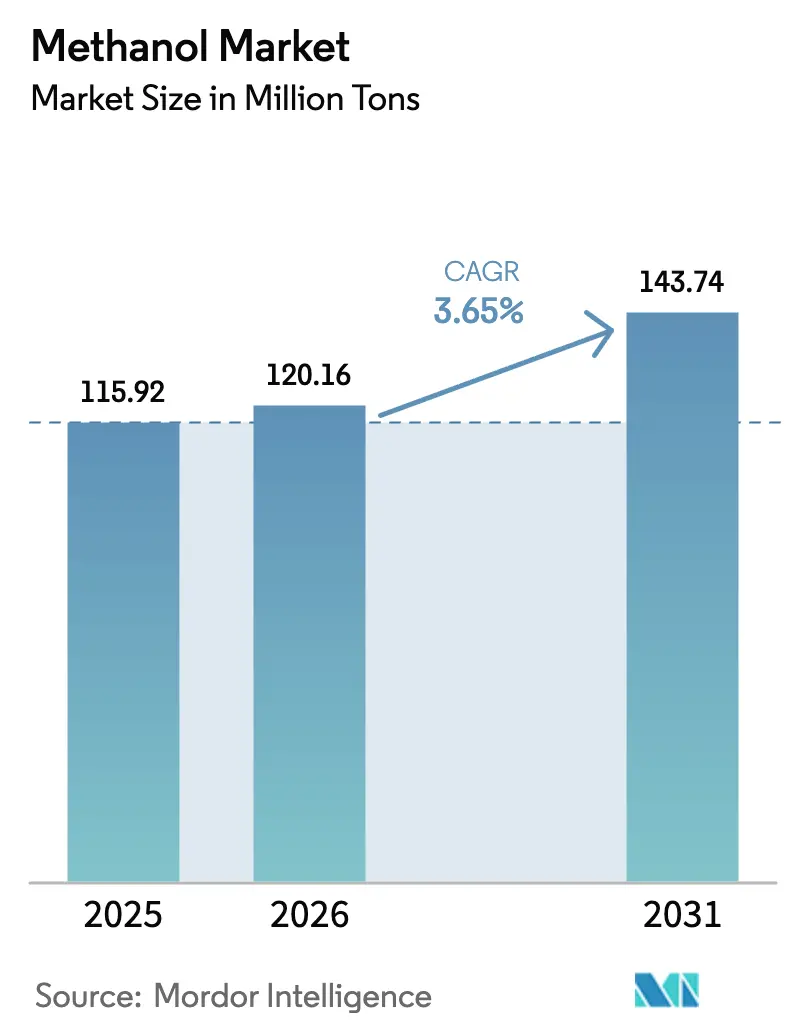
El tamaño del mercado de metanol está proyectado para expandirse desde 120,2 millones de toneladas en 2026 y 124,6 millones de toneladas en 2027 hasta 145,4 millones de toneladas para 2032, registrando un CAGR del 3,15% entre 2027 y 2032.
La conversión industrial en China ancla la demanda, mientras que las flotas de buques y vehículos con capacidad para metanol amplían los canales de combustible más allá de los usos químicos establecidos. Los ataques de Estados Unidos e Israel contra Irán en febrero de 2026 introdujeron restricciones de navegación en el Estrecho de Ormuz para el suministro con destino a Japón en marzo, añadiendo riesgo de adquisición relacionado con las rutas. Los costos de producción vinculados al gas exponen a los productores a cambios en los precios de los insumos, mientras que la expansión del suministro basado en residuos depende de que nuevas plantas entren en servicio comercial. Los compradores de conversión chinos y los clientes de abastecimiento marino ofrecen canales de ventas diferenciados, pero los costos del gas y las rutas de entrega expuestas al Estrecho de Ormuz determinan si los proveedores pueden atender esa demanda de manera rentable.
Conclusiones Clave del Informe
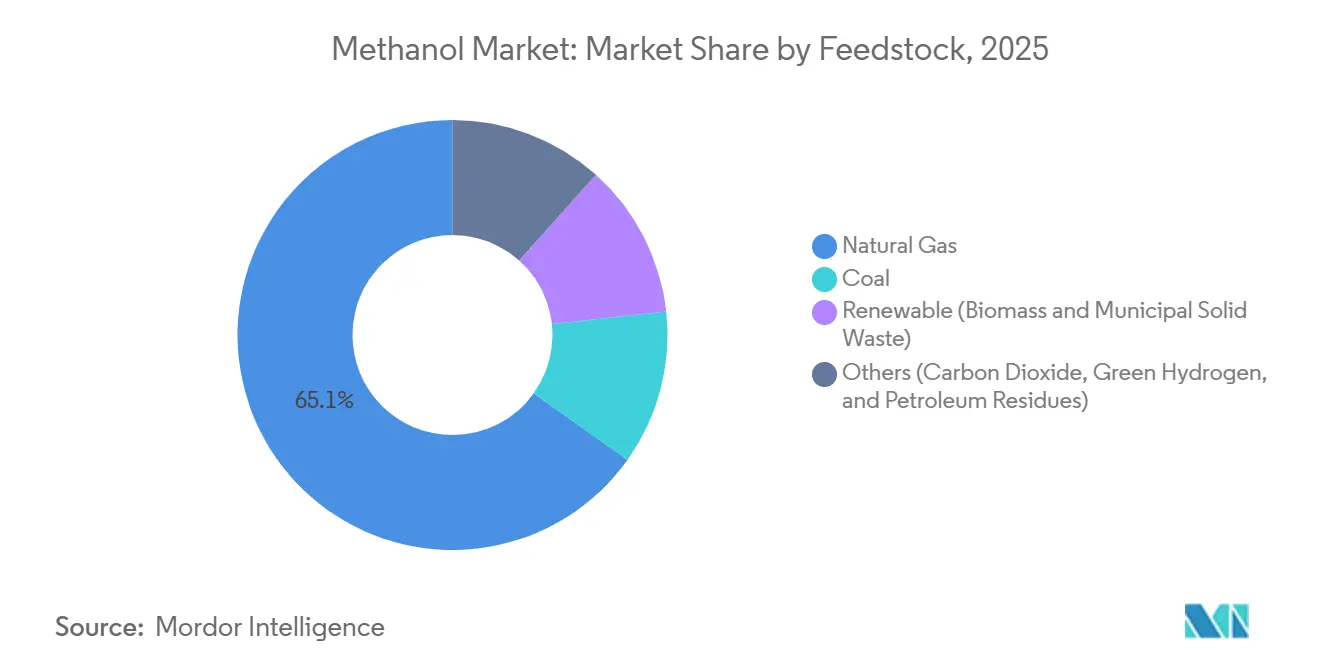
- Por materia prima, el gas natural mantuvo una participación del 64,9% en el mercado de metanol en 2026, mientras que las materias primas renovables que comprenden biomasa y residuos sólidos urbanos tienen previsto crecer más rápido con un CAGR del 4,7% entre 2027 y 2032.
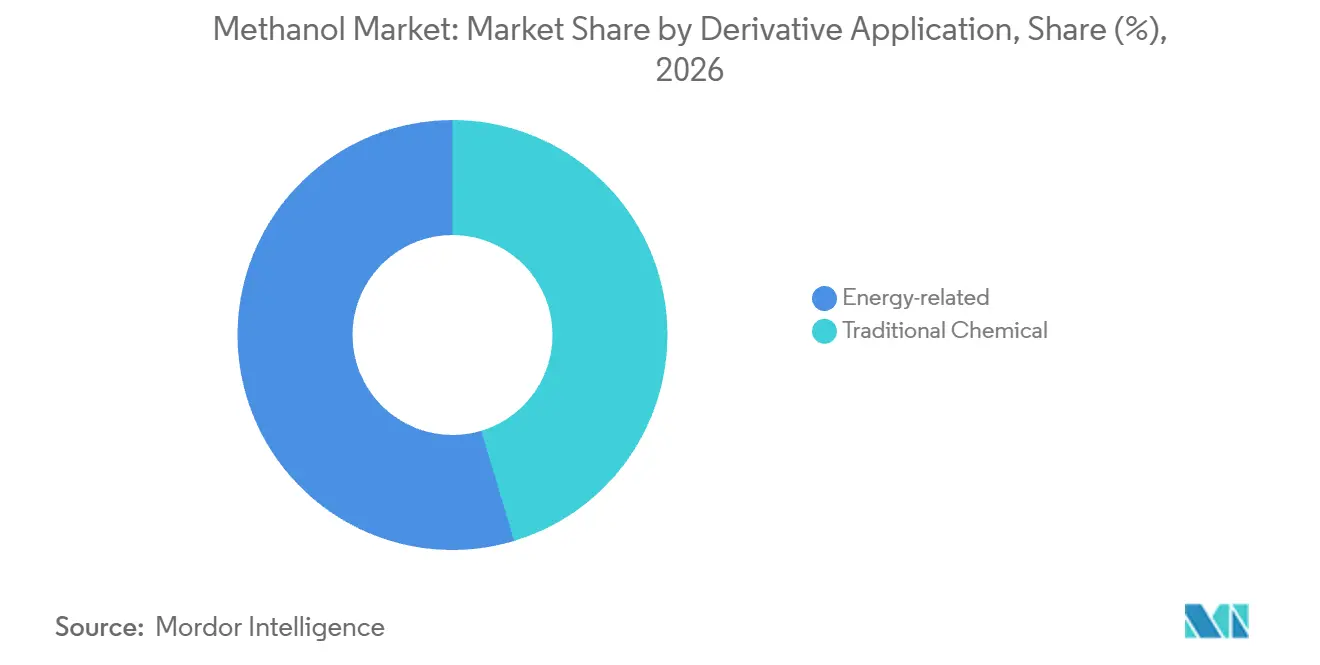
- Dentro de los usos de derivados y aplicaciones, las aplicaciones relacionadas con la energía mantuvieron una participación del 54,64% del tamaño del mercado de metanol en 2026 y tienen previsto crecer más rápido con un CAGR del 3,75% entre 2027 y 2032.
- Entre las industrias de uso final, la química mantuvo una participación del 65,69% en 2026, mientras que las aplicaciones automotrices y de transporte tienen previsto formar el segmento de mayor crecimiento con un CAGR del 3,8% entre 2027 y 2032.
- Por grado, el grado químico representó una participación del 75,07% en 2026, mientras que el grado combustible tiene previsto crecer más rápido con un CAGR del 3,65% entre 2027 y 2032.
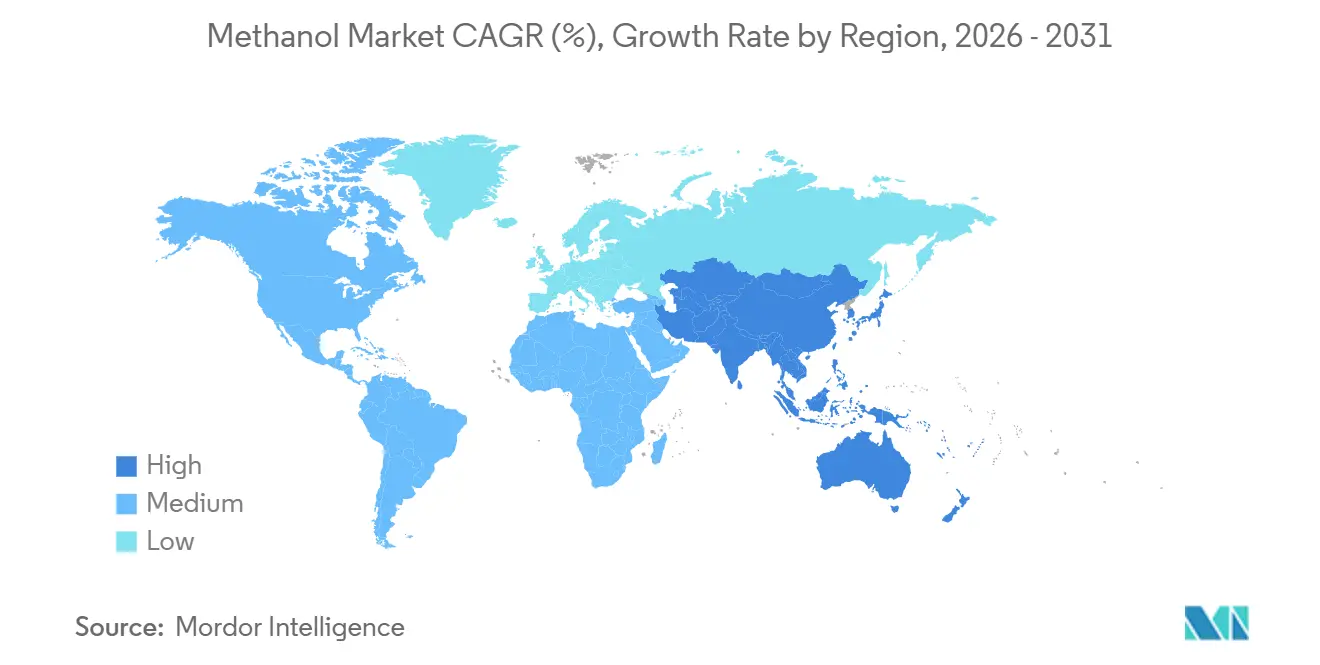
- Geográficamente, el mercado de metanol fue liderado por Asia-Pacífico con una participación del 78,21% en 2026 y tiene previsto ser la región de mayor crecimiento, con un CAGR del 3,35% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la capacidad petroquímica en China, Estados Unidos y Asia emergente | +1.2% | Región de Mongolia Interior de China | Mediano plazo (2-4 años) |
| Transición del sector marino hacia combustibles bajos en carbono – adopción de metanol verde | +1.1% | China y Dinamarca | Corto plazo (≤ 2 años) |
| Uso creciente de rutas de metanol a olefinas | +0.8% | Región de Shandong de China | Corto plazo (≤ 2 años) |
| Proyectos de residuos a metanol que escalan mediante gasificación de residuos sólidos urbanos | +0.6% | Área del proyecto Tarragona, España | Mediano plazo (2-4 años) |
| Centros de utilización de CO₂ que impulsan la demanda de e-metanol en Europa | +0.3% | Área de producción de Kassø, Dinamarca | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la capacidad petroquímica en China, Estados Unidos y Asia emergente
La expansión petroquímica aumenta el consumo de metanol de manera más directa cuando nuevas unidades de conversión aguas abajo entran en producción, en lugar de simplemente recibir compromisos de inversión. Las unidades de metanol a olefinas de la Fase II y III de Inner Mongolia Baofeng, con una capacidad combinada de olefinas de 2 millones de toneladas métricas, entraron en producción en el primer trimestre de 2025.[1] El proyecto integrado incluyó 3 unidades de metanol diseñadas para suministrar su propia materia prima, cada una con una capacidad anual de 2,2 millones de toneladas métricas. Durante la puesta en marcha y la operación inicial, las condiciones operativas inestables dejaron la producción de metanol por debajo de los requisitos aguas abajo, lo que motivó compras externas temporales. Las compras externas de metanol de Baofeng estuvieron por tanto vinculadas a las condiciones de arranque, por lo que esta expansión añadió demanda comercial de manera temporal y no como un requisito permanente.
Transición del sector marino hacia combustibles bajos en carbono – adopción de metanol verde
El Laura Mærsk de Maersk recibió su primer abastecimiento de e-metanol en la apertura de la planta comercial de e-metanol de Kassø en Dinamarca en 2025. La capacidad del lado de los buques también se expandió, con DNV registrando 59 embarcaciones con capacidad para metanol que entraron en servicio en 2025, frente a 17 en 2024. Esta flota equipada más grande crea más puntos de venta potenciales de combustible, mientras que el abastecimiento completado demuestra el paso separado de colocar material renovable a bordo de los buques. Del 5 al 6 de marzo de 2026, el Hai Gang Zhi Yuan de Shanggang Group Energy suministró metanol verde de producción nacional al Osmium de CMA CGM en el Puerto de Yangshan de Shanghái. El crecimiento de los proveedores en la industria del metanol con esta flota depende de entregar combustible en puertos que puedan abastecer de metanol.
Uso creciente de rutas de metanol a olefinas
Las operaciones de metanol a olefinas amplían el papel industrial del producto al convertirlo en insumos para la fabricación de materiales aguas abajo. En 2025, las plantas chinas de metanol a olefinas consumieron aproximadamente 18 millones de toneladas métricas de metanol comercial, excluyendo la demanda de carbón a olefinas integrada aguas arriba. La unidad de metanol a olefinas de 1,3 millones de toneladas métricas por año de Levima Grurun comenzó a recibir metanol el 10 de diciembre de 2025, y el etileno y propileno calificados entraron en almacenamiento a principios del 11 de diciembre. Sin embargo, las unidades chinas de metanol a olefinas que utilizan metanol comprado operaron al 68,09% el 10 de septiembre de 2026, una caída de 11,46 puntos porcentuales interanual en medio de pérdidas a medida que los precios del metanol subieron. La capacidad de conversión adicional ofrece por tanto a los proveedores un canal potencial más amplio, pero su economía operativa determina cuánto de ese canal se convierte en demanda comercial.
Proyectos de residuos a metanol que escalan mediante gasificación de residuos sólidos urbanos
La construcción de instalaciones de residuos a metanol ofrece a los compradores industriales en el mercado de metanol una ruta de suministro prospectiva de material renovable y circular a escala comercial. Repsol indicó que su proyecto Ecoplanta en Tarragona, España, estaba en construcción en mayo de 2026, utilizando la gasificación desarrollada con Enerkem. El diseño procesaría hasta 400.000 toneladas métricas de residuos sólidos urbanos y biomasa anualmente. La producción planificada de metanol renovable y circular era de 240.000 toneladas métricas anuales a partir de 2029.[2] La combinación de insumos de residuos y biomasa con un calendario de producción definido crea una base para hacer coincidir los requisitos futuros de los compradores con la capacidad de conversión dedicada. El calendario de 2029 convierte esto en una opción de abastecimiento a mediano plazo cuyo valor depende de transformar materias primas mixtas en entregas comerciales confiables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio de las materias primas | -0.6% | América del Norte, Arabia Saudita y Japón | Corto plazo (≤ 2 años) |
| Riesgos para la salud y la seguridad en el manejo del metanol | -0.3% | Puerto de Singapur | Mediano plazo (2-4 años) |
| Competencia del bio-MPG y el GNR en la descarbonización marina | -0.2% | Área de Róterdam, Países Bajos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del precio de las materias primas
Tras los ataques de Estados Unidos e Israel contra Irán en febrero de 2026, las restricciones de navegación en el Estrecho de Ormuz afectaron los envíos de metanol de Saudi AR-RAZI a Japón el 3 de marzo. MITSUBISHI GAS CHEMICAL COMPANY, INC. indicó que el productor estaba operando pero el transporte no estaba disponible, lo que reflejaba en parte la decisión de su transportista contratado. La empresa advirtió que los costos de adquisición podrían aumentar aún más si la restricción persistía. Methanex informó que los mayores costos de metanol producido redujeron el EBITDA Ajustado en 4 millones de USD en el primer trimestre de 2026 frente al primer trimestre de 2025.[3] Los cambios en los costos reflejaron los costos del gas vinculados al precio del metanol, los cambios en el gas spot que afectaron las operaciones norteamericanas sin cobertura, el momento del inventario y la combinación de producción. Para los compradores con destino a Japón, una interrupción prolongada amenazaba con costos de abastecimiento de reemplazo, mientras que los requisitos de gas spot sin cobertura de Methanex en América del Norte expusieron los márgenes de producción a los precios spot.
Riesgos para la salud y la seguridad en el manejo del metanol
El manejo seguro del metanol convierte la entrada en el suministro de combustible marino en un compromiso con la capacidad operativa además de la disponibilidad del producto. La Autoridad Marítima y Portuaria de Singapur exige que los titulares de licencias de abastecimiento de metanol aseguren el suministro, garanticen el almacenamiento adecuado y el manejo seguro, y establezcan medidas de respuesta a emergencias. Los titulares de licencias deben actuar tanto como proveedores de combustible como operadores de embarcaciones de abastecimiento, y poseer y operar al menos un buque tanque químico de Tipo 2 de la OMI. Estas obligaciones combinadas hacen que un modelo de entrada solo de comercialización sea insuficiente para esa actividad con licencia. Por tanto, un nuevo participante debe financiar un buque tanque de Tipo 2 calificado y los arreglos de emergencia antes de poder competir en el canal de suministro regulado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima:
La Escala del Gas Natural se Encuentra con la Comercialización RenovableEl gas natural representó una participación del 64,9% del tamaño del mercado de metanol en 2026. Las plantas Geismar de Methanex produjeron 3,33 millones de toneladas métricas de metanol en 2025 y tenían una capacidad operativa anual de 4 millones de toneladas métricas. La planta Geismar 3 utiliza el hidrógeno excedente de las plantas de reformado con vapor Geismar 1 y 2 y se beneficia de gas natural abundante y de bajo costo. Esta configuración de múltiples plantas vincula el acceso al gas con la reutilización de corrientes de proceso útiles, reforzando la economía del suministro masivo integrado. Una planta competidora necesitaría corrientes de hidrógeno útiles de operaciones vecinas, además de gas natural, para replicar la ventaja de integración de Geismar 3.
Las materias primas renovables, que comprenden biomasa y residuos sólidos urbanos, tienen un pronóstico de ser el segmento de más rápido crecimiento, registrando un CAGR del 4,7% entre 2027 y 2032. CIMC Enric desarrolló el proyecto de biomasa de Zhanjiang que comenzó a operar el 16 de diciembre de 2025 e informó una operación estable en la primera fase durante el primer semestre de 2026. El paso de la construcción a la operación sostenida le da al metanol de biomasa una base comercial para la expansión más allá de los anuncios de proyectos. Otras materias primas incluyen el e-metanol basado en dióxido de carbono en la instalación de Kassø de Dinamarca, que combina electricidad renovable con CO₂ biogénico. En agosto de 2026, Solar Park Kassø, la empresa conjunta propietaria de la instalación de European Energy y Mitsui & Co., completó su primera entrega de e-metanol a OMV en virtud de un acuerdo de compra a largo plazo para esta ruta de materia prima separada.



Por Derivado / Aplicación:
La Conversión de Combustible Apoya la Demanda Relacionada con la EnergíaLas aplicaciones relacionadas con la energía fueron el segmento más grande en el mercado de metanol, con una participación del 54,64% en 2026 y tienen previsto ser el segmento de mayor crecimiento, con un CAGR del 3,75% entre 2027 y 2032. Methanex estimó que la demanda global de metanol para éter dimetílico (DME) y biodiésel juntos superó los 7 millones de toneladas métricas en 2025. La participación obligatoria de biodiésel en el diésel por volumen en Brasil aumentó del 14% al 15% el 1 de agosto de 2025. La producción de biodiésel brasileña puede utilizar metanol o etanol en la transesterificación. La oportunidad comercial para el metanol radica en abastecer ese paso de conversión, donde la elección del alcohol como materia prima determina cómo la demanda derivada de la política de combustibles llega a los proveedores de insumos.
Las aplicaciones químicas tradicionales conectan la demanda de metanol con la producción de intermedios utilizados en la construcción y la manufactura. El mayor uso del formaldehído fue en resinas utilizadas como adhesivos para madera en madera contrachapada, tableros de partículas, tableros de virutas orientadas y tableros de fibra de densidad media en 2025. Otros usos del formaldehído incluyeron plásticos de ingeniería, pinturas, productos de construcción, espumas, poliuretano y productos automotrices. La producción de derivados transmite los cambios en estas industrias manufactureras aguas abajo a los proveedores de metanol. La fabricación de paneles crea por tanto una concentración específica de riesgo aguas abajo a pesar de los variados usos del formaldehído.

Por Industria de Uso Final:
La Integración Química Ancla la Diversa Demanda de TransporteLa química representó una participación del 65,69% en el mercado de metanol en 2026. En abril de 2026, Celanese informó sobre la redireccionamiento de metanol de su empresa conjunta Fairway Methanol en Clear Lake, Texas. La asignación tenía como objetivo apoyar la unidad POM de Frankfurt tras su reinicio planificado en el segundo trimestre. La demanda de este canal químico dependía por tanto del calendario de reinicio de la planta aguas abajo.
Las aplicaciones automotrices y de transporte en el mercado de metanol tienen previsto formar el segmento de mayor crecimiento, con un CAGR del 3,8% entre 2027 y 2032. En un foro celebrado el 17 de junio de 2026, Geely informó de más de 60.000 vehículos eléctricos de metanol en operación y más de 25.000 millones de kilómetros de conducción acumulada. Este historial operativo conecta la aplicación con los vehículos desplegados y la actividad de transporte real, estableciendo una base comercial más allá de los pedidos iniciales de equipos. El combustible marino tiene un perfil de despliegue separado, con DNV contabilizando 450 buques mercantes con capacidad para metanol en operación o en pedido a nivel mundial a octubre de 2025. El desencadenante del crecimiento del transporte por carretera es el uso continuado en una flota operativa, mientras que el combustible marino también depende de que los buques pedidos entren en servicio antes de convertirse en puntos de consumo potenciales.
Por Grado:
El Suministro Químico Establecido se Encuentra con el Uso Recurrente de CombustibleEl grado químico fue el segmento más grande, representando el 75,07% del mercado en 2026. Brunei Methanol Company informó una producción acumulada de más de 9 millones de toneladas métricas de metanol Grado AA al 3 de mayo de 2025. PT Kaltim Methanol Industri produce metanol Grado AA en Indonesia con una pureza mínima declarada del 99,85%. Su capacidad de diseño declarada es de 660.000 toneladas métricas por año.
El grado combustible tiene un pronóstico de ser el segmento de más rápido crecimiento, registrando un CAGR del 3,65% entre 2027 y 2032. La población de vehículos de metanol de China superó los 62.000 en 2025, con los vehículos comerciales representando el 85%. Esos vehículos consumieron más de 3,5 millones de toneladas métricas de combustible de metanol en 2025, reemplazando aproximadamente 2,1 millones de toneladas métricas de gasolina. Esa composición de la flota convierte a los operadores comerciales en el grupo de clientes principal por número de vehículos para los proveedores que apuntan al canal de combustible de vehículos de metanol de China.
Análisis Geográfico
Mercado de Metanol de Asia-Pacífico
Asia-Pacífico mantuvo una participación del 78,21% en el mercado de metanol en 2026 y tiene un pronóstico de ser la región de más rápido crecimiento, con un CAGR del 3,35% entre 2027 y 2032. China BlueChemical vendió 1,52 millones de toneladas métricas de metanol de sus instalaciones de Hainan Fase I y Fase II en 2025, en comparación con 1,43 millones de toneladas métricas en 2024, un aumento del 6,4%. Las importaciones netas de metanol de China alcanzaron 14,11 millones de toneladas métricas en 2025, un aumento del 5,9% respecto a 2024. El requisito de importación de China significa que los productores ubicados en otros lugares pueden atender a sus compradores sin poseer una planta china.
El papel productor de América del Norte está ilustrado por el sitio Geismar de Methanex en Luisiana, Estados Unidos, que produjo un récord de 1,03 millones de toneladas métricas en el segundo trimestre de 2026. Europa es un destino principal para Methanex Egypt, la empresa conjunta Damietta en la que Methanex tiene una participación del 50%, con capacidad de planta completa de hasta 1,3 millones de toneladas métricas por año. Los Países Bajos añaden un canal de combustible marino a través del abastecimiento de bio-metanol en Róterdam en 2025. La instalación Sungai Liang de Brunei Methanol Company utiliza gas natural suministrado por Brunei Shell Petroleum, añadiendo una relación distinta de productor y materia prima dentro de Asia-Pacífico. Los vendedores pueden por tanto llegar a los clientes europeos a través del suministro de la planta egipcia o a través de la actividad de abastecimiento holandesa.
El canal de biodiésel de América del Sur en la industria del metanol incluye a productores brasileños que adquieren metanol tanto a través de importaciones como de transacciones en el mercado interno. Chile también tiene un papel de productor-exportador, con el sitio de producción de Methanex suministrando a clientes en América del Sur y Asia-Pacífico. En Oriente Medio y África, Methanex Egypt produjo 330.000 toneladas métricas en el segundo trimestre de 2026, de las cuales 165.000 toneladas métricas eran atribuibles a Methanex. OQ Base Industries (OQBI) de Omán exporta toda su producción de metanol a través de OQ Trading, el negocio de comercio global del Grupo OQ. Llegar a los compradores de biodiésel brasileños y asegurar el suministro del productor omaní son por tanto tareas comerciales diferentes, con OQ Trading ocupando la interfaz de exportación para este último.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los proveedores de metanol que atienden a compradores industriales y de combustible, con foco en el cumplimiento de envíos, la protección de los trabajadores y el control de la distribución aguas abajo. La columna del Reino Unido se refiere a Gran Bretaña, donde se aplican los límites de exposición laboral y los deberes de registro de importadores elegibles. La elegibilidad para la prórroga del REACH del Reino Unido requiere el estatus pertinente de usuario aguas abajo o distribuidor del REACH de la UE en los 2 años anteriores al 1 de enero de 2021, con el plazo dependiendo también del perfil de tonelaje o peligrosidad.
Tabla Regulatoria
| Factor de decisión | Japón | Canadá | Reino Unido | Brasil | Arabia Saudita |
|---|---|---|---|---|---|
| Autoridad principal | Ministerio de Salud, Trabajo y Bienestar | Transport Canada | Ejecutivo de Salud y Seguridad, Gran Bretaña | Agencia Nacional del Petróleo, Gas Natural y Biocombustibles | Ministerio de Comercio pendiente de transferencia de permisos por categoría específica |
| Instrumentos clave o dirección | Deberes de etiquetado y notificación de la Ley de Seguridad e Higiene Industrial | Reglamento de Transporte de Mercancías Peligrosas | Límites de exposición al metanol EH40/2005 y transición del REACH del Reino Unido | Resolución ANP 987/2025 y revisión relacionada del biodiésel | Normas sobre sustancias químicas y transición de autoridad del Decreto M/62 |
| Efecto comercial | Las transferencias cubiertas requieren etiquetas e información escrita sobre peligros, sujeto al alcance legal y excepciones | UN1230, Clase 3 (6.1), Grupo de Embalaje II cuando el metanol es el único bien peligroso y se cumplen los criterios de Clase 3 | Límites de Gran Bretaña de 200 ppm en 8 horas y 250 ppm en 15 minutos, con anotación de absorción cutánea | Los productores de biodiésel no pueden revender el metanol comprado y son responsables del destino indebido | Despacho antes o a la llegada; transferencia dentro de los 3 días hábiles posteriores al despacho; transporte con licencia |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Bajo |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Los deberes de información sobre metanol existentes en Japón y la clasificación de transporte definida de Canadá respaldan bases de cumplimiento estables, mientras que la audiencia del 21 de octubre de 2026 en Japón se refiere a adiciones propuestas a su lista más amplia de sustancias cubiertas. La perspectiva de endurecimiento de Gran Bretaña refleja los registros diferidos que vencen el 27 de octubre de 2029, 2030 o 2031 según la banda de tonelaje o el perfil de peligrosidad, equilibrados con la exploración por parte del Defra de arreglos alternativos de registro transitorio. La prohibición de reventa de Brasil y la responsabilidad del comprador mantienen los controles del canal de biodiésel sustantivos, mientras que la ANP añadió una revisión de las normas de uso voluntario de biodiésel a su agenda regulatoria en julio de 2026, con posibles ajustes a la Resolución 987/2025. El decreto de agosto de 2026 de Arabia Saudita reasigna condicionalmente los deberes de permisos químicos a 4 agencias, reteniendo las funciones del Ministerio de Comercio hasta cada transferencia, mientras que los requisitos de despacho, ventana de transferencia y transporte con licencia preservan los costos de cumplimiento de los importadores.
Etapas de la Cadena de Valor
La captura de valor en la producción de metanol, la agregación comercial y la entrega depende del control de diferentes eslabones entre una planta y sus clientes. Methanex convierte gas natural y vapor en metanol y complementó su producción con contratos de compra a terceros y compras spot en 2025. Methanex puede por tanto ampliar el suministro ofrecido por su negocio de comercialización sin añadir capacidad equivalente en sus propias plantas.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de metanol | Productores de metanol como Methanex Corporation | Ventas del producto metanol | Disponibilidad confiable de materia prima para la conversión | Alinear los compromisos de materia prima con los requisitos de la planta |
| Agregación comercial y comercialización | Productores-comercializadores como Methanex Corporation; negocios de comercialización como Valenz, el brazo de comercialización de Proman | Ventas y reventa de metanol | Hacer coincidir el suministro contratado al cliente con la producción disponible | Combinar la compra a terceros con el abastecimiento spot |
| Almacenamiento y entrega multimodal | Distribuidores de terminales como Methanex Corporation; proveedores de transporte marítimo como Waterfront Shipping y Proman | Ventas de producto entregado | Conectar los cargamentos disponibles con las plantas de almacenamiento y clientes | Coordinar las rutas oceánicas con opciones de ferrocarril, camión, tubería y barcaza |
| Fuente: Mordor Intelligence | ||||
Waterfront Shipping, subsidiaria de Methanex, opera su flota de buques tanque de metanol, mientras que Methanex también utiliza transporte por ferrocarril, camión, tubería y barcaza. El transporte oceánico puede por tanto combinarse con otros modos de transporte para conectar las terminales con las plantas receptoras atendidas por la red. Los comercializadores integrados obtienen una ventaja de resiliencia gracias a las conexiones de terminales e interiores que no dependen únicamente de la disponibilidad de buques.
Panorama Competitivo
Concentración del Mercado
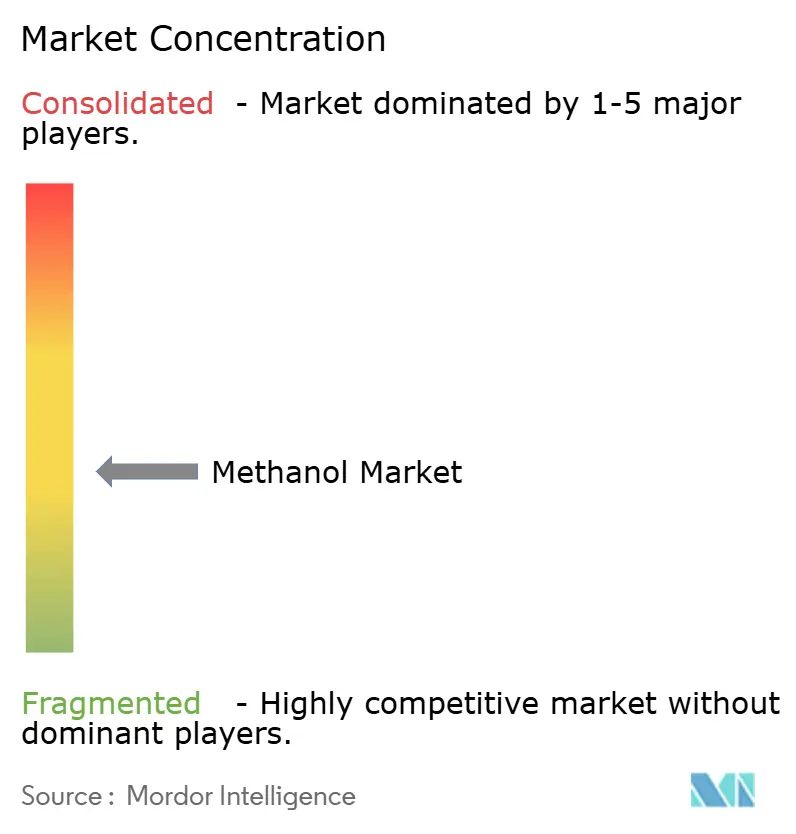
La competencia está moderadamente concentrada en torno a grandes grupos de proveedores y productores químicos integrados, mientras que los diferentes modelos de producción y comercialización preservan varias rutas de acceso a los clientes. Methanex Corporation informó ventas de metanol de 9,5 millones de toneladas métricas en 2025, aproximadamente el 20% del mercado de metanol comercializado internacionalmente. Otros participantes líderes incluyen el productor-comercializador Proman, el proveedor de metanol y metanol bajo en carbono SABIC, y el productor de carboquímica Yankuang Energy Group Company Limited. Esta estructura da a los compradores acceso tanto al suministro comercializado internacionalmente como a la producción integrada, con el alcance comercial dependiendo de cómo cada proveedor conecta su producción con los clientes.
OCI completó la venta de sus negocios Methanol US y Methanol Europe a Methanex el 27 de junio de 2025. Por separado, en mayo de 2026, Proman celebró un acuerdo de compra a largo plazo con TA'ZIZ Methanol Company, su empresa conjunta con TA'ZIZ, otorgando a su brazo de comercialización Valenz derechos exclusivos para comercializar la producción de la planta planificada una vez que entre en operación. La planta de la empresa conjunta en los Emiratos Árabes Unidos tiene una producción anual planificada de 1,8 millones de toneladas métricas, con operaciones programadas para comenzar en 2028. Una adquisición puede concentrar el suministro existente bajo una sola contraparte, mientras que un mandato de comercialización futuro se convierte en una fuente utilizable solo después de que la planta asociada comience a operar.
SABIC realizó su primera venta comercial de metanol certificado bajo en carbono en 2025, demostrando una ruta basada en el producto hacia la diferenciación. Yankuang Energy Group Company Limited informó una producción de metanol de 4,54 millones de toneladas métricas en 2025, en comparación con 4,42 millones de toneladas métricas en 2024. A partir del 1 de enero de 2025, FuelEU Maritime exige que los buques comerciales de pasajeros y carga de más de 5.000 toneladas de arqueo bruto que hagan escala en puertos de la UE, independientemente del pabellón y sujeto a excepciones de alcance y reglas de asignación de energía de viaje, mantengan una intensidad de gases de efecto invernadero de la energía a bordo anual en base pozo a estela un 2% por debajo de 91,16 g CO2e/MJ. Para atender a esos operadores de buques, SABIC debe conectar su oferta de producto certificado con los requisitos del ciclo de vida específicos del combustible, mientras que la posición competitiva declarada de Yankuang descansa en la escala de producción.
Líderes de la Industria del Metanol
-
Methanex Corporation
-
OCI
-
Proman
-
SABIC
-
Yankuang Energy Group Company Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Metanol Empresas cubiertas en este informe
- Atlantic Methanol
- BASF SE
- Carbon Recycling International (CRI)
- Celanese Corporation
- China National Chemical Corporation Ltd. (ChemChina)
- Coogee
- Enerkem
- Eni S.p.A.
- Gujarat State Fertilizers & Chemicals Limited (GSFC)
- INEOS
- Kaveh Methanol Company
- Kingboard Holdings Limited
- LyondellBasell Industries Holdings B.V.
- Methanex Corporation
- MITSUBISHI GAS CHEMICAL COMPANY, INC.
- Natgasoline
- OCI
- Petroliam Nasional Berhad (PETRONAS)
- Proman
- SABIC
- Ningxia Baofeng Energy Group
- Yankuang Energy Group Company Limited
- Zhejiang Petroleum & Chemical Co., Ltd.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la adquisición directa de combustible y productos químicos con la distribución del suministro planificado de metanol verde. En septiembre de 2026, North Sea Trading, agente de ventas exclusivo de CIST Technology Solutions, buscó compradores adicionales de compra para 2 plantas planificadas en Maharashtra y Gujarat, India, con entregas planificadas desde diciembre de 2028. Mitsubishi Gas Chemical acordó el 6 de noviembre de 2025 comprar aproximadamente 1 millón de toneladas métricas de metanol verde y azul anualmente de Transition Industries para combustible y productos químicos, con compra programada desde la operación comercial en 2029 y condicionada a la decisión de inversión final de Pacifico Mexinol. El 3 de abril de 2025, el acuerdo de principios entre el distribuidor Mabanaft y HIF Global esbozó negociaciones para una compra anual de hasta 100.000 toneladas métricas de e-metanol de electricidad renovable y CO₂ capturado para clientes de transporte marítimo e industriales.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro futuro de combustible marino de metanol verde | Acceso abierto a la producción propuesta de metanol verde | Operadores de buques y proveedores de combustible marino | Negociar compra condicional vinculada a la puesta en marcha y puertos de entrega acordados | Sincronizar la producción planificada con la entrega de combustible a los buques | CIST Technology Solutions y North Sea Trading |
| Suministro de materia prima renovable para el procesamiento químico | Se buscan compradores adicionales para el suministro planificado | Productores químicos que utilizan metanol | Vincular la compra por fases a la calificación del producto y los hitos de la planta | Cumplir los requisitos del proceso antes de comprometerse con el consumo | CIST Technology Solutions y compradores químicos calificados |
| Agregación de la demanda aguas abajo de metanol verde | Un agente de ventas dedicado ofrece un canal de contratación | Distribuidores de metanol que atienden a múltiples usuarios | Combinar los requisitos aguas abajo en compromisos de suministro por fases | Coordinar los compromisos de los clientes con la entrega del proyecto | North Sea Trading y distribuidores participantes |
| Fuente: Mordor Intelligence | |||||
A partir del 1 de enero de 2030, FuelEU Maritime exige una reducción del 6% en la intensidad de gases de efecto invernadero de la energía a bordo anual en base pozo a estela respecto a su valor de referencia. La cobertura de energía incluye las estancias en puerto y los viajes intra-UE en su totalidad, y la mitad de la energía en los viajes hacia o desde puertos no pertenecientes a la UE. Un operador de buques que considere el suministro prospectivo de CIST puede por tanto reservar combustible futuro a través de hitos de puesta en marcha y condiciones de aceptación del ciclo de vida específicas del combustible, equilibrando el calendario de cumplimiento de 2030 con el riesgo de retrasos en la entrega de la planta.
Desarrollos recientes de la industria en Mercado de Metanol
- Sep 2026: La subsidiaria de SABIC, Saudi Methanol Company (AR-RAZI), recibió la aprobación de asignación de materia prima del Ministerio de Energía de Arabia Saudita el 3 de septiembre para una planta de metanol propuesta de 1,8 millones de toneladas métricas por año en Jubail, pendiente de una decisión de inversión final.
- Ago 2026: European Energy anunció un acuerdo de compra de e-metanol a largo plazo con OMV a través de Solar Park Kassø, su empresa conjunta con Mitsui & Co., con la primera entrega completada.
- Jul 2026: La planta Titan de Methanex en Trinidad y Tobago cesó operaciones el 15 de julio, y la empresa informó que había comenzado el proceso de paralización indefinida de la instalación.
Mercado de Metanol Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de metanol mide los volúmenes anuales de metanol producido a escala comercial y vendido por los productores a compradores en el mercado libre a nivel mundial, en toneladas métricas. Los volúmenes contabilizados se clasifican por materia prima, aplicación, industria de uso final, grado y geografía.
Exclusiones del alcance: El metanol reactivo de laboratorio de ultra alta pureza, el metanol consumido de forma cautiva dentro de un complejo integrado, las materias primas de metanol vendidas por separado, los derivados del metanol y otros productos aguas abajo, y los servicios de transporte, almacenamiento y manejo vendidos por separado quedan excluidos.
Descripción General de la Segmentación
- Por Materia Prima
- Gas Natural
- Carbón
- Renovable (Biomasa, Residuos Sólidos Urbanos)
- Otros (Dióxido de Carbono, Hidrógeno Verde, Residuos de Petróleo)
- Por Derivado / Aplicación
- Químico Tradicional
- Formaldehído
- Ácido Acético
- Solventes
- Metilaminas
- Otros Productos Químicos Tradicionales
- Relacionado con la Energía
- Metanol a Olefinas (MTO)
- Éter Metil Tert-Butílico (MTBE)
- Mezcla de Gasolina
- Éter Dimetílico (DME)
- Biodiésel
- Químico Tradicional
- Por Industria de Uso Final
- Automotriz y Transporte
- Productos Químicos
- Combustible Marino
- Otros (Electrónica, Energía)
- Por Grado
- Grado Químico
- Grado Combustible
- Otros (Grado Ultralimpio/Batería y Renovable (Bio-/E-Metanol))
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Vietnam
- Tailandia
- Indonesia
- Malasia
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Turquía
- Rusia
- Países Nórdicos
- España
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Catar
- Emiratos Árabes Unidos
- Sudáfrica
- Nigeria
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como los materiales de la industria del Instituto del Metanol, el informe anual de Methanex, la presentación de datos de UN Comtrade por parte de World Integrated Trade Solution y las estadísticas oficiales de aduanas respaldan el análisis: los materiales de la industria describen las rutas de producción, los usos de los derivados, los proyectos renovables y los desarrollos de combustible marino, mientras que el informe anual proporciona la perspectiva de un productor sobre los impulsores de la demanda, la capacidad operativa, las ventas y las condiciones del mercado regional. Los datos comerciales ayudan a rastrear los flujos de importación y exportación de metanol por país, y las estadísticas de aduanas pueden aclarar las clasificaciones comerciales y los períodos de reporte.
Los informes anuales de empresas, los materiales para inversores, los anuncios de proyectos, las publicaciones de patentes y los informes comerciales de reputación pueden complementar estas fuentes verificando los cambios de capacidad, la utilización de plantas, la inversión aguas abajo, las rutas tecnológicas y los hitos comerciales. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas pueden incluir a productores de metanol, distribuidores, compradores de productos químicos y combustibles, proveedores de combustible para buques, y especialistas en comercio o logística, con encuestados de roles comerciales, operativos, de adquisiciones y ejecutivos en APAC, EMEA y las Américas. Los analistas pueden utilizar estas discusiones para contrastar la evidencia secundaria sobre ventas en el mercado libre, rutas de materias primas, utilización, flujos comerciales y demanda aguas abajo, e investigar los insumos contradictorios o faltantes mediante preguntas de seguimiento y triangulación con datos publicados de empresas y comercio.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | APAC: 50% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 20% |
Dimensionamiento del Mercado y Previsión
La estimación utiliza un balance global descendente de la oferta comercial de metanol y la demanda en el mercado libre, expresada en toneladas métricas, y clasifica el total por materia prima, aplicación, industria de uso final, grado y geografía. Los indicadores clave incluyen la capacidad anunciada y operativa, la utilización de plantas y las interrupciones, las importaciones y exportaciones, y la demanda de derivados químicos, metanol a olefinas (MTO), mezcla de combustibles, transporte y uso marino. Estos indican la oferta disponible, la disponibilidad transfronteriza y los usos que extraen volúmenes del mercado. Las participaciones de los segmentos se construyen a partir de evidencia de producción, consumo, comercio y aplicación reportada por las fuentes, con consolidaciones selectivas de proveedores y verificaciones de canales utilizadas como controles ascendentes del total global. La extrapolación de tendencias o la regresión multivariante pueden proyectar la trayectoria de volumen 2027-2032 utilizando adiciones y retiros de capacidad, utilización, disponibilidad comercial e indicadores de demanda aguas abajo, mientras que el análisis de escenarios prueba cambios materiales en el calendario de proyectos o las condiciones operativas. Cuando un segmento o insumo de proveedor está incompleto, los analistas pueden comparar la producción reportada y el comercio con el balance más amplio de oferta y demanda, utilizar un indicador claramente respaldado de un período relacionado o indicador de mercado, y trasladar el rango resultante a la estimación para su revisión. Los encuestados primarios pueden verificar los supuestos a nivel de variables y explicar las discrepancias materiales.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan las divulgaciones de los productores, los flujos comerciales de aduanas, los materiales de la industria y los indicadores de demanda, y luego verifican que las estimaciones de proveedores, regionales y de segmentos se reconcilien con el volumen global. Investigan los valores atípicos, las discontinuidades año a año y las diferencias materiales entre fuentes independientes, documentan la razón de los ajustes y vuelven a contactar a los tipos de encuestados relevantes cuando un insumo crítico sigue siendo inconsistente o un nuevo proyecto, interrupción o cambio de política altera la evidencia. Un segundo analista revisa las fuentes, los cálculos y la coherencia de los límites antes de la aprobación. El conjunto de datos se actualiza anualmente, se pone al día entre ciclos para eventos materiales y se somete a una nueva revisión previa a la entrega.
Tamaño del Mercado de Metanol de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de metanol mide los volúmenes anuales de metanol producido a escala comercial y vendido por los productores a compradores en el mercado libre a nivel mundial, en toneladas métricas.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores clave incluyen la capacidad anunciada y operativa, la utilización de plantas y las interrupciones, las importaciones y exportaciones, y la demanda de derivados químicos, metanol a olefinas (MTO), mezcla de combustibles, transporte y uso marino.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 124,6 millones de toneladas (2027) | |
| Consultora Global A | 99 millones de toneladas (2025) | En su base de 2025, esta estimación es un 20,5% inferior al valor de este informe para 2027 de 124,6 millones de toneladas, 2 años después. Su estimación de demanda del año base 2025 es anterior al año de comparación 2027, lo que permite el crecimiento de volumen intermedio. |
| Revista Especializada de la Industria B | 115 millones de toneladas (2025) | En su base de 2025, esta estimación es un 7,7% inferior al valor de este informe para 2027 de 124,6 millones de toneladas, 2 años después. Su estimación de 2025 es anterior al año de comparación 2027, lo que permite el crecimiento de volumen intermedio. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de los productores, los flujos comerciales de aduanas, los materiales de la industria y los indicadores de demanda, y luego verifican que las estimaciones de proveedores, regionales y de segmentos se reconcilien con el volumen global.
Preguntas Clave Respondidas en el Informe
¿Cuáles son las perspectivas del tamaño del mercado de metanol hasta 2032?
Se proyecta que el mercado se expanda desde 124,6 millones de toneladas en 2027 hasta 145,4 millones de toneladas para 2032, registrando un CAGR del 3,15% entre 2027 y 2032.
¿Qué fuerzas están expandiendo la demanda de metanol?
La conversión petroquímica y la adopción de combustible marino respaldan la demanda. Las plantas chinas de metanol a olefinas consumieron aproximadamente 18 millones de toneladas métricas de metanol comercial en 2025, excluyendo la demanda de carbón a olefinas integrada aguas arriba.
¿Qué materia prima de metanol tiene la mayor participación?
El gas natural mantuvo el 64,9% del mercado en 2026. Las materias primas renovables que comprenden biomasa y residuos sólidos urbanos tienen un pronóstico de crecimiento más rápido con un CAGR del 4,7% entre 2027 y 2032.
¿Quiénes son los principales productores y proveedores de metanol?
Methanex Corporation, Proman, SABIC y Yankuang Energy Group Company Limited son participantes líderes. OCI vendió sus negocios Methanol US y Methanol Europe a Methanex el 27 de junio de 2025.
¿Qué desafíos restringen la expansión del suministro de metanol?
La volatilidad de costos y los requisitos de manejo seguro restringen la expansión. Los titulares de licencias de abastecimiento de metanol de Singapur deben poseer y operar al menos un buque tanque químico de Tipo 2 de la OMI.
¿Qué región lidera el sector del metanol?
Asia-Pacífico mantuvo una participación del 78,21% en 2026 y tiene un pronóstico de ser la región de más rápido crecimiento, con un CAGR del 3,35% entre 2027 y 2032.