
Tamaño y Cuota del Mercado de Quioscos Médicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.47 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.74 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Quioscos Médicos por Mordor Intelligence
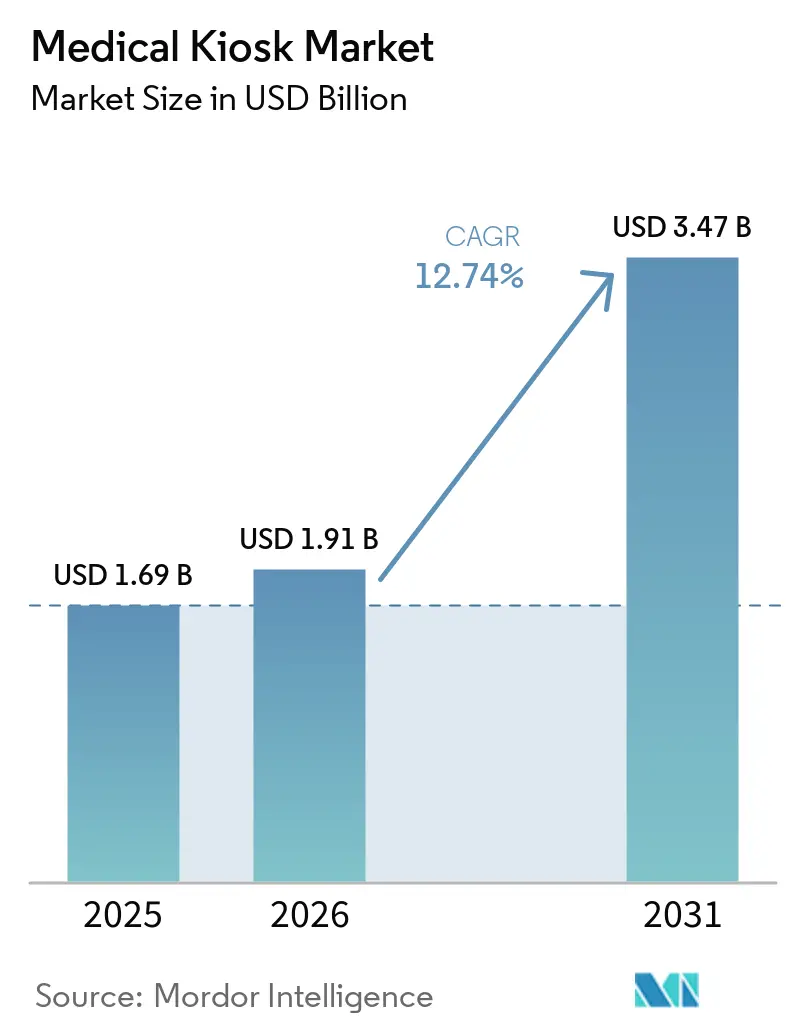
El tamaño del Mercado de Quioscos Médicos fue valorado en USD 1,69 mil millones en 2025 y se estima que crecerá desde USD 1,91 mil millones en 2026 para alcanzar USD 3,47 mil millones en 2031, a una CAGR del 12,74% durante el período de previsión (2026-2031).
Las sólidas políticas de salud digital, la rápida expansión de la cobertura 5G y los módulos de diagnóstico basados en IA posicionan a los quioscos médicos como infraestructura central de las redes de prestación de atención omnicanal. Los proveedores consideran las unidades como una forma práctica de compensar la escasez de personal, satisfacer la demanda de atención de enfermedades crónicas y cumplir con las normas de control de infecciones posteriores a la pandemia. Los proveedores que agrupan hardware, software y servicios de integración superan a los proveedores exclusivamente de productos, porque los sistemas de salud priorizan la interoperabilidad y la supervisión de la ciberseguridad por encima de los costos iniciales de hardware. En paralelo, las farmacias minoristas, los bancos comunitarios y las cadenas de supermercados implementan quioscos de telemedicina para convertir las ubicaciones con alto tráfico de clientes en puntos de acceso a la atención, ampliando la base comercial direccionable del mercado de quioscos médicos.
Conclusiones Clave del Informe
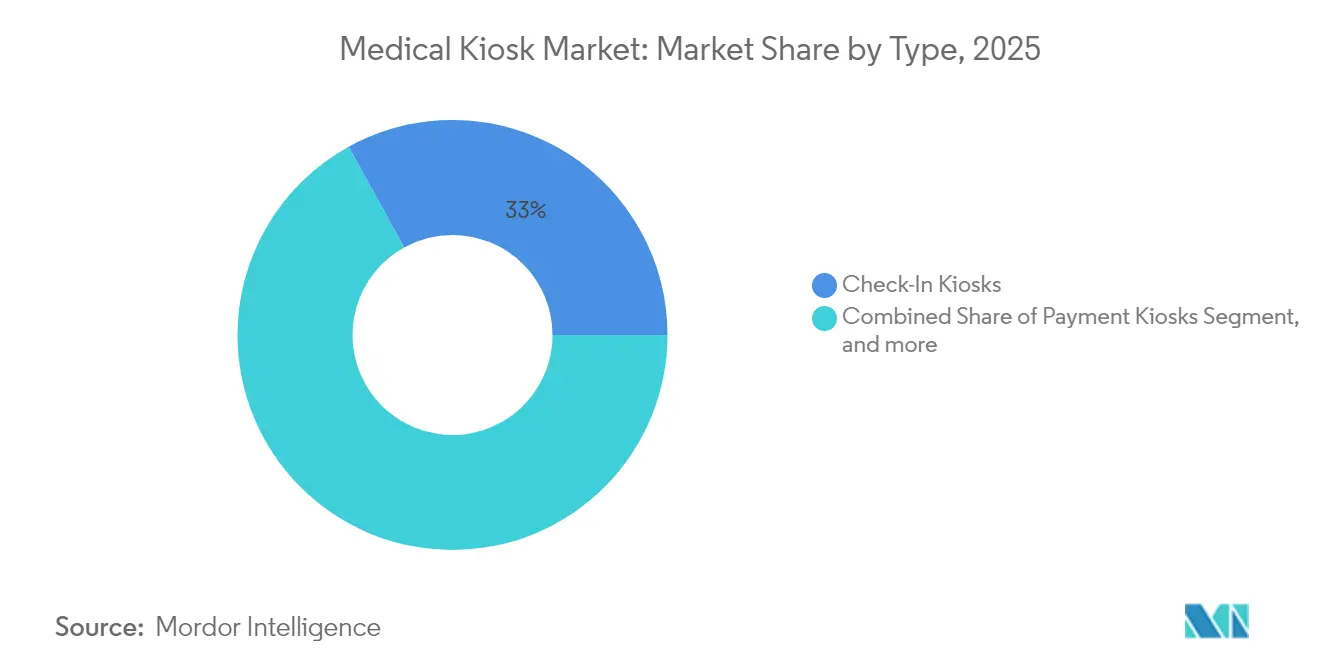
- Por tipo, los quioscos de registro lideraron con una cuota de ingresos del 33,02% en 2025, mientras que se proyecta que los quioscos de telemedicina se expandirán a una CAGR del 13,86% hasta 2031.
- Por componente, el hardware representó el 51,05% de la cuota del mercado de quioscos médicos en 2025; los servicios registran la CAGR proyectada más alta del 15,22% hasta 2031.
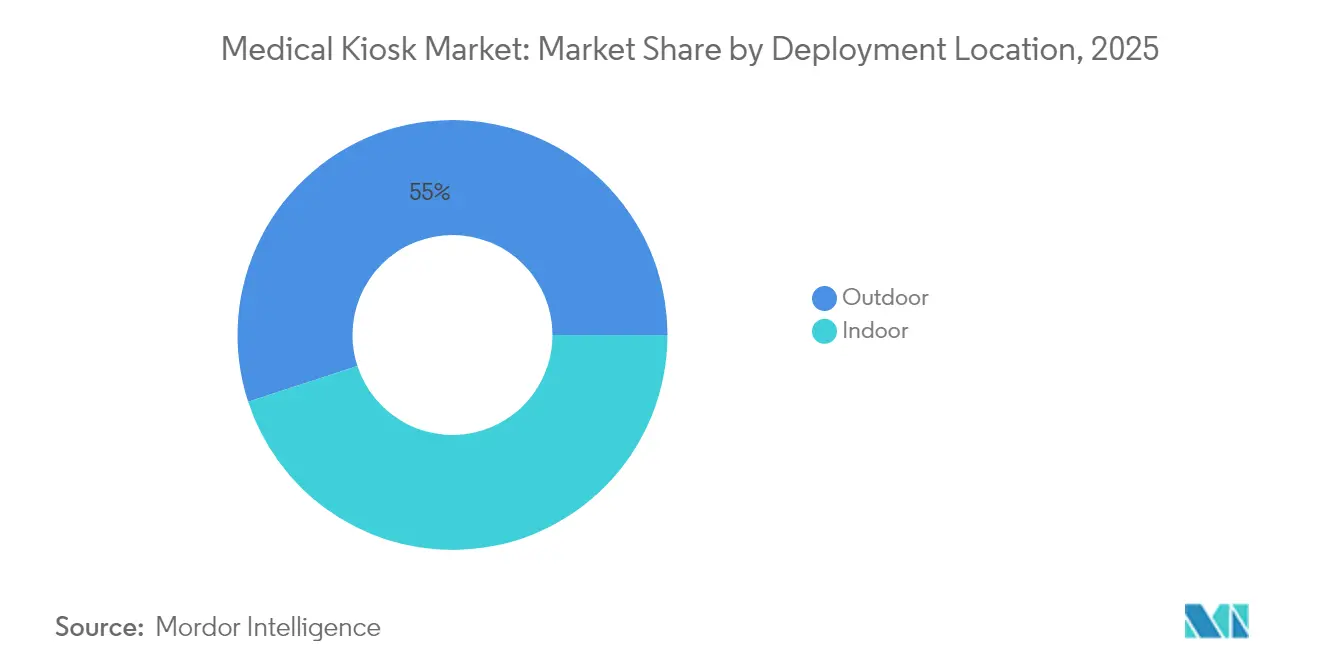
- Por ubicación de implementación, las unidades interiores representaron el 44,98% del tamaño del mercado de quioscos médicos en 2025; las instalaciones exteriores avanzan a una CAGR del 15,59% hasta 2031.
- Por movilidad, los formatos independientes capturaron el 40,78% de la cuota del mercado de quioscos médicos en 2025, mientras que las soluciones móviles/en carrito registran una CAGR del 17,33% hasta 2031.
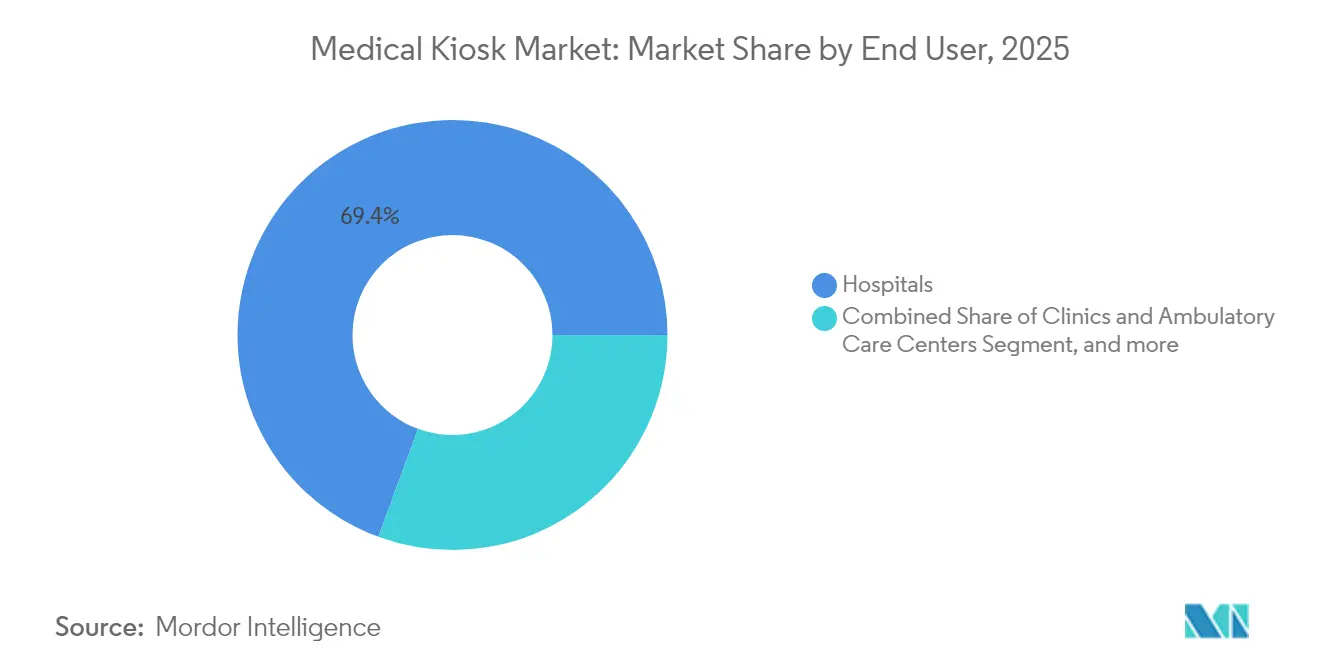
- Por usuario final, los hospitales lideraron con una cuota de ingresos del 69,40% en 2025; las farmacias y droguerías crecen más rápido con una CAGR del 18,52% hasta 2031.
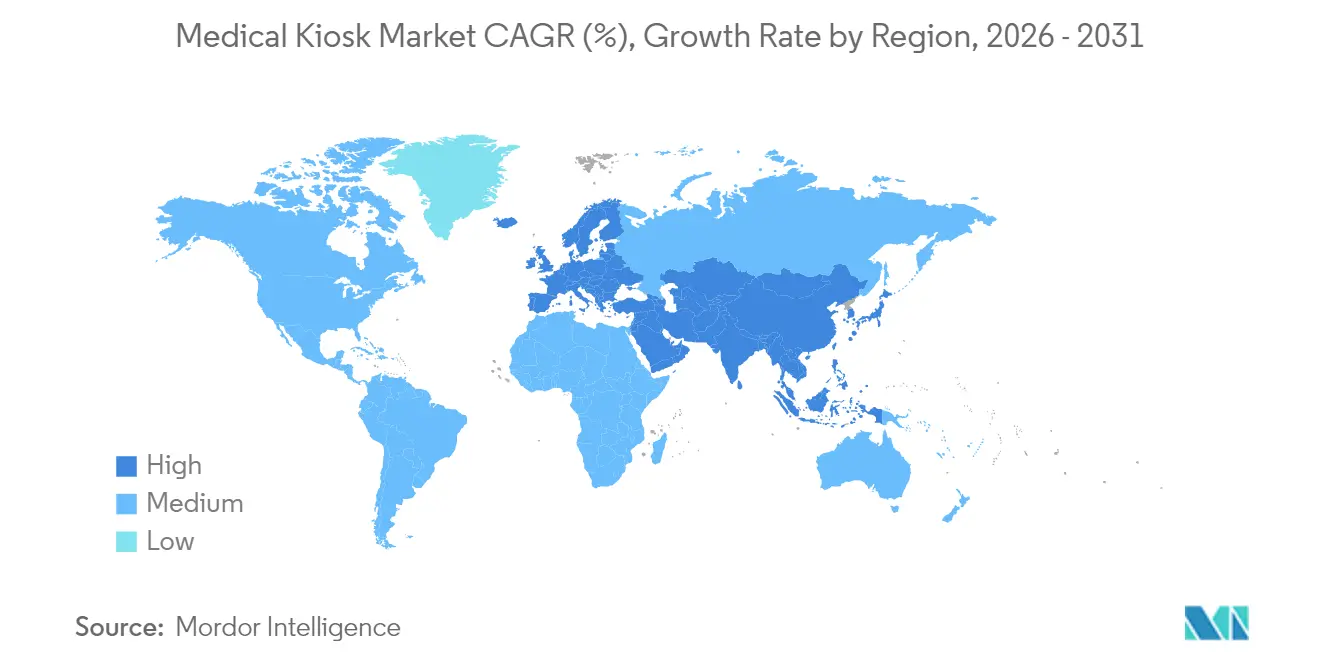
- Por geografía, América del Norte dominó con el 46,45% de la cuota del mercado de quioscos médicos en 2025; Asia-Pacífico se encamina a crecer a una CAGR del 19,56% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | ( ~ ) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Redes 5G que permiten teleconsulta en tiempo real | +2.1% | Global, adopción más temprana en América del Norte, China, Corea | Mediano plazo (2-4 años) |
| Digitalización de la atención sanitaria para monitoreo remoto | +2.8% | Global, extendiéndose a mercados emergentes | Largo plazo (≥ 4 años) |
| Demanda de autoservicio sin contacto | +1.9% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Programas piloto de reembolso gubernamental | +1.7% | América del Norte y UE como núcleo, expansión en APAC | Mediano plazo (2-4 años) |
| Triaje y diagnóstico basados en IA | +2.3% | Global, más rápido en economías desarrolladas | Largo plazo (≥ 4 años) |
| Aumento de enfermedades crónicas y escasez de médicos | +2.4% | Global, agudo en el norte rural de América del Norte y el envejeciente APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Infraestructura 5G que Permite la Atención en Tiempo Real
El proyecto Hospital Inteligente 5G del Hospital Siriraj redujo el tiempo de respuesta de patología a minutos y transmitió los signos vitales de la ambulancia directamente a los especialistas, demostrando que la conectividad de latencia ultralow hace viables los quioscos para interacciones de atención crítica.[1] Los sistemas de salud ahora planifican los quioscos como puntos finales de red en lugar de máquinas independientes, aumentando la capacidad de transacción y reduciendo el costo unitario a medida que más dispositivos utilizan la misma red 5G. El procesamiento en el borde reduce aún más la latencia, permitiendo videoconsultas en alta definición, lecturas de imágenes por IA y robótica remota. El resultado es una red escalable en la que cada quiosco fortalece la cuadrícula general de atención, una dinámica que sustenta el mercado de quioscos médicos en todo el mundo.
Digitalización Acelerada de la Atención Sanitaria que Optimiza el Monitoreo Remoto de Pacientes
Las plataformas de monitoreo remoto alcanzaron un 35% de adopción de IA en 2024, integrando quioscos como puntos de contacto públicos para pacientes sin dispositivos conectados.[2] La Plataforma de Gestión de Enfermedades de Turquía ya registró 73 millones de encuentros crónicos al sincronizar los resultados del quiosco con su centro de registros electrónicos, ilustrando cómo los grandes ecosistemas digitales absorben los puntos de autoservicio. El cambio impulsa a los proveedores a certificar conectores HL7-FHIR y paneles de salud poblacional, profundizando los ingresos por servicios en el mercado de quioscos médicos.
Mayor Demanda de Autoservicio sin Contacto con Control de Infecciones
Los flujos de trabajo surgidos durante la pandemia normalizaron el triaje sin contacto. La Interfaz Inteligente de Farmacia de Singapur combina el dispensado automatizado con sesiones de video con farmacéuticos, reduciendo el tiempo de espera en cola y disminuyendo el riesgo de contaminación de superficies. Las encuestas de preferencia de los pacientes muestran que dos tercios de los usuarios de la Generación Z prefieren el registro en quiosco sobre los mostradores con personal, lo que sugiere un cambio conductual duradero que amplía el mercado de quioscos médicos.
Programas Piloto de Reembolso Respaldados por el Gobierno
Las flexibilidades de telesalud de Medicare de los Estados Unidos, extendidas hasta marzo de 2025, reembolsan por igual las interacciones en el hogar y en quiosco, eliminando las barreras geográficas y elevando los cálculos de retorno sobre la inversión para los proveedores.[3] El plan propuesto de Subvención de Telesalud del Departamento de Asuntos de Veteranos financia hardware en condados rurales, un catalizador que hace que los quioscos sean financieramente viables para clínicas de bajo volumen.
Análisis del Impacto de las Restricciones*
| Restricción | ( ~ ) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Regulaciones estrictas de ciberseguridad y privacidad de datos | -1.8% | Global, especialmente UE y América del Norte | Mediano plazo (2-4 años) |
| Altos costos de capital e integración | -1.4% | Global, más fuertes en mercados sensibles al costo | Corto plazo (≤ 2 años) |
| Adopción limitada entre personas mayores | -1.1% | Global, notable en sociedades envejecidas | Largo plazo (≥ 4 años) |
| Riesgo de dependencia de proveedor | -0.9% | Global, mayor en ecosistemas de pagadores fragmentados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Estrictas de Ciberseguridad y Privacidad de Datos
El mandato del Lista de Materiales de Software de la Administración de Alimentos y Medicamentos de los Estados Unidos obliga a los proveedores a enumerar cada biblioteca de código, lo que infla los ciclos de cumplimiento y favorece a las empresas con equipos maduros de DevSecOps. La Ley PATCH y las actualizaciones de HIPAA requieren monitoreo de amenazas en tiempo real; el 67% de los sistemas de salud de los Estados Unidos admiten que carecen de recursos para cobertura las 24 horas del día, los 7 días de la semana, lo que ralentiza las decisiones de compra.
Alto Gasto de Capital y Costos de Integración
Los quioscos de telemedicina con todas las funciones llegan a implementaciones de seis cifras una vez que se incluyen los conectores de registros electrónicos de salud, las auditorías de ciberseguridad y la capacitación del personal. Las clínicas más pequeñas a menudo aplazan proyectos o eligen hardware reducido, lo que comprime la captación a corto plazo en algunos segmentos del mercado de quioscos médicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Quioscos de Telemedicina Impulsan la Transformación ClínicaLos Quioscos de Registro mantuvieron el 33,02% de la cuota del mercado de quioscos médicos en 2025, sin embargo, se espera que las unidades de telemedicina crezcan con una CAGR del 13,86% entre 2026 y 2031, superando a todos los demás tipos en el mercado de quioscos médicos. Los quioscos de registro aún dominan los flujos de trabajo cotidianos, pero el reembolso sostenido para videoconsultas eleva los quioscos de diagnóstico a una prioridad de nivel empresarial. En los concurridos centros de atención ambulatoria, un solo quiosco de telemedicina puede medir los signos vitales, proporcionar triaje por IA y conectar a un médico fuera del sitio en un ciclo de una sala, liberando al personal interno para casos agudos.
Los quioscos de signos vitales y farmacia siguen una lógica clínica similar, suministrando datos de atención crónica y dispensado inmediato en una sola parada. Los modelos de pago y orientación siguen siendo relevantes para el rendimiento, pero se enfrentan a la redundancia de las aplicaciones móviles. A medida que los módulos de IA maduran, los proveedores agrupan múltiples funciones, empujando a los compradores hacia contratos de plataforma y ampliando el mercado de quioscos médicos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
El Crecimiento de los Servicios Refleja la Complejidad de la IntegraciónEl hardware mantuvo el 51,05% de la cuota del mercado de quioscos médicos en 2025, sin embargo, los servicios registran la trayectoria más rápida al 15,22% a medida que los hospitales externalizan la integración HL7, la documentación de la Lista de Materiales de Software y la gestión de parches. Cada ciclo regulatorio amplía la tasa de vinculación de servicios, convirtiendo los acuerdos de servicios gestionados en flujos de ingresos plurianuales que estabilizan el flujo de caja de los proveedores.
El software sigue siendo fundamental para la interfaz de usuario y los motores de inferencia de IA. Sin embargo, los ingresos por licencias a menudo se convierten en suscripción, difuminando las líneas entre software y servicios. Los proveedores que enfatizan la entrega llave en mano ahora cierran acuerdos más grandes, lo que indica que las capacidades del ecosistema superan a las características del hardware en el mercado de quioscos médicos.
Por Ubicación de Implementación:
El Crecimiento Exterior Señala la Expansión del AccesoLas unidades exteriores, proyectadas con una CAGR del 15,59%, hacen la transición de los quioscos de accesorios de instalaciones a activos comunitarios. Las instalaciones en supermercados de Hartford HealthCare ilustran el alivio de la congestión en los hospitales y atienden a los pacientes donde se desarrolla la vida cotidiana. Los recintos resistentes, el respaldo solar y la conectividad multi-ruta mitigan las preocupaciones sobre el tiempo de actividad, ampliando el alcance geográfico.
Las ubicaciones interiores siguen siendo críticas para entornos de alta agudeza y diagnósticos controlados, y representaron el 44,98% de los ingresos totales en 2025. Sin embargo, los pagadores ahora reembolsan los encuentros en quioscos exteriores, inclinando los modelos de costo total de atención hacia la instalación distribuida. Esta flexibilidad amplía el tamaño del mercado de quioscos médicos para los proveedores equipados para certificar diseños resistentes a la intemperie.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Movilidad:
Las Soluciones Móviles Permiten una Prestación de Atención FlexibleLos modelos independientes dominan las instalaciones base con el 40,78% en 2025, pero los carritos móviles registran una CAGR del 17,33% hasta 2031, reflejando un giro hacia la atención basada en eventos y de extensión comunitaria. Las autoridades sanitarias de Filipinas despliegan unidades en carrito tras los tifones para restablecer los servicios crónicos en 48 horas, subrayando el valor de la movilidad en la respuesta a desastres.
Los diseños móviles deben equilibrar la duración de la batería, la conectividad y la esterilización a bordo. Los proveedores que dominan estos matices técnicos capturan ingresos incrementales de agencias humanitarias y clínicas de empleadores, enriqueciendo el panorama del mercado de quioscos médicos.
Por Usuario Final:
La Adopción por Parte de las Farmacias Acelera la Atención Sanitaria MinoristaLas farmacias y droguerías, con una CAGR del 18,52%, fusionan el dispensado y el diagnóstico, reduciendo los ciclos de recarga y agregando flujos de ingresos por inmunización. El despliegue de cumplimiento robótico de Walgreens en 5.000 tiendas libera espacio en la trastienda, dejando las áreas frontales de la tienda para cabinas de telesalud que elevan el mercado de quioscos médicos.
Los hospitales, aún los mayores compradores con el 69,40% del tamaño total del mercado de quioscos médicos en 2025, integran quioscos en centros de comando para distribuir la carga de triaje. Los bancos, las universidades y las cadenas de atención a largo plazo siguen como adoptantes secundarios, cada uno impulsando nuevos requisitos de flujo de trabajo que estimulan las actualizaciones iterativas de productos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Quioscos Médicos de América del Norte
América del Norte generó el 46,45% de los ingresos globales en 2025, gracias a la continuidad de la política de Medicare y a la financiación mediante subvenciones que reducen el riesgo de los desembolsos de capital. La densidad regional de quioscos promedia actualmente una unidad por cada 42.000 habitantes, una proporción que los responsables de políticas consideran favorable para el acceso a la atención preventiva. La demanda también se beneficia de ecosistemas cohesivos de banda ancha y alojamiento en la nube, lo que proporciona a los proveedores márgenes de servicio predecibles en el mercado de quioscos médicos.
Mercado de Quioscos Médicos de Europa
La combinación europea de demografía envejecida y modelos de pagador universal sostiene ciclos de reemplazo estables. Sin embargo, los rigurosos protocolos de consentimiento del RGPD prolongan los plazos de implementación, lo que obliga a los proveedores a incorporar funciones de privacidad desde el diseño. Los quioscos de telesalud al aire libre en la región de la Costa del Sol de España ahora atienden a poblaciones turísticas sin historial médico local, lo que demuestra que los obstáculos de interoperabilidad pueden superarse cuando los fondos públicos se alinean con la experiencia comercial.
Mercado de Quioscos Médicos de Asia-Pacífico, Oriente Medio y África, y América del Sur
Asia-Pacífico registra la expansión más rápida con una CAGR del 19,56%, impulsando los presupuestos regionales de adquisición de puntos de atención remota. Las subvenciones gubernamentales para hospitales inteligentes en Tailandia y la misión digital Ayushman Bharat de India mantienen el mercado de quioscos médicos en pleno auge. Mientras tanto, Corea del Sur pilota quioscos conectados por 5G en estaciones de metro, lo que ilustra la convergencia de infraestructuras. El crecimiento en Oriente Medio, África y América del Sur sigue los ciclos de inversión de capital, pero continúa frenado por una conectividad irregular y la escasez de socios de servicio locales.
Panorama regulatorio
Los quioscos médicos se sitúan en la intersección entre la normativa de dispositivos médicos y los requisitos de salud digital. Las implementaciones que incluyen módulos regulados de medición o diagnóstico deben cumplir con los controles de la FDA de EE. UU., incluido el registro de establecimientos y la inclusión en el listado de dispositivos, y también deben satisfacer las expectativas más amplias del Sistema de Calidad. En cuanto a los componentes de software, los proveedores enfrentan un escrutinio cada vez mayor a través de requisitos de ciberseguridad y transparencia, incluidas las prácticas de Lista de Materiales de Software (Software Bill of Materials). En enero de 2026, la FDA señaló cambios en su marco de salud digital, incluyendo posiciones actualizadas sobre funciones de salud digital de bajo riesgo, como el bienestar general y el soporte a la decisión clínica (CDS), lo que afecta la forma en que los proveedores de quioscos delimitan funciones, documentación y afirmaciones.
El cumplimiento de accesibilidad también está moldeando los requisitos de los quioscos orientados al paciente. En Estados Unidos, las prácticas de accesibilidad alineadas con la ADA y los requisitos WCAG 2.1 AA para experiencias digitales orientadas al paciente influyen en los flujos de registro y orientación en entornos de proveedores, particularmente cuando participan programas financiados por HHS, y genera trabajo de diseño y adaptación para las flotas ya instaladas. En Europa, la Ley Europea de Accesibilidad (EAA) y los requisitos EN 301 549 para terminales de autoservicio introducen restricciones de adquisición y consideraciones de ciclo de vida para los quioscos ubicados en instalaciones públicas y sanitarias, favoreciendo a los proveedores con evidencia de accesibilidad desde el diseño y actualizaciones de software listas para auditoría.
Panorama Competitivo
El mercado está moderadamente concentrado. Los grandes proveedores de autoservicio como NCR aprovechan la escala de la cadena de suministro y la presencia del servicio de campo para ganar contratos de múltiples sitios, mientras que los actores especializados como OnMed y UniDoc Health se diferencian en el flujo de trabajo de telesalud y el alcance diagnóstico. La norma internacional ISO/IEEE 11073-10700:2024 ahora ancla las reglas de conectividad de dispositivos, recompensando a las empresas que siguieron diseños de arquitectura abierta desde el principio.
Los pivotes estratégicos se centran en asociaciones ecosistémicas. OnMed se asoció con el Sistema Nacional de Medicina de Desastres de los Estados Unidos para validar las unidades CareStation para implementaciones de emergencia, demostrando el valor de marca que confieren los ensayos de misión crítica. La hoja de ruta de quioscos definida por software de NCR señala la intención de incorporar la atención sanitaria en su cartera de servicios gestionados tras un aumento del 8% en los ingresos de la banca de autoservicio en el cuarto trimestre de 2024.
El poder de fijación de precios sigue siendo disperso, sin embargo, los proveedores que agrupan el monitoreo de ciberseguridad y la codificación de reembolsos ven mayor retención de contratos. A medida que los compradores se consolidan en torno a plataformas interoperables, los proveedores con ofertas de alcance limitado corren el riesgo de ser relegados a nichos de mercado, una corriente subyacente que moldea los futuros cambios de cuota dentro del mercado de quioscos médicos.
Líderes de la Industria de Quioscos Médicos
-
Fabcon, Inc.
-
Meridian Kiosks
-
VeriFone, Inc.
-
XIPHIAS Software Technologies
-
RedyRef Interactive Kiosks
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Medical Kiosk Empresas cubiertas en este informe
- KIOSK Information Systems
- NCR Corporation
- Olea Kiosks
- Meridian Kiosks
- ADVANCED KIOSKS
- Fabcon
- VeriFone
- RedyRef Interactive Kiosks
- imageHOLDERS
- XIPHIAS Software Technologies
- JCM Global
- Frank Mayer and Associates
- Kiosks4business
- DynaTouch
- UniDoc Health Corp.
- Clearwave Corporation
- HashKiosk
- iDoctorCloud
- NCR Voyix
- Phoenix Kiosk Inc.
Oportunidades de mercado y perspectivas futuras
La claridad regulatoria en torno al software de salud digital de menor riesgo crea espacio para que los proveedores de quioscos vayan más allá del registro administrativo, incorporando módulos de autoevaluación guiada, educación en salud y soporte a la decisión no urgente, que mantienen las afirmaciones dentro de los límites de discreción de aplicación normativa mientras automatizan los flujos de trabajo. La actividad de orientación de la FDA sobre salud digital en enero de 2026, junto con las vías establecidas para ciertos dispositivos de monitoreo fisiológico (por ejemplo, clasificaciones de dispositivos de diagnóstico cardiovascular), respalda una estrategia de producto de dos vías: periféricos clínicos regulados cuando sea necesario, y experiencias de software de bajo riesgo cuando la velocidad de implementación y las actualizaciones sean lo más importante.
Los servicios de integración representan una vía concreta de comercialización, ya que los proveedores conectan los quioscos con las plataformas EHR/HIS para el registro, los pagos y la entrega de resultados. Esta dinámica incrementa la demanda de conectores HL7-FHIR, gestión de identidad y parcheo continuo. Las implementaciones reales también muestran cómo la ubicación está ampliando la base direccionable: Hartford HealthCare se asoció con OnMed para colocar Care Stations en los supermercados Stop & Shop en Connecticut, lo que indica que los espacios minoristas pueden soportar puntos finales de atención virtual con orientación clínica. Al mismo tiempo, los fabricantes OEM/ODM como Hongzhou Smart están posicionando ofertas de quioscos sanitarios que enfatizan hardware configurable y capas de integración para diferentes entornos de TI de proveedores. Estos patrones favorecen los paquetes de plataforma que combinan hardware, software y servicios, y abren canales de adquisición en farmacias, cadenas de supermercados y otros lugares de alto tráfico donde los requisitos de accesibilidad y ciberseguridad pueden abordarse mediante versiones estandarizadas y actualizables.
Desarrollos recientes de la industria en Mercado de Medical Kiosk
- Junio de 2026: Adherent360 lanzó una solución de plataforma de quiosco de medicación y farmacia en la Sala de Emergencias de AdventHealth Meadow Woods para ayudar con el acceso a medicamentos en el alta del paciente. El lanzamiento amplía la cobertura de casos de uso clínico y la interoperabilidad con el flujo de trabajo de alta en un importante sistema de salud.
- Marzo de 2025: NCR Atleos Corporation reportó sólidos resultados de banca de autoservicio en el cuarto trimestre de 2024; se señala una posible expansión hacia aplicaciones de quioscos médicos. El resultado subraya la aplicabilidad transversal de las plataformas de autoservicio hacia el sector sanitario.
- Noviembre de 2024: OnMed/CareSource/Valley Healthcare colaboraron para implementar OnMed CareStation en Columbus, GA, el primer centro de salud calificado a nivel federal en ofrecer soluciones de atención híbrida. Demuestra un modelo de acceso comunitario respaldado por pagadores para quioscos médicos e integración de telesalud.
Mercado de Medical Kiosk Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de medical kiosk abarca quioscos digitales de autoservicio y asistidos utilizados en entornos de atención médica para apoyar el registro de pacientes, la orientación, los pagos, la captura de signos vitales básicos y las interacciones de tipo telesalud, contabilizados en términos de ingresos en las principales regiones.
Exclusiones del alcance: Se excluyen los quioscos de autoservicio minorista en general y la señalización digital no médica que no está diseñada para uso clínico o en flujos de trabajo de pacientes.
Descripción General de la Segmentación
- Por Tipo
- Quioscos de Registro
- Quioscos de Pago
- Quioscos de Orientación e Información
- Quioscos de Telemedicina / Telesalud
- Quioscos de Medición de Signos Vitales
- Quioscos de Farmacia / Dispensado de Medicamentos
- Quioscos de Educación al Paciente
- Otros
- Por Componente
- Hardware
- Software
- Servicios
- Por Ubicación de Implementación
- Interior
- Exterior
- Por Movilidad
- Independiente
- Montado en Pared
- Sobremesa
- Móvil / Carrito
- Por Usuario Final
- Hospitales
- Clínicas y Centros de Atención Ambulatoria
- Farmacias y Droguerías
- Laboratorios de Diagnóstico
- Centros de Atención a Largo Plazo
- Centros de Salud Corporativos e Industriales
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la clarificación de dónde se implementan realmente los medical kiosks y cómo se refleja la demanda en los conjuntos de datos públicos. Se utilizaron fuentes públicas como las bases de datos de dispositivos de la FDA de EE. UU. (donde aplican los módulos de medición conectados), la Oficina de Estadísticas Laborales de EE. UU. para señales de presión en la dotación de personal, la Oficina del Censo de EE. UU. y UN Comtrade para el contexto del comercio de electrónica, y las estadísticas de salud de la OCDE para verificar las tendencias de rendimiento de sitios y pacientes.
También se revisaron presentaciones de empresas, presentaciones para inversores, avisos de adquisición hospitalaria y sitios web de asociaciones relacionadas con la salud digital y las operaciones hospitalarias para comprender los ciclos de compra y los plazos de reemplazo. En algunos casos, se utilizó una suscripción de pago para obtener información financiera de empresas y una base de datos de patentes para confirmar la dirección de los productos y evitar la doble contabilización de categorías de quioscos adyacentes. Las fuentes documentales mencionadas son ilustrativas y no exhaustivas, y se utilizaron muchos otros documentos públicos para la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué se vende e instala, además de cómo han evolucionado los precios y la incorporación de servicios en los últimos trimestres. Se consultó con proveedores de soluciones de quioscos, proveedores de componentes, equipos de tecnología de la información en salud y partes interesadas en operaciones de instalaciones en las principales regiones. Los aportes de estos encuestados ayudaron a cubrir las brechas del modelo y a someter a prueba de estrés los supuestos sobre la combinación de unidades, la velocidad de adopción y la agrupación de servicios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 20% | APAC: 45% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 34% | EMEA: 31% |
| Actores más pequeños: 20% | Gerentes: 46% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un conjunto de demanda de arriba hacia abajo que parte del recuento de sitios de atención médica y la intensidad del flujo de pacientes, y luego aplica los ciclos de adopción y reemplazo de quioscos según el entorno (por ejemplo, hospitales frente a clínicas, y uso en interiores frente a exteriores). Para mantener el modelo práctico, nos basamos en insumos que pueden verificarse repetidamente a lo largo del tiempo, incluida la combinación de ubicaciones de implementación, las unidades típicas de quioscos por sitio, las tasas de incorporación de servicios, los rangos de precios de venta promedio por paquete de componentes y los plazos de reemplazo impulsados por la vida útil del hardware y los ciclos de actualización de software.
Los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba, donde el precio de venta promedio muestral multiplicado por los volúmenes de unidades implícitos se comparó con las verificaciones de proveedores y canales por región. Cuando surgieron brechas en la visibilidad de abajo hacia arriba, se utilizaron bandas de penetración conservadoras que luego se ajustaron tras los comentarios de las entrevistas, especialmente donde el software y los servicios plurianuales se agrupan con el hardware. Para el pronóstico, se aplicó un análisis de escenarios, anclado en la adopción del registro digital de atención médica, las limitaciones de personal, la comodidad del reembolso para los puntos de contacto de atención remota y los patrones presupuestarios compartidos por los profesionales.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verificaron con señales independientes, como comentarios sobre la base instalada en materiales públicos, la estacionalidad de las adquisiciones y el ritmo de apertura de nuevos sitios, y luego se investigaron las anomalías antes de la aprobación. Si una región o entorno de uso mostraba un cambio inusual, los supuestos se volvían a probar mediante seguimiento adicional y verificaciones cruzadas de rangos de precios e incorporación de servicios.
Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando eventos materiales afectan los precios, la demanda o la disponibilidad de suministro. Antes de la entrega, un analista completa una revisión final de los insumos clave, incluidas las conversiones de divisas y las verificaciones recientes del precio de venta promedio, para que los clientes reciban una visión actualizada vinculada a pasos reproducibles.
Tamaño del Mercado de Medical Kiosk de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para los medical kiosks pueden diferir más de lo esperado porque los editores no siempre contabilizan las mismas líneas de ingresos ni aplican los mismos supuestos de temporalidad. Las diferencias en lo que se anualiza a partir de contratos plurianuales, así como la fecha de tipo de cambio utilizada para la conversión, pueden mover los totales incluso cuando la actividad de implementación parece similar.
Un factor común de divergencia es la cadencia de actualización de los precios, ya que las configuraciones más recientes (como los quioscos habilitados para telesalud y los periféricos de mayor calidad) pueden cambiar el precio de venta promedio en un período corto. Cuando los supuestos de precio de venta promedio e incorporación de servicios se revalidan durante las actualizaciones y la temporalidad del tipo de cambio se mantiene consistente, Mordor Intelligence mantiene el total vinculado a una construcción de ingresos reproducible en lugar de puntos de precio más antiguos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,69 mil millones de USD (2025) | |
| Consultora Global A | 1,42 mil millones de USD (2023) | Utiliza un año base anterior y generalmente trata el mercado como solo hardware, lo que excluye el software recurrente y los servicios que frecuentemente se agrupan en las implementaciones de atención médica. |
| Asociación Sectorial B | 1,76 mil millones de USD (2024) | Aplica un supuesto amplio de precio de venta promedio de quioscos y se basa en envíos voluntarios de miembros, lo que puede sobreestimar los precios de nivel médico y subestimar los envíos de no miembros en algunas regiones. |
En las tres cifras, la dispersión se explica principalmente por la temporalidad y la forma en que se gestionan las líneas recurrentes, más que por un desacuerdo sobre la dirección de la demanda. Una vez que el alcance se mantiene consistente entre hardware, software y servicios, y los precios se actualizan utilizando verificaciones de contratos recientes, los responsables de la toma de decisiones obtienen un valor más claro que puede repetirse año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de quioscos médicos para 2031?
Se prevé que el mercado alcance los USD 3,47 mil millones para 2031, reflejando una CAGR del 12,74% durante el período (2026-2031).
¿Qué segmento crece más rápido dentro del mercado de quioscos médicos?
Los quioscos de telemedicina registran el mayor crecimiento, expandiéndose a una CAGR del 13,86% a medida que los proveedores pasan del autoservicio administrativo al clínico.
¿Por qué los servicios superan al hardware en el crecimiento de ingresos?
La integración con los registros electrónicos de salud, el cumplimiento de la ciberseguridad y el soporte continuo de software impulsan una CAGR del 15,22% para los servicios, superando el ritmo del hardware.
¿Qué región lidera actualmente la cuota del mercado de quioscos médicos?
América del Norte posee el 46,45% de la cuota debido a la madura infraestructura de tecnología de la información y la política de reembolso favorable.
¿Cómo se benefician las farmacias de adoptar quioscos?
Las farmacias aprovechan los quioscos para teleconsultas y dispensado automatizado, lo que posibilita una CAGR del 18,52% en el segmento al fusionar el cumplimiento de medicamentos con la atención primaria.
¿Cuál es el principal obstáculo regulatorio para los proveedores de quioscos?
El cumplimiento de la Lista de Materiales de Software de la Administración de Alimentos y Medicamentos de los Estados Unidos y los mandatos más amplios de ciberseguridad aumentan los costos de desarrollo y operación, especialmente para los fabricantes más pequeños.