
Tamaño y Cuota del Mercado de Salud Digital del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
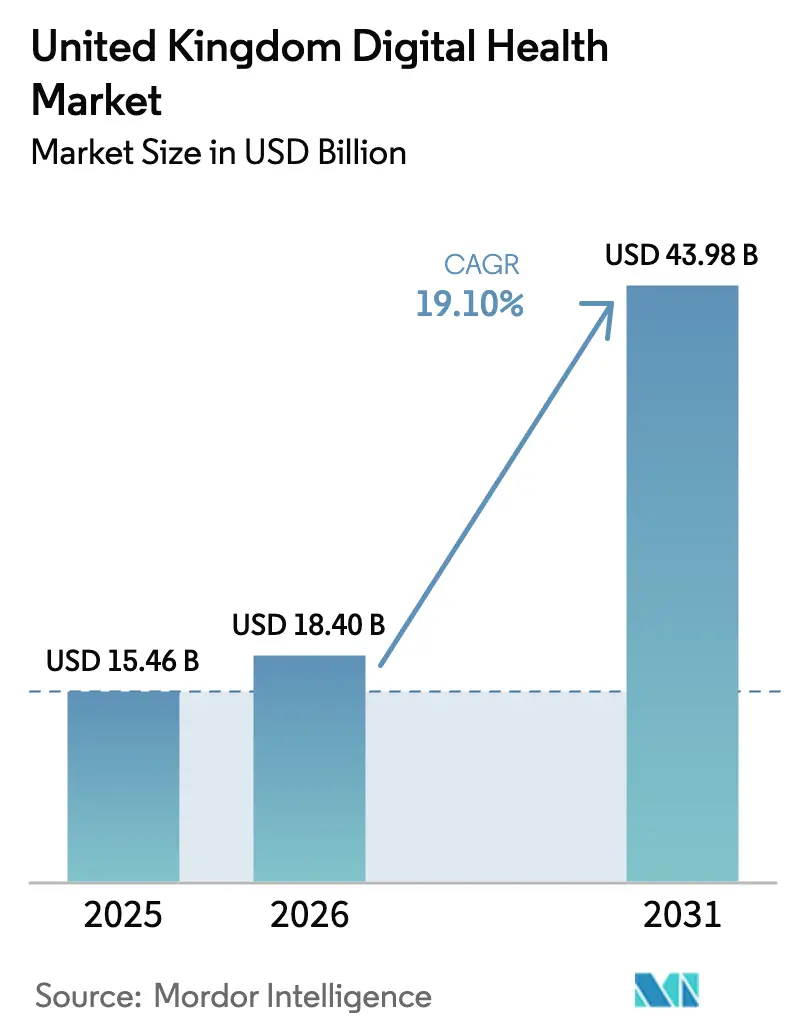
| Tamaño del mercado en el año base (2025) | 15.46 Mil millones de dólares |
| Tamaño del Mercado (2026) | 18.40 Mil millones de dólares |
| Tamaño del Mercado (2031) | 43.98 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.10 % |
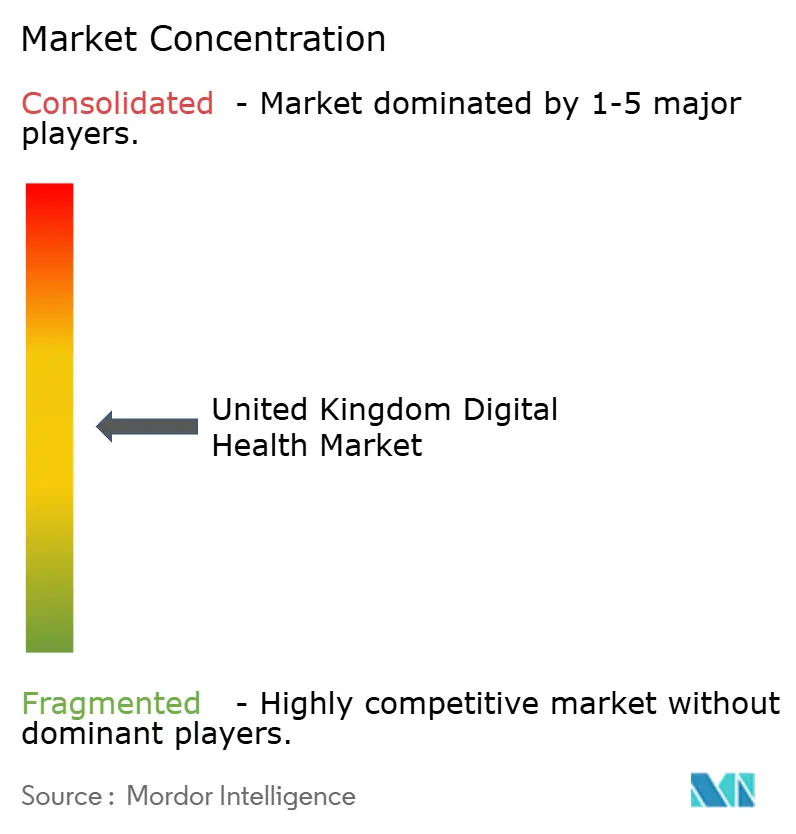
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Salud Digital del Reino Unido por Mordor Intelligence
El tamaño del Mercado de Salud Digital del Reino Unido fue valorado en USD 15.460 millones en 2025 y se estima que crecerá desde USD 18.400 millones en 2026 hasta alcanzar USD 43.980 millones en 2031, a una CAGR del 19,10% durante el período de previsión (2026-2031).
Las fuerzas impulsoras incluyen la sostenida inversión del Servicio Nacional de Salud (NHS) en registros electrónicos de pacientes (REP), la rápida expansión de la capacidad de salas virtuales, la creciente base de usuarios de la Aplicación del NHS y una emergente oleada de analítica habilitada por IA que optimiza las vías de atención al tiempo que reduce la carga administrativa. Los proveedores establecidos defienden sus sistemas de software consolidados, aunque los competidores nativos en la nube utilizan contratos de plataformas de datos para introducir herramientas analíticas y de flujo de trabajo adyacentes, fragmentando el campo competitivo. Los marcos de contratación que favorecen deliberadamente las adjudicaciones a múltiples proveedores crean oportunidades para proveedores más pequeños con capacidades especializadas, mientras que los incidentes de ciberseguridad y las brechas de interoperabilidad moderan la demanda de hardware a corto plazo y elevan la migración a la nube como una alternativa de menor riesgo. En paralelo, los mandatos de reducción de carbono obligan a proveedores y vendedores a favorecer arquitecturas energéticamente eficientes, un cambio que refuerza el giro a largo plazo hacia el alojamiento en la nube a hiperescala y la entrega de software como servicio.
Conclusiones Clave del Informe
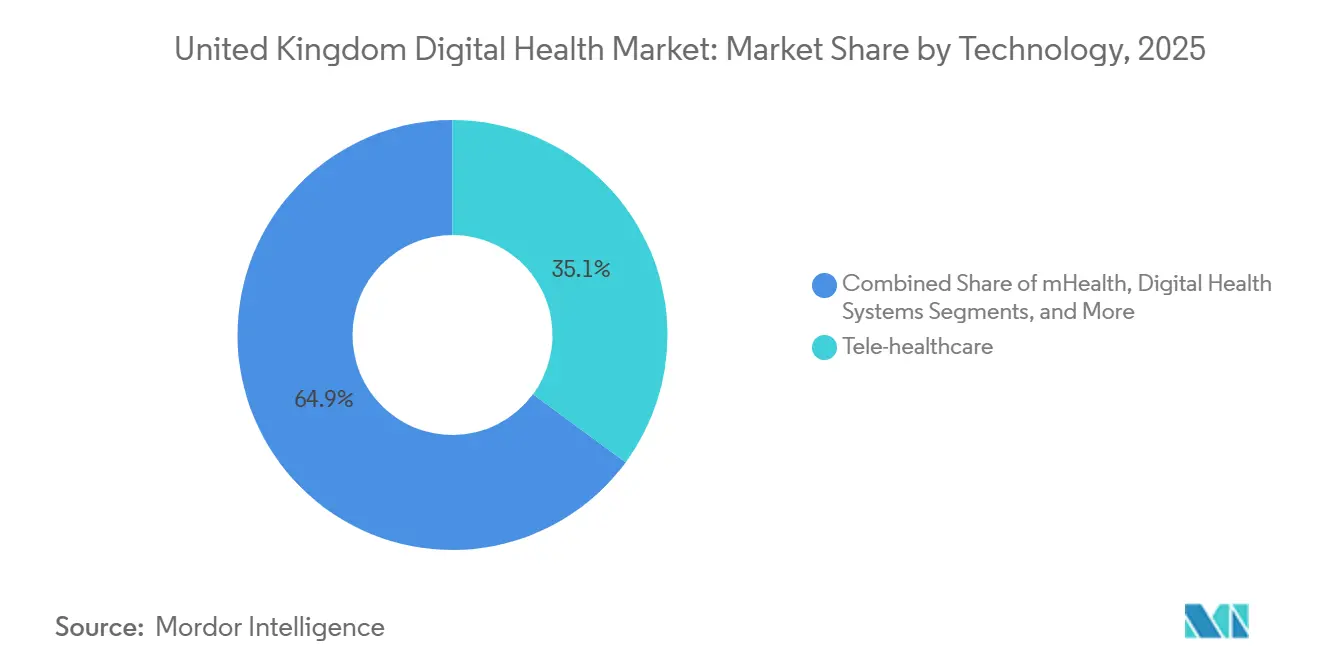
- Por tecnología, la Telesalud lideró con una cuota de ingresos del 35,12% en 2025; se prevé que la Analítica de Salud e IA avance a una CAGR del 19,80% hasta 2031.
- Por componente, el Software representó el 59,18% de la cuota del mercado de salud digital del Reino Unido en 2025, mientras que se espera que los servicios muestren la CAGR proyectada más alta, del 20,35%, durante 2026-2031.
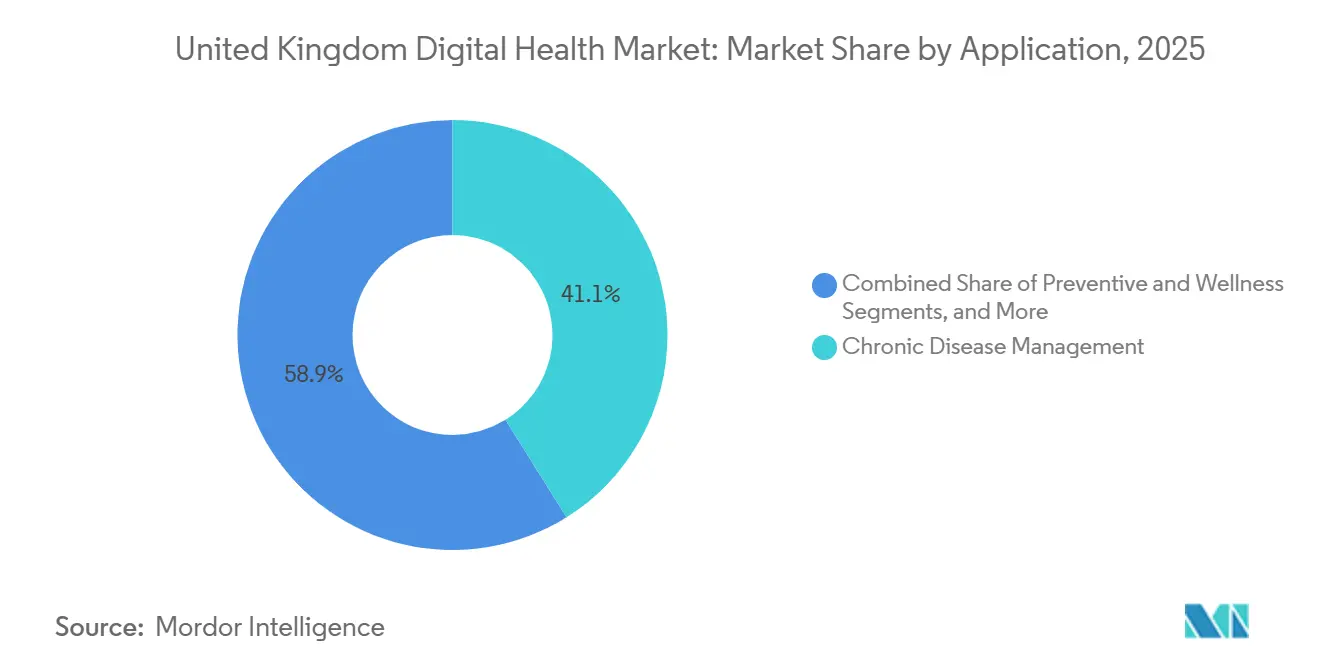
- Por aplicación, la Gestión de Enfermedades Crónicas captó el 41,13% del gasto de 2025; se prevé que el Diagnóstico y Soporte a la Decisión se expanda a una CAGR del 21,28% hasta 2031.
- Por usuario final, los Hospitales y Fideicomisos del NHS representaron el 60,47% del gasto en 2025, mientras que los Pacientes/Entornos de Atención Domiciliaria crecen a una CAGR del 20,63% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Salud Digital del Reino Unido
Análisis del Impacto de los Factores Impulsores*
| Factor Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Compromisos de Financiación Digital a Largo Plazo del NHS | +4.2% | Inglaterra (principal), Escocia, Gales, Irlanda del Norte | Mediano plazo (2-4 años) |
| Aceleración de la Implantación de REP en la Atención Secundaria | +3.8% | Fideicomisos de atención aguda de Inglaterra, consejos regionales de Escocia, consejos de salud de Gales | Corto plazo (≤2 años) |
| Objetivo de Uso Mensual de la Aplicación del NHS para la Mayoría de la Población | +3.1% | Todo el Reino Unido | Mediano plazo (2-4 años) |
| Expansión de Salas Virtuales y Monitorización Remota | +3.5% | Sistemas de Atención Integrada de Inglaterra, Escocia, Gales | Corto plazo (≤2 años) |
| Ecosistema de "Tienda de Aplicaciones" de IA Habilitado por la Plataforma de Datos Federados | +4.6% | Inglaterra (nacional), proyectos piloto en Escocia y Gales | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Compromisos de Financiación Digital a Largo Plazo del NHS
La asignación de GBP 13.400 millones de NHS England para transformación digital hasta 2025 creó un proceso de contratación predecible que respaldó la inversión de los proveedores, permitiendo a los fideicomisos reemplazar sistemas de administración de pacientes con una antigüedad media de 15 años en 2020 por software de solo ocho años en 2025.[1]NHS England, "Programa de Salas Virtuales," england.nhs.uk Escocia añadió GBP 300 millones y NHS Wales GBP 200 millones para programas comparables, generando oportunidades paralelas para proveedores capaces de implementaciones en múltiples jurisdicciones. La financiación concentrada al inicio comprimió los plazos de implementación, aumentando la demanda de socios de servicios gestionados que puedan absorber los picos de personal a corto plazo.
Aceleración de la Implantación de REP en la Atención Secundaria
La cobertura de REP en los fideicomisos de atención aguda de Inglaterra aumentó del 43% en 2023 a un 80% previsto para mediados de 2026, impulsada por incentivos de recuperación de la atención programada y métricas de madurez del sistema de atención integrada (SAI). Millennium de Oracle Health entró en funcionamiento en los Hospitales de Newcastle bajo un contrato de GBP 32,5 millones, y una implantación en múltiples fideicomisos en Londres consolidó tres registros independientes en uno, ilustrando las economías de escala en implementaciones de mayor envergadura. Los primeros adoptantes están ahora incorporando analítica de salud poblacional sobre conjuntos de datos maduros, ampliando las brechas de capacidad entre los líderes digitales y los adoptantes tardíos.
Objetivo de Uso Mensual de la Aplicación del NHS para la Mayoría de la Población
La Aplicación del NHS alcanzó 36 millones de usuarios en junio de 2025, equivalente al 54% de los adultos del Reino Unido. Las funcionalidades añadidas, como la reserva de vacunas, el registro de donación de órganos y el triaje del NHS 111, amplían la utilidad de la aplicación, reduciendo la carga de los centros de atención telefónica en un 20% en las consultas con alta adopción. El uso se concentra en pacientes con mayor alfabetización digital; solo el 18% de los mayores de 65 años son usuarios activos, lo que indica que un impacto más amplio requiere programas de asistencia digital dirigidos a cohortes de mayor edad.
Expansión de Salas Virtuales y Monitorización Remota
La capacidad de salas virtuales superó las 10.000 camas a finales de 2024, y NHS England tiene como objetivo 15.000 camas para 2027. Las plataformas de monitorización remota registran la saturación de oxígeno, la frecuencia cardíaca y la presión arterial, escalando los casos de deterioro para una intervención temprana al tiempo que convierten el coste de infraestructura fija en gasto tecnológico variable. Las brechas de conectividad representaron el 12% de las interrupciones en la monitorización durante una auditoría de 2025, poniendo de manifiesto la fragilidad de la infraestructura en las regiones rurales.[2]Oficina Nacional de Auditoría, "Informe de Auditoría de Salas Virtuales," nao.org.uk
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de Ciberseguridad y Privacidad de Datos | -1.8% | Todo el Reino Unido | Corto plazo (≤2 años) |
| Brechas de Interoperabilidad en los Sistemas Informáticos Heredados del NHS | -1.5% | Fideicomisos de atención aguda de Inglaterra, consejos de Escocia, consejos de Gales | Mediano plazo (2-4 años) |
| Soluciones Alternativas de "TI en la Sombra" por parte de los Clínicos | -1.2% | Todo el Reino Unido | Mediano plazo (2-4 años) |
| Aumento de los Costes de Cumplimiento de la Reducción de Carbono | -0.9% | Infraestructura de centros de datos del Reino Unido | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Ciberseguridad y Privacidad de Datos
El ransomware afectó a varios fideicomisos en 2024-2025, obligando a una dependencia temporal de registros en papel y retrasando los procedimientos programados.[3]Centro Nacional de Ciberseguridad, "Incidentes de Ciberseguridad en el Sector Sanitario," ncsc.gov.uk Las evaluaciones anuales del Kit de Herramientas de Seguridad y Protección de Datos exigen ahora que los fideicomisos superen los estándares básicos de madurez en ciberseguridad, añadiendo GBP 0,5 millones en costes anuales de cumplimiento. Los ciclos de diligencia debida en la contratación, que se han extendido, afectan especialmente a los proveedores más pequeños que carecen de certificaciones de seguridad formales.
Brechas de Interoperabilidad en los Sistemas Informáticos Heredados del NHS
Una encuesta del Real Colegio de Médicos de 2025 reveló que el 68% de los clínicos aún vuelve a introducir datos al transferir pacientes entre la atención primaria y la secundaria. La coexistencia de HL7 v2, FHIR y APIs propietarias obliga a implementar middleware que multiplica los puntos de fallo e incrementa la deuda técnica. La adopción obligatoria de FHIR UK Core tardará varios años en adaptarse a los sistemas instalados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: La IA y la Analítica Superan a la Telesalud Tradicional
Se proyecta que la Analítica de Salud e IA crecerá a una CAGR del 19,80%, superando al maduro segmento de Telesalud que mantuvo una cuota del 35,12% del mercado de salud digital del Reino Unido en 2025. Los fideicomisos redirigen presupuestos desde las herramientas de videoconsulta de la era pandémica hacia analítica predictiva que pronostica los volúmenes de los servicios de urgencias y asigna el personal en consecuencia, con una precisión de predicción del 85% demostrada en los primeros proyectos piloto de la Plataforma de Datos Federados. La Telesalud sigue siendo esencial para las consultas de médicos de cabecera y especialistas, pero enfrenta un crecimiento incremental más lento a medida que la adopción alcanza la saturación en las áreas urbanas.
La capa de sistemas de salud digital, dominada por Oracle Health y Epic, ancla los flujos de trabajo hospitalarios, mientras que la monitorización remota y los dispositivos ponibles ganan impulso a través de la expansión de las salas virtuales. Las aplicaciones de mSalud, representadas por la Aplicación del NHS, proporcionan una puerta de entrada universal para los pacientes, aunque generan menores ingresos por usuario que la analítica impulsada por IA. Las aplicaciones de plataformas de datos construidas sobre la Plataforma de Datos Federados crean un mercado que difunde la innovación entre múltiples proveedores en lugar de consolidar el poder en los titulares de REP.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Componente: Los Servicios se Disparan a Medida que Aumenta la Complejidad de la Integración
Las licencias de software y las suscripciones de software como servicio aportaron el 59,18% de los ingresos del mercado de salud digital del Reino Unido en 2025, pero se prevé que los Servicios de implementación, integración y soporte gestionado crezcan a una CAGR del 20,35% hasta 2031, casi igualando el crecimiento global del mercado. La migración desde bases de datos heredadas, la formación del personal y el mantenimiento continuo de la interoperabilidad impulsan una demanda sostenida de servicios profesionales mucho después de las implantaciones iniciales.
El contrato de Registro Electrónico de Personal de GBP 1.170 millones de Infosys ejemplifica los compromisos combinados de software más servicios que transfieren el riesgo operativo al proveedor. Las ventas de hardware se reducen a medida que los fideicomisos trasladan las cargas de trabajo a plataformas en la nube a hiperescala. Los proveedores de servicios también absorben el coste de adaptar las interfaces HL7 a FHIR y de desmantelar las soluciones alternativas de TI en la sombra, reforzando su papel estratégico a lo largo de todo el ciclo de transformación.
Por Aplicación: La IA en Diagnóstico Gana Terreno a Medida que la Atención de Enfermedades Crónicas se Estabiliza
La Gestión de Enfermedades Crónicas retuvo el 41,13% del gasto de 2025, pero el crecimiento se modera a medida que los programas de diabetes y cardiovasculares se acercan a la saturación de cobertura en los principales sistemas de atención integrada. El Diagnóstico y Soporte a la Decisión lidera la expansión futura con una CAGR del 21,28%, impulsada por algoritmos de IA que priorizan imágenes para la revisión radiológica y reducen los retrasos en los informes.
Las aplicaciones de Prevención y Bienestar siguen siendo insuficientemente financiadas, absorbiendo menos del 8% del gasto a pesar del énfasis político en la prevención. La Automatización de la Administración y los Flujos de Trabajo crece de forma constante, destacando las herramientas de notas clínicas basadas en IA que reducen el tiempo de documentación en un 40%. La salud mental, la medicina de precisión y la atención virtual obtienen asignaciones menores pero crecientes a medida que los modelos de reembolso escalan.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Entornos de Atención Domiciliaria se Aceleran a Medida que los Hospitales se Consolidan
Los Hospitales y Fideicomisos del NHS mantuvieron el 60,47% del gasto de 2025, anclados por las implantaciones de REP, aunque el crecimiento se ralentiza a medida que las oleadas de implantación alcanzan su punto máximo y los presupuestos se orientan hacia la optimización. Los Pacientes/Entornos de Atención Domiciliaria lideran la expansión futura con una CAGR del 20,63%, impulsados por dispositivos ponibles y salas virtuales que trasladan la monitorización a los hogares.
La Atención Primaria y los Consultorios de Médicos de Cabecera ganan autonomía de compra a través del Marco de Servicios Digitales de GBP 400 millones, fomentando proyectos piloto de flujo de trabajo y soporte a la decisión que desafían a los titulares históricos. Los Pagadores y Comisionados ejercen un poder indirecto vinculando la financiación a criterios de madurez digital, exigiendo de facto el cumplimiento de REP e interoperabilidad en las redes de proveedores.
Análisis Geográfico
Inglaterra comprende la mayor parte del gasto del mercado de salud digital del Reino Unido en virtud de su población y los programas de contratación gestionados centralmente por NHS England. Los cuarenta y dos sistemas de atención integrada funcionan como compradores semiautónomos, y los primeros proyectos piloto de la Plataforma de Datos Federados en cinco de ellos proporcionan implementaciones de referencia que las regiones vecinas suelen emular. La Estrategia de Salud y Atención Digital de Escocia, dotada con GBP 300 millones, financia un registro de atención compartida nacional que minimiza la fragmentación de proveedores, pero aumenta el riesgo de plataforma si las implementaciones fracasan.
Gales persigue un modelo de plataforma única «Una solución para Gales» que adjudicó un contrato de REP en 2024, mientras que Irlanda del Norte aprovecha su estructura combinada de salud y atención social para probar flujos de trabajo clínicos y de atención social unificados. Los déficits de banda ancha rural por debajo de 10 Mbps limitan las videoconsultas y la monitorización remota en partes de Escocia, Gales e Irlanda del Norte, un problema que el Proyecto Gigabit del Gobierno del Reino Unido pretende resolver para 2030.
Los flujos de pacientes interregionales exponen brechas de interoperabilidad: solo el 60% de los hospitales de atención aguda escoceses contaban con REP modernos a mediados de 2025, frente al 80% en Inglaterra, lo que complica el intercambio de datos cuando los pacientes cruzan fronteras para recibir servicios especializados. Los proveedores que aseguran implementaciones emblemáticas en los sistemas de atención integrada de alta población en Inglaterra frecuentemente aprovechan esas referencias para ganar contratos en mercados devueltos más pequeños, reforzando una ventaja de primer movimiento.
Panorama regulatorio
El mercado de salud digital del Reino Unido opera bajo una combinación de regulación de dispositivos médicos, requisitos de contratación del NHS y una gobernanza de la información obligatoria. El software como dispositivo médico (SaMD), incluida la IA como dispositivo médico, se encuadra dentro de las UK Medical Devices Regulations 2002, bajo la Medicines and Healthcare products Regulatory Agency (MHRA), junto con la guía nacional sobre software e IA como dispositivos médicos y reformas en curso que endurecen las expectativas en torno a la evidencia, la seguridad y la vigilancia posterior a la comercialización.
Para la adopción por parte del NHS, el cumplimiento de los estándares del NHS es una puerta de entrada práctica hacia la contratación, en particular para los controles de identidad y acceso orientados al paciente, la seguridad clínica y el intercambio de información. NHS England exigió el estándar DAPB3051 Identity Verification and Authentication Standard (versión 3.1.0, vigente desde el 23 de diciembre de 2025) para el uso de datos, análisis y tecnología digital, mientras que el aseguramiento de la seguridad clínica digital se aplica mediante los requisitos DCB0129 (fabricante) y DCB0160 (implementación/uso) en virtud de la Health and Social Care Act 2012. La interoperabilidad y la preparación para registros compartidos se refuerzan mediante estándares como el Core Information Standard, gestionado a través del NHS Standards Directory a partir del 01 de enero de 2026, y por el enfoque nacional en el intercambio de datos alineado con FHIR en entornos heredados.
Análisis de la cadena de valor
La cadena de valor comienza con el diseño de soluciones y el desarrollo de productos, abarcando plataformas EPR, telesalud, análisis e IA, dispositivos de monitorización remota y aplicaciones de mHealth. Luego pasa a la validación clínica y la generación de evidencia necesarias para el acceso al mercado del NHS. Los proveedores avanzan a través de los filtros regulatorios y de aseguramiento, incluidas las vías de la MHRA cuando los productos califican como dispositivos médicos, además de los pasos de preparación para la contratación del NHS, como cumplir las expectativas del Digital Technology Assessment Criteria (DTAC) y alinearse con los requisitos del NICE Evidence Standards Framework para tecnologías de salud digital.
La distribución y la escalabilidad dependen en gran medida de las vías de contratación del NHS y de las adjudicaciones de marcos plurianuales, con socios de implementación y proveedores de servicios gestionados que son centrales para el despliegue, la integración y las operaciones continuas en los NHS Trusts y los Integrated Care Systems. La cadena descendente también incluye componentes de interoperabilidad e identidad (por ejemplo, servicios desarrollados conforme al DAPB3051 y casos de seguridad clínica bajo DCB0129/DCB0160), integración de plataformas de datos (incluidas estrategias de plataforma nacional como la Federated Data Platform) y mantenimiento continuo de ciberseguridad y posterior a la comercialización. Los riesgos de suministro y entrega se centran en la capacidad de integración con sistemas heredados, la preparación para la acreditación de seguridad y la dependencia del abastecimiento global de nube y subcomponentes, con la fricción comercial y aduanera posterior al Brexit afectando más a los programas de monitorización remota vinculados a dispositivos que a los despliegues solo de software.
Panorama Competitivo
El software de REP y de atención primaria sigue siendo moderadamente concentrado, con dos proveedores que cubren la mayoría de los consultorios de médicos de cabecera, aunque ningún proveedor supera el 15% de cuota en los nichos de analítica de IA, monitorización remota o atención virtual, que se expanden rápidamente. Los elevados costes de cambio y los efectos de red de datos ayudan a los titulares a retener a los hospitales que invirtieron entre GBP 20 millones y GBP 50 millones por implementación, pero los nuevos participantes nativos en la nube eluden los sistemas consolidados ofreciendo herramientas analíticas o de flujo de trabajo adyacentes que se integran mediante APIs abiertas.
La política de contratación del NHS fomenta ahora la fragmentación: el Marco de Servicios Digitales de Atención Primaria de 2026 distribuyó GBP 400 millones entre 12 proveedores, reduciendo las barreras de entrada para proveedores especializados. Los proveedores de plataformas globales persiguen contratos de fideicomisos de atención aguda de decenas de millones, mientras que las empresas nativas del Reino Unido se centran en ofertas de software como servicio específicas para tareas que escalan rápidamente a través de modelos de adopción de baja fricción. Los requisitos regulatorios, como los Criterios de Evaluación de Tecnología Digital, favorecen a los proveedores con procesos de cumplimiento establecidos, perjudicando sutilmente a las empresas emergentes en etapas tempranas.
Líderes de la Industria de Salud Digital del Reino Unido
EMIS Health (Optum)
TPP (SystmOne)
Cerner (Oracle Health)
Epic Systems
Alcidion
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio de oportunidad a corto plazo se concentra en escalar capacidades de IA y automatización centradas en la productividad, sobre la base de una cobertura de EPR en expansión y la implementación de plataformas nacionales. NHS England ha establecido hitos de digitalización, incluido que el 96% de los trusts hayan implementado un EPR y que el 70% alcance el estándar de digitalización básico referenciado en la política "What Good Looks Like", lo que desplaza el enfoque de los proveedores hacia capas de optimización, automatización de flujos de trabajo y análisis capaces de operar en entornos EPR heterogéneos, en lugar de limitarse a sustituir los registros centrales. La NHS App también proporciona un canal de amplio alcance para servicios digitales orientados a lo clínico, y NHS England destacó las herramientas de triaje y la IA conversacional para transcripciones y resúmenes clínicos como parte de su programa de implementación de IA de julio de 2026.
Los cambios en la contratación y en las plataformas están generando gasto direccionable adicional para los proveedores capaces de demostrar evidencia, seguridad e interoperabilidad, reduciendo al mismo tiempo la fricción en la implementación. NHS England ha estado implementando una guía de contratación basada en valor tras pilotos en 13 trusts, con énfasis en la efectividad medible y el impacto a largo plazo en lugar del menor costo inicial, lo que aumenta la relevancia comercial de los datos de resultados, el paquete de servicios y el aseguramiento operativo. A nivel de sistema, la guía de planificación y las declaraciones nacionales que hacen referencia a inversiones plurianuales en tecnología, digitalización y datos, incluida una inversión publicada de 10.000 millones de GBP a tres años referenciada por NHS England en julio de 2026, sostienen la demanda continua de migración a la nube, mejoras de ciberseguridad e integraciones de plataformas de datos que permiten el despliegue de IA en múltiples sitios y la transformación de servicios a nivel del NHS.
Desarrollos recientes del sector
- Junio de 2026: Digital Health and Care Wales completó la migración de las 193 consultas de médicos de cabecera de Gales a EMIS Web, poniendo fin al uso de Vision en la atención primaria galesa. Esto estandariza la base del sistema clínico central en la práctica general de Gales y respalda la línea base para las iniciativas nacionales de interoperabilidad y registro de atención compartida.
- Abril de 2026: Lewisham and Greenwich NHS Trust firmó un contrato de 10 años y 52 millones de GBP con Epic para un nuevo registro electrónico de pacientes, con una puesta en marcha prevista para abril de 2027. La adjudicación refuerza el cambio hacia plataformas EPR únicas a nivel de trust y crea un flujo de servicios descendente para integración, capacitación y migración de datos.
- Diciembre de 2024: los trusts de Essex anunciaron planes para implementar un programa EPR de Oracle Health de 65 millones de GBP. Esto pone de relieve la continua sustitución a gran escala de los sistemas informáticos heredados en atención aguda y aumenta la demanda de herramientas de interoperabilidad y análisis asociadas en múltiples trusts.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de salud digital del Reino Unido abarca las herramientas digitales que respaldan la atención clínica y los flujos de trabajo del sistema de salud, incluidos software, dispositivos de monitorización conectados y servicios relacionados utilizados en el NHS y en la atención sanitaria privada para diagnosticar, tratar, monitorizar o gestionar a los pacientes.
Exclusiones del alcance: excluimos las aplicaciones o dispositivos de bienestar y fitness independientes cuando no se utilizan para la toma de decisiones clínicas o para un uso médico regulado.
Descripción general de la segmentación
- Por Tecnología
- Telesalud
- Aplicaciones de mSalud
- Sistemas de Salud Digital (REP, Sistemas de Administración de Pacientes, Registros de Atención Compartida)
- Analítica de Salud e IA
- Por Componente
- Software
- Hardware
- Servicios
- Por Aplicación
- Gestión de Enfermedades Crónicas
- Prevención y Bienestar
- Diagnóstico y Soporte a la Decisión
- Automatización de la Administración y los Flujos de Trabajo
- Salud Mental y del Comportamiento
- Genómica y Medicina de Precisión
- Atención Virtual y Hospital en Casa
- Por Usuario Final
- Hospitales y Fideicomisos del NHS
- Atención Primaria y Consultorios de Médicos de Cabecera
- Pacientes / Entornos de Atención Domiciliaria
- Pagadores y Comisionados (Consejos de Atención Integrada, Servicio de Salud y Atención Social de Irlanda del Norte, NHS Wales, NHS Scotland)
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a definir el límite del mercado y a encontrar referencias verificables a lo largo del tiempo, especialmente en torno a la digitalización del NHS y la prestación de atención habilitada por tecnología. Consultamos fuentes públicas como publicaciones de NHS England y del UK Department of Health and Social Care, publicaciones de la Office for National Statistics, guías de la MHRA sobre software e IA como dispositivos médicos, y recursos del NICE sobre tecnologías de salud digital.
También utilizamos evidencia de apoyo procedente de informes anuales de empresas, presentaciones para inversores, cobertura periodística de reputación, estudios revisados por pares sobre TI en salud, y portales de contratación y licitaciones que indican patrones de compra. Cuando fue útil, se utilizaron suscripciones de pago que compilan datos financieros de empresas, solicitudes de patentes y registros comerciales a nivel de envío para acelerar la validación, pero el modelo de mercado no se construyó a partir de una única base de datos. Estas fuentes documentales son solo ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación de datos, la verificación cruzada y la aclaración de supuestos.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para verificar la realidad de la adopción en el Reino Unido, confirmar qué soluciones están presupuestadas dentro de los trusts del NHS frente a las adquiridas por proveedores privados, y entender los patrones de precios habituales para software, dispositivos y servicios. Hablamos con una combinación de proveedores de soluciones, líderes de prestación de atención sanitaria, socios de canal e implementación, y compradores informados, y luego utilizamos sus aportes para ajustar los supuestos de penetración, utilización y ASP en todo el país.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXOs): 15% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 40% |
| Actores más pequeños: 17% | Gerentes: 45% |
Dimensionamiento y pronóstico del mercado
Nuestro dimensionamiento parte de una construcción descendente que reconstruye el conjunto de demanda del Reino Unido a partir de la actividad de prestación de atención sanitaria y la adopción digital, y luego lo divide en gasto monetizado en software, dispositivos conectados y servicios relevantes. Para mantener el realismo, los totales se corroboran con verificaciones ascendentes selectivas, como rangos de ingresos de proveedores muestreados, retroalimentación del canal sobre volúmenes de implementación y aproximaciones de ASP x volumen para casos de uso de monitorización remota y telesalud.
Las entradas clave utilizadas en el modelo incluyen las señales de financiación digital e implementación del NHS, la proporción de vías de atención que pueden prestarse de forma virtual, los volúmenes de usuarios activos para monitorización remota y teleconsultas, los patrones de precios de suscripción e implementación de software, y las tasas de adopción de dispositivos para wearables y kits de monitorización de uso clínico. Cuando las divulgaciones de las empresas no separan claramente los ingresos del Reino Unido, utilizamos los desgloses geográficos discutidos en las entrevistas y los triangulamos con las bases de clientes conocidas, antes de ajustar por doble contabilización entre software y contratos de servicios agrupados.
Para el pronóstico, nos basamos principalmente en el análisis de escenarios, ya que el ritmo de los ciclos de contratación del NHS y el momento de la aprobación regulatoria pueden variar de un año a otro. Los escenarios de crecimiento se rigen por variables como la continuidad del gasto en digitalización, la presión de la fuerza laboral que aumenta la atención virtual, la adopción de IA y análisis en los flujos de trabajo clínicos, y los ciclos de reemplazo del hardware de monitorización, y luego se verifican de nuevo con el consenso de expertos para que la trayectoria se mantenga práctica.
Validación de datos y ciclo de actualización
La validación se realiza mediante un conjunto de verificaciones cruzadas en las que los resultados modelados se comparan con señales independientes, como la actividad de contratación, los indicadores de adopción compartidos por profesionales y la dirección de los ingresos declarados por actores expuestos. Los valores atípicos se revisan, los supuestos se reelaboran y se activan preguntas de seguimiento cuando los cambios en precios, adopción o combinación no coinciden con lo que observan varios encuestados en el terreno.
Antes de la aprobación final, el modelo pasa por una revisión analítica paso a paso, incluidas verificaciones de variación a lo largo de los años y comprobaciones de coherencia frente al tamaño esperado del gasto adyacente en TI sanitaria en el Reino Unido. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos relevantes, como cambios importantes en la política del NHS o modificaciones en el reembolso. Justo antes de la entrega, realizamos una nueva pasada de actualización para que los clientes reciban la visión más reciente en lugar de una estimación almacenada más antigua.
Tamaño del mercado de salud digital del Reino Unido de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la salud digital en el Reino Unido pueden parecer muy dispares, incluso cuando el tema suena similar, porque el límite entre las herramientas digitales clínicas y la TI sanitaria más amplia no se traza de manera consistente. Las diferencias también provienen de cómo se normalizan los precios, qué año se toma como referencia y si la estimación se actualiza cuando cambia el calendario de contratación.
Los principales factores de las brechas suelen provenir de la cadencia de actualización y del momento de la conversión de divisas, donde las actualizaciones retrasadas pueden pasar por alto la reciente reasignación de precios de contratos, y de la lógica de ASP que asume el precio de lista o bien contabiliza los descuentos del sector público y los acuerdos plurianuales. En este estudio, esas verificaciones se repiten en cada ciclo, utilizando las señales de demanda impulsadas por el NHS como referencia, razón por la cual el valor de 2025 en Mordor Intelligence se alinea estrechamente con el conjunto de gasto clínico direccionable en lugar de con presupuestos de TI más amplios.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 15,46 mil millones de USD (2025) | |
| Plataforma de Investigación del Sector A | 2,40 mil millones de USD (2025) | Utiliza un enfoque más estrecho centrado únicamente en eHealth que se inclina hacia categorías de software como EHR y telemedicina, y parece excluir un gasto considerable en hardware de monitorización conectado y en análisis más amplios. |
| Boletín de TI Sanitaria B | 11,98 mil millones de USD (2024) | Realiza un seguimiento más amplio del gasto en TI sanitaria y se ancla en un año base diferente, lo que puede mezclar servicios de TI no clínicos con soluciones de salud digital y aplicar cambios de precios más lentos a lo largo de los años. |
En general, la dispersión se explica por lo que se cuenta como salud digital, cómo se trata el precio entre compradores públicos y privados, y si el año base se mantiene actualizado. Al vincular el modelo con impulsores de demanda y gasto repetibles, el enfoque produce una cifra práctica que puede verificarse de nuevo a medida que evolucionan la adopción y los presupuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál será el tamaño del mercado de salud digital del Reino Unido en 2026?
El tamaño del mercado de salud digital del Reino Unido es de USD 18.400 millones en 2026.
¿Qué segmento tecnológico crece más rápido?
La Analítica de Salud e IA lidera el crecimiento, avanzando a una CAGR del 19,80% respaldada por modelos predictivos y soporte a la decisión impulsado por IA.
¿Qué cuota tienen los hospitales en el gasto total?
Los Hospitales y Fideicomisos del NHS representan el 60,47% del gasto de 2025, aunque los entornos de atención domiciliaria se están expandiendo más rápidamente.
¿Cuántos usuarios tiene la Aplicación del NHS?
La Aplicación del NHS registró 36 millones de usuarios a mediados de 2025, cubriendo a más de la mitad de la población adulta del Reino Unido.
¿Cuál es la mayor restricción para la adopción?
Las preocupaciones de ciberseguridad y privacidad de datos siguen siendo la principal barrera, con el ransomware añadiendo costes y ralentizando los ciclos de contratación.
Última actualización de la página el:


