
Tamaño y Participación del Mercado de Implantes Cosméticos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 13.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.03 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
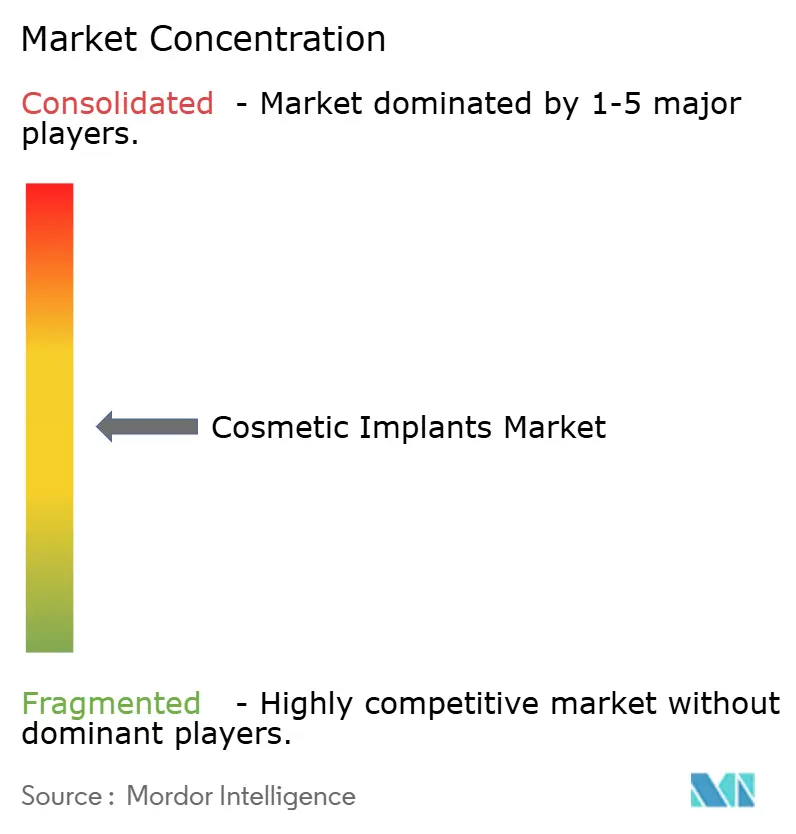
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Implantes Cosméticos por Mordor Intelligence
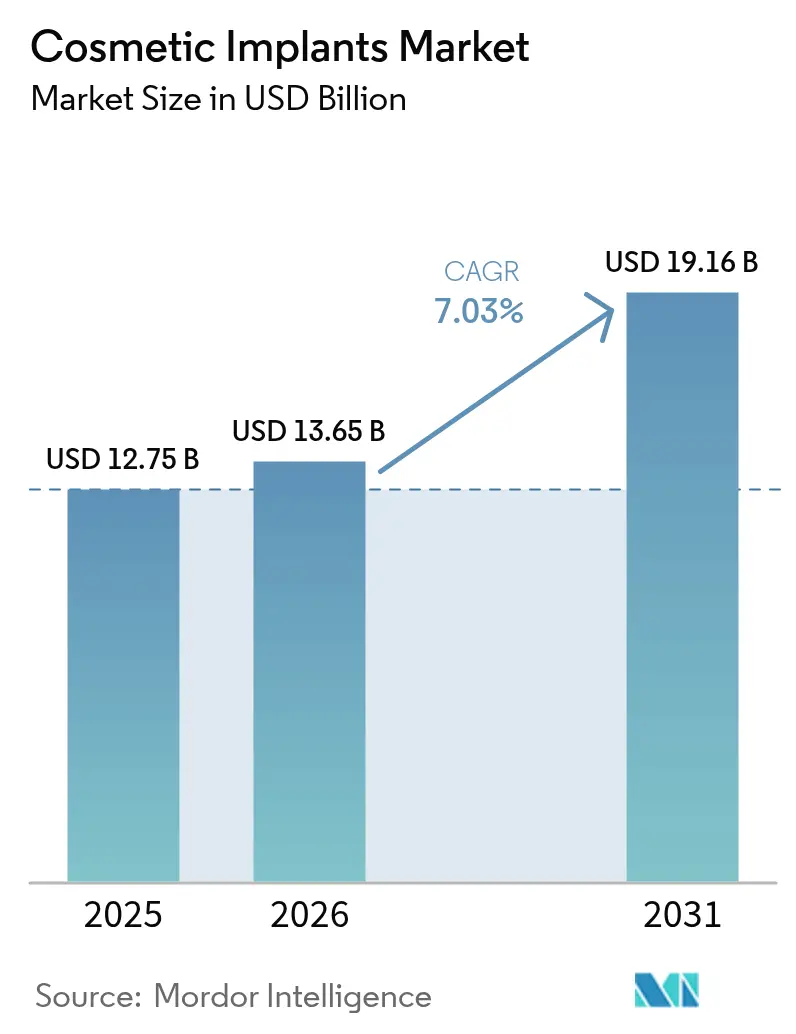
Se espera que el tamaño del Mercado de Implantes Cosméticos crezca de USD 12,75 mil millones en 2025 a USD 13,65 mil millones en 2026 y se prevé que alcance USD 19,16 mil millones en 2031 a una CAGR del 7,03% durante 2026-2031.
La demanda constante proviene de los rápidos avances en ciencia de materiales, una mayor aceptación de los procedimientos estéticos entre diversos grupos de edad y una preferencia sostenida por tratamientos que combinan la restauración funcional con el atractivo cosmético. Los fabricantes continúan obteniendo aprobaciones regulatorias que enfatizan la seguridad clínica, mientras que los avances en impresión 3D, inteligencia artificial y medicina regenerativa crean oportunidades para soluciones altamente personalizadas. El aumento de los niveles de ingreso disponible en las economías emergentes y la expansión del acceso a través de plataformas digitales han ampliado el grupo de pacientes potenciales. Al mismo tiempo, los precios premium, el mayor escrutinio regulatorio y la competencia de alternativas mínimamente invasivas moderan el crecimiento absoluto, pero fomentan la diferenciación basada en seguridad, eficacia y sostenibilidad.
Conclusiones Clave del Informe
- Por materia prima, los implantes de polímero captaron el 35,42% de la participación del mercado de implantes cosméticos en 2025, mientras que se prevé que los implantes de material biológico se expandan a una CAGR del 9,12% hasta 2031.
- Por aplicación, los procedimientos dentales lideraron con el 45,55% del tamaño del mercado de implantes cosméticos en 2025 y continúan siendo el ancla del impulso general de ingresos, mientras que se prevé que el contorno corporal se expanda a una CAGR del 10,05% hasta 2031.
- Por entorno de usuario final, las clínicas dentales lideraron con el 34,11% del tamaño del mercado de implantes cosméticos en 2025 y los centros de cirugía ambulatoria representan el lugar de mayor crecimiento, avanzando a una CAGR del 10,62% entre 2026 y 2031, a medida que los pagadores y los pacientes se inclinan hacia la atención ambulatoria rentable.
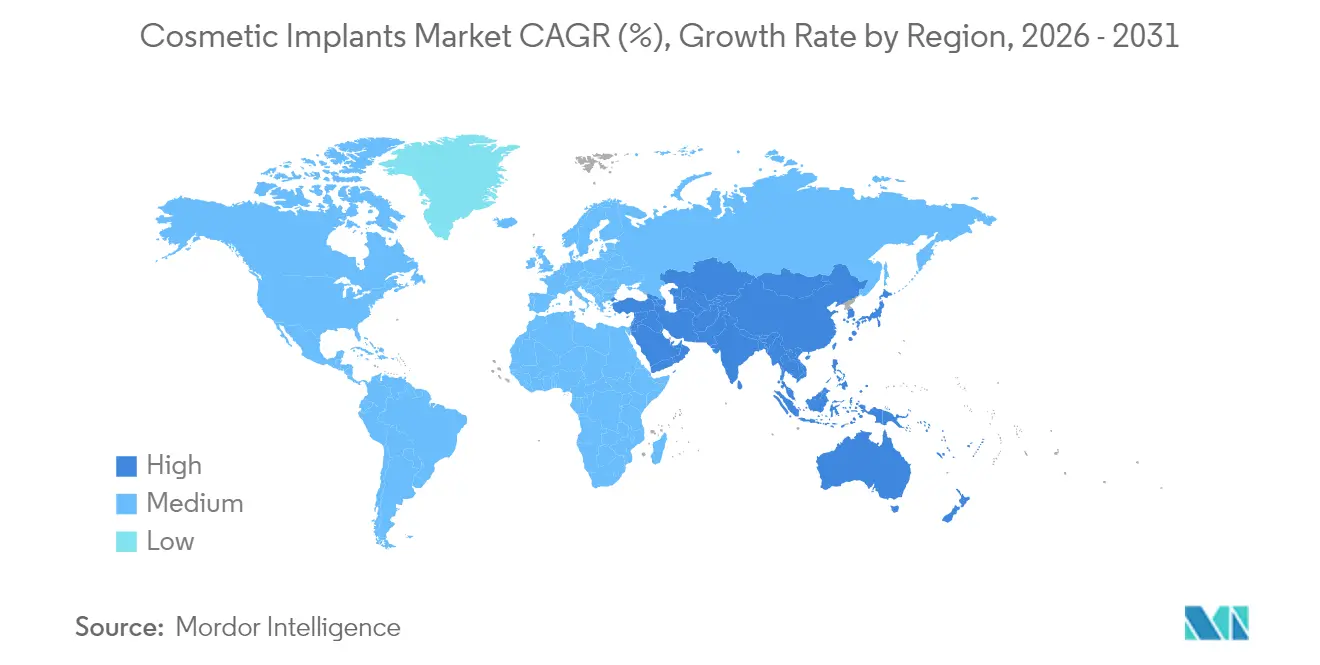
- Por geografía, América del Norte mantuvo el 41,78% de la participación del mercado de implantes cosméticos en 2025, mientras que se proyecta que Asia-Pacífico registre la CAGR regional más alta del 9,45% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente interés en procedimientos estéticos para la confianza personal y social | +1.8% | Global, más fuerte en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances en biomateriales e impresión 3D que permiten precisión e innovación | +2.1% | América del Norte y Europa lideran, adopción en APAC en aumento | Largo plazo (≥ 4 años) |
| Creciente afluencia de turistas médicos hacia centros de tratamiento rentables | +1.2% | Asia-Pacífico como núcleo, expansión hacia Oriente Medio y África y América del Sur | Corto plazo (≤ 2 años) |
| Aumento del ingreso disponible entre los consumidores de clase media en todo el mundo | +1.4% | Global, especialmente en APAC emergente y América del Sur | Mediano plazo (2-4 años) |
| Filtros de belleza de realidad aumentada que impulsan estándares aspiracionales y reconfiguran las normas de autoimagen | +0.8% | Global, pronunciado en América del Norte y APAC desarrollado | Corto plazo (≤ 2 años) |
| Creciente demanda de cirugías de afirmación de género que crean segmentos especializados | +0.6% | América del Norte y Europa, en expansión en APAC progresivo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Interés en Procedimientos Estéticos para la Confianza Personal y Social
El cambio de motivaciones correctivas a motivaciones orientadas a la mejora ha posicionado al mercado de implantes cosméticos como un componente habitual del autocuidado para muchos consumidores. Los datos de encuestas muestran que el 85% de los clientes de estética médica tienen la intención de mantener o aumentar el gasto en procedimientos, un sentimiento que ahora abarca múltiples cohortes de edad. La dinámica de género también está evolucionando, con un marcado aumento en la participación masculina y un énfasis creciente en las cirugías de implantes de afirmación de género.[1]Cigna Healthcare, "Atención de Implantes Dentales: Tendencias y Adopción de IA," cigna.com La exposición en redes sociales normaliza los tratamientos estéticos, erosionando el estigma y reforzando los estándares aspiracionales. Los grupos demográficos más jóvenes buscan cada vez más implantes "preventivos" para retrasar el envejecimiento visible, lo que sugiere una expansión estructural de la demanda a lo largo de la vida. Las clínicas que adaptan sus mensajes a la confianza, el avance profesional y el bienestar capturan tasas más altas de retención de pacientes y fomentan el crecimiento a largo plazo.
Avances en Biomateriales e Impresión 3D que Permiten Precisión e Innovación
La fabricación aditiva y los biomateriales avanzados sustentan la última ola de soluciones específicas para cada paciente. Investigadores de la Universidad de Sídney demostraron la impresión 3D a nanoescala para sustitutos óseos sintéticos con una resolución de 300 nm que favorece una robusta regeneración ósea.[2]Universidad de Sídney, "Investigadores Producen Sustituto Óseo Sintético Mediante Impresión 3D a Nanoescala," sydney.edu.au Los andamiajes con memoria de forma que combinan ácido poliláctico y policaprolactona ofrecen ahora una funcionalidad dual de ablación tumoral y regeneración ósea mediante activación por infrarrojo cercano. La asociación de CollPlant con Stratasys tiene como objetivo implantes mamarios regenerativos de 200 cc fabricados a partir de colágeno de origen vegetal, en consonancia con las prioridades de biodegradabilidad y biocompatibilidad. Estos avances abordan las preocupaciones históricas sobre la contractura capsular, la rotura del implante y las cirugías de revisión. El diseño personalizado acorta el tiempo operatorio y mejora los resultados estéticos, reforzando el potencial de precios premium y la diferenciación competitiva dentro del mercado de implantes cosméticos.
Creciente Afluencia de Turistas Médicos hacia Centros de Tratamiento Rentables
Los viajes transfronterizos para implantes cosméticos se dispararon a medida que los pacientes aprovechan los diferenciales de costos y la experiencia especializada. El marco integrado de turismo médico de Corea del Sur agrupa los servicios de viaje, procedimiento y recuperación en paquetes sin fisuras que atraen a clientes chinos y del sudeste asiático.[3]MDPI, "Ecosistema de Turismo Médico en Corea para Pacientes Chinos," mdpi.com Sin embargo, los incidentes de seguridad y las lagunas regulatorias en algunos destinos populares llevan a los viajeros más adinerados a preferir jurisdicciones con supervisión transparente. Las economías asiáticas emergentes responden reforzando los estándares de calidad nacionales para retener la demanda saliente. El equilibrio entre asequibilidad y garantía seguirá configurando las trayectorias de crecimiento a nivel de cada país.
Aumento del Ingreso Disponible entre los Consumidores de Clase Media en Todo el Mundo
La expansión de los segmentos de clase media en China, India, Indonesia y Brasil representa una considerable afluencia de candidatos a procedimientos electivos por primera vez. El aumento de los ingresos familiares coincide con una transición cultural que enmarca la mejora de la apariencia como una inversión en capital profesional y social. Las tendencias de premiumización indican la disposición a pagar por tecnologías de implantes diferenciadas que prometen una sensación natural, bajas tasas de complicaciones y períodos de recuperación más cortos. Las plataformas digitales agilizan el descubrimiento, la financiación y la atención posterior, reduciendo aún más las barreras de adopción y ampliando el mercado de implantes cosméticos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Precios premium de los implantes quirúrgicos y los servicios médicos asociados | -1.5% | Global, agudo en mercados emergentes sensibles al precio | Mediano plazo (2-4 años) |
| Problemas de seguridad continuos, retiros de productos y disputas legales | -0.9% | América del Norte y Europa, con repercusión regulatoria a nivel mundial | Corto plazo (≤ 2 años) |
| Preocupaciones de sostenibilidad vinculadas a la eliminación de residuos de silicona y polímeros | -0.7% | Europa y América del Norte, en expansión hacia APAC | Largo plazo (≥ 4 años) |
| Creciente preferencia por alternativas no quirúrgicas como rellenos dérmicos y lifting con hilos | -1.2% | Global, pronunciado en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Premium de los Implantes Quirúrgicos y los Servicios Médicos Asociados
Los costos totales del procedimiento frecuentemente superan los USD 17.000 cuando se incluyen la anestesia, los honorarios de las instalaciones y la atención postoperatoria, lo que crea barreras de asequibilidad para un amplio segmento de pacientes potenciales. La mayor sensibilidad al precio impulsa a los consumidores hacia rellenos mínimamente invasivos y procedimientos de lifting con hilos que prometen mejoras visibles con menores desembolsos financieros y un tiempo de inactividad mínimo. Los proveedores responden migrando las intervenciones adecuadas a centros de cirugía ambulatoria, que logran estructuras operativas eficientes mediante una dotación de personal optimizada y tiempos de rotación de pacientes más cortos. La creciente adopción de financiación interna y planes de mantenimiento por suscripción ofrece una mitigación parcial, pero no compensa completamente la deserción relacionada con los costos.
Problemas de Seguridad Continuos, Retiros de Productos y Disputas Legales
Los retiros de Clase I de la FDA de alto perfil, incluidos el marcador BioZorb de Hologic y los implantes mamarios texturizados de Allergan, refuerzan la vigilancia de los consumidores sobre la seguridad a largo plazo de los implantes. La exposición a litigios eleva las primas de seguros e impone costos de retiro, reetiquetado y notificación a los pacientes que comprimen los márgenes. En respuesta, Establishment Labs reportó tasas de contractura capsular de solo el 0,5% y tasas de rotura del 0,6% en su programa clínico Motiva, lo que subraya cómo los datos de seguridad superiores pueden convertirse en una ventaja de marketing convincente. Las próximas revisiones del Reglamento del Sistema de Calidad, vigentes a partir de febrero de 2026, alinearán aún más los estándares de los Estados Unidos con la norma ISO 13485, exigiendo controles más estrictos de los proveedores y una vigilancia poscomercialización más exhaustiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima:
Liderazgo de los Polímeros frente al Impulso de los Materiales BiológicosLos implantes de polímero representaron el 35,42% de la participación del mercado de implantes cosméticos en 2025, respaldados por décadas de familiaridad clínica con los elastómeros de silicona. Estos materiales son compatibles con un espectro de procedimientos de aumento mamario, facial y de contorno corporal, lo que los hace indispensables en los flujos de trabajo quirúrgicos actuales. Sin embargo, las preocupaciones sobre la degradación a largo plazo y el impacto ambiental motivan la investigación de polímeros de próxima generación con mayor durabilidad y reciclabilidad. Las mallas de polidioxanona biodegradable y los tornillos biorreabsorbibles de policaprolactona ejemplifican la transición hacia opciones ecológicas que reducen el riesgo de revisión.
Los implantes de material biológico, aunque representan una base de ingresos menor, avanzan a una CAGR del 9,12% hasta 2031 y encarnan la frontera de la estética regenerativa. Los andamiajes a base de colágeno obtenidos de plantas de tabaco evitan las preocupaciones de contaminación zoonótica y facilitan el crecimiento tisular. Los primeros ensayos reportan una cicatrización acelerada, perfiles inflamatorios más bajos y una mejor sensación táctil. A medida que maduran las plataformas de bioimpresión 3D, los constructos específicos para cada paciente pueden integrar vasculatura y componentes celulares, lo que podría eliminar las prótesis convencionales para indicaciones selectas a largo plazo. Las soluciones de cerámica y metal mantienen relevancia en nichos de reconstrucción dental y craneofacial gracias a su resistencia a la compresión y oseointegración, aunque se espera que su participación retroceda a medida que los compuestos híbridos de polímero y cerámica alcancen la preparación clínica.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
Dominio Dental y Auge del Contorno CorporalLos implantes dentales aseguraron el 45,55% de los ingresos del mercado de implantes cosméticos en 2025, reflejando el doble imperativo de la restauración funcional y la integridad estética. Los cirujanos emplean ahora una planificación de tratamiento asistida por inteligencia artificial que superpone tomografías computarizadas de haz cónico con impresiones ópticas intraorales, produciendo plantillas de perforación precisas y reduciendo el tiempo en el sillón hasta en un 30%. Los aditamentos de circonio y aleación de titanio continúan siendo los pilares, aunque los pilares híbridos de polímero y cerámica ganan popularidad entre los pacientes que requieren mayor translucidez en la zona estética.
El contorno corporal lidera la trayectoria de crecimiento, avanzando a una CAGR del 10,05% a medida que los pacientes demandan un refinamiento integral de la silueta. Los implantes glúteos y pectorales personalizables producidos mediante fabricación aditiva abordan la diversidad anatómica y minimizan la migración del implante. Los pacientes postbariátricos representan una cohorte creciente que busca soluciones de contorno para gestionar el tejido redundante una vez alcanzados los objetivos de peso. Los implantes faciales capturan una demanda constante de aumento del ángulo mandibular, malar y nasal, con polietileno poroso impreso en 3D que permite una integración duradera. El aumento mamario sigue siendo un contribuyente estable, pero enfrenta una sustitución incremental por técnicas de lipotransferencia aumentadas con plasma rico en plaquetas, una tendencia que puede redirigir el volumen hacia procedimientos combinados.
Por Usuario Final:
Los Entornos Ambulatorios Redefinen la Economía de los ProcedimientosLas clínicas dentales mantuvieron el 34,11% de los ingresos del mercado de implantes cosméticos en 2025, aprovechando las eficiencias especializadas del flujo de trabajo y el alto volumen de pacientes. Las plataformas de gestión de consultas basadas en la nube integran imágenes, facturación y participación del paciente, permitiendo una simulación quirúrgica en tiempo real que mejora la calidad del consentimiento. Los hospitales conservan un papel vital en los casos reconstructivos complejos que requieren equipos multidisciplinarios, aunque enfrentan presión de reembolso para trasladar las intervenciones adecuadas fuera del centro.
Los centros de cirugía ambulatoria registran una CAGR del 10,62%, beneficiándose de estructuras de costos fijos más bajos, ratios de personal optimizados y requisitos regulatorios simplificados. Estas instalaciones a menudo se asocian con fabricantes de dispositivos en modelos de consignación de inventario que reducen los desembolsos de capital. Las clínicas estéticas se centran en líneas de servicio integradas que agrupan inyectables, resurfacing láser y procedimientos de implantes, maximizando así el valor del paciente a lo largo de su vida. Las preconsultas de telesalud y la visualización de resultados impulsada por inteligencia artificial mejoran las tasas de conversión, mientras que las aplicaciones de monitoreo remoto postoperatorio reducen el riesgo de readmisión. A medida que proliferan las innovaciones mínimamente invasivas, la competencia entre usuarios finales dependerá de la atención personalizada, la financiación flexible y la participación digital sin fricciones.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Implantes Cosméticos de América del Norte
América del Norte retuvo una participación dominante del 41,78% de los ingresos del mercado de implantes cosméticos en 2025, respaldada por una experiencia procedimental avanzada, una sólida cobertura de pagadores para indicaciones reconstructivas y una base de consumidores de altos ingresos dispuesta a pagar precios premium por soluciones innovadoras. La expansión del mercado también es visible en Canadá, donde las vías de importación simplificadas y los tipos de cambio favorables atraen a turistas médicos entrantes. Las clínicas privadas de México atienden cada vez más a pacientes transfronterizos del sur de los Estados Unidos, impulsando mejoras en la acreditación de instalaciones y los protocolos de control de infecciones.
Mercado de Implantes Cosméticos de Europa
Europa posiciona la seguridad como una ventaja competitiva, canalizando el estricto cumplimiento del Reglamento de Dispositivos Médicos para reforzar la confianza de los pacientes. GC Aesthetics recibió el primer implante mamario certificado bajo el Reglamento de Dispositivos Médicos, estableciendo un referente para sus competidores. Alemania y Francia lideran los volúmenes de procedimientos regionales, mientras que Italia y España muestran un crecimiento pronunciado en aplicaciones dentales y de contorneado corporal. Las directivas de sostenibilidad aceleran la inversión en cadenas de suministro de silicona reciclable, con New Dawn Silicones a la vanguardia de la despolimerización con base en disolventes que logra una recuperación de calidad virgen. La divergencia regulatoria posterior al Brexit lleva a las empresas multinacionales a establecer estrategias de evaluación de conformidad separadas para el Reino Unido, lo que incrementa los costos pero preserva la continuidad del mercado.
Mercado de Implantes Cosméticos de Asia-Pacífico
Asia-Pacífico se posiciona como la zona de mayor crecimiento, expandiéndose a una CAGR del 9,45% hasta 2031, y se proyecta que contribuirá con más del 35% de los ingresos globales incrementales durante el período. Japón lidera la investigación de implantes de alta tecnología, incluidas estructuras de malla de titanio fabricadas mediante fusión por haz de electrones para la reconstrucción craneofacial. Los clústeres de turismo respaldados por el gobierno de Corea del Sur combinan experiencias médicas, de hospitalidad y culturales que atraen a viajeros intrarregionales. La amplia clase media urbana de China impulsa la demanda de implantes dentales premium, y la continua penetración del comercio electrónico aumenta la conciencia en las ciudades de segundo y tercer nivel. India avanza en la fabricación nacional bajo su iniciativa "Fabricado en India", enfocándose en implantes de polímero rentables dirigidos a pacientes nacionales y mercados vecinos. Australia mantiene rigurosas evaluaciones de la Administración de Bienes Terapéuticos, actuando frecuentemente como banco de pruebas de adopción temprana antes de lanzamientos más amplios en Asia-Pacífico. En conjunto, estas tendencias subrayan la transición de la región desde importaciones impulsadas por volumen hacia un desarrollo de productos innovador y adaptado localmente.

Panorama regulatorio
En Estados Unidos, las categorías clave de implantes cosméticos, como los implantes mamarios, están reguladas por la FDA como dispositivos médicos de Clase III bajo el proceso de Aprobación Previa a la Comercialización (PMA), que requiere más evidencia clínica, un etiquetado más estricto y una vigilancia posterior a la comercialización más sólida que los dispositivos estéticos de menor riesgo que pueden utilizar las vías 510(k). Este enfoque basado en el riesgo continúa moldeando las estrategias de producto de los fabricantes de implantes, en particular porque las preocupaciones de seguridad y los retiros de alto perfil pasados mantienen los datos de desempeño clínico y los informes de vigilancia en el centro de las presentaciones.
En Europa, el Reglamento de Dispositivos Médicos (MDR) 2017/745 de la UE amplía los requisitos de evaluación de conformidad para ciertos productos estéticos sin finalidad médica prevista a través del Anexo XVI, acercando parte del ecosistema estético a una supervisión de estilo dispositivo médico a partir de 2026. En el Reino Unido, la MHRA ha estado avanzando reformas a las Regulaciones de Dispositivos Médicos de 2002, incluidas las vías de confianza internacional introducidas en 2025 y cambios de transición como las Regulaciones de Dispositivos Médicos (Enmienda) (Gran Bretaña) de 2025 (SI 2025/591), que en conjunto afectan la estrategia de aprobación, la documentación técnica y la planificación del tiempo de comercialización para los proveedores de implantes que operan en Gran Bretaña y la UE.
Panorama Competitivo
Una fragmentación moderada caracteriza a la industria de implantes cosméticos, con una combinación de conglomerados multinacionales e innovadores ágiles que compiten por el liderazgo tecnológico. Johnson & Johnson, a través de su división Mentor, aprovecha los datos longitudinales de más de 200.000 receptores de implantes mamarios para fundamentar sus afirmaciones de fiabilidad. La guía de 2025 de Establishment Labs de USD 205-210 millones subraya su exitoso debut en el mercado de los Estados Unidos, impulsado por bajas métricas de complicaciones y microtexturas superficiales propietarias. Straumann Group, Zimmer Biomet y Dentsply Sirona se concentran en ejercer influencia en el subsegmento de implantes dentales, apoyados por flujos de trabajo verticalmente integrados que abarcan el escaneo, la planificación y la restauración.
Las adquisiciones estratégicas aceleran la expansión de la cartera y las oportunidades de venta cruzada. La compra de Paragon 28 por parte de Zimmer Biomet en 2024 amplió su cartera de pie y tobillo y extendió su alcance hacia mercados electivos adyacentes. La quiebra de Sientra en 2024 y su venta a Tiger Aesthetics por USD 42,5 millones señalan presiones de consolidación para los actores de una sola línea que carecen de la escala necesaria para absorber prolongados gastos de litigación e inversión en I+D. Los inversores dirigen capital hacia empresas emergentes de fabricación aditiva capaces de personalizar implantes en los sitios quirúrgicos, lo que podría comprimir los plazos de entrega de semanas a horas.
Los énfasis en I+D se orientan hacia recubrimientos biocompatibles que limitan la colonización bacteriana, sistemas de colocación robótica habilitados por inteligencia artificial y fabricación ambientalmente sostenible. Las empresas asignan porcentajes de ingresos de dos dígitos a la integración de flujos de trabajo digitales, razonando que las herramientas superiores de visualización y predicción reducirán las cirugías de revisión y asegurarán la lealtad de los cirujanos. A medida que los organismos reguladores intensifican la vigilancia poscomercialización, los nuevos participantes en el mercado deben combinar la innovación rápida con una rigurosa validación clínica para mantener la paridad competitiva. En general, las estrategias ganadoras se centran en la seguridad respaldada por datos, las asociaciones ecosistémicas y la agilidad geográfica adecuada para los diversos panoramas regulatorios regionales.
Líderes de la Industria de Implantes Cosméticos
3M
Allergan (AbbVie)
Cochlear Ltd
Dentsply Sirona
Johnson & Johnson
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Implantes Cosméticos
- 3M
- Abbvie
- Cochlear
- Dentsply Sirona
- GC Aesthetics
- Henry Schein
- Implantech
- Johnson & Johnson (Mentor)
- Sientra
- Zimmer Biomet
- Straumann Group
- Establishment Labs
- Polytech Health & Aesthetics
- Silimed
- Danaher (Nobel Biocare)
- BioHorizons
- Osstem Implant
- RTI Surgical
- Hansbiomed (MegaGen)
- Medartis

Oportunidades de mercado y perspectivas futuras
Se está formando un espacio en blanco donde los fabricantes combinan plataformas de implantes premium con una diferenciación más clara y orientada por indicación, junto con paquetes de evidencia que se ajustan a una supervisión más estricta y un mayor escrutinio de los pacientes. En reconstrucción mamaria, Mentor de Johnson & Johnson MedTech lanzó los implantes mamarios MENTOR MemoryGel Enhance en Estados Unidos en mayo de 2025, tras la aprobación de la FDA y una gama de tamaños ampliada diseñada para necesidades específicas de reconstrucción posmastectomía. Esto da a los competidores margen para ampliar sus carteras hacia anatomías desatendidas y casos de revisión, alineando al mismo tiempo los mensajes y la formación con las vías reconstructivas que se sitúan junto a la estética electiva.
La oportunidad también se extiende a terapéuticas estéticas adyacentes y vías de atención integradas que influyen en la demanda de implantes, el tráfico de clínicas y las ofertas combinadas. Allergan Aesthetics, de AbbVie, recibió la aprobación de la FDA de EE. UU. en junio de 2026 para SKINVIVE by JUVEDERM para la mejora del aspecto del cuello (líneas horizontales del cuello), ampliando los inyectables a una nueva indicación anatómica etiquetada que las clínicas pueden combinar con servicios de implantes y quirúrgicos a lo largo del recorrido del paciente. En cuanto a la prestación, la expansión de modelos ambulatorios y de preconsulta y seguimiento habilitados digitalmente respalda un mayor rendimiento para los procedimientos relacionados con implantes, mientras que los avances en ciencia de materiales y fabricación aditiva siguen abriendo vías para implantes más personalizados y andamios regenerativos que abordan el riesgo de revisión, la biocompatibilidad y las preocupaciones de sostenibilidad.
Recent Industry Developments in Mercado de Implantes Cosméticos
- Junio de 2026: Allergan Aesthetics, de AbbVie, recibió la aprobación de la FDA de EE. UU. para SKINVIVE by JUVEDERM para la mejora del aspecto del cuello, incluida la reducción de líneas horizontales del cuello en adultos mayores de 21 años. La aprobación extiende los inyectables de ácido hialurónico a una nueva área anatómica etiquetada, fortaleciendo las carteras de las clínicas que combinan servicios estéticos en torno al mantenimiento a largo plazo del paciente y oportunidades de venta cruzada.
- Febrero de 2026: Allergan Aesthetics lanzó el Programa de Testimonios Faces of Natrelle, invitando a los pacientes a compartir sus experiencias con los implantes mamarios Natrelle. La iniciativa respalda la educación del paciente y el compromiso con la marca en un momento en que la elección de implantes está estrechamente vinculada a la seguridad percibida, los resultados y la confianza.
- Febrero de 2025: Dentsply Sirona anunció el lanzamiento en el mercado estadounidense del sistema de implantes dentales MIS LYNX, posicionado para simplificar los procedimientos quirúrgicos. Un conjunto más amplio de herramientas de implantes dentales respalda la estandarización a nivel de práctica y puede reforzar la adopción entre las clínicas dentales, un entorno importante de usuario final para los ingresos de implantes cosméticos.


Mercado de Implantes Cosméticos Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca dispositivos y materiales implantables utilizados en procedimientos estéticos y relacionados con la apariencia, incluidos casos de uso importantes como procedimientos dentales, mamarios, faciales y de contorno corporal, medidos en valor en USD en el punto de venta a los usuarios finales.
Exclusiones del alcance: Los consumibles estéticos que no son implantes y los productos de belleza tópicos no se contabilizan a menos que se utilicen como material implantable colocado dentro o sobre el cuerpo mediante un procedimiento.
Descripción general de la segmentación
- Por Materia Prima
- Implantes de Polímero
- Implantes de Cerámica
- Implantes de Metal
- Implantes de Material Biológico
- Por Aplicación
- Dental
- Mamario
- Facial
- Contorno Corporal
- Por Usuario Final
- Hospitales
- Clínicas Especializadas y Estéticas
- Centros de Cirugía Ambulatoria
- Clínicas Dentales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una base de hechos clara sobre volúmenes de procedimientos, actualizaciones de seguridad y señales de adopción en las principales regiones. Nos basamos en fuentes públicas y oficiales como las bases de datos de dispositivos y comunicaciones de seguridad de la FDA de EE. UU., los CDC de EE. UU. para el contexto de utilización sanitaria, las estadísticas de salud de la OCDE para la comparabilidad entre países, y los indicadores macroeconómicos del Banco Mundial que ayudan a normalizar las tendencias de asequibilidad.
A continuación, se revisa el lado de la oferta y la comercialización utilizando informes anuales de empresas, presentaciones a inversores, folletos de productos, revistas clínicas revisadas por pares y actualizaciones de asociaciones médicas y dentales que publican información sobre formación y directrices. Para reducir las brechas de visibilidad de las empresas privadas, también utilizamos suscripciones de pago centradas en finanzas e inteligencia empresarial, junto con bases de datos de patentes para seguir la innovación en materiales y las nuevas indicaciones de implantes. Estas fuentes documentales no son exhaustivas, y también se utilizaron documentos públicos adicionales para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para verificar la coherencia del panorama de procedimientos y demanda con cirujanos, especialistas dentales, administradores de clínicas, distribuidores y expertos del lado de la fabricación en América, EMEA y Asia-Pacífico. Las respuestas de los encuestados se utilizan luego para ajustar los supuestos sobre los cambios en la combinación de productos, los ciclos típicos de reemplazo, las bandas de precios por tipo de material y la división entre las compras de hospitales y clínicas especializadas. Después de eso, los supuestos se vuelven a verificar cuando un país específico muestra un comportamiento inusual de crecimiento o precios.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos ejecutivos: 14% | Asia-Pacífico: 50% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 42% | EMEA: 29% |
| Actores más pequeños: 14% | Gerentes: 44% | América: 21% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando una combinación de enfoques descendente y ascendente, donde los volúmenes de procedimientos y los grupos de población tratada se traducen en demanda de implantes, y luego se convierten en valor utilizando rangos de precio de venta promedio que reflejan la combinación de materiales (polímero, metal, cerámica y biológico) y los canales de usuario final. Una vez construidos los totales iniciales, se realizan verificaciones ascendentes selectivas utilizando la dirección de ingresos de los proveedores, la retroalimentación de los distribuidores y cálculos de PVA muestreados por volumen en países de mayor visibilidad. Esto ayuda a ajustar valores atípicos sin forzar una consolidación completa de proveedores.
Las entradas clave del modelo incluyen las tendencias de colocación de implantes dentales, el impulso de los procedimientos cosméticos y reconstructivos, la expansión de la capacidad de las clínicas, las acciones regulatorias y de seguridad que pueden cambiar la utilización, y el movimiento de precios por tipo de material y nivel de personalización. Cuando los datos directos de un país son escasos, las brechas se gestionan utilizando indicadores proxy como las tendencias de ingresos disponibles, la penetración de la atención sanitaria privada y la intensidad del turismo de procedimientos, y luego los supuestos se confirman a través de entrevistas.
Para la previsión, se utiliza el análisis de escenarios en torno a la demanda de procedimientos y la progresión de precios, y las ponderaciones de los escenarios se alinean con las opiniones de expertos sobre el ritmo de recuperación, la disposición a procedimientos electivos y la disponibilidad de suministro. Debido a que los saltos abruptos suelen ser difíciles de sostener en este mercado, los cambios se mantienen graduales a menos que se valide un desencadenante claro en múltiples entradas.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias verificaciones cruzadas para que un flujo de datos débil no determine el resultado. Los resultados del modelo se comparan con señales independientes como la dirección de la tendencia de procedimientos, el crecimiento del canal de usuario final y los cambios en la combinación de materiales, y luego se revisan las grandes variaciones antes de la aprobación final.
Si un dato genera un pico que no coincide con la demanda observada o el comportamiento de precios, los supuestos se reabren y se vuelve a contactar a los expertos para su aclaración. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como acciones regulatorias, retiros importantes de productos o cambios súbitos en los volúmenes de procedimientos electivos. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual que se pueda respaldar razonablemente.
Tamaño del mercado de implantes cosméticos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para implantes cosméticos pueden diferir incluso cuando el nombre del tema parece el mismo, porque los procedimientos incluidos, los entornos de usuario final y los límites de productos no siempre son consistentes. Las diferencias también provienen de cómo se traduce la demanda de procedimientos en valor de implantes, y de si el precio se trata como un promedio estable o como una variable que cambia rápidamente.
Los principales factores de brecha aquí son el alcance y la lógica de recuento, especialmente en torno a si los casos de uso reconstructivo se combinan con la demanda cosmética electiva, y si las clínicas dentales se contabilizan por completo o se tratan como un mercado de dispositivos médicos separado. La elección del año base y el momento de la moneda también importan porque el precio de los implantes puede variar con la combinación de materiales y la personalización. Algunas estimaciones también se basan en supuestos de adopción que no se vuelven a verificar frente a la capacidad de las clínicas y las restricciones de procedimientos, lo que puede ampliar la brecha.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 12,75 mil millones de USD (2025) | |
| Consultora Global A | 13,91 mil millones de USD (2024) | Utiliza un año base anterior y parece aplicar una inclusión de ingresos más amplia en categorías de dispositivos cosméticos adyacentes, lo que puede elevar los totales cuando las compras de clínicas dentales y especializadas no se dividen claramente por clase de implante. |
| Editorial del Sector B | 11,78 mil millones de USD (2024) | Parte de una base de 2024 más baja y ejecuta una construcción de rango más largo donde la progresión de precios se trata de manera más uniforme, lo que puede subestimar los cambios a corto plazo hacia materiales de mayor valor y combinaciones de implantes más personalizadas. |
La dispersión mostrada anteriormente se explica principalmente por la alineación de años, lo que se cuenta como un implante y cómo se trasladan al pronóstico los cambios de precio y combinación. Cuando se contabilizan los implantes dentales, mamarios, faciales y de contorno corporal en hospitales, clínicas especializadas y clínicas dentales, y la combinación de materiales se actualiza con verificaciones de entrevistas, el valor de 2025 naturalmente se situará por encima de algunas instantáneas de 2024. Así es como Mordor Intelligence configuró el modelo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de implantes cosméticos?
El tamaño del mercado de implantes cosméticos alcanzó USD 13,65 mil millones en 2026 y se prevé que alcance USD 19,16 mil millones en 2031.
¿Qué segmento de materia prima lidera el mercado?
Los implantes de polímero representan el 35,42% de la participación del mercado de implantes cosméticos debido a sus aplicaciones versátiles y su larga familiaridad clínica.
¿Qué aplicación genera los mayores ingresos?
Los procedimientos dentales representan el 45,55% del mercado de implantes cosméticos, combinando la restauración funcional con los beneficios estéticos.
¿Qué segmento de usuario final se está expandiendo más rápidamente?
Los centros de cirugía ambulatoria crecen a una CAGR del 10,62% durante 2026-2031, a medida que los pagadores y los pacientes adoptan entornos ambulatorios rentables.
¿Qué región registrará el mayor crecimiento hasta 2031?
Se proyecta que Asia-Pacífico registre una CAGR del 9,45% durante 2026-2031, impulsada por el aumento del ingreso disponible y los marcos de apoyo al turismo médico.
¿Cómo influyen las preocupaciones de seguridad en la dinámica competitiva?
Se espera que los fabricantes con sólida evidencia clínica y bajas tasas de complicaciones, como la tasa de contractura capsular del 0,5% de Establishment Labs, ganen participación a medida que los reguladores intensifican la vigilancia poscomercialización.
Última actualización de la página el:



