
Tamaño y Participación del Mercado de Pruebas y Certificación de Dispositivos Médicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
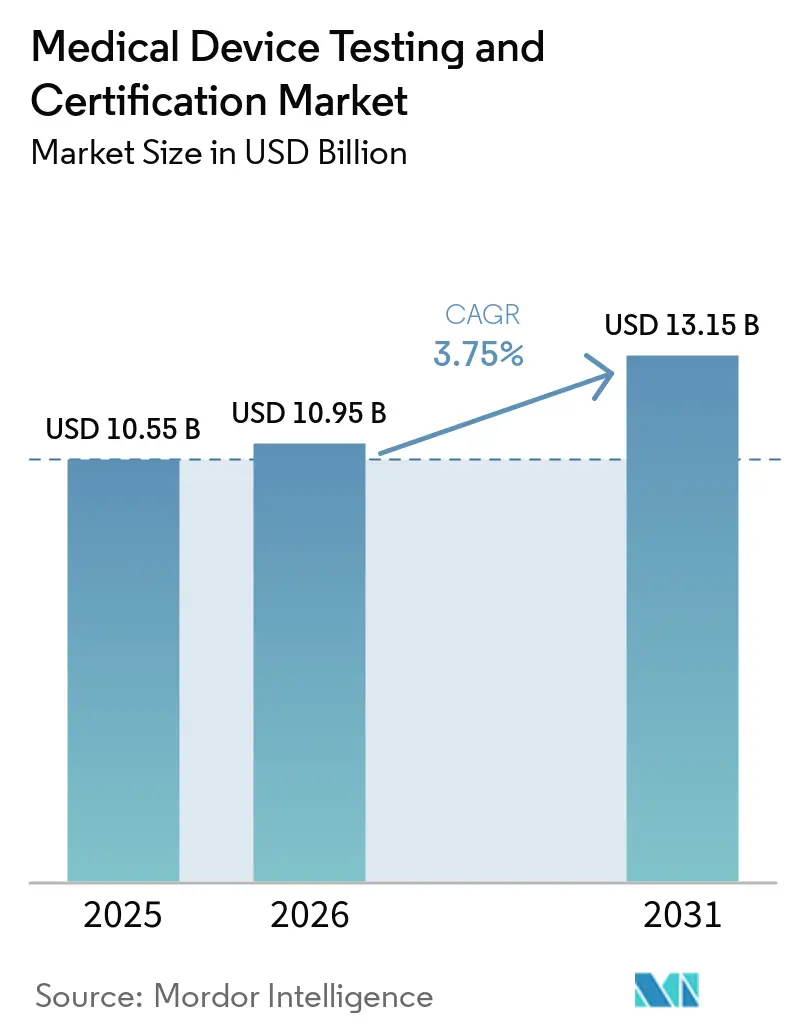
| Tamaño del Mercado (2026) | 10.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.15 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.75 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas y Certificación de Dispositivos Médicos por Mordor Intelligence
El tamaño del mercado de pruebas y certificación de dispositivos médicos fue valorado en USD 10.550 millones en 2025 y se estima que crecerá desde USD 10.950 millones en 2026 hasta alcanzar USD 13.150 millones en 2031, a una CAGR del 3,75% durante el período de pronóstico (2026-2031). La demanda está determinada por la aplicación simultánea del Reglamento de Dispositivos Médicos (RDM) de la UE y el mandato de ciberseguridad de la Administración de Alimentos y Medicamentos (FDA) de los Estados Unidos, ambos de los cuales amplían el alcance de la validación y la profundidad de la documentación. Los dispositivos de clase II de riesgo medio dominan los volúmenes de cumplimiento, mientras que la proliferación de algoritmos de inteligencia artificial/aprendizaje automático (IA/AA) y los diagnósticos domésticos conectados introducen nuevos protocolos de prueba que impulsan la demanda de servicios premium. América del Norte sigue siendo el líder en ingresos, aunque Asia-Pacífico registra la expansión de laboratorios más rápida porque China e India endurecieron las leyes nacionales sobre dispositivos en 2024, lo que llevó a los productores extranjeros y nacionales a externalizar ensayos complejos. Los participantes del mercado con acreditaciones multijurisdiccionales se benefician de las persistentes limitaciones de capacidad en los organismos notificados de la UE, que han duplicado los plazos de entrega desde 2023. Las auditorías de sostenibilidad, impulsadas por las normas europeas de contratación pública, y las evaluaciones integrales de ciberseguridad están emergiendo como elementos diferenciadores que permiten a los laboratorios cobrar márgenes más altos por compromisos integrados.
Conclusiones Clave del Informe
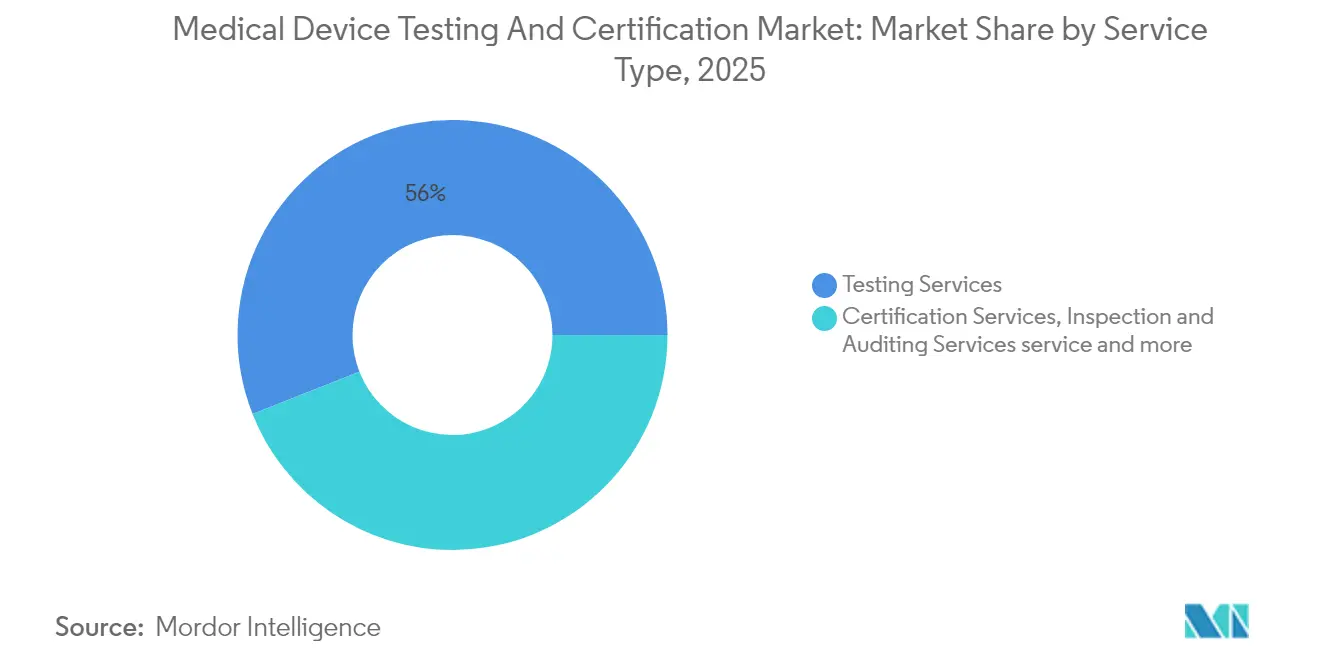
- Por tipo de servicio: los servicios de pruebas capturaron el 55,98% de la participación del mercado de pruebas y certificación de dispositivos médicos en 2025; se proyecta que las pruebas de software y ciberseguridad se expandirán a una CAGR del 5,03% hasta 2031.
- Por clase de dispositivo: los dispositivos de clase II representaron el 42,78% del tamaño del mercado de pruebas y certificación de dispositivos médicos en 2025; el subsegmento lideró los ingresos y se espera que registre una CAGR del 5,49% entre 2026 y 2031.
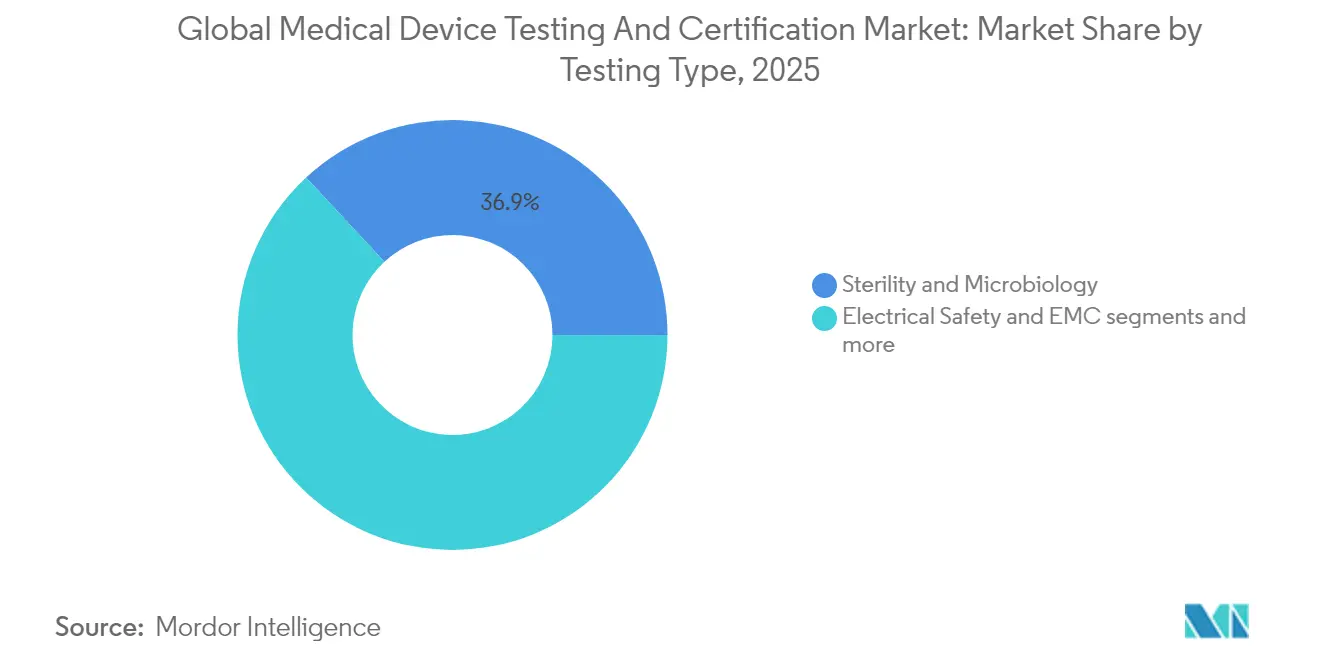
- Por tipo de prueba: la esterilidad y microbiología representó el 36,92% de la participación del tamaño del mercado de pruebas y certificación de dispositivos médicos en 2025; las pruebas de ciberseguridad son el subsegmento de mayor crecimiento con una CAGR del 5,83%.
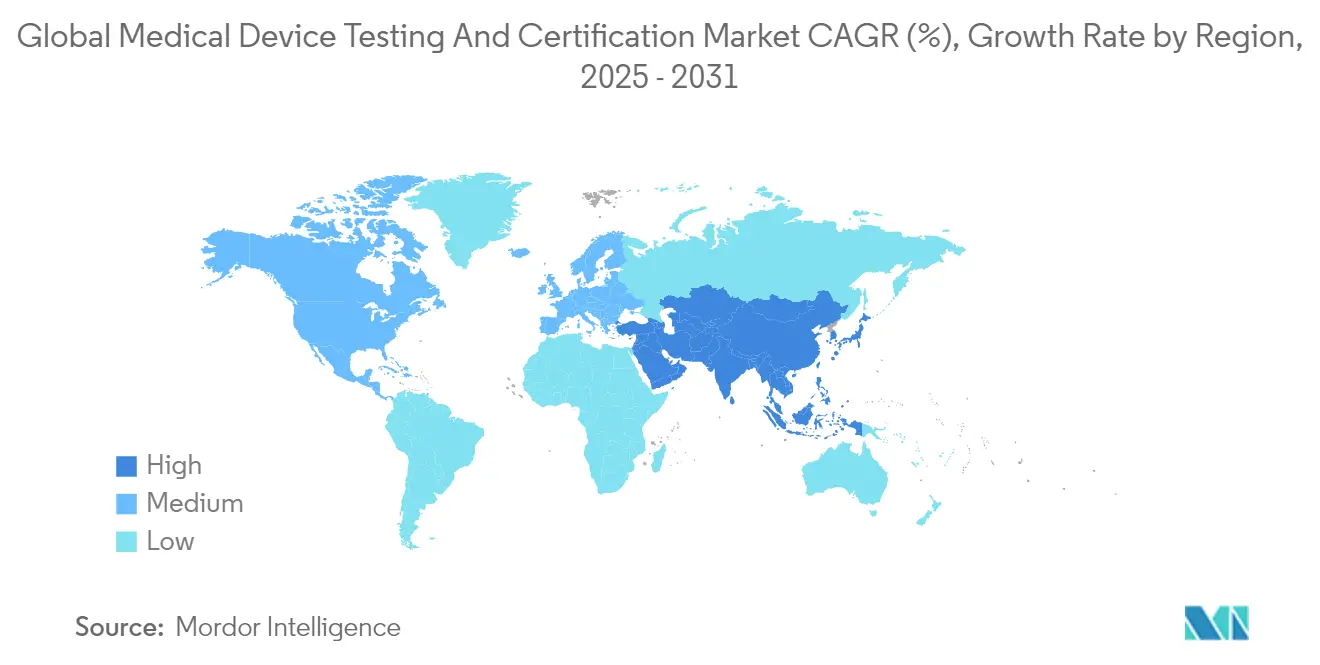
- Por geografía: América del Norte tuvo una participación de ingresos del 38,42% en 2025, mientras que se prevé que Asia-Pacífico registre la CAGR más alta del 6,42% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos del RDM de la UE y la Ley de Dispositivos más Seguros de la FDA actualizada | +1.2% | UE y América del Norte | Mediano plazo (2-4 años) |
| Rápida adopción de dispositivos médicos habilitados con IA/AA | +0.8% | América del Norte y UE, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Auge de los diagnósticos domésticos y portátiles | +0.6% | Global; más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Presentaciones obligatorias de ciberseguridad previas a la comercialización | +0.5% | América del Norte, con extensión a la UE | Corto plazo (≤ 2 años) |
| Criterios de contratación vinculados a la sostenibilidad | +0.3% | UE primero, implementación global | Largo plazo (≥ 4 años) |
| Certificaciones de mejora de competencias del personal | +0.2% | Mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento regulatorio bajo el RDM de la UE y la Ley de Dispositivos más Seguros de la FDA
La ventana de transición del RDM 2024-2028 obliga a cada dispositivo heredado a volver a obtener el marcado CE bajo 23 Requisitos Generales de Seguridad y Rendimiento, triplicando la profundidad del expediente técnico para muchos fabricantes ec.europa.eu. Al mismo tiempo, la Sección 524B de la Ley de Dispositivos más Seguros exige presentaciones previas a la comercialización en los EE. UU. que incluyan Listas de Materiales de Software y planes de gestión de vulnerabilidades, ampliando la documentación para cada producto conectado. El efecto combinado desencadenó un aumento del 40% en las solicitudes a organismos notificados y prolongó los tiempos de revisión promedio más allá de los 24 meses, lo que llevó a las empresas a externalizar paquetes de validación más amplios a laboratorios acreditados.
Aumento de dispositivos habilitados con IA/AA que impulsan necesidades especializadas de validación
La base de datos pública de la FDA registró 882 dispositivos médicos de IA/AA autorizados hasta mayo de 2024, un aumento del 45% interanual. Cada algoritmo exige detección de sesgos, análisis de desplazamiento de conjuntos de datos y monitoreo del rendimiento en el mundo real, pruebas que superan la verificación clásica. La Ley de IA de la UE, que clasifica la IA médica como de "alto riesgo", exige además una gestión del riesgo durante todo el ciclo de vida. Los laboratorios que ofrecen servicios de auditoría de algoritmos, por tanto, cobran precios premium, y se prevé que esta línea de servicio se convierta en un pilar central de ingresos del mercado de servicios de pruebas y certificación de dispositivos médicos durante la próxima década.
Crecimiento de los diagnósticos domésticos y portátiles que amplían los volúmenes de pruebas
La familiaridad del consumidor con los kits de antígenos rápidos durante la pandemia aceleró la adopción de glucómetros conectados, parches de ECG y dispositivos portátiles multianalito. Los reguladores ahora insisten en evidencia de usabilidad y factores humanos recopilada fuera de entornos clínicos, lo que aumenta el recuento de unidades de prueba en casi un 30% anual para dispositivos de consumo de alto volumen. Los laboratorios capaces de realizar estudios de usuarios distribuidos y simulaciones de estrés ambiental atraen negocios continuos de marcas que buscan lanzamientos globales rápidos, lo que refuerza el mercado de servicios de pruebas y certificación de dispositivos médicos.
Presentaciones obligatorias de ciberseguridad previas a la comercialización
Desde octubre de 2023, la FDA rechaza las presentaciones 510(k) que carecen de documentación de diseño seguro, y los dispositivos conectados lanzados sin una política de divulgación de vulnerabilidades corren el riesgo de ser detenidos en la importación. Las vías de certificación UL 2900 se han convertido en el estándar de facto ul.com. Los laboratorios de pruebas que invirtieron tempranamente en bancos de pruebas de penetración informan que sus carteras de proyectos están llenas hasta mediados de 2026, lo que confirma que la ciberseguridad es el nicho de ingresos de mayor crecimiento dentro del mercado de servicios de pruebas y certificación de dispositivos médicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Capacidad limitada y largos plazos de entrega en los Organismos Notificados | -0.9% | Principalmente la UE, con efectos secundarios globales | Corto plazo (≤ 2 años) |
| Altos costos de pruebas para pymes y empresas emergentes | -0.6% | Global, con los mercados emergentes más afectados | Mediano plazo (2-4 años) |
| Escasez de conjuntos de datos estandarizados para la validación de algoritmos de IA | -0.4% | Global, con América del Norte y la UE liderando la adopción de IA | Largo plazo (≥ 4 años) |
| Requisitos de cumplimiento de sostenibilidad fragmentados | -0.3% | Global, con prioridad en la UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Capacidad limitada y largos plazos de entrega en los organismos notificados
Solo 43 organismos notificados atienden a toda la UE bajo el RDM, y las ratios de solicitud a certificación superan 4:1. Los tiempos de revisión promedio aumentaron de 14 meses en 2022 a más de 26 meses a finales de 2024. En consecuencia, los fabricantes han retirado ciertos productos de bajo margen del mercado de la UE, reduciendo los volúmenes potenciales de pruebas y moderando el crecimiento en el mercado de servicios de pruebas y certificación de dispositivos médicos.
Altos costos de pruebas para pymes y empresas emergentes
Los paquetes integrales de biocompatibilidad, esterilidad, compatibilidad electromagnética (CEM) y ciberseguridad elevan las facturas de validación incluso de los dispositivos básicos de clase II por encima de USD 500.000, un nivel que supone una carga para las empresas emergentes respaldadas por capital de riesgo. Aunque la FDA ofrece tarifas reducidas de 510(k) a las pequeñas empresas, esos ahorros solo cubren los costos de presentación, no el trabajo de laboratorio. Muchas pymes aplazan los lanzamientos o se orientan hacia mercados con regulaciones más laxas, reduciendo la demanda inmediata de servicios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
los servicios de pruebas siguen siendo fundamentales mientras la ciberseguridad se aceleraLos servicios de pruebas de dispositivos médicos representaron el 55,98% de la participación del mercado de pruebas y certificación de dispositivos médicos en 2025, lo que refleja su condición de requisito regulatorio ineludible para todas las clases de dispositivos. Los servicios de certificación se sitúan por detrás porque solo las vías de la UE y el Reino Unido exigen legalmente auditorías por terceros, mientras que EE. UU. se apoya más en la autoatestación del fabricante. Sin embargo, a medida que los reguladores intensifican la vigilancia poscomercialización, los ingresos por inspección y auditoría están ganando impulso.
La ciberseguridad y la validación de software —aún estadísticamente integradas dentro de los servicios de pruebas— representan el flujo de ingresos de mayor crecimiento, con una CAGR del 5,03% debido a los mandatos de la FDA y Health Canada. Los laboratorios que integran bancos de pruebas biológicas, mecánicas y de seguridad digital en un mismo lugar reducen el tiempo total de respuesta hasta en un 30%, lo que permite una facturación premium y refuerza la ventaja competitiva. En consecuencia, el mercado de pruebas y certificación de dispositivos médicos está evolucionando hacia contratos de garantía de calidad agrupados y de tipo suscripción que aseguran visibilidad de ingresos a varios años.
Las inversiones continuas en preparación automatizada de muestras y análisis de alto rendimiento han reducido la mano de obra directa por informe en casi un 10% desde 2022, mejorando los márgenes operativos. Se prevé que los servicios de certificación, limitados por la escasez de organismos notificados, crezcan a un ritmo más lento del 2,44%, pero siguen siendo indispensables para el acceso al mercado de la UE, lo que mantiene un piso de ingresos defensivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clase de Dispositivo:
el punto óptimo de complejidad mantiene el dominio de la clase IILos dispositivos de clase II representaron el 42,78% del tamaño del mercado de pruebas y certificación de dispositivos médicos en 2025 porque equilibran altos volúmenes unitarios con requisitos de evidencia estrictos. Entre los ejemplos se incluyen bombas de infusión, sillas de ruedas motorizadas y muchos dispositivos de imagen habilitados con IA. Bajo el Plan de Control de Cambios Predeterminados de la FDA, los desarrolladores pueden revisar algoritmos sin presentar un nuevo 510(k) siempre que validen los límites de rendimiento, lo que efectivamente asegura un gasto recurrente en pruebas cada vez que se actualiza un modelo. Los dispositivos de clase III, aunque en menor número, generan tarifas premium debido a la evidencia clínica obligatoria y los niveles de garantía de esterilidad de 10^−6. Los volúmenes de clase I continúan migrando hacia las autopruebas internas, aunque la cláusula de ciberseguridad está llevando algunos dispositivos conectados a laboratorios de terceros. Los Dispositivos de Diagnóstico In Vitro (DIV) siguen siendo un nicho de crecimiento diferenciado tras la extensión de los plazos transitorios del Reglamento de Diagnóstico In Vitro (RDIV) de la UE hasta 2028, lo que mantiene elevados los retrasos en la certificación.
En general, el creciente contenido de software en los productos de riesgo medio mantiene el mercado de servicios de pruebas y certificación de dispositivos médicos firmemente anclado en el espacio de clase II.
Por Tipo de Prueba:
la esterilidad mantiene su escala; la ciberseguridad impulsa el dinamismoLas pruebas de esterilidad y microbiología mantuvieron una participación de ingresos del 36,92% en 2025, respaldadas por su aplicabilidad universal en implantes, productos desechables y productos combinados. Las actualizaciones de la norma ISO 11737 sobre métodos microbianos rápidos alientan a los laboratorios a invertir en plataformas basadas en PCR que reducen el tiempo hasta la obtención del certificado en 2-3 días. Paralelamente, las pruebas de ciberseguridad registraron el crecimiento más sólido con una CAGR del 5,83%, lo que refleja el giro legislativo hacia los dispositivos digitalmente conectados. La seguridad eléctrica y la compatibilidad electromagnética (CEM) mantienen su relevancia porque el 100% de los nuevos dispositivos integran componentes inalámbricos. Los ensayos de envasado y vida útil se benefician de los vientos favorables de los materiales ecológicos que requieren nuevos conjuntos de datos de estabilidad.
Por el contrario, las pruebas de esterilidad crecen a un ritmo más lento del 2,98%, pero aún añaden casi USD 0.600 millones en términos absolutos durante el período de pronóstico. A medida que los laboratorios realizan ventas cruzadas de servicios digitales y microbiológicos, el valor promedio de los proyectos aumenta, mejorando la resiliencia de la cartera de pedidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Pruebas y Certificación de Dispositivos Médicos en América del Norte
América del Norte capturó el 38,42% del mercado de servicios de pruebas y certificación de dispositivos médicos en 2025, impulsado por las vías simplificadas 510(k) y de Dispositivos Innovadores de la FDA, que catalizan lanzamientos continuos de productos. Los laboratorios nacionales se benefician de sólidos sistemas de pagadores que financian la innovación y de un entorno regulatorio que reconoce explícitamente varios estándares de consenso voluntario, lo que acorta los ciclos de validación. De 2026 a 2031, se prevé que la región se expanda a una CAGR del 3,05%, más lenta que la media mundial debido a su madurez.
Mercado de Pruebas y Certificación de Dispositivos Médicos en Asia-Pacífico
Asia-Pacífico es el claro motor de volumen, con una previsión de crecimiento anual del 6,42%. La actualización del Reglamento de Dispositivos Médicos de China, vigente desde julio de 2024, obliga a los productores locales a obtener datos de biocompatibilidad y envasado de terceros, lo que impulsa un flujo constante de muestras hacia los laboratorios regionales. La enmienda de 2024 a las Normas de Dispositivos Médicos de India amplió los requisitos de auditoría de terceros a categorías de productos adicionales, generando una demanda incremental. Los actores extranjeros están abriendo rápidamente laboratorios satélite en Suzhou, Bangalore y Kuala Lumpur para aprovechar la creciente demanda.
Mercado de Pruebas y Certificación de Dispositivos Médicos en EMEA y América Latina
Europa sufrió un freno a corto plazo por la escasez de organismos notificados; sin embargo, una vez que la capacidad se normalice, las solicitudes diferidas se convertirán en pruebas facturables, lo que ayudará a la región a recuperar impulso más allá de 2027. América Latina y Oriente Medio y África siguen siendo mercados incipientes, pero se benefician de iniciativas de armonización que exigen pruebas de cumplimiento con los estándares del mercado de referencia, generalmente ejecutadas por redes de laboratorios globales.
Panorama regulatorio
El entorno regulatorio está siendo moldeado por expectativas más estrictas previas y posteriores a la comercialización en las principales jurisdicciones, lo que amplía la profundidad de los paquetes de validación que los fabricantes de dispositivos subcontratan a laboratorios acreditados. En Estados Unidos, la FDA continúa formalizando requisitos que aumentan la generación de evidencia para la usabilidad y el aseguramiento de software, incluida la guía final emitida en mayo de 2026 sobre el contenido de la información de factores humanos en las presentaciones de comercialización de dispositivos médicos, junto con la continua aplicación de las expectativas de documentación de ciberseguridad para productos conectados.
En Europa, la implementación del Reglamento de Dispositivos Médicos de la UE (MDR) y del Reglamento de Diagnóstico In Vitro (IVDR) continúa presionando la capacidad de evaluación de la conformidad, manteniendo elevados los plazos y las cargas de documentación para los fabricantes y los organismos notificados. La Comisión Europea introdujo el Reglamento de Ejecución (UE) 2026/977 en mayo de 2026 para establecer requisitos uniformes de gestión de calidad y procedimientos para las actividades de evaluación de la conformidad de los organismos notificados, mientras que la funcionalidad EUDAMED relacionada con el MDR avanza hacia acciones obligatorias para los fabricantes, como la carga de la documentación del Resumen de Seguridad y Rendimiento Clínico (SS(C)P) dentro de los plazos requeridos.
Análisis de la cadena de valor
La cadena de valor comienza con los desarrolladores de dispositivos y los proveedores de componentes que generan entradas de diseño, archivos de gestión de riesgos y registros de calificación de proveedores, y luego pasa a las pruebas previas al cumplimiento, como la detección mecánica, eléctrica/EMC, de software y de seguridad biológica, antes de la presentación regulatoria. Los socios externos realizan entonces la verificación y validación acreditadas, incluidas las pruebas de biocompatibilidad, esterilidad y microbiología, envase y vida útil, y software y ciberseguridad, cuyos resultados alimentan la documentación técnica para las vías CE/UKCA y las presentaciones ante la FDA. Los organismos de certificación y los organismos notificados de la UE se sitúan más adelante en la cadena para la evaluación de la conformidad y las auditorías del sistema de calidad, tras lo cual los fabricantes mantienen la vigilancia posterior a la comercialización y las nuevas pruebas periódicas cuando cambian los diseños, los materiales o el software.
La convergencia regulatoria está aumentando la importancia de los sistemas de calidad estandarizados y de los flujos de datos trazables en toda esta cadena. El Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR), vigente desde el 2 de febrero de 2026, incorpora la norma ISO 13485:2016 por referencia, elevando las expectativas en materia de control de proveedores, transparencia documental y actividades de calidad a lo largo del ciclo de vida que conectan a los equipos internos de desarrollo con los laboratorios de pruebas externos. En paralelo, la evaluación de la conformidad del MDR/IVDR y las guías del MDCG mantienen alta la demanda de proveedores multidisciplinarios capaces de coordinar los resultados de laboratorio, la preparación para auditorías y la documentación técnica entre jurisdicciones, al tiempo que gestionan las limitaciones de programación de los organismos notificados.
Panorama Competitivo
El panorama competitivo exhibe una concentración moderada, con los principales proveedores: SGS SA, Intertek Group plc, Eurofins Scientific SE, TÜV SÜD y UL Solutions. Estas empresas aprovechan amplias carteras de acreditación que abarcan ISO/IEC 17025, ISO 13485 y múltiples reconocimientos de autoridades regulatorias para ganar contratos multiterritoriales. SGS amplió las pruebas bioanalíticas en los EE. UU. en enero de 2025 mediante una asociación con Agilex Biolabs, fortaleciendo su propuesta integral desde la fase preclínica hasta la poscomercialización[1].
Intertek, TÜV SÜD y UL Solutions están implementando sistemas automatizados de gestión de laboratorios que reducen los errores de entrada de datos y aceleran la generación de informes, asegurando negocios recurrentes con fabricantes de dispositivos multinacionales que buscan trazabilidad digital. Eurofins profundizó su cartera médica mediante la adquisición de Infinity Laboratories en diciembre de 2024, añadiendo ocho instalaciones en los EE. UU. especializadas en microbiología y pruebas de envasado[2]. Una oleada de consolidaciones de nivel medio, como la compra de Keystone Compliance por parte de Applus+ y la adquisición de Baltic Control por parte de Apave, señala la continua búsqueda de escala para equilibrar los crecientes gastos de cumplimiento y ampliar la cobertura geográfica.
Los especialistas de nicho como Nelson Labs, BSI Group y Element Materials Technology mantienen posiciones dominantes en biocompatibilidad, certificación y CEM, respectivamente. Defienden su participación a través de una profunda experiencia técnica, tiempos de programación más rápidos y proximidad a los centros de innovación. Sin embargo, la automatización de laboratorios y los análisis mejorados con IA están reduciendo las brechas de capacidad, lo que permite a los competidores más grandes incursionar en territorios especializados. La competencia de precios sigue siendo moderada porque la complejidad regulatoria y los cuellos de botella de capacidad respaldan la facturación premium, aunque los clientes favorecen cada vez más los acuerdos marco plurianuales que agrupan pruebas a lo largo de los ciclos de vida de los productos para asegurar descuentos.
Líderes de la Industria de Pruebas y Certificación de Dispositivos Médicos
-
Eurofins Scientific
-
SGS SA
-
TÜV SÜD
-
British Standards Institution
-
Intertek Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pruebas y Certificación de Dispositivos Médicos Empresas cubiertas en este informe
- SGS
- Intertek Group
- TÜV SÜD
- UL Solutions
- Eurofins
- BSI Group
- TÜV Rheinland
- TÜV Nord
- Dekra SE
- Bureau Veritas
- DNV GL
- Nemko
- NSF International
- Nelson Labs
- Element Materials Technology
- Charles River
- Smithers
- Pace Analytical Services
- Mérieux NutriSciences
- Medistri
Lea el análisis de las empresas de pruebas y certificación de dispositivos médicos
Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se concentra en los laboratorios capaces de combinar la validación de seguridad/EMC e inalámbrica con el aseguramiento de software y ciberseguridad para dispositivos de Clase II conectados, ya que los fabricantes prefieren cada vez más los contratos combinados que reducen la fricción de programación entre múltiples tipos de pruebas. Las inversiones en capacidad también ofrecen señales concretas de hacia dónde se dirige la demanda: Eurofins MET Laboratories inauguró una instalación de 60,000 pies cuadrados en Littleton, Massachusetts, en febrero de 2026, con una cámara semianecoica de 10 metros para pruebas de seguridad, EMC e inalámbricas, y Lucideon abrió un laboratorio de biocompatibilidad en Greenville, Carolina del Sur, en mayo de 2026, para consolidar las pruebas de seguridad biológica. Estas expansiones siguen el ritmo de un mayor volumen de pruebas provenientes de diagnósticos de uso doméstico y dispositivos portátiles que requieren evidencia de seguridad eléctrica, rendimiento inalámbrico y usabilidad, además del trabajo clásico de biología y microbiología.
Las oportunidades también se vinculan con la evolución de las normas y la gobernanza de la evaluación de la conformidad, que aumentan las cargas de repetición de pruebas y documentación. La UE introdujo el Reglamento de Ejecución (UE) 2026/977 en mayo de 2026 para estandarizar los procedimientos de los organismos notificados en el marco del MDR/IVDR, y actualizó las listas de normas armonizadas en junio de 2026 para incorporar referencias técnicas más recientes, incluida la norma EN ISO 10993-1:2025. En el ámbito normativo, las actualizaciones de ISO en 2026 (incluidas ISO 10993-6:2026 e ISO 10993-7:2026, y ISO 14155:2026) refuerzan un enfoque más orientado al ciclo de vida en las expectativas de evaluación biológica e investigación clínica, lo que respalda la demanda de planificación consultiva de pruebas, evaluaciones de brechas frente a los criterios revisados y métodos de respuesta más rápida para preservar los plazos de presentación en medio de los atrasos del MDR/IVDR y el régimen QMSR de la FDA.
Desarrollos recientes de la industria en Mercado de Pruebas y Certificación de Dispositivos Médicos
- Mayo de 2026: SGS amplió sus capacidades de Modelo de Infección Humana Controlada (CHIM) en Amberes, Bélgica, mediante el desarrollo de un modelo de desafío RSV-NICA. Aunque se basa en infraestructura de investigación clínica, esta inversión fortalece las ofertas de SGS que respaldan los programas de generación de evidencia adyacentes al desarrollo de productos regulados y puede ampliar las ventas cruzadas hacia servicios de pruebas y cumplimiento regulado.
- Abril de 2025: SGS Belgium NV (Organismo Notificado 1639) recibió la designación oficial en virtud del Reglamento de Dispositivos Médicos de Diagnóstico In Vitro de la UE (IVDR). La designación aumenta la capacidad de los organismos notificados para las evaluaciones de conformidad de DIV, una limitación clave bajo el IVDR que impulsa a los fabricantes a contratar proveedores más grandes y multijurisdiccionales para la planificación coordinada de pruebas y certificación.
- Diciembre de 2024: Eurofins Scientific adquirió Infinity Laboratories, añadiendo ocho laboratorios en EE. UU. enfocados en microbiología, química y pruebas de envase para dispositivos médicos. El acuerdo amplió la capacidad de Eurofins en categorías de pruebas de alto rendimiento que se encuentran en rutas críticas de presentación para dispositivos estériles y envasados, favoreciendo una programación más rápida y una cobertura nacional más amplia.
Mercado de Pruebas y Certificación de Dispositivos Médicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos obtenidos por la prestación de servicios de pruebas, inspección y certificación de dispositivos médicos que respaldan la autorización regulatoria y el cumplimiento continuo a lo largo del ciclo de vida del producto, incluidas las actividades en laboratorio y en sitio vinculadas a requisitos definidos del dispositivo.
Exclusiones del alcance: Se excluyen los costos internos de fabricación que no se facturan como servicios de pruebas, inspección o certificacin por terceros, así como la consultoría general que no está vinculada a un entregable definido de prueba, auditoría o certificación.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Servicios de Pruebas
- Servicios de Certificación
- Servicios de Inspección y Auditoría
- Otros
- Por Clase de Dispositivo
- Clase I
- Clase II
- Clase III
- Dispositivos de Diagnóstico In Vitro
- Por Tipo de Prueba
- Pruebas de Biocompatibilidad
- Pruebas de Esterilidad y Microbiología
- Seguridad Eléctrica y CEM
- Pruebas de Software y Ciberseguridad
- Pruebas Mecánicas y Físicas
- Pruebas de Envasado y Vida Útil
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer las reglas básicas sobre qué se contabiliza y para anclar el modelo a señales visibles de la industria. Se revisan los requisitos regulatorios y de cumplimiento que generan una demanda repetible de servicios de pruebas y certificación, y luego se mapean esos requisitos a las categorías de servicios que aparecen en los informes de ingresos de los proveedores.
Se utilizan fuentes públicas siempre que es posible, como bases de datos y orientaciones de la FDA, los recursos del Reglamento de Dispositivos Médicos (MDR) de la Comisión Europea, estadísticas de salud de la OMS y la OCDE, y materiales de organismos de normalización como resúmenes de ISO e IEC. También se revisan revistas científicas arbitradas que abordan la seguridad de los dispositivos, la biocompatibilidad, la validación de esterilización y la validación de software, además de actualizaciones comerciales y de asociaciones sobre prácticas de evaluación de la conformidad. Los archivos de empresas, informes anuales, presentaciones para inversores y cobertura de prensa de fuentes reconocidas ayudan a comprender la combinación de servicios, la expansión de la infraestructura de laboratorios y la dirección de los precios. Además, se utilizan selectivamente suscripciones de pago para información financiera e inteligencia empresarial, noticias y datos financieros, bases de datos de patentes y datos de comercio a nivel de envíos de importación/exportación para contrastar señales de escala y actividad. Estas fuentes son ilustrativas y también se utilizaron muchas otras referencias públicas para la recopilación, aclaración y validación.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para contrastar supuestos que no pueden leerse directamente de los datos públicos, especialmente la proporción de actividad externalizada frente a la interna, los paquetes de servicios habituales y cómo varían los precios según el tipo de prueba y la clase de dispositivo. Se mantienen conversaciones con laboratorios de pruebas, organismos de certificación, responsables de calidad y asuntos regulatorios en fabricantes de dispositivos, y partes interesadas en adquisiciones; los datos se comparan entre APAC, EMEA y las Américas para que la intensidad del cumplimiento regional y las limitaciones de capacidad queden reflejadas de manera coherente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directores ejecutivos (CXO): 13% | APAC: 44% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 38% | EMEA: 31% |
| Actores menores: 15% | Gerentes: 49% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
Nuestro dimensionamiento comienza con una construcción descendente que reconstruye el conjunto de demanda a partir de la actividad de cumplimiento de dispositivos médicos y los volúmenes atendibles, y luego lo vincula al trabajo facturable de pruebas, inspección y certificación en cada región. Los totales se corroboran posteriormente mediante verificaciones ascendentes selectivas, como muestras de la combinación de ingresos de los proveedores, verificaciones de canal sobre las proporciones externalizadas y rangos simples de volumen por precio de venta promedio para categorías de pruebas de alta frecuencia.
Los principales insumos del modelo incluyen el ritmo de aprobaciones y registros de dispositivos, el cambio hacia los plazos de cumplimiento del MDR de la UE, la frecuencia de las auditorías de vigilancia y los ciclos de recertificación, la combinación de dispositivos de mayor riesgo que requieren una validación más profunda, y el crecimiento de las necesidades de pruebas de software y ciberseguridad para dispositivos conectados. También se realiza un seguimiento de las ampliaciones de capacidad de los laboratorios, los tiempos de respuesta habituales y la dirección de los precios por tipo de prueba (por ejemplo, la biocompatibilidad y la validación de esterilización suelen tener precios y plazos diferentes a los de la caracterización básica de materiales). Cuando la consolidación ascendente es incompleta para laboratorios más pequeños u organismos de certificación locales, se cubren las brechas utilizando referencias de intensidad de servicio a nivel regional validadas en entrevistas, y esos supuestos se mantienen visibles en el modelo.
Para el pronóstico, nos apoyamos en el análisis de escenarios respaldado por una capa ligera de regresión multivariante, donde la demanda se vincula a indicadores adelantados como los volúmenes de aprobación, la intensidad de la aplicación regulatoria y el ritmo de innovación en dispositivos. Las tasas de crecimiento finales se ajustan tras volver a contrastar las perspectivas con los encuestados primarios, de modo que las restricciones a corto plazo, como los cuellos de botella en los laboratorios o las revisiones de normas, no se pasen por alto.
Validación de Datos y Ciclo de Actualización
La validación se realiza mediante triangulacin entre los resultados del modelo, las señales de cumplimiento visibles públicamente y los rangos confirmados en las entrevistas, seguida de verificaciones de saltos anómalos por región, tipo de servicio o año. Cuando se detecta una variación, se revisa el factor subyacente, se verifica de nuevo la cadena de fuentes y, si es necesario, se vuelve a contactar a los participantes para confirmar si el cambio refleja precios, combinación o volumen.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión analítica de múltiples etapas para verificar la lógica de cálculo, el manejo de divisas y la coherencia de las unidades. Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes o ampliaciones de capacidad de laboratorio inusualmente grandes. Justo antes de la entrega, se realiza un pase final para que el cliente reciba la visión más actualizada disponible.
Tamaño del Mercado de Pruebas y Certificación de Dispositivos Médicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados sobre este tema a menudo no coinciden porque las empresas contabilizan diferentes límites de servicio y también eligen diferentes años base. Algunos estudios se centran únicamente en las pruebas, otros lo reducen aún más al trabajo externalizado, y algunos mezclan actividades adyacentes que no siempre se facturan como pruebas, inspección o certificación formales.
Los principales factores de divergencia suelen provenir de lo que se incluye en la cesta de servicios y de cómo se ancla el conjunto de demanda. Por ejemplo, una visión centrada solo en pruebas estará por debajo de un total más amplio de pruebas más inspección más certificación, y una visión centrada solo en la externalización será aún menor aunque utilice las mismas regiones. Las diferencias también pueden provenir de cómo se tratan la validación de software y las pruebas de ciberseguridad, cómo se proyectan los precios promedio a lo largo del tiempo y si la conversión de divisas se realiza con una tasa de un solo año o con un enfoque combinado entre regiones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,55 mil millones de USD (2025) | |
| Editor de Investigación de la Industria A | 9,76 mil millones de USD (2024) | Esta estimación se enmarca como servicios de pruebas, lo que generalmente excluye los ingresos por inspección y certificación, y también utiliza un año base diferente que puede desplazar los efectos de divisas y precios. |
| Editor de Investigación de la Industria B | 3,18 mil millones de USD (2024) | Esta cifra corresponde únicamente a la externalización, por lo que las pruebas internas, los programas de inspección internos y la actividad de certificación gestionada directamente por los fabricantes no se contabilizan, lo que reduce materialmente el total. |
Las señales de actividad regulatoria y las verificaciones de combinación de servicios provenientes de entrevistas son los controles que mantienen a Mordor Intelligence vinculada a un alcance facturable de pruebas más inspección más certificación, en lugar de una perspectiva más estrecha centrada solo en pruebas o solo en externalización. Cuando el límite del alcance se mantiene coherente y el año base está alineado, la mayor parte de la dispersión observada en los valores publicados se vuelve explicable a través de las decisiones de inclusión de servicios y algunos supuestos prácticos de modelado.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de servicios de pruebas y certificación de dispositivos médicos?
El tamaño del mercado de pruebas y certificación de dispositivos médicos alcanzó USD 10.950 millones en 2026 y se proyecta que crecerá hasta USD 13.150 millones en 2031.
¿Qué segmento de servicio tiene la mayor participación?
Los servicios de pruebas, incluidos los ensayos de biocompatibilidad, esterilidad y ciberseguridad, capturaron el 55,98% de la participación del mercado de servicios de pruebas y certificación de dispositivos médicos en 2025.
¿Por qué los dispositivos de clase II son el principal impulsor de ingresos?
Los dispositivos de clase II combinan altos volúmenes de producción con requisitos de evidencia regulatoria de moderados a altos, lo que los convierte en la fuente principal de demanda de pruebas externalizadas durante todo el período de pronóstico.
¿Cómo influirán las regulaciones de ciberseguridad en el crecimiento del mercado?
El mandato de la FDA para presentaciones de ciberseguridad previas a la comercialización y la adopción generalizada de los estándares UL 2900 están impulsando una CAGR del 5,83% para los servicios de pruebas de ciberseguridad hasta 2031, más rápido que cualquier otra categoría de pruebas.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico registre una CAGR del 6,42% gracias a marcos regulatorios más estrictos en China e India que obligan a los fabricantes a aumentar los volúmenes de pruebas de terceros.