
Tamaño y Participación del Mercado de Lactasa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 268.25 Millones de dólares |
| Tamaño del Mercado (2031) | 380.30 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lactasa por Mordor Intelligence
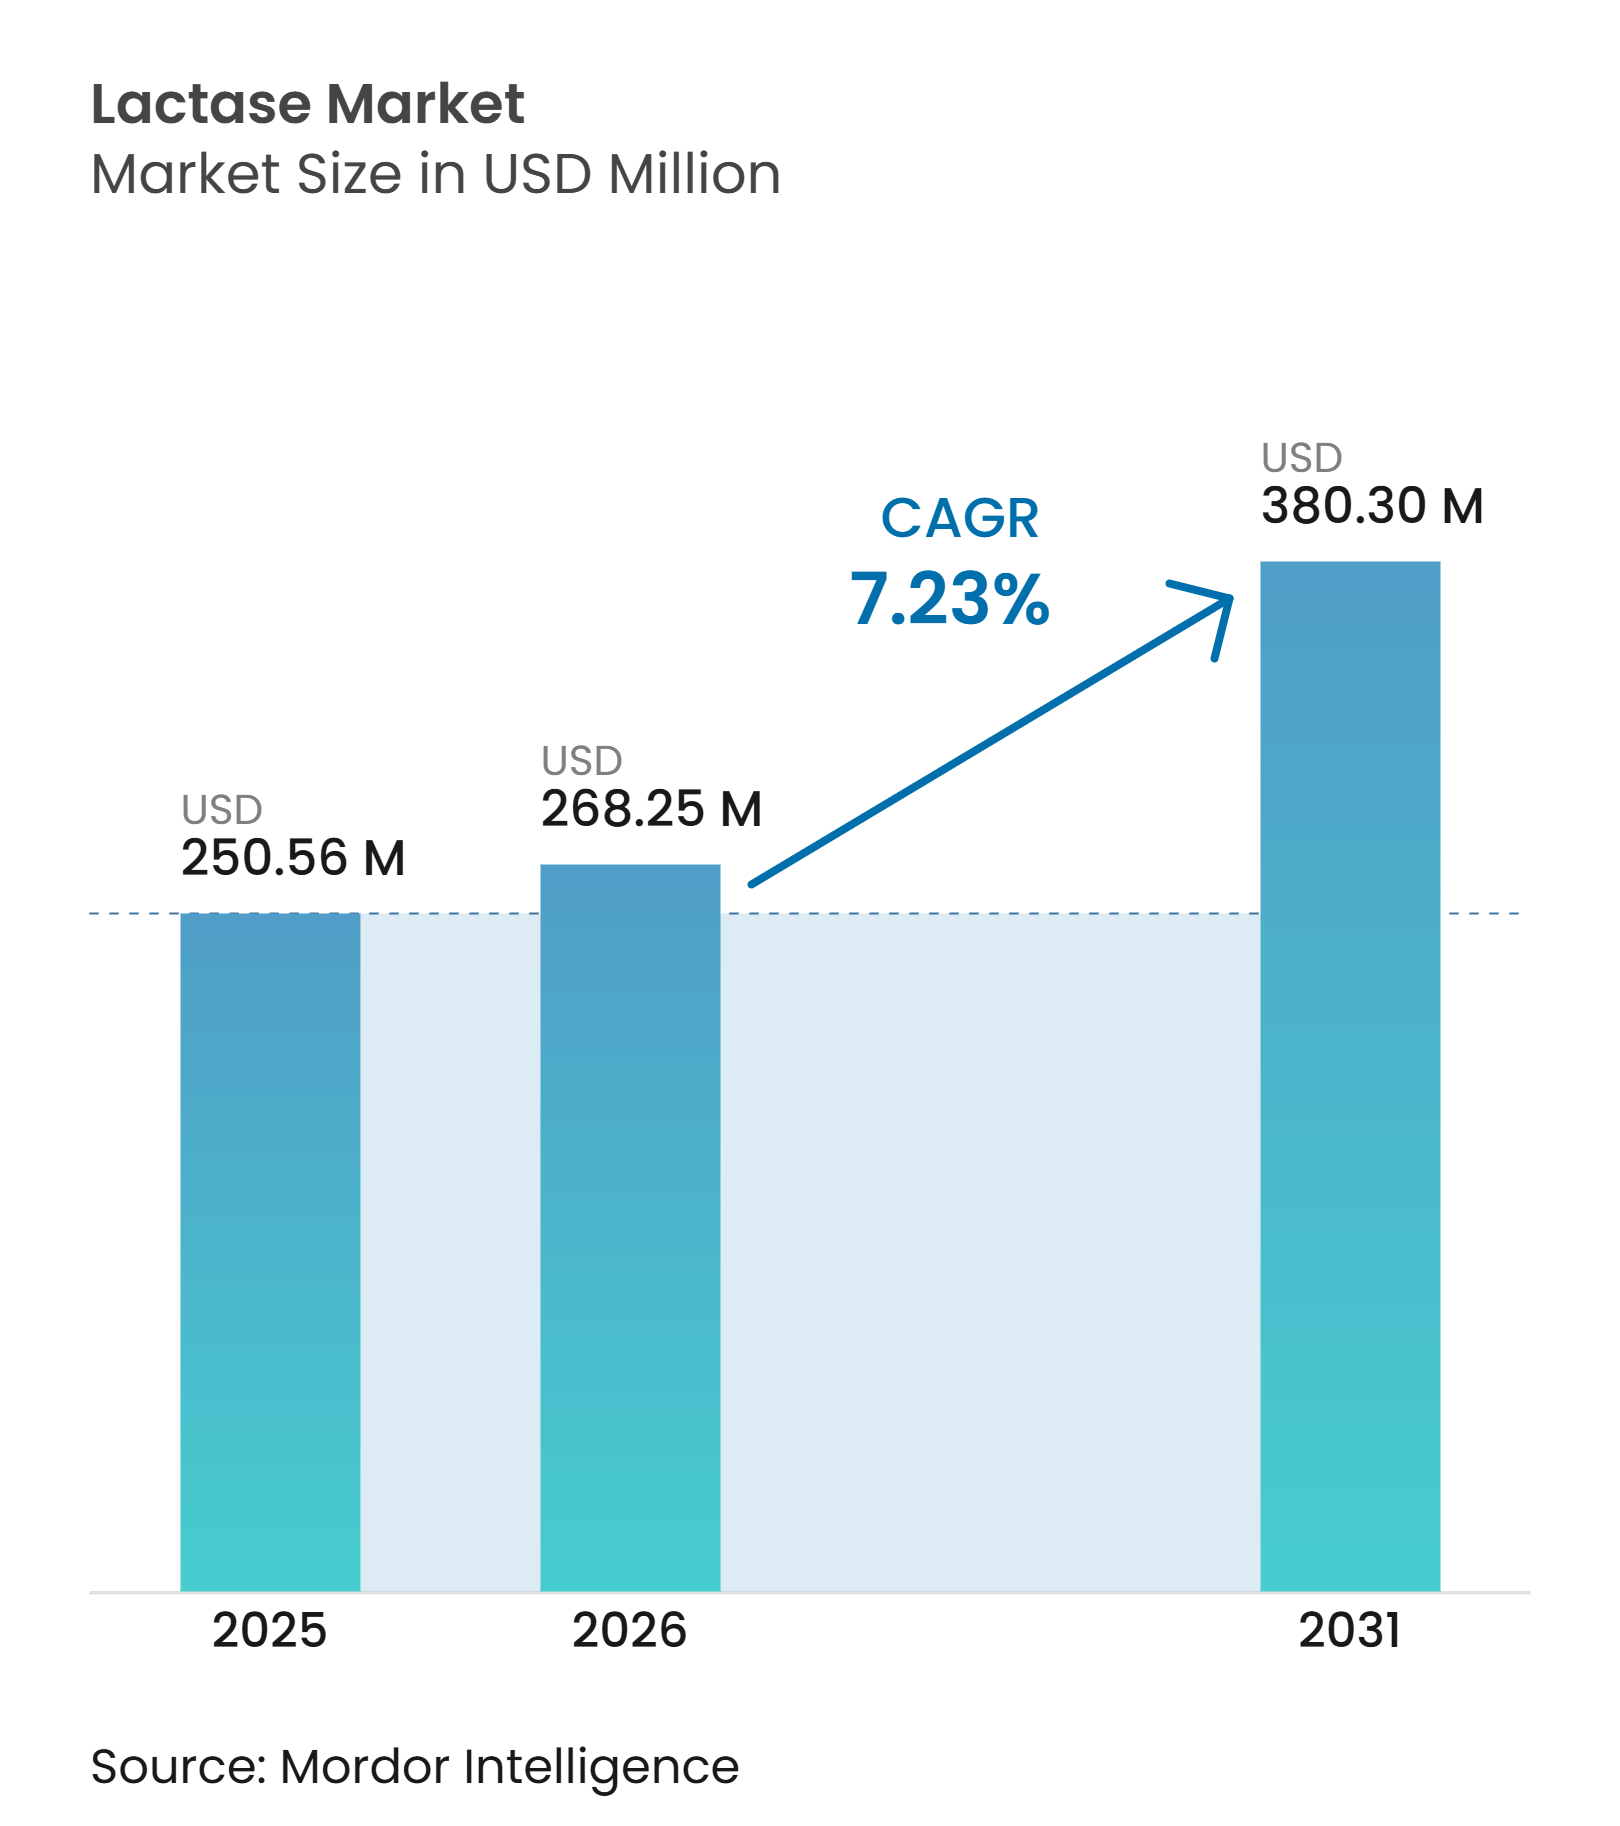
El tamaño del mercado de lactasa fue de 250,56 millones de USD en 2025 y se prevé que alcance los 268,25 millones de USD en 2026 y los 380,30 millones de USD en 2031, creciendo a una CAGR del 7,23% durante 2026-2031. Los procesadores lácteos están utilizando lactasa para eliminar la lactosa y desarrollar dulzor natural en el mismo paso de producción, lo cual es relevante cuando los procesadores planifican el abastecimiento, la producción y la colocación de productos. Esto respalda la reformulación de leche, yogur, helado y productos relacionados con menos azúcar añadida, manteniéndose importante en la formulación, las operaciones de planta y la distribución al cliente. La demanda también se está expandiendo más allá de las ofertas premium sin lactosa, ya que las marcas lácteas de marca propia y de nivel medio incorporan dichos productos en sus programas de desarrollo habituales, con un efecto comercial que depende de una ejecución fiable a lo largo de la cadena de valor láctea. La revisión regulatoria, las condiciones de suministro de leche y la competencia de enzimas de menor precio seguirán configurando las estrategias de los proveedores en el mercado de lactasa, mientras los procesadores evalúan la calidad del producto, las necesidades operativas, las condiciones de distribución y las expectativas de sus consumidores objetivo, en el contexto de las realidades comerciales y operativas de la producción láctea, con implicaciones para la selección de enzimas, la validación de procesos, la planificación del suministro y la capacidad de entregar productos lácteos familiares a los consumidores de manera consistente.
Conclusiones Clave del Informe
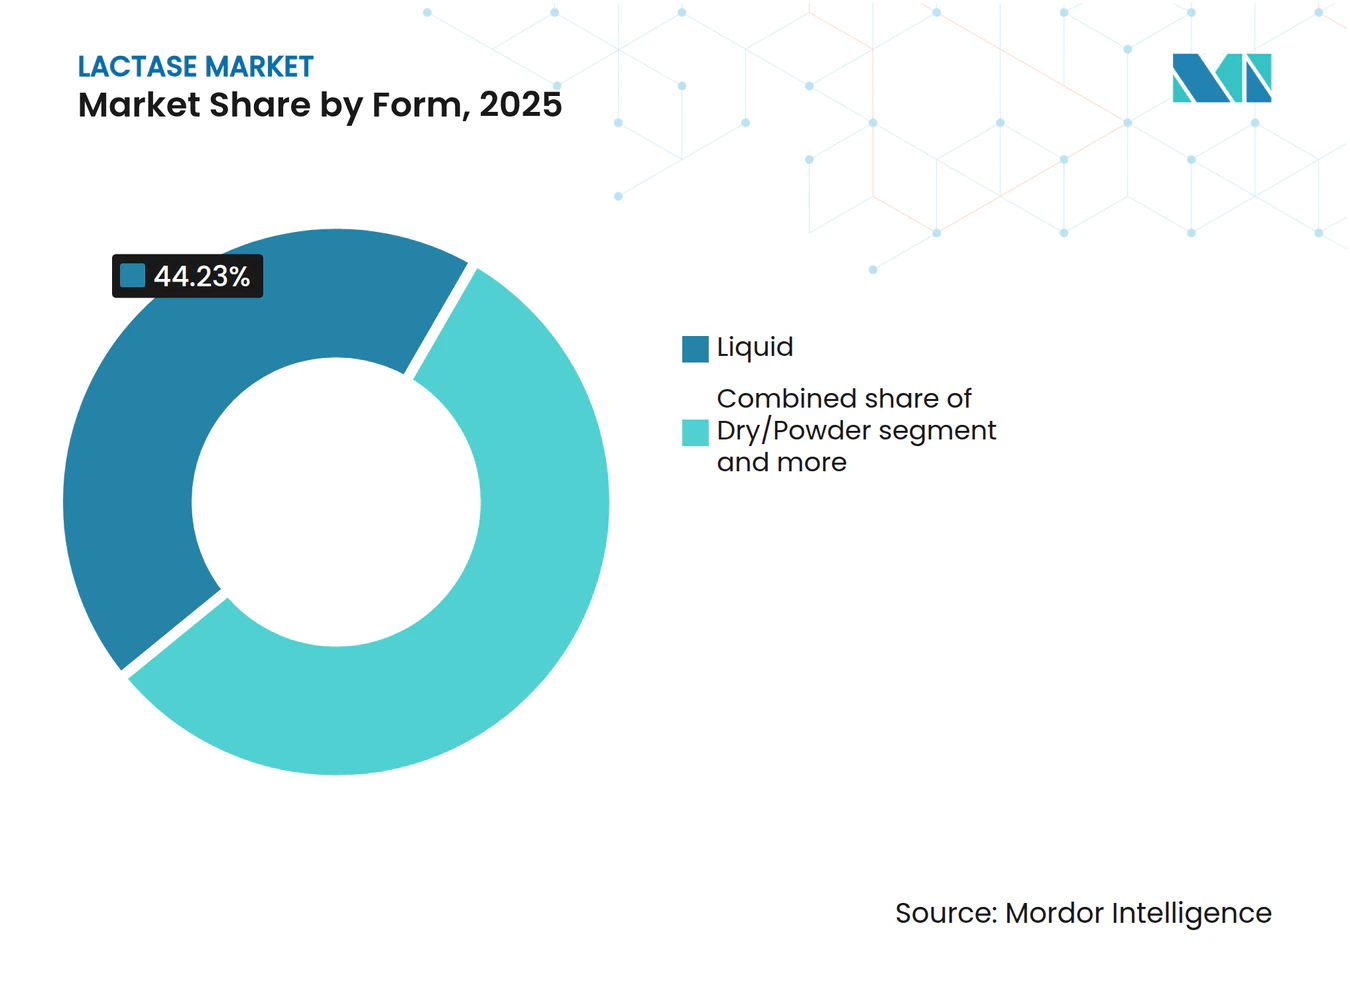
- Por forma, la lactasa líquida representó el 44,23% de la participación del mercado de lactasa en 2025, mientras que se prevé que la lactasa seca/en polvo crezca a una CAGR del 7,48% hasta 2031.
- Por fuente, la lactasa derivada de levadura representó el 56,17% de la participación del mercado de lactasa en 2025, mientras que se prevé que la lactasa fúngica crezca a una CAGR del 7,66% hasta 2031.
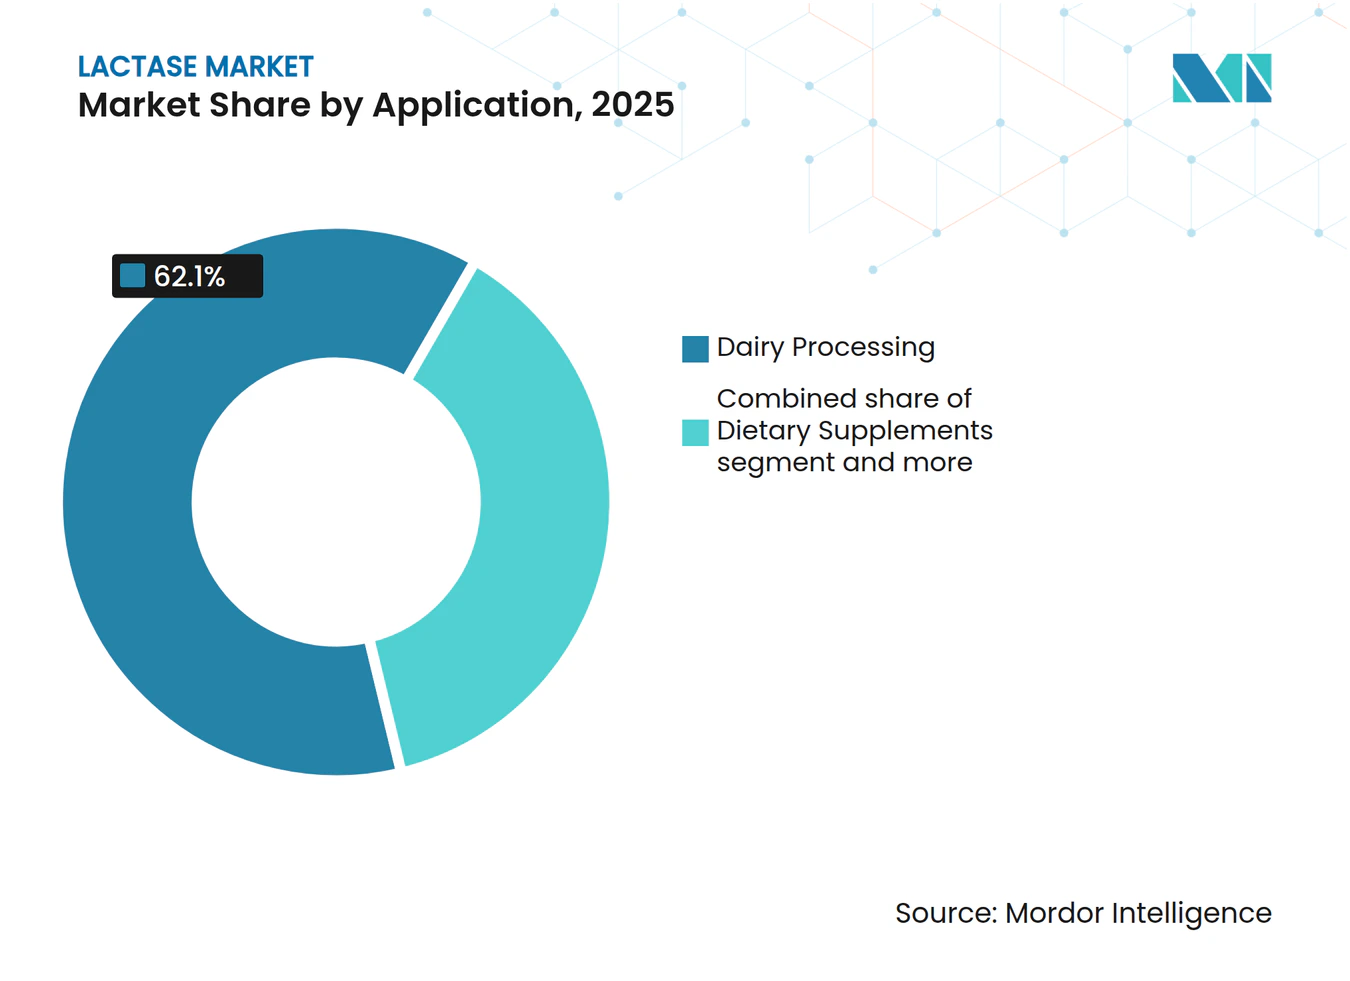
- Por aplicación, el procesamiento lácteo representó el 62,04% del tamaño del mercado de lactasa en 2025 y se prevé que crezca a una CAGR del 8,64% hasta 2031.
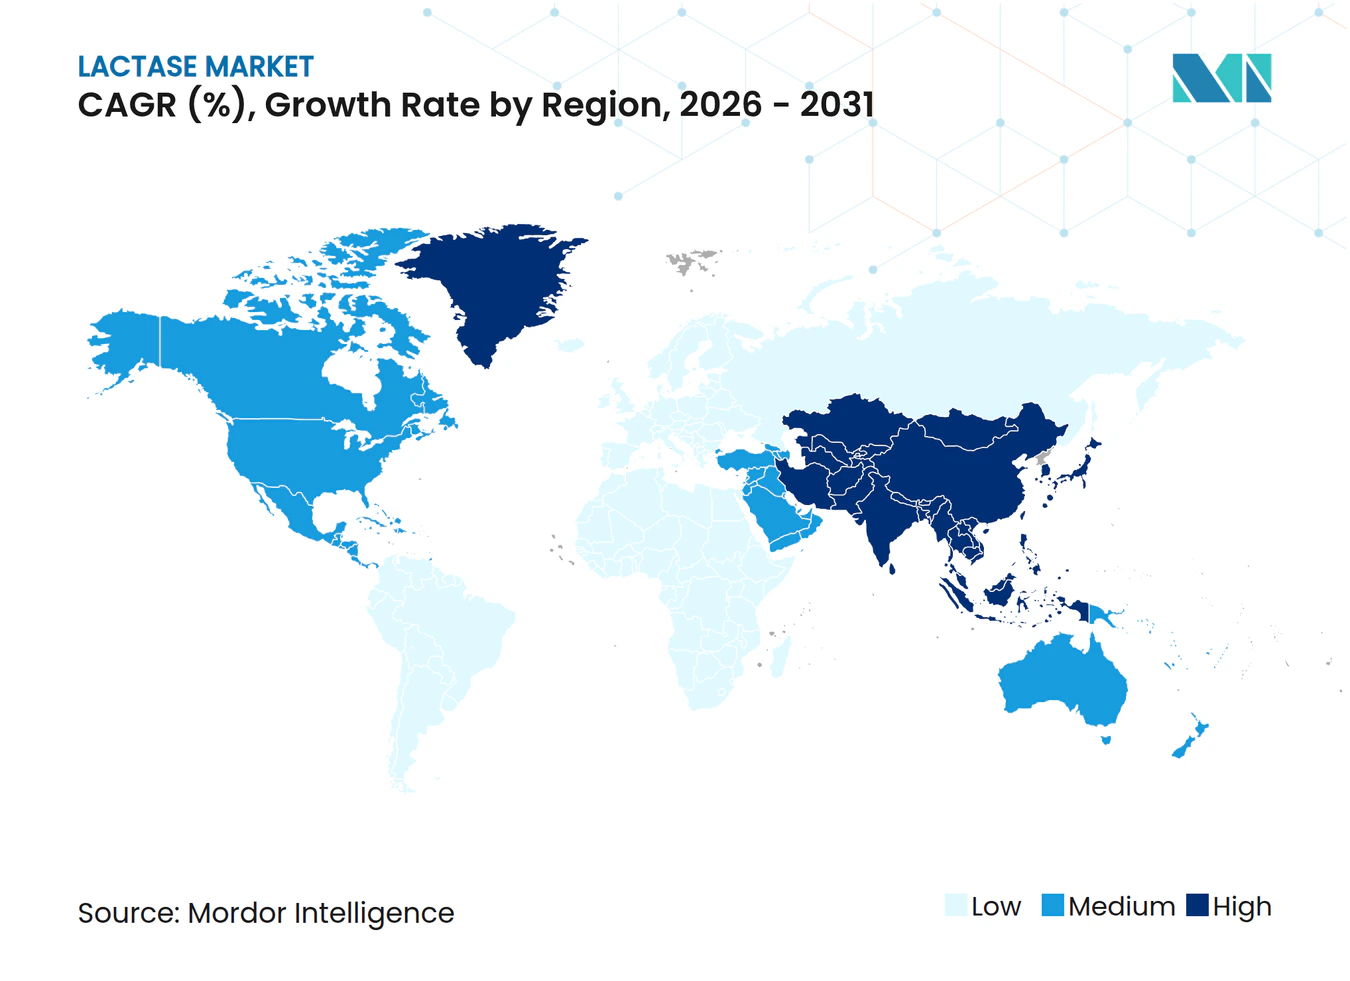
- Por geografía, América del Norte representó el 34,05% del mercado global de lactasa en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,89% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Lactasa*
| Impulsores | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Prevalencia de la Intolerancia a la Lactosa | +1.8% | Global, más elevada en Asia-Pacífico, América Latina y África Subsahariana | Largo plazo (≥ 4 años) |
| Tecnologías de Inmovilización Enzimática que Reducen los Costos de Producción | +0.8% | Global, con mayor adopción tecnológica en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Demanda Creciente de Enzimas con Etiqueta Limpia | +1.2% | Europa y América del Norte, en expansión hacia Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Posicionamiento Bajo en Azúcar Habilitado por la Lactasa | +1.0% | Global, más avanzado comercialmente en América del Norte y el norte de Europa | Mediano plazo (2-4 años) |
| Aumento en el Lanzamiento de Productos sin Lactosa | +0.8% | América del Norte y Europa; extendiéndose a Asia-Pacífico | Mediano plazo (2–4 años) |
| Biorreactores de Microcanales para Uso en el Sitio | +0.4% | Centros industriales en América del Norte, Europa, Asia Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de la Intolerancia a la Lactosa
El mercado de lactasa tiene una amplia base de demanda porque la malabsorción de lactosa afecta a una gran proporción de la población mundial, influyendo tanto en la gestión diaria de las plantas como en la planificación de productos a largo plazo. La Biblioteca Nacional de Medicina de los Estados Unidos señala que la intolerancia a la lactosa es común y ocurre cuando el intestino delgado no produce suficiente lactasa, lo que refuerza su relevancia para la formulación láctea comercial y la planificación de la producción, y afecta la manera en que los proveedores apoyan a sus clientes lácteos con orientación técnica y comercial. Casi el 70% de los adultos a nivel mundial presentan persistencia genética no lactásica, especialmente en Asia, África y América Latina, lo que les impide digerir productos lácteos convencionales sin malestar, según los datos de MedlinePlus [1]. Un mejor acceso al diagnóstico puede llevar a los consumidores de evitar los lácteos a elegir productos lácteos con lactosa reducida, lo cual es relevante cuando los procesadores planifican el abastecimiento, la producción y la colocación de productos. Esto crea una oportunidad para que los procesadores retengan el consumo de lácteos entre las personas que experimentan síntomas tras consumir productos lácteos convencionales, manteniéndose importante en la formulación, las operaciones de planta y la distribución al cliente. El mercado de lactasa se beneficia, por tanto, cuando la orientación sanitaria, la disponibilidad minorista y los ingresos de los consumidores respaldan las opciones con lactosa reducida.
Tecnologías de Inmovilización Enzimática que Reducen los Costos de Producción
La lactasa inmovilizada puede reducir el costo de la hidrólisis de lactosa porque la enzima puede utilizarse en más de un ciclo de procesamiento, con un efecto comercial que depende de una ejecución fiable a lo largo de la cadena de valor láctea. Un estudio de Scientific Reports de 2025 encontró que un sistema de lactasa inmovilizada mantuvo su actividad durante al menos 8 ciclos de reutilización y permaneció estable durante 90 días a 4 °C, al tiempo que influye en las decisiones tomadas por los equipos de adquisiciones y desarrollo de productos. El estudio también reportó un 50% de hidrólisis de lactosa en la primera hora en leche con 3% de grasa, especialmente donde la consistencia del producto y la disciplina operativa son esenciales. Una investigación separada de 2025 reportó una retención de actividad del 69% tras 12 ciclos de reutilización secuenciales para la lactasa BgaC recombinante inmovilizada en perlas de alginato-gelatina, lo que refuerza su relevancia para la formulación láctea comercial y la planificación de la producción, influyendo tanto en la gestión diaria de las plantas como en la planificación de productos a largo plazo. Estos resultados respaldan el caso de los sistemas basados en reutilización en plantas lácteas que pueden operar equipos de lecho fijo o equipos de procesamiento comparables, afectando la manera en que los proveedores apoyan a sus clientes lácteos con orientación técnica y comercial. El mercado de lactasa puede ganar nuevos usuarios de escala media a medida que estos sistemas pasen de estudios de laboratorio a entornos de producción validados.
Demanda Creciente de Enzimas con Etiqueta Limpia
Los procesadores lácteos están revisando el abastecimiento de enzimas con mayor detenimiento cuando desarrollan productos con declaraciones de ingredientes simples. La lactasa derivada de levadura sigue siendo útil en este contexto porque tiene un largo historial de uso alimentario y opera en el rango de pH de la leche fresca, lo cual es relevante cuando los procesadores planifican el abastecimiento, la producción y la colocación de productos. La Unión Europea exige la autorización de las enzimas alimentarias antes de su comercialización, lo que hace que la documentación de seguridad completa sea importante para los proveedores, reforzando su relevancia para la formulación láctea comercial y la planificación de la producción, y manteniéndose importante en la formulación, las operaciones de planta y la distribución al cliente. Este requisito puede favorecer a los productores establecidos que cuentan con documentación regulatoria consolidada, con un efecto comercial que depende de una ejecución fiable a lo largo de la cadena de valor láctea.
Posicionamiento Bajo en Azúcar Habilitado por la Lactasa
La lactasa convierte la lactosa en azúcares más simples que pueden aumentar la dulzura percibida en los productos lácteos, especialmente donde la consistencia del producto y la disciplina operativa son esenciales. Esto puede ayudar a los desarrolladores de productos a reducir el azúcar añadido manteniendo un perfil de sabor familiar, lo que influye tanto en la gestión diaria de la planta como en la planificación de productos a largo plazo. dsm-firmenich ha descrito el uso de lactasa en una iniciativa de desarrollo de yogur alto en proteínas sin azúcar añadido, reforzando su relevancia para la formulación láctea comercial y la planificación de la producción, y afectando la manera en que los proveedores apoyan a los clientes lácteos con orientación técnica y comercial. El enfoque permite a un procesador abordar los objetivos de digestibilidad y reducción de azúcar a través del mismo insumo de procesamiento, lo cual es relevante cuando los equipos de producto alinean las necesidades del consumidor con las decisiones rutinarias de fabricación.
Análisis del Impacto de las Restricciones del Mercado de Lactasa*
| Restricciones | (~) % de Impacto en las Previsiones de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en el Suministro Lácteo que Afecta la Absorción de Enzimas | -0.9% | Global, aguda en el sur de Asia y partes de América Latina | Corto plazo (≤ 2 años) |
| Obstáculos Regulatorios para la Lactasa Recombinante Derivada de OMG | -0.7% | Unión Europea y Asia-Pacífico, moderada en América del Norte | Largo plazo (≥ 4 años) |
| Complejidades en el Etiquetado de Alérgenos en Mezclas de Múltiples Enzimas | -0.2% | América del Norte y Europa, en expansión global | Mediano plazo (2-4 años) |
| Presión de Precios por Parte de Productores Chinos de Enzimas de Bajo Costo | -0.5% | Global, con mayor impacto en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en el Suministro Lácteo que Afecta la Absorción de Enzimas
El uso de lactasa está directamente vinculado al volumen de leche procesada en las instalaciones lácteas, manteniéndose importante en la formulación, las operaciones de planta y la distribución al cliente. Cuando los procesadores reducen la ingesta de leche, la adquisición de lactasa puede disminuir porque la dosificación está ligada al rendimiento del procesamiento, con un efecto comercial que depende de una ejecución fiable a lo largo de la cadena de valor láctea. Esta exposición es relevante en lugares afectados por la variabilidad climática, la reducción de rebaños o los bajos precios en la granja, al tiempo que influye en las decisiones tomadas por los equipos de adquisiciones y desarrollo de productos. Los acuerdos de suministro plurianuales no protegen completamente a los proveedores de enzimas contra menores volúmenes de producción, especialmente donde la consistencia del producto y la disciplina operativa son esenciales. El inventario de enzimas líquidas también puede añadir costos de almacenamiento refrigerado cuando la demanda se retrasa, influyendo tanto en la gestión diaria de las plantas como en la planificación de productos a largo plazo.
Obstáculos Regulatorios para la Lactasa Recombinante Derivada de OMG
Las normas para las enzimas alimentarias genéticamente modificadas difieren entre jurisdicciones y pueden retrasar el uso comercial de la lactasa recombinante, afectando la manera en que los proveedores apoyan a sus clientes lácteos con orientación técnica y comercial. En la Unión Europea, las enzimas alimentarias requieren autorización bajo el Reglamento (CE) N.º 1332/2008 antes de poder comercializarse, lo que refuerza su relevancia para la formulación láctea comercial y la planificación de la producción. El proceso de autorización requiere una evaluación científica y un expediente de respaldo, lo cual es relevante cuando los procesadores planifican el abastecimiento, la producción y la colocación de productos. Esto puede retrasar la introducción de variantes diseñadas para el procesamiento en frío, el uso a temperaturas más elevadas o la reducción de la inhibición por galactosa, manteniéndose importante en la formulación, las operaciones de planta y la distribución al cliente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Lactasa
Por Forma:
La Lactasa Líquida Mantiene el Uso Industrial Mientras la Seca/en Polvo se Beneficia de la LogísticaLa lactasa líquida representó el 44,23% del segmento de forma en 2025, al tiempo que influye en las decisiones tomadas por los equipos de adquisiciones y desarrollo de productos. Sigue siendo ampliamente utilizada en plantas de alto rendimiento donde la dosificación de flujo continuo y la compatibilidad con la limpieza en el lugar son importantes, especialmente donde la consistencia del producto y la disciplina operativa son esenciales. El control volumétrico preciso también favorece una hidrólisis consistente en grandes series de producción, influyendo tanto en la gestión diaria de las plantas como en la planificación de productos a largo plazo. Las preparaciones líquidas se adaptan a los procedimientos operativos establecidos en muchas grandes instalaciones lácteas, afectando la manera en que los proveedores apoyan a sus clientes lácteos con orientación técnica y comercial.
Se prevé que la lactasa seca/en polvo se expanda a una CAGR del 7,48% durante 2026-2031. Ofrece almacenamiento a temperatura ambiente y reduce el costo y la complejidad del envío refrigerado, lo cual es relevante cuando los procesadores planifican el abastecimiento, la producción y la colocación de productos. Estas características son relevantes para los procesadores más pequeños y los co-fabricantes que no disponen de equipos de inyección en línea, manteniéndose importante en la formulación, las operaciones de planta y la distribución al cliente. La forma también admite la dosificación por lotes para nuevos programas de productos sin lactosa, con un efecto comercial que depende de una ejecución fiable a lo largo de la cadena de valor láctea.



Por Fuente:
La Levadura Lidera Mientras las Opciones Fúngicas Sirven a Condiciones de Procesamiento ExigentesLa lactasa derivada de levadura representó el 56,17% del segmento de fuente en 2025, al tiempo que influye en las decisiones tomadas por los equipos de adquisiciones y desarrollo de productos. Su larga historia de uso alimentario, su rendimiento a pH neutro y su infraestructura de producción consolidada respaldan su papel en el procesamiento de leche fresca, especialmente donde la consistencia del producto y la disciplina operativa son esenciales. Kluyveromyces lactis es una fuente comercial clave para los productos enzimáticos utilizados en aplicaciones lácteas, influyendo tanto en la gestión diaria de las plantas como en la planificación de productos a largo plazo. El formato también favorece el posicionamiento de etiqueta limpia en productos alimentarios y suplementos dietéticos, afectando la manera en que los proveedores apoyan a sus clientes lácteos con orientación técnica y comercial.
Se prevé que la lactasa fúngica crezca a una CAGR del 7,66% hasta 2031. Aspergillus oryzae y Aspergillus niger son relevantes cuando los procesadores necesitan actividad en condiciones más ácidas o a temperaturas más elevadas, lo cual es relevante cuando los procesadores planifican el abastecimiento, la producción y la colocación de productos. Esto hace que las variantes fúngicas sean útiles para la leche UHT y los productos lácteos fermentados, manteniéndose importante en la formulación, las operaciones de planta y la distribución al cliente. Los productos derivados de bacterias siguen siendo un grupo de fuentes menor, pero pueden servir para aplicaciones que requieren actividad a bajas temperaturas o dosificación precisa.
Por Aplicación:
El Procesamiento Lácteo Combina la Mayor Base con el Crecimiento Más RápidoEl procesamiento lácteo representó el 62,04% del tamaño del mercado de lactasa en 2025, al tiempo que influye en las decisiones tomadas por los equipos de adquisiciones y desarrollo de productos. También se prevé que crezca a una CAGR del 8,64% hasta 2031, lo que lo convierte tanto en la aplicación más grande como en la de mayor crecimiento, especialmente donde la consistencia del producto y la disciplina operativa son esenciales. La aplicación incluye leche, yogur, helado y otros productos lácteos que requieren hidrólisis de lactosa, influyendo tanto en la gestión diaria de las plantas como en la planificación de productos a largo plazo. Los procesadores lácteos pueden utilizar lactasa para mejorar la digestibilidad y respaldar formulaciones de reducción de azúcar, afectando la manera en que los proveedores apoyan a sus clientes lácteos con orientación técnica y comercial.
El yogur es un caso de uso exigente porque el pH disminuye durante la fermentación y la actividad enzimática debe mantenerse fiable a medida que cambian las condiciones. Las preparaciones fúngicas estables en ácido pueden ser más adecuadas que los productos de levadura convencionales a pH neutro en tales formulaciones, lo cual es relevante cuando los procesadores planifican el abastecimiento, la producción y la colocación de productos. Los suplementos dietéticos y los productos farmacéuticos forman un segundo nivel de aplicación que incluye tabletas, cápsulas y productos masticables, manteniéndose importante en la formulación, las operaciones de planta y la distribución al cliente. La categoría de otros incluye el procesamiento de permeado de suero y aplicaciones de nutrición especializada, con un efecto comercial que depende de una ejecución fiable a lo largo de la cadena de valor láctea.

Análisis Geográfico
América del Norte representó el 34,05% del mercado global de lactasa en 2025, al tiempo que influye en las decisiones tomadas por los equipos de adquisiciones y desarrollo de productos. La distribución minorista madura de productos sin lactosa, el alto consumo de lácteos y los procesadores con capacidad enzimática consolidada respaldan la demanda regional, especialmente donde la consistencia del producto y la disciplina operativa son esenciales. Los Estados Unidos representan gran parte de esta actividad porque los lácteos sin lactosa están disponibles en los canales minoristas convencionales, influyendo tanto en la gestión diaria de las plantas como en la planificación de productos a largo plazo. Los programas de marca propia pueden ampliar el acceso a la categoría más allá de los productos de marca premium, afectando la manera en que los proveedores apoyan a sus clientes lácteos con orientación técnica y comercial.
Europa es el segundo mercado regional más grande, lo que importa cuando los equipos de producto alinean las necesidades del consumidor con las decisiones de fabricación rutinarias. Alemania, Francia y el Reino Unido son importantes centros de demanda para productos respaldados por el posicionamiento de etiqueta limpia y sin OMG, lo cual es relevante cuando los procesadores planifican el abastecimiento, la producción y la colocación de productos. La documentación regulatoria bajo el marco europeo de enzimas alimentarias refuerza el valor de las fuentes enzimáticas bien caracterizadas, manteniéndose importante en la formulación, las operaciones de planta y la distribución al cliente. América del Sur y Oriente Medio y África representan participaciones menores del mercado de lactasa, con un efecto comercial que depende de una ejecución fiable a lo largo de la cadena de valor láctea.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,89% hasta 2031, al tiempo que influye en las decisiones tomadas por los equipos de adquisiciones y desarrollo de productos. La región tiene una gran población con baja persistencia genética de lactasa, lo que crea una amplia base de demanda potencial para los lácteos tratados con lactosa, especialmente donde la consistencia del producto y la disciplina operativa son esenciales. La oportunidad depende de la conciencia del consumidor, el comercio minorista lácteo organizado y el acceso fiable a enzimas de grado alimentario, influyendo tanto en la gestión diaria de las plantas como en la planificación de productos a largo plazo. India y China son importantes oportunidades de volumen a medida que los consumidores urbanos buscan productos lácteos que se adapten mejor a sus necesidades digestivas, afectando la manera en que los proveedores apoyan a sus clientes lácteos con orientación técnica y comercial.
Panorama Competitivo
Concentración del Mercado
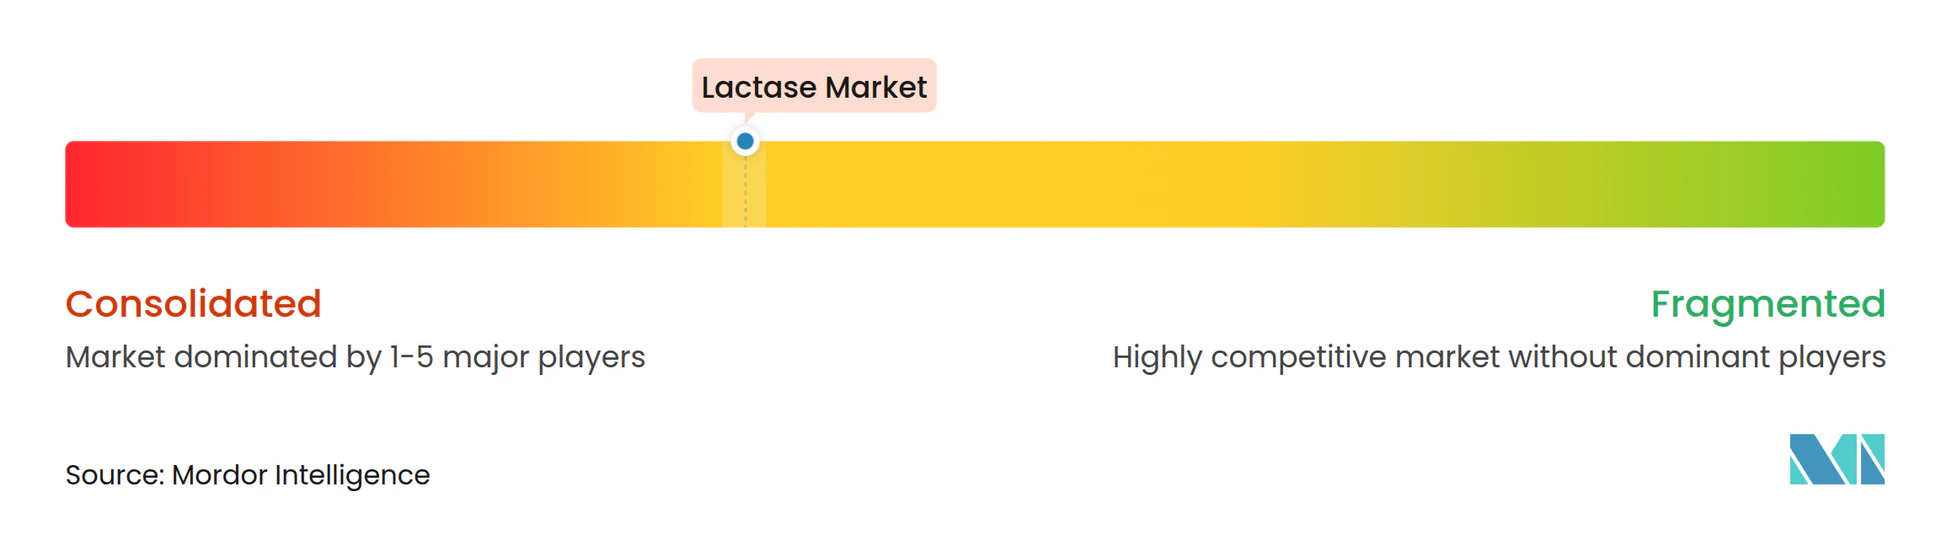
El mercado de lactasa incluye a Novonesis, dsm-firmenich y Kerry Group entre las empresas que establecen las expectativas técnicas y de cumplimiento normativo en las aplicaciones lácteas industriales. Estas empresas compiten a través de la investigación enzimática, la consistencia del producto, el soporte de aplicaciones y la documentación, y no únicamente por precio, lo cual es relevante cuando los procesadores planifican el abastecimiento, la producción y la colocación de productos.
Kerry Group inauguró en abril de 2026 un centro de fabricación biotecnológica ampliado en Carrigaline, Irlanda, influyendo también en las decisiones tomadas por los equipos de adquisiciones y desarrollo de productos. La empresa declara que el sitio da soporte a más de 200 clientes en 80 países y procesa más de 2 millones de toneladas de leche anualmente, especialmente donde la consistencia del producto y la disciplina operativa son esenciales. La expansión conecta la capacidad de producción con las capacidades de biotecnología y aplicación láctea, influyendo tanto en la gestión diaria de la planta como en la planificación de productos a largo plazo.
La aprobación GRAS de la FDA para la enzima lactasa proveniente de Aspergillus oryzae, con un nivel sin efecto adverso observado de 2.000 mg/kg/día, proporciona un marco regulatorio para nuevas formulaciones enzimáticas [2]. Los nuevos participantes del mercado utilizan la fermentación de precisión y la biología sintética para desarrollar variantes enzimáticas mejoradas, mientras que las empresas establecidas mantienen su posición a través del conocimiento regulatorio y las sólidas relaciones con los clientes. La OMPI publicó la patente WO2026183952 en septiembre de 2026 para una cepa de Kluyveromyces marxianus descrita por su alta actividad de lactasa, manteniéndose relevante en la formulación, las operaciones de planta y la entrega al cliente. La posición competitiva de las cepas más nuevas dependerá del rendimiento, la economía de producción y la aceptación regulatoria en cada mercado.
Líderes de la Industria de la Lactasa
-
Novozymes A/S
-
dsm-firmenich
-
International Flavors and Fragrances Inc.
-
Kerry Group plc
-
Advanced Enzyme Technologies Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lactasa Empresas cubiertas en este informe
- dsm-firmenich
- Novozymes A/S
- Kerry Group plc
- International Flavors and Fragrances Inc.
- Advanced Enzyme Technologies Ltd.
- Amano Enzyme Inc.
- Merck KGaA (Sigma-Aldrich)
- Infinita Biotech Pvt Ltd
- Gk Biochemical Corporation
- Biocatalysts Ltd.
- SternEnzym GmbH
- Enzyme Development Corp.
- Creative Enzymes
- Bioven Ingredients
- Shriji exbiz Pvt. Ltd.
- Biofermen Private Limited
- AB Enzymes
- Anthem Biosciences
- Optiferm GmbH
- Lactalis Ingredients
Desarrollo Reciente de la Industria en el Mercado de Lactasa
- Abril de 2026: Kerry Group inauguró su instalación de fabricación biotecnológica ampliada en Carrigaline, condado de Cork, Irlanda, apoyando a más de 200 clientes en 80 países y procesando más de 2 millones de toneladas de leche anualmente, integrada con el Centro de Biotecnología de Kerry en Leipzig, Alemania.
- Noviembre de 2024: La tecnología LactoSens permitió una detección de lactosa rápida, precisa y rentable en toda la industria de alimentos y bebidas. Kerry Group adquirió la tecnología de biosensor de DirectSense, con sede en Austria, que continuó fabricando LactoSens bajo un acuerdo de fabricación por contrato, garantizando una calidad de producto consistente.
Alcance del Informe Global del Mercado de Lactasa
El Informe del Mercado de Lactasa está Segmentado por Forma (Líquida, Seca/en Polvo, Granular/Inmovilizada), Fuente (Levadura, Hongos y Bacterias), Aplicación (Procesamiento Lácteo, Suplementos Dietéticos y Más), y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Líquido |
| Seco/en Polvo |
| Granular/Inmovilizado |
| Levadura |
| Hongos |
| Bacterias |
| Procesamiento Lácteo | Queso |
| Yogur | |
| Helados | |
| Otros Productos Lácteos | |
| Suplementos Dietéticos y Productos Farmacéuticos | |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Resto de Europa | |
| Asia Pacífico | China |
| India | |
| Japón | |
| Resto de Asia Pacífico | |
| América del Sur | |
| Oriente Medio y África |
| Forma | Líquido | |
| Seco/en Polvo | ||
| Granular/Inmovilizado | ||
| Fuente | Levadura | |
| Hongos | ||
| Bacterias | ||
| Aplicación | Procesamiento Lácteo | Queso |
| Yogur | ||
| Helados | ||
| Otros Productos Lácteos | ||
| Suplementos Dietéticos y Productos Farmacéuticos | ||
| Otros | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Resto de Europa | ||
| Asia Pacífico | China | |
| India | ||
| Japón | ||
| Resto de Asia Pacífico | ||
| América del Sur | ||
| Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del sector de la lactasa?
El mercado de lactasa está valorado en 250,56 millones de USD en 2025 y se prevé que alcance los 380,30 millones de USD en 2031 a una CAGR del 7,23%.
¿Qué aplicación utiliza más lactasa?
El procesamiento lácteo lidera con el 62,04% de los ingresos en 2025 y tiene la tasa de crecimiento prevista más alta, del 8,64%, hasta 2031.
¿Qué forma de lactasa está creciendo más rápido?
Se prevé que la lactasa seca/en polvo crezca a una CAGR del 7,48% hasta 2031, respaldada por el almacenamiento a temperatura ambiente y una logística más sencilla.
¿Por qué la lactasa fúngica está ganando uso?
Se prevé que la lactasa fúngica crezca a una CAGR del 7,66% porque puede respaldar el procesamiento de lácteos UHT y fermentados en condiciones exigentes de pH y temperatura.