
Tamaño y participación del mercado de sistemas IO-Link
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
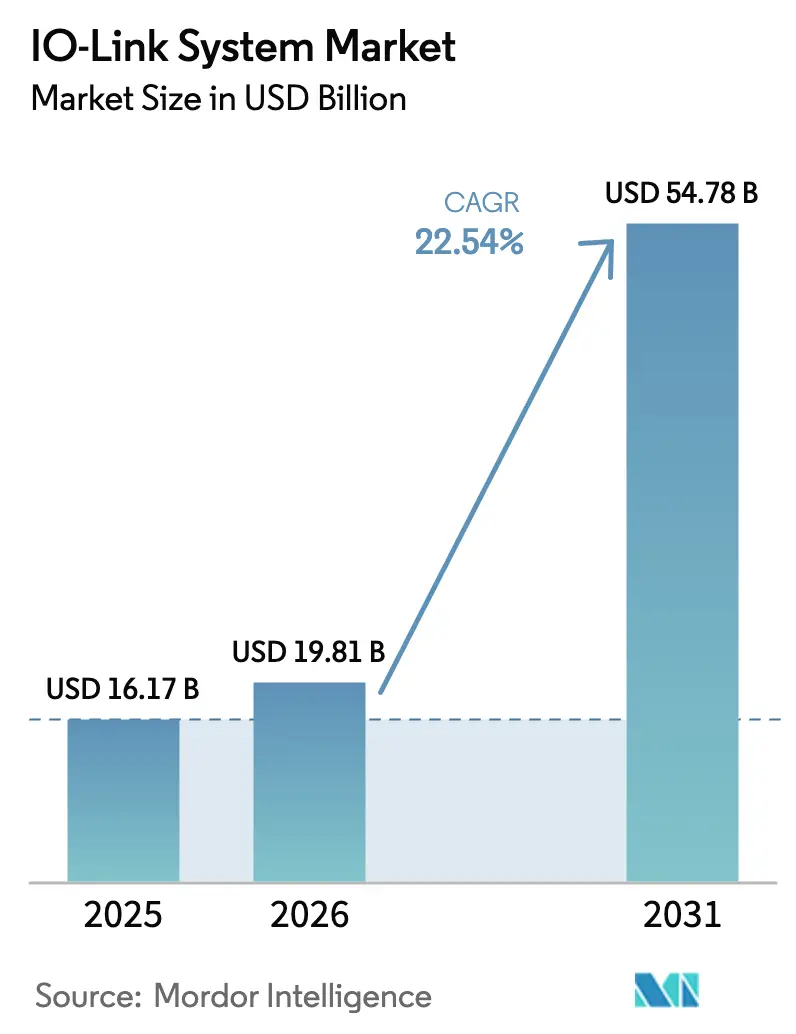
| Tamaño del Mercado (2026) | 19.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 54.78 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 22.54 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
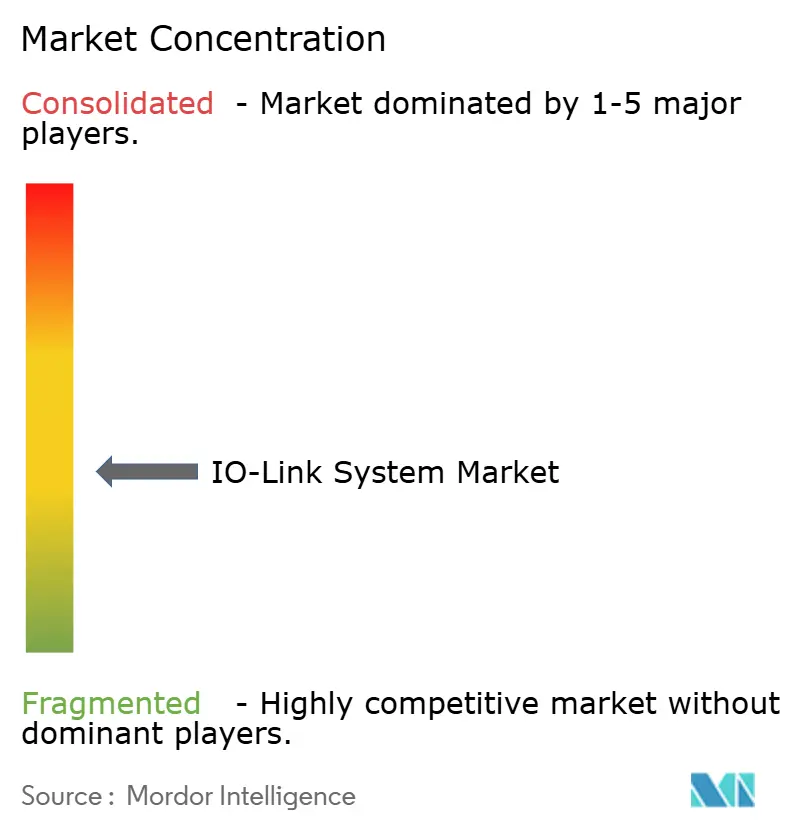
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sistemas IO-Link por Mordor Intelligence
Se espera que el tamaño del mercado de sistemas IO-Link crezca de 16.170 millones de USD en 2025 a 19.810 millones de USD en 2026, y se prevé que alcance los 54.780 millones de USD en 2031 a una CAGR del 22,54% durante el período 2026-2031. Esta trayectoria refleja una evolución constante desde un protocolo de sensor punto a punto hacia un ecosistema completo que incorpora computación de borde y análisis en tiempo real a nivel de campo. La estandarización bajo IEC 61131-9 y la instalación de 51,6 millones de nodos IO-Link en todo el mundo en 2024 han mejorado la interoperabilidad y acortado los ciclos de puesta en marcha.[1]PROFIBUS International, "Asamblea de Miembros IO-Link: Éxito para la Innovación y el Crecimiento," profibus.com La adopción sigue siendo más sólida donde el tiempo de inactividad es costoso, como en el mecanizado de precisión alemán, las modernizaciones automotrices de América del Norte y las instalaciones de intralogística nórdicas. Los proveedores están integrando inteligencia artificial en pasarelas ubicadas más cerca de las máquinas, reduciendo la latencia y disminuyendo el volumen de tráfico hacia la nube. La consolidación entre los principales actores de la automatización y las colaboraciones de largo alcance en tecnología inalámbrica indican que las carteras de soluciones integrales, y no los productos individuales, definirán la ventaja competitiva.
Conclusiones clave del informe
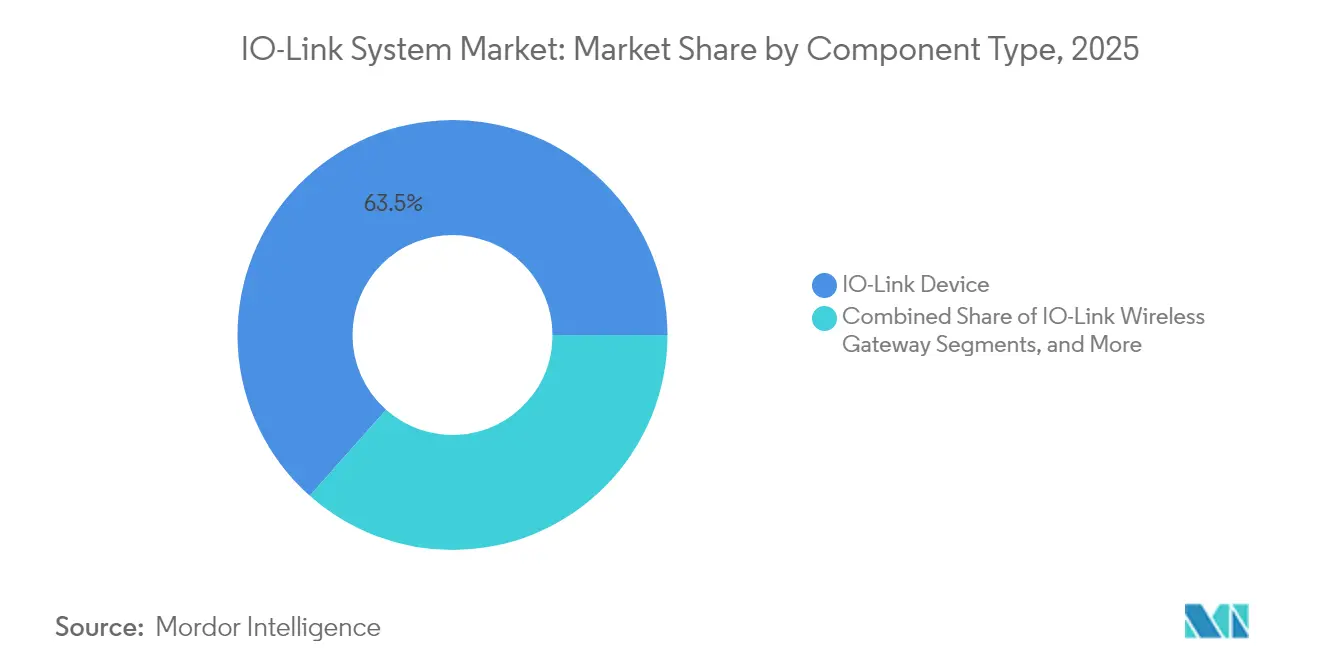
- Por tipo de componente, los dispositivos IO-Link lideraron con una participación de ingresos del 63,45% en 2025, mientras que el segmento de pasarelas inalámbricas está en camino de alcanzar una CAGR del 31,08% hasta 2031.
- Por arquitectura de integración, los módulos integrados en PLC representaron el 47,65% del tamaño del mercado de sistemas IO-Link en 2025, mientras que las pasarelas de borde o nube se expandirán a una CAGR del 29,06% hasta 2031.
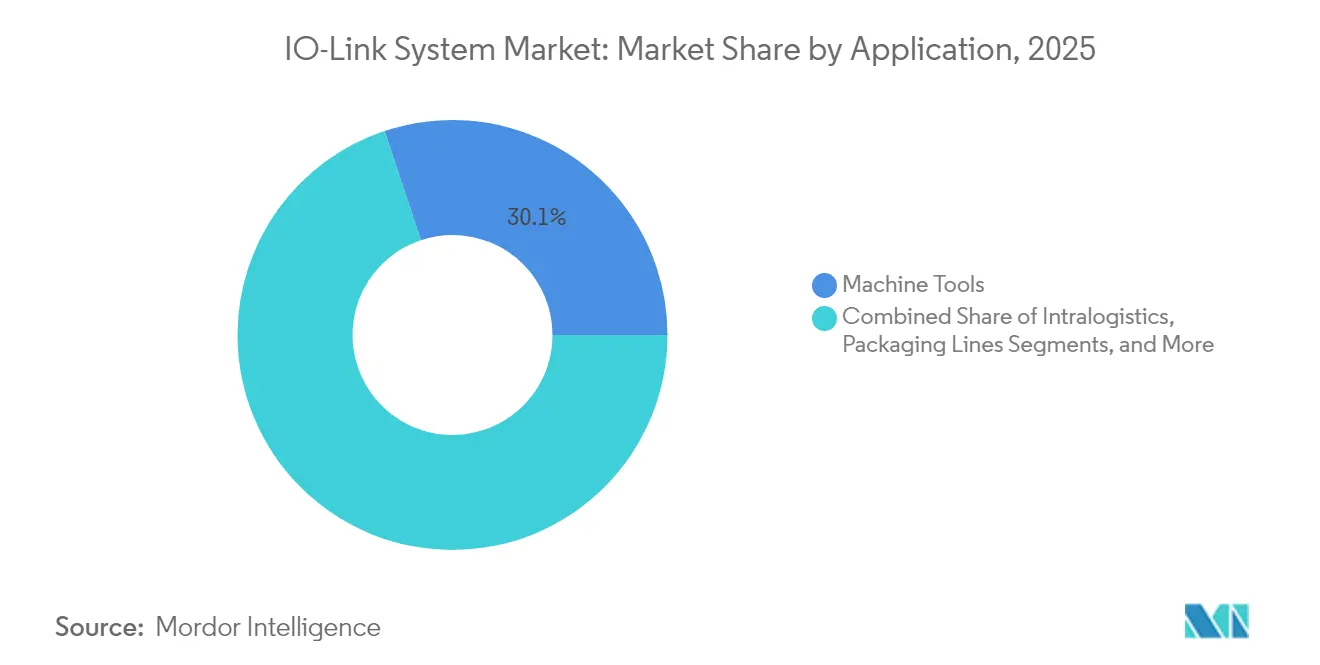
- Por aplicación, las máquinas herramienta capturaron el 30,12% de la participación del mercado de sistemas IO-Link en 2025, mientras que se proyecta que la intralogística crecerá a una CAGR del 26,71% entre 2026 y 2031.
- Por industria de usuario final, la fabricación discreta mantuvo una participación del 67,85% en 2025, mientras que la fabricación de procesos registrará la CAGR más rápida del 27,72% hasta 2031.
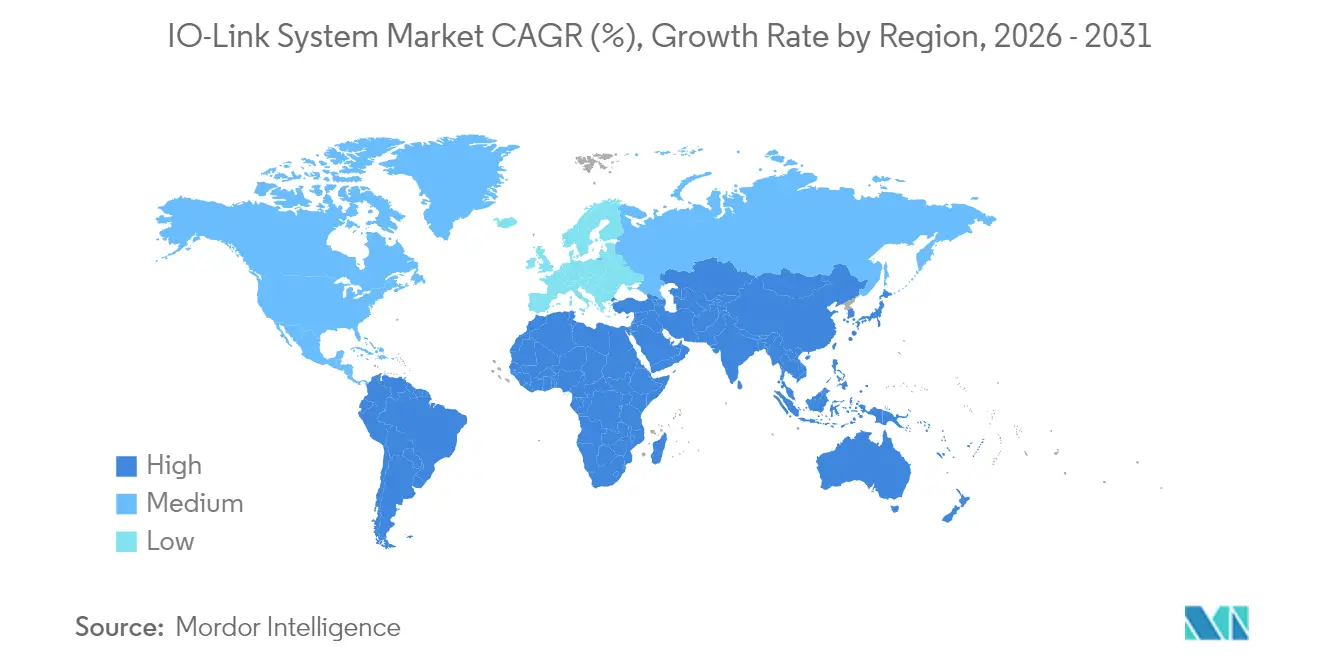
- Por región, Europa lideró con una participación del 34,12% en 2025; Asia-Pacífico registrará la CAGR más alta del 25,87% durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Sistemas IO-Link*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aceleración de proyectos de modernización de la Industria 4.0 en plantas automotrices de América del Norte | +5.5% | América del Norte | Mediano plazo (2-4 años) |
| Adopción de IO-Link-SPE de alta velocidad en centros de máquinas herramienta alemanes | +4.4% | Europa | Mediano plazo (2-4 años) |
| Subvenciones para fábricas inteligentes que aceleran la adopción de IO-Link en las pymes de Corea del Sur | +3.7% | Corea del Sur | Corto plazo (≤ 2 años) |
| Redes de sensores con datos enriquecidos para la fabricación farmacéutica continua en Irlanda | +4.2% | Europa | Mediano plazo (2-4 años) |
| Auge del mantenimiento predictivo como servicio en almacenes de intralogística nórdicos | +3.0% | Países nórdicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de proyectos de modernización de la Industria 4.0 en plantas automotrices de América del Norte
Los fabricantes de automóviles reemplazaron los sensores cableados por maestros IO-Link que se conectan directamente con la red Wi-Fi existente, reduciendo el espacio en los armarios eléctricos en un 50% y el tiempo de inactividad en un 30%. Los bloques inalámbricos también eliminaron la necesidad de nuevos PLC en determinadas estaciones, lo que permitió períodos de amortización inferiores a 18 meses.
Adopción de IO-Link-SPE de alta velocidad en centros de máquinas herramienta alemanes
Los centros de fresado y torneado ahora transmiten datos de vibración, caudal y temperatura diez veces más rápido que el IO-Link clásico, manteniendo las ventajas de coste. Starrag reportó ciclos de respaldo más cortos y cambios de parámetros remotos que minimizaron las paradas no programadas.
Subvenciones para fábricas inteligentes que aceleran la adopción de IO-Link en las pymes de Corea del Sur
El apoyo gubernamental que financia la mitad de los costes de implementación ha ampliado el acceso entre los pequeños fabricantes. Los despliegues con enlaces inalámbricos de CoreTigo redujeron las emisiones de CO₂ y se alinearon con los objetivos nacionales de sostenibilidad.
Redes de sensores con datos enriquecidos para la fabricación farmacéutica continua en Irlanda
Las plantas farmacéuticas pasaron de procesos por lotes a procesos continuos y lograron un ahorro de costes del 15% combinando IO-Link con OPC UA para la trazabilidad regulatoria.[2]Pepperl+Fuchs SE, "Codificador absoluto con interfaz IO-Link para detección precisa de posición en máquinas de envasado," pepperl-fuchs.com Los codificadores de precisión garantizaron una exactitud de 0,1° a 12.000 RPM en líneas de envasado de alta velocidad.
Análisis del Impacto de las Restricciones del Mercado de Sistemas IO-Link*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Brechas en la certificación de ciberseguridad en instalaciones reguladas por la FDA de EE. UU. | −3.5% | América del Norte | Mediano plazo (2-4 años) |
| Presión de precios de los buses de sensores propietarios chinos de bajo coste | −2.8% | Global | Corto plazo (≤ 2 años) |
| Restricciones de espacio en máquinas de envasado europeas compactas | −1.8% | Europa | Corto plazo (≤ 2 años) |
| Escasez de habilidades de puesta en marcha de IO-Link en la ASEAN | −2.3% | Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brechas en la certificación de ciberseguridad en instalaciones reguladas por la FDA de EE. UU.
Las plantas farmacéuticas y de dispositivos médicos incurrieron en costes de validación entre un 25% y un 40% más elevados debido a la inexistencia de una norma uniforme para la seguridad de IO-Link. Los proyectos se extendieron hasta seis meses mientras los equipos creaban protocolos de prueba a medida.
Presión de precios de los buses de sensores propietarios chinos de bajo coste
Los buses alternativos con un coste entre un 30% y un 40% inferior al de IO-Link captaron cuota en aplicaciones sensibles al precio, lo que llevó a los proveedores establecidos a destacar los ahorros en el coste total y a desarrollar líneas de gama de entrada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Sistemas IO-Link
Por tipo de componente:
Las pasarelas inalámbricas redefinen la conectividad industrialEl tamaño del mercado de sistemas IO-Link en ventas de componentes siguió dominado por los dispositivos, aunque el 63,45% de los ingresos de 2025 provino de sensores inteligentes que ahora agrupan múltiples mediciones en una sola carcasa. Las pasarelas inalámbricas registraron una perspectiva de CAGR del 31,08% porque eliminan el desgaste de los cables en la maquinaria giratoria y reducen la mano de obra de instalación. El modelo de SICK admite 16 nodos con salto de frecuencia dinámico que mantiene la integridad de los datos en plantas con alto nivel de ruido.
Los maestros evolucionaron hacia mayores densidades de canales. Turck lanzó un módulo IP69K de 8 puertos que también ofrece 16 entradas digitales configurables para entornos alimentarios exigentes. Los concentradores de sensores redujeron su huella en un 40%, lo que permite modernizaciones en armarios de espacio reducido. Las versiones de seguridad conformes con IEC 61139-2 alcanzaron el Nivel de Rendimiento e mediante módulos de Pilz. Los acopladores sin contacto de Phoenix Contact transmitieron 18 W a través de un entrehierro de 7 mm y datos a 230,4 kbps, reduciendo el mantenimiento en cabezales de pick-and-place.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por arquitectura de integración:
La computación de borde impulsa la innovación en pasarelasLos módulos integrados en PLC aportaron el 47,65% de los ingresos de 2025, aunque el mercado de sistemas IO-Link está pivotando hacia la inteligencia descentralizada. Se prevé que las pasarelas de borde o nube se comporten a una tasa compuesta del 29,06% a medida que los análisis críticos en latencia se acercan a las máquinas. El sensorEDGE FIELD de Hilscher aloja dos motores de contenedores y envía datos directamente al software de gestión, reduciendo los viajes de ida y vuelta a la nube.
Los enlaces punto a punto independientes siguen sirviendo a bucles críticos aislados. Sin embargo, los maestros multiprotocolo como el SolutionBlock de IFM ahora se suministran con OPC UA integrado, MQTT y HTTPS seguro para la integración empresarial. La sincronización NTP proporciona alineación a nivel de microsegundos, garantizando que los eventos con marca de tiempo se correlacionen entre activos dispares. Estas capacidades animan a los usuarios a migrar hacia pasarelas modulares que pueden escalar las cargas de trabajo de análisis sin necesidad de actualizar los controladores de toda la planta.
Por aplicación:
La intralogística emerge como líder de crecimientoSe proyecta que el segmento de intralogística crezca a una CAGR del 26,71%, la más alta dentro del mercado de sistemas IO-Link, dado que los operadores de almacenes apuntan a IO-Link para habilitar transportadores flexibles, almacenamiento automatizado y lanzaderas robóticas. Los nodos inalámbricos recopilan lecturas de vibración y temperatura en portadores en constante movimiento, alimentando paneles de mantenimiento predictivo que evitan retrasos en el cumplimiento de pedidos.
Las máquinas herramienta siguieron siendo el segmento más grande con el 30,12% de los ingresos de 2025. Los flujos de datos de alta velocidad permiten la medición en proceso y el control adaptativo que preservan tolerancias estrechas. Las líneas de envasado acortaron los cambios de formato de 90 minutos a 30 minutos cuando la arquitectura de formato guiado de Balluff permitió a los operadores almacenar recetas en la memoria del sensor. Las células de ensamblaje y prueba aprovecharon las cabezas de lectura/escritura RFID con IO-Link para garantizar la trazabilidad y el acceso seguro mediante contraseña.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por industria de usuario final:
La fabricación de procesos acelera la adopciónSe proyecta que los fabricantes de procesos incrementen su gasto a una CAGR del 27,72% a medida que los reguladores exigen trazabilidad en tiempo real. Endress+Hauser lanzó transmisores IO-Link higiénicos para procesos CIP que resisten los lavados con productos cáusticos. Se espera que el tamaño del mercado de sistemas IO-Link vinculado a alimentos y bebidas se expanda de manera constante a medida que las líneas de producción energéticamente eficientes reemplacen los lazos analógicos heredados.
Los fabricantes discretos siguieron dominando con el 67,85% de los ingresos de 2025. Las plantas automotrices instalaron nodos de vibración IO-Link en líneas de carrocería en blanco para reducir las paradas no planificadas. Las fábricas de semiconductores adoptaron sensores de suministro de productos químicos con salidas digitales que cumplían estrictos requisitos de pureza. Una planta embotelladora francesa que opera 30.000 unidades PET por hora utilizó IO-Link y AS-i para automatizar la captura de datos y reducir el gasto de capital en el cableado de campo.
Análisis geográfico
Mercado de Sistemas IO-Link en Europa
Europa lideró el mercado de sistemas IO-Link con una participación del 34,12% en 2025. Los centros de mecanizado alemanes adoptaron IO-Link-SPE para transmitir datos de vibración de alta frecuencia que guían el control adaptativo, y Phoenix Contact avanzó en acopladores sin contacto para equipos rotativos. Italia y Suiza siguieron a través de exportaciones de equipos de precisión, mientras que el Reino Unido y Francia aplicaron IO-Link al envasado flexible y al estampado automotriz.
Mercado de Sistemas IO-Link en Asia-Pacífico
Se prevé que Asia-Pacífico registre una CAGR del 25,87% hasta 2031, a medida que China moderniza sus plantas de ensamblaje y los proveedores locales de sensores se unen a la Comunidad IO-Link. Las subvenciones de Corea del Sur cubren la mitad de los costos de proyecto para las pymes, lo que impulsa efectos de red en las cadenas de suministro de primer nivel. Los integradores de robótica japoneses despliegan IO-Link en líneas de alta variedad que requieren cambios de herramienta rápidos. India y varias economías de la ASEAN están adoptando el protocolo a pesar de la escasez de competencias en puesta en marcha, respaldadas por inversiones multinacionales que combinan formación con equipos.
Mercado de Sistemas IO-Link en las Américas y el CCG
América del Norte mantuvo una demanda sólida a través de programas de modernización en el ensamblaje automotriz, donde los maestros inalámbricos reducen el tiempo de inactividad y el espacio en los armarios. Las industrias reguladas por la FDA avanzaron con cautela debido a las brechas en la certificación de ciberseguridad; sin embargo, los proveedores comenzaron a suministrar pilas prevalidadas para superar los obstáculos de cumplimiento. El sector de recursos de Canadá recurrió a concentradores IP69K para la automatización de minas y plantas de procesamiento, mientras que México aprovechó IO-Link en nuevas plantas automotrices y electrónicas cercanas a la frontera. América del Sur y Oriente Medio siguen siendo mercados incipientes, con Brasil y el Consejo de Cooperación del Golfo haciendo énfasis en la diversificación manufacturera que podría impulsar la adopción regional durante la próxima década.

Panorama regulatorio
IO-Link se define bajo la norma IEC 61131-9:2022 (SDCI), que establece una base común para la conectividad interoperable de sensores y actuadores en los ecosistemas de automatización. La gobernanza y la conformidad son coordinadas por la IO-Link Community, organizada dentro de Profibus Nutzerorganisation e.V. (PNO) en Karlsruhe, Alemania. PNO mantiene reglas comunitarias que exigen declaraciones de conformidad por parte de los fabricantes y el uso del formato IODD (IO Device Description) para la identificación y parametrización de dispositivos.
La garantía de interoperabilidad se refuerza mediante el IO-Link Quality Center y el flujo de trabajo de registro de dispositivos IODD-Finder. Juntos, validan las implementaciones frente a la IO-Link Interface and System Specification (paquete de junio de 2024) y los requisitos de calidad relacionados, incluida la IO-Link Product Quality Policy (versión de marzo de 2025). Debido a que IO-Link es independiente del bus de campo, el trabajo de cumplimiento a menudo se extiende a la integración de redes de nivel superior, como PROFINET/PROFIsafe y EtherNet/IP, por lo que la documentación, la gestión de descripciones de dispositivos y la disciplina de pruebas siguen siendo fundamentales para los despliegues regulados y sensibles al tiempo de inactividad.
Análisis de la cadena de valor
La cadena de valor del sistema IO-Link comienza con silicio y software embebido que dan soporte a la funcionalidad de capa física y de protocolo de IO-Link. Luego pasa por los fabricantes de sensores y actuadores, los fabricantes de dispositivos IO-Link y los proveedores de maestros IO-Link que integran densidad de puertos, grados de protección y diagnósticos en hardware desplegable. Del lado del control, los proveedores de plataformas PLC y de bus de campo, junto con los proveedores de gateways, integran IO-Link en arquitecturas más amplias, mientras que la norma mantiene el enfoque independiente del bus de campo para su uso en redes industriales comunes.
Una capa dedicada de software e interoperabilidad rodea la creación, distribución y gestión del ciclo de vida de los IODD, lo que respalda la puesta en marcha, la parametrización y el diagnóstico a gran escala. La IO-Link Community (dentro de PNO) gestiona las especificaciones, la concesión de licencias y los procesos de interoperabilidad, mientras que el IO-Link Quality Center y el IODD-Finder respaldan las pruebas y el registro. En la práctica, esto conecta a los proveedores de dispositivos, los proveedores de maestros y los integradores de sistemas en un flujo de trabajo compartido de calificación y despliegue en un ecosistema de miembros de más de 500 empresas y decenas de miles de soluciones de producto.
Panorama competitivo
Más de 485 empresas pertenecían a la Comunidad IO-Link en 2024, aunque la consolidación avanzó a medida que los grandes actores adquirieron innovadores de nicho para construir carteras de extremo a extremo. Los líderes del mercado incorporaron análisis de borde, funciones inalámbricas y de ciberseguridad en sus suites de productos. CoreTigo aseguró alianzas con Emerson para modernizar unidades de tratamiento de aire y reducir el consumo energético en redes de aire comprimido. La alianza mioty se asoció con la Comunidad IO-Link para habilitar la alimentación de sensores de largo alcance manteniendo la cadena de herramientas existente, ampliando las aplicaciones direccionables.
Los proveedores de semiconductores entraron de manera agresiva. Renesas lanzó un circuito integrado maestro de cuatro canales que suministra 500 mA por puerto, más un acondicionador de doble canal con una pila integrada, reduciendo el espacio en la placa para los fabricantes de sensores. Phoenix Contact amplió la línea de E/S remotas Axioline E con módulos IP69 robustos que acortan el tiempo de instalación en zonas de lavado. PULS integró una interfaz IO-Link en fuentes de alimentación, habilitando el diagnóstico remoto en rieles de tensión críticos.
Las oportunidades de espacio en blanco giran en torno a pilas ciberseguras para instalaciones de la FDA, variantes ajustadas en precio para competir con los buses chinos de bajo coste y concentradores miniaturizados para máquinas compactas. Los proveedores que fusionan varias soluciones a puntos de dolor —inalámbrico, seguridad, análisis y ciberseguridad— en una sola plataforma están posicionados para capturar cuota incremental a medida que los compradores consolidan sus listas de proveedores.
Líderes de la industria de sistemas IO-Link
Balluff GmbH
ifm electronic gmbh
Siemens AG
Pepperl + Fuchs SE
Turck Holding GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Sistemas IO-Link Cubiertas en este Informe
- Balluff GmbH
- ifm electronic gmbh
- Siemens AG
- Pepperl + Fuchs SE
- Turck Holding GmbH
- SICK AG
- Banner Engineering Corp.
- Omron Corporation
- KEYENCE Corporation
- Beckhoff Automation GmbH
- Weidmüller Interface GmbH
- Baumer Electric AG
- Leuze electronic GmbH
- Phoenix Contact GmbH
- WAGO Kontakttechnik GmbH
- Murrelektronik GmbH
- Bihl + Wiedemann GmbH
- Carlo Gavazzi Holding AG
- Festo SE & Co. KG
- Sensata Technologies Inc.
- Endress + Hauser Group
- Rockwell Automation Inc.
- Bosch Rexroth AG
- Schneider Electric SE
- Eaton Corporation plc
- Contrinex SA

Oportunidades de mercado y perspectivas futuras
Una oportunidad clara es la expansión de arquitecturas inalámbricas y sin gabinete para activos dinámicos, donde el cableado y el desgaste mecánico se convierten en limitaciones prácticas. Balluff ha posicionado IO-Link Wireless como un facilitador para la comunicación de sensores sin cables en entornos exigentes y dinámicos, y su arquitectura de puente BNI00KW admite la conectividad de múltiples dispositivos que se adapta a flujos de trabajo intensivos en transportadores y con transportadores móviles. Junto a esto, los maestros IO-Link descentralizados con clasificación IP67, incluidas las ofertas de ifm electronic gmbh (como maestros multiprotocolo de nivel de campo posicionados para automatización escalable), respaldan implementaciones sin gabinete que reducen la complejidad de instalación y ayudan a que los programas de modernización avancen más rápido.
Un segundo tema de espacio en blanco es la convergencia de IO-Link con la seguridad funcional y el acceso a datos multiprotocolo, lo que permite una infraestructura de campo compartida tanto para la señalización de seguridad como para los datos de condición. Pepperl+Fuchs ha presentado módulos de bus de campo que combinan seguridad funcional (hasta SIL 3 / PL e) con IO-Link estándar, con interfaces hacia el norte como OPC UA y MQTT utilizadas para análisis de nivel superior y flujos de trabajo de mantenimiento. La integración también continúa en categorías de equipos adyacentes; por ejemplo, Turck incorpora la funcionalidad de maestro IO-Link en formatos de control de motores, lo que amplía la huella de la lista de materiales más allá de los bloques de sensores clásicos y respalda diseños de máquinas y transportadores más modulares.
Desarrollos Recientes de la Industria en el Mercado de Sistemas IO-Link
- Julio de 2026: ifm electronic gmbh lanzó el maestro IO-Link con capacidad multiprotocolo AL1602 de la gama AutomationLine para aplicaciones industriales de nivel de campo. La actualización amplía la capacidad del maestro IO-Link con soporte multiprotocolo, mejorando la vía hacia una integración más rápida a nivel de campo.
- Abril de 2026: ifm electronic gmbh lanzó tiras LED habilitadas para IO-Link con sistema de derivación integrado y protección IP69K para visualización industrial. Esto amplía los componentes de visualización IO-Link para entornos exigentes, añadiendo opciones robustas para proyectos de modernización e instalación nueva.
- Marzo de 2026: Balluff GmbH desplegó la tecnología IO-Link Wireless para respaldar la comunicación de sensores sin cables en entornos industriales dinámicos y exigentes. El lanzamiento avanza en la adopción de IO-Link inalámbrico en entornos desafiantes, respaldando modernizaciones flexibles sin cables mientras se reducen los costos de cableado en las líneas de automatización.


Mercado de Sistemas IO-Link Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado cubre los ingresos generados por el hardware de sistemas IO-Link y los elementos de sistema relacionados utilizados para conectar sensores y actuadores con redes de control industrial en los principales entornos de fabricación y logística.
Exclusiones de alcance: No se incluyen controladores de automatización más amplios, equipos genéricos de redes industriales que no sean específicos de IO-Link, ni software de planta que no sea necesario para operar un enlace IO-Link.
Descripción general de la segmentación
- Por tipo de componente
- Maestro IO-Link
- Dispositivo IO-Link
- Pasarela inalámbrica IO-Link
- Concentrador de sensores/actuadores
- Por arquitectura de integración
- Punto a punto independiente
- Módulo integrado en PLC
- Pasarela de borde/nube
- Por aplicación
- Máquinas herramienta
- Intralogística
- Líneas de envasado
- Líneas de ensamblaje y prueba
- Por industria de usuario final
- Fabricación discreta
- Automotriz
- Electrónica y semiconductores
- Maquinaria y equipos
- Fabricación de procesos
- Alimentos y bebidas
- Productos farmacéuticos
- Productos químicos
- Fabricación discreta
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- ASEAN
- India
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- CCG
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para construir la estructura inicial del mercado y establecer límites realistas para la adopción por industria y región. Nos basamos en referencias oficiales y públicas como las publicaciones de la IEC sobre IO-Link (IEC 61131-9), estadísticas comerciales de fuentes como UN Comtrade, series de producción manufacturera de fuentes como el Banco Mundial y la OCDE, e indicadores de producción industrial de fuentes como las oficinas nacionales de estadística.
Esto se complementa luego con señales del lado de la oferta provenientes de informes públicos de empresas, presentaciones para inversores, catálogos de productos y coberturas de prensa industrial de buena reputación que rastrean los lanzamientos de nuevos dispositivos y las inversiones en fábricas. Cuando están disponibles, las suscripciones de pago se utilizan únicamente para elementos como estados financieros de empresas, noticias y finanzas, y bases de datos de patentes para verificar el momento de los lanzamientos y la dirección de las hojas de ruta de los dispositivos. Las fuentes documentales enumeradas aquí son ilustrativas, y se revisaron muchas otras fuentes para recopilar datos, validar supuestos y aclarar preguntas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba lo que observamos en la información pública y para llenar los vacíos que surgen con frecuencia en este mercado, como el número típico de puertos IO-Link, la combinación de maestros frente a dispositivos y las prácticas de precios regionales. Hablamos con una combinación equilibrada de participantes del ecosistema (fabricantes de dispositivos, socios de integración, distribuidores y equipos de ingeniería de usuarios finales) en los principales centros de fabricación, de modo que las señales de adopción no estén determinadas por un solo país o sector vertical.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 14% | APAC: 40% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 41% | EMEA: 34% |
| Actores más pequeños: 18% | Gerentes: 45% | América: 26% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento del mercado se construye reconstruyendo primero el conjunto de la demanda utilizando señales de actividad manufacturera y gasto en automatización, para luego traducirlo en probables despliegues de nodos y maestros IO-Link por aplicación. El enfoque descendente parte de las tasas de adopción en máquinas herramienta, intralogística y embalaje, seguido de supuestos de densidad de dispositivos (sensores o actuadores por área de máquina) y configuraciones típicas de puertos maestros que se validan mediante entrevistas.
Para mantener los totales realistas, se realizan comprobaciones selectivas de tipo ascendente utilizando bandas de precios muestreadas y proxies de envíos en maestros, dispositivos y accesorios, y luego se comparan con los volúmenes modelados. En este mercado, las entradas clave incluyen la base instalada de equipos automatizados, los ciclos de capex de nuevas fábricas, la proporción de reemplazo y modernización, los cambios en el precio de venta promedio por tipo de componente, y el ritmo de adopción de gateways donde se requiere conectividad de borde. El pronóstico se realiza principalmente mediante análisis de escenarios, con un caso base ajustado por las perspectivas de fabricación regionales y la retroalimentación primaria sobre las carteras de pedidos y los plazos de entrega. Las brechas en la cobertura de proveedores se manejan con rangos conservadores para los participantes más pequeños y privados antes de normalizar los totales finales.
Validación de datos y ciclo de actualización
Los resultados se verifican con señales independientes para que el resultado no dependa de una única fuente de datos, y las variaciones se investigan antes de la aprobación final. Las tendencias modeladas se comparan con indicadores como la dirección de la producción industrial, los comentarios sobre inversión en automatización y los cambios visibles en la combinación de componentes. Cuando los supuestos se salen de los rangos esperados, volvemos a contactar a las fuentes para obtener aclaraciones.
Antes de la publicación, el modelo pasa por revisiones de analistas de varios pasos que incluyen verificaciones de lógica, comprobaciones de consistencia de divisas y detección de valores atípicos por región y aplicación. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales cambian las condiciones de precios, demanda u oferta. Justo antes de la entrega, se completa una revisión final para que la visión del mercado refleje la información más reciente disponible.
Tamaño del mercado de sistemas IO-Link de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para los sistemas IO-Link pueden parecer muy distantes entre sí porque el límite de alcance no siempre se trata de la misma manera, y porque los supuestos de precio y volumen cambian rápidamente en la automatización industrial. Las diferencias también surgen cuando un editor utiliza una ventana de tipo de cambio más antigua, o mantiene los precios de venta promedio estables incluso cuando la combinación se desplaza hacia maestros y gateways de mayor valor.
En nuestro ciclo de actualización, se utilizan comprobaciones trimestrales de sincronización de divisas y llamadas de validación repetidas para reajustar las escalas de ASP para maestros, dispositivos y accesorios cuando cambia la combinación de componentes. Por ello, la línea base de 2026 en Mordor Intelligence no coincide con las estimaciones que aún se apoyan en precios de años anteriores y configuraciones de escenario puntuales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 19,81 mil millones de USD (2026) | |
| Revista Especializada A | 20,30 mil millones de USD (2026) | A menudo resume el mercado a nivel de protocolo y puede aplicar un único ASP combinado en todos los componentes, lo que puede sobreestimar el valor cuando predominan los despliegues intensivos en dispositivos y los accesorios se agrupan de manera diferente. |
| Boletín del Sector B | 15,70 mil millones de USD (2024) | Utiliza un año base anterior y puede combinar las discusiones cableadas e inalámbricas en una sola cifra con un tratamiento estático del tipo de cambio, lo que puede subestimar cuando la combinación de años posteriores se desplaza hacia maestros y gateways de mayor valor. |
La dispersión en la tabla se explica principalmente por el momento temporal y por lo que se valora como sistema frente a lo que se valora como huella de protocolo. Al mantener explícitos el año base, la ventana de divisas y la lógica de ASP a nivel de componente, el tamaño de mercado resultante sigue siendo rastreable a supuestos claros que pueden volver a verificarse y actualizarse de manera repetible.


Preguntas clave respondidas en el informe
¿Qué está impulsando el rápido crecimiento del mercado de sistemas IO-Link?
La integración de la computación de borde, las pasarelas inalámbricas y los sólidos programas gubernamentales en Europa y Asia-Pacífico están acelerando el despliegue, lo que lleva a un pronóstico de CAGR del 22,54% hasta 2031.
¿Qué componente genera más ingresos en la actualidad?
Los dispositivos IO-Link inteligentes, incluidos los sensores multiparámetro, representaron el 63,45% de los ingresos de 2025, lo que refleja su papel fundamental en cada instalación.
¿Qué importancia tiene la tecnología inalámbrica para la adopción futura?
Se proyecta que las pasarelas inalámbricas alcancen una CAGR del 31,08% porque eliminan las limitaciones del cableado en equipos rotativos o móviles y facilitan las modernizaciones en plantas heredadas.
¿Por qué el sector farmacéutico está adoptando IO-Link tan rápidamente?
La fabricación continua requiere datos precisos y en tiempo real con trazabilidad completa, y IO-Link combinado con OPC UA reduce los costes de producción en un 15% al tiempo que satisface las necesidades regulatorias.
¿Qué desafíos podrían frenar la penetración del mercado?
Las brechas en la certificación de ciberseguridad en instalaciones reguladas por la FDA y la competencia de precios de los buses propietarios de bajo coste pueden aumentar los costes o retrasar las decisiones, reduciendo el crecimiento previsto hasta en un 6,3%.
Última actualización de la página el:



