
Tamaño y Participación del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Filipinas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tasa de crecimiento | 4.06 % |
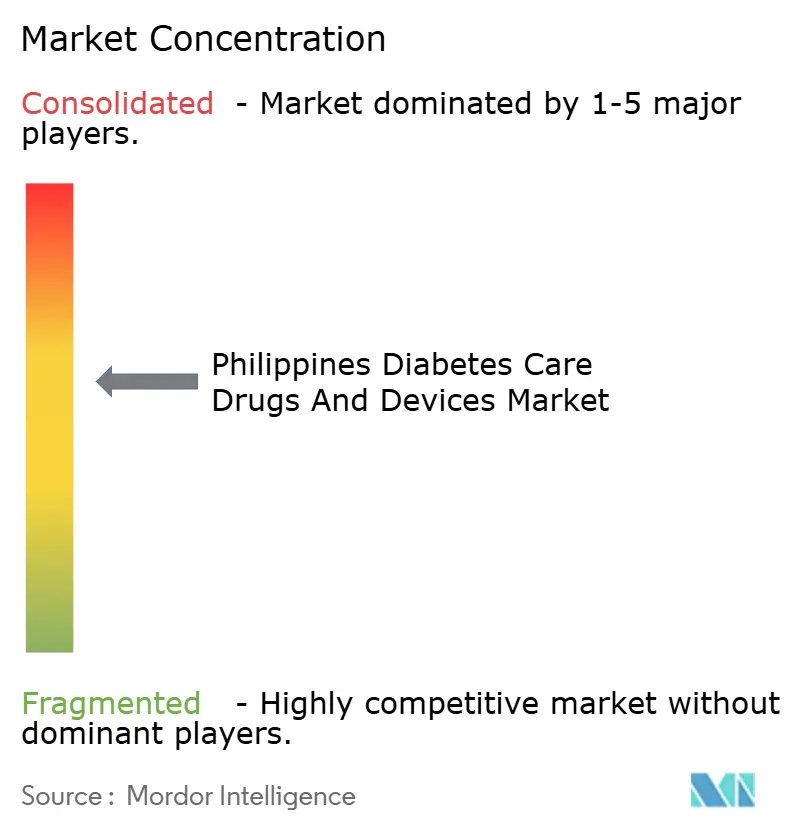
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Filipinas por Mordor Intelligence
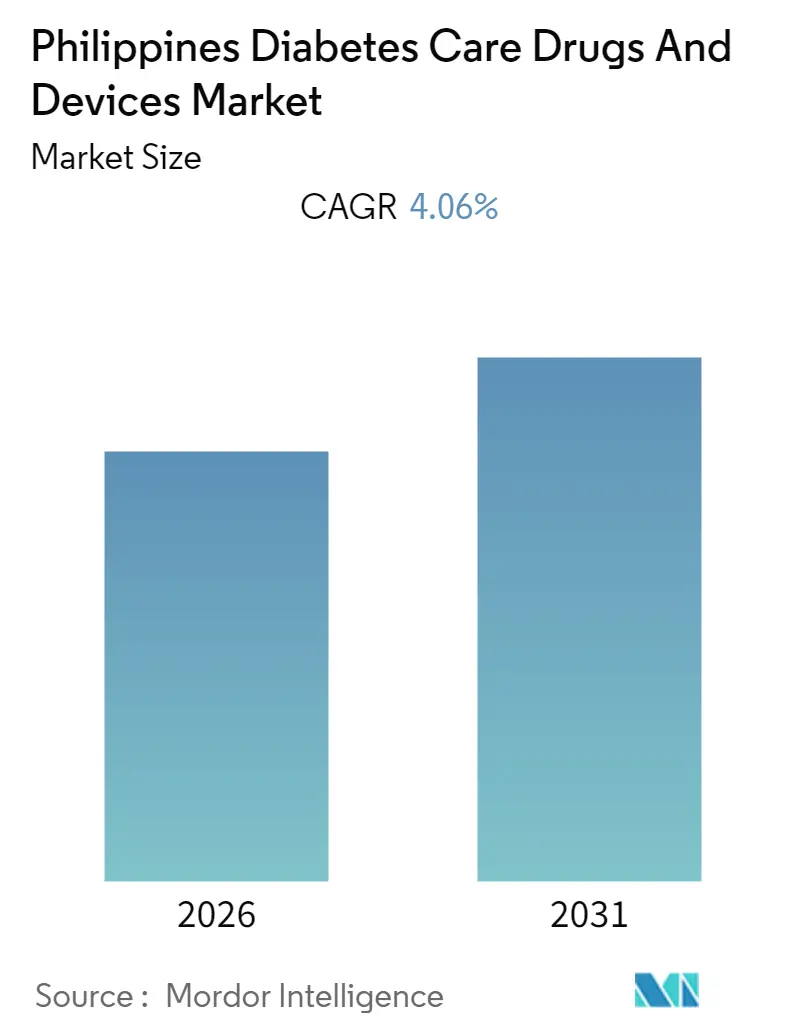
Se espera que el tamaño del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Filipinas registre una CAGR superior al 4,06% durante el período de pronóstico.
La COVID-19 es una nueva enfermedad causada por la cepa del virus SARS-CoV-2. La mayoría de las personas infectadas con el virus desarrollan una enfermedad respiratoria leve a moderada y se recuperan sin tratamiento específico. Las personas mayores y las personas con afecciones médicas subyacentes como diabetes, presión arterial alta, enfermedades cardíacas, enfermedades pulmonares, obesidad y cáncer tienen un mayor riesgo de desarrollar enfermedades graves. El virus invade múltiples células del cuerpo, incluidas las del corazón y los pulmones, causando cambios inflamatorios que conducen a la inflamación y el daño de múltiples órganos. La diabetes y la inflamación sistémica están vinculadas. Los estudios han demostrado que las personas con diabetes tienen una mayor entrada viral, respuestas inmunitarias más bajas, menor eliminación viral y desregulación de los marcadores inflamatorios.
Las personas con diabetes pueden tener el mismo riesgo de contraer COVID-19 que las personas no diabéticas. Por otro lado, las personas con diabetes tienen un mayor riesgo de hospitalización, ingreso a la UCI, resultados graves y muerte tras infectarse con COVID-19 debido a las características esenciales de la enfermedad.
La diabetes es una enfermedad compleja caracterizada por niveles elevados de azúcar en sangre resultantes de la producción y\/o acción deteriorada de la insulina. La insulina es una hormona pancreática que controla los niveles de azúcar en sangre en el cuerpo. La diabetes no controlada tiene muchos efectos, incluidos ataques cardíacos, accidentes cerebrovasculares, amputaciones, ceguera e insuficiencia renal. Según los datos del DOST-FNRI, la prediabetes afecta aproximadamente al 14,2% de la población. Combinando diabetes y prediabetes, uno de cada cinco filipinos tiene niveles anormales de azúcar en sangre.
Por lo tanto, se espera que los factores anteriores impulsen el crecimiento del mercado durante el período de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Filipinas
Se espera que el Segmento de Monitoreo Continuo de Glucosa registre la Tasa de Crecimiento más Alta durante el Período de Pronóstico
Los monitores continuos de glucosa en sangre ayudan a las personas con diabetes tipo 1 y tipo 2 a gestionar su diabetes con menos pruebas de punción digital. Este dispositivo tecnológico portátil rastrea los niveles de azúcar en sangre a través de una aplicación. La mayoría de los dispositivos de Monitoreo Continuo de Glucosa toman lecturas cada 5 a 10 minutos a lo largo del día. Un dispositivo de Monitoreo Continuo de Glucosa utiliza un transmisor inalámbrico para transmitir datos de glucosa desde el sensor al receptor.
La diabetes tiene un impacto económico desproporcionado en los pacientes de países de ingresos bajos y medios. La aparición de complicaciones también puede aumentar los costos médicos, lo que impacta significativamente en los costos médicos directos de la diabetes. El HTAC tiene como objetivo agregar análogos de insulina a las prescripciones filipinas para reducir costos e influir en el debate gubernamental. A medida que esta práctica se generaliza, mejorar las unidades de atención primaria y las redes de derivación es esencial para construir una infraestructura sólida para la prestación de atención a la diabetes. El tratamiento de la diabetes en Filipinas tiene recursos limitados, apoyo gubernamental y condiciones económicas desfavorables. En un enfoque preventivo, el Sistema Nacional de Salud no cubre completamente el tratamiento de la diabetes y las compañías de seguros privadas ofrecen solo una cobertura mínima para la diabetes. Por esta razón, la mayoría de los pacientes dependen de gastos de bolsillo, como pruebas de laboratorio y prescripciones diarias.
Se están implementando programas de concientización sobre dispositivos de monitoreo continuo de glucosa en sangre en todo Filipinas. Los avances tecnológicos en los dispositivos de Monitoreo Continuo de Glucosa están impulsando el mercado durante el período de pronóstico.
Aumento de la prevalencia de la diabetes
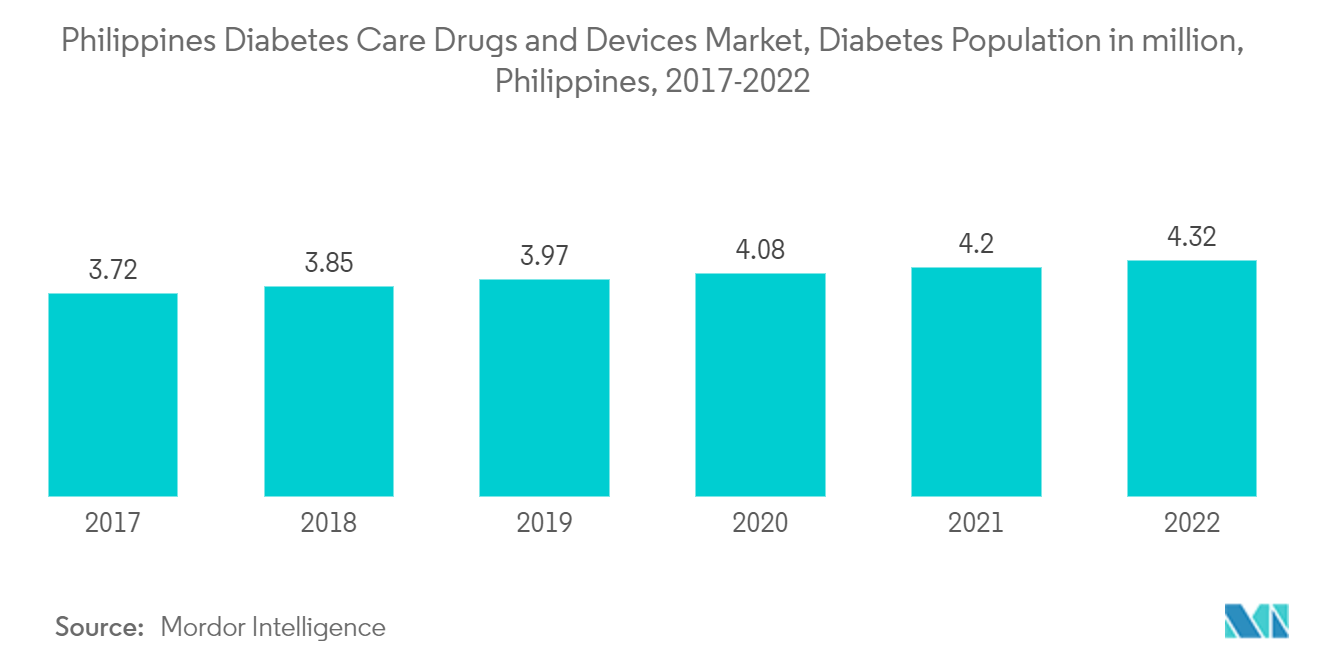
La diabetes es una enfermedad compleja caracterizada por niveles elevados de azúcar en sangre causados por la síntesis y acción deteriorada de la insulina. La insulina es una hormona pancreática que regula los niveles de azúcar en sangre. Sin tratamiento, la diabetes puede provocar ataques cardíacos, accidentes cerebrovasculares, amputaciones, ceguera e insuficiencia renal. Según las estadísticas del DOST-FNRI, la prediabetes afecta aproximadamente al 14,2% de la población. Uno de cada cinco filipinos tiene niveles anormales de azúcar en sangre cuando se combinan la diabetes y la prediabetes. Existen barreras significativas para la atención médica en Filipinas, incluidos los altos costos de bolsillo debido al financiamiento limitado de la atención médica y un sistema de derivación fragmentado desde la práctica general hasta las clínicas especializadas. Las restricciones presupuestarias derivadas de la desaceleración económica y las graves escaseces de suministros han dificultado aún más el acceso a equipos para el cuidado de la diabetes en Filipinas durante el brote de COVID-19. Identificar y eliminar estas barreras es fundamental para resolver el problema del acceso a la insulina y la atención de la diabetes dentro del país. Millones de personas en países de ingresos bajos y medios no tienen acceso a la insulina ni al tratamiento regular de la diabetes. Filipinas, un país del sudeste asiático de ingresos medios bajos con más de 4 millones de adultos con diabetes, no es inmune a este problema.
El aumento de la prevalencia de la diabetes y los factores anteriores probablemente impulsarán el crecimiento del segmento durante el período de pronóstico.
Panorama Competitivo
Los fabricantes han innovado constantemente para sobrevivir en el mercado. Novo Nordisk se asoció con Abbott Diabetes Care, lo que también puede ayudar a permitir que las estadísticas de insulina se compartan entre las plumas de insulina conectadas a Novo Nordisk y los equipos de salud digital compatibles con la cartera de productos FreeStyle Libre.
Líderes de la Industria de Medicamentos y Dispositivos para el Cuidado de la Diabetes en Filipinas
Medtronics
Roche
NovoNordisk
Sanofi
Omnipod
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Las oportunidades están vinculadas a una detección más temprana y a flujos de trabajo de atención primaria más estructurados que aumentan el volumen de pacientes tratados y respaldan la demanda recurrente de suministros de monitoreo y farmacoterapia crónica. El enfoque del Departamento de Salud (DOH) en la prevención y el cribado, junto con el apoyo actualizado a la implementación de PhilPEN formalizado mediante el acuerdo marco DOH-JICA firmado el 13 de mayo de 2026, representa una vía explícita para el manejo de la diabetes y la hipertensión en centros de atención primaria, incluidos enfoques de seguimiento de pacientes alineados con la prestación de servicios de la era de la CSU. A medida que la atención de la diabetes se desplaza hacia entornos de atención primaria, la demanda también se expande para consumibles de administración de insulina más asequibles, tiras de AMGC y modelos de adquisición a nivel clínico que reducen la dependencia de compras fragmentadas de bolsillo.
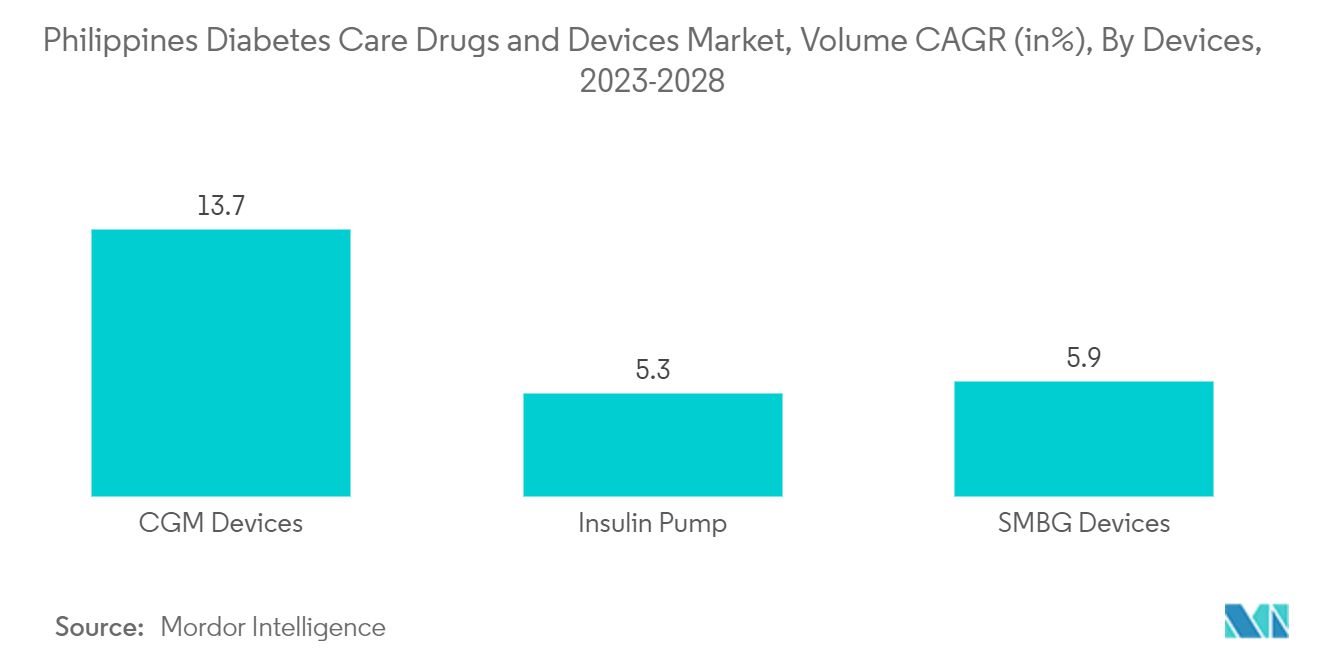
En cuanto a dispositivos, la categoría muestra margen para el monitoreo conectado. Los dispositivos MCG registraron una CAGR de volumen más alta (13,7% para 2023-2028) que los dispositivos de AMGC y las bombas de insulina durante el mismo período. Los programas de concienciación sobre el monitoreo continuo de glucosa y la expansión de los canales de centros de diabetes respaldan una adopción más amplia de sensores, transmisores y receptores vinculados a aplicaciones. Las asociaciones que conectan los datos de insulina con el monitoreo, como la colaboración de Novo Nordisk con Abbott Diabetes Care para respaldar el intercambio de datos compatible con FreeStyle Libre, apuntan a un impulso continuo hacia una gestión integrada de la diabetes. Por separado, la expansión del sector privado en infraestructura de atención renal, vinculada a complicaciones diabéticas posteriores, puede crear puntos de atención adicionales que se conviertan en nodos de compra estables para el monitoreo de glucosa, la insulina y los medicamentos cardiometabólicos dentro de las clínicas de enfermedades crónicas.
Desarrollos recientes del sector
- Julio de 2026: Nephro Plus inauguró su 50.ª clínica de diálisis en Orion, Bataan, ampliando su red a 686 estaciones y aproximadamente 2.866 pacientes atendidos mensualmente. La expansión mejora la accesibilidad al tratamiento de la ERC y muestra un crecimiento escalable de la red privada alineado con la ampliación de capacidad público-privada.
- Junio de 2026: El Departamento de Salud (DOH) y la Agencia de Cooperación Internacional del Japón firmaron un acuerdo marco para implementar el PhilPEN actualizado para el manejo de la diabetes y la hipertensión en atención primaria, con Batangas como sitio intensivo inicial. La colaboración público-privada desplaza la prestación de atención hacia la gestión a nivel primario, afectando el acceso al mercado y la dinámica de pagadores.
- Abril de 2026: Sun Pharmaceutical Industries lanzó su portafolio de atención primaria CaRMeLin en Filipinas. Esto amplía la oferta directa de medicamentos y dispositivos para la diabetes y enfermedades cardiometabólicas y aumenta la competencia en el espacio de atención de la diabetes en Filipinas.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Este mercado abarca los ingresos generados en Filipinas por medicamentos y dispositivos de atención de la diabetes utilizados para gestionar y monitorear la diabetes, en entornos minoristas, hospitalarios y otros ámbitos de atención, donde los productos se compran para uso del paciente.
Exclusiones del alcance: excluimos el equipo hospitalario general y los diagnósticos de laboratorio amplios que no son específicos para el monitoreo de la diabetes o las decisiones de tratamiento de la diabetes.
Descripción general de la segmentación
- Dispositivos
- Dispositivos de Monitoreo
- Dispositivos de Automonitoreo de Glucosa en Sangre
- Monitoreo Continuo de Glucosa en Sangre
- Dispositivos de Gestión
- Bomba de Insulina
- Jeringas de Insulina
- Cartuchos de Insulina
- Plumas Desechables
- Dispositivos de Monitoreo
- Medicamentos
- Medicamentos Antidiabéticos Orales
- Medicamentos de Insulina
- Medicamentos Combinados
- Medicamentos Inyectables No Insulínicos
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Nuestro trabajo documental comienza mapeando cómo se mueven los medicamentos y dispositivos para la diabetes a través del sistema de salud local, y qué categorías realmente se pagan y utilizan año tras año. Se utilizaron fuentes públicas para fundamentar el conjunto de demanda y los patrones de tratamiento, como la Organización Mundial de la Salud, la Federación Internacional de Diabetes, el Departamento de Salud de Filipinas y las publicaciones de políticas de PhilHealth para señales de cobertura y acceso.
Luego triangulamos la dirección de la oferta y los precios utilizando fuentes que ayudan a explicar qué está disponible y a qué tipo de precios, como la base de datos de la FDA Filipinas para listados de productos, UN Comtrade para flujos de importación relevantes, y estudios clínicos y de economía de la salud revisados por pares sobre el uso de terapias. Se revisaron informes anuales de empresas, presentaciones para inversores y prensa confiable para conocer la dirección de las carteras de productos y las prioridades de los canales locales. Se utilizaron suscripciones pagadas de forma selectiva para datos financieros e inteligencia de empresas, bases de datos de patentes y verificaciones a nivel de envíos de importación y exportación para validar hacia dónde parecían moverse los volúmenes y los precios. Los ejemplos anteriores son solo ilustrativos, y se consultaron muchas otras fuentes durante la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas primarias y encuestas
Validamos el modelo mediante entrevistas y encuestas estructuradas con partes interesadas a lo largo de la vía de atención, incluidos clínicos, farmacéuticos, distribuidores y roles enfocados en ventas locales y reembolsos. Dado que se trata de un mercado centrado en Filipinas, las aportaciones se equilibraron entre los principales centros urbanos y los focos de demanda provinciales, de modo que se reflejaran tanto el uso hospitalario como el comunitario. Luego ajustamos los supuestos donde las señales de adopción o asequibilidad no coincidían con lo reportado en las entrevistas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directivos (CXO): 12% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 15% | Gerentes: 58% |
Dimensionamiento y previsión de mercado
El dimensionamiento se ancló en una construcción de arriba hacia abajo que comienza con la población diabética y la proporción tratada en Filipinas, lo que luego se traduce en el uso anual de terapias y dispositivos. Una vez construido ese conjunto de demanda, se divide entre los principales grupos de productos utilizando señales prácticas como la combinación de insulina frente a terapia oral, la frecuencia del automonitoreo y la proporción que se dirige hacia el monitoreo continuo de glucosa donde está disponible.
Para mantener los totales realistas, verificamos los resultados de manera cruzada con aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio (ASP) muestreado por tipo de producto multiplicado por las unidades anuales implícitas, seguido de verificaciones de canal sobre dónde suelen comprar los pacientes los medicamentos y las tiras. Los insumos clave que movieron el modelo incluyeron las tendencias de prevalencia de la diabetes, la penetración de pacientes tratados, los patrones de consumo de tiras reactivas, la persistencia de reabastecimiento para terapia crónica, los cambios en la combinación de productos entre insulina humana y análogos, y el movimiento de precios visible a través de señales de licitaciones y minoristas. La previsión se basó principalmente en el análisis de escenarios, porque los cambios en el reembolso, la asequibilidad y la introducción de nuevos productos pueden alterar la adopción más rápido que las tendencias lineales. Donde los datos de volumen a nivel de producto eran escasos, las brechas se manejaron utilizando rangos acordados en las entrevistas y luego restringidos a tasas de uso plausibles por paciente.
Validación de datos y ciclo de actualización
Antes de la aprobación final, el modelo se somete a pruebas frente a verificaciones independientes, incluyendo si el uso implícito por paciente de medicamentos y tiras tiene sentido frente a la práctica clínica, y si el crecimiento se alinea con la dirección de acceso y reembolso. También se realizan verificaciones de varianza entre años para detectar saltos súbitos que generalmente provienen de efectos de temporalidad, ciclos de inventario o un supuesto de precio que se desvió.
Las revisiones se realizan en varios pasos, donde un analista vuelve a verificar los supuestos clave y un revisor independiente cuestiona los factores que más importan, como el grupo de pacientes, la combinación de productos y el ASP. Si se observa una discrepancia importante, se vuelve a contactar a los expertos para confirmar si el cambio es real o solo un artefacto de datos. Los informes se actualizan anualmente, con actualizaciones provisionales para eventos materiales, y se completa una revisión final actualizada cerca de la entrega para que los clientes reciban la vista más reciente actualizada.
Tamaño del mercado filipino de medicamentos y dispositivos para el cuidado de la diabetes según Mordor Intelligence frente a otras estimaciones publicadas
Es normal ver diferentes valores de mercado para los medicamentos y dispositivos para la diabetes, incluso cuando el país y el tema parecen idénticos a primera vista. Las diferencias generalmente provienen de qué se considera atención de la diabetes, qué año y tipo de cambio se utilizan, y cómo se trasladan los precios cuando cambia la combinación de productos.
Los ASP se revisaron nuevamente cerca del corte final utilizando una sincronización de moneda coherente entre las líneas de medicamentos y dispositivos, y esos insumos actualizados se sometieron a pruebas de estrés frente a verificaciones de sensatez de uso por paciente antes de fijar los totales, lo que ayuda a limitar la deriva de precios en las estimaciones de Mordor Intelligence cuando la inflación, los ciclos de licitación y el cambio de terapia están activos al mismo tiempo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 341,07 millones de USD (2024) | |
| Consultora Regional A | 1,80 mil millones de USD (2026) | Utiliza un año de inicio posterior y una configuración de crecimiento más alta, y parece agrupar suministros y servicios más amplios relacionados con la diabetes junto con medicamentos y dispositivos, lo que expande el conjunto de gasto más allá de los ingresos por productos. |
| Publicación Comercial B | 127,93 millones de USD (2033) | Realiza el seguimiento solo de dispositivos y reporta un valor de un año futuro, por lo que los ingresos de medicamentos para la diabetes no están incluidos y la cifra refleja un horizonte temporal y una curva de adopción diferentes. |
La dispersión entre fuentes proviene principalmente de los límites de alcance y las decisiones de temporalidad, donde algunas estimaciones se expanden hacia el gasto adyacente en diabetes o se centran solo en dispositivos y luego citan un año posterior. Al mantener el mercado limitado a los medicamentos para la diabetes y a los dispositivos de gestión y monitoreo específicos para la diabetes, y al aplicar verificaciones coherentes de precios y uso, obtenemos una cifra rastreable que puede repetirse a medida que se actualizan los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado?
Se proyecta que el mercado registre una CAGR del 4,06% durante el período de pronóstico (2026-2031)
¿Quiénes son los actores clave del mercado?
Medtronics, Roche, NovoNordisk, Sanofi y Omnipod son las principales empresas que operan en el mercado.
¿Qué años cubre este mercado?
El informe cubre el tamaño histórico del mercado para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del mercado para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



