
Tamaño y Participación del Mercado de Nutrición Infantil
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 52.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 76.01 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.69 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Nutrición Infantil por Mordor Intelligence
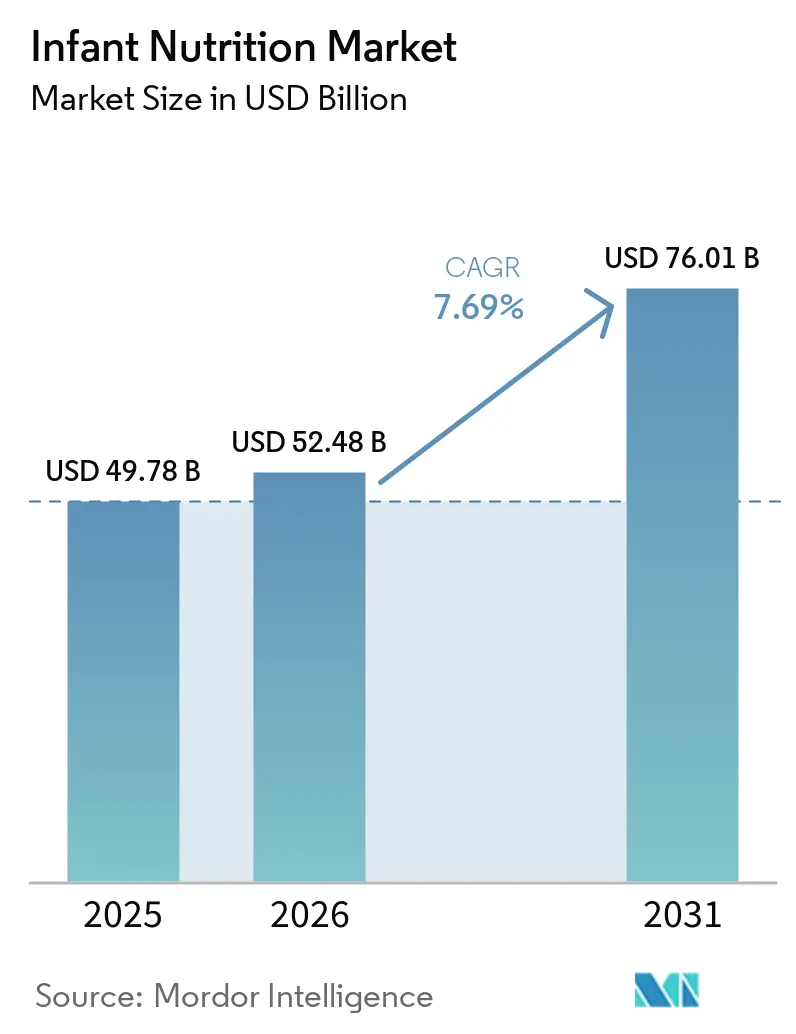
Se proyecta que el tamaño del Mercado de Nutrición Infantil se expanda desde USD 49,78 mil millones en 2025 y USD 52,48 mil millones en 2026 hasta USD 76,01 mil millones en 2031, registrando una CAGR del 7,69% entre 2026 y 2031.
Los padres están optando por alternativas premium y de etiqueta limpia a medida que aumenta el escrutinio sobre contaminantes y la procedencia de los ingredientes, mientras que los hogares con doble ingreso recurren a la fórmula y a alimentos complementarios convenientes que se adaptan a sus rutinas ocupadas. La ciencia de ingredientes, especialmente los oligosacáridos de la leche humana y los probióticos específicos, está permitiendo una clara diferenciación de productos que respalda el poder de fijación de precios. Los canales digitales y transfronterizos están ampliando el acceso, ayudando a los nuevos participantes de nicho a desafiar a los titulares en determinados segmentos de precio y regiones. Asia-Pacífico lidera la demanda actual y la expansión a corto plazo, con el 42,65% del valor de 2025 y la CAGR regional más rápida del 9,24% hasta 2031, un patrón que refleja los estilos de vida urbanos y el aumento de los ingresos en los principales centros de consumo.
Conclusiones Clave del Informe
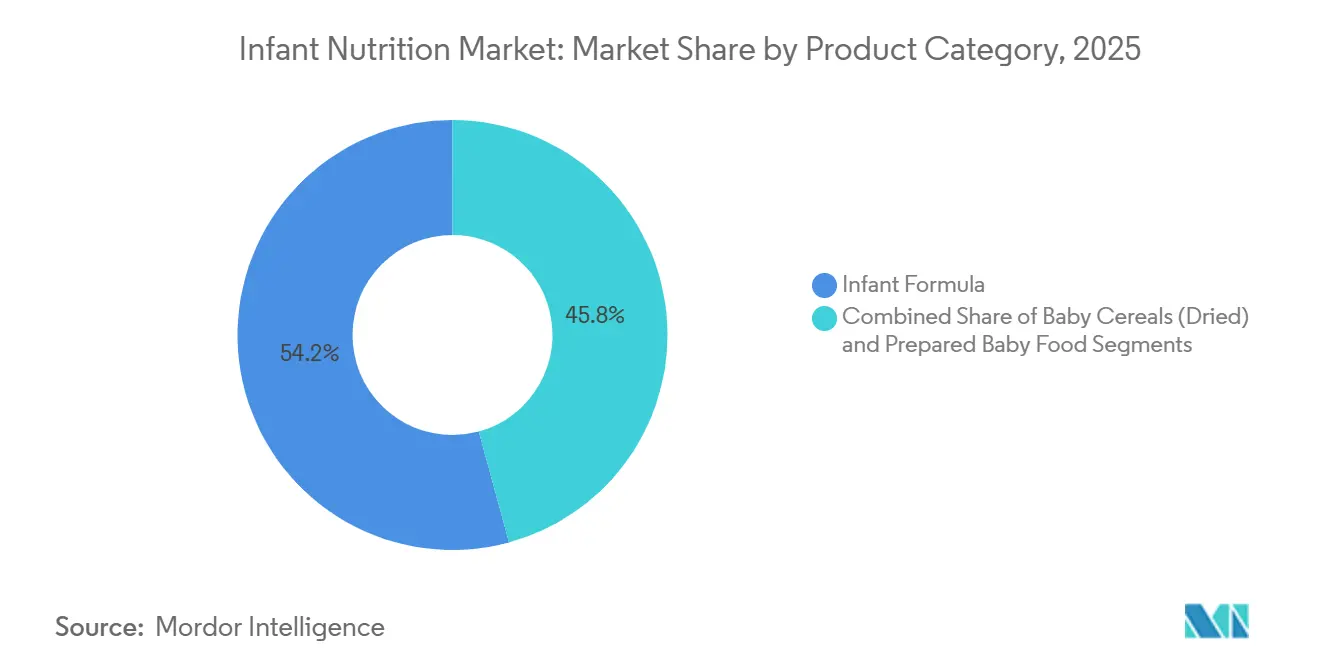
- Por categoría de producto, la fórmula infantil representó el 54,24% del valor de 2025 y se proyecta que los alimentos preparados para bebés se expandirán a una CAGR del 9,12% hasta 2031.
- Por grupo de edad, el segmento de 0 a 6 meses capturó el 39,41% del valor de 2025 y se prevé que el segmento de 24 a 36 meses crezca a una CAGR del 8,34% hasta 2031.
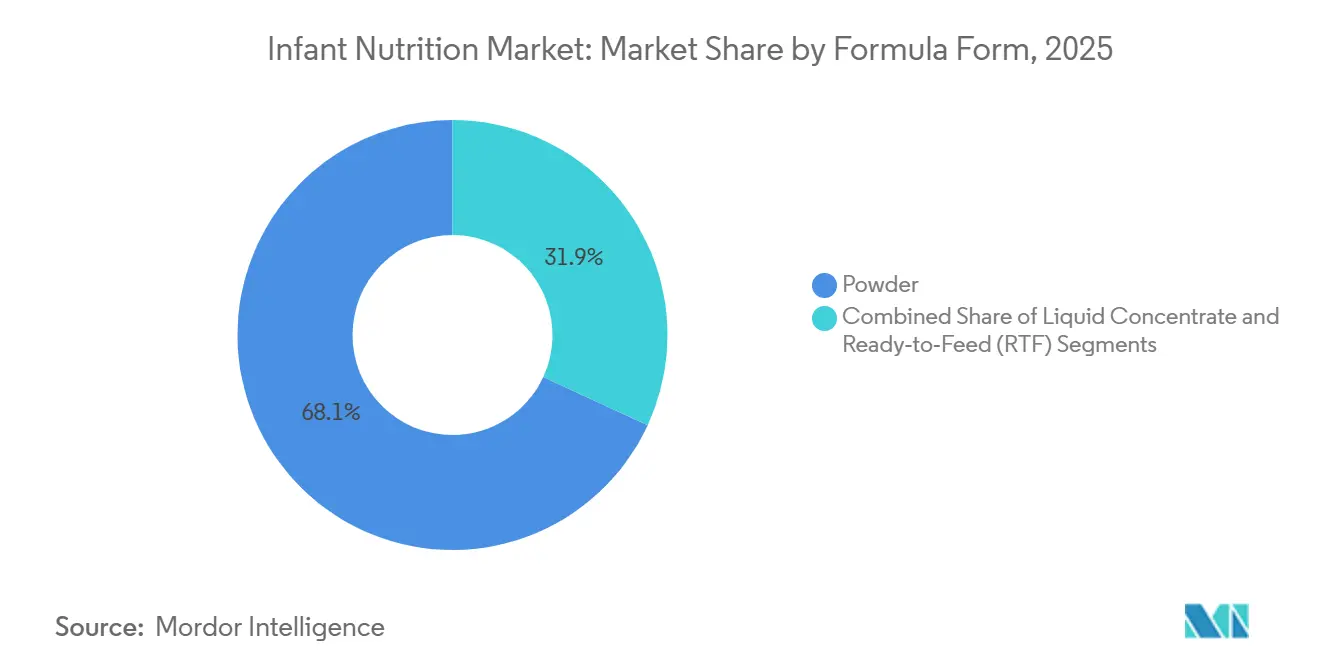
- Por forma de fórmula, el polvo representó el 68,11% del valor de 2025 y el formato listo para consumir está previsto que crezca a una CAGR del 10,03% hasta 2031.
- Por naturaleza, los productos convencionales retuvieron el 62,32% del valor de 2025 y se proyecta que las ofertas orgánicas se expandan a una CAGR del 9,25% hasta 2031.
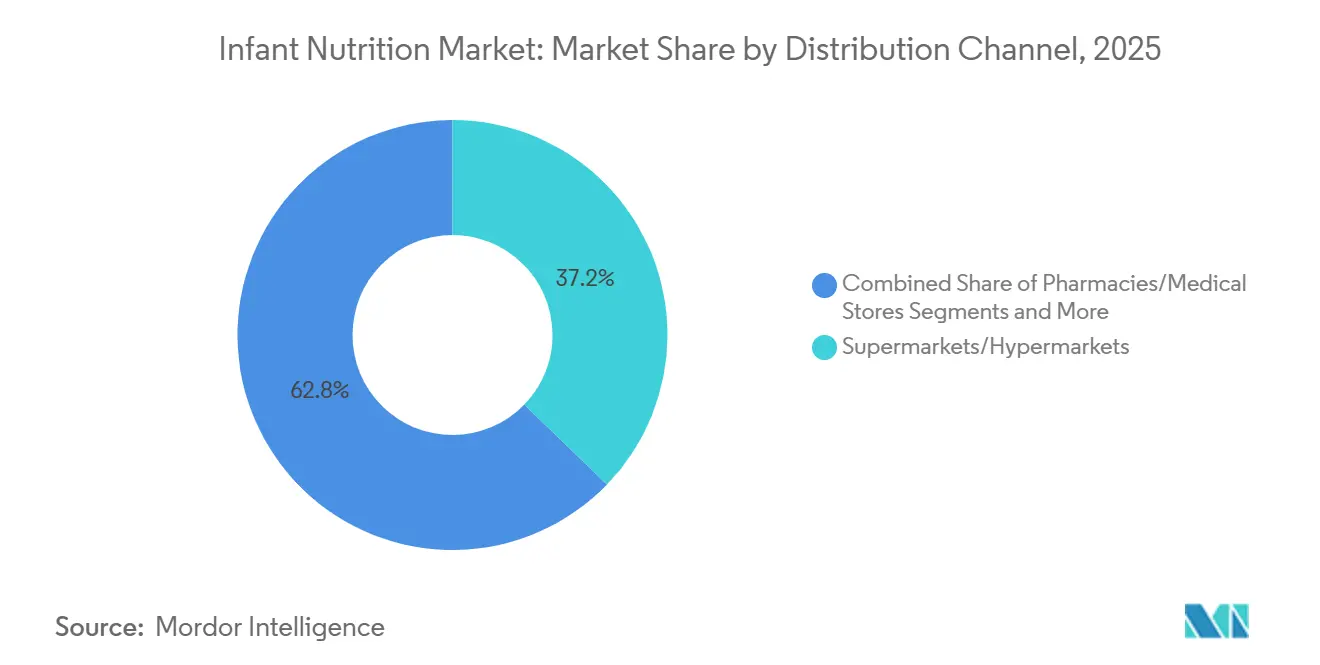
- Por canal de distribución, los supermercados e hipermercados representaron el 37,24% del valor de 2025 y se prevé que el comercio minorista en línea crezca a una CAGR del 11,63% hasta 2031.
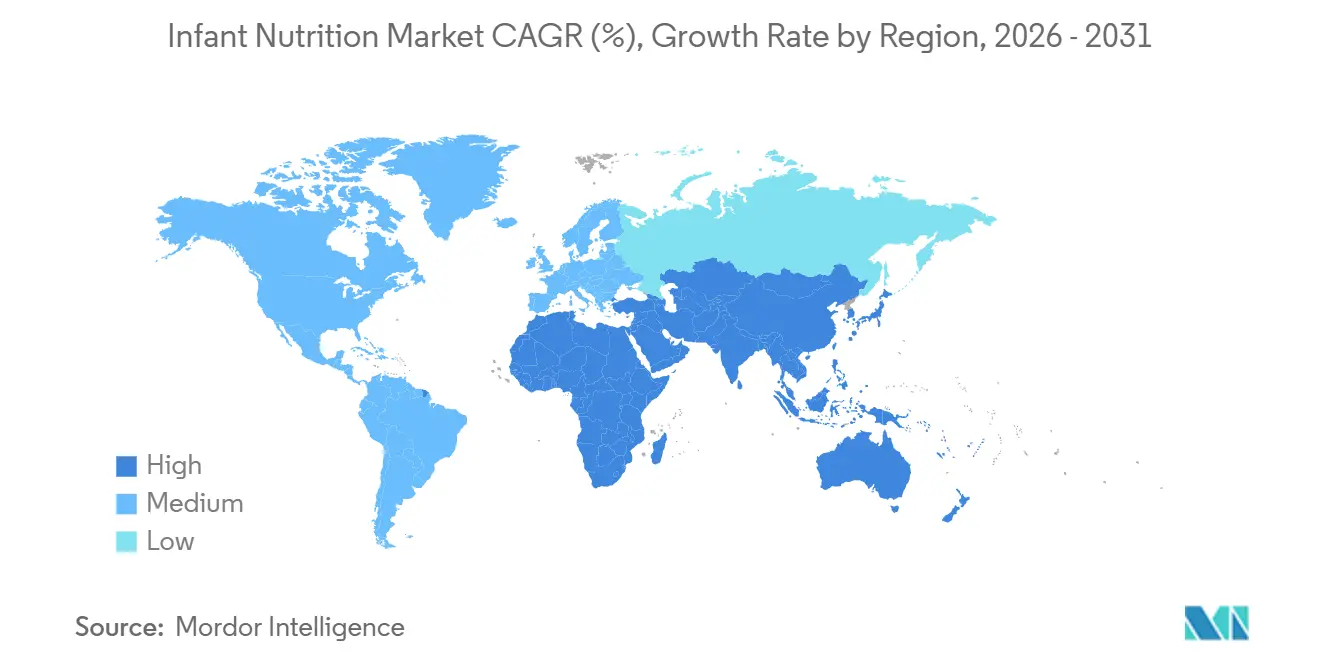
- Por geografía, Asia-Pacífico representó el 42,65% del valor de 2025 y se espera que avance a una CAGR del 9,24% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dependencia de los hogares con doble ingreso en fórmula y alimentos convenientes | +1.8% | Global, agudo en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Premiumización y demanda de etiqueta limpia u orgánica | +1.5% | América del Norte, Europa, centros urbanos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Innovación en ciencia de ingredientes y poder de fijación de precios premium | +1.3% | Global, liderado por centros de I+D de la UE y América del Norte | Mediano plazo (2-4 años) |
| Expansión omnicanal y comercio electrónico transfronterizo | +1.4% | Núcleo de Asia-Pacífico, expansión a Oriente Medio y África y América del Sur | Corto plazo (≤ 2 años) |
| Aumento de opciones de leche de cabra o leche alternativa e hipoalergénicas | +0.7% | Global, especialmente América del Norte, Europa, Oriente Medio | Mediano plazo (2-4 años) |
| Adopción de nutrición médica especializada | +0.6% | América del Norte, UE, Asia de altos ingresos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Participación Femenina en la Fuerza Laboral y los Hogares con Doble Ingreso que Incrementan la Dependencia de la Fórmula y los Alimentos Complementarios Convenientes
La participación de las mujeres en la fuerza laboral es alta en muchos mercados, mientras que las protecciones para la licencia remunerada y el apoyo a la lactancia en el lugar de trabajo siguen siendo inconsistentes, lo que aumenta las restricciones de tiempo diario para los cuidadores y contribuye a la demanda de fórmula y alimentos complementarios convenientes.[1] En México, las proyecciones de crecimiento en valor a lo largo del horizonte de pronóstico destacan el papel de los padres que regresan a los lugares de trabajo y el atractivo de los productos listos para servir para la alimentación en movimiento, lo que sostiene el impulso de la categoría dentro del mercado de nutrición infantil. En Canadá, los aumentos de población respaldados por la inmigración y la preferencia por alimentos preparados orgánicos han impulsado la demanda de productos alineados con los estilos de vida de doble ingreso.[2] La innovación de productos que reduce el tiempo de preparación y simplifica el control de porciones conecta con los padres trabajadores que buscan una nutrición confiable sin trabajo doméstico adicional, un efecto que ha reforzado el cambio de marca hacia formatos convenientes en el mercado de nutrición infantil. El efecto combinado es un cambio sostenido en la mezcla hacia productos de mayor conveniencia que conllevan una prima modesta, lo que ayuda a compensar la presión sobre el volumen unitario en los mercados maduros.
Premiumización y Demanda de Etiqueta Limpia u Orgánica que Amplía el Crecimiento del Valor
Los padres están priorizando señales de calidad verificadas y transparencia de ingredientes, y las nuevas regulaciones están reforzando esta dirección al codificar las prácticas de prueba y divulgación. La ley AB-899 de California exige la divulgación de pruebas de metales pesados para plomo, arsénico, cadmio y mercurio, lo que ha impulsado a las marcas a reforzar el abastecimiento de materias primas y reformular para mantenerse por delante del escrutinio. Las principales marcas han respondido con certificaciones de terceros y limpiezas de cartera, con Gerber citando más de 100 certificaciones del Proyecto de Etiqueta Limpia en toda su gama, una posición que genera confianza entre los cuidadores que asocian los sellos y los estándares publicados con la seguridad. Las nuevas entradas premium están anclando su posición con certificaciones duales y formulaciones por etapas, como se ve en la fórmula de fabricación europea certificada por el USDA y la UE de Happy Family Organics con un sistema propietario de prebióticos y probióticos, posicionada a un precio premium para reflejar su formulación y abastecimiento.[3] Los consumidores en partes de Europa Central y Oriental muestran disposición a importar alimentos orgánicos para bebés de otros mercados de la UE cuando la disponibilidad local es limitada, lo que refuerza cómo la premiumización puede ser impulsada por la demanda donde la seguridad y la selección se perciben como más sólidas en el extranjero. Estos comportamientos amplían el valor incluso si los volúmenes son estables, lo que se ha convertido en una dinámica central del mercado de nutrición infantil.
Innovación en Ciencia de Ingredientes que Permite la Diferenciación Premium y el Poder de Fijación de Precios
Los fabricantes están cerrando la brecha composicional con la leche humana mediante el avance de la biomimética funcional, como los oligosacáridos de la leche humana y los probióticos específicos, que sustentan las afirmaciones premium. El trabajo analítico mediante metabolómica por RMN ha documentado cambios en la inclusión de oligosacáridos de la leche humana a lo largo del tiempo y por etapa de edad, incluida la adición de 2′-fucosillactosa en nuevos lotes, al tiempo que destaca cómo los perfiles específicos por edad pueden rastrear las necesidades cambiantes a lo largo de la infancia y la primera infancia. Los reguladores avanzan en paralelo, ya que las normas preliminares de Taiwán de finales de 2025 permitirían la 2′-fucosillactosa y la difucosillactosa en fórmulas para niños de hasta siete años, estableciendo niveles máximos que ofrecen a los fabricantes un camino definido para adoptar tecnologías de oligosacáridos de la leche humana en más productos. El posicionamiento clínico en torno a las proteínas alternativas continúa fortaleciéndose, con datos que indican que la fórmula a base de leche de cabra puede reducir las sensibilidades en comparación con las opciones de leche de vaca, lo que es un beneficio tangible que respalda los precios premium y el etiquetado específico en el mercado de nutrición infantil. A medida que la ciencia nutricional validada diferencia los productos, las marcas están canalizando las inversiones en I+D hacia afirmaciones reproducibles que resuenan con las orientaciones pediátricas y las prioridades de los cuidadores. Esta reasignación respalda la realización de precios y la fidelidad, ya que las características respaldadas por la ciencia crean ventajas duraderas que son más difíciles de igualar para las réplicas de bajo costo.
Expansión Omnicanal y Comercio Electrónico Transfronterizo que Mejoran el Acceso y la Asequibilidad
Los canales digitales están cambiando el descubrimiento de productos y la frecuencia de compra, con entornos en línea que permiten una segmentación precisa y modelos de cumplimiento flexibles que respaldan la forma en que los padres compran hoy. Las investigaciones muestran el auge de las tácticas de marketing en línea que llegan directamente a los padres en espacios digitales, lo que ha respaldado ciclos de adopción más rápidos para nuevas fórmulas y alimentos complementarios en el mercado de nutrición infantil. Los eventos de festivales y las promociones en plataformas han creado picos en el valor bruto de mercancía omnicanal para las marcas líderes, mostrando cómo las campañas concentradas mueven la demanda a través de fronteras y formatos de tiendas. El comercio social y el contenido liderado por creadores se han utilizado para traducir el compromiso en velocidad de ventas, ya que los líderes de categoría prueban mensajes de productos y ofertas de paquetes a través de eventos de alto tráfico y comunidades de estilo de vida. La interrupción del suministro de 2022 expuso brechas de transparencia en los flujos de inventario, un hallazgo documentado posteriormente por una revisión de las Academias Nacionales, que desde entonces ha alentado a las marcas y minoristas a fortalecer la visibilidad y la planificación de contingencias para categorías sensibles al tiempo. La flexibilidad regulatoria también permitió que algunos participantes escalaran, ya que la discreción de aplicación de la FDA para aumentar los suministros abrió un camino para que las marcas ampliaran la distribución mientras avanzaban las aprobaciones formales, un ejemplo de política que permite la resiliencia de la industria.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Caída de las tasas de natalidad que limitan los volúmenes | -1.2% | Global, agudo en China, Japón, Corea del Sur, Europa del Sur | Largo plazo (≥ 4 años) |
| Normas de marketing más estrictas que reducen la promoción | -0.9% | Global, liderado por los estados miembros de la OMS que implementan normas digitales | Mediano plazo (2-4 años) |
| Problemas de seguridad o retiradas que dañan la confianza | -0.7% | América del Norte, impacto global esporádico | Corto plazo (≤ 2 años) |
| Normas más estrictas y re-registro que aumentan los costos | -0.6% | América del Norte, UE, China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Caída de las Tasas de Natalidad que Limitan los Volúmenes
Las caídas en las tasas de natalidad en varias economías grandes reducen el grupo de nuevos consumidores, lo que crea vientos en contra persistentes de volumen para el mercado de nutrición infantil. Este patrón demográfico es más agudo en partes de Asia Oriental y Europa del Sur, donde las tasas de fertilidad se mantienen bajas a pesar de las respuestas políticas que buscan apoyar a las familias. Las empresas se están adaptando expandiéndose hacia etapas de vida adyacentes, como la nutrición materna y las leches para niños pequeños, así como explorando líneas de nutrición para adultos que amplíen el valor de vida del hogar. La premiumización ayuda a compensar el arrastre de volumen, ya que los padres que permanecen en la categoría están optando por productos con ciencia validada y etiquetas de calidad. El efecto neto es un cambio en la mezcla de crecimiento hacia la expansión del valor y la diversificación geográfica en lugar de ganancias de volumen de base amplia.
Normas de Marketing más Estrictas que Reducen la Promoción
Los estados miembros respaldaron acciones más firmes contra la promoción digital de sucedáneos de la leche materna en 2025, incluido el desarrollo de herramientas de IA para monitorear el cumplimiento en línea, lo que está reformando la forma en que las marcas se comunican con los padres. La evidencia que vincula las protecciones de maternidad más débiles y la alta exposición a mensajes comerciales con el mayor uso de fórmula ha alentado a los reguladores a cerrar las brechas de política y alinearse con el Código Internacional de Comercialización de Sucedáneos de la Leche Materna. Muchos mercados aún dependen de medidas parciales o voluntarias, lo que crea una aplicación desigual y zonas grises en la publicidad omnicanal que las marcas deben navegar con cuidado. Las empresas están redirigiendo el gasto hacia la educación de profesionales de la salud, ensayos clínicos y desarrollo de productos, una reasignación que respalda la credibilidad al tiempo que reduce las promociones dirigidas al consumidor. Los informes de cumplimiento corporativo han documentado alegaciones vinculadas a ofertas no autorizadas de terceros, lo que subraya cómo los ecosistemas minoristas complejos pueden complicar la adherencia sin un monitoreo continuo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría de Producto:
La Fórmula Ancla, los Alimentos Preparados SurgenLos ingredientes de fórmula infantil representaron el 54,24% del valor en 2025, mientras que se proyecta que los alimentos preparados para bebés se expandirán a una CAGR del 9,12% hasta 2031, lo que señala un cambio gradual en la composición del mercado de nutrición infantil. La fórmula sigue estando arraigada como sustituto de la leche materna en usos médicamente indicados y entre los cuidadores que trabajan y valoran la previsibilidad y el ahorro de tiempo. La ventaja en costo por porción del segmento en polvo sostiene la demanda base incluso cuando la categoría de alimentos preparados gana participación gracias a sus características de conveniencia. En Canadá, las tendencias de la categoría muestran un crecimiento sostenido de las opciones preparadas, donde las declaraciones orgánicas y la variedad de texturas se alinean con las rutinas de alimentación modernas, reforzando la inclinación hacia la conveniencia que es evidente en el mercado de nutrición infantil. Los cereales fortificados continúan siendo un vehículo para abordar las deficiencias de nutrientes durante la ventana de 6 a 12 meses, y las propuestas para estandarizar los niveles de hierro en los cereales anclarían una calidad consistente entre las marcas.
Los alimentos preparados destacan por su portabilidad, control de porciones y variedad de sabores que alivian la carga diaria de los hogares con doble ingreso en el mercado de nutrición infantil. El empaque y el etiquetado forman parte de la ecuación, con investigaciones que documentan el mayor uso de mensajes de salud e imágenes de alimentos enteros en las promociones minoristas para bebés y niños pequeños, lo que moldea la percepción incluso cuando las declaraciones están limitadas por la política. Los subsegmentos especializados, como la fórmula de leche de cabra, continúan ampliando las opciones para los cuidadores, con datos clínicos que indican menores sensibilidades en los bebés alimentados con leche de cabra en polvo en comparación con las alternativas de leche de vaca, un resultado que respalda el posicionamiento de comodidad digestiva y el uso dirigido bajo orientación pediátrica. La industria de nutrición infantil está, por tanto, equilibrando la búsqueda de valor con las limitaciones estructurales de tiempo en el hogar, lo que mantiene tanto la fórmula como las opciones listas para consumir como elementos centrales del crecimiento de la categoría. La continua reformulación para el cumplimiento de contaminantes y el progreso constante en los estándares de etiqueta limpia deberían sostener los precios premium en ambos pilares de la categoría.

Por Grupo de Edad:
Las Leches para Niños Pequeños Superan las Etapas InfantilesEl segmento de 0 a 6 meses capturó el 39,41% del valor de 2025 y sigue siendo el ancla de la demanda debido a las normas de alimentación exclusiva y la mayor supervisión clínica, lo que concentra la influencia de prescripción y recomendación en esta ventana de la participación del mercado de nutrición infantil. Las marcas se apoyan en el rigor clínico de la Etapa 1 para construir credibilidad que fluye hacia etapas posteriores, ya que muchos cuidadores mantienen la fidelidad después de experiencias tempranas exitosas. La ventana de 6 a 12 meses marca el inicio de la alimentación complementaria, y las propuestas de incluir micronutrientes específicos en los cereales infantiles reflejan el enfoque de los reguladores en los riesgos de deficiencia conocidos durante este período. El segmento de niños pequeños se destaca como motor de crecimiento con una CAGR proyectada del 8,34%, respaldado por afirmaciones funcionales que tranquilizan a los padres sobre la adecuación dietética a medida que los niños pasan a los alimentos familiares. El mercado de nutrición infantil se beneficia cuando las marcas pueden traducir la confianza de la etapa temprana en un enfoque de ciclo de vida que alinea la alimentación con las necesidades nutricionales en evolución.
Las fórmulas para bebés mayores y niños pequeños están aprovechando la ciencia de ingredientes para adaptar los perfiles a la actividad y el desarrollo cognitivo, con trabajos metabolómicos que subrayan las diferencias en aminoácidos y azúcares entre las etapas de edad. Las soluciones de marca en el Sudeste Asiático y otras regiones de alto crecimiento continúan enfatizando los beneficios del microbioma y la digestión, como se vio con los lanzamientos de nuevas etapas en la ASEAN en 2025, que reforzaron el papel de las características clínicas para captar la atención de los cuidadores. En Japón, las franquicias de marca que destacan décadas de I+D y validación clínica mantienen una alta conciencia y respaldo profesional, reforzando la confianza de los padres en las fórmulas por etapas para los niños que están en transición de dieta. El mercado de nutrición infantil seguirá dependiendo de definiciones de etapas transparentes y afirmaciones respaldadas por ensayos para destacarse a medida que la oferta se amplía.
Por Forma de Fórmula:
El Formato Listo para Consumir Gana Terreno por el Imperativo de ConvenienciaEl polvo representó el 68,11% del valor de la fórmula de 2025 debido a su asequibilidad y estabilidad en estante, mientras que los formatos listos para consumir están previstos para crecer a una CAGR del 10,03% a medida que la conveniencia y las necesidades de preparación estéril amplían los casos de uso en el mercado de nutrición infantil. Los hospitales y los entornos de unidades de cuidados intensivos neonatales valoran el formato listo para consumir porque elimina los errores de mezcla y respalda protocolos de higiene estrictos, lo que se filtra en las preferencias de los cuidadores después del alta. El polvo sigue siendo fundamental en los mercados orientados al valor y entre los hogares que priorizan el costo por porción, pero el formato listo para consumir resuena con los padres urbanos que intercambian precio por tiempo. El tamaño del mercado de nutrición infantil para el formato listo para consumir está, por lo tanto, respaldado tanto por la adopción clínica como por la conveniencia en el hogar, lo que lo convierte en un vector de crecimiento duradero junto al polvo.
Las perturbaciones del suministro desde 2022, y los comportamientos que desencadenaron, también han empujado a algunos padres hacia formatos percibidos como más confiables bajo presión, incluido el formato listo para consumir de larga duración que evita la dilución y la incertidumbre de mezcla. Los responsables de políticas se han centrado en armonizar las directrices de densidad de nutrientes y energía independientes del formato para que la preparación segura y la ingesta consistente estén respaldadas independientemente del formato. El polvo retendrá su base dominante a medida que los productores mejoren las señales de medición, almacenamiento y mezcla para reducir los errores. El formato listo para consumir continuará ganando terreno en los centros urbanos de altos ingresos donde la prima de conveniencia y la garantía estéril son más importantes. Estos contrastes muestran por qué la producción modular y la flexibilidad de formato regional pueden proteger los márgenes a lo largo de los ciclos en el mercado de nutrición infantil.
Por Naturaleza:
Lo Orgánico Captura la Ola de PremiumizaciónLos productos convencionales retuvieron el 62,32% del valor de 2025, ya que la asequibilidad y los programas institucionales mantienen a los compradores sensibles al precio en las ofertas convencionales. Se proyecta que los productos orgánicos se expandan a una CAGR del 9,25%, respaldados por la confianza basada en certificaciones, las restricciones de ingredientes y la percepción de una supervisión superior en granjas y fábricas en el mercado de nutrición infantil. Los padres que no pueden optar completamente por la gama premium aún buscan indicadores de etiqueta limpia y menos aditivos, lo que ha creado una opción intermedia entre los productos convencionales y los orgánicos certificados. En Europa, el abastecimiento transfronterizo de alimentos orgánicos para bebés ha crecido donde las opciones locales son limitadas o más caras, y los patrones de importación ilustran cómo los padres buscan seguridad y calidad percibidas en todo el mercado único.
Los lanzamientos premium están elevando el listón de las expectativas de la categoría, incluidas las certificaciones duales del USDA y la UE y las formulaciones por etapas combinadas con sistemas patentados de prebióticos o probióticos, que respaldan precios de venta promedio más altos en el mercado de nutrición infantil. Los estudios de promoción minorista muestran cómo las imágenes de salud y naturaleza influyen en las percepciones de los cuidadores en el estante, una dinámica que puede guiar las estrategias de empaque y afirmaciones bajo regulaciones en evolución. Los marcos de cumplimiento de los estándares orgánicos del USDA y la UE actúan como restricciones prácticas sobre el abastecimiento de ingredientes y los métodos de procesamiento que las marcas más pequeñas deben planificar. Es probable que la industria de nutrición infantil siga viendo una competencia escalonada, con marcas convencionales capturando volumen, líneas de etiqueta limpia atrayendo a los que buscan mejorar con valor, y los líderes orgánicos concentrando el valor premium.
Por Canal de Distribución:
El Comercio Electrónico Interrumpe la Hegemonía de las Tiendas FísicasLos supermercados e hipermercados representaron el 37,24% de las ventas de 2025, lo que refleja las rutinas arraigadas de los compradores y la ventaja de la proximidad de las tiendas para los productos básicos del hogar en el mercado de nutrición infantil. Se proyecta que los canales de comercio minorista en línea se expandan a una CAGR del 11,63% a medida que las suscripciones, la reposición directa al consumidor y el acceso transfronterizo reconfiguran los patrones de compra de la categoría. La investigación sobre el marketing en línea muestra cómo la segmentación digital llega a los cuidadores repetidamente en todas las plataformas, lo que reduce los costos de búsqueda y acelera la prueba de nuevos productos. Los principales eventos de marca durante los festivales de compras de alto tráfico muestran que las activaciones omnicanal pueden generar aumentos agudos a corto plazo, lo que refuerza el papel de las asociaciones de plataformas en los planes de crecimiento.
Las farmacias y las tiendas especializadas siguen siendo importantes para las fórmulas hipoalergénicas y terapéuticas que a menudo requieren la participación del farmacéutico, aunque incluso estas se están uniendo a la dispensación en línea a través de integraciones de telesalud y e-farmacia. Las medidas de discreción de aplicación adoptadas para estabilizar los suministros en los últimos años abrieron la puerta a nuevos participantes para llegar a más familias a través de canales en línea mientras construían hacia el estado regulatorio completo, un paso que amplió la elección de productos y aceleró los ciclos de innovación en el mercado de nutrición infantil. La participación del mercado de nutrición infantil para las tiendas físicas seguirá siendo considerable debido a las misiones de compras de comestibles y los hábitos de construcción de cestas. Al mismo tiempo, la segmentación basada en datos en línea probablemente capturará una participación creciente de la reposición porque elimina la fricción, recuerda las preferencias y garantiza la entrega oportuna.
Análisis Geográfico
Mercado de Nutrición Infantil en Asia-Pacífico
Asia-Pacífico representa el 42,65% del valor de 2025 y está impulsando la expansión global a una CAGR del 9,24% hasta 2031, lo que subraya el papel central de la región en la formación de la demanda del mercado de nutrición infantil. La urbanización y el aumento de los ingresos en los países más grandes están reforzando las preferencias por productos premium y de etiqueta limpia, a medida que los cuidadores equilibran las necesidades laborales y familiares. Las actualizaciones regulatorias están orientando las formulaciones de productos y las declaraciones permitidas, como se observa en las normas preliminares de Taiwán sobre los HMO, que permitirían una adopción más amplia de ingredientes avanzados en toda la cartera de primera infancia. Los lanzamientos de marcas en la ASEAN han enfatizado el apoyo al microbioma y a la salud digestiva para destacar en estantes saturados, con un posicionamiento adaptado a cada etapa alineado con la práctica clínica local. A medida que las plataformas transfronterizas amplían el acceso a fórmulas y alimentos para bebés de origen internacional, las marcas deben gestionar el cumplimiento del Código mientras satisfacen las altas expectativas en materia de transparencia de ingredientes y pruebas. El mercado de nutrición infantil en Asia-Pacífico sigue siendo el ancla del crecimiento de valor global, con ecosistemas omnicanal que amplifican la conciencia y aceleran la adopción de nuevas características basadas en la ciencia.
Mercado de Nutrición Infantil en América del Norte
América del Norte representa una base de demanda madura pero resiliente para el mercado de nutrición infantil, respaldada por flujos de población y un interés constante de los consumidores en productos de etiqueta limpia y orgánicos. La consolidación sigue siendo una característica de la región, donde los tres principales actores controlan una gran parte del valor minorista, y la contratación del programa WIC determina la dinámica competitiva en el segmento de fórmulas en los distintos estados. El entorno normativo mantiene un papel central en la estabilidad del suministro y el acceso al mercado, con programas de discrecionalidad en la aplicación que ayudan a ampliar el acceso a los productos durante períodos de escasez de suministro mientras avanzan las aprobaciones formales, una vía que permitió a varias marcas escalar y desarrollar programas clínicos. Las lecciones derivadas de las disrupciones recientes impulsaron un enfoque a nivel de todo el sistema en la visibilidad de datos, el aseguramiento de la calidad y la planificación de contingencias, lo que se ha convertido en una expectativa fundamental de los minoristas y las agencias que atienden a las familias. El esfuerzo de modernización regulatoria de Canadá en materia de alimentos infantiles y usos dietéticos especiales señala igualmente un cambio hacia estándares de composición armonizados y basados en evidencia que respaldan tanto la seguridad como la innovación.
Mercado de Nutrición Infantil en Europa
Europa sigue siendo un centro de adopción de productos premium y orgánicos en el mercado de nutrición infantil, con certificaciones escalonadas y estrictas normas de composición que dan forma a las carteras de productos. Las ofertas con doble certificación de la UE y el USDA han ganado mayor visibilidad, y los padres en algunos mercados de Europa Central y Oriental están adquiriendo importaciones orgánicas para acceder a opciones y formatos preferidos. Los reguladores nacionales continúan perfeccionando la supervisión del etiquetado y la comercialización en las distintas etapas de edad, y las empresas están orientando sus inversiones hacia la validación clínica y la ciencia nutricional para fortalecer la diferenciación. Las marcas consolidadas con respaldos pediátricos de larga data mantienen su cuota de mercado gracias a la confianza y a rigurosos controles de calidad, mientras que los nuevos participantes utilizan narrativas de etiqueta limpia y suavidad digestiva para ganar posiciones. El comercio electrónico transfronterizo dentro de la UE favorece la diversidad de productos y ayuda a las familias a acceder a fórmulas y alimentos para bebés específicos que no siempre están disponibles localmente. A mediano plazo, la premiumización y la expansión por etapas serán las principales palancas para equilibrar las presiones demográficas en partes de la base de consumidores de la región.
Panorama regulatorio
La regulación de la nutrición infantil se basa en estrictos parámetros de composición y seguridad, con requisitos cada vez más estrictos para las formulaciones especializadas y las prácticas de comercialización. En Estados Unidos, la FDA regula las fórmulas infantiles bajo la norma 21 CFR Part 107, que abarca 30 nutrientes obligatorios, al tiempo que eleva las exigencias en materia de prevención de contaminantes y controles a lo largo de la fabricación y las cadenas de suministro.
A nivel internacional, el Codex Alimentarius (CXS 72-1981) y la Norma General del Codex para los Aditivos Alimentarios (GSFA, incluida la categoría 13.1.1) se utilizan como referencias ampliamente reconocidas en materia de seguridad, composición, etiquetado y aditivos permitidos. Este marco favorece el comercio transfronterizo y ayuda a alinear los estándares nacionales. En Europa, el Reglamento Delegado (UE) 2016/127 de la Comisión regula las normas de composición de las fórmulas para lactantes y de continuación, y actos delegados recientes han actualizado los anexos correspondientes a las fórmulas elaboradas a partir de hidrolizados de proteínas. El Reglamento Delegado (UE) 2025/2017 de la Comisión (adoptado el 8 de octubre de 2025) añadió un nuevo conjunto de requisitos relacionados con las proteínas (grupo E), seguido del Reglamento Delegado (UE) 2026/743 de la Comisión (adoptado el 30 de marzo de 2026), que introduce una vía adicional de requisitos relacionados con las proteínas (grupo F). Para los fabricantes, la implicación práctica es mantener un enfoque continuo en la preparación regulatoria, especialmente en el caso de las carteras hipoalergénicas y basadas en hidrolizados, que dependen de criterios de composición definidos con precisión y de evidencia de respaldo.
Panorama Competitivo
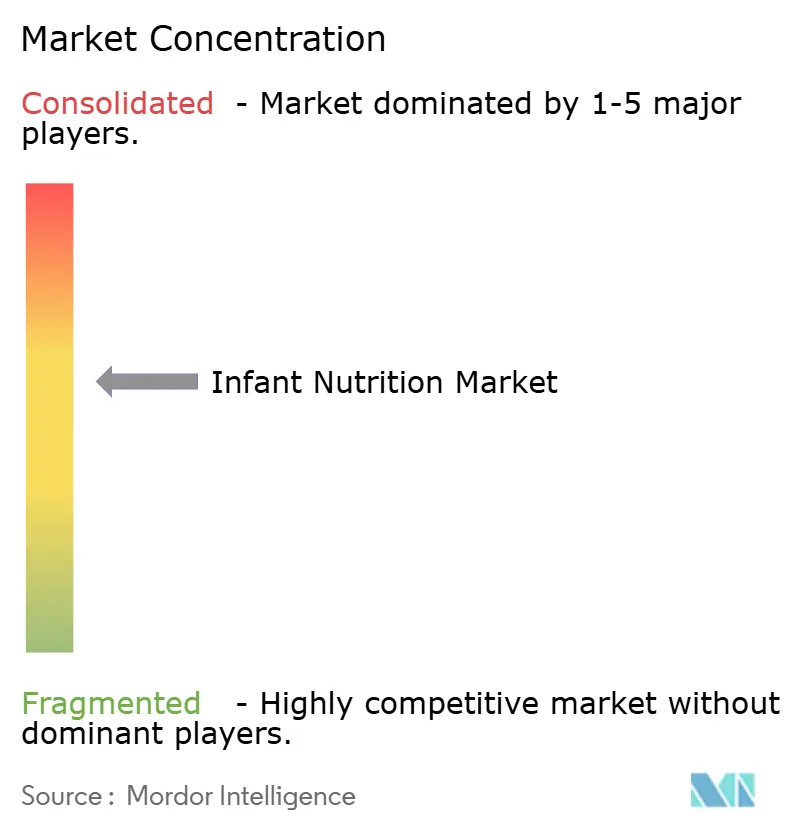
El mercado de nutrición infantil refleja una combinación de consolidación y competencia emergente, con los titulares aprovechando la escala en I+D, fabricación y cumplimiento regulatorio, mientras que los competidores utilizan canales digitales y afirmaciones específicas para ganar participación. Los tres principales productores tienen grandes participaciones en los principales mercados desarrollados, respaldados por las recomendaciones de los pediatras y las inversiones clínicas de larga data. Los nuevos participantes compiten en pureza de etiqueta limpia, transparencia de ingredientes y mensajes orientados a la ciencia, respaldados por modelos directos al consumidor que impulsan la reposición y la fidelidad. Los lanzamientos premium construidos en torno a certificaciones duales y sistemas propietarios de prebióticos o probióticos han ampliado la elección y restablecido las expectativas de precios premium en los Estados Unidos y Europa. Las narrativas clínicas en torno a la comodidad digestiva y el manejo de alergias, incluidas las opciones a base de leche de cabra, proporcionan un posicionamiento distinto donde las sensibilidades son una preocupación, lo que es central para capturar segmentos de alto valor.
Los movimientos estratégicos de cartera están dando forma al mapa competitivo. Reckitt identificó a Mead Johnson Nutrition como no esencial en 2025, al tiempo que se comprometió a preservar la equidad clínica y profesional de la marca Enfamil mientras simplifica el grupo más grande para el crecimiento. Las empresas también están reajustando las redes de fabricación y avanzando en los sistemas de calidad para cumplir con los estándares e inspecciones en evolución, inversiones que pesan sobre los márgenes a corto plazo pero protegen el acceso al mercado a lo largo del tiempo. En Asia, la consolidación organizacional se ha utilizado para agilizar las operaciones y desbloquear sinergias, como se vio en Nestlé China alineando los negocios de nutrición infantil y Wyeth a principios de 2026 para responder a la dinámica cambiante de la categoría.
La estrategia de distribución se ha convertido en un diferenciador clave a medida que las marcas equilibran el cumplimiento del Código, las reglas de plataforma y la economía omnicanal en el mercado de nutrición infantil. Las acciones de discreción de aplicación desde 2022 ayudaron a acelerar la entrada para las marcas que podían cumplir con los criterios de seguridad y nutrición, un puente que también permitió a las empresas recopilar datos del mundo real y escalar la fabricación antes de las aprobaciones completas. La supervisión del marketing se está intensificando para los canales digitales, lo que redirige el gasto hacia la educación de los médicos y los ensayos revisados por pares que pueden sostener las afirmaciones y los precios en los estantes competitivos. Durante el próximo ciclo de planificación, las posiciones más defendibles combinarán ciencia validada con suministro confiable y una combinación de canales equilibrada que llegue a los padres sin infringir las normas emergentes.
Líderes de la Industria de Nutrición Infantil
-
Nestlé S.A.
-
Danone S.A.
-
Reckitt Benckiser
-
China Feihe Ltd.
-
Abbott Laboratories
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Nutrición Infantil Empresas cubiertas en este informe
- Abbott Laboratories
- Arla Foods amba
- Beingmate Baby & Child
- Bellamy’s Organic
- Bobbie
- Bubs Australia
- ByHeart
- China Feihe Ltd.
- Danone
- H&H Group (Biostime)
- Hero Group (Hero Baby)
- HiPP GmbH & Co. Vertrieb KG
- Holle baby food AG
- Junlebao Dairy
- Kendal Nutricare (Kendamil)
- Kraft Heinz (Heinz Baby)
- Meiji Holdings Co., Ltd.
- Morinaga Milk Industry Co., Ltd.
- Nestlé S.A.
- Reckitt
- Royal FrieslandCampina N.V. (Friso)
- Synutra International
- Vinamilk (Dielac)
Oportunidades de mercado y perspectivas futuras
Se está formando un espacio de innovación en torno a ingredientes funcionales inspirados en la leche materna y nuevas plataformas de producción que pueden respaldar la diferenciación premium al mismo tiempo que satisfacen un escrutinio regulatorio cada vez más detallado. Una señal clara es la asociación de Nestle en junio de 2026 con Helaina para avanzar en proteínas bioactivas destinadas a la nutrición en las primeras etapas de la vida mediante fermentación de precisión. Esto pone de relieve una vía para incorporar proteínas idénticas a las humanas en el diseño de las fórmulas, en lugar de depender únicamente del fraccionamiento lácteo convencional. Esto complementa el impulso ya existente del mercado hacia sistemas avanzados de HMO y probióticos, y concentra las oportunidades en los proveedores y marcas capaces de ofrecer sistemas de calidad de grado farmacéutico, afirmaciones clínicas validadas y una fabricación escalable para bioactivos sensibles.
La resiliencia del suministro y la presencia de fabricación regional siguen siendo otra oportunidad concreta tras las recientes crisis de suministro en la categoría y la mayor vigilancia sobre contaminantes y sistemas de calidad. La finalización por parte de Abbott, en abril de 2026, de la adquisición de los activos de la Isla Norte de Synlait Milk, incluida la planta de fabricación de Pokeno en Nueva Zelanda, refleja una inversión continua orientada a garantizar la capacidad y reducir la exposición a un único punto de fallo en el suministro de nutrición infantil y pediátrica en Asia-Pacífico. Al mismo tiempo, la expansión del comercio omnicanal y transfronterizo electrónico beneficia a las empresas capaces de combinar una comercialización digital conforme con la normativa con trazabilidad y reposición rápida, en particular en Asia-Pacífico, donde la concentración de la demanda y el descubrimiento impulsado por plataformas pueden amplificar los rendimientos de las carteras adaptadas a la región.
Desarrollos recientes de la industria en Mercado de Nutrición Infantil
- Junio de 2026: Nestle se asoció con la empresa de biotecnología Helaina para estudiar y avanzar en proteínas bioactivas destinadas a la nutrición en las primeras etapas de la vida, aprovechando capacidades de fermentación de precisión. La colaboración vincula el desarrollo de productos con un impulso más fuerte hacia formulaciones inspiradas en la leche materna, más allá de las fracciones lácteas estándar. También incrementa la presión competitiva sobre las marcas establecidas y emergentes para asegurar bioactivos diferenciados con un suministro escalable y controlado en calidad.
- Junio de 2025: Nestle amplió su fórmula infantil NAN Sinergity en Europa, América Latina y Oriente Medio, respaldada por un programa clínico ampliado y una validación de fabricación más sólida para sistemas de múltiples HMO y probióticos. La ampliación del alcance indica un giro hacia un posicionamiento premium en salud intestinal y afirmaciones respaldadas por evidencia en mercados clave de crecimiento.
- Agosto de 2024: Abbott amplió su gama Pure Bliss by Similac en Estados Unidos para incluir opciones fabricadas en Europa y fórmula infantil líquida orgánica certificada por el USDA. La expansión refuerza las credenciales orgánicas y respalda narrativas de abastecimiento transfronterizo para un posicionamiento minorista premium.
Mercado de Nutrición Infantil Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de nutrición infantil se define como las ventas de productos de nutrición comercialmente envasados destinados a bebés y niños pequeños, que abarcan fórmulas sustitutas de la leche materna y alimentos para bebés envasados consumidos hasta los 36 meses, a través de todos los canales minoristas e institucionales.
Exclusiones del alcance: Se excluyen los alimentos complementarios caseros, las bebidas para niños pequeños posicionadas para mayores de tres años y los alimentos enterales específicos para enfermedades destinados a cohortes pediátricas de mayor edad.
Descripción General de la Segmentación
- Por Categoría de Producto
- Fórmula Infantil
- Cereales para Bebés (Secos)
- Alimentos Preparados para Bebés
- Por Grupo de Edad
- 0–6 meses (Etapa 1)
- 6–12 meses (Etapa 2)
- 12–36 meses (Leches y Alimentos para Niños Pequeños/Crecimiento)
- Por Forma de Fórmula
- Polvo
- Concentrado Líquido
- Listo para Consumir
- Por Naturaleza
- Convencional
- Orgánico
- Etiqueta Limpia/Sin Azúcares ni Aditivos Añadidos
- Por Canal de Distribución
- Supermercados/Hipermercados
- Farmacias/Tiendas Médicas
- Tiendas Especializadas para Mamás y Bebés
- Comercio en Línea y Directo al Consumidor
- Tiendas de Conveniencia y Comestibles
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción del contexto de oferta y demanda, para poder establecer límites razonables de volumen y precio antes del modelado. Consultamos fuentes públicas como las guías de alimentación infantil de UNICEF y la OMS, las oficinas nacionales de estadísticas vitales para los recuentos de nacimientos y cohortes de edad, y los indicadores del Banco Mundial sobre ingresos y patrones de urbanización.
Para ajustar el modelo, también revisamos fuentes como los datos comerciales de UN Comtrade para los flujos relacionados con productos lácteos y alimentos para bebés, las normas gubernamentales de seguridad alimentaria y etiquetado, y revistas de nutrición revisadas por pares que explican los estándares de ingredientes y las necesidades de alimentación por etapas. Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa creíbles se utilizan para confirmar los cambios en la composición de la cartera, como el polvo frente al listo para consumir, y la expansión de canales. Cuando es necesario, se utiliza una suscripción de pago para los estados financieros de las empresas, la verificación de patentes y el seguimiento de importaciones y exportaciones a nivel de envíos para validar los movimientos direccionales. Estos ejemplos no son exhaustivos, y también se revisaron muchos otros materiales públicos para la recopilación, verificación cruzada y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizan para someter a prueba de presión los supuestos documentales sobre el consumo por edad, la combinación de formatos y cómo los precios se mueven a través del comercio moderno, la farmacia y el canal en línea. Hablamos con fabricantes de fórmulas y alimentos para bebés, distribuidores, grandes minoristas, expertos en nutrición pediátrica y profesionales regulatorios o de calidad en APAC, EMEA y las Américas, para poder cerrar las brechas en los datos publicados y verificar los totales finales con lo que observan las partes interesadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 13% | APAC: 45% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 32% | EMEA: 33% |
| Actores más pequeños: 16% | Gerentes: 55% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye con un conjunto de demanda de arriba hacia abajo, donde los nacimientos y las cohortes de edad infantil se convierten en usuarios tratados mediante supuestos de patrones de alimentación y penetración de productos, seguidos de tasas de consumo y un precio promedio por kg o por paquete para llegar al valor. Esos totales se corroboran luego con aproximaciones selectivas de abajo hacia arriba, como la consolidación de los ingresos de proveedores muestreados, la verificación de la combinación de canales a través de conversaciones con minoristas y el uso de escalas de precios por etapa para ver si el gasto implícito por niño parece realista.
Los insumos clave que influyen en el modelo incluyen los nacimientos anuales y la población infantil por región, la penetración de la fórmula frente a la lactancia materna, la ingesta diaria promedio y las normas de tamaño de paquete por etapa, la división de formatos en polvo frente a listos para consumir, y la participación de las ventas a través del comercio moderno, la farmacia y el canal en línea. Las señales de premiumización, como la combinación orgánica y especializada, se rastrean porque desplazan el precio de venta promedio incluso cuando los volúmenes se mantienen ampliamente estables. Para el pronóstico, generalmente utilizamos análisis de escenarios respaldados por suavizado de series de tiempo cortas, donde los nacimientos, los ingresos y los cambios de canal se varían dentro de rangos acordados durante las discusiones con expertos, y luego la curva de precios se actualiza para la inflación y la combinación. Cuando las referencias de abajo hacia arriba son incompletas para mercados más pequeños, las brechas se manejan utilizando indicadores proxy como la dependencia de importaciones, los recuentos de hogares urbanos y las bandas de precios entre países antes de reconciliar los totales.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican con señales independientes, incluido el gasto implícito por bebé, la intensidad comercial para las categorías relacionadas con la fórmula en mercados dependientes de importaciones, y los patrones de combinación regional que deben alinearse con el comportamiento de consumo conocido. Las grandes variaciones desencadenan un paso de revisión por parte del analista, donde se vuelven a ejecutar los supuestos, se señalan los valores atípicos y se vuelve a contactar a los entrevistados relevantes para confirmar qué cambió.
Antes de la aprobación, el modelo, los insumos y los cálculos pasan por una revisión interna de múltiples pasos para que las definiciones se mantengan consistentes y los errores aritméticos no se propaguen. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes, interrupciones en el suministro o cambios bruscos en los precios. Justo antes de la entrega, se realiza un pase final para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de Nutrición Infantil de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal ver diferentes tamaños de mercado para la nutrición infantil porque los estudios no siempre cuentan los mismos límites de productos, límites de edad y lógica de precios, incluso cuando utilizan etiquetas similares. Las diferencias también aparecen cuando una estimación está anclada a un año base diferente, o cuando el momento de la conversión de divisas y el tratamiento de la inflación no están alineados.
Al rastrear las tasas de consumo definidas por edad, la conversión de peso de paquete para formatos en polvo y listos para consumir, y luego actualizar las escalas de precios con verificaciones de combinación de canales, Mordor Intelligence mantiene la construcción de valor vinculada a bebés de hasta 36 meses y evita el desbordamiento hacia bebidas para niños mayores o alimentos médicos no relacionados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 52,48 mil millones de USD (2026) | |
| Publicador del Mercado A | 57,40 mil millones de USD (2025) | Utiliza un año base anterior y parece aplicar una definición más amplia de nutrición infantil en todas las regiones sin indicar claramente los límites de edad ni cómo la ingesta por etapas se convierte en volúmenes, lo que puede inflar los totales cuando se mezclan artículos para niños mayores. |
| Portal de Investigación Industrial B | 52,30 mil millones de USD (2024) | Ancla la estimación a 2024 y se centra en una proyección a largo plazo, donde los supuestos de crecimiento de precios y mejora de la combinación pueden diferir, especialmente si las participaciones de listos para consumir y especialidades se impulsan más rápido de lo que respalda la retroalimentación de los canales. |
Entre los tres valores, la diferencia se explica principalmente por la elección del año base y cuán estrictamente se limita el alcance a los productos para bebés y niños pequeños, en lugar de ser una disputa sobre la dirección general de la demanda. Cuando los insumos se mantienen rastreables hasta los nacimientos, la penetración, el consumo y las bandas de precios realistas por formato y canal, el número final es más fácil de reproducir y actualizar a medida que cambian las condiciones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de nutrición infantil?
El tamaño del mercado de nutrición infantil es de USD 52,48 mil millones en 2026 y se prevé que alcance USD 76,01 mil millones en 2031 a una CAGR del 7,69%.
¿Qué región lidera la demanda en el mercado de nutrición infantil en 2026?
Asia-Pacífico lidera por valor y expansión, con el 42,65% del valor de 2025 y avanzando a una CAGR regional del 9,24% hasta 2031, respaldado por estilos de vida urbanos y el aumento de los ingresos.
¿Qué tipos de productos están creciendo más rápido dentro del mercado de nutrición infantil?
Los alimentos preparados para bebés y los formatos listos para consumir son los que crecen más rápido, respaldados por la conveniencia y las necesidades de preparación estéril, con los alimentos preparados para bebés proyectados a una CAGR del 9,12% y los listos para consumir a una CAGR del 10,03%.
¿Cómo está dando forma la regulación a las prácticas de innovación y marketing?
Las nuevas normas, como las divulgaciones de pruebas de metales pesados y las aprobaciones de ingredientes de oligosacáridos de la leche humana, están guiando las formulaciones, mientras que las acciones de la OMS de 2025 sobre la promoción digital impulsan a las marcas hacia la educación de los médicos y la validación clínica.
¿Cuáles son los principales factores de riesgo para el mercado de nutrición infantil?
La caída de las tasas de natalidad pesa sobre los volúmenes, los incidentes de seguridad pueden interrumpir el suministro y la confianza, y la evolución de los estándares aumenta los costos de cumplimiento, lo que en conjunto reorienta las estrategias de crecimiento hacia la diferenciación basada en el valor y la ciencia.
¿Cómo está influyendo el comercio electrónico en el mercado de nutrición infantil?
La segmentación en línea, las suscripciones y el acceso transfronterizo están ampliando el alcance y la eficiencia de la reposición, mientras que los programas de discreción de aplicación han ayudado a los nuevos participantes a escalar durante la escasez de suministro.