
Análisis del Mercado de Gestión de Residuos en India por Mordor Intelligence
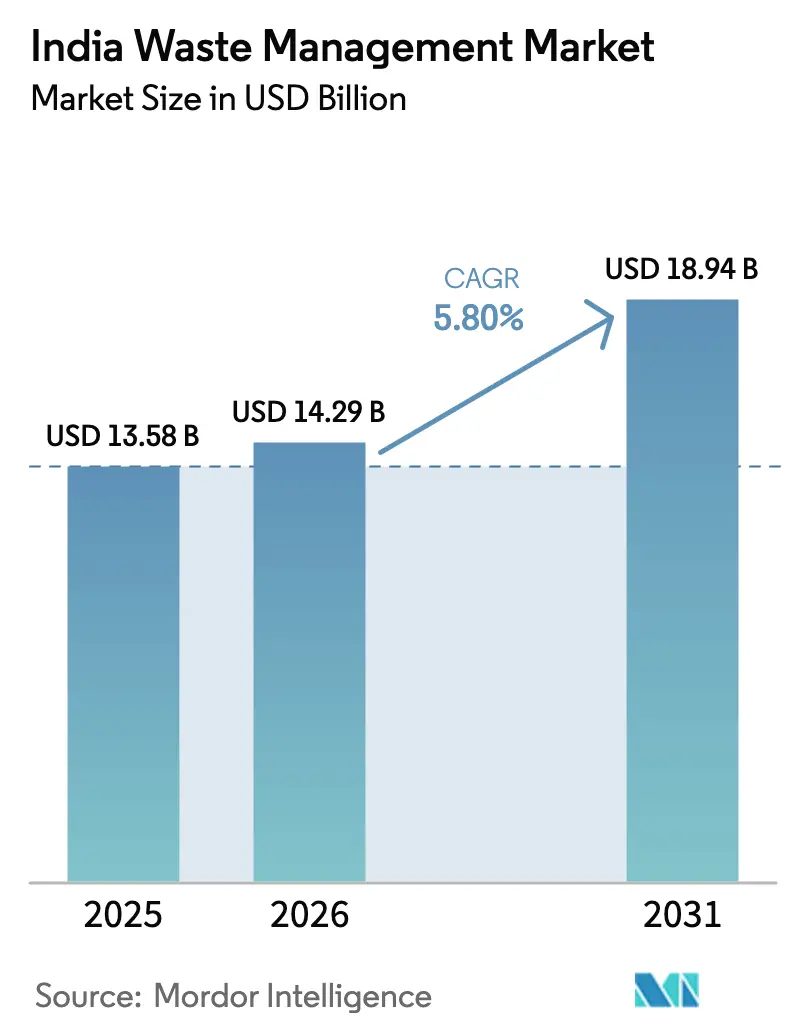
Se espera que el tamaño del mercado de gestión de residuos en India aumente de 14,29 mil millones de USD en 2026 a 15,12 mil millones de USD en 2027 y alcance los 20,33 mil millones de USD para 2032, creciendo a una CAGR del 6,1% durante 2027-2032.
La reforma de la normativa sobre residuos sólidos de India, notificada en enero de 2026 y en vigor desde abril de 2026, reemplaza el marco de 2016 y vincula la demanda de servicios de residuos a las obligaciones de separación en origen. La aplicación de la normativa sobre plásticos y las obligaciones de los productores favorecen los servicios de residuos que conectan la recolección con instalaciones de procesamiento o recuperación conformes. Los residuos mezclados y los sitios de tratamiento en disputa limitan esa oportunidad al debilitar la economía de la recuperación y hacer que la disponibilidad de salidas sea menos segura. Las obligaciones de los productores de baterías incorporan a los productores como compradores junto a los municipios, ya que los objetivos de reciclaje o reacondicionamiento requieren certificados de recicladores o reacondicionadores, con la responsabilidad de recolección retenida cuando los certificados no están disponibles. Los operadores que mantienen disponibilidad de tratamiento pueden ofrecer recolección y procesamiento coordinados bajo contratos de servicio municipal, vinculando la oportunidad comercial a la prestación confiable de servicios de residuos remunerados.
Conclusiones Clave del Informe
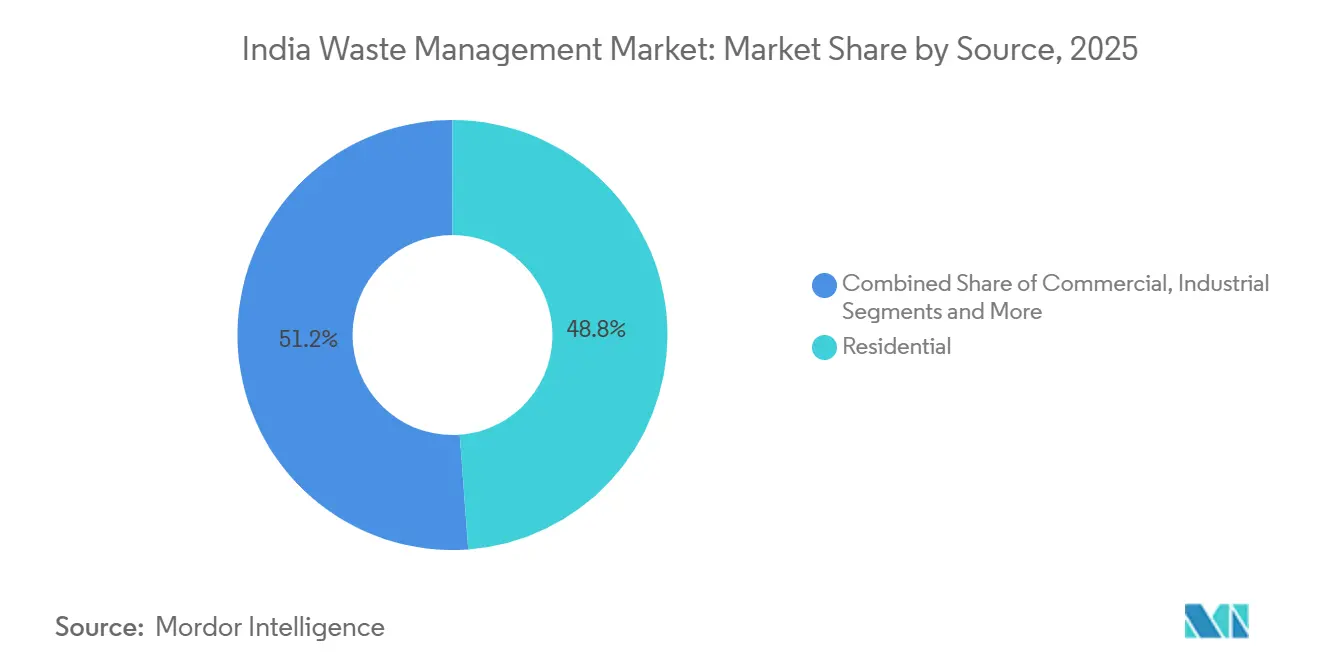
- Por fuente, el sector residencial lideró con una participación del 48,36% en el mercado de gestión de residuos en India en 2026, mientras que los residuos comerciales son el segmento de mayor crecimiento, con una CAGR prevista del 8,2% durante 2027-2032.
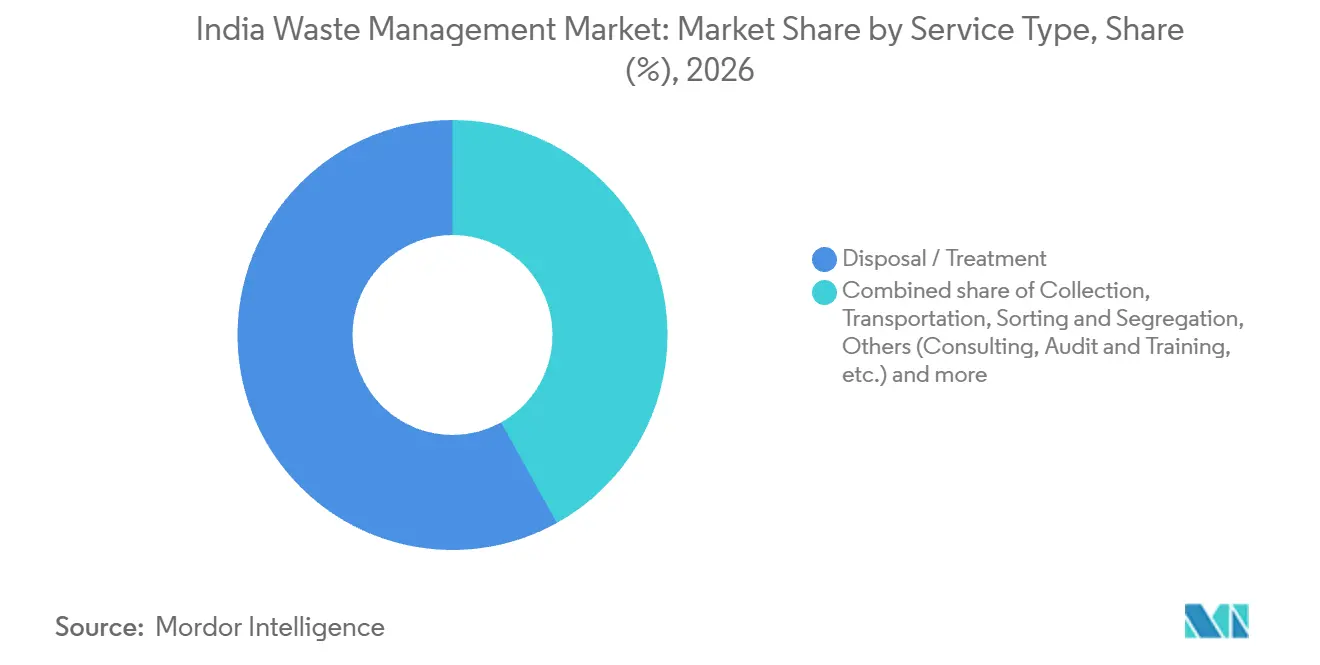
- Entre los tipos de servicio, la eliminación y el tratamiento representaron el 58,07% del tamaño del mercado de gestión de residuos en India en 2026 y también es el segmento de mayor crecimiento, con una CAGR prevista del 6,7% durante 2027-2032.
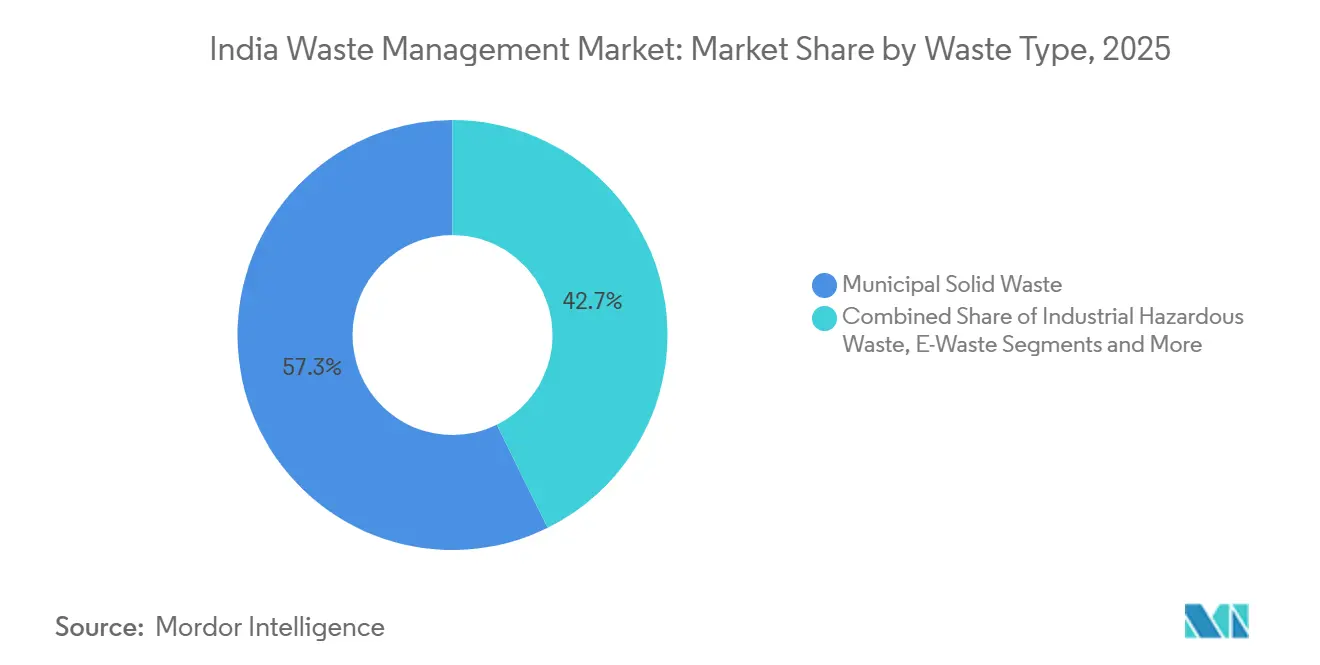
- Los residuos sólidos municipales lideraron el desglose por tipo de residuo con el 57,02% de los ingresos en 2026, mientras que los residuos electrónicos son el segmento de mayor crecimiento, con una CAGR prevista del 7,2% durante 2027-2032.
- India Occidental fue la mayor geografía con el 26,71% de los ingresos en 2026, e India del Norte es la geografía de mayor crecimiento, con una CAGR prevista del 6,8% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aplicación de las Normas de Gestión de Residuos Plásticos (Enmienda) 2024 y prohibición de plásticos de un solo uso | +2.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| El Marco Nacional de Economía Circular 2025 propone objetivos de reciclaje para la industria | +1.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Las Normas de Gestión de Residuos de Baterías de 2022 crean demanda de responsabilidad extendida del productor para el reciclaje de baterías de iones de litio al final de su vida útil | +2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Las subvenciones de la 15.ª Comisión de Finanzas apoyan el gasto de los organismos locales urbanos en gestión de residuos sólidos en 2025-26 | +1.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Los subsidios de biomasa agrícola para biogás natural comprimido vinculados al programa SATAT impulsan la valorización de residuos orgánicos rurales | +0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Los compromisos de cero residuos de los centros de datos a hiperescala impulsan contratos de reciclaje | +0.4% | Sitios de centros de datos en Hyderabad | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aplicación de las Normas de Gestión de Residuos Plásticos (Enmienda) 2024 y prohibición de plásticos de un solo uso
La aplicación otorga al manejo de residuos plásticos una dimensión de cumplimiento más allá de la cantidad recolectada. Desde julio de 2022 hasta julio de 2025, las autoridades de toda India realizaron 861.740 inspecciones para hacer cumplir la prohibición de artículos de plástico de un solo uso identificados y confiscaron 1.985 toneladas métricas de artículos prohibidos. La enmienda de 2024 introdujo evaluaciones anuales de los organismos locales antes del 30 de junio, que abarcan el plástico en vertederos y estimaciones de generación a 5 años, junto con informes anuales en línea sobre residuos, infraestructura, ordenanzas y aplicación de la prohibición. El 9 de octubre de 2026, la junta de control de la contaminación de Sikkim, las autoridades de los organismos locales y la policía inspeccionaron tiendas y establecimientos comerciales en 4 zonas municipales, sin encontrar infracciones ni realizar decomisos. Para los proveedores de servicios, las obligaciones de evaluación crean una apertura para combinar el manejo con los registros que respaldan los informes de los organismos locales. Los informes recurrentes proporcionan un mecanismo de demanda de servicios incluso cuando una inspección no produce material decomisado.
El Marco Nacional de Economía Circular 2025 propone objetivos de reciclaje para la industria
Los objetivos de reciclaje propuestos favorecen los servicios de recuperación vinculados cuando su prestación depende de algo más que instalar equipos de procesamiento. El Marco Nacional de Economía Circular de la Confederación de la Industria India, Edición 3, propone una tasa de reciclaje del 85% para la fracción seca de residuos sólidos municipales de India para 2030.[1] El marco señala que el reciclaje efectivo requiere sistemas de recolección, segregación, clasificación y procesamiento, con la recuperación de materiales dependiendo de cadenas de suministro organizadas e instalaciones avanzadas. Para los operadores, esto hace que la conexión entre los residuos secos recolectados y la capacidad de procesamiento sea central para la oportunidad prospectiva. La línea de base de noviembre de 2025 de la Confederación de la Industria India situó la recuperación en poco más del 50% de las corrientes de residuos secos de India, equivalente a aproximadamente el 19% de los residuos sólidos municipales, dejando un trabajo de recuperación sustancial para alcanzar el objetivo propuesto para la fracción seca.
Las Normas de Gestión de Residuos de Baterías de 2022 crean demanda de responsabilidad extendida del productor para el reciclaje de baterías de iones de litio al final de su vida útil
Para las baterías de iones de litio cubiertas, las Normas de Gestión de Residuos de Baterías de India de 2022 exigen que los productores, incluidos los importadores, cumplan objetivos anuales de responsabilidad extendida del productor para la recolección y el reciclaje o reacondicionamiento. Los productores cumplen sus obligaciones mediante certificados de recicladores o reacondicionadores y retienen la responsabilidad de recolección cuando los certificados no están disponibles. El Ministerio de Industrias Pesadas informó de aproximadamente 15.370 toneladas métricas de residuos de baterías de iones de litio recicladas acumulativamente desde la notificación de las normas hasta el 16 de diciembre de 2025. NITI Aayog proyectó por separado que la disponibilidad anual de baterías de iones de litio al final de su vida útil para reciclaje alcanzaría las 233.000 toneladas métricas en India en 2035. Una obligación de cumplimiento recurrente otorga valor a la capacidad de recolección antes de que la corriente de material proyectada alcance su escala completa. Los recicladores tienen, por tanto, una apertura para combinar el suministro de certificados con la capacidad de recolección, ofreciendo a los productores una vía para cumplir sus obligaciones cuando los certificados por sí solos son insuficientes.
Las subvenciones de la 15.ª Comisión de Finanzas apoyan el gasto de los organismos locales urbanos en gestión de residuos sólidos en 2025-26
La Decimosexta Comisión de Finanzas observó una mayor utilización de los fondos vinculados de la 15.ª Comisión de Finanzas para saneamiento y gestión de residuos sólidos que para agua potable entre los organismos locales rurales y urbanos. En marzo de 2026, el Ministerio de Vivienda y Asuntos Urbanos señaló que las subvenciones para ciudades de más de un millón de habitantes se liberaron en función de una matriz de desempeño. Para 2021-26, el componente combinado de agua, saneamiento y gestión de residuos sólidos del Fondo de Desafío para Ciudades de Más de un Millón de Habitantes vinculó las calificaciones de residuos de los organismos locales urbanos a los planes de ciudad aprobados y a los acuerdos tripartitos. Ese período de adjudicación finalizó el 31 de marzo de 2026. Para 2026-27 a 2030-31, la Decimosexta Comisión de Finanzas recomendó vincular el 50% de las subvenciones básicas a los organismos locales al saneamiento y la gestión de residuos sólidos y/o la gestión del agua, con flexibilidad que incluye el gasto operativo. Esto respaldaría la adquisición de servicios de residuos donde los organismos locales dirijan sus asignaciones vinculadas flexibles hacia los residuos sólidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las deficiencias en la segregación en origen persisten en los distritos urbanos en 2025 | -1.3% | A nivel nacional | Mediano plazo (2-4 años) |
| La litigación por el síndrome NIMBY desafía la capacidad planificada de conversión de residuos en energía | -0.8% | Deonar en Mumbai | Largo plazo (≥ 4 años) |
| La caída del precio de los créditos de carbono (menos de 600 INR/tCO2e) erosiona los ingresos del coprocesamiento de combustible derivado de residuos | -0.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Los residuos alimentarios mixtos ricos en amoníaco corroen las plantas de digestión anaerobia, elevando los costos de operación y mantenimiento en más del 15% | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las deficiencias en la segregación en origen persisten en los distritos urbanos en 2025
Los materiales mezclados pueden convertir un éxito en la recolección en un costo de procesamiento para los contratistas de residuos municipales. Para enero de 2026, el 90% de los distritos de las ciudades estatutarias de India habían logrado una segregación en origen del 100%, dejando a los distritos restantes por debajo de la segregación completa.[2] Un diagnóstico urbano del Banco Mundial y el Banco Asiático de Desarrollo de 2025 vinculó la segregación limitada a pasos adicionales de separación, mayor desgaste de los equipos y menor valor de reventa del material clasificado. Para un procesador, esta combinación puede debilitar la economía de la expansión incluso cuando los residuos recolectados están disponibles. Un contrato de tratamiento valorado únicamente en función del tonelaje dejaría al procesador expuesto a diferencias en la calidad del material entrante.
La litigación por el síndrome NIMBY desafía la capacidad planificada de conversión de residuos en energía
La oposición local puede llevar la aceptabilidad de la construcción de plantas de conversión de residuos en energía a un foro legal antes de que la capacidad de tratamiento esté disponible. En mayo de 2025, la Fundación Benéfica Al Abbas, con sede en Govandi, presentó una petición ante el Tribunal Superior de Bombay para suspender la construcción e implementación de la propuesta planta de conversión de residuos en energía de Deonar. Una solicitud para detener la construcción expone al promotor del proyecto a una decisión que podría interrumpir el calendario de entrega. Para los compradores municipales, esto hace que la exposición legal sea relevante para la fiabilidad de una salida de tratamiento planificada, junto con su diseño técnico. La restricción comercial es la posibilidad de que la capacidad en disputa no pueda estar disponible cuando los compromisos de servicio de residuos lo requieran.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
La Cobertura Residencial Ancla la Escala Mientras las Obligaciones Comerciales Amplían los ServiciosEl sector residencial representó una participación del 48,36% en el tamaño del mercado de gestión de residuos en India en 2026. La Corporación Municipal de Chandigarh informó de la recolección de residuos puerta a puerta para 240.000 hogares en noviembre de 2025, describiendo esto como el 100% de los hogares de Chandigarh. Una encuesta de siete días a 215 hogares en Ujjain encontró una generación diaria promedio de 651,4 g por hogar, por lo que cada hogar conectado contribuye con una pequeña corriente diaria de residuos. La escala del sector residencial descansa en la agregación de tales corrientes domésticas a través de redes de recolección municipal, con la cobertura reportada de Chandigarh ilustrando el número de relaciones de servicio que estas redes pueden sostener.
Los residuos comerciales son el segmento de mayor crecimiento, con una CAGR prevista del 8,2% durante 2027-2032. Las Normas de Gestión de Residuos Sólidos de India de 2026, en vigor desde el 1 de abril, cubren a los grandes generadores comerciales que cumplen al menos uno de los siguientes umbrales: 20.000 metros cuadrados de superficie construida, 40.000 litros de consumo diario de agua o 100 kilogramos de residuos diarios. Los generadores que cumplan los requisitos deben obtener certificados del organismo local para la recolección y el transporte de residuos secos a instalaciones de procesamiento registradas. Dado que la elegibilidad puede derivarse del tamaño de las instalaciones o del consumo de agua, la base de servicios comerciales está definida por algo más que la cantidad de residuos que una empresa entrega. Esto favorece a los proveedores capaces de atender grandes cuentas que cumplan los requisitos con una oferta conectada de recolección a procesamiento, mientras que el organismo local conserva el papel de emisor de certificados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Servicio:
El Crecimiento del Tratamiento Depende de Convertir la Capacidad en Servicio DisponibleLa eliminación y el tratamiento representaron el 58,07% de la participación del mercado de gestión de residuos en India en 2026 y se prevé que sea el segmento de mayor crecimiento, con una CAGR del 6,7% durante 2027-2032. Dentro de este mayor segmento, el Ministerio de Vivienda y Asuntos Urbanos informó de una capacidad aprobada de conversión de residuos en compost de 47.204,83 toneladas métricas por día en 2025, con 6.600,35 toneladas métricas por día completadas dentro del año. Para los municipios, la porción completada proporcionó una referencia de entrega, mientras que la capacidad aprobada definió un mayor flujo de proyectos en 2025. Los proveedores capaces de convertir proyectos aprobados en instalaciones de compostaje en funcionamiento pueden competir en capacidad de ejecución además de en la escala de la capacidad propuesta.
El crecimiento del tratamiento también depende de restaurar la capacidad utilizable cuando las interrupciones dejan los residuos sin salida. La planta de conversión de residuos en energía de Jabalpur fue recomisionada en enero de 2026 y posteriormente procesó los residuos municipales acumulados durante su cierre. El retraso acumulado tras el reinicio totalizó 38.138 toneladas métricas, mostrando la escala del material acumulado durante el cierre de esta planta. Para un comprador municipal, la capacidad de un proveedor para restaurar el tratamiento cambia la rapidez con que el material acumulado puede salir del almacenamiento y volver a una corriente de procesamiento.


Por Tipo de Residuo:
Los Volúmenes Municipales Sustentan la Escala Mientras se Expande el Manejo de Residuos ElectrónicosLos residuos sólidos municipales fueron el mayor segmento, representando el 57,02% de los ingresos en 2026. La India urbana generó aproximadamente 160.000 toneladas métricas de residuos sólidos municipales por día en 2025-26, de las cuales alrededor del 80% se informó que fueron procesadas.[3] Ese flujo sitúa el centro comercial del segmento en mantener la disponibilidad diaria de tratamiento en una base de servicio operativo ya sustancial. El nivel de procesamiento reportado se compara con el 16% en 2014-15, por lo que la proporción de la generación diaria no reportada como procesada marca dónde aún pueden surgir contratos de tratamiento adicionales.
Los residuos electrónicos son el segmento de mayor crecimiento, con una CAGR prevista del 7,2% durante 2027-2032. La Junta Central de Control de la Contaminación estimó que los equipos eléctricos y electrónicos notificados generaron 1.397.955,6 toneladas métricas de residuos electrónicos en India en el ejercicio fiscal 2024-25. La participación combinada de los residuos electrónicos generados que fueron recolectados, desmantelados y reciclados o eliminados alcanzó el 70,71% ese año. El informe anual 2025-26 del Ministerio de Medio Ambiente, Bosques y Cambio Climático registró 381 recicladores de residuos electrónicos registrados. Esa combinación hace que el acceso a los dispositivos recolectados y el manejo confiable en la cadena descendente sean comercialmente importantes, porque la infraestructura de procesamiento registrada puede obtener trabajo de servicio solo cuando los residuos electrónicos generados la alcanzan.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Gestión de Residuos en India Occidental
India Occidental fue la mayor geografía, con una participación del 26,71% en el mercado de gestión de residuos en India en 2026. Para agosto de 2026, Bio Mining India Pvt Ltd había completado el procesamiento de 7 millones de toneladas métricas de residuos heredados bajo su contrato original de Mulund para la Corporación Municipal de Brihanmumbai. Una evaluación posterior del sitio identificó residuos adicionales fuera del alcance original completado. El procesamiento del volumen original demuestra la escala de los programas de limpieza municipal de Mumbai y la capacidad de los contratistas desplegados para atenderlos. Las grandes obligaciones de limpieza metropolitana sustentan, por tanto, la demanda de servicios en India Occidental, con la evaluación posterior indicando necesidades de procesamiento adicionales más allá del contrato completado.
Mercado de Gestión de Residuos en India del Norte
India del Norte es la geografía de mayor crecimiento, con una CAGR prevista del 6,8% durante 2027-2032. Para el 27 de septiembre de 2026, la instalación de biogás natural comprimido público-privada en funcionamiento de Prayagraj recibía alrededor de 125 toneladas métricas de residuos húmedos diarios procedentes de hoteles, restaurantes y complejos de apartamentos. Su biogás natural comprimido se vendía bajo el Esquema de Sincronización de Biogás Comprimido y Distribución de Gas Urbano, utilizando cascadas de combustible para apoyar el transporte urbano. Esa combinación otorga al tratamiento de residuos orgánicos una salida comercial más allá de la recolección, de modo que la agregación de grandes generadores y la entrega de combustible utilizable pueden reforzar el mismo modelo de servicio a medida que se disponga de materia prima adicional.
En India Meridional, la orden de febrero de 2026 de Kerala cambió el sitio propuesto para el incinerador de residuos sanitarios del clúster de Malappuram de Kuttippuram a Kanjikkode, Palakkad, dentro de un programa regional autorizado de 4 instalaciones. En India Oriental, la Corporación Municipal de Bhubaneswar puso en funcionamiento su instalación de recuperación de residuos secos de Palasuni en agosto de 2025, con una capacidad de 150 toneladas métricas por día frente a una generación diaria de residuos secos de la ciudad reportada de 450 toneladas métricas. La Corporación Municipal de Indore, en India Central, anunció una asociación con Astronomical Industries Private Limited en marzo de 2025 para una planta de residuos verdes planificada que produciría pellets de madera y aserrín. El acuerdo propuesto de Indore asignó el suministro de residuos verdes municipales a la ciudad y la instalación y operación al socio privado. Los sitios sancionados de Kerala, la salida operativa de Bhubaneswar y la provisión propuesta de materia prima municipal de Indore hacen que las decisiones de los organismos públicos locales sean decisivas para el trabajo al alcance de los proveedores.
Marco Regulatorio y Perspectivas
La comparación de jurisdicciones seleccionadas evalúa las condiciones para las empresas de procesamiento de residuos bajo el régimen nacional de India y el marco de implementación de Maharashtra. Las calificaciones reflejan la perspectiva de un operador que busca establecer y gestionar una instalación de procesamiento. Las Normas de Gestión de Residuos Sólidos de 2026, notificadas en enero de 2026 y en vigor desde el 1 de abril de 2026, reemplazaron las normas de 2016. El marco nacional operativo canaliza la autorización de instalaciones a través de los organismos locales y las Juntas Estatales de Control de la Contaminación, haciendo que los permisos de establecimiento y operación sean parte de la prestación comercial.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | La Junta Central de Control de la Contaminación coordina la implementación con las juntas estatales | Junta de Control de la Contaminación de Maharashtra |
| Instrumentos o directrices clave | Normas de Gestión de Residuos Sólidos de 2026 | Normas nacionales de 2026 y mecanismo de reporte municipal por distrito |
| Efecto comercial | Solicitud del Formulario I a través del organismo local para la autorización de instalaciones por la junta estatal | Autorización de la junta estatal y un portal municipal para datos de generación y tratamiento |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de India equilibra una vía de entrada definida mediante el Formulario I con la tramitación a través del organismo local, la autorización de la junta estatal y los retornos recurrentes del operador. La calificación Media de Maharashtra refleja los mismos requisitos de autorización más el reporte municipal diario y mensual por distrito, añadiendo una consideración de coordinación para los operadores que atienden a esos municipios. Los operadores de tratamiento deben presentar declaraciones trimestrales antes del día 15 del primer mes del trimestre siguiente y declaraciones anuales del Formulario III antes del 30 de junio ante el organismo local para su validación. El marco de abril de 2026 sigue vigente a nivel nacional y en Maharashtra, respaldando una perspectiva de Sin cambios a través de ciclos de cumplimiento recurrentes sin una transición de operador programada posteriormente.
Etapas de la Cadena de Valor
La comparación sigue los residuos municipales desde la recolección, pasando por la transferencia, hasta el procesamiento y la recuperación de recursos, incluido el combustible derivado de residuos y el compost. Antony Waste Handling Cell Ltd obtiene ingresos a través de contratos con organismos locales urbanos que cubren la recolección, el transporte y el procesamiento. La captura de valor sigue, por tanto, la actividad contratada incluso cuando un operador integrado realiza varias etapas, haciendo que los traspasos operativos sean importantes para el servicio que puede prestar.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Recolección | Recolectores de residuos municipales como Antony Waste Handling Cell Ltd | Ingresos por contrato de recolección municipal | Coordinar numerosos puntos de entrega de hogares y establecimientos | Agrupar las paradas de recolección en rutas definidas |
| Transporte y transferencia | Operadores de transporte y transferencia de residuos como Antony Waste Handling Cell Ltd | Ingresos por contrato de transporte municipal | Sincronizar las llegadas de recolección, la compactación y el despacho posterior | Programar las entregas de transferencia con la capacidad de transporte posterior |
| Procesamiento y recuperación de recursos | Procesadores municipales y recuperadores de materiales como Antony Waste Handling Cell Ltd | Ingresos por contrato de procesamiento y ventas de combustible derivado de residuos y compost | Coordinar las especificaciones del combustible recuperado y la absorción por parte de los hornos de cemento | Acordar las especificaciones del combustible derivado de residuos y los calendarios de entrega con las contrapartes cementeras |
| Fuente: Mordor Intelligence | ||||
Antony Waste Handling Cell Ltd reportó aproximadamente 177.000 toneladas métricas de combustible derivado de residuos y aproximadamente 15.500 toneladas métricas de compost vendidos en el ejercicio fiscal 2025-26. Estas ventas hacen que la calidad del material específico para cada salida y la entrega sean comercialmente relevantes después del procesamiento, otorgando a los productos recuperados una base de ingresos diferente a la del trabajo de servicio municipal. La integración ofrece, en consecuencia, 2 vías de ingresos, mientras que el movimiento coordinado de materiales permite que la red de recolección y transferencia apoye el negocio de productos recuperados.
Panorama Competitivo
Concentración del Mercado
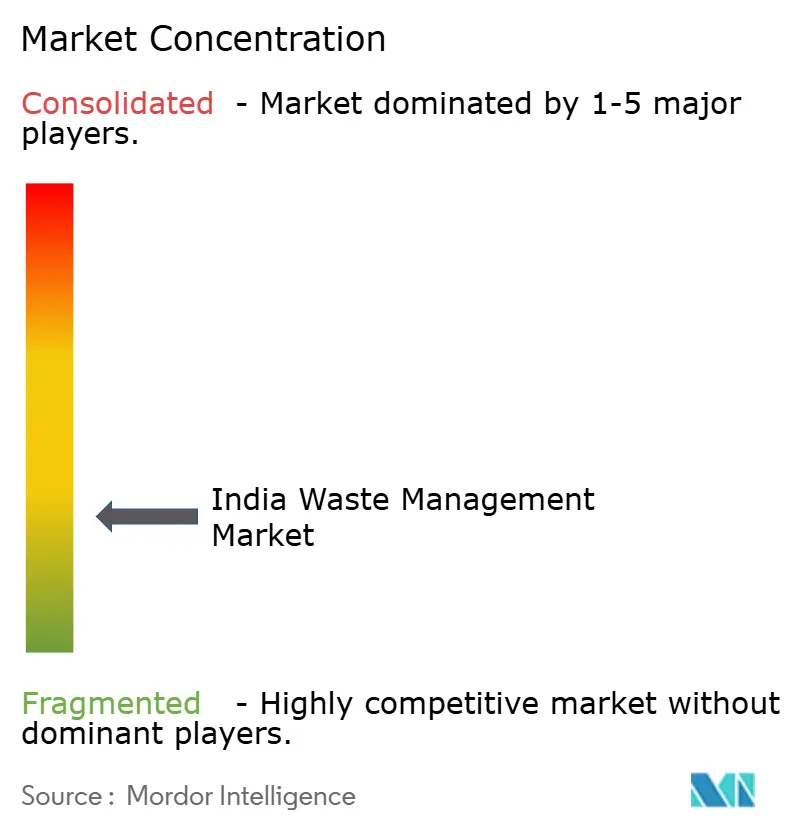
La competencia combina grupos de servicios municipales y recicladores especializados. Greeneffect Waste Management Ltd era una empresa asociada de A2Z Infra Engineering en el ejercicio fiscal 2025-26, dentro de un grupo que presta servicios de recolección, transporte, segregación, procesamiento y apoyo municipal principalmente en India del Norte. Antony Waste Handling Cell Ltd reportó 2 adjudicaciones de recolección y transporte municipal en Mumbai en diciembre de 2025, cubriendo aproximadamente 1.250 toneladas métricas por día a través de un consorcio bajo una concesión de 7 años. Dicho trabajo plurianual concentra la presión competitiva dentro de las áreas de servicio individuales, porque el grupo de prestación debe mantener una obligación definida de recolección y transporte durante toda la concesión. Para los competidores, un acuerdo de prestación local creíble es, por tanto, una base concreta para licitar, mientras que los consorcios ofrecen una forma de combinar los recursos necesarios para la ejecución municipal.
En septiembre de 2026, Attero Recycling Pvt Ltd comenzó a operar un centro de investigación y desarrollo en Greater Noida para procesos de minerales críticos, diseños de automatización y mejoras tecnológicas en actividades de recuperación, reciclaje, refinación e intermediación. En abril de 2026, JFE Engineering anunció planes para adquirir participaciones del 25% en 2 empresas de proyectos de Antony Lara Enviro Solutions con concesiones firmadas de 20 años para el tratamiento de residuos municipales y la generación de energía en Andhra Pradesh. Para los compradores municipales, las concesiones firmadas definen una larga relación de servicio, mientras que la propuesta inversión de capital vincula a un socio tecnológico con la ejecución del proyecto. Junto a la estrategia de concesiones de Antony, la inversión de Attero sitúa su posicionamiento competitivo en el desarrollo de procesos de recuperación en lugar de en adjudicaciones para un área de servicio definida.
La filial de BVG India Ltd, BVG Kshitij Waste Management Services Private Limited, prestó servicios de recolección, segregación y eliminación de residuos sólidos en el ejercicio fiscal 2025. Cerebra Integrated Technologies Ltd se centró en los residuos electrónicos en el ejercicio fiscal 2025-26 y presentó una solicitud ante el Tribunal Nacional de Derecho Societario en Bengaluru el 15 de junio de 2026, solicitando un proceso de resolución de insolvencia corporativa. Bajo las normas de residuos sólidos de 2026, los operadores de procesamiento solicitan a través de los organismos locales la autorización de la junta estatal, mientras que las entidades de recolección y transporte tienen obligaciones de registro separadas en el portal central. La propiedad del 74% de BVG Kshitij por parte de BVG India en el ejercicio fiscal 2025 hace que las propias obligaciones operativas de la filial sean relevantes para un contrato de recolección o eliminación. La solicitud de junio de 2026 de Cerebra muestra que un proveedor concentrado en una sola corriente, los residuos electrónicos, puede enfrentar preguntas de continuidad que inciden directamente en la elección de la contraparte para contratos de larga duración.
Líderes de la Industria de Gestión de Residuos en India
-
Greeneffect Waste Management Ltd
-
Antony Waste Handling Cell Ltd
-
Attero Recycling Pvt Ltd
-
BVG India Ltd
-
Cerebra Integrated Technologies Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Residuos en India Empresas cubiertas en este informe
- Greeneffect Waste Management Ltd
- Antony Waste Handling Cell Ltd
- Attero Recycling Pvt Ltd
- BVG India Ltd
- Cerebra Integrated Technologies Ltd
- Ecogreen Energy Pvt Ltd
- Ecowise Waste Management Pvt Ltd
- Exigo Recycling Pvt Ltd
- Hanjer Biotech Energies Pvt Ltd
- Hydroair Tectonics (PCD) Ltd
- Indo Enviro Integrated Solutions Pvt Ltd
- JITF Urban Infrastructure Ltd
- NEPRA Resource Management Pvt Ltd
- Re Sustainability Ltd
- Recykal (Rapidue Technologies)
- Saahas Zero Waste
- Spak Green Enviro Pvt Ltd
- Tatva Global Environment Pvt Ltd
- Waste Ventures India Pvt Ltd
- Zonta Infratech Pvt Ltd
Lea el análisis de las empresas de gestión de residuos en india
Oportunidades Clave para los Participantes del Mercado
La comparación identifica 3 aperturas de servicio para grandes generadores de residuos, diferenciadas por la corriente de residuos y la ubicación de procesamiento requerida. Las Normas de Gestión de Residuos Sólidos de India de 2026 entraron en vigor el 1 de abril y establecieron el manejo de residuos vinculado a certificados a través de organismos locales y entidades de procesamiento registradas. La decisión comercial es qué parte de esa cadena de prestación puede realizar un proveedor de manera confiable, ya que el procesamiento externo y las instalaciones en el sitio requieren compromisos operativos diferentes.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Recolección y recuperación de residuos secos registrada | El manejo de residuos de grandes generadores debe utilizar entidades con el registro requerido | Grandes generadores que cumplan los requisitos con residuos secos | Combinar recolección, transporte y entrega a procesador registrado | Coordinar las recogidas con la aceptación en la cadena descendente | Recolectores y procesadores de residuos secos registrados |
| Procesamiento externo completo de residuos húmedos | Los generadores existentes elegibles necesitan cobertura de procesamiento para todos los residuos húmedos | Generadores existentes incapaces de procesar en el sitio, con una exención del organismo local | Ofrecer capacidad de procesamiento registrada con coordinación de recolección | Ajustar los compromisos de recepción a la obligación de procesamiento completa | Procesadores de residuos húmedos registrados |
| Servicios de tratamiento de residuos húmedos en el sitio | Los nuevos grandes generadores deben establecer y operar instalaciones adecuadas, incluidas las de residuos de horticultura | Nuevos grandes generadores de residuos que cumplan los requisitos | Diseñar, establecer y apoyar la operación de instalaciones de tamaño adecuado | Entregar capacidad adecuada y desempeño operativo sostenido | Proveedores de diseño y operaciones de instalaciones de residuos húmedos |
| Fuente: Mordor Intelligence | |||||
Para un generador existente que cumple los requisitos para la vía de exención, un procesador externo puede atender la obligación completa de residuos húmedos. Dado que los certificados del organismo local deben cubrir todos los residuos húmedos generados, un proveedor que atienda esa obligación necesita capacidad de recepción para toda la corriente de la cuenta. La capacidad registrada disponible ofrece, en consecuencia, una vía de acceso a cuentas existentes antes de que un operador asuma el desarrollo de instalaciones para nuevos generadores.
Desarrollos recientes de la industria en Mercado de Gestión de Residuos en India
- Sep 2026: Attero Recycling Pvt Ltd comenzó a operar un centro de investigación y desarrollo en Greater Noida para procesos de minerales críticos, diseños de automatización y mejoras tecnológicas en actividades de recuperación, reciclaje, refinación e intermediación.
- Ago 2026: El Gabinete de la Unión de India aprobó GOBARdhan, un esquema nacional de biogás comprimido que combina absorción garantizada, precios estables, asistencia de capital, conectividad a la red y acceso a financiamiento.
- Jun 2026: El Consejo de Administración de Cerebra Integrated Technologies Ltd presentó una solicitud ante el Tribunal Nacional de Derecho Societario en Bengaluru el 15 de junio de 2026, solicitando la iniciación de un proceso de resolución de insolvencia corporativa.
Mercado de Gestión de Residuos en India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de gestión de residuos en India abarca los servicios organizados y remunerados de gestión de residuos realizados en India, desde la recolección y el transporte hasta la clasificación, el tratamiento, el reciclaje o la recuperación de recursos, y la eliminación final, incluidos los servicios de asesoría relacionados. Mide el gasto anual en servicios por parte de los generadores de residuos y los compradores públicos o comerciales en todas las fuentes y tipos de residuos en India.
Exclusiones del alcance: Se excluyen el manejo informal y no remunerado de residuos, incluida la autoelimación y el comercio de chatarra no declarado, las ventas independientes de materiales reciclables recuperados u otras materias primas recuperadas, las ventas de vehículos de recolección de residuos, contenedores, plantas de tratamiento u otros equipos de gestión de residuos, y la construcción o las obras de capital independientes para instalaciones de gestión de residuos.
Descripción General de la Segmentación
- Por Fuente
- Residencial
- Comercial (comercio minorista, oficinas, etc.)
- Industrial
- Médico (Salud y Farmacéutico)
- Construcción y Demolición
- Otros (institucional, agrícola, etc.)
- Por Tipo de Servicio
- Recolección, Transporte, Clasificación y Segregación
- Eliminación / Tratamiento
- Vertedero
- Reciclaje y Recuperación de Recursos
- Incineración y Valorización Energética de Residuos
- Otros (Tratamiento Químico, Compostaje, etc.)
- Otros (Consultoría, Auditoría y Capacitación, etc.)
- Por Tipo de Residuo
- Residuos Sólidos Municipales
- Residuos Industriales Peligrosos
- Residuos Electrónicos
- Residuos Plásticos
- Residuos Biomédicos
- Residuos de Construcción y Demolición
- Residuos Agrícolas
- Otros Residuos Especializados (radiactivos, etc.)
- Por Región
- Norte de India
- Sur de India
- Oeste de India
- Este de India
- India Central
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental utiliza fuentes como los informes anuales de implementación y los datos de generación de residuos de la Junta Central de Control de la Contaminación para establecer las corrientes de residuos reguladas y las cantidades operativas reportadas, el Marco Nacional de Economía Circular de la Confederación de la Industria India para evaluar las prioridades de recuperación propuestas, y el análisis de PRS Legislative Research sobre las subvenciones de asuntos urbanos para comprender los canales de financiamiento municipal. La Encuesta Económica proporciona un contexto más amplio sobre las limitaciones del saneamiento urbano y la gestión de residuos, mientras que las normas ministeriales aplicables aclaran qué servicios y generadores están sujetos a requisitos formales.
Los archivos de empresas, los informes anuales, las presentaciones a inversores y la prensa empresarial o sectorial de reputación pueden complementar estas fuentes con actividad contractual, capacidad de servicio, cambios operativos y contexto financiero. Las cifras se contrastan con la misma medida, geografía y período siempre que sea posible. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recolección, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria se basa en funcionarios de contratación municipal y saneamiento con sede en India, proveedores organizados de recolección y tratamiento, recicladores, generadores industriales de residuos y especialistas del sector, utilizando preguntas estructuradas para contrastar los hallazgos secundarios sobre el alcance del servicio, la economía de los contratos, la capacidad operativa y las diferencias regionales. Estas discusiones aclaran las lagunas de datos y reconcilian la evidencia contradictoria verificando cada estimación con registros públicos, divulgaciones de empresas e indicadores de mercado independientes antes de incorporar un ajuste respaldado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | |
| Empresas más pequeñas: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo estima el gasto anual en servicios remunerados en toda India utilizando un total de mercado descendente, luego verifica porciones seleccionadas mediante la consolidación de ingresos de proveedores, valores de contratos municipales y tarifas de servicio muestreadas multiplicadas por el volumen gestionado. Los indicadores clave incluyen la generación y el procesamiento de residuos municipales, la capacidad formal de las instalaciones, las adjudicaciones de contratos de recolección y tratamiento, y la actividad de reciclaje regulada. En conjunto, indican la base de servicio, la formalización y la combinación de trabajo que generan ingresos. Las participaciones de segmento se construyen a partir de la actividad reportada por fuente, tipo de residuo y servicio, y luego se verifican con el total para que los contratos integrados superpuestos se contabilicen una sola vez. El análisis de escenarios combina la generación esperada de residuos, la penetración del servicio formal, la expansión de contratos y los cambios en la combinación de servicios, con los encuestados primarios verificando si los supuestos operativos y de contratación son plausibles. Para las lagunas en la consolidación de un proveedor o en la muestra de contratos, los analistas acotan la estimación con la capacidad y las tarifas divulgadas, la comparan con el total nacional y dejan las porciones no respaldadas sin asignar hasta que se corroboren.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de proveedores, las adjudicaciones municipales, los indicadores oficiales de residuos e instalaciones, y las señales de mercado independientes, luego investigaron las variaciones materiales verificando unidades, períodos, geografía, cobertura del servicio y posible doble contabilización. Un segundo analista revisa las conciliaciones y los insumos del modelo, y los analistas resuelven los valores atípicos antes de la aprobación. Se activa el recontacto cuando las definiciones de las fuentes, el estado operativo o los términos del contrato permanecen poco claros o entran en conflicto con otras evidencias. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando una norma, contrato o evento de capacidad material cambia las perspectivas, y se verifica nuevamente en una revisión previa a la entrega.
Tamaño del Mercado de Gestión de Residuos en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de gestión de residuos en India abarca los servicios organizados y remunerados de gestión de residuos realizados en India, desde la recolección y el transporte hasta la clasificación, el tratamiento, el reciclaje o la recuperación de recursos, y la eliminación final, incluidos los servicios de asesoría relacionados.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores clave incluyen la generación y el procesamiento de residuos municipales, la capacidad formal de las instalaciones, las adjudicaciones de contratos de recolección y tratamiento, y la actividad de reciclaje regulada.
Comparación de referencia
| Fuente | Tamaño del Mercado | Diferencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,12 mil millones de USD (2027) | |
| Consultora Global A | 13,57 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 10,3% inferior al valor de este informe para 2027 de 15,12 mil millones de USD, 2 años después. La estimación utiliza una base de 2025 y una trayectoria de crecimiento publicada más baja hasta 2032, que apunta por debajo de la comparación de 2027. |
| Revista Sectorial B | 22,17 mil millones de USD (2023) | Con su base de 2023, esta estimación es un 46,6% superior al valor de este informe para 2027 de 15,12 mil millones de USD, 4 años después. Su crecimiento previsto publicado del 12,5% apunta a una estimación más alta que la comparación de crecimiento más lento. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de proveedores, las adjudicaciones municipales, los indicadores oficiales de residuos e instalaciones, y las señales de mercado independientes, luego investigaron las variaciones materiales verificando unidades, períodos, geografía, cobertura del servicio y posible doble contabilización.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de gestión de residuos en India?
Se proyecta que el tamaño aumente de 15,12 mil millones de USD en 2027 a 20,33 mil millones de USD para 2032, a una CAGR del 6,1% durante 2027-2032.
¿Qué impulsa la demanda de servicios de gestión de residuos en India?
Las normas de residuos sólidos de 2026 y las obligaciones de los productores de baterías respaldan los servicios relacionados con el cumplimiento normativo. El marco de 2026 exige la separación en origen de residuos húmedos, secos, sanitarios y de cuidado especial.
¿Qué fuente lidera los ingresos de los servicios de gestión de residuos en India?
Los residuos residenciales representaron el 48,36% de los ingresos en 2026. Se prevé que los residuos comerciales crezcan más rápido por fuente, con una CAGR del 8,2% durante 2027-2032.
¿Qué empresas participan en el sector de gestión de residuos de India?
Los participantes incluyen Greeneffect Waste Management Ltd, Antony Waste Handling Cell Ltd, Attero Recycling Pvt Ltd, BVG India Ltd y Cerebra Integrated Technologies Ltd.
¿Qué desafío operativo podría limitar el crecimiento del procesamiento de residuos en India?
Para enero de 2026, solo el 90% de los distritos de las ciudades estatutarias de India habían logrado una segregación en origen del 100%. Un diagnóstico urbano de 2025 vinculó la segregación limitada a trabajo adicional de separación y menor valor de reventa del material.
¿Qué región de India lidera los ingresos y cuál crece más rápido?
India Occidental representó el 26,71% de los ingresos en 2026. India del Norte es la geografía de mayor crecimiento, con una CAGR prevista del 6,8% durante 2027-2032.