
Tamaño y Participación del Mercado de Logística Contractual de los EAU
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.36 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.47 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.11 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.56 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Contractual de los EAU por Mordor Intelligence
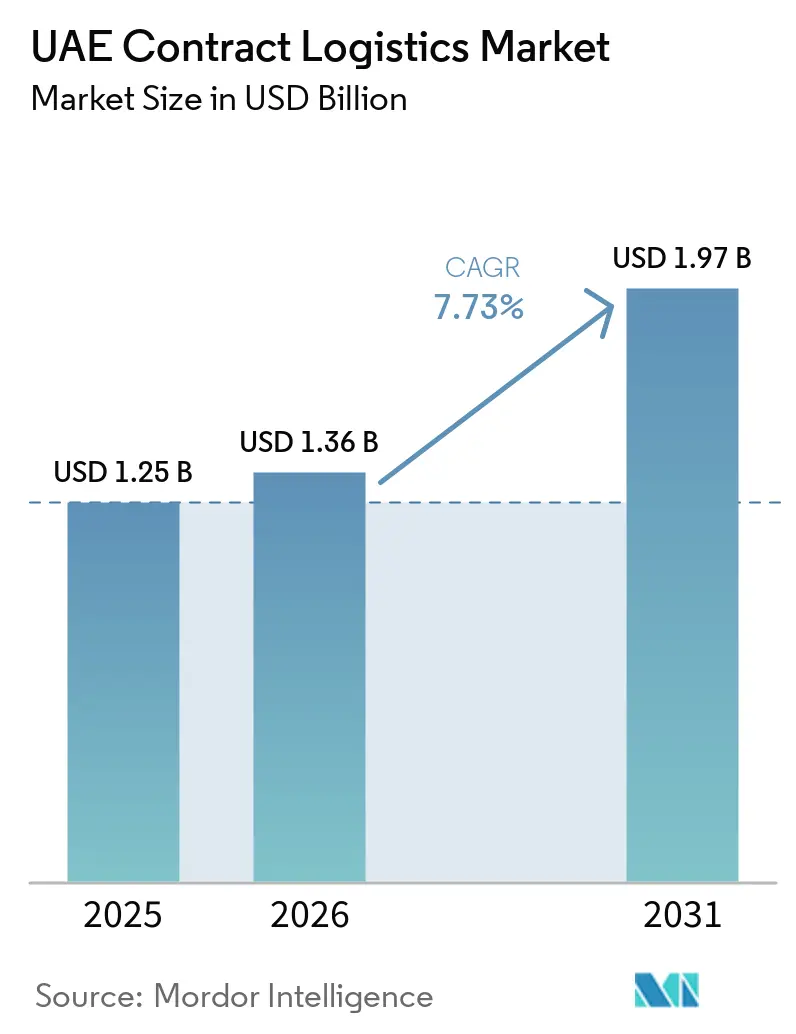
El tamaño del mercado de logística contractual de los EAU se valora en 1,36 mil millones de USD en 2026 y se estima que crecerá desde 1,47 mil millones de USD en 2027 hasta alcanzar los 2,11 mil millones de USD en 2032, con un CAGR del 7,56% durante el período 2027-2032.
El mercado de logística contractual de los EAU está evolucionando más allá del tránsito de flete hacia el almacenamiento en depósito aduanero, el cumplimiento en cadena de frío y la gestión integrada de la cadena de suministro. Más de 40 zonas francas especializadas, cero aranceles de importación y la propiedad extranjera al 100% continúan acortando los tiempos de decisión de ubicación para los cargadores multinacionales. La calidad del servicio en verticales especializados está adquiriendo mayor importancia que el precio en contratos más largos y con mayor ingreso por metro cuadrado. La expansión de las zonas francas, el cumplimiento del comercio electrónico y la logística vinculada al ferrocarril están fortaleciendo el mercado de logística contractual de los EAU, mientras que la limitada capacidad de Grado A eleva el valor de las instalaciones bien ubicadas. Los grandes proveedores están respondiendo mediante arrendamientos a largo plazo, redes más amplias y capacidad regulada en el sector sanitario, lo que eleva el umbral de entrada para los operadores más pequeños.
Conclusiones Clave del Informe
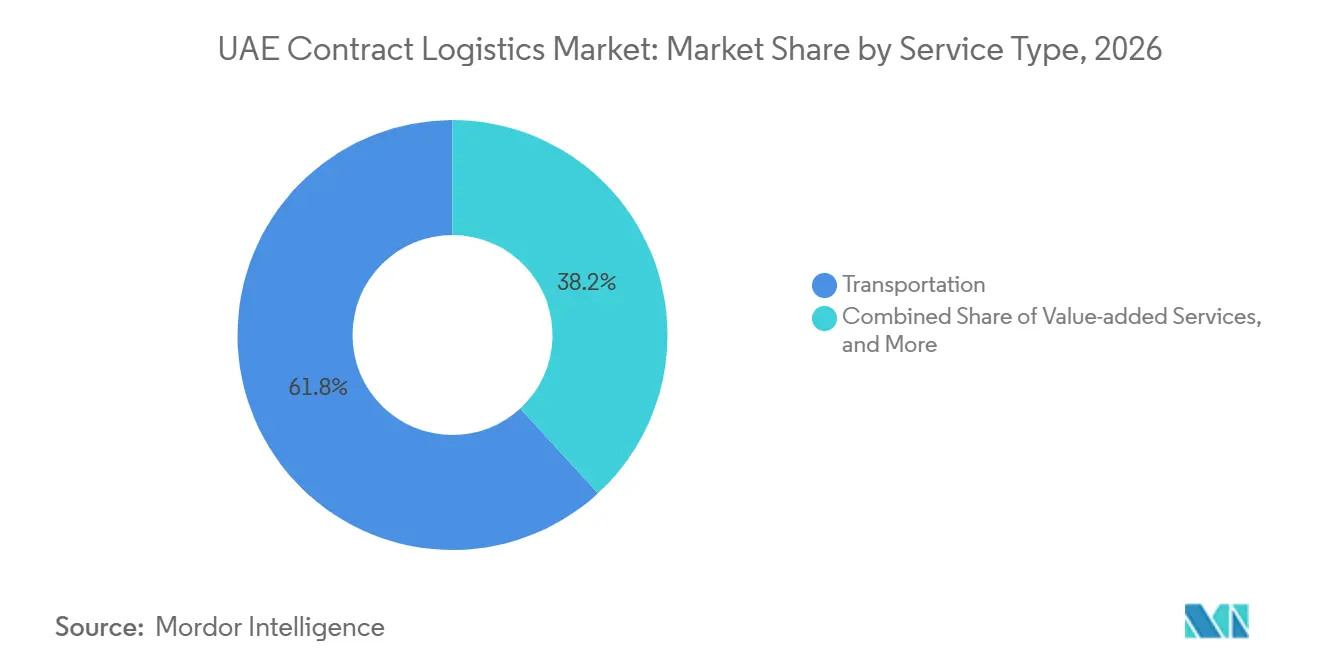
- Por tipo de servicio, el transporte representó el 61,84% de la participación del mercado de logística contractual de los EAU en 2026, mientras que los servicios de valor agregado registraron un CAGR del 5,85% hasta 2032.
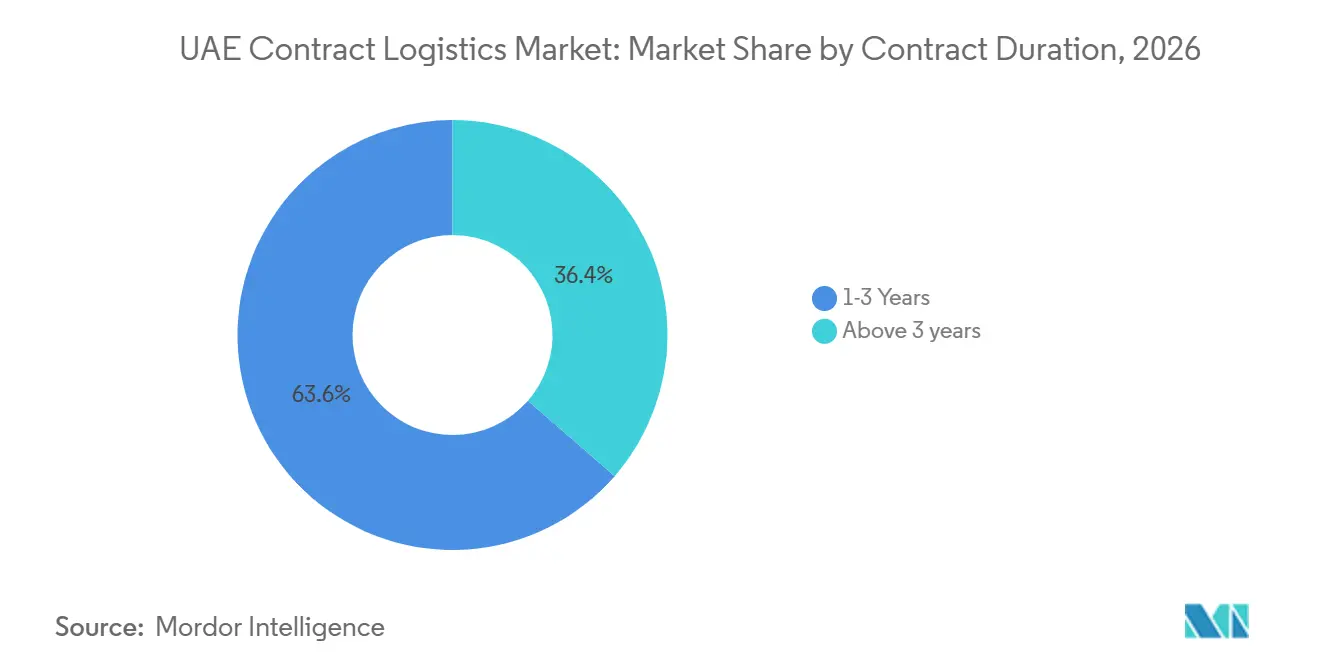
- Por duración del contrato, el segmento de 1-3 años representó el 63,55% del tamaño del mercado de logística contractual de los EAU en 2026, mientras que el segmento de más de 3 años registró un CAGR del 5,43% hasta 2032.
- Por industria de usuario final, manufactura y automotriz representó el 34,22% de la participación del mercado de logística contractual de los EAU en 2026, mientras que comercio minorista y comercio electrónico registró un CAGR del 6,16% hasta 2032.
- Por geografía, Dubái representó el 37,20% del tamaño del mercado de logística contractual de los EAU en 2026, mientras que Abu Dabi registró un CAGR del 5,24% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Comercio Electrónico y el Cumplimiento Omnicanal | +1.8% | Núcleo de Dubái, con expansión hacia Abu Dabi y Sharjah | Corto plazo (≤ 2 años) |
| Crecimiento de las Reexportaciones a través de Zonas Francas y Centros Multimodales | +1.5% | Global, anclado en Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| Cambio de los Cargadores hacia Cadenas de Suministro Integradas y con Activos Ligeros | +1.2% | Global, con ganancias tempranas en Dubái Sur y JAFZA | Mediano plazo (2-4 años) |
| Demanda de Logística Sanitaria, Farmacéutica y en Cadena de Frío | +1.4% | Dubái Sur, Abu Dabi, a nivel nacional | Largo plazo (≥ 4 años) |
| Conectividad Aérea-Marítima-Ferroviaria en Depósito Aduanero en torno a Dubái Sur y Jebel Ali | +1.0% | Corredor multimodal Dubái-Abu Dabi-Fujairah | Largo plazo (≥ 4 años) |
| Integración Respaldada por el Estado de Activos y Redes Logísticas | +0.9% | Nacional, con concentración temprana en Abu Dabi y Dubái | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Comercio Electrónico y el Cumplimiento Omnicanal
El comercio electrónico es un catalizador a corto plazo para el mercado de logística contractual de los EAU. La Cámara de Comercio e Industria de Dubái estimó en 2025 un aumento en la necesidad de distribución automatizada a través de varios canales de venta. CEVA Logistics inauguró en enero de 2026 un almacén de comercio electrónico de 23.000 m² en la Zona Franca de Dubái Sur, con capacidad para procesar más de 30.000 unidades diarias en el momento de su apertura. La instalación muestra cómo los operadores están posicionando capacidad dedicada cerca de las rutas de distribución regional. La demanda también favorece instalaciones de tamaño mediano que puedan soportar cambios rápidos de inventario y operaciones de cumplimiento compartido. Esto crea una oportunidad para los proveedores con capacidad modular y multicliente dentro de zonas francas con depósito aduanero.[1]
Crecimiento de las Reexportaciones a través de Zonas Francas y Centros Multimodales
El mercado de logística contractual de los EAU se beneficia de las zonas francas que sirven tanto a la actividad de reexportación como a la demanda interna. JAFZA invirtió 90 millones de AED (24,5 millones de USD) en la Fase 2 de su Parque Logístico en marzo de 2025, añadiendo 360.000 ft² de capacidad de Grado A para logística, transporte de carga y servicios de valor agregado. La Fase 1 fue arrendada en su totalidad antes de su finalización, lo que apunta a una demanda de espacio logístico operativo más que a una construcción especulativa. Los usuarios de las zonas francas pueden procesar, reetiquetar y reexportar mercancías con una fricción aduanera mínima. Estas actividades incrementan la demanda de embalaje, gestión de inventario y administración de reexportaciones.[2]
Cambio de los Cargadores hacia Cadenas de Suministro Integradas y con Activos Ligeros
Los fabricantes y minoristas están redirigiendo sus inversiones desde activos logísticos propios hacia operaciones externalizadas en el mercado de logística contractual de los EAU. Sus requisitos ahora van más allá del almacenamiento e incluyen transporte, almacenamiento en depósito aduanero, agencia aduanera y procesamiento de valor agregado bajo un único contrato. DSV completó la integración de las operaciones de Schenker en Dubái en diciembre de 2025, duplicando su huella de almacenamiento en JAFZA y Dubái World Central. El modelo operativo combinado integra los servicios aéreos, marítimos, terrestres, de logística contractual y aduaneros en una única estructura en los EAU. Los contratos más grandes también están evolucionando hacia términos híbridos con componentes basados en el rendimiento. Dichos términos pueden limitar la exposición al aumento de los costos de las instalaciones durante acuerdos más prolongados.
Demanda de Logística Sanitaria, Farmacéutica y en Cadena de Frío
La logística sanitaria y farmacéutica está adquiriendo una mayor importancia en el mercado de logística contractual de los EAU. La demanda sanitaria interna, la inversión en ciencias de la vida y la actividad de distribución regional están incrementando la necesidad de almacenamiento y transporte controlados. La instalación de Kuehne+Nagel en los EAU recibió la certificación del Establecimiento de Medicamentos de los Emiratos en 2025 para el almacenamiento de materias primas farmacéuticas. El centro de FedEx en Dubái World Central obtuvo la certificación IATA CEIV Pharma en octubre de 2026, confirmando el cumplimiento normativo para el manejo de productos farmacéuticos en cadena de frío. Estas certificaciones pueden respaldar contratos más largos en los que el cumplimiento normativo y la calidad del servicio son factores centrales en la selección de proveedores por parte de los clientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Costos Operativos de Combustible, Mano de Obra e Instalaciones | -0.8% | Dubái, Abu Dabi, zonas logísticas principales | Corto plazo (≤ 2 años) |
| Complejidad Aduanera, de Licencias y de Cumplimiento Transfronterizo | -0.5% | Nacional, con mayor carga en los corredores del norte de los Emiratos | Mediano plazo (2-4 años) |
| Escasez de Capacidad Moderna de Cumplimiento en Zonas Logísticas Principales | -0.4% | Dubái Sur, JAFZA, KEZAD | Corto plazo (≤ 2 años) |
| Perturbación Geopolítica y Exposición al Desvío de Rutas | -0.3% | Global, con impacto agudo en el tráfico de embarcaciones de Jebel Ali | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos Operativos de Combustible, Mano de Obra e Instalaciones
El aumento de los costos operativos presiona los márgenes en todo el mercado de logística contractual de los EAU. Los proveedores enfrentan presión derivada de los costos de las instalaciones, la disponibilidad de mano de obra y las variaciones en el precio del combustible. Los contratos de precio fijo firmados por 1-3 años pueden volverse menos atractivos cuando los gastos operativos aumentan durante la vigencia del contrato. Los roles especializados en cadena de frío y farmacéuticos son particularmente sensibles a la disponibilidad de mano de obra, ya que requieren personal capacitado. La variabilidad del combustible también incentiva contratos con cláusulas de escalada o precios basados en el rendimiento. Los operadores con instalaciones propias o arrendamientos a largo plazo asegurados antes de los recientes aumentos de costos tienen una posición de costos clara en relación con los nuevos participantes.
Complejidad Aduanera, de Licencias y de Cumplimiento Transfronterizo
Los diferentes marcos de licencias en JAFZA, Dubái Sur, KEZAD y Sharjah añaden complejidad para los operadores que construyen redes a nivel nacional. Las actividades sanitarias y farmacéuticas tienen requisitos adicionales bajo los marcos del Establecimiento de Medicamentos de los Emiratos y el Ministerio de Salud. La certificación del Establecimiento de Medicamentos de los Emiratos obtenida por Kuehne+Nagel muestra la aprobación formal requerida para el manejo de materias primas farmacéuticas. Los envíos transfronterizos hacia Arabia Saudita y Omán también requieren el cumplimiento de normativas aduaneras independientes. Estos requisitos añaden costos y trabajo administrativo para los proveedores de tamaño mediano. Los grupos integrados globales pueden distribuir ese trabajo entre equipos regulatorios y operativos más amplios.[3]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Transporte Ocupa la Mayor Posición Mientras los Servicios de Valor Agregado AvanzanEl transporte representó el 61,84% del tamaño del mercado de logística contractual de los EAU en 2026. El flete por carretera respalda la entrega de última milla y la distribución transfronteriza, mientras que el flete marítimo sigue siendo central para la actividad del Puerto de Jebel Ali. El flete aéreo se beneficia de la capacidad de manejo farmacéutico de Dubái World Central, mientras que el ferrocarril puede ganar relevancia a medida que se amplíen las conexiones nacionales de carga. El transporte conecta estos modos de flete con los requisitos de almacenamiento y distribución de los clientes.[4]El almacenamiento y la distribucin se mantuvieron como el segundo tipo de servicio más grande, respaldados por la demanda de instalaciones logísticas modernas.
Se prevé que los servicios de valor agregado registren un CAGR del 5,85% de 2027 a 2032. La categoría de servicios incluye ensamblaje, etiquetado, preparación de kits, control de calidad y actividades relacionadas con el inventario. El Parque Logístico Fase 2 de JAFZA incluye espacio para logística, transporte de carga y servicios de valor agregado. Esta inversión refleja el avance hacia el procesamiento y la personalización dentro de las instalaciones de las zonas francas. Los centros de cumplimiento están asumiendo trabajos que conectan el almacenamiento con la producción ligera y la gestión de devoluciones.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Duración del Contrato:
Los Acuerdos Más Cortos Lideran Mientras las Asociaciones Más Largas CrecenLa categoría de 1-3 años representó el 63,55% del tamaño del mercado de logística contractual de los EAU en 2026. Los cargadores utilizan acuerdos más cortos mientras evalúan la capacidad de los proveedores para escalar operaciones en depósito aduanero, cadena de frío y automatización. Este enfoque refleja el ritmo de entrega de nuevas instalaciones y los cambiantes requisitos de los clientes. También da tiempo a los clientes para comparar la capacidad de servicio entre proveedores. Los proveedores deben demostrar un desempeño confiable antes de que los clientes amplíen sus compromisos.
Se proyecta que el segmento de más de 3 años crezca a un CAGR del 5,43% de 2027 a 2032. Los acuerdos más largos están ganando terreno donde los proveedores pueden respaldar operaciones farmacéuticas, automotrices y otras especializadas. DHL Supply Chain firmó un acuerdo de arrendamiento de 120 millones de EUR (141,15 millones de USD) a 38 años en Dubái Sur en diciembre de 2025 para una parcela de terreno de 96.000 m². La empresa también planea construir un almacén de logística contractual multiusuario de 55.000 m² cerca del Aeropuerto Internacional Al Maktoum. El compromiso respalda la inversión a largo plazo en activos dedicados y acuerdos de eficiencia compartida.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
Manufactura y Automotriz Lidera Mientras Comercio Minorista y Comercio Electrónico Crece Más RápidoManufactura y automotriz representó el 34,22% de la participación del mercado de logística contractual de los EAU en 2026. El segmento está estrechamente vinculado con la actividad de reexportación a través de JAFZA y los corredores de depósito aduanero que sirven a destinos en África y el sur de Asia. DP World amplió su patio de almacenamiento de vehículos en la Terminal 4 de Jebel Ali en 2,6 millones de ft² y 13.000 CEU. La expansión muestra la escala de las necesidades de logística de vehículos en el puerto. Alimentos y bebidas, salud y farmacéutica, y químicos también generan demanda de servicios logísticos especializados.
Se proyecta que comercio minorista y comercio electrónico crezca a un CAGR del 6,16% de 2027 a 2032. Las compras transfronterizas y el papel de los EAU como centro de distribución regional respaldan este crecimiento. RSA Global lanzó un centro de 10.000 m² en EZDubai en mayo de 2026, diseñado para procesar 20.000 pedidos B2C diarios. La instalación opera en un entorno de depósito aduanero libre de aranceles dentro de Dubái Sur. El almacenamiento multicliente puede atender a clientes de salud y bienes de consumo cuando las normas de cumplimiento lo permiten.
Análisis Geográfico
Dubái representó el 37,20% de la participación del mercado de logística contractual de los EAU en 2026. JAFZA y Dubái Sur continúan siendo el ancla de la actividad logística del emirato. Dubái Sur lanzó instalaciones multiusuario que abarcan 215.278 ft² en julio de 2025. Dubái Sur también firmó un acuerdo de instalaciones con UPS en marzo de 2025. El acuerdo de arrendamiento de DHL Supply Chain de diciembre de 2025 cubre una parcela de 96.000 m² para un almacén multiusuario planificado de 55.000 m².
Se proyecta que Abu Dabi crezca a un CAGR del 5,24% de 2027 a 2032. KEZAD y la red logística más amplia de Abu Dabi están añadiendo capacidad y atrayendo a operadores internacionales. AD Ports Group estableció una red logística interior multimodal en mayo de 2026 que vinculó los flujos de carga a través del Puerto Khalifa y las Terminales de Fujairah con depósitos conectados por ferrocarril. La red atiende a clientes en aluminio, acero y materiales industriales. Un acuerdo con CMA Terminals Khalifa Port y CMA CGM Group añade soporte para soluciones de logística intermodal en los EAU y la región en general.
Sharjah y el resto de los EAU ofrecen alternativas para los operadores que no necesitan las instalaciones de zonas francas con depósito aduanero más especializadas. Fujairah y Ras Al Khaimah ganan importancia a medida que las conexiones de la costa este se integran más con las rutas de carga interior. El corredor ferroviario de depósito aduanero respalda el movimiento entre el Puerto Khalifa y las Terminales de Fujairah bajo control aduanero. Noatum Logistics y Hafeet Rail firmaron un acuerdo preliminar en octubre de 2025 para un servicio diario entre Sohar y Abu Dabi, proyectado para manejar 193.200 TEU anuales.
Panorama Competitivo
Concentración del Mercado
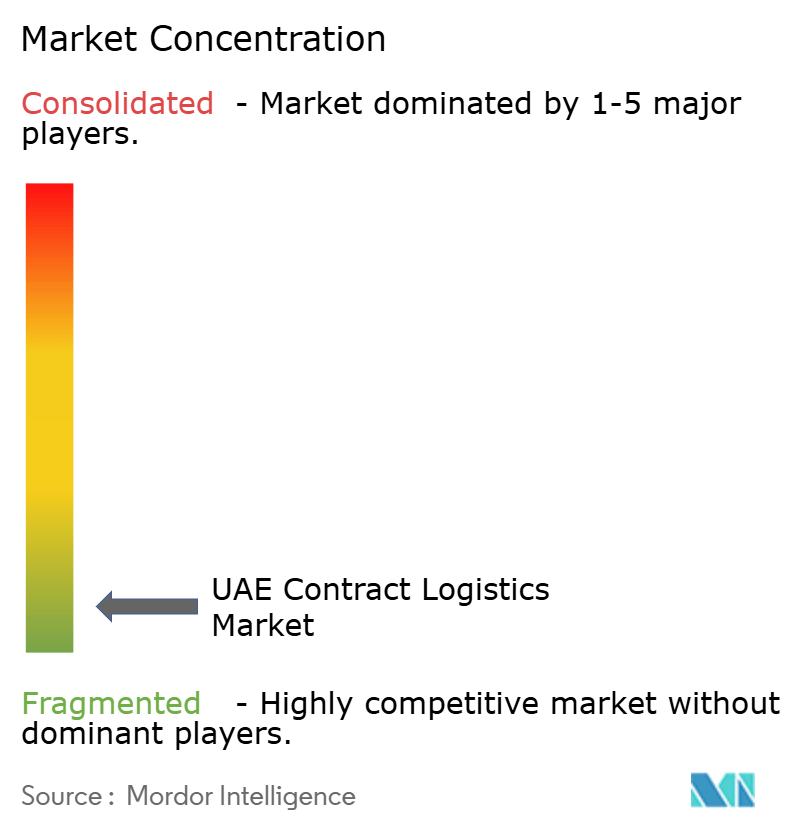
El mercado de logística contractual de los EAU está moderadamente concentrado, con proveedores integrados globales y operadores regionales respaldados por el Estado que controlan una capacidad logística sustancial de Grado A. La competencia se centra en la escala de la red, el control de sitios a largo plazo, la cobertura de servicios integrados y la capacidad regulada en el sector sanitario. DSV completó la integración de Schenker en Dubái en diciembre de 2025 y duplicó su huella de almacenamiento en JAFZA y Dubái World Central. DHL Supply Chain se comprometió con 120 millones de EUR (141,15 millones de USD) en un acuerdo de arrendamiento a 38 años en Dubái Sur durante el mismo mes. Estos movimientos incrementan los requisitos de capital y acceso a sitios para los nuevos proveedores que buscan grandes contratos regionales.
El cumplimiento normativo en el sector sanitario se está convirtiendo en otra distinción competitiva. Kuehne+Nagel recibió la certificación del Establecimiento de Medicamentos de los Emiratos para el almacenamiento de materias primas farmacéuticas en los EAU. El centro de FedEx en Dubái World Central obtuvo la certificación IATA CEIV Pharma en octubre de 2026. RSA Cold Chain lanzó una instalación en JAFZA con capacidad para 40.000 posiciones de palés en septiembre de 2025 a través de una empresa conjunta entre RSA Global y Americold. Los especialistas más pequeños pueden mantenerse relevantes a través de la cobertura local y el conocimiento sectorial, pero es menos probable que compitan por mandatos regionales amplios de proveedor único.
La tecnología también está influyendo en la calidad del servicio en todo el mercado de logística contractual de los EAU. Hellmann lanzó soluciones de almacenamiento automatizado con robótica en Dubai CommerCity en febrero de 2025. DP World y la Autoridad de Carreteras y Transporte de Dubái firmaron un acuerdo en octubre de 2025 para desarrollar soluciones logísticas digitales inteligentes e integradas. Las oportunidades permanecen en la cobertura de última milla en el norte de los Emiratos, instalaciones de cadena de frío multicliente y almacenamiento en depósito aduanero para cargadores de reexportación más pequeños.
Líderes de la Industria de Logística Contractual de los EAU
-
Aramex
-
Gulf Agency Company (GAC)
-
DHL Group
-
Kuehne+Nagel
-
CMA CGM Group (Including CEVA Logistics)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística Contractual de los EAU Empresas cubiertas en este informe
- Aramex
- DHL Group
- FedEx
- Kuehne+Nagel
- Gulf Agency Company Limited
- CMA CGM Group (Including CEVA Logistics)
- DSV A/S
- United Parcel Service of America, Inc. (UPS)
- GEODIS
- Agility Logistics
- Al-Futtaim Logistics
- Emirates Logistics LLC
- Hellmann Worldwide Logistics
- RAK Logistics
- Tristar Transport LLC
- NYK Line (Including Yusen Logistics Co., Ltd.)
- Mohebi Logistics
- RSA Global
- DP World
- AD Ports Group
- Total Freight International LLC
- Globalink Logistics
Lea el análisis de las empresas de logística contractual de los EAU
Desarrollos recientes de la industria en Mercado de Logística Contractual de los EAU
- Octubre de 2026: El centro de FedEx en Dubái World Central obtuvo la certificación IATA CEIV Pharma, confirmando el cumplimiento de la instalación de 57.000 m² con los estándares internacionales para el manejo de productos farmacéuticos en cadena de frío, posicionándola como un nodo logístico farmacéutico calificado en Oriente Medio, el Subcontinente Indio y África.
- Mayo de 2026: AD Ports Group firmó un memorando de entendimiento con CMA Terminals Khalifa Port y CMA CGM Group para desarrollar soluciones de logística intermodal que amplíen el alcance interior en los EAU a través de la red de puertos secos y depósitos de carga conectados por ferrocarril de AD Ports Group.
- Mayo de 2026: AD Ports Group estableció una red logística interior multimodal consolidada, anclando los flujos de carga industrial de Emirates Global Aluminium, EMSTEEL Group, Al Ghurair Iron and Steel y Tenaris a través del Puerto Khalifa y las Terminales de Fujairah, conectados por depósitos interiores vinculados al ferrocarril.
- Mayo de 2026: RSA Global inauguró oficialmente su centro logístico de 10.000 m² en EZDubai dentro de Dubái Sur, diseñado para procesar 20.000 pedidos B2C diarios como principal centro de cumplimiento de comercio electrónico de la empresa para clientes regionales e internacionales.
Alcance del Informe del Mercado de Logística Contractual de los EAU
Resumen de la segmentación
| Transporte | Carretera |
| Ferrocarril | |
| Aéreo | |
| Marítimo | |
| Almacenamiento y Distribución | |
| Servicios de Valor Agregado (Ensamblaje, Etiquetado, Preparación de Kits) |
| 1 - 3 Años |
| Más de 3 años |
| Manufactura y Automotriz |
| Alimentos y Bebidas |
| Comercio Minorista y Comercio Electrónico |
| Salud y Farmacéutica |
| Químicos |
| Otras Industrias |
| Dubái |
| Abu Dabi |
| Sharjah |
| Resto de los EAU |
| Por Tipo de Servicio | Transporte | Carretera |
| Ferrocarril | ||
| Aéreo | ||
| Marítimo | ||
| Almacenamiento y Distribución | ||
| Servicios de Valor Agregado (Ensamblaje, Etiquetado, Preparación de Kits) | ||
| Por Duración del Contrato | 1 - 3 Años | |
| Más de 3 años | ||
| Por Industria de Usuario Final | Manufactura y Automotriz | |
| Alimentos y Bebidas | ||
| Comercio Minorista y Comercio Electrónico | ||
| Salud y Farmacéutica | ||
| Químicos | ||
| Otras Industrias | ||
| Por Geografía | Dubái | |
| Abu Dabi | ||
| Sharjah | ||
| Resto de los EAU |
Preguntas Clave Respondidas en el Informe
¿Cuál es la escala actual y la previsión de la logística contractual de los EAU?
Es de 1,36 mil millones de USD en 2026 y se proyecta que alcance los 2,11 mil millones de USD en 2032 con un CAGR del 7,56% (2027-2032).
¿Qué tipo de servicio lidera la logística contractual en los EAU?
El transporte lidera con una participación del 61,84% en 2026, respaldado por la actividad de distribución por carretera, marítima, aérea y transfronteriza.
¿Qué segmento de usuario final crece más rápido en la logística contractual de los EAU?
Se proyecta que comercio minorista y comercio electrónico crezca a un CAGR del 6,16% de 2027 a 2032, respaldado por las compras transfronterizas y la actividad de cumplimiento regional.
¿Qué emirato tiene la mayor presencia en logística contractual?
Dubái tiene una participación del 37,20% en 2026, respaldada por JAFZA, Dubái Sur y la infraestructura integrada de puertos y aeropuertos.
¿Por qué son importantes las zonas francas para las operaciones logísticas de los EAU?
Las zonas francas respaldan el almacenamiento en depósito aduanero, el procesamiento de mercancías, el reetiquetado y la actividad de reexportación con una fricción aduanera mínima.
¿Cómo está cambiando el ferrocarril las redes logísticas de los EAU?
El corredor ferroviario de depósito aduanero entre el Puerto Khalifa y las Terminales de Fujairah respalda el movimiento bajo control aduanero entre las terminales de la costa oeste y la costa este.