
Tamaño y Cuota del Mercado de Logística de Terceros (3PL) del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 29.10 Mil millones de dólares |
| Tamaño del Mercado (2026) | 30.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 36.54 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.75 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|

Análisis del Mercado de Logística de Terceros (3PL) del Reino Unido por Mordor Intelligence
Se estima que el tamaño del mercado de logística de terceros del Reino Unido crecerá desde 29,10 mil millones de USD en 2025 hasta 30,39 mil millones de USD en 2026, y alcanzará los 36,54 mil millones de USD en 2031, a un CAGR del 3,75% durante el período de previsión (2026-2031).
Los cargadores están migrando hacia modelos de microfulfillment, almacenes aduaneros y mantenimiento predictivo que comprimen los plazos de entrega y elevan la complejidad del servicio, orientando el capital hacia la reconversión de instalaciones de refrigeración, controles de inventario vinculados a aduanas y redes de repuestos para entrega en el mismo día. Las plataformas de visibilidad digital están penetrando en el mercado de logística de terceros del Reino Unido, ya que los usuarios pymes demandan conectividad mediante API que orqueste contratos multioperador sin necesidad de poseer material rodante, respaldadas por menores costes de capital en préstamos vinculados a criterios ESG destinados a la modernización de almacenes sostenibles. Los incentivos para el cambio modal hacia corredores ferroviarios y de cabotaje costero están comenzando a alterar los repartos modales, aunque el transporte por carretera mantiene su dominio debido a la consolidada densidad de rutas y la limitada disponibilidad de centros intermodales. Mientras tanto, los riesgos de incendio por baterías de litio, la escasez de conductores y los incidentes de ciberextorsión están comprimiendo los márgenes y acelerando el giro hacia modelos de orquestación con activos ligeros que transfieren el riesgo operativo a los transportistas subyacentes.
Conclusiones Clave del Informe
- Por servicio, la gestión de transporte doméstico representó el 41,90% de la cuota del mercado de logística de terceros (3PL) del Reino Unido en 2025, mientras que el almacenamiento y la distribución de valor añadido avanzan a un CAGR del 4,79% hasta 2031.
- Por usuario final, el comercio minorista y el comercio electrónico representaron el 28,15% del tamaño del mercado de logística de terceros (3PL) del Reino Unido en 2025 y es el segmento de usuario final de mayor crecimiento, con un CAGR del 5,40%.
- Por modelo logístico, los modelos de activos ligeros captaron el 48,03% del mercado en 2025, mientras que las configuraciones híbridas se expanden a un CAGR del 5,58%.
- Por región, Inglaterra retuvo una cuota del 69,26% en 2025, aunque Escocia es la geografía de mayor crecimiento, con un CAGR del 4,65%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Logística de Terceros (3PL) del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Entrega omni-temperatura de comestibles instantáneos | +0.9% | Núcleos urbanos de Inglaterra, ciudades de Escocia | Corto plazo (≤ 2 años) |
| Demanda de almacenes aduaneros en los Puertos Francos del Reino Unido | +0.7% | Teesside, Liverpool, Thames, Inverness | Mediano plazo (2-4 años) |
| Digitalización de pymes y visibilidad 3PL mediante API | +0.6% | Nacional, adopción temprana en el sureste de Inglaterra | Corto plazo (≤ 2 años) |
| Flujos de repuestos para mantenimiento predictivo de fabricantes de equipos originales | +0.5% | Cinturón manufacturero de los Midlands, zonas industriales de Escocia | Mediano plazo (2-4 años) |
| Financiación vinculada a criterios ESG que reduce el coste de capital para instalaciones logísticas sostenibles | +0.5% | Parques logísticos de Inglaterra, centros de energía renovable de Escocia | Largo plazo (≥ 4 años) |
| Subsidios gubernamentales para el cambio modal que impulsan los volúmenes de flete ferroviario y de cabotaje costero | +0.4% | Nacional, concentrado en los corredores Inglaterra-Escocia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de Nodos de Entrega de Comestibles Instantáneos y Omni-Temperatura
Los especialistas en comercio instantáneo están desplegando centros de microfulfillment que combinan almacenamiento en temperatura ambiente, refrigerado y congelado para cumplir ventanas de entrega de 15 minutos, una configuración que los centros de distribución tradicionales raramente igualan. La antigua red de 100 tiendas oscuras de Getir ilustró tanto la intensidad de capital como la sofisticación en ciencia de datos necesaria para prever la demanda a nivel de SKU dentro de áreas de captación densas. Los sistemas de cubos robóticos de Ocado añaden eficiencia de alto rendimiento, permitiendo a los 3PL ofrecer paquetes de microfulfillment llave en mano en lugar de simple espacio en palés[1]"Puertos Francos," Gobierno del Reino Unido, UKGOV.UK. Los propietarios están convirtiendo locales comerciales e industriales ligeros infrautilizados en centros de temperatura controlada que generan rentas premium, mientras que el cumplimiento normativo de la Agencia de Normas Alimentarias impulsa a los 3PL con certificación de cadena de frío existente al frente de las licitaciones de contratos. El resultado es una creciente demanda de parcelas inmobiliarias urbanas dentro de un radio de 3 km de los principales ejes comerciales, reforzando el poder de fijación de precios de los operadores que ya disponen de capacidad refrigerada. En conjunto, estos factores están inyectando nuevo impulso de crecimiento en el mercado de logística de terceros del Reino Unido.
Los Puertos Francos del Reino Unido Catalizan Contratos 3PL de Almacenes Aduaneros y Vinculados a Aduanas
Ocho Puertos Francos designados ofrecen diferimiento de aranceles y desgravaciones fiscales, generando una nueva clase de almacenes aduaneros que agrupan despacho de aduanas, ensamblaje y procesamiento de reexportación dentro de perímetros seguros. El Puerto Franco de Teesside por sí solo tiene como objetivo 1.000 millones de GBP (1,34 mil millones de USD) de inversión privada para 2030 y hasta 18.000 empleos, gran parte de ellos vinculados a la logística. Los operadores capaces de integrar los registros de auditoría de HMRC con sistemas de inventario en tiempo real obtienen menores tiempos de permanencia y menores necesidades de capital circulante para los cargadores. Thames Freeport aprovecha los muelles de aguas profundas de London Gateway para canalizar el tráfico de procesamiento interno que reexporta mercancías terminadas sin pagar aranceles aduaneros completos, fomentando la demanda de 3PL certificados con ISO 9001. Estos desarrollos incorporan una resiliencia adicional al mercado de logística de terceros del Reino Unido a medida que las empresas rediseñan sus redes en torno a nodos optimizados arancelariamente.
La Ola de Digitalización de las Pymes Acelera la Adopción de Plataformas 3PL Integradas mediante API
Los exportadores pequeños y medianos están adoptando sistemas de gestión de transporte en la nube y herramientas de visibilidad con API abiertas que permiten la orquestación multioperador sin grandes inversiones en tecnología de la información. Las plataformas digitales de operadores consolidados y nuevas empresas ofrecen datos de seguimiento y localización, facturación automatizada y alertas de excepciones, reduciendo la brecha de capacidades entre multinacionales y pymes. Los menores costes de cambio intensifican la competencia entre proveedores, presionando las tarifas pero ampliando los volúmenes accesibles para los servicios basados en datos. Los financiadores están incorporando la madurez de la plataforma en la fijación de precios de préstamos vinculados a criterios ESG, concediendo márgenes más bajos a los 3PL que demuestran seguimiento de emisiones y documentación sin papel. La proliferación de contratos habilitados tecnológicamente garantiza que las capacidades digitales sigan siendo un diferenciador decisivo dentro del mercado de logística de terceros del Reino Unido[2]"Consolidación del Mercado de Entrega Rápida de Comestibles en el Reino Unido," Financial Times, FINANCIALTIMES.COM.
Los Programas de Mantenimiento Predictivo de los Fabricantes de Equipos Originales Impulsan la Logística de Repuestos en el Mismo Día
Los fabricantes aeroespaciales y de automoción transmiten ahora datos de sensores para prever fallos en componentes, lo que exige a los 3PL preposicionar repuestos dentro de un radio de cuatro horas desde las líneas de producción. El servicio TotalCare de Rolls-Royce ejemplifica cómo los análisis de motores en tiempo real activan una logística de respuesta rápida que genera primas de precio de dos dígitos sobre la distribución B2B estándar. DHL Supply Chain opera centros de repuestos específicos por sector, combinando capacidades en zona aeroportuaria con rutas de distribución por carretera que abastecen plantas de producción justo a tiempo. El cumplimiento de las normas AS9120 e ISO 9001 crea barreras de entrada adicionales, consolidando los volúmenes entre los operadores acreditados. Los flujos de mantenimiento predictivo representan, por tanto, uno de los nichos más lucrativos dentro del mercado de logística de terceros del Reino Unido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escalada de las primas de seguro de almacenes impulsada por el riesgo de incendio de baterías de litio | -0.5% | Centros de comercio electrónico de Inglaterra, centros de distribución de Escocia | Corto plazo (≤ 2 años) |
| Restricciones urbanísticas que limitan el desarrollo de nuevas naves de Categoría A cerca de los centros de consumo | -0.4% | Gran Londres, Mánchester, Birmingham (Inglaterra) | Mediano plazo (2-4 años) |
| Aumento de los incidentes de ciberextorsión dirigidos a plataformas de gestión de transporte y sistemas de gestión de almacenes | -0.3% | Nacional, concentrado en operadores con mayor madurez digital | Corto plazo (≤ 2 años) |
| Volatilidad del precio del combustible que supera las ventanas de recuperación mediante recargos para los transportistas contratados | -0.3% | Nacional, especialmente agudo para los operadores de transporte por carretera de larga distancia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalada de las Primas de Seguro de Almacenes Impulsada por el Riesgo de Incendio de Baterías de Litio
Las primas en instalaciones que almacenan bienes con baterías aumentaron más de un 25% durante 2024-2025, ya que los aseguradores señalaron incidentes de fuga térmica que superan los 1.000 °C, con varios incendios de alta gravedad registrados por la Asociación de Aseguradores Británicos. FM Global exige ahora rociadores más densos, cámaras de aislamiento y matrices de sensores térmicos, lo que añade hasta un 20% a los presupuestos de construcción. Los 3PL que atienden a los sectores de electrónica y electromovilidad están segregando el inventario de baterías en celdas especializadas, pero las reconversiones inflan el coste por palé y erosionan los márgenes de los contratos a menos que los recargos se trasladen al cliente. Los cargadores que no pueden tolerar tarifas más altas están reconsiderando la autodistribución o trasladando el stock a jurisdicciones con menor regulación. Esta inflación de costes modera parte del impulso de expansión que, de otro modo, alimentaría el mercado de logística de terceros del Reino Unido.
Restricciones Urbanísticas que Limitan el Desarrollo de Nuevas Naves de Categoría A cerca de los Centros de Consumo
Las autoridades locales de Londres, Mánchester y Birmingham suelen priorizar la vivienda sobre la zonificación logística, restringiendo la oferta de suelo dentro de los radios críticos de última milla. Las naves de Categoría A con alturas libres de 12 m y calificación BREEAM Excellent alcanzan ahora rentas cercanas a 20 GBP por pie cuadrado (26 USD), aunque requieren largos procesos de aprobación urbanística que enfrentan la oposición de los residentes al tráfico de vehículos pesados. Algunos operadores están invirtiendo en almacenes verticales que apilan plantas, aunque los costes de construcción superan los 100 GBP por pie cuadrado (129 USD). Otros se trasladan a la periferia de la M25, sacrificando proximidad por espacio, lo que alarga los plazos de entrega y aumenta las emisiones de carbono. Estas limitaciones ralentizan el crecimiento de la oferta de almacenes y limitan la capacidad a corto plazo en el mercado de logística de terceros del Reino Unido[3]"El Plan de Londres," Autoridad del Gran Londres, LONDON.GOV.UK.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: La Complejidad del Almacenamiento Impulsa el Crecimiento Premium
El Almacenamiento y la Distribución de Valor Añadido avanza a un CAGR del 4,79%, superando a las categorías de transporte, aunque la Gestión de Transporte Doméstico mantuvo la mayor cuota del 41,90% del mercado de logística de terceros (3PL) del Reino Unido en 2025. Los minoristas y fabricantes externalizan el ensamblaje, el procesamiento de devoluciones y la orquestación de pedidos omnicanal, recompensando a los proveedores que combinan robótica con herramientas de inventario basadas en inteligencia artificial. Los sistemas de lanzaderas automatizadas y las cámaras de múltiples temperaturas sustentan contratos de tres a cinco años, anclando flujos de ingresos recurrentes. Mientras tanto, la Gestión de Transporte Internacional enfrenta persistentes cargas administrativas derivadas del Brexit que reducen la eficiencia transfronteriza y limitan la recuperación de precios[4]"Estadísticas de Flete Ferroviario," Oficina de Ferrocarriles y Carreteras, ORR.GOV.UK.
Los servicios ferroviarios, aéreos y de cabotaje costero siguen representando fracciones menores del tamaño del mercado de logística de terceros del Reino Unido, pero reciben impulso de los incentivos gubernamentales que subvencionan las cargas intermodales. Los corredores ferroviarios electrificados entre Escocia e Inglaterra reducen la huella de carbono un 76% frente al transporte por carretera y ayudan a los cargadores a alcanzar sus objetivos de alcance 3. El transporte aéreo sigue siendo una necesidad para los productos farmacéuticos de temperatura controlada y los semiconductores a través de los centros de carga de Heathrow y East Midlands, mientras que operadores de transporte marítimo de corta distancia como Samskip capturan flujos debilitados por la escasez de conductores en las rutas de camiones de larga distancia.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Usuario Final: El Dominio del Comercio Minorista se Extiende a Todas las Métricas de Crecimiento
El comercio minorista y el comercio electrónico contribuyeron con el 28,15% del tamaño del mercado de logística de terceros (3PL) del Reino Unido en 2025, ya que se estima que las ventas en línea aumentarán hasta el 32% del total minorista para 2027. Los modelos de comercio instantáneo y comercio social añaden variedad de SKU y volatilidad de la demanda en períodos pico, intensificando la demanda de externalización de capacidad 3PL escalable. Los volúmenes de logística inversa, especialmente en moda, superan el 30% de los pedidos salientes, impulsando a los proveedores a desarrollar programas de clasificación de devoluciones y recomercio que monetizan los flujos de retorno.
Los clientes del sector manufacturero, en particular los de automoción y aeroespacial, dependen de los programas de repuestos para mantenimiento predictivo; sin embargo, el acercamiento de la producción modera los toneladas-kilómetro totales, reduciendo la exposición de la industria de logística de terceros del Reino Unido a los largos corredores de entrada globales. Las Ciencias de la Vida y la Salud siguen siendo un nicho con requisitos de cadena de frío conformes con las Buenas Prácticas de Distribución, y la Tecnología y la Electrónica enfrentan vientos en contra en materia de seguros por la volatilidad de los incendios de baterías. La Alimentación y las Bebidas depende de la consolidación omni-temperatura, mientras que el crecimiento de la Energía y los Servicios Públicos gira en torno a componentes de energías renovables de gran tonelaje que requieren conocimientos especializados de aparejamiento.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo Logístico: Los Enfoques Híbridos Equilibran Flexibilidad y Control
Las configuraciones de activos ligeros mantuvieron aún una cuota del 48,03% en 2025, lo que refleja la dependencia del mercado de logística de terceros del Reino Unido de redes de transportistas subcontratados accesibles a través de plataformas digitales de flete. Sin embargo, los modelos híbridos registran el CAGR más rápido del 5,58%, ya que los operadores cubren la exposición al mercado spot poseyendo activos clave como megaalmacenes automatizados y flotas de camiones regionales. La adquisición de Wincanton por parte de GXO por 965 millones de GBP (1.301,89 millones de USD) subraya la lógica de combinar paneles de gestión con capacidad propia que garantice el rendimiento en temporada alta.
Los operadores de activos pesados puros enfrentan una creciente presión por el precio del gasóleo, la inflación salarial de los conductores y los inminentes costes de electrificación, que solo se mitigan parcialmente mediante subvenciones para infraestructura de vehículos eléctricos. En consecuencia, el capital está migrando hacia inversiones selectivas en activos, plataformas de distribución urbana, almacenes aduaneros y nodos de temperatura controlada integrados dentro de ecosistemas más amplios de capacidad intermediada, consolidando la relevancia del modelo híbrido en todo el mercado de logística de terceros del Reino Unido.
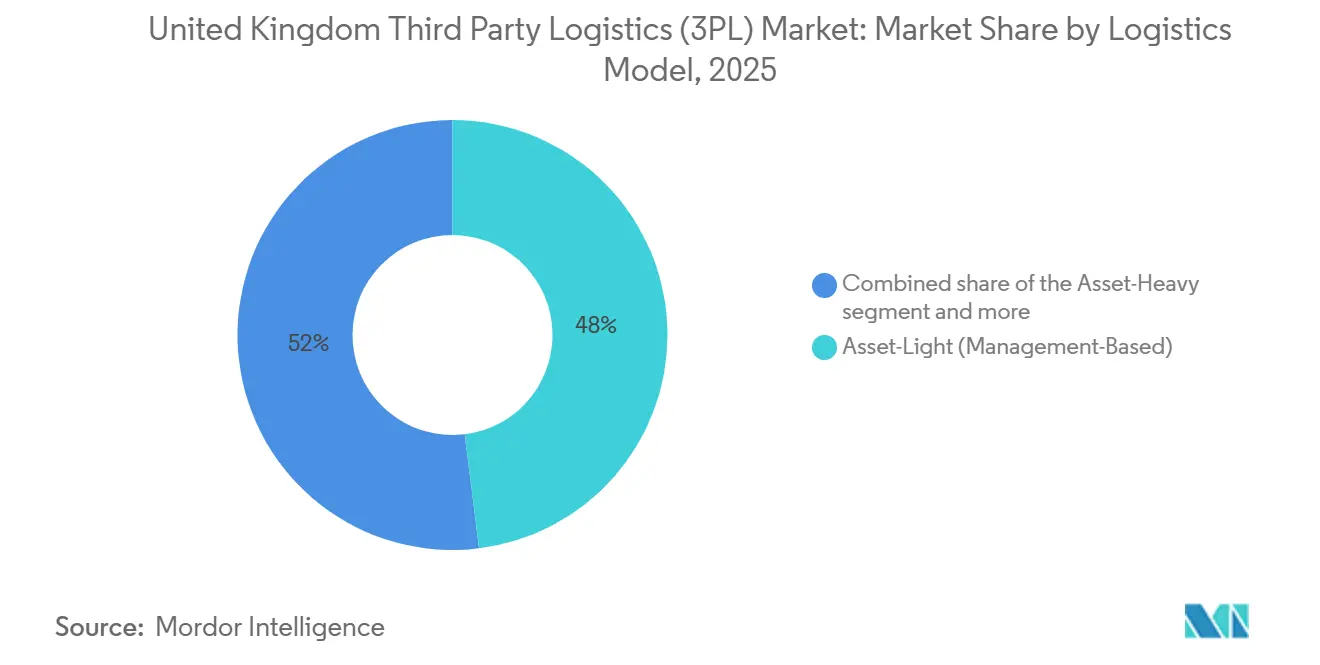
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Escocia lidera el crecimiento con un CAGR del 4,65%, respaldado por proyectos de energía eólica marina que demandan manejo portuario de gran tonelaje, patios de maniobra para palas de turbinas y centros de consolidación conectados por ferrocarril. La mejora ferroviaria de 3 millones de GBP (4,04 millones de USD) del Puerto de Grangemouth estrecha los vínculos intermodales con las zonas de consumo inglesas, reduciendo la dependencia de la carretera y disminuyendo las emisiones. Glasgow y Edimburgo actúan como pivotes de distribución que abastecen las áreas de captación de las Tierras Altas e Islas, cuyas rutas de baja densidad generan tarifas premium. El Puerto Franco de Inverness y Cromarty Firth introduce incentivos de almacenes aduaneros que amplían las oportunidades vinculadas a aduanas para los 3PL locales.
Inglaterra retuvo una cuota dominante del 69,26% del mercado de logística de terceros del Reino Unido en 2025, gracias a los puertos de Felixstowe y London Gateway, aunque el contraste intrarregional es marcado. El Gran Londres sufre una aguda escasez de suelo de Categoría A dentro de la M25, lo que eleva las rentas por encima de 20 GBP por pie cuadrado y promueve la inversión en almacenes verticales. Los Midlands fabrican ensamblajes de automoción y aeroespacial, anclando corredores de repuestos para mantenimiento predictivo que dependen del transporte de carga urgente del Aeropuerto de East Midlands. Las potencias del norte, Mánchester y Liverpool, capturan el crecimiento del fulfillment de comercio electrónico a medida que las marcas de comestibles instantáneos expanden microcentros refrigerados en núcleos urbanos densos.
Gales e Irlanda del Norte siguen siendo contribuyentes menores, pero tienen una importancia estratégica. Los flujos de transbordadores Ro-Ro de Holyhead vinculan el corredor galés con los mercados irlandeses, aunque los controles fronterizos posteriores al Brexit añaden complejidad al despacho de aduanas, lo que favorece a los 3PL con experiencia aduanera. El Marco de Windsor de doble regulación de Irlanda del Norte introduce obstáculos de cumplimiento, pero abre precios premium para las empresas que pueden navegar por las normativas paralelas de la Unión Europea y el Reino Unido, especialmente en la cadena de frío farmacéutica y el suministro aeroespacial.
Panorama regulatorio
El mercado de 3PL del Reino Unido opera dentro de una combinación de políticas y cumplimiento que abarca la descarbonización del transporte de mercancías, los controles fronterizos y la supervisión de la planificación portuaria. El Departamento de Transporte (DfT) continúa dirigiendo la política de transporte de mercancías a través del Freight Council, y las actas de las reuniones de febrero de 2026 citan flujos de trabajo sobre alineación de competencias, vías de descarbonización y el desarrollo de un nuevo Plan de Transporte de Mercancías vinculado a marcos industriales y de infraestructura más amplios.
El cumplimiento comercial y fronterizo también condiciona la ejecución diaria, incluida la administración de aranceles de HMRC y las modificaciones aduaneras en curso. En 2026, varios instrumentos legales actualizaron disposiciones arancelarias y aduaneras (incluidas las regulaciones de Aduanas [Modificaciones Arancelarias y Diversas]). El DfT también actualizó el marco para los proyectos portuarios de importancia nacional mediante la nueva Declaración de Política Nacional para Puertos, presentada en el Parlamento en julio de 2026, que influye en la forma en que se evalúan y avanzan las propuestas de logística portuaria y centrada en puertos.
Análisis de la cadena de valor
La cadena de valor de 3PL del Reino Unido va desde la generación de carga (comercio minorista, comercio electrónico, manufactura, ciencias de la vida) hasta las puertas de entrada nacionales y transfronterizas (puertos y aeropuertos), el transporte terrestre interior y los nodos de almacenamiento y cumplimiento, antes de llegar a la entrega de última milla y las devoluciones. La conectividad de puerto a interior y los parques logísticos vinculados al ferrocarril siguen siendo fundamentales para la eficiencia del flujo, incluidas iniciativas como los planes de expansión de London Gateway de DP World, que incluyen una segunda terminal ferroviaria (anunciada en 2025), y el Strategic Rail Freight Interchange en SEGRO Logistics Park Northampton, conectado a la West Coast Mainline.
La prestación de servicios se estructura cada vez más en torno a instalaciones grandes, multiusuario y especializadas por sector que vinculan la ejecución del transporte con procesos de almacén de valor añadido (picking-packing, kitting, gestión de cumplimiento y control de temperatura). En 2026, los anuncios de capacidad y capacidad en Derby reflejan este cambio, incluida la apertura por parte de CEVA Logistics de un centro de distribución de comercio electrónico de 508.000 pies cuadrados y el anuncio de DHL Supply Chain de una instalación sanitaria automatizada de 194.000 pies cuadrados en Infinity Park Derby. En la capa contractual, las asociaciones de larga duración con cargadores, como la extensión de GXO y Co-op de las operaciones de transporte en múltiples sitios para respaldar entregas a más de 1.000 tiendas, refuerzan a los 3PL como operadores integrados en lugar de transportistas transaccionales.
Panorama Competitivo
Una consolidación moderada define el mercado de logística de terceros del Reino Unido, ya que las fusiones de referencia reconfiguran los contornos de cuota. La propuesta de adquisición de Wincanton por parte de GXO atrajo el escrutinio de la Fase 2 de la Autoridad de Competencia y Mercados, ilustrando la vigilancia del regulador cuando los activos combinados podrían limitar la elección en bienes de consumo y comercio minorista. La compra de Maritime Transport por parte de Medlog, filial de MSC, integra el transporte terrestre con la capacidad oceánica, desafiando las propuestas de puerta a puerta de Maersk y CMA CGM.
La tecnología sigue siendo el principal campo de competencia. Los operadores consolidados invierten en capas de API, previsiones de demanda basadas en inteligencia artificial y robótica de almacén que multiplican por cinco las tasas de picking, como hizo Wincanton con su sistema VersaTile en Northampton. Las nuevas empresas ofrecen módulos de sistemas de gestión de transporte listos para usar que permiten a las pymes combinar carteras de transportistas con visibilidad en tiempo real, comprimiendo los ciclos de incorporación de semanas a horas. Los operadores de cadena de frío se diferencian mediante la acreditación de Buenas Prácticas de Distribución, mientras que los especialistas en mercancías peligrosas construyen compartimentos contra incendios de baterías de litio que satisfacen las directrices de los aseguradores.
La presión sobre los márgenes derivada de la inflación salarial de los conductores, los picos de seguros y la volatilidad del combustible acelera el giro hacia la orquestación con activos ligeros, pero los proveedores que mantienen activos selectivos —flotas de vehículos pesados eléctricos, almacenes aduaneros y nodos de microfulfillment— protegen la integridad del servicio durante las restricciones de capacidad. Las credenciales de cumplimiento como ISO 9001, Buenas Prácticas de Distribución y AS9120 separan cada vez más a los ganadores de licitaciones de los demás, reforzando la profesionalización del mercado de logística de terceros del Reino Unido.
Líderes de la Industria de Logística de Terceros (3PL) del Reino Unido
-
GXO Logistics
-
FedEx
-
DHL Group
-
United Parcel Service of America, Inc. (UPS)
-
Kuehne+Nagel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La inversión en logística centrada en puertos y multimodal destaca como área de oportunidad a medida que se renuevan el marco de políticas y la cartera de planificación para el desarrollo portuario del Reino Unido. En febrero de 2026, el Thurrock Council otorgó el consentimiento de planificación preliminar para Forth Ports Tilbury3, una expansión de 58 hectáreas posicionada como un centro logístico multimodal conectado por ferrocarril y carretera. En julio de 2026, el Departamento de Transporte presentó en el Parlamento la nueva Declaración de Política Nacional para Puertos, que proporciona orientación actualizada para la toma de decisiones sobre propuestas de desarrollo portuario. Juntas, estas acciones amplían la huella direccionable para los 3PL que pueden integrar el transporte de contenedores, los shuttles ferroviarios, los servicios de estación de carga de contenedores y el almacenamiento adyacente para cadenas de suministro de consumo e industriales con alto volumen de importación.
Una segunda vía de oportunidad se centra en la expansión de capacidad y la modernización en torno a sitios estratégicos y cadenas de suministro reguladas, respaldada por la estrategia industrial y la inversión liderada por operadores. La Modern Industrial Strategy 2025 incluye mecanismos de financiación como el Strategic Sites Accelerator (con un valor reportado de 600 millones de GBP) y un Centro Nacional de Cadena de Suministro, dirigidos a restricciones que suelen ralentizar los proyectos logísticos, como la preparación del terreno, los permisos y la habilitación de infraestructura. En el lado de la infraestructura, se ha destacado que Associated British Ports se ha comprometido a invertir 200 millones de GBP en toda su red del Reino Unido, y ABP y Stena Line marcaron el inicio de las obras marítimas para la Terminal RoRo Eastern de Immingham, de 200 millones de GBP. Esto crea nuevos canales para el transporte automotriz, de corta distancia marítima y unitizado, donde los 3PL pueden agregar valor mediante almacenamiento en depósito aduanero, secuenciación y distribución nacional con plazos definidos.
Desarrollos recientes del sector
- Junio de 2026: GXO Logistics y Co-op extendieron su asociación de transporte con un nuevo acuerdo de cinco años que cubre múltiples operaciones de transporte en el Reino Unido y respalda entregas a más de 1.000 tiendas. La renovación fortalece la posición de GXO en la distribución de alimentos de alta frecuencia y respalda la continuidad de la capacidad en nodos clave como Avonmouth, Andover y Lea Green.
- Noviembre de 2025: Kuehne + Nagel obtuvo un acuerdo de almacenamiento y logística con Changan, proporcionando espacio dedicado en East Midlands Gateway. El acuerdo añade volumen de logística contractual orientada al automóvil y refuerza el papel de los parques logísticos conectados por ferrocarril y autopista como ubicaciones preferidas para la distribución de entrada, almacenamiento y salida.
- Septiembre de 2024: la filial de MSC, Medlog, completó la compra de Maritime Transport, ampliando la capacidad integrada de puerto a puerta mediante el control de un importante transportista terrestre del Reino Unido. La transacción estrechó la coordinación de mar a interior para los flujos contenedorizados y aumentó la presión competitiva sobre los proveedores independientes de transporte por carretera y de contenedores que atienden a los principales puertos.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado contabiliza los ingresos obtenidos en el Reino Unido por proveedores de terceros por servicios logísticos externalizados que abarcan la gestión del transporte y el trabajo de almacenamiento y distribución, incluida la manipulación de valor añadido vinculada a estos servicios.
Exclusiones del alcance: Se excluyen las operaciones logísticas internas gestionadas directamente por los cargadores para sus propias redes, incluso cuando la actividad es similar al trabajo 3PL contratado.
Panorama General de la Segmentación
-
Por Servicio
-
Gestión de Transporte Doméstico (GTD)
- Carreteras
- Ferrocarriles
- Vías Aéreas
- Vías Fluviales
-
Gestión de Transporte Internacional (GTI)
- Carreteras
- Ferrocarriles
- Vías Aéreas
- Vías Fluviales
- Almacenamiento y Distribución de Valor Añadido (ADVA)
-
Gestión de Transporte Doméstico (GTD)
-
Por Usuario Final
- Automoción
- Energía y Servicios Públicos
- Manufactura
- Ciencias de la Vida y Atención Médica
- Tecnología y Electrónica
- Comercio Electrónico
- Bienes de Consumo y Bienes de Consumo de Alta Rotación (FMCG)
- Alimentación y Bebidas
- Otros
-
Por Modelo Logístico
- Activos Ligeros (Basado en Gestión)
- Activos Pesados (Flota y Almacenes Propios)
- Híbrido
-
Por Región del Reino Unido
- Inglaterra
- Escocia
- Gales
- Irlanda del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir una base de hechos sólida sobre la actividad de flete en el Reino Unido, la demanda de almacenamiento y las tendencias de precios de los servicios, de modo que el modelo partiera de señales observables. Se consultaron fuentes públicas como las publicaciones del Departamento de Transporte, las series temporales de la Oficina de Estadísticas Nacionales, las estadísticas comerciales de HM Revenue and Customs y los indicadores macroeconómicos e inflacionarios del Banco de Inglaterra para anclar los supuestos de volumen y precios. También se utilizaron otros conjuntos de datos oficiales o públicos cuando resultaron pertinentes, incluidos los registros de Companies House para datos básicos de empresas, los portales de contratación pública y licitaciones del gobierno del Reino Unido para señales contractuales, y las estadísticas portuarias o aeroportuarias publicadas por operadores y autoridades.
Para mantener los datos anclados en informes empresariales reales, se revisaron informes anuales, comentarios de la dirección y presentaciones a inversores de proveedores de servicios logísticos y grandes cargadores que abordan las necesidades de externalización. Se utilizaron suscripciones de pago seleccionadas para información financiera e inteligencia empresarial de empresas, noticias y datos financieros, y verificaciones de importaciones y exportaciones a nivel de envío donde resultaron útiles para la comprobación de los supuestos sobre flujos internacionales. Las fuentes documentales aquí enumeradas son meramente ilustrativas, y se utilizaron muchos otros documentos y conjuntos de datos públicos para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y Encuestas Primarias
El trabajo primario se centró en validar qué se externaliza realmente en el Reino Unido y cómo se contabilizan los ingresos en la gestión de transporte doméstico, la gestión de transporte internacional y el almacenamiento y la distribución de valor añadido. Se entrevistó a una combinación de operadores 3PL y responsables de flete y almacén del lado comprador, además de líderes funcionales responsables de la planificación de redes, contratos y operaciones. Esta información ayudó a confirmar los supuestos sobre utilización, revisiones de precios y cambios en la combinación de servicios. Al tratarse de un mercado nacional, las entrevistas también se utilizaron para verificar dónde se concentra la actividad en el Reino Unido, sin forzar una división geográfica separada en el dimensionamiento principal.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos de nivel C: 17% | |
| Nivel medio: 53% | Líderes funcionales/de unidad: 41% | |
| Operadores más pequeños: 18% | Gerentes: 42% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento del mercado se construye utilizando una lógica descendente y ascendente, con la estructura principal partiendo de los grupos de demanda logística del Reino Unido que pueden rastrearse hasta la actividad de transporte y el rendimiento del almacenamiento. En la práctica, los indicadores nacionales y la demanda sectorial se traducen en gasto externalizable mediante la aplicación de niveles de penetración de la externalización y divisiones de la combinación de servicios que fueron validados en conversaciones primarias. Los totales se corroboran posteriormente mediante comprobaciones ascendentes selectivas, en las que los ingresos de proveedores muestreados, las divisiones por línea de servicio y los patrones implícitos de precio de venta medio se agregan para verificar si concuerdan con la visión basada en la demanda.
Se mantuvieron en el modelo algunas características del mercado porque mueven la línea de ingresos del 3PL del Reino Unido de manera visible. Entre ellas se incluyen la intensidad del flete por carretera doméstico y la actividad de paquetería (como indicador del comercio distributivo), la absorción de espacio de almacenamiento y la presión de ocupación, el momento de traslado de los costes de combustible y mano de obra en los contratos, la actividad de transitarios vinculada al comercio para la gestión del transporte internacional y los cambios en la combinación sectorial en manufactura y salud. Cuando los datos no eran suficientemente precisos para agregar por proveedor, se gestionaron las lagunas utilizando rangos para la combinación de ingresos y la utilización, que luego se redujeron tras volver a contactar con los encuestados del sector.
Las previsiones se elaboraron mediante análisis de escenarios respaldado por suavizado de tendencias. Los principales impulsores se proyectaron hacia adelante bajo un caso base y luego se sometieron a pruebas de estrés para variaciones macroeconómicas y cadencias de revisión de precios de contratos. Dado que los precios y los volúmenes de la logística del Reino Unido no siempre se mueven conjuntamente, el modelo separa los efectos de volumen de los efectos de precio antes de recombinarlos en el crecimiento de los ingresos.
Validación de Datos y Ciclo de Actualización
La validación se realiza mediante la verificación cruzada del valor de mercado calculado con señales independientes, como las tendencias de actividad de flete nacional, los comentarios sobre la utilización del almacenamiento y la dirección de los flujos comerciales, y luego revisando las discrepancias. Cuando el resultado de un segmento parece demasiado alto o demasiado bajo en comparación con estas señales, se vuelven a verificar los supuestos de entrada y se revisan las notas de las entrevistas hasta que la variación sea explicable. Un segundo analista realiza una revisión para confirmar que los cálculos, el tratamiento de divisas y la lógica de crecimiento se mantienen coherentes a lo largo de los años.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento relevante modifica de manera significativa las expectativas de precios, capacidad o demanda. Antes de la entrega, se realiza una revisión final para garantizar que las últimas publicaciones públicas y cualquier cambio importante en el mercado queden reflejados en el análisis y los datos.
Tamaño del Mercado de Logística de Terceros 3PL del Reino Unido de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el 3PL del Reino Unido no siempre coinciden porque cada editor traza la línea de manera diferente en cuanto a lo que se considera ingresos logísticos externalizados, y luego utiliza diferentes supuestos de precio y volumen para elaborar la previsión. Las diferencias también aparecen cuando una estimación se centra únicamente en la logística contractual, mientras que otra combina la transitaria más amplia, la última milla o la actividad interna.
Las operaciones logísticas internas gestionadas por minoristas y fabricantes quedan fuera del alcance de Mordor Intelligence, lo que puede situar el valor por debajo de las estimaciones que mezclan flotas y almacenes externalizados y propios en un único número. Otras diferencias suelen derivarse de cómo se trata la gestión del transporte doméstico frente al internacional, si el almacenamiento de valor añadido se contabiliza solo cuando lo factura un 3PL, y con qué rapidez se asume que la revisión de precios de los contratos se traslada durante los cambios en el combustible y los salarios. El momento de la conversión de divisas y la cadencia de actualización también pueden ampliar la diferencia, especialmente cuando la inflación cambia rápidamente a lo largo de un año.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 29,10 mil millones de USD (2025) | |
| Proveedor de Datos del Sector A | 28,10 mil millones de USD (2026) | A menudo se informa en moneda local y se convierte utilizando una tasa anual media, lo que puede comprimir el total en USD, y puede enfatizar los ingresos de la logística contractual sin contabilizar suficientemente la gestión del transporte internacional facturada por separado. |
| Publicación Especializada del Sector B | 39,00 mil millones de USD (2024) | Utiliza un marco de servicios logísticos más amplio que puede combinar operaciones propias y actividad de entrega adyacente en el mismo grupo, y puede aplicar supuestos de crecimiento de precios agresivos sin separar explícitamente los efectos de volumen de los efectos de precio. |
En general, la diferencia se explica principalmente por lo que se trata como ingresos externalizados frente a un número más amplio de la economía logística, y luego por cómo se incorpora la escalada de precios a la previsión. Al mantener los datos vinculados a señales observables de flete, almacenamiento y comercio del Reino Unido, y sometiéndolos a pruebas de presión mediante entrevistas repetidas, la cifra final es rastreable a pasos reproducibles.


Preguntas Clave Respondidas en el Informe
¿Cuánto alcanzará el gasto en 3PL del Reino Unido para 2031?
Se prevé que el tamaño del mercado de logística de terceros del Reino Unido alcance los 36,54 mil millones de USD en 2031.
¿Qué segmento de usuario final crece más rápido para los 3PL del Reino Unido?
El Comercio Minorista y el Comercio Electrónico muestran el CAGR más alto del 5,40% hasta 2031, lo que refleja una penetración sostenida de las ventas en línea.
¿Por qué los modelos logísticos híbridos están ganando terreno?
Los 3PL híbridos combinan experiencia en gestión con la propiedad selectiva de activos, ofreciendo garantía de capacidad durante los períodos pico y manteniendo al mismo tiempo la eficiencia de capital.
¿Qué impulsa el crecimiento del 3PL en Escocia?
La logística vinculada a los componentes de energía eólica marina y la mejora de los enlaces ferroviarios están impulsando el CAGR del 4,65% de Escocia.
¿Cómo afectan los riesgos de las baterías de litio a los costes de almacenamiento?
Las primas de seguro en instalaciones que almacenan bienes con baterías han aumentado más de un 25%, lo que obliga a los 3PL a instalar costosas mejoras en los sistemas de supresión de incendios.
¿Qué fusión reciente podría reconfigurar la competencia en el 3PL del Reino Unido?
La propuesta de adquisición de Wincanton por parte de GXO por 965 millones de GBP (1.301,89 millones de USD) sigue bajo revisión de la Autoridad de Competencia y Mercados y podría consolidar la capacidad de servicio en la logística de comercio minorista y bienes de consumo.
Última actualización de la página el:



