
Tamaño y Participación del Mercado de Acero Rápido
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.74 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.84 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |

Análisis del Mercado de Acero Rápido por Mordor Intelligence
El tamaño del Mercado de Acero Rápido se estima en 5.720 millones de USD en 2026, y se espera que alcance los 8.740 millones de USD en 2031, a una CAGR del 8,84% durante el período de previsión (2026-2031). La sólida contratación vinculada al mecanizado de componentes para vehículos eléctricos, la sostenida producción de motores aeroespaciales y la rápida expansión de la automatización de la Industria 4.0 continúan amplificando las tasas de consumo de herramientas. Los fabricantes prefieren las composiciones ricas en molibdeno porque conservan la dureza en caliente por encima de los 600 °C, al tiempo que evitan las fluctuaciones de precio asociadas al tungsteno, lo que ayuda al mercado de acero rápido a mantener una ventaja de relación coste-rendimiento en operaciones de velocidad media. La creciente demanda de grados de metalurgia de polvos que prolongan la vida útil de las herramientas protege aún más la cuota frente a la penetración del carburo. Un impulso paralelo hacia el reciclaje de tungsteno en circuito cerrado añade beneficios de seguridad en el suministro que resuenan entre los compradores expuestos a la volatilidad de los costes de insumos.
Conclusiones Clave del Informe
- Por tipo, los grados de molibdeno captaron el 37,16% de los ingresos de 2025 y avanzan a una CAGR del 9,43%, la más rápida entre todas las composiciones, dentro del mercado de acero rápido.
- Por tipo de producto, las herramientas de corte de metal lideraron con el 53,76% de los ingresos de 2025, mientras que el segmento se expande a una CAGR del 9,59%, la más rápida entre los grupos de productos.
- Por usuario final, el mecanizado automotriz representó el 41,85% de la demanda de 2025 y crece a una CAGR del 9,38%, la más alta entre las industrias consumidoras.
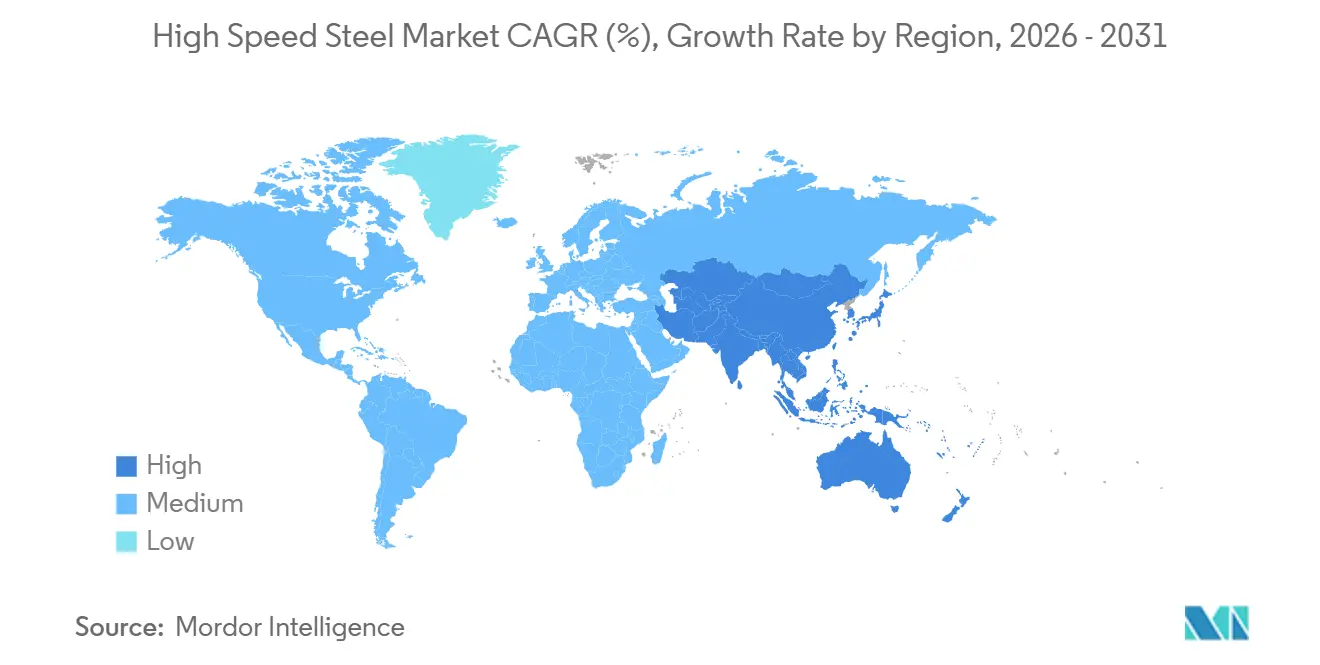
- Por geografía, Asia-Pacífico concentró el 64,28% de los ingresos globales en 2025 y se expande a una CAGR del 9,34%, superando a todos los demás grupos regionales.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la demanda de mecanizado automotriz impulsada por vehículos eléctricos | +2.3% | Núcleo en APAC, con extensión a América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecientes necesidades de herramientas para motores aeroespaciales y estructuras de aeronaves | +1.8% | América del Norte y Europa, emergente en APAC | Largo plazo (≥ 4 años) |
| Automatización e Industria 4.0 que impulsan la frecuencia de cambio de herramientas | +2.1% | Global, liderado por Alemania, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Grados de acero rápido de metalurgia de polvos que prolongan la vida útil de las herramientas | +1.6% | Global, concentrado en centros de fabricación avanzada | Mediano plazo (2-4 años) |
| Impulso de la economía circular para el reciclaje de tungsteno | +1.0% | América del Norte y la UE, impulsado por regulaciones | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Demanda de Mecanizado Automotriz Impulsada por Vehículos Eléctricos
A medida que la producción de vehículos eléctricos de batería se dispara, las bandas de tolerancia se están ajustando por debajo de 50 µm. Este cambio provoca un desgaste más rápido de las herramientas y un aumento significativo en la rotación de brocas y fresas de extremo. Al mismo tiempo, Tesla incrementó su contratación de herramientas de corte durante sus expansiones de planta en Texas y Berlín[1]Tesla Inc., "Informe Anual 2025," ir.tesla.com. Mientras tanto, el Ministerio de Industria y Tecnología de la Información de China reportó un aumento en la producción de vehículos de nueva energía. Dichos volúmenes de producción favorecen los grados de molibdeno, que mantienen la dureza a 550–600 °C sin incurrir en la prima del cobalto. Esta preferencia refuerza el crecimiento continuo del mercado de acero rápido.
Crecientes Necesidades de Herramientas para Motores Aeroespaciales y Estructuras de Aeronaves
Boeing reportó una cartera de pedidos comerciales en su presentación de 2025, mientras que Airbus anunció que tiene pedidos pendientes de entrega. El mercado de acero rápido sigue siendo resistente a un cambio completo hacia el carburo, ya que la perforación secundaria y el escariado en carcasas de titanio aún dependen de la tenacidad del acero rápido. Pratt & Whitney, citando el mayor riesgo de fractura del carburo bajo cargas vibratorias, continúa utilizando herramientas de forma de acero rápido para el acabado de ranuras en forma de abeto.
Automatización e Industria 4.0 que Impulsan la Frecuencia de Cambio de Herramientas
Los operadores, utilizando sistemas de mantenimiento predictivo en centros de mecanizado conectados, aumentaron los recuentos de cambio de herramientas, reemplazando los cortadores antes de que se produjera cualquier desviación dimensional. En 2025, el Ministerio Federal de Economía de Alemania reportó una adopción generalizada de la Industria 4.0 entre los fabricantes de tamaño mediano, destacando el monitoreo de herramientas en tiempo real como una aplicación líder. Los constructores de CNC japoneses observaron un mayor consumo de herramientas por unidad de producción en comparación con 2023, creando mayores oportunidades en el mercado de acero rápido, particularmente para los grados de metalurgia de polvos predecibles.
Grados de Acero Rápido de Metalurgia de Polvos que Prolongan la Vida Útil de las Herramientas
Erasteel anunció que sus nuevos grados de metalurgia de polvos, Rockwell C 67–69, ofrecen una vida útil más larga que sus homólogos fundidos en lingote. Estudios académicos destacaron que el acero rápido de metalurgia de polvos aleado con nitrógeno presenta una resistencia a la rotura transversal superior en comparación con el M2. Sandvik, al combinar sustratos de metalurgia de polvos con recubrimientos de AlCrN, logró una extensión en la vida útil del fresado de acero para moldes. Estos avances refuerzan la lealtad de los compradores, especialmente de aquellos que ponderan el coste frente al tiempo de actividad en el mercado de acero rápido.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido desplazamiento hacia sustitutos de carburo y cerámica | -1.9% | Global, concentrado en aeroespacial y mecanizado de alta velocidad | Corto plazo (≤ 2 años) |
| Precios volátiles de los insumos de tungsteno y molibdeno | -1.2% | Global, agudo en regiones dependientes del suministro chino | Mediano plazo (2-4 años) |
| Herramientas de carburo impresas en 3D que acortan el ciclo de vida del acero rápido | -0.8% | América del Norte y Europa, fase de adopción temprana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápido Desplazamiento hacia Sustitutos de Carburo y Cerámica
En pruebas de 2024, los insertos cerámicos superaron en duración al acero rápido recubierto al fresar Inconel 718[2]International Journal of Machine Tools and Manufacture, "Rendimiento de Insertos Cerámicos en el Mecanizado de Superaleaciones," sciencedirect.com . La guía de proveedores de GE Aerospace de 2025 ha eliminado el acero rápido de muchas operaciones aeroespaciales, exigiendo carburo o CBN para todos los cortes primarios. Sandvik reveló un crecimiento en las ventas de insertos de carburo en 2024, subrayando un notable cambio en la cuota de mercado.
Precios Volátiles de los Insumos de Tungsteno y Molibdeno
En 2024-2025, los precios del tungsteno en la Bolsa de Metales de Londres fluctuaron, comprimiendo los márgenes de los productores. Los precios del óxido de molibdeno oscilaron significativamente en el transcurso de un año, obligando a mantener inventarios más elevados de materias primas que presionaron a los molinos más pequeños. China sigue gestionando más del 80% de la capacidad mundial de refinación de tungsteno, y las auditorías medioambientales de 2024 redujeron la producción de Jiangxi, añadiendo riesgo de precio para los participantes del mercado de acero rápido.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo, los Grados de Molibdeno Superan al Resto
Las composiciones de molibdeno representaron el 37,16% de los ingresos de 2025, y el grupo está proyectado para una CAGR del 9,43% hasta 2031. Esto posiciona a los grados de molibdeno como el segmento de más rápido crecimiento en el mercado de acero rápido, superando a todas las aleaciones rivales. Los compradores se mantienen leales, atraídos por las ventajas de coste sobre las mezclas de tungsteno y el rendimiento consistente hasta los 600 °C. La técnica de procesamiento por metalurgia de polvos, que dispersa carburos finos, mejora la tenacidad y la rectificabilidad. Si bien los grados de tungsteno mantienen un nicho para temperaturas superiores a 650 °C, sus precios en alza limitan una adopción más amplia. Mientras tanto, las aleaciones enriquecidas con cobalto encuentran su lugar en el tallado de engranajes de alta velocidad y el brochado, donde ofrecen mayor dureza en rojo para cargas intermitentes.
En respuesta a las fluctuaciones de precios del tungsteno durante 2024-2025, los fabricantes de equipos originales desplazaron su atención hacia las variantes de molibdeno. El producto M42 de cobalto-molibdeno de Proterial alcanzó una alta dureza Rockwell C, con una ventaja de coste significativa sobre el T15 rico en tungsteno. Mientras tanto, el productor chino Tiangong registró un notable crecimiento en las ventas de acero rápido al molibdeno en 2024, atendiendo predominantemente a los niveles automotrices en China e India, consolidando su liderazgo en el ámbito del acero rápido.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto, las Herramientas de Corte de Metal Dominan
Las herramientas de corte de metal aseguraron el 53,76% de los ingresos de 2025 y crecerán a una CAGR del 9,59%, la más rápida entre los grupos de productos. Esta cuota equivale a la mayor porción del tamaño del mercado de acero rápido en términos de valor. Las carcasas de baterías para vehículos eléctricos requieren patrones de perforación densos y escariado repetido, lo que eleva la rotación de brocas helicoidales. La estandarización de la vida útil de las herramientas según la norma ISO 3685 simplifica las comparaciones de contratación, lo que lleva a los compradores a equilibrar el coste unitario frente al tiempo de ciclo. Las herramientas de trabajo en frío, que abarcan punzones y cuchillas de corte, se benefician de las microestructuras de metalurgia de polvos que prolongan la vida útil de los troqueles. Otros tipos de productos, como las fresas de módulo, siguen siendo un nicho pero son vitales para la fabricación de transmisiones de precisión.
A medida que la Industria 4.0 se consolida, el consumo de herramientas de corte de metal experimenta un aumento significativo. Sandvik destacó que en México y Tailandia, los proveedores que utilizan cambiadores automáticos de herramientas consumieron más brocas de acero rápido por cada vehículo producido, en comparación con sus homólogos semiautomatizados. Además, las herramientas de trabajo en frío se están beneficiando de los carburos avanzados, que pueden soportar altas toneladas de prensado sin astillarse, lo que resulta ventajoso para el estampado de electrodomésticos y sistemas de climatización.
Por Usuario Final, el Sector Automotriz se Mantiene a la Cabeza
El mecanizado automotriz representó el 41,85% de la demanda de 2025 y avanzará a una CAGR del 9,38%. La cuota de mercado del acero rápido en el sector automotriz sigue siendo incomparable, impulsada por un aumento en la intensidad del mecanizado debido a las arquitecturas de vehículos eléctricos de batería. En 2025, China lanzó un número sustancial de vehículos de nueva energía, con un consumo fuertemente concentrado en los clústeres de Jiangsu y Zhejiang. El sector aeroespacial continúa priorizando la tenacidad sobre la velocidad máxima en sus operaciones secundarias con titanio. En el procesamiento de plásticos, los moldes de acero rápido enfrentan desafíos en la vida útil de las herramientas debido a la abrasión causada por los rellenos. Mientras tanto, el sector minero utiliza brocas híbridas de acero rápido y carburo, aprovechando la tenacidad del vástago de acero rápido y la dureza de los filos de carburo.
La expansión de Tesla en 2025 y su lanzamiento de vehículos eléctricos en Europa impulsaron un notable aumento interanual en la demanda de herramientas en cada planta, subrayando la estrecha relación entre la producción de vehículos eléctricos y el crecimiento del mercado de acero rápido. La demanda en el sector aeroespacial se ve reforzada por las sustanciales carteras de pedidos de Boeing y Airbus, junto con la mayor producción de motores de Pratt & Whitney, lo que garantiza un flujo constante de herramientas a pesar de las presiones provenientes de fuentes de carburo.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Acero Rápido en Asia-Pacífico
Asia-Pacífico generó el 64,28% de los ingresos globales en 2025 y se prevé que crezca a una CAGR del 9,34% hasta 2031. Como resultado, el mercado de acero rápido en Asia-Pacífico está preparado para superar en crecimiento a todas las demás regiones. En 2024, China, principalmente desde sus centros de Jiangsu y Zhejiang, fue responsable de una parte sustancial de la producción mundial de herramientas de corte. Mientras tanto, India atrajo considerables inversiones manufactureras extranjeras en 2025, dirigiendo una parte significativa de estos pedidos a proveedores de herramientas locales. Japón continúa liderando en precisión, y la producción de máquinas-herramienta de Corea del Sur se disparó en 2025, impulsada por inversiones en los sectores de semiconductores y automotriz, consolidando aún más el dominio de la región.
Mercado de Acero Rápido en América del Norte y Europa
América del Norte y Europa en conjunto representaron una participación notable del valor de mercado en 2025. La considerable cartera de pedidos de Boeing, junto con las iniciativas de turbinas de Pratt & Whitney, subraya la posición dominante del acero rápido en aplicaciones aeroespaciales secundarias. En 2025, Alemania contaba con una sólida producción de máquinas-herramienta, con un notable incremento en el consumo de herramientas de corte. La Ley de Materias Primas Críticas de la UE, orientada a impulsar el reciclaje de tungsteno, permitió a voestalpine recuperar con éxito una cantidad significativa de chatarra en 2024, reforzando las cadenas de suministro de la región.
Mercado de Acero Rápido en Oriente Medio, África y América del Sur
América del Sur, junto con Oriente Medio y África, representó la participación restante del mercado. En 2025, Vale invirtió fuertemente en la modernización de equipos mineros, que incluían de manera destacada centros de mecanizado que utilizan herramientas de acero rápido. El Fondo de Inversión Pública de Arabia Saudita, en 2025, destinó recursos sustanciales a proyectos de fabricación avanzada, incluida una empresa conjunta orientada a la producción doméstica de acero rápido. A pesar de enfrentar la competencia de las importaciones, la producción de vehículos de Sudáfrica en 2025 impulsó la demanda de herramientas de corte locales.

Análisis de la cadena de valor
La cadena de valor del acero rápido (HSS) comienza con los insumos de aleación (hierro más tungsteno, molibdeno, vanadio, cromo y cobalto) y continúa a través de la fusión/ESR o la atomización por metalurgia de polvos (PM), el trabajo en caliente, el tratamiento térmico y el acabado de precisión hasta obtener barras/varillas y preformas de herramientas casi netas. El riesgo en la etapa inicial se concentra en el suministro de aleaciones críticas, ya que China controla más del 80% de la capacidad mundial de refinación de tungsteno, y las auditorías ambientales de 2024 en Jiangxi restringieron la producción, reforzando la volatilidad de precios y disponibilidad para los productores de HSS.
El valor intermedio se genera en la capacidad de PM (producción de polvos, HIP/forja y control de microestructura) y en la ingeniería de aplicaciones que vincula grados de acero específicos con herramientas de corte de metales, herramientas de trabajo en frío y herramientas de minería. Los canales posteriores incluyen fabricantes de herramientas integrados y redes de suministro industrial, con servicios de reafilado y recubrimiento de posventa que prolongan la vida útil de las herramientas y respaldan volúmenes recurrentes provenientes de la industria automotriz, aeroespacial y manufacturera general. La colaboración entre acerías y fabricantes de herramientas se utiliza cada vez más para acelerar la calificación de grados avanzados, como lo ilustra el acuerdo de cooperación de 2025 entre Tiangong International y Fujian Hengerda para desarrollar y validar conjuntamente HSS de PM (M42, M51) para herramientas de corte.
Panorama Competitivo
El mercado de acero rápido está parcialmente fragmentado. El conocimiento especializado en metalurgia de polvos y el reciclaje de tungsteno en circuito cerrado separan a los líderes de los molinos regionales. Los competidores emergentes aprovechan la fabricación aditiva. Los actores regionales más pequeños ganan en agilidad a través de servicios rápidos de reafilado y perfiles personalizados, particularmente para accesorios aeroespaciales de nicho y herramientas mineras especializadas. La consolidación sigue siendo selectiva, centrándose en aleaciones especiales y redes de distribución en lugar de fusiones a gran escala, lo que indica la importancia de la diferenciación tecnológica y la proximidad al cliente.
Líderes de la Industria del Acero Rápido
Sandvik AB
ArcelorMittal
voestalpine BÖHLER Edelstahl GmbH & Co KG
Proterial, Ltd.
CRS Holdings, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Acero Rápido
- ArcelorMittal
- CRS Holdings, LLC
- ERASTEEL
- Friedr. Lohmann GmbH
- Graphite India Limited
- Hudson Tool Steel
- Jiangsu Tiangong Tools Co., Ltd.
- NIPPON KOSHUHA STEEL CO,. LTD.
- Proterial, Ltd.
- Sandvik AB
- voestalpine BÖHLER Edelstahl GmbH & Co KG

Oportunidades de mercado y perspectivas futuras
Las ampliaciones de capacidad y la localización en las cadenas de suministro de aceros especiales y metalurgia crean espacio para los proveedores de HSS que puedan calificar grados de PM consistentes y de alta dureza para celdas de mecanizado automatizadas. En junio de 2026, TYASA puso en marcha la primera fase de un proyecto de acero especial de 250 millones de USD en Ixtaczoquitlán, Veracruz, México, añadiendo 400.000 toneladas de capacidad anual para los mercados finales automotriz y metalúrgico, y ampliando el conjunto regional que consume aceros para herramientas y materiales para herramientas de corte. En el lado de la demanda, la monitorización de herramientas de la Industria 4.0 y una mayor frecuencia de cambio de herramientas siguen recompensando un rendimiento predecible de la vida útil de la herramienta (en línea con las comparaciones de adquisición que utilizan las normas de vida útil de herramientas ISO 3685), lo que favorece la premiumización hacia herramientas de HSS de PM y HSS recubiertas en operaciones de velocidad media.
La seguridad de suministro y el cumplimiento normativo forman cada vez más parte de las decisiones de compra, generando oportunidades para los productores que puedan ofrecer contenido reciclado documentado y consistencia de materiales verificada, a la vez que reducen la exposición a las fluctuaciones del precio del tungsteno mediante formulaciones ricas en molibdeno y de PM. El enfoque de la Ley de Materias Primas Críticas de la UE en el reciclaje de tungsteno, junto con la recuperación de tungsteno a partir de chatarra por parte de voestalpine en 2024, refuerza el abastecimiento en circuito cerrado como diferenciador para las acerías que atienden a Europa. En China, la certificación de aceros para herramientas GB/T 9943-2023 endurece los requisitos de verificación por terceros y de clasificación de inclusiones para las barras importadas, favoreciendo a los proveedores con asociaciones de pruebas locales y metalurgia consistente para los grupos de fabricación de herramientas de alto rendimiento en Jiangsu y Zhejiang.
Recent Industry Developments in Mercado de Acero Rápido
- Abril de 2026: voestalpine obtuvo pedidos del sector aeroespacial por un valor aproximado de 1.000 millones de EUR para los próximos cinco años, que abarcan materiales y componentes de alto rendimiento desde plantas como Kapfenberg y Mürzzuschlag en Austria y Sumaré (Villares Metals) en Brasil. La entrada de pedidos respalda una carga plurianual para las rutas de aleación premium que se superponen con las capacidades de herramientas y procesamiento adyacentes al HSS utilizadas en las cadenas de suministro de mecanizado aeroespacial.
- Agosto de 2025: Sandvik presentó Osprey MAR 55, un polvo de acero para herramientas orientado a aplicaciones de fabricación aditiva que se sitúa entre los aceros maraging y los aceros para herramientas con carbono. El lanzamiento amplía la oferta de materiales para herramientas basados en polvo para clientes que utilizan fabricación híbrida y herramientas habilitadas para AM, reforzando el vínculo entre la innovación en metalurgia de polvos y el rendimiento de las herramientas de corte.
- Junio de 2024: Erasteel obtuvo la certificación de Declaración Ambiental de Producto para grados de acero rápido convencionales y reciclados. La transparencia verificada del ciclo de vida respalda los programas de adquisición que evalúan los materiales de herramientas según criterios ambientales y refuerza las narrativas de abastecimiento en circuito cerrado junto con las iniciativas de reciclaje de tungsteno.


Mercado de Acero Rápido Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos obtenidos por el acero rápido vendido como material para usos en fabricación de herramientas, donde la aleación se selecciona por su dureza en caliente y resistencia al desgaste en trabajos de corte y conformado exigentes.
Exclusiones del alcance: Se excluyen los servicios de mecanizado terminados y los aceros al carbono o inoxidables de uso general que no se venden ni se especifican como grados de acero rápido.
Descripción General de la Segmentación
- Por Tipo
- Acero Rápido al Tungsteno
- Acero Rápido al Molibdeno
- Otros Tipos (Acero Rápido al Cobalto, Acero Rápido al Cromo y Acero Rápido al Vanadio)
- Por Tipo de Producto
- Herramientas de Corte de Metal
- Herramientas de Trabajo en Frío
- Otros Tipos de Producto (Herramientas de Fresado, Herramientas de Perforación, etc.)
- Por Industria de Usuario Final
- Automotriz
- Aeroespacial
- Plásticos
- Otras Industrias de Usuario Final (Minería, Fabricación, Fabricación de Herramientas, etc.)
- Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Turquía
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Nigeria
- Catar
- Egipto
- Emiratos Árabes Unidos
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con el mapeo de la cadena de suministro y los principales grupos de demanda de herramientas, vinculándolos luego a señales medibles. Se referencian fuentes públicas como la Asociación Mundial del Acero para el contexto del ciclo de demanda de acero, el USGS para el contexto de los minerales de tungsteno y molibdeno, UN Comtrade para los flujos comerciales de productos relevantes de acero para herramientas y aleaciones, y oficinas estadísticas nacionales como la Oficina del Censo de los Estados Unidos y Eurostat para indicadores de producción industrial.
Paralelamente, se revisan informes anuales, presentaciones para inversores y catálogos de productos para comprender el posicionamiento de los grados y las mezclas de aplicaciones típicas. También se analizan revistas de metalurgia revisadas por pares y bases de datos de patentes para rastrear cambios como la adopción de la pulvimetalurgia y el desarrollo de grados libres de cobalto. Para los datos financieros de empresas y verificaciones de noticias de difícil recopilación, se utiliza de forma selectiva una suscripción de pago para inteligencia y datos financieros de empresas, con el fin de mantener la coherencia de los perfiles entre regiones. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para contrastar lo construido a partir de datos públicos, especialmente en lo relativo a movimientos de precios, mezcla de grados y el origen de la demanda en usos de corte y trabajo en frío. Se consultó a un conjunto equilibrado de encuestados entre productores, distribuidores, fabricantes de herramientas y grandes usuarios finales en APAC, EMEA y las Américas. Sus aportaciones se utilizaron posteriormente para ajustar los supuestos y confirmar la visión final del mercado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 13% | APAC: 47% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 41% | EMEA: 33% |
| Actores menores: 18% | Gerentes: 46% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que los indicadores de demanda de acero y herramientas se emplean para reconstruir el conjunto direccionable para el acero rápido por región, y luego el valor se forma a través de supuestos de precio y mezcla. Para mantener el resultado realista, los totales se corroboran con aproximaciones selectivas de abajo hacia arriba, como resúmenes muestreados de proveedores, verificaciones de canales de distribución y cálculos de volumen por precio de venta promedio para grados comunes.
Los insumos relevantes en este mercado incluyen las tendencias de producción y utilización de máquinas-herramienta, la actividad de producción industrial y mecanizado, la dirección del costo de los elementos de aleación (especialmente tungsteno y molibdeno), el cambio de participación hacia los grados de pulvimetalurgia y el ritmo de la demanda proveniente de la fabricación automotriz y aeroespacial. Cuando el volumen directo no es visible, las brechas se gestionan mediante ratios de referencia obtenidos de entrevistas, señales comerciales y verificaciones cruzadas con patrones de consumo de acero para herramientas adyacentes.
Los pronósticos se desarrollan mediante análisis de escenarios, dado que los precios de las aleaciones y la actividad manufacturera pueden fluctuar dentro de un año. Los escenarios se anclan luego a las expectativas de los expertos recopiladas en entrevistas. La trayectoria final se ajusta únicamente después de que los supuestos puedan rastrearse hasta el mismo conjunto de variables de demanda y precios en todas las regiones.
Ciclo de Validación y Actualización de Datos
La validación se realiza verificando los resultados frente a señales independientes, como la dirección del movimiento comercial, las tendencias de producción industrial y las bandas de precios plausibles implícitas en los insumos de aleación, y luego revisando cualquier variación pronunciada región por región. Cuando aparece una discrepancia, se vuelve a verificar el límite del alcance, se vuelven a probar los supuestos clave con los encuestados y se confirma que los efectos de temporalidad cambiaria e inflación se tratan de manera coherente.
Antes de la aprobación final, el modelo y el análisis pasan por revisiones analíticas de múltiples etapas para que la lógica de cálculo, las unidades y las definiciones permanezcan alineadas. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como shocks repentinos en los precios de las aleaciones o cambios importantes en la demanda en los sectores automotriz y aeroespacial. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la versión más actualizada que podemos respaldar.
Comparación del Dimensionamiento del Mercado de Acero Rápido de Mordor Intelligence con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el acero rápido pueden parecer muy dispares porque el límite no siempre se traza de la misma manera, y la lógica de precios y mezcla se maneja de forma diferente entre las fuentes. Las diferencias también provienen del año utilizado como ancla, la temporalidad de la conversión de divisas y si la estimación se actualiza tras un cambio importante en el ciclo de metales.
Las verificaciones de la dirección de importaciones y exportaciones, las señales de producción industrial y la validación cruzada con conversaciones sobre demanda de herramientas se utilizan para mantener la estimación de Mordor Intelligence vinculada al mismo grupo de demanda y alcance de grados en todas las regiones. Esto reduce el riesgo de contabilizar aceros para herramientas adyacentes o herramientas terminadas como parte del mercado de materiales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,72 mil millones de USD (2026) | |
| Editor del Sector A | 3,10 mil millones de USD (2024) | Utiliza un año de anclaje anterior y un horizonte más corto, y el alcance declarado se orienta más hacia las aplicaciones de herramientas sin separar claramente el valor del material del valor agregado de herramientas terminadas y procesamiento en todas las regiones. |
| Grupo de Investigación Global B | 2,04 mil millones de USD (2024) | Reporta un valor inicial de 2024 menor con un crecimiento más lento, lo que puede ocurrir cuando la progresión de precios se mantiene conservadora y cuando las mejoras en la mezcla de grados, como la penetración de la pulvimetalurgia, no se amplían al mismo ritmo en todos los usos finales. |
La comparación muestra que la mayor parte de la dispersión se explica por la selección del año, lo que se contabiliza como mercado de materiales frente a productos intermedios, y cómo se proyectan los precios y la mezcla. Al mantener cada supuesto vinculado a la actividad manufacturera observable y a bandas de precios realistas, nuestros resultados permanecen reproducibles y son fáciles de rastrear durante la validación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de acero rápido para 2031?
Se prevé que el mercado alcance los 8.740 millones de USD en 2031 basándose en una CAGR del 8,84%, desde los 5.720 millones de USD en 2026.
¿Qué tipo de aleación se expande más rápidamente?
Los grados de molibdeno crecen a una CAGR del 9,43% hasta 2031 debido a un favorable equilibrio coste-rendimiento.
¿Por qué Asia-Pacífico domina la demanda?
La región alberga la mayoría de la producción de herramientas de corte y grandes bases de fabricación de vehículos eléctricos y electrónica, impulsando el 64,28% de los ingresos de 2025.
¿Cómo influye la Industria 4.0 en el consumo de herramientas?
El mantenimiento predictivo aumenta la frecuencia de cambio de herramientas, incrementando la demanda de grados de metalurgia de polvos predecibles.
¿Qué riesgos de suministro afectan a los productores?
La volatilidad de precios vinculada al tungsteno y al molibdeno, y la concentración de la refinación de tungsteno en China, presionan los márgenes y la planificación.
Última actualización de la página el:



