
Tamaño y Participación del Mercado de Hardware de TI de India
Análisis del Mercado de Hardware de TI de India por Mordor Intelligence
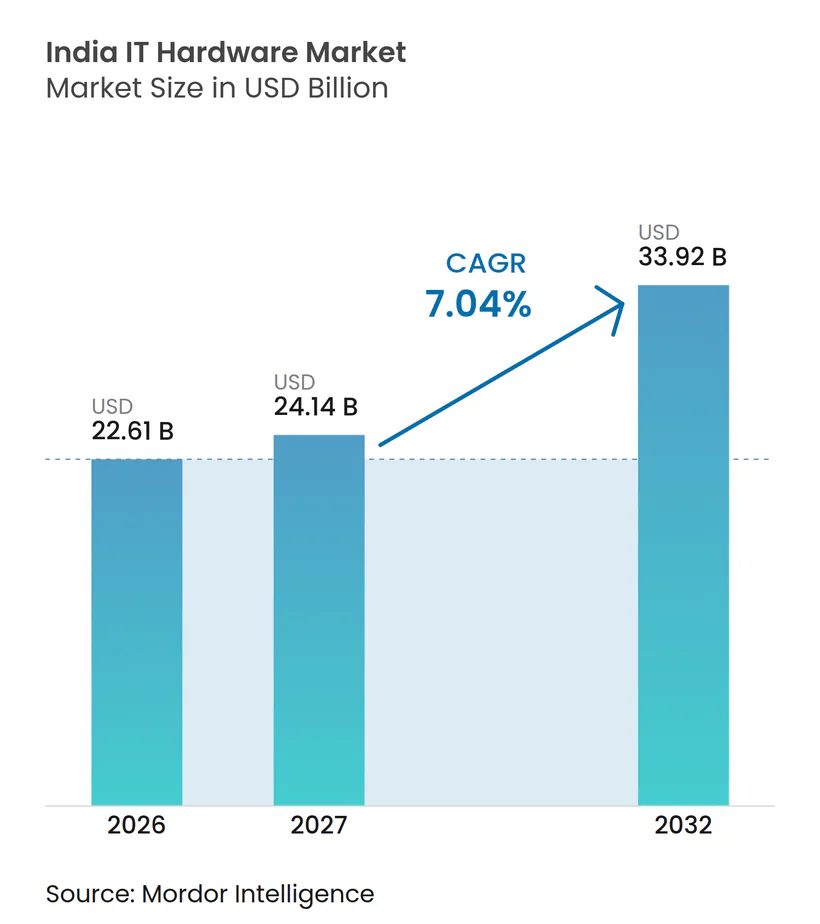
Se espera que el tamaño del mercado de hardware de TI en India aumente de 22,61 mil millones de USD en 2026 a 24,14 mil millones de USD en 2027 y alcance los 33,92 mil millones de USD en 2032, creciendo a un CAGR del 7,04% durante 2027-2032.
La computación de IA compartida, la digitalización pública y el trabajo híbrido crean rutas diferenciadas para la demanda de hardware en India. Los incentivos de fabricación y las asociaciones con marcas pueden ampliar la producción local, ayudando a los proveedores a satisfacer estos requisitos mediante capacidad doméstica. Una escasez global de memoria que comenzó a finales de 2025, cuando los fabricantes de memoria trasladaron la producción hacia memoria de alto ancho de banda para centros de datos de IA, presionó la asequibilidad de las laptops para consumidores, mientras que la infraestructura compartida proporciona una base de demanda independiente para los servidores. El ensamblaje doméstico y una mayor diversificación de proveedores ofrecen a los vendedores palancas sobre el suministro, pero los precios de la memoria dejan expuesta la asequibilidad de las laptops.
Conclusiones Clave del Informe
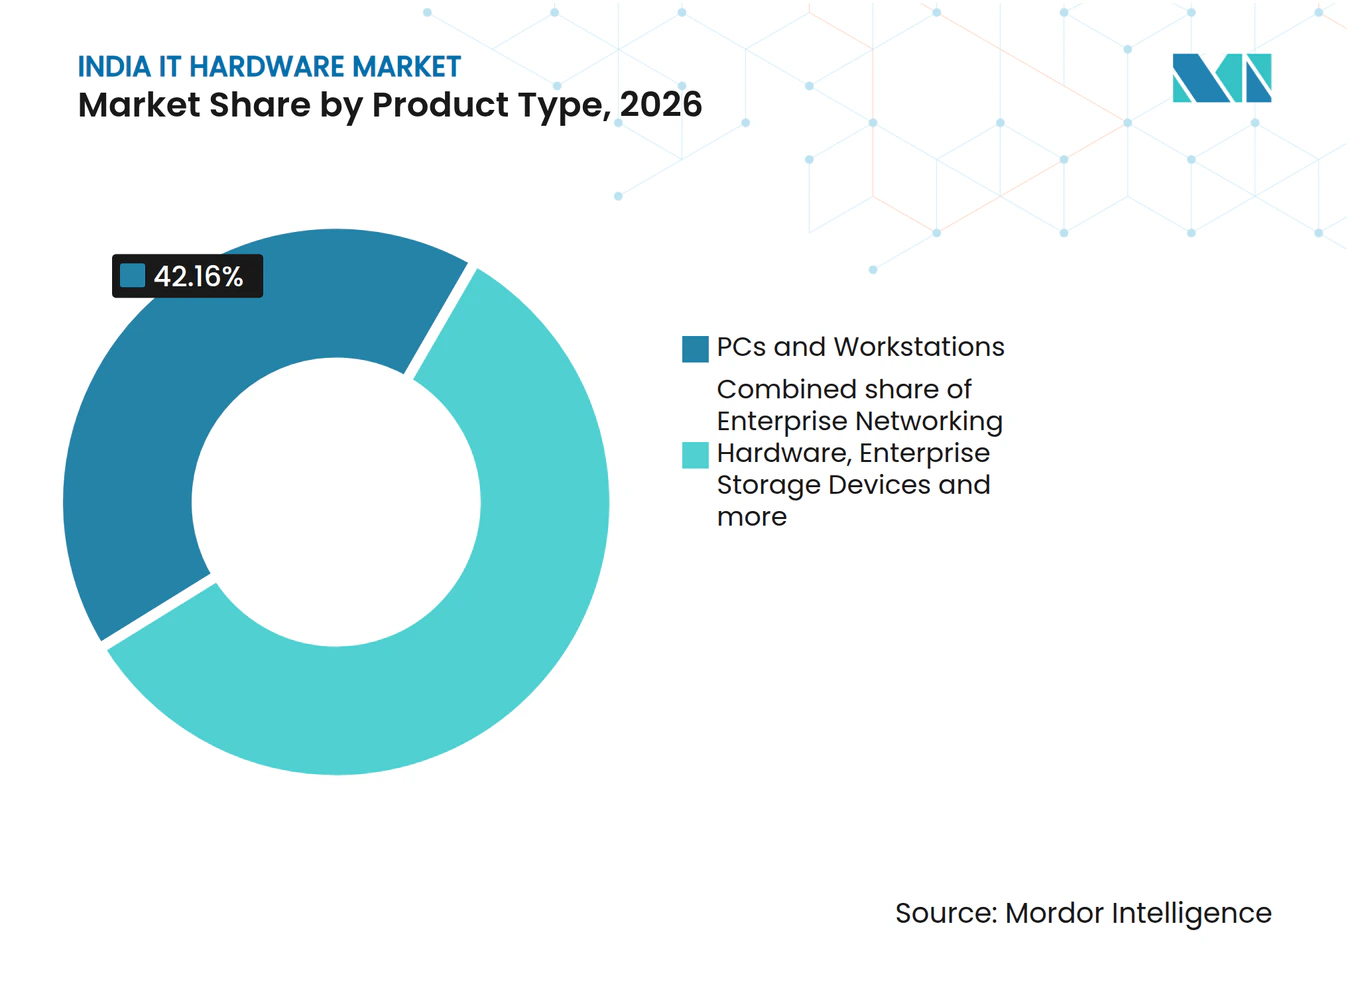
- Por tipo de producto, las PCs y estaciones de trabajo lideraron con una participación del 42,16% en el mercado de hardware de TI en India en 2026, mientras que se prevé que los dispositivos de almacenamiento empresarial crezcan más rápido con un CAGR del 8,3% durante 2027-2032.
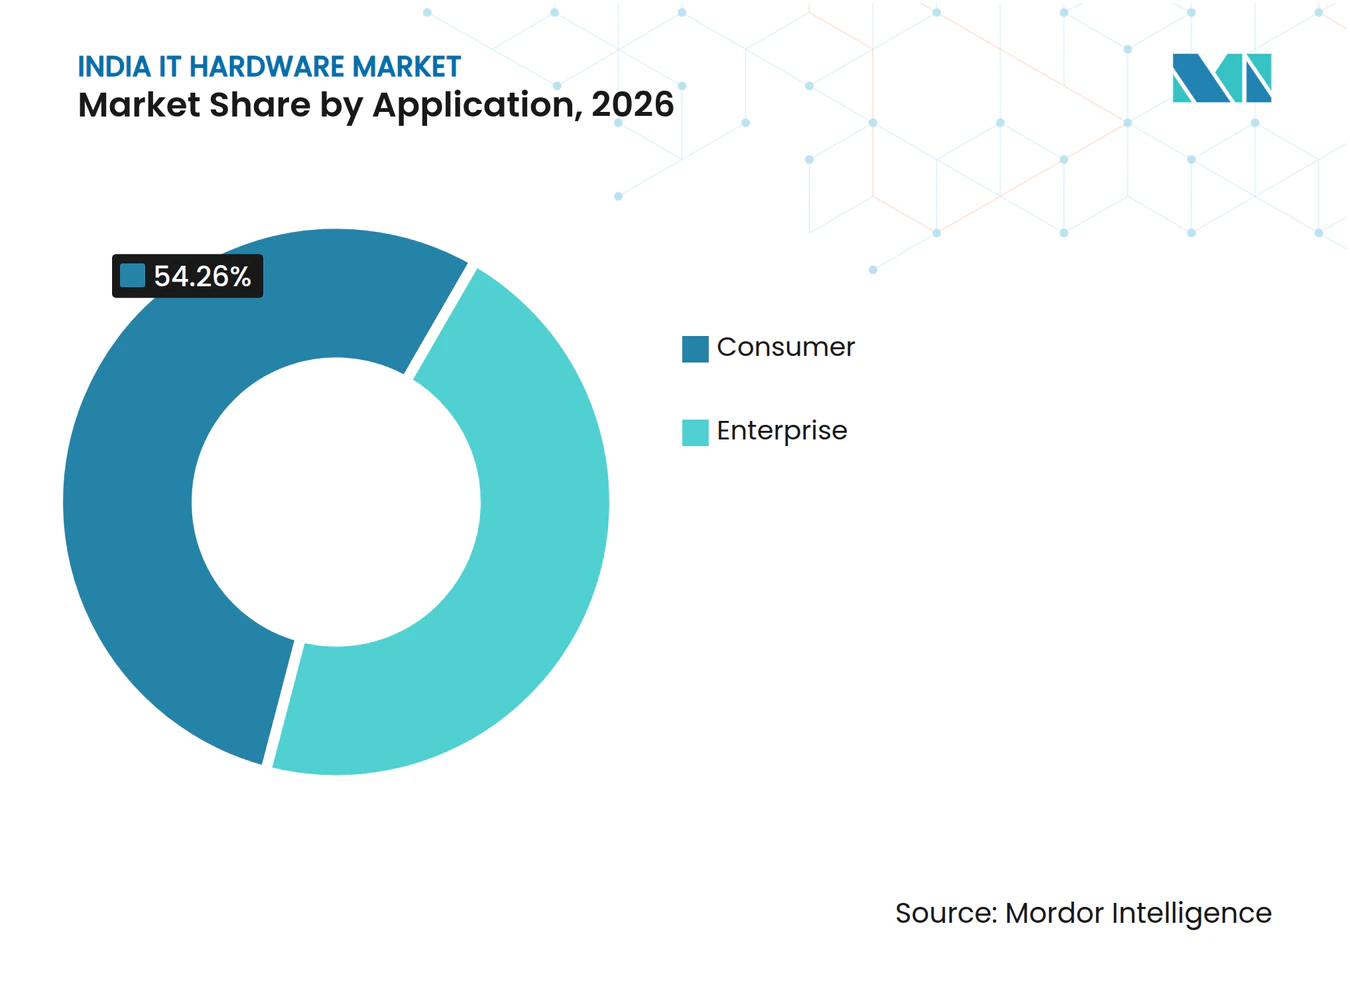
- Las aplicaciones de consumidor representaron el 54,26% del tamaño del mercado de hardware de TI en India en 2026, mientras que el segmento empresarial es la aplicación de más rápido crecimiento con un CAGR del 7,88% durante 2027-2032.
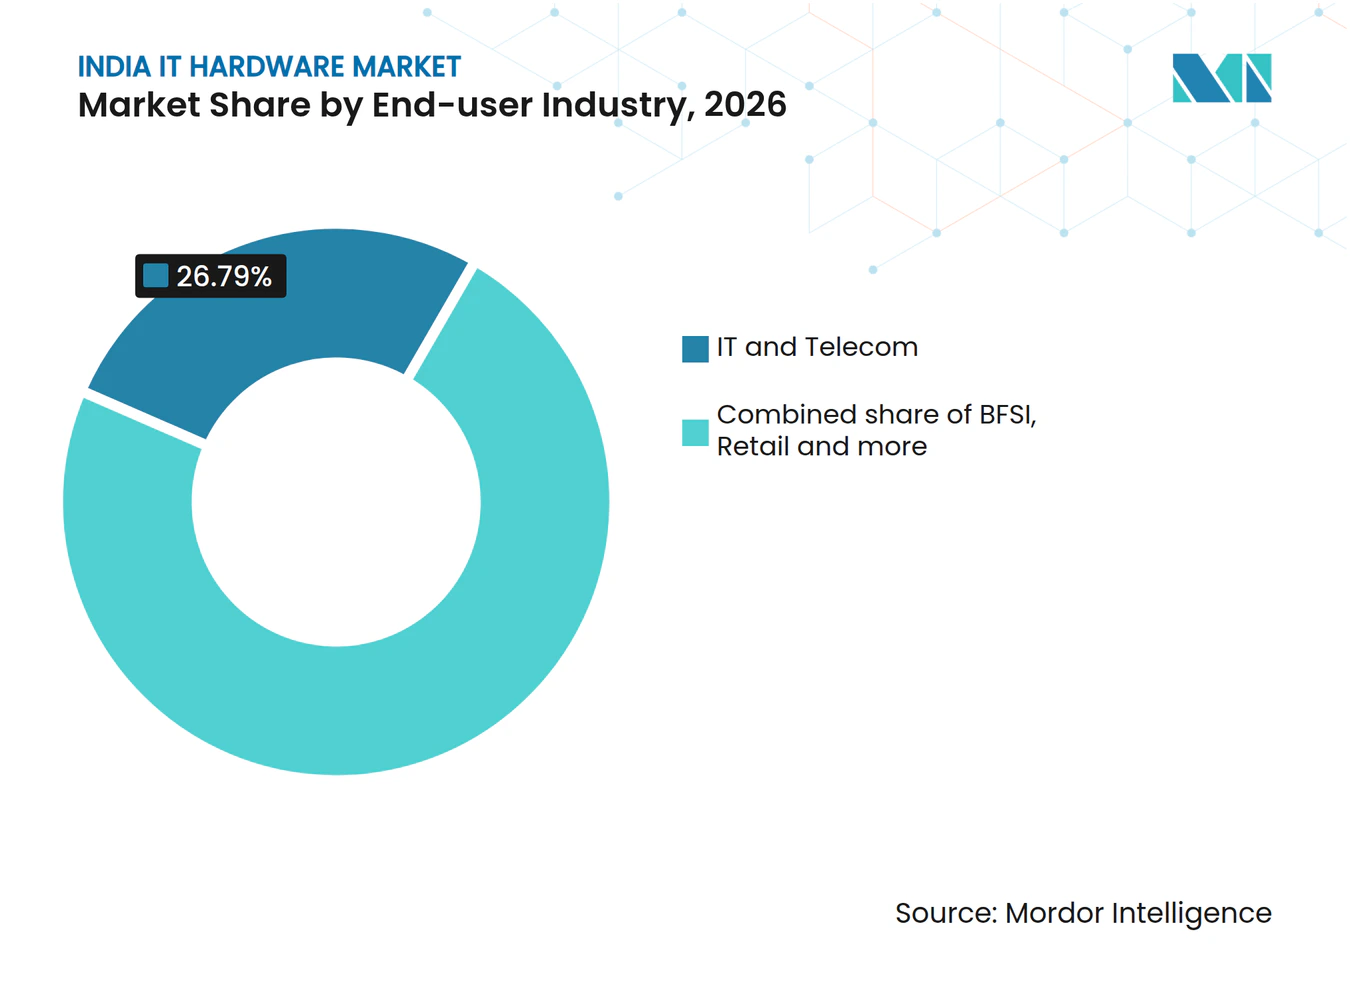
- Entre las industrias de usuarios finales, TI y telecomunicaciones lideró con el 26,79% del mercado en 2026, y se prevé que el comercio minorista crezca más rápido con un CAGR del 7,36% durante 2027-2032.
- El Sur de India lideró el desglose regional con el 42,58% del mercado en 2026, mientras que se prevé que el Este de India crezca más rápido con un CAGR del 8,45% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido crecimiento de la demanda de laptops bajo políticas de trabajo híbrido | +2.4% | A nivel nacional | Corto plazo (≤ 2 años) |
| Mayor necesidad de computación de alto rendimiento en cargas de trabajo de IA | +2.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Impulso de digitalización del sector público a través de proyectos de India Digital y NIC | +1.8% | Amingaon en Assam | Mediano plazo (2-4 años) |
| Incentivos de Fabricación en India para la fabricación local de PCs/servidores (PLI 2.0) | +1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Creciente demanda de servidores para centros de datos perimetrales en ciudades de segundo nivel (poco reportado) | +0.9% | Patna en Bihar | Largo plazo (≥ 4 años) |
| Los mandatos corporativos de ESG favorecen el hardware energéticamente eficiente (poco reportado) | +0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Rápido crecimiento en la demanda de laptops bajo políticas de trabajo híbrido
Los horarios híbridos hacen que la computación portátil sea comercialmente relevante porque el mismo dispositivo puede servir para el trabajo dividido entre el hogar y la oficina. Infosys informó que aproximadamente el 79% de su fuerza laboral global operó de manera híbrida en el ejercicio fiscal 2026. En el segundo trimestre de 2026, los envíos de laptops en India aumentaron un 13% interanual hasta 3 millones de unidades. Un dispositivo portátil permite a los proveedores atender ambas partes de un horario híbrido a través de la misma categoría de dispositivo, conectando el esquema de trabajo con un caso de uso de hardware identificable. Omdia atribuyó parte del crecimiento de PCs en el segundo trimestre a compras adelantadas ante los aumentos de precios esperados, por lo que los vendedores no pueden extrapolar una demanda sostenida de trabajo híbrido a partir de la ganancia en envíos de ese trimestre.
Elevada necesidad de computación de alto rendimiento en cargas de trabajo de IA
Las cargas de trabajo de IA crean una oportunidad de hardware a través de infraestructura de computación compartida, extendiendo la demanda más allá de las organizaciones que pueden poseer equipos dedicados. La Misión IndiaAI amplió la capacidad de cómputo compartido a más de 45.000 unidades de procesamiento gráfico, o GPU, para junio de 2026.[1] Para agosto de 2026, 237 proyectos habían accedido a 9,32 millones de horas de GPU de computación de IA subsidiada a través de la misión. En conjunto, la capacidad y el acceso registrado muestran cómo un grupo de infraestructura común puede servir a muchos proyectos sin que cada uno deba adquirir GPU físicas. Para los proveedores de servidores, esto concentra la oportunidad de equipos direccionables en torno a los proveedores de cómputo compartido, mientras que la participación en proyectos otorga a esa infraestructura una base de aplicación concreta.
Impulso a la digitalización del sector público a través de Digital India y proyectos del NIC
La demanda de hardware gubernamental abarca licitaciones concentradas de dispositivos de punto final e infraestructura compartida, ofreciendo a los proveedores más de una vía hacia la digitalización pública. El Centro Nacional de Informática, o NIC, invitó a presentar ofertas para 995 laptops de alta gama entre el 16 de octubre y el 6 de noviembre de 2025. El 14 de febrero de 2026, se inauguró el Centro Nacional de Datos para la Región Noreste en Amingaon, Assam. Su capacidad aprobada fue de 8,5 MW, con una capacidad promedio de 10 kW por rack, para alojar aplicaciones gubernamentales y servir como centro de recuperación ante desastres. El rol de recuperación ante desastres ofrece a los proveedores de infraestructura una aplicación de continuidad, mientras que la licitación de laptops presenta una oportunidad de volumen separada para los proveedores de dispositivos.
Incentivos de Fabricación en India para la producción local de PCs y servidores (PLI 2.0)
El Ministerio de Electrónica y Tecnología de la Información, o MeitY, utiliza incentivos de localización que pueden ampliar el suministro comercialmente viable de laptops y servidores, apoyando la demanda a través de la fabricación doméstica. El PLI 2.0 de MeitY de mayo de 2023 ofrece a los fabricantes elegibles que cumplan los umbrales del esquema y las condiciones de aprobación un incentivo promedio de aproximadamente el 5% para artículos de localización especificados en laptops, tabletas, PCs todo en uno, servidores y dispositivos de factor de forma ultrapequeño. El período de incentivo de 6 años se cuenta desde la fecha de inicio elegible elegida por cada solicitante. Los solicitantes deben localizar el ensamblaje de tarjetas de circuito impreso y el ensamblaje en el primer año, y luego agregar al menos un componente o subensamblaje opcional anualmente. MeitY reportó 5.216 empleos directos acumulados al 29 de julio de 2026, y 2 participantes principales comenzaron la producción en el ejercicio fiscal 2025-26 tras elegir un período de gestación de 2 años. La preparación para la producción determina la rapidez con que un proveedor elegible puede convertir el apoyo de política en suministro de equipos.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los costos de cumplimiento de residuos electrónicos | -0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Volatilidad en la cadena de suministro de semiconductores | -1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Importaciones persistentes de mercado gris en periféricos (poco reportado) | -0.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Ciclos lentos de renovación empresarial en licitaciones del sector público (poco reportado) | -0.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los costos de cumplimiento de residuos electrónicos
Las obligaciones de residuos electrónicos crean exposición financiera para los productores más allá de la venta inicial del equipo. Las directrices aprobadas por la Junta Central de Control de la Contaminación, o CPCB, exigen que los productores que no cumplan los objetivos de responsabilidad extendida del productor, o EPR, asuman una compensación basada en los costos promedio de recolección, transporte y reciclaje de residuos electrónicos. La enmienda de 2024 instruye a la CPCB a fijar límites de precio de intercambio de certificados EPR entre el 30% y el 100% de la compensación por obligaciones incumplidas. Para un productor que compra certificados para cubrir un déficit, el piso prescrito establece un costo mínimo del 30% de la correspondiente responsabilidad de compensación. Para los productores afectados, esa exposición puede reducir el margen para concesiones de precios, dejando una carga de costos cuando las oportunidades de venta requieren cotizaciones más competitivas.
Volatilidad en la cadena de suministro de semiconductores
Los fabricantes de memoria trasladaron más producción hacia memoria de alto ancho de banda para centros de datos de IA, restringiendo el suministro global de memoria de PC tradicional desde finales de 2025. En septiembre de 2026, Mint informó una previsión de que las ventas de laptops para consumidores en India caerían en dos dígitos en julio-septiembre de 2026 debido al impacto de los precios en alza de los chips de memoria en la demanda. Samsung Electronics pronosticó que la creciente demanda de DRAM para servidores, unidades de estado sólido empresariales y memoria de alto ancho de banda mantendría la escasez global de memoria en el segundo semestre de 2026, a pesar de la moderación de la demanda de dispositivos móviles y PCs. ASUS India declaró en septiembre de 2026 que estaba trabajando con proveedores y fortaleciendo su estrategia de múltiples proveedores para ayudar a mitigar los mayores costos de memoria y almacenamiento. Para los vendedores de laptops, absorber los mayores costos de memoria puede proteger la asequibilidad en la temporada festiva solo reduciendo el retorno por cada dispositivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Programas Domésticos de PC y Demanda de Almacenamiento IntegradoLas PCs y estaciones de trabajo representaron el 42,16% del tamaño del mercado de hardware de TI en India en 2026. El mercado de PC tradicional de India, que abarca equipos de escritorio, laptops y estaciones de trabajo, envió 4,4 millones de unidades en el primer trimestre de 2026, un aumento del 31,1% interanual, según IDC. En julio de 2025, Syrma SGS informó que fabricaba pequeñas cantidades de laptops MSI para India, con el suministro global en negociación. En junio de 2026, MSI declaró que la mayoría de sus laptops para el mercado indio se fabricaban localmente a través de Syrma SGS y otros socios de fabricación por contrato. Un ensamblador puede participar en el programa de suministro indio de una marca junto con otros fabricantes, por lo que la capacidad local no tiene que depender de compromisos de exportación.
Los dispositivos de almacenamiento empresarial son el segmento de producto de más rápido crecimiento, con un CAGR previsto del 8,3% durante 2027-2032. El 1 de agosto de 2025, Esconet Technologies Limited reveló un contrato de National Informatics Centre Services Inc. para suministrar, instalar y poner en marcha un sistema de almacenamiento de datos para el Centro Nacional de Datos operado por el NIC.[2] El paquete acordado incluía hardware, software y servicios asociados, con ejecución siguiendo el cronograma de la orden de compra. Combinar el sistema físico con la instalación hace que la capacidad de integración sea parte de la oferta comercial del proveedor, junto con el propio equipo. La oportunidad de almacenamiento favorece, por tanto, a los proveedores capaces de asumir la responsabilidad del despliegue, vinculando la demanda de dispositivos con la capacidad de atender un requisito institucional de centro de datos.



Por Aplicación:
Los Dispositivos Personales y los Sistemas Institucionales Siguen una Lógica de Compra DiferenteLas aplicaciones de consumidor representaron el 54,26% de la participación en el mercado de hardware de TI en India en 2026. El rastreador de PC de India de Omdia registró 7,05 millones de envíos de equipos de escritorio y laptops para consumidores en 2025. IDC informó por separado que los envíos de PC para consumidores en India crecieron un 11,7% interanual en el primer trimestre de 2026. Dado que estos envíos son equipos de escritorio y laptops terminados, la competencia de proveedores para esta aplicación se centra en el dispositivo completo y su precio, en lugar de en componentes individuales.
Las aplicaciones empresariales son el segmento de más rápido crecimiento, con un CAGR previsto del 7,88% durante 2027-2032. IDC informó un crecimiento interanual del 20,9% en el segmento de PC empresarial de India en 2025, definiendo empresarial como empresas con 500 o más empleados. El 31 de marzo de 2025, el Banco Estatal de India invitó a presentar ofertas en nombre del Grupo Banco Estatal para adquirir, instalar, poner en marcha y mantener servidores para oficinas nacionales y extranjeras, subsidiarias calificadas y empresas conjuntas. Las cantidades por sitio debían confirmarse mediante órdenes de compra, convirtiendo el requisito propuesto en una oportunidad de despliegue coordinado en todo el grupo. La solicitud de propuesta fue una propuesta e invitación a licitar, no una adjudicación, por lo que muestra el alcance del requisito de servidores del grupo, pero no pedidos confirmados.

Por Industria de Usuario Final:
Los Programas de Infraestructura y las Operaciones Minoristas Determinan las Necesidades de EquiposTI y telecomunicaciones fue el segmento de usuario final más grande, representando el 26,79% del mercado en 2026. Google inició la construcción de su centro de IA en Visakhapatnam el 28 de abril de 2026, para un proyecto a escala de gigavatio que comprende 3 campus de centros de datos. AdaniConneX y Nxtra by Airtel fueron designados para liderar la construcción de los edificios y la infraestructura de conexión. El trabajo de los socios de construcción permite el despliegue planificado por Google de capacidades avanzadas de IA, vinculando los campus físicos con un caso de uso de computación diferenciado. La oportunidad de equipos se centra en la capacidad de carga de trabajo de IA dentro del centro, haciendo de la escala de construcción un indicador indirecto de la demanda de hardware.
El comercio minorista es el segmento de usuario final de más rápido crecimiento, con un CAGR previsto del 7,36% durante 2027-2032. Reliance Retail abrió 1.564 tiendas en el ejercicio fiscal 2025-26, llevando su propia red a 20.160 tiendas. Su base de clientes registrados aumentó a 387 millones, mientras que las transacciones superaron los 1.900 millones en el mismo ejercicio fiscal. Para los proveedores de hardware, esa combinación crea aplicaciones de computación y redes en una huella operativa minorista más amplia. La oportunidad radica en atender tanto las operaciones de las tiendas como el procesamiento de transacciones, por lo que la expansión puede ampliar las aplicaciones de hardware más allá del equipo necesario únicamente en las nuevas ubicaciones abiertas.
Análisis Geográfico
Mercado de Hardware de TI en el Sur de India
El Sur de India representó el 42,58% del tamaño del mercado de hardware de TI en India en 2026. En enero de 2026, Tamil Nadu lanzó un programa de laptops dirigido a 2 millones de estudiantes en colegios gubernamentales y colegios con ayuda gubernamental en 2 fases. La primera fase planificó la distribución de 1 millón de laptops. Dicho programa concentra la demanda potencial en torno a un requisito educativo a escala estatal, proporcionando una aplicación institucional para la capacidad de fabricación de laptops en una amplia base de beneficiarios. Para los proveedores, la unidad relevante de demanda es el programa público por fases, en lugar de millones de decisiones de compra doméstica separadas, lo que hace que la entrega coordinada del programa sea comercialmente significativa.
Mercado de Hardware de TI en el Este de India
El Este de India es la región de más rápido crecimiento, con un CAGR previsto del 8,45% durante 2027-2032. CtrlS Datacenters Ltd inauguró su centro de datos en Patna el 13 de octubre de 2026, reportando una capacidad de carga de TI de 12 MW. Una instalación en operación proporciona un entorno concreto para equipos de servidores, almacenamiento y redes dentro del Este de India, ofreciendo a los proveedores regionales un punto de contacto de demanda comercial más allá de un anuncio de inversión. La expansión adicional se vinculó a la demanda futura, haciendo que los equipos dimensionados para cada etapa de actividad de IA y nube sean una ruta comercial más defendible que instalar la capacidad potencial total por adelantado.
La base de compradores del sector público del Norte de India incluye el Departamento de Formación y Educación Técnica de Delhi, que invitó a presentar ofertas para 253 equipos de escritorio de alta gama en enero de 2026. El requisito concentrado de equipos de escritorio ofrece a los proveedores una vía de ventas institucional definida por la especificación de equipos de un departamento técnico. El Oeste y Centro de India tiene un ejemplo judicial diferenciado, con el Tribunal Superior de Gujarat invitando a presentar ofertas para 1.922 sistemas todo en uno para sí mismo y el poder judicial de distrito en agosto de 2026. La solicitud de propuesta permitía que la cantidad final variara al emitirse las órdenes de compra. Dado que la cantidad de la licitación podía variar en la etapa de orden de compra, los proveedores que atienden al tribunal y al poder judicial de distrito se enfrentan a una base de usuarios distribuida cuyo tamaño de pedido final se establece tardíamente.
Marco Regulatorio y Perspectivas
Para los productores de hardware cubiertos con instalaciones de fabricación, la comparación de jurisdicciones seleccionadas distingue los deberes de producto y productor de India de los controles industriales condicionales de Tamil Nadu. Los fabricantes, productores, reacondicionadores y recicladores cubiertos deben registrarse ante la Junta Central de Control de la Contaminación, o CPCB. Los productores cumplen las obligaciones de reciclaje para los equipos eléctricos y electrónicos enumerados a través de recicladores registrados. Las microempresas se encuentran entre las categorías excluidas de la aplicación de las normas de residuos electrónicos.
Tabla Regulatoria
| Factor de decisión | India | Tamil Nadu |
|---|---|---|
| Autoridad principal | Oficina de Normas de India y CPCB | Junta de Control de la Contaminación de Tamil Nadu para el consentimiento industrial cubierto |
| Instrumentos clave o dirección | Registro obligatorio para productos informáticos enumerados; Normas de Gestión de Residuos Electrónicos, 2022 | Marco de consentimiento de la Ley del Agua para operaciones cubiertas; calendario nacional de EPR del productor |
| Efecto comercial | Registro de productos y obligaciones de reciclaje del productor | Consentimiento previo para operaciones cubiertas que impliquen descargas especificadas de aguas residuales o efluentes industriales; inspección y posible denegación o retirada |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja las vías de registro y los deberes de reciclaje del productor, mientras que la de Tamil Nadu refleja la exposición al consentimiento e inspección para operaciones cubiertas relacionadas con descargas. El calendario nacional de reciclaje del productor, que también se aplica a los productores cubiertos que operan en Tamil Nadu, es la única base para ambas calificaciones de Endurecimiento. Sus objetivos aumentan del 70% en los ejercicios fiscales 2025-26 y 2026-27 al 80% a partir del ejercicio fiscal 2027-28, medidos frente a las cantidades de equipos colocados en el mercado en el año anterior relevante, ajustados por la vida útil promedio del producto. Las normas exigen una revisión después del ejercicio fiscal 2028-29 y permiten un aumento adicional de los objetivos.
Etapas de la Cadena de Valor
La comparación sigue el diseño, el ensamblaje y la distribución, separando las capacidades suministradas en cada etapa de los ingresos que generan. En enero de 2025, Syrma SGS inauguró una línea de ensamblaje en Chennai para laptops de Micro-Star International con una capacidad inicial de 100.000 unidades anuales.[3] En la inauguración, se anunció la escalabilidad a 1 millón de unidades anuales en 1 a 2 años como dependiente de la demanda, haciendo de la expansión una decisión comercial. Esa distinción importa porque la capacidad de ingeniería, la capacidad de ensamblaje y el acceso a compradores contribuyen con partes diferentes de la oferta de un proveedor de equipos.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño de sistemas y tarjetas | Diseñadores de sistemas de computación de alta gama como Netweb Technologies India Limited | Capacidad de diseño integrada en las ventas de sistemas | Alinear el diseño de tarjetas con los requisitos del sistema completo | Coordinar el desarrollo de tarjetas con la ingeniería del sistema completo |
| Ensamblaje de equipos | Ensambladores de laptops por contrato como Syrma SGS | Ingresos por ensamblaje y fabricación | Expansión de capacidad dependiente de la demanda | Escalar capacidad adicional frente a la demanda confirmada |
| Distribución y soporte técnico de canal | Distribuidores de TI como Supertron Electronics Private Limited y Rashi Peripherals Limited | Ventas de distribución de equipos y servicios de canal | Soporte técnico en canales de ventas dispersos | Combinar alcance de canal con soporte preventa |
| Fuente: Mordor Intelligence | ||||
En abril de 2026, HFCL declaró que la disponibilidad de memoria afectó a sus productos de telecomunicaciones y TI, y describió el abastecimiento alternativo de múltiples fabricantes de equipos originales para sus enrutadores internos. La producción doméstica de sistemas deja a los fabricantes expuestos a la disponibilidad de componentes de memoria. La capacidad de ensamblaje adicional tiene un valor comercial limitado si la disponibilidad de memoria impide completar los sistemas adicionales.
Panorama Competitivo
Concentración del Mercado
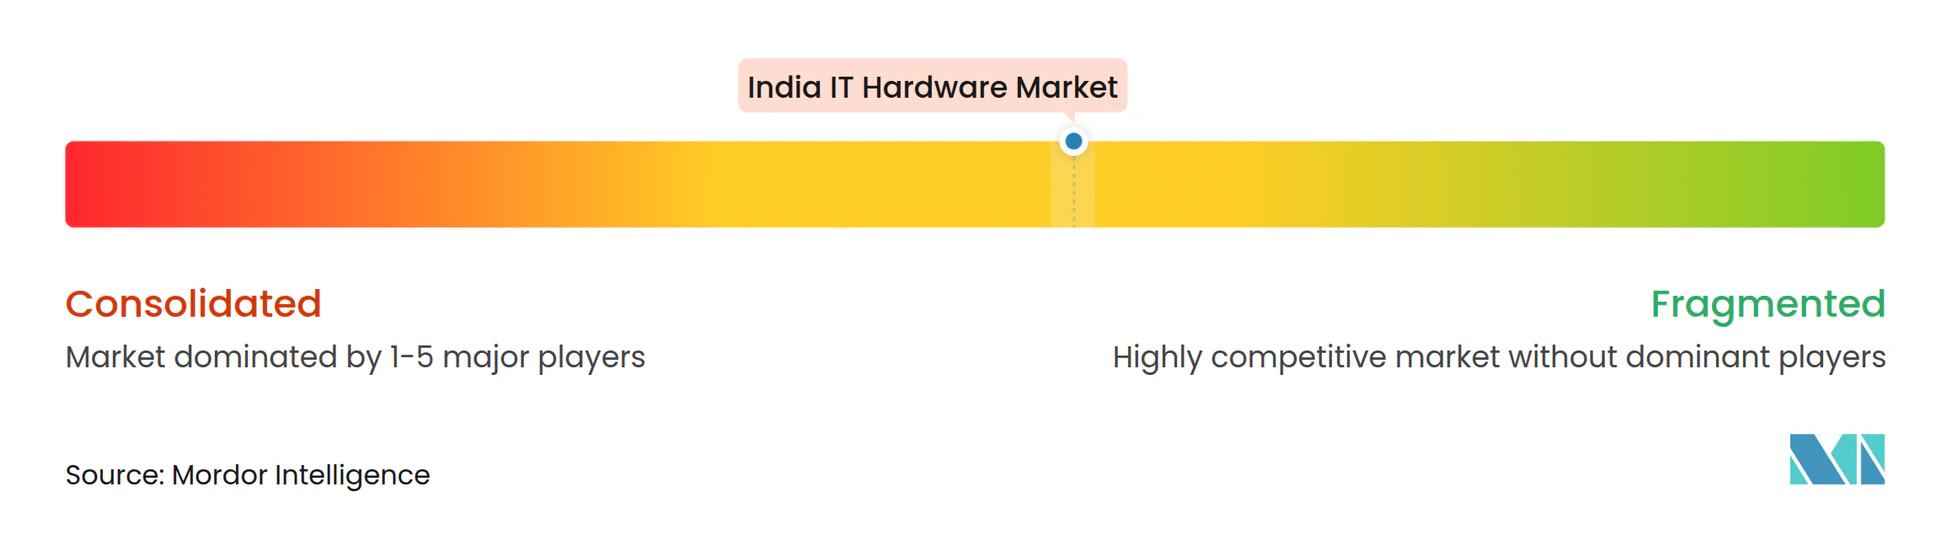
La competencia en PC de marca está concentrada entre unos pocos grandes vendedores, mientras que las asociaciones de fabricación ofrecen otra vía hacia una posición local. Dell Inc., Lenovo Group Ltd, ASUSTeK Computer Inc., HP Inc. y Acer Inc. son los principales competidores. IDC situó a HP Inc., Acer Group, Lenovo, Dell y ASUS a la cabeza de los envíos de PC en India en el primer trimestre de 2026, con participaciones respectivas del 26,6%, 21,3%, 18,3%, 15,9% y 6,9%. Un ejecutivo de Dell India declaró en julio de 2026 que la mayoría de los servidores de la empresa se fabricaban en India y que la producción local estaba orientada al mercado indio. Para los compradores empresariales, esto sitúa la capacidad de producción doméstica junto a la propia marca como una distinción comercial, al tiempo que preserva espacio para los vendedores competidores y sus socios de fabricación.
En agosto de 2025, Acer India anunció una asociación de fabricación de laptops en Puducherry con Plumage Solutions para una instalación con una capacidad anual anunciada de 300.000 laptops. Plumage Solutions actuó como socio de fabricación. El mismo plan de Puducherry también abarcó monitores, equipos de escritorio todo en uno, servidores, estaciones de trabajo y adaptadores de corriente, por lo que Acer posicionó el sitio como fuente de más que solo laptops. La asociación hace que la ejecución de la fabricación sea comercialmente relevante para la oferta de la marca, con la capacidad anunciada definiendo la escala potencial y el rendimiento de la fábrica determinando el volumen disponible para atender a los compradores.
El posicionamiento regulatorio y la capacidad del sistema presentan diferentes pruebas competitivas para los proveedores que persiguen contratos de infraestructura empresarial. En julio de 2026, el ejecutivo de Dell en India describió la participación de la empresa en PLI 1.0 y 2.0 y su hoja de ruta para atender los requisitos de Fabricación en India. Ese posicionamiento puede ayudar a abordar los requisitos de producción local, mientras que el lanzamiento en India en julio de 2026 de PowerStore Elite de Dell apunta al almacenamiento en las instalaciones para cargas de trabajo de IA y datos empresariales mantenidos dentro del país. Los competidores pueden centrarse en un requisito particular de equipos o integración en lugar de igualar a una marca establecida en todas las categorías de hardware. La barrera para un competidor es combinar una ejecución local creíble con un sistema que atienda el requisito particular de carga de trabajo y ubicación de datos del comprador.
Líderes de la Industria de Hardware de TI de India
-
Dell Inc.
-
Lenovo Group Ltd
-
ASUSTeK Computer Inc.
-
HP Inc.
-
Acer Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hardware de TI en India Empresas cubiertas en este informe
- Dell Inc.
- Lenovo Group Ltd
- ASUSTeK Computer Inc.
- HP Inc.
- Acer Inc.
- IBM Corporation
- Apple Inc.
- Samsung Electronics Co. Ltd.
- NetApp Inc.
- Hitachi Ltd.
- Cisco Systems Inc.
- Juniper Networks Inc.
- Arista Networks Inc.
- Hewlett Packard Enterprise (HPE) Inc.
- Wistron India Inc.
- Foxconn India Inc.
- Super Micro Computer Inc.
- Dell EMC Indian Ops
- Supertron Electronics Private Limited
- RP Tech India
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan equipos de oficina financiados directamente con aplicaciones de hardware respaldadas por capacidad de centros de datos y adopción de nube gubernamental. La capacidad instalada de centros de datos en India creció de 375 MW en 2020 a aproximadamente 1.575 MW para agosto de 2026. El 19 de agosto de 2026, el Ministerio de la Micro, Pequeña y Mediana Empresa asignó fondos para computadoras de escritorio e impresoras para sus oficinas y centros de sucursales en el ejercicio fiscal 2026-27. La base de infraestructura más amplia respalda sistemas específicos para cargas de trabajo, mientras que los destinatarios de oficinas designados ofrecen a los proveedores de dispositivos una vía más definida hacia pedidos potenciales.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Despliegues de equipos de escritorio e impresoras para oficinas de la Micro, Pequeña y Mediana Empresa designadas | Fondos de equipos para el ejercicio fiscal 2026-27 asignados en agosto de 2026 | Oficinas y centros designados del Ministerio de la Micro, Pequeña y Mediana Empresa | Ofrecer configuraciones de equipos de escritorio e impresoras con soporte de despliegue | Traducir las asignaciones en pedidos de equipos específicos para cada oficina | Proveedores de equipos de escritorio e impresoras, proveedores de despliegue |
| Despliegues de servidores de IA específicos para cargas de trabajo | La capacidad instalada ampliada de centros de datos proporciona una base de infraestructura operativa | Operadores de centros de datos | Escalar los sistemas de servidores según los requisitos de la aplicación | Adecuar la escala del equipo a la demanda real de carga de trabajo | Proveedores de servidores e integradores de sistemas |
| Almacenamiento y redes en nube gubernamental compartida | 2.170 ministerios y departamentos alojaban aplicaciones de MeghRaj para diciembre de 2025 | NIC como proveedor de nube MeghRaj | Integrar almacenamiento y redes en torno a las aplicaciones alojadas | Coordinar los equipos con la infraestructura de aplicaciones compartidas | Proveedores de almacenamiento empresarial y redes |
| Fuente: Mordor Intelligence | |||||
La demanda de oficinas individuales puede atenderse mediante dispositivos completos, mientras que las aplicaciones de nube compartida requieren infraestructura coordinada. Eso desplaza la tarea comercial de un proveedor de infraestructura hacia la integración de la carga de trabajo alojada, en lugar de replicar el paquete de dispositivos de una oficina. El requisito de equipos de oficina del Ministerio de la Micro, Pequeña y Mediana Empresa es la apertura más clara porque un grupo de compradores identificado cuenta con financiación fechada, mientras que la demanda de infraestructura depende de traducir las cargas de trabajo alojadas en pedidos de equipos.
Desarrollos recientes de la industria en Mercado de Hardware de TI en India
- Oct 2026: Adani Enterprises Limited y Jabil Inc. firmaron un memorando de entendimiento no vinculante que propone una empresa conjunta al 50:50 para fabricar y ensamblar equipos de IA y centros de datos en India, sujeto a acuerdos definitivos, aprobaciones y condiciones habituales.
- Oct 2026: CtrlS Datacenters Ltd inauguró su centro de datos en Patna, reportando una capacidad de carga de TI de 12 MW.
- Jul 2026: Dell lanzó su plataforma de datos PowerStore Elite en India para almacenamiento en las instalaciones diseñado para soportar cargas de trabajo de IA y mantener los datos empresariales dentro del país.
Mercado de Hardware de TI en India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de hardware de TI en India mide el gasto anual en equipos de computación físicos vendidos a consumidores y organizaciones en India. Abarca compras en todos los tipos de productos, aplicaciones, industrias de usuarios finales y regiones, valoradas en el punto de venta en USD.
Exclusiones del alcance: los servicios de TI, la conectividad de telecomunicaciones, las suscripciones de software puro y los semiconductores vendidos por separado y otros componentes están excluidos.
Descripción General de la Segmentación
- Por Tipo de Producto
- PCs y Estaciones de Trabajo
- Hardware de Redes Empresariales
- Dispositivos de Almacenamiento Empresarial
- Servidores
- Otro Hardware (Impresoras y Copiadoras)
- Por Aplicación
- Consumidor
- Empresa
- PYMEs
- Grandes Empresas
- Por Industria de Usuario Final
- BFSI
- Comercio Minorista
- TI y Telecomunicaciones
- Otras Industrias de Usuario Final
- Por Región
- Norte de India
- Este de India
- Centro y Oeste de India
- Sur de India
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los comunicados de la Oficina de Información de Prensa del Gobierno de India, el análisis presupuestario de PRS India, las normas de la Junta Central de Control de la Contaminación y la información de registro de la Oficina de Normas de India proporcionan evidencia ilustrativa sobre la producción local de equipos, la política, el cumplimiento de productos y las condiciones de adquisición. Dichas fuentes ayudan a establecer el contexto del mercado y a seleccionar indicadores observables sin tratar la producción general de electrónica o el gasto total en TI como ventas de equipos.
Los informes anuales de empresas, los registros regulatorios, los materiales para inversores y los informes empresariales de reputación pueden agregar evidencia sobre ingresos por productos, canales, precios y adquisiciones para India. Estas fuentes son ilustrativas y no exhaustivas, y fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas incluirían fabricantes de hardware, distribuidores y revendedores centrados en India, líderes de adquisiciones empresariales y de TI, y especialistas en compras del sector público. Su evidencia pondría a prueba los hallazgos secundarios sobre la combinación de productos, los precios de venta realizados, el calendario de envíos, los márgenes de canal y la demanda regional. Cuando las respuestas sean contradictorias o falten datos, los analistas registrarían la brecha, compararían señales independientes de empresas y adquisiciones, y buscarían aclaración de los encuestados relevantes antes de establecer un supuesto.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación descendente del gasto anual de India en equipos de computación terminados y asigna el valor entre el tipo de producto, la aplicación de consumidor o empresarial, la industria de usuario final y las cuatro regiones del estudio. Los envíos históricos de PC y los precios de venta, el gasto en hardware empresarial, los contratos de adquisición pública, las adiciones de capacidad de centros de datos y la producción local de laptops y servidores proporcionan indicadores sensibles al mercado: los envíos y los precios informan el valor de los dispositivos de punto final, mientras que las adquisiciones, las adiciones de infraestructura y las tendencias de producción informan la demanda empresarial y el suministro doméstico disponible para atenderla. Los analistas utilizan estos indicadores en una regresión multivariante para el pronóstico, con análisis de escenarios para interrupciones en los precios de componentes o el suministro, y derivan las participaciones de segmento a partir de la evidencia de ingresos por equipos por comprador, producto, industria y región.
Las verificaciones ascendentes selectivas utilizan volúmenes de equipos muestreados multiplicados por los precios de venta promedio observados y los resúmenes de ingresos de proveedores o canales, con las transferencias mayoristas duplicadas eliminadas para que el mismo dispositivo se cuente una sola vez en su venta final. Los analistas concilian estas verificaciones con el total descendente, investigan las diferencias por categoría y mantienen un rango donde la evidencia pública no resuelve la brecha. Los encuestados primarios revisarían la dirección y la plausibilidad práctica de los supuestos individuales de envíos, precios, adquisiciones y despliegue, con ajustes vinculados a evidencia corroborante en lugar de opiniones no verificadas.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon la estimación frente a revelaciones independientes de empresas, indicadores de envíos, adquisiciones gubernamentales y datos de fabricación, luego investigan movimientos inusuales y variaciones entre el modelo, los totales de segmentos y las señales observadas antes de la aprobación. Vuelven a contactar a los encuestados relevantes cuando un supuesto material entra en conflicto con nueva evidencia o cuando un pedido importante, un shock de precios o una interrupción del suministro cambia el calendario o la combinación esperados. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales del mercado y se somete a una revisión fresca de evidencia y consistencia antes de la entrega.
Tamaño del Mercado de Hardware de TI en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de hardware de TI en India mide el gasto anual en equipos de computación físicos vendidos a consumidores y organizaciones en India.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los envíos históricos de PC y los precios de venta, el gasto en hardware empresarial, los contratos de adquisición pública, las adiciones de capacidad de centros de datos y la producción local de laptops y servidores proporcionan indicadores sensibles al mercado: los envíos y los precios informan el valor de los dispositivos de punto final, mientras que las adquisiciones, las adiciones de infraestructura y las tendencias de producción informan la demanda empresarial y el suministro doméstico disponible para atenderla.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 24,14 mil millones de USD (2027) | |
| Consultora Global A | 4,61 mil millones de USD (2025) | En su base de 2025, esta estimación está un 80,9% por debajo del valor de este informe para 2027 de 24,14 mil millones de USD, 2 años después. Su base publicada de 2025 es anterior al año de comparación de 2027 del informe. |
| Consultora Global B | 15,46 mil millones de USD (2025) | En su base de 2025, esta estimación está un 36,0% por debajo del valor de este informe para 2027 de 24,14 mil millones de USD, 2 años después. Su base publicada de 2025 es anterior al año de comparación de 2027 del informe. |
Los analistas de Mordor Intelligence triangularon la estimación frente a revelaciones independientes de empresas, indicadores de envíos, adquisiciones gubernamentales y datos de fabricación, luego investigan movimientos inusuales y variaciones entre el modelo, los totales de segmentos y las señales observadas antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cómo cambiará el tamaño del mercado de hardware de TI en India para 2032?
Se espera que el tamaño aumente de 24,14 mil millones de USD en 2027 a 33,92 mil millones de USD en 2032, a un CAGR del 7,04% durante 2027-2032.
¿Qué impulsa la demanda de hardware de TI?
La infraestructura de IA y la digitalización pública respaldan la demanda. La Misión IndiaAI amplió la capacidad de cómputo compartido a más de 45.000 GPU para junio de 2026.
¿Qué segmento de producto de hardware lidera en India?
Las PCs y estaciones de trabajo lideraron con el 42,16% del mercado en 2026.
¿Qué empresas compiten en el sector de hardware de India?
Los principales competidores incluyen Dell Inc., Lenovo Group Ltd, ASUSTeK Computer Inc., HP Inc. y Acer Inc.
¿Qué desafío de costos afecta la asequibilidad de las laptops?
Las presiones de costos de memoria y almacenamiento son un desafío clave. ASUS India describió su trabajo con proveedores y el fortalecimiento de su estrategia de múltiples proveedores en septiembre de 2026.
¿Qué regiones de India lideran la demanda y el crecimiento de hardware?
El Sur de India lideró con el 42,58% del mercado en 2026. Se prevé que el Este de India crezca más rápido con un CAGR del 8,45% durante 2027-2032.