
Tamaño y Participación del Mercado de Optoelectrónica de China
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
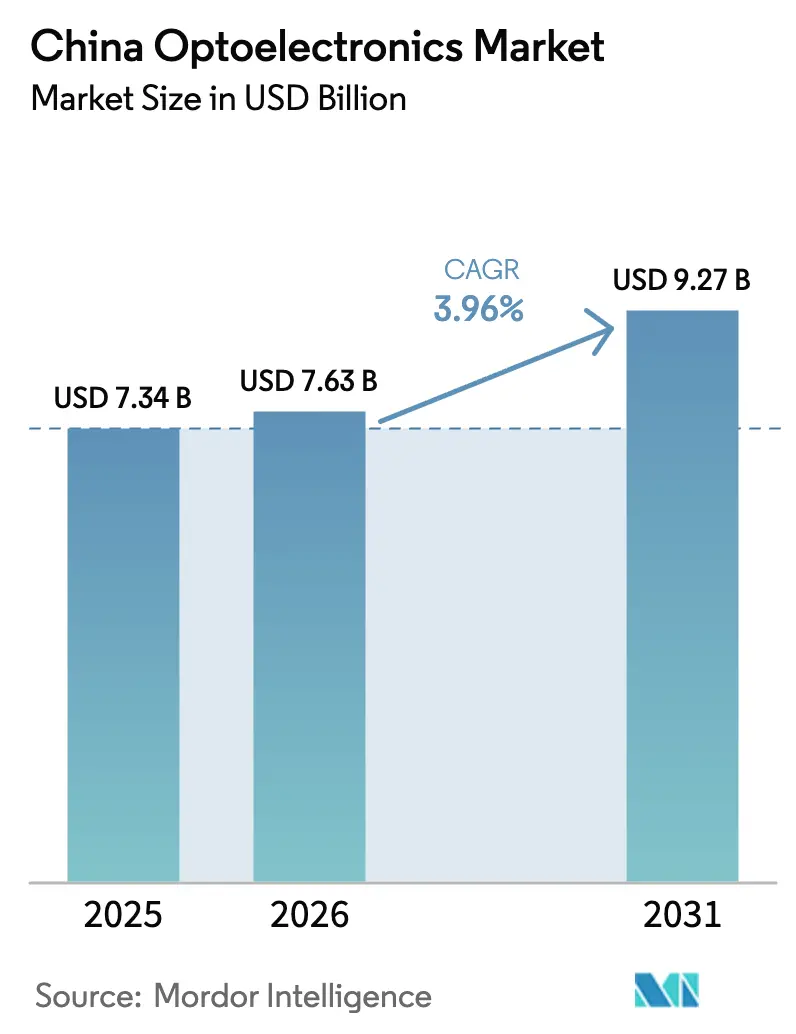
| Tamaño del mercado en el año base (2025) | 7.34 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.63 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.27 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.96 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Optoelectrónica de China por Mordor Intelligence
Se espera que el tamaño del mercado de optoelectrónica de China crezca de USD 7,34 mil millones en 2025 a USD 7,63 mil millones en 2026 y se prevé que alcance USD 9,27 mil millones en 2031 a una CAGR del 3,96% durante el período 2026-2031. El ritmo de crecimiento medido señala un panorama competitivo en maduración, ya que las iniciativas respaldadas por el Estado redirigen el capital desde la iluminación LED orientada al volumen hacia semiconductores compuestos, diodos láser y envasado avanzado. Los requisitos de localización impuestos por políticas, combinados con una expansión en curso de infraestructuras 5G y centros de datos, continúan redirigiendo la demanda desde la iluminación de productos básicos hacia soluciones de comunicación óptica y detección de mayor margen. En el extremo inicial de la cadena de valor, las capacidades en obleas de nitruro de galio y carburo de silicio reciben financiación prioritaria, mientras que los actores del extremo final persiguen la integración vertical para mitigar los riesgos derivados de los controles de exportación de Estados Unidos. La consolidación se acelera entre los campeones nacionales que aprovechan los incentivos gubernamentales, pero la intensidad de capital y la escasez de talento mantienen elevadas las barreras de entrada para las empresas más pequeñas.
Conclusiones Clave del Informe
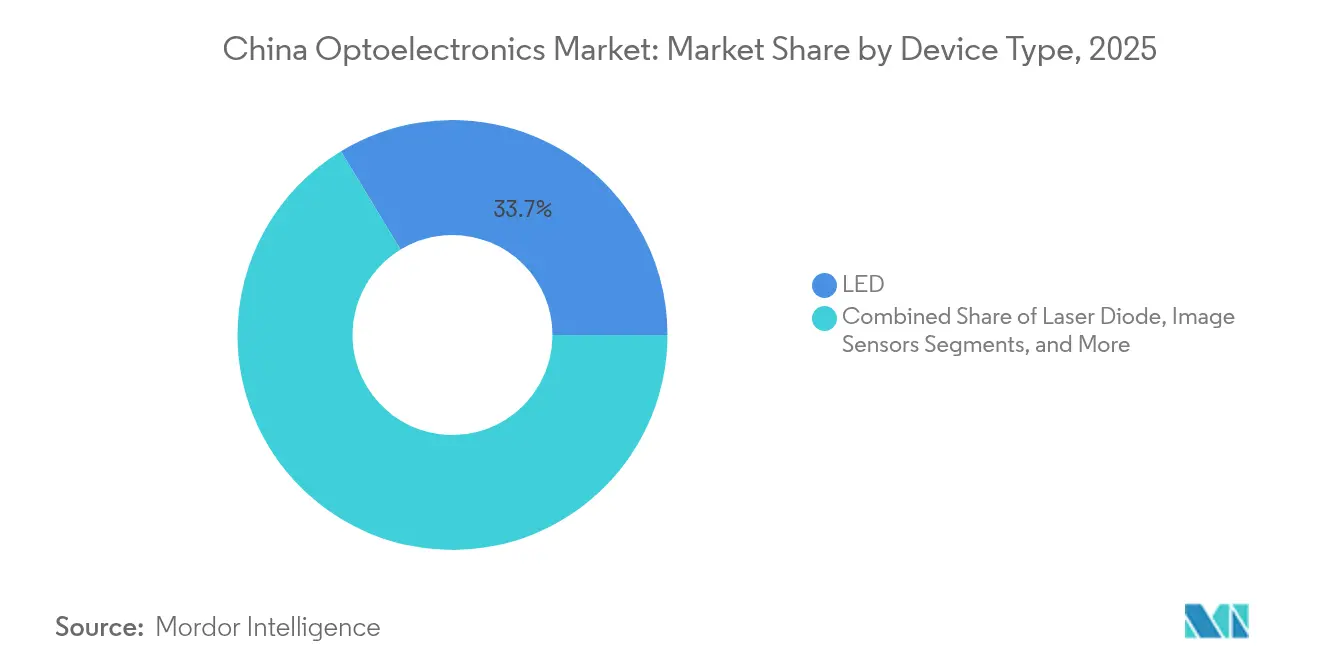
- Por tipo de dispositivo, los componentes LED lideraron con una participación en los ingresos del 33,68% en 2025, mientras que se prevé que los diodos láser registren el crecimiento más rápido con una CAGR del 4,86% hasta 2031.
- Por material, el nitruro de galio dominó con una participación del 41,75% en el mercado de optoelectrónica de China en 2025, mientras que el carburo de silicio se encamina a una CAGR del 4,45% hasta 2031.
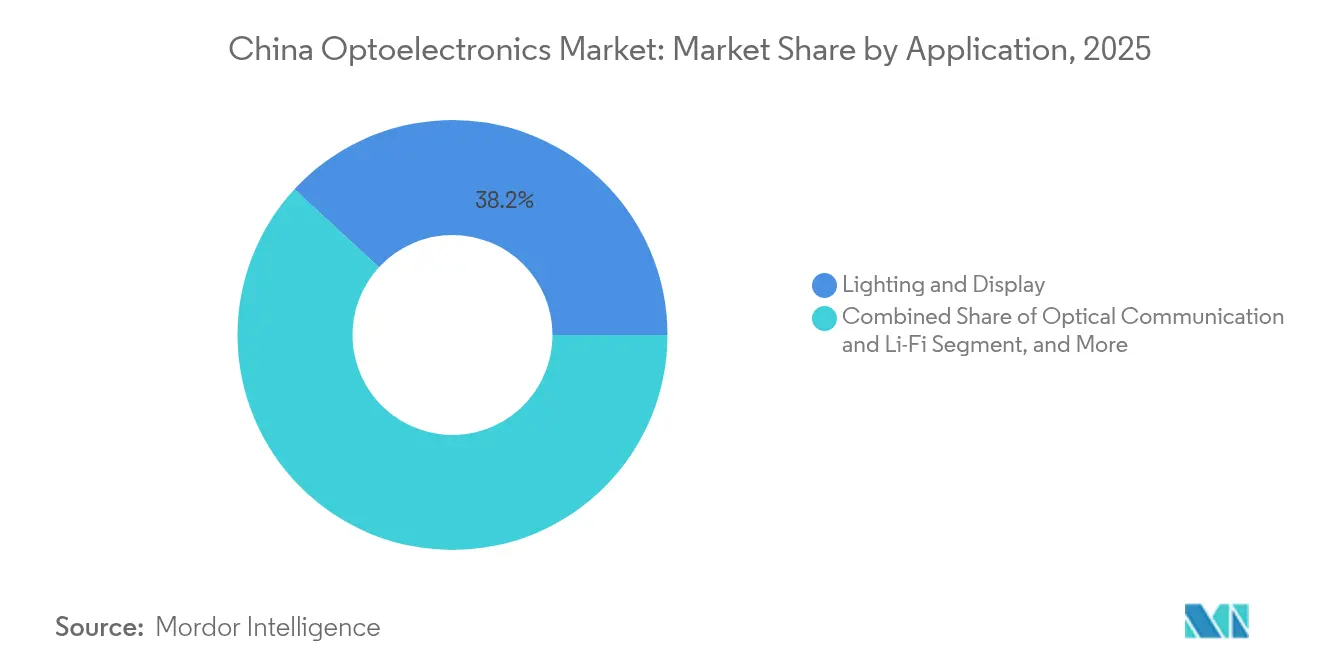
- Por aplicación, iluminación y pantallas retuvieron una participación del 38,15% en 2025; sin embargo, se proyecta que la comunicación óptica y Li-Fi se expanda a una CAGR del 5,14% hasta 2031.
- Por usuario final, la electrónica de consumo representó el 42,64% del tamaño del mercado de optoelectrónica de China en 2025, mientras que las aplicaciones automotrices presentaron la perspectiva de CAGR más sólida del 5,72%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Optoelectrónica de China
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso gubernamental hacia cadenas de suministro domésticas de semiconductores | +0.8% | Nacional, centrado en Pekín, Shanghái, Shenzhen | Mediano plazo (2-4 años) |
| Rápida comercialización de mini-LED y micro-LED | +1.2% | Guangdong y Jiangsu | Corto plazo (≤ 2 años) |
| Demanda de transceptores ópticos impulsada por 5G y centros de datos | +0.9% | Ciudades de primer nivel y clústeres industriales | Mediano plazo (2-4 años) |
| Integración de LiDAR en vehículos eléctricos | +0.7% | Adopción temprana en Pekín, Shanghái, Shenzhen | Largo plazo (≥ 4 años) |
| Políticas de neutralidad de carbono que aceleran la adopción fotovoltaica | +0.6% | Provincias del oeste | Largo plazo (≥ 4 años) |
| Empresas emergentes de sensores de imagen de puntos cuánticos | +0.3% | Pekín, Shanghái, Shenzhen | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Impulso Gubernamental hacia Cadenas de Suministro Domésticas de Semiconductores
La tercera fase del Fondo Nacional de Inversión en la Industria de Circuitos Integrados inyectó más de USD 40 mil millones en 2024, con un mandato claro de escalar la capacidad de semiconductores compuestos crítica para los dispositivos optoelectrónicos. Los proyectos de fabricación subsidiados reducen los costos de capital efectivos, aseguran financiamiento bancario y garantizan canales de adquisición a través de normas de contenido local. En conjunto, estas medidas inclinan las compras hacia proveedores nacionales de LED, diodos láser y sensores, creando un piso base para el mercado de optoelectrónica de China incluso durante las desaceleraciones cíclicas. La política también acorta las curvas de aprendizaje tecnológico mediante la financiación de líneas piloto conjuntas con socios universitarios. A mediano plazo, la agenda de localización debería cerrar las brechas de tecnología de procesos en deposición química de vapor organometálico e implantación iónica.
Rápida Comercialización de Mini-LED y Micro-LED
BOE Technology transitó de la fase piloto a la producción en volumen de retroiluminación mini-LED para teléfonos inteligentes y tabletas premium en 2024, validando procesos de transferencia masiva que reducen los tiempos de ciclo de unión de chips en un 35%.[1]BOE Technology Group Co., Ltd. Noticias Corporativas, "Capacidad de Producción de Mini-LED de BOE Technology," BOE Technology Group Co., Ltd. www.boe.com La compresión del costo unitario amplía los segmentos accesibles de teléfonos inteligentes y televisores de nivel dos, acelerando la captación de ingresos para las empresas nacionales de sustratos, circuitos integrados controladores y envasado. Las ventajas en gama de color y vida útil sobre OLED ganan posiciones en el diseño de OEM, mientras que las dinámicas de política comercial hacen que el suministro del exterior sea menos competitivo en costo de destino. Los programas de calificación rápida en ensambladores por contrato con sede en Shenzhen permiten ciclos de adjudicación de diseño de seis meses, frente a nueve meses o más para los competidores extranjeros. Como resultado, el mercado de optoelectrónica de China se beneficia de precios de venta promedio más altos y menor riesgo de rotación frente a la iluminación LED de productos básicos.
Demanda de Transceptores Ópticos Impulsada por 5G y Centros de Datos
China superó los 3,6 millones de sitios macro 5G instalados a finales de 2024, cada uno de los cuales requiere múltiples módulos ópticos de 25G o más para enlaces de fronthual y backhual. Los proveedores de nube a hiperescala incrementan simultáneamente la capacidad en óptica de 400G y 800G para alimentar clústeres de entrenamiento de IA. Los fabricantes locales de transceptores, respaldados por preferencias de adquisición, traducen la proximidad en iteraciones de diseño más rápidas y tasas de fallo en campo reducidas. La localización de la cadena de suministro también mitiga el riesgo geopolítico para los operadores de nube que alojan cargas de trabajo críticas. La visibilidad de la demanda se extiende al mediano plazo a medida que las hojas de ruta de despliegue avanzan hacia bancos de prueba de 6G, reforzando un flujo de ingresos de varios años para los proveedores de componentes ópticos dentro del mercado de optoelectrónica de China.
Integración de LiDAR en Vehículos Eléctricos
BYD, NIO y otros OEM nacionales introdujeron LiDAR de estado sólido en modelos de nivel medio en 2024, avanzando el sensor desde un nicho de lujo hasta paquetes de opción masiva. La reducción de costos proviene de la fabricación interna de diodos láser y fotodetectores, junto con la integración de procesamiento de señal a nivel de ASIC. La transición hacia arquitecturas de 1550 nm incrementa la demanda de obleas de fosfuro de indio, catalizando nuevas inversiones en epitaxia. A largo plazo, se espera que la adopción más amplia de LiDAR duplique los volúmenes unitarios de diodos láser automotrices, diversificando los ingresos alejándose de las aplicaciones de detección 3D en teléfonos inteligentes saturadas e impulsando un crecimiento incremental para el mercado de optoelectrónica de China.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Controles de exportación tecnológica entre Estados Unidos y China | -0.9% | Fábricas avanzadas en todo el país | Corto plazo (≤ 2 años) |
| Escasez de talento en el procesamiento de semiconductores compuestos | -0.4% | Pekín, Shanghái, Shenzhen, Wuhan | Mediano plazo (2-4 años) |
| Elevado CAPEX para fabricación de GaN y SiC de 8 pulgadas | -0.5% | Principales centros de semiconductores | Mediano plazo (2-4 años) |
| Erosión de precios en retroiluminación LED | -0.3% | Guangdong y Jiangsu | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Controles de Exportación Tecnológica entre Estados Unidos y China
La revisión de octubre de 2024 de las regulaciones de EE. UU. restringió los envíos de equipos avanzados de nitruro de galio y carburo de silicio, alargando los plazos de adquisición de herramientas a más de 18 meses. Las fábricas nacionales operan con reactores de nodo antiguo o aceleran el diseño interno de herramientas; ambos escenarios deprimen los rendimientos iniciales y elevan el costo por oblea. Los proveedores multinacionales posponen la expansión de centros de servicio locales, retrasando aún más los cronogramas de puesta en marcha. En consecuencia, la producción de obleas a corto plazo queda rezagada frente a la demanda de los segmentos de vehículos eléctricos y 5G, recortando la CAGR del mercado de optoelectrónica de China durante los dos primeros años de previsión.
Elevado CAPEX para Fabricación de GaN y SiC de 8 Pulgadas
Una sola línea de GaN de 8 pulgadas supera los USD 500 millones en inversión base, mientras que las fábricas de SiC pueden superar los USD 700 millones después de la preparación del sustrato y los hornos de alta temperatura. Financiar tales desembolsos somete a tensión incluso a empresas bien capitalizadas cuando se combinan con ciclos de recuperación prolongados. Los participantes más pequeños recurren a reconversiones de 6 pulgadas, que adolecen de economías de chip inferiores, dejando la base de suministro altamente concentrada. Sin nuevo capital o subsidios estatales, la escasez de obleas podría persistir, limitando la escala de los módulos aguas abajo y moderando la curva de crecimiento del mercado de optoelectrónica de China.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo: Los Diodos Láser Impulsan Aplicaciones Premium
Se espera que los diodos láser contribuyan con una CAGR del 4,86% hasta 2031, superando al mercado de optoelectrónica de China en general, a pesar de que los LED retienen un liderazgo en ingresos del 33,68% en 2025. Las crecientes tasas de incorporación de LiDAR y la óptica de centros de datos crean amortiguadores de demanda resilientes que amortiguan las oscilaciones cíclicas en los volúmenes de VCSEL para teléfonos inteligentes. La elasticidad de precios de los LED erosiona los márgenes, lo que lleva a los proveedores a migrar capacidad hacia productos de luz coherente donde los ASP superan los USD 20 por unidad. Los conjuntos de láser industriales para corte de metales y fabricación aditiva amplían aún más los fondos de ingresos accesibles, mientras que los optoacopladores mantienen su utilidad en el aislamiento de conversión de potencia a pesar de un crecimiento más lento.
En paralelo, las células fotovoltaicas luchan contra la compresión de precios provocada por el exceso de capacidad, pero aun así se benefician de proyectos de paridad con la red bajo mandatos de neutralidad de carbono. Los volúmenes de sensores de imagen aumentan gracias a los diseños de teléfonos inteligentes con cámara dual y triple, pero la captura de valor se desplaza hacia arquitecturas de píxel apilado que integran lógica bajo los fotodiodos. En conjunto, estos cambios elevan el ASP combinado entre las categorías de dispositivos, ayudando al mercado de optoelectrónica de China a compensar la menor expansión unitaria.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material del Dispositivo: El Carburo de Silicio Gana Terreno
El carburo de silicio registró la CAGR más rápida del 4,45%, erosionando el dominio en ingresos del 41,75% del nitruro de galio en 2025. Los inversores de tracción para vehículos eléctricos y los módulos de amplificación de potencia para estaciones base 5G valoran la superior conductividad térmica del SiC, lo que permite mayor densidad de potencia y una menor sobrecarga de refrigeración. El avance de Tianjin Zhonghuan Semiconductor Co., Ltd. en sustratos de SiC de 200 mm redujo la densidad de defectos en un 40%, estrechando la diferencia de costo con el GaN y apoyando una adopción más amplia. El GaN mantiene una ventaja en cargadores de conmutación rápida y extremos frontales de radiofrecuencia, mientras que el fosfuro de indio crece para láseres LiDAR automotrices de 1550 nm. El giro hacia los semiconductores compuestos magnifica los obstáculos de calificación de equipos, pero desbloquea precios premium que suavizan la volatilidad del margen bruto en todo el mercado de optoelectrónica de China.
El silicio tradicional y el arseniuro de galio siguen siendo relevantes en lámparas LED de potencia media y amplificadores de potencia para teléfonos inteligentes, pero se enfrentan a una deriva secular de participación hacia alternativas de mayor rendimiento. Las mejoras en el rendimiento de los procesos y el suministro localizado de sustratos son estratégicos para mantener estructuras de costos competitivas a medida que avanza la industria de optoelectrónica de China.
Por Aplicación: La Comunicación Óptica se Acelera
La comunicación óptica y Li-Fi registraron una CAGR del 5,14%, eclipsando el punto de referencia de participación del 38,15% de la iluminación en 2025. Los clústeres de servidores de IA demandan enlaces de 800G a escala de bastidor, impulsando la proliferación de VCSEL multimodo y EML monomodo. Los operadores de telecomunicaciones aceleran el backhual de fibra profunda para 5G, desplegando transceptores coherentes que dependen de láseres y moduladores de ancho de línea estrecho. La convergencia de las arquitecturas de comunicación de datos y telecomunicaciones amplifica la demanda unitaria e intensifica la competencia por adjudicaciones de diseño dentro del mercado de optoelectrónica de China.
La detección y las imágenes se expanden a través de la automatización de fábricas y la movilidad autónoma, pero la erosión de precios en los paneles de retroiluminación LED comprime los ingresos heredados. Los sectores de defensa y seguridad siguen siendo nichos protegidos, aislados de los ciclos de fijación de precios por rigurosos protocolos de calificación, pero limitados por los controles de licencias de exportación que restringen la escala de volumen.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: La Transformación Automotriz se Acelera
Se prevé que las aplicaciones automotrices entreguen la CAGR más alta del 5,72%, desafiando el liderazgo en participación del 42,64% de la electrónica de consumo en 2025. Las plataformas de vehículos eléctricos de batería incorporan faros LED matriciales, tiras de iluminación ambiental y conjuntos de sensores ADAS múltiples, cada uno con un contenido de fotónica varias veces superior al de sus predecesores de combustión interna. Los proveedores nacionales de nivel 1 se asocian directamente con fábricas de LED y láser para codesarrollar paquetes de grado automotriz, asegurando contratos de volumen plurianuales. A medida que la reducción de subsidios gubernamentales desplaza la percepción de valor hacia la seguridad y la conectividad, el crecimiento del contenido optoelectrónico amortigua cualquier meseta en las ventas de vehículos eléctricos, reforzando la trayectoria del mercado de optoelectrónica de China.
Los operadores de telecomunicaciones y centros de datos en nube sostienen una demanda de dos dígitos para óptica de alta velocidad, mientras que el sector sanitario actualiza a endoscopios de alta resolución y escáneres de diagnóstico. La automatización industrial añade nodos de visión artificial y el sector aeroespacial implementa giróscopos de fibra óptica, contribuyendo con una diversidad incremental a la combinación de ingresos de la industria de optoelectrónica de China.
Análisis Geográfico
Los clústeres regionales impulsaron aproximadamente el 74,68% del valor del mercado de optoelectrónica de China en 2025, con el Delta del Río Yangtze liderando gracias al I+D de Shanghái y la escala de envasado de Jiangsu. Los modelos de integración vertical florecen aquí; BOE Technology y Sanan Optoelectronics ubican conjuntamente líneas de sustrato, epitaxia y módulos para agilizar la logística y aprovechar una profunda base de talento en ingeniería. El Delta del Río de las Perlas le sigue, con Shenzhen como ancla de las cadenas de suministro orientadas a la electrónica de consumo y beneficiándose del ecosistema comercial y financiero de Hong Kong.
El Parque Científico de Zhongguancun en Pekín alberga empresas emergentes de puntos cuánticos y fotónica de silicio que surgen de las universidades Tsinghua y Peking, aprovechando la proximidad a la financiación de capital de riesgo y los laboratorios estatales. El "Valle de la Óptica" de Wuhan se especializa en clústeres de tecnología láser, capitalizando el claustro de fotónica de la Universidad de Ciencia y Tecnología de Huazhong y atrayendo a más de 300 empresas en 2024. Estos centros del interior diversifican el riesgo geográfico y alivian la inflación salarial costera, alineándose con los mandatos de desarrollo regional del gobierno central. Ciudades de segundo nivel como Xi'an, Chengdu y Hefei ofrecen exenciones fiscales y tarifas de terreno más bajas que atraen proyectos de expansión de capacidad, incluido el anuncio de BOE de una fábrica de micro-LED en Hefei en 2025. La estrategia de dispersión tiene como objetivo fomentar conjuntos de habilidades complementarias y garantizar la redundancia frente a perturbaciones localizadas en la cadena de suministro, sustentando colectivamente el motor de crecimiento del mercado de optoelectrónica de China a nivel nacional.
Panorama regulatorio
El sector de la optoelectrónica de China se rige principalmente por el Ministerio de Industria y Tecnología de la Información (MIIT) y la Comisión Nacional de Desarrollo y Reforma (NDRC), con prioridades industriales reflejadas en la planificación nacional y los catálogos industriales. El Catálogo para Guiar la Reestructuración Industrial (versión 2024), vigente desde febrero de 2024, incluye la fabricación de dispositivos optoelectrónicos y los sistemas de transmisión óptica (100 Gb/s y superiores) como categorías fomentadas, lo que respalda la alineación de permisos e inversión hacia enlaces ópticos de mayor velocidad y producción avanzada de dispositivos.
Por el lado de la demanda, el aviso del MIIT de enero de 2025 sobre el lanzamiento de trabajos piloto para redes ópticas de diez gigabits promueve la integración de 50G-PON y óptica-IA, reforzando el tirón de telecomunicaciones y datacom hacia láseres, integración fotónica y módulos ópticos. El escrutinio regulatorio transfronterizo también afecta la estrategia corporativa. El 17 de abril de 2026, Sanan Optoelectronics puso fin a su adquisición planeada de Lumileds Holding B.V. tras una resolución negativa del Comité de Inversión Extranjera en los Estados Unidos (CFIUS), lo que pone de relieve cómo las revisiones externas pueden condicionar las decisiones de fusiones y adquisiciones y de acceso a tecnología.
Análisis de la cadena de valor
La cadena de valor de la optoelectrónica en China abarca materiales y equipos semiconductores compuestos aguas arriba (sustratos y epitaxia de GaN, SiC, InP), fabricación y encapsulado de dispositivos en la etapa intermedia (LED, diodos láser, sensores de imagen, componentes ópticos y ensamblaje de módulos), y despliegue aguas abajo en electrónica de consumo, telecomunicaciones y centros de datos, automotriz, automatización industrial y aplicaciones de detección emergentes. La localización respaldada por políticas, incluido el énfasis de 2024 en la fabricación optoelectrónica fomentada dentro del catálogo de reestructuración industrial, refuerza el abastecimiento nacional en sustratos, epitaxia y encapsulado. Las fricciones por controles de exportación también contribuyen al elevar los plazos de entrega de equipos y aumentar la prima por equipos y conocimientos de proceso calificados a nivel local.
Los actores de la etapa intermedia y aguas abajo combinan cada vez más capacidades de visualización y detección con integración de módulos para acortar los ciclos de diseño y estabilizar el suministro. Los ecosistemas de clústeres regionales en el este de China y Wuhan favorecen la co-localización de I+D, encapsulado e integración de aplicaciones finales. Grandes integradores como BOE Technology Group siguen financiando la fabricación de pantallas y ámbitos de detección adyacentes (incluida la imagenología médica y la biodetección) hasta 2025 y hacia 2026, lo que refleja un cambio de las meras ampliaciones de capacidad hacia mejoras de calidad, establecimiento de estándares y consolidación en las instalaciones existentes para mejorar los rendimientos y la fiabilidad de productos de comunicación óptica y grado automotriz de mayor margen.
Panorama Competitivo
Los 10 principales proveedores controlaron aproximadamente el 45% de los ingresos de 2024, lo que señala una concentración moderada dentro del mercado de optoelectrónica de China. Los líderes del mercado adoptan la integración de extremo a extremo, que abarca desde la fabricación de sustratos hasta el ensamblaje final de módulos, para asegurar ventajas de escala y reducir la volatilidad del costo de los materiales. La adquisición por parte de BOE Technology del innovador de micro-LED estadounidense Rohinni le otorgó propiedad intelectual de transferencia masiva, acelerando las hojas de ruta de pantallas de próxima generación. Sanan Optoelectronics amplió su estrategia mediante la adquisición de un fabricante alemán de equipos de semiconductores compuestos en 2025 para mitigar la exposición a los controles de exportación.
Los volúmenes de solicitudes de patentes en el procesamiento de semiconductores compuestos aumentaron un 35% interanual en 2024, subrayando una carrera por posiciones tecnológicas defendibles. Los nuevos competidores se especializan en nichos de alto valor, como sensores de puntos cuánticos y MOSFET de SiC, aprovechando la agilidad para superar a los titulares en dominios específicos. Las alianzas estratégicas con proveedores automotrices de nivel 1 extranjeros, destacadas por la asociación de HC Semitek con Continental en 2024 y su acuerdo de suministro con Tesla en 2025, validan sus credenciales de calidad y abren vías de exportación.
Las dinámicas de financiación favorecen a las empresas capaces de asegurar fondos semilla del gobierno central o concesiones de terreno de gobiernos locales; sin embargo, la continua escalada del CAPEX puede acelerar futuras fusiones a medida que los actores más pequeños buscan economías de escala. El efecto neto mantiene una concentración de nivel medio que equilibra la diversidad de innovación con economías de escala adecuadas, manteniendo la industria de optoelectrónica de China competitivamente vigorosa.
Líderes de la Industria de Optoelectrónica de China
BOE Technology Group Co., Ltd.
Shenzhen China Star Optoelectronics Technology Co., Ltd.
Sanan Optoelectronics Co., Ltd.
HC Semitek Corporation
Leyard Optoelectronic Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo se sitúa en la intersección entre las prioridades industriales nacionales y las actualizaciones de red. Los pilotos de redes ópticas de diez gigabits del MIIT de enero de 2025 (integración de 50G-PON y óptica-IA) ofrecen una vía de implementación para un acceso y transporte ópticos de mayor velocidad, lo que incrementa los requisitos para las cadenas de suministro de láseres, moduladores y módulos ópticos ubicadas en China. El marco del 15.º Plan Quinquenal, que comienza en 2026, también hace hincapié en la estabilización de la manufactura y la integración de IA con la industria, generando espacio para proveedores capaces de traducir la fotónica en soluciones desplegables de centros de datos de IA y conectividad industrial, incluidos los enfoques de óptica co-empaquetada e interconexión óptica que abordan los cuellos de botella de energía y ancho de banda.
Del lado de la oferta y el comercio, el Catálogo de Fomento (versión 2025), vigente desde el 1 de febrero de 2026, clasifica los dispositivos optoelectrónicos y los equipos de comunicación óptica como industrias fomentadas, respaldando la formación de nuevos proyectos y asociaciones donde esté permitido. Los ajustes en las devoluciones de impuestos a la exportación a partir de junio de 2026, incluido un aumento del 13% al 16% para módulos de iluminación inteligente de alto valor añadido, mejoran la rentabilidad de productos especializados de mayor valor frente a la retroiluminación LED de tipo comodity, favoreciendo una vía para avanzar en la mezcla de productos. Las acciones empresariales también indican dónde se concentra la inversión. La continua transformación orientada al IoT de BOE y su postura de inversión sostenida hasta 2025-2026 sugieren una asignación de capital continuada hacia capacidades de pantallas de gama alta y optoelectrónica relacionada, no puramente hacia segmentos heredados orientados al volumen.
Desarrollos recientes del sector
- Julio de 2026: BOE Technology Group formó equipos de proyecto dedicados centrados en interconexiones ópticas Micro LED y tecnologías de óptica co-empaquetada (CPO) con sustrato de núcleo de vidrio. La iniciativa apunta a un mayor énfasis en I+D e ingeniería en integración óptica de alto ancho de banda, vinculada a pantallas avanzadas y requisitos de interconexión de la era de la IA. También estrecha la alineación entre la fabricación de pantallas y las capacidades fotónicas.
- Abril de 2026: Sanan Optoelectronics anunció la terminación de su adquisición planeada de Lumileds Holding B.V. tras no obtener las aprobaciones regulatorias requeridas, incluido un resultado negativo del CFIUS citado en la decisión. El fin de la transacción puso de relieve las restricciones prácticas al acceso transfronterizo a la tecnología y reforzó la necesidad de priorizar el desarrollo de capacidades nacionales y asociaciones alternativas.
- Octubre de 2025: BOE Technology comprometió 2.100 millones de USD para construir una planta de producción en masa de micro-LED en Hefei, orientada a pantallas para smartphones y automóviles. La inversión respalda la ampliación de dispositivos de pantalla de próxima generación y refuerza el tirón aguas abajo hacia materiales de origen, procesos de transferencia masiva y encapsulado avanzado dentro de China.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Según esta metodología, el mercado chino de optoelectrónica abarca los componentes y dispositivos optoelectrónicos producidos y vendidos para su uso en China, donde las señales eléctricas se convierten en luz, o la luz se convierte en señales eléctricas.
Exclusiones del alcance: no contabilizamos sistemas y servicios terminados aguas abajo (por ejemplo, artefactos de iluminación completos, productos finales de pantalla ensamblados, o servicios de instalación y mantenimiento) a menos que el valor del dispositivo se identifique por separado.
Descripción general de la segmentación
- Por Tipo de Dispositivo
- LED
- Diodo Láser
- Sensores de Imagen
- Optoacopladores
- Células Fotovoltaicas
- Otros Tipos de Dispositivos
- Por Material del Dispositivo
- Nitruro de Galio (GaN)
- Arseniuro de Galio (GaAs)
- Carburo de Silicio (SiC)
- Fosfuro de Indio (InP)
- Silicio y Otros Materiales de Dispositivos
- Por Aplicación
- Iluminación y Pantallas
- Comunicación Óptica y Li-Fi
- Detección e Imágenes
- Conversión de Potencia y Fotovoltaica
- Otras Aplicaciones
- Por Industria de Usuario Final
- Electrónica de Consumo
- Automotriz
- Tecnología de la Información y Telecomunicaciones
- Atención Sanitaria y Ciencias de la Vida
- Aeroespacial y Defensa
- Automatización Industrial
- Otras Industrias de Usuario Final
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza construyendo una imagen clara de la oferta y la demanda para China en las principales familias de dispositivos optoelectrónicos, y luego alineándola con el desempeño reportado del sector. Nos referimos principalmente a fuentes públicas como la Oficina Nacional de Estadísticas de China para los indicadores de producción industrial, las estadísticas comerciales de Aduanas de China para las señales de importación y exportación, y el Ministerio de Industria y Tecnología de la Información para la orientación de políticas y las tendencias de producción.
Para anclar los cambios en tecnología y casos de uso, también revisamos fuentes como el IEEE y otras revistas revisadas por pares en cuanto a la adopción de dispositivos y los avances en eficiencia, bases de datos de patentes por tipo de material y dispositivo, y publicaciones de asociaciones o conferencias, como las de organismos del sector de la fotónica y los LED. Los informes anuales de empresas, las presentaciones a inversionistas y los comunicados de resultados se utilizan para verificar la combinación de ingresos y la dirección de precios. Cuando las divulgaciones públicas son escasas, utilizamos selectivamente suscripciones de pago para datos financieros de empresas e inteligencia comercial a nivel de envíos. Estas fuentes de investigación documental son ilustrativas y no exhaustivas, ya que se utilizan muchas otras referencias para la recopilación de datos, las verificaciones cruzadas y las aclaraciones.
Entrevistas y encuestas primarias
El trabajo primario se realiza mediante entrevistas con expertos y encuestas estructuradas con fabricantes de dispositivos, proveedores de componentes, participantes del canal y grandes usuarios finales en electrónica de consumo, automotriz, telecomunicaciones y demanda industrial. La información de los encuestados se utiliza para confirmar qué se está enviando realmente, cómo evolucionan los precios de venta promedio por clase de dispositivo, y dónde las correcciones de inventario o los cambios de política están afectando la demanda a corto plazo en distintas partes de China.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos de nivel C: 15% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 37% |
| Actores más pequeños: 21% | Gerentes: 48% |
Dimensionamiento y pronóstico del mercado
Nuestro dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda de China utilizando un conjunto de demanda liderado por dispositivos, donde las señales de producción y comercio se vinculan con la adopción por aplicación en iluminación, pantallas, comunicación óptica y detección. Corroboramos esto con aproximaciones selectivas de abajo hacia arriba, incluidas consolidaciones de proveedores para categorías clave de dispositivos y verificaciones de precio de venta promedio muestreado por volumen según el uso final. Estas verificaciones se utilizan para ajustar los totales cuando una categoría parece sobreestimada.
Los insumos se eligen para coincidir con cómo se compra y se fija el precio de la optoelectrónica en la práctica. Seguimos indicadores como las tendencias de envíos unitarios de LED, diodos láser y sensores de imagen, cambios en la combinación hacia dispositivos de mayor valor, la utilización y las ampliaciones de capacidad donde aparecen en divulgaciones públicas, los movimientos de importación y exportación de componentes relevantes, y la progresión del precio de venta promedio por tipo de dispositivo cuando la presión de precios es evidente. Cuando no se puede completar una visión de abajo hacia arriba debido a divulgación limitada, la brecha se maneja mediante supuestos de penetración conservadores que se vuelven a probar en las entrevistas.
El pronóstico se realiza mediante análisis de escenarios, respaldado por un suavizado simple de series temporales en las variables que muestran estacionalidad estable. Luego se ajusta utilizando el consenso de expertos sobre precios y adopción a corto plazo. Esto mantiene el pronóstico explicable, a la vez que refleja cambios en las políticas, la sustitución entre materiales de dispositivos y los ciclos del gasto en electrónica de consumo y telecomunicaciones.
Validación de datos y ciclo de actualización
La validación se gestiona mediante múltiples verificaciones para que los totales finales no dependan de una sola fuente de datos. Los analistas comparan los resultados del modelo con señales independientes como valores comerciales, combinaciones de ingresos reportados y dirección de los envíos de dispositivos, y luego las grandes variaciones se reelaboran hasta que los factores impulsores queden claros.
Antes de la aprobación final, los supuestos se revisan por etapas, primero a nivel de dispositivo y luego a nivel de aplicación. A esto le sigue una revisión final de los tiempos de conversión de divisas y las tendencias de precios. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios significativos de política, interrupciones del suministro o correcciones abruptas de precios. Justo antes de la entrega, se completa una nueva pasada de validación para que los clientes reciban la visión más actualizada.
Comparación del dimensionamiento del mercado chino de optoelectrónica de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para la optoelectrónica de China con frecuencia no coinciden, porque cada editor establece su propio límite de lo que cuenta como ingresos de optoelectrónica, y luego actualiza los supuestos de precios y divisas en un cronograma diferente. Las diferencias también surgen cuando una estimación se basa únicamente en el valor de producción, mientras que otra utiliza el consumo desde el lado de la demanda con ajustes comerciales.
El ritmo de actualización y el mes utilizado para la conversión a USD pueden alterar los resultados en un mercado donde los precios de venta promedio de los dispositivos maduros tienden a la baja, incluso cuando los volúmenes aumentan. La tabla a continuación muestra la dispersión. Al revalidar los pasos de precio de venta promedio a nivel de dispositivo y volver a verificar los ingresos implícitos por unidad enviada durante cada ciclo de actualización, la estimación se mantiene ligada a las condiciones actuales, una disciplina aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 7.34 B (2025) | |
| Asociación Industrial A | USD 8.10 B (2025) | A menudo refleja un conjunto de ingresos de óptica y fotónica más amplio, y puede incluir un mayor valor de módulos terminados, lo que infla los totales en comparación con el conteo basado solo en dispositivos. |
| Consultora Regional B | USD 6.85 B (2025) | Normalmente aplica una curva de caída de precio de venta promedio más conservadora y puede fijar el tipo de cambio más temprano en el año, lo que reduce el valor en USD incluso si la demanda en moneda local es estable. |
En general, la cifra más alta se explica principalmente por un límite de producto más amplio que incorpora valor de módulos y sistemas adyacentes, mientras que la cifra más baja se debe a criterios de precios y de sincronización de divisas más estrictos. El uso de verificaciones claras a nivel de dispositivo y supuestos repetibles ayuda a mantener el tamaño del mercado trazable a señales prácticas que pueden revisarse cada año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de optoelectrónica de China?
El tamaño del mercado de optoelectrónica de China alcanzó los USD 7,63 mil millones en 2026.
¿Con qué rapidez crecerá el sector de optoelectrónica de China hasta 2031?
Se proyecta que los ingresos agregados aumenten a una CAGR del 3,96%, alcanzando USD 9,27 mil millones en 2031.
¿Qué categoría de dispositivos se está expandiendo más rápidamente?
Los diodos láser lideran el crecimiento con una CAGR del 4,86%, impulsados por los despliegues de LiDAR y redes ópticas.
¿Qué material muestra el mayor impulso en la demanda?
El carburo de silicio exhibe la CAGR más alta del 4,45% gracias a la electrónica de potencia para vehículos eléctricos y los amplificadores 5G.
¿Qué segmento de uso final ofrece la mayor oportunidad de crecimiento?
Se prevé que las aplicaciones automotrices avancen a una CAGR del 5,72% a medida que escala la adopción de vehículos eléctricos y la conducción autónoma.
¿Cómo afectan los controles de exportación a los proveedores nacionales de optoelectrónica?
El acceso restringido a equipos avanzados de GaN y SiC eleva los costos a corto plazo y alarga los plazos de puesta en marcha de las fábricas.
Última actualización de la página el:



