
Tamaño y Participación del Mercado de Seguros de Salud y Médicos de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
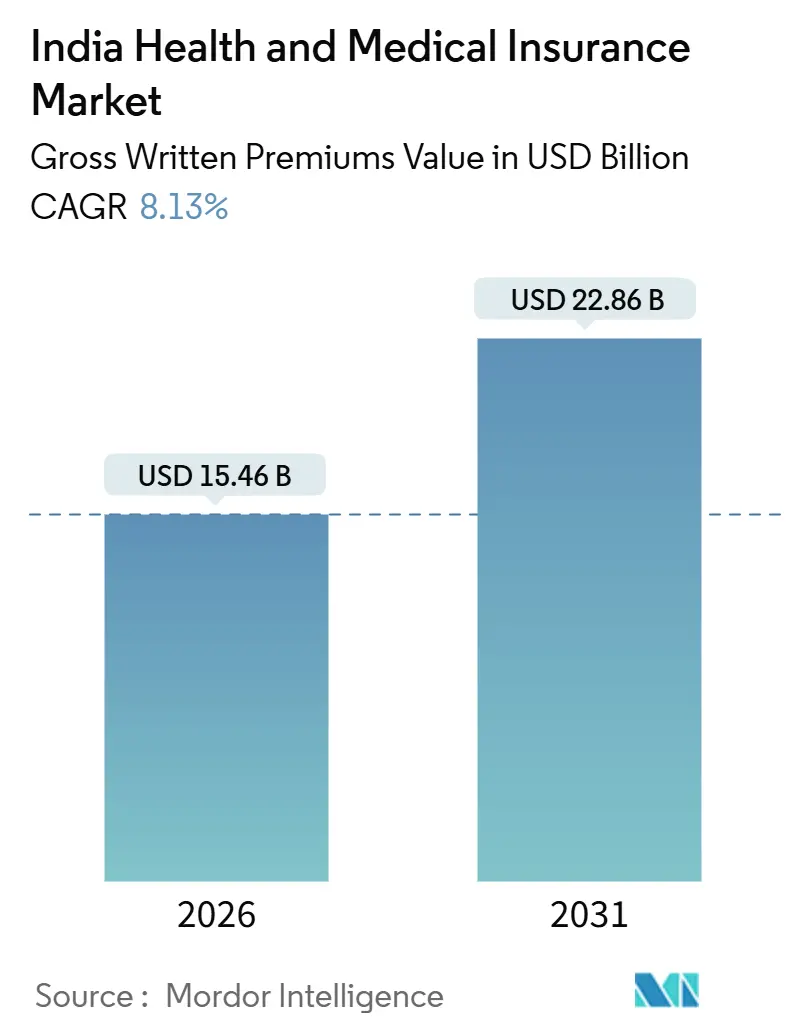
| Tamaño del Mercado (2026) | 15.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.86 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.13 % |
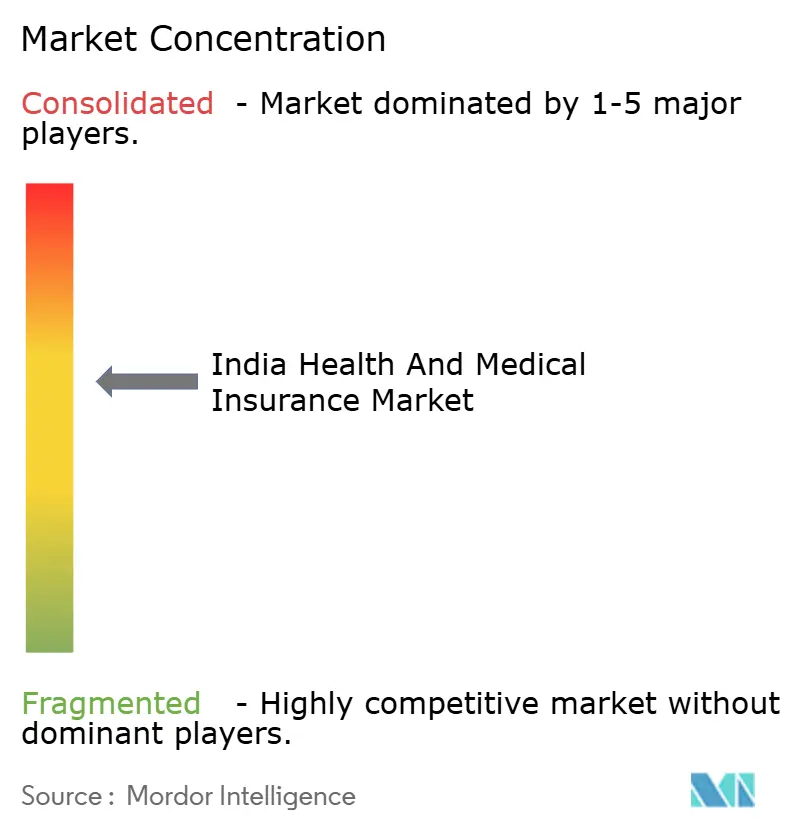
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Salud y Médicos de India por Mordor Intelligence
Se espera que el tamaño del Mercado de Seguros de Salud y Médicos de India, en términos del valor de las primas brutas emitidas, crezca de 15,46 mil millones de USD en 2026 a 22,86 mil millones de USD en 2031, a una CAGR del 8,13% durante el período de previsión (2026-2031).
El crecimiento está impulsado por el aumento en la utilización de servicios de salud, las simplificaciones regulatorias y los flujos de trabajo digitalizados que mejoran la accesibilidad en todos los grupos demográficos. La innovación del sector privado y la ampliación de los canales de distribución están impulsando la competencia y la penetración de los seguros en áreas urbanas y semiurbanas. Iniciativas como el Intercambio Nacional de Reclamaciones de Salud están mejorando la transparencia y reduciendo los tiempos de respuesta, mientras que las políticas gubernamentales, incluida la expansión de Ayushman Bharat y los estándares de servicio exigidos por el regulador, sostienen la demanda en los segmentos minorista y grupal.
La inflación de los costos médicos y los avances en tecnología clínica están impulsando una adopción más temprana de los seguros. Las medidas regulatorias, como estándares más estrictos de aprobación sin efectivo y de alta hospitalaria, han mejorado la calidad del servicio. Los modelos de emisión basados en API están agilizando los procesos, reduciendo las intervenciones manuales y mejorando la eficiencia de la distribución. Las iniciativas gubernamentales, incluida la creación de identidades en la Cuenta de Salud Ayushman Bharat (ABHA) y el enrutamiento de reclamaciones a través del Intercambio Nacional de Reclamaciones de Salud (NHCX), están fomentando la interoperabilidad entre hospitales y aseguradoras, permitiendo un procesamiento consistente de reclamaciones. El mercado está posicionado para crecer, impulsado por el aumento de los costos médicos y la prestación de servicios digitalizada.
Conclusiones Clave del Informe
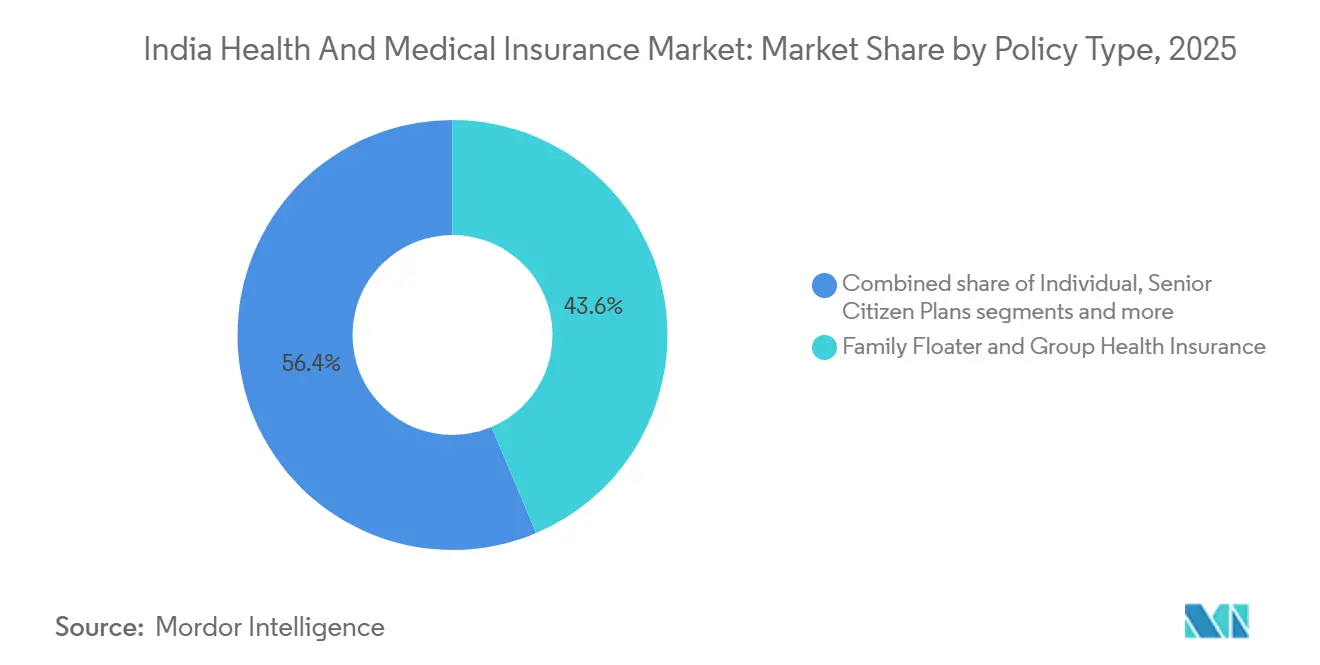
- Por tipo de póliza, la cobertura familiar flotante y de salud grupal lideró con el 43,63% de la participación del mercado de seguros de salud y médicos de India en 2025. Se proyecta que la cobertura de enfermedades críticas se expandirá a una CAGR del 17,50% hasta 2031.
- Por tipo de cobertura, la hospitalización de pacientes internados representó el 58,12% de la participación del mercado de seguros de salud y médicos de India en 2025. Se proyecta que la cobertura ambulatoria y de hospital de día registrará una CAGR del 18,34% hasta 2031.
- Por grupo de edad demográfico, el grupo de 19 a 45 años mantuvo el 35,67% de la participación del mercado de seguros de salud y médicos de India en 2025. Se proyecta que el grupo de ≥61 años crecerá a una CAGR del 15,70% hasta 2031.
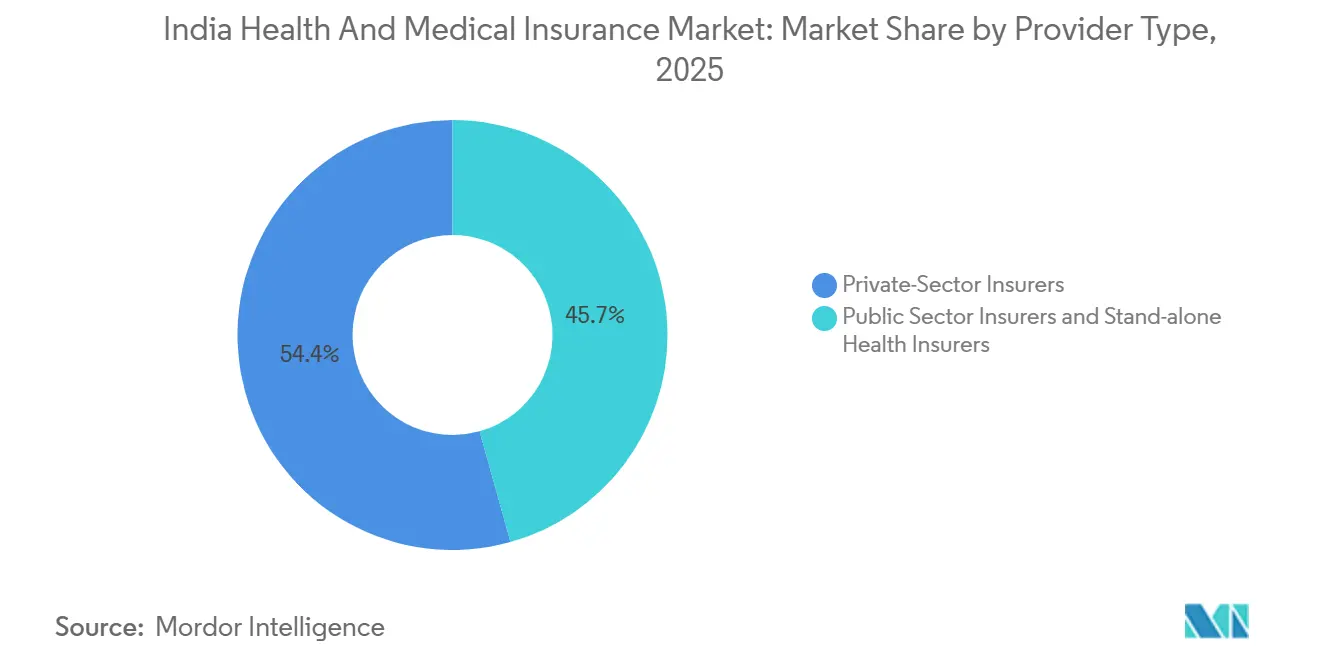
- Por tipo de proveedor, las aseguradoras del sector privado mantuvieron el 54,35% de la participación del mercado de seguros de salud y médicos de India en 2025. Se proyecta que las aseguradoras de salud independientes crecerán a una CAGR del 17,32% hasta 2031.
- Por canal de distribución, los agentes y corredores mantuvieron el 49,18% del tamaño del mercado de seguros de salud en India en 2025. Se proyecta que los canales digitales y en línea registrarán una CAGR del 22,34% hasta 2031.
- Por geografía, el oeste de India lideró con el 28,12% de la participación del mercado de seguros de salud en India en 2025. Se proyecta que el sur de India crecerá a una CAGR del 12,56% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la CAGR Prevista | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de los costos de atención médica que eleva la demanda de protección financiera | +2.1% | Global, particularmente agudo en ciudades de nivel 1 y nivel 2 | Mediano plazo (2-4 años) |
| Programas gubernamentales e incentivos fiscales | +1.8% | Nacional, con ganancias tempranas en Odisha, Delhi, Uttar Pradesh | Corto plazo (≤ 2 años) |
| Crecimiento de los ingresos de la clase media y conciencia sobre los riesgos de salud | +1.5% | Núcleo de Asia-Pacífico, con expansión a ciudades de nivel 2/3 | Largo plazo (≥ 4 años) |
| Plataformas de distribución digital que amplían el alcance | +1.3% | Metrópolis urbanas que se extienden a centros semiurbanos | Mediano plazo (2-4 años) |
| Adopción de complementos de atención ambulatoria y bienestar para la retención | +0.8% | Ciudades de nivel 1, pólizas grupales corporativas | Mediano plazo (2-4 años) |
| Precios dinámicos impulsados por dispositivos portátiles por parte de empresas insurtech | +0.4% | Ciudades metropolitanas, demografía con conocimientos tecnológicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Atención Médica que Eleva la Demanda de Protección Financiera
La inflación médica y la creciente especialización en la atención terciaria han aumentado la carga financiera de los hogares, fortaleciendo el papel del seguro de salud de indemnización como herramienta de gestión de riesgos. Los análisis del sector señalan riesgos de escalada de costos en el sistema de salud de India, que continúa desplazando los volúmenes de tratamiento hacia entornos de mayor complejidad clínica y nuevas tecnologías clínicas con precios premium. Los estándares de servicio más estrictos del regulador para las ventanas de autorización sin efectivo mejoran la previsibilidad en el momento de la admisión y el alta, lo que reduce la fricción para los asegurados y los hospitales. El despliegue de identidad digital y de infraestructura de reclamaciones en todo el sistema de salud público, incluidos ABHA y el NHCX, permite flujos de datos estandarizados que respaldan una adjudicación más rápida y menos errores de documentación.[1] Los consumidores urbanos y periurbanos están respondiendo seleccionando tramos de suma asegurada más altos y renovando la cobertura de manera consistente, particularmente en segmentos sensibles al gasto ambulatorio y a los procedimientos electivos. El mercado de seguros de salud y mdicos de India está, por lo tanto, respaldado por un cambio estructural hacia la protección financiera preventiva a medida que los costos de atención médica siguen aumentando.
Programas Gubernamentales e Incentivos Fiscales
Ayushman Bharat ha ampliado la cobertura hospitalaria para las familias elegibles a nivel nacional y ha ampliado el acceso mediante la incorporación de estados adicionales y beneficiarios de distintos grupos de ingresos. Las plataformas digitales del programa, incluido el intercambio de reclamaciones y los identificadores de salud, crean trazabilidad de extremo a extremo y proporcionan la base para una realización más rápida de los beneficios en los hospitales de la red en toda India. Paralelamente a la expansión de la cobertura pública, las reformas impulsadas por el regulador han flexibilizado las restricciones de edad, simplificado los períodos de espera para enfermedades preexistentes y establecido expectativas de nivel de servicio que mejoran la confianza del consumidor en el seguro de salud privado. El avance hacia la exención del Impuesto sobre Bienes y Servicios (GST) en determinadas pólizas de salud minoristas redujo el costo total de la cobertura para muchos hogares, y las aseguradoras han comunicado la transferencia directa de los ahorros en el precio de las pólizas desde que el cambio entró en vigor en septiembre de 2025. En conjunto, estas medidas de política estimulan la demanda y ayudan al mercado de seguros de salud de India a mantener el crecimiento tanto en productos grupales como minoristas.
Crecimiento de los Ingresos de la Clase Media y Conciencia sobre los Riesgos de Salud
El crecimiento de los ingresos y la urbanización están cambiando el comportamiento de compra a medida que los hogares priorizan la protección financiera frente a los riesgos de salud junto con otros gastos esenciales. La conciencia sobre el costo de la atención médica y el papel de los chequeos preventivos está aumentando, y esto se refleja en la creciente preferencia por productos que combinan beneficios de hospitalización con servicios ambulatorios y de bienestar. El mercado de seguros de salud y médicos de India se está beneficiando de una mayor alfabetización digital que simplifica el descubrimiento, la comparación y la activación para los compradores por primera vez. Las familias jóvenes utilizan los beneficios proporcionados por el empleador como base y luego añaden pólizas minoristas y complementos para cerrar las brechas de cobertura y protegerse contra eventos catastróficos. La creciente conciencia sobre el riesgo de enfermedades crónicas también ha aumentado el interés en los beneficios de suma fija y los complementos especializados que complementan la cobertura de indemnización estándar.
Plataformas de Distribución Digital que Amplían el Alcance
La emisión digital y los seguros integrados han reformado los modelos de adquisición, con plataformas de primera API que ahora respaldan grandes cuotas de nuevas pólizas y renovaciones en las líneas minoristas. En varias aseguradoras privadas, los canales digitales operan a escala, con integraciones de API que representan una parte significativa de la emisión de pólizas y reducen las tasas de procesamiento manual para nuevos negocios y endosos. Las aseguradoras están actualizando sus sistemas centrales a plataformas nativas en la nube y automatizadas que ofrecen procesamiento directo en la suscripción médica y simplifican la recepción de reclamaciones para los asegurados. Un ejemplo es el despliegue de Duck Creek OnDemand para construir y lanzar una nueva línea de salud en meses, que ahora permite una emisión sin interrupciones para clientes con condiciones preexistentes[2]. Las próximas infraestructuras de mercado como Bima Sugam tienen como objetivo unificar la cotización, la compra, la renovación y el seguimiento de reclamaciones, lo que debería reducir la asimetría de información y aumentar la transparencia para los consumidores. Estas plataformas digitales aumentan la elección y la velocidad, lo que fortalece el atractivo del mercado de seguros de salud y médicos de India para los compradores más jóvenes y nativos digitales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la CAGR Prevista | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Baja penetración rural y déficit de confianza | -1.2% | India rural, regiones Norte/Este (Jammu y Cachemira, Bihar, Manipur) | Largo plazo (≥ 4 años) |
| Alta proporción de reclamaciones y presión de la inflación médica | -0.9% | Nacional, particularmente en hospitales urbanos | Corto plazo (≤ 2 años) |
| Redacción compleja de pólizas que genera preocupaciones por ventas incorrectas | -0.6% | Nacional, con mayor impacto en ciudades de nivel 2/3 y áreas rurales | Mediano plazo (2-4 años) |
| Preocupaciones sobre privacidad de datos en torno al análisis de salud | -0.4% | Metrópolis urbanas, demografía con conocimientos digitales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Baja Penetración Rural y Déficit de Confianza
Las brechas de penetración persisten en los distritos rurales y remotos debido a la menor concienciación, las limitaciones de asequibilidad y el acceso limitado a las instalaciones de la red. Los consumidores de estas regiones a menudo enfrentan barreras de información y tienen menos puntos de contacto con sucursales o asesores para apoyar la compra de pólizas y la presentación de reclamaciones. El mercado de seguros de salud y médicos de India continúa dependiendo de enfoques multifacéticos, incluida la distribución local liderada por mujeres y productos compuestos simplificados, para cerrar estas brechas. Las plataformas digitales públicas también pueden ayudar al reducir las cargas de documentación y mejorar el acceso sin efectivo donde hay proveedores acreditados disponibles. La acción sostenida del ecosistema que combina el alcance de las aseguradoras, la infraestructura de salud local y los programas gubernamentales específicos sigue siendo esencial para aumentar la adopción y la utilización en las zonas rurales.
Alta Proporción de Reclamaciones y Presión de la Inflación Médica
Las aseguradoras de salud están gestionando proporciones de reclamaciones incurridas más altas en relación con los niveles previos a la pandemia, moldeadas por características de cobertura más amplias y una mayor utilización de las vías sin efectivo. La inflación médica sigue superando al índice de precios al consumidor (IPC) general en muchas categorías, lo que complica los ciclos de fijación de precios anuales y requiere una mayor disciplina en la suscripción. El regulador ha enfatizado la prudencia financiera y las salvaguardas de solvencia, al tiempo que orienta a las aseguradoras hacia comunicaciones transparentes cuando se hace necesario un reajuste de precios. Las aseguradoras han respondido con rediseños de productos, reajustes de precios específicos en sus carteras y controles más estrictos del fraude para estabilizar los índices combinados. Estas medidas, junto con la digitalización operativa y la gestión de redes hospitalarias, son clave para preservar la economía unitaria a medida que el mercado de seguros de salud y médicos de India escala.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Póliza:
La Demanda Corporativa y los Productos de Riesgo Catastrófico Reconfiguran la Combinación de CarteraLas pólizas de salud familiar flotante y grupal mantuvieron la mayor posición en la cartera con el 43,63% de la participación del mercado de seguros de salud y médicos de India en 2025, lo que refleja la amplitud de los programas de empleadores y la preferencia de los hogares por la cobertura de suma compartida en los centros urbanos. Los programas impulsados por los empleadores ofrecen una capa base de protección que a menudo se convierte en el trampolín para los complementos minoristas entre las familias en edad laboral. El mercado de seguros de salud y médicos de India también ha visto un mayor interés en los complementos de riesgo catastrófico y los beneficios de suma fija por enfermedades críticas que complementan las estructuras de indemnización. Esto es consistente con la creciente conciencia de los costos de por vida asociados con condiciones graves, donde un pago único puede estabilizar las finanzas más allá de los gastos de hospitalización. La combinación resultante respalda la agrupación de riesgos a escala al tiempo que mejora la flexibilidad para los compradores que buscan tanto valor cotidiano como protección contra eventos de alta gravedad.
La cobertura de enfermedades críticas es el tipo de póliza de más rápido crecimiento con una CAGR proyectada del 17,50% de 2026 a 2031, a medida que la atención se desplaza hacia los eventos catastróficos y la protección de ingresos. La adopción de planes para ciudadanos mayores mejoró tras la eliminación de los límites de edad máxima para el ingreso y la simplificación de los períodos de espera para enfermedades preexistentes, lo que ha ampliado el acceso para los adultos mayores. El mercado de seguros de salud y médicos de India también está viendo un aumento constante en la adopción de complementos y supercomplementos porque estas opciones amplían la cobertura de manera económica cuando la póliza base está vigente. El diseño de productos modulares con complementos personalizables está resonando entre los grupos más jóvenes que esperan beneficios flexibles que se alineen con sus etapas de vida y salud en evolución. Las aseguradoras continúan renovando las estructuras de las pólizas para equilibrar la asequibilidad, la profundidad de la cobertura y el servicio de reclamaciones bajo estándares de nivel de servicio más estrictos.

Por Tipo de Cobertura:
El Auge de la Atención Ambulatoria y el Bienestar Digital Redefinen el Alcance de los BeneficiosLa hospitalización como paciente interno siguió siendo la base de la cobertura con una participación del 58,12% en 2025, lo que refleja cómo los asegurados valoran la protección financiera ante eventos de alta complejidad. Los niveles de servicio estandarizados de preautorización y autorización de alta, establecidos por el regulador, han mejorado la puntualidad de la atención sin efectivo y han aumentado la previsibilidad para los beneficiarios y los proveedores. El mercado de seguros de salud y médicos de India continúa incorporando características de pre y post hospitalización, reglas de renta de habitación y servicios agrupados que en conjunto reducen la volatilidad del gasto de bolsillo. A medida que los modelos de atención evolucionan, las aseguradoras están integrando capacidades hospitalarias y de atención domiciliaria para atender las necesidades de estancias cortas y de transición donde sea clínicamente apropiado. Con el tiempo, esto ayuda a alinear las características de indemnización con las vías clínicas modernas al tiempo que protege a los asegurados de los picos de costos.
La cobertura ambulatoria y de atención de día es el conjunto de beneficios de más rápido crecimiento con una CAGR proyectada del 18,34% de 2026 a 2031, a medida que los consumidores buscan valor cotidiano y opciones de intervención temprana. Los puntos de contacto de salud digital, como la teleconsulta y la farmacia electrónica, son ahora comunes en los diseños de planes y respaldan una mejor continuidad de la atención a menor costo. El NHCX está diseñado para reducir los costos de procesamiento de reclamaciones mediante la estandarización de los datos en Recursos de Interoperabilidad Rápida de Atención Médica (FHIR) y el enrutamiento digital de las reclamaciones, lo que mejora la viabilidad para la automatización de la atención ambulatoria a escala. El mercado de seguros de salud y médicos de India se está moviendo, por tanto, hacia beneficios de uso más frecuente al tiempo que preserva una sólida cobertura de hospitalización para eventos de alta gravedad. Esta combinación mejora tanto el valor percibido como los resultados de gestión de riesgos para los empleadores y los compradores minoristas.
Por Demografía (Grupo de Edad):
La Adopción por Parte de los Millennials y la Inclusión de los Ciudadanos Mayores Amplían el Grupo de RiesgoEl grupo de 19-45 años mantuvo la mayor posición demográfica con el 35,67% en 2025, lo que refleja las etapas de máxima actividad económica y formación familiar que priorizan la protección financiera. Los compradores más jóvenes prefieren planes flexibles y modulares con recompensas vinculadas al bienestar, consultas de salud mental y beneficios ambulatorios que mejoran la utilidad diaria. El mercado de seguros de salud y médicos de India también está viendo un mayor compromiso con la telemedicina y los beneficios farmacéuticos entre este grupo, lo que ayuda a consolidar el comportamiento de renovación. A medida que la distribución digital se expande, la inscripción y el servicio en esta franja de edad continúan mejorando gracias a una selección de planes más sencilla y una emisión más rápida. Las características del producto, como el bloqueo de la prima hasta la primera reclamación, resuenan entre los compradores preocupados por la asequibilidad a largo plazo.
El grupo de ≥61 años es el segmento de más rápido crecimiento con una CAGR proyectada del 15,70% hasta 2031 tras la eliminación de las restricciones de edad de ingreso y la simplificación de los períodos de espera. Los diseños de planes adaptados a los mayores y los mandatos de nivel de servicio para las aprobaciones sin efectivo han facilitado el acceso a los adultos mayores que buscan cobertura por primera vez o sumas aseguradas más altas. El mercado de seguros de salud y médicos de India también está respaldado por redes de seguridad públicas para las personas mayores, lo que reduce la transferencia de riesgo catastrófico a los hogares y fomenta la cobertura privada voluntaria para una protección incremental. Las aseguradoras continúan mejorando las características de protección y actualizando las redes de proveedores para garantizar que los adultos mayores puedan acceder a atención de calidad con resultados de reclamaciones predecibles. Esto respalda una agrupación de riesgos equilibrada al tiempo que amplía la protección social contra los impactos en la salud.
Por Tipo de Proveedor:
Las Aseguradoras de Salud Independientes Superan a las Aseguradoras Generales en Medio de Desafíos de RentabilidadLas aseguradoras del sector privado mantuvieron una participación del 54,35% en 2025, ya que tanto las aseguradoras generales como las independientes ampliaron sus líneas de productos y distribución. Las aseguradoras generales continúan ofreciendo salud junto con líneas de automóviles y propiedades, mientras que las especialistas en salud independientes profundizan su enfoque en la indemnización minorista y los beneficios auxiliares. El mercado de seguros de salud y médicos de India se beneficia de esta combinación porque promueve la innovación y la diversificación en los modelos de precios y servicio. La diferenciación competitiva ahora es visible en la experiencia de reclamaciones, la fricción en la incorporación y las asociaciones integradas que acercan la cobertura de salud a los recorridos digitales cotidianos. En paralelo, la disciplina en la suscripción y las salvaguardas de solvencia siguen siendo prioritarias a medida que la inflación médica y las frecuencias de reclamaciones evolucionan.
Las aseguradoras de salud independientes son la categoría de proveedores de más rápido crecimiento con una CAGR proyectada del 17,32% de 2026 a 2031, respaldadas por estrategias minoristas enfocadas y una gestión de reclamaciones basada en datos. Varios actores independientes han delineado públicamente trayectorias de crecimiento y rentabilidad que enfatizan acciones de reajuste de precios, recalibración de carteras alejándose de segmentos no rentables e inversiones en control del fraude. El mercado de seguros de salud y médicos de India también se está beneficiando de ciclos de renovación de productos, redes hospitalarias más amplias y un servicio digital mejorado en las carteras minoristas y grupales. Estas acciones han ayudado a estabilizar los índices combinados en algunas aseguradoras al tiempo que respaldan el crecimiento de las primas en las principales ciudades y distritos adyacentes. La disciplina operativa sostenida seguirá siendo crítica a medida que los nuevos beneficios y las pólizas de mayor suma escalen entre los grupos.
Por Canal de Distribución:
Los Modelos Digitales Primero Disrumpen las Redes de Agencias TradicionalesLos agentes y corredores mantuvieron una participación de distribución del 49,18% en 2025, respaldados por ventas basadas en asesoramiento para compradores por primera vez y clientes mayores que valoran la orientación presencial. Las redes de agencias continúan siendo el ancla del crecimiento minorista y la estabilidad de las renovaciones porque ayudan a explicar los términos de las pólizas y a navegar los pasos de las reclamaciones para los hogares. El mercado de seguros de salud y médicos de India todavía se beneficia de los canales de bancaseguros y corporativos para el alcance, pero el asesoramiento sigue siendo fundamental en los productos de indemnización minorista. La solidez de las renovaciones en las carteras con fuerte presencia de agencias indica que el servicio y la educación impulsan la persistencia en las líneas de indemnización más que en los productos de beneficio puro. Las aseguradoras utilizan la formación, las herramientas digitales y las divulgaciones estandarizadas para mantener alta la calidad del asesoramiento y garantizar la coherencia en la experiencia del cliente en todas las geografías.
La distribución digital y en línea es el canal de más rápido crecimiento con una CAGR proyectada del 22,34% de 2026 a 2031, impulsada por la emisión vía API, las integraciones con socios y las plataformas directas al consumidor. En varias aseguradoras, casi la mitad de las nuevas pólizas ahora se tramitan a través de API en ecosistemas integrados completos que abarcan movilidad, comercio y hostelería. La incorporación directa y la suscripción médica automatizada, habilitadas por sistemas centrales nativos en la nube, reducen los tiempos de ciclo y las intervenciones manuales. El mercado de seguros de salud y médicos de India se beneficia de estas ganancias en costo y velocidad porque mejoran la economía unitaria y amplían el acceso en todos los grupos de edad e ingresos. Se espera que la infraestructura de mercado como Bima Sugam agilice aún más el descubrimiento, la comparación y el servicio posventa, lo que respalda una adopción digital más profunda[3].
Análisis Geográfico
India Occidental mantuvo una participación del 28,12% en 2025, impulsada por densos centros urbanos y una gran población de clase media que respalda la demanda minorista y grupal. La cobertura patrocinada por empleadores en las principales ciudades complementa el crecimiento minorista entre las familias jóvenes y los grupos demográficos pre-mayores. El mercado se beneficia de redes de proveedores diversificadas y sólidos centros de atención terciaria, lo que permite sumas aseguradas más altas. Los precios a nivel de ciudad y la densidad hospitalaria influyen en la adopción de productos, configurando el valor percibido y el comportamiento de renovación. La distribución está respaldada por redes de agencias y plataformas digitales, aprovechando la preparación digital de la región.
Se proyecta que India del Sur crezca a una CAGR del 12,56% de 2026 a 2031 debido a la sólida implementación a nivel estatal de los programas públicos y la alta alfabetización en salud. La colaboración público-privada en redes hospitalarias y el procesamiento de reclamaciones respaldan una mayor utilización de las vías sin efectivo en varios estados. El mercado está aprovechando esta base con redes de sucursales ampliadas, reclutamiento de asesores y acuerdos corporativos en centros de tecnología de la información y servicios. El crecimiento se ve favorecido además por la conciencia sobre la salud preventiva y la disposición a pagar por una atención médica de calidad. A medida que la adopción digital se expande, se espera que la región mantenga una ventaja de crecimiento.
India del Norte muestra un desempeño mixto, con una sólida infraestructura y demanda corporativa en algunos estados, contrastada por una menor cobertura en ciertos distritos que requieren un alcance específico. El mercado está abordando estas brechas a través de la adquisición liderada por asesores, el servicio digital y las asociaciones con empleadores para mejorar la penetración.
India del Este ofrece potencial de crecimiento debido a la infraestructura incipiente en partes de la región y las iniciativas estatales específicas que mejoran el acceso. Las mejoras en los sistemas de procesamiento de reclamaciones y la calidad de la acreditación hospitalaria son fundamentales para generar confianza y aumentar la adopción. La expansión del mercado dependerá de la colaboración público-privada y el crecimiento gradual de la distribución en los distritos semiurbanos y rurales.
Panorama regulatorio
El seguro de salud y médico en India está regulado por la Autoridad Reguladora y de Desarrollo de Seguros de India (IRDAI) en virtud de la Ley de Seguros de 1938 y la Ley de IRDAI de 1999. El diseño de productos y las normas de conducta se reforzaron mediante el Reglamento de Productos de Seguros de IRDAI de 2024. En mayo de 2024, IRDAI emitió la Circular Maestra sobre el Negocio de Seguros de Salud (con fecha del 29 de mayo de 2024), que consolidó docenas de instrucciones anteriores en un único marco que abarca divulgaciones, gestión de reclamos, portabilidad y estándares de servicio, y exigió que los productos no conformes se modificaran antes del 30 de septiembre de 2024. Estas medidas refuerzan expectativas uniformes de atención al cliente en los flujos de trabajo sin efectivo, al tiempo que impulsan a las aseguradoras a ampliar la disponibilidad de productos en diferentes edades y afecciones médicas.
Los programas públicos de financiamiento de la salud y la infraestructura pública digital también moldean el entorno operativo. Ayushman Bharat Pradhan Mantri Jan Arogya Yojana (AB PM-JAY) ofrece una cobertura de INR 5 lakh por familia y año para los hogares elegibles, y el esquema se amplió en octubre de 2024 para extender beneficios de tratamiento de hasta INR 5 lakh por año a personas mayores de 70 años o más, independientemente de su condición socioeconómica. La Autoridad Nacional de Salud (NHA) también ha implementado herramientas como el Módulo de Compromiso Hospitalario (HEM 2.0) para agilizar la afiliación de hospitales, apoyando una mayor participación de la red y la interoperabilidad entre pagadores y proveedores.
Análisis de la cadena de valor
La cadena de valor comienza con el diseño de productos, la fijación de precios y la gestión de riesgos por parte de las aseguradoras del sector público, las aseguradoras generales privadas y las aseguradoras de salud independientes, que operan dentro de las normas de productos y conducta de IRDAI, incluida la Circular Maestra de mayo de 2024. La distribución se realiza luego a través de agentes y corredores, bancaseguros, ventas corporativas y grupales, y plataformas digitales y en línea que utilizan emisión basada en API y asociaciones integradas. La suscripción y el servicio están respaldados por proveedores de insurtech y plataformas centrales, incluida la adopción de núcleos nativos en la nube para el desarrollo de productos de salud y la suscripción médica directa, así como rieles de ecosistema como la identidad ABHA y el National Health Claims Exchange (NHCX), que estandarizan el movimiento de datos entre hospitales y aseguradoras.
La administración de reclamos y la gestión de proveedores se encuentran en el centro operativo de la cadena. Los Administradores de Terceros (TPA) registrados ante IRDAI brindan servicios de procesamiento de reclamos y administración junto con los equipos internos de reclamos de las aseguradoras para los flujos de trabajo sin efectivo y de reembolso. Las dependencias upstream incluyen redes hospitalarias (públicas y privadas), diagnósticos, farmacias y proveedores de atención domiciliaria que afectan la utilización y la gravedad de los reclamos, mientras que los resultados downstream dependen de los tiempos de procesamiento de reclamos, la experiencia sin efectivo, la gestión de quejas y la persistencia de renovación. La variabilidad en la documentación y el control del fraude o la fuga siguen siendo cuellos de botella clave, y se están abordando mediante el enrutamiento digital de reclamos (NHCX), expectativas estandarizadas de nivel de servicio bajo la orientación de IRDAI, y un uso creciente de plataformas de reclamos habilitadas por IA por parte de grandes aseguradoras y TPA.
Panorama Competitivo
El mercado de seguros de salud y médicos de India sigue estando moderadamente consolidado, con las 20 principales aseguradoras capturando conjuntamente una participación sustancial de las primas brutas emitidas, mientras que ningún actor individual domina el espacio en su conjunto. Las aseguradoras del sector privado tienen una clara ventaja en innovación de productos y operaciones digitales, con especialistas independientes que escalan propuestas enfocadas en el mercado minorista y redes más amplias. Varios líderes han anunciado modernizaciones tecnológicas que comprimen los tiempos de emisión y servicio, reducen los puntos de contacto manuales y mejoran la precisión de la suscripción. El resultado es un ciclo competitivo centrado en la experiencia de reclamaciones, la velocidad del servicio y la economía de la distribución integrada, más que en el precio únicamente. Las expectativas regulatorias de solvencia y transparencia refuerzan la disciplina a medida que las carteras se reajustan y rediseñan en respuesta a la inflación médica.
Los líderes del mercado seleccionados ilustran estos cambios a través de movimientos concretos durante 2025 y 2026. Una aseguradora privada desplegó un sistema central nativo en la nube para construir y lanzar capacidades de negocio de salud con altas tasas de procesamiento directo, que ahora respalda a clientes con condiciones preexistentes mediante suscripción automatizada. Otra escaló la emisión vía API de tal manera que casi la mitad de las nuevas pólizas fluyen a través de integraciones con socios con un procesamiento manual mínimo, lo que indica que los modelos integrados están alcanzando una masa crítica. El mercado de seguros de salud y médicos de India también está viendo acciones de captación de capital y de cartera que respaldan el crecimiento al tiempo que fortalecen la solvencia y la resiliencia operativa. En conjunto, estos pasos reflejan un enfoque en la calidad del crecimiento y la solidez institucional, no solo en la expansión de las primas brutas.
Las oportunidades de espacio en blanco se centran en la penetración rural, la inclusión de los adultos mayores, los beneficios de atención ambulatoria, la cobertura de salud mental y el compromiso orientado a la prevención anclado en plataformas digitales. La infraestructura de mercado respaldada por las partes interesadas del sector tiene como objetivo unificar el descubrimiento y el servicio, lo que podría cambiar los costos de adquisición y las estructuras de comisiones con el tiempo. A medida que los sistemas centrales se modernizan y las plataformas de reclamaciones maduran, el mercado de seguros de salud y médicos de India puede mejorar la previsibilidad y la experiencia del cliente a escala. La rentabilidad dependerá de la disciplina continua en el reajuste de precios, el análisis del fraude y la higiene de la cartera, respaldados por salvaguardas regulatorias para la solvencia y la protección del consumidor. En todos estos temas, las empresas que ejecuten de manera consistente en servicio, tecnología y transparencia estarán mejor posicionadas para aumentar su participación a mediano plazo.
Líderes del Sector de Seguros de Salud y Médicos de India
-
New India Assurance Co. Ltd.
-
Star Health and Allied Insurance Co. Ltd.
-
ICICI Lombard General Insurance Co. Ltd.
-
HDFC ERGO General Insurance Co. Ltd.
-
Bajaj Allianz General Insurance Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Salud y Médicos de India Empresas cubiertas en este informe
- New India Assurance Co. Ltd.
- Star Health and Allied Insurance Co. Ltd.
- ICICI Lombard General Insurance Co. Ltd.
- HDFC ERGO General Insurance Co. Ltd.
- Bajaj Allianz General Insurance Co. Ltd.
- Care Health Insurance Ltd.
- Aditya Birla Health Insurance Co. Ltd.
- ManipalCigna Health Insurance Co. Ltd.
- National Insurance Co. Ltd.
- United India Insurance Co. Ltd.
- Oriental Insurance Co. Ltd.
- SBI General Insurance Co. Ltd.
- Reliance General Insurance Co. Ltd.
- TATA AIG General Insurance Co. Ltd.
- Future Generali India Insurance Co. Ltd.
- Acko General Insurance Ltd.
- Go Digit Insurance Ltd.
- Niva Bupa Health Insurance
- Kotak Mahindra General Insurance Co. Ltd.
- Galaxy Health Insurance Co. Ltd.
Oportunidades de mercado y perspectivas futuras
Los reclamos digitalizados y los rieles de datos de salud basados en el consentimiento crean un espacio blanco concreto para que las aseguradoras amplíen las propuestas de atención ambulatoria, atención de día y bienestar con menor fricción de servicio. El Gobierno de India lanzó Aarogya Setu 2.0 en el marco de la Misión Digital de Salud Ayushman Bharat (ABDM) en junio de 2026 como una puerta de entrada unificada para registros de salud personales, integración de billetera PM-JAY y acceso a reclamos de seguros privados. En paralelo, el portal NHCX estandariza los formatos de datos de reclamos para respaldar liquidaciones sin efectivo más rápidas entre hospitales y aseguradoras. A medida que los proveedores más pequeños se digitalizan a través de programas como el Esquema de Incentivo de Salud Digital (DHIS) y pilas de HMIS ligeras como eSushrut@Clinic de C-DAC, las aseguradoras pueden acceder a una red interoperable más amplia para los flujos de preautorización, alta y documentación posterior al tratamiento.
Las oportunidades de expansión de productos y segmentos también se refuerzan con acciones de política recientes que amplían la elegibilidad y fomentan la inclusión. La expansión de AB PM-JAY de octubre de 2024 para cubrir a todos los ciudadanos de 70 años y más (con beneficios de hasta INR 5 lakh por año) aumenta el rendimiento de la red hospitalaria y respalda la familiaridad del consumidor con las vías sin efectivo, sobre las cuales las aseguradoras privadas pueden desarrollar coberturas adicionales, coberturas minoristas de mayor suma asegurada y opciones de enfermedades críticas o domiciliarias. Del lado de la oferta, las inversiones de las aseguradoras en automatización y análisis, incluidas las implementaciones de inteligencia de reclamos impulsadas por IA, respaldan controles de fraude más estrictos y resultados de reclamos más consistentes. Esto ayuda a las aseguradoras a empaquetar beneficios de mayor frecuencia (atención ambulatoria, diagnósticos, teleconsultas) junto con la indemnización hospitalaria principal de una manera más sostenible.
Desarrollos recientes de la industria en Mercado de Seguros de Salud y Médicos de India
- Junio de 2026: Star Health and Allied Insurance Co. Ltd. celebró una asociación de tres años con Amplify Health para implementar inteligencia de reclamos y análisis de atención médica impulsados por IA en todas sus operaciones. El acuerdo está diseñado para respaldar la clasificación automatizada de reclamos y los controles de fuga por fraude, lo que permite una toma de decisiones sin efectivo más rápida a escala en una cartera con gran peso minorista.
- Noviembre de 2025: Allianz SE completó la venta del 9,84% en Bajaj Allianz Life Insurance y del 9,90% en Bajaj Allianz General Insurance a Bajaj Finserv, tras las aprobaciones requeridas. La transacción trasladó el control operativo a Bajaj Finserv, afectando la gobernanza y la ejecución estratégica en una de las principales aseguradoras generales de India con una cartera de salud considerable.
- Mayo de 2024: IRDAI emitió la Circular Maestra sobre el Negocio de Seguros de Salud, consolidando múltiples circulares anteriores en un único marco y reforzando las expectativas sobre el servicio a los asegurados y los procesos de reclamos. La consolidación aumentó la estandarización del cumplimiento entre aseguradoras e intermediarios, acelerando las actualizaciones de productos y procesos para alinearse con las regulaciones de productos de 2024 y los estándares de servicio.
Mercado de Seguros de Salud y Médicos de India Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado se mide como el valor de las primas de seguros de salud y médicos suscritas en India para la cobertura de costos médicos, incluido el tratamiento hospitalario, los procedimientos de hospital de día y determinados beneficios de enfermedades críticas vendidos a través de aseguradoras.
Exclusiones del alcance: Los seguros de viaje, las coberturas exclusivas de accidentes personales y las coberturas vinculadas al crédito están excluidos, y tampoco contabilizamos las transferencias de programas gubernamentales como valor de mercado de primas de seguros.
Descripción General de la Segmentación
- Por Tipo de Póliza
- Seguro de Salud Individual
- Seguro de Salud Familiar Flotante y Grupal
- Planes para Ciudadanos Mayores
- Cobertura de Enfermedades Críticas
- Complemento y Supercomplemento
- Por Tipo de Cobertura
- Hospitalización como Paciente Interno
- Atención Ambulatoria y de Día
- Tratamiento Domiciliario
- Cobertura de Maternidad y Recién Nacidos
- Tratamientos Alternativos (AYUSH)
- Por Demografía (Grupo de Edad)
- 0-18 Años
- 19-45 Años
- 46-60 Años
- ≥ 61 Años
- Por Tipo de Proveedor
- Aseguradoras del Sector Público
- Aseguradoras del Sector Privado
- Aseguradoras de Salud Independientes
- Por Canal de Distribución
- Agentes y Corredores
- Bancaseguros
- Digital / En Línea
- Ventas Directas
- Ventas Corporativas (Pólizas Grupales)
- Por Región
- India del Norte
- India del Sur
- India del Este
- India Occidental
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción del contexto y la cronología del fondo de primas utilizando fuentes públicas sin acceso restringido, como los informes anuales de la IRDAI, las publicaciones del Ministerio de Finanzas y las Cuentas Nacionales de Salud (Gobierno de India) para la dirección del gasto en atención médica. También revisamos las series macroeconómicas del Banco de la Reserva de India para las tendencias de inflación y de la rupia india frente al dólar estadounidense, y utilizamos los hallazgos publicados de estudios revisados por pares sobre financiamiento de la salud y penetración de seguros para mantener los supuestos realistas.
En el lado del sector, utilizamos informes anuales de aseguradoras, presentaciones para inversores y registros de productos para comprender los cambios en la combinación de primas, las prácticas de duración de las pólizas y los comentarios sobre el costo de los siniestros que impactan en los precios. Se utilizaron suscripciones de pago seleccionadas únicamente para los estados financieros e inteligencia de las aseguradoras, además del seguimiento de noticias y finanzas, de modo que no se perdieran el crecimiento de las primas ni los principales cambios normativos. La lista de fuentes documentales es ilustrativa, y también se consultaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizaron para validar los impulsores del crecimiento de las primas, la dirección del índice de siniestralidad y los cambios a nivel de producto (como el comportamiento grupal frente al minorista y el de cobertura complementaria) que las fuentes documentales a menudo describen solo a un nivel general. Hablamos con aseguradoras, distribuidores, partes interesadas en pagos de atención médica y administradores de pólizas en toda India para verificar los supuestos sobre precios, comportamiento de renovación e inflación de siniestros en diferentes tipos de clientes y principales grupos de estados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores ejecutivos: 17% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 26% |
| Actores más pequeños: 20% | Gerentes: 57% |
Dimensionamiento del Mercado y Pronóstico
Para el dimensionamiento, el modelo se construye principalmente a partir de una reconstrucción descendente del fondo de primas, donde la prima bruta emitida a nivel de aseguradora por línea de salud se alinea con los informes del regulador y luego se ajusta para los elementos de definición dentro del alcance. Una vez establecido el fondo de primas, se divide y se verifica mediante aproximaciones ascendentes selectivas, como la prima muestreada por póliza multiplicada por las vidas cubiertas estimadas, verificaciones de la combinación de canales y consolidaciones de la prima de salud reportada para una muestra de aseguradoras, que luego se utilizan para ajustar el total final.
Se utilizaron algunos insumos prácticos para mantener los números vinculados al movimiento real del mercado, incluidas las tasas de crecimiento de primas de salud reportadas, la dirección de la inflación médica, los comentarios sobre la frecuencia y gravedad de los siniestros, el cambio en la combinación entre coberturas grupales e individuales, el movimiento de la suma asegurada promedio y la contribución de renovaciones frente a nuevos negocios. Los pronósticos se desarrollaron utilizando análisis de escenarios respaldados por ajuste de tendencias simple, donde el crecimiento de las primas está vinculado a la inflación de los costos de atención médica y a los cambios esperados en la penetración de seguros discutidos por los entrevistados. Cuando faltaban señales ascendentes para aseguradoras más pequeñas o bolsas de distribución informales, las brechas se manejaron mediante asignación proporcional basada en las participaciones de primas observadas, y luego se verificaron nuevamente con los totales de toda la industria.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican con señales independientes, como los totales de primas de salud reportados por el regulador, los indicadores macroeconómicos que influyen en la asequibilidad de las primas y los saltos interanuales pronunciados que pueden provenir de cambios contables o cambios de política puntuales. Si una variación parece inusual, revisamos la cadena de supuestos, verificamos nuevamente el rastro de fuentes documentales y luego nos reconectamos con los encuestados seleccionados para confirmar qué cambió y cuándo.
Antes de la aprobación final, los resultados pasan por una revisión analítica de múltiples pasos para que el momento de la conversión de divisas, el etiquetado de años y los límites del alcance se apliquen de manera consistente. El informe se actualiza una vez al año, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios regulatorios importantes, grandes reajustes de tasas de primas o divulgaciones públicas que cambian el fondo de primas direccionable. Justo antes de la entrega, se completa un pase final para que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Seguros de Salud y Médicos de India de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los seguros de salud y médicos de India pueden parecer muy dispares porque las fuentes no siempre utilizan la misma definición de prima, base temporal o inclusiones en torno a la cobertura respaldada por el gobierno. Las diferencias también aparecen cuando una estimación se construye como prima emitida, otra se construye como ingresos y el año de conversión de divisas no está alineado.
Al rastrear las definiciones de prima bruta emitida y el momento de la conversión a dólares constantes, Mordor Intelligence se acerca más a un fondo de primas al estilo del regulador, mientras que algunas estimaciones mezclan solo nuevos negocios, construcciones de ingresos más amplias o un paquete de productos más amplio que eleva los totales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,46 mil millones de USD (2026) | |
| Empresa de Investigación del Sector A | 16,17 mil millones de USD (2025) | Enmarca el mercado como valor de mercado general o ingresos y utiliza un año base diferente, lo que puede incluir elementos más allá de la prima emitida y dificulta la comparabilidad interanual. |
| Editorial Global de Análisis B | 15,06 mil millones de USD (2024) | Utiliza la prima bruta emitida, pero también reporta una perspectiva separada de prima de nuevos negocios, y la ventana de pronóstico más corta con supuestos de mayor crecimiento puede crear una curva más pronunciada que una visión de período más largo. |
En conjunto, la dispersión se explica menos por las matemáticas y más por lo que se contabiliza y qué año se trata como ancla. Nuestro enfoque se mantiene rastreable a la lógica del fondo de primas, utiliza inclusiones y exclusiones claras, y luego verifica el resultado con controles de realidad basados en entrevistas para que pueda repetirse y actualizarse sin conjeturas.
Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva de crecimiento del mercado de seguros de salud y médicos de India hasta 2031?
Se proyecta que el mercado de seguros de salud y médicos de India crezca a una CAGR del 8,13% hasta 2031, respaldado por el aumento de los costos médicos, los estándares de servicio regulatorios y las plataformas digitales escaladas para la emisión y las reclamaciones.
¿Qué canales están creciendo más rápido en los seguros de salud y médicos de India?
La distribución digital y en línea es el canal de más rápido crecimiento, con la emisión liderada por API y las asociaciones integradas que reducen los pasos manuales y amplían el acceso entre los grupos minoristas.
¿Cómo están influyendo las plataformas gubernamentales en el mercado de seguros de salud y médicos de India?
El Intercambio Nacional de Reclamaciones de Salud y la identidad ABHA están mejorando la interoperabilidad, la trazabilidad y la velocidad de procesamiento de reclamaciones, lo que mejora la experiencia del cliente y reduce los costos administrativos.
¿Qué tipos de pólizas lideran la adopción en los seguros de salud y médicos de India?
Las pólizas familiares flotantes y grupales lideran debido a los programas de empleadores y los beneficios de suma compartida para los hogares, mientras que la cobertura de enfermedades críticas es la de más rápido crecimiento a medida que los compradores priorizan la protección contra riesgos catastróficos.
¿Cuál es la perspectiva regional para los seguros de salud y médicos de India?
India Occidental tiene la mayor participación debido a la densidad urbana y la cobertura de los empleadores, mientras que India del Sur es la región de más rápido crecimiento gracias a la sólida implementación de programas y la alta alfabetización en salud.
¿Cuáles son las prioridades operativas clave para las aseguradoras en los seguros de salud y médicos de India?
Las prioridades incluyen la disciplina en el reajuste de precios, el análisis del fraude, la higiene de la cartera y la modernización tecnológica para la incorporación directa y decisiones más rápidas de reclamaciones sin efectivo bajo los estándares de servicio liderados por el regulador.