
Tamaño y Cuota del Mercado de Seguros de Automóviles de India
Análisis del Mercado de Seguros de Automóviles de India por Mordor Intelligence
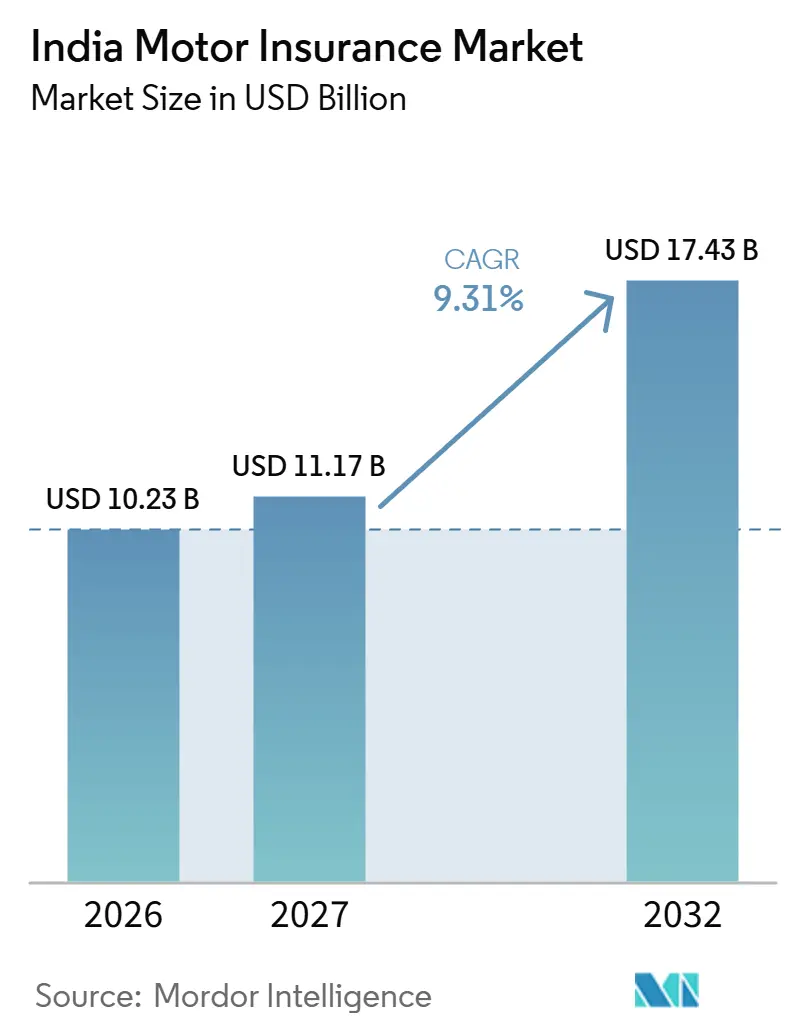
Se espera que el tamaño del Mercado de Seguros de Automóviles en India aumente de 10,23 mil millones de USD en 2026 a 11,17 mil millones de USD en 2027 y alcance los 17,43 mil millones de USD en 2032, creciendo a una CAGR del 9,31% durante 2027-2032.
Las ventas de vehículos y el acceso digital amplían el conjunto de posibles relaciones de pólizas, mientras que una protección más amplia puede profundizar la oportunidad de prima dentro de esa base de vehículos. Las directrices del Tribunal Supremo de India de agosto de 2026 respondieron al uso generalizado de vehículos sin seguro mediante el refuerzo de los requisitos de cumplimiento, añadiendo una fuerza de cumplimiento junto con la adquisición de vehículos. La competencia conecta el alcance de los concesionarios con la capacidad de servicio de siniestros, mientras que la cobertura de componentes de vehículos eléctricos hace que las definiciones precisas del riesgo sean decisivas para los compradores que eligen protección adicional. Las aseguradoras que adaptan la cobertura a las necesidades del propietario y mantienen relaciones de renovación pueden perseguir el crecimiento de primas, aunque el coste de validar los siniestros puede limitar su atractivo.
Conclusiones Clave del Informe
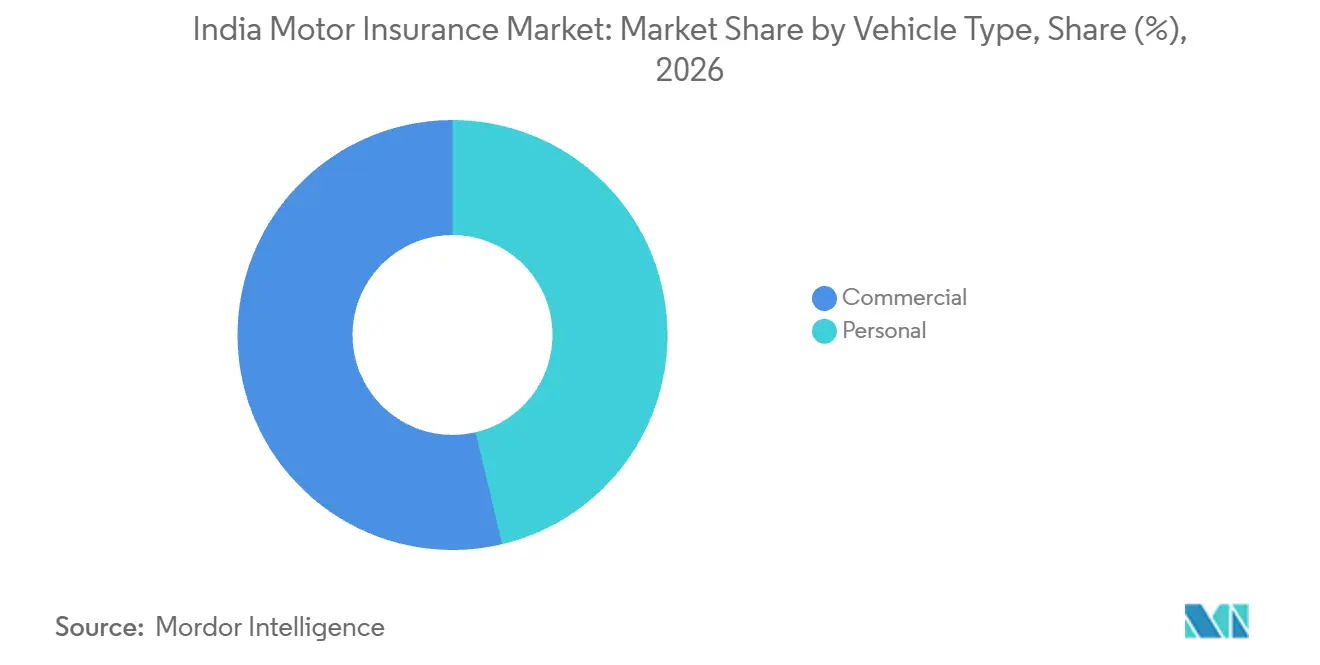
- Por tipo de vehículo, el seguro de vehículos comerciales representó una cuota del 53,71% del tamaño del Mercado de Seguros de Automóviles en India en 2026 y se prevé que sea el de mayor crecimiento con una CAGR del 11,5% durante 2027-2032.
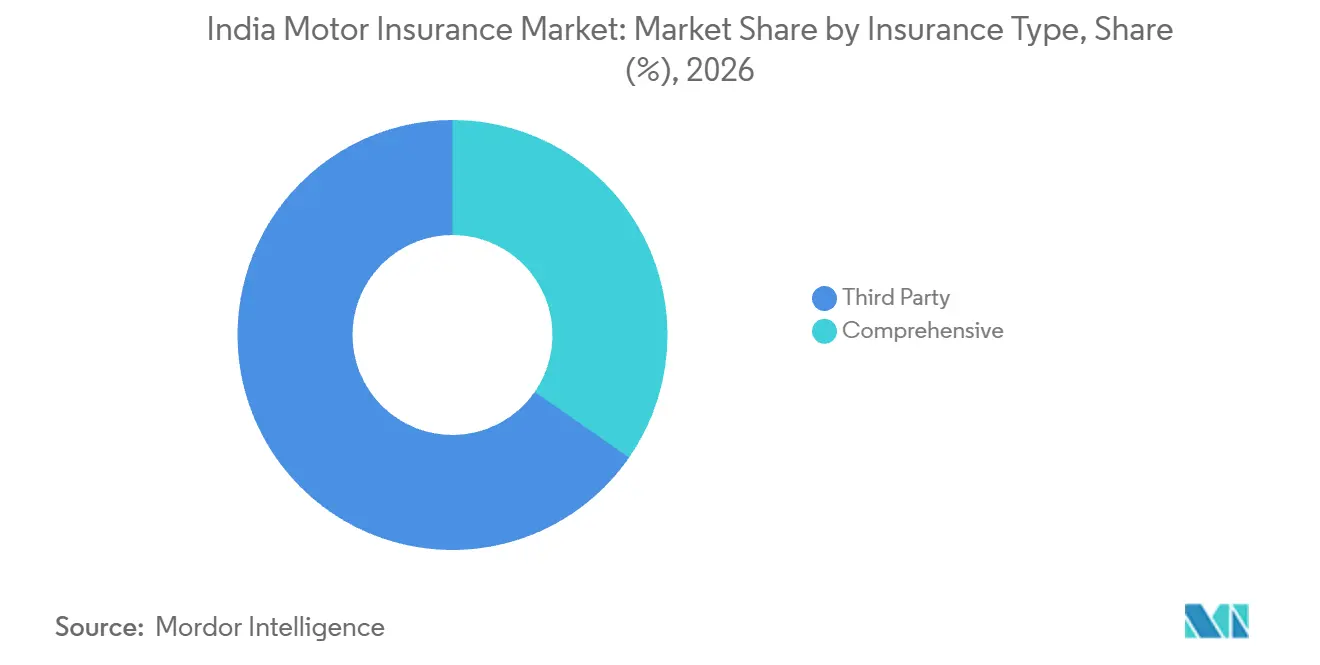
- Por tipos de seguro, la cobertura de terceros representó una cuota del 65,35% del Mercado de Seguros de Automóviles en India en 2026, mientras que se prevé que la cobertura integral sea la de mayor crecimiento con una CAGR del 12,55% durante 2027-2032.
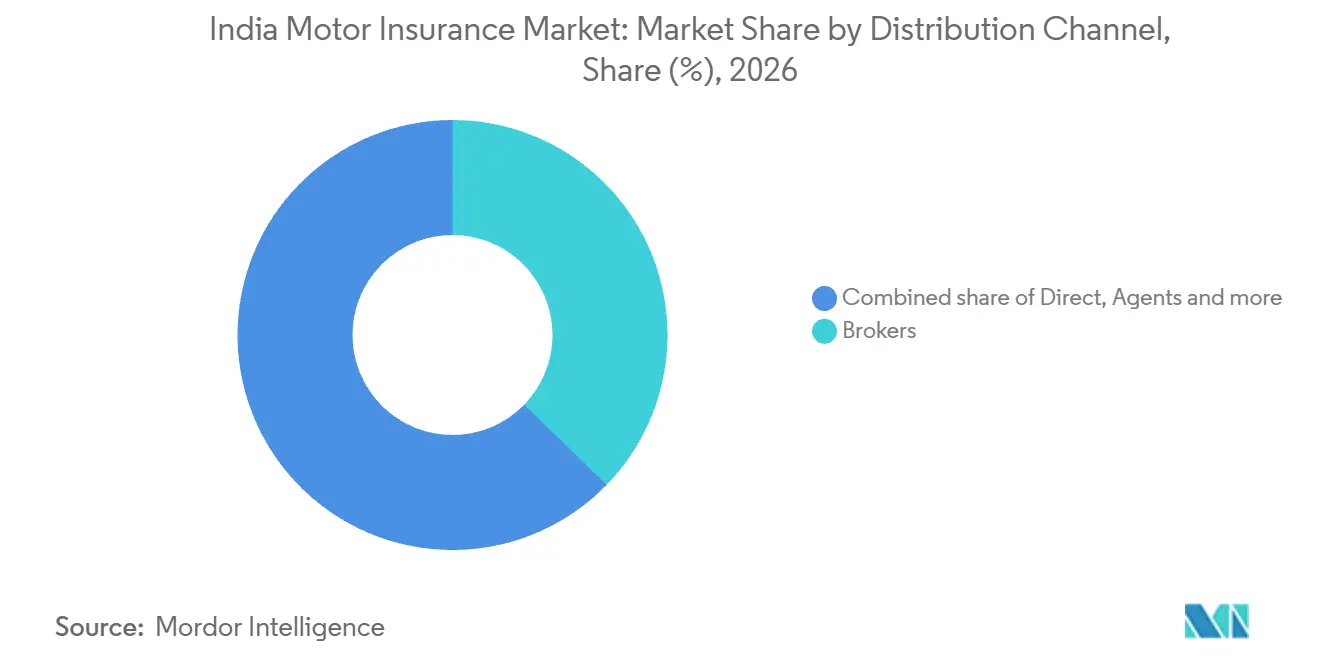
- Entre los canales de distribución, los corredores lideraron con una cuota de mercado del 37,27% en 2026, mientras que se prevé que la distribución directa sea la de mayor crecimiento con una CAGR del 13,95% durante 2027-2032.
- Geográficamente, Maharashtra lideró con una cuota del 17,98% del mercado en 2026.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la propiedad de vehículos y de las ventas de vehículos nuevos | +4.2% | Nacional | Corto plazo (≤ 2 años) |
| Cobertura obligatoria de terceros bajo la Ley de Vehículos de Motor y aplicación de la IRDAI | +3.8% | Nacional | Mediano plazo (2-4 años) |
| Distribución digital y plataformas agregadoras que amplían el alcance | +2.3% | Nacional | Corto plazo (≤ 2 años) |
| Mayor demanda de cobertura integral ante eventos de pérdida relacionados con el clima | +1% | Nacional | Mediano plazo (2-4 años) |
| Pilotos de seguros de uso basados en telemática que reciben apoyo regulatorio | +0.4% | Nacional | Largo plazo ( 4 años) |
| Microseguros de automóviles integrados a través de asociaciones con plataformas de transporte por aplicación y comercio electrónico | +0.6% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la propiedad de vehículos y de las ventas de vehículos nuevos
Las ventas de vehículos nuevos amplían el flujo de activos para los cuales las aseguradoras pueden suscribir cobertura, vinculando las oportunidades de pólizas con la actividad de compra de vehículos. En el segundo trimestre del ejercicio fiscal 2026-27, las ventas domésticas de vehículos de pasajeros en India crecieron un 30,7% y las ventas de vehículos comerciales crecieron un 28,7% en comparación con el segundo trimestre del ejercicio fiscal 2025-26.[1] Las ventas de motocicletas y ciclomotores aumentaron un 15,2% y las ventas de vehículos de tres ruedas aumentaron un 23,6% en el mismo período de comparación, ampliando los tipos de vehículos que ingresan a ese flujo asegurable. Para las aseguradoras, esto crea una oportunidad para establecer cobertura en el momento de la adquisición del vehículo y desarrollar una relación de renovación posterior. SIAM también reportó ventas domésticas récord en las 4 categorías en el ejercicio fiscal 2025-26, por lo que las ganancias posteriores del segundo trimestre amplían la oportunidad de primera póliza tras un año de ventas récord.
Cobertura obligatoria de terceros bajo la Ley de Vehículos de Motor y aplicación de la IRDAI
Las directrices del Tribunal Supremo de India de agosto de 2026 respondieron al uso generalizado de vehículos sin seguro mediante el refuerzo de la aplicación y la ordenación de plazos de cobertura más largos para automóviles nuevos y motocicletas. El artículo 146 de la Ley de Vehículos de Motor exige una póliza de seguro de terceros válida para los vehículos de motor utilizados en lugares públicos, sujeta a las exenciones especificadas para vehículos gubernamentales. El 4 de agosto de 2026, el Tribunal ordenó verificaciones policiales de seguros en tiempo real e integración del reconocimiento automático de matrículas con bases de datos de seguros para multas electrónicas automáticas.[2] Dicha verificación puede hacer que una obligación legal existente tenga consecuencias más significativas para los propietarios que de otro modo dejarían sus vehículos sin seguro. Una vez que los enlaces de cámaras y bases de datos estén desplegados, un vehículo sin seguro en una vía monitoreada generaría una multa electrónica automática, extendiendo la aplicación más allá de los vehículos detenidos por la policía.
Distribución digital y plataformas agregadoras que amplían el alcance
Para los propietarios de vehículos que eligen entre aseguradoras, una plataforma de múltiples aseguradoras puede hacer que el acceso a la cobertura sea menos dependiente de un único proveedor. PB Fintech reportó que su negocio directo de automóviles y motocicletas creció más del 30% en el primer trimestre del ejercicio fiscal 2026-27. La oferta de automóviles de Policybazaar para el ejercicio fiscal 2024-25 incluía pólizas de múltiples aseguradoras, con la plataforma actuando como corredor y las aseguradoras proporcionando la cobertura. Este acuerdo puede reunir ofertas de pólizas competidoras en un único entorno de distribución, creando una vía para que las aseguradoras lleguen a los compradores más allá de sus propios canales. La dirección también señaló que PB Fintech típicamente no era un actor importante en la cobertura de vehículos nuevos y gestionaba renovaciones y traspasos, situando su oportunidad de distribución en compras repetidas por parte de propietarios de vehículos existentes.
Mayor demanda de cobertura integral ante eventos de pérdida relacionados con el clima
Los propietarios de vehículos que enfrentan exposición a pérdidas relacionadas con el clima pueden valorar la protección de manera diferente a los propietarios centrados únicamente en la responsabilidad frente a terceros. Una elección de cobertura más amplia para el mismo vehículo crea una oportunidad de prima sin requerir un aumento correspondiente en el número de vehículos asegurados. La decisión relevante del comprador es cuánta exposición a pérdidas del vehículo retener, haciendo que la protección adquirida para un activo existente sea central en este mecanismo de demanda. Los precios también deben reflejar el riesgo adicional aceptado, porque una protección más amplia cambia la obligación de la aseguradora así como la exposición del propietario. Una mejora comercialmente útil, por tanto, reduce un riesgo específico de pérdida climática retenida a un precio que puede compensar a la aseguradora por aceptarlo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Consumidores sensibles al precio que prefieren pólizas de terceros mínimas | -1.4% | Nacional | Corto plazo (≤ 2 años) |
| Aumento de siniestros fraudulentos que elevan los índices de siniestralidad | -0.8% | Distritos de Tamil Nadu | Mediano plazo (2-4 años) |
| La resistencia a la privacidad de datos ralentiza la adopción de la telemática | -0.3% | Nacional | Largo plazo (≥ 4 años) |
| La inflación en la cadena de suministro de repuestos comprime los márgenes de suscripción | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Consumidores sensibles al precio que prefieren pólizas de terceros mínimas
Para un propietario de vehículo sensible al precio, el pago inmediato puede superar el valor de la protección adicional al elegir la amplitud de la cobertura de automóvil. Si la compra se limita a la responsabilidad de terceros, las aseguradoras no pueden capturar la prima adicional asociada con la protección del vehículo del propietario. Esto limita los ingresos por cliente incluso cuando persiste la demanda de una póliza básica, separando el acceso al seguro de la disposición a pagar por una cobertura más amplia. Una aseguradora que busca ampliar la protección debe hacer que la cobertura adicional valga su coste adicional para ese comprador. La restricción restante es el límite de gasto del propietario, que puede dejar la exposición a pérdidas del vehículo con el cliente incluso después de adquirir una póliza.
Aumento de siniestros fraudulentos que elevan los índices de siniestralidad
En un caso de siniestros de automóviles en Tamil Nadu en julio de 2026, el Tribunal Superior de Madrás señaló que las pérdidas financieras de las aseguradoras por siniestros fraudulentos aumentaban día a día. Los pagos contra pérdidas fabricadas pueden debilitar la economía de suscripción porque consumen fondos sin cubrir una pérdida asegurada genuina. Las aseguradoras deben, por tanto, distinguir los siniestros sospechosos de las pérdidas legítimas, creando una carga de verificación que puede hacer que la expansión sea menos atractiva a primas sin cambios. Tras la petición de Go Digit General Insurance, el Tribunal ordenó a las autoridades de Tamil Nadu establecer equipos de investigación a nivel de distrito para el fraude que involucra accidentes falsos, pólizas falsificadas y lesiones fabricadas. La restricción comercial se extiende más allá del pago en disputa en sí, ya que verificar la validez de un siniestro requiere recursos antes de que una aseguradora pueda resolver su responsabilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
La Escala Comercial Apoya la ExpansiónEl seguro de vehículos comerciales representó una cuota del 53,71% del tamaño del Mercado de Seguros de Automóviles en India en 2026 como el segmento más grande y se prevé que sea el segmento de mayor crecimiento con una CAGR del 11,5% durante 2027-2032. SIAM reportó que las ventas domésticas de vehículos comerciales en India, excluyendo Daimler, aumentaron un 12,6% en el ejercicio fiscal 2025-26 en comparación con el ejercicio fiscal 2024-25. Ese flujo de ventas crea posibles exposiciones de seguro para las aseguradoras que atienden vehículos comerciales, conectando la adquisición de pólizas con las compras de vehículos utilizados en negocios. La oportunidad de prima depende de las responsabilidades y riesgos de vehículos transferidos por los operadores, por lo que el crecimiento de las ventas crea un punto de entrada sin determinar el valor de la relación de seguro resultante.
El seguro de vehículos personales presenta una elección sobre la profundidad de la protección, con coberturas opcionales distintas junto a una base requerida. El fallo del Tribunal Supremo del 4 de agosto de 2026 señaló que la estructura de cuatro niveles de la IRDAI para vehículos privados debía implementarse, con cobertura obligatoria de terceros y cobertura opcional de ocupantes, accidentes personales y daños propios. Separar esas opciones puede permitir a un propietario priorizar los riesgos transferidos sin tratar toda la protección opcional como una consecuencia automática de la póliza base. Cada nivel opcional debe ganarse su lugar a través de las necesidades de riesgo particulares del comprador, lo que hace que una protección adicional claramente definida sea la vía para profundizar una relación existente de vehículo privado.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Seguro:
Escala de Responsabilidad y Protección Más AmpliaEl seguro de terceros representó una cuota del 65,35% del Mercado de Seguros de Automóviles en India en 2026, siendo el segmento más grande. La IRDAI describe esta cobertura como la que aborda la responsabilidad por lesiones y daños a terceros de los que el asegurado es responsable. Esa obligación es económicamente diferente a pagar para restaurar el vehículo asegurado, ya que la relación protegida se extiende a los terceros afectados. Incluso los propietarios que asignan poco valor a la reparación de su propio vehículo pueden tener una necesidad de transferencia de responsabilidad, lo que ayuda a mantener la base de compradores potenciales más amplia que una decisión de preservación de activos por sí sola.
Se prevé que el seguro integral sea el segmento de mayor crecimiento, con una CAGR del 12,55% durante 2027-2032. Su propuesta de valor combina la protección de responsabilidad y del vehículo propio dentro de una elección de cobertura más amplia para un propietario que busca transferir ambas formas de exposición a pérdidas. Las dos exposiciones no necesitan tener igual importancia para el mismo comprador, haciendo que el alcance de la póliza importe incluso cuando la protección se adquiere conjuntamente. La prima adicional acompaña a una obligación adicional de la aseguradora, por lo que la expansión puede requerir un diseño de cobertura selectivo además de más ventas de pólizas. La IRDAI establece primas uniformes de terceros, mientras que las aseguradoras califican individualmente la cobertura de daños propios tras la presentación regulatoria, dando a las aseguradoras una palanca de precios dentro de la cobertura integral mientras compiten por su crecimiento previsto.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Acceso a Concesionarios y Relaciones de RenovaciónLos corredores representaron el 37,27% del mercado en 2026, siendo el segmento más grande por canal de distribución. En mayo de 2025, Magma General Insurance anunció un modelo de distribución de automóviles que involucra a Toyota Tsusho Insurance Broker India. El corredor distribuiría cobertura para vehículos de pasajeros privados y comerciales a través de su red de 150 concesionarios en India. Dicho modelo puede organizar el acceso en torno a una relación de compra de vehículos, conectando la oferta de la aseguradora con un grupo definido de clientes potenciales. El acceso específico por vehículo a los compradores es la ventaja potencial del corredor, mientras que el emisor de la póliza retiene el papel de suscripción y el riesgo transferido a través de la cobertura.
Se prevé que la distribución directa sea el segmento de mayor crecimiento, con una CAGR del 13,95% durante 2027-2032. En julio de 2026, el director ejecutivo de Acko General Insurance señaló que el automóvil era su mayor negocio y que las renovaciones representaban más del 60% de su cartera de automóviles. Para una aseguradora directa, una base de renovaciones puede extender el valor de la adquisición digital hacia decisiones de cobertura posteriores, vinculando el acceso inicial con relaciones de pólizas continuas. La retención es, por tanto, una tarea competitiva para una aseguradora directa que sigue ese modelo, ya que ganar compradores digitales por primera vez aborda solo una parte de su potencial negocio de automóviles.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Seguros de Automóviles de Maharashtra
Maharashtra representó una cuota del 17,98% del Mercado de Seguros de Automóviles en India en 2026, siendo el mayor mercado estatal. HDFC ERGO General Insurance reportó primas directas brutas de daños propios más altas que las primas de terceros para su negocio en Maharashtra en el ejercicio fiscal 2025-26 hasta el 31 de marzo de 2026. La capacidad de suscripción de daños propios se sitúa, por tanto, junto al acceso al propietario como un requisito para una aseguradora que construye una cartera comparable en Maharashtra.
A junio de 2026, los vehículos de dos ruedas registrados en Tamil Nadu ascendían a 33,8 millones y representaban más del 83% de la población de vehículos registrados del estado. Esta base de vehículos hace que la cobertura de dos ruedas sea un foco de distribución relevante, con un gran número de vehículos para la posible conversión de pólizas. Atender ese conjunto potencial requiere un enfoque en el volumen de transacciones de pólizas, mientras que los ingresos por prima de cada relación dependen de la protección adquirida y del riesgo de pérdida del vehículo o responsabilidad transferida. Las aseguradoras que buscan volumen de transacciones pueden, por tanto, encontrar que la distribución de dos ruedas se adapta mejor a la base de vehículos registrados de Tamil Nadu que una estrategia de adquisición de clientes centrada en automóviles.
Karnataka destaca un problema operativo diferente, donde las conexiones entre expedientes de siniestros pueden importar junto con la evaluación de cada accidente reportado. En junio de 2026, ICICI Lombard General Insurance reportó un patrón recurrente que sugería posible manipulación en múltiples siniestros de compensación por accidentes de vehículos de motor en Karnataka. Un patrón recurrente crea un posible vínculo entre siniestros separados, por lo que un enfoque puramente expediente por expediente puede pasar por alto información visible a través de la comparación. Las aseguradoras que revisan dichos casos necesitan una forma de comparar los detalles de accidentes y compensaciones mientras preservan la evidencia relevante para cada siniestro individual. La revisión coordinada de expedientes de siniestros relacionados en Karnataka puede, por tanto, permitir que un patrón sospechoso guíe el escrutinio mientras el resultado de cada siniestro depende de su propia evidencia.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas comparan el marco nacional de aseguradoras de India con la aplicación del deber de producción de documentos de la Ley nacional de Vehículos de Motor en Maharashtra desde la perspectiva de los suscriptores de pólizas de automóviles. Bajo las regulaciones de 2024 de la IRDAI, las aseguradoras generales cubiertas no pueden rechazar a los posibles tomadores de pólizas una póliza de automóvil solo de responsabilidad. Bajo la circular maestra de la IRDAI para los ejercicios fiscales 2025-26 y 2026-27, las aseguradoras generales cubiertas deben aumentar sus recuentos de cobertura de terceros de automóviles por separado para vehículos de transporte de mercancías, vehículos de transporte de pasajeros y tractores, contando solo renovaciones y vehículos sin seguro asegurados después de una brecha de al menos 30 días y excluyendo vehículos nuevos. La consulta de distribución de 2026 propone comisiones de terceros de automóviles nulas o muy bajas destinadas a recuperar los costes de documentación y procesamiento de información.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | IRDAI | Policía de Maharashtra a través de agentes autorizados por el estado en uniforme |
| Instrumentos o directrices clave | Regulaciones de obligación de la IRDAI de 2024 y circular maestra de 2025 para los ejercicios fiscales 2025-26 y 2026-27 | Deber de producción de documentos del artículo 158 de la Ley de Vehículos de Motor |
| Efecto comercial | Obligaciones mínimas separadas de crecimiento de recuento para vehículos de mercancías, vehículos de pasajeros y tractores, escalonadas según la cuota de terceros de automóviles del año anterior | A solicitud de la policía estatal autorizada en uniforme, los conductores en lugares públicos deben presentar certificados de seguro |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En mejora | En mejora |
| Fuente: Mordor Intelligence | ||
La calificación Media de India equilibra el acceso a los compradores de solo responsabilidad con los deberes de las aseguradoras cubiertas de no rechazar a esos compradores y de cumplir con las obligaciones de recuento de terceros elegibles. La calificación Media de Maharashtra refleja el deber de producción de documentos de la Ley nacional, aplicado en el estado por la policía estatal autorizada en uniforme, junto con las obligaciones nacionales de suscripción para las aseguradoras cubiertas. El juicio de Mejora de India se basa en la consulta nacional, con comentarios invitados hasta el 25 de octubre de 2026, porque un límite de comisión de recuperación de costes reduciría un gasto de adquisición si se adopta. La Mejora de Maharashtra depende igualmente solo de la adopción de esa propuesta nacional, mientras que el deber policial de documentos de la Ley nacional aplicado en el estado permanece sin cambios.
Etapas de la Cadena de Valor
Esta comparación sigue la evaluación del riesgo, la colocación de pólizas y la liquidación de reparaciones para mostrar cómo los ingresos del seguro de automóviles se vinculan a diferentes responsabilidades operativas. La IRDAI identifica la antigüedad del vehículo, la experiencia de siniestros pasados y el valor declarado asegurado entre los factores que las aseguradoras utilizan para calificar la cobertura de daños propios. Esos insumos hacen que la evaluación precisa de la exposición sea esencial antes de que una póliza llegue a un comprador, mientras que la relación de reparación posterior determina cómo se cumple la obligación cubierta.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Evaluación del riesgo y diseño de cobertura | Aseguradoras de automóviles como New India Assurance e ICICI Lombard General Insurance | Ingresos por primas de pólizas de automóviles | Variación de calificación entre exposiciones de vehículos | Validar la antigüedad del vehículo, el historial de siniestros y el valor declarado asegurado antes de la emisión |
| Colocación de pólizas | Corredores de seguros de automóviles Maruti Suzuki como Maruti Insurance Broking Private Limited | Remuneración o honorarios por servicios de corretaje permitidos | Hacer coincidir a los compradores de automóviles Maruti Suzuki con los términos de póliza de múltiples aseguradoras | Comparar los términos aplicables para el automóvil Maruti Suzuki del comprador |
| Reparación y liquidación de siniestros | Redes de reparación autorizadas como los talleres Maruti Suzuki | Pagos de reparación de las aseguradoras y contribuciones del cliente | Coordinar el trabajo de reparación con el importe del siniestro cubierto | Confirmar la liquidación de la aseguradora y la contribución del cliente antes de completar el proceso de pago |
| Fuente: Mordor Intelligence | ||||
ICICI Lombard General Insurance amplió su red de talleres de siniestros de automóviles sin efectivo de más de 13.600 talleres en el tercer trimestre del ejercicio fiscal 2025 a 15.000 en el tercer trimestre del ejercicio fiscal 2026. En el proceso del taller Maruti Suzuki, la aseguradora liquida la mayor parte del importe del siniestro cubierto directamente con el taller y el cliente paga la diferencia, haciendo visible la contribución del propietario en la liquidación de la reparación. Una red sin efectivo más amplia puede extender el acceso a la liquidación directa en más ubicaciones de reparación, haciendo que el alcance del taller sea parte del servicio que una aseguradora ofrece tras la colocación de la póliza.
Panorama Competitivo
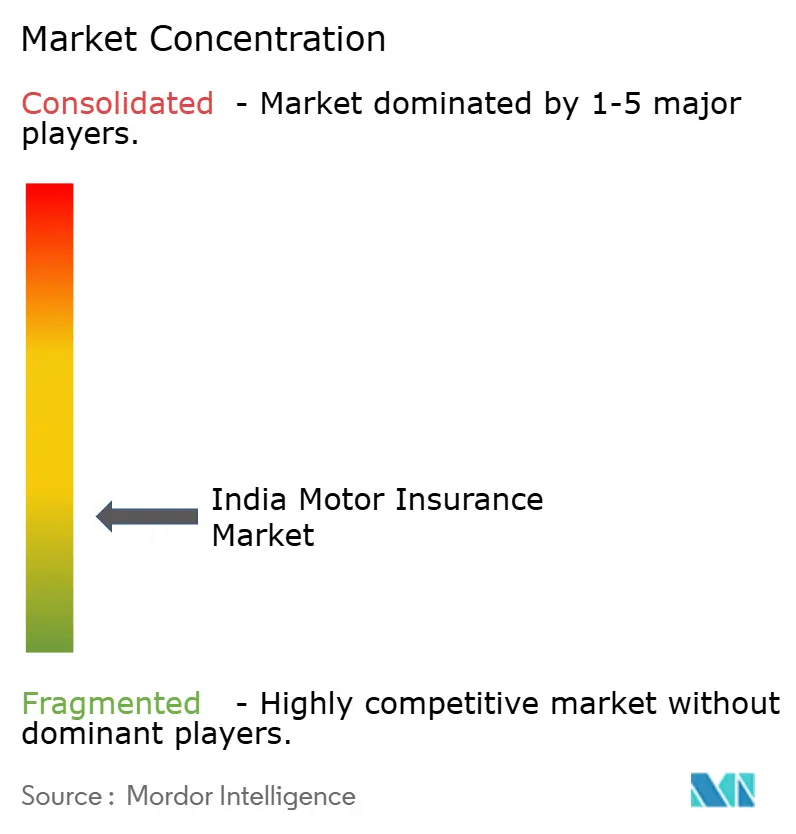
New India Assurance, ICICI Lombard General Insurance, Bajaj General Insurance (anteriormente Bajaj Allianz General Insurance), HDFC ERGO General Insurance e IFFCO Tokio General Insurance compiten dentro de un campo disperso de suscriptores establecidos. El segmento de automóviles de Bajaj General Insurance creció un 15% en el ejercicio fiscal 2025-26. ICICI Lombard General Insurance reportó un crecimiento del segmento de automóviles del 7,6% en el ejercicio fiscal 2025-26 y una cuota de mercado de automóviles del 10,7%, manteniendo su posición de liderazgo reportada. Con aproximadamente el 89% de las primas fuera del libro del líder reportado, el punto de referencia competitivo de una aseguradora se extiende a varios suscriptores establecidos.
En el ejercicio fiscal 2025-26, el marco de distribución a través de concesionarios de automóviles de Bajaj General Insurance abarcó 68 asociaciones con fabricantes de equipos originales, 16 acuerdos con corredores y 15 productos que abarcan cobertura de automóviles privados, motocicletas y vehículos comerciales.[3] Esa combinación ofrece a los vendedores de vehículos e intermediarios múltiples vías de pólizas, por lo que un posible entrante necesitaría acceso de distribución creíble además de capacidad de suscripción. HDFC ERGO General Insurance liquidó aproximadamente el 96% de sus siniestros de automóviles a través de modalidades sin efectivo en el ejercicio fiscal 2025-26. El acceso a concesionarios y la liquidación sin efectivo abordan partes separadas de la relación de propiedad, por lo que un propietario de vehículo no puede comparar aseguradoras únicamente por la prima.
La dirección competitiva también depende de cómo las aseguradoras combinan las obligaciones regulatorias con el control sobre los siniestros que aceptan. IFFCO Tokio General Insurance señaló que los objetivos elevados y la alta competencia en el negocio de automóviles hicieron que sus obligaciones de negocio de terceros de automóviles en el ejercicio fiscal 2025-26 fueran más difíciles de alcanzar. Durante el mismo ejercicio fiscal, su solución interna de inteligencia artificial de imágenes de daños propios de automóviles utilizó análisis visual para detectar imágenes duplicadas en siniestros de daños propios. Un competidor que busca negocio de automóviles debe, por tanto, considerar tanto el acceso al negocio de terceros requerido como la capacidad operativa necesaria para examinar los siniestros de daños propios. ICICI Lombard General Insurance también introdujo una plataforma de flotas en el ejercicio fiscal 2025-26 que cubre la incorporación, la evaluación del riesgo, la fijación de precios y la emisión de pólizas para vehículos comerciales, por lo que un competidor que apunta a flotas se enfrenta a un titular que ya vincula esos pasos.
Líderes del Sector de Seguros de Automóviles en India
-
New India Assurance
-
ICICI Lombard General Insurance
-
Bajaj General Insurance
-
HDFC ERGO General Insurance
-
IFFCO Tokio General Insurance
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Automóviles de India Empresas cubiertas en este informe
- New India Assurance
- ICICI Lombard General Insurance
- Bajaj General Insurance
- HDFC ERGO General Insurance
- IFFCO Tokio General Insurance
- United India Insurance
- Oriental Insurance
- SBI General Insurance
- IndusInd General Insurance
- Tata AIG General Insurance
- Cholamandalam MS General Insurance
- Generali Central Insurance
- Go Digit Insurance
- Acko General Insurance
- Magma General Insurance
- Universal Sompo General Insurance
- Liberty General Insurance
- Royal Sundaram General Insurance
- Zurich Kotak General Insurance
Lea el análisis de las empresas de mercado de seguros de automóviles de india
Oportunidades Clave para los Participantes del Mercado
Esta comparación examina las oportunidades de seguro de automóviles para los propietarios de vehículos eléctricos cuyas necesidades de protección dependen del componente asegurado y de la causa de la pérdida. India registró 199.923 matriculaciones minoristas de vehículos eléctricos de pasajeros entre abril de 2025 y marzo de 2026, un aumento del 83,63% interanual. El 15 de julio de 2025, Zurich Kotak General Insurance anunció EV Protect dentro de Car Secure, abordando riesgos específicos de batería, motor y cargador para vehículos eléctricos indios. El complemento de depreciación de batería de Tata AIG General Insurance ilustra la importancia del diseño de la póliza, aplicándose a siniestros de daños propios admisibles dentro de un límite de siniestro programado cuando el coste de la batería está incluido en el valor declarado asegurado.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Posibles beneficiarios |
|---|---|---|---|---|---|
| Protección por depreciación de reemplazo de batería | La cobertura específica de componentes para vehículos eléctricos y los complementos de depreciación de batería apoyan una protección de reemplazo más precisa | Propietarios de vehículos eléctricos que buscan protección para el reemplazo de batería | Alinear la valoración de la batería con el reembolso opcional por depreciación | La exclusión de la batería del valor declarado asegurado impide el reembolso y se aplican límites de siniestro programados | Aseguradoras de automóviles eléctricos como Tata AIG General Insurance |
| Protección contra daños en el tren motriz eléctrico | La cobertura específica de componentes para vehículos eléctricos aborda sobretensiones, cortocircuitos y daños por agua | Propietarios de vehículos eléctricos que buscan protección del motor y del sistema de gestión de batería | Hacer coincidir los componentes asegurados con las causas definidas de daños eléctricos y por agua | Pérdidas fuera de los componentes especificados o causas cubiertas | Aseguradoras de automóviles eléctricos como Zurich Kotak General Insurance |
| Protección de equipos de carga fija | La protección para vehículos eléctricos se ha extendido a riesgos específicos de unidades de carga fija | Propietarios de vehículos eléctricos con unidades de carga fija | Hacer coincidir la cobertura del equipo de carga con el equipo listado y las causas aseguradas | El equipo y el daño deben estar dentro de la cobertura declarada | Aseguradoras de automóviles eléctricos como Zurich Kotak General Insurance |
| Fuente: Mordor Intelligence | |||||
Estas aplicaciones hacen que el límite de la protección asegurada sea un problema de diseño comercial, ya que una etiqueta amplia de vehículo eléctrico no determina qué pérdida de componente es pagadera. Para el reemplazo de batería, las condiciones de valoración y recuento de siniestros afectan directamente a la utilidad del reembolso por depreciación. Para las aseguradoras que atienden a esa base en expansión de compradores de vehículos eléctricos de pasajeros, la apertura a corto plazo es explicar la valoración de la batería y la protección específica de componentes en el momento de la emisión de la póliza, antes de que ocurra una pérdida.
Desarrollos recientes de la industria en Mercado de Seguros de Automóviles de India
- Agosto de 2026: ICICI Lombard General Insurance lanzó Motor Sahayak para clientes de automóviles privados en India, combinando asistencia de emergencia con orientación legal y procedimental tras emergencias relacionadas con vehículos.
- Agosto de 2026: El Tribunal Supremo de India ordenó verificaciones del estado del seguro por parte de la policía en tiempo real e integración del reconocimiento automático de matrículas con bases de datos de seguros para multas electrónicas automáticas contra vehículos sin seguro.
- Junio de 2026: Kiwi General Insurance, respaldada por Westbridge Capital, inició operaciones en India con el lanzamiento de su producto de seguro de automóviles.
Mercado de Seguros de Automóviles de India Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El Mercado de Seguros de Automóviles en India mide las primas brutas suscritas anuales para pólizas que cubren vehículos de motor personales y comerciales en India. El valor se registra como primas suscritas por las aseguradoras y se clasifica por cobertura de seguro y canal de distribución.
Exclusiones del alcance: Se excluyen los ingresos por compra y financiación de vehículos, las ventas independientes de reparación de vehículos y repuestos, las primas de seguros de vida y salud no relacionadas con automóviles, y las primas de seguros de automóviles para riesgos fuera de India.
Descripción General de la Segmentación
- Por Tipo de Vehículo
- Particulares
- Comerciales
- Por Tipo de Seguro
- Terceros
- Todo Riesgo
- Por Canal de Distribución
- Directo
- Agentes
- Corredores
- Bancos
- Otros Canales de Distribución
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los informes anuales de la IRDAI proporcionan estadísticas de primas, siniestros y distribución de las aseguradoras que ayudan a anclar el mercado en la actividad de seguros india reportada, mientras que los comunicados de ventas de vehículos de SIAM y los datos de registro del Ministerio de Transporte por Carretera y Autopistas ayudan a rastrear el conjunto de vehículos que pueden requerir cobertura. Fuentes como la Ley de Vehículos de Motor y las regulaciones de la IRDAI establecen las obligaciones obligatorias de terceros y los requisitos de las aseguradoras, lo que informa la distinción entre cobertura de responsabilidad y de daños propios. Estas fuentes también ayudan a interpretar los movimientos de primas junto con los cambios en las ventas de vehículos y las obligaciones de pólizas.
Los informes anuales de las aseguradoras, las presentaciones a inversores, los archivos estatutarios y la prensa empresarial india de reputación pueden complementar la serie oficial con primas de automóviles a nivel de empresa, experiencia de siniestros, cambios de productos y desarrollos de canales. Estas fuentes se contrastan con los datos de actividad de la IRDAI y de vehículos, y las fuentes nombradas no son exhaustivas. Otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas pueden incluir aseguradoras de automóviles, corredores, agentes, bancos, proveedores de distribución digital, líderes de siniestros y suscripción, y participantes del sector de vehículos que operan en India. Su aportación puede poner a prueba los hallazgos secundarios sobre la combinación de coberturas, los impulsores de primas, las vías de canales y las diferencias regionales, con los conflictos materiales verificados contra las divulgaciones de las aseguradoras y las estadísticas oficiales. Los analistas mantienen un rango para cualquier dato que las entrevistas no puedan confirmar directamente y lo triangularon con indicadores comparables de aseguradoras y vehículos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo estima las primas brutas suscritas indias de arriba hacia abajo, utilizando los totales de primas de automóviles no vida reportados como ancla del mercado y asignando valor entre vehículos personales y comerciales, cobertura de terceros e integral, y canales de distribución. Las tendencias de ventas de vehículos y vehículos registrados indican la base asegurada potencial, los requisitos estatutarios de terceros informan la demanda de pólizas obligatorias, y las divulgaciones de primas y siniestros de las aseguradoras ayudan a evaluar el rendimiento de las primas y los cambios entre cobertura de responsabilidad y de daños propios. Las divulgaciones de canales y las descripciones de las aseguradoras ayudan a derivar las cuotas de canales directo, agente, corredor, banco y otros, mientras que la combinación de coberturas y los cambios en los valores de los vehículos ayudan a explicar el crecimiento de las primas más allá de los recuentos de pólizas.
Para 2027-2032, los analistas pueden utilizar regresión multivariante donde las primas históricas, la actividad de vehículos y los indicadores de cobertura o canal se mueven juntos de manera consistente, y análisis de escenarios donde la aplicación regulatoria, los costes de siniestros o la adopción digital pueden cambiar el camino. Las previsiones de valor reflejan tanto la exposición de la póliza como el rendimiento de la prima, con atención explícita a los cambios hacia una cobertura más amplia. Las cuotas de segmento se construyen a partir de la evidencia de primas y canales correspondiente y se reconcilian con el total del mercado. Las verificaciones ascendentes selectivas pueden comparar las primas de automóviles de las aseguradoras muestreadas y las divulgaciones de canales con los totales descendentes, o probar los recuentos de pólizas frente a niveles de prima plausibles. Los expertos primarios pueden revisar si las direcciones y supuestos a nivel de variable se ajustan a las condiciones operativas en India, mientras que las brechas en los datos de aseguradoras o vehículos se salvan con rangos divulgados y verificaciones cruzadas en lugar de precisión puntual sin respaldo.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la serie de primas de la IRDAI, las divulgaciones de las aseguradoras, la actividad de vehículos y la evidencia de canales, luego verifican los movimientos año a año, las cuotas de segmento y los insumos de previsión en busca de anomalías e inconsistencias. Una segunda revisión rastrea las variaciones materiales hasta las definiciones de fuentes, los períodos de presentación o los cambios de cobertura, y los analistas vuelven a contactar a los encuestados relevantes cuando un conflicto podría alterar un insumo clave o la interpretación de un segmento. El modelo se actualiza anualmente, se actualiza entre ciclos cuando eventos regulatorios, de siniestros o de mercado materiales afectan a los supuestos, y se revisa nuevamente inmediatamente antes de la entrega.
Tamaño del Mercado de Seguros de Automóviles en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El Mercado de Seguros de Automóviles en India mide las primas brutas suscritas anuales para pólizas que cubren vehículos de motor personales y comerciales en India.
Los principales factores de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Los expertos primarios pueden revisar si las direcciones y supuestos a nivel de variable se ajustan a las condiciones operativas en India, mientras que las brechas en los datos de aseguradoras o vehículos se salvan con rangos divulgados y verificaciones cruzadas en lugar de precisión puntual sin respaldo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 11,17 mil millones de USD (2027) | |
| Consultora Global A | 31,92 mil millones de USD (2025) | En su base de 2025, esta estimación es un 185,8% superior al valor de este informe para 2027 de 11,17 mil millones de USD, 2 años después. Su perímetro declarado más amplio de ingresos por seguros de automóviles respalda una estimación más alta que el límite de primas brutas suscritas utilizado aquí. |
| Consultora Regional B | 9,98 mil millones de USD (2024) | En su base de 2024, esta estimación es un 10,7% inferior al valor de este informe para 2027 de 11,17 mil millones de USD, 3 años después. Su base anterior y el crecimiento previsto publicado del 11,2% pueden contribuir a una cifra más baja que una estimación de año posterior. |
Los analistas de Mordor Intelligence triangularon la serie de primas de la IRDAI, las divulgaciones de las aseguradoras, la actividad de vehículos y la evidencia de canales, luego verifican los movimientos año a año, las cuotas de segmento y los insumos de previsión en busca de anomalías e inconsistencias.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de seguros de automóviles en India?
Se prevé que el mercado alcance los 11,17 mil millones de USD en 2027 y los 17,43 mil millones de USD en 2032, con una CAGR del 9,31% durante 2027-2032.
¿Qué está impulsando la demanda de cobertura de automóviles en India?
Las ventas de vehículos y la aplicación de la cobertura obligatoria apoyan la demanda en India. En agosto de 2026, el Tribunal Supremo ordenó verificaciones de seguros en tiempo real e integración de bases de datos para multas electrónicas automáticas.
¿Qué categoría de vehículos lidera el seguro de automóviles en India?
El seguro de vehículos comerciales representó el 53,71% del mercado en 2026 y se prevé que sea el de mayor crecimiento con una CAGR del 11,5% durante 2027-2032.
¿Cuáles son las principales aseguradoras competidoras en el sector de automóviles de India?
Los principales competidores incluyen New India Assurance, ICICI Lombard General Insurance, Bajaj General Insurance, HDFC ERGO General Insurance e IFFCO Tokio General Insurance.
¿Qué podría limitar la expansión del seguro de automóviles en India?
La sensibilidad al precio puede limitar las compras de protección más amplia, y el fraude puede debilitar la economía de suscripción. En julio de 2026, el Tribunal Superior de Madrás describió el aumento de las pérdidas de las aseguradoras por siniestros fraudulentos en un caso de siniestros de automóviles en Tamil Nadu.
¿Qué estado lidera el seguro de automóviles en India?
Maharashtra representó la mayor cuota con el 17,98% en 2026.