
Tamaño y Cuota del Mercado de Gelatina de India
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
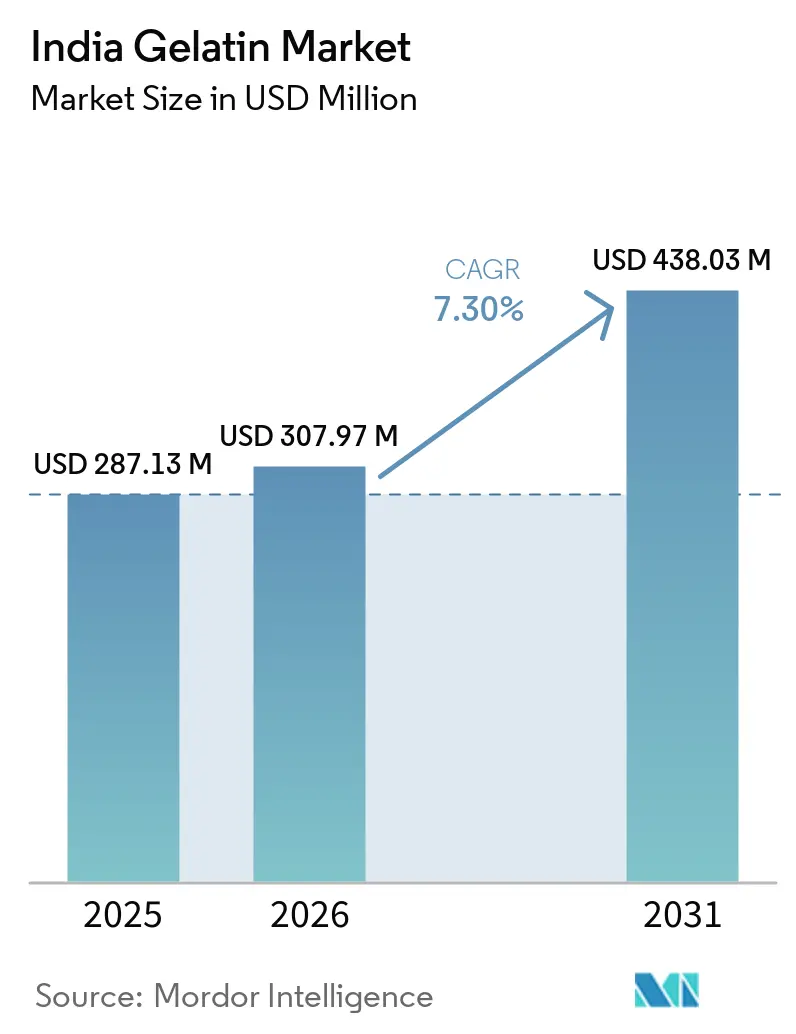
| Tamaño del mercado en el año base (2025) | 287.13 Millones de dólares |
| Tamaño del Mercado (2026) | 307.97 Millones de dólares |
| Tamaño del Mercado (2031) | 438.03 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.30 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gelatina de India por Mordor Intelligence
Se espera que el tamaño del mercado de gelatina de India crezca de USD 287,13 millones en 2025 a USD 307,97 millones en 2026 y se prevé que alcance USD 438,03 millones en 2031 a una CAGR del 7,30% durante el período 2026-2031. El crecimiento del mercado está impulsado por la creciente demanda de los sectores de alimentos funcionales, productos farmacéuticos y cuidado personal. Los fabricantes se benefician del acceso confiable a materias primas a través de fuentes de colágeno bovino, porcino y marino. Los incentivos vinculados a la producción del gobierno para el procesamiento de alimentos y los requisitos obligatorios de certificación halal para mercados de exportación específicos han impulsado a las principales empresas a mejorar sus capacidades tecnológicas y sistemas de gestión de calidad. Las perspectivas de crecimiento del mercado se ven reforzadas por la creciente urbanización, una base de consumidores cada vez más consciente de la salud y directrices regulatorias claras para el etiquetado de nutracéuticos. La estructura del mercado se caracteriza por una consolidación moderada, desarrollos continuos en colágeno marino y tecnologías emergentes de proteínas basadas en fermentación que podrían influir en los patrones de inversión futuros.
Conclusiones Clave del Informe
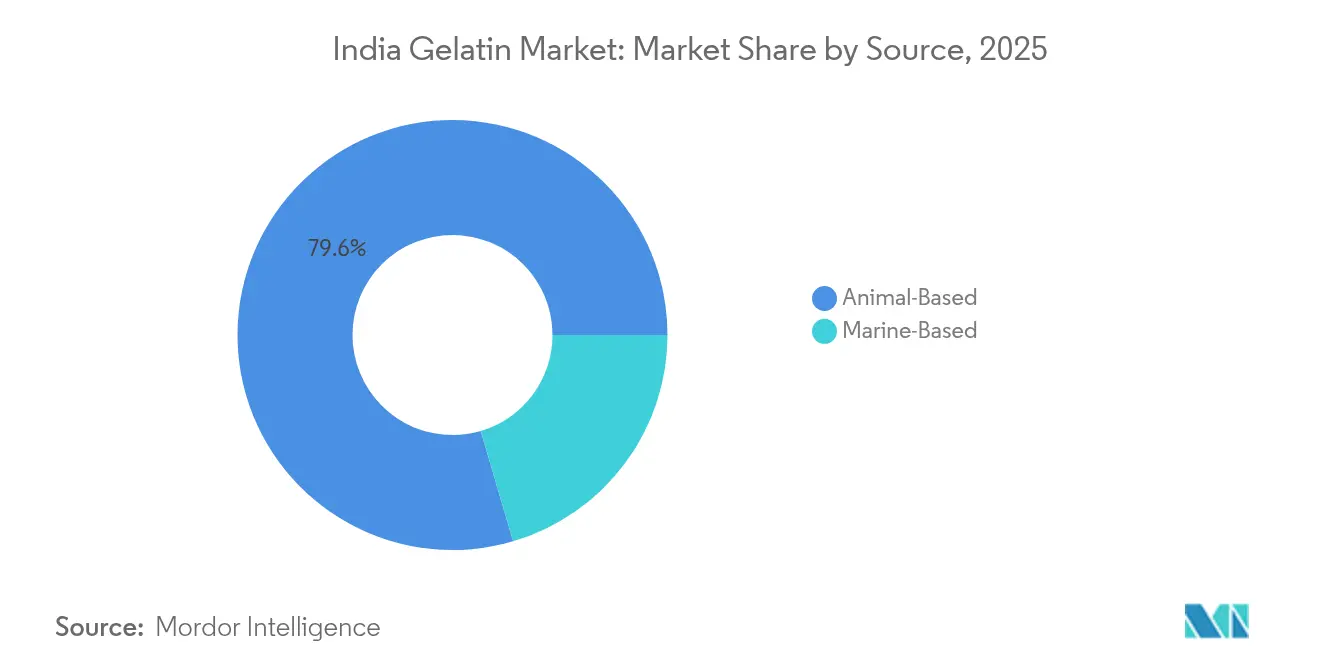
- Por fuente, la gelatina de origen animal representó el 79,55% de la cuota del mercado de gelatina en 2025, mientras que se proyecta que las fuentes marinas lideren el crecimiento con una CAGR del 7,70% hasta 2031.
- Por grado, el segmento de grado alimentario representó el 55,05% del tamaño del mercado de gelatina en 2025; se prevé que el grado farmacéutico supere a todos los grados con una CAGR del 7,82% hasta 2031.
- Por usuario final, los alimentos y bebidas dominaron con una cuota del mercado de gelatina del 44,68% en 2025, mientras que se prevé que los suplementos dietéticos crezcan más rápido con una CAGR del 8,06% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Gelatina de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Expansión del sector de confitería y productos lácteos procesados | +1.2% | Nacional, con concentración en Gujarat, Maharashtra, Tamil Nadu | Mediano plazo (2-4 años) |
| Crecimiento de los alimentos y bebidas funcionales | +1.8% | Mercados urbanos a nivel nacional, adopción temprana en metrópolis | Corto plazo (≤ 2 años) |
| Tendencia hacia productos de etiqueta limpia y enriquecidos con proteínas | +1.5% | Nacional, segmentos premium en ciudades de Nivel 1 | Mediano plazo (2-4 años) |
| Utilización sustancial de gelatina en productos farmacéuticos | +1.1% | Centros farmacéuticos de Gujarat, Hyderabad, Goa | Largo plazo (≥ 4 años) |
| Creciente adopción en cuidado personal y cosméticos | +0.9% | Centros urbanos, manufactura orientada a la exportación | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para la recuperación de colágeno de residuos cárnicos | +0.8% | Estados con infraestructura de procesamiento cárnico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Sector de Confitería y Productos Lácteos Procesados
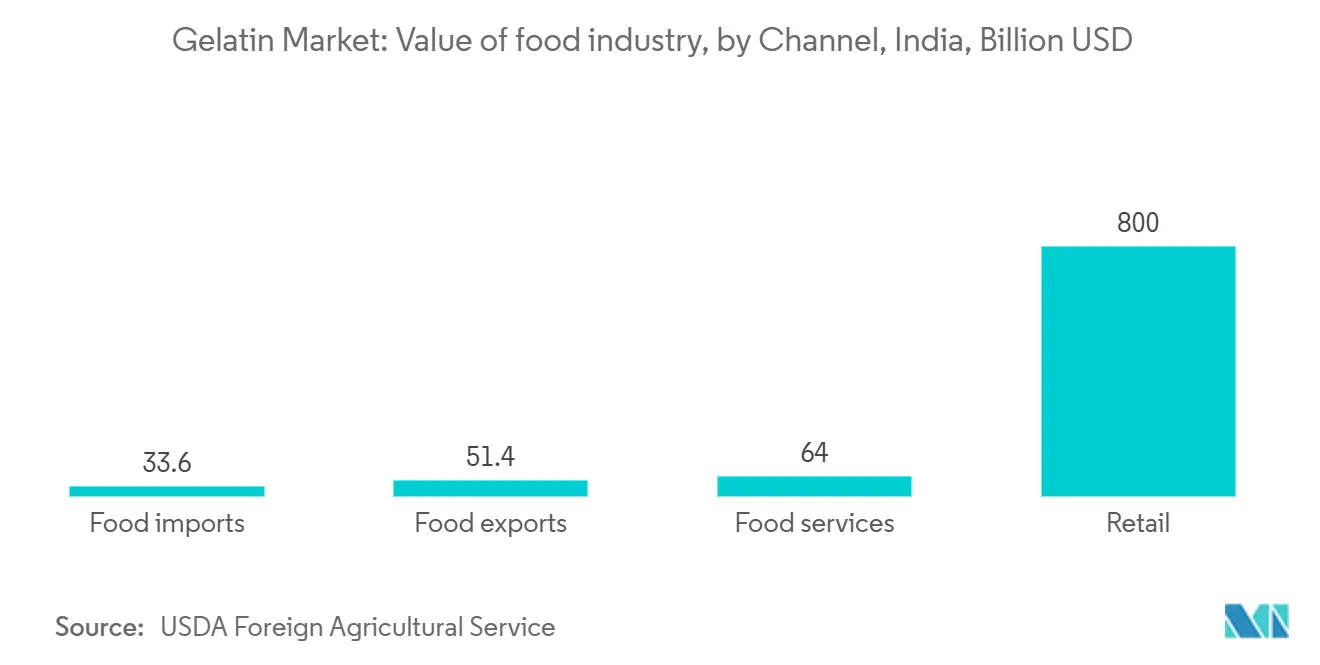
El crecimiento del mercado de confitería en India ha incrementado la demanda de gelatina, ya que los fabricantes la utilizan para mejorar la textura y prolongar la vida útil de los productos. La expansión del mercado está respaldada por el aumento de los ingresos disponibles y el cambio en las preferencias alimentarias hacia productos occidentales, especialmente en las zonas urbanas donde los artículos de confitería premium generan márgenes más elevados. El segmento de procesamiento lácteo, apoyado por la posición de India como el mayor productor de leche del mundo, incorpora gelatina en yogures, postres y productos lácteos funcionales para mejorar la textura y el contenido nutricional. El Ministerio de Industrias de Procesamiento de Alimentos (MOFI) proporciona financiación de infraestructura a las unidades de procesamiento de alimentos, lo que les permite ampliar su capacidad y actualizar la tecnología, aumentando así el uso de gelatina en la producción. El gobierno ha identificado varias oportunidades de crecimiento en el sector de procesamiento lácteo para 2025, incluidas tecnologías avanzadas de procesamiento lácteo, desarrollo de cadena de frío e innovación de productos en queso, batidos, leche saborizada, natillas, yogur y productos indios tradicionalesOportunidades en el Sector Lácteo en India, mofpi.gov">[1]. Estos desarrollos amplían el uso de la gelatina como ingrediente funcional tanto en productos de confitería como en productos lácteos procesados.
Crecimiento de los Alimentos y Bebidas Funcionales
La expansión del segmento de alimentos y bebidas funcionales de India está impulsando una mayor demanda de gelatina. Los fabricantes están incorporando gelatina en bebidas enriquecidas con proteínas, gomitas fortificadas y suplementos nutricionales para satisfacer las necesidades de los consumidores conscientes de la salud. En estas aplicaciones, la gelatina sirve tanto como ingrediente funcional para la textura y la estabilidad como medio de encapsulación para vitaminas, minerales y compuestos bioactivos. Los péptidos de colágeno obtenidos mediante hidrólisis de gelatina proporcionan propiedades bioactivas beneficiosas para la salud de la piel, la función articular y el bienestar general, contribuyendo al desarrollo de productos de nutrición premium. Un estudio global de Wonderful Pistachios reveló que el 58% de los habitantes urbanos de India priorizan los beneficios nutricionales sobre el sabor al realizar compras de alimentos, superando el promedio global del 52%. Delhi y Ahmedabad demuestran la mentalidad de nutrición primero más fuerte, con más del 60% de los consumidores urbanos priorizando los beneficios para la salud. Bengaluru y Chennai muestran tendencias similares, lo que indica un cambio nacional más amplio hacia opciones alimentarias orientadas a la salud en 2024[2]. Este mayor enfoque en la nutrición entre los consumidores indios refuerza la posición de la gelatina como ingrediente esencial en el mercado de alimentos y bebidas funcionales.
Tendencia hacia Productos de Etiqueta Limpia y Enriquecidos con Proteínas
La demanda de listas de ingredientes transparentes y fortificación proteica está aumentando el uso de gelatina como ingrediente natural y reconocible en lugar de alternativas sintéticas. Las fuentes de gelatina de origen marino están ganando prominencia ya que satisfacen los requisitos de los consumidores de opciones proteicas sostenibles y aceptables desde el punto de vista religioso. El movimiento de etiqueta limpia se alinea con la preferencia tradicional de India por los ingredientes naturales, creando oportunidades para los proveedores que ofrecen trazabilidad y garantía de calidad en sus cadenas de suministro. Los fabricantes están desarrollando productos de gelatina con procesamiento mínimo y documentación de origen transparente para cumplir con las expectativas de los consumidores. El Informe de Snacks Saludables (2024) indica que el 73% de los indios examinan las listas de ingredientes y los valores nutricionales antes de adquirir snacks procesados, lo que demuestra un cambio hacia hábitos de consumo de snacks más saludables e informados[3]. Esta mayor conciencia del consumidor está impulsando la incorporación de gelatina en formulaciones enriquecidas con proteínas y de etiqueta limpia en los mercados de alimentos y nutracéuticos de India.
Utilización Sustancial de Gelatina en Productos Farmacéuticos
La expansión del sector farmacéutico de India, impulsada por la demanda doméstica y las oportunidades de exportación, crea una demanda constante de gelatina para la fabricación de cápsulas y aplicaciones de administración de fármacos. El sector se beneficia de los esquemas de incentivos vinculados a la producción del gobierno que promueven la fabricación doméstica de ingredientes farmacéuticos activos (API) y reducen la dependencia de las importaciones, apoyando el crecimiento de la demanda de gelatina. Gujarat ha emergido como el centro farmacéutico de India, con procesos regulatorios eficientes y ventajas de infraestructura, concentrando el consumo de gelatina en clústeres geográficos donde los fabricantes farmacéuticos logran economías de escala. Los sistemas de administración de fármacos utilizan cada vez más matrices a base de gelatina para formulaciones de liberación controlada, expandiéndose más allá de las aplicaciones tradicionales de cápsulas hacia áreas terapéuticas especializadas. El marco regulatorio de la Organización Central de Control de Estándares de Medicamentos mantiene estándares de calidad que favorecen a los proveedores de gelatina establecidos con capacidades de certificación de grado farmacéutico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Auge de los reemplazos hidrocoloides de origen vegetal | -1.1% | Mercados urbanos, segmentos orientados a la exportación | Corto plazo (≤ 2 años) |
| Desafíos regulatorios y de certificación | -0.7% | Nacional, particularmente mercados de exportación | Mediano plazo (2-4 años) |
| Volatilidad en el suministro y precios de la materia prima de hueso bovino | -0.9% | Estados del norte y del oeste con concentración ganadera | Corto plazo (≤ 2 años) |
| Restricciones religiosas/vegetarianas sobre el origen animal | -0.6% | Nacional, con variación según la demografía regional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de los Reemplazos Hidrocoloides de Origen Vegetal
Las alternativas de origen vegetal, incluidas el agar-agar, la carragenina y la pectina, desafían cada vez más la posición de la gelatina en el mercado, particularmente en los segmentos con conciencia vegetariana y en los mercados de exportación con mandatos de sostenibilidad. Las investigaciones técnicas demuestran que la κ-carragenina combinada con goma de algarrobo puede replicar las propiedades gelificantes de la gelatina en aplicaciones específicas, aunque persisten limitaciones en la estabilidad térmica y las características de textura. El desarrollo de formulaciones sofisticadas de origen vegetal por parte de tecnólogos alimentarios crea alternativas viables para aplicaciones sensibles al costo, aunque los segmentos premium continúan favoreciendo la gelatina por sus propiedades funcionales superiores. Las campañas de concienciación del consumidor por parte de los proveedores de ingredientes de origen vegetal enfatizan las ventajas ambientales y éticas, influyendo en las decisiones de compra en los mercados urbanos donde las preocupaciones de sostenibilidad impulsan la selección de productos. Sin embargo, las alternativas de origen vegetal enfrentan sus propias restricciones en la cadena de suministro y volatilidad de precios, lo que limita su capacidad para desplazar completamente a la gelatina en aplicaciones sensibles al precio.
Desafíos Regulatorios y de Certificación
Los requisitos regulatorios en múltiples jurisdicciones crean desafíos de cumplimiento, que afectan particularmente a los fabricantes de gelatina más pequeños y limitan el ingreso al mercado. Los estándares de inocuidad alimentaria de la Autoridad de Normas y Seguridad Alimentaria de India (FSSAI) requieren inversión continua en sistemas de calidad y documentación. Los mercados de exportación requieren certificaciones adicionales, incluidas las credenciales halal, kosher y orgánico, lo que aumenta la complejidad operativa. La implementación de la certificación halal obligatoria para las exportaciones de productos cárnicos a 15 países a través del Esquema de Evaluación de Conformidad de India ha aumentado los costos de cumplimiento y extendido los plazos para los exportadores de gelatina. Las regulaciones de la Autoridad de Normas y Seguridad Alimentaria de India (FSSAI) requieren el registro de instalaciones extranjeras, añadiendo requisitos administrativos para los proveedores internacionales, mientras que los fabricantes domésticos enfrentan un mayor escrutinio del abastecimiento de materias primas y los estándares de procesamiento. Estos requisitos regulatorios benefician a las empresas más grandes y establecidas con recursos dedicados al cumplimiento, mientras crean barreras de entrada para los nuevos competidores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente: Las Alternativas Marinas Ganan Terreno
La gelatina de origen marino demuestra un potencial de crecimiento significativo con una CAGR del 7,70% hasta 2031, a pesar de mantener una cuota de mercado menor. Este crecimiento se debe a las preferencias dietéticas religiosas y a los beneficios para la salud en comparación con las alternativas de origen animal. La expansión de la industria acuícola costera de India y la mejora de las capacidades de procesamiento de pescado proporcionan subproductos ricos en colágeno para la extracción de gelatina. La gelatina de origen animal mantiene el dominio del mercado con una cuota del 79,55% en 2025, respaldada por cadenas de suministro establecidas y la extensa infraestructura de procesamiento ganadero de India. El segmento se beneficia de la posición de India como importante exportador de carne de res y productor lácteo, asegurando un suministro constante de materia prima bovina.
Los avances tecnológicos en el procesamiento han mejorado la resistencia del gel y la estabilidad térmica de la gelatina marina, ampliando sus aplicaciones. La Autoridad de Normas y Seguridad Alimentaria de India (FSSAI) proporciona supervisión regulatoria a través de estándares establecidos para la pureza y seguridad de la gelatina, con requisitos adicionales para fuentes marinas en cuanto a contaminación por metales pesados y trazabilidad. Las iniciativas gubernamentales que apoyan el desarrollo de la economía azul y la gestión sostenible de pesquerías contribuyen al crecimiento del sector de gelatina marina al mejorar la calidad y disponibilidad de las materias primas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al comprar el informe


Por Grado: Las Aplicaciones Farmacéuticas Impulsan el Crecimiento Premium
La gelatina de grado alimentario ostenta una participación de mercado del 55,05% en 2025, manteniendo su posición dominante en los sectores de confitería, lácteos y alimentos procesados en expansión de India. A nivel mundial, las cápsulas duras captaron el 73,05% del tamaño del mercado de gelatina farmacéutica en 2025, ya que los sólidos orales convencionales mantuvieron el dominio en volumen. El crecimiento de este segmento se alinea con el desarrollo de la industria de procesamiento de alimentos del país, respaldado por los esquemas de incentivos vinculados a la producción del gobierno que promueven la fabricación nacional y reducen la dependencia de las importaciones. El segmento de grado farmacéutico, aunque menor en volumen, demuestra un mayor crecimiento con una CAGR del 7,82%. Este crecimiento se deriva de la posición de India como centro mundial de fabricación farmacéutica y del aumento del consumo sanitario interno.
Las aplicaciones farmacéuticas incluyen la fabricación tradicional de cápsulas y sistemas avanzados de administración de fármacos, como formulaciones de liberación sostenida y aplicaciones terapéuticas dirigidas. El segmento farmacéutico se beneficia del clúster farmacéutico de Gujarat, que ofrece procesos regulatorios simplificados e infraestructura desarrollada, reduciendo los costos y los plazos de fabricación. Los elevados requisitos de capital para las instalaciones de sala limpia y los sistemas de control de calidad crean barreras de entrada significativas, lo que ayuda a los proveedores establecidos a mantener sus posiciones en el mercado.
Por Usuario Final: Los Suplementos Dietéticos Emergen como Motor de Crecimiento
Las aplicaciones de alimentos y bebidas tienen una cuota de mercado dominante del 44,68% en 2025, impulsadas por el uso generalizado de la gelatina en la fabricación de confitería, la texturización de productos lácteos y las aplicaciones de alimentos procesados. Esta posición en el mercado se debe a la creciente industria de procesamiento de alimentos de India y al aumento de la demanda de los consumidores de alimentos de conveniencia y productos de confitería. El segmento de cuidado personal y cosméticos muestra un crecimiento significativo debido a la creciente adopción por parte de los consumidores de productos para el cuidado de la piel antienvejecimiento y formulaciones de belleza que contienen ingredientes derivados del colágeno.
El segmento de suplementos dietéticos exhibe la tasa de crecimiento más alta con una CAGR del 8,06%, respaldado por las tendencias de bienestar de India y las regulaciones de nutracéuticos de la Autoridad de Normas y Seguridad Alimentaria de India (FSSAI). Esta expansión refleja el mayor enfoque del consumidor en la atención médica preventiva y la suplementación nutricional, particularmente en áreas urbanas con mayores ingresos disponibles. El segmento farmacéutico continúa creciendo de manera constante, respaldado por la industria de fabricación de medicamentos genéricos en expansión de India y el aumento del consumo de atención médica debido al envejecimiento de la población y el aumento de casos de enfermedades crónicas.
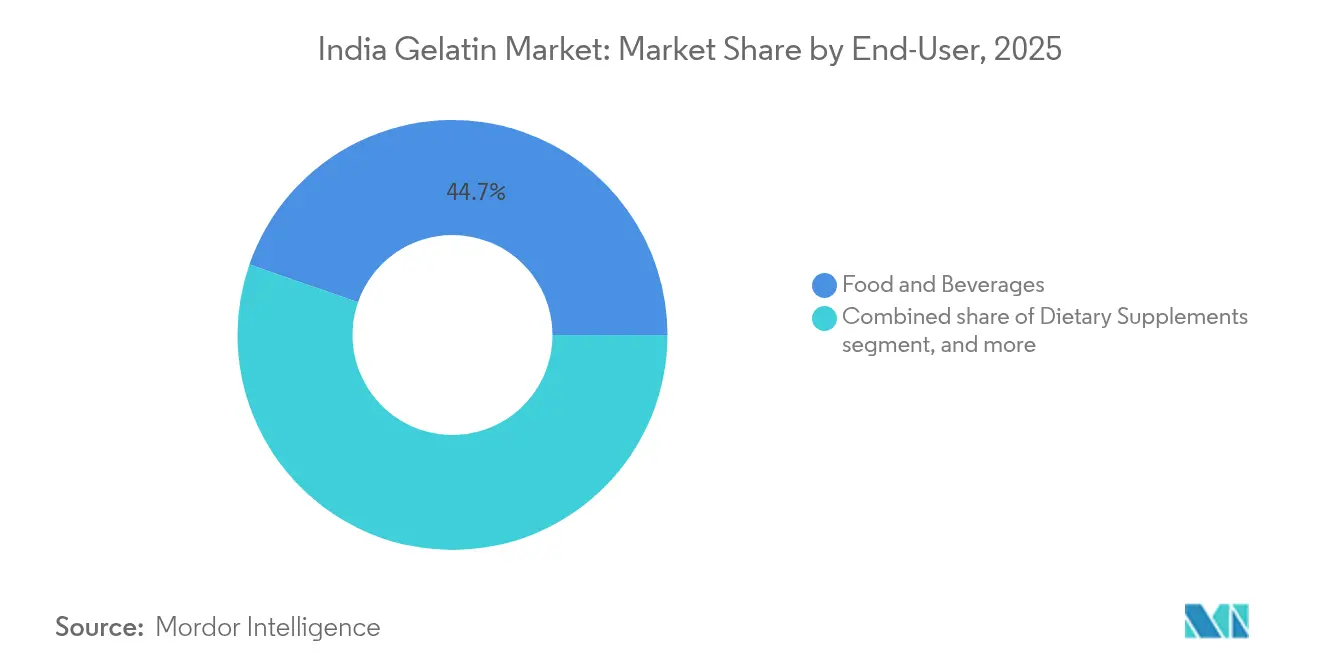
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al comprar el informe
Análisis Geográfico
El mercado de gelatina de India demuestra patrones de concentración regional distintos alineados con los centros de procesamiento de alimentos y manufactura farmacéutica. Gujarat lidera la producción, respaldado por su establecido clúster de la industria farmacéutica, un marco regulatorio favorable e infraestructura logística eficiente. La ubicación estratégica del estado cerca de los principales puertos facilita tanto la distribución doméstica como las operaciones de exportación. Maharashtra y Tamil Nadu sirven como los principales centros de consumo debido a sus extensas industrias de procesamiento de alimentos y mercados urbanos que demandan productos de confitería y alimentos funcionales de alta calidad. Estos estados aprovechan sus instalaciones existentes de procesamiento lácteo, infraestructura de cadena de frío y ubicación estratégica cerca de los principales centros de consumo para minimizar los costos de distribución y garantizar una respuesta rápida al mercado.
Los estados del norte, particularmente Punjab y Haryana, proporcionan materias primas significativas a través de sus industrias de procesamiento ganadero y su sector de ganadería bien desarrollado, aunque su capacidad de manufactura de gelatina sigue siendo menor en comparación con las regiones occidentales y del sur. Las relaciones de comercio internacional en expansión de India crean oportunidades de crecimiento, especialmente para productos con certificación halal en los mercados de Oriente Medio y el Sudeste Asiático. La implementación de requisitos obligatorios de certificación halal para exportaciones a 15 países a través del Esquema de Evaluación de Conformidad de India establece requisitos de cumplimiento específicos al tiempo que permite un posicionamiento en el mercado premium. Este proceso de certificación implica rigurosas medidas de control de calidad, requisitos de documentación y auditorías periódicas por parte de organismos de certificación autorizados.
Las políticas gubernamentales que apoyan los principios de economía circular y la valorización de residuos cárnicos fomentan la expansión de capacidad y el avance tecnológico en todas las regiones. Estas iniciativas incluyen incentivos financieros para la reducción de residuos, apoyo a la investigación y el desarrollo para tecnologías de procesamiento y subvenciones para el desarrollo de infraestructura, aunque la efectividad de la implementación varía según la infraestructura industrial local y las capacidades regulatorias.
Panorama regulatorio
La gelatina utilizada en alimentos en la India está regulada por la Food Safety and Standards Authority of India (FSSAI) en virtud de las Food Safety and Standards (Food Products Standards and Food Additives) Regulations, 2011. El cumplimiento también está vinculado a las Food Safety and Standards (Contaminants, Toxins and Residues) Regulations en cuanto a los límites de contaminantes, incluidos límites específicos de metales pesados para la gelatina comestible. Para los fabricantes e importadores, esto se traduce en controles más estrictos sobre la aceptación de la materia prima, sistemas de calidad en proceso y pruebas a nivel de lote, con un escrutinio adicional para los insumos de origen marino, donde se enfatiza la trazabilidad y el monitoreo de contaminantes.
En cuanto al cumplimiento comercial, la clasificación de la política de importación para la gelatina (incluida la gelatina comestible HS 35030020) figura como libre en el DGFT ITC (HS), pero sigue sujeta a supervisión y documentación de origen animal, incluidas condiciones vinculadas a la Wild Life (Protection) Act, 1972 y a CITES cuando corresponde. Como resultado, los proveedores transfronterizos y los procesadores indios dependen de la documentación de origen y la trazabilidad de la cadena de suministro para evitar retrasos en el despacho y cumplir con los requisitos de los clientes finales en usos regulados como nutracéuticos y farmacéuticos.
Panorama Competitivo
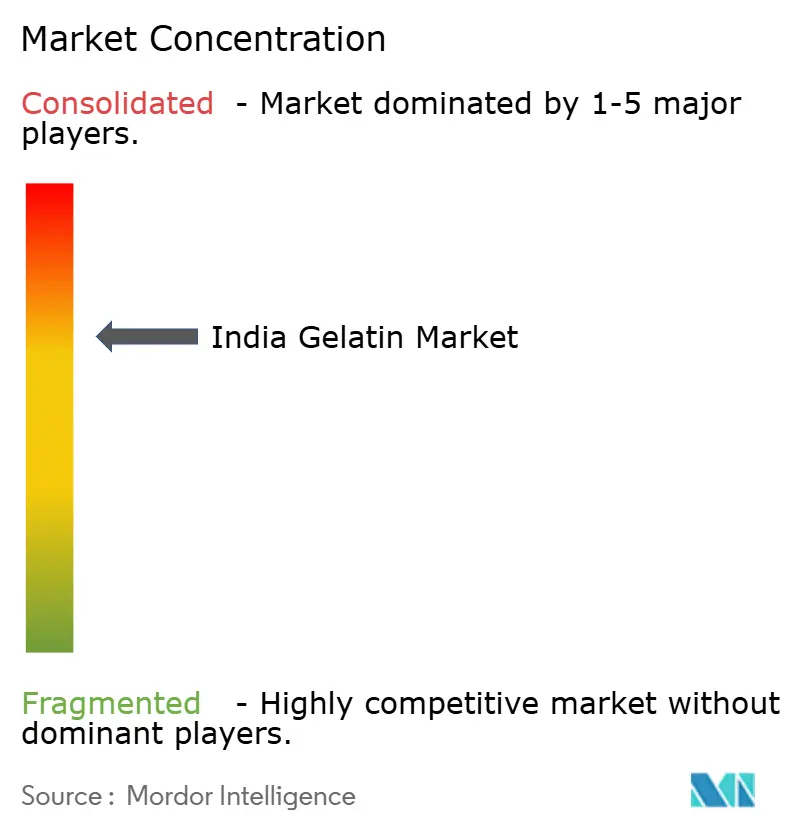
El mercado de gelatina de India demuestra una consolidación moderada, con empresas establecidas que mantienen posiciones sustanciales en el mercado al tiempo que acomodan competidores especializados y nuevas tecnologías. Los líderes del mercado implementan estrategias de integración vertical controlando el abastecimiento de materias primas a través de operaciones de procesamiento ganadero y manteniendo conexiones aguas abajo mediante asociaciones con la industria farmacéutica y alimentaria.
Esta integración ofrece beneficios en costos y confiabilidad en la cadena de suministro que los competidores más pequeños encuentran difícil de igualar sin inversiones de capital significativas. Las empresas priorizan la adopción de tecnología y la expansión de capacidad, invirtiendo en equipos de procesamiento avanzados y sistemas de control de calidad para cumplir con los requisitos de grado farmacéutico y los estándares del mercado de exportación.
El mercado presenta oportunidades de crecimiento significativas en la producción de gelatina marina, péptidos de colágeno premium y aplicaciones farmacéuticas especializadas, donde la experiencia técnica y el cumplimiento regulatorio crean ventajas competitivas. Los nuevos participantes en el mercado se concentran en prácticas de abastecimiento sostenible, sistemas integrales de trazabilidad y tecnologías de proteínas alternativas para satisfacer eficazmente las crecientes demandas de los consumidores con conciencia ambiental y los mercados de exportación con estrictos requisitos de sostenibilidad.
Líderes de la Industria de Gelatina de India
-
Foodchem International Corporation
-
India Gelatine & Chemicals Ltd
-
Jellice Group
-
Nitta Gelatin Inc.
-
Sterling Gelatin (Godrej)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad en la India es el cambio de la gelatina básica hacia péptidos de colágeno de mayor margen y formatos alineados con el sector farmacéutico y nutracéutico, junto con una creación de capacidad visible: Nitta Gelatin India Ltd inició una expansión de 60 crore INR en Kakkanad (Kochi) en 2025 y ha comunicado un programa más amplio de 200 crore INR que incluye una planta de péptidos de colágeno y una nueva unidad de gelatina. Estas inversiones apuntan a una creación activa de demanda en alimentos funcionales y suplementos dietéticos, incluidos gomitas, productos enriquecidos con proteínas y formulaciones de belleza desde el interior, con la actividad de producción concentrada en los centros de procesamiento occidentales y meridionales.
Una segunda área es la diferenciación impulsada por el cumplimiento normativo para compradores de exportación y compradores domésticos premium, respaldada por una trazabilidad más sólida, control de contaminantes y preparación para certificaciones ancladas en las normas de la FSSAI para la gelatina, junto con los requisitos de política de importación del DGFT para derivados de origen animal. Los proveedores que pueden documentar el origen de la materia prima (incluidos los subproductos del procesamiento de pescado) y ofrecer especificaciones consistentes para la gelatina Tipo A y Tipo B (en cuanto a parámetros de humedad, grasa, cenizas y pH bajo las regulaciones de la FSSAI) están bien posicionados para aplicaciones de grado farmacéutico y grado nutracéutico, donde los ciclos de calificación recompensan a los sistemas de calidad establecidos.
Desarrollos recientes del sector
- Julio de 2026: Nitta Gelatin India Ltd programó su 50.ª Junta General Anual para el 31 de julio de 2026 y fijó el 24 de julio de 2026 como fecha de registro para el dividendo. Aunque de naturaleza corporativa, la frecuencia de divulgación refleja un marco de gobernanza empresarial maduro que respalda la ejecución de capex y la comunicación con las partes interesadas en torno a su cartera de gelatina y péptidos de colágeno.
- Julio de 2025: Nitta Gelatin India Ltd presentó un plan de expansión de 200 crore INR en su año de bodas de oro, que abarca una nueva unidad de gelatina y una planta de péptidos de colágeno en sus instalaciones de Kakkanad, en Kochi. El movimiento refuerza el cambio del sector hacia los péptidos de colágeno y aplicaciones de mayor especificación que requieren inversión en capacidad de procesamiento y sistemas de calidad.
- Agosto de 2024: Zydus Lifesciences y Perfect Day Inc acordaron que Zydus adquiriera una participación del 50% en Sterling Biotech, formando una empresa conjunta 50:50 para establecer una instalación de fabricación de proteínas sin origen animal. Esto añade presión competitiva sobre las proteínas tradicionales de origen animal y señala un creciente interés inversor en plataformas de proteínas alternativas y fermentación adyacentes a los mercados finales de gelatina y colágeno.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca el valor de la gelatina vendida y utilizada en India en los principales usos finales, con estimaciones construidas en torno a la demanda realizada en aplicaciones alimentarias, farmacéuticas y de cuidado personal.
Exclusiones del alcance: Los péptidos de colágeno y los agentes gelificantes no derivados de gelatina (como el agar, la pectina y la carragenina) quedan excluidos de la dimensión de este mercado.
Descripción General de la Segmentación
- Por Fuente
- De Origen Animal
- De Origen Marino
- Por Grado
- Grado Alimentario
- Grado Farmacéutico
- Por Usuario Final
- Cuidado Personal y Cosméticos
- Alimentos y Bebidas
- Panadería
- Bebidas
- Confitería
- Productos Lácteos y Alternativas Lácteas
- Productos Alimenticios Listos para Comer/Listos para Cocinar
- Suplementos Dietéticos
- Productos Farmacéuticos
- Otros
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó mapeando las señales de producción y consumo de gelatina en India que son rastreables públicamente, y luego alineándolas con la forma en que la gelatina se clasifica y regula habitualmente. Nos apoyamos en fuentes como la Autoridad de Seguridad y Normas Alimentarias de India para las normas de etiquetado e ingredientes, las estadísticas de aduanas y comercio de India para la dirección de importaciones y exportaciones, y las series comerciales del estilo de la Dirección General de Inteligencia Comercial y Estadísticas donde resultó pertinente.
Para mantener el relato de la demanda fundamentado, también utilizamos referencias como artículos revisados por pares sobre aplicaciones de gelatina y obtención de colágeno, asociaciones y organismos de normalización que describen los requisitos de calidad farmacéutica y alimentaria, e informes anuales de empresas y notas para inversores que analizan la capacidad, la utilización y la exposición al mercado final. En algunos casos, se utilizaron suscripciones de pago para datos financieros de empresas y bases de datos de patentes únicamente para verificar la actividad de los fabricantes y las señales de innovación de productos. Estos ejemplos no son exhaustivos, y también se revisaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Los insumos primarios se recopilaron mediante entrevistas y encuestas estructuradas con partes interesadas centradas en India a lo largo de la cadena de fabricación, distribución y los principales grupos compradores en procesamiento de alimentos, nutracéuticos y formulación farmacéutica. Dado que la información publicada es desigual según la aplicación, utilizamos estas conversaciones para confirmar las tasas de conversión típicas, las bandas de precios por grado y la proporción de la demanda atendida por importaciones frente a la producción nacional, y luego verificamos los supuestos entre múltiples tipos de encuestados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores ejecutivos: 12% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 42% |
| Actores menores: 19% | Gerentes: 46% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó utilizando una lógica combinada de arriba hacia abajo y de abajo hacia arriba, donde el primer paso se reconstruyó a partir de los grupos de demanda de India por uso final, y luego los totales se sometieron a pruebas de estrés mediante verificaciones de proveedores y canales. En la práctica, partimos de indicadores como la intensidad de uso de gelatina en cápsulas y otros formatos farmacéuticos, las tendencias de producción en procesamiento de alimentos vinculadas a la confitería y los lácteos, y la mezcla local de demanda de grado alimentario frente a grado farmacéutico, que luego se convirtieron en valor utilizando rangos de precios validados.
Se añadieron verificaciones de abajo hacia arriba de forma selectiva, utilizando un pequeño conjunto de señales de capacidad de los fabricantes, la dirección de los flujos comerciales y la retroalimentación de los distribuidores sobre la frecuencia típica de los envíos, lo que ayudó a corregir las brechas donde la visibilidad pública es limitada. Las previsiones se realizaron mediante análisis de escenarios respaldado por una visión multivariante ligera de los impulsores, como la adopción de suplementos de salud, el crecimiento de los alimentos procesados, los precios relativos por grado y la dependencia de las importaciones, y luego se ajustaron tras las revisiones de expertos para que la trayectoria se mantuviera realista. Cuando los aportes de los encuestados diferían, utilizamos un punto medio que podía defenderse con al menos dos señales independientes, y mantuvimos los supuestos lo suficientemente simples como para ser reproducibles.
Ciclo de Validación de Datos y Actualización
Los resultados se verificaron en múltiples pasos para que los saltos inusuales pudieran explicarse antes de la finalización, y comparamos los resultados con señales independientes como el movimiento comercial, la dirección de la producción por uso final y la progresión de precios por grado. Si el total de un segmento parecía estar fuera de línea con el comportamiento de demanda conocido, revisábamos el volumen o el factor de precio subyacente, y luego volvíamos a contactar con las fuentes cuando la varianza no podía resolverse con evidencia documental.
Antes de la aprobación final, se completa una revisión adicional por parte de otro analista para asegurarse de que los supuestos sean coherentes entre los usos finales y que los totales finales se reconcilien en todo el modelo. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como movimientos bruscos en los precios de las materias primas, cambios regulatorios o interrupciones comerciales repentinas. Justo antes de la entrega, se realiza un pase final para que los clientes reciban la vista actualizada más reciente disponible.
Dimensionamiento del Mercado de Gelatina en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores publicados para la gelatina en India pueden parecer diferentes porque cada editor puede no estar contabilizando el mismo grupo de demanda, y pequeños cambios en lo que se incluye pueden modificar el total rápidamente. Las diferencias también aparecen cuando una estimación se apoya más en señales de producción y otra se apoya más en proxies de comercio y consumo por uso final.
Los péptidos de colágeno a menudo se agrupan en el mismo conjunto que la gelatina en algunos escritos, pero ese elemento queda fuera del alcance de Mordor Intelligence aquí, lo que típicamente reduce el valor contabilizado a la gelatina pura utilizada en alimentos, farmacia y cuidado personal. Las brechas también provienen de cómo se progresa el precio de grado farmacéutico a lo largo del tiempo, cómo se convierten los valores de importación en consumo y con qué frecuencia se actualiza el modelo cuando los costos de insumos se mueven.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 287,13 millones de USD (2025) | |
| Revista Especializada del Sector A | 358,43 millones de USD (2024) | Esta cifra parece utilizar un año base anterior y puede combinar ingredientes adyacentes utilizados para funciones similares en suplementos, lo que puede inflar el valor contabilizado en relación con la demanda pura de gelatina. |
| Blog del Sector B | 248,60 millones de USD (2023) | Esta estimación probablemente ancla el crecimiento a un conjunto más reducido de usos finales y utiliza una única curva de precios entre grados, lo que puede subestimar la contribución del grado farmacéutico cuando la demanda de cápsulas y nutracéuticos aumenta. |
La tabla muestra que la mayor parte de la dispersión se explica por lo que se contabiliza como gelatina y cómo se tratan los precios a nivel de grado y las ponderaciones por uso final. Al vincular la construcción del valor a impulsores de demanda claros y verificarlo con retroalimentación comercial y de proveedores, el número final permanece rastreable a insumos que pueden revisarse y actualizarse de manera reproducible.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de Gelatina en India en 2026?
El tamaño del mercado de Gelatina se sitúa en USD 307,97 millones en 2026 y se proyecta que alcance USD 438,03 millones en 2031.
¿Qué segmento de fuente está creciendo más rápido?
Se prevé que la gelatina de origen marino se expanda a una CAGR del 7,70% debido a su neutralidad religiosa y atractivo de sostenibilidad.
¿Qué grado se espera que tenga la CAGR más alta?
Se proyecta que la gelatina de grado farmacéutico alcance una CAGR del 7,82%, respaldada por la expansión de la manufactura de medicamentos genéricos de India.
¿Qué usuario final impulsa el crecimiento de la demanda más rápido?
Los suplementos dietéticos lideran con una CAGR del 8,06% a medida que el gasto en bienestar se acelera.


 Sus datos están seguros y nunca se venden ni se comparten.

