
Tamaño y Participación del Mercado de Servicios de Manufactura Electrónica de India
Análisis del Mercado de Servicios de Manufactura Electrónica de India por Mordor Intelligence
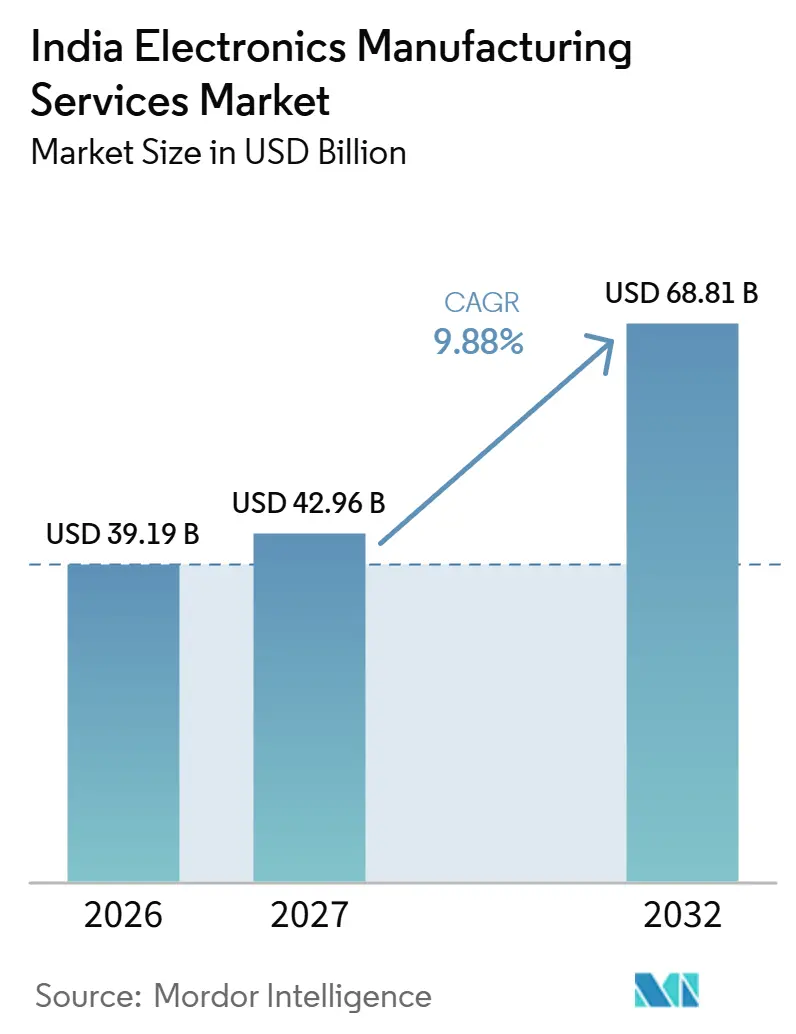
Se espera que el tamaño del mercado de servicios de manufactura electrónica de India aumente de 39,19 mil millones de USD en 2026 a 42,96 mil millones de USD en 2027 y alcance los 68,81 mil millones de USD para 2032, creciendo a una CAGR del 9,88% durante 2027-2032.
El Esquema de Manufactura de Teléfonos Móviles de India, introducido en agosto de 2026 para sostener la producción tras la conclusión del programa anterior de incentivos vinculados a la producción (PLI) de electrónica a gran escala, apoya a los fabricantes que cumplen los requisitos. La externalización orientada a la exportación y la demanda interna de vehículos crean rutas separadas para ganar programas de producción electrónica. Poseer la producción de componentes permite a un proveedor obtener ingresos tanto de los módulos como del ensamblaje de dispositivos, y asumir responsabilidades de diseño o prueba amplía el trabajo que un cliente puede asignar a un único proveedor. El valor de esa oferta más amplia depende de un suministro seguro de chips y de suficiente capacidad de ingeniería, ya que las deficiencias en cualquiera de los dos pueden limitar la conversión de contratos en productos entregables.
Conclusiones Clave del Informe
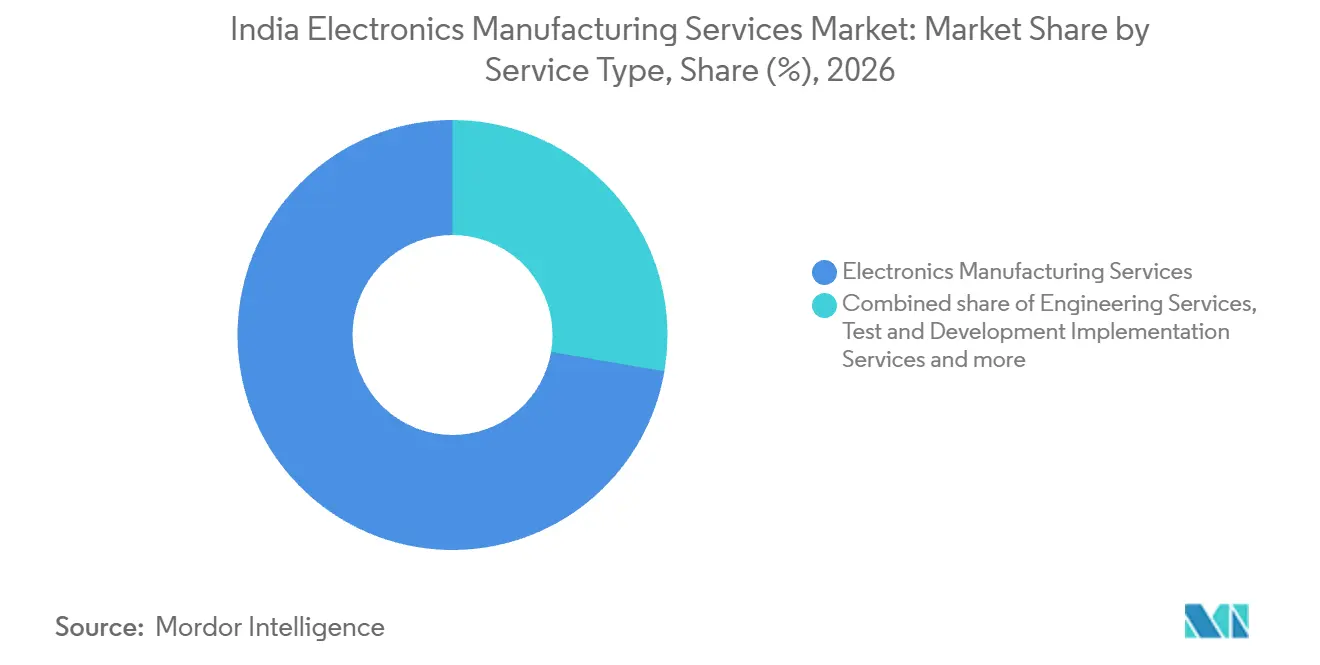
- Por tipo de servicio, los servicios de manufactura electrónica representaron una participación del 72,3% en el mercado de servicios de manufactura electrónica de India en 2026, y se prevé que el segmento crezca más rápido con una CAGR del 10,3% durante 2027-2032.
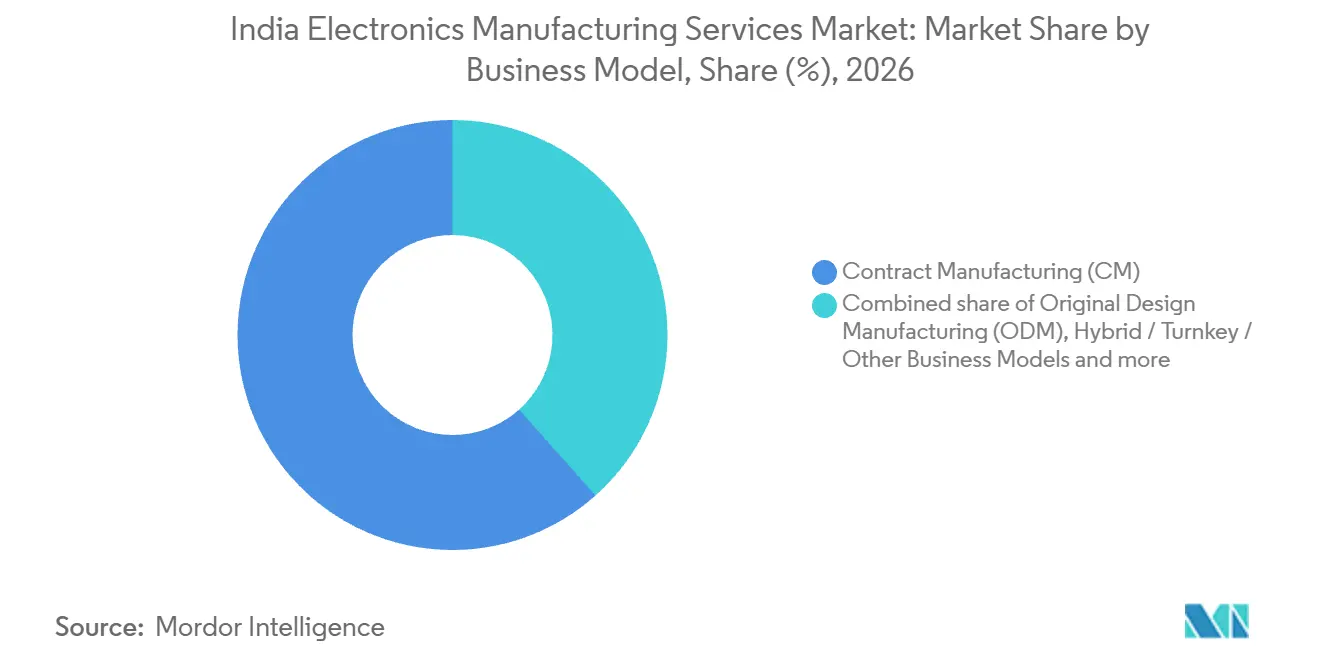
- Entre los modelos de negocio, la manufactura por contrato lideró con una participación del 61,59% del tamaño del mercado de servicios de manufactura electrónica de India en 2026, mientras que los modelos de negocio híbrido, llave en mano y otros tienen previsto crecer más rápido con una CAGR del 10,45% durante 2027-2032.
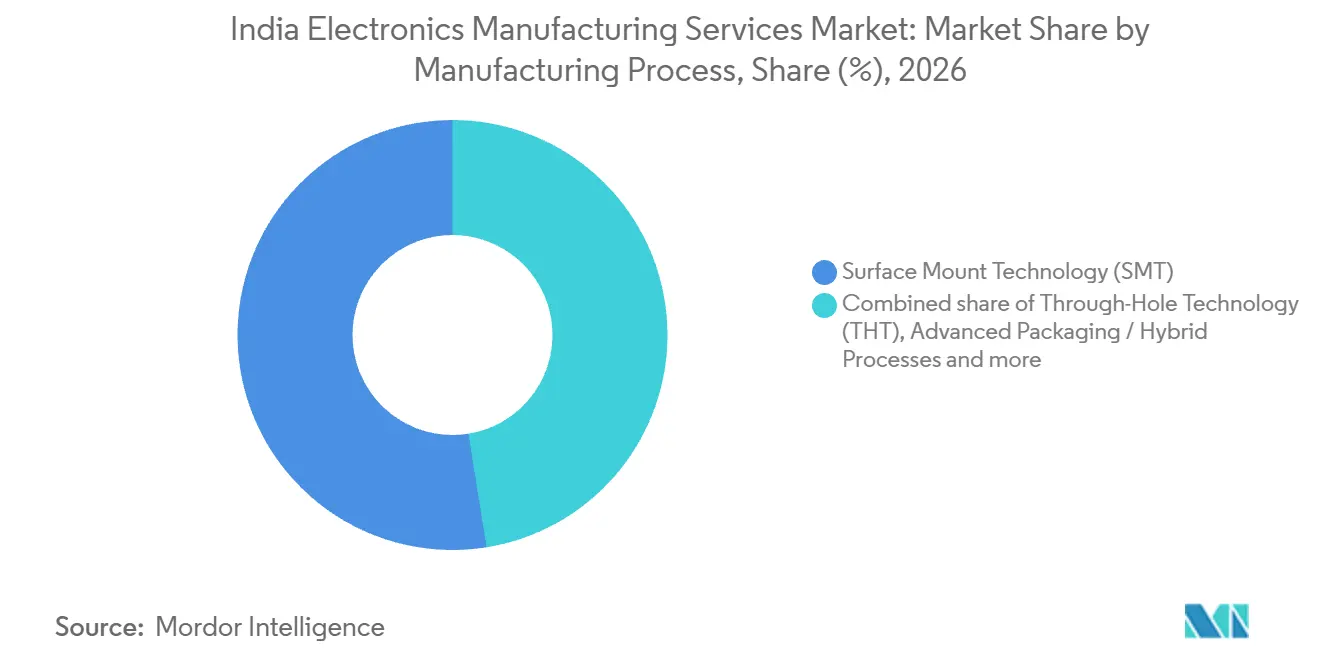
- Los procesos de manufactura estuvieron liderados por la tecnología de montaje superficial con una participación del 52,54% de los ingresos de la industria en 2026, mientras que los procesos de empaquetado avanzado e híbridos tienen previsto crecer más rápido con una CAGR del 10,5% durante 2027-2032.
- Entre los usuarios finales, la electrónica de consumo mantuvo la mayor participación en los ingresos de la industria con un 38,67% en 2026, y se prevé que el sector automotriz crezca más rápido con una CAGR del 11,7% durante 2027-2032.
- Geográficamente, Tamil Nadu es el estado líder en producción de servicios de manufactura electrónica en India.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos Gubernamentales bajo el PLI 2.0 y Esquemas de Componentes | +3.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Desplazamiento de la Externalización China-Más-Uno hacia India | +3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Integración Vertical en la Manufactura de Componentes que Impulsa el Valor Agregado | +2.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Creciente Demanda Interna de Dispositivos Inteligentes y Electrónica para Vehículos Eléctricos | +2.1% | A nivel nacional | Mediano plazo (2-4 años) |
| Expansión de los Incentivos Vinculados a la Producción Orientados a la Exportación | +1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Adopción de la Automatización de la Industria 4.0 en Fábricas Indias | +0.8% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incentivos Gubernamentales bajo PLI 2.0 y Esquemas de Componentes
Los incentivos para componentes pueden hacer que la expansión del ensamblaje sea más práctica al apoyar a los proveedores necesarios en torno a una fábrica de dispositivos terminados. A partir de agosto de 2026, el Esquema de Manufactura de Componentes Electrónicos había aprobado 106 proyectos en 15 estados de India, con producción en marcha en 38 plantas aprobadas.[1] Ese subconjunto operativo ofrece a los fabricantes de electrónica una base de producción a considerar al desarrollar acuerdos de abastecimiento doméstico. Bajo los esquemas PLI de Manufactura Electrónica a Gran Escala y Hardware de TI 2.0, 59 empresas reportaron producción incremental en el ejercicio fiscal 2025-26 hasta diciembre de 2025. En conjunto, estos programas abordan el suministro de componentes y la manufactura de productos terminados. El inicio de operaciones adicionales entre los proyectos de componentes aprobados podría ampliar las opciones de abastecimiento local de un ensamblador, haciendo de la puesta en marcha de la planta el paso que añade proveedores potenciales más allá de la base operativa.
Desplazamiento de la Externalización China-más-Uno hacia India
En marzo de 2025, Apple envió un récord de aproximadamente 600 toneladas de iPhones desde India hacia los Estados Unidos tras intensificar la producción en anticipación a los aranceles estadounidenses. En septiembre de 2026, las fábricas de Foxconn y Tata Electronics en India estaban fabricando los modelos iPhone 18 Pro y Pro Max para exportación antes de su lanzamiento global de ventas. Este ejemplo conecta una ubicación de producción en India con los requisitos de calendario de un programa internacional de dispositivos, ampliando el argumento práctico para la diversificación geográfica. El valor de producción electrónica más amplio de India aumentó un 15,8% en el ejercicio fiscal 2025-26 en comparación con el ejercicio fiscal 2024-25. Para los fabricantes que buscan negocios adicionales de externalización, el valor estratégico radica en demostrar preparación para el calendario de lanzamiento de un cliente, junto con la capacidad de suministrar volúmenes de producción sustanciales.
Integración Vertical en la Manufactura de Componentes que Impulsa el Valor Agregado
Poseer un fabricante de componentes le otorga a un grupo de servicios de manufactura electrónica una vía para obtener ingresos de la producción de módulos junto con el ensamblaje de dispositivos. Dixon Technologies (India) Limited adquirió el 51% de Kunshan Q Tech Microelectronics (India) Private Limited el 26 de septiembre de 2025. En septiembre de 2026, Q Tech India, la empresa conjunta de mayoría Dixon de Q Technology (Group) Company Limited, vendió 6,98 millones de módulos de cámara terminados, un aumento del 5,6% interanual pero una disminución del 32,3% mensual. Estas cifras de ventas reportadas no estaban auditadas y estaban sujetas a posibles ajustes. Dado que Dixon completó su compra del 51% el 26 de septiembre de 2025, la lectura interanual del 5,6% compara las ventas de septiembre de 2026 con un mes que cayó casi en su totalidad antes de la titularidad de Dixon.
Creciente Demanda Interna de Dispositivos Inteligentes y Electrónica para Vehículos Eléctricos
La demanda interna de vehículos eléctricos crea una oportunidad para que los proveedores de servicios de manufactura electrónica busquen programas de manufactura que sirvan a varios formatos de vehículos. India registró 2,3 millones de vehículos eléctricos en 2025, equivalente al 8% de los nuevos registros de vehículos. Las ventas de motocicletas y scooters eléctricos totalizaron 1,28 millones de unidades y las ventas de triciclos eléctricos totalizaron 800.000 unidades en 2025. Estas categorías representaron el 57% y el 35% de las ventas de vehículos eléctricos de 2025, respectivamente. Esta concentración convierte a los productores de vehículos ligeros en los primeros clientes potenciales para un proveedor de servicios de manufactura electrónica que busca volumen automotriz doméstico, en lugar de tratar todos los programas de vehículos como oportunidades igualmente grandes.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dependencia de Semiconductores y Componentes Importados | -1.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada en el Ensamblaje de Electrónica de Alta Precisión | -0.8% | A nivel nacional | Largo plazo (≥ 4 años) |
| Incertidumbre de Política tras la Eliminación Gradual del PLI | -0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Intensificación de la Competencia de Precios que Impulsa la Compresión de Márgenes | -0.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de Semiconductores y Componentes Importados
La expansión del ensamblaje no puede eliminar la exposición creada por la dependencia de la producción de chips en el extranjero. En su informe de mayo de 2026, NITI Aayog estimó que las importaciones satisfacían entre el 90% y el 95% del consumo de semiconductores de India.[2] Advirtió que las interrupciones entre los proveedores globales concentrados podrían desencadenar escaseces que afectarían a industrias como la electrónica de consumo. Para los ensambladores de electrónica de consumo, esta posible interrupción hace que la disponibilidad confiable de chips sea tan importante como añadir capacidad de productos terminados. Al 18 de septiembre de 2026, 5 plantas de semiconductores de India habían iniciado producción comercial, abasteciendo necesidades domésticas y exportaciones, según el Ministerio de Electrónica y Tecnología de la Información. Incluso con esas plantas domésticas en producción, la disponibilidad de chips en el extranjero puede limitar los compromisos de entrega que asume un proveedor de servicios de manufactura electrónica, independientemente del espacio de ensamblaje.
Escasez de Mano de Obra Calificada en el Ensamblaje de Electrónica de Alta Precisión
El ensamblaje automatizado puede convertir las habilidades de ingeniería en una restricción sobre la capacidad de producción utilizable. La evaluación de KPMG de 2026 calificó la madurez de los técnicos de servicios de manufactura electrónica de India como baja a moderada e identificó una brecha en habilidades prácticas de servicios de manufactura electrónica y automatización. En agosto de 2025, ETManufacturing informó que los ingenieros de servicios de manufactura electrónica podrían necesitar solucionar problemas en brazos robóticos e interpretar datos de sensores, tareas que podrían convertirse en cuellos de botella sin una capacitación específica. Para un proveedor de servicios de manufactura electrónica, esto puede hacer que la expansión dependa de la disponibilidad de ingenieros capaces de resolver problemas de producción, además del número de trabajadores de ensamblaje. Incluso con el equipo instalado, las brechas en estas capacidades pueden dejar un programa de producción automatizado dependiente de personal técnico escaso, aumentando el tiempo y el costo necesarios para expandirlo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Escala de Manufactura se Extiende hacia Programas AutomotricesEl segmento de servicios de manufactura electrónica representó una participación del 72,3% del tamaño del mercado de servicios de manufactura electrónica de India en 2026 y es el segmento de más rápido crecimiento, con una CAGR del 10,3% durante 2027-2032. La escala de este segmento más grande se ilustra con la capacidad anual de producción de teléfonos inteligentes reportada por Dixon Technologies de 65 millones de unidades en India para el ejercicio fiscal 2025-26. Dicha capacidad puede permitir a los clientes de marca contratar producción sin crear una operación de manufactura comparable por sí mismos. Dixon reporta esa capacidad como al servicio de marcas tanto domésticas como globales, por lo que su uso depende de pedidos de varios clientes de marca.
A nivel de programa de cliente, los servicios de manufactura pueden extenderse al ensamblaje y prueba de semiconductores junto con la producción de dispositivos terminados. Tata Electronics anunció en febrero de 2026 que fabricaría Módulos Automotrices Qualcomm en su instalación de Jagiroad, Assam, para fabricantes de automóviles de India y del mundo. Las aplicaciones previstas incluían cabinas digitales, infoentretenimiento, conectividad y sistemas de vehículos inteligentes. Qualcomm es el proveedor del módulo y Tata Electronics es el socio de manufactura anunciado, situando a un proveedor de servicios de manufactura electrónica de India dentro de la red de fabricantes de módulos de una plataforma automotriz global.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Negocio:
Los Contratos de Marca Anclan Roles de Proveedor más AmpliosLa manufactura por contrato representó una participación del 61,59% en el mercado de servicios de manufactura electrónica de India en 2026, convirtiéndola en el segmento más grande. Para el 20 de mayo de 2025, la subsidiaria de propiedad total de Dixon, Padget Electronics Private Limited, había comenzado a fabricar teléfonos inteligentes Alcatel bajo un contrato con NxtCell India Private Limited. El acuerdo separa la contraparte contratante de la entidad manufacturera y la marca orientada al consumidor, ilustrando cómo un único programa de producción puede involucrar roles comerciales distintos. Para un programa vinculado a una marca, esta estructura crea una posición para un especialista en servicios de manufactura electrónica a través de la ejecución de la manufactura, sin requerir que el proveedor sea propietario de la marca del dispositivo.
Los modelos de negocio híbrido, llave en mano y otros forman el segmento de más rápido crecimiento, con una CAGR del 10,45% prevista durante 2027-2032. Kaynes Technology India Limited atribuyó el 51% de los ingresos consolidados en el primer trimestre del ejercicio fiscal 2026-27 al ensamblaje de tarjetas de circuito impreso llave en mano para fabricantes de equipos originales, bajo una clasificación empresarial sujeta a cambios. La manufactura de diseño original implica un rol de desarrollo diferente, ilustrado por el acuerdo de junio de 2025 de Aimtron Electronics Limited para el sistema de alimentación ininterrumpida sin transformador de un comprador de infraestructura digital de los Estados Unidos. Aimtron lideraría el desarrollo de extremo a extremo, con ingeniería y manufactura planificadas en India. La elección entre estos modelos puede depender de cuánta responsabilidad de desarrollo de producto transfiere un comprador junto con la asignación de manufactura.

Por Proceso de Manufactura:
La Capacidad de Ensamblaje Apoya la Expansión del EmpaquetadoLa tecnología de montaje superficial fue el segmento más grande, representando el 52,54% de los ingresos del mercado en 2026. En septiembre de 2026, Syrma SGS Elemaster Private Limited, la empresa conjunta de Syrma SGS Technology Limited y Elemaster Group, inauguró una instalación de 20.000 pies cuadrados en Bengaluru que incluye líneas de montaje superficial y otras líneas de ensamblaje.[3] Dado que la misma instalación de Bengaluru también cuenta con líneas de tecnología de inserción y ensamblaje de caja, un cliente puede colocar el ensamblaje de tarjetas y la construcción final en una sola ubicación.
Los procesos de empaquetado avanzado e híbridos forman el segmento de más rápido crecimiento, con una CAGR del 10,5% prevista durante 2027-2032. En septiembre de 2026, la Unidad 1 de Sanand de Kaynes Semicon operaba a un ritmo de bajo volumen de aproximadamente 3,6 millones de unidades anuales, atendiendo a Alpha & Omega Semiconductor. Kaynes estaba empaquetando IPM5, el más nuevo IPM7 y paquetes adicionales para este cliente ancla. Con aproximadamente 300.000 unidades al mes, añadir paquetes para el cliente ancla podría ampliar la carga de trabajo de la Unidad 1 de Sanand sin requerir primero una nueva relación con un cliente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Escala del Consumo Satisface la Demanda de Electrónica AutomotrizLa electrónica de consumo fue el segmento más grande, representando el 38,67% de los ingresos del mercado en 2026. Dixon Technologies (India) Limited reportó una capacidad anual de producción de televisores LED de 5 millones de unidades en su informe del ejercicio fiscal 2025-26, que también describió el diseño y la manufactura en su negocio de electrónica de consumo. El rol de diseño de Dixon permite a una marca de televisores colocar el desarrollo de productos y el ensamblaje con el mismo proveedor de servicios de manufactura electrónica. Para ese proveedor, una asignación mayor puede provenir de la responsabilidad de diseño incluso sin un mayor volumen de unidades.
El sector automotriz es el segmento de más rápido crecimiento, con una CAGR del 11,7% prevista durante 2027-2032. Kaynes Technology India Limited reportó que el sector automotriz contribuyó aproximadamente el 25% de sus ingresos consolidados en el ejercicio fiscal 2025-26, abarcando componentes para vehículos eléctricos, sistemas de gestión de baterías y sistemas avanzados de asistencia al conductor. Dado que el trabajo automotriz de Kaynes abarca la electrificación de vehículos y la asistencia al conductor, un proveedor de servicios de manufactura electrónica puede ampliar su rol de manufactura a medida que un cliente de vehículos asigna más funciones electrónicas a socios de producción.
Análisis Geográfico
Mercado de Servicios de Manufactura Electrónica de Tamil Nadu
Tamil Nadu es el estado líder en producción de servicios de manufactura electrónica, con una base de manufactura electrónica apoyada por esquemas y un gran negocio de exportación de bienes electrónicos. En agosto de 2026, el Ministerio de Electrónica y Tecnología de la Información reportó apoyo gubernamental para el establecimiento de 58 unidades de manufactura electrónica en el estado. Las exportaciones de bienes electrónicos de Tamil Nadu totalizaron 19,97 mil millones de USD en el ejercicio fiscal 2025-26. En conjunto, el apoyo a la manufactura y la actividad exportadora conectan una base de programas electrónicos más amplia con la demanda internacional, haciendo que el estado sea relevante para los proveedores que buscan relaciones de producción vinculadas a mercados en el extranjero.
Karnataka alberga las operaciones consolidadas de Syrma SGS Technology Limited en Bengaluru, que fabricaron ensamblajes de tarjetas de circuito impreso y construcciones de caja durante el ejercicio fiscal 2025-26. Dado que esas operaciones combinan el ensamblaje de tarjetas con la construcción de caja, un comprador puede asignar tareas conectadas de tarjetas y construcción final a un solo fabricante. Por separado, la Junta de Desarrollo de Áreas Industriales de Karnataka es el organismo ejecutor del clúster de manufactura electrónica aprobado de 224,5 acres en Kotur y Belur en el taluk de Dharwad.
Haryana alberga varias tareas de manufactura dentro de la red de plantas consolidadas de Syrma SGS Technology Limited. En las Unidades 1 y 2 de Bawal en Haryana, las operaciones consolidadas de Syrma SGS cubrieron trabajos de módulos de memoria y ensamblaje de tarjetas de circuito impreso en el ejercicio fiscal 2025-26. Sus Unidades 1 y 2 de Manesar también fabricaron ensamblajes de tarjetas de circuito impreso y construcciones de caja durante el ejercicio fiscal 2025-26. El informe de estado de proyectos de febrero de 2026 del Ministerio de Electrónica y Tecnología de la Información identificó el clúster de manufactura electrónica aprobado de 500 acres en IMT Sohna en el distrito de Nuh. Un comprador que busque ensamblaje de módulos de memoria y tarjetas miraría por tanto a las unidades de Bawal, y uno que busque construcciones de caja a Manesar.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas, India y Tamil Nadu, desde la perspectiva de un contratista de servicios de manufactura electrónica no microempresarial que fabrica equipos del Anexo I. La cobertura nacional de residuos electrónicos excluye a las microempresas, los residuos de baterías, los plásticos de embalaje y los residuos radiactivos. Los fabricantes y productores tienen roles distintos, con la responsabilidad extendida del productor asignada a productores definidos, incluidas las entidades que ofrecen equipos del Anexo I bajo su propia marca. Las aprobaciones de instalaciones añaden un proceso estatal separado, incluida una clasificación específica para el ensamblaje completamente seco de artículos eléctricos y electrónicos en Tamil Nadu.
Tabla Regulatoria
| Factor de decisión | India | Tamil Nadu |
|---|---|---|
| Autoridad principal | Junta Central de Control de la Contaminación para residuos electrónicos; juntas estatales de control de la contaminación para consentimientos | Junta de Control de la Contaminación de Tamil Nadu |
| Instrumentos clave o dirección | Normas de Gestión de Residuos Electrónicos, 2022; directrices de consentimiento de la Ley de Aire y Agua de enero de 2026 | Consentimiento para Establecer y Consentimiento para Operar; Categoría Blanca para el ensamblaje completamente seco de artículos eléctricos y electrónicos |
| Efecto comercial | Obligaciones de residuos electrónicos específicas por rol; consentimientos operativos otorgados válidos hasta su cancelación, sujetos a cumplimiento | Aprobación de idoneidad del sitio antes de la construcción y consentimiento operativo antes de la puesta en marcha donde se requiera consentimiento |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En mejora | En mejora |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja un marco operativo de residuos electrónicos con obligaciones distintas para fabricantes y productores definidos. La calificación Media de Tamil Nadu refleja las condiciones de sitio y puesta en marcha para las industrias cubiertas, con el ensamblaje completamente seco de artículos electrónicos clasificado por separado en la Categoría Blanca. El 27 de enero de 2026, las directrices nacionales de la Ley de Aire y Agua fueron enmendadas para que los consentimientos operativos otorgados continúen hasta su cancelación, sujetos al cumplimiento continuo y a las salvaguardas de cancelación. Esta disposición de validez promulgada apoya la dirección de Mejora para ambas jurisdicciones al proporcionar continuidad después de que se otorga el consentimiento, preservando al mismo tiempo la aplicación a nivel estatal.
Etapas de la Cadena de Valor
La comparación de la cadena de valor sigue el diseño, el ensamblaje de tarjetas y la manufactura de sistemas completos con verificación, identificando dónde los proveedores obtienen ingresos por servicios. En septiembre de 2026, el Gobierno de India identificó las tarjetas de circuito impreso, los módulos de cámara y los módulos de pantalla entre los insumos electrónicos dependientes de importaciones. Esta exposición conecta las decisiones de abastecimiento en la parte superior de la cadena con la capacidad de los fabricantes en la parte inferior para completar el producto de un cliente, haciendo que la responsabilidad sobre las piezas y las pruebas sea central para la cantidad de trabajo que puede asumir un proveedor.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño e ingeniería | Proveedores de diseño como Dixon Technologies (India) Limited y Avalon Technologies Limited | Honorarios por servicios de diseño e ingeniería | Preparar diseños para la manufactura | Revisar la fabricabilidad conjuntamente con el cliente |
| Ensamblaje de tarjetas de circuito impreso | Ensambladores de tarjetas como Avalon Technologies Limited | Ingresos por ensamblaje de tarjetas y manufactura | Tarjetas y módulos dependientes de importaciones | Calificar fuentes alternativas y reservar piezas seleccionadas de fuente única |
| Manufactura y verificación de sistemas completos | Fabricantes de sistemas como Avalon Technologies Limited, y probadores de electrónica ferroviaria como Syrma SGS Technology Limited | Ingresos por servicios de manufactura y prueba de sistemas | Aceptación del producto vinculada a los requisitos del país de destino | Acordar pruebas de aceptación funcional con el cliente antes del lanzamiento |
| Fuente: Mordor Intelligence | ||||
Dado que las tarjetas y los módulos llegan del extranjero, la disponibilidad de piezas se pone a prueba primero en el ensamblaje de tarjetas y luego se traslada a la integración de sistemas. Un proveedor que ensambla tarjetas y también integra y prueba el sistema completo asume tanto la disponibilidad de piezas como la aceptación del producto para el cliente. Para un comprador que externaliza un sistema completo, el rendimiento del ensamblaje por sí solo es por tanto una medida incompleta de la preparación del proveedor, porque una tarjeta disponible aún tiene que superar las pruebas de producto acordadas.
Panorama Competitivo
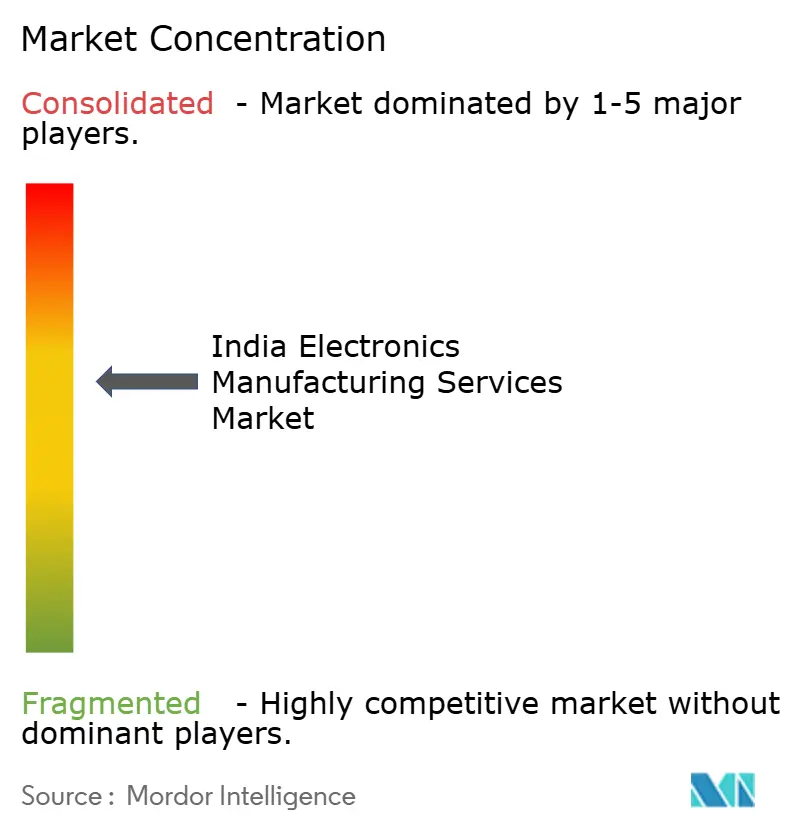
La escala favorece a un grupo de grandes proveedores, mientras que la competencia entre empresas de servicios de manufactura electrónica indias e internacionales permite a los competidores disputar los programas de producción de los clientes. En su informe del ejercicio fiscal 2025-26, Dixon Technologies (India) Limited situó la plantilla de su grupo en India en más de 26.000 empleados y su red de manufactura en 30 instalaciones. El grupo de Tata Electronics Private Limited y DBG Technology (India) Private Limited también participan en la manufactura de teléfonos, junto con los competidores de servicios de manufactura electrónica Flextronics Technologies (India) Private Limited y Jabil Circuit India Private Limited. DBG ganó participación en la manufactura de teléfonos inteligentes en el trimestre de marzo de 2026 cuando Xiaomi y Longcheer aumentaron la producción con ella. Esta disputabilidad a nivel de cliente significa que una gran red de fábricas puede crear una barrera de entrada sin garantizar a cada titular la misma asignación de producción.
Tata Electronics adquirió un interés de voto del 60% en Pegatron Technology India el 24 de enero de 2025. El negocio de ensamblaje final, prueba y empaquetado de teléfonos fue renombrado Tata Electronics Products and Solutions Private Limited (anteriormente Pegatron Technology India) el 11 de marzo de 2025. A través de una ruta de expansión diferente, Jabil Inc. inauguró su instalación de Ranjangaon, Pune, el 17 de junio de 2026, con capacidades en sistemas de inteligencia artificial, 5G, redes, sistemas de energía industrial y electrónica de consumo. Las capacidades de los proveedores pueden expandirse mediante adquisiciones y diversificación de productos, ofreciendo a los compradores formas adicionales de asignar trabajo de manufactura sin hacer que cada gran productor sea intercambiable.
En marzo de 2026, el gobierno central desnotificó 15,42 hectáreas de la Zona Económica Especial de Sriperumbudur de Flextronics Technologies (India) Private Limited. El cambio siguió a la solicitud de la empresa y a la aprobación de Tamil Nadu, dejando 60,72 hectáreas designadas. Las operaciones de Flex en India combinan la manufactura con servicios de logística directa e inversa y de economía circular para varios segmentos de la industria. El paquete de servicios de Flex permite a un proveedor competir en programas donde el comprador también desea trabajo de logística y economía circular además de manufactura.
Líderes de la Industria de Servicios de Manufactura Electrónica de India
-
Dixon Technologies (India) Limited
-
Tata Electronics Private Limited
-
DBG Technology (India) Private Limited
-
Flextronics Technologies (India) Private Limited
-
Jabil Circuit India Private Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Manufactura Electrónica de India Empresas cubiertas en este informe
- Dixon Technologies (India) Limited
- Bharat FIH Limited
- Foxconn Hon Hai Technology India Mega Development Private Limited
- Tata Electronics Private Limited
- DBG Technology (India) Private Limited
- Flextronics Technologies (India) Private Limited
- Tata Electronics Systems Solutions Private Limited
- Tata Electronics Products and Solutions Private Limited
- Samsung India Electronics Private Limited
- Jabil Circuit India Private Limited
- Sanmina-SCI India Private Limited
- Kaynes Technology India Limited
- Syrma SGS Technology Limited
- Avalon Technologies Limited
- Elin Electronics Limited
- Centum Electronics Limited
- Cyient DLM Limited
- Amber Enterprises India Limited
- SFO Technologies Private Limited
- Bhagwati Products Limited
Oportunidades Clave para los Participantes del Mercado
La comparación de oportunidades sigue el ensamblaje de tarjetas de convertidores, la integración de convertidores y la programación de firmware para programas de camiones eléctricos N2 y N3 que buscan incentivos de demanda PM E-DRIVE. A partir del 1 de septiembre de 2026, el programa de manufactura escalonada añadió el ensamblaje doméstico de tarjetas de circuito impreso de componentes electrónicos, semiconductores y conectores a los pasos de integración requeridos domésticamente desde el 1 de septiembre de 2025. Para los vehículos articulados N3, la elegibilidad para incentivos cubre únicamente el tractor de arrastre.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Ensamblaje doméstico de tarjetas de convertidores | Fase de ensamblaje de componentes más profunda dentro del alcance doméstico especificado | Programas de manufactura de camiones eléctricos N2/N3 que califican | Ofrecer ensamblaje de tarjetas de circuito impreso a nivel de componentes para programas de convertidores | Capacidad de ensamblaje de componentes domésticos | Fabricantes por contrato de ensamblajes de tarjetas de circuito impreso de India |
| Integración completa de convertidores | El cableado, los conectores, los disipadores de calor y las carcasas forman parte del alcance de manufactura doméstica | Fabricantes de camiones eléctricos que califican | Combinar integración de tarjetas, cableado, crimpado y montaje mecánico | Coordinación de las tareas de integración especificadas | Proveedores de servicios de manufactura electrónica llave en mano con capacidad de integración de convertidores |
| Servicios de programación y lanzamiento de convertidores | La carga de software o firmware doméstico acompaña a la construcción del convertidor | Programas de convertidores de camiones eléctricos que califican | Combinar la carga de firmware con pruebas de producción definidas por el cliente | Control de la carga de firmware y las transferencias de manufactura | Proveedores de servicios de manufactura electrónica con capacidades de programación y prueba |
| Fuente: Mordor Intelligence | |||||
La apertura central es una oferta de manufactura doméstica de convertidores que conecta el ensamblaje de componentes con la integración y programación de la unidad terminada. Un proveedor puede comenzar con tareas seleccionadas que coincidan con sus capacidades y ampliar la asignación cuando un comprador también le asigne trabajo adyacente de convertidores. La participación del proveedor depende de si un fabricante de vehículos que califica utiliza un proveedor independiente para el ensamblaje de tarjetas, el cableado y la carga de firmware, o los realiza internamente, ya que la norma requiere ejecución doméstica sin prescribir la externalización.
Desarrollos recientes de la industria en Mercado de Servicios de Manufactura Electrónica de India
- Sep 2026: Las fábricas de Foxconn y Tata Electronics en India estaban fabricando los modelos iPhone 18 Pro y Pro Max para exportación antes de su lanzamiento global de ventas.
- Sep 2026: Syrma SGS Technology Limited y Elemaster Group, a través de Syrma SGS Elemaster Private Limited, inauguraron una instalación de manufactura de electrónica de alta fiabilidad de 20.000 pies cuadrados en Bengaluru, con líneas de tecnología de montaje superficial, tecnología de inserción y construcción de caja.
- Ago 2026: El Ministerio de Electrónica y Tecnología de la Información notificó el Esquema de Manufactura de Teléfonos Móviles para los ejercicios fiscales 2026-27 a 2030-31 tras la conclusión del esquema PLI de electrónica a gran escala el 31 de marzo de 2026. Cubre a los fabricantes de teléfonos móviles registrados en India, incluidos los proveedores de servicios de manufactura electrónica que cumplan sus umbrales de facturación y ventas de marca.
Mercado de Servicios de Manufactura Electrónica de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de servicios de manufactura electrónica de India mide el valor anual de la manufactura electrónica externalizada y los servicios contratados asociados realizados en India para empresas de productos. Es el ingreso anual del proveedor en USD proveniente de la producción electrónica y los servicios contratados relacionados de ingeniería, pruebas, implementación de desarrollo, logística y otros servicios contratados.
Exclusiones del alcance: Se excluyen las ventas independientes de componentes e insumos, las ventas de productos terminados de marca, la actividad de servicios de manufactura electrónica realizada fuera de India, y los servicios independientes de reparación, mantenimiento y revisión posteriores a la entrega.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Servicios de Manufactura Electrónica
- Ensamblaje de PCB
- Ensamblaje Electromecánico / Caja Completa
- Prototipado
- Otros Servicios de Manufactura Electrónica
- Servicios de Ingeniería
- Servicios de Implementación de Pruebas y Desarrollo
- Servicios de Logística
- Otros Tipos de Servicio
- Servicios de Manufactura Electrónica
- Por Modelo de Negocio
- Manufactura por Contrato (CM)
- Manufactura de Diseño Original (ODM)
- Modelos de Negocio Híbridos / Llave en Mano / Otros
- Por Proceso de Manufactura
- Tecnología de Montaje Superficial (SMT)
- Tecnología de Orificio Pasante (THT)
- Procesos de Empaquetado Avanzado / Híbridos
- Por Usuario Final
- Dispositivos Móviles (Teléfonos Inteligentes y Tabletas)
- Electrónica de Consumo
- Computadoras (PC / Escritorio / Portátiles)
- Industrial
- Automotriz
- Comunicaciones
- Iluminación
- Médico
- Otros Usuarios Finales
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas autorizadas, como la serie de producción y exportación de electrónica del Ministerio de Electrónica y Tecnología de la Información, el capítulo de la Encuesta Económica 2025-26 del Ministerio de Finanzas sobre incentivos vinculados a la producción y la manufactura de componentes, y los comunicados de la Oficina de Información de Prensa sobre producción electrónica y resultados del PLI del sector electrónico, proporcionan contexto sobre la capacidad de producción, las exportaciones, los incentivos y el calendario de políticas. Estas fuentes enmarcan los indicadores de demanda y capacidad, mientras que los informes de las empresas y los materiales para inversores pueden distinguir los ingresos de manufactura externalizada de las ventas de productos de marca propios de una empresa.
Los informes anuales de las empresas, los registros en bolsas de valores, las presentaciones para inversores y la prensa empresarial y comercial de reputación pueden aclarar las adiciones de instalaciones, los programas de clientes, la combinación de servicios, la utilización reportada y los riesgos como la dependencia de componentes importados. Estas fuentes son ilustrativas y no exhaustivas, y fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria involucra a ejecutivos de servicios de manufactura electrónica con base en India, líderes de líneas de servicio y plantas, y gerentes involucrados en planificación comercial, operaciones, abastecimiento y finanzas. Las entrevistas y los cuestionarios estructurados verifican la evidencia secundaria sobre ingresos por contratos, tratamiento llave en mano, combinación de servicios, utilización, precios y mercados finales de los clientes, y luego aclaran las brechas o definiciones inconsistentes con seguimientos específicos. Las respuestas se comparan con los registros, los indicadores oficiales de producción y comercio, y las verificaciones a nivel de proveedor para que las estimaciones reflejen la actividad en India y cuenten las transacciones del proveedor una sola vez.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza de arriba hacia abajo con los ingresos de los proveedores de servicios de manufactura electrónica de India por producción electrónica y servicios contratados relacionados, luego verifica el total de forma selectiva con las divulgaciones de ingresos de los proveedores, la evidencia de instalaciones y contratos, y los programas de productos muestreados utilizando unidades reportadas o estimadas multiplicadas por los ingresos promedio del proveedor por unidad. La producción y las exportaciones de bienes electrónicos, la capacidad de manufactura apoyada por el PLI, los envíos de teléfonos y otros productos, la utilización reportada de fábricas, la combinación de servicios y el contenido de precios o materiales llave en mano actúan como indicadores: la producción y las exportaciones enmarcan la actividad direccionable, la capacidad y la utilización prueban la oferta, los envíos informan los volúmenes de los programas, y la combinación de servicios y los precios ayudan a convertir la actividad en ingresos del proveedor. Las participaciones de segmento se construyen a partir de las divulgaciones de los proveedores, los contratos y las descripciones de programas en todos los tipos de servicio, modelos de negocio, procesos de manufactura y usuarios finales, con el valor restante reconciliado con el total de India en lugar de contarse nuevamente como ventas de componentes. Una regresión multivariante proyecta los ingresos frente a estos indicadores de demanda, capacidad, utilización y precio, con análisis de escenarios para la continuidad de la política, la disponibilidad de semiconductores y las condiciones de exportación. Las entrevistas con expertos verifican si la dirección y el calendario de cada variable se ajustan a los programas de proveedores de India, y las brechas en los totales selectivos se delimitan frente a los ingresos divulgados y la evidencia de producción antes de que influyan en el total.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de los proveedores, las series oficiales de producción y comercio, los registros de políticas y las señales de clientes o instalaciones, verificando que cada medida coincida con los ingresos de servicios de manufactura electrónica de India en lugar de con la producción electrónica más amplia. Investigan los valores atípicos, los cambios anuales, las discrepancias de moneda o unidades, y las diferencias entre los ingresos reportados de las empresas y la actividad de servicios de manufactura electrónica de India, los resuelven con las definiciones de las fuentes y buscan aclaración de los encuestados relevantes cuando persiste una inconsistencia material. Una segunda revisión por parte de un analista verifica el modelo reconciliado y los totales de segmentos antes de la aprobación. La evidencia se actualiza anualmente, se actualiza entre ciclos cuando eventos materiales de política, capacidad o suministro cambian las perspectivas, y se revisa en una pasada previa a la entrega.
Tamaño del Mercado de Servicios de Manufactura Electrónica de India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
El mercado de servicios de manufactura electrónica de India mide el valor anual de la manufactura electrónica externalizada y los servicios contratados asociados realizados en India para empresas de productos. La producción y las exportaciones de bienes electrónicos, la capacidad de manufactura apoyada por el PLI, los envíos de teléfonos y otros productos, la utilización reportada de fábricas, la combinación de servicios y el contenido de precios o materiales llave en mano actúan como indicadores: la producción y las exportaciones enmarcan la actividad direccionable, la capacidad y la utilización prueban la oferta, los envíos informan los volúmenes de los programas, y la combinación de servicios y los precios ayudan a convertir la actividad en ingresos del proveedor.
Los Factores Clave de Brecha se abordan mediante un límite de transacción consistente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangularon las divulgaciones de los proveedores, las series oficiales de producción y comercio, los registros de políticas y las señales de clientes o instalaciones, verificando que cada medida coincida con los ingresos de servicios de manufactura electrónica de India en lugar de con la producción electrónica más amplia.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 42,96 mil millones de USD (2027) | |
| Consultora Global A | 65 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 51,3% superior al valor de este informe para 2027 de 42,96 mil millones de USD, 2 años después. |
| Editorial de Investigación de Mercado B | 61,85 mil millones de USD (2024) | Con su base de 2024, esta estimación es un 44,0% superior al valor de este informe para 2027 de 43 mil millones de USD, 3 años después. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangularon las divulgaciones de los proveedores, las series oficiales de producción y comercio, los registros de políticas y las señales de clientes o instalaciones, verificando que cada medida coincida con los ingresos de servicios de manufactura electrónica de India en lugar de con la producción electrónica más amplia.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de servicios de manufactura electrónica de India?
El tamaño se proyecta en 42,96 mil millones de USD en 2027 y 68,81 mil millones de USD para 2032, con una CAGR del 9,88% durante 2027-2032.
¿Qué apoya la demanda de servicios de manufactura electrónica en India?
Los incentivos para componentes, la externalización orientada a la exportación y la demanda interna de vehículos apoyan las oportunidades de producción. El Esquema de Manufactura de Componentes Electrónicos contaba con 38 plantas aprobadas en producción a partir de agosto de 2026.
¿Qué segmento de usuario final lidera la demanda de servicios de manufactura electrónica en India?
La electrónica de consumo mantuvo la mayor participación en los ingresos de la industria con un 38,67% en 2026. Se prevé que el sector automotriz crezca más rápido con una CAGR del 11,7% durante 2027-2032.
¿Qué empresas son los principales participantes en la manufactura electrónica por contrato en India?
Los principales participantes incluyen Dixon Technologies (India) Limited, Tata Electronics Private Limited, DBG Technology (India) Private Limited, Flextronics Technologies (India) Private Limited y Jabil Circuit India Private Limited.
¿Qué desafío en la cadena de suministro afecta las perspectivas de manufactura electrónica de India?
La dependencia de las importaciones crea exposición a posibles interrupciones en el suministro de chips. NITI Aayog estimó que las importaciones satisfacían entre el 90% y el 95% del consumo de semiconductores de India en su informe de mayo de 2026.
¿Qué estado de India lidera la producción de servicios de manufactura electrónica?
Tamil Nadu es el estado líder en producción de servicios de manufactura electrónica. Sus exportaciones más amplias de bienes electrónicos totalizaron 19,97 mil millones de USD en el ejercicio fiscal 2025-26.