
Análisis del mercado de adhesivos de India por Mordor Intelligence
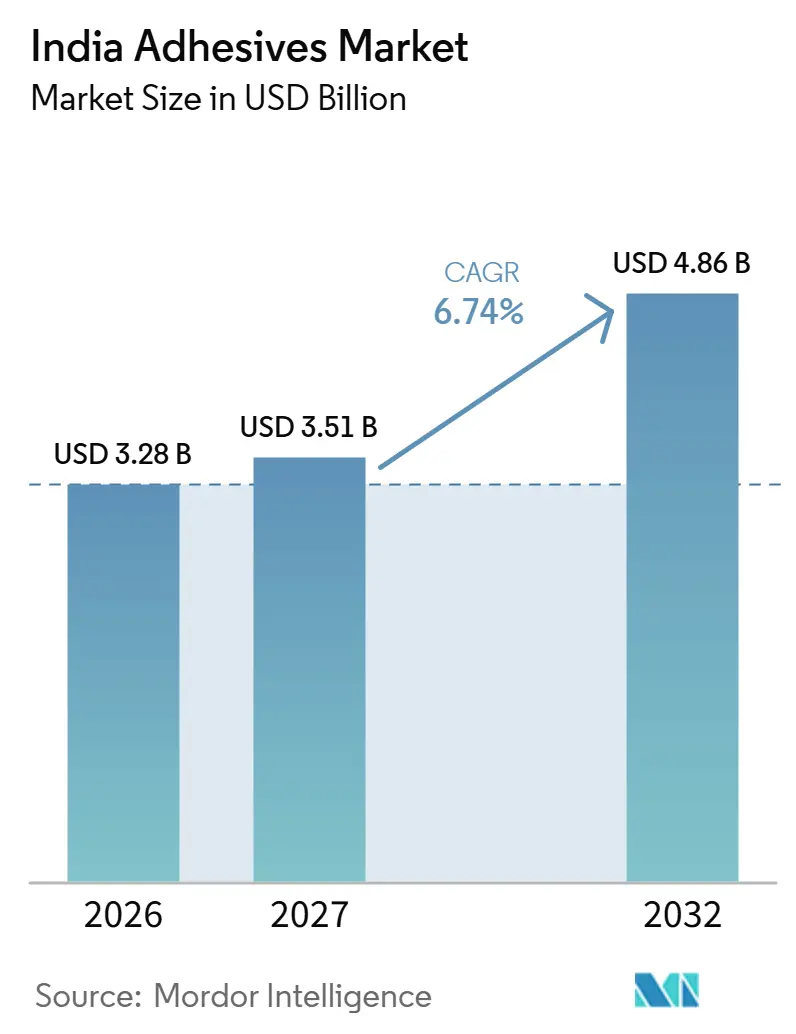
Se espera que el tamaño del mercado de adhesivos en India aumente de 3,28 mil millones de USD en 2026 a 3,51 mil millones de USD en 2027 y alcance los 4,86 mil millones de USD para 2032, creciendo a una CAGR del 6,74% durante 2027-2032.
La inversión en construcción y el rediseño de envases flexibles en India sustentan la demanda a través de la ejecución de proyectos y los cambios en los materiales de unión que seleccionan los compradores. La fabricación local de vehículos y electrónica crea oportunidades para funciones de unión complejas, incluidas interfaces de baterías y relleno inferior de semiconductores. Los proveedores están respondiendo mediante capacidad de producción en India y capacidades de ingeniería de aplicaciones que conectan el desarrollo de formulaciones con las decisiones de fabricación. La presión sobre los precios de las materias primas y los requisitos de aprobación ambiental pueden limitar la rapidez con que estas oportunidades se convierten en ventas rentables. Capturar estas aplicaciones requiere calificar una formulación dentro del proceso de fabricación del comprador mientras se absorben los costos de materias primas y cumplimiento normativo.
Conclusiones clave del informe
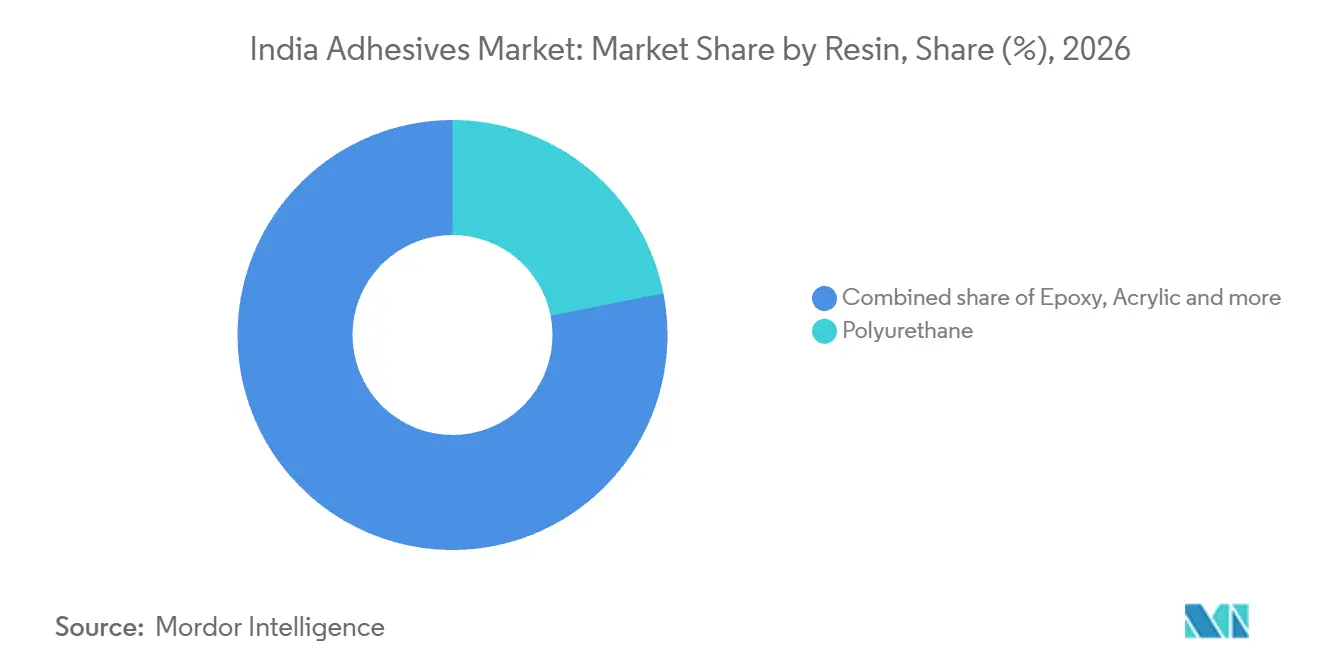
- Por resina, el poliuretano lideró con una participación del 21,9% del tamaño del mercado de adhesivos en India en 2026, mientras que se prevé que VAE / EVA crezca más rápido con una CAGR del 7,55% durante 2027-2032.
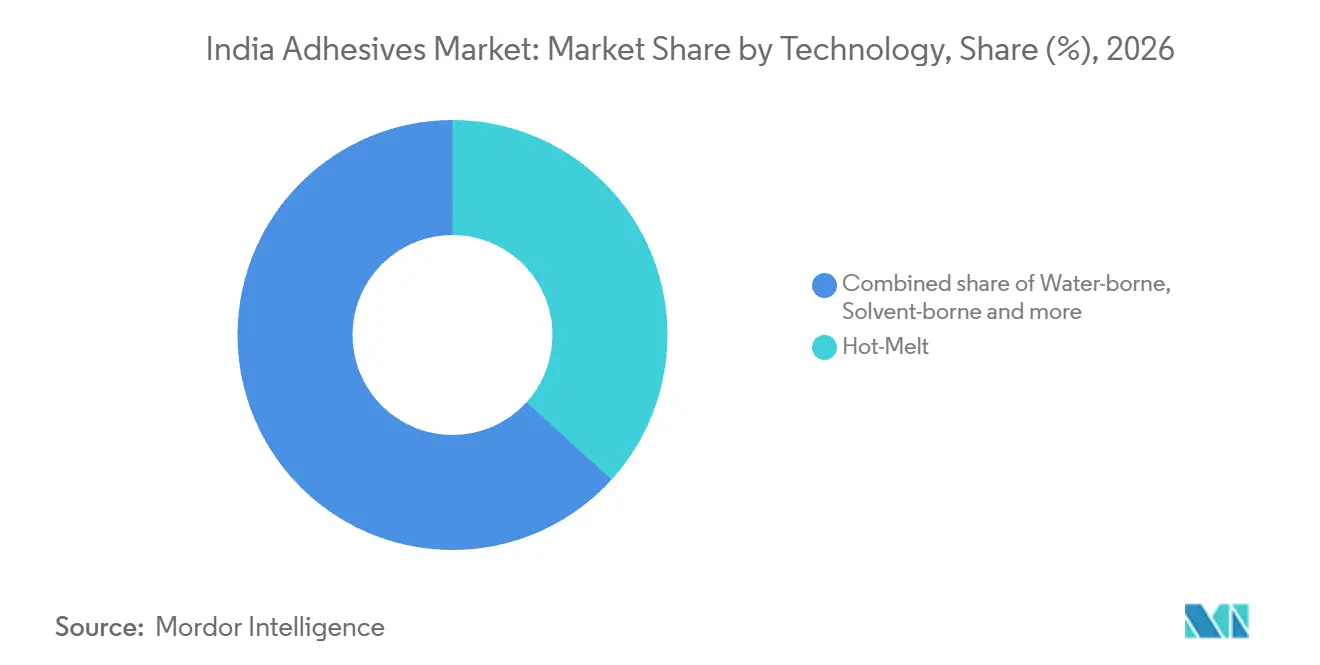
- Entre las tecnologías de adhesivos, el termofusible mantuvo una participación del 36,74% en el mercado de adhesivos en India en 2026 y se prevé que sea el segmento de mayor crecimiento con una CAGR del 7% durante 2027-2032.
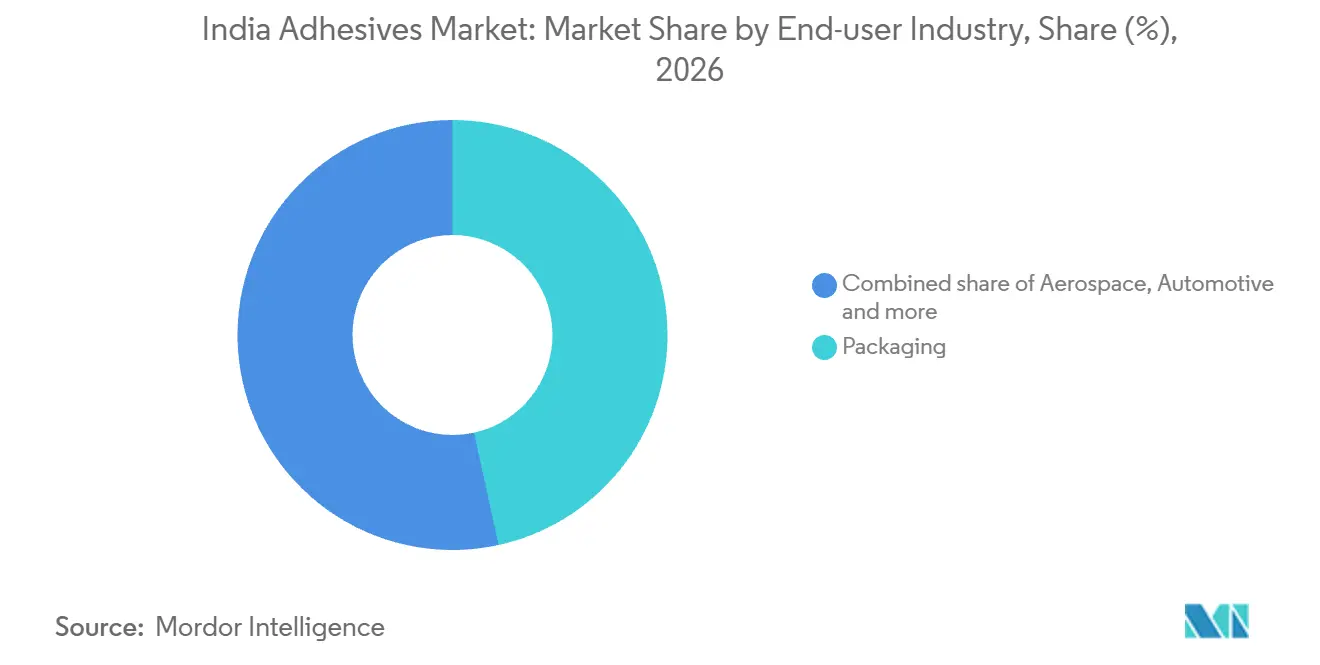
- Entre las industrias usuarias finales, el embalaje representó el 46,56% del valor de ventas de adhesivos en India en 2026, y se prevé que el sector aeroespacial crezca más rápido con una CAGR del 7,1% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El gran impulso gubernamental en infraestructura impulsa la demanda de adhesivos para construcción | +2% | A nivel nacional | Mediano plazo (2-4 años) |
| El rápido crecimiento del comercio electrónico impulsa los adhesivos para embalajes sostenibles | +2.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| La localización de vehículos eléctricos en el sector automotriz requiere adhesivos ligeros y de grado para baterías | +1.9% | Hansalpur en Gujarat | Mediano plazo (2-4 años) |
| La fabricación de electrónica impulsada por el PLI potencia los adhesivos de alto rendimiento | +1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| El cambio hacia formulaciones bio/base acuosa bajo normas de COV impulsa la inversión en investigación y desarrollo | +0.7% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El gran impulso gubernamental en infraestructura impulsa la demanda de adhesivos para construcción
La inversión gubernamental en infraestructura proporciona a los proveedores de adhesivos para construcción una base de demanda que se extiende más allá de los desarrollos privados individuales. El Presupuesto de la Unión de India propuso aumentar el gasto público de capital en aproximadamente un 9% en el ejercicio fiscal 2026-27 respecto a la estimación presupuestaria del ejercicio fiscal 2025-26.[1] La ejecución proporciona una señal adicional, ya que la Autoridad Nacional de Autopistas de India (NHAI) construyó 5.313 kilómetros de autopistas nacionales en el ejercicio fiscal 2025-26, aproximadamente un 15% por encima de su objetivo de 4.640 kilómetros. Para los fabricantes de adhesivos, la combinación sustenta la demanda a través de una carga de trabajo de construcción financiada más amplia, con oportunidades comerciales donde las especificaciones del proyecto requieren unión. La entrega real es la señal más sólida para las decisiones de suministro a corto plazo, ya que una asignación presupuestaria se convierte en demanda de adhesivos solo a medida que avanza la obra de construcción pertinente.
El rápido crecimiento del comercio electrónico impulsa los adhesivos para embalajes sostenibles
El volumen de paquetes sustenta la demanda de embalaje, mientras que la selección de adhesivos determina qué formulaciones se benefician de un rediseño del embalaje. Delhivery reportó 322 millones de envíos de paquetes urgentes en su red operativa durante abril-junio de 2026. El diseño de envases flexibles añade una consideración de selección de materiales, ya que las directrices del Pacto de Plásticos de India favorecen los adhesivos sin disolventes o a base de poliuretano con no más del 5% del peso del envase. Las directrices voluntarias tratan la química del adhesivo y su carga como partes del diseño de reciclabilidad del embalaje. Los convertidores que siguen ese enfoque necesitan una unión que se ajuste a la estructura elegida dentro de su límite de peso de adhesivo. El embalaje adicional de paquetes puede ampliar la oportunidad para sistemas de poliuretano o sin disolventes calificados cuando los convertidores adopten estas directrices de diseño.
La localización de vehículos eléctricos en el sector automotriz requiere adhesivos ligeros y de grado para baterías
La fabricación local de vehículos eléctricos crea una oportunidad para que los proveedores de adhesivos aborden aplicaciones de unión exigentes cerca de la producción de vehículos. En agosto de 2025, Suzuki Motor Gujarat, subsidiaria de propiedad total de Maruti Suzuki India Limited, comenzó a producir el vehículo eléctrico de batería e VITARA en Gujarat.[2] Por otro lado, los diseños de batería de celda a paquete y de batería estructural pueden utilizar adhesivos como interfaces portadoras de carga, térmicamente activas y eléctricamente aislantes. Combinar esas funciones convierte la selección de materiales en una decisión de diseño del sistema. Cuando un diseño requiere esas funciones de forma conjunta, un grado de función única obliga al comprador a calificar materiales adicionales, reduciendo el número de proveedores capaces de competir por la interfaz integrada.
La fabricación de electrónica impulsada por el PLI potencia los adhesivos de alto rendimiento
El ensamblaje de electrónica crea oportunidades de adhesivos diferenciadas en componentes de teléfonos y empaquetado de semiconductores. Para marzo de 2026, la producción acumulada bajo el Esquema de Incentivo Vinculado a la Producción (PLI) de India para la Fabricación de Electrónica a Gran Escala alcanzó el 142% de su objetivo a 5 años. El ensamblaje de teléfonos inteligentes utiliza adhesivos con diferentes requisitos de rendimiento para placas base, módulos de pantalla, cubiertas, marcos, teclas y antenas. Por otro lado, el relleno inferior de epoxi aislante entre el dado y el sustrato absorbe el estrés mecánico y mejora la fiabilidad en el ensamblaje de semiconductores de chip invertido. La inspección del ensamblaje de semiconductores puede examinar la calidad del relleno inferior y el encapsulado mediante imágenes de rayos X e inspección óptica automatizada 3D para identificar defectos latentes. La escala de fabricación amplía la base potencial de clientes, pero la interfaz de unión particular y sus controles de calidad determinan qué formulación puede capturar la oportunidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La volatilidad del precio de las materias primas vinculadas al crudo comprime los márgenes | -1% | A nivel nacional | Corto plazo (≤ 2 años) |
| El cumplimiento de BIS y CPCB eleva el costo de formulación y el tiempo de comercialización | -0.6% | Zonas industriales en Maharashtra | Mediano plazo (2-4 años) |
| La base de suministro fragmentada de pymes limita la calidad y las economías de escala | -0.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La volatilidad del precio de las materias primas vinculadas al crudo comprime los márgenes
La presión sobre los precios de los insumos puede restringir el suministro rentable de adhesivos incluso cuando la demanda de los sectores posteriores sustenta el crecimiento de los ingresos. En el ejercicio fiscal 2025-26, Jubilant Agri and Consumer Products Limited reportó que los mayores precios de materias primas y embalajes presionaron los márgenes de EBIT en su negocio de adhesivos. El crecimiento de los ingresos por sí solo no puede proteger la rentabilidad cuando los materiales utilizados para suministrarlos se encarecen. La empresa identificó la optimización de recetas y la calificación de materias primas entre sus medidas más amplias de protección de márgenes en el ejercicio fiscal 2025-26. Cuando tales medidas no compensan los mayores insumos, los formuladores deben absorber la presión sobre los márgenes o trasladarla a los compradores, restringiendo las ganancias disponibles para la expansión o elevando la factura de adhesivos.
El cumplimiento de BIS y CPCB eleva el costo de formulación y el tiempo de comercialización
Para las instalaciones de adhesivos cubiertas, el cumplimiento ambiental forma parte del camino para iniciar la producción. La clasificación de 2025 de la Junta Central de Control de la Contaminación (CPCB) coloca la fabricación de pegamentos y gelatinas que utilizan carbón o combustible líquido en la categoría Roja, y los procesos que utilizan biomasa o combustible más limpio en la categoría Naranja. En Maharashtra, las instalaciones que probablemente descarguen efluentes o emitan contaminación atmosférica necesitan Consentimiento para Establecerse antes de la instalación y Consentimiento para Operar después de que se instalen los sistemas de control de contaminación requeridos. Esta secuencia hace que la preparación para el control de la contaminación sea parte de la inversión necesaria antes de que pueda comenzar la producción comercial. El marco de enero de 2026 prevé el Consentimiento para Establecerse presunto para las micro y pequeñas unidades que cumplan los requisitos en zonas industriales debidamente notificadas que presenten una solicitud autocertificada. Los sistemas de control de contaminación requeridos añaden no obstante un costo de preparación de las instalaciones antes de que pueda comenzar la producción de adhesivos cubiertos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Resina:
La Versatilidad con Sustratos Sustenta el Liderazgo del PoliuretanoEl poliuretano representó una participación del 21,9% del tamaño del mercado de adhesivos en India en 2026, convirtiéndolo en el segmento más grande. En el ejercicio fiscal 2025-26, IVP Limited describió los adhesivos a base de poliuretano como la opción preferida para embalajes flexibles por su resistencia de unión, versatilidad y fiabilidad en distintos sustratos. Para los convertidores que trabajan con varias estructuras de embalaje, una química que une de forma fiable en distintos sustratos puede reducir el número de enfoques de unión separados a calificar.
VAE / EVA es el segmento de mayor crecimiento, con una CAGR prevista del 7,55% durante 2027-2032. En la unión de cajas de cartón, los adhesivos a base de VAE forman uniones que resisten el desgarro y el agrietamiento mientras preservan la flexibilidad y resistencia de la caja. Para un convertidor, eso convierte la selección del adhesivo en parte del diseño mecánico de la caja en lugar de una especificación separada de resistencia de unión, por lo que los formuladores compiten en el comportamiento de la unión en el envase terminado.



Por Tecnología:
La Escala del Termofusible Fomenta el Enfoque en AplicacionesEl termofusible representó una participación del 36,74% en el mercado de adhesivos en India en 2026, convirtiéndolo en el segmento más grande, y se prevé que sea el segmento de mayor crecimiento con una CAGR del 7% durante 2027-2032. La capacidad total de producción de adhesivos termofusibles en India del Grupo Tex Year alcanzó las 10.000 toneladas métricas en febrero de 2026 tras la incorporación de su segunda planta en Mahad, Maharashtra. Esa inversión amplía la base de fabricación local disponible para atender aplicaciones industriales que utilizan la tecnología. La rentabilidad del proveedor depende entonces de llenar la capacidad ampliada con formulaciones adaptadas a los requisitos del cliente, lo que hace que la conversión de la capacidad de producción en pedidos regulares de adhesivos sea fundamental tras la inversión física.
La economía de aplicación del termofusible también depende de la línea de embalaje y de la exposición posterior a la temperatura del envase. Estos adhesivos se aplican en estado fundido y se solidifican al enfriarse en el sellado de cajas, la formación de estuches y bandejas, el etiquetado y determinadas laminaciones. Sus cortos tiempos de solidificación permiten una manipulación rápida en líneas de embalaje de alto rendimiento. La resistencia térmica es inferior a la de los sistemas reactivos, especialmente cuando los envases se exponen a temperaturas elevadas durante el almacenamiento, el transporte o el uso. La decisión de calificación de un convertidor debe equilibrar la solidificación rápida con la exposición a la temperatura, lo que limita las aplicaciones que puede atender una base de producción ampliada.

Por Industria Usuaria Final:
La Escala del Embalaje Contrasta con la Expansión AeroespacialEl embalaje fue el segmento más grande, representando el 46,56% del valor de ventas de adhesivos en India en 2026. Brilliant Polymers opera una instalación en Ambernath, Maharashtra, con capacidad anual para 60.000 toneladas métricas de adhesivos laminantes para embalajes flexibles. La escala de una planta dedicada a adhesivos laminantes ilustra cómo el embalaje genera demanda industrial de materiales de unión formulados como parte de la producción rutinaria. Mantener un adhesivo en el programa de producción de un convertidor sustenta el volumen repetido a lo largo de las tiradas de fabricación en curso, lo que hace que la retención dentro de las aplicaciones de laminación existentes sea central para la economía del proveedor.
El sector aeroespacial es el segmento de mayor crecimiento, con una CAGR prevista del 7,1% durante 2027-2032. El 17 de octubre de 2025, el Ministro de Defensa Rajnath Singh inauguró la tercera línea Tejas Mk1A y la segunda línea HTT-40 de Hindustan Aeronautics Limited (HAL) en Nashik y puso en marcha el primer Tejas Mk1A producido allí. La ampliación de la producción de aeronaves proporciona a los proveedores de adhesivos un contexto de fabricación para el desarrollo de aplicaciones, con ventas que dependen de ganar un uso de unión especificado. El sector automotriz tiene un ejemplo diferenciado de canal de suministro en la inauguración del almacén de Chakan de Henkel en julio de 2025, diseñado para clientes de fabricación y entrega justo a tiempo.
Análisis geográfico
Maharashtra y Gujarat ofrecen a los proveedores de adhesivos diferentes vías de acceso a la fabricación industrial, con electrónica automotriz en una ubicación y empaquetado de semiconductores en la otra. En octubre de 2025, HARMAN, una subsidiaria de propiedad total de Samsung Electronics, inauguró la ampliación de su planta de electrónica automotriz en Chakan, Pune, Maharashtra, aumentando la capacidad de producción en un 50%. La producción comercial de empaquetado de chips comenzó en la instalación de CG Semi en Sanand, Gujarat, en agosto de 2026. La proximidad tiene valor comercial cuando ayuda a resolver el requisito de ensamblaje específico de cada proceso, vinculando la presencia regional con la experiencia especializada en unión.
Las incorporaciones de fabricación en el sur crean una oportunidad para atender varias categorías de producción desde una base técnica regional, aunque sus requisitos de adhesivos necesitan calificación separada. La línea de ensamblaje de laptops de Syrma SGS Technology fue inaugurada en Chennai en enero de 2025 como la primera unidad operativa de Tamil Nadu bajo el PLI 2.0 de hardware de TI. La instalación de Zetwerk Electronics en Bengaluru, Karnataka, para la fabricación de electrónica de defensa, automotriz y hardware de TI fue inaugurada en febrero de 2026. Una base de ventas regional podría distribuir su dependencia comercial entre varios programas de fabricación, combinando un punto de entrada enfocado en el ensamblaje de laptops en Chennai con una gama más amplia de aplicaciones de clientes industriales en Bengaluru.
Uttar Pradesh y Haryana ofrecen oportunidades de fabricación de componentes con diferentes límites técnicos, lo que afecta a cómo un proveedor de adhesivos identifica la aplicación que puede atender. Optiemus Electronics y Corning inauguraron una instalación en Noida, Uttar Pradesh, para vidrio templado utilizado en dispositivos móviles en agosto de 2025. La planta de baterías de iones de litio de TDK Corporation en Sohna, Haryana, fue inaugurada el 4 de septiembre de 2025. En el momento de la inauguración, la instalación estaba destinada a fabricar baterías para teléfonos móviles, dispositivos vestibles, dispositivos auditivos y laptops. El mapeo de aplicaciones a nivel de componente distingue la instalación de vidrio de Noida de las aplicaciones de batería previstas en Sohna, ya que cada interfaz de unión determina una oportunidad de formulación separada.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas, India y Maharashtra, desde la perspectiva de un fabricante de adhesivos que opera una instalación que descarga efluentes o emite contaminantes. El marco nacional establece las normas de consentimiento, mientras que la Junta de Control de la Contaminación de Maharashtra (MPCB) administra el proceso en Maharashtra. La ruta de aprobación y la capacidad de control de la contaminación de un fabricante cubierto imponen requisitos comerciales diferenciados.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Juntas Estatales de Control de la Contaminación y Comités de Control de la Contaminación | Junta de Control de la Contaminación de Maharashtra |
| Instrumentos o directrices clave | Directrices Uniformes de Consentimiento bajo las Leyes de Aire y Agua, enmendadas en enero de 2026 | Proceso de consentimiento de la MPCB y reforma del plazo de tramitación de febrero de 2026 |
| Efecto comercial | Consentimiento de establecimiento presunto para micro y pequeñas unidades elegibles en parques o zonas industriales debidamente notificados tras la autocertificación del Formulario I por parte del promotor del proyecto | Administración del consentimiento para unidades cubiertas que emiten o descargan efluentes |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En proceso de flexibilización | En proceso de flexibilización |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja una ruta definida junto con salvaguardas de rechazo y cancelación por incumplimiento, infracciones de consentimiento, daño ambiental y ubicaciones prohibidas. Su dirección de Flexibilización sigue la disposición del 27 de enero de 2026 que considera otorgado el Consentimiento para Establecerse para micro y pequeñas unidades en parques o zonas industriales debidamente notificados por un gobierno estatal, administración de territorio de la unión o entidad local, tras la presentación del Formulario I autocertificado por el promotor del proyecto. Maharashtra también merece una calificación Media porque los operadores cubiertos deben proporcionar los sistemas de control de contaminación requeridos, mientras que su dirección de Flexibilización refleja las enmiendas nacionales de enero y la reforma del proceso de consentimiento de la MPCB del 23 de febrero de 2026. En conjunto, los cambios mejoran la ruta administrativa para los proyectos elegibles mientras preservan las condiciones de desempeño ambiental que los fabricantes deben cumplir.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de resinas, la fabricación de adhesivos formulados y la distribución, con cada etapa obteniendo ingresos de un producto o función de venta diferente. Pidilite fabrica adhesivos para consumidores e industriales en India. Reportó ventas a 8.955 distribuidores y distribuidores en el ejercicio fiscal 2025-26, ilustrando la escala de su canal de ventas a nivel de empresa.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de resinas e insumos de formulación | Productores de resinas como Atul Ltd y D.R. Coats Ink & Resins | Ventas de resinas e insumos relacionados | Sustitución limitada antes de que se califiquen insumos alternativos | Calificar alternativas frente a los requisitos de formulación |
| Fabricación de adhesivos formulados | Fabricantes de adhesivos como Pidilite Industries Ltd. y Atul Ltd | Ventas de productos adhesivos terminados | Rendimiento de formulación consistente entre lotes de producción | Validar lotes frente a la aplicación objetivo |
| Distribución y suministro local | Distribuidores de adhesivos como Mac-Chem y SAR Tech Solutions Private Limited | Ingresos por reventa de adhesivos | Costo de atender pedidos pequeños | Agrupar existencias locales y consolidar entregas |
| Fuente: Mordor Intelligence | ||||
La participación de Atul tanto en insumos como en adhesivos terminados muestra cómo una empresa puede retener ingresos en más de una etapa. La integración puede mejorar la coordinación de los cambios de materiales, mientras que la formulación terminada debe satisfacer la aplicación de unión prevista. La distribución añade una capacidad comercial separada al poner los productos de los proveedores a disposición a través de socios de canal, por lo que la integración en fábrica y el acceso al mercado abordan restricciones diferentes.
Panorama Competitivo
Concentración del Mercado
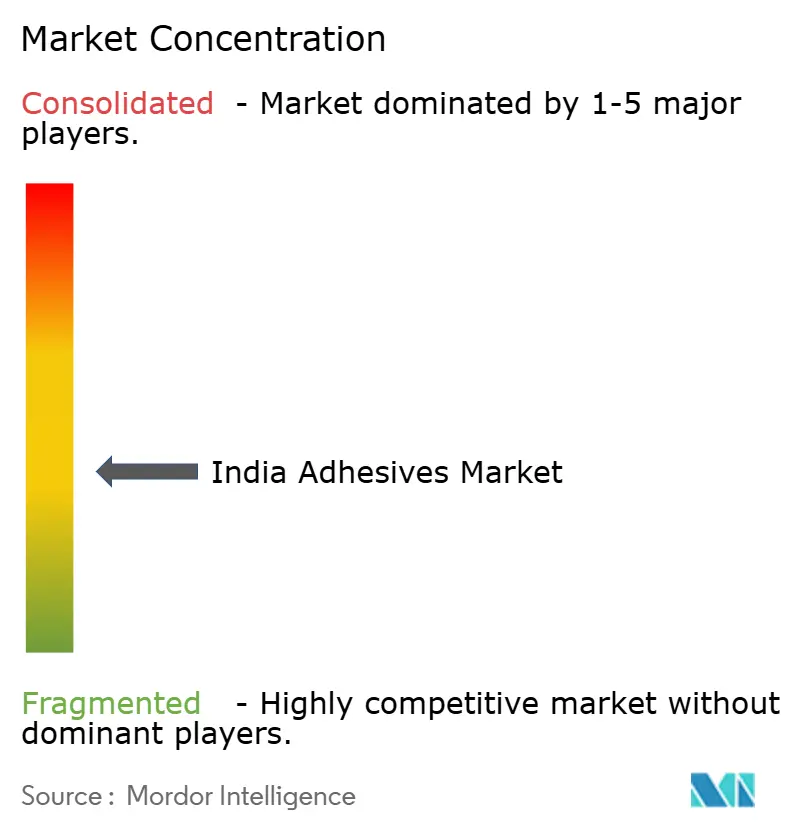
La competencia abarca grupos internacionales de adhesivos consolidados y productores nacionales, con actores principales que incluyen 3M, H.B. Fuller Company, Henkel AG & Co. KGaA, Pidilite Industries Ltd. y Arkema. H.B. Fuller opera en India a través de H.B. Fuller India Adhesives Private Limited, con oficina en Pune, mientras que Arkema participa a través de su negocio de soluciones adhesivas Bostik y Bostik India Private Limited en Thane, Maharashtra. En el ejercicio fiscal 2025-26, las operaciones de Pidilite incluyeron la fabricación de adhesivos para consumidores e industriales, y sus productos adhesivos industriales representaron el 4,9% de las ventas individuales. Las comparaciones basadas únicamente en esta categoría industrial omitirían las operaciones de adhesivos para consumidores de Pidilite, por lo que la superposición competitiva relevante depende de la aplicación del comprador.
La competencia en electrónica abarca la ingeniería de aplicaciones local para la validación de producción y el suministro de materiales en la etapa de ensamblaje. Henkel inauguró un Centro de Ingeniería de Aplicaciones de Electrónica en Chennai el 27 de febrero de 2025 para apoyar soluciones adhesivas avanzadas y la validación de productos.[3] En su reunión de inversores del 12 de marzo de 2026, 3M India Limited indicó que suministraba adhesivos y abrasivos para el ensamblaje de electrónica en India, donde la inversión se centraba principalmente en el ensamblaje y gran parte de la actividad a nivel de componentes seguía siendo importada. El centro de Chennai de Henkel conecta la validación de formulaciones con un diseño electrónico particular, permitiendo que la selección técnica preceda al compromiso del comprador con el suministro de producción.
La integración de la cartera de Arkema crea una ruta competitiva diferente al reunir ofertas de adhesivos relacionadas bajo una identidad comercial común. El 20 de abril de 2026, Bostik presentó ADCOTE como la marca principal para su cartera global de adhesivos y recubrimientos laminantes para materiales flexibles, tras la integración del negocio adquirido de Dow. La cartera anunciada abarca adhesivos laminantes a base de solvente, sin solvente y a base de agua, junto con recubrimientos de sellado por calor, sellado en frío, resellado y funcionales. Bostik indicó que la marca única tenía como objetivo aportar mayor claridad a los clientes y a otros negocios de materiales flexibles tras la expansión de la cartera. Combinar familias de productos adquiridos bajo ADCOTE desplaza la tarea de ventas hacia la explicación de la idoneidad de la aplicación en toda la cartera ampliada.
Líderes de la Industria de Adhesivos en India
-
3M
-
H.B. Fuller Company
-
Henkel AG & Co. KGaA
-
Pidilite Industries Ltd.
-
Arkema
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Adhesivos de India Empresas cubiertas en este informe
- 3M
- Arkema
- Ashland
- Astral Adhesives
- Atul Ltd
- AVERY DENNISON CORPORATION
- BASF
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- HP Adhesives
- Huntsman International LLC
- ITW Chemin
- Jubilant Agri and Consumer Products Limited (JACPL)
- Mapei SpA
- Momentive
- Parker Hannifin Corp
- Pidilite Industries Ltd.
- Sika AG
- Soudal India Private Limited
Desarrollos recientes de la industria en Mercado de Adhesivos de India
- Dic 2025: La segunda planta de Tex Year Technologies India Pvt. Ltd. en Mahad, Maharashtra, inició la producción en masa, con 3 líneas de producción principales en su primera fase.
- Jul 2025: Henkel Adhesive Technologies India inauguró un almacén automotriz en Chakan, Pune, diseñado para la entrega justo a tiempo a fabricantes automotrices y la gestión de materiales prototipo no estándar con trazabilidad de lotes y fechas mediante SAP.
Alcance y Metodología
Por resina
| Poliuretano |
| Epoxi |
| Acrílico |
| Silicona |
| Cianoacrilato |
| VAE / EVA |
| Otras resinas |
Por tecnología
| A base de agua |
| A base de solvente |
| Reactivo |
| Fusión en caliente |
| Curado por UV |
Por industria de usuario final
| Aeroespacial |
| Automotriz |
| Construcción y edificación |
| Calzado y cuero |
| Salud |
| Embalaje |
| Carpintería y ebanistería |
| Otras industrias de usuario final |
| Por resina | Poliuretano |
| Epoxi | |
| Acrílico | |
| Silicona | |
| Cianoacrilato | |
| VAE / EVA | |
| Otras resinas | |
| Por tecnología | A base de agua |
| A base de solvente | |
| Reactivo | |
| Fusión en caliente | |
| Curado por UV | |
| Por industria de usuario final | Aeroespacial |
| Automotriz | |
| Construcción y edificación | |
| Calzado y cuero | |
| Salud | |
| Embalaje | |
| Carpintería y ebanistería | |
| Otras industrias de usuario final |
Definición de mercado
- Industria de usuario final - Construcción y edificación, embalaje, automotriz, aeroespacial, carpintería y ebanistería, calzado y cuero, salud y otros son las industrias de usuario final consideradas en el mercado de adhesivos.
- Producto - Todos los productos adhesivos son considerados en el mercado estudiado
- Resina - En el ámbito del estudio, se consideran resinas como poliuretano, epoxi, acrílico, cianoacrilato, VAE/EVA y silicona
- Tecnología - Para los efectos de este estudio, se tienen en cuenta las tecnologías de adhesivos a base de agua, a base de solvente, reactivo, fusión en caliente y curado por UV.
| Palabra clave | Definición |
|---|---|
| Adhesivo de fusión en caliente | Los adhesivos de fusión en caliente son generalmente formulaciones 100% sólidas, basadas en polímeros termoplásticos. Son sólidos a temperatura ambiente y se activan al calentarse por encima de su punto de reblandecimiento, en cuyo momento son líquidos y, por lo tanto, pueden procesarse. |
| Adhesivo reactivo | Un adhesivo reactivo está compuesto por monómeros que reaccionan en el proceso de curado del adhesivo y no se evaporan de la película durante su uso. En cambio, estos componentes volátiles se incorporan químicamente al adhesivo. |
| Adhesivo a base de solvente | Los adhesivos a base de solvente son mezclas de solventes y polímeros termoplásticos o ligeramente reticulados, como policloropreno, poliuretano, acrílico, silicona y cauchos naturales y sintéticos (elastómeros). |
| Adhesivo a base de agua | Los adhesivos a base de agua utilizan el agua como medio portador o diluyente para dispersar una resina. Se fijan permitiendo que el agua se evapore o sea absorbida por el sustrato. Estos adhesivos se formulan con agua como diluyente, en lugar de un solvente orgánico volátil. |
| Adhesivo curado por UV | Los adhesivos de curado por UV inducen el curado y crean un enlace permanente sin calentamiento mediante el uso de luz ultravioleta (UV) u otras fuentes de radiación. Una agregación de monómeros y oligómeros es curada o polimerizada por luz ultravioleta (UV) o visible en un adhesivo UV. Debido a que el UV es una fuente de energía radiante, los adhesivos UV se denominan frecuentemente adhesivos de curado por radiación o adhesivos de curado por radiación. |
| Adhesivo resistente al calor | Los adhesivos resistentes al calor son aquellos que no se degradan bajo altas temperaturas. Un aspecto de un complicado sistema de circunstancias es la capacidad del adhesivo para resistir la desintegración provocada por altas temperaturas. A medida que la temperatura aumenta, los adhesivos pueden licuarse. Pueden soportar tensiones resultantes de diferentes coeficientes de expansión y contracción, lo que podría ser una ventaja adicional. |
| Relocalización industrial | La relocalización industrial es la práctica de trasladar la producción de bienes y la fabricación de vuelta al país donde se fundó la empresa. También se conoce como repatriación industrial, internalización y retorno de la producción. La deslocalización, la práctica de producir artículos en el extranjero para reducir los costes laborales y de fabricación, es lo opuesto a esto. |
| Oleoquímicos | Los oleoquímicos son compuestos producidos a partir de aceites o grasas biológicas. Se asemejan a los petroquímicos, que son sustancias fabricadas a partir del petróleo. El negocio oleoquímico se basa en la hidrólisis de aceites o grasas. |
| Materiales no porosos | Los materiales no porosos son sustancias que no permiten el paso de líquido o aire. Los materiales no porosos son aquellos que no son porosos, como el vidrio, el plástico, el metal y la madera barnizada. Dado que no puede penetrar el aire, se requiere menos flujo de aire para elevar estos materiales, negando la necesidad de un alto flujo de aire. |
| Acuerdo de Libre Comercio entre la Unión Europea y Vietnam | El 30 de junio de 2019 se concluyó un acuerdo comercial y un acuerdo de protección de inversiones entre la Unión Europea y Vietnam. |
| Contenido de COV | Los compuestos con solubilidad limitada en agua y alta presión de vapor se conocen como Compuestos Orgánicos Volátiles (COV). Muchos COV son productos químicos fabricados por el ser humano que se utilizan y producen en la fabricación de pinturas, productos farmacéuticos y refrigerantes. |
| Polimerización en emulsión | La polimerización en emulsión es un método para producir polímeros o grupos conectados de cadenas químicas más pequeñas conocidas como monómeros, en una solución acuosa. El método se utiliza frecuentemente para fabricar pinturas, adhesivos y barnices a base de agua, en los que el agua permanece con el polímero y se comercializa como un producto líquido. |
| Objetivos Nacionales de Embalaje para 2025 | En 2018, el Ministerio de Medio Ambiente de Australia estableció los siguientes Objetivos Nacionales de Embalaje para 2025: el 100% del embalaje debe ser reutilizable, reciclable o compostable antes de 2025, el 70% del embalaje plástico debe ser reciclado o compostado antes de 2025, el 50% del contenido reciclado promedio debe incluirse en el embalaje antes de 2025, y el embalaje plástico de un solo uso problemático e innecesario debe eliminarse progresivamente antes de 2025. |
| Política de sustitución de importaciones del Gobierno ruso | Las sanciones occidentales suspendieron la distribución de varios artículos de alta tecnología a Rusia, incluidos los requeridos por los sectores de exportación de materias primas y el complejo militar-industrial. En respuesta, el gobierno lanzó un plan de «sustitución de importaciones», designando una comisión especial para supervisar su implementación a principios de 2015. |
| Sustrato de papel | Los sustratos de papel son hojas, bobinas o cartones de papel con un gramaje base de hasta 400 g/m² que no han sido convertidos, impresos ni alterados de otro modo. |
| Material de aislamiento | Un material que inhibe o bloquea la transmisión de calor, sonido o electricidad se conoce como material de aislamiento. La variedad de materiales de aislamiento incluye fibras gruesas como fibra de vidrio, lana de roca y escoria, celulosa y fibras naturales, así como tableros de espuma rígida y láminas lisas. |
| Choque térmico | Un cambio de temperatura conocido como choque térmico genera tensión en un material. Comúnmente resulta en la degradación del material y es especialmente frecuente en materiales frágiles como las cerámicas. Cuando se produce un cambio rápido de temperatura, ya sea de caliente a frío o viceversa, este proceso ocurre abruptamente. Se produce con mayor frecuencia en materiales con mala conductividad térmica e insuficiente integridad estructural. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar variables clave: Las variables clave cuantificables (industriales y externas) pertinentes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basándose en investigación documental y revisión bibliográfica, junto con aportaciones de expertos primarios. Estas variables se confirman adicionalmente mediante modelos de regresión (cuando sea necesario).
- Paso 2: Construir un modelo de mercado: Con el fin de construir una metodología de previsión sólida, las variables y factores identificados en el Paso 1 se contrastan con los números históricos disponibles del mercado. Mediante un proceso iterativo, se establecen las variables necesarias para la previsión del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: Validar y finalizar: En este importante paso, todos los números del mercado, las variables y las opiniones de los analistas se validan a través de una amplia red de expertos de investigación primaria del mercado estudiado. Los encuestados son seleccionados en diferentes niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




