
Tamaño y Participación del Mercado de Adhesivos y Selladores de India
Análisis del Mercado de Adhesivos y Selladores de India por Mordor Intelligence
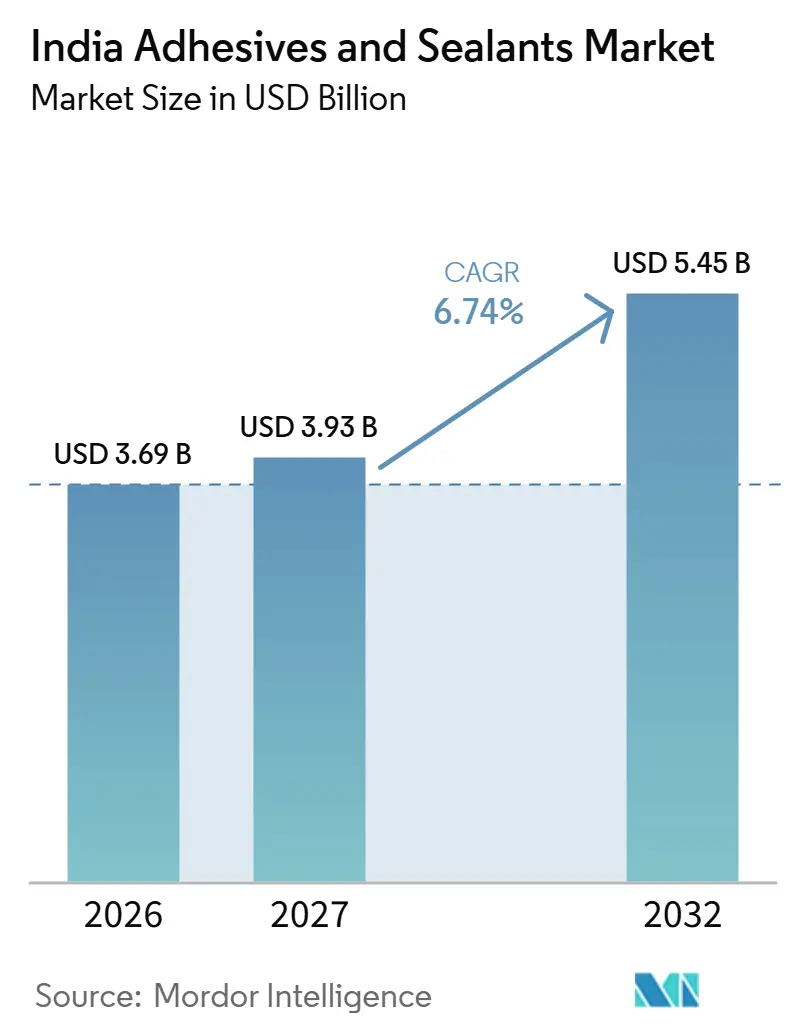
Se espera que el tamaño del mercado de adhesivos y selladores de India aumente de 3,69 mil millones de USD en 2026 a 3,93 mil millones de USD en 2027 y alcance los 5,45 mil millones de USD para 2032, creciendo a una CAGR del 6,74% durante 2027-2032.
La actividad de construcción y manufactura de India respalda la demanda de unión, mientras que el cumplimiento de pedidos del comercio electrónico añade requisitos de embalaje. La producción local y la ingeniería de aplicaciones permiten a los proveedores de adhesivos termofusibles y para electrónica trabajar con los clientes durante el desarrollo de productos y la producción. El conflicto en Irán en Asia Occidental desencadenó una interrupción de la cadena de suministro a partir de febrero de 2026, añadiendo presión de disponibilidad sobre los insumos petroquímicos importados. La revisión de precios de materias primas y los criterios de bajo contenido de COV específicos de cada proyecto pueden limitar la conversión de la actividad industrial en demanda comercial, por lo que la asequibilidad y el acceso a las aplicaciones se convierten en las restricciones comerciales.
Conclusiones Clave del Informe
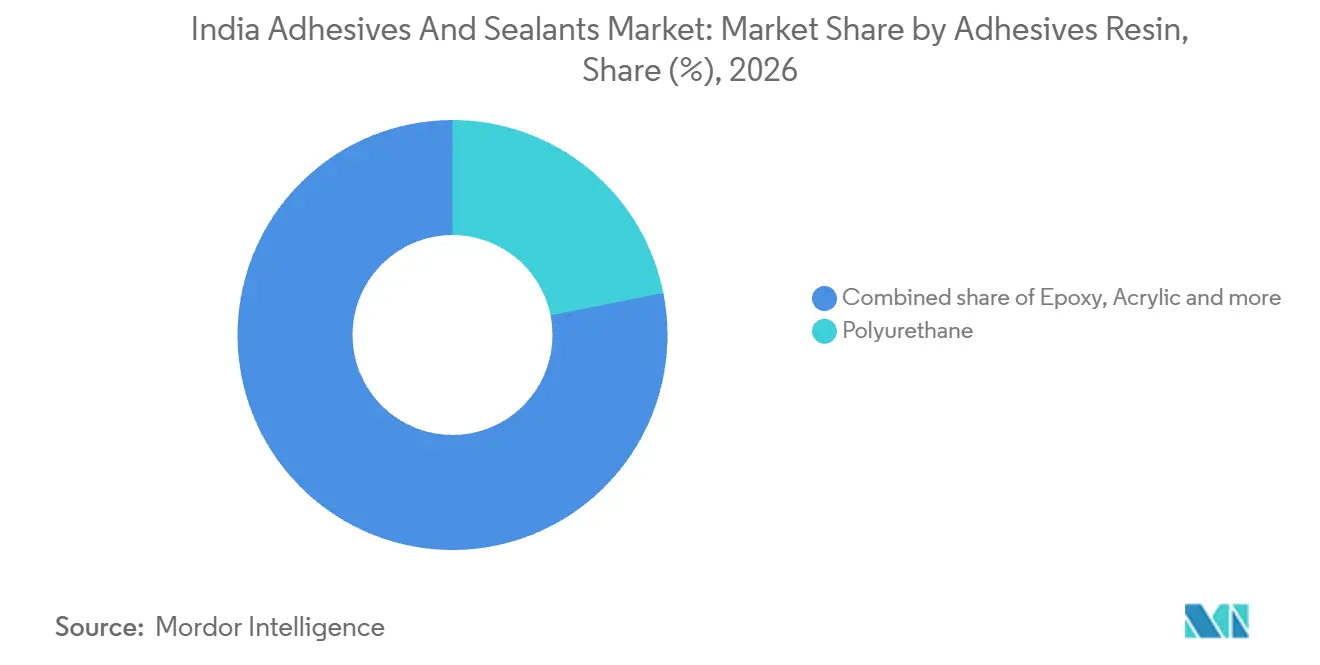
- Entre las resinas de adhesivos, el poliuretano mantuvo una participación del 21,87% en el mercado de adhesivos y selladores de India en 2026, mientras que se prevé que VAE / EVA crezca más rápido con una CAGR del 7,62% durante 2027-2032.
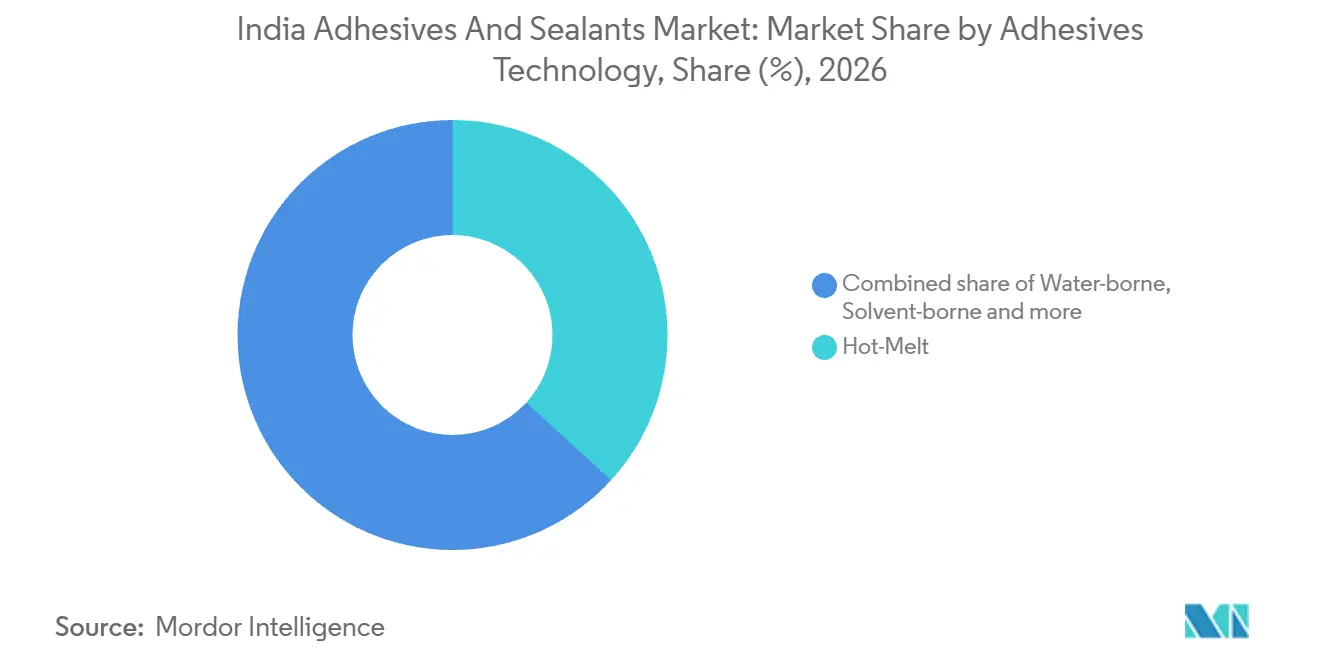
- En cuanto a las tecnologías de adhesivos, los adhesivos termofusibles mantuvieron una participación del 36,8% del tamaño del mercado de adhesivos y selladores de India en 2026 y se proyecta que crezcan más rápido con una CAGR del 7,08% durante 2027-2032.
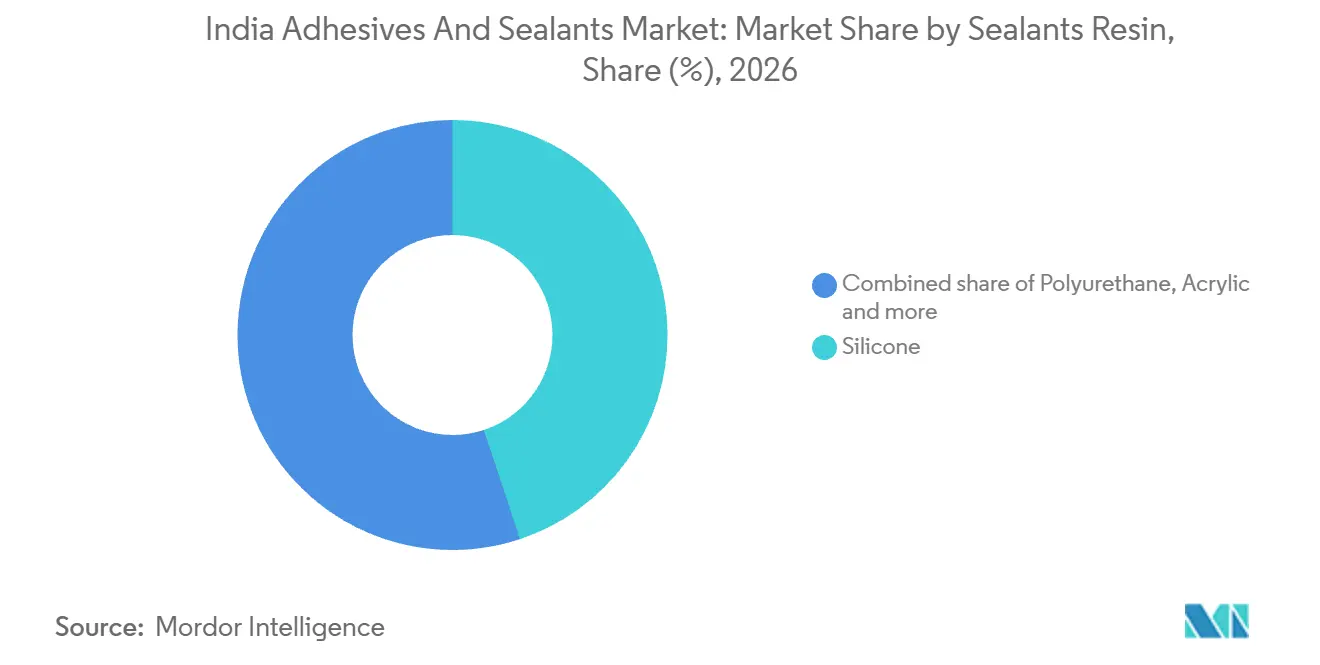
- La silicona lideró las resinas de selladores con una participación del 44,92% de los ingresos del mercado en 2026, mientras que se proyecta que el poliuretano crezca más rápido con una CAGR del 6,83% durante 2027-2032.
- Entre las industrias de usuarios finales, el embalaje representó el 41,36% de los ingresos del mercado en 2026, y se prevé que el sector aeroespacial crezca más rápido con una CAGR del 7,21% durante 2027-2032.
- Geográficamente, los estados occidentales lideraron en 2024, mientras que el clúster industrial de Pune y la ingeniería de aplicaciones electrónicas en Chennai y Bengaluru ilustran distintos roles regionales.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de construcción residencial e infraestructura | +2.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Auge de los requisitos de embalaje impulsados por el comercio electrónico | +2.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Reducción de peso en automoción e impulso a la localización | +1.8% | A nivel nacional, incluido Hansalpur en Gujarat | Mediano plazo (2-4 años) |
| Adopción de carpintería y mobiliario modular | +1.4% | A nivel nacional, incluido Khalapur en Maharashtra | Mediano plazo (2-4 años) |
| Las compensaciones de defensa/aeroespacial de Fabricado en India impulsan la unión de alta especificación | +0.6% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de construcción residencial e infraestructura
La construcción residencial respalda la demanda de unión mediante una combinación de proyectos urbanos aprobados y una actividad de construcción rural sustancial. El 23 de febrero de 2026, el Ministerio de Vivienda y Asuntos Urbanos sancionó 287.618 viviendas urbanas en 16 estados y territorios de la unión bajo el Pradhan Mantri Awas Yojana-Urban 2.0 (PMAY-U 2.0).[1] Por separado, el Ministerio de Desarrollo Rural informó 2,66 millones de viviendas completadas bajo el Pradhan Mantri Awaas Yojana-Gramin (PMAY-G) durante el ejercicio fiscal 2025-26, incluidas viviendas sancionadas en ejercicios fiscales anteriores. Su importancia comercial difiere porque una aprobación crea un pipeline de proyectos, mientras que una finalización registra la construcción ya realizada. La demanda de adhesivos y selladores depende, por tanto, de la rapidez con que las viviendas sancionadas pasen a la actividad constructiva, por lo que el momento de ejecución importa tanto como el total de aprobaciones.
Auge de los requisitos de embalaje impulsados por el comercio electrónico
La preparación para el cumplimiento de pedidos crea requisitos potenciales de embalaje antes de que un pedido festivo se convierta en un envío completado. Para The Big Billion Days 2026, Flipkart preposicionó más de 25 millones de unidades de productos de micro, pequeñas y medianas empresas (MIPYMES), pequeños vendedores, artesanos y tejedores en los centros de cumplimiento de Ekart para un cumplimiento festivo más rápido. Flipkart también reportó un crecimiento interanual del 24% en unidades de cadena de suministro durante su temporada festiva 2025 en India. La mercancía preparada representa trabajo de cumplimiento potencial, mientras que el crecimiento anterior en unidades de cadena de suministro refleja la actividad realizada dentro de la operación. Para los proveedores de unión, la preparación de mercancía abre una ventana de demanda potencial antes de que se registre la actividad de envío.
Reducción de peso en automoción e impulso a la localización
La expansión de la producción nacional de vehículos respalda la demanda de suministro local de unión automotriz. India produjo 5,54 millones de vehículos de pasajeros en el ejercicio fiscal 2025-26, en comparación con 5,06 millones en el ejercicio fiscal 2024-25. En julio de 2026, Maruti Suzuki India Limited inició la producción comercial en la Planta D en Hansalpur, Gujarat, añadiendo una capacidad anual de 250.000 vehículos de pasajeros y elevando la capacidad anual total de la instalación a 1 millón de vehículos.[2] Henkel ANAND India, una empresa conjunta de Henkel y ANAND Group, suministra productos y soluciones para carrocería en blanco, con adhesivos estructurales entre su gama de productos. En junio de 2025, Henkel ANAND India nombró a Tata Motors y Maruti Suzuki entre sus clientes clave. Estas capacidades de suministro localizadas convierten las aplicaciones de carrocería de vehículos en una vía para que los productores de unión participen en la creciente base de ensamblaje de India.
Adopción de carpintería y mobiliario modular
Las necesidades del hogar listo para habitar dan a los adhesivos para muebles un detonante de demanda vinculado a decisiones de amueblamiento integrado. Durante la temporada de bodas 2025 de India, más clientes eligieron muebles modulares e integrados para hogares funcionales y listos para habitar. El 7 de enero de 2025, Interio by Godrej reportó una capacidad de hasta 250 cocinas por día en su instalación de Khalapur, Maharashtra. La combinación de demanda de muebles integrados y una capacidad considerable de fabricación de cocinas crea una vía potencial para los proveedores de unión a través de los fabricantes de muebles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones estrictas de COV y EHS | -0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Volatilidad del precio de las materias primas petroquímicas | -1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Dependencia de importaciones para monómeros especiales (isocianatos, silanos) | -0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones estrictas de COV y EHS
Las especificaciones de bajo contenido de COV restringen la elección de productos cuando un proyecto de construcción opta por obtener un punto de calificación ambiental relacionado. Para los proyectos que buscan el punto de calificación opcional de la Evaluación de Hábitat Integrado con Calificación Verde (GRIHA), el manual Versión 2019 exige que los adhesivos y selladores cumplan con los límites de bajo contenido de COV específicos de cada aplicación. La restricción opera, por tanto, a nivel de la aplicación y el proyecto seleccionados, haciendo que una formulación elegible para un uso sea potencialmente inadecuada para otro. Un proveedor que atiende estos proyectos debe alinear su oferta con el límite aplicable en lugar de tratar una descripción general de bajas emisiones como suficiente. La restricción comercial es un conjunto más reducido de productos calificados, incluso cuando una alternativa de mayor emisión podría realizar la tarea de unión.
Volatilidad del precio de las materias primas petroquímicas
La volatilidad de las materias primas petroquímicas crea una restricción de costos cuando los aumentos de insumos llegan a los precios de venta de un proveedor. En su evaluación de Pidilite, CRISIL informó que los precios del monómero de acetato de vinilo aumentaron un 63% trimestre a trimestre en el primer trimestre del ejercicio fiscal 2027 y posteriormente se moderaron.[3] Pidilite Industries Ltd. implementó aumentos de precios del 11% al 15% en abril y mayo de 2026 para hacer frente a los incrementos en ese monómero y otras materias primas clave. La respuesta en el precio de venta trasladó el problema de costos de los insumos del productor a los precios de los productos de sus clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Resina de Adhesivos:
Integración de Procesos y Formulaciones TerminadasEl poliuretano representó una participación del 21,87% del tamaño del mercado de adhesivos y selladores de India en 2026, convirtiéndolo en el segmento de resina de adhesivos más grande. Pidilite Industries Ltd. absorbió la parte adhesiva de la tecnología de fabricación de selladores y adhesivos de poliuretano en el ejercicio fiscal 2025-26, tras haberla recibido en el ejercicio fiscal 2023-24. La recepción y la absorción ocurrieron en diferentes ejercicios fiscales, lo que demuestra que el acceso al proceso y su integración interna fueron pasos separados.
VAE / EVA es el segmento de resina de adhesivos de más rápido crecimiento, con una CAGR proyectada del 7,62% durante 2027-2032. Super Bond Adhesives produce gamas de adhesivos termofusibles de EVA y poliolefina junto con otras formulaciones en 3 plantas cerca de Bombay. Las formulaciones de la empresa están orientadas a la fabricación de embalajes, artes gráficas, encuadernación de libros, etiquetas y cintas, carpintería y productos de higiene.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Adhesivos:
Capacidad Local y Conversión de AplicacionesLos adhesivos termofusibles representaron una participación del 36,8% del mercado de adhesivos y selladores de India en 2026 y se proyecta que sean el segmento de más rápido crecimiento, con una CAGR del 7,08% durante 2027-2032. Tex Year Group reportó el inicio de producción en masa en diciembre de 2025 en su segunda planta de adhesivos termofusibles en Mahad, operada por Tex Year Technologies India Pvt. Ltd., con 3 líneas de producción de primera fase. La expansión aumentó la capacidad anual total de adhesivos termofusibles de Tex Year en India de 3.400 a 10.000 toneladas métricas. La mayor presencia en India ofrece a los clientes industriales una opción de suministro local de adhesivos termofusibles más amplia.
El 31 de octubre de 2025, la dirección de Pidilite reportó tracción de los adhesivos termofusibles en carpintería y ebanistería y en embalaje avanzado y conversión. El suministro a base de solventes incluye a SPEB Adhesives Ltd., que fabrica sus adhesivos a base de solventes internamente para clientes B2B que incluyen carpintería, calzado, espuma y mobiliario. La aplicación compartida de carpintería ofrece a los proveedores de adhesivos termofusibles un uso industrial establecido que perseguir junto con las ofertas existentes a base de solventes.

Por Resina de Selladores:
Ventas de Silicona y Desarrollo de PoliuretanoLa silicona fue el segmento de resina de selladores más grande, con una participación del 44,92% de los ingresos del mercado en 2026. HP Adhesives reportó selladores de silicona en el 18,27% de sus ventas brutas propias por producto en el ejercicio fiscal 2025-26. La medida de ventas brutas es anterior a las notas de crédito, descuentos anuales, esquemas y devoluciones de mercancías, por lo que los ingresos netos del productor también dependen de esos ajustes.
El poliuretano es el segmento de resina de selladores de más rápido crecimiento, con una CAGR proyectada del 6,83% durante 2027-2032. Pidilite absorbió la parte de selladores de su tecnología de fabricación de poliuretano durante el ejercicio fiscal 2024-25. La absorción completada le otorga a Pidilite una base tecnológica interna para una oferta de selladores de poliuretano.
Por Industria de Usuarios Finales:
Volumen de Embalaje y Programas AeronáuticosEl embalaje fue el segmento de industria de usuarios finales más grande, representando el 41,36% de los ingresos del mercado en 2026. UFlex Limited produjo 118.671 toneladas métricas de películas de embalaje en India en el ejercicio fiscal 2025-26, una caída del 2,6% respecto a las 121.842 toneladas métricas del ejercicio fiscal 2024-25. Su utilización de capacidad fue del 72,3% en el ejercicio fiscal 2025-26, en comparación con el 74,2% en el ejercicio fiscal 2024-25. El informe de mayo de 2026 de la Fundación India de Equidad de Marca describió más de 22.000 unidades de embalaje en India, el 85% de ellas pequeñas y medianas empresas. Una propuesta construida únicamente para grandes productores de películas pasaría por alto la base operativa predominantemente más pequeña del sector.
El sector aeroespacial es el segmento de industria de usuarios finales de más rápido crecimiento, con una CAGR proyectada del 7,21% durante 2027-2032. En septiembre de 2025, el Ministerio de Defensa contrató a Hindustan Aeronautics Limited para suministrar 97 aeronaves LCA Mk1A, incluidos 68 cazas y 29 biplazas, a la Fuerza Aérea India. Por separado, el Ministerio de Aviación Civil reportó 2.056 aeronaves en pedido a nivel nacional el 23 de julio de 2026. Para un proveedor de unión, un programa de aeronaves específico puede ofrecer una vía de desarrollo de aplicaciones más definida que el tamaño de un libro de pedidos agregado. La participación comercial depende de hacer coincidir los requisitos de materiales de un programa con una propuesta específica de unión o sellado.
Análisis Geográfico
Mercado de Adhesivos y Selladores de los Estados Occidentales
Los estados occidentales lideraron el mercado de adhesivos y selladores de India en 2024 debido a los complejos petroquímicos integrados en Gujarat y el clúster automotriz que rodea a Pune. La huella de plantas principales a nivel de toda la empresa de Pidilite en el ejercicio fiscal 2025-26 incluyó Kamothe, Taloja, Mahad, Karad y Shirwal en Maharashtra, y Dahej, Vapi, Amod y Paria en Gujarat. Esta huella sitúa a un importante productor de adhesivos y selladores en ambos estados asociados con el liderazgo de la región.
Pune alberga un clúster de fabricación automotriz y auxiliar en Pimpri-Chinchwad, proporcionando un entorno industrial concentrado para los proveedores orientados a vehículos. La expansión de Henkel en 2025 también incluyó una planta de fabricación de materiales adhesivos en Kurkumbh, cerca de Pune, orientada al sector electrónico. Estas actividades otorgan al área roles distintos en la producción de vehículos en la cadena de valor y en la fabricación de materiales para aplicaciones electrónicas. Un proveedor que considere la región se enfrenta, en consecuencia, a diferentes puntos de entrada dependiendo de si atiende una operación de ensamblaje o participa en la producción especializada de materiales.
La actividad electrónica del sur de India incluye ingeniería de aplicaciones de adhesivos. Henkel inauguró un centro de ingeniería de aplicaciones en Chennai en febrero de 2025 con 5 laboratorios especializados para adhesivos y materiales de gestión térmica utilizados en electrónica de consumo. El centro fue diseñado para acelerar la introducción de nuevos productos para teléfonos inteligentes, dispositivos portátiles y otros productos de electrónica de consumo. Henkel continuó con un centro de aplicaciones para clientes en Bengaluru en marzo de 2026, añadiendo una segunda ubicación en el sur para el codesarrollo y las pruebas de electrónica. El mandato de desarrollo de productos de Chennai proporciona a los especialistas en adhesivos un punto de entrada para propuestas combinadas de unión y gestión térmica a los fabricantes de teléfonos inteligentes y dispositivos portátiles.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas comparan el marco de certificación de productos de India con el régimen de consentimiento de instalaciones de Maharashtra desde la perspectiva de un fabricante nacional de adhesivos y selladores. La certificación del Buró de Normas de India (BIS) es generalmente voluntaria, mientras que las Órdenes de Control de Calidad del Gobierno Central hacen obligatorias las normas de productos seleccionados. Los procesos industriales que contaminan el agua o el aire a través de descargas o emisiones requieren el consentimiento de Maharashtra antes del establecimiento y la operación, con los sistemas de control de contaminación requeridos en su lugar antes de la operación.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Buró de Normas de India | Junta de Control de Contaminación de Maharashtra |
| Instrumentos clave o dirección | Certificación BIS generalmente voluntaria; certificación obligatoria para productos cubiertos por Órdenes de Control de Calidad | Consentimientos bajo la Ley del Agua y la Ley del Aire; clasificación Roja para la fabricación de pegamento y gelatina usando carbón o combustible líquido |
| Efecto comercial | Las obligaciones de certificación dependen de la cobertura de productos notificada | Los procesos contaminantes necesitan consentimientos por etapas y renovación periódica del consentimiento de operación |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Facilitación |
| Fuente: Mordor Intelligence | ||
El Departamento para la Promoción de la Industria y el Comercio Interior propuso el marcado BIS para adhesivos de madera contrachapada bajo IS 848:2006 en su borrador de 2025 de la Orden de Control de Calidad de Adhesivos de Resina Sintética. Su alcance limitado, los plazos dependientes de notificación, las fechas posteriores para las pequeñas y microempresas y la exención para las exportaciones fabricadas en el país respaldan un atractivo medio y Sin cambios para el marco de fabricación más amplio de India. La calificación media de Maharashtra refleja el consentimiento para establecer y el consentimiento para operar en procesos contaminantes, la renovación periódica del consentimiento de operación y la clasificación Roja separada de septiembre de 2026 para la fabricación de pegamento y gelatina usando carbón o combustible líquido. La Junta de Control de Contaminación de Maharashtra (MPCB) anunció la renovación automática mediante autodeclaración en agosto de 2025 y reformas en los plazos de consentimiento en febrero de 2026, respaldando la facilitación para los procesos calificados junto con las obligaciones de control de contaminación y consentimiento.
Etapas de la Cadena de Valor
La fabricación, la calificación de aplicaciones y la distribución comercial se comparan aquí como contribuyentes distintos a los ingresos de productos adhesivos. Un incendio el 17 de enero de 2026 en la instalación Unidad-1 de HP Adhesives en la Aldea Narangi, Raigad, dañó activos e inventarios e interrumpió ciertas operaciones de fabricación. El incidente ilustra por qué la disponibilidad de producción puede convertirse en una restricción comercial incluso cuando un proveedor tiene una oferta de productos establecida.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Formulación y fabricación | Productores de adhesivos industriales como Pidilite Industries Ltd. y el negocio de tecnologías adhesivas de Henkel en India | Ventas de productos adhesivos formulados | Interrupción de la producción a nivel de planta | Calificar rutas de producción alternativas y proteger existencias críticas |
| Calificación de aplicaciones | Proveedores de soporte de aplicaciones de adhesivos como el negocio de tecnologías adhesivas de Henkel en India | Ventas de adhesivos respaldadas por la calificación de aplicaciones | Compatibilidad entre el material y el proceso del cliente | Validar la aplicación prevista antes de comprometer recursos de producción |
| Distribución comercial | Redes de distribuidores lideradas por fabricantes como Pidilite Industries Ltd.; equipos de ventas directas como H.B. Fuller Company | Ventas de productos a través de canales de distribuidores o directos | Coordinación a través de múltiples rutas de ventas | Establecer responsabilidades de servicio por canal |
| Fuente: Mordor Intelligence | ||||
La distribución conecta los ingresos por productos de un fabricante con su red de distribuidores y distribuidores. Los distribuidores y distribuidores representaron el 89% de las ventas a nivel de toda la empresa de Pidilite en el ejercicio fiscal 2025-26, en comparación con el 88% en el ejercicio fiscal 2024-25. El número de distribuidores y distribuidores que recibieron ventas disminuyó de 9.082 a 8.955 durante el mismo período. La red más pequeña llevó una mayor participación de las ventas de Pidilite, por lo que el recuento de intermediarios por sí solo subestima el peso comercial del canal.
Panorama Competitivo
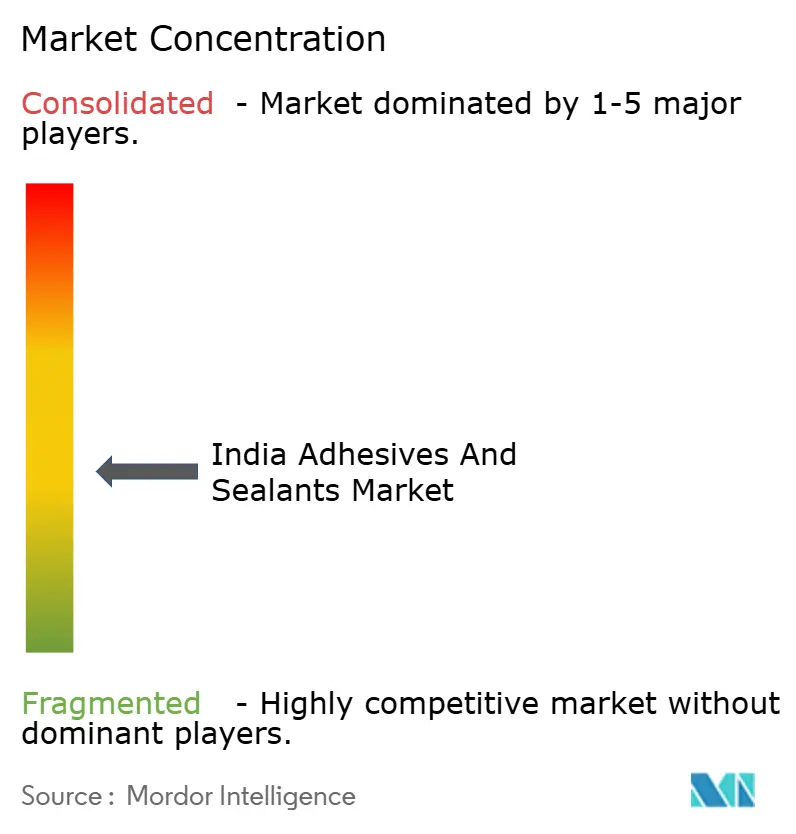
La competencia combina proveedores globales y fabricantes con base en India, incluidos 3M, H.B. Fuller Company, Henkel AG & Co. KGaA, Pidilite Industries Ltd. y Sika AG. 3M reportó ventas mundiales de Adhesivos y Cintas Industriales de 1,88 mil millones de USD en los 9 meses terminados el 30 de septiembre de 2026, frente a 1,7 mil millones de USD en el período comparable de 2025. El negocio de Seguridad e Industrial de 3M India Limited atiende a clientes con adhesivos y cintas industriales junto con otros productos industriales. Esta combinación sitúa a grupos industriales diversificados y fabricantes con base en India como Pidilite Industries Ltd. en el mismo campo, por lo que los competidores se enfrentan tanto a la amplitud de productos como a una base operativa doméstica establecida.
H.B. Fuller reportó un crecimiento orgánico global de ingresos interanual del 4,4% para el trimestre terminado el 29 de agosto de 2026, ya que las ganancias de precios del 7,4% compensaron el menor volumen. La medida orgánica excluyó divisas, adquisiciones y desinversiones, mientras que el menor volumen redujo los ingresos en un 3%. Pidilite Industries Ltd. reportó un crecimiento de ventas netas del 22,2% con un crecimiento de volumen subyacente del 11,3% para el trimestre terminado el 30 de junio de 2026, una medida independiente de toda la empresa.
La ingeniería de aplicaciones ofrece una vía hacia el posicionamiento competitivo al ayudar a un cliente a evaluar un material dentro de su tarea prevista de desarrollo de productos. El 24 de marzo de 2026, Henkel lanzó un centro de aplicaciones para clientes en Bengaluru para el desarrollo conjunto, las pruebas y la validación de soluciones adhesivas y de gestión térmica para la fabricación de electrónica. Su instalación de 5.000 pies cuadrados incluye aproximadamente 2.400 pies cuadrados de espacio de laboratorio y pruebas donde los clientes pueden evaluar materiales y procesos antes de la escala de producción. Dado que la certificación del Buró de Normas de India es obligatoria solo para los productos cubiertos por una Orden de Control de Calidad, los proveedores fuera de esa cobertura pueden competir a través de pruebas de proceso durante la selección de materiales.
Líderes de la Industria de Adhesivos y Selladores de India
-
3M
-
H.B. Fuller Company
-
Henkel AG & Co. KGaA
-
Pidilite Industries Ltd.
-
Sika AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Adhesivos y Selladores de India Empresas cubiertas en este informe
- 3M
- Arkema
- Ashland
- Astral Adhesives
- Atul Ltd
- AVERY DENNISON CORPORATION
- BASF
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- HP Adhesives
- Huntsman International LLC
- Jubilant Agri and Consumer Products Limited (JACPL)
- Mapei SpA
- Parker Hannifin Corp
- Pidilite Industries Ltd.
- Sika AG
- Soudal India Private Limited
Oportunidades Clave para los Participantes del Mercado
La calificación de nuevas líneas, los cambios en las plantas en operación y el desarrollo de formulaciones específicas para el cliente ofrecen diferentes vías para acceder a la demanda de adhesivos para electrónica. El 17 de agosto de 2026, el Ministerio de Electrónica y Tecnología de la Información reportó 106 proyectos aprobados bajo el Esquema de Fabricación de Componentes Electrónicos, 38 plantas en producción y 16 proyectos en construcción avanzada o instalación de maquinaria. La combinación de instalaciones en operación y proyectos en instalación crea diferentes puntos de entrada para los proveedores, dependiendo de cuándo se pueda evaluar una aplicación adhesiva propuesta.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Calificación de adhesivos para nuevas líneas de componentes | Actividad de instalación de plantas de componentes electrónicos | Fabricantes de componentes que preparan líneas de producción | Calificar el adhesivo con el proceso previsto antes de proponer el suministro | Compatibilidad del material con el proceso de producción planificado | Proveedores de adhesivos para electrónica como Henkel AG & Co. KGaA |
| Conversión de adhesivos en plantas en operación | Una base de plantas de componentes en operación | Fabricantes de electrónica que ya producen componentes | Probar adhesivos candidatos frente a la aplicación establecida antes de la conversión | Validación de un cambio de material en un proceso en operación | Proveedores de adhesivos para electrónica como Henkel AG & Co. KGaA |
| Formulaciones de unión específicas para el cliente | Capacidad local de codesarrollo y pruebas | Equipos de ingeniería de productos y procesos electrónicos | Codesarrollar una formulación y validar su uso de unión previsto | Convertir una formulación personalizada en una aplicación comercial calificada | Proveedores de adhesivos orientados a aplicaciones como Henkel AG & Co. KGaA |
| Fuente: Mordor Intelligence | |||||
Los proyectos en etapa de instalación ofrecen a los proveedores un punto en el que alinear una propuesta de material con una tarea de fabricación definida. La propuesta debe distinguir la selección inicial de materiales de un cambio en la producción ya en marcha, porque estas son decisiones comerciales separadas. La preparación de plantas de componentes es, por tanto, el objetivo inicial más claro, donde la calificación de adhesivos puede convertirse en parte de poner en uso un proceso de producción específico.
Desarrollos recientes de la industria en Mercado de Adhesivos y Selladores de India
- Sep 2026: La Junta de Control de Contaminación de Maharashtra clasificó la fabricación de pegamento y gelatina usando carbón o combustible líquido como Roja bajo su marco del Índice de Contaminación Ambiental para la gestión del consentimiento estatal.
- Abr 2026: Pidilite Industries Ltd. comenzó aumentos de precios del 11% al 15%, implementados durante abril y mayo de 2026, para hacer frente a los incrementos en el monómero de acetato de vinilo y otros precios de materias primas clave.
- Mar 2026: Henkel lanzó un centro de aplicaciones para clientes en Bengaluru para el desarrollo conjunto, las pruebas y la validación de soluciones adhesivas y de gestión térmica para la fabricación de electrónica.
Mercado de Adhesivos y Selladores de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de adhesivos y selladores de India mide el gasto anual en adhesivos y selladores vendidos para su uso en India. Abarca las ventas de productos para usos finales industriales y de consumo, con el valor atribuido a la venta del producto adhesivo o sellador.
Exclusiones del alcance: Se excluyen las materias primas y los insumos químicos vendidos por separado, los bienes terminados como muebles y alimentos envasados, los servicios independientes de instalación, unión, sellado o reparación, y el equipo de aplicación de adhesivos o selladores vendido por separado.
Descripción General de la Segmentación
- Por Resina de Adhesivos
- Poliuretano
- Epoxi
- Acrílico
- Silicona
- Cianoacrilato
- VAE / EVA
- Otras Resinas
- Por Tecnología de Adhesivos
- Base Acuosa
- Base Solvente
- Reactivo
- Fusión en Caliente
- Curado con UV
- Por Resina de Selladores
- Silicona
- Poliuretano
- Acrílico
- Epoxi
- Otras Resinas
- Por Industria Usuaria Final
- Aeroespacial
- Automotriz
- Construcción y Edificación
- Calzado y Cuero
- Salud
- Embalaje
- Carpintería y Ebanistería
- Otras Industrias Usuarias Finales
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas y oficiales, como la Sociedad de Fabricantes de Automóviles de India, que proporciona series de producción y ventas de vehículos para rastrear la demanda del ensamblaje automotriz; el Ministerio de Desarrollo Rural, cuyos datos de finalización de viviendas indican aplicaciones relacionadas con la construcción; el Buró de Normas de India, que explica cómo las normas voluntarias y las Órdenes de Control de Calidad específicas de productos configuran el cumplimiento; y CRISIL Ratings, cuyos análisis de empresas ayudan a interpretar los cambios en los costos de materias primas y su transmisión a los precios de los productos, respaldan el análisis.
Los informes anuales de empresas, las presentaciones para inversores, los registros estatutarios y la cobertura empresarial india de buena reputación pueden añadir contexto de productos, canales, capacidad y precios, y pueden verificar estos indicadores sectoriales. Estas fuentes son ilustrativas, no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Un programa estructurado de entrevistas y encuestas incluiría a altos ejecutivos, líderes de productos y aplicaciones, gerentes de ventas y canales, y personal de adquisiciones o técnico en productores, distribuidores y usuarios finales indios de adhesivos y selladores. Su aportación verificaría los hallazgos secundarios sobre cobertura de productos, precios de venta, márgenes de canal, mezcla de resinas y tecnologías, demanda de uso final y el momento de los pedidos de los clientes. Las brechas no resueltas se registrarían y se contrastarían con indicadores independientes de empresas, industria y comercio. Los analistas compararían las respuestas inconsistentes por producto y caso de uso, buscarían aclaración de los encuestados relevantes cuando fuera posible y triangularían antes de adoptar un supuesto.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 38% | |
| Empresas más pequeñas: 25% | Gerentes: 42% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el valor anual de las ventas de productos indios a partir de una visión de arriba hacia abajo de la demanda de adhesivos y selladores en todos los usos finales, luego contrasta el resultado con acumulaciones selectivas de proveedores y verificaciones de precio de venta promedio muestreado por volumen. La actividad de construcción, incluidas las viviendas completadas, informa la demanda de productos para la construcción. La producción y las ventas de vehículos indican la actividad de unión automotriz. La producción de embalajes y otras manufacturas informa el uso industrial, mientras que los precios de las materias primas y las normas de productos aplicables ayudan a explicar los cambios en los precios de venta y los cambios en la formulación. Los analistas derivan las participaciones de resinas, tecnologías y usuarios finales a partir de las mezclas de productos de los proveedores, la evidencia de canales, los patrones de aplicación y la demanda de uso final reportada, luego reconcilian cada conjunto de participaciones con el conjunto total de ventas de productos. El análisis de escenarios proyecta estos indicadores durante 2027-2032, con supuestos separados para los volúmenes de aplicación subyacentes y los precios de los productos donde la evidencia respalda un cambio de precio o mezcla. La evidencia de los encuestados verificaría cada impulsor y las trayectorias de segmento resultantes. Cuando los indicadores históricos o la cobertura de canales son incompletos, los analistas utilizarían la serie oficial comparable más cercana, preservarían la brecha como un supuesto explícito y ampliarían los rangos de escenarios en lugar de tratar un punto no respaldado como datos observados.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon la evidencia de proveedores y canales frente a señales independientes de construcción, vehículos, manufactura, comercio, precios y regulación, luego investigan las diferencias materiales en cobertura de productos, año, unidad y valor antes de la aprobación. Un revisor verifica los totales, las participaciones de segmento, los movimientos interanuales, los supuestos de pronóstico y los valores inusuales de proveedores o aplicaciones. El analista documenta la resolución y vuelve a contactar a un encuestado relevante cuando una definición, momento, precio o explicación de volumen permanece poco clara. El modelo se actualiza anualmente, se actualiza entre ciclos cuando un evento material cambia la oferta, la regulación o la demanda de uso final, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Dimensionamiento del Mercado de Adhesivos y Selladores de India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de adhesivos y selladores de India mide el gasto anual en adhesivos y selladores vendidos para su uso en India.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Cuando los indicadores históricos o la cobertura de canales son incompletos, los analistas utilizarían la serie oficial comparable más cercana, preservarían la brecha como un supuesto explícito y ampliarían los rangos de escenarios en lugar de tratar un punto no respaldado como datos observados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,93 mil millones de USD (2027) | |
| Consultora Global A | 1,69 mil millones de USD (2024) | En su base de 2024, esta estimación está un 57,0% por debajo del valor de este informe para 2027 de 3,93 mil millones de USD, 3 años después. El año base anterior y su proyección de crecimiento publicada sitúan esta estimación por debajo de una medida de mercado de un año posterior. |
| Consultora Global B | 3,5 mil millones de USD (2026) | En su base de 2026, esta estimación está un 10,9% por debajo del valor de este informe para 2027 de 3,93 mil millones de USD, 1 año después. Su base publicada de 2026 precede al año del informe, y su pronóstico proyecta un mayor crecimiento del mercado. |
Los analistas de Mordor Intelligence triangularon la evidencia de proveedores y canales frente a señales independientes de construcción, vehículos, manufactura, comercio, precios y regulación, luego investigan las diferencias materiales en cobertura de productos, año, unidad y valor antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de adhesivos y selladores de India?
El tamaño se proyecta en 3,93 mil millones de USD en 2027 y 5,45 mil millones de USD para 2032, con una CAGR del 6,74% durante 2027-2032.
¿Qué impulsa la demanda de adhesivos y selladores en India?
La construcción residencial, el cumplimiento de pedidos del comercio electrónico y el ensamblaje automotriz respaldan la demanda. India produjo 5,54 millones de vehículos de pasajeros en el ejercicio fiscal 2025-26, en comparación con 5,06 millones en el ejercicio fiscal 2024-25.
¿Qué industria de usuarios finales lidera la demanda de adhesivos y selladores en India?
El embalaje representó el 41,36% de los ingresos del mercado en 2026. Se prevé que el sector aeroespacial crezca más rápido con una CAGR del 7,21% durante 2027-2032.
¿Qué empresas compiten en la industria de adhesivos y selladores de India?
Los principales participantes incluyen 3M, H.B. Fuller Company, Henkel AG & Co. KGaA, Pidilite Industries Ltd. y Sika AG.
¿Cuál es una restricción clave sobre la demanda de adhesivos y selladores en India?
La volatilidad de las materias primas llevó a Pidilite a aumentar los precios. La empresa aumentó los precios entre un 11% y un 15% en abril y mayo de 2026 para hacer frente a los incrementos en el monómero de acetato de vinilo y otros costos de materias primas.
¿Qué regiones de India son importantes para los adhesivos y selladores?
Los estados occidentales lideraron en 2024. Henkel lanzó un centro de aplicaciones para clientes en Bengaluru en marzo de 2026 para el desarrollo de adhesivos para electrónica y gestión térmica.