
Tamaño y Cuota del Mercado de Publicidad en Videojuegos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
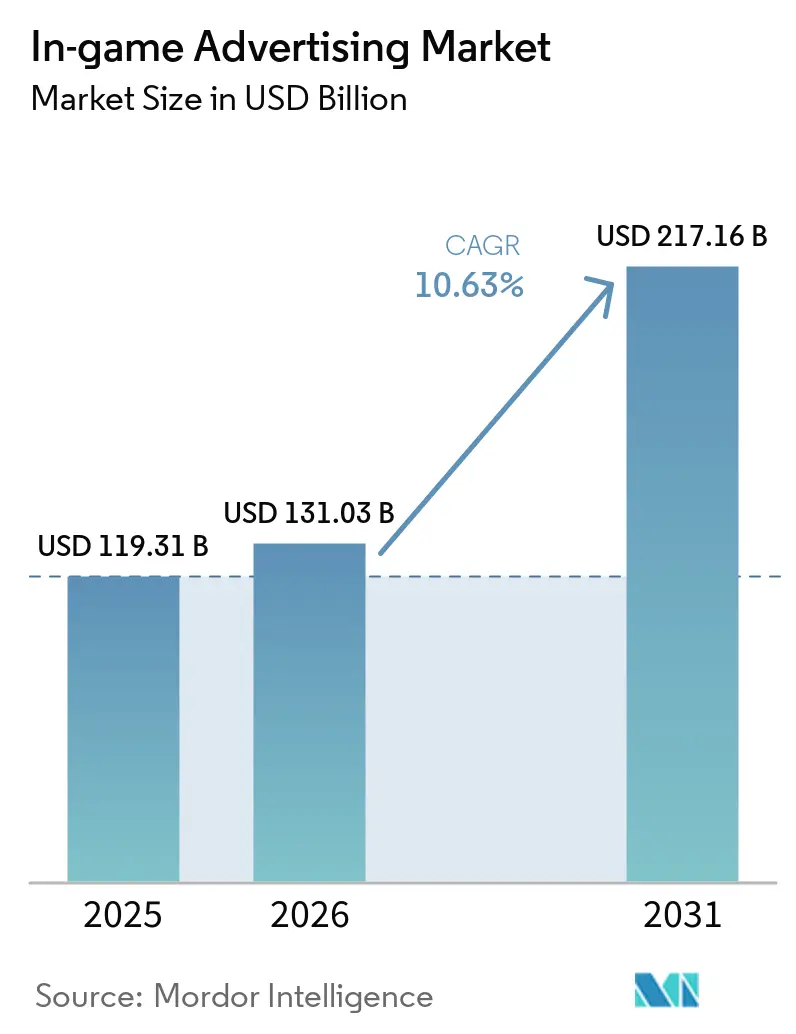
| Tamaño del Mercado (2026) | 131.03 Mil millones de dólares |
| Tamaño del Mercado (2031) | 217.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.63 % |
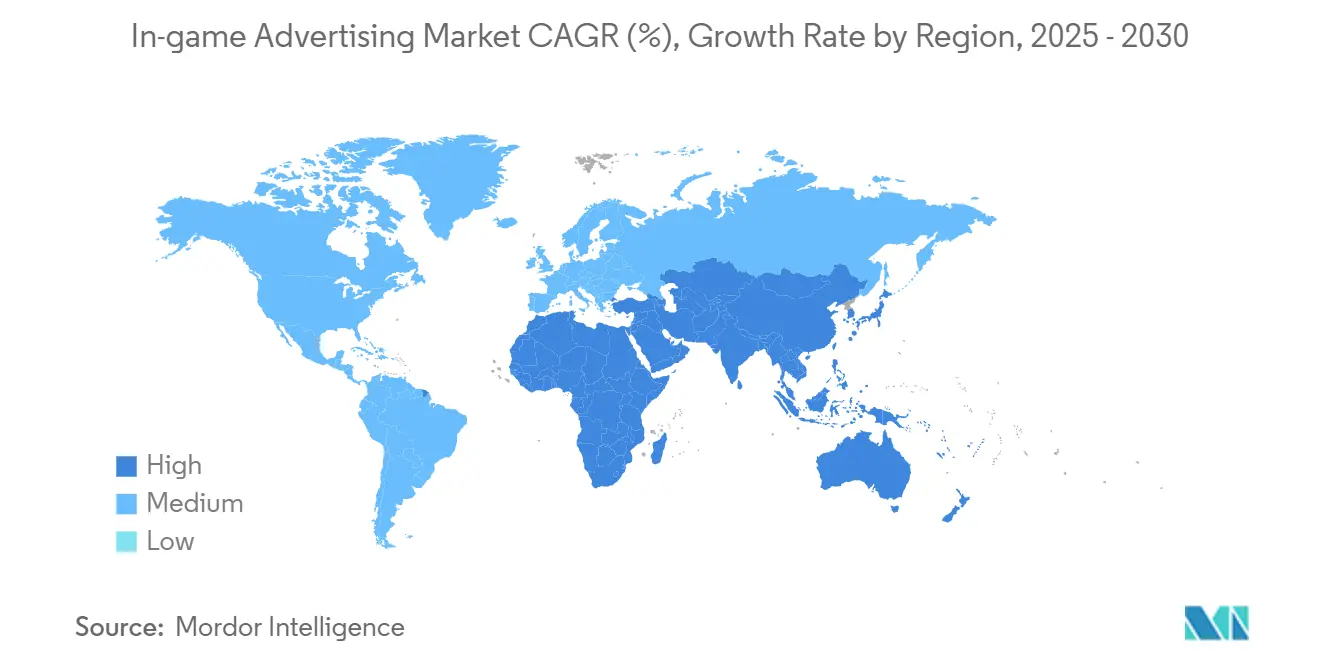
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | América del Norte |
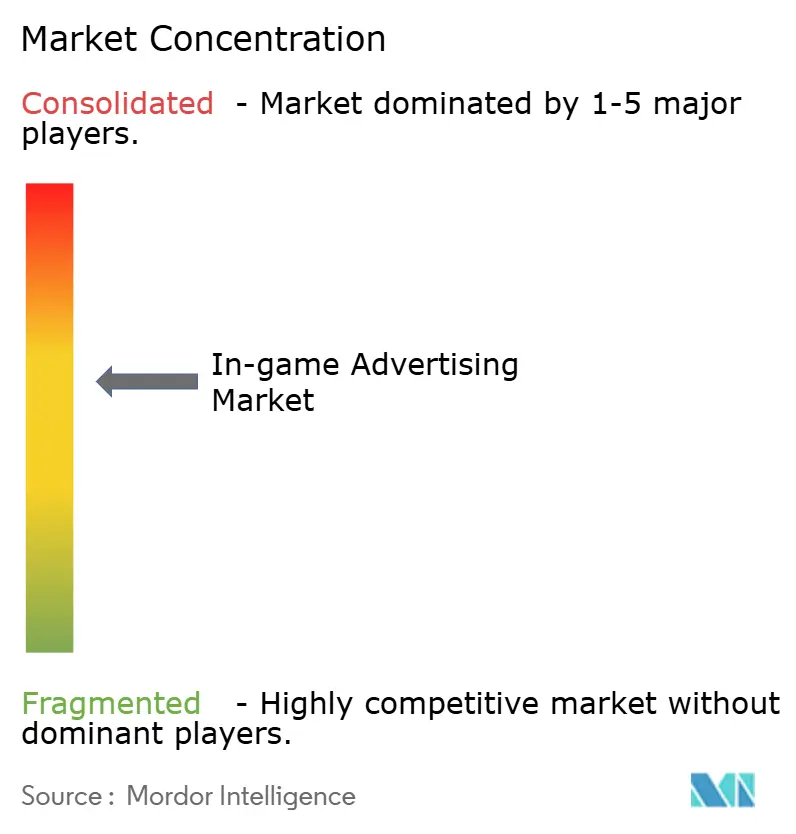
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Publicidad en Videojuegos por Mordor Intelligence
Se espera que el tamaño del mercado de publicidad en videojuegos aumente de USD 119,31 mil millones en 2025 a USD 131,03 mil millones en 2026 y alcance USD 217,16 mil millones en 2031, creciendo a una CAGR del 10,63% durante 2026-2031. Las marcas están reasignando presupuestos desde el display tradicional y el video hacia entornos inmersivos donde los jugadores interactúan activamente con las unidades creativas. Los formatos orientados a la participación están desplazando el gasto de los banners pasivos, ya que los especialistas en marketing buscan atención medible y reconocimiento de marca. El cloud gaming, la computación en el borde de la red y el 5G están ampliando el inventario premium al eliminar la latencia que antes limitaba la inserción de anuncios en tiempo real. Al mismo tiempo, la regulación de privacidad y la depreciación de identidades están orientando el gasto hacia contextos deterministas, posicionando el mercado de publicidad en videojuegos como un canal excepcional que combina datos de primera parte con flexibilidad creativa.
Conclusiones Clave del Informe
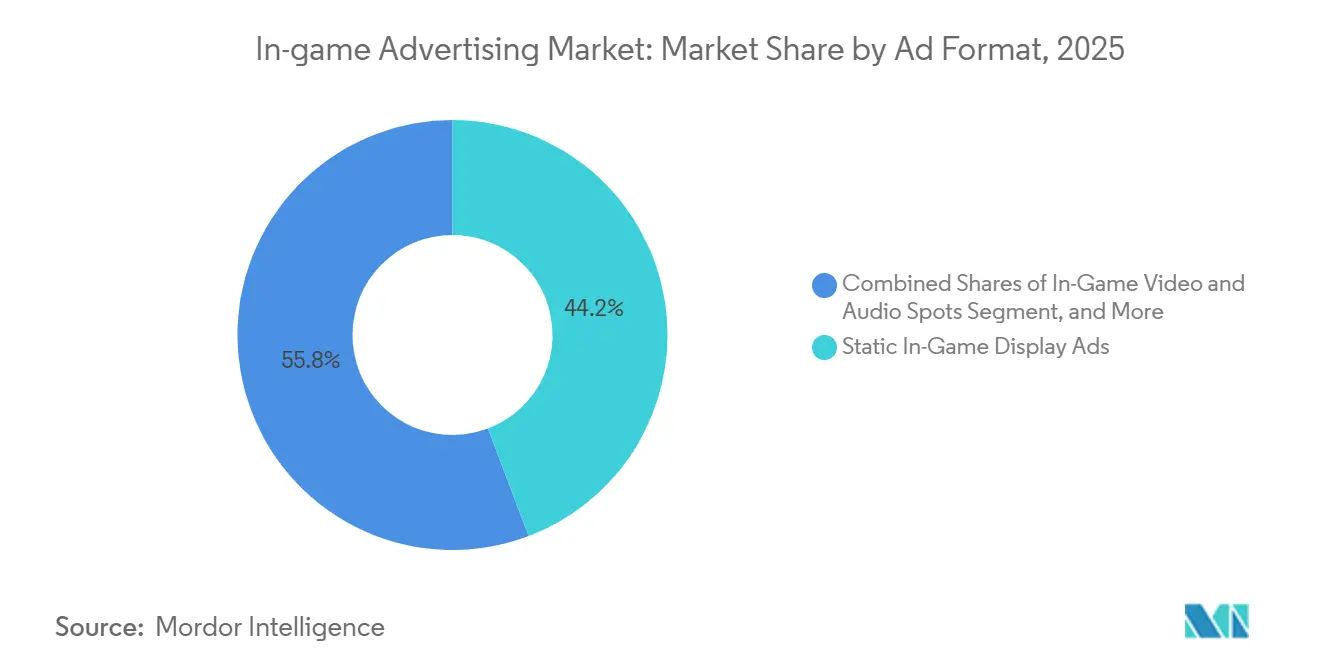
- Por formato de anuncio, los anuncios de display estáticos en videojuegos representaron el 44,23% de la cuota del mercado de publicidad en videojuegos en 2025, mientras que se proyecta que los formatos de recompensa y jugables se expandan a una CAGR del 11,58% hasta 2031.
- Por plataforma de dispositivo, los títulos de PC representaron el 40,53% del tamaño del mercado de publicidad en videojuegos en 2025, y se prevé que los juegos en la nube y en streaming crezcan a una CAGR del 11,54% entre 2026-2031.
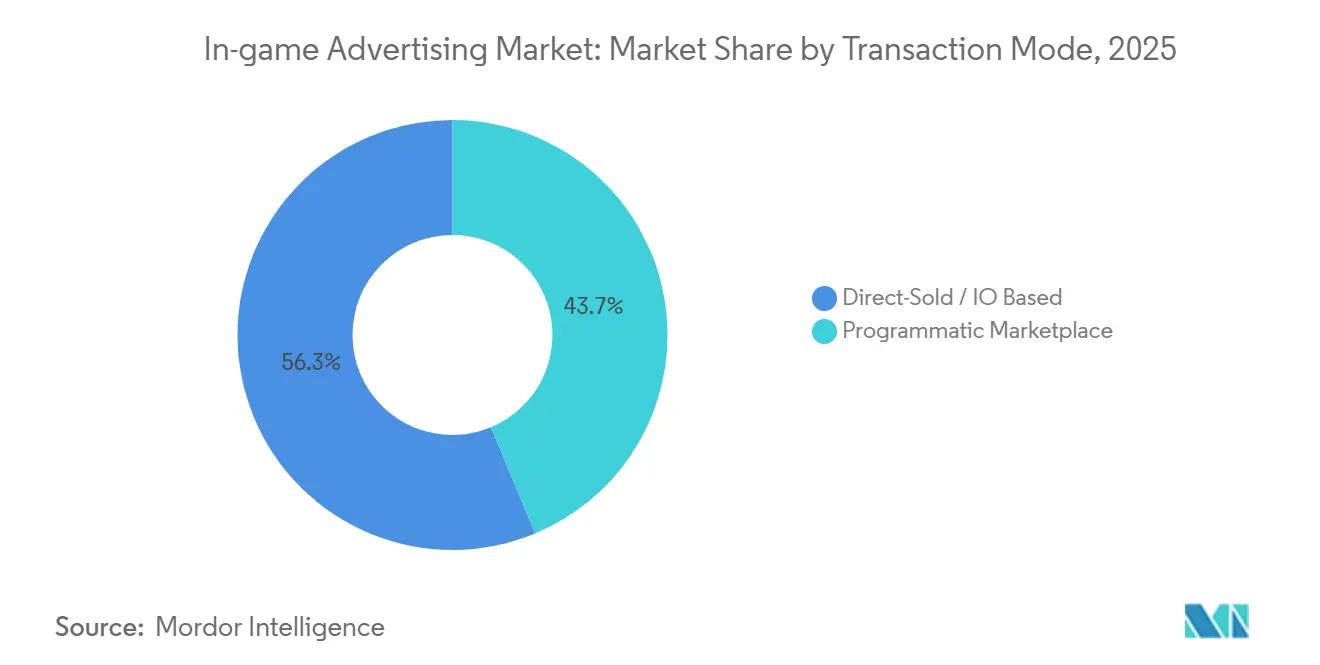
- Por modo de transacción, los acuerdos de venta directa representaron el 56,28% de la cuota de ingresos en 2025, pero se espera que los intercambios programáticos registren una CAGR del 12,02% hasta 2031.
- Por región, América del Norte lideró con una cuota de ingresos del 33,12% en 2025, aunque África es la región de más rápido crecimiento, con una CAGR del 11,49% durante el período de previsión.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en la Adopción de Anuncios Jugables Basados en Recompensas en Torneos de Esports Móviles | +2.1% | Enfoque Global, en Asia-Pacífico y América del Norte | Mediano Plazo (2–4 Años) |
| Avances en Renderizado en Tiempo Real que Permiten Ubicaciones Dinámicas entre Plataformas | +1.8% | Global, Liderado por América del Norte y Europa | Largo Plazo (≥ 4 Años) |
| Cambio de Marca hacia la Narración Basada en Emplazamiento de Productos en el Metaverso | +1.5% | Núcleo en Asia-Pacífico, con Expansión a América del Norte y Europa | Mediano Plazo (2–4 Años) |
| Despliegues de 5G que Aceleran la Monetización del Cloud Gaming de Baja Latencia | +1.4% | Asia-Pacífico, Oriente Medio, Mercados Selectos de América del Norte | Corto Plazo (≤ 2 Años) |
| Asociaciones Programáticas de Intercambio de Anuncios entre Editores AAA que Desbloquean Inventario Premium | +1.9% | América del Norte y Europa, en Expansión hacia Asia-Pacífico | Mediano Plazo (2–4 Años) |
| Aumento del Gasto de Bienes de Consumo Masivo y Automotriz en Anuncios en Videojuegos con Medición Verificada | +1.3% | América del Norte y Europa, Adopción Temprana en Asia-Pacífico | Largo Plazo (≥ 4 Años) |
| Fuente: Mordor Intelligence | |||
Auge en la Adopción de Anuncios Jugables Basados en Recompensas en Torneos de Esports Móviles
Los organizadores de esports móviles integran ahora videos con recompensa y muros de ofertas en los intermedios de los partidos, otorgando a los jugadores monedas o artículos cosméticos a cambio de interacciones de marca de 30 segundos. Unity registró un crecimiento interanual del 26,7% en los ingresos por publicidad dentro de aplicaciones durante 2024, con formatos de recompensa que impulsaron la retención al séptimo día por encima de las ubicaciones intersticiales. Los organizadores de torneos están incorporando anuncios jugables en los intermedios de los brackets, ofreciendo moneda del juego o desbloqueos cosméticos a cambio de interacciones de marca de 30 segundos. Este modelo alinea los objetivos del anunciante con los incentivos del jugador, reduciendo la fricción que genera reacciones negativas en los títulos premium de consola. Dado que la Optimización Dinámica de Creatividades (DCO) utiliza datos de cohortes en lugar de identificadores personales, se alinea con las normativas de privacidad y amplía el acceso de los anunciantes al mercado de publicidad dentro de aplicaciones. Roblox amplió los vínculos programáticos a Amazon DSP, Liftoff, Magnite, Index Exchange y PubMatic en enero de 2026, lo que señala una confianza a gran escala en las unidades creativas de participación voluntaria. Los espectadores más jóvenes de esports aceptan incentivos a cambio de atención, convirtiendo los torneos en un entorno de prueba para formatos que se extenderán a catálogos móviles más amplios.
Avances en Renderizado en Tiempo Real que Permiten Ubicaciones Dinámicas entre Plataformas
Los motores de nueva generación intercambian texturas de vallas publicitarias o señalización de estadios en el lado del servidor, de modo que los anuncios coincidan con la ubicación del jugador y la hora del día sin actualizaciones del cliente. Unity y Unreal ahora exponen APIs que enrutan las respuestas de puja directamente en escenas en vivo, eliminando los silos operativos entre los canales de juego y display. La integración de OpenPath de The Trade Desk con Overwolf permite a los compradores limitar la frecuencia entre pantallas y añadió un 15% de ingresos a los editores participantes en 2025. La coherencia entre dispositivos mejora el recuerdo mientras controla los costos de producción, aumentando el gasto total direccionable para el mercado de publicidad en videojuegos.
Cambio de Marca hacia la Narración Basada en Emplazamiento de Productos en el Metaverso
Los especialistas en marketing de Asia-Pacífico están integrando productos en misiones en lugar de interrumpir el juego. AirAsia World en Roblox, lanzado en agosto de 2025 con el apoyo de la Corporación de Economía Digital de Malasia, convierte los puzles de viajes virtuales en momentos de marca de la aerolínea.[1] El crossover de Panda Express de julio de 2025 dentro de Roblox y Fortnite atrajo a 265.000 jugadores y 185.000 interacciones, demostrando que las marcas de alimentación pueden convertir sus menús en misiones interactivas. Dentsu informó que el 79% de los jugadores regionales acogen favorablemente dichos crossovers y el 81% comienza un título tras ver un programa o película relacionado, validando la exposición basada en narrativa.
Despliegues de 5G que Aceleran la Monetización del Cloud Gaming de Baja Latencia
Los nodos de borde y la segmentación de red ahora reducen la latencia de ida y vuelta por debajo de 20 milisegundos, el umbral en el que los servidores pueden adaptar los anuncios a los eventos del juego sin interrupciones. Las pruebas de Ericsson en 2025 mostraron una asignación dinámica de tasa de bits que alinea la entrega creativa con la calidad de red en tiempo real. Ribbon Communications vinculó estas condiciones a las necesidades convergentes tanto de los paquetes de juego como de los activos publicitarios, convirtiendo a las operadoras de telecomunicaciones en beneficiarias conjuntas de los niveles con publicidad.[2] Los planes subsidiados atraen a usuarios sensibles al precio en el Sudeste Asiático y Oriente Medio, ampliando la base del mercado de publicidad en videojuegos. La convergencia del 5G y el cloud gaming es particularmente pronunciada en los mercados de Asia-Pacífico y Oriente Medio, donde las poblaciones con enfoque en el móvil prescinden de la adopción heredada de consolas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas en la Estandarización de Formatos de Anuncio y la Validación de Visibilidad | -1.2% | Global, Agudo en Europa y América del Norte | Mediano Plazo (2–4 Años) |
| Expansión de las Regulaciones de Privacidad que Limitan la Segmentación por ID de Dispositivo | -1.6% | Europa y América del Norte, Extendiéndose a Asia-Pacífico | Corto Plazo (≤ 2 Años) |
| Reacción Negativa de los Jugadores ante Anuncios Intrusivos en Títulos de Consola Principales | -0.9% | Mercados de Consola de América del Norte y Europa | Corto Plazo (≤ 2 Años) |
| Complejidad de Integración de Motores de Juego Heredados para Estudios Independientes | -0.7% | Global, Concentrado en Centros con Alta Presencia de Estudios Independientes | Largo Plazo (≥ 4 Años) |
| Fuente: Mordor Intelligence | |||
Brechas en la Estandarización de Formatos de Anuncio y la Validación de Visibilidad
El OpenRTB 2.6 de IAB Tech Lab añadió campos de objetos en videojuegos, pero muchos intercambios aún no pueden confirmar si un mensaje permaneció en el campo visual del jugador durante dos segundos consecutivos.[3] Los equipos de marca deben, por tanto, crear múltiples versiones de activos por motor, lo que alarga los plazos de producción. Hasta que la acreditación del Media Rating Council se generalice, los compradores descontarán el tiempo en pantalla, amortiguando los CPM a pesar del aumento del alcance. El marco de medición de Intrinsic In-Game, desarrollado en 2024, intenta abordar esta brecha mediante el seguimiento de ángulos de cámara y el tiempo de permanencia, pero la adopción sigue siendo fragmentada entre los editores. La falta de especificaciones creativas estandarizadas también obliga a las marcas a producir múltiples variantes de activos para diferentes motores y plataformas, lo que aumenta los costos de producción y ralentiza el lanzamiento de campañas.
Expansión de las Regulaciones de Privacidad que Limitan la Segmentación por ID de Dispositivo
Las multas del RGPD alcanzaron EUR 4.890 millones (USD 5.380 millones) en 2024, mientras que la agencia de California comenzó a aplicar los límites de ID de dispositivo bajo la CPRA en 2025.[4] La ley de Tailandia entró en plena vigencia en junio de 2025, y la ley de India se implementa gradualmente hasta 2026, reduciendo el alcance personalizado direccionable. Los editores deben pivotar hacia datos de primera parte con consentimiento, un obstáculo para los estudios más pequeños con equipos técnicos reducidos. La versión 2.2 del Marco de Transparencia y Consentimiento de IAB Europa, publicada en noviembre de 2023, endureció los requisitos de gestión del consentimiento, reduciendo el grupo de usuarios que optan por los anuncios personalizados de IAB Europa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Formato de Anuncio:
Las Unidades de Recompensa Lideran la ParticipaciónSe proyecta que las unidades de recompensa y jugables se expandan a un 11,58% entre 2026-2031, superando al mercado de publicidad en videojuegos en general. Las ubicaciones estáticas aún representaron el 44,23% de la cuota del mercado de publicidad en videojuegos en 2025 debido al bajo costo de integración, aunque su crecimiento se estanca a medida que los usuarios exigen valor a cambio de su atención. Los editores que utilizan motores modernos activan la toma de decisiones del lado del servidor que actualiza el contenido creativo sin parches, un flujo de trabajo imposible en los sistemas heredados. El mercado de publicidad en videojuegos, impulsado por patrocinios e integraciones nativas, sigue siendo un nicho, pero genera CPM premium gracias a una narración más profunda.
Los anuncios dinámicos también mitigan las reacciones negativas porque las recompensas de participación voluntaria se alinean con los incentivos del jugador. Los vínculos ampliados de DSP de Roblox en 2026 mostraron que los creadores prefieren la monetización llave en mano y las impresiones con medición verificada. El incidente de pantalla completa de Electronic Arts en 2023 con EA Sports FC 24 ilustró el daño reputacional de las visualizaciones forzadas, reforzando el giro hacia los formatos basados en el consentimiento. Se espera que los editores que inviertan en renderizado en tiempo real y verificación capturen ingresos desproporcionados a medida que los anunciantes valoren la atención en lugar del alcance puro.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Plataforma de Dispositivo:
El Streaming en la Nube CreceSe prevé que los títulos en la nube y en streaming crezcan a un 11,54% hasta 2031, beneficiándose del 5G, que elimina los límites de latencia para las llamadas de anuncios en tiempo real. Los juegos de PC representaron el 40,53% del mercado de publicidad en videojuegos en 2025 y mantuvieron precios premium debido a las largas duraciones de sesión y la visibilidad en los esports. El móvil sigue siendo el mayor grupo absoluto porque los videos de recompensa están integrados en los bucles freemium. Las consolas enfrentan riesgo de protesta tras los experimentos de Tekken 8 y Assassin's Creed que generaron indignación en la comunidad, lo que lleva a los titulares de plataformas a actuar con cautela.
Los mundos de realidad virtual, realidad aumentada y metaverso representan una pequeña fracción hoy en día, pero atraen una atención desproporcionada de las marcas de automoción y bienes de consumo masivo que buscan salas de exposición experienciales. Microsoft, Nvidia y Amazon añadirán niveles con publicidad para ampliar los embudos más allá de los suscriptores principales. Los estudios de Ericsson confirman que los nodos de borde mantienen tanto la integridad del juego como la visibilidad de los anuncios, satisfaciendo los estándares de calidad de experiencia esenciales para el mercado de publicidad en videojuegos.
Por Modo de Transacción:
Lo Programático se AceleraSe prevé que los acuerdos programáticos escalen a una CAGR del 12,02% hasta 2031, erosionando los contratos de venta directa que aún representaban el 56,28% de la cuota en 2025. El esquema de IAB Tech Lab ahora permite a los DSP pujar por objetos 3D exactamente como lo hacen con los banners, reduciendo drásticamente la carga manual de IO. OpenPath de The Trade Desk con Overwolf aumentó los ingresos de los editores en un 15% y ofreció a los compradores límites de frecuencia unificados. Sin embargo, la narración a medida, como la misión en el metaverso de Panda Express en julio de 2025, requiere talleres creativos que los canales programáticos aún no pueden replicar.
Las transacciones de venta directa conservan ventajas para la narración de marca y las integraciones personalizadas. La campaña de Panda Express en Fortnite y Roblox en julio de 2025 requirió colaboración creativa con los desarrolladores para diseñar misiones de marca y bienes virtuales, un nivel de personalización que los intercambios programáticos aún no pueden ofrecer. El mundo de AirAsia en Roblox, lanzado en agosto de 2025 con financiación de la Corporación de Economía Digital de Malasia, ejemplifica las ubicaciones basadas en narrativa que exigen precios premium pero carecen de la escala de los remanentes programáticos de la Corporación de Economía Digital de Malasia.
Análisis Geográfico
Mercado de Publicidad en Videojuegos de América del Norte
América del Norte generó el 33,12% de los ingresos de 2025, respaldada por ecosistemas maduros de consolas y PC donde los editores de títulos AAA prueban ubicaciones de alto impacto. La aplicación de la normativa de privacidad de California está orientando las redes hacia métodos contextuales, pero el inventario verificado por métricas de medición sigue obteniendo los CPM más elevados. La resistencia de los jugadores sigue siendo una limitación; la eliminación de ubicaciones intrusivas por parte de EA en 2023 demostró las implicaciones reputacionales. El crecimiento se desacelera en relación con las regiones emergentes, aunque las ventajas estratégicas en entornos ricos en datos mantienen el mercado de publicidad en videojuegos anclado a presupuestos de alto valor.
Mercado de Publicidad en Videojuegos de Asia-Pacífico
Asia-Pacífico es la vanguardia creativa, combinando el comercio con las mecánicas de juego. Las campañas de AirAsia, Jollibee y Panda Express demuestran que las ubicaciones narrativas convierten la curiosidad en participación. Las nuevas leyes de privacidad de Tailandia e India restringen la segmentación conductual, pero fomentan soluciones de identidad de primera parte nativas de los ecosistemas de juego. El rápido despliegue del 5G y las poblaciones con enfoque móvil ofrecen la mayor audiencia incremental, convirtiendo el mercado de publicidad en videojuegos de esta región en el de mayor crecimiento entre las economías desarrolladas.
Mercado de Publicidad en Videojuegos de EMEA y América del Sur
Europa enfrenta la supervisión más estricta. Las sanciones del RGPD de 4.890 millones de EUR (5.380 millones de USD) en 2024 y las cadenas de consentimiento más rigurosas de IAB Europe reducen el inventario personalizado direccionable. Sin embargo, la campaña CTV GameBreaks de Domino's en 2025 logró un incremento del 31% en la consideración de marca, lo que demuestra que la verificación aún puede desbloquear inversión publicitaria premium. Los jugadores de consola siguen manifestándose en contra de los formatos forzados, lo que limita los lanzamientos agresivos. América del Sur, Oriente Medio y África se quedan atrás en términos absolutos de dólares, pero avanzan rápidamente en crecimiento a medida que las operadoras de telecomunicaciones combinan planes de datos con juegos subsidiados por publicidad. La CAGR del 11,49% de África subraya cómo los teléfonos inteligentes de bajo costo y los videos con recompensa democratizan las oportunidades de ingresos en el mercado de publicidad en videojuegos.
Panorama regulatorio
La publicidad dentro del juego opera bajo un conjunto cada vez más estricto de normas de privacidad y seguridad infantil que determinan cómo se pueden usar la identidad, la segmentación y la medición en los juegos. En Europa, el RGPD sigue siendo el régimen central, y una mayor aplicación normativa ha reforzado las prácticas de datos basadas en el consentimiento previo (las multas del RGPD alcanzaron los 4.89 mil millones de EUR en 2024 en el contexto del informe). La Ley de Servicios Digitales de la UE añade restricciones adicionales para las plataformas, incluyendo límites al perfilado mediante categorías especiales de datos personales y restricciones a la publicidad dirigida a menores. Como resultado, los editores y la tecnología publicitaria se han apoyado más en señales contextuales y datos propios (first-party).
En otros mercados importantes, las experiencias dirigidas a menores y jóvenes conllevan mayores cargas de cumplimiento que afectan a mecánicas publicitarias comunes como el perfilado conductual y los anuncios recompensados personalizados. La Oficina del Comisionado de Información del Reino Unido (ICO) espera que el perfilado conductual con fines de marketing en juegos esté desactivado por defecto para los menores, mientras que la ley COPPA de Estados Unidos exige un consentimiento parental verificable para la recopilación de datos personales de menores de 13 años. En Asia, la ley de privacidad de Tailandia alcanzó su plena aplicación en junio de 2025 (según el contexto del informe) y la ley de la India se implementará gradualmente hasta 2026, lo que refuerza el cambio hacia la gestión del consentimiento, el diseño adecuado a la edad y la publicidad diseñada con privacidad desde el origen en los entornos de videojuegos.
Análisis de la cadena de valor
La cadena de valor de la publicidad dentro del juego comienza con los editores y desarrolladores de juegos que crean inventario dentro de los títulos en dispositivos móviles, PC, consola y servicios en la nube o de streaming. Las experiencias publicitarias se habilitan mediante SDK del lado del cliente e integraciones de motores (incluyendo las herramientas de Unity y canalizaciones comparables), respaldadas por servidores de anuncios en el backend que gestionan la entrega creativa, el ritmo de emisión y la toma de decisiones básica. Luego, el suministro se dirige a través de capas de mediación y monetización como AppLovin MAX, Unity LevelPlay (ironSource) y Google Ad Manager 360, que ayudan a los estudios a gestionar múltiples fuentes de demanda, aplicar precios mínimos y ejecutar subastas o waterfalls.
En el lado de la demanda, las marcas y agencias compran a través de DSP e intercambios programáticos para colocaciones escalables, mientras que los acuerdos de venta directa o basados en órdenes de inserción (IO) respaldan integraciones personalizadas, patrocinios y colocaciones narrativas que requieren una coordinación estrecha con los desarrolladores. Los flujos de ingresos suelen combinar compras basadas en CPM (incluidos los mercados privados o PMP y los mercados programáticos) con integraciones de marca de tarifa fija y modelos de reparto de ingresos, a menudo junto con opciones de suscripción o eliminación de anuncios que permiten a los editores ajustar la carga publicitaria por segmento de audiencia. Las herramientas de medición y verificación se han vuelto cada vez más centrales para validar la visibilidad y la atención, especialmente a medida que OpenRTB 2.6 añade campos de objetos dentro del juego, aunque los requisitos de los compradores para una validación estandarizada siguen siendo desiguales.
Panorama Competitivo
El mercado de publicidad en videojuegos está moderadamente fragmentado, con plataformas de mediación, redes publicitarias y editores compitiendo en segmentos superpuestos. La plataforma de mediación MAX de AppLovin domina con una cuota del 73,1% entre los títulos móviles más descargados en 2025, impulsada por su motor de inteligencia artificial AXON. Su adquisición de Wurl por USD 430 millones en junio de 2024 pone de relieve las ambiciones de extender la mediación hacia la televisión conectada y el cloud gaming, creando una plataforma unificada en móvil, PC y streaming. La fusión de Unity con ironSource en noviembre de 2024 consolidó a dos actores importantes, aunque la controversia de la tarifa de tiempo de ejecución de Unity en 2023 ralentizó la adopción del SDK y debilitó la confianza de los desarrolladores.
Los intercambios programáticos están ampliando el acceso al inventario premium. La asociación de Google y Roblox en abril de 2025 introdujo formatos de anuncios inmersivos y herramientas de medición, mientras que las integraciones de PubMatic con Adverty y Roblox habilitaron la puja en tiempo real sobre ubicaciones intrínsecas. Sin embargo, la verificación de medición y la atribución entre plataformas siguen siendo poco desarrolladas. Las marcas exigen cada vez más métricas acreditadas por el Media Rating Council, y aunque el marco de Intrinsic In-Game de 2024 y la especificación OpenRTB 2.6 de IAB Tech Lab marcan un progreso, la adopción sigue siendo fragmentada.
Los disruptores como Anzu y Bidstack están ganando terreno con anuncios intrínsecos en videojuegos que se integran en el juego, reduciendo la reacción negativa de los jugadores. La tecnología es el principal factor competitivo, con la toma de decisiones de anuncios del lado del servidor y el renderizado en tiempo real que permiten la optimización creativa dinámica y CPM más altos. El cumplimiento normativo también está emergiendo como un diferenciador, ya que los editores que invierten en gestión del consentimiento y estrategias de datos de primera parte están mejor posicionados en mercados con restricciones de privacidad. A medida que los estándares maduran, los actores que unifiquen la monetización entre plataformas mientras mantienen la confianza de los desarrolladores y los anunciantes capturarán el mayor valor.
Líderes de la Industria de Publicidad en Videojuegos
-
Google LLC
-
Meta Platforms Inc.
-
AppLovin Corp.
-
Unity Software Inc.
-
Electronic Arts Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Publicidad en Videojuegos Empresas cubiertas en este informe
- Google LLC
- Meta Platforms Inc.
- Electronic Arts Inc.
- Unity Software Inc.
- AppLovin Corp.
- ironSource Ltd.
- Anzu Virtual Reality Ltd.
- Activision Blizzard Inc.
- Bidstack Group plc
- Frameplay Pty Ltd.
- Playwire LLC
- Chartboost Inc.
- InMobi Pte Ltd.
- Tapjoy Inc.
- Tencent Holdings Ltd.
- Zynga Inc.
- Voodoo SAS
- AdInMo Ltd.
- Moloco Inc.
- RapidFire Inc.
- Liftoff Mobile Inc.
- Digital Turbine Inc.
- Pangle (ByteDance Ltd.)
- Gadsme Ltd.
Lea el análisis de las empresas de publicidad en videojuegos
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave se encuentra en la intersección entre las restricciones de privacidad y las exigencias de rendimiento: las marcas quieren un alcance direccionable y medible, mientras que la segmentación por ID de dispositivo enfrenta presión por parte de la aplicación del RGPD y del RGPD del Reino Unido, la actividad de aplicación de la CPRA y los regímenes de privacidad asiáticos más recientes. El contexto del informe señala que la ley de privacidad de Tailandia alcanzó su plena aplicación en junio de 2025, y que la ley de la India se implementará gradualmente hasta 2026, lo que en conjunto está ampliando la demanda de productos de publicidad dentro del juego que combinen señales propias consentidas, segmentación contextual y medición estandarizada en un flujo de compra que se parece al de los medios digitales convencionales. La conectividad del lado de la demanda que se está integrando en las principales plataformas de juegos ofrece una prueba tangible, incluyendo la ampliación por parte de Roblox de sus vínculos programáticos con Amazon DSP, Liftoff, Magnite, Index Exchange y PubMatic en enero de 2026, lo que amplía el grupo de compradores que pueden transaccionar contra inventario seguro para marcas y con consentimiento otorgado.
Otra oportunidad es el cambio de las colocaciones basadas en impresiones hacia creatividades basadas en la participación, alineadas con los incentivos de juego y el comportamiento de la comunidad, particularmente para las activaciones recompensadas, jugables y basadas en misiones. Evidencia de campañas dentro del contexto del informe, como la colaboración cruzada de Panda Express dentro de Roblox y Fortnite en julio de 2025, que atrajo a 265,000 jugadores y 185,000 interacciones, respalda el argumento de las integraciones de marca estructuradas como misiones en lugar de interrupciones. En el lado de la oferta, la adopción más rápida de la renderización en tiempo real y la toma de decisiones del lado del servidor, impulsada por motores modernos e integraciones de intercambio, crea espacio para colocaciones más dinámicas y multiplataforma. También respalda la expansión de los mercados programáticos más allá de lo móvil hacia inventario premium de PC, consola y nube o streaming, siempre que los estándares de visibilidad y divulgación mantengan el ritmo.
Desarrollos recientes de la industria en Mercado de Publicidad en Videojuegos
- Julio de 2026: Unity anunció la hoja de ruta de Unity 7 en Unite Seoul. La hoja de ruta integra datos de compra y monetización impulsada por IA dentro de las herramientas del motor. Esto refuerza el ciclo de retroalimentación de monetización entre el desarrollo de juegos y los datos de monetización.
- Julio de 2026: PubMatic (en nombre de PubMatic y Zynga) anunció una asociación para proporcionar acceso directo al inventario premium de juegos móviles de Zynga a través de canales programáticos, incluida la publicidad agéntica. La colaboración otorga acceso directo al inventario móvil premium mediante canales programáticos. Refuerza la demanda entre ecosistemas y la compra automatizada de inventario de juegos móviles.
- Junio de 2026: Electronic Arts lanza EA Advertising para colocaciones de marca directas dentro del juego. La plataforma integra colocaciones dinámicas en tiempo real en todo el portafolio de EA. Verticaliza la tecnología publicitaria dentro de un editor importante para preservar los datos y el control en la monetización del juego.
Mercado de Publicidad en Videojuegos Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca el valor de las ubicaciones publicitarias pagadas entregadas dentro de juegos digitales en plataformas móviles, PC, consola y experiencias de juego inmersivas emergentes. Incluye los ingresos obtenidos por la entrega de unidades publicitarias o ubicaciones de marca a los jugadores.
Exclusiones del alcance: No se contabilizan las ventas de juegos, las compras dentro de aplicaciones que no estén vinculadas a la publicidad, ni los patrocinios generales de esports que se encuentren fuera del entorno del juego.
Descripción General de la Segmentación
- Por Formato de Anuncio
- Anuncios de Display Estáticos en Videojuegos
- Anuncios Dinámicos / Insertados del Lado del Servidor
- Advergaming / Minijuegos de Marca
- Spots de Video y Audio en Videojuegos
- Patrocinios e Integraciones Nativas de Marca
- Por Plataforma de Dispositivo
- Juegos Móviles
- Juegos de PC
- Juegos de Consola
- Juegos en la Nube / Streaming
- Juegos de Realidad Virtual / Realidad Aumentada / Metaverso
- Por Modo de Transacción
- Mercado Programático
- Venta Directa / Basada en IO
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- América del Sur
- Brasil
- Argentina
- México
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con datos públicamente disponibles y reproducibles que describen el tiempo de juego direccionable y el contexto publicitario. Utilizamos fuentes como los datos de conectividad de la Unión Internacional de Telecomunicaciones, los indicadores digitales del Banco Mundial, las estadísticas de consumo y medios de la OCDE, y las directrices de privacidad de la FTC de Estados Unidos y la UE para comprender dónde pueden cambiar las restricciones de entrega y seguimiento de anuncios.
Para anclar el enfoque publicitario, revisamos material de organismos del sector como IAB y publicaciones de asociaciones similares, y también consultamos presentaciones públicas de empresas e informes para inversores en busca de señales sobre la combinación de monetización publicitaria, el engagement y la dirección de la carga publicitaria. Se consultaron bases de datos de patentes para rastrear cómo están evolucionando los enfoques de inserción y medición de anuncios. Para la validación de datos financieros y noticias de empresas, nos apoyamos en una base de datos de suscripción de pago; esta lista de fuentes no es exhaustiva, ya que se utilizaron referencias públicas adicionales para la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar qué se contabiliza como ingresos por publicidad en videojuegos, y cómo se comportan los precios y las tasas de ocupación en el inventario de plataformas móviles, PC y consola. Hablamos con roles del lado del editor, del desarrollador y de operaciones publicitarias, y luego validamos los supuestos con compradores y agencias que planifican presupuestos en las principales regiones, con el fin de reducir las brechas identificadas en la investigación documental.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 13% | APAC: 44% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 39% | EMEA: 36% |
| Actores menores: 15% | Gerentes: 48% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El modelo central parte de un conjunto de demanda descendente construido sobre la base activa de jugadores y el tiempo de juego por dispositivo, y luego traduce ese volumen en impresiones publicitarias utilizando rangos típicos de carga publicitaria y combinación de formatos. El volumen de impresiones resultante se valora mediante verificaciones prácticas de CPM y rendimiento efectivo, y luego se ajusta por tasas de ocupación, prácticas de visibilidad y la proporción de sesiones en las que se permiten anuncios debido a las normas de privacidad y consentimiento.
Para mantener los totales dentro de parámetros realistas, corroboramos los resultados con aproximaciones ascendentes selectivas, como divulgaciones de monetización de editores muestreados, verificaciones de canal sobre redes publicitarias y tendencias de mediación, y pruebas simples de volumen por precio para los formatos clave. Los insumos incluyen tendencias de uso móvil y de consola, adopción de formatos publicitarios (video con recompensa, intersticial, ubicaciones nativas), duración promedio de sesión, tolerancia a la carga publicitaria y diferenciales de precios publicitarios regionales impulsados por la demanda de los anunciantes. Para el pronóstico, utilizamos análisis de escenarios, dado que el mercado puede cambiar rápidamente cuando las políticas de plataforma, las normas de medición o los formatos publicitarios se modifican. Los escenarios se ajustaron utilizando las expectativas de los expertos en torno al crecimiento de la carga publicitaria, la progresión de precios y la velocidad de adopción en los formatos más nuevos.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante verificaciones escalonadas que comparan la trayectoria de ingresos modelada con señales independientes, como el tiempo dedicado a los juegos, la dirección del gasto en publicidad digital y el ritmo de adopción de formatos descrito por los participantes del sector. Cuando aparecen valores atípicos, se revisan los supuestos, se vuelven a ejecutar los cálculos y se realizan llamadas de seguimiento para confirmar si la variación refleja un cambio real del mercado o un artefacto del modelo.
Antes de la aprobación final, el trabajo pasa por una revisión analítica de múltiples niveles para que la lógica de las unidades, el manejo de divisas y las divisiones regionales se mantengan coherentes. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, seguidas de una revisión final previa a la entrega para que los clientes reciban una visión actualizada.
Tamaño del Mercado de Publicidad en Videojuegos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas sobre publicidad en videojuegos pueden variar ampliamente porque la etiqueta se utiliza de forma imprecisa, y porque algunos estudios combinan la publicidad en juegos con la publicidad en entretenimiento digital en sentido más amplio. Las diferencias también surgen cuando una estimación es global y otra corresponde a un solo país, o cuando los precios se asumen a partir de CPM digitales generales en lugar de rendimientos específicos de los juegos.
Los principales factores que generan brechas suelen reducirse a qué se contabiliza como ingresos en videojuegos y cómo se modela la conversión de la actividad del jugador a los ingresos publicitarios. Algunas fuentes tratan el mercado como un cambio neto durante un período, mientras que otras presentan un valor de mercado para un solo año, lo que puede hacer que los totales parezcan incompatibles incluso antes de considerar el enfoque de pronóstico. La brecha también está determinada por si se incluyen las ubicaciones estáticas, el video con recompensa y los anuncios programáticos, y por cómo se gestionan el momento de la conversión de divisas y la cadencia de actualización cuando los precios publicitarios cambian rápidamente.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 131,03 mil millones de USD (2026) | |
| Revista Especializada del Sector A | 11,49 mil millones de USD (2027) | Esta cifra corresponde únicamente a Estados Unidos y se presenta como el total de ingresos publicitarios en juegos, por lo que no escala a las condiciones globales de inventario y precios. |
| Editorial del Sector B | 6,07 mil millones de USD (2024) | Este número se reporta como crecimiento durante 2024-2028 en lugar de un valor de mercado para un solo año, y puede interpretarse como un cambio incremental en lugar de ingresos totales. |
La diferencia en la tabla se explica principalmente por la geografía y por si el número publicado es un valor total del mercado para un año o un cambio a lo largo del tiempo, por lo que las comparaciones directas requieren una alineación cuidadosa. Algunas cifras publicadas reflejan perspectivas de ingresos nacionales más limitadas o declaraciones de crecimiento por período, y luego se interpretan como tamaño del mercado global. En la estimación de Mordor Intelligence, el total se trata como un conjunto de ingresos globales para un solo año vinculado a la actividad del jugador, la carga publicitaria, la ocupación y verificaciones de precios realistas, lo que mantiene la estimación rastreable a insumos que pueden revisarse y actualizarse.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de publicidad en videojuegos en 2031?
Se proyecta que alcance USD 217,16 mil millones en 2031, avanzando a una CAGR del 10,63% desde 2026.
¿Qué formato de anuncio se expande más rápido dentro de los juegos?
Se prevé que las unidades de recompensa y jugables crezcan a un 11,58% hasta 2031, ya que las marcas prefieren la participación sobre las visualizaciones pasivas.
¿Por qué es importante el cloud gaming para los anunciantes?
El 5G y la computación en el borde de la red eliminan la latencia, permitiendo anuncios en tiempo real y conscientes del contexto, y abriendo nuevo inventario en servicios como Xbox Cloud Gaming y GeForce Now.
¿Cómo afectan las leyes de privacidad a la publicidad en videojuegos?
El RGPD, la CPRA y las nuevas regulaciones asiáticas limitan la segmentación por ID de dispositivo, impulsando a los editores hacia datos de primera parte y señales contextuales.
¿Quién tiene la mayor cuota de mediación en los títulos móviles?
La plataforma MAX de AppLovin controló el 73,1% de la cuota entre los juegos móviles más descargados en 2025.
¿Qué región tiene la previsión de crecimiento más rápido?
África lidera con una CAGR del 11,49% hasta 2031, impulsada por poblaciones con enfoque en el móvil y planes de juego subsidiados por operadoras de telecomunicaciones.