
Tamaño y participación del mercado de bombas hidráulicas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
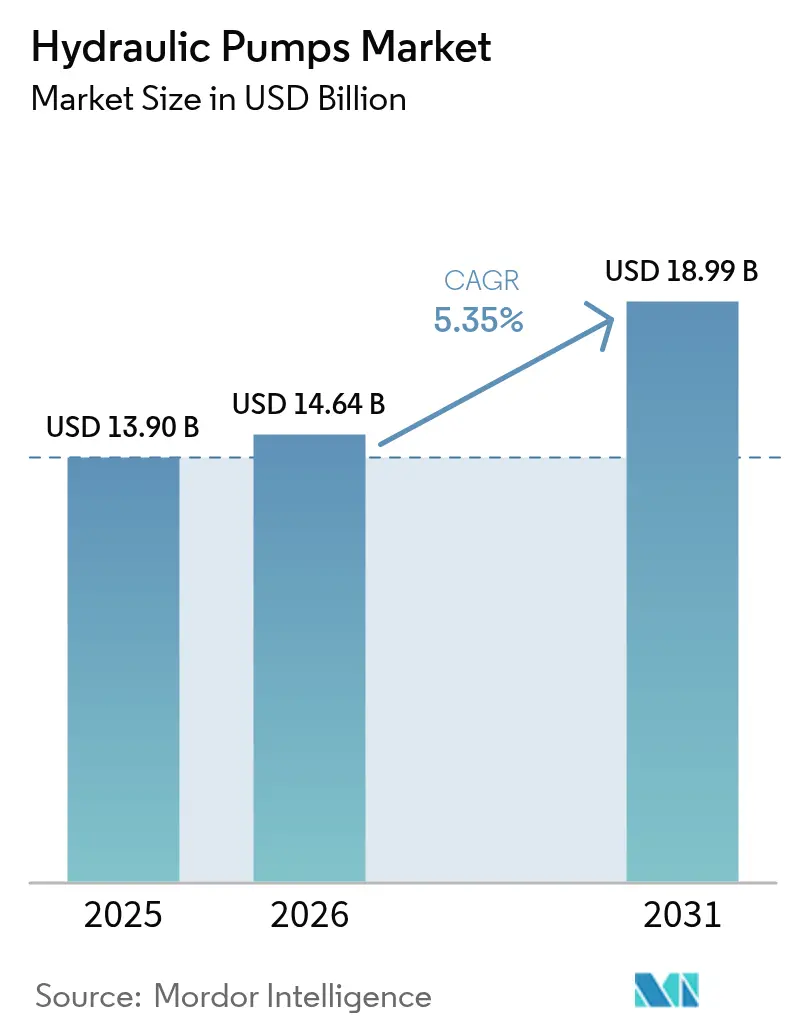
| Tamaño del Mercado (2026) | 14.64 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.99 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.35 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del mercado de bombas hidráulicas por Mordor Intelligence
El tamaño del mercado de bombas hidráulicas fue valorado en USD 13,9 mil millones en 2025 y se estima que crecerá desde USD 14,64 mil millones en 2026 hasta alcanzar USD 18,99 mil millones en 2031, a una CAGR del 5,35% durante el período de previsión (2026-2031). La sólida demanda de equipos de potencia de fluidos de alta capacidad en construcción, energías renovables y fabricación automatizada mantiene al mercado en una senda de expansión constante. Los programas de renovación de infraestructuras en China e India, combinados con las actualizaciones de la industria de procesos en la Unión Europea y América del Norte, continúan anclando la demanda de referencia. Las inversiones en transición energética están abriendo nuevas oportunidades en sistemas de orientación y cabeceo de turbinas eólicas, módulos de compresión para electrolizadores de hidrógeno y circuitos de refrigeración para almacenamiento de baterías a escala de red. Los fabricantes responden con diseños de bombas de pistón de mayor eficiencia, paquetes de control inteligente y servicios de remanufactura que se alinean con los mandatos de economía circular. La competencia se mantiene moderada, con líderes globales que refuerzan sus carteras digitales mientras los proveedores regionales apuntan a aplicaciones sensibles al coste. [1]Comisión Europea, "Plan de Acción de Economía Circular," ec.europa.eu
Conclusiones clave del informe
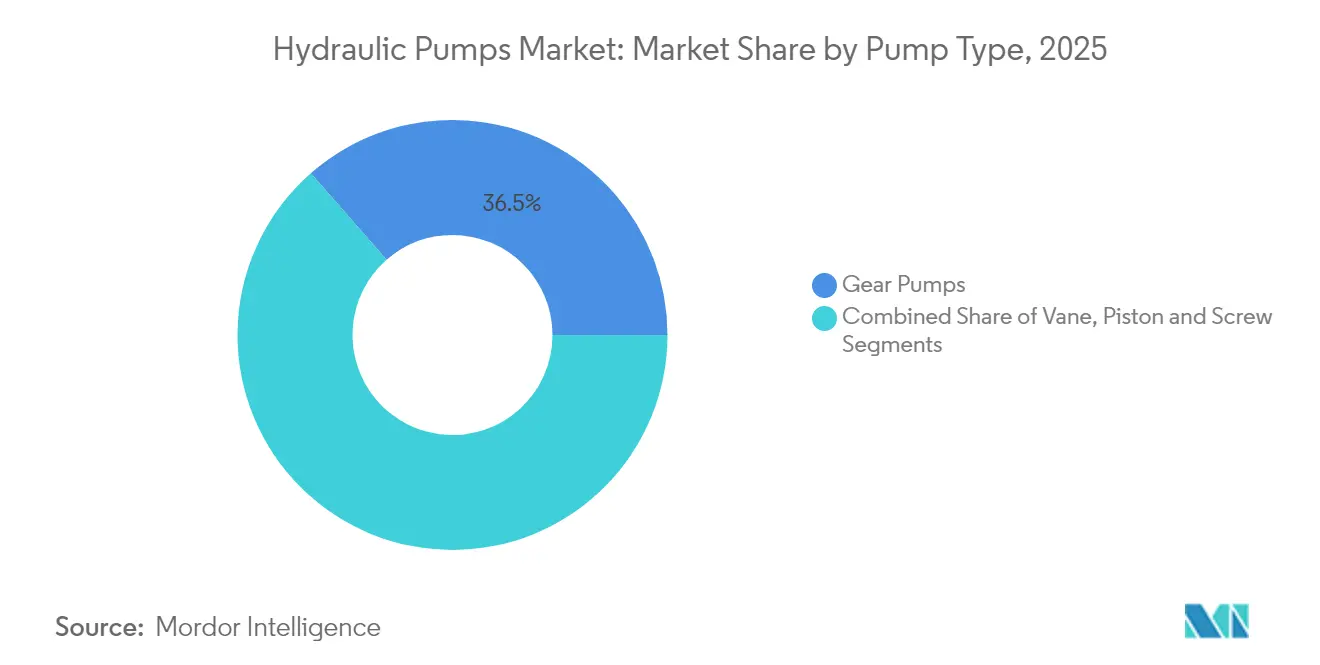
- Por tipo de bomba, las bombas de engranaje lideraron con una participación de ingresos del 36,45% en 2025, mientras que se proyecta que las bombas de pistón se expandan a una CAGR del 6,45% hasta 2031.
- Por presión de operación, el rango de 3.000-5.000 psi representó el 41,35% del tamaño del mercado de bombas hidráulicas en 2025; el segmento de >5.000 psi avanza a una CAGR del 7,95% hasta 2031.
- Por aplicación, la hidráulica móvil representó el 54,35% de la participación del mercado de bombas hidráulicas en 2025; proceso y energía es la aplicación de mayor crecimiento con una CAGR del 7,05% hasta 2031.
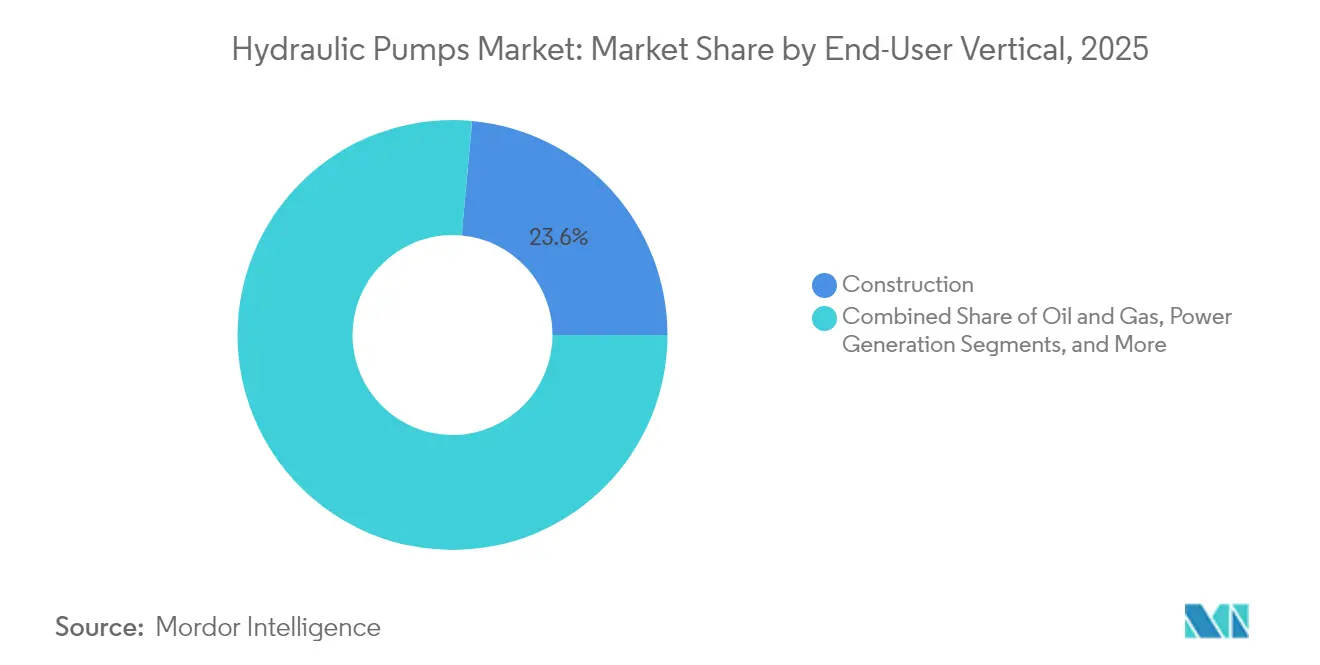
- Por sector de usuario final, la construcción se mantuvo como el mayor con una participación del 23,55% en 2025, mientras que la generación de energía avanza a una CAGR del 6,85%.
- Por geografía, Asia-Pacífico dominó con una participación del 41,45% en 2025; Oriente Medio es la región de mayor crecimiento con una CAGR del 6,20%.
- Bosch Rexroth, Parker Hannifin y Danfoss Power Solutions mantuvieron conjuntamente una participación estimada del 28% de los ingresos globales en 2024.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado global de bombas hidráulicas
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Programas de renovación de infraestructuras en China e India | +1.20% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Automatización industrial (actualizaciones de Industria 4.0) | +0.90% | Global, concentrado en América del Norte y la UE | Largo plazo (≥ 4 años) |
| La electrificación de vehículos todoterreno requiere bombas electrohidráulicas | +0.80% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de sistemas de orientación y cabeceo de turbinas eólicas | +0.70% | Global, concentrado en mercados offshore | Largo plazo (≥ 4 años) |
| Construcción de electrolizadores de hidrógeno (bombas de >1.000 bar) | +0.60% | UE y América del Norte, proyectos piloto en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Cuotas obligatorias de remanufactura (Economía Circular de la UE) | +0.40% | UE como mercado primario, con expansión global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Programas de renovación de infraestructuras en China e India
Las obras de construcción financiadas por los gobiernos de ambas naciones sostienen una demanda anual de más de 13,5 millones de unidades de bombas hidráulicas para 2025. Las normas de localización para proyectos del sector público incentivan las empresas conjuntas, canalizando aproximadamente USD 4,2 mil millones hacia la producción de bombas de alta tecnología y acelerando el desarrollo de capacidades nacionales. Los contratistas regionales que adoptan estándares de equipos chinos están extendiendo la cadena de suministro hacia Oriente Medio y África, ampliando las perspectivas de exportación para los fabricantes de Asia-Pacífico. Se espera que estos programas sustenten la demanda de referencia hasta 2027, en particular para unidades con clasificación superior a 5.000 psi. [2]Agencia de Seguridad de Infraestructura y Ciberseguridad, "Aviso sobre el controlador de bombas Osprey," cisa.gov
Automatización industrial (actualizaciones de Industria 4.0)
Las unidades de potencia inteligentes equipadas con variadores de frecuencia reducen el consumo de energía en tiempo de inactividad en un 25%. Las pasarelas IoT transmiten datos en tiempo real a plataformas de mantenimiento predictivo, reduciendo los costes operativos en un 45% y disminuyendo los eventos de emisiones no planificados en un 75%, según lo demostrado en pruebas de empresas de servicios de agua del Reino Unido con controladores Sulzer. Los modelos de gemelo digital permiten la optimización remota que genera un ahorro energético del 30% y una reducción del 20% en el coste total de propiedad. La ciberseguridad sigue siendo una preocupación creciente tras los avisos de la Agencia de Seguridad de Infraestructura y Ciberseguridad de EE. UU. sobre vulnerabilidades en controladores de bombas con puntuaciones CVSS de hasta 9,8.
La electrificación de vehículos todoterreno requiere bombas electrohidráulicas
Las máquinas de trabajo híbridas requieren unidades electrohidrostáticas compactas de alto caudal, como la EPU-G de Moog, que suministra entre 20 y 85 l/min a hasta 345 bares, reduciendo el volumen de aceite del sistema en un 90%. Los fabricantes de equipos de construcción integran estas bombas en accionamientos eléctricos de toma de fuerza para cumplir los objetivos de emisiones sin sacrificar el rendimiento en la manipulación de cargas. La demanda es especialmente fuerte en los segmentos de plataformas elevadoras y manejo de materiales, donde la operación precisa y silenciosa es obligatoria.
Construcción de electrolizadores de hidrógeno (bombas de >1.000 bar)
Los proyectos de hidrógeno verde en Europa y América del Norte requieren bombas de refuerzo multietapa fabricadas en acero inoxidable AISI 316 y certificadas para zonas ATEX. Los caudales y ciclos de trabajo exigen diseños de pistón que mantengan una eficiencia volumétrica superior al 92% a presiones de descarga superiores a 1.000 bar. Los proveedores que ofrecen paquetes de servicio y funciones de monitorización remota están asegurando contratos de adquisición a largo plazo con los fabricantes de equipos originales de electrolizadores.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Precios volátiles del acero al níquel | -0.80% | Global, concentrado en centros de fabricación | Corto plazo (≤ 2 años) |
| Rápida penetración de actuadores totalmente eléctricos | -1.10% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Riesgos de ciberseguridad en bombas inteligentes | -0.30% | Global, concentrado en infraestructuras críticas | Corto plazo (≤ 2 años) |
| Escasez de técnicos certificados en potencia de fluidos | -0.50% | Global, aguda en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precios volátiles del acero al níquel
Los costes de las aleaciones con níquel aumentaron a finales de 2024 impulsados por el renovado gasto en infraestructuras de EE. UU. antes de retroceder, y luego repuntaron a principios de 2025, comprimiendo los márgenes de los fabricantes de bombas y complicando la planificación de inventarios. Los modelos de alta presión (>3.000 psi) son los más afectados, ya que los códigos de seguridad exigen grados de acero premium. Los productores chinos, dependientes de aleaciones de alta calidad importadas, enfrentan riesgo cambiario adicional y recargos logísticos.
Rápida penetración de actuadores totalmente eléctricos
Los cilindros eléctricos ofrecen una eficiencia mecánica del 75-80% frente al 40-55% de la hidráulica convencional, además de operación sin fugas y mantenimiento simplificado. Ganan terreno rápidamente en líneas de ensamblaje de precisión y cargas ligeras, reduciendo el volumen direccionable para unidades hidráulicas más pequeñas. Las tareas de alta exigencia siguen favoreciendo la hidráulica por su superior densidad de fuerza y robustez térmica, preservando la relevancia del mercado en los sectores todoterreno y energético.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de bomba: las bombas de pistón avanzan hacia los objetivos de eficiencia
Las bombas de engranaje mantuvieron una participación de ingresos del 36,45% en 2025 gracias a la solidez de la demanda de maquinaria móvil. Las bombas de pistón avanzan a una CAGR del 6,45% hasta 2031, a medida que los fabricantes de equipos originales migran hacia una mayor eficiencia volumétrica y un control de desplazamiento preciso. La serie de pistones PV140 de Parker Hannifin registró 14.000 horas de operación entre revisiones en vehículos mineros australianos, lo que ilustra las ventajas en el coste del ciclo de vida. Las bombas de paletas y de tornillo continúan sirviendo a aplicaciones de nicho que requieren flujo uniforme o fiabilidad de grado marino.
Los diseños de pistón de segunda generación utilizan válvulas de carrete endurecidas y platos oscilantes reforzados para extender el tiempo medio entre fallos a 15.000 horas, duplicando la vida útil en comparación con las unidades heredadas. Su adopción en manipuladores telescópicos, excavadoras y máquinas de moldeo por inyección subraya un giro sistémico hacia la optimización energética y la reducción de la huella de CO₂. Se espera que el tamaño del mercado de bombas hidráulicas para la tecnología de pistón capture una participación incremental tanto en instalaciones industriales como de energías renovables.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por rango de presión de operación: el segmento de >5.000 psi se acelera
La clase de 3.000-5.000 psi representó el 41,35% del valor global en 2025, cubriendo equipos de construcción y agrícolas convencionales. Las bombas con clasificación superior a 5.000 psi crecen un 7,95% anualmente, impulsadas por la compresión de hidrógeno, la energía eólica offshore y los centros de mecanizado avanzado. Los impulsores multietapa de North Ridge Pumps, certificados para zonas ATEX, satisfacen la necesidad de los desarrolladores de electrolizadores de operación continua a 1.000 bar. Las unidades por debajo de 3.000 psi mantienen la estabilidad de volumen en mercados sensibles al coste donde los umbrales de rendimiento siguen siendo modestos.
La innovación en la cadena ascendente se centra en sistemas de sellado y superficies de microacabado para reducir las fugas a presiones extremas. Los avances en ciencia de materiales en acero inoxidable dúplex y nanorrevestimientos apuntan a aumentar la resistencia a la fatiga, mientras que los algoritmos de reducción de presión en tiempo real previenen fallos catastróficos. Estos avances refuerzan la participación del mercado de bombas hidráulicas en manos de especialistas en alta presión en el contexto de proyectos de transición energética.
Por sector de usuario final: la generación de energía se acelera
La construcción se mantuvo en la cima con el 23,55% de los ingresos en 2025, respaldada por las carteras de megaproyectos en Asia, Oriente Medio y las Américas. La generación de energía avanza a una CAGR del 6,85%, derivada de despliegues en turbinas, centrales hidroeléctricas y almacenamiento. Los fabricantes de equipos originales incorporan seguimiento hidráulico en parques solares a escala de servicios públicos para maximizar la captación de irradiación, mientras que las centrales hidroeléctricas dependen de bombas de desplazamiento variable para los sistemas de regulación. El petróleo y gas, los alimentos y bebidas, y el agua y las aguas residuales mantienen líneas de base estables, con demanda de bombas resistentes a la corrosión y de diseño sanitario. Los incentivos de modernización de la red en Estados Unidos y Europa elevan la financiación para el almacenamiento hidroeléctrico por bombeo y los activos de pico flexibles, cada uno de los cuales requiere bombas robustas de alto caudal. Los fabricantes que ofrecen programas de intercambio de servicio y repuestos remanufacturados se alinean con las directivas de economía circular de la UE, ampliando los ingresos del ciclo de vida.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por aplicación: el segmento de proceso y energía lidera el crecimiento
La hidráulica móvil representó el 54,35% de la demanda de 2025, cubriendo excavadoras, tractores y carretillas elevadoras que sustentan la construcción y la agricultura globales. La categoría de proceso y energía se expande un 7,05% anual, impulsada por los sistemas de cabeceo de turbinas eólicas y los programas de modernización de refinerías. Los accionamientos hidráulicos de cabeceo de circuito cerrado en turbinas de 600 kW integran almacenamiento de energía en acumuladores de vejiga, lo que permite una integración más fluida a la red. Los usuarios de maquinaria industrial continúan adoptando unidades de potencia inteligentes que emplean monitorización de condición para reducir el tiempo de inactividad en un 30%.
El tamaño del mercado de bombas hidráulicas vinculado a proceso y energía se beneficia de los flujos de capital ESG, que priorizan los circuitos de potencia de fluidos de alta eficiencia en activos renovables. Los proveedores de servicios que combinan análisis basados en la nube con contratos de mantenimiento en campo están capturando márgenes premium. A medida que proliferan las instalaciones de electrolizadores, captura de carbono y biomasa, también lo hace la demanda de bombas especializadas capaces de soportar medios corrosivos y ciclos de trabajo variables.
Análisis geográfico
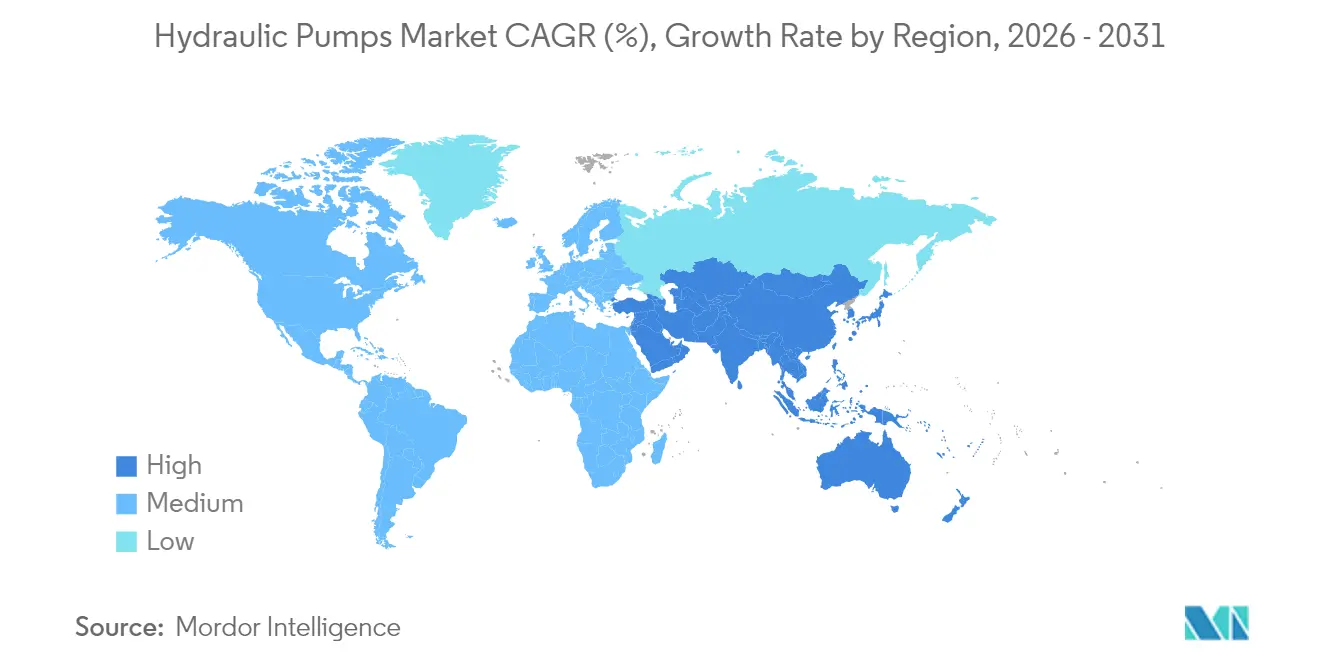
El liderazgo de Asia-Pacífico se deriva de su incomparable escala de producción y consumo interno, con China adquiriendo por sí sola 13,5 millones de unidades en 2025. Programas gubernamentales como la Misión de Ciudades Inteligentes de India canalizan capital hacia proyectos de gestión del agua, metro y vivienda asequible que requieren sistemas hidráulicos de alta presión. Los proveedores japoneses continúan estableciendo referencias de fiabilidad; la línea de pistones axiales K3VL de Kawasaki se especifica con frecuencia en excavadoras premium. Las interrupciones en la cadena de suministro y la escasez de mano de obra cualificada fomentan la automatización y la diversificación regional hacia Vietnam e Indonesia.
El rápido crecimiento de Oriente Medio se sustenta en la reinversión en petróleo y gas y en las agendas de diversificación hacia las energías renovables. El Fondo de Inversión Pública de Arabia Saudita canaliza miles de millones hacia la construcción de parques solares y eólicos, donde los accionamientos hidráulicos de orientación y cabeceo sustentan el tiempo de actividad de las turbinas. Las actualizaciones de la red de transmisión de los Emiratos Árabes Unidos importan bombas de alta presión para la refrigeración de subestaciones y la desalinización de agua de mar. La fabricación en empresas conjuntas en Dammam y Abu Dabi acorta los plazos de entrega y cumple los mandatos de contenido local.
América del Norte y Europa mantienen flotas tecnológicamente avanzadas. La Ley de Inversión en Infraestructuras y Empleo de EE. UU. revitalizó los gastos en obras civiles, impulsando las sustituciones en cargadoras de dirección deslizante y pavimentadoras. Las regulaciones de la UE que promueven el cumplimiento de la economía circular crean nuevos ingresos de remanufactura y elevan la demanda de bombas de ecodiseño certificadas bajo EN ISO 14971. Ambas regiones se enfrentan a una plantilla de técnicos envejecida, lo que impulsa un mayor despliegue de diagnósticos remotos para aliviar los cuellos de botella en el servicio.

Panorama regulatorio
El cumplimiento normativo para las bombas hidráulicas está determinado por las normas de seguridad de maquinaria, las expectativas de ecodiseño y gestión responsable de fluidos, y un conjunto creciente de requisitos de seguridad digital a medida que las bombas integran sensores, accionamientos y conectividad. En la Unión Europea, el Reglamento (UE) 2023/1230 sobre maquinaria (que sustituye a la Directiva de Máquinas 2006/42/CE) se aplica a partir del 20 de enero de 2027, elevando los requisitos que afectan a los sistemas alimentados por bombas, incluidas la documentación y las obligaciones relativas a elementos digitales como la ciberseguridad y las funciones habilitadas por IA cuando corresponda.
Para el equipo móvil, el Reglamento (UE) 2025/14 de la UE (adoptado en diciembre de 2024) establece procedimientos técnicos y administrativos para la homologación de tipo de la UE de maquinaria móvil no de carretera que circula en vías públicas, influyendo en las decisiones de plataforma de los OEM y en los flujos de validación de las bombas electrohidráulicas utilizadas en flotas de construcción y manejo de materiales. A nivel de componente y sistema, el cumplimiento de seguridad y ambiental hace referencia comúnmente a la norma ISO 4413 para la seguridad de los sistemas de potencia fluida hidráulica y a la ISO 15380:2023 para fluidos hidráulicos ambientalmente aceptables, respaldando las especificaciones de adquisición en industrias de usuarios finales reguladas y programas de contratación pública.
Análisis de la cadena de valor
La cadena de valor comienza con los metales y materiales de ingeniería en la etapa inicial (hierro dúctil, acero, aluminio, bronce), junto con componentes adquiridos críticos como cojinetes de precisión, sellos y tratamientos superficiales, para luego pasar al mecanizado de alta precisión, el tratamiento térmico y el ensamblaje y pruebas con control de contaminación. A medida que se expanden la electrificación y las modernizaciones de Industria 4.0, la cadena incorpora cada vez más electrónica (sensores, controladores, accionamientos) e integración de software. Esto añade nuevos niveles de proveedores y pasos de calificación junto al diseño y fabricación hidráulica tradicionales.
Aguas abajo, las bombas se venden como componentes independientes a través de distribuidores e integradores, o bien son incorporadas por los OEM en hidráulica móvil, maquinaria industrial y skids de proceso y energía, con el servicio postventa, la remanufactura y los repuestos representando una parte cada vez mayor del valor del ciclo de vida. Los cuellos de botella suelen centrarse en la puesta en marcha especializada y la calidad de los datos, donde la información técnica faltante o inconsistente y la comunicación de cambios de parámetros pueden retrasar el arranque del sistema y aumentar el riesgo de garantía, especialmente en instalaciones integradas digitalmente. Las iniciativas de interoperabilidad y los datos de producto digitales estandarizados, incluida la Asset Administration Shell utilizada junto con AutomationML u OPC UA, se emplean para agilizar la puesta en marcha y respaldar el servicio de ciclo de vida entre proveedores, mientras que las colaboraciones entre proveedores y OEM (por ejemplo, Danfoss Power Solutions y HYDAC trabajando con OEM en controles y telemática) reflejan el cambio hacia sistemas hidráulicos mecatrónicos y habilitados por software.
Panorama competitivo
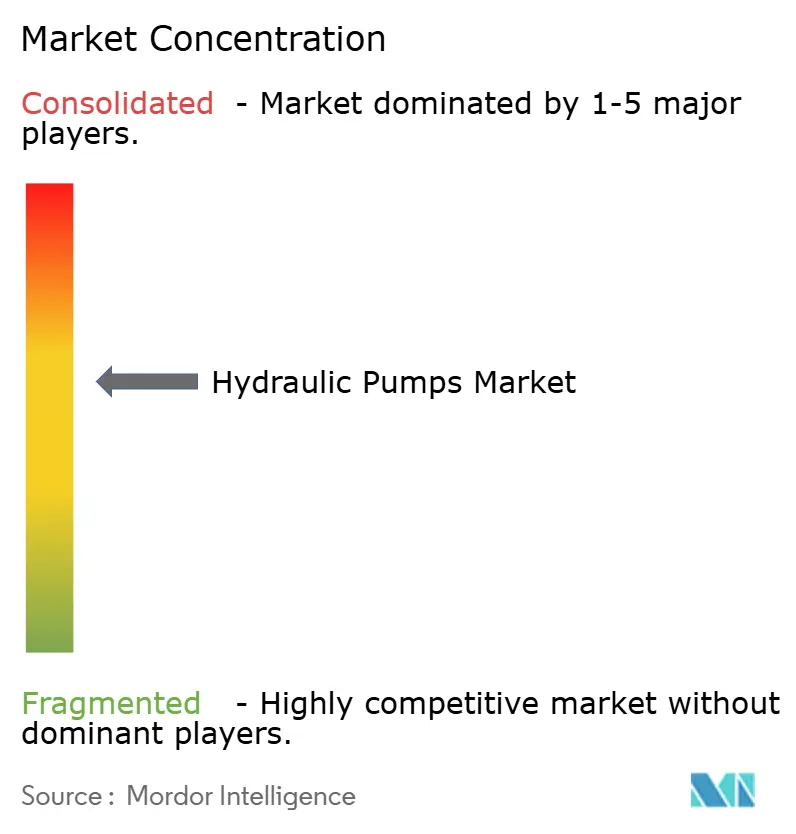
Los proveedores globales mantienen participaciones relativamente equilibradas, lo que da lugar a un campo moderadamente concentrado. Bosch Rexroth elevó sus ventas de 2023 a EUR 7,6 mil millones tras integrar HydraForce, reforzando la capacidad de hidráulica compacta y ampliando su presencia en América del Norte. Parker Hannifin registró USD 19,9 mil millones en ingresos en el ejercicio fiscal 2024 y reportó un margen EBITDA del 25,2%, aprovechando las divisiones aeroespacial y de filtración para la resiliencia entre ciclos. Danfoss Power Solutions amplió su familia de bombas D1P a 160 cc para apuntar a excavadoras de alta potencia, enfatizando la electrónica modular.[4]Danfoss Power Solutions, "Expansión de la serie de bombas D1P," danfoss.com
Las carteras de I+D destacan las bombas electrohidrostáticas, las carcasas de atenuación de ruido y la detección de fallos basada en IA. Las solicitudes de patentes para algoritmos de control de plato oscilante variable crecieron un 12% interanual, lo que refleja una competencia digital cada vez más intensa. Los competidores chinos reducen las brechas de calidad mientras mantienen precios unitarios bajos, lo que lleva a los operadores establecidos a centrarse en la integración de sistemas y los paquetes de servicio posventa. Las alianzas estratégicas en infraestructura de hidrógeno y energía eólica offshore ofrecen nuevas posiciones para los fabricantes de bombas especializados en soluciones de ultra alta presión y resistentes a la corrosión.
Líderes de la industria de bombas hidráulicas
-
Bosch Rexroth Ltd.
-
Parker Hannifin Corporation
-
Eaton Corporation plc
-
Danfoss Power Solutions A/S
-
Kawasaki Heavy Industries Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Está emergiendo un espacio en blanco donde las bombas hidráulicas deben funcionar como activos gestionados energéticamente e integrados por software, en lugar de componentes independientes, particularmente en modernizaciones de automatización industrial y equipos todoterreno electrificados. Las arquitecturas de velocidad variable y controladas por frecuencia que reducen las pérdidas por inactividad, junto con interfaces estandarizadas entre motores eléctricos y bombas hidráulicas, crean espacio para que los proveedores empaqueten bombas, accionamientos, sensores y controles en módulos validados y listos para instalar para plataformas de OEM y actualizaciones de planta. Los beneficios demostrados de energía y tiempo de funcionamiento en sistemas hidráulicos modernizados también están orientando las adquisiciones hacia soluciones electrohidráulicas integradas en lugar de reemplazos discretos de bombas.
Las inversiones en capacidad y localización apuntan a una oportunidad a corto plazo en la resiliencia del mercado de repuestos y del suministro regional para la construcción, la minería y la infraestructura hídrica. En junio de 2026, ZWZT Hydraulic anunció un proyecto de actualización técnica para la fabricación de bombas hidráulicas con una capacidad anual de 50.000 unidades para atender la demanda del mercado de repuestos de construcción y minería, subrayando el enfoque competitivo en productos reparables y de alta disponibilidad para los ciclos de renovación de flotas. Las expansiones de fabricación, como la puesta en marcha de NETZSCH Pumps & Systems de una nueva instalación de producción en Goa, India (2026), y el inicio de las obras de KSB en una modernización y expansión de 70 millones de EUR en Frankenthal, Alemania, para aumentar la producción de bombas Eta para 2030, refuerzan una inversión más amplia en capacidad, automatización y proximidad a los mercados finales, lo que puede beneficiar a los proveedores de bombas hidráulicas que atienden a plantas de proceso, servicios públicos y maquinaria industrial.
Desarrollos recientes del sector
- Junio de 2026: Danfoss Power Solutions validó su sistema hidráulico digital Dextreme Max en una excavadora eléctrica a batería de 30 toneladas, informando una reducción del 35% en el consumo de energía y un aumento del 53% en el tiempo de funcionamiento. El resultado refuerza el desplazamiento digital y la optimización a nivel de sistema como una vía para hacer que las arquitecturas electrohidráulicas sean más competitivas en maquinaria móvil electrificada.
- Octubre de 2025: Ingersoll Rand adquirió APSCO, Blutek y UT Pumps por 135 millones de USD, agregando aproximadamente 50 millones de USD en ingresos anuales a la cartera. La medida amplía el acceso a canales y la cobertura de productos en categorías adyacentes a bombas y potencia fluida, aumentando la presión competitiva en partes del ecosistema de repuestos y distribución.
- Febrero de 2024: Bosch Rexroth reveló una inversión en I+D de 460 millones de EUR destinada a plataformas de hidráulica inteligente, además de informar ventas de 7.600 millones de EUR en 2023. Una mayor intensidad de I+D respalda una comercialización más rápida de soluciones de bombas conectadas, incluidos controles y diagnósticos orientados a la eficiencia que se alinean con la demanda de modernización de la automatización.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca las bombas hidráulicas que convierten la energía mecánica en flujo y presión hidráulica, que luego se utiliza para impulsar el movimiento en equipos y sistemas industriales. Dimensionamos el mercado según el valor de las unidades de bombas hidráulicas vendidas en las principales industrias de uso final y regiones.
Exclusiones de alcance: Excluye las unidades de potencia hidráulica completas, los motores hidráulicos, las válvulas, los cilindros, las mangueras y los fluidos de posventa, a menos que estén incluidos y valorados como parte de la venta de la bomba.
Descripción general de la segmentación
-
Por tipo de bomba
- Engranaje
- Paletas
- Pistón
- Tornillo
-
Por rango de presión de operación
- <3.000 psi
- 3.000 - 5.000 psi
- >5.000 psi
-
Por sector de usuario final
- Construcción
- Petróleo y gas
- Generación de energía
- Alimentos y bebidas
- Agua y aguas residuales
- Productos químicos
- Otros (agricultura, minería, automoción)
-
Por aplicación
- Hidráulica móvil
- Maquinaria industrial
- Proceso y energía (incl. eólica, hidro, hidrógeno)
-
Por geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
América del Sur
- Brasil
- Argentina
- Resto de América Latina
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
-
Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
-
América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental se utiliza para establecer el contexto de la demanda y anclar el modelo con señales públicas fiables. Nos basamos en fuentes como los datos manufactureros de la Oficina del Censo de Estados Unidos, las series de producción industrial de Eurostat, los flujos comerciales de UN Comtrade para bombas y componentes relacionados, y los conjuntos de datos de perspectivas energéticas e industriales de la IEA. Cuando ayuda a explicar el impulso del mercado final, también recurrimos a fuentes como los indicadores macroeconómicos del Banco Mundial y las actualizaciones públicas de envíos de equipos de construcción y minería de organismos del sector.
Se revisan los informes anuales de las empresas, las presentaciones a inversores y los catálogos de productos para comprender las familias de bombas, los casos de uso típicos y los cambios de mezcla hacia diseños de mayor presión o desplazamiento variable. También utilizamos suscripciones de pago centradas en datos financieros e inteligencia empresarial, bases de datos de patentes y datos de importación-exportación a nivel de envío para verificar cruzadamente las huellas de suministro y la dirección de los precios. Las fuentes documentales mencionadas anteriormente son ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se realizó mediante entrevistas con expertos y cuestionarios estructurados con fabricantes de bombas, distribuidores de componentes, integradores de sistemas y grandes usuarios finales que compran bombas para flotas y plantas. Dado que se trata de un mercado global, las discusiones se equilibraron entre APAC, EMEA y América para poner a prueba los supuestos sobre las tasas de fabricación de los OEM, los ciclos de reemplazo y los cambios en el precio de venta promedio antes de finalizar los resultados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Altos directivos (CXO): 19% | APAC: 47% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 34% | EMEA: 35% |
| Actores más pequeños: 21% | Gerentes: 47% | América: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo donde los indicadores de producción y comercio, la producción industrial y la actividad de equipos se utilizan para reconstruir el conjunto de demanda direccionable de bombas hidráulicas por región y aplicación principal. Esos totales se verifican luego con aproximaciones selectivas de abajo hacia arriba, como divisiones de ingresos de proveedores de muestra, verificaciones de canal sobre volúmenes de unidades, y una simple prueba de coherencia de ASP por volumen para los tipos de bombas clave.
Las entradas utilizadas en el modelo incluyen la actividad de construcción y movimiento de tierras, la producción de maquinaria industrial, la utilización en minería y manejo de materiales, el comportamiento del ciclo de reemplazo en flotas móviles y los cambios de mezcla por tipo de bomba (engranajes, paletas, pistón) y clase de presión. Los precios se manejan mediante un enfoque de ASP combinado que se ajusta según la inflación, la mayor adopción de alta presión y la proporción de unidades de desplazamiento variable, y luego se pone a prueba en entrevistas frente a lo que los compradores observan en las cotizaciones. Para la previsión, utilizamos principalmente el análisis de escenarios respaldado por una regresión multivariante ligera, donde se proyectan los impulsores de la demanda y luego se ajustan utilizando las opiniones de expertos sobre el momento del ciclo y el gasto de capital. Cuando faltan señales de abajo hacia arriba para regiones más pequeñas, cubrimos las brechas utilizando ratios de intensidad de regiones comparables y luego volvemos a verificar el resultado frente a los patrones de importación y la producción del mercado final.
Validación de datos y ciclo de actualización
La validación se realiza triangulando el valor modelado con señales independientes como las tendencias comerciales, la producción industrial y los envíos de equipos del mercado final, para luego comprobar si los recuentos de unidades implícitos y los precios parecen realistas. Los valores atípicos se revisan por etapas, primero a nivel regional y luego a nivel de aplicación y tipo de bomba, antes de completar una revisión final del analista.
El modelo se revisa anualmente para que los supuestos, como la mezcla de bombas y la evolución de los precios, se mantengan alineados con las condiciones actuales. Si ocurre un evento material durante el año, como una gran conmoción en la demanda de construcción o una gran fluctuación de precios, volvemos a contactar a entrevistados seleccionados y actualizamos los datos de entrada clave. Antes de la entrega, se vuelven a verificar los datos públicos más recientes para que los clientes reciban la visión más actual que podamos respaldar.
Tamaño del mercado de bombas hidráulicas de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para las bombas hidráulicas pueden parecer muy dispares, incluso cuando el nombre del tema es similar, porque el alcance y la lógica de precios no siempre están alineados. Las diferencias suelen provenir de lo que se cuenta como ingresos (precio de fábrica frente a valor de canal), si se incluyen los servicios relacionados, y cómo se trata la mezcla de bombas y la clase de presión durante el año base.
La principal brecha proviene del alcance de los ingresos, donde Mordor Intelligence trata el mercado como el valor de las ventas de unidades de bombas sin incluir sistemas hidráulicos más amplios o componentes que no sean bombas, y esa elección puede alejar los totales de las estimaciones que agregan servicios o valor de equipos adyacentes. El momento también importa, porque algunas fuentes informan un año base más temprano y luego aplican una curva de precios más suave, mientras que otras usan supuestos de aumento de precios a corto plazo más altos vinculados a la inflación y la mezcla de productos. El momento de conversión de divisas y la forma en que se aplican las verificaciones de comercio y producción pueden ampliar aún más la dispersión si no se contrastan con la retroalimentación de compradores sobre el terreno.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 14,64 mil millones de USD (2026) | |
| Consultora Global A | 10,87 mil millones de USD (2025) | Utiliza una valoración de precio de fábrica y también declara la inclusión de servicios relacionados vendidos por los fabricantes, lo que puede cambiar la base de ingresos contabilizada frente a una visión centrada únicamente en la unidad de bomba y desplaza la base del año a 2025. |
| Editorial del Sector B | 10,93 mil millones de USD (2024) | Ancla la estimación a un año base de 2024 y aplica una trayectoria de crecimiento más baja, y el resumen público ofrece poca claridad sobre cómo se validaron la mezcla de bombas, la clase de presión y la evolución de los precios con verificaciones del mercado final. |
Vistas en conjunto, la dispersión se explica principalmente por lo que se cuenta como ingresos y qué año se utiliza como punto de partida, seguido de cómo se proyectan los precios y la mezcla. Nuestro enfoque se mantiene trazable porque cada total regional se vincula a un conjunto definido de impulsores de la demanda y luego se vuelve a verificar con pruebas prácticas de coherencia de unidades y ASP.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de bombas hidráulicas?
El mercado de bombas hidráulicas alcanzó USD 14,64 mil millones en 2026 y se proyecta que crezca hasta USD 18,99 mil millones en 2031 a una CAGR del 5,35%.
¿Qué tipo de bomba crece más rápido?
Las bombas de pistón se expanden a una CAGR del 6,45% gracias a su eficiencia superior y control de precisión que se adaptan a las necesidades de la automatización moderna.
¿Qué área de aplicación ofrece el mayor potencial de crecimiento?
Se prevé que proceso y energía, que abarca eólica, hidrógeno y plantas de procesos industriales, crezca un 7,05% anualmente hasta 2031.
¿Qué región está preparada para la mayor CAGR?
Oriente Medio es el mercado regional de mayor crecimiento, con una proyección de aumento del 6,20% anual debido a los grandes proyectos de infraestructura y energías renovables.
¿Qué restricción clave podría frenar el crecimiento del mercado?
La rápida adopción de actuadores totalmente eléctricos en aplicaciones de precisión de baja carga puede desplazar las soluciones hidráulicas y reducir la demanda direccionable.
¿Quiénes son las principales empresas de la industria de bombas hidráulicas?
Bosch Rexroth, Parker Hannifin y Danfoss Power Solutions mantienen conjuntamente una participación estimada del 28% de los ingresos globales, aprovechando las innovaciones digitales para mantener su cuota.
Última actualización de la página el:



