
Tamaño y Cuota del Mercado de Bombas de Desplazamiento Positivo de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 11.53 Mil millones de dólares |
| Tamaño del Mercado (2026) | 12.02 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.79 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.24 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas de Desplazamiento Positivo de Asia Pacífico por Mordor Intelligence
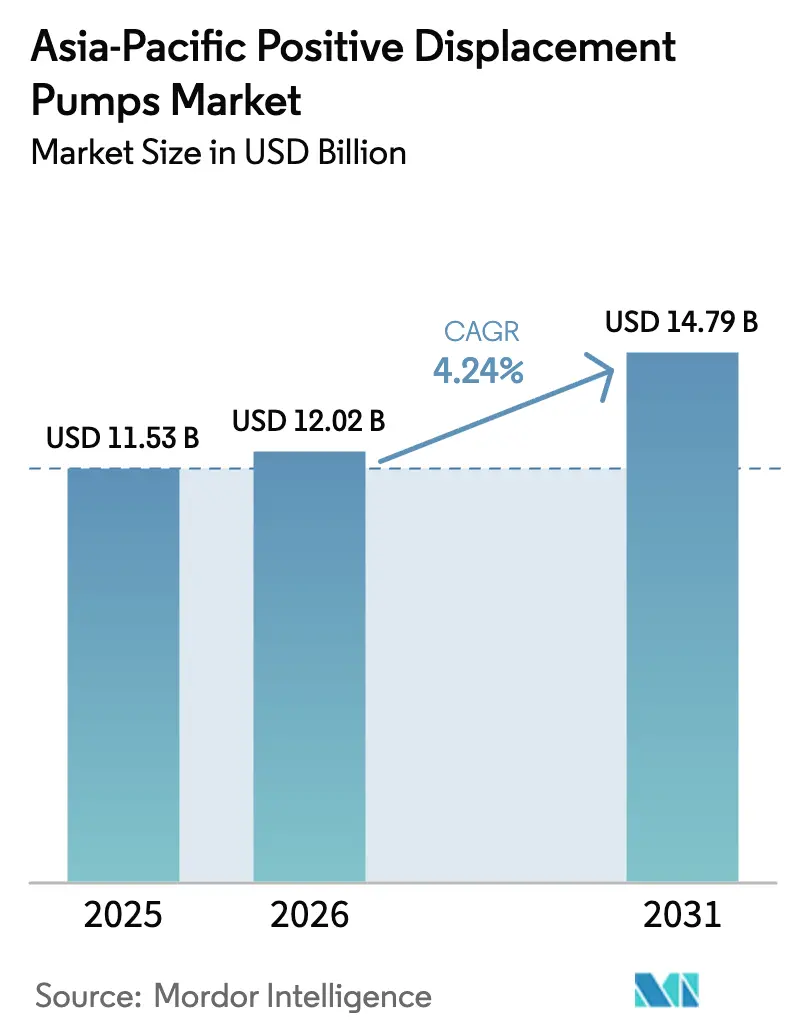
El tamaño del mercado de bombas de desplazamiento positivo de APAC fue valorado en USD 11,53 mil millones en 2025 y se estima que crecerá desde USD 12,02 mil millones en 2026 hasta alcanzar USD 14,79 mil millones en 2031, a una CAGR del 4,24% durante el período de pronóstico (2026-2031). La expansión medida del mercado de bombas de desplazamiento positivo de APAC se basa en un giro estructural hacia ecosistemas industriales digitalizados y ambientalmente conformes que favorecen las tecnologías de bajas emisiones y sensores inteligentes.[1]Agencia Internacional de Energía, "Perspectiva Energética del Sudeste Asiático 2024," iea.org La demanda se intensifica a medida que los municipios de China, India y el Sudeste Asiático aceleran los programas de infraestructura de aguas residuales, mientras que los procesadores químicos en las provincias de Jiangsu, Shandong y Guangdong adoptan configuraciones sin sello para cumplir con los límites de compuestos orgánicos volátiles (COV). Los proyectos de electrificación costa afuera en Australia, Malasia e Indonesia refuerzan aún más el mercado de bombas de desplazamiento positivo de APAC, ya que los diseños rotativos de bajo cizallamiento y de doble tornillo minimizan el daño por emulsión durante el manejo de hidrocarburos multifásicos. Mientras tanto, la modernización de la Oficina de Normas Indias (BIS) de India y la expansión de la capacidad farmacéutica sustentan la tasa de crecimiento nacional más rápida, incorporando una certificación estricta en los ciclos de adquisición. La inflación de costos en el acero inoxidable y el cobre, junto con la escasez de mano de obra de mantenimiento cualificada para los sistemas de cavidad progresiva, modera el crecimiento pero también acelera la adopción de soluciones de mantenimiento predictivo.
Conclusiones Clave del Informe
- Por tipo de bomba, las unidades rotativas lideraron con una cuota de ingresos del 51,12% en 2025; se proyecta que los sistemas peristálticos se expandirán a una CAGR del 7,06% hasta 2031.
- Por método de accionamiento, los sistemas de motor eléctrico tuvieron el 63,21% de la cuota del mercado de bombas de desplazamiento positivo de APAC en 2025, mientras que los modelos de energía solar registran la CAGR proyectada más alta del 9,32% hasta 2031.
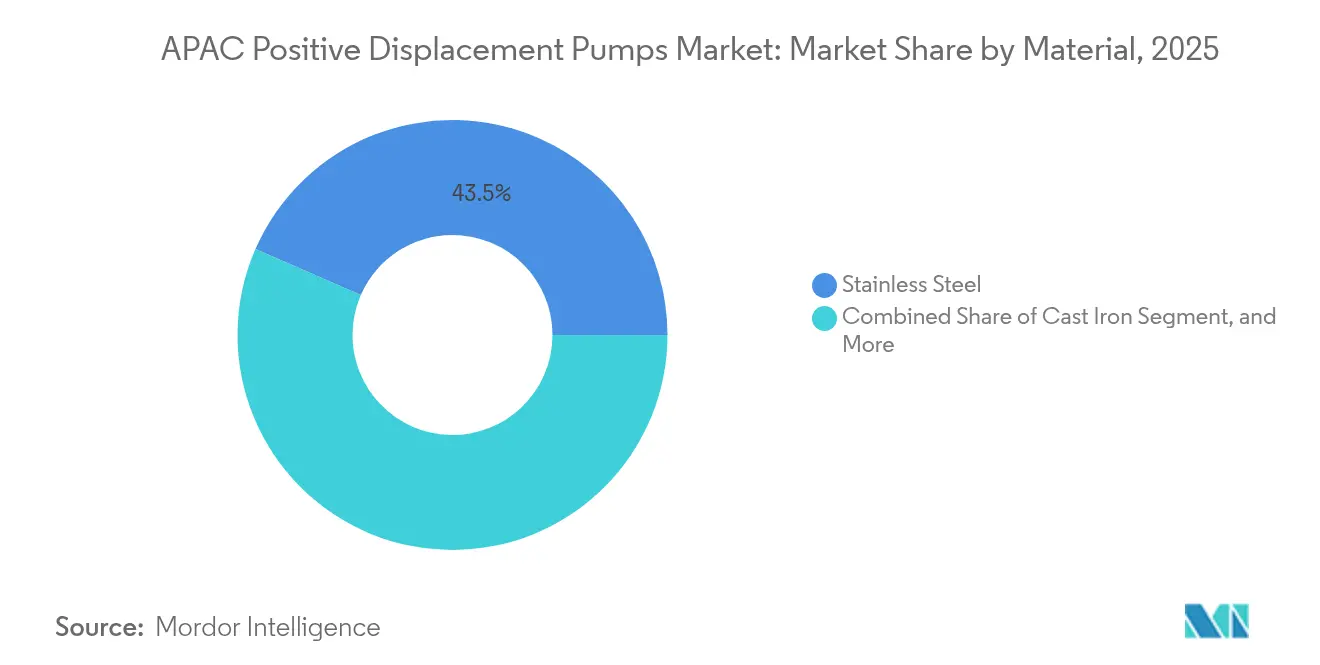
- Por material, el acero inoxidable representó el 43,45% del tamaño del mercado de bombas de desplazamiento positivo de APAC en 2025; se prevé que las aleaciones dúplex y exóticas crezcan a una CAGR del 6,34% entre 2026-2031.
- Por industria usuaria final, el petróleo y el gas representaron el 28,84% de la demanda en 2025, mientras que las aplicaciones farmacéuticas y de biotecnología avanzan a una CAGR del 8,63% hasta 2031.
- Por geografía, China mantuvo el 42,35% de los ingresos de 2025; se prevé que India lidere el crecimiento con una CAGR del 6,16% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida expansión de la infraestructura municipal de aguas residuales en Asia | +0.8% | Mercados principales: China, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Endurecimiento de los límites de descarga de COV en los conglomerados de química especializada de China | +0.6% | China principalmente, con efecto secundario en Vietnam y Tailandia | Corto plazo (≤ 2 años) |
| La electrificación de plataformas costa afuera incrementa la demanda de bombas de bajo cizallamiento | +0.4% | Regiones costa afuera de Australia, Malasia e Indonesia | Largo plazo (≥ 4 años) |
| Instalaciones biofarmacéuticas de mini-granel que adoptan skids peristálticos de un solo uso | +0.7% | Centros de biotecnología de India, Singapur y Corea del Sur | Mediano plazo (2-4 años) |
| Cambio de los OEM hacia bombas rotativas habilitadas con sensores inteligentes | +0.5% | Japón, Corea del Sur y mercados avanzados de APAC | Mediano plazo (2-4 años) |
| Repunte del gasto de capital en líneas de procesamiento de alimentos y bebidas | +0.4% | Regional, concentrado en Tailandia y Vietnam | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de la Infraestructura Municipal de Aguas Residuales en Asia
La expansión de las redes municipales de aguas residuales impulsa pedidos recurrentes de unidades de cavidad progresiva y tornillo que manejan lodos viscosos con flujo estable, convirtiendo estas bombas en la opción preferida para el tratamiento biológico y la dosificación química.[2]NETZSCH Pumps & Systems, "Lo que necesita saber sobre las bombas de cavidad progresiva," pumps-systems.netzsch.com China e India destinan estímulos significativos a plantas descentralizadas, y las naciones del Sudeste Asiático buscan paquetes de skids modulares que puedan desplegarse rápidamente en áreas periurbanas. Los proveedores de cavidad progresiva, por lo tanto, agrupan sensores de monitoreo para detectar el desgaste en rotores y estátores, reduciendo las llamadas de servicio in situ. Los fabricantes locales en Indonesia y Vietnam también amplían los modelos de hierro fundido para municipios con presupuesto limitado, pero las variantes de acero inoxidable continúan dominando las evaluaciones del ciclo de vida. El mercado de bombas de desplazamiento positivo de APAC se beneficia a medida que las empresas de servicios de agua firman acuerdos de servicio a largo plazo que garantizan el rendimiento del caudal a lo largo de concesiones de 10 años.
Endurecimiento de los Límites de Descarga de COV en los Conglomerados de Química Especializada de China
Las normas estrictas que exigen umbrales de detección de fugas por debajo de 2.000 ppm obligan a los procesadores a especificar diseños de accionamiento magnético y herméticamente sellados, creando una prima en el material pero reduciendo la responsabilidad por emisiones fugitivas. Los fabricantes de bombas integran sellos mecánicos dobles con compensación de presión habilitada por sensores para garantizar que las auditorías regulatorias sean aprobadas en la primera inspección. Los plazos de cumplimiento intensifican los ciclos de reemplazo en los complejos de Jiangsu, Shandong y Guangdong, posicionando el mercado de bombas de desplazamiento positivo de APAC para obtener ingresos por retrofits. Las empresas que ofrecen análisis de monitoreo de COV aseguran acuerdos marco con productores de polímeros especiales que requieren informes en tiempo real a las oficinas ambientales locales.
La Electrificación de Plataformas Costa Afuera Incrementa la Demanda de Bombas de Bajo Cizallamiento
Los sistemas de energía renovable híbrida en las unidades de producción flotante exigen equipos que operen de manera confiable bajo variadores de frecuencia variable y par motor fluctuante. Las bombas de cavidad progresiva y de doble tornillo exhiben un rendimiento estable a velocidades parciales, reduciendo el cizallamiento y preservando la integridad del fluido.[3]Cooperación Económica Asia Pacífico, "Panorama Energético de APEC 2024," aperc.or.jp Los operadores australianos son pioneros en gemelos digitales que simulan el comportamiento de las bombas en modos conectados a la red y solo con batería, lo que informa los programas de reemplazo predictivo. Los proveedores suministran aleaciones dúplex resistentes a la corrosión para resistir la entrada de agua de mar y la exposición al gas ácido. Esta tendencia a largo plazo impulsa flujos de ingresos basados en servicios más elevados dentro del mercado de bombas de desplazamiento positivo de APAC, ya que los contratos de monitoreo remoto se extienden más allá de las garantías típicas de los OEM.
Instalaciones Biofarmacéuticas de Mini-Granel que Adoptan Skids Peristálticos de un Solo Uso
India, Singapur y Corea del Sur amplían la capacidad de biológicos utilizando equipos modulares de un solo uso; las unidades peristálticas eliminan la contaminación cruzada y permiten cambios de lote rápidos. La innovación en materiales de tubo —silicona avanzada y fluoropolímeros— extiende los ciclos de esterilidad y mejora la compatibilidad química. Los proveedores precargan sensores que registran la flexión acumulada del tubo, lo que permite a los equipos de calidad farmacéutica pronosticar el reemplazo del tubo de manera proactiva. Las unidades empaquetadas para sala blanca se envían prevalidadas, acortando los plazos de puesta en marcha de las instalaciones y aumentando la penetración del mercado peristáltico en el mercado de bombas de desplazamiento positivo de APAC.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios volátiles del acero inoxidable y el cobre inflan el costo de la lista de materiales de la bomba | -0.7% | Regional, afectando particularmente la fabricación en China e India | Corto plazo (≤ 2 años) |
| Escasez de mano de obra cualificada para el mantenimiento, reparación y revisión de bombas de cavidad progresiva complejas | -0.5% | Japón, Corea del Sur, mercados desarrollados de Australia | Largo plazo (≥ 4 años) |
| Creciente preferencia por centrífugas de accionamiento magnético sin sello en la industria farmacéutica | -0.4% | Centros farmacéuticos de India, Singapur y Corea del Sur | Mediano plazo (2-4 años) |
| El prolongado ciclo de certificación BIS retrasa los lanzamientos en India | -0.3% | India principalmente, con efecto secundario en mercados sensibles a la regulación | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Precios Volátiles del Acero Inoxidable y el Cobre Inflan el Costo de la Lista de Materiales de la Bomba
Las materias primas representan hasta el 60% del costo de la bomba terminada; un aumento del 15% en el precio del acero inoxidable puede reducir los márgenes brutos en 300 puntos básicos si no se traslada rápidamente. Los proveedores diversifican hacia grados dúplex o de bajo molibdeno y rediseñan las carcasas para reducir el espesor de la pared sin comprometer las clasificaciones de presión. Los OEM más grandes bloquean contratos anuales con las acerías, mientras que los fabricantes más pequeños corren el riesgo de estrechez de flujo de caja, lo que impulsa la consolidación dentro del mercado de bombas de desplazamiento positivo de APAC. La ingeniería de diseño para el costo acelera la transición hacia componentes de polímero compuesto en carcasas no críticas, aliviando la exposición a la volatilidad.
Escasez de Mano de Obra Cualificada para el Mantenimiento, Reparación y Revisión de Bombas de Cavidad Progresiva Complejas
La alineación de rotor-estátor y la selección del elastómero requieren técnicos especializados; las jubilaciones en Japón y Australia reducen el grupo de talentos. Los OEM responden incorporando guías de servicio de realidad aumentada y ofreciendo soporte de puesta en marcha remoto. Los usuarios finales con experiencia interna limitada optan por el mantenimiento por contrato, transfiriendo el gasto de capital a gastos operativos y reduciendo marginalmente las comparaciones de costos de vida útil frente a las alternativas centrífugas. La restricción ralentiza la adopción de unidades de cavidad progresiva en nuevos proyectos desde cero, pero acelera la adopción de servicios digitales dentro del mercado de bombas de desplazamiento positivo de APAC.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmento
Por Tipo de Bomba:
El Dominio Rotativo Enfrenta la Disrupción PeristálticaLas unidades rotativas contribuyeron con el 51,12% de los ingresos de 2025, equivalente a la mayor parte del tamaño del mercado de bombas de desplazamiento positivo de APAC y validando su versatilidad en aplicaciones de productos químicos, petróleo y gas y manejo de alimentos. Las bombas peristálticas, sin embargo, lideran el crecimiento en volumen a una CAGR del 7,06% al satisfacer los protocolos de bioprocesamiento de un solo uso y las funciones de alimentación química donde la contaminación cero no es negociable.
Los productos de engranajes y doble tornillo ahora se envían con sensores de vibración y presión que alimentan los paneles de control en la nube de los OEM, acelerando la adopción del mantenimiento predictivo en todo el mercado de bombas de desplazamiento positivo de APAC. Los diseños de lóbulos aprovechan la demanda de las expansiones de lácteos y bebidas, mientras que las variantes de paletas mantienen roles de nicho en los circuitos de lubricación.
Por Método de Accionamiento:
Los Motores Eléctricos Lideran el Auge SolarLos modelos de motor eléctrico generaron el 63,21% de los ingresos de 2025, subrayando su papel arraigado en la automatización de fábricas y las aplicaciones de transporte en toda la cuota del mercado de bombas de desplazamiento positivo de APAC. Los paquetes de energía solar, aunque todavía son un nicho, logran una CAGR del 9,32% a medida que los proyectos de riego agrícola y suministro de agua remoto se benefician de la disminución de los costos fotovoltaicos.
Los variadores de frecuencia variable emparejados con motores IE4 de alta eficiencia reducen el uso de energía en el ciclo de vida, mientras que las unidades diésel se retiran a funciones de emergencia y fuera de la red bajo normas de emisión más estrictas. Los sistemas neumáticos mantienen un lugar en entornos peligrosos donde la seguridad intrínseca prevalece sobre la eficiencia energética.
Por Material:
El Dominio del Acero Inoxidable Desafiado por las Aleaciones ExóticasLas versiones de acero inoxidable representaron el 43,45% de las ventas de 2025, subrayando su equilibrada relación costo-rendimiento en el mercado de bombas de desplazamiento positivo de APAC. Las aleaciones dúplex y otras aleaciones exóticas crecen a una CAGR del 6,34% al proporcionar una resistencia superior a la corrosión por tensión en presencia de cloruros, exigida por los clientes de las industrias costa afuera y de química especializada.
Los OEM invierten en el desarrollo de aleaciones que reducen el uso de níquel, reforzando la certeza de costos mientras cumplen los umbrales mecánicos. Las carcasas de material compuesto emergen en aplicaciones de dosificación, aunque las preocupaciones sobre su fragilidad restringen una adopción más amplia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Industria Usuaria Final:
El Liderazgo del Petróleo y Gas Enfrenta el Crecimiento FarmacéuticoEl petróleo y el gas aseguró el 28,84% de la demanda de 2025, reflejando las operaciones de transferencia multifásica en la extracción y la inyección de aditivos en el refino. Las entidades farmacéuticas y de biotecnología incrementan el gasto a una CAGR del 8,63% a medida que el procesamiento continuo y los formatos de un solo uso proliferan en todo el tamaño del mercado de bombas de desplazamiento positivo de APAC.
Los productores químicos impulsan la especificación de unidades selladas de bajas emisiones, mientras que los procesadores de alimentos y bebidas enfatizan el cumplimiento de la limpieza en el lugar (CIP) y el manejo delicado para limitar la degradación del producto inducida por el cizallamiento.
Análisis Geográfico
Mercado de Bombas de Desplazamiento Positivo de China
China retuvo el 42,35% de los ingresos en 2025, reforzando su ventaja de escala e influyendo en los estándares de diseño que incorporan cada vez más el cumplimiento medioambiental, especialmente para el control de COV en productos químicos especiales. Los fabricantes locales codesarrollan modelos de accionamiento magnético con licenciatarios europeos, elevando la percepción de calidad y apoyando las ambiciones exportadoras.
Mercado de Bombas de Desplazamiento Positivo de India
India registra la CAGR nacional más alta, del 6,16%, hasta 2031, ya que las reformas del BIS acortan los plazos de certificación y fomentan la inversión multinacional en producción local. Las ampliaciones de plantas farmacéuticas en Hyderabad y Gujarat dominan las licitaciones de bombas peristálticas y de diafragma, mientras que los proyectos de aguas residuales de ciudades inteligentes adoptan equipos de cavidad progresiva con habilitación de IoT.
Mercado de Bombas de Desplazamiento Positivo de APAC
Japón, Corea del Sur y Australia proporcionan una demanda de reemplazo estable, regida por estrictas normas de eficiencia energética y la renovación de activos envejecidos. Las minas australianas especifican modelos de doble tornillo resistentes a la abrasión y exigen diagnósticos remotos dada su ubicación aislada. Las fábricas de semiconductores de Corea del Sur adquieren unidades de engranajes sanitarios para soportar alimentaciones de productos químicos de alta pureza, influyendo en las hojas de ruta tecnológicas del mercado más amplio de bombas de desplazamiento positivo de Asia-Pacífico.
Panorama regulatorio
Los requisitos regulatorios para las bombas de desplazamiento positivo en Asia-Pacífico se basan en una combinación de normas nacionales sobre bombas y reglas transversales de seguridad y cumplimiento ambiental. En China, la norma GB/T 40077-2021 establece los requisitos técnicos para bombas de desplazamiento positivo de tipo alternativo y hace referencia a la ISO 16330:2003, lo que da forma a las especificaciones de adquisición y a las pruebas de aceptación en fábrica para los proveedores conformes. En aplicaciones químicas y de polímeros especiales, el endurecimiento del cumplimiento en detección de fugas y emisiones en los clústeres industriales favorece las configuraciones selladas y una capacidad de monitoreo verificable para operaciones listas para auditoría.
La alineación regional también avanza mediante marcos de armonización de normas, en lugar de una única capa unificada de estándares de la ASEAN. El Comité Consultivo de la ASEAN sobre Normas y Calidad (ACCSQ), respaldado por las directrices de la ASEAN sobre normas y evaluación de la conformidad, promueve la armonización con referencias internacionales (ISO/IEC), lo que ayuda a los fabricantes de equipos originales (OEM) a escalar sus diseños en todo el Sudeste Asiático con menos variaciones entre países. En el plano digital, políticas como las Directrices de Construcción del Sistema Nacional de Normalización de la Industria de IA de China de 2024 y el Plan Maestro Digital de la ASEAN 2030 (finalizado en 2026) respaldan la adopción de prácticas de fabricación inteligente y equipos conectados, influyendo en la manera en que los fabricantes de bombas documentan el software, la conectividad y la validación de los paquetes con sensores utilizados en entornos industriales regulados.
Análisis de la cadena de valor
La cadena de valor de las bombas de desplazamiento positivo en Asia-Pacífico comienza con metales y elastómeros (acero inoxidable, componentes con cobre, y materiales de estator y tubería) que alimentan las operaciones de mecanizado, fundición y ensamblaje para diseños rotativos, de cavidad progresiva, de diafragma y peristálticos. Los OEM y los ensambladores regionales luego integran motores, variadores, sellos y, cada vez más, sensores y controles para el monitoreo habilitado por IIoT. La certificación y la documentación de pruebas actúan como un paso de control previo al envío en varios mercados, y los retrasos en la obtención de los marcados o la documentación de conformidad requeridos pueden ralentizar las entregas y los cronogramas de puesta en marcha.
La distribución normalmente se realiza mediante una combinación de ventas directas a cuentas clave de OEM (petróleo y gas, productos químicos, farmacéutica y grandes servicios públicos municipales) y distribuidores autorizados e integradores de sistemas que atienden skids empaquetados y trabajos de reacondicionamiento. El servicio de posventa (repuestos, estatores y rotores, tuberías, sellos y monitoreo de condición) constituye una parte material del valor entregado, especialmente para el mantenimiento de bombas de cavidad progresiva, que depende de una alineación especializada y de la selección de elastómeros. Para aplicaciones de mayor especificación, como los suministros para semiconductores y químicos ultrapuros, el valor se acumula en la ingeniería de aplicaciones y la calificación de materiales, y los compradores hacen hincapié en el control de pulsaciones, la resistencia a la corrosión y los sistemas de calidad trazables como parte de la aprobación de proveedores.
Panorama Competitivo
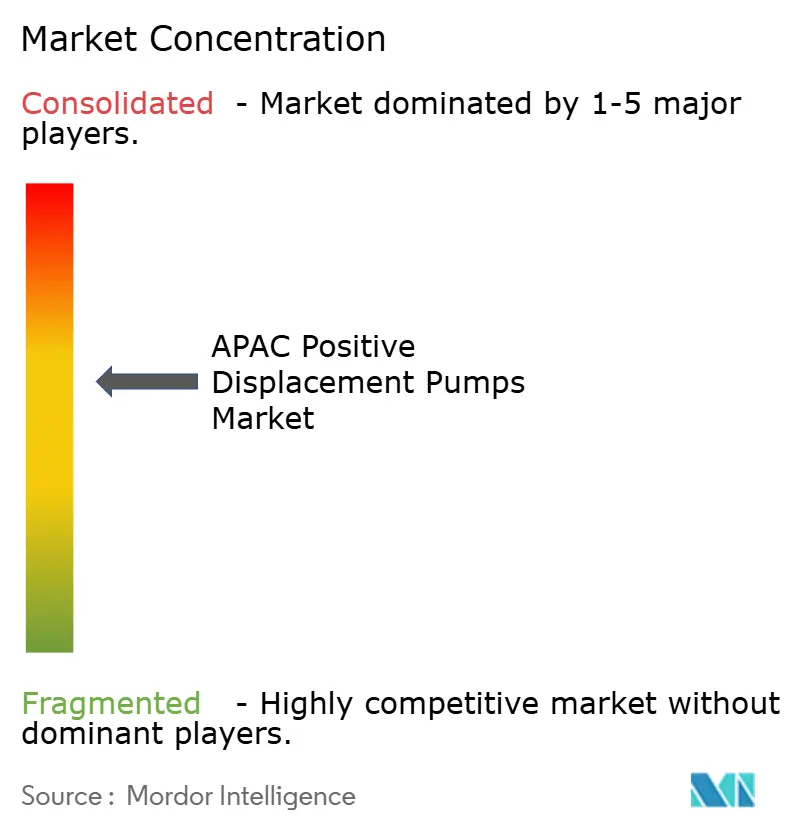
El mercado de bombas de desplazamiento positivo de APAC sigue siendo moderadamente fragmentado: los cinco principales proveedores controlan un estimado del 48% de la facturación regional, dejando una cuota considerable para los competidores especializados y domésticos. Atlas Copco, Grundfos y Flowserve mantienen ventajas de escala a través de amplias carteras y redes de servicio integradas, mientras que NETZSCH y Sulzer se diferencian en la experiencia en cavidad progresiva y multifásica.
La digitalización da forma a las tácticas de comercialización; Grundfos monetiza los análisis de optimización energética basados en la nube, y Flowserve agrupa el software de gestión del rendimiento de activos con las nuevas instalaciones. Los líderes mundiales enfatizan los mensajes de sostenibilidad, aprovechando el menor costo total de propiedad para contrarrestar la competencia de precios regional.
Las empresas regionales como Roto Pumps y Wangen avanzan llenando nichos de aplicación —lodos abrasivos, digestores de biogás— y aprovechando las ventajas de proximidad para agilizar la entrega y la personalización. Las colaboraciones estratégicas con proveedores de sensores y automatización aceleran los retrofits digitales, garantizando la paridad de funciones con los titulares mundiales.
Líderes de la Industria de Bombas de Desplazamiento Positivo de Asia Pacífico
The Weir Group PLC
Atlas Copco AB
KSB SE and Co. KGaA
NETZSCH Holding GmbH
Pentair plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas de Desplazamiento Positivo de Asia-Pacífico
- Atlas Copco AB
- The Weir Group PLC
- KSB SE and Co. KGaA
- NETZSCH Holding GmbH
- Pentair plc
- SPX FLOW, Inc.
- Sulzer Ltd.
- Xylem Inc.
- Grundfos Holding A/S
- Tsurumi Manufacturing Co., Ltd.
- Ebara Corporation
- Flowserve Corporation
- Dover Corporation (PSG)
- IDEX Corporation
- Alfa Laval AB
- Kirloskar Brothers Ltd.
- Shakti Pumps (India) Ltd.
- Yamada Corporation
- Sepex Corporation
- Tapflo Group
Lea el análisis de las empresas de asia-pacific positive displacement pumps

Oportunidades de mercado y perspectivas futuras
La localización de la fabricación y el cumplimiento más rápido de los plazos de entrega son oportunidades a corto plazo en las que los usuarios finales están endureciendo los requisitos de cumplimiento y, al mismo tiempo, presionando por una ejecución más rápida de los proyectos. Una señal concreta es la inauguración por parte de NETZSCH Pumps & Systems de una planta de producción de 45.000 metros cuadrados en Goa, India (marzo de 2026). El sitio está diseñado para más que duplicar la capacidad local en las líneas de productos de cavidad progresiva, lóbulos rotativos, tornillo múltiple y peristálticas, respaldando cadenas de suministro centradas en India y una producción lista para exportación de proyectos regionales. Esto también crea oportunidades para proveedores de componentes e integradores en torno a skids validados, instrumentación y ecosistemas de servicio que reducen la dependencia de una logística transfronteriza extensa para aplicaciones de alta variedad de productos.
Otra oportunidad es el cambio del suministro de bombas independientes hacia paquetes diseñados y monitoreados digitalmente en los flujos de trabajo de aguas residuales, productos químicos y biofarmacéutica, donde los compradores especifican el monitoreo de condición, la minimización de fugas y el rendimiento documentado. El lanzamiento por parte de Roto Pumps de sus bombas compactas de la Gama P en India (abril de 2025), con planes de producción declarados para el año fiscal 26, aporta evidencia de la adaptación de líneas de productos para instalaciones con limitaciones de espacio y sensibles al costo, sin dejar de preservar los requisitos de rendimiento de desplazamiento positivo. En todo el Sudeste Asiático, el apoyo político a la fabricación inteligente, como el NIMP 2030 de Malasia y el Plan Maestro Digital de la ASEAN 2030, respalda la demanda de bombas con diseños listos para sensores y su integración en los sistemas de planta, abriendo espacio para OEM y socios que ofrecen soporte de puesta en marcha, diagnóstico remoto y contratos de servicio de ciclo de vida donde la mano de obra calificada de MRO es limitada.
Recent Industry Developments in Mercado de Bombas de Desplazamiento Positivo de Asia-Pacífico
- Junio de 2026: The Weir Group obtuvo un pedido significativo de Lloyds Metals and Energy Ltd para suministrar 14 bombas de desplazamiento positivo GEHO TZPM 2000 con el Sistema de Reducción de Carga GEHO (GLORES) para la segunda fase de un proyecto de tubería de lodos en la mina Surjagarh en Maharashtra, India. El proyecto incluye una extensión de tubería de 200 km y añade 16 millones de toneladas de capacidad de transporte anual, reforzando el transporte de lodos a larga distancia como un caso de uso de bombas de desplazamiento positivo de alto valor en la región.
- Abril de 2026: Atlas Copco invirtió una suma de 8 cifras en una nueva sede regional e instalación integrada en Alam Impian, Shah Alam, Malasia, para respaldar las operaciones del Sudeste Asiático, incluido un centro compartido de servicios financieros. El movimiento refuerza la proximidad regional para la cobertura de ventas y servicio, y respalda una coordinación más rápida para los clientes industriales que requieren soporte de posventa centrado en el tiempo de actividad.
- Marzo de 2026: KSB anunció la serie EtaSeco, una nueva generación de bombas de motor encapsulado herméticamente selladas diseñadas para aplicaciones exigentes. El lanzamiento amplía la base direccionable para configuraciones de bombas de baja emisión y minimización de fugas en las industrias química y de proceso, donde los requisitos de cumplimiento y contención influyen en la selección de equipos.


Mercado de Bombas de Desplazamiento Positivo de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado cubre el valor de las bombas de desplazamiento positivo vendidas y utilizadas en toda Asia-Pacífico para funciones industriales y de servicios públicos de manejo de fluidos donde se requiere un flujo constante y control de presión.
Exclusiones del alcance: excluimos los productos de bombeo puramente de consumo o para el hogar y cualquier ingreso exclusivo de servicios que no esté vinculado a la venta de equipos de bombeo.
Descripción general de la segmentación
- Por Tipo de Bomba
- Bombas Alternativas
- Émbolo
- Diafragma
- Bombas Rotativas
- Engranaje
- Lóbulo
- Tornillo
- Paleta
- Cavidad Progresiva
- Peristáltica
- Bombas Alternativas
- Por Método de Accionamiento
- Motor Eléctrico
- Motor Diésel/de Combustión Interna
- Neumático
- Hidráulico
- Solar
- Por Material
- Hierro Fundido
- Acero Inoxidable
- Otros Materiales
- Por Industria Usuaria Final
- Petróleo y Gas
- Productos Químicos
- Alimentos y Bebidas
- Residuos y Aguas Residuales
- Farmacéutico y Biotecnología
- Generación de Energía
- Pulpa y Papel
- Minería y Metales
- Otras Industrias
- Por País
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado, confirmar la cobertura por país y construir el primer conjunto de señales de demanda para bombas de proceso. Nos basamos en fuentes públicas y oficiales, como las estadísticas comerciales de UN Comtrade, las oficinas nacionales de estadística de las principales economías de Asia-Pacífico, las estadísticas de energía y refinerías de agencias como la IEA, las referencias de inversión en agua y aguas residuales de fuentes como el Banco Mundial y las agencias nacionales de agua, y los indicadores de fabricación y minería de fuentes como la World Steel Association y los departamentos gubernamentales de minería.
Para conectar estos indicadores macro con la demanda de bombas, revisamos los informes de empresas, presentaciones para inversores, catálogos de productos y coberturas de prensa acreditadas sobre ampliaciones de capacidad, mejoras ambientales y ciclos de mantenimiento de planta. Cuando estuvieron disponibles, también utilizamos suscripciones pagas centradas en finanzas empresariales y noticias, bases de datos de patentes para rastrear la dirección tecnológica, y una base de datos de envíos de importación y exportación a nivel de embarque para verificar la coherencia de los patrones de movimiento de productos en las categorías clave de bombas. Estas fuentes documentales no son exhaustivas, y se utilizaron muchas otras referencias para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se forma la demanda en cada país principal, y en poner a prueba supuestos que las fuentes documentales generalmente no pueden confirmar, como la proporción de reemplazo, los movimientos de precios habituales y el comportamiento de compra de los usuarios finales. Hablamos con una combinación de fabricantes de bombas, proveedores de componentes, distribuidores, EPC y partes interesadas centradas en el mantenimiento, seguido de verificaciones con usuarios finales en agua y aguas residuales, petróleo y gas, productos químicos, alimentos y bebidas, minería y energía en toda la región de Asia-Pacífico, de modo que las cifras finales reflejen patrones prácticos de compra y uso.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 13% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 22% | Gerentes: 46% |
Dimensionamiento del mercado y previsión
El dimensionamiento comenzó a partir de una construcción de arriba hacia abajo, en la que la actividad industrial y el gasto en infraestructura se tradujeron en un conjunto de demanda por país, que luego se asignó al uso de bombas de desplazamiento positivo según la adecuación de la aplicación y la intensidad de la base instalada. El modelo se corroboró luego con aproximaciones selectivas de abajo hacia arriba, incluyendo divisiones muestreadas de ingresos de proveedores por familia de bombas, verificaciones de canal sobre los tamaños de pedido típicos, y una construcción de ASP por volumen para los tipos de bombas comunes. Estas verificaciones de abajo hacia arriba se utilizaron para ajustar los totales donde aparecieron brechas.
Los insumos utilizados en el modelo incluyeron indicadores como las ampliaciones de capacidad de agua y aguas residuales, las tendencias de capacidad de refinerías y química, la actividad de producción minera, los ciclos de capex de energía e industria, y los flujos de importación y exportación para las categorías de bombas que se comercian comúnmente en la región. Los supuestos de precios y mezcla se moldearon utilizando la retroalimentación de entrevistas sobre el traspaso de costos de materiales, los niveles de localización, y el cambio hacia funciones de monitoreo más inteligentes, que pueden mover los ASP sin un aumento correspondiente en la demanda unitaria. Para la previsión, utilizamos un análisis de escenarios anclado en las carteras de inversión a nivel país y las expectativas de producción industrial, y luego contrastamos la trayectoria año por año con las opiniones de expertos sobre el momento de reemplazo y los retrasos en la ejecución de proyectos. Donde los insumos de abajo hacia arriba estaban incompletos, cubrimos la brecha utilizando ratios sustitutos de actividades comparables de usuarios finales y luego revalidamos con los encuestados el gasto implícito en bombas por unidad de capacidad.
Validación de datos y ciclo de actualización
La validación se realizó mediante triangulación entre señales independientes, de modo que ninguna serie de datos única determine el resultado final. Realizamos verificaciones de varianza por país e impulsores de demanda de usuarios finales, revisamos valores atípicos como aumentos repentinos de precios o movimientos comerciales inusuales, y luego aplicamos revisiones de analistas en varios pasos antes de la aprobación interna final.
Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes de política, movimientos abruptos de divisas o grandes anuncios de capacidad que puedan alterar las compras a corto plazo. Antes de la entrega, se realiza una nueva revisión de los supuestos clave y de los desarrollos públicos recientes, de modo que los clientes reciban la visión más actualizada.
Estimación de Mordor Intelligence del mercado de bombas de desplazamiento positivo de Asia-Pacífico en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para las bombas de desplazamiento positivo en Asia-Pacífico pueden parecer muy dispares porque los límites se establecen de manera diferente y las señales de demanda elegidas no siempre son las mismas. La selección del año base, el momento de conversión de divisas, y si la demanda de reemplazo se trata explícitamente también suelen influir en la cifra final.
La tabla muestra una dispersión clara, y en el modelo de Mordor Intelligence el alcance solo contabiliza la demanda de equipos de bombas de desplazamiento positivo en las industrias de Asia-Pacífico, con precios y mezcla verificados mediante entrevistas por país, en lugar de aplicar una única curva de ASP global a todos los segmentos de usuarios finales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 11,53 mil millones de USD (2025) | |
| Publicación Sectorial A | 9,80 mil millones de USD (2025) | Utiliza una interpretación más estrecha que tiende a enfatizar un conjunto limitado de usos finales industriales y puede subestimar la demanda relacionada con agua y aguas residuales y minería, lo que reduce el gasto direccionable en Asia-Pacífico. |
| Consultora Regional B | 13,20 mil millones de USD (2025) | Parece incluir categorías de bombas adyacentes o servicios agrupados en partes de la cadena de valor, y utiliza supuestos de progresión de precios más agresivos que elevan los ingresos más rápido que la demanda unitaria. |
En conjunto, las diferencias se deben principalmente a lo que se cuenta dentro del alcance, y a cómo se traducen los ciclos de precios y reemplazo en ingresos a nivel país. Nuestro enfoque mantiene cada paso trazable a impulsores de demanda prácticos, como las ampliaciones de capacidad, el movimiento comercial y el comportamiento de compra de los usuarios finales, lo que facilita reproducir y debatir el valor final del mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de bombas de desplazamiento positivo de APAC?
El mercado está valorado en USD 12,02 mil millones en 2026 y se prevé que alcance USD 14,79 mil millones en 2031 a una CAGR del 4,24%.
¿Qué tipo de bomba lidera el mercado de bombas de desplazamiento positivo de APAC?
Las bombas rotativas tienen la mayor cuota con el 51,12% de los ingresos de 2025, mientras que las bombas peristálticas crecen más rápido a una CAGR del 7,06%.
¿Por qué India es el mercado nacional de más rápido crecimiento?
La modernización de la certificación de la Oficina de Normas Indias (BIS), la expansión de la capacidad farmacéutica y los proyectos de infraestructura generan una CAGR del 6,16% hasta 2031.
¿Cómo afectan las regulaciones de COV a la adquisición de bombas en China?
Los umbrales de detección de fugas más estrictos aceleran la adopción de diseños de accionamiento magnético y herméticamente sellados en los conglomerados de química especializada.
¿Qué segmento de material se espera que crezca más rápido?
Las aleaciones dúplex y exóticas se expanden a una CAGR del 6,34% debido a la resistencia superior a la corrosión exigida en entornos costa afuera y químicos.
¿Qué temas estratégicos dominan los desarrollos recientes de la industria?
Las adquisiciones que refuerzan las tecnologías de nicho, la localización para acortar los plazos de entrega y la digitalización para el mantenimiento predictivo son los temas principales.
Última actualización de la página el:



