
Tamaño y Cuota del Mercado de Bombas de Desplazamiento Positivo de OMÁ
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 562.27 Millones de dólares |
| Tamaño del Mercado (2026) | 580.94 Millones de dólares |
| Tamaño del Mercado (2031) | 684.02 Millones de dólares |
| Growth Rate (2026 - 2031) | 3.32 % |
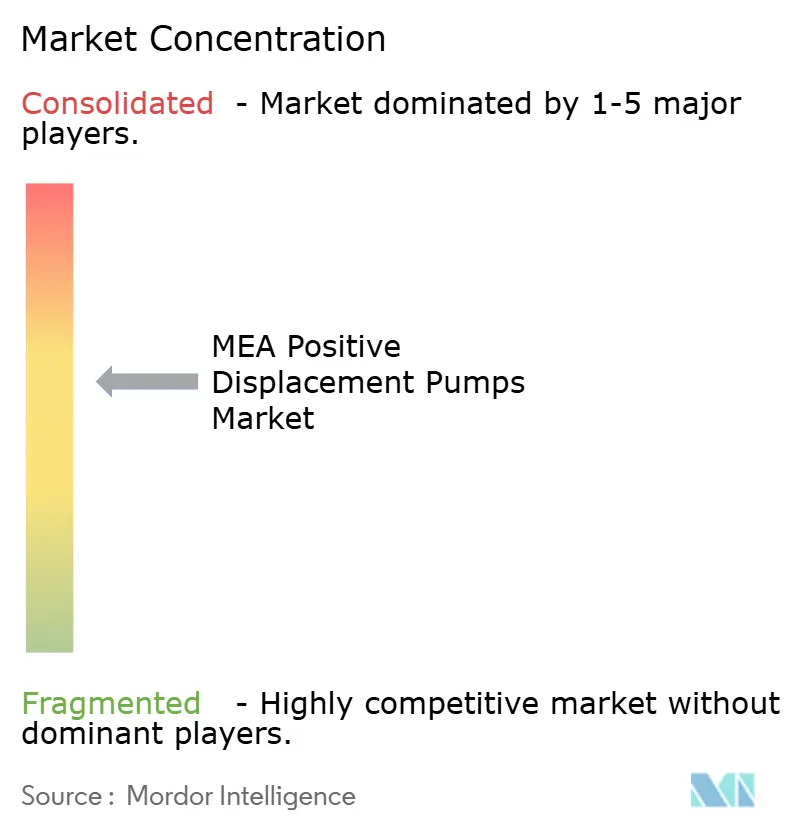
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas de Desplazamiento Positivo de OMÁ por Mordor Intelligence
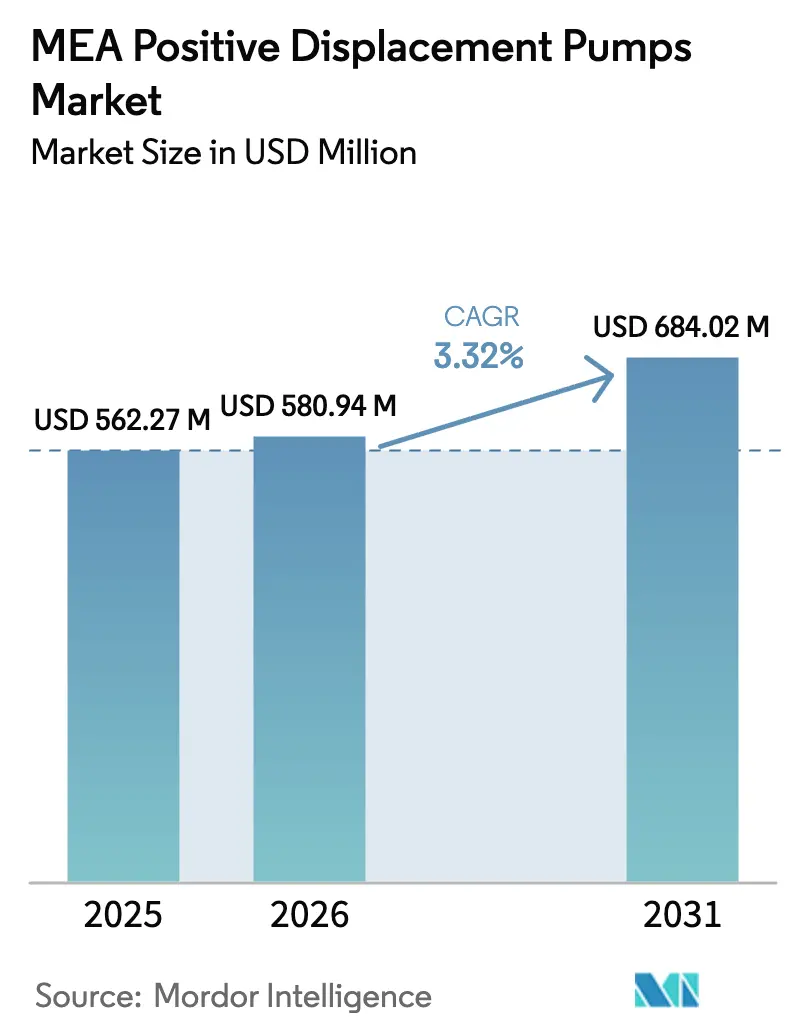
El tamaño del mercado de bombas de desplazamiento positivo de Oriente Medio y África en 2026 se estima en USD 580,94 millones, creciendo desde el valor de 2025 de USD 562,27 millones, con proyecciones para 2031 que muestran USD 684,02 millones, creciendo a una CAGR del 3,32% durante 2026-2031. Esta cifra titular moderada enmascara dinámicas regionales contrastantes: el elevado gasto en actividades de exploración y producción en el Consejo de Cooperación del Golfo respalda instalaciones de tornillo rotativo de gran capacidad, mientras que la expansión minera africana impulsa la demanda de soluciones de achique resistentes a la abrasión. La estabilidad del precio del petróleo, los mandatos más estrictos de reutilización industrial del agua y el aumento de las certificaciones de seguridad alimentaria sustentan conjuntamente nuevas inversiones de capital. Al mismo tiempo, las inversiones en fabricación localizada en Egipto y Sudáfrica están acortando los plazos de entrega y aislando parcialmente a los compradores de las fluctuaciones monetarias. En conjunto, estos factores posicionan al mercado de bombas de desplazamiento positivo de Oriente Medio y África para un crecimiento estable, aunque no espectacular, a pesar de los riesgos cíclicos.
Conclusiones Clave del Informe
- Por principio de desplazamiento, las unidades de tornillo rotativo captaron el 28,15% de la cuota de ingresos en 2025; se proyecta que las bombas peristálticas se expandan a una CAGR del 3,67% hasta 2031.
- Por industria de uso final, las aplicaciones de petróleo y gas representaron el 30,85% de la cuota del mercado de bombas de desplazamiento positivo de Oriente Medio y África en 2025, mientras que los productos farmacéuticos registraron la CAGR proyectada más alta del 3,74% hasta 2031.
- Por material, las construcciones de hierro fundido representaron el 46,12% del tamaño del mercado de bombas de desplazamiento positivo de Oriente Medio y África en 2025; las aleaciones y metales especiales están en camino de alcanzar una CAGR del 4,12% entre 2026-2031.
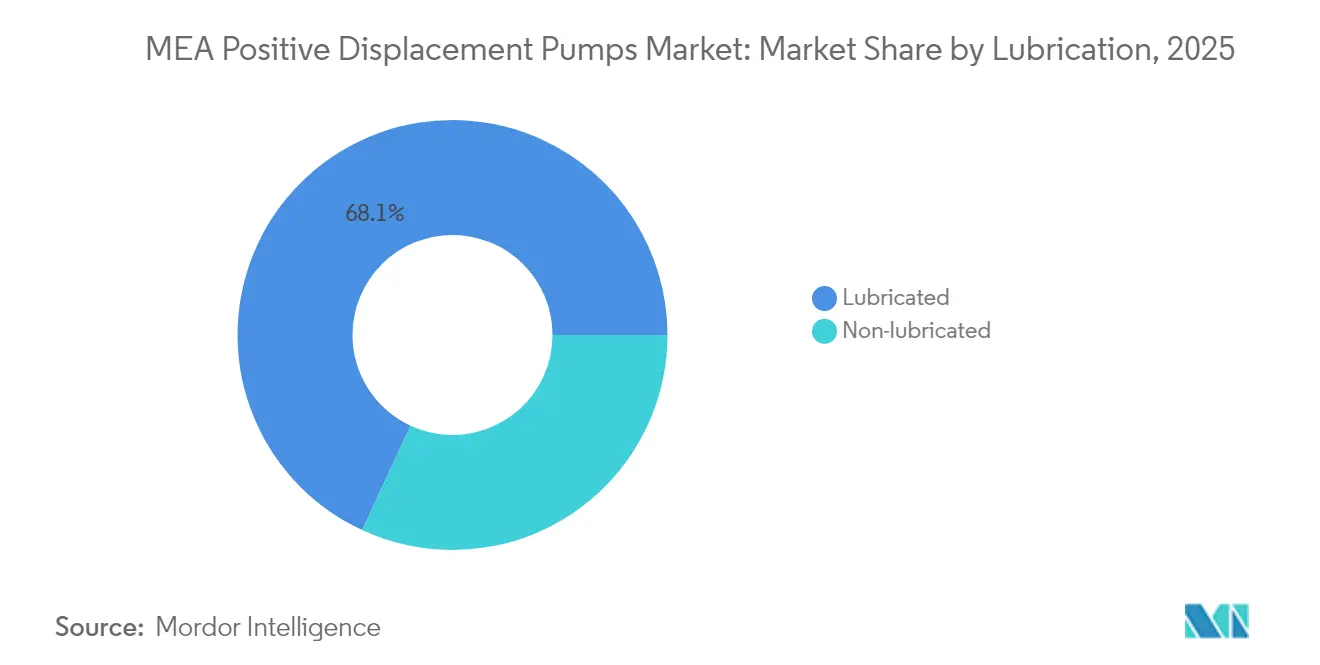
- Por lubricación, los diseños lubricados convencionales dominaron con el 68,10% de cuota en 2025; las variantes no lubricadas lideran el crecimiento con una CAGR del 3,76% gracias a las ventajas de operación libre de contaminación.
- Por caudal, los modelos de menos de 10 m³/h controlaron el 36,20% de las ventas de 2025, mientras que las bombas de más de 200 m³/h representan la categoría de crecimiento más rápido con una CAGR del 4,85% hasta 2031.
- Por geografía, Oriente Medio generó el 69,40% de los ingresos de 2025; África es la región de progresión más rápida, avanzando a una CAGR del 4,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Bombas de Desplazamiento Positivo de OMÁ
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mandatos acelerados de reutilización industrial del agua | +0.8% | Núcleo de Oriente Medio, en expansión hacia el Norte de África | Medio plazo (2–4 años) |
| Reactivación del plan de proyectos de petróleo y gas en exploración y producción | +1.2% | Estados del CCG, Argelia, Nigeria | Corto plazo (≤ 2 años) |
| Aumento del CAPEX en minería y metales africanos | +0.6% | África Subsahariana, núcleo de Sudáfrica | Largo plazo (≥ 4 años) |
| Demanda de bombas de grado alimentario bajo FSSC 22000 | +0.4% | Regional, con concentración en los Emiratos Árabes Unidos, Sudáfrica | Medio plazo (2–4 años) |
| Dosificación de precisión para electrolizadores regionales de hidrógeno verde | +0.3% | Egipto, Arabia Saudí, Marruecos | Largo plazo (≥ 4 años) |
| Bombeo de cabeza de pozo fuera de red con energía solar en zonas áridas | +0.2% | Nigeria, Argelia, ubicaciones remotas de Oriente Medio | Medio plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Reactivación del plan de proyectos de petróleo y gas en exploración y producción
Treinta proyectos de exploración y producción que superaron la decisión final de inversión en 2024 desbloquearon USD 125.000 millones en gasto, con compañías petroleras nacionales ansiosas por capitalizar los costos de equilibrio cercanos a USD 47 por barril.[1]Upstream Online, "Los principales contratistas compiten por acuerdos estratégicos de expansión de instalaciones de gas en Oriente Medio por proyectos de más de USD 5.000 millones," upstreamonline.com ADNOC Gas por sí sola destinó USD 5.000 millones para tres expansiones de instalaciones de procesamiento de gas, cada una requiriendo bombas de émbolo buzo y de diafragma de alta presión. La iniciativa de Saudi Aramco para aumentar la producción de gas en un 60% antes de 2030 amplía aún más la base instalada accesible. Estos desarrollos se traducen en repuntes recurrentes de demanda de unidades robustas de tornillo rotativo y alternativas capaces de manejar gas ácido y flujo multifásico, impulsando los pedidos de ciclo corto en el mercado de bombas de desplazamiento positivo de Oriente Medio y África.
Mandatos acelerados de reutilización industrial del agua
La grave escasez de agua ha llevado a Arabia Saudí a apuntar a una reutilización del 100% de las aguas residuales frente a una línea de base del 18%, con la Compañía Nacional del Agua comprometiendo USD 23.000 millones para mejoras del alcantarillado.[2]WaterWorld, "Oriente Medio se prepara para las tecnologías de reutilización del agua," waterworld.com Las instalaciones industriales ahora están obligadas a instalar sistemas de dosificación química y manejo de lodos que operen de manera confiable en entornos corrosivos. Las pruebas piloto de membranas cerámicas en Saudi Aramco ya han alcanzado tasas de recuperación del 85–90%, reduciendo el consumo de agua dulce en 22 millones de galones anuales.[3]Water Tech Online, "Recuperación del lavado a contracorriente de filtros para reducir el consumo de agua subterránea," watertechonline.com Estas iniciativas favorecen las bombas de diafragma, peristálticas y de cavidad progresiva configuradas en acero inoxidable dúplex, sosteniendo vientos de cola a medio plazo para el mercado de bombas de desplazamiento positivo de Oriente Medio y África.
Aumento del CAPEX en minería y metales africanos
La expansión subterránea de la mina de diamantes Karowe de Botsuana y el proyecto de oro Bankan de Guinea ejemplifican el plan de inversión intensivo en dólares que recorre el África Subsahariana.[4]Modern Mining, "Modern Mining septiembre 2024," modernmining.com Los pozos en roca dura ahora descienden más profundamente, elevando la cabeza hidrostática y la carga de sólidos que superan las capacidades centrífugas. Los diseños de desplazamiento positivo, como el PVS 80 de Becker Mining, que suministra 20 l/s a 57 m de cabeza, se especifican para manejar lodos y gas arrastrado. Con la exploración de minerales críticos aumentando para el suministro de la transición energética, el mercado de bombas de desplazamiento positivo de Oriente Medio y África se beneficia de una cartera de pedidos a más largo plazo vinculada al achique de minas y a la dosificación de reactivos.
Demanda de bombas de grado alimentario bajo FSSC 22000
Los procesadores regionales deben obtener la certificación FSSC 22000 para acceder a las cadenas de exportación, lo que impulsa las actualizaciones a bombas higiénicas de lóbulos, peristálticas y de tornillo doble capaces de realizar rutinas de limpieza en sitio. Las plantas de bebidas de los Emiratos Árabes Unidos, las líneas de lácteos de Sudáfrica y las emergentes instalaciones de confitería nigerianas están cambiando hacia construcciones de acero inoxidable pulido con elastómeros conformes a las regulaciones de la FDA y de la UE. La prima de precio resultante compensa los riesgos de depreciación monetaria y sustenta los márgenes de los proveedores en el mercado de bombas de desplazamiento positivo de Oriente Medio y África.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| CAPEX elevado y Costo Total de Propiedad frente a alternativas centrífugas | -0.7% | Regional, particularmente mercados africanos sensibles al precio | Corto plazo (≤ 2 años) |
| Escasez de mano de obra cualificada para mantenimiento complejo | -0.5% | África Subsahariana, ubicaciones remotas de Oriente Medio | Medio plazo (2-4 años) |
| Proliferación de repuestos falsificados que erosionan la fiabilidad | -0.3% | Emiratos Árabes Unidos, Nigeria, Egipto | Corto plazo (≤ 2 años) |
| Volatilidad monetaria que infla los costos de los componentes importados | -0.4% | Núcleo de África, Turquía, Egipto | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
CAPEX elevado y Costo Total de Propiedad frente a alternativas centrífugas
Los equipos de adquisiciones frecuentemente juzgan el equipo por su costo inicial, una métrica en la que las bombas centrífugas ofrecen ahorros del 20–30% para servicios de alto volumen y baja viscosidad. En las economías africanas vinculadas a materias primas, los operadores con restricciones de efectivo seleccionan volutes de etapa única incluso cuando las condiciones de servicio favorecen la geometría de desplazamiento positivo. Los proveedores responden con mejoras de eficiencia energética: la Tecnología de Reducción del Desgaste integrada en la línea WARMAN AH de Weir reduce el consumo de energía hasta en un 5%, reduciendo las diferencias en el costo a lo largo de la vida útil.
Proliferación de repuestos falsificados que erosionan la fiabilidad
Las autoridades de los Emiratos Árabes Unidos confiscaron 4.000 bombas de agua falsas que se vendían a un tercio del precio auténtico. Las piezas de desgaste de calidad inferior causan paradas no planificadas, deterioran la reputación de los equipos e inflan las reclamaciones de garantía. La amenaza es especialmente aguda en instalaciones de petróleo y gas de servicio peligroso, donde el fallo de una junta puede desencadenar sanciones ambientales. Los fabricantes están ampliando la trazabilidad mediante códigos QR y redes de servicio autorizadas para restaurar la confianza y salvaguardar el crecimiento en el mercado de bombas de desplazamiento positivo de Oriente Medio y África.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Principio de Desplazamiento: El dominio rotativo continúa mientras las peristálticas ganan terreno
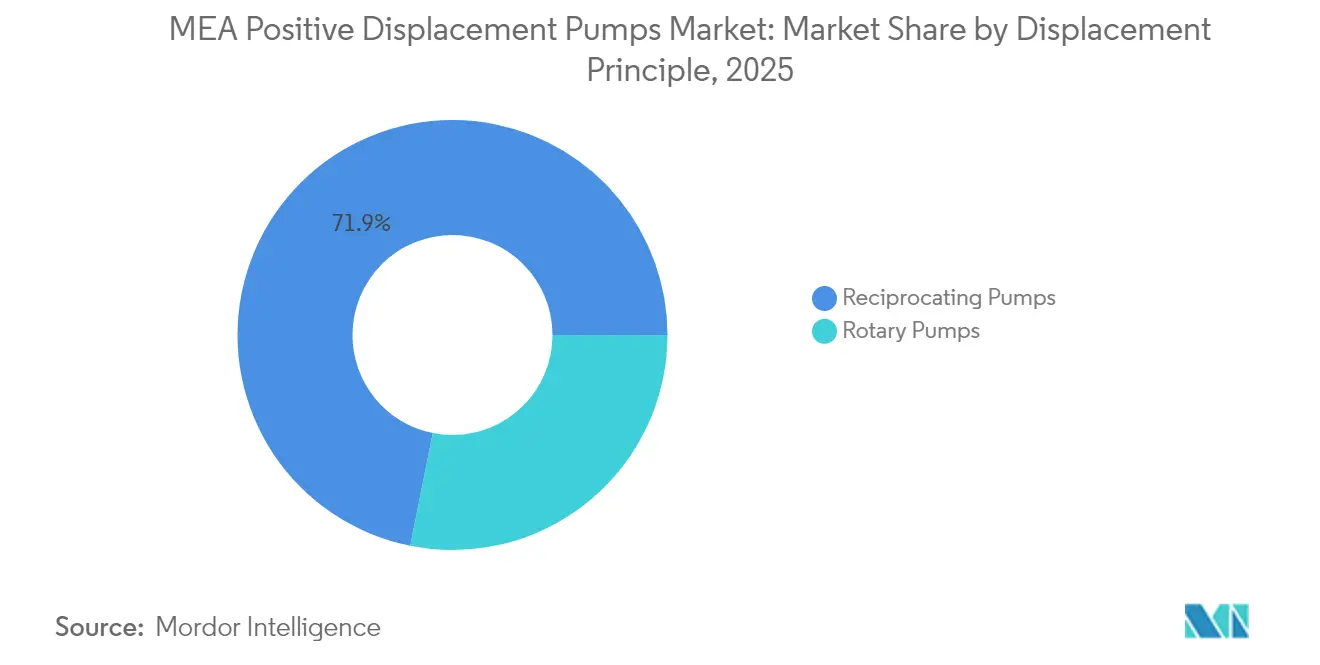
Las bombas rotativas generaron el 28,15% de los ingresos de 2025, subrayando su papel arraigado en la transferencia de fluidos viscosos en exploración y producción de petróleo y gas y en la mezcla de asfalto. Los modelos alternativos de diafragma y émbolo buzo juntos conquistaron un nicho considerable sobre la base de la operación sin fugas al manejar productos químicos agresivos. Se proyecta que el tamaño del mercado de bombas de desplazamiento positivo de Oriente Medio y África para los diseños peristálticos suba a una CAGR del 3,67% a medida que los formuladores farmacéuticos cambian a tuberías de un solo uso para garantía de esterilidad.
Las hojas de ruta tecnológicas muestran que las bombas de engranajes mantienen el liderazgo en costos para servicios de presión moderada por debajo de 10 bar, mientras que las máquinas de cavidad progresiva penetran en el manejo de lodos gracias a materiales de estátor resilientes. La serie EP de una pieza de carcasa de Vogelsang, clasificada a 260 psi y 392 °F, demuestra el impulso innovador hacia envolventes de mayor presión. Los proveedores también están hibridando arquitecturas rotativas y alternativas para optimizar la eficiencia a demandas de caudal variable, una tendencia que está en posición de ampliar las paletas de soluciones y defender los precios en el mercado de bombas de desplazamiento positivo de Oriente Medio y África.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe


Por Industria de Uso Final: El petróleo y el gas mantienen el liderazgo mientras la sanidad impulsa el crecimiento
El petróleo y el gas representaron el 30,85% de las ventas de 2025 gracias a la transferencia multifásica, la inyección de productos químicos y los circuitos de preventores de reventones que exigen robustas unidades de émbolo buzo y de tornillo doble capaces de gestionar el arrastre de gas. El agua y las aguas residuales siguieron con el 26,52% sobre la base de las mejoras en la desalinización y la red de alcantarillado. Los productos químicos y petroquímicos se benefician de las estrategias regionales de integración aguas abajo. Los productos farmacéuticos, aunque ocupan una base más pequeña, marcarán el ritmo del mercado con una CAGR del 3,74% hasta 2031 a medida que las líneas de procesamiento estéril proliferan en las plantas de nueva construcción de los Emiratos Árabes Unidos, Egipto y Arabia Saudí.
Los fabricantes de alimentos y bebidas impulsados por los programas de seguridad alimentaria del Golfo que favorecen la producción local. En minería y metales, una cuota del 9,65% depende del bombeo resistente a la abrasión durante el achique y la transferencia de concentrado. La diversificación de los mercados de uso final distribuye el riesgo y amortigua las oscilaciones de ingresos, reforzando las perspectivas resilientes del mercado de bombas de desplazamiento positivo de Oriente Medio y África.
Por Material: La ubicuidad del hierro fundido coexiste con el auge de las aleaciones especiales
Las carcasas de hierro fundido proporcionaron el 46,12% de la facturación de 2025, reflejando la asequibilidad y la suficiente resistencia a la corrosión en servicios de agua no agresivos. El acero inoxidable alcanzó el 34,58% a medida que los servicios sanitarios y químicos se ampliaron. Las aleaciones especiales, incluidos el acero inoxidable dúplex, el Hastelloy y el hierro al cromo, registran una CAGR del 4,12% hasta 2031, impulsadas por el procesamiento de hidrocarburos a alta temperatura y los circuitos de lixiviación ácida.
La inversión en mecanizado local de aleaciones, especialmente en los clusters de herramientas de Johannesburgo, está reduciendo los plazos de entrega para estátores y rotores de repuesto. La adopción por parte de Becker Mining de hierro al cromo al 28% para bombas de roca dura demuestra el rendimiento dividendo de las mejoras metalúrgicas. A medida que los usuarios finales evalúan los costos del ciclo de vida, la demanda de aleaciones premium expandirá constantemente el tamaño del mercado de bombas de desplazamiento positivo de Oriente Medio y África.
Por Lubricación: La cultura de mantenimiento guía los patrones de adopción
Los conjuntos lubricados captaron el 68,10% de los ingresos de 2025 porque se alinean con los protocolos de mantenimiento arraigados en refinerías y centrales eléctricas. Sin embargo, las industrias sensibles a la contaminación adoptan diseños de accionamiento magnético y motor blindado no lubricados que eliminan el riesgo de fuga de aceite.
Los proveedores hacen hincapié en rodamientos de larga vida y elastómeros tolerantes al funcionamiento en seco para salvar la brecha en la percepción de fiabilidad, mejorando la posición competitiva. El impulso hacia el mantenimiento predictivo mediante sensores de vibración habilitados para la nube diferencia aún más las ofertas premium en el mercado de bombas de desplazamiento positivo de Oriente Medio y África.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Caudal: El segmento de precisión sigue liderando mientras las unidades de gran volumen se aceleran
Las bombas clasificadas por debajo de 10 m³/h mantuvieron una cuota del 36,20% en 2025, sustentando tareas de dosificación química y síntesis de laboratorio que requieren una precisión de caudal del ±1%. Las unidades entre 10–50 m³/h siguieron con el 34,10%. Aunque las bombas de más de 200 m³/h forman una porción más pequeña, su CAGR del 4,85% subraya el aumento de los megaproyectos de infraestructura, como los planes de irrigación liderados por el gobierno de Egipto que especificaron trenes de múltiples émbolos de Torishima.
La expansión de Atlas Copco de la gama sumergible WEDA con Tecnología de Deflector de Desgaste evidencia el enfoque de ingeniería en el achique de alto volumen en fosas y túneles. Esta polarización entre la microdosificación y la transferencia a granel refuerza la necesidad de carteras de productos diversas para asegurar la cuota de gasto en el mercado de bombas de desplazamiento positivo de Oriente Medio y África.
Análisis Geográfico
Oriente Medio aportó el 69,40% de los ingresos de 2025 debido a la intensidad del sector energético y los sólidos desembolsos en obras públicas. La visión de reutilización de aguas residuales de Arabia Saudí y la expansión del GNL de Catar aseguran flujos recurrentes de proyectos, manteniendo saludables las carteras de pedidos de los distribuidores. La economía diversificada de los Emiratos Árabes Unidos añade capacidad farmacéutica, alimentaria y de semiconductores que requiere soluciones de bombeo higiénico. La demanda de Turquía se mantiene estable, aunque la depreciación de la lira supone obstáculos para las importaciones. La base instalada regional se monitoriza cada vez más mediante gemelos digitales, mejorando el tiempo medio entre servicios y favoreciendo los contratos de servicio de valor añadido.
África aportó el 30,60% de las ventas de 2025, pero crece más rápido a una CAGR del 4,05%. Sudáfrica ancla la base instalada a través de la minería de niveles profundos maduros, donde las carcasas de hierro al cromo prolongan la vida útil de las bombas. Nigeria invierte en la recuperación de cabezales de pozo y refinerías modulares, generando demanda de skids de inyección química. La emergencia de Egipto como centro de producción, ilustrada por la planta de bombas de Xylem en la Ciudad del 10 de Ramadán, fomenta la localización de la cadena de suministro y la competitividad de precios.
La volatilidad monetaria sigue siendo un riesgo transversal; la depreciación del rand ha inflado los costos de repuestos importados en dos dígitos, reduciendo el alcance del mercado de los fabricantes de equipos originales. Los gobiernos y los organismos multilaterales responden financiando activos llave en mano de agua y energía, amortiguando los presupuestos de adquisición. A medida que la infraestructura se densifica y el CAPEX minero se acelera, la contribución de África al tamaño del mercado de bombas de desplazamiento positivo de Oriente Medio y África seguirá aumentando a lo largo de la década.
Panorama regulatorio
En el CCG, el acceso al mercado para las bombas de accionamiento eléctrico está cada vez más vinculado a regímenes de conformidad de productos y flujos de trabajo de certificación digital. En Arabia Saudita, las regulaciones técnicas de SASO exigen que los equipos eléctricos de baja tensión aplicables se registren y certifiquen a través de la plataforma SABER, mientras que los productos destinados a usarse en atmósferas potencialmente explosivas siguen las vías de certificación SASOEX/IEC. En todos los mercados del CCG, el marco G-Mark y los requisitos de seguridad de la norma IEC 60335-2-41 determinan las necesidades de documentación, informes de pruebas y etiquetado para los conjuntos de bombas importados y los skids empaquetados.
En los EAU, el Ministerio de Industria y Tecnología Avanzada (MoIAT) administra la evaluación de conformidad a través de sus servicios digitales, lo que normalmente requiere una licencia comercial válida, informes de pruebas de laboratorios acreditados y el registro del producto para obtener la certificación de conformidad de productos regulados. El cumplimiento del rendimiento energético también se está endureciendo en las zonas industriales, con expectativas de IE3 (eficiencia premium) para los sistemas de motores de bombas de agua industriales que influyen en las especificaciones de los sistemas de bombeo empaquetados y fomentan la adopción de soluciones de velocidad variable y monitorizadas que puedan demostrar eficiencia operativa.
Análisis de la cadena de valor
La cadena de valor regional abarca proveedores de componentes (motores, elastómeros, sellos, rotores/estatores, fundiciones y aleaciones especiales), diseño y ensamblaje por parte de OEM, pruebas y certificación por terceros, distribuidores y casas de comercio, y una capa de servicios para puesta en marcha, repuestos, revisión general y alquiler. Jebel Ali (EAU) y Dammam (Arabia Saudita) funcionan como centros clave de comercio y logística para el posicionamiento de inventario y la reexportación, mientras que las políticas de contenido local están impulsando más capacidad de ensamblaje, refabricación y servicio dentro del país para reducir los plazos de entrega y mejorar la elegibilidad de los proyectos.
Los servicios de posventa y ciclo de vida son un punto importante de captura de valor en MEA, particularmente para los activos de petróleo y gas, drenaje minero y agua municipal, donde las penalizaciones por tiempo de inactividad son altas. Las acciones recientes en la cadena de suministro reflejan dos puntos de presión destacados en el contexto del mercado, repuestos falsificados y ciclos logísticos largos: los OEM y los canales están implementando autenticación mediante códigos QR para la trazabilidad de piezas, y están ampliando la capacidad de reparación regional a través de instalaciones de refabricación y servicio para comprimir los tiempos de respuesta y reducir la exposición a retrasos en las importaciones y a la volatilidad de las divisas.
Panorama Competitivo
El campo de juego está moderadamente fragmentado: los grandes actores mundiales como Atlas Copco, Xylem, Grundfos y Flowserve coexisten con especialistas regionales y empresas de alquiler. Los cinco principales proveedores controlan colectivamente un estimado del 60–65% de los ingresos, dejando espacio para nuevos participantes de nicho centrados en aplicaciones higiénicas, listas para energía solar o de alta presión. La adquisición de EUR 5 millones (USD 5,88 millones) de Integrated Pump Rental por parte de Atlas Copco fortalece su presencia en los segmentos de minería y construcción del África Subsahariana. La fábrica egipcia de Xylem destaca la localización estratégica que reduce los ciclos de entrega de 16 semanas a 6 semanas y reduce los costos en destino.
Las palancas de diferenciación se centran en la eficiencia energética, la vida útil en condiciones de desgaste y el monitoreo digital. Los proveedores que introducen rotores de acero dúplex y geometrías de tornillo de bajo cizallamiento justifican primas de precio del 10–15%. Los modelos de servicio están evolucionando hacia contratos basados en resultados que garantizan el tiempo de actividad, alineando los incentivos con los objetivos de productividad del usuario final. La mitigación de falsificaciones mediante etiquetas de procedencia en blockchain y la autenticación de repuestos con código QR están ganando terreno, mejorando la integridad de la marca en el mercado de bombas de desplazamiento positivo de Oriente Medio y África.
Los competidores emergentes apuntan al levantamiento de cabeza de pozo con energía solar donde las operaciones remotas nigerianas carecen de acceso a la red. Otros se centran en diseños certificados por FSSC 22000 para exportadores de alimentos regionales que buscan reputaciones de cero retiradas de productos. Estas apuestas en espacios en blanco aseguran que la intensidad competitiva permanezca equilibrada, manteniendo la velocidad de innovación en ciencia de materiales, soluciones de sellado e integración de IIoT.
Líderes de la Industria de Bombas de Desplazamiento Positivo de OMÁ
Dover Corporation
Ingersoll Rand Inc.
Alfa Laval AB
Gorman-Rupp Company
Watson-Marlow Fluid Technology Solutions
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los programas de reutilización de agua industrial y la actividad de proyectos de petróleo y gas en el sector upstream siguen traduciéndose en demanda para tareas de dosificación, inyección de químicos y manejo de lodos, donde se especifican bombas de diafragma, peristálticas, de cavidad progresiva y de pistón por su precisión y contención de fugas. La compra impulsada por el cumplimiento normativo para flujos de trabajo regulados (incluidos SASO/SABER de Arabia Saudita y MoIAT de los EAU) también crea un espacio en blanco para los proveedores que puedan empaquetar documentación, informes de pruebas acreditados y combinaciones de motor-accionamiento conformes con el rendimiento energético como parte de una oferta llave en mano en lugar de vender únicamente hardware.
Una oportunidad tangible es el efecto de arrastre de las inversiones en fabricación inteligente hacia sistemas de bombeo conectados y modelos de servicio. En mayo de 2026, Rockwell Automation informó que el 98% de los fabricantes de Oriente Medio consideran esencial la transformación digital y que casi el 30% de los presupuestos operativos se destinan a tecnología industrial, con una amplia adopción de la IA para casos de uso de tecnología operativa como el control de calidad y la ciberseguridad. Este entorno respalda la demanda de bombas de desplazamiento positivo combinadas con variadores de frecuencia, paquetes de sensores e integraciones de mantenimiento predictivo, particularmente donde los usuarios finales buscan reducir el tiempo de inactividad no planificado y gestionar de forma más estricta los riesgos de fiabilidad vinculados a los repuestos falsificados.
Desarrollos recientes del sector
- Abril de 2026: Allweiler (CIRCOR International) completó la integración de Swelore e Hiro Nisha, ampliando su oferta de bombas de desplazamiento positivo de alta presión (con valores citados de hasta 700 bar). La integración fortalece la plataforma de productos e ingeniería utilizada en aplicaciones exigentes de petróleo y gas y de procesos, respaldando una cobertura de especificaciones más estandarizada en todos los rangos de presión.
- Mayo de 2025: Roto Pumps anunció una infraestructura de fabricación mejorada y lanzó su gama de bombas compactas P Range, dirigida a lograr una mayor penetración en las tareas de petróleo y gas, minería y aguas residuales. La introducción amplía las opciones de proveedores para instalaciones compactas de desplazamiento positivo y pone de relieve los ciclos de renovación de productos orientados a la aplicación en los principales usuarios finales de MEA.
- Agosto de 2024: Atlas Copco adquirió Integrated Pump Rental, con sede en Sudáfrica, por 5 millones de EUR, ampliando su presencia en servicios de alquiler de bombas y drenaje en el África subsahariana. La adquisición subraya el papel de las flotas de alquiler y los modelos orientados al servicio en el drenaje minero y de construcción, donde la capacidad de despliegue rápido y mantenimiento tienen un peso significativo.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Este mercado abarca las bombas de desplazamiento positivo vendidas y utilizadas en Oriente Medio y África, medidas en términos de valor, y contabilizadas para usuarios finales industriales donde se mueve un volumen fijo de fluido por ciclo o rotación.
Exclusiones de alcance: se excluyen los servicios de posventa independientes, los repuestos y la mano de obra de instalación, a menos que los proveedores o compradores los reporten como incluidos en el valor de venta de la bomba.
Descripción general de la segmentación
- Por Principio de Desplazamiento
- Bombas Rotativas
- De Engranajes
- De Lóbulos
- De Tornillo (Simple, Doble, Triple)
- De Paletas
- Bombas Alternativas
- De Diafragma
- De Émbolo Buzo/Émbolo
- Peristálticas
- Bombas Rotativas
- Por Industria de Uso Final
- Petróleo y Gas
- Productos Químicos y Petroquímicos
- Agua y Aguas Residuales
- Alimentos y Bebidas
- Generación de Energía
- Productos Farmacéuticos y Ciencias de la Vida
- Minería y Metales
- Otras Industrias
- Por Material
- Hierro Fundido
- Acero Inoxidable
- Aleaciones y Metales Especiales
- Por Lubricación
- Lubricadas
- No Lubricadas
- Por Caudal (metro cúbico/hora)
- Menos de 10
- 10-50
- 50-200
- Más de 200
- Por Geografía
- Oriente Medio
- Arabia Saudí
- Emiratos Árabes Unidos
- Catar
- Kuwait
- Omán
- Baréin
- Turquía
- Resto de Oriente Medio
- África
- Nigeria
- Egipto
- Argelia
- Sudáfrica
- Kenia
- Resto de África
- Oriente Medio
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza estableciendo el contexto de demanda para las industrias que consumen estas bombas en Oriente Medio y África, y luego mapeando cómo se especifican y compran las bombas en cada uso final. Nos basamos en fuentes públicas como las estadísticas comerciales de UN Comtrade, el Banco Mundial, la OPEP y los ministerios nacionales de energía, junto con informes de autoridades y empresas de servicios de agua. Para verificaciones cruzadas sobre la actividad industrial, también recurrimos a fuentes como las estadísticas mineras de USGS, FAOSTAT para el contexto del procesamiento de alimentos, y artículos de ingeniería y materiales revisados por pares para comprender los patrones comunes de selección de bombas.
Del lado de la oferta, revisamos informes anuales de empresas, presentaciones a inversores, portales de licitaciones y anuncios de proyectos para comprender dónde estaban avanzando las nuevas instalaciones y expansiones. Cuando la información pública era escasa, se utilizaron suscripciones de pago seleccionadas para datos financieros e inteligencia de empresas, contratos y licitaciones, datos de importación y exportación a nivel de envío, y bases de datos de patentes para cubrir las brechas. Las fuentes mencionadas anteriormente son ilustrativas y no exhaustivas, y también utilizamos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en verificar cómo los compradores especifican las unidades rotativas frente a las alternativas, qué impulsa las decisiones de material (hierro fundido, acero inoxidable y aleaciones), y cómo cambian las necesidades de lubricación y caudal según la industria del usuario final. Hablamos con proveedores de bombas, distribuidores, participantes de EPC y grandes usuarios finales en todo Oriente Medio y África para que los supuestos sobre rangos de precios, ciclos de reemplazo y calendario de proyectos pudieran corregirse antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directivos (CXO): 12% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 14% | Gerentes: 47% |
Dimensionamiento del mercado y pronóstico
El dimensionamiento se construye utilizando una lógica de arriba hacia abajo y de abajo hacia arriba, donde la actividad industrial y las carteras de proyectos se traducen primero en un conjunto de demanda de bombas por industria de usuario final y luego se validan mediante verificaciones selectivas de proveedores y canales. En el enfoque de arriba hacia abajo, reconstruimos la demanda utilizando indicadores como el gasto de capital en petróleo y gas y las adiciones de instalaciones, la expansión de la capacidad de tratamiento de agua y aguas residuales, la producción minera y los nuevos proyectos mineros, y las adiciones de fabricación en productos químicos y procesamiento de alimentos, que luego se ajustan según la intensidad de uso típica de las bombas por aplicación.
Para mantener los totales realistas, corroboramos el resultado con aproximaciones de abajo hacia arriba utilizando rangos de precios muestreados por principio de bomba, número típico de unidades por tipo de proyecto y patrones de envío de distribuidores observados en flujos comerciales y licitaciones. Entre los insumos que influyeron de manera significativa en el modelo se incluyen la división entre unidades rotativas y alternativas, la combinación de caudales (por ejemplo, menos de 10 m3/h frente a más de 200 m3/h), la combinación de materiales como indicador de aplicaciones de servicio severo, y el calendario de demanda de reemplazo en empresas de servicios públicos y plantas de proceso. Los pronósticos se elaboraron mediante análisis de escenarios, donde los supuestos básicos sobre adjudicación de proyectos, calendario de divisas y traspaso de costos de insumos se revisaron con los encuestados primarios. Cualquier laguna de datos escasos en países más pequeños se manejó utilizando ratios sustitutos de estructuras de uso final similares, y luego se verificó nuevamente con retroalimentación local.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones para que los totales reflejen cómo se comporta el mercado en la práctica. Comparamos la demanda modelada con señales independientes como la intensidad de importación para categorías clave de bombas, los niveles de actividad de licitación y los calendarios conocidos de puesta en marcha de proyectos, y luego investigamos las grandes variaciones país por país. Se marcaron los valores atípicos, se revisaron los supuestos y se volvió a contactar a los encuestados cuando la variación no podía explicarse por el alcance o el calendario.
Antes de la aprobación final, el modelo y sus insumos pasan por revisiones escalonadas de analistas que se centran en verificaciones aritméticas, la lógica de las participaciones y la coherencia entre usos finales y principios de bombas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales, como retrasos importantes en proyectos, cambios comerciales relacionados con sanciones o movimientos repentinos de divisas, cambian significativamente la demanda. Justo antes de la entrega, realizamos una revisión final para asegurarnos de que los clientes reciban la visión más actualizada.
Tamaño del mercado de bombas de desplazamiento positivo de Oriente Medio y África de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para las bombas de desplazamiento positivo de MEA pueden variar incluso cuando el tema suena idéntico, porque la línea de alcance se traza de manera diferente y las señales de demanda utilizadas para la validación no son las mismas. Las diferencias también aparecen cuando una estimación se apoya fuertemente en los envíos, mientras que otra se apoya en los anuncios de proyectos, que pueden estar en etapa temprana y no haberse convertido completamente en adquisiciones.
Las principales brechas suelen surgir de si la estimación cuenta solo el valor de las ventas de bombas o también añade servicios y repuestos, cómo se mapean las categorías rotativas y alternativas, y si la combinación geográfica se limita a mercados seleccionados del Golfo frente a la cobertura completa de Oriente Medio y África. El momento de la conversión de divisas, la progresión de precios asumida por tipo de material y la cadencia de actualización después de retrasos importantes en proyectos también pueden mover la cifra hacia arriba o hacia abajo en un margen notable.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 562,27 millones de USD (2025) | |
| Asociación de la Industria A | 610,00 millones de USD (2025) | Con frecuencia agrupa los servicios de posventa y los repuestos de bombas junto con las ventas de bombas nuevas, y puede sobreestimar la demanda en años en los que se asume que los ciclos de mantenimiento planificado se convierten por completo. |
| Consultora Regional B | 520,00 millones de USD (2025) | Comúnmente reduce la cobertura a países seleccionados de Oriente Medio y aplica tasas de conversión de proyectos conservadoras, lo que puede subestimar los pedidos de agua y minería impulsados por África. |
La dispersión entre las cifras se explica principalmente por la agrupación de servicios, cómo se trata el calendario de proyectos y si África está plenamente representada en el conjunto de demanda. Cuando el modelo cuenta solo las ventas de bombas nuevas y se verifica cruzadamente con licitaciones, flujos de importación y desarrollos de uso final, esto mantiene el valor de 2025 más cercano a la demanda ejecutable, como lo hace Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de bombas de desplazamiento positivo de Oriente Medio y África en 2031?
Se proyecta que el mercado alcance USD 684,02 millones en 2031, creciendo a una CAGR del 3,32% desde 2026.
¿Qué principio de desplazamiento se espera que crezca más rápido en la región?
Las bombas peristálticas están preparadas para una CAGR del 3,67% hasta 2031 sobre una sólida demanda en aplicaciones farmacéuticas y alimentarias.
¿Por qué las bombas no lubricadas están ganando popularidad?
Eliminan el riesgo de contaminación por aceite y reducen el mantenimiento, haciéndolas atractivas para productos farmacéuticos, procesamiento de alimentos e instalaciones remotas con energía solar.
¿Qué riesgo importante podría frenar el crecimiento del mercado?
La proliferación de repuestos falsificados socava la fiabilidad de los equipos y erosiona la confianza de los usuarios, particularmente en mercados sensibles al precio.
Última actualización de la página el:



