
Größe und Marktanteil des Hydraulikflüssigkeitsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 1.84 Milliarden Liter |
| Marktvolumen (2031) | 2.27 Milliarden Liter |
| Wachstumsrate (2026 - 2031) | 4.32 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Hydraulikflüssigkeitsmarkts von Mordor Intelligence
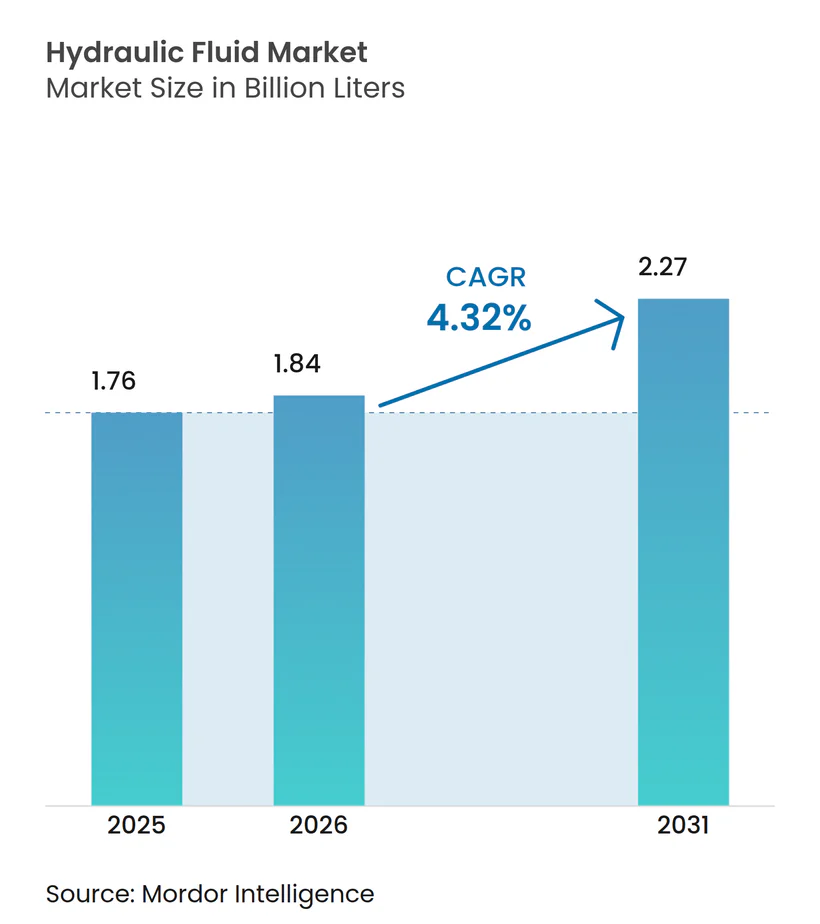
Der Hydraulikflüssigkeitsmarkt wurde im Jahr 2025 mit 1,76 Milliarden Litern bewertet und soll von 1,84 Milliarden Litern im Jahr 2026 auf 2,27 Milliarden Liter bis 2031 wachsen, bei einer CAGR von 4,32 % während des Prognosezeitraums (2026–2031). Dieser anhaltende Wachstumskurs resultiert aus beständigen Infrastrukturausgaben, einer breiten Welle der Anlagenmodernisierung sowie der unvergleichlichen Leistungsdichte, die Flüssigkeitskraft in der Bau-, Bergbau- und Landmaschinenindustrie bietet. Kapitalaufwendungen für neue Erdbewegungs-Equipment, zunehmende Automatisierung in Fabriken und die Mechanisierung großer landwirtschaftlicher Betriebe bilden die Grundlage für den kontinuierlichen Bedarf an hochwertigen Flüssigkeiten. Regulatorische Impulse für sauberere Betriebsweisen veranlassen Endverbraucher, von veralteten Formulierungen auf viskositätsarme und biologisch abbaubare Mischungen umzusteigen, dennoch dominieren kostengünstige Mineralöle weiterhin Anwendungen mit hohen Volumina. Die Wettbewerbsintensität bleibt moderat: Große Schmierstofflieferanten nutzen weitreichende Vertriebsnetze und technische Servicenetzwerke, um langfristige Serviceverträge zu sichern, während regionale Spezialisten sich auf Nischenanwendungen wie feuerbeständige Hydraulikflüssigkeiten für die Luft- und Raumfahrt konzentrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Basisöltyp führten Mineralöle im Jahr 2025 mit einem Marktanteil von 48,81 % am Hydraulikflüssigkeitsmarkt, während biologisch basierte Produkte bis 2031 mit einer CAGR von 5,03 % wachsen sollen.
- Nach Anwendung entfielen im Jahr 2025 54,76 % des Marktanteils am Hydraulikflüssigkeitsmarkt auf mobile Hydrauliksysteme; stationäre Industriesysteme sollen bis 2031 mit einer CAGR von 4,26 % wachsen.
- Nach Endverbraucherbranche hielt Schwerlastgeräte im Jahr 2025 einen Anteil von 38,26 % am Hydraulikflüssigkeitsmarktvolumen, während die Kategorie „Sonstige Endverbraucherbranchen” zwischen 2026 und 2031 mit einer CAGR von 5,94 % wachsen soll.
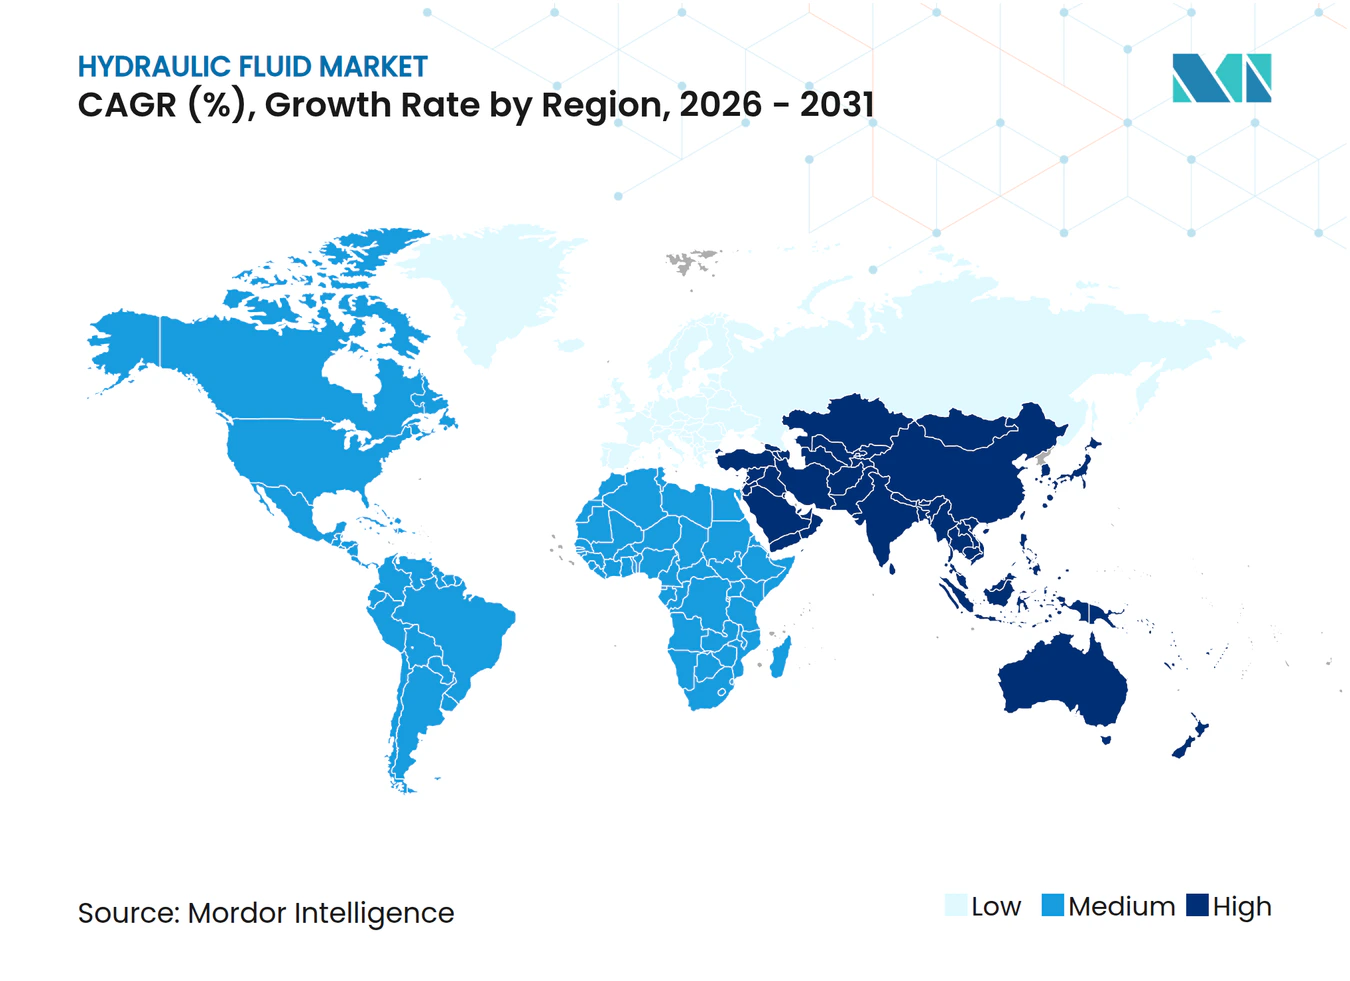
- Nach Geografie verzeichnete Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 40,75 %, und die Region ist positioniert, bis 2031 die schnellste CAGR von 5,36 % zu erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treibereinflusse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Ausweitung der Bau- und Bergbauaktivitäten | +1.2% | Global mit Schwerpunkt auf Asien-Pazifik und Naher Osten | Mittelfristig (2–4 Jahre) |
| Wachstum in der Automobil- und Elektrofahrzeugproduktion | +0.8% | Global, angeführt von asiatisch-pazifischen Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Wandel hin zu energieeffizienter Hydraulik | +0.6% | Nordamerika und Europa, Ausbreitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Aufschwung der landwirtschaftlichen Mechanisierung | +0.9% | Kernregion Asien-Pazifik, Ausbreitung nach Lateinamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Einführung feuerbeständiger Hydraulikflüssigkeiten in der Luft- und Raumfahrt | +0.3% | Global, konzentriert in Luft- und Raumfahrtfertigungsregionen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Bau- und Bergbauaktivitäten
Baugeräte machen 76 % des Einsatzes von Hydraulikgeräten aus und dominieren daher den Flüssigkeitsverbrauch. Robuste Infrastrukturpipelines im Rahmen von Chinas Gürtel-und-Straße-Initiative sowie Indiens Nationalem Infrastrukturprogramm resultieren in einem anhaltenden Erwerb von Baggern, Ladern und Kränen, die hochwertige Flüssigkeiten benötigen, die Hitze, Staub und ausgedehnte Betriebszyklen bewältigen können. Sicherheitsvorschriften im US-amerikanischen Untertagbergbau schreiben von der MSHA zugelassene feuerbeständige Flüssigkeiten vor, was die Nachfrage nach Phosphatsäureester- und Wasser-Glykol-Mischungen ankurbelt[1]. Der Aufschwung nach der Pandemie bei Großprojekten, zusammen mit Urbanisierung und Ressourcenförderung, schafft einen dauerhaften Rückenwind für den Hydraulikflüssigkeitsmarkt.
Wachstum der Automobil- und Elektrofahrzeugproduktion kurbelt Nachfrage nach fortschrittlicher Hydraulik an
Elektrofahrzeug-Montagelinien sind weiterhin auf hydraulische Hochdruckpressen und Batteriepack-Hebevorrichtungen angewiesen. Diese Stationen erfordern Flüssigkeiten mit überlegener elektrischer Isolierung und thermischer Stabilität, was Formulierungsinnovationen wie wasserbasierte und leitstromarme Ester vorantreibt. TotalEnergies hat kürzlich wasserbasierte Schmierstoffe für Elektrofahrzeug-Kühlkreisläufe vorgestellt und damit unterstrichen, wie Flüssigkeitslieferanten sich rund um neue Antriebsstrangarchitekturen neu positionieren[2]. Während Steer-by-Wire und Brake-by-Wire die herkömmlichen Hydraulikflüssigkeitsvolumen im Automobilbereich reduzieren, gleichen inkrementelle Chancen in der Elektrofahrzeugbatterieproduktion, bei Giga-Pressen und in der Karosseriefertigung Volumenverluste aus.
Wandel hin zu energieeffizientem Hydraulikgeräte in der Fertigung
Anlagenbetreiber zielen auf niedrigere Gesamtbetriebskosten ab, weshalb das Interesse an reibungsarmen, viskositätsarmen Hydraulikflüssigkeiten steigt. Labortests zeigen, dass Drehmomentverluste um bis zu 30 % sinken, wenn Systeme mit fortschrittlichen, reibungsoptimierten Mischungen befüllt werden. Die Effizienzstandards des US-amerikanischen Energieministeriums für Pumpen und Kompressoren verstärken diesen Wandel, indem sie OEMs und Anwender dazu bringen, drehzahlvariable Antriebe mit Flüssigkeiten mit ultrahoher Scherstabilität zu kombinieren. Die ISO-4413-Konstruktionsrichtlinien heben ebenfalls Energieaspekte hervor und fördern die Einführung von Flüssigkeiten, die interne Leckagen und Wärmeentwicklung reduzieren.
Aufschwung der landwirtschaftlichen Mechanisierung in Schwellenländern
Indien produzierte im Jahr 2024 mehr als 1 Million Traktoren und weist nun einen Mechanisierungsgrad von 69 % bei Weizen und 50 % bei Reis auf. Subventionsprogramme wie die Teilmission zur landwirtschaftlichen Mechanisierung senken die anfänglichen Gerätekosten und beschleunigen den Flüssigkeitsbedarf aus Pumpen-, Mähdrescher- und Pflanzerhydraulik. OEMs wie Kubota bauen die interne Hydraulikkomponentenfertigung aus, um die Versorgung für Präzisionslandmaschinen zu sichern und den Importbedarf zu reduzieren, wodurch die installierte Basis, die biologisch abbaubare Flüssigkeiten für empfindliche Bodenumgebungen verbraucht, weiter vergrößert wird. Ähnliche Trends in Südostasien und Afrika stärken den Wachstumsausblick.
Analyse der Hemmniseinflüsse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Rohölpreisvolatilität | -0.7% | Global, stärkerer Effekt in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten und begrenztes Angebot an biologisch basierten und synthetischen Flüssigkeiten | -0.5% | Global, stärker in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Rasche Elektrifizierung mobiler Maschinen | -0.4% | Entwickelte Märkte voran, schrittweise Ausbreitung anderswo | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Rohölpreise beeinflusst Kosten von Mineralölflüssigkeiten
Basisölpreise folgen Rohölschwankungen. OPEC+-Produktionsanpassungen wirken sich auf Gruppe-II- und Gruppe-III-Rohstoffe aus und schaffen Budgetierungsprobleme für Endverbraucher, die auf große Hydraulikflüssigkeitsbestände angewiesen sind. Versorgungsunterbrechungen durch Raffinerieausfälle oder geopolitische Spannungen können die Margen von Mischbetrieben, die unter Festpreislieferverträgen operieren, rasch einengen. Da Mineralöl fast die Hälfte aller verkauften Liter ausmacht, pflanzen sich Preisspitzen im gesamten Hydraulikflüssigkeitsmarkt fort und können zu kurzfristiger Nachfrageverschiebung führen.
Hohe Kosten und begrenztes Angebot an synthetischen und biologisch basierten Flüssigkeiten
Pflanzenölester können bis zu dreimal teurer sein als Mineralöle, hauptsächlich aufgrund des knappen Angebots an hochölsäurehaltigen Ausgangsstoffen und speziellen Additivpaketen. Die Lagerstabilität bleibt ein Problem; Labordaten zeigen oxidativen Abbau nach längerer Lagerung, was Anwender zu kürzeren Wechselintervallen veranlasst. Für den Hochtemperatureinsatz erforderliche Leistungsadditive erhöhen die Mischkosten und begrenzen die Akzeptanz auf Anwendungen, bei denen das Verschüttungsrisiko oder die Brandsicherheit die Preisempfindlichkeit überwiegt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Basisöltyp:
Biologisch basierte Innovationen fordern Mineralöldominanz herausMineralöle kontrollierten im Jahr 2025 48,81 % des Hydraulikflüssigkeitsmarkts, eine Position, die durch günstige Kosten-Leistungs-Verhältnisse und breite OEM-Zulassungen untermauert wird. Biologisch basierte Produkte, obwohl nur im mittleren einstelligen Prozentbereich beim Marktanteil, sollen mit der schnellsten CAGR von 5,03 % wachsen, da Endverbraucher Nachhaltigkeitszertifizierungen anstreben und Regulierungsbehörden die Vorschriften zur Verschüttungsprävention verschärfen. Die Hydraulikflüssigkeitsmarktgröße für biologisch basierte Qualitäten soll sich im Agrar- und Marinesektor spürbar ausweiten, da biologisch abbaubare Eigenschaften mit Umweltmandaten übereinstimmen. Bio-Ester-Oxidationsrisiken haben die Akzeptanz einst eingeschränkt, jedoch verlängern moderne Antioxidationspackungen jetzt die Flüssigkeitslebensdauer, wie die Einführung von Chevrons Clarity Bio EliteSyn AW zeigt, das eine erneuerbare synthetische Basis zur Bekämpfung der Schlammbildung verwendet. Synthetische Ester bleiben in Luft- und Raumfahrt-Flugsteuerungssystemen unverzichtbar, wo die Leistung von Phosphatsäureestern nicht beeinträchtigt werden darf.
Die Wachstumsaussichten unterscheiden sich je nach Region. Europa drängt maritime Betreiber zu EU-Ecolabel-zugelassenen Flüssigkeiten und treibt so die Nachfrage nach der FUCHS PLANTOHYD-Serie an, die schnelle biologische Abbaubarkeit erfüllt. Nordamerika konzentriert sich auf leistungsstarke Gruppe-III-Mischungen mit dem Ziel der Energieeinsparung. Asien-Pazifik verbindet Kostenvorteile mit steigenden grünen Anforderungen, sodass regionale Mischbetriebe Mineral- und Pflanzenöleingaben ausbalancieren, um wettbewerbsfähig zu bleiben. Trotz des Aufwärtstrends werden Preisdifferenzen den vollständigen Substitutionsaustausch verlangsamen und sicherstellen, dass Mineralöl bis 2031 die volumenmäßige Basis des Hydraulikflüssigkeitsmarkts bleibt.


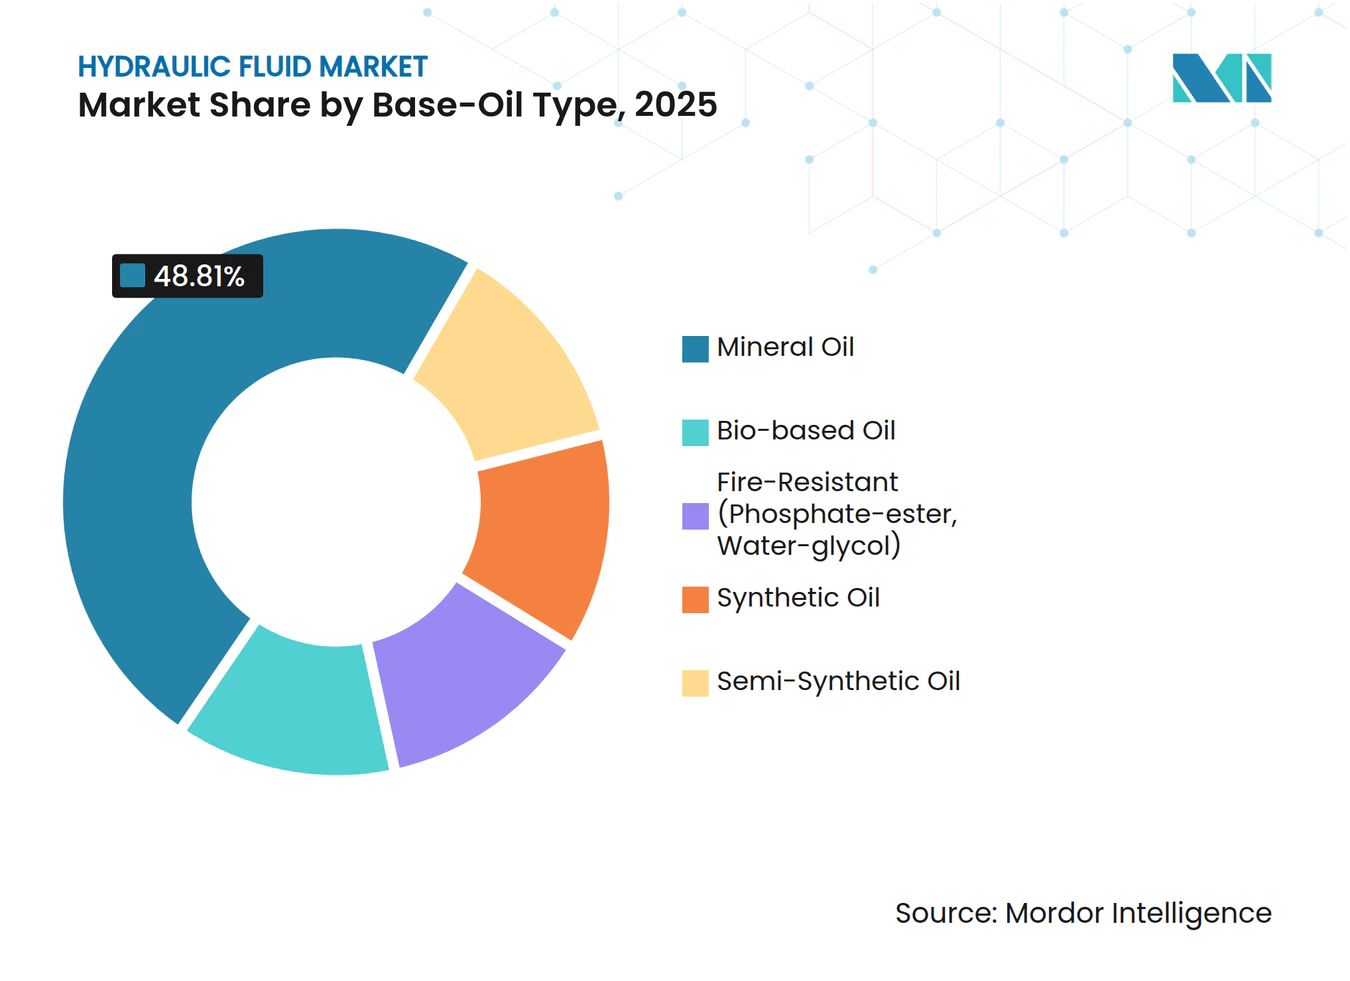
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Nach Anwendung:
Mobile Systeme treiben das Wachstum trotz Elektrifizierung anMobile Hydrauliksysteme hielten im Jahr 2025 54,76 % des Volumens und sollen mit einer CAGR von 5,98 % wachsen, was auf einen lebhaften Umschlag von Baugeräten und eine wachsende Flotte mechanisierter Landmaschinen zurückzuführen ist. In Wertbegriffen erzielt dieses Segment Prämienmargen, da OEMs strengere Sauberkeits- und Oxidationsstandards vorschreiben, um die Wartungsintervalle zu verlängern. Die Hydraulikflüssigkeitsmarktgröße für mobile Systeme könnte bis 2031 1,35 Milliarden Liter überschreiten, wenn die Ersatzzyklen in Asiens Mietflotten auf Kurs bleiben. Die elektro-hydraulische Integration bleibt ein wichtiger Übergangspunkt; Caterpillars Cat 651 Scraper kombiniert elektrische Steuerung mit Hochdruckpumpen und erfordert Flüssigkeiten, die Mikrodieseleffekte unter dynamischer Last widerstehen.
Stationäre Industriesysteme zeigen ein langsameres Einheitenwachstum, aber einen stabilen Verbrauch je Maschine. Fabrikautomatisierung, Druckguss und Spritzgussmaschinen sind auf präzise Druckregelung angewiesen, weshalb Flüssigkeitslieferanten zinkfreie Verschleißschutzchemie zum Schutz von Servoventilen fördern. Projekte zur vorausschauenden Instandhaltung nutzen Inline-Sensoren zur Überwachung von Viskosität und Verschmutzung, um proaktive Nachfüllungen und längere Ablässe zu ermöglichen. Hybridantriebskonzepte können den gesamten Literverbrauch bei einigen Pressen einschränken, doch Hochkraftbetriebe wie Stahlwerke werden weiterhin auf Flüssigkeitskraft angewiesen sein. Insgesamt unterstreicht die Anwendungsmischung die entscheidende Rolle der Hydraulik dort, wo Elektromotoren allein keine vergleichbare Leistungsdichte liefern können.
Nach Endverbraucherbranche:
Dominanz der Schwerlastgeräte steht vor DiversifikationSchwerlastgeräte, die Erdbewegung und Bergbauflotten umfassen, trugen im Jahr 2025 38,26 % der gesamten Liter bei. Große Bagger, Bulldozer und Kipplaster sind auf mehrere Hochkapazitätskreisläufe angewiesen und bleiben daher die größte einzelne Verbrauchergruppe im Hydraulikflüssigkeitsmarkt. OEM-Erneuerungsprogramme betonen viskositätsarme Flüssigkeiten, die den Kraftstoffverbrauch im Leerlauf senken und die finalen Tier-4-Emissionsvorschriften erfüllen können. Gleichzeitig zeigen „Sonstige Endverbraucherbranchen” wie Lebensmittelverarbeitung, Marine und erneuerbare Energien die schnellste CAGR von 5,94 %, getragen von Automatisierung und strengen Sicherheitsvorschriften. Der Hydraulikflüssigkeitsmarktanteil für diese aufstrebenden Segmente ist heute noch bescheiden, doch ihre zweistellige Akzeptanz von biologisch abbaubaren und H1-lebensmittelechten Flüssigkeiten steigert die Einnahmen je Einheit.
Automobilfabriken stellen einen Schwankungssektor dar. Herkömmliche Plattformen stellen Hydro-Boost-Lenkung und hydraulische Bremsen ein, aber Giga-Presse-Investitionen für Elektrofahrzeugkarosserien steigern den Bedarf an hydraulischen Hochleistungspressen. Lebensmittel- und Getränkeanlagen tauschen Mineralöle gegen von NSF-H1 zugelassene synthetische Ester aus, um Kontaminationsrisiken zu eliminieren und Nischenprämienmöglichkeiten zu eröffnen. Bahn- und Marinebetreiber wechseln ebenfalls zu speziellen feuerbeständigen Mischungen, um strengeren Umweltvorschriften in Küstengebieten zu entsprechen. Die wachsende Endverbraucherbranchenlandschaft veranschaulicht, wie Flüssigkeitslieferanten diversifizieren, um sich gegen zyklische Schwankungen der Schwerlastgerätenachfrage abzusichern.

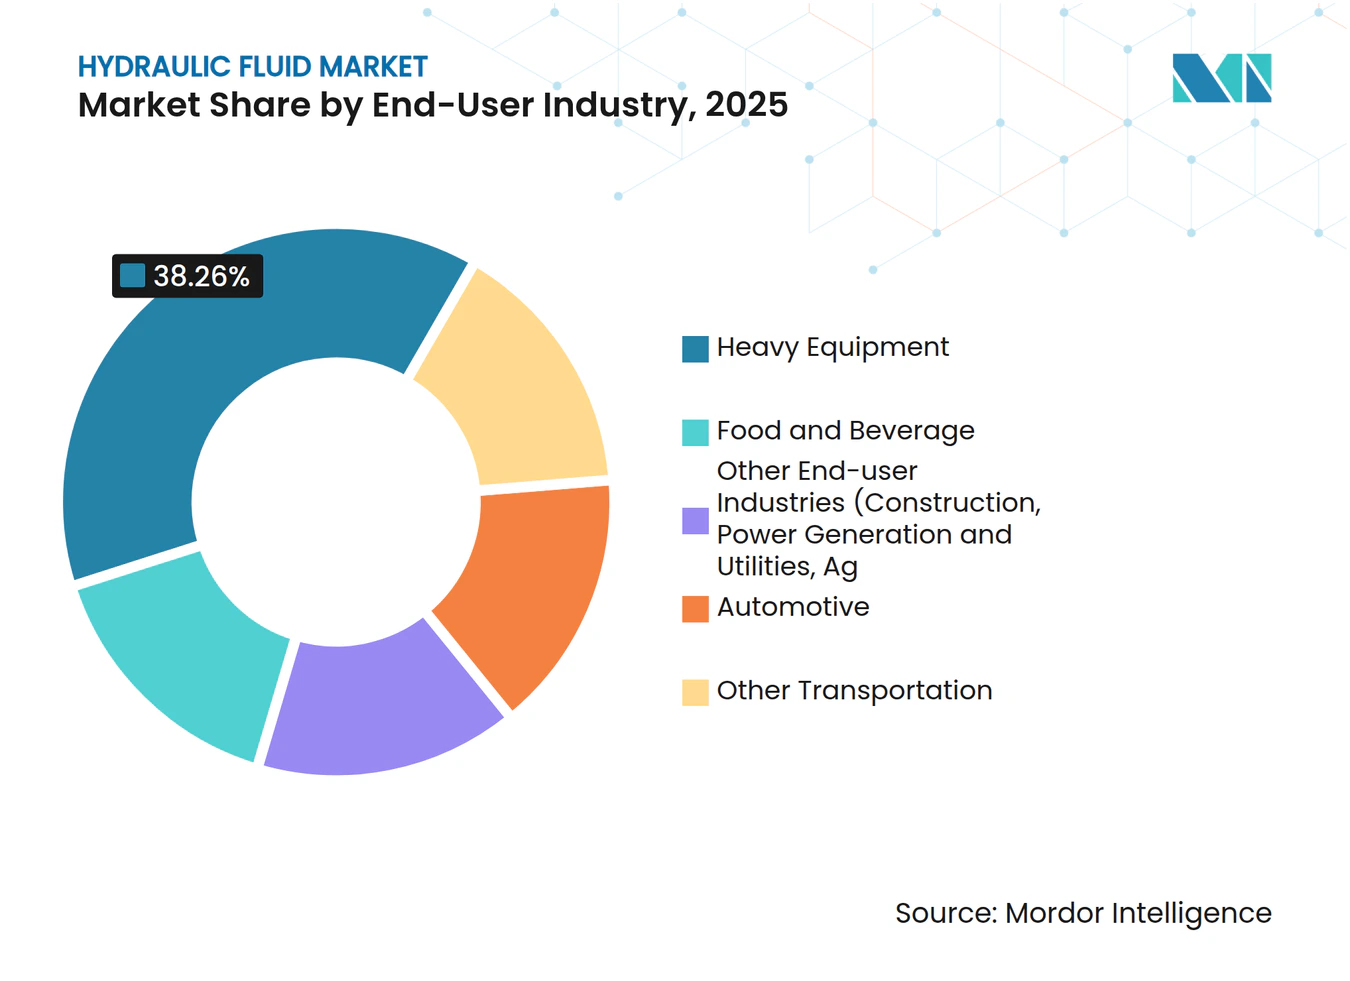
Notiz: Segmentanteile aller einzelnen Segmente nach Berichtskauf verfügbar
Geografieanalyse
APAC-Markt für Hydraulikflüssigkeiten
Der asiatisch-pazifische Raum blieb das Epizentrum des Verbrauchs von Hydraulikflüssigkeiten und hielt im Jahr 2025 einen Anteil von 40,75 % am weltweiten Volumen bei gleichzeitig schnellstem CAGR-Ausblick von 5,36 %. Chinas führende Stellung im Bereich Baumaschinen und Indiens Traktor-Boom untermauern die regionale Dominanz. ExxonMobil stärkte seine lokale Lieferkette durch den Abschluss des Singapore Resid Upgrade Project im Jahr 2025, das täglich 20.000 Barrel EHC 340 MAX Grundöl hinzufügte und die breitere Einführung von Hochleistungsflüssigkeiten unterstützt. Kawasaki Heavy Industries verdoppelte die Kapazität für Hydraulikkomponenten in Indien, um die Inlandsnachfrage zu bedienen und die Importabhängigkeit zu verringern. Die politisch getriebene Infrastrukturexpansion in Verbindung mit einer groß angelegten landwirtschaftlichen Mechanisierung festigt die Vormachtstellung des asiatisch-pazifischen Raums auf dem Hydraulikflüssigkeitsmarkt.
Markt für Hydraulikflüssigkeiten in Amerika und EMEA
Nordamerika bleibt trotz geringeren Mengenwachstums technologisch einflussreich. Der Kontinent führt Erprobungen sensorintegrierter Flüssigkeiten an, die Predictive Analytics ermöglichen, und große Mischbetriebe wie Chevron führen erneuerbare Grundöle ein, um ESG-Ziele zu erfüllen. Das Reshoring der Fertigung löst einen schrittweisen Mehrbedarf an Schmierstoffen für Werkzeugmaschinen und Roboterzellen aus und gleicht teilweise die Verluste durch rein elektrische Leichtfahrzeuge aus, die weniger Hydraulikkomponenten benötigen. Kanadas Mitgastgeberrolle auf der Hannover Messe 2025 rückt grenzüberschreitende Initiativen rund um saubere Technologien, die Spezialflüssigkeiten erfordern, in den Mittelpunkt. Europa priorisiert die Einhaltung von Umweltvorschriften und bevorzugt daher biologisch abbaubare Formulierungen in der Forstwirtschaft, im Offshore-Bereich und bei Tiefbauprojekten. Deutschlands fortschrittliche Schmiede- und Druckgusszentren sind auf hochwertige zinkfreie Mischungen angewiesen, die extremen Hochdrücken standhalten. Frankreich und Italien, beide stark in der Luft- und Raumfahrt vertreten, treiben die Nachfrage nach feuerfesten Phosphatestern an. Südamerika sowie der Nahe Osten & Afrika weisen zwar heute noch geringere Marktvolumina auf, zeigen jedoch ein hohes Aufwärtspotenzial, da Bergbauprojekte sich beschleunigen und Regierungen sich zu Straßen- und Schienenkorridoren verpflichten. Die lokalen Lieferketten sind noch unterentwickelt, sodass Importe dominieren, was Währungsschwankungen zu einem strategischen Anliegen für Einkäufer in diesen Regionen macht. Insgesamt verleihen geografisch spezifische Treiber dem globalen Wachstum des Hydraulikflüssigkeitsmarkts zusätzliche Nuancen, doch der gemeinsame Nenner auf allen Kontinenten ist die unverzichtbare Rolle der Fluidtechnik bei schweren Aufgaben.
Wertschöpfungskettenanalyse
Die Wertschöpfung bei Hydraulikflüssigkeiten beginnt vorgelagert mit Einsatzstoffen für mineralische und synthetische Grundöle (aus Rohöl gewonnenes Vakuumgasöl und spezialchemische Zwischenprodukte), gefolgt von der Grundölproduktion (Gruppe I/II/III und Synthetika) und der Additivherstellung (Verschleißschutzmittel, Oxidationsinhibitoren, Viskositätsmodifikatoren, Korrosionsinhibitoren und Demulgatoren). Formulierer und Mischer kombinieren Grundöle und Additivpakete zu OEM- und anwendungsspezifischen Güteklassen (einschließlich biologisch abbaubarer Ester und feuerbeständiger Flüssigkeiten) und validieren die Leistung anschließend durch Labor- und Feldtests, um zentrale Anforderungen an Hydrauliksysteme wie Verschleißschutz, Filtrierbarkeit und Oxidationsstabilität zu erfüllen.
Nachgelagert erfolgt der Vertrieb über direkte Industriekunden, OEM- und Händlernetzwerke für Ausrüstung, Schmierstoffdistributoren und Aftermarket-Dienstleister, die Flüssigkeiten mit Wartungsprogrammen, Zustandsüberwachung und Filtrationsdienstleistungen bündeln. Die Kette reagiert empfindlich auf die Verfügbarkeit von Grundöl und logistische Störungen, sodass große integrierte Anbieter auf eigene Grundölbestände und regionale Hubs zurückgreifen (beispielsweise die ExxonMobil-Grundölversorgung aus Singapur und den Vereinigten Staaten sowie die Luberef-Grundölproduktion in Saudi-Arabien), um gleichbleibende Qualität und Lieferzeiten für Hydraulikflüssigkeiten mit hohem Volumen zu gewährleisten.
Wettbewerbslandschaft
Marktkonzentration
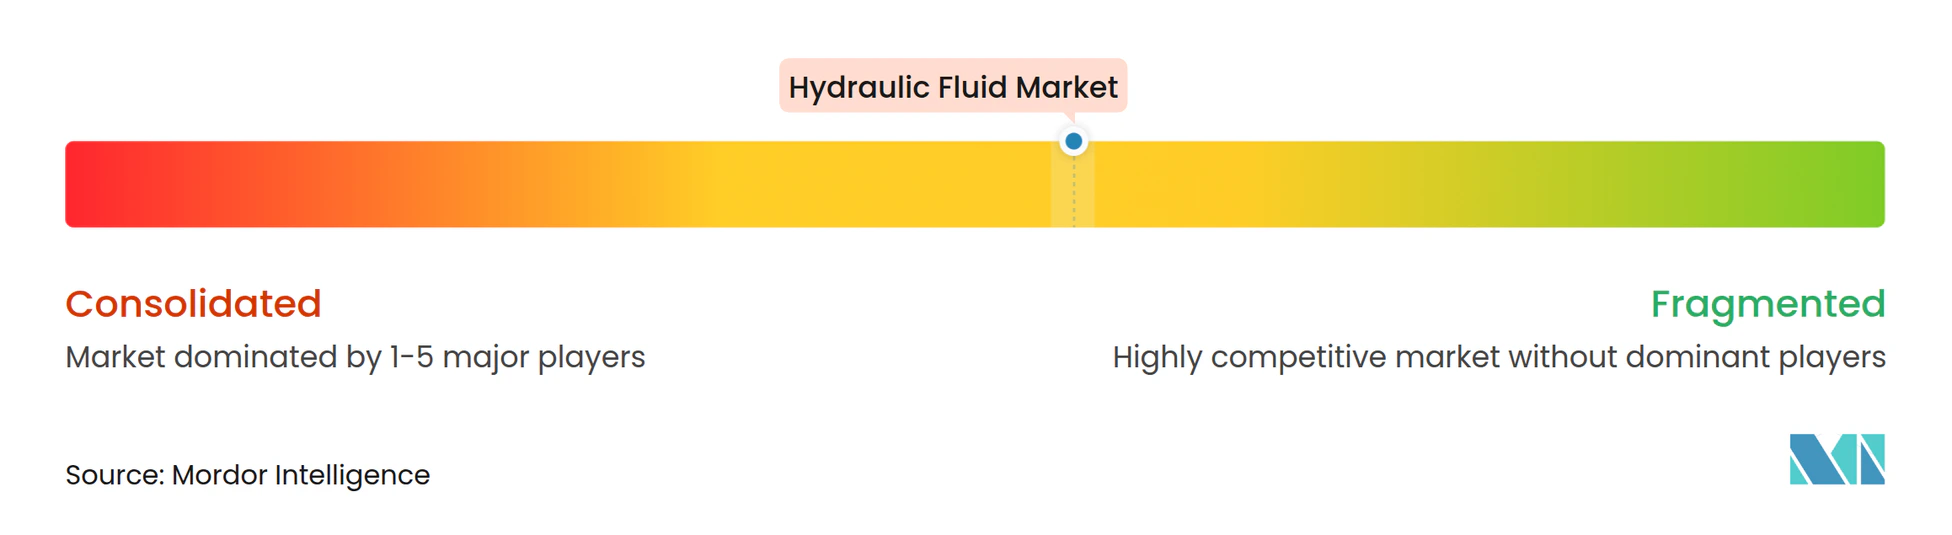
Der Hydraulikflüssigkeitsmarkt weist eine moderate Fragmentierung auf. BPs jüngste strategische Überprüfung seines Castrol-Geschäfts deutet auf eine Portfolioneuausrichtung hin, die die Wettbewerbsdynamik neu gestalten könnte. ExxonMobil, Chevron und TotalEnergies vervollständigen das obere Segment, indem sie Basisöl-Eigenversorgung mit gemeinsam entwickelten OEM-Zulassungen verbinden, während regionale Marktführer wie FUCHS, Sinopec und CNPC sich auf lokalisierte Mischungen konzentrieren, die spezifischen Klima- und Betriebszyklenbedingungen entsprechen.
Die Produktdifferenzierung orientiert sich an Nachhaltigkeit und Leistung. TotalEnergies' wasserbasierten Schmierstoff für Elektrofahrzeug-Kühlkreisläufe sticht als radikaler Chemieumschwung heraus, der elektrische Leitfähigkeitsgrenzen in Fabriken der nächsten Generation adressiert. FUCHS entwickelt seine biologisch abbaubare PLANTOHYD-Reihe weiter, um strengere europäische Verschüttungsvorschriften zu erfüllen. Digitalisierung bietet einen sekundären Wettbewerbshebel: Lieferanten integrieren Zustandsüberwachungssensoren in Einfüllöffnungen und bündeln Daten-Dashboards mit Flüssigkeitsverträgen, um Kundenloyalität zu sichern. Solche dienstleistungsbasierten Modelle erhöhen die Wechselkosten und verwischen die Grenze zwischen Produkt und After-Sales-Analytik.
Marktführer im Bereich Hydraulikflüssigkeiten
-
Chevron Corporation
-
Exxon Mobil Corporation
-
BP p.l.c
-
Shell plc
-
TotalEnergies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hydraulikflüssigkeitsmarkt Unternehmen in diesem Bericht
- BP p.l.c
- Castrol Limited
- Chevron Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- CITGO Petroleum Corporation
- CNPC
- Croda International PLC
- Eni SpA
- Exxon Mobil Corporation
- FUCHS
- Gazpromneft - Lubricants Ltd.
- Idemitsu Kosan Co.,Ltd.
- LUKOIL
- PETRONAS Lubricants International
- Phillips 66 Company
- Quaker Chemical Corporation
- Repsol
- Shell plc
- TotalEnergies
Marktchancen und Zukunftsaussichten
Weißräume konzentrieren sich auf Formulierungen, die gleichzeitig Compliance-Anforderungen im Hinblick auf Leckagerisiken und Energieeffizienz in Hydrauliksystemen adressieren, wo Endanwender geringere Reibungsverluste ohne Einbußen bei Verschleißschutz und Sauberkeit anstreben. Nachfrageimpulse zeigen sich in Sektoren, die bereits leistungsstärkere Flüssigkeiten spezifizieren, darunter MSHA-getriebene feuerbeständige Anwendungen im Bergbau und Phosphatester-Anwendungsfälle in der Luft- und Raumfahrt, neben dem Interesse von OEMs und Betreibern an niedrigviskosen, scherstabilen Flüssigkeiten für energieeffiziente Hydraulik.
Angebotsseitige Entwicklungen schaffen zudem Raum für eine schnellere Einführung von Spezialflüssigkeiten in Regionen, die historisch auf Importe angewiesen waren. Im Juli 2026 startete LANXESS die lokale Produktion von auf Phosphatester basierenden feuerbeständigen Hydraulikflüssigkeiten der Marke Reolube in seiner Anlage in Jhagadia, Indien, um die Region Indien, Naher Osten und Afrika zu versorgen und die Verfügbarkeit für sicherheitskritische Anwendungen zu verbessern, in denen Wasser-Glykol- und Phosphatester-Flüssigkeiten vorgeschrieben sind. Auf technologischer Seite untermauern die Entwicklung synthetischer Ester und Validierungsaktivitäten Dritter (etwa die im Februar 2026 von der VBASE Oil Company veröffentlichten Tests zu Technologie auf Basis sekundärer Polyolester) einen Weg zu Premium-Hydraulikflüssigkeiten, die um messbare Effizienz- und Stabilitätsleistung positioniert sind, und unterstützen Modernisierungen in industriellen und mobilen Flotten, die Ausrüstung und Wartungspraktiken erneuern.
Neueste Industrielle Entwicklungen in Hydraulikflüssigkeitsmarkt
- April 2026: Shell aktualisierte die Spezifikationen für sein Shell Fire-Resistant Hydraulic Fluid S1 DU auf seiner offiziellen Plattform für Industrieschmierstoffe. Das Update unterstützt Beschaffungs- und Compliance-Anforderungen für Anwender in Umgebungen mit erhöhtem Brandrisiko wie Metallverarbeitung, Bergbau und Tunnelbau, wo Dokumentation und Produktkonformität für die Wartungsplanung entscheidend sind.
- Februar 2025: BP kündigte eine strategische Überprüfung seines globalen Castrol-Schmierstoffgeschäfts an. Der Schritt signalisierte eine Portfoliooptimierung im Bereich Industrieschmierstoffe, zu dem auch Hydraulikflüssigkeiten gehören, und schuf die Voraussetzungen für mögliche Änderungen bei Investitionsschwerpunkten, Produktpriorisierung oder Vermögenswertausrichtung im gesamten Sektor.
- September 2024: Chevron führte Clarity Bio EliteSyn AW ein und positionierte das Produkt für Anwendungen in der Schifffahrt und im Baugewerbe, wo biologisch abbaubare Leistung geschätzt wird. Die Einführung erweiterte die Optionen für Betreiber, die in leckageempfindlichen Umgebungen Umweltanforderungen mit dem Bedarf an Hydraulikschutz in Einklang bringen müssen.
Hydraulikflüssigkeitsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Hydraulikflüssigkeiten, die als Arbeitsmedium in Hydrauliksystemen von Industrie- und Mobilgeräten eingesetzt werden. Die Schätzung basiert auf dem Verbrauch von Hydraulikflüssigkeiten im Feldeinsatz sowie auf der Nachfüllanforderung im Zusammenhang mit Service- und Wartungsaktivitäten, erfasst nach dem Ort des Betriebs der Hydrauliksysteme und dem Ort des Nachfüllens.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind angrenzende Schmierstoffe, die nicht zur Kraftübertragung in Hydrauliksystemen verwendet werden, wie Motorenöle, Schmierfette und die meisten Getriebeöle.
Segmentierungsübersicht
- Nach Basisöltyp
- Mineralöl
- Syntheseöl
- Halbsynthetisches Öl
- Biologisch basiertes Öl
- Feuerbeständig (Phosphatsäureester, Wasser-Glykol)
- Nach Anwendung
- Mobile Hydrauliksysteme
- Industrielle/stationäre Hydrauliksysteme
- Nach Endverbraucherbranche
- Automobilindustrie
- Sonstiger Transport
- Schwerlastgeräte
- Lebensmittel und Getränke
- Sonstige Endverbraucherbranchen (Bauwesen, Stromerzeugung und Versorgungsunternehmen, Landwirtschaft usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Die Desk Research beginnt mit öffentlichen Datensätzen, die dabei helfen, den Einsatzbereich von Hydraulikgeräten zu kartieren und zu verstehen, wie die Flüssigkeitsnachfrage typischerweise mit den Aktivitätsniveaus korreliert. Wir beziehen uns auf Quellen wie die U.S. Energy Information Administration für Basisöl- und Rohstoffindikatoren, den U.S. Geological Survey für den Kontext der Bergbauaktivitäten, Eurostat und UN Comtrade für Handelsströme von Schmiermittelzubereitungen sowie OSHA für Sicherheits- und Verwendungskontext rund um Industrieflüssigkeiten.
Wir prüfen außerdem Unternehmensberichte und Investorenpräsentationen von Flüssigkeits- und Schmierstofflieferanten sowie Pressemitteilungen, Händlerkataloge und Veröffentlichungen von Branchenverbänden, die Flüssigkeitsstandards und Wechselintervalle behandeln. In einigen Fällen ergänzen wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten, Nachrichten und Finanzkennzahlen, Patentdatenbanken sowie eine Import- und Export-Sendungsdatenbank auf Einzelsendungsebene, um Richtungstrends gegenzuprüfen. Diese Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das Modell im Kaufverhalten zu verankern, insbesondere in Bezug auf Ablassintervalle, Nachfüllraten und die Unterschiede in der Nachfrage zwischen Mobilgeräten und stationären Fabrikhydrauliksystemen. Wir haben mit einer Mischung aus Flüssigkeitsherstellern, Additiv- und Basisölteilnehmern, Händlern und großen Endverbrauchern gesprochen und die Eingaben dann über APAC, EMEA und Amerika abgeglichen, damit die abschließende Betrachtung keine Region überrepräsentiert.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 29 % | CXOs: 14 % | APAC: 47 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 29 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 57 % | Amerika: 19 % |
Marktgröße und Prognose
Die Größenbestimmung kombiniert Top-down- und Bottom-up-Logik. Die Top-down-Betrachtung rekonstruiert die Nachfrage aus dem installierten Bestand an Hydraulikgeräten und dem typischen Flüssigkeitsverbrauch pro Einheit; anschließend werden die Gesamtwerte durch selektive Lieferanten- und Kanalprüfungen einem Stresstest unterzogen. Vor der Finalisierung des Gesamtwerts werden Unterschiede in der Betriebsintensität und den Servicepraktiken berücksichtigt, die sich branchenübergreifend zeigen.
Zu den wichtigsten Eingangsgrößen zählen die Betriebsstunden von Geräten im Bau- und Bergbaubereich, Muster bei Austausch- und Ablassintervallen, der Anteil von Hydrauliksystemen, die Mineral- gegenüber Syntheseformulierungen verwenden, durchschnittliche Nachfüllmengen pro Wartungsereignis sowie die Auswirkungen von Umweltvorschriften, die die Nachfrage nach bestimmten biologisch abbaubaren oder schwer entflammbaren Anwendungsfällen erhöhen. Prognosen werden in erster Linie durch Szenarioanalysen erstellt, bei denen die oben genannten Treiber innerhalb realistischer Bandbreiten variiert und dann mit den Erwartungen der Interviewpartner hinsichtlich Flottenaktivität, Wartungsausgaben und Flüssigkeitsaufrüstungsraten abgeglichen werden. Wenn Bottom-up-Bausteine in kleineren Ländern oder Nischenanwendungen unvollständig sind, werden Lücken mithilfe vergleichbarer Gerätedichte- und Servicerhythmus-Proxys geschlossen und anschließend gegen Handels- und Produktionssignale gegengeprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung prüft die modellierten Liter anhand unabhängiger Signale wie Handelsströmen von Schmierstoffen, Verfügbarkeitstrends bei Basisölen sowie der Entwicklung von Geräteproduktion und -auslastung. Wir prüfen Ausreißer auf Segment- und Länderebene; wenn eine Zahl mit einer bekannten Branchenverschiebung inkonsistent erscheint, überprüfen wir die Annahmen erneut und nehmen Kontakt zu den Quellen auf, um zu bestätigen, was sich geändert hat.
Jeder Datensatz und jeder Berechnungsschritt durchläuft mehr als eine Analystenprüfung vor der Freigabe, damit Berechnungsfehler und nicht übereinstimmende Einheiten frühzeitig erkannt werden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Rohstoffpreise, Vorschriften oder die Geräteanforderungen beeinflussen. Vor der Auslieferung führen wir einen abschließenden Durchlauf durch, um sicherzustellen, dass die neuesten öffentlichen Indikatoren und Interview-Rückmeldungen im Modell berücksichtigt sind.
Mordor Intelligence's Hydraulikflüssigkeitsmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Hydraulikflüssigkeiten stimmen häufig nicht überein, weil der Umfang unterschiedlich definiert wird und weil die Maßeinheit in den verschiedenen Berichten nicht einheitlich ist. Unterschiede zeigen sich auch darin, wie die Nachfüllanforderung behandelt wird, wie schnell Preis- oder Formulierungsänderungen aktualisiert werden und ob die Schätzung auf Signale der Geräteaktivität zurückgeführt wird.
Motor- und Antriebsstrangschmierstoffe liegen außerhalb des Hydraulikflüssigkeitsumfangs von Mordor Intelligence, wodurch der Gesamtwert auf Flüssigkeiten für die hydraulische Kraftübertragung beschränkt bleibt und nicht den breiteren Schmierstoffpool umfasst, den einige Veröffentlichungen einschließen. Unterschiede treten auch auf, wenn eine Schätzung den Wert in USD und eine andere das Volumen in Litern ausweist oder wenn aggressive Annahmen zur Verschiebung hin zu Syntheseformulierungen und zur Verkürzung von Ablassintervallen ohne Feldvalidierung getroffen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,76 Mrd. Liter (2025) | |
| Fachzeitschrift A | 8,70 Mrd. USD (2024) | Verwendet eine wertbasierte Betrachtung, die offenbar breitere Hydraulikschmierstoffe einschließt, die zusammen mit benachbarten Schmierstoffkategorien verkauft werden; die angegebene Segmentierung betont Mobilgeräte und den Verkaufspunkt, was angrenzende Flüssigkeitsausgaben einbeziehen kann. |
| Globaler Herausgeber B | 18,26 Mrd. USD (2024) | Weist einen Umsatzgesamtwert aus, der wahrscheinlich ein breiteres Flüssigkeitsspektrum und unterschiedliche Zählregeln über Typen und Anwendungen hinweg widerspiegelt; es ist nicht klar, wie Einheitenumrechnungen und Länderabdeckung mit einem literbasierten Nachfragepool übereinstimmen. |
Die Tabelle zeigt, dass der größte Teil der Streuung durch die Einheitenwahl und die Definition erklärt wird, was als Teil der Hydraulikflüssigkeitsnachfrage gegenüber breiteren Schmierstoffausgaben gezählt wird. Unser Modell bleibt nachvollziehbar, weil der Literaufbau auf den Geräteeinsatz und den Wartungsrhythmus zurückgeführt wird und der implizierte Wert dann als Übersetzungsschicht und nicht als Ausgangspunkt behandelt wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Hydraulikflüssigkeitsmarkt?
Die Größe des Hydraulikflüssigkeitsmarkts soll im Jahr 2026 1,84 Milliarden Liter erreichen und mit einer CAGR von 4,32 % auf 2,27 Milliarden Liter bis 2031 wachsen.
Was ist die aktuelle Größe des Hydraulikflüssigkeitsmarkts?
Im Jahr 2026 soll die Größe des Hydraulikflüssigkeitsmarkts 1,84 Milliarden Liter erreichen.
Wie beeinflusst die Elektrifizierung von Maschinen den Hydraulikflüssigkeitsverbrauch?
Die Elektrifizierung reduziert Flüssigkeitsvolumen bei einigen mobilen Geräten, doch Hochkraftaufgaben erfordern weiterhin Hydraulik, wodurch die Nachfrage widerstandsfähig bleibt.
Welche ist die am schnellsten wachsende Region im Hydraulikflüssigkeitsmarkt?
Asien-Pazifik soll im Prognosezeitraum (2026–2031) mit der höchsten CAGR wachsen.