
Tamanho e Participação do Mercado de Data Center de Hyderabad
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2026 - 2032 |
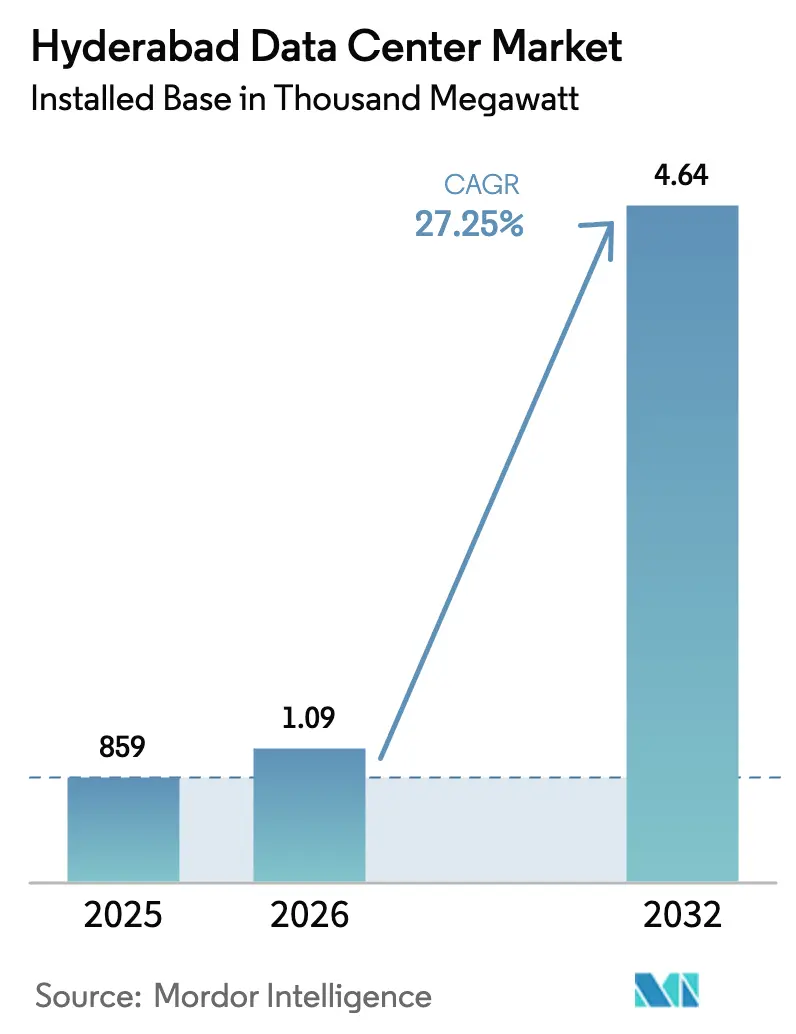
| Tamanho do mercado no ano base (2025) | 859 Mil megawatts |
| Volume do Mercado (2026) | 1.09 Mil megawatts |
| Volume do Mercado (2032) | 4.64 Mil megawatts |
| Growth Rate (2026 - 2032) | 27.25 % |
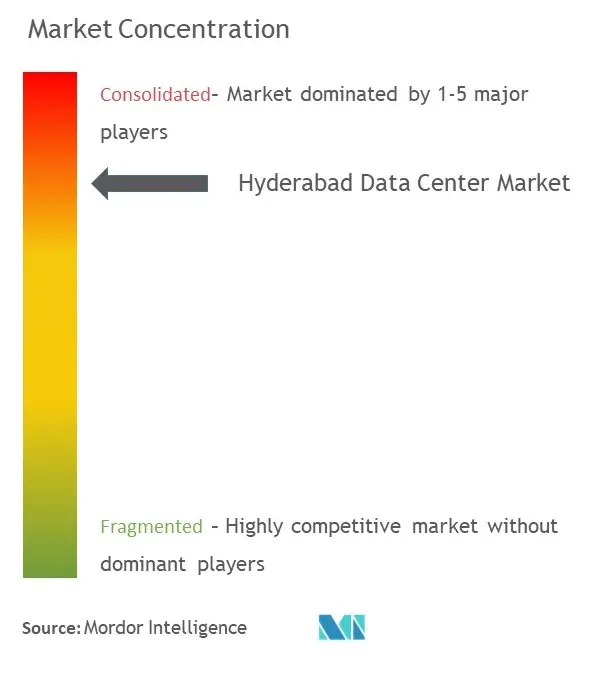
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Center de Hyderabad por Mordor Intelligence
Espera-se que o tamanho do mercado de data center de Hyderabad cresça de 859 MW de carga de TI instalada em 2025 para 1.093,1 MW de carga de TI instalada em 2026 e está previsto para atingir 4.640,8 MW até 2032 a um CAGR de 27,25% no período de 2026-2032. O aumento dos gastos de capital de hiperescala, os incentivos de janela única de Telangana e a Lei de Proteção de Dados Pessoais Digitais (DPDP) ancoram esta expansão. Os operadores de hiperescala beneficiam de custos de terreno que ficam em média 40% abaixo de Mumbai, enquanto desfrutam de densidade de fibra comparável, uma combinação que acelera o planeamento de capacidade regional. A intensificação da procura de IA e GPU eleva as densidades de potência por rack para 20–40 kW, orientando o investimento para salas com arrefecimento líquido e redundância de Nível IV. Entretanto, o tráfego de backhaul 5G e o streaming OTT reforçam as construções de nós de borda que complementam os nós de hiperescala, sustentando uma curva de absorção equilibrada. Os riscos de execução persistem em torno da fiabilidade da rede elétrica e da inflação imobiliária, mas os subsídios estaduais coordenados e os mandatos de energia renovável suavizam esses obstáculos.
Principais Conclusões do Relatório
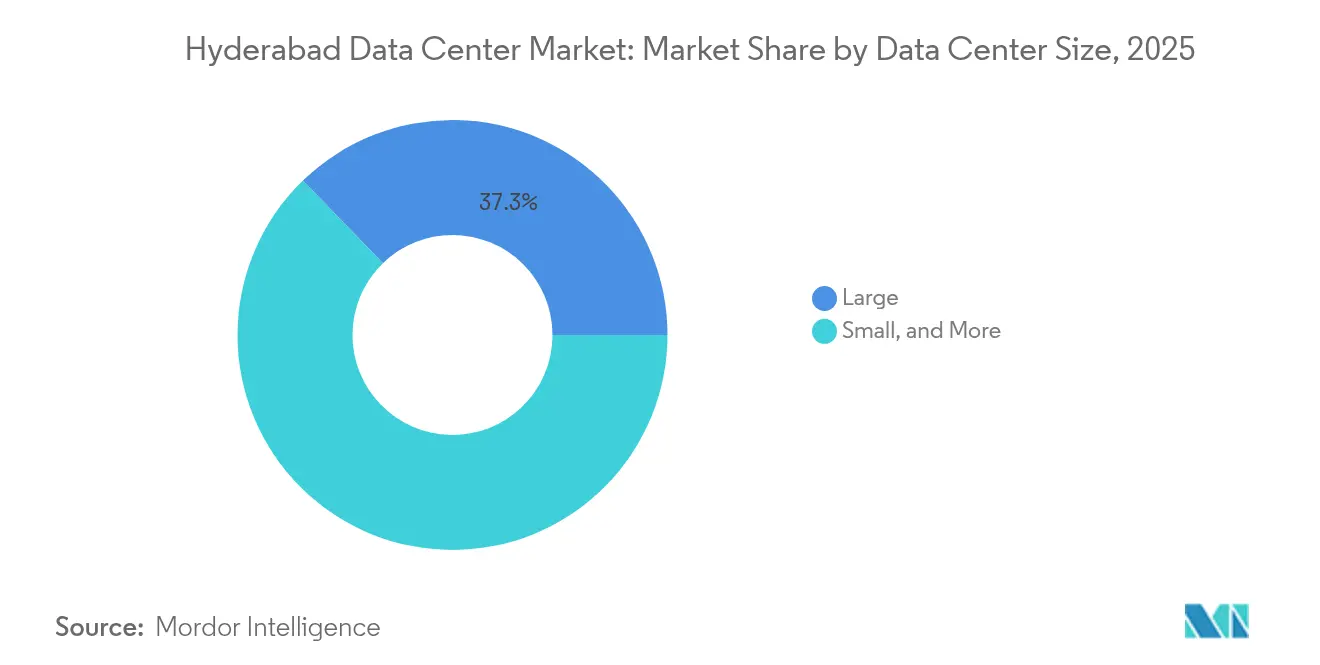
- Por tamanho de data center, as instalações Grandes detinham 37,25% da participação de mercado de data center de Hyderabad em 2025, enquanto os sites Massivos estão a expandir-se a um CAGR de 23,07% até 2032.
- Por padrão de nível, o Nível III capturou 56,45% da participação de receita em 2025; prevê-se que as instalações de Nível IV cresçam a um CAGR de 20,68% até 2032.
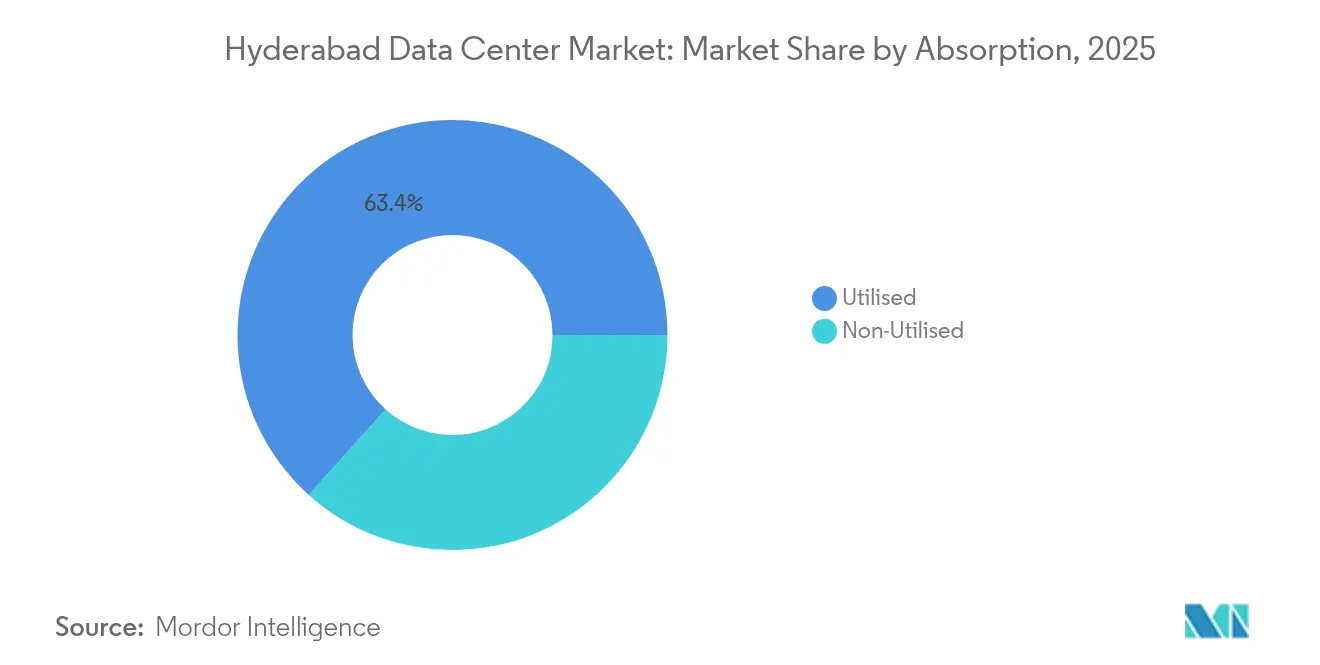
- Por absorção, a categoria Utilizado representou 63,35% do tamanho do mercado de data center de Hyderabad em 2025 e está a avançar a um CAGR de 24,41% até 2032.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Data Center de Hyderabad
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Explosão do consumo de dados móveis e implantação do 5G | +4.20% | Nacional; Hyderabad, Chennai, Bangalore lideram | Médio prazo (2–4 anos) |
| Mandatos indianos de localização de dados (Lei DPDP) | +3.80% | Nacional; concentrado em centros metropolitanos | Curto prazo (≤2 anos) |
| Implantações de regiões de nuvem de hiperescala em Hyderabad | +5.10% | Centrado em Hyderabad; expansão para Telangana | Longo prazo (≥4 anos) |
| Crescimento de cargas de trabalho de OTT, jogos e IA | +3.50% | Nacional; Hyderabad como hub do sul | Médio prazo (2–4 anos) |
| Aprovação de janela única e subsídios de CAPEX | +2.10% | Específico de Telangana | Curto prazo (≤2 anos) |
| Procura do corredor de investigação e desenvolvimento aeroespacial e de defesa | +1.50% | Cluster aeroespacial de Hyderabad | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
As Implantações de Regiões de Nuvem de Hiperescala Impulsionam uma Expansão de Capacidade sem Precedentes
O compromisso da Amazon de 4,4 mil milhões de USD e o plano de seis locais da Microsoft criam uma força gravitacional que redireciona a capacidade para longe dos corredores saturados de Mumbai. Cada instalação âncora visa uma carga de TI de >100 MW, catalisando ecossistemas de fornecedores e criando aproximadamente 48.000 empregos diretos e indiretos anualmente [1].Data Center Knowledge, "A Amazon compromete 4,4 mil milhões de USD em investimento em data center em Hyderabad, Índia," datacenterknowledge.com Os incentivos incluem isenções de taxa de energia por 10 anos em Telangana e aprovações ambientais aceleradas que comprimem os prazos de construção em até seis meses. As parcelas de terreno ao longo da Estrada de Circunvalação Exterior (ORR) são negociadas 40% abaixo de parcelas equivalentes em Navi Mumbai, reduzindo o custo de capital por MW mesmo após contabilizar os requisitos de redundância. Os operadores de rede respondem estendendo anéis de fibra escura a esses campi de campo verde, garantindo latência inferior a 2 milissegundos para o distrito financeiro de Hyderabad.
Os Mandatos de Localização de Dados Criam Procura Empresarial Imediata
A Lei DPDP obriga todas as entidades que tratam dados pessoais sensíveis a localizar o armazenamento dentro da Índia, estabelecendo um patamar imediato de procura [2].Taxmann, "Visão geral da Lei de Proteção de Dados Pessoais Digitais de 2023," taxmann.com As instituições financeiras enfrentam normas ainda mais rígidas do Banco de Reserva da Índia, levando à preferência pelo Nível IV para cargas de trabalho de banca central. A construção de Nível IV alimentada por energias renováveis da Flipkart em Hyderabad ilustra como a conformidade impulsiona implementações de maior especificação que obtêm tarifas de rack premium. As multinacionais que servem consumidores indianos incluem agora os custos de colocação em Hyderabad nos orçamentos globais de soberania de dados, garantindo uma absorção consistente mesmo durante abrandamentos macroeconómicos.
A Explosão de Dados Móveis e a Implantação de Infraestrutura 5G Aceleram os Requisitos de Borda
O uso médio de dados móveis per capita ultrapassou 25 GB por mês em 2025, e o tráfego 5G está a crescer 60% ano a ano. A Airtel Nxtra sozinha está a investir 600 milhões de USD para triplicar a capacidade para 400 MW, com Hyderabad a acolher uma fatia importante para o backhaul do tráfego 5G. Os limiares de latência inferiores a 10 ms para bancos de teste de veículos autónomos e linhas de IoT industrial exigem pods de micro-borda dentro de 30 km dos utilizadores. Os operadores integram arrefecimento otimizado por dinâmica de fluidos computacional para dissipar o calor adicional gerado pelas rádios 5G, reduzindo o PUE em 5–7% em relação a sites legados.
As Cargas de Trabalho de IA e Jogos Impulsionam a Adoção Premium do Nível IV
O campus pronto para IA da CtrlS exibe clusters de 400 GPU e racks com arrefecimento por imersão que sustentam >40 kW por rack enquanto mantêm o PUE abaixo de 1,1. O tráfego das plataformas de jogos dispara até 300% durante os torneios, exigindo latência determinista inferior a 5 ms. A redundância de Nível IV elimina o risco de receita das interrupções a meio do jogo, justificando rendimentos de aluguel 40–50% superiores. A sustentabilidade é central; o campus obtém 70% da sua energia a partir de energia solar fora do local e alimenta o calor residual em complexos comerciais vizinhos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Problemas de fiabilidade da rede elétrica e elevados custos de backup a diesel | -2.80% | Zona metropolitana de Hyderabad e zonas ORR | Curto prazo (≤2 anos) |
| Aumento dos preços imobiliários em HITEC e Gachibowli | -1.90% | Corredores de TI centrais | Médio prazo (2–4 anos) |
| Atrasos nas aprovações de direito de passagem de fibra ao longo da ORR | -1.20% | Áreas de expansão da ORR | Médio prazo (2–4 anos) |
| Escassez sazonal de água limitando o arrefecimento líquido | -0.80% | Grande Hyderabad | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Os Desafios de Fiabilidade da Rede Elétrica Elevam os Custos Operacionais
A procura máxima no verão força cortes de carga que desencadeiam picos de tempo de funcionamento de grupos geradores a diesel de 25–30%, inflacionando o OPEX e as pegadas de carbono [3].South First, "Cortes de energia frequentes em Hyderabad levantam preocupações," southfirst.com As flutuações repetitivas encurtam os ciclos de vida dos UPS, arriscando a redução da disponibilidade para abaixo do Nível III apesar da intenção de projeto. Os operadores estão a testar backups de células de combustível de hidrogénio que prometem 99,999% de disponibilidade, reduzindo drasticamente as emissões de âmbito 1, mas a viabilidade comercial depende do próximo esquema de incentivos de hidrogénio verde do estado.
A Inflação do Custo Imobiliário Limita a Expansão em Localizações Prime
O terreno na HITEC City é agora negociado a 9 milhões de USD por acre, quase duplicando desde 2022, comprimindo a TIR para construções inferiores a 40 MW. A compra pela Microsoft de uma parcela de 48 acres a 40 km sinaliza uma mudança para zonas periurbanas, mas percursos de fibra mais longos e atrasos de direito de passagem podem adicionar 3–5 meses aos calendários de entrada em funcionamento. Os operadores mais pequenos que não dispõem dos balanços de hiperescala são forçados a modelos de empreendimento conjunto ou a retrofits em instalações existentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tamanho de Data Center: As Instalações Massivas Lideram as Implementações de Próxima Geração
Os sites Massivos—definidos como >80 MW de carga de TI—crescem a um CAGR de 23,07% até 2032, refletindo a tendência dos hiperescaladores para a economia de estilo campus. O novo campus da Amazon agrupa três blocos de 100 MW atrás de uma única subestação de 400 kV, obtendo uma vantagem de custo de capital de 12% por MW em comparação com dois sites separados de 50 MW. As instalações Grandes ainda detêm 37,25% da participação de mercado de data center de Hyderabad em 2025, servindo regiões de nuvem de médio porte e nós de outsourcing de BFSI. As salas Médias e Pequenas concentram-se no armazenamento em cache de borda e nas necessidades de recuperação de desastres para empresas locais. O arrefecimento por imersão em escala permite que os campi Massivos atinjam um PUE de 1,05, reforçando a sua liderança de custo a longo prazo.
O peso de capital dos formatos Massivos eleva as barreiras à entrada, deslocando o poder de negociação para agregadores de terrenos e empresas especializadas de EPC. Os acordos de compra de energia renovável frequentemente excedem os 300 MW, estimulando licitações de parques solares a nível estadual que agrupam energia e créditos verdes. Como cada novo hub Massivo ancora múltiplas zonas de disponibilidade, as operadoras de rede correm para pré-instalar anéis de fibra de alta densidade, garantindo paridade de latência com Mumbai para o tráfego pan-indiano.


Por Padrão de Nível: A Aceleração do Nível IV Reflete as Exigências da Infraestrutura de IA
As instalações de Nível IV exibem um CAGR de 20,68%, superando o Nível III apesar da participação de 56,45% no ano base deste último. Os clusters de treino de GPU não podem tolerar reinicializações a meio do trabalho que apagam ciclos computacionais de vários dias, pelo que 99,995% de tempo de atividade é economicamente racional. As salas de Nível IV da CtrlS demonstram alimentações de energia dupla-ativa integradas, arrefecimento 2N+1 e densidades de rack superiores a 40 kW. Entretanto, o Nível III continua a ser ótimo para cargas de trabalho de SaaS e ERP, equilibrando fiabilidade e custo. O Nível II serve o arquivamento em fita de backup e o arquivamento não crítico.
A migração para níveis superiores introduz uma camada de serviços—comutadores elétricos continuamente monitorizados, manutenção preditiva usando gémeos digitais e estruturas de segurança de nuvem ISO 27017—aos quais os hiperescaladores associam SLAs premium. A intensidade de capital aumenta 40–50%, mas os operadores compensam parcialmente isso através de obrigações verdes e empréstimos ligados à sustentabilidade, como a captação de 1,44 mil milhões de USD da AdaniConneX.
Por Absorção: A Dominância do Segmento Utilizado Valida os Fundamentos do Mercado
Com uma participação de 63,35% em 2025, a categoria Utilizado valida o alinhamento entre oferta e procura, e prevê-se que registe um CAGR de 24,41% até 2032. A colocação de hiperescala ocupa a maior parte; a AWS e a Microsoft pré-comprometem contratos de arrendamento de 15 anos, reduzindo o risco nos balanços dos promotores. A colocação de retalho prospera com as iniciativas de digitalização das PME, oferecendo planos de meio rack de 5 kW com largura de banda ampliável. A colocação grossista apela a unicórnios de SaaS que necessitam de gaiolas contíguas sem o encargo de capital. O BFSI contribui com 35% do espaço branco ativo, sustentado por linhas de pagamento em tempo real e nós de negociação algorítmica.
Os ganhos de utilização são auxiliados pela inovação nos contratos de energia—as cláusulas de pagamento conforme o crescimento alinham os pagamentos dos inquilinos com o consumo real, melhorando o fluxo de caixa para ambos os lados. Os promotores também integram parques de baterias de 30 MWh no local que fornecem energia de transição e reduzem as tarifas de rede no pico, melhorando o ROI e apoiando os objetivos de energias renováveis do estado.
Análise Geográfica
Hyderabad situa-se na interseção geográfica do sul e do centro da Índia, proporcionando latência inferior a 30 ms para 60% dos centros populacionais do país. As aprovações de janela única de Telangana comprimem os ciclos estatutários para <30 dias, uma vantagem distinta sobre as aprovações de múltiplas agências de Karnataka, que podem estender-se até 90 dias. O aprovisionamento de energia renovável é impulsionado pelo roteiro solar de 5 GW do estado, permitindo PPAs corporativos com preços 15% abaixo das tarifas da rede, uma atração para os operadores focados na sustentabilidade. A conclusão da Estrada de Circunvalação Regional, embora atrasada, irá ligar os bancos de terrenos periféricos às rotas de fibra, reduzindo os custos de canalização na última milha.
Dentro de Hyderabad, a HITEC City e Gachibowli continuam a ser os nós preferidos para os inquilinos de BFSI com necessidades críticas de latência, mas a escassez de terrenos empurra as novas construções para Shamshabad e Yacharam ao longo da ORR. Estes bolsões periurbanos oferecem parcelas 20–30% mais baratas, mas requerem maior investimento em fibra de dupla rota para manter a latência intra-metropolitana inferior a 2 ms. O alcance internacional é possível através das superrotas terrestres Mumbai–Hyderabad–Chennai que se interligam aos sistemas submarinos SEA-ME-WE-6 e IAX, oferecendo aos inquilinos locais ligações onward para Singapura com menos de 60 ms de ida e volta. Os planos governamentais para o primeiro parque de análise de dados da Índia em Gachibowli reforçam o magnetismo de talentos do cluster, apoiando 10.000 novos empregos em análise de dados e aprofundando a procura empresarial.
O corredor aeroespacial-defesa de Hyderabad acrescenta um nicho de nuvem segura; os OEMs e os laboratórios de investigação e desenvolvimento requerem colocação híbrida que cumpra controlos equivalentes ao ITAR. Esta procura aumenta a receita de serviços de maior margem—arquiteturas de confiança zero, cofres de backup isolados e racks à prova de adulteração. Os requisitos do corredor repercutem-se nas zonas periféricas, estimulando pods de micro-borda nos pisos das fábricas onde residem modelos de IA de inspeção de qualidade inline.
Panorama regulatório
O desenvolvimento de data centers em Hyderabad é moldado por requisitos de conformidade nacionais, aliados ao apoio do estado de Telangana. No nível nacional, a Lei de Proteção de Dados Pessoais Digitais (DPDP) fundamenta as práticas de armazenamento e processamento no país para dados pessoais, enquanto reguladores setoriais como o Reserve Bank of India influenciam a resiliência e os controles de risco para cargas de trabalho de BFSI, o que geralmente se traduz em expectativas de maior disponibilidade e requisitos mais estritos de auditabilidade para a seleção de instalações.
No nível estadual, Telangana posicionou os data centers como serviços essenciais em sua Política de Data Centers (2016) e Política de TIC (2021-2026), aliando isso a um mecanismo de aprovação em balcão único para reduzir os ciclos de aprovação. O conjunto de políticas também apoia o acesso aberto de energia para fornecimento renovável, alinhando-se à Política de Energia Limpa e Verde de Telangana de 2025. Isso reforça a mudança do mercado em direção a PPAs e estruturas de financiamento vinculadas à sustentabilidade para novos campi nas zonas de crescimento ligadas à ORR.
Análise da cadeia de valor
A cadeia de valor de data centers de Hyderabad começa com a agregação de terrenos e o fornecimento de utilidades em localidades de corredor como Fab City, Chandanvelly e Meerkhanpet, seguida pelo projeto e execução de EPC para construções Tier III e Tier IV que incorporam cada vez mais refrigeração líquida/por imersão. A aquisição de energia e a engenharia de confiabilidade permanecem como insumos-chave upstream, com operadores combinando fornecimento da rede, aquisição de energia renovável em acesso aberto e sistemas de backup no local para gerenciar disponibilidade e custo em um mercado sensível a cortes de carga no verão.
Na camada de desenvolvedores-operadores, provedores de hyperscale e colocation transformam a demanda dos locatários em projetos de escala de campus e ecossistemas de fornecedores. A Sify expandindo um campus pronto para IA em Fab City (visando uma construção de 250 MW) e a STT GDC India assinando um memorando de entendimento para um campus de mais de 100 MW em Meerkhanpet com um investimento de 404 milhões de dólares mostram como locais-âncora atraem equipamentos elétricos, sistemas de refrigeração, componentes modulares e serviços especializados de O&M. No downstream, os locatários incluem hyperscalers e empresas, com mecanismos de financiamento e sustentabilidade cada vez mais incorporados à entrega, como refletido pelo IFC fornecendo à Sify Infinit Spaces Limited um empréstimo vinculado à sustentabilidade de 71 milhões de dólares em julho de 2026 para apoiar o desenvolvimento de data centers.
Panorama Competitivo
A estrutura do mercado é moderadamente fragmentada, mas a tender para a consolidação. A AWS, a Microsoft e a Google exercem liderança de escala, mas os campeões locais CtrlS e Pi Datacenters aproveitam a experiência de construção rápida e a proximidade ao cliente para defender a sua participação. O campus focado em IA de 1,26 mil milhões de USD da NTT sinaliza o crescente apetite de capital estrangeiro, levando os incumbentes domésticos a acelerar os roteiros de expansão.
Os movimentos estratégicos evidenciam esta corrida aos armamentos. A CtrlS assinou um MoU em janeiro de 2025 com Telangana para simplificar a atribuição de terrenos e energia, com o objetivo de triplicar a capacidade local para 200 MW. A AdaniConneX captou um recorde de 1,44 mil milhões de USD em empréstimo ligado à sustentabilidade, reservando um pipeline de múltiplos locais que inclui um bloco com arrefecimento líquido de 50 MW em Hyderabad. O campus verde de 400 milhões de USD da Aurum Equity Partners sublinha a confiança dos investidores em construções prontas para IA e ricas em energias renováveis. Em todo o mercado, as tarifas médias de rack subiram 7% ano a ano, apesar das adições de capacidade, provando a profundidade da procura.
A complexidade regulatória e a especialização técnica erguem barreiras que limitam o conjunto de concorrentes viáveis, mas os nichos de espaço branco—nuvem governamental segura, clusters de teste de IA, nós de borda 5G—permitem que inovadores mais pequenos prosperem sem guerras de preços diretas. As parcerias—pontos IX neutros para operadoras, agregadores de energia renovável e especialistas em construção modular—emergem como alavancas críticas para calendários de entrada em funcionamento acelerados e SLAs diferenciados.
Líderes do Setor de Data Center de Hyderabad
Sify Technologies Limited
STT Telemedia
Reliance industries
CtrlS
Nxtra Data Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O desenvolvimento de grandes bancos de terras vinculados a programas de infraestrutura liderados por Telangana cria espaço para construções em escala de campus fora dos corredores saturados do centro urbano. Reportagens públicas em 2026 apontaram para um impulso estadual em direção a um modelo de desenvolvimento dedicado e de grande formato, incluindo planos para uma cidade de data centers de 1.500 acres perto de Chevella (cerca de 55 km de Hyderabad), junto com o crescimento de clusters em Bharat Future City, Chandanvelly e Fab City. Esses locais são estruturados para implantações de alta potência e múltiplos edifícios.
Capacidade pronta para IA e retrofits de alta densidade formam uma segunda via de oportunidade, com operadores e investidores vinculando a subscrição às necessidades de computação de IA. As evidências de mercado incluem a Sify avançando na construção de um campus pronto para IA em Hyderabad e a CtrlS delineando grandes planos de investimento em 2026 para clusters prontos para IA em Chandanvelly e Meerkhanpet, junto com compromissos de hyperscale, como a Amazon lançando a pedra fundamental de um projeto significativo em Bharat Future City. Juntos, esses planos impulsionam a demanda por salas com refrigeração líquida, subestações de alta capacidade, anéis de fibra neutros em relação à operadora e estruturas de aquisição de energia sustentável, além de ampliar o ecossistema endereçável para provedores especializados de EPC, gestão térmica e O&M.
Desenvolvimentos recentes do setor
- Julho de 2026: Amazon lança a pedra fundamental de um grande projeto de data center em Bharat Future City, Hyderabad; operações da fase 1 previstas para dentro de 24 meses. O investimento expande diretamente a capacidade de data centers de Hyderabad e fortalece a região como um polo hyperscale.
- Julho de 2026: CtrlS Datacenters anuncia um investimento de 10.000 crore de rúpias indianas para desenvolver dois clusters de data centers prontos para IA em Chandanvelly e Meerkhanpet. A adição de capacidade reforça a presença e a densidade prontas para IA, sinalizando uma tendência de implantação de campus de alto padrão.
- Junho de 2026: CPP Investments anuncia compromisso de 1 bilhão de dólares para ampliar a capacidade de data centers prontos para IA. O apoio de capital estrangeiro acelera o crescimento da capacidade e a infraestrutura amigável à IA em Hyderabad.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de data centers de Hyderabad é definido como a capacidade de carga de TI (em MW) instalada e operacional na área metropolitana de Hyderabad, abrangendo instalações que hospedam computação e armazenamento para demanda empresarial, de nuvem e de colocation.
Exclusões de escopo: exclui capacidade planejada, comprometida e em estágio inicial de pipeline que ainda não foi comissionada, e também exclui salas de TI cativas que não operam como uma instalação de data center.
Visão geral da segmentação
- Por Tamanho de Data Center
- Pequeno
- Médio
- Grande
- Mega
- Massivo
- Por Padrão de Nível
- Nível I e II
- Nível III
- Nível IV
- Por Absorção
- Não Utilizado
- Utilizado
- Por Tipo de Colocação
- Hiperescala
- Retalho
- Grossista
- Por Setor de Utilizador Final
- BFSI
- Fornecedores de Serviços de Nuvem
- Comércio Eletrónico
- Governo
- Manufatura
- Media e Entretenimento
- Telecomunicações
- Outros Utilizadores Finais
- Por Tipo de Colocação
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a estabelecer uma linha de base para o ambiente de demanda da cidade e a viabilidade de construção, antes que fossem realizadas verificações primárias. Consultamos fontes públicas como a Telecom Regulatory Authority of India (TRAI), o Ministry of Electronics and Information Technology (MeitY), a Central Electricity Authority (CEA) e a National Internet Exchange (NIXI) da Índia para entender a direção do tráfego de internet, sinais de política e tendências de disponibilidade de energia que afetam onde a carga de TI é finalmente implantada.
Também revisamos documentos de política estadual e notas de incentivo, além de relatórios anuais de empresas, apresentações a investidores e imprensa de negócios local confiável para mapear anúncios de data centers em janelas de entrega realistas. Em algumas áreas, assinaturas pagas foram usadas para dados financeiros e inteligência de empresas, buscas de patentes relacionadas a refrigeração e equipamentos de energia foram revisadas para contexto técnico, e padrões de importação-exportação em nível de embarque para itens elétricos e mecânicos relevantes foram verificados. As fontes documentais listadas aqui não são exaustivas, e outras referências públicas e pagas foram usadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas primárias e pesquisas
Entrevistamos operadores de data centers, desenvolvedores, compradores de nuvem e colocation, especialistas em energia e gerentes de instalações em Hyderabad e em outras regiões da Índia. Suas contribuições ajudam a esclarecer ocupação, densidade de racks, precificação realizada, prazos de entrega e restrições de energia, além de resolver lacunas nos registros públicos de projetos. Os analistas recontatam os respondentes quando a capacidade ou o prazo relatados diferem substancialmente das evidências documentadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 15% |
| Nível médio: 47% | Líderes funcionais/de unidade: 32% |
| Players menores: 25% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado foi construído usando uma abordagem top-down, em que o rastreamento de capacidade do lado da oferta e os cronogramas de comissionamento reconstroem a carga de TI instalada em Hyderabad, e os totais resultantes são então verificados em relação aos sinais de absorção do lado da demanda. Uma vez definido o total da cidade, ele é dividido e reconciliado usando uma aproximação bottom-up limitada baseada em pegadas de instalações conhecidas, faixas típicas de densidade de racks e premissas amostradas de MW por sala, com lacunas preenchidas por meio de reverificações de especialistas.
As principais entradas do modelo incluíram carga de TI instalada (MW), capacidade em construção que já garantiu terreno e energia, mudanças típicas na densidade de potência de racks impulsionadas por IA e computação de alto desempenho, planejamento de disponibilidade e redundância de energia, e mudanças visíveis na utilização de colocation ao longo do tempo. Para a previsão, análise de cenários foi aplicada de forma que a curva de construção reflita diferenças na preparação de energia, prazos de entrega e pré-compromissos de locatários, e esses cenários foram alinhados à visão de consenso das entrevistas. Quando um número em nível de local não pôde ser validado, um cronograma de comissionamento conservador foi usado primeiro e depois ajustado apenas quando várias fontes apontavam para a mesma mudança.
Validação de dados e ciclo de atualização
Os resultados foram validados comparando o modelo com verificações independentes, como campi comissionados conhecidos, marcos de alocação de energia e a trajetória de utilização implícita que o mercado precisaria seguir para atingir a previsão. Quando uma variância parecia grande, os fatores foram desmembrados e revisados novamente, e chamadas de acompanhamento foram acionadas se os cronogramas, valores de MW ou definições não fossem consistentes entre as fontes.
Antes da aprovação final, os resultados passam por revisões de analistas em múltiplas etapas, nas quais as premissas são desafiadas e os cálculos são refeitos para garantir que a aritmética e a lógica sejam consistentes. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes anúncios de campus se tornando capacidade comissionada ou mudanças significativas de política afetando energia e terreno. Pouco antes da entrega, fazemos uma nova revisão para que os clientes recebam a visão mais atualizada.
Dimensionamento do mercado de data centers de Hyderabad pela Mordor Intelligence em comparação com outras estimativas publicadas
As estimativas de mercado publicadas para Hyderabad muitas vezes não se alinham porque cada editora usa um padrão diferente para o que conta como tamanho de mercado, e também escolhem pontos de tempo diferentes para contar a capacidade. Neste mercado, as maiores oscilações geralmente vêm de misturar capacidade instalada com fornecimento em pipeline, e de tratar posições de terreno hyperscale planejadas como se já fossem carga de TI em operação.
Ao verificar o status de comissionamento, a energização e as datas de operação das instalações, a Mordor Intelligence mantém o tamanho do mercado de 2025 vinculado à carga de TI instalada em Hyderabad, o que evita contar MW de pipeline em estágio inicial que ainda está em processo de aprovações e sequenciamento de construção.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 859,00 milhões de dólares (2025) | |
| Plataforma de Dados do Setor A | 2,12 bilhões de dólares (2025) | Conta o fornecimento total como uma categoria ampla, que inclui capacidade em operação, em construção, comprometida e em estágio inicial, portanto o número não se restringe à carga de TI comissionada. |
| Nota de Pesquisa Regional B | 47,00 milhões de dólares (2024) | Usa uma fotografia mais restrita de capacidade instalada e parece mais próxima da capacidade operacional mais antiga, sem normalizar para atualizações, comissionamentos recentes ou definições consistentes de MW entre tipos de instalações. |
A dispersão na tabela é explicada principalmente pelo que está sendo contado no nível da cidade, em que uma abordagem mescla pipeline com capacidade operacional e outra permanece mais próxima de uma fotografia de um único momento. Nosso método permanece repetível porque o total é construído a partir de regras claras de status de capacidade, e depois validado por meio de múltiplas verificações independentes antes que a curva de previsão seja finalizada.


Principais Questões Respondidas no Relatório
Com que rapidez está a crescer a capacidade em Hyderabad?
O tamanho do mercado de data center de Hyderabad situa-se em 1.093,1 MW de carga de TI instalada em 2026 e está projetado para atingir 4.640,8 MW até 2032, traduzindo-se num CAGR de 27,25% no período de 2026-2032.
Qual é o tamanho de instalação que está a crescer mais rapidamente?
Os campi Massivos com mais de 80 MW estão a avançar a um CAGR de 23,07%, impulsionados pela procura de hiperescala por capacidade consolidada e pronta para IA.
Por que razão as construções de Nível IV estão a ganhar terreno?
As cargas de trabalho de IA e jogos não podem tolerar interrupções, pelo que os operadores justificam o tempo de atividade de 99,995% do Nível IV apesar do maior custo de capital, levando a um CAGR de 20,68% para este padrão.
Qual é o papel da Lei DPDP?
A lei de localização de dados de 2023 obriga as empresas a armazenar dados pessoais no país, garantindo uma base de procura para instalações em Hyderabad conformes com a regulamentação.
Quão graves são os problemas de fiabilidade da rede elétrica?
Os cortes de energia frequentes aumentam o uso de grupos geradores a diesel em até 30%, elevando o OPEX; os operadores estão a testar células de combustível de hidrogénio para mitigar este risco.
Que empresas estão a investir mais?
A Amazon, a Microsoft e a NTT lideram com compromissos de vários milhares de milhões de dólares, enquanto o líder local CtrlS e o novo participante AdaniConneX aceleram a expansão através de financiamento verde.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todas as regiões, divididas por tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.
- Mercado de Consumo de Água de Data Centers do Canadá Uso de água no Canadá, dividido por fonte de captação de água, tipo de instalação e tamanho da instalação.
- Mercado de Racks para Data Centers dos EUA Racks dos EUA, divididos por tamanho de rack e usuário final.
- Mercado de Mega Data Centers Demanda global por mega instalações, dividida por solução, tipo de instalação e tecnologia de refrigeração.
- Mercado de Armazenamento de Data Centers na Austrália Demanda por armazenamento na Austrália, abrangendo tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Racks de Data Centers da Tailândia Demanda por racks em toda a Tailândia, abrangendo tamanho de rack, altura de rack e tipo de rack.
- Mercado de Construção de Data Centers da Arábia Saudita Construção na Arábia Saudita, dividida por camada.
- Mercado de Armazenamento para Data Centers dos Estados Unidos Armazenamento nos EUA, dividido por tecnologia de armazenamento, tipo de armazenamento e usuário final.



