
Tamaño y Participación del Mercado Inmobiliario de Hospitalidad del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
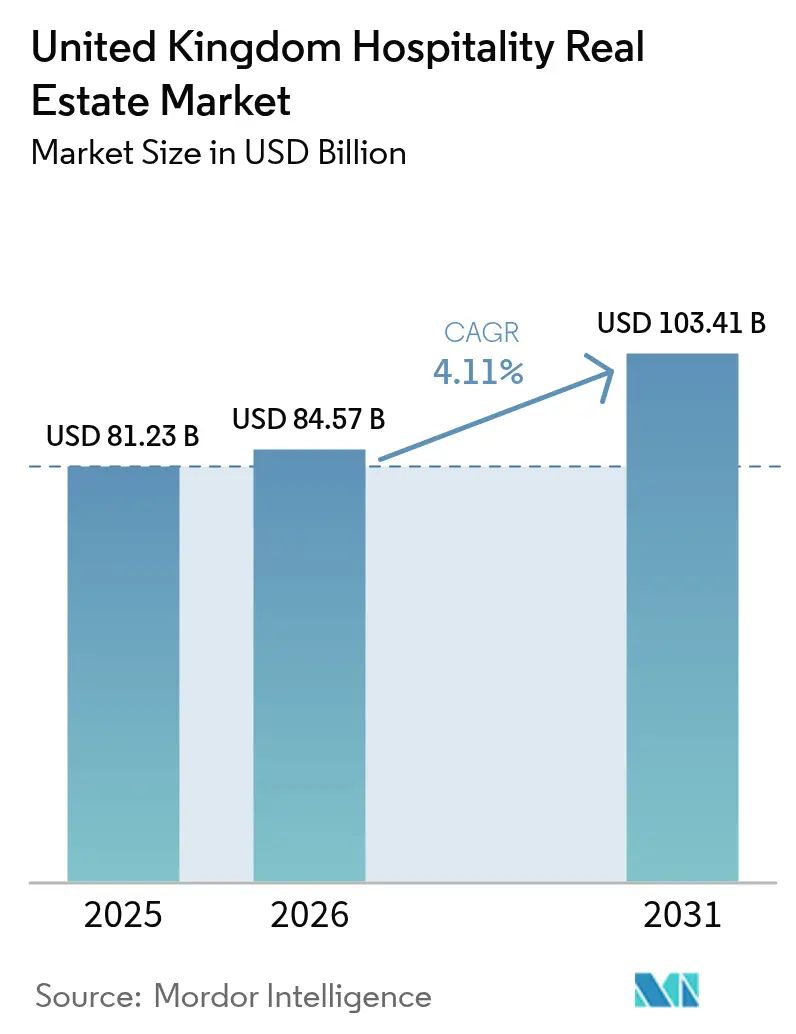
| Tamaño del mercado en el año base (2025) | 81.23 Mil millones de dólares |
| Tamaño del Mercado (2026) | 84.57 Mil millones de dólares |
| Tamaño del Mercado (2031) | 103.41 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.11 % |
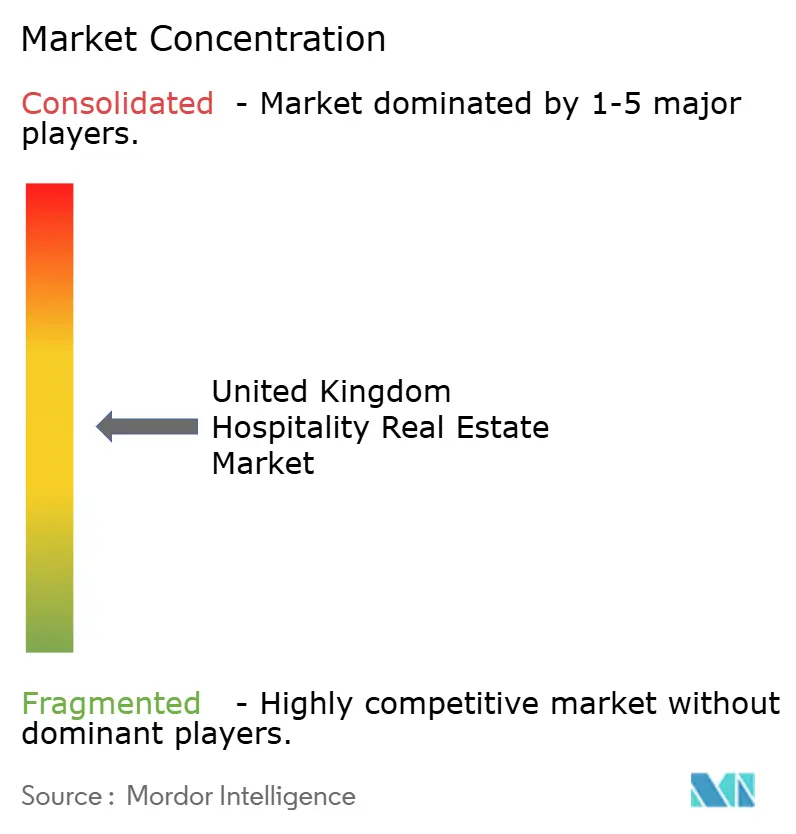
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Inmobiliario de Hospitalidad del Reino Unido por Mordor Intelligence
El tamaño del Mercado Inmobiliario de Hospitalidad del Reino Unido fue valorado en 81.230 millones de USD en 2025 y se estima que crecerá desde 84.570 millones de USD en 2026 hasta alcanzar 103.410 millones de USD en 2031, a una CAGR del 4,11% durante el período de pronóstico (2026-2031). Se prevé que las llegadas internacionales alcancen 43,4 millones en 2025, lo que se traduce en un gasto de visitantes de aproximadamente 41.800 millones de USD, canalizado principalmente hacia el alojamiento de categoría superior y de lujo. El capital institucional ha rotado desde oficinas y comercio minorista hacia activos de hospitalidad, dado que el crecimiento sostenido del RevPAR compensa los mayores costos de financiamiento. Las búsquedas de vuelos de larga distancia aumentaron un 20% interanual en septiembre de 2025, sosteniendo la demanda de hoteles adyacentes a aeropuertos a pesar de la debilidad en los volúmenes domésticos. Las reconversiones de oficinas infrautilizadas, locales comerciales y naves industriales ligeras en hoteles se están acelerando a medida que los promotores buscan menores gastos de capital y plazos de entrega más rápidos que las construcciones desde cero. Los operadores adoptan simultáneamente la electrificación, la energía solar in situ y las bombas de calor de fuente de aire para acceder a líneas de financiamiento verde y asegurar los ingresos operativos netos a futuro.
Conclusiones Clave del Informe
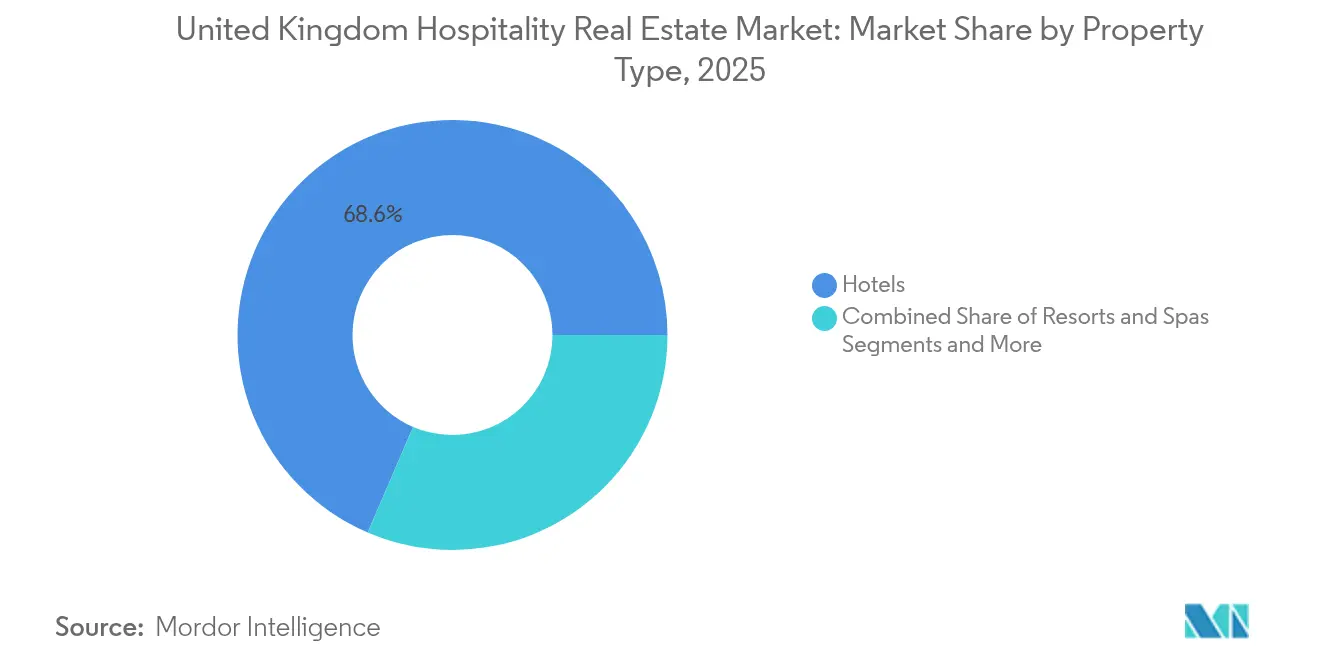
- Por tipo de propiedad, los hoteles controlaron el 68,55% de la participación del Mercado Inmobiliario de Hospitalidad del Reino Unido en 2025; se prevé que los apartamentos con servicios se expandan a una CAGR del 4,53% hasta 2031.
- Por tipo, los hoteles de cadena mantuvieron el 64,70% de la participación del Mercado Inmobiliario de Hospitalidad del Reino Unido en 2025, mientras que se proyecta que las propiedades independientes crezcan a una CAGR del 4,78% hasta 2031.
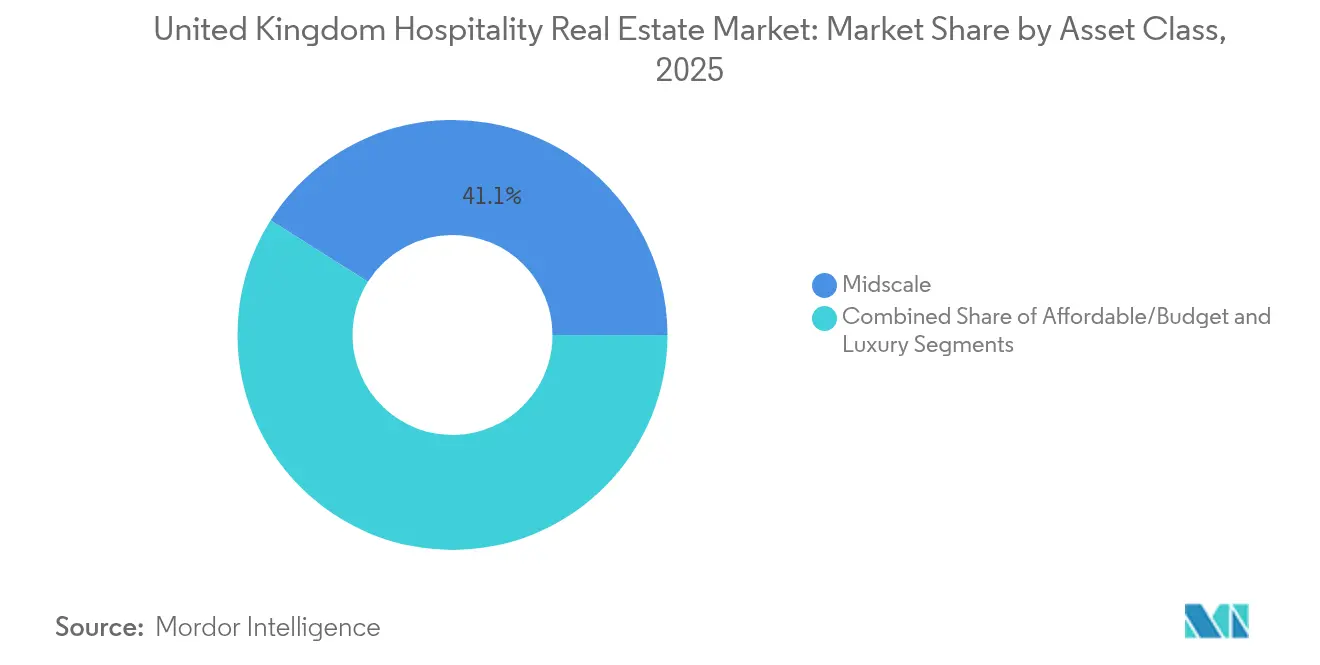
- Por clase de activo, los activos de escala media captaron el 41,05% del tamaño del Mercado Inmobiliario de Hospitalidad del Reino Unido en 2025, y las propiedades de lujo avanzan a una CAGR del 4,87% hasta 2031.
- Por geografía, Londres concentró el 39,65% del tamaño del Mercado Inmobiliario de Hospitalidad del Reino Unido en 2025; se espera que Escocia registre la CAGR más alta del 5,03% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Inmobiliario de Hospitalidad del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % DE IMPACTO EN EL PRONÓSTICO DE LA CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Recuperación del turismo internacional que eleva la ocupación y el RevPAR | +1.2% | Londres, Edimburgo, Mánchester | Mediano plazo (2-4 años) |
| Reconstrucción de la capacidad aérea y facilitación de visados que impulsan la demanda de larga distancia | +0.8% | Heathrow, Gatwick, Escocia | Corto plazo (≤ 2 años) |
| Formatos experienciales, de estilo de vida y de estancia prolongada que atraen capital institucional | +0.9% | Principales centros urbanos y de ocio | Mediano plazo (2-4 años) |
| Reconversión de activos comerciales y de oficinas para usos hoteleros | +0.7% | Centro de Londres, Birmingham, Edimburgo | Largo plazo (≥ 4 años) |
| Reformas de sostenibilidad que desbloquean financiamiento verde | +0.6% | Principales conglomerados urbanos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Recuperación del Turismo Internacional que Eleva la Ocupación y el RevPAR
Las visitas internacionales se están recuperando hacia los niveles máximos previos a la pandemia, con 43,4 millones de llegadas proyectadas para 2025, un nivel que canaliza a viajeros de mayor valor hacia hoteles de lujo y categoría superior. La volatilidad trimestral persiste, aunque el gasto por huésped continúa aumentando, fortaleciendo la resiliencia del RevPAR[1]Oficina de Estadísticas Nacionales, "Índices de Precios de Construcción y Materiales," ons.gov.uk. Los mercados de entrada por aeropuerto son los más beneficiados por el incremento de la demanda entrante, especialmente en torno a grandes eventos deportivos y culturales que elevan las reservas de corta estancia. Los operadores perfeccionan los algoritmos de optimización de precios para capturar este aumento sin erosionar la fidelidad a la marca. La demanda internacional sostenida de alto gasto se ha convertido en la piedra angular de la estrategia de ingresos, amortiguando la debilidad del mercado doméstico.
Reconstrucción de la Capacidad Aérea y Facilitación de Visados que Impulsan la Demanda de Larga Distancia
La capacidad de asientos en rutas de larga distancia se recuperó más rápido que los servicios intraeuropeos, canalizando a los viajeros a través de Heathrow, Gatwick y Edimburgo. La simplificación del procesamiento de visados para turismo y trabajo de temporada apoya aún más los plazos de reserva anticipada. Las cadenas hoteleras se han apresurado a abrir o reconvertir propiedades cerca de los centros de transporte, como ilustra la propiedad de Hilton de 157 habitaciones en Heathrow. Los formatos de servicio selectivo orientados al presupuesto, ubicados cerca de nodos ferroviarios y aéreos, captan ahora a viajeros sensibles al precio que buscan conveniencia. El crecimiento sostenido de la capacidad combinado con tipos de cambio favorables debería prolongar este impulso de demanda durante los próximos dos años.
Formatos Experienciales, de Estilo de Vida y de Estancia Prolongada que Atraen Capital Institucional
Se proyecta que los hoteles de estilo de vida independientes crezcan a un ritmo anual del 4,95%, superando el inventario de cadenas a medida que los conceptos de diseño de vanguardia logran una prima de tarifa. El plan de captación de fondos de Ennismore por 3.000 millones de USD subraya la convicción de los inversores de que la hospitalidad experiencial puede escalar mientras preserva la autenticidad. Los apartamentos con servicios, con una CAGR del 4,69%, atraen reubicaciones corporativas y huéspedes de larga estancia que buscan instalaciones de cocina y contratos flexibles. El despliegue de 834 habitaciones de Dalata en el Reino Unido evidencia la escalabilidad de estos modelos híbridos. Los flujos de capital se canalizan así hacia activos que combinan espacios comunitarios, coworking y oferta curada de alimentos y bebidas, reforzando este vector de crecimiento.
Reconversión de Activos Comerciales y de Oficinas para Usos Hoteleros
La compra de New London House por parte de Whitbread por 70,1 millones de USD para su reconversión hotelera ejemplifica la economía de la reutilización adaptativa. Con la persistencia de vacantes en oficinas y comercio minorista, los ayuntamientos locales aprueban cada vez con mayor facilidad la reconversión liderada por hoteles para revitalizar la vitalidad de las calles principales. Marriott tiene previsto completar casi 100 reconversiones europeas para 2026, muchas en el Reino Unido. Las reconversiones reducen el carbono incorporado en comparación con las obras nuevas, apoyando los objetivos ESG y acortando el tiempo hasta la generación de ingresos. A medida que el financiamiento sigue siendo costoso, la reutilización adaptativa sigue siendo una ruta atractiva para escalar.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % DE IMPACTO EN EL PRONÓSTICO DE LA CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Elevados costos de financiamiento y suscripción más estricta | −0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Inflación en la construcción y retrasos en la cadena de suministro | −0.6% | Principales mercados urbanos | Mediano plazo (2-4 años) |
| Escasez de mano de obra y aumento de salarios | −0.7% | Londres, Sureste de Inglaterra, Escocia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos de Financiamiento y Suscripción más Estricta
Los préstamos para inmuebles comerciales se contrajeron un 9,8% a medida que los prestamistas elevaron los ratios de cobertura y redujeron el apalancamiento, incrementando los requisitos de capital propio para nuevas operaciones[2]Bayes Business School, "Investigación en Inmuebles Comerciales," bayes.city.ac.uk. Los fondos de deuda cubren la brecha, aunque con un precio de 200-250 puntos básicos por encima de los márgenes bancarios. La diligencia debida prolongada alarga los plazos de cierre, desalentando los proyectos especulativos. Solo las carteras a gran escala como la adquisición de 6.500 llaves de Marriott por parte de KKR-Baupost pueden asegurar estructuras favorables. Los promotores más pequeños paralizan así sus proyectos en cartera hasta que las tasas cedan, frenando el volumen de transacciones a corto plazo.
Inflación en la Construcción y Retrasos en la Cadena de Suministro
Los costos de materiales aumentaron un 2,6% interanual, mientras que los equipos especializados de HVAC enfrentan plazos de entrega de 12 semanas, incrementando los presupuestos de reforma. Los prototipos totalmente eléctricos como el Premier Inn Swindon demuestran ser viables, pero requieren desembolsos iniciales elevados[3]Whitbread PLC, "Comunicados Corporativos e Informes de Sostenibilidad," whitbread.co.uk. El proyecto de PPHE en Westminster Bridge Road contempló contingencias para acabados de primera calidad con el fin de obtener la acreditación BREEAM Excelente. Los promotores ahora escalonan las mejoras, priorizando la tecnología de cara al huésped antes de las obras pesadas de instalaciones mecánicas, eléctricas y de fontanería, lo que retrasa el reposicionamiento completo de la propiedad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad: Los Hoteles Dominan pero los Apartamentos con Servicios se Aceleran
Los hoteles representaron el 68,55% de la participación del Mercado Inmobiliario de Hospitalidad del Reino Unido en 2025, manteniendo su primacía porque las cadenas ofrecen escala de distribución y captación de fidelidad. Sin embargo, se prevé que los apartamentos con servicios registren una CAGR del 4,53%, la más rápida dentro de la categoría, a medida que el trabajo remoto y las reubicaciones corporativas alargan la estancia media. La expansión de Dalata de 834 habitaciones en el Reino Unido ilustra cómo los operadores integran habitaciones de estilo apartamento en plantas de servicio selectivo para mayor flexibilidad. Las reconversiones de oficinas vacantes en Londres y Edimburgo en apart-hoteles acortan los ciclos de desarrollo y reducen el carbono incorporado, haciendo el modelo atractivo para propietarios institucionales que buscan rendimientos estables.
Los complejos turísticos y spas siguen siendo un nicho concentrado en el Gales rural y la costa de Inglaterra, donde el rendimiento se correlaciona con las fluctuaciones de la demanda de ocio. Sin embargo, los spas de campo de categoría superior se benefician del turismo de bienestar que sostiene tarifas diarias medias más elevadas. Los hoteles se enfrentan a presión en los márgenes por los costos laborales y energéticos, lo que impulsa la adopción de tecnología de gestión energética y conceptos de servicio parcial. Los apartamentos con servicios mitigan ese riesgo al operar con ratios de personal más bajos y captar ingresos complementarios de arrendamientos de espacios de coworking, posicionando al subsegmento para un rendimiento superior sostenido.


Por Tipo: Las Cadenas Mantienen la Escala; los Independientes Capturan la Prima de Estilo de Vida
Los hoteles de cadena mantuvieron el 64,70% de la participación del Mercado Inmobiliario de Hospitalidad del Reino Unido en 2025, respaldados por la amplia red de Premier Inn y Travelodge. Se espera que los activos independientes crezcan a una CAGR del 4,78% hasta 2031, impulsados por el apetito de los viajeros por el diseño localizado y los conceptos gastronómicos innovadores. La búsqueda de Ennismore de capital externo para escalar múltiples marcas de estilo de vida confirma la convicción de los inversores en las experiencias no estandarizadas. Las cadenas responden a través de marcas blandas y adquisiciones como la compra de Graduate Hotels por parte de Hilton por 210 millones de USD, combinando sistemas globales con encanto boutique.
A pesar del dominio de las cadenas, los independientes aprovechan plazos de reforma más rápidos y una programación curada para elevar la tarifa diaria media. Las barreras de financiamiento para los operadores independientes se están reduciendo a medida que los fondos de deuda valoran los flujos de caja diferenciados. Las cadenas, por el contrario, explotan los ecosistemas de fidelización y la contratación centralizada para amortiguar la inflación de costos, manteniendo alta la ocupación en los segmentos de escala media y económico. El espectro resultante va desde contratos de franquicia sin activos hasta propiedades de diseño de pleno control, con capital fluyendo hacia el modelo que maximiza el retorno ajustado al riesgo.
Por Clase de Activo: La Escala Media Lidera el Volumen; el Lujo Impulsa el Crecimiento
Las propiedades de escala media captaron el 41,05% del tamaño del Mercado Inmobiliario de Hospitalidad del Reino Unido en 2025, ancladas por los extensos parques de Premier Inn y Travelodge. El inventario de lujo, aunque más reducido, se proyecta que se expanda a una CAGR del 4,87%, la más alta entre las clases, dado que los turistas adinerados aceptan incrementos de tarifas que compensan la inflación salarial y energética. Los datos de Knight Frank revelan que el crecimiento de los costos de nómina de dos dígitos afecta más duramente a los márgenes de escala media, mientras que los hoteles de lujo trasladan los incrementos a los huéspedes a través de paquetes premium y complementos experienciales.
Los activos económicos se centran en el volumen de ocupación, pero enfrentan costos de reforma crecientes para cumplir con los estándares de sostenibilidad. Las cadenas de escala media despliegan construcción modular en las reconversiones para contener gastos. Los inversores de lujo priorizan los activos patrimoniales y las ubicaciones privilegiadas en Londres, apostando por la oferta limitada y la fuerte revalorización del capital. La creciente brecha de rendimiento empuja el dinero institucional hacia el segmento superior, mientras que los operadores a gran escala ajustan los modelos operativos de escala media para preservar la rentabilidad.
Análisis Geográfico
Londres mantuvo una participación del 39,65% del tamaño del Mercado Inmobiliario de Hospitalidad del Reino Unido en 2025, aunque su crecimiento previsto es inferior a la CAGR del 5,03% de Escocia, a medida que los inversores buscan rendimiento más allá de la capital. Los costos salariales en Londres aumentaron un 6,6% interanual, comprimiendo los márgenes y llevando a los operadores a ensayar la automatización. Las aperturas adyacentes a aeropuertos, como Hampton by Hilton Heathrow, aprovechan la recuperación de la capacidad de larga distancia y el flujo sostenido de pasajeros en tránsito.
El pipeline de Escocia se beneficia de las reconversiones en el centro de Edimburgo y Glasgow, apoyadas por subvenciones gubernamentales al turismo y calendarios de eventos emblemáticos. La ocupación de alojamientos de autoservicio cayó ligeramente a finales de 2024, aunque los hoteles urbanos registraron una sólida recuperación, ilustrando la capacidad de la región para absorber nueva oferta. Los promotores apuntan a suelos urbanizables degradados, con los ayuntamientos locales agilizando las aprobaciones para revitalizar los distritos postindustriales.
El resto de Inglaterra, liderado por Mánchester, Birmingham y Leeds, se beneficia de la reubicación corporativa y el tráfico de congresos domésticos. Las aperturas de Dalata en Brighton, Liverpool y Mánchester validan la demanda regional de formatos de servicio selectivo y estancia prolongada donde el suelo es más económico y la planificación más rápida que en Londres. Gales e Irlanda del Norte muestran señales mixtas: los complejos rurales de lujo prosperan gracias al turismo de bienestar, mientras que los hoteles costeros de gama media luchan contra la debilidad del gasto discrecional. Los inversores de cartera, por tanto, equilibran la estabilidad de Londres con la superior trayectoria de crecimiento de Escocia y el resto de Inglaterra.
Panorama regulatorio
El mercado de bienes inmuebles de hospitalidad del Reino Unido opera dentro de un sistema de planificación y control de la construcción en el que las autoridades locales rigen el consentimiento de uso del suelo conforme al National Planning Policy Framework (NPPF), mientras que el cumplimiento técnico se aplica mediante las Building Regulations. El costo y la viabilidad para los propietarios de hoteles también están determinados por las tasas no domésticas: el Presupuesto de 2025 estableció medidas para el comercio minorista, la hospitalidad y el ocio, y a partir de abril de 2026 entra en vigor la próxima revalorización de las tasas comerciales basada en los valores de 2024, junto con las Non-Domestic Rating Multipliers (England) Regulations 2026, que fijan multiplicadores que afectan a los hereditamentos de RHL.
El cumplimiento operativo se ve influido por las reformas de concesión de licencias y seguridad. El gobierno central ha avanzado en un National Licensing Policy Framework para la hospitalidad y el ocio, respaldado por el trabajo de un grupo de trabajo sobre licencias, con el fin de estandarizar los enfoques y reducir la fricción en la concesión de licencias de locales en las distintas áreas locales. En el ámbito del desarrollo, se están incorporando requisitos actualizados de seguridad contra incendios en las modificaciones del Approved Document B (incluidas las actualizaciones de 2025-2026), lo que eleva el nivel de cumplimiento exigido para proyectos complejos y refuerza la necesidad de planificar con antelación la estrategia contra incendios y las disposiciones de evacuación como parte de los esquemas de regeneración liderados por hoteles y de uso mixto.
Análisis de la cadena de valor
La formación de capital y el control de emplazamientos se encuentran al inicio de la cadena de valor de los bienes inmuebles de hospitalidad, abarcando a inversores institucionales, propietarios similares a REIT y propietarios-operadores que reúnen terrenos o adquieren activos subutilizados para su conversión. El desarrollo pasa luego por la planificación, el control de la construcción y la contratación, con contratistas generales y oficios especializados, en particular mecánicos y eléctricos, que determinan la certeza del cronograma y los resultados de capex. Las restricciones persistentes en la capacidad de M&E y los plazos de entrega más largos para los paquetes de HVAC y electrificación han hecho más común la participación temprana de contratistas y las estrategias de renovación por fases, en particular para las conversiones que comprimen los programas de construcción.
En la parte final de la cadena, los operadores, incluidas cadenas, gestores de marca blanca e independientes, proporcionan estándares de marca, distribución y sistemas operativos que sustentan la suscripción. La gestión de instalaciones y los servicios energéticos influyen cada vez más en el NOI a través de renovaciones como bombas de calor, energía solar in situ y plataformas de gestión energética. La actividad reciente en el Reino Unido refleja esta dinámica de cadena: los promotores corporativos se han inclinado hacia la intensificación de activos y las conversiones, incluidas las propuestas y aprobaciones de reurbanización del centro urbano liderado por Whitbread, mientras que la capacidad del proceso de planificación y del Building Safety Regulator puede extender los plazos previos a la construcción, lo que repercute en la financiación, las contingencias y la selección de contratistas.
Panorama Competitivo
La competencia se centra en seis grandes operadores —IHG, Accor, Hilton, Marriott, Whitbread y Travelodge— que disputan derechos de marca, alcance de distribución y proyectos de reconversión. Los grupos globales se expanden a través de contratos de franquicia y gestión, minimizando la huella de capital; el plan de Marriott de 100 reconversiones europeas ilustra este enfoque. Los campeones domésticos Whitbread y Travelodge continúan adquiriendo propiedades en plena propiedad para controlar el valor del activo y el ritmo de reforma.
Paralelamente, los independientes y especialistas en estilo de vida —Ennismore, PPHE y Dalata— escalan conceptos de diseño de vanguardia que logran primas de tarifa. Los inversores institucionales canalizan capital hacia estos operadores, atraídos por perfiles de demanda diferenciados y menor saturación de oferta. La adopción de tecnología se convierte en un factor decisivo: las cadenas implementan llaves móviles, auto check-in y precios basados en IA, mientras que las marcas boutique integran conserje basado en aplicaciones y programación de eventos comunitarios.
La sostenibilidad es un campo de batalla emergente. El distintivo Pionero de Bajo Carbono de IHG y la hoja de ruta de electrificación total del parque de Whitbread aseguran el acceso a financiamiento verde y contratos de viajes corporativos vinculados a umbrales de carbono. Los mercados de deuda favorecen las carteras de marca con narrativas ESG claras, como evidencia la adquisición de 6.500 llaves de Marriott por parte de KKR y Baupost, que obtuvo condiciones de préstamo competitivas. Los propietarios más pequeños sin estrategias de descarbonización enfrentan dificultades de refinanciamiento, empujándolos hacia afiliaciones de marca o desinversiones.
Líderes de la Industria Inmobiliaria de Hospitalidad del Reino Unido
Whitbread PLC (Premier Inn)
InterContinental Hotels Group PLC
Accor SA
Hilton Worldwide Holdings Inc.
Travelodge Hotels Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La reutilización adaptativa y la intensificación crean una vía de ejecución en un entorno de financiación de alto costo, ya que las conversiones acortan los plazos de entrega y reducen el carbono incorporado en comparación con las construcciones desde cero. La actividad del mercado respalda esta dirección: Whitbread ha seguido añadiendo opciones de crecimiento basadas en conversiones, incluida su adquisición en propiedad absoluta en diciembre de 2025 de Victory House en Kingsway, Londres, para una conversión a hub by Premier Inn, mientras que las marcas globales amplían sus carteras en el Reino Unido mediante acuerdos diseñados para conversiones y reposicionamientos, como los acuerdos de IHG de 2026 en el Reino Unido para voco y Garner.
La tecnología operativa y las renovaciones energéticas también destacan como áreas invertibles vinculadas a los márgenes y al acceso a la financiación, en particular donde los propietarios pueden estandarizar los sistemas en sus carteras. Una señal concreta llegó en junio de 2026, cuando Focus Group inició un programa de transformación digital para Mitchells and Butlers en aproximadamente 1.700 locales, utilizando una inversión en infraestructura de Cisco de 17 millones de USD, lo que pone de relieve la escala a la que los propietarios y operadores de hospitalidad del Reino Unido están priorizando la conectividad, la seguridad y la gestión centralizada. Junto a esto, la revalorización de las tasas comerciales de abril de 2026 y los multiplicadores actualizados aumentan el énfasis en el control de costos operativos a nivel de activo, reforzando el argumento para que propietarios y operadores adopten programas integrados de renovación, incluidos electrificación, mejoras de HVAC y controles inteligentes, durante los ciclos de renovación y conversión.
Desarrollos recientes del sector
- Mayo de 2026: InterContinental Hotels Group (IHG) firmó Canary Riverside Plaza en Londres como propiedad de Vignette Collection con Yianis Group, posicionando una incorporación de lujo liderada por conversión en Canary Wharf con apertura prevista para el verano de 2026. El acuerdo refuerza el papel de las marcas de colección a la hora de incorporar activos existentes de primer nivel a sistemas de distribución globales, respaldando estrategias de reposicionamiento de activos en submercados del centro de Londres con oferta limitada.
- Diciembre de 2025: Whitbread adquirió la propiedad absoluta de Victory House, 30-34 Kingsway, Londres, para convertir el edificio en un hotel hub by Premier Inn de aproximadamente 200 habitaciones. La transacción amplía la cartera de conversiones de Whitbread y se alinea con el cambio más amplio hacia la reutilización del stock existente para reducir el riesgo de construcción, acortar el tiempo de salida al mercado y gestionar el capex en condiciones de suscripción más estrictas.
- Agosto de 2024: PPHE Hotel Group obtuvo la aprobación de planificación para su desarrollo de uso mixto liderado por hotel de 186 habitaciones en 79-87 Westminster Bridge Road, en el South Bank de Londres, diseñado para obtener la certificación BREEAM Excellent. La aprobación impulsa una cartera de suelo industrial abandonado y ubicación céntrica que combina la hospitalidad con usos complementarios, lo que refleja cómo se están estructurando proyectos listos para su planificación y alineados con criterios ESG para atraer capital y satisfacer las cambiantes necesidades de viajes corporativos y sostenibilidad.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de los bienes inmuebles centrados en la hospitalidad en el Reino Unido, donde el activo se utiliza principalmente para alojar, acomodar o atender a los huéspedes, y donde el rendimiento está vinculado a la ocupación, la fijación de precios de habitaciones y el gasto relacionado de los huéspedes en el propio establecimiento.
Exclusiones del alcance: excluimos la vivienda puramente residencial, los bienes inmuebles de oficinas e industriales, y la infraestructura independiente que no se explota como activo de hospitalidad.
Descripción general de la segmentación
- Por Tipo de Propiedad
- Hoteles
- Complejos Turísticos y Spas
- Otros (Apartamentos con Servicios, Posadas Boutique, etc.)
- Por Tipo
- Hoteles de Cadena
- Hoteles Independientes
- Por Clase de Activo
- Económico/Presupuesto
- Escala Media
- Lujo
- Por País
- Inglaterra
- Londres
- Resto de Inglaterra
- Escocia
- Gales
- Irlanda del Norte
- Inglaterra
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer la base fáctica en torno al conjunto de demanda de viajes y alojamiento en el Reino Unido, y para comprender cómo está cambiando la oferta en los destinos clave. Consultamos fuentes públicas como la Oficina Nacional de Estadística del Reino Unido para indicadores de turismo y gasto, VisitBritain para las tendencias de visitantes entrantes y nacionales, y el Registro de la Propiedad del Reino Unido junto con publicaciones de HM Revenue and Customs cuando el contexto de precios y transacciones resultaba útil.
Para mantener fundamentado el modelo de mercado, también revisamos fuentes como portales de planificación y de autoridades locales para señales sobre la cartera de proyectos, estudios revisados por pares sobre bienes inmuebles y hospitalidad, y seleccionamos informes anuales y presentaciones a inversores para el contexto operativo y de cartera. Se utilizó de forma selectiva una suscripción de pago para datos financieros e inteligencia empresarial con el fin de normalizar los formatos de presentación de informes, y se consultó una base de datos de patentes de forma limitada al elaborar supuestos sobre eficiencia de edificios y actividad de renovación. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras fuentes públicas y de pago para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo se valoran los activos de hospitalidad del Reino Unido y cómo se comportan los impulsores de ingresos en las distintas ubicaciones y formatos de propiedad. Hablamos con una combinación de propietarios, operadores, promotores, corredores y asesores, e incluimos también a prestamistas y gestores de propiedades cuando podían aclarar la evolución de la tasa de capitalización, el comportamiento de refinanciación y el momento de las renovaciones. Para un estudio centrado únicamente en el Reino Unido, el alcance se equilibró entre las principales ciudades y destinos de ocio, y las lagunas de la investigación documental se cerraron mediante preguntas de seguimiento y comprobaciones de coherencia.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 38% | Directivos (CXOs): 14% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 14% | Gerentes: 58% |
Dimensionamiento y previsión del mercado
El dimensionamiento partió de una reconstrucción descendente vinculada al stock de bienes inmuebles de hospitalidad del Reino Unido y a su capacidad de generación de ingresos, donde las señales de demanda y las incorporaciones de oferta se traducen en valor utilizando supuestos de precio y rendimiento. Para mantener los totales realistas, realizamos comprobaciones cruzadas con aproximaciones ascendentes selectivas, como valores de activos muestreados por ubicación principal, número típico de habitaciones por tipo de propiedad y valor implícito por unidad clave según los rangos de transacción observados.
Los insumos utilizados en el modelo incluyeron la oferta de habitaciones de hotel y la dirección de la cartera de proyectos, la evolución de la ocupación y la ADR, la tendencia del RevPAR como señal combinada, los volúmenes de visitantes entrantes y nacionales, y la proporción de noches que se desplazan hacia formatos de marca y de estancia prolongada. Cuando faltaba un insumo ascendente para una subárea, utilizamos ratios proxy de destinos comparables del Reino Unido y luego los ajustamos tras la retroalimentación de expertos.
La previsión se basó principalmente en el análisis de escenarios, donde se construyó un caso base a partir de la demanda de viajes esperada, la entrega de nueva oferta y las condiciones de financiación, y luego se puso a prueba con una trayectoria al alza y otra a la baja. La perspectiva final a futuro se estableció solo después de que la retroalimentación de las entrevistas confirmara que la tasa de capitalización supuesta y la trayectoria de recuperación operativa eran plausibles para el próximo ciclo de planificación.
Validación de datos y ciclo de actualización
La validación se realizó mediante triangulación entre señales independientes, y luego comprobando que los movimientos tuvieran sentido a nivel de ciudad y de tipo de propiedad. Se señalaron valores atípicos cuando el crecimiento de valor implícito se alejaba demasiado de la ocupación, la ADR y el sentimiento de las transacciones, y esos elementos se reelaboraron antes de la aprobación final.
Se completó una segunda revisión por parte de otro analista para confirmar los cálculos, el tratamiento de las divisas y la alineación de los años, seguida de un nuevo contacto específico cuando cambiaba un supuesto clave. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios importantes de política, movimientos brusco de tasas o actividad de operaciones inusualmente grande. Antes de la entrega, realizamos una nueva revisión para que los clientes reciban la visión más actualizada.
Dimensionamiento del mercado del sector de bienes inmuebles de hospitalidad del Reino Unido de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los bienes inmuebles de hospitalidad del Reino Unido pueden variar mucho, incluso cuando la etiqueta del tema parece la misma, porque los activos contabilizados y el momento de los supuestos de valoración suelen ser diferentes. La siguiente tabla destaca cómo la elección del año base, lo que se considera una propiedad de hospitalidad y cómo se gestionan los tipos de cambio pueden mover rápidamente la cifra final en USD.
Un factor común de discrepancia es el alcance, ya que algunas estimaciones combinan los ingresos operativos del sector con el valor de la propiedad, o amplían la definición para incluir bienes inmuebles de ocio adyacentes que no se gestionan como activos de hospitalidad. Las diferencias también surgen de si la estimación se basa en precios impulsados por transacciones durante un año activo, o si suaviza los valores utilizando promedios a más largo plazo, lo que cambia la tasa de capitalización implícita y el valor por unidad clave.
Comparación de referencia
| Fuente | Tamaño del mercado | Deficiencias en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 81,23 mil millones de USD (2025) | |
| Consultora Global A | 107,40 mil millones de USD (2023) | Utiliza un año declarado anterior y una ventana de estudio diferente, y también puede reflejar una definición de activo más amplia que combina más formatos de propiedad vinculados al alojamiento en un solo total, lo que eleva la base de valor. |
| Editorial Sectorial B | 87,60 mil millones de USD (2026) | Ancla el dimensionamiento en un año de valor de mercado posterior y aplica una trayectoria de crecimiento más rápida, que es sensible a la dirección supuesta de la tasa de capitalización y al momento de la nueva oferta que entra en funcionamiento. |
La tabla muestra una dispersión notable que se explica principalmente por la alineación de los años y por lo que se contabiliza como bienes inmuebles de hospitalidad. En el modelo de Mordor Intelligence, el valor está vinculado a tipos de propiedad operados como hospitalidad y se mantiene separado de los ingresos más amplios del sector de la hospitalidad, lo que ayuda a mantener los insumos trazables a la ocupación, la ADR y las comprobaciones basadas en transacciones.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado inmobiliario de hospitalidad del Reino Unido en 2026?
El sector está valorado en 84.570 millones de USD en 2026, con un pronóstico de alcanzar 103.410 millones de USD en 2031.
¿Qué tipo de propiedad crece más rápido en todo el país?
Se proyecta que los apartamentos con servicios y otros formatos de estancia prolongada se expandan a una CAGR del 4,53% hasta 2031.
¿Qué región muestra las mejores perspectivas de crecimiento?
Escocia lidera con un pronóstico de CAGR del 5,03%, superando a Londres y al resto de Inglaterra.
¿Por qué las reconversiones son populares entre los promotores?
La reutilización adaptativa de oficinas y locales comerciales reduce el gasto de capital, acorta el tiempo de desarrollo y apoya los objetivos ESG, mejorando los retornos.
¿Cómo afrontan los operadores la escasez de mano de obra?
Las cadenas y los independientes invierten en quioscos de autoservicio, check-in móvil y robótica para reducir los requerimientos de personal y proteger los márgenes.
Última actualización de la página el:



