
Tamaño y Participación del Mercado de Termoplásticos de Alta Temperatura
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 28.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 41.47 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.98 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Termoplásticos de Alta Temperatura por Mordor Intelligence
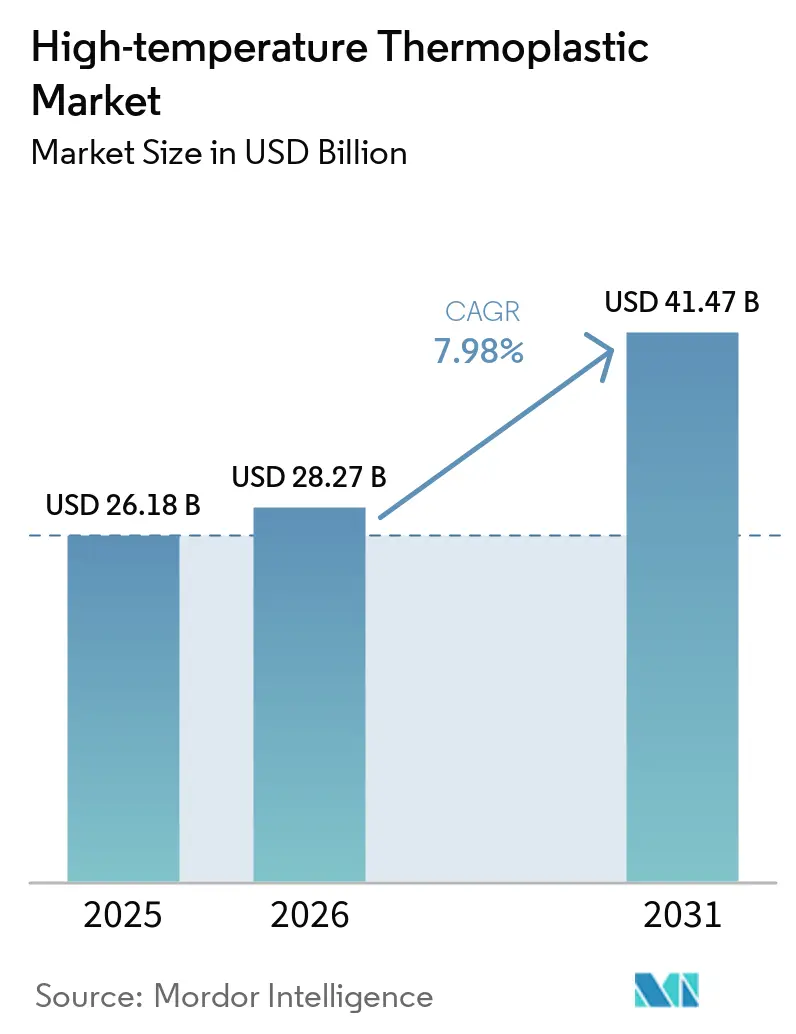
El tamaño del mercado de termoplásticos de alta temperatura en 2026 se estima en USD 28,27 mil millones, creciendo desde el valor de 2025 de USD 26,18 mil millones con proyecciones para 2031 que muestran USD 41,47 mil millones, creciendo a una CAGR del 7,98% durante el período 2026-2031. La demanda se acelera porque estos polímeros toleran temperaturas continuas superiores a 200 °C manteniendo su resistencia, una propiedad esencial para las baterías de vehículos eléctricos, la electrónica en miniatura y las estructuras aeroespaciales ligeras. La electrificación, el despliegue del 5G y las tasas de construcción de aeronaves récord se combinan para impulsar mayores volúmenes de producción a través de la cadena de suministro. La disponibilidad del lado de la oferta también mejora a medida que los principales productores de resina abren capacidad adicional en Asia-Pacífico, acortando los plazos de entrega para los convertidores regionales y los fabricantes de equipos originales. Aun así, la volatilidad de costos en monómeros especiales y energía sigue desafiando a los participantes más pequeños que carecen de la escala necesaria para cubrir las oscilaciones de los insumos. El resultado es una industria equilibrada pero vibrante que recompensa el liderazgo tecnológico, la fabricación regionalizada y el desarrollo de productos de ciclo cerrado.
Conclusiones Clave del Informe
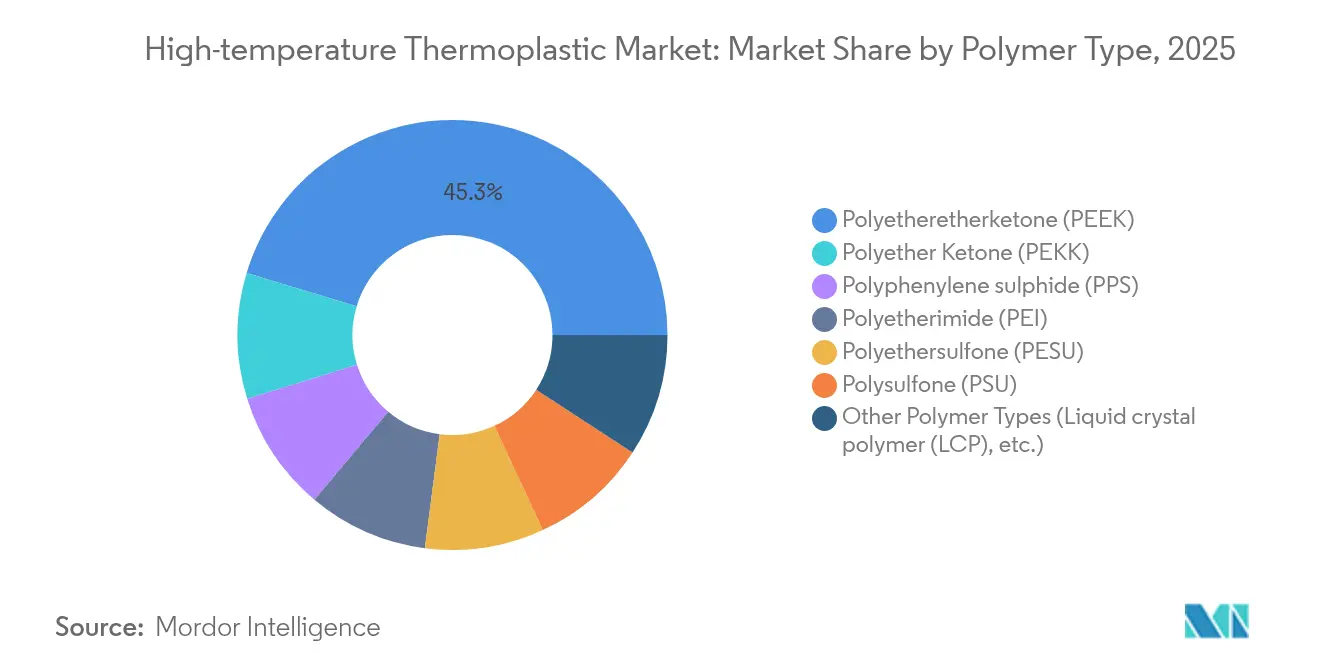
- Por tipo de polímero, el PEEK capturó el 45,35% de la cuota del mercado de termoplásticos de alta temperatura en 2025, mientras que se proyecta que el PEKK avance a una CAGR del 10,78% hasta 2031.
- Por estructura molecular, los grados semicristalinos mantuvieron el 71,10% de la cuota del tamaño del mercado de termoplásticos de alta temperatura en 2025; los grados amorfos registran la CAGR más rápida del 7,99% hasta 2031.
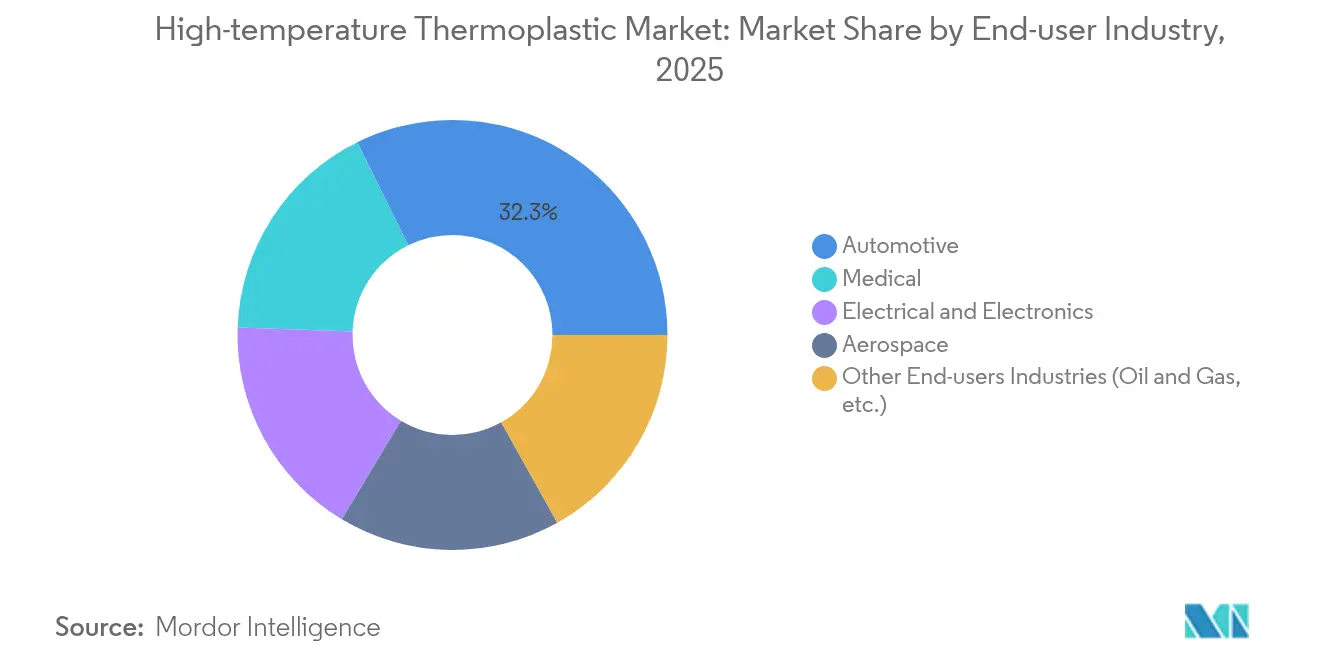
- Por industria de usuario final, el segmento automotriz lideró con una cuota de ingresos del 32,30% en 2025; se prevé que el sector médico y de atención sanitaria crezca a una CAGR del 9,72% hasta 2031.
- Por región, Asia-Pacífico concentró el 39,05% del mercado de termoplásticos de alta temperatura en 2025 y está preparada para crecer a una CAGR del 8,45% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente demanda de componentes automotrices ligeros | +2.1% | Global, con concentración en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Crecimiento por miniaturización de la electrónica y aplicaciones de PCB de alta temperatura | +1.8% | Asia-Pacífico como núcleo, con expansión hacia América del Norte | Corto plazo (≤ 2 años) |
| Creciente demanda de la industria aeroespacial y de defensa | +1.5% | América del Norte y Europa, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Alto uso en impresión 3D y fabricación aditiva | +1.2% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente demanda de la industria sanitaria | +0.9% | Global, con mercados premium a la vanguardia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Componentes Automotrices Ligeros
Los vehículos eléctricos requieren grados de resina que soporten las temperaturas de los paquetes de baterías, la exposición a llamas y la vibración constante. El NORYL NHP8000VT3 de SABIC ofrece una clasificación CTI PLC0 que ayuda a proteger las arquitecturas de tren de potencia de 800 voltios contra fallos por seguimiento. El autobús eléctrico Bluebus de 2024 integró una carcasa de batería termoplástica, reduciendo la masa en comparación con una carcasa de aluminio y superando los límites de seguridad contra incendios. Tesla especificó aproximadamente 9 kg de PEEK por robot humanoide Optimus-Gen2 y eliminó 10 kg de peso total, demostrando la versatilidad del polímero más allá de los vehículos. Los fabricantes de automóviles que buscan mayor autonomía y carga más rápida combinan esos ejemplos para confirmar un cambio estructural hacia los termoplásticos avanzados.
Crecimiento en la Miniaturización de la Electrónica y Aplicaciones de PCB de Alta Temperatura
La reducción de los factores de forma aumenta el flujo de calor de los componentes, elevando las temperaturas de las placas por encima de 300 °C durante el reflujo de ensamblaje. La película de poliimida mantiene la estabilidad dimensional y se ajusta al coeficiente de expansión térmica del cobre, reduciendo la delaminación en circuitos de alta densidad. La Hoja de Ruta de Integración Heterogénea del Instituto de Ingenieros Eléctricos y Electrónicos (IEEE, por sus siglas en inglés) señala los termoplásticos de alta temperatura como materiales críticos de unión de matrices y relleno inferior para el empaquetado de chiplets, lo que permite un mayor escalado de transistores[1]. A medida que los operadores de centros de datos persiguen una mayor potencia por bastidor y proliferan las radios 5G, los fabricantes de placas especifican polímeros que sobreviven a ciclos térmicos rápidos sin fragilización. Las fundiciones de Asia-Pacífico ya están alineando líneas adicionales de laminado, lo que indica una demanda a corto plazo que beneficia a los proveedores de resina regionales.
Creciente Demanda de la Industria Aeroespacial y de Defensa
Los fabricantes de fuselajes comerciales y de defensa avanzan hacia costillas, clips y revestimientos de composite termoplástico para apoyar las aceleraciones de ritmo que apuntan a 100 aviones monopasillo por mes. Arkema y Hexcel produjeron la primera estructura primaria basada en PEKK cualificada en 2024, demostrando la preparación industrial para piezas de vuelo. El Centro de Fabricación de Composites Avanzados de Boeing de 155.000 pies cuadrados en Arizona alcanzará su producción en estado estable a finales de 2025, reforzando el liderazgo norteamericano. El PEEK y el PEI ya cumplen la norma FAR 25.853 sin retardantes de llama adicionales, eliminando tratamientos secundarios y acelerando el ensamblaje. Las barreras de certificación disuaden a los nuevos participantes, pero una vez superadas, aseguran flujos de ingresos durante varias décadas, lo que potencia la eficacia a largo plazo de este impulsor.
Alto Uso en Impresión 3D y Fabricación Aditiva
Los láseres de EOS sinterizan polvos de PEKK en soportes de aeronaves con control repetible de porosidad, mientras que Markforged alimenta termoplásticos de fibra continua para efectores finales robóticos en lotes pequeños. El prensado isostático en caliente mejora los composites de PEEK impresos en 3D en un 46% en resistencia a la flexión y un 30% en resistencia al cizallamiento interlaminar, reduciendo la brecha con las piezas inyectadas. Los implantes personalizados adaptados a la anatomía del paciente, más los conductos aptos para el vuelo con rigidizadores integrales, hacen de la fabricación aditiva un sólido acelerador a mediano plazo.
Creciente Demanda de la Industria Sanitaria
Los implantes ortopédicos y craneales dependen del PEEK por su biocompatibilidad y radiolucencia. El VESTAKEEP Fusion de Evonik, que incorpora fosfato de calcio bifásico, aumentó la adhesión de osteoblastos en más de un 30% en comparación con el PEEK estándar. Los instrumentos quirúrgicos de un solo uso favorecen el PSU y el PESU amorfos para los ciclos de esterilización por vapor y las líneas de visión transparente. El envejecimiento de la población mundial y los procedimientos mínimamente invasivos consolidan un crecimiento sostenido, posicionando al sector sanitario como un contribuyente de volumen duradero a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Elevado costo de materias primas y compuestos | -1.4% | Global, con impacto agudo en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Desafíos de reciclaje y economía circular | -0.8% | Europa y América del Norte liderando, con expansión global | Largo plazo (≥ 4 años) |
| Equipos de procesamiento de alta temperatura con uso intensivo de capital | -0.6% | Global, con mayores barreras en mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Costo de Materias Primas y Compuestos
Los monómeros especiales enfrentan balances ajustados y disrupciones geopolíticas. El productor de resina de composite AOC aumentó los precios en EUR 200 por tonelada para las mezclas de éster de vinilo en 2024, trasladando los incrementos de energía a través de la cadena. Las empresas de dispositivos médicos que enfrentaban escasez de PTFE se vieron obligadas a verticalizar la extrusión de fluoropolímeros para asegurar el suministro. Las extrusoras de doble husillo de alta temperatura y las unidades de control de temperatura de moldes clasificadas por encima de 400 °C requieren capital que las empresas más pequeñas no pueden implementar fácilmente. Hasta que los costos unitarios disminuyan, los segmentos sensibles al precio continuarán sustituyendo con plásticos de ingeniería o aluminio.
Desafíos de Reciclaje y Economía Circular
La recuperación en circuito cerrado de PEEK, PEKK y PPS sigue siendo compleja porque las fibras residuales de vidrio o carbono degradan el peso molecular. Los investigadores lograron la despolimerización del PEEK con nucleófilos de azufre para obtener corrientes de monómero limpias, pero el escalado no está demostrado[2]. Röchling destinó EUR 10 millones a su Centro de Sostenibilidad para reprocesar mecánicamente 10.000 toneladas de residuos al año, aunque aún debe mezclar escamas recicladas con resina virgen para obtener propiedades críticas. Las presiones regulatorias para un contenido mínimo de material reciclado se intensifican en Europa y América del Norte, generando costos de cumplimiento y, en algunas aplicaciones, compromisos de rendimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Polímero:
El Dominio del PEEK Enfrenta la Innovación del PEKKEl PEEK mantuvo el 45,35% de la participación del mercado de termoplásticos de alta temperatura en 2025. Una resistencia a la tracción cercana a 115 MPa y una temperatura de uso continuo de alrededor de 260 °C mantienen al polímero en la mayoría de las listas de piezas cualificadas. Los armazones de asientos aeroespaciales, las jaulas espinales y los componentes de manejo de obleas semiconductoras se apoyan en ese historial. La menor velocidad de cristalización del PEKK favorece la fusión capa por capa en la fabricación aditiva, una característica que sustenta su CAGR del 10,78%. El acuerdo de licencia de Arkema con SEQENS permite la retrointegración de materias primas de grado ánodo, reduciendo así la exposición a los shocks de suministro.
Los materiales de segundo nivel también avanzan. Los grados de polímero de cristal líquido con una temperatura de transición vítrea superior a 280 °C satisfacen los requisitos de densidad de pines de conectores de próxima generación en estaciones base 5G. El polibencimidazol de peso molecular ultraalto se utiliza en sellos de fondo de pozo a 350 °C, pero se vende en kilogramos en lugar de toneladas. En conjunto, estos nichos especializados limitan la mercantilización, sosteniendo márgenes premium en todo el mercado de termoplásticos de alta temperatura.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Estructura Molecular:
Resistencia Semicristalina Frente a Versatilidad AmorfaLos grados semicristalinos representaron el 71,10% del mercado global de termoplásticos de alta temperatura en 2025, ya que sus dominios ordenados confieren un alto módulo, excelentes propiedades de barrera y resistencia a la fluencia a largo plazo. Los paneles de PEKK reforzados con fibra de carbono con una fracción volumétrica de fibra del 60% mantienen un módulo de flexión superior a ochenta gigapascales a 150 °C. Tales características son esenciales para las puertas de acceso a las alas aeroespaciales y las placas de protección de vehículos eléctricos sometidas a impactos de piedras. Los equivalentes amorfos crecen a una CAGR del 7,99% respaldados por ventajas ópticas y de procesamiento.
El polvo de PESU se disuelve en dimetilacetamida, lo que permite la aplicación de capas anticorrosión por pulverización sobre recipientes de acero. La menor viscosidad en estado fundido permite a los moldeadores llenar conectores de paredes delgadas sin vacíos, reduciendo el tiempo de ciclo. Los avances en la activación superficial por plasma mejoran ahora la adhesión en ambas estructuras, ampliando la libertad de diseño de piezas. Se espera que los híbridos de doble matriz, que combinan pieles de PEI amorfo con núcleos de PEEK semicristalino, lleguen en prototipos de 2025, con el objetivo de optimizar tanto la claridad como la rigidez en un único componente.
Por Industria del Usuario Final:
El Liderazgo Automotriz Desafiado por la Innovación MédicaLas aplicaciones automotrices consumieron el 32,30% del volumen total en 2025. Las carcasas de baterías fabricadas con laminados de PEEK/CF de fibra continua cumplen la norma UL 94 V0 con margen y pesan un 30% menos que las cajas de aluminio. La película dieléctrica Ajedium PEEK de Syensqo resuelve el dilema entre alta rigidez dieléctrica y bajo factor de disipación para barras colectoras de inversores de 800 V. La CAGR del 9,72% del sector médico y de atención sanitaria proviene del crecimiento en implantes compatibles con imagen y herramientas esterilizables de un solo uso. Las jaulas espinales de PEEK mecanizadas a partir de escáneres del paciente reducen el tiempo de operación, mientras que las cánulas de trócar de PSU soportan más de 1.000 ciclos de vapor.
La demanda aeroespacial se apoya en los objetivos de cadencia de producción de Boeing y Airbus. Los programas de modernización de aeronaves militares de ala rotativa especifican abrazaderas de PEKK porque el polímero no corroe galvánicamente la fibra de carbono adyacente. Los operadores de petróleo y gas todavía adquieren asientos de válvulas de PPS para el servicio de gas ácido, aunque las nuevas inversiones en campo van por detrás del ritmo del gasto en movilidad eléctrica. Los diversos requisitos entre los usuarios finales mantienen la base de suministro equilibrada, suavizando los ingresos frente a las oscilaciones cíclicas de cualquier sector.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Análisis Geográfico
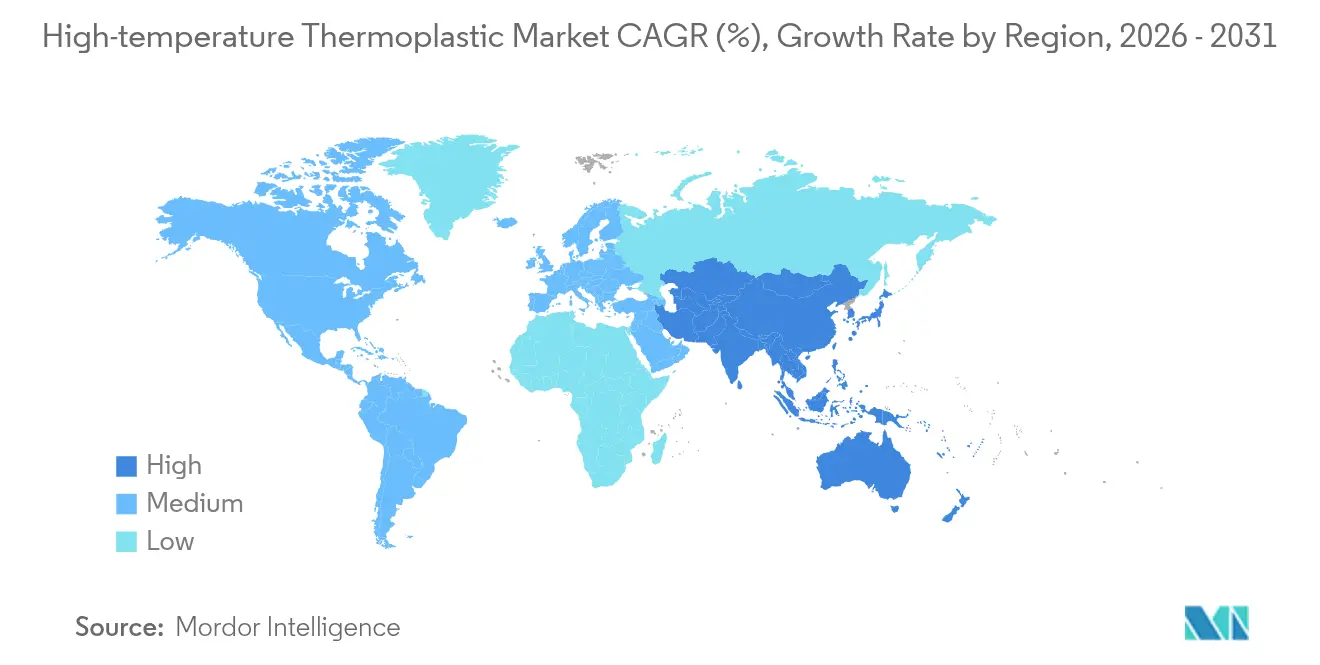
Mercado de Termoplásticos de Alta Temperatura en Asia-Pacífico
La participación del 39,05% de Asia-Pacífico en 2025 se debe a cadenas de suministro verticalmente integradas que conectan la síntesis de monómeros, la composición y la fabricación de piezas en una distancia de transporte por carretera de un día. Se espera que la región registre el CAGR más rápido del 8,45% hasta 2031. Los incentivos gubernamentales para vehículos de nueva energía en China, India y Tailandia impulsan la demanda de marcos de batería de PEEK y accesorios de refrigerante de PPS. Los fabricantes de equipos originales japoneses están siendo pioneros en bloques de conectores basados en PEI para cargadores ultrarrápidos, ampliando así la base de convertidores domésticos.
Mercado de Termoplásticos de Alta Temperatura en América del Norte
América del Norte mantiene una posición resiliente. La columna vertebral aeroespacial del estado de Washington y Alabama ancla una demanda constante de polímeros, mientras que el corredor qumico de Texas suministra monómeros clave. Las políticas de relocalización posteriores a la pandemia están alentando a los fabricantes de baterías a invertir en Míchigan y Georgia, donde los procesadores están instalando nuevas prensas de 450 toneladas.
Análisis de la cadena de valor
La cadena de valor de los termoplásticos de alta temperatura comienza aguas arriba con monómeros especiales y su polimerización en resinas base (en particular PEEK, PEKK, PPS, PEI y PSU/PESU), y luego avanza hacia la formulación (refuerzo con fibra de vidrio o de carbono, paquetes de resistencia a llama-humo-toxicidad, modificadores tribológicos y ajuste dieléctrico). A partir de ahí, la cadena de suministro convierte las resinas en formas semiacabadas (películas, láminas y polvos) y en piezas terminadas mediante moldeo por inyección, extrusión, moldeo por compresión y fabricación aditiva. La distribución y la localización suelen apoyarse en canales especializados y redes regionales, mientras que productores de resina e integradores como Toray utilizan negocios de resinas y materiales multirregionales para reducir los plazos de entrega a los transformadores que abastecen a fabricantes originales de electrónica, electrificación automotriz, aeroespacial y medicina.
La creación de valor y los cuellos de botella tienden a centrarse en la cualificación, la procesabilidad y la ingeniería de aplicaciones más que en la logística de commodities. En usos regulados o críticos para la seguridad, cambiar de fuente de material puede desencadenar procesos de recualificación y revalidación, lo que aumenta los costos de cambio y refuerza las posiciones de los proveedores a largo plazo. La estandarización y los métodos de prueba regidos por organismos como ISO/TC 61/SC 9 determinan cómo se especifican y comparan los grados a lo largo de la cadena, mientras que grupos industriales como la Plastics Industry Association (PLASTICS) influyen en la seguridad de la maquinaria y en normas relacionadas que afectan la inversión y las prácticas operativas de los transformadores. El desarrollo de capacidades en la etapa de transformación, incluido el programa avanzado de formación de formadores en moldeo por inyección implementado por MPMA en noviembre de 2025 en Penang, también respalda la adopción de polímeros de mayor temperatura al reforzar la preparación de operadores y de los sistemas de calidad.
Panorama Competitivo
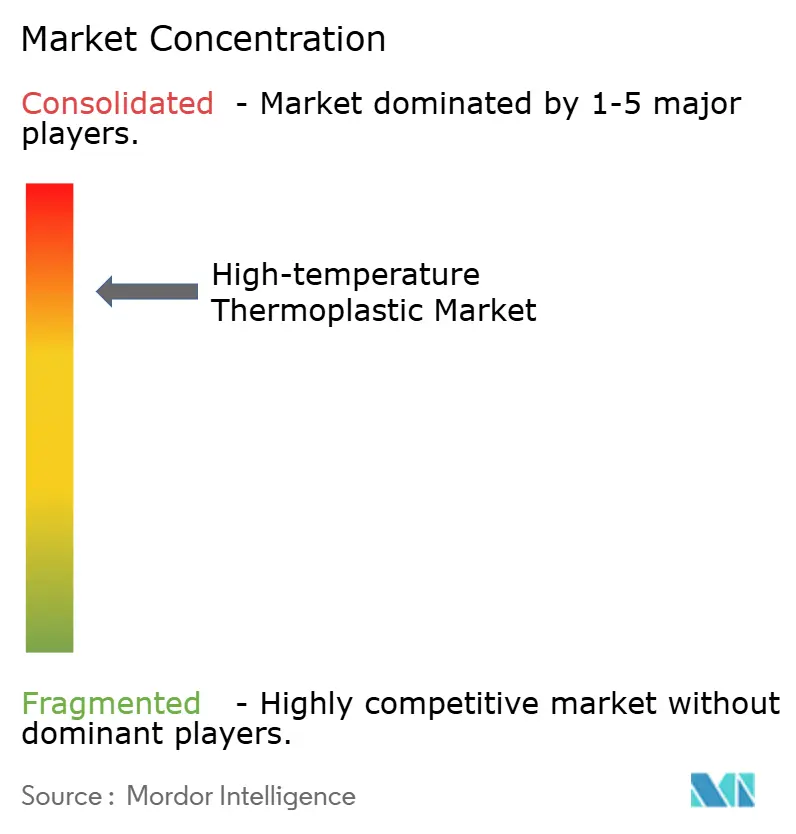
El mercado de termoplásticos de alta temperatura exhibe un alto grado de concentración. Victrex, Syensqo, SABIC y Arkema defienden sus participaciones a través de extensas carteras de patentes y plantas multirregionales que ofrecen servicio local, así como redundancia. La competencia está cambiando cada vez más hacia la innovación en procesamiento en lugar de la química básica. Las disrupciones en la cadena de suministro impulsan a los productores a regionalizar la mezcla y mantener inventarios de seguridad. SABIC amplió la producción de resina Ultem en Singapur en un 50%, asegurando el suministro asiático para los sectores automotriz y electrónico.
Líderes de la Industria de Termoplásticos de Alta Temperatura
-
Arkema
-
Solvay
-
SABIC
-
Victrex plc
-
Evonik Industries AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Termoplásticos de Alta Temperatura Empresas cubiertas en este informe
- AKRO-PLASTIC GmbH
- Arkema
- BASF
- Celanese Corporation
- Drake Plastics
- DuPont
- Ensinger
- Evonik Industries AG
- GSF Plastics
- Hexcel Corporation
- Polyplastics Co., Ltd.
- RTP Company
- SABIC
- Solvay
- Sumitomo Chemical Co., Ltd.
- TORAY INDUSTRIES, INC.
- Victrex plc
Lea el análisis de las empresas de termoplástico de alta temperatura
Oportunidades de mercado y perspectivas futuras
El espacio de oportunidad a corto plazo se centra en acortar los ciclos de cualificación a producción y en ampliar los formatos disponibles regionalmente y listos para aplicación (polvos, películas y grados compuestos) para la electrificación, la electrónica miniaturizada y los programas aeroespaciales de alto ritmo. Entre las señales de expansión continua de capacidad y capacidades se incluyen la ampliación por parte de Ensinger de sus capacidades de producción de compuestos termoplásticos en junio de 2024 y la inversión de Borealis de más de 100 millones de EUR para ampliar las capacidades de formulación de polímeros en Schwechat, Austria, en septiembre de 2025, lo que aumenta la gama de opciones compuestas y semiacabadas para procesadores que carecen de capacidad de formulación interna. Toray Advanced Composites también anunció una ampliación de capacidad y capacidades en productos termoplásticos reforzados con fibra continua en noviembre de 2024, reforzando el camino hacia un mayor contenido de compuestos termoplásticos en estructuras donde el rendimiento y el procesamiento fuera de autoclave son importantes.
Los programas de innovación de materiales y localización añaden oportunidades en grados especiales que reducen el costo del sistema, mejoran la fabricabilidad o permiten nuevos diseños de componentes. Evonik introdujo VESTAKEEP Easy Slide 2 en abril de 2026 para aplicaciones de deslizamiento a alta temperatura y alta presión, donde el rendimiento en desgaste y fricción puede sustituir piezas metálicas y reducir la complejidad de la lubricación. Del lado de la oferta, nuevos proyectos de capacidad asiáticos, incluida la puesta en marcha de producción de prueba por parte de Ningbo Huaxiang en una línea integrada de PEEK (capacidad nominal de 12.000 toneladas anuales referenciada, con incremento escalonado) y el anuncio de Toray Industries (India) de una nueva línea de compuestos de PPS de 3.000 toneladas anuales en Sri City (anunciado en junio de 2026), apuntan a un acceso más localizado a resinas de alto rendimiento e intermedios compuestos. En conjunto, los nuevos grados, la capacidad adicional de formulación y una oferta regionalmente más cercana crean margen para que los transformadores y los fabricantes originales amplíen el abastecimiento múltiple, aumenten el contenido de compuestos termoplásticos y estandaricen el uso de polímeros de alta temperatura en la electrónica de potencia de vehículos eléctricos, los materiales de encapsulado de chips y los dispositivos médicos esterilizables.
Desarrollos recientes de la industria en Mercado de Termoplásticos de Alta Temperatura
- Junio de 2026: Arkema puso en marcha con éxito una ampliación del 15% de la capacidad de PVDF en su planta de Calvert City, Kentucky, respaldada por una inversión de aproximadamente 20 millones de USD. La producción adicional respalda las cadenas de suministro de baterías, almacenamiento de energía y semiconductores, donde las especificaciones de materiales estrictas y la continuidad del suministro influyen en la cualificación y la planificación de la producción.
- Junio de 2026: SABIC lanzó los compuestos LNP THERMOCOMP OFM a base de resina PPS para aplicaciones de tracción y módulos de potencia de vehículos eléctricos de alta potencia y alto voltaje. El lanzamiento amplía las opciones de compuestos para arquitecturas de clase 800V que requieren estabilidad térmica, rendimiento dieléctrico y control dimensional en carcasas y aislantes compactos.
- Junio de 2025: Hexcel presentó un componente de salida de emergencia sobre el ala de PEKK/carbono termoplástico en el marco del proyecto aeroespacial HELUES, destacando el conformado fuera de autoclave capaz de operar a alto ritmo. La demostración respalda el paso hacia piezas compuestas termoplásticas que pueden conformarse más rápido que los termoestables tradicionales, cumpliendo con los requisitos de rendimiento aeroespacial.
Mercado de Termoplásticos de Alta Temperatura Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado rastrea el valor de los materiales termoplásticos de alta temperatura vendidos para su uso en aplicaciones que requieren rendimiento a temperaturas de operación elevadas. Incluye las ventas de resinas y grados técnicos que son procesados en piezas por los usuarios finales.
Exclusiones del alcance: los polímeros termoestables, los termoplásticos de uso general que no están posicionados para el rendimiento a alta temperatura, y el valor añadido de los componentes fabricados aguas abajo no se contabilizan.
Descripción General de la Segmentación
- Por Tipo de Polímero
- Poliéter éter cetona (PEEK)
- Poliéter cetona cetona (PEKK)
- Sulfuro de polifenileno (PPS)
- Polietilenimida (PEI)
- Polietersulfona (PESU)
- Polisulfona (PSU)
- Otros Tipos de Polímeros (Polímero de cristal líquido (LCP), etc.)
- Por Estructura Molecular
- Amorfo
- Semicristalino
- Por Industria del Usuario Final
- Automotriz
- Eléctrica y Electrónica
- Aeroespacial
- Médica
- Otras Industrias de Usuarios Finales (Petróleo y Gas, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el contexto de la industria y mantener los insumos del modelo dentro de rangos realistas. Consultamos materiales públicos como agencias estadísticas nacionales para series de producción industrial, notas de estilo USGS sobre productos químicos y minerales donde resultaron relevantes para las materias primas, y portales de comercio que publican estadísticas de importación y exportación basadas en el Sistema Armonizado para polímeros y plásticos técnicos. También revisamos normas y documentos de seguridad de organismos como ASTM e ISO para comprender los requisitos de calificación que influyen en los plazos de adopción.
Para convertir esa base en insumos de dimensionamiento, triangulamos fuentes que incluyen informes anuales de empresas, presentaciones para inversores y estados financieros auditados, y verificamos sitios web de asociaciones junto con cobertura de prensa de reputación sobre adiciones de capacidad y nuevos grados. Las bases de datos de patentes se revisaron de forma selectiva para identificar dónde se concentra la innovación y qué aplicaciones parecen estar pasando de las pruebas a un uso más amplio. Se utilizó una base de datos de suscripción para información financiera y noticias de empresas con el fin de mejorar la cobertura de actores privados y validar el momento y la secuencia. Estas fuentes documentales son meramente ilustrativas, y se revisaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Se realizaron conversaciones primarias con productores de resinas, compoundadores, distribuidores y usuarios finales en sectores como el transporte, la electrónica y electricidad, y el procesamiento industrial. El objetivo fue confirmar las señales de demanda y el comportamiento de los precios. Los aportes de roles de adquisiciones, producto y nivel de planta ayudaron a someter a prueba de presión los supuestos sobre los ciclos de calificación, las decisiones de sustitución y la rapidez con que la nueva capacidad se convierte en volumen vendible en las principales regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 13% | Asia-Pacífico: 47% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 36% | EMEA: 30% |
| Actores menores: 14% | Gerentes: 51% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que los grupos de demanda de uso final se reconstruyen a partir de indicadores de producción y flujos comerciales de las industrias que consumen polímeros de alta temperatura. Ese resultado se ajusta luego utilizando las tasas de penetración de los grados de alta temperatura dentro de cada aplicación. Una vez formados los totales, los corroboramos con aproximaciones ascendentes selectivas, como el precio muestreado por kg por familia de resina multiplicado por los volúmenes de consumo estimados, y luego utilizamos verificaciones con proveedores y canales para corregir las brechas evidentes.
Los insumos clave incluyen las tendencias de producción regional en la fabricación aeroespacial y automotriz, la actividad de producción y ensamblaje de electrónica, las señales de capacidad de procesamiento instalada y utilización para polímeros especiales, los ciclos típicos de calificación y reemplazo, y el diferencial de precio observado entre la resina pura y los grados compoundados. Dado que el mercado se mueve tanto con los ciclos de uso final como con los movimientos de precios, realizamos análisis de escenarios respaldados por opiniones de expertos sobre la dirección de los precios de las resinas, las adiciones de capacidad y la velocidad de adopción en aplicaciones de alta temperatura. Cuando las divulgaciones de las empresas son incompletas, el volumen faltante se maneja mediante aproximación a partir de la capacidad, la orientación exportadora y la combinación de aplicaciones, y luego se normaliza de vuelta a totales regionales realistas.
Ciclo de Validación y Actualización de Datos
La validación se completa comparando los resultados del modelo con señales independientes como anuncios de capacidad de resinas, balanzas comerciales para categorías de polímeros relevantes y tendencias de producción de uso final que deberían moverse en la misma dirección. Si una varianza parece inusual, revisamos los supuestos sobre penetración, precios y combinación regional, y volvemos a contactar con los interlocutores primarios para confirmar qué cambió y por qué. Antes de la aprobación final, el modelo completo es revisado en múltiples pasos por otro analista para verificar la lógica de cálculo, las conversiones de unidades y el manejo de divisas.
El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como el inicio de grandes capacidades, interrupciones del suministro o grandes perturbaciones de la demanda en usos finales clave. Justo antes de la entrega, se realiza un pase final para que los clientes reciban los insumos más actuales y una visión de mercado actualizada.
Dimensionamiento del Mercado de Termoplásticos de Alta Temperatura de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los termoplásticos de alta temperatura pueden diferir sustancialmente incluso cuando la denominación parece similar, porque el alcance y las reglas de contabilización a menudo no coinciden. Los principales factores son qué se trata como material de alta temperatura, qué nivel de precios se utiliza (solo resina frente a compoundado) y con qué rapidez se asume que aumenta la adopción en los sectores aeroespacial, automotriz, electrónico e industrial.
La brecha clave radica en cómo algunas estimaciones incluyen plásticos resistentes al calor adyacentes y cestas más amplias de polímeros técnicos, mientras que Mordor Intelligence mantiene el recuento vinculado a los grados de termoplásticos de alta temperatura y aplica un calendario de adopción basado en la calificación en lugar de asumir una penetración total inmediata basada en la producción de uso final. Las diferencias también aparecen cuando un estudio utiliza una rampa conservadora y otro una rampa agresiva, y cuando el momento de la conversión de divisas y el tratamiento de la inflación no están alineados al mismo año.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 28,27 mil millones de USD (2026) | |
| Consultora Regional A | 18,60 mil millones de USD (2024) | Utiliza un año base anterior y parece aplicar un valor reportado más estrecho que puede enfatizar usos finales y rangos de temperatura seleccionados, lo que puede subestimar los grados compoundados y la adopción en etapas posteriores en los sectores aeroespacial y electrónico. |
| Consultora Global B | 30,21 mil millones de USD (2025) | Probablemente incluye una cesta más amplia de polímeros de alto rendimiento o contabiliza más del valor compoundado aguas abajo a precios de venta promedio más altos, y puede asumir una penetración más rápida sin filtrar completamente la demanda a través de los ciclos de calificación y reemplazo. |
La dispersión entre fuentes se vuelve más fácil de explicar una vez que el alcance y la lógica de adopción se revisan en paralelo. Al mantener los insumos trazables hasta la producción de uso final, la penetración y los niveles de precios realistas, el número final se mantiene reproducible y es más fácil de conciliar cuando se producen cambios en la capacidad, los precios o las señales de demanda.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de termoplásticos de alta temperatura?
El tamaño del mercado de termoplásticos de alta temperatura alcanzó USD 28,27 mil millones en 2026 y se prevé que llegue a USD 41,47 mil millones en 2031.
¿Qué región lidera el mercado de termoplásticos de alta temperatura?
Asia-Pacífico lidera con una participación de ingresos del 39,05% en 2025 y se proyecta que crezca a una CAGR del 8,45% hasta 2031.
¿Qué polímero domina el mercado de termoplásticos de alta temperatura?
El PEEK mantuvo una participación de mercado del 45,35% en 2025, impulsado por su historial en piezas aeroespaciales, médicas e industriales.
¿Por qué son importantes los termoplásticos de alta temperatura para los vehículos eléctricos?
Permiten carcasas de baterías más ligeras y soportan una exposición continua por encima de 200 °C, mejorando la autonomía y la seguridad.
¿Cuál es el segmento de uso final de mayor crecimiento?
Las aplicaciones médicas y de atención sanitaria están previstas para expandirse a una CAGR del 9,72% hasta 2031 debido a las tendencias más estrictas de biocompatibilidad y cirugía mínimamente invasiva.