
Tamaño y Participación del Mercado de Almidón Termoplástico (TPS)
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 197.29 kilotones |
| Volumen del Mercado (2031) | 282.05 kilotones |
| Growth Rate (2026 - 2031) | 7.41 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
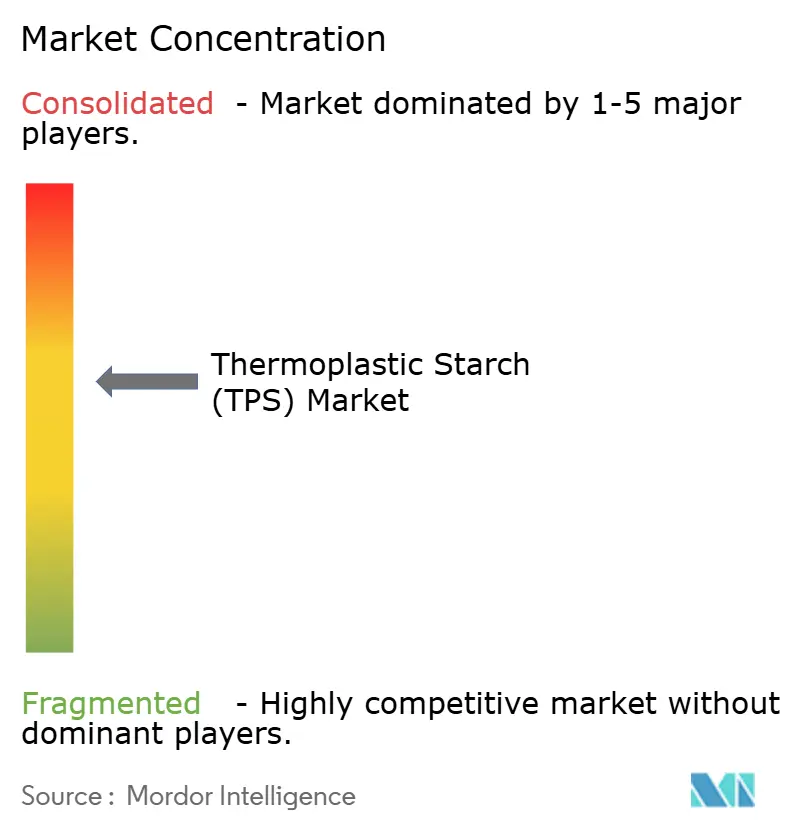
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almidón Termoplástico (TPS) por Mordor Intelligence
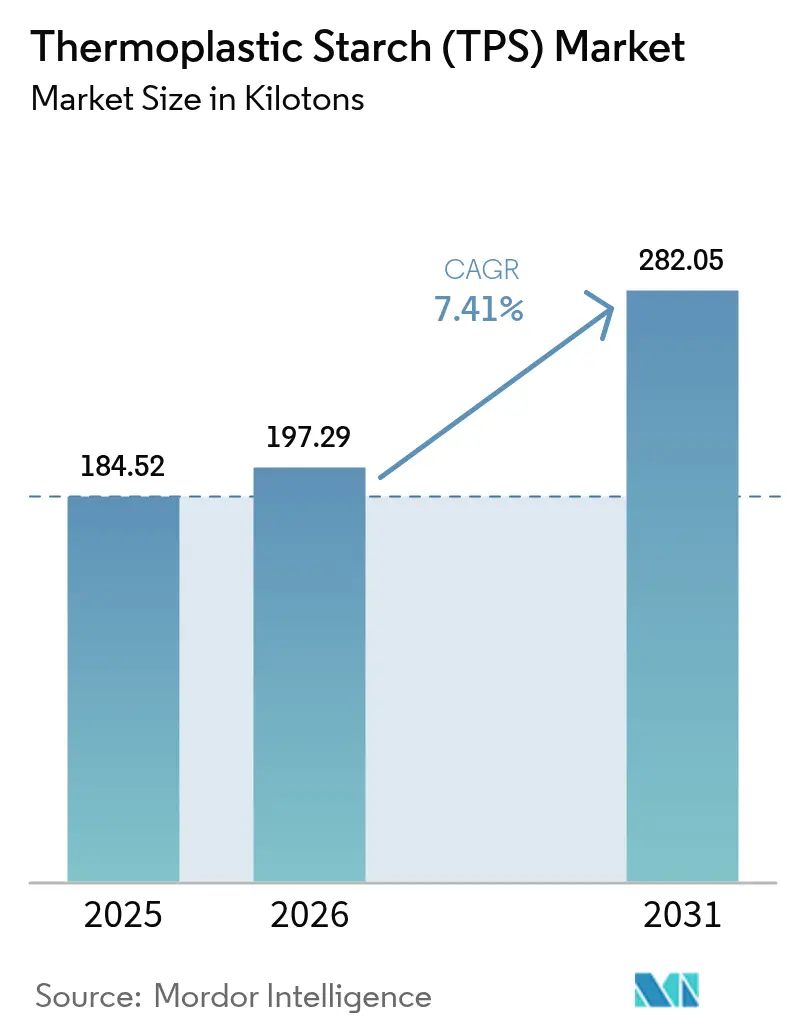
Se espera que el tamaño del Mercado de Almidón Termoplástico aumente de 184,52 kilotones en 2025 a 197,29 kilotones en 2026 y alcance 282,05 kilotones en 2031, creciendo a una CAGR del 7,41% durante 2026-2031. Los objetivos de sostenibilidad de los propietarios de marcas, las crecientes prohibiciones sobre plásticos de un solo uso y los avances en la química de barreras contra la humedad están orientando a los transformadores hacia resinas a base de almidón que pueden procesarse en las líneas de polietileno existentes. Europa lidera porque el Reglamento de Envases y Residuos de Envases (PPWR 2025/40) acelera la transición hacia formatos certificados como compostables, mientras que Asia-Pacífico gana impulso a medida que China, India y la ASEAN endurecen las normas de importación y eliminación de plásticos convencionales. La extrusión sigue siendo la ruta de procesamiento dominante para películas y bolsas de alto volumen, aunque los ensayos médicos están impulsando la demanda de compuestos de TPS moldeables por inyección con tolerancias dimensionales más estrictas. La seguridad del suministro depende de materias primas de almidón de baja calidad y diversificadas que desvinculen los costes de la resina de los picos de precios del maíz y la yuca de calidad alimentaria.
Conclusiones Clave del Informe
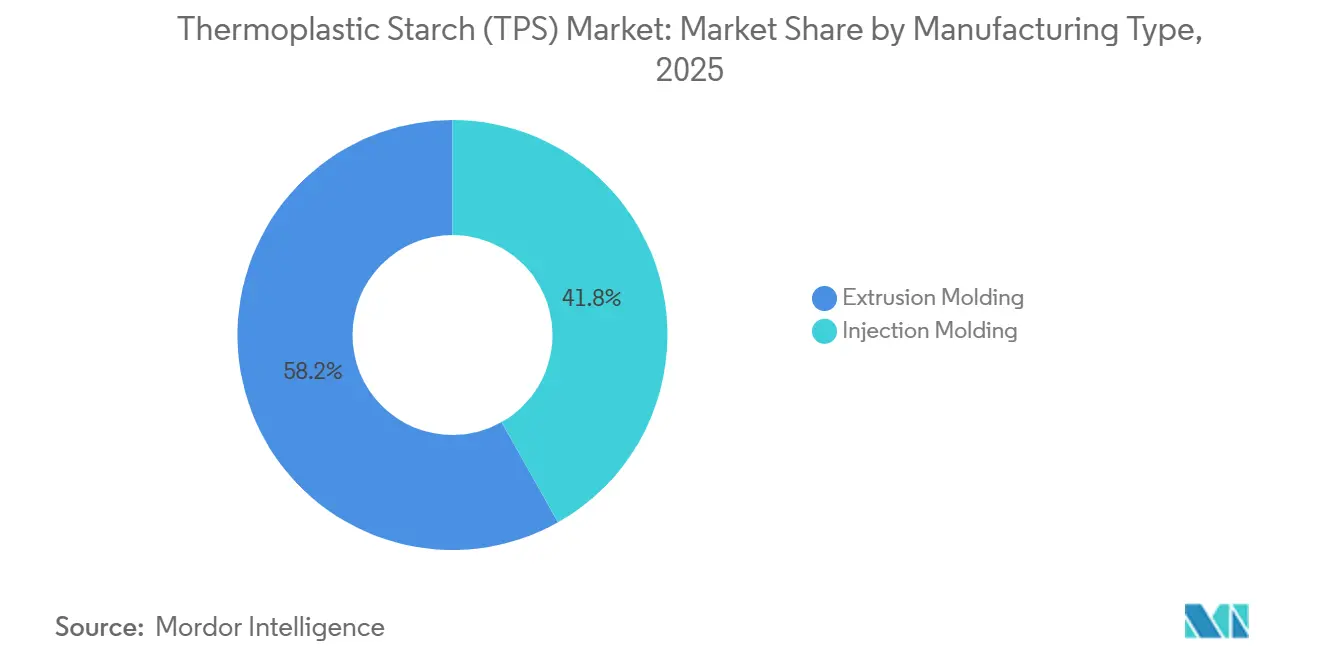
- Por tipo de fabricación, el moldeo por extrusión representó el 58,17% de la participación del mercado de almidón termoplástico en 2025, mientras que se proyecta que el moldeo por inyección registre la mayor CAGR del 7,89% hasta 2031.
- Por aplicación, las películas representaron el 47,80% del tamaño del mercado de almidón termoplástico en 2025; se prevé que las bolsas sean el segmento de mayor crecimiento con una CAGR del 8,38% hasta 2031.
- Por industria de usuario final, el embalaje dominó con el 57,55% de la participación del mercado de almidón termoplástico en 2025, mientras que el sector médico y farmacéutico se expandirá a una CAGR del 8,90% durante 2026-2031.
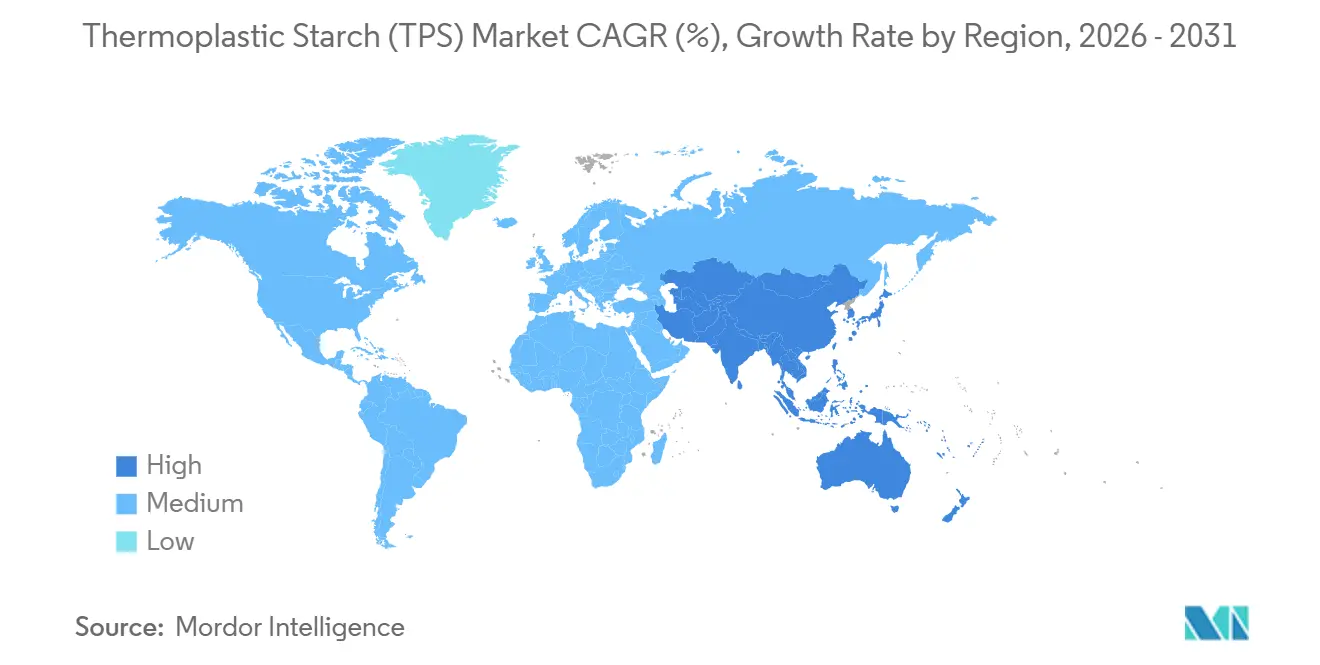
- Por geografía, Europa lideró con una participación del 39,82% en el mercado de almidón termoplástico en 2025, y se espera que Asia-Pacífico registre la CAGR más rápida del 8,54% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de embalaje biodegradable | +2.1% | Global, con la UE y América del Norte a la cabeza | Mediano plazo (2-4 años) |
| Prohibición de plásticos de un solo uso en las principales economías | +1.8% | UE, Reino Unido, Canadá, China, India, algunos estados de EE. UU. | Corto plazo (≤ 2 años) |
| Compromisos de sostenibilidad de los propietarios de marcas más allá de los mandatos regulatorios | +1.3% | Global, concentrado en América del Norte y la UE | Mediano plazo (2-4 años) |
| Transición hacia sobres de comercio electrónico compostables en el hogar | +0.9% | América del Norte, UE, Australia | Corto plazo (≤ 2 años) |
| Ensayos de sustitución de blísteres farmacéuticos con compuestos de TPS | +0.6% | América del Norte, UE, Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Embalaje Biodegradable
En virtud del reglamento PPWR 2025/40, los transformadores están compitiendo contra el reloj para cumplir los plazos de 2030 en materia de reciclabilidad o compostabilidad. Esta urgencia está comprimiendo los ciclos de investigación y desarrollo y acelerando las sustituciones de materiales. Al mezclar TPS con PLA o PBAT, los fabricantes pueden cumplir las normas EN 13432 y ASTM D6400, lo que permite a los propietarios de marcas actualizar sus materiales sin renovar los equipos principales. En Alemania, Francia y los Países Bajos, las iniciativas municipales de recogida de residuos orgánicos han comenzado a aceptar películas de TPS certificadas, allanando el camino para una adopción más amplia. Las principales empresas de bienes de consumo de alta rotación están en camino de eliminar los plásticos no reciclables para 2028, desplazando su enfoque de adquisición hacia bolsas y sobres con mayor contenido renovable. En conjunto, estos desarrollos están impulsando la demanda base de grados de embalaje de TPS tanto en los sectores de consumo como industrial[1]EUROPEAN BIOPLASTICS, "Datos de Mercado e Información de la Industria," European-bioplastics.org.
Prohibición de Plásticos de Un Solo Uso en las Principales Economías
Las prohibiciones nacionales sobre bolsas de polietileno para la compra, pajitas y artículos de servicio de alimentos obligan a sustituciones rápidas por TPS. Las regulaciones de Canadá entraron en plena vigencia en diciembre de 2024, incorporando de la noche a la mañana a los operadores de servicios de alimentos al cumplimiento normativo. India endureció las sanciones en 2025, lo que llevó a los transformadores locales a cambiar a mezclas de almidón que cumplen las normas de compostabilidad locales. La Ley revisada de Residuos Sólidos de China impone tasas sobre los envases no degradables, empujando a las principales empresas de comercio electrónico hacia sobres de TPS para entregas urbanas. Dado que las resinas de almidón pueden certificarse bajo múltiples normas regionales, los proveedores capturan demanda en distintas jurisdicciones que anteriormente requerían formulaciones separadas[2]GOBIERNO DE CANADÁ, "Reglamento de Prohibición de Plásticos de Un Solo Uso," Canada.ca.
Compromisos de Sostenibilidad de los Propietarios de Marcas Más Allá de los Mandatos Regulatorios
PepsiCo y Mars Wrigley se han comprometido cada uno con el desarrollo de películas a base de TPS, con el objetivo de alcanzar objetivos de carbono basados en la ciencia antes de los plazos obligatorios. Estos compromisos voluntarios no solo superan los parámetros de contenido reciclado de la UE, sino que también refuerzan la demanda de proveedores que pueden garantizar la trazabilidad desde la granja hasta la resina. En 2025, se firmaron acuerdos de compra a largo plazo, integrando volúmenes de TPS en las estrategias de embalaje. Este movimiento mejora la viabilidad financiera de las iniciativas de expansión del almidón y reduce los costes de financiación para los procesadores locales.
Transición Hacia Sobres de Comercio Electrónico Compostables en el Hogar
Las normas de desvío de residuos orgánicos de California ahora contemplan los sobres compostables en el jardín. Este nicho es particularmente adecuado para los grados de TPS, que están recubiertos con finas capas de cera. Estas capas retienen la humedad durante el transporte, pero se descomponen en 26 semanas tras su uso. En 2025, tanto las empresas emergentes australianas como las estadounidenses experimentaron un auge, registrando un crecimiento significativo en ventas. Este repunte fue impulsado en gran medida por pequeños comerciantes que adoptaron estos sobres ecológicos para atender a consumidores con conciencia medioambiental. Además, los logotipos de certificación han surgido como diferenciadores clave de marketing, estableciendo una formidable barrera de entrada frente a las importaciones no verificadas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sensibilidad a la humedad que limita la vida útil | -1.2% | Global, aguda en Asia-Pacífico tropical y América Latina | Corto plazo (≤ 2 años) |
| Resistencia mecánica inferior frente a los plásticos petroquímicos | -0.9% | Global, particularmente en embalajes de uso intensivo | Mediano plazo (2-4 años) |
| Debate sobre el uso de materias primas de almidón para alimentos frente a materiales | -0.7% | Global, concentrado en regiones con preocupaciones de seguridad alimentaria | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sensibilidad a la Humedad que Limita la Vida Útil
El TPS sin modificar puede absorber una cantidad significativa de agua en dos días con alta humedad relativa, provocando hinchazón y rotura prematura en las cadenas logísticas tropicales. Las mezclas ricas en PBAT reducen la absorción de agua, pero diluyen las declaraciones de contenido renovable y elevan los costes. Los recubrimientos superficiales, aunque útiles, deben mantenerse por debajo de un pequeño porcentaje del peso total para conservar la certificación EN 13432, lo que añade complejidad al proceso. En consecuencia, el TPS sigue siendo preferido para bolsas de productos perecederos de corta duración y películas de acolchado en lugar de productos estables en estantería durante varios meses.
Resistencia Mecánica Inferior Frente a los Plásticos Petroquímicos
Si bien la resistencia a la tracción del TPS es inferior a la del polipropileno, esta disparidad restringe la aplicación del TPS en film extensible y sacos de transporte. Aunque el refuerzo con nanocargas y la química especializada de compatibilizadores ayudan a reducir esta brecha, también elevan los costes de formulación. En consecuencia, los transformadores se ven obligados a aumentar el calibre de la película, lo que socava los beneficios de reducción de peso que las marcas buscan en sus renovaciones de embalaje.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fabricación:
La Extrusión Domina, la Inyección Gana Terreno en el Sector SanitarioEl moldeo por extrusión representó el 58,17% del volumen en 2025, lo que refleja su compatibilidad con las líneas de película soplada de polietileno existentes y la economía de alto rendimiento valorada por los transformadores. Esta ruta permite a los procesadores regionales modernizar en lugar de reconvertir, acelerando la entrada al mercado y consolidando los volúmenes de grado estándar que refuerzan el mercado de almidón termoplástico. El moldeo por inyección capturó una base menor, pero se proyecta que supere al anterior con una CAGR del 7,89% a medida que los fabricantes de dispositivos médicos adoptan compuestos de TPS para blísteres, bandejas y carcasas de diagnóstico. La disposición de los hospitales a pagar una prima de calidad aísla los grados de inyección de las presiones de costes que se sienten en los mercados de películas de uso general.
El liderazgo en costes de la extrusión impulsa adiciones de capacidad en China e India que pueden moderar los precios de venta promedio a nivel mundial. Sin embargo, los compuestos de inyección de grado médico exigen la certificación ISO 13485 y tolerancias estrictas que protegen los márgenes. Los proveedores que dominan ambas rutas de procesamiento pueden escalonar sus carteras, posicionando los grados estándar para bolsas minoristas mientras reservan los grados de alta amilosa o reforzados con nanoarcilla para el sector sanitario. Esta estrategia dual permite a los productores defender su participación a medida que los actores petroquímicos establecidos aprovechan sus activos de compounding para desafiar el mercado de almidón termoplástico.


Por Aplicación:
Las Películas Lideran, las Bolsas se Aceleran por los Mandatos MinoristasLas películas controlaron el 47,80% del volumen de aplicaciones en 2025 y siguen siendo el segmento ancla porque el acolchado agrícola, los sobres de comercio electrónico y los envueltos de productos frescos requieren formatos de calibre fino y alta superficie adecuados para la extrusión por soplado. La adopción del acolchado se disparó después de que España e Italia vincularan las subvenciones agrícolas al uso de películas biodegradables, consolidando el liderazgo de Europa. Sin embargo, las bolsas están en camino de registrar el crecimiento más rápido con una CAGR del 8,38%, impulsadas por las prohibiciones de bolsas en el punto de venta que excluyen todos los materiales excepto los que cumplen con ASTM D6400. En conjunto, estos dos usos protegen la demanda base y representan más de la mitad del tamaño total del mercado de almidón termoplástico hasta 2031.
La diversificación técnica también está en marcha. Los filamentos de PLA-TPS para impresión 3D están ganando trabajos de prototipado de embalajes para marcas de lujo que desean formas novedosas sin utillaje de inyección. Nichos más pequeños pero lucrativos, como el relleno suelto, macetas para plantas y vasos de papel recubiertos, amplían el espacio direccionable, ofreciendo a los transformadores múltiples puntos de entrada en la industria del almidón termoplástico. Los proveedores que obtienen certificaciones en estos usos finales profundizan la fidelización de clientes y pueden exigir una prima de precio frente a las importaciones no verificadas.
Por Industria de Usuario Final:
El Embalaje Domina, el Sector Médico Crece con FuerzaEl embalaje consumió el 57,55% del volumen de TPS en 2025, impulsado por bolsas de supermercado, sobres de mensajería y envueltos flexibles para alimentos. La exposición regulatoria del segmento significa que los volúmenes aumentarán a medida que estados y provincias adicionales copien las normas de bolsas compostables de California. Se prevé que el sector médico y farmacéutico, aunque más pequeño, crezca a una CAGR del 8,90%, la más alta entre los usuarios finales, porque los hospitales apuntan a reducir los plásticos de un solo uso y los fabricantes de medicamentos genéricos buscan diferenciación en el embalaje. Este cambio posiciona los grados especiales para capturar márgenes premium y eleva la participación del mercado de almidón termoplástico en las aplicaciones médicas hacia el final de la década.
La agricultura y la horticultura se benefician de la degradabilidad en el suelo, eliminando la costosa recuperación del acolchado. Los bienes de consumo, que van desde cubiertos hasta envases tipo almeja, cubren las brechas de cumplimiento para los restaurantes de servicio rápido que enfrentan tarifas de responsabilidad extendida del productor. En conjunto, estos canales diversifican los flujos de ingresos y protegen a los proveedores frente a las fluctuaciones de precios en cualquier sector individual.
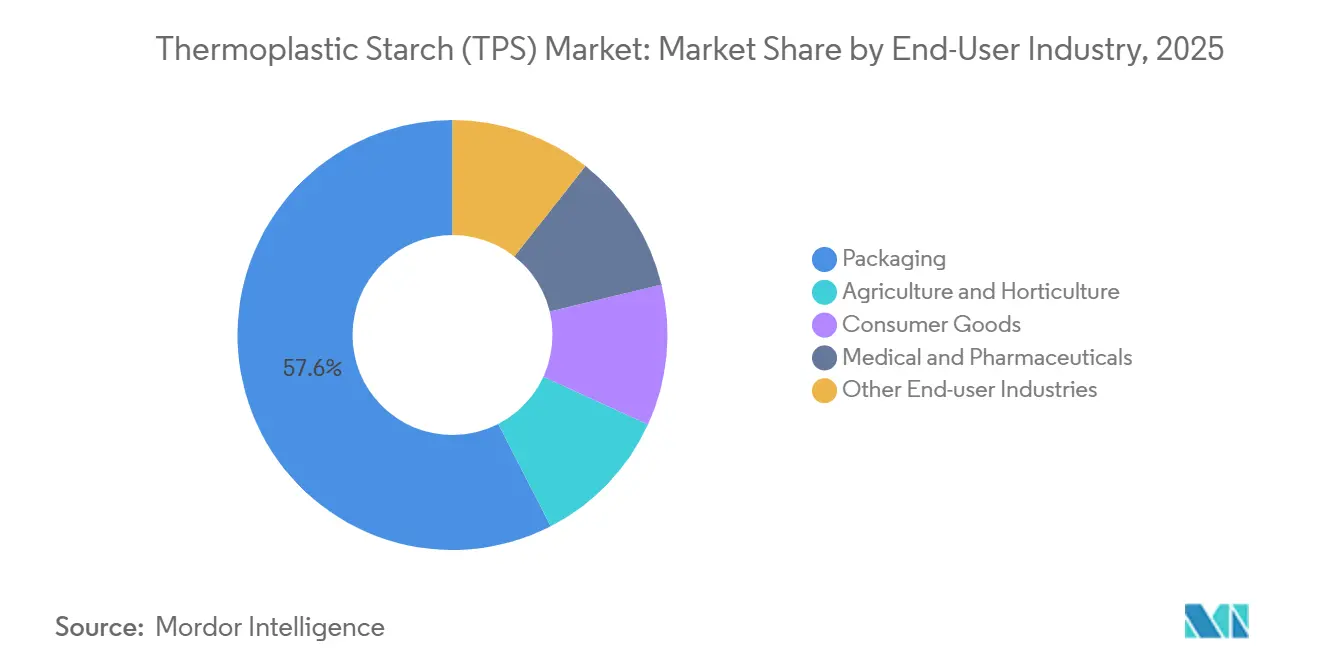
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Almidón Termoplástico (TPS) en Europa
Europa mantuvo el liderazgo mundial en volumen con un 39,82% en 2025, ya que el Reglamento PPWR 2025/40 y los gravámenes a nivel nacional hicieron que los envases no compostables resultaran económicamente poco atractivos. Alemania, Francia e Italia concentraron más de la mitad de la demanda continental, respaldada por una infraestructura de compostaje madura que valida el liderazgo en tamaño del mercado de almidón termoplástico. El impuesto del Reino Unido sobre los envases de plástico de 2024, aunque fuera de la UE, amplió aún más la demanda de productos certificados como compostables. Los proyectos piloto nórdicos que aceptan películas de TPS en los contenedores municipales de residuos orgánicos eliminan una barrera histórica y auguran un crecimiento incremental sostenido en toda Escandinavia.
Mercado de Almidón Termoplástico (TPS) en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 8,54% hasta 2031. Las tasas de responsabilidad ampliada del productor en China se dirigen a los envases no degradables, mientras que las regulaciones de India sobre el grosor de las bolsas están orientando a las principales cadenas minoristas hacia las mezclas de almidón. La Ley de Circulación de Recursos Plásticos de Japón establece un objetivo de reducción de plásticos de un solo uso para 2030, instando a los minoristas a adoptar bolsas compostables para exhibición y productos frescos. En la ASEAN, las normas armonizadas introducidas en 2024 están reduciendo los costos de certificación para los exportadores, facilitando un comercio transfronterizo más fluido de envases de TPS.
Mercado de Almidón Termoplástico (TPS) en las Américas y MEA
La adopción de estas tendencias en América del Norte es desigual. Estados como California, Washington y Oregón han establecido la obligatoriedad de los artículos de servicio de alimentos compostables, pero muchos estados del interior aún no han alcanzado ese nivel. En Canadá, una prohibición nacional de las bolsas de polietileno en los puntos de venta prevista para 2024 ha impulsado la demanda de TPS entre las cadenas de comida rápida. Mientras tanto, los estados mexicanos iniciaron sus propias prohibiciones escalonadas en 2025. Un notable aumento en el volumen de certificaciones en BPI en 2025 subraya un reconocimiento creciente del cumplimiento normativo basado en almidón. Sin embargo, América del Sur y Oriente Medio y África se quedan rezagados, obstaculizados por la falta de infraestructura de compostaje y un énfasis en las políticas de reciclaje mecánico en lugar de la desviación orgánica.

Panorama regulatorio
La demanda de almidón termoplástico (TPS) está estrechamente vinculada a las normas de envasado y compostabilidad, así como a las normas de ensayo utilizadas para respaldar las declaraciones. En la UE, el Reglamento sobre Envases y Residuos de Envases (UE) 2025/40 (PPWR) entra en plena aplicación el 12 de agosto de 2026, endureciendo los requisitos de sostenibilidad, etiquetado y compostabilidad para los envases comercializados. Esto eleva el nivel de cumplimiento exigido para los formatos de envasado a base de TPS y su etiquetado.
Los requisitos de contacto alimentario de la UE también siguen influyendo en la selección de resinas y en los paquetes de aditivos. Las disposiciones transitorias del Reglamento 2025/351 (que modifica el Reglamento (UE) n.º 10/2011) permiten que ciertos materiales y artículos plásticos no conformes, comercializados por primera vez antes del 16 de septiembre de 2026, puedan venderse hasta agotar existencias. Fuera de Europa, el cumplimiento del TPS está determinado por normas nacionales y por la necesidad de cumplir con especificaciones de compostabilidad ampliamente referenciadas y exigidas por propietarios de marcas globales y convertidores. En China, la norma GB/T 33796-2025 sustituyó a la versión de 2017 y actualizó los requisitos técnicos para el TPS, incluyendo un cambio hacia controles orientados al desempeño y convirtiendo la biodegradabilidad en un requisito opcional, lo que afecta la manera en que se especifican y califican los grados nacionales para la conversión posterior. Para los proveedores que venden en múltiples jurisdicciones, la doble alineación con EN 13432 y ASTM D6400 sigue siendo una vía práctica para respaldar programas de envasado transatlánticos y reducir la fricción de certificación y reformulación entre mercados.
Análisis de la cadena de valor
La cadena de valor del TPS comienza con el abastecimiento de materia prima de almidón, seguido del suministro de plastificantes, la mezcla (compounding) y la conversión posterior en películas, bolsas y piezas moldeadas. El almidón de maíz sigue siendo la materia prima global más común, mientras que la tapioca es importante en el sudeste asiático y el almidón de trigo y de patata desempeñan un papel más importante en Europa, lo que genera una exposición específica por región a la disponibilidad y los precios agrícolas. El almidón nativo se desestructura mediante calor y cizalla con plastificantes como glicerol, sorbitol y agua, típicamente mediante extrusión, para producir pellets de TPS. Estos se mezclan posteriormente y con frecuencia se combinan con poliésteres biodegradables (PLA, PBAT, PCL) para mejorar la resistencia a la humedad y las propiedades mecánicas en aplicaciones de envasado y otras.
Los mezcladores intermedios y los productores especializados ofrecen grados y certificaciones a medida que condicionan el acceso a los mercados finales. Empresas como Rodenburg Biopolymers (Países Bajos) suministran compuestos y servicios a base de almidón para convertidores orientados a la extrusión, mientras que Sunar NP (Turquía) comercializa mezclas de TPS W-Natural posicionadas en torno al cumplimiento de compostabilidad EN 13432 y ASTM D6400. En Tailandia, RosEco aprovecha materia prima a base de tapioca para suministrar compuestos de TPS utilizados en envasado flexible y termoformado. Aguas abajo, los extrusores de películas, los fabricantes de bolsas y los moldeadores por inyección convierten estos compuestos para propietarios de marcas y compradores institucionales, y la calificación está cada vez más vinculada al etiquetado de compostabilidad, los requisitos de contacto alimentario y las pruebas de rendimiento específicas para cada aplicación. La diversificación de materias primas, incluido el uso de corrientes secundarias agroindustriales (como rechazos de patata), es una palanca emergente para reducir el riesgo de materia prima y abordar las preocupaciones sobre alimentos frente a materiales, al tiempo que mejora los relatos de circularidad.
Panorama Competitivo
El mercado de almidón termoplástico sigue estando moderadamente consolidado. Los nuevos competidores persiguen tres temáticas de espacios en blanco. En primer lugar, las materias primas derivadas de residuos, como las pieles de patata, reducen los costes de materias primas y evitan el debate sobre el uso de almidón para alimentos frente a materiales. En segundo lugar, las formulaciones de grado médico que superan las pruebas de estabilidad ISO 11607 y de la Agencia Europea de Medicamentos abordan un nicho desatendido y de alto margen. En tercer lugar, las tecnologías de barrera híbrida —capas finas de PVOH o quitosano por debajo del umbral del 5% en peso— amplían los casos de uso del TPS a envases de aperitivos y farmacéuticos en climas húmedos. La certificación bajo múltiples regímenes de compostabilidad erige un foso de cumplimiento que favorece a los productores con laboratorios propios o asociaciones con centros de pruebas acreditados. La intensidad competitiva está aumentando a medida que los actores petroquímicos establecidos reconvierten sus activos de compounding para bioplásticos, comprimiendo los márgenes al contado para los proveedores de TPS puros. Sin embargo, los procesadores de almidón integrados verticalmente disfrutan de ventajas de coste en el abastecimiento de materias primas y pueden personalizar las químicas de plastificantes para las necesidades climáticas regionales. Las colaboraciones estratégicas con propietarios de marcas de bienes de consumo de alta rotación y fabricantes de equipos originales de dispositivos médicos proporcionan visibilidad de volumen que reduce el riesgo de las expansiones de capacidad, ilustrando cómo las asociaciones del lado de la demanda influyen ahora en la asignación de capital en toda la industria del almidón termoplástico.
Líderes de la Industria de Almidón Termoplástico (TPS)
Novamont S.p.A (Versalis S.p.A.)
BASF
Danimer Scientific
Rodenburg Biopolymers
BIOTEC Biologische Naturverpackungen GmbH & Co. KG.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Almidón Termoplástico (TPS)
- AGRANA
- BASF
- BioLogiQ Inc.
- Biome Bioplastics
- BIOTEC Biologische Naturverpackungen GmbH & Co. KG.
- Danimer Scientific
- Great Wrap
- Grupa Azoty
- Kuraray Co., Ltd
- Novamont S.p.A (Versalis S.p.A.)
- Rodenburg Biopolymers

Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran donde la regulación y la infraestructura convierten la compostabilidad certificada en un requisito de adquisición y no en una simple declaración de marketing. Europa es el principal escenario de comercialización porque el PPWR (UE) 2025/40 entra en plena aplicación el 12 de agosto de 2026, lo que aumenta la importancia del etiquetado conforme y de las rutas verificadas de fin de vida para el envasado. Este ancla regulatoria respalda las mezclas de TPS que cumplen especificaciones de compostabilidad reconocidas, comúnmente EN 13432 en Europa y ASTM D6400 para proveedores que respaldan programas transfronterizos. También refuerza la demanda de ensayos acreditados, capacidad de laboratorio interna y carteras de certificación con múltiples normas entre los mezcladores de TPS.
El rendimiento y la funcionalidad de los materiales también están ampliando el espacio en blanco más allá de las películas de uso común. Un trabajo académico publicado en 2026 sobre nanocompuestos antimicrobianos de TPS/poliéster (incluidos aditivos de óxido de zinc y óxido de cobre) apunta a una vía de innovación para aplicaciones en las que la higiene y la vida útil son fundamentales, incluidos formatos de envasado médico y de contacto alimentario, siempre que se mantengan las restricciones de compostabilidad y de contacto alimentario. En el lado de la oferta, Asia-Pacífico ofrece margen de escala y localización vinculado a clústeres regionales de conversión y disponibilidad de almidón; China ha concentrado la actividad de TPS cerca de las provincias productoras de maíz, respaldando ecosistemas de mezcla de alto rendimiento que pueden alimentar la ampliación de la capacidad de películas y bolsas. Los programas de propietarios de marcas orientados a la adquisición sostenible también configuran la selección de materiales. En el marco de su plan de gestión PASSION 2026, Kuraray ha comunicado medidas orientadas a aumentar la adquisición sostenible y ampliar la capacidad de películas de base biológica utilizadas en envasado de detergentes y productos farmacéuticos, lo que pone de relieve cómo las empresas de materiales establecidas están actualizando las cadenas de suministro de películas de base biológica que pueden incorporar estructuras basadas en TPS donde el rendimiento y la certificación se alinean.
Recent Industry Developments in Mercado de Almidón Termoplástico (TPS)
- Mayo de 2026: BASF publicó la solicitud de patente US20260125554A1 que describe una mezcla de polímeros termoplásticos que combina poliésteres alifáticos con almidón termoplástico. La divulgación indica un trabajo continuo de formulación para mejorar el rendimiento de las mezclas de TPS, lo que se alinea con las necesidades de los convertidores de una mejor procesabilidad y un conjunto de propiedades más equilibrado en compuestos de grado envasado.
- Julio de 2025: Teknor Apex completó la adquisición de Danimer Scientific, añadiendo capacidades de biopolímeros a su cartera de materiales sostenibles. La transacción aumenta la relevancia de los mezcladores más grandes en la comercialización de materiales de base biológica y puede influir en las decisiones de proveedores de convertidores que compran materiales compostables certificados a gran escala.
- Septiembre de 2024: Danimer Scientific y Ningbo Homelink Eco-iTech anunciaron el lanzamiento comercial de un recubrimiento por extrusión a base de PHA compostable en el hogar para vasos de bebidas. El anuncio amplió el conjunto de opciones de barrera y recubrimiento compostables disponibles para los productores de envases y aumentó la presión competitiva sobre los desarrolladores de mezclas de TPS dirigidos a aplicaciones de papel recubierto y envasado flexible.


Mercado de Almidón Termoplástico (TPS) Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los materiales de almidón termoplástico (TPS) producidos y vendidos para su procesamiento en productos terminados, seguidos a nivel global. El dimensionamiento se construye en torno a los volúmenes de consumo físico en toneladas, que luego se asignan a los usos reales del TPS en los principales grupos de demanda de uso final.
Exclusiones del alcance: este dimensionamiento excluye los plásticos convencionales de base petroquímica y los polímeros biodegradables no TPS que no están formulados con almidón termoplástico.
Descripción general de la segmentación
- Por Tipo de Fabricación
- Moldeo por Extrusión
- Moldeo por Inyección
- Por Aplicación
- Bolsas
- Películas
- Impresión 3D
- Otras Aplicaciones
- Por Industria de Usuario Final
- Embalaje
- Agricultura y Horticultura
- Bienes de Consumo
- Médico y Farmacéutico
- Otras Industrias de Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del modelo, de modo que los volúmenes pudieran vincularse a la actividad real de envasado y materiales de base biológica. Normalmente utilizamos fuentes públicas como las estadísticas comerciales de UN Comtrade, las series macroeconómicas del Banco Mundial y el FMI, los datos de Eurostat y las publicaciones sobre medio ambiente e industria de organismos gubernamentales estadounidenses, junto con normas u orientaciones de ISO y ASTM sobre definiciones relacionadas con la compostabilidad.
Junto a esto, se revisaron informes de empresas, informes de sostenibilidad, presentaciones a inversores y comunicados de prensa fiables para entender dónde el TPS aún está en fase de prueba frente a dónde se está escalando, y cómo está cambiando la disponibilidad de resina por región. También se consultaron bases de datos de patentes en busca de orientaciones de formulación y procesamiento que puedan influir en la adopción en películas y bolsas. La lista de fuentes documentales no es exhaustiva, y se revisaron referencias públicas adicionales para recopilar datos, validar supuestos y reducir las brechas de datos restantes.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas estructuradas con participantes de la cadena de valor del TPS, incluidos productores de resina, mezcladores, convertidores, distribuidores y funciones de compras o sostenibilidad en usuarios finales. Al tratarse de un mercado global, la cobertura incluyó APAC, EMEA y América para poder reflejar los cambios regionales en la política de envasado y la economía local de materias primas, y las respuestas se utilizaron luego para confirmar rangos de penetración realistas y rendimientos de procesamiento.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 19% | APAC: 51% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 23% | EMEA: 30% |
| Actores más pequeños: 19% | Gerentes: 58% | América: 19% |
Dimensionamiento del mercado y previsión
El dimensionamiento se construye mediante un enfoque descendente en el que los grupos de demanda de envasado y de uso duradero seleccionados se reconstruyen a partir de señales públicas de producción y comercio, y luego se filtran según las tasas de adopción de TPS por aplicación. Para mantener totales realistas, los resultados se corroboran con comprobaciones ascendentes selectivas, incluido el rendimiento muestreado de convertidores, análisis de capacidad y utilización de proveedores, y una verificación de coherencia del uso típico de resina por unidad de producción para películas y bolsas.
Los datos clave del modelo incluyen indicadores de producción de películas y bolsas de envasado, señales de política sobre materiales compostables y biodegradables, disponibilidad relativa de materia prima (maíz, mandioca, patata) y dirección de precios, supuestos de compatibilidad y pérdida de rendimiento de las líneas de los convertidores, y cambios en la combinación de aplicaciones hacia películas frente a piezas moldeadas. Las previsiones se guían mediante análisis de escenarios, en los que las trayectorias de adopción se ajustan según la rapidez con que las regulaciones se traducen en especificaciones de compra y la fiabilidad con la que la oferta puede satisfacer las necesidades de calidad. Cuando los datos ascendentes son incompletos en regiones más pequeñas, se aplican rangos de penetración conservadores, que luego se vuelven a comprobar frente a los patrones de importación y exportación y la opinión de expertos antes de finalizar.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples comprobaciones para detectar a tiempo variaciones importantes, incluida la verificación cruzada del consumo per cápita implícito, las divisiones regionales y el crecimiento interanual frente a indicadores independientes de envasado y materiales. Si un país o una aplicación muestra un salto inusual, se revisan los factores impulsores, se vuelven a comprobar las series de datos de entrada y se utiliza un pequeño grupo de encuestados para confirmar si el cambio está relacionado con la demanda o si es necesario ajustar algún supuesto del modelo.
Antes de la aprobación final, el trabajo se revisa en etapas, comenzando con comprobaciones de lógica y coherencia de unidades, seguidas de una revisión por pares sobre los supuestos y los totales finales. Los informes se actualizan anualmente, y se añaden actualizaciones provisionales cuando se producen eventos materiales, como cambios regulatorios importantes o ampliaciones de la oferta. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista más actualizada.
Tamaño del mercado global de almidón termoplástico de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para el almidón termoplástico no siempre coinciden, principalmente porque el mercado puede medirse en volumen o en ingresos, y porque algunas fuentes combinan el TPS con polímeros biodegradables adyacentes. Las diferencias también provienen de la rapidez con la que se supone que aumentará la adopción en el envasado, y de si las estimaciones se actualizan tras cambios en el calendario regulatorio o movimientos en los precios de las materias primas.
La mayor brecha es la unidad de medida. Mordor Intelligence dimensiona el almidón termoplástico en kilotoneladas (197,29 kilotoneladas en 2026), de modo que la demanda de los convertidores y los rendimientos de las aplicaciones determinan el total, en lugar de depender de supuestos de ingresos combinados que pueden incluir materiales no TPS o distintos puntos de precio.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,20 millones de USD (2026) | |
| Consultora global A | 1,40 mil millones de USD (2024) | Utiliza una perspectiva basada en ingresos y parece aplicar mezclas amplias de segmentos y supuestos de precios, lo que puede aumentar los totales si las mezclas de TPS y los polímeros biodegradables adyacentes se contabilizan juntos o si la progresión del PVA no se vincula a la demanda a nivel de convertidor. |
| Editorial del sector B | 0,90 mil millones de USD (2024) | Indica una cifra de ingresos global, pero ofrece detalles limitados sobre cómo se construyen los volúmenes y las divisiones por aplicación, por lo que las diferencias pueden derivarse de una mayor penetración asumida en el envasado y un tratamiento menos explícito de los tiempos de política regional y los años de conversión de divisas. |
La dispersión de la tabla se explica principalmente por las decisiones entre volumen y valor, y por lo estrictamente que cada estimación define el TPS frente a los plásticos de base biológica cercanos. Al mantener el modelo anclado a los grupos de demanda de aplicaciones, los supuestos de rendimiento y las verificaciones de adopción a nivel regional, el total final resulta más fácil de rastrear y reproducir cuando cambian los datos de entrada.


Preguntas Clave Respondidas en el Informe
¿Principal impulsor de crecimiento hasta 2031?
Las prohibiciones aplicadas sobre bolsas y películas de polietileno de un solo uso en la UE, Canadá, China e India son los factores de impulso más fuertes para los grados de TPS certificados como compostables.
¿Segmento de aplicación líder por volumen en 2025?
Las películas, incluido el acolchado agrícola y los sobres de mensajería, representaron el 47,80% del tonelaje global en 2025.
¿Región de más rápido crecimiento?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 8,54% durante 2026-2031 debido a las medidas regulatorias sincronizadas en China, India y la ASEAN.
¿Cuál es la demanda global actual del mercado de almidón termoplástico y su crecimiento esperado para 2031?
El consumo global es de 197,29 kilotones en 2026 y se proyecta que alcance 282,05 kilotones en 2031, lo que refleja una CAGR del 7,41%.
Última actualización de la página el:



