
Tamaño y Participación del Mercado de Unidades de Procesamiento Gráfico (GPU)
Análisis del Mercado de Unidades de Procesamiento Gráfico (GPU) por Mordor Intelligence
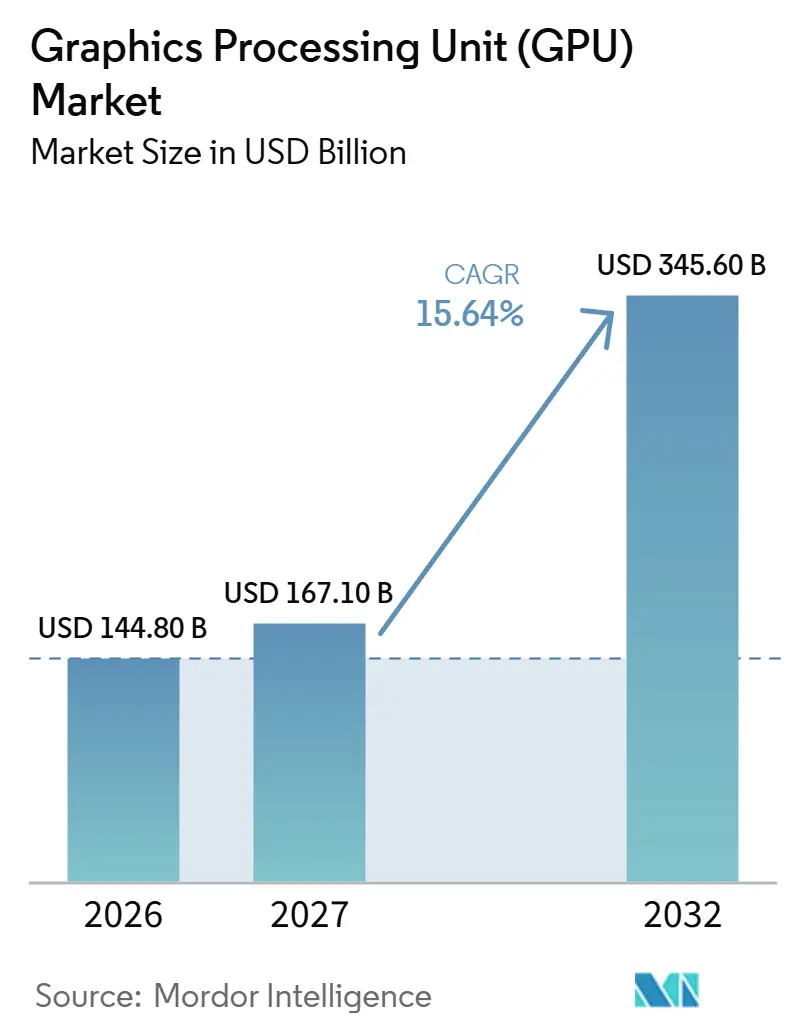
Se espera que el tamaño del mercado de unidades de procesamiento gráfico (GPU) aumente de 144,8 mil millones de USD en 2026 a 167,1 mil millones de USD en 2027 y alcance los 345,6 mil millones de USD para 2032, creciendo a una CAGR del 15,64% durante 2027-2032.
Los clústeres de IA de producción y los programas de cómputo compartido de India están ampliando las vías de acceso a la capacidad de GPU. Los contratos de servicio conectan la capacidad de aceleradores con una infraestructura de nube más amplia, haciendo que las configuraciones de servidor utilizables formen parte de la oferta comercial. Los proveedores pueden atender estas necesidades mediante aceleradores discretos o paquetes de procesador con gráficos integrados, según la aplicación. Los previstos aumentos en los costos de memoria y las restricciones de ventas específicas por destino pueden, no obstante, impedir que la capacidad técnica se convierta en una oferta asequible y accesible. La oportunidad comercial depende, en consecuencia, de la combinación de la capacidad de la GPU, las configuraciones utilizables y las rutas de entrega permitidas, con la economía de la memoria limitando el alcance al cliente.
Conclusiones Clave del Informe
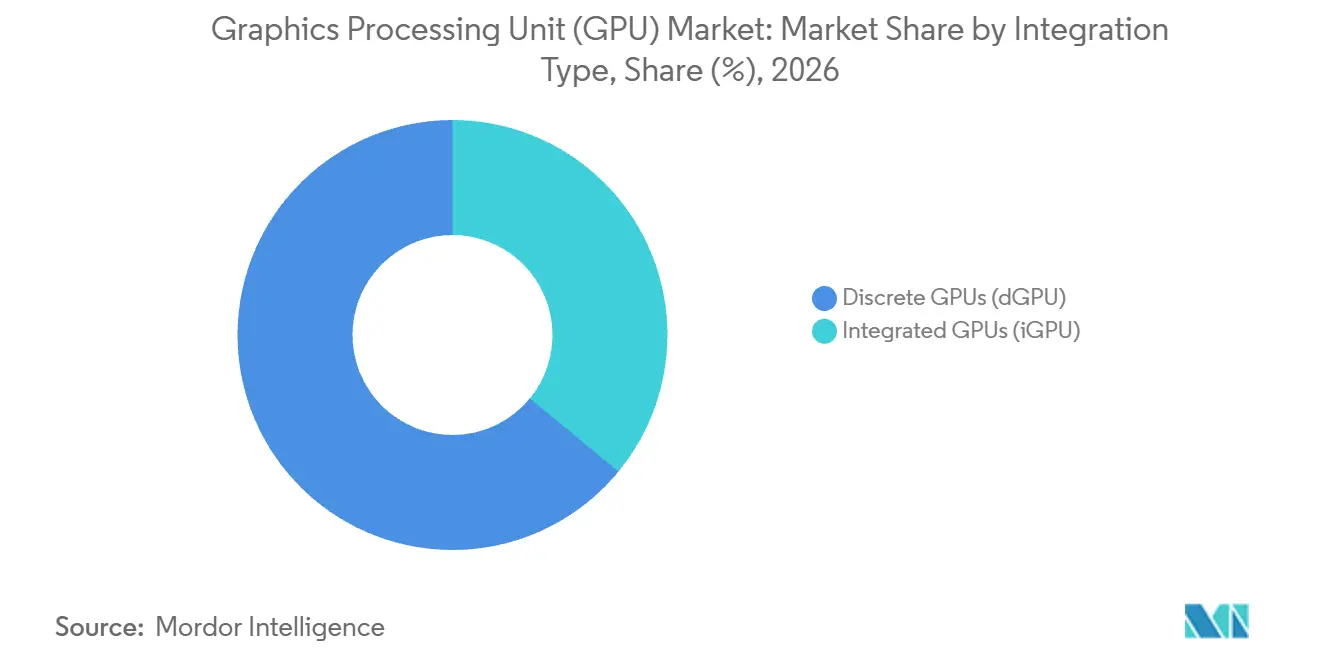
- Por tipo de integración, las GPU discretas representaron una participación del 64,05% en el tamaño del mercado de unidades de procesamiento gráfico (GPU) en 2026 y se prevé que sean el segmento de mayor crecimiento con una CAGR del 15,96% durante 2027-2032.
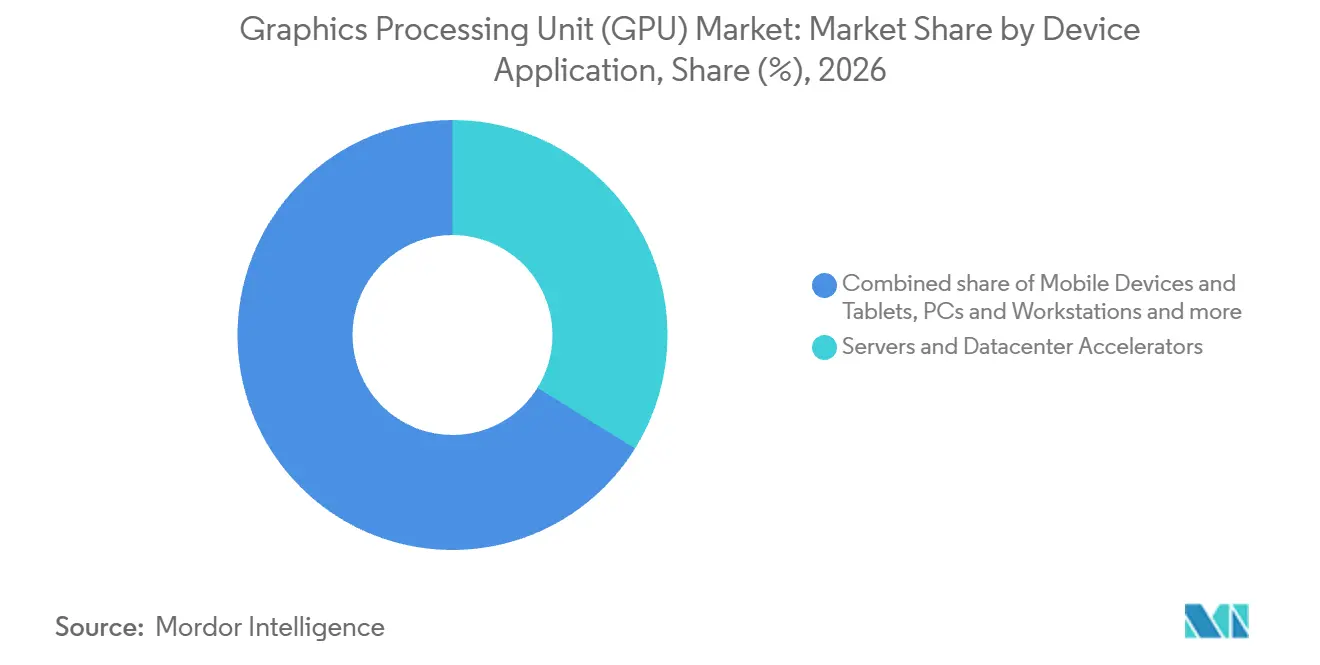
- En cuanto a las aplicaciones de dispositivos, los aceleradores para servidores y centros de datos representaron una participación del 33,86% del tamaño del mercado de unidades de procesamiento gráfico (GPU) en 2026 y se proyecta que crezcan más rápido con una CAGR del 16,9% durante 2027-2032.
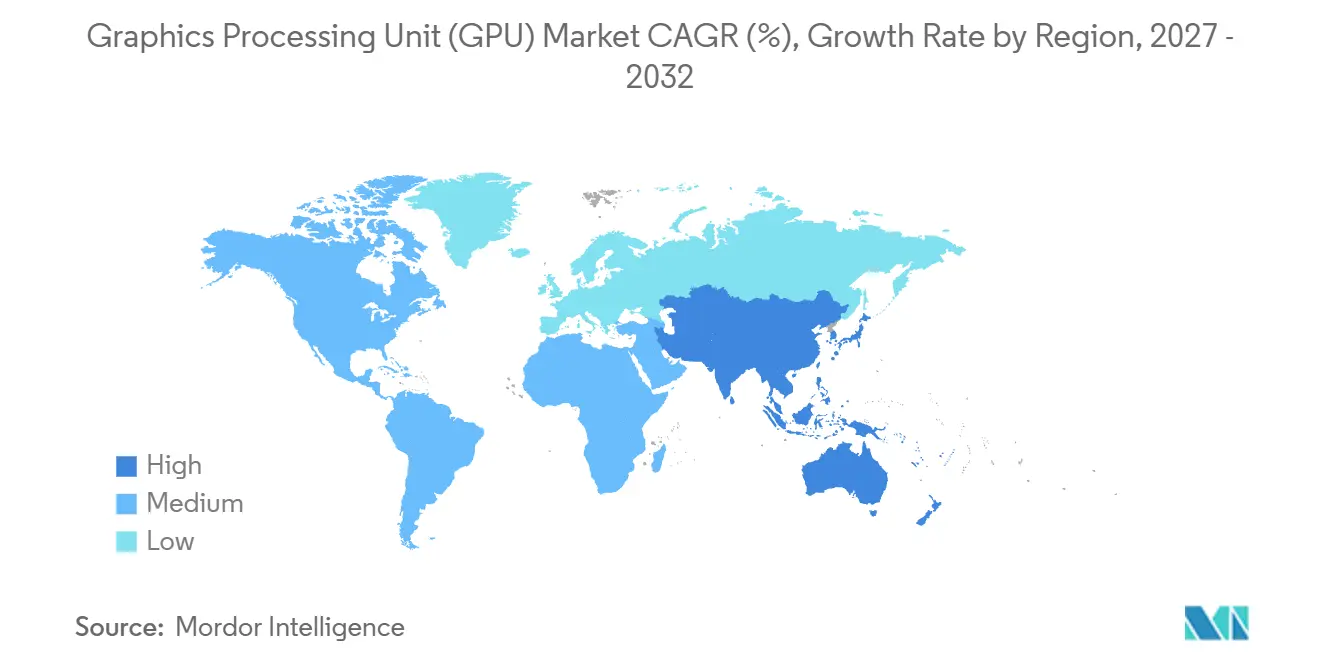
- Geográficamente, Asia-Pacífico lideró con el 43,18% del mercado en 2026 y se prevé que sea la geografía de mayor crecimiento con una CAGR del 15,9% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Clústeres de Entrenamiento e Inferencia de IA a Hiperescala | +12% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Adquisición de Fábricas de IA Empresariales y Cómputo Soberano | +4% | India y Arabia Saudita | Mediano plazo (2-4 años) |
| Ciclo de Actualización de IA en el Borde en PC y Dispositivos Móviles | +2% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Aumento del Contenido de Cómputo ADAS y en Cabina por Vehículo | +1.6% | Europa, incluida Alemania | Mediano plazo (2-4 años) |
| Hojas de Ruta de GPU Basadas en Chiplets que Mejoran el Rendimiento y la Escalabilidad de Productos | +0.9% | Estados Unidos y Taiwán | Largo plazo (≥ 4 años) |
| GPU como Servicio que Amplía el Acceso Más Allá de los Hiperescaladores | +0.7% | India y Arabia Saudita | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Clústeres de Entrenamiento e Inferencia de IA a Hiperescala
Los grandes clústeres de IA de producción concentran una demanda sustancial de GPU en los programas de expansión de operadores hiperscale individuales. Microsoft Azure entregó su primer clúster de producción a escala con más de 4.600 sistemas NVIDIA GB300 NVL72, construidos sobre GPU NVIDIA Blackwell Ultra, para las cargas de trabajo de OpenAI en octubre de 2025. En octubre de 2026, Meta informó que su superclúster Prometheus en New Albany, Ohio, comprendía cientos de miles de GPU.[1] Su primera fase completada había entrenado los modelos fundacionales Muse de Meta, por lo que parte de esa capacidad ya estaba ejecutando una carga de trabajo de entrenamiento. La expansión de dichos clústeres incrementa la capacidad de aceleradores requerida por un único operador en lugar de depender de las actualizaciones de muchos compradores individuales de dispositivos. Los proveedores de GPU se enfrentan, en consecuencia, a grandes incrementos de demanda potencial vinculados a los calendarios de construcción de hiperscalers individuales.
Adquisición de Fábricas de IA Empresariales y Cómputo Soberano
Los fondos de cómputo respaldados públicamente concentran la demanda de organizaciones que necesitan acceso a GPU sin construir instalaciones dedicadas. La capacidad de cómputo compartido de la Misión IndiaAI en India superó las 45.000 GPU a junio de 2026.[2] Esa estructura conecta la política de infraestructura pública con el despliegue comercial de GPU, distribuyendo el acceso entre múltiples usuarios. Para los proveedores, la oportunidad relevante es la provisión de capacidad al servicio compartido en lugar de una venta de equipos separada a cada participante. Con más de 38.000 GPU incorporadas en marzo de 2026 y una capacidad que superó las 45.000 en junio, el programa amplió la oferta compartida en cuestión de meses, ampliando el fondo disponible para startups y el ámbito académico.
Ciclo de Actualización de IA en el Borde en PC y Dispositivos Móviles
Los fabricantes de equipos originales de PC traducen los requisitos locales de IA en configuraciones de procesador y gráficos para nuevos dispositivos. Las PC con IA representaron el 33% de los envíos de PC de Lenovo en el segundo trimestre del ejercicio fiscal 2025/26, estableciendo una base comercial sustancial dentro del negocio de PC de esa empresa. En octubre de 2025, Lenovo puso a disposición su computadora todo en uno ThinkCentre neo 55a Gen 6 en mercados seleccionados con gráficos integrados y hasta un procesador AMD Ryzen AI 300 Series. Para un proveedor de GPU integrada, la oportunidad de diseño se encuentra dentro del paquete de procesador seleccionado por el fabricante de equipos originales en lugar de una venta de tarjeta adicional separada. Una distinción similar se aplica a la funcionalidad gráfica dentro de los paquetes de procesador móvil. Cada dispositivo enviado con los gráficos integrados del procesador seleccionado contribuye al volumen de GPU de ese proveedor, vinculando la oportunidad de actualización a la victoria en el diseño del procesador del fabricante de equipos originales.
Aumento del Contenido de Cómputo ADAS y en Cabina por Vehículo
Los fabricantes de automóviles y los proveedores de nivel 1 seleccionan plataformas que contienen GPU para respaldar las funciones de asistencia al conductor dentro de los diseños de vehículos. Qualcomm informó en 2025 que su plataforma ADAS Snapdragon Ride combinaba hardware de CPU, GPU y NPU y había sido desplegada en más de 60 países. Esa combinación hace que el contenido de GPU forme parte de una selección de cómputo más amplia en lugar de una compra de tarjeta gráfica separada. Los proveedores que abordan funciones adicionales de asistencia al conductor y de cabina deben asegurar el rol relevante dentro de la plataforma del vehículo antes de que esos requisitos puedan generar demanda de componentes. Cada plataforma adjudicada establece el contenido de GPU de cada vehículo construido sobre ella, y la producción del vehículo multiplica ese contenido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Controles de Exportación y Volatilidad Arancelaria | -2.5% | Estados Unidos y China | Corto plazo (≤ 2 años) |
| Precios de Venta Promedio Elevados de GPU y Memoria que Ralentizan la Adopción Generalizada | -1.7% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Sesgo de Asignación de HBM y CoWoS hacia Bastidores de IA | -0.8% | Corea del Sur y China | Mediano plazo (2-4 años) |
| Retrasos en la Interconexión a la Red para Campus de GPU de Alta Densidad | -0.6% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Controles de Exportación y Volatilidad Arancelaria
Las restricciones del gobierno chino bloquearon algunas ventas de H200 cubiertas por licencias estadounidenses a clientes específicos con sede en China, informó NVIDIA. NVIDIA incurrió en un cargo de 0,4 mil millones de USD por exceso de inventario de H200 y obligaciones de compra en la primera mitad del ejercicio fiscal 2027, a medida que la demanda de productos H200 disminuyó. AMD incurrió en aproximadamente 440 millones de USD en cargos netos de inventario y relacionados en 2025 debido a restricciones que afectaban las exportaciones de Instinct MI308.[3] Dado que las licencias requieren inspección estadounidense, los H200 enviados bajo el programa están sujetos a un arancel del 25% al importarse a los Estados Unidos, que NVIDIA informó que no podía trasladar a los clientes. AMD obtuvo algunas licencias estadounidenses y comenzó los envíos de MI308 a ciertos clientes con sede en China a finales del ejercicio fiscal 2025. El alivio parcial de licencias deja a los proveedores expuestos a restricciones de destino y al costo de los compromisos de inventario específicos de productos.
Precios de Venta Promedio Elevados de GPU y Memoria que Ralentizan la Adopción Generalizada
Los precios más altos de las GPU pueden impedir que una actualización de rendimiento se convierta en una compra completada. PC Partner Group Limited informó que los envíos de tarjetas VGA disminuyeron sustancialmente en la primera mitad del ejercicio fiscal 2026 en comparación con la segunda mitad del ejercicio fiscal 2025. La empresa esperaba que el aumento de los costos de memoria gráfica incrementara sustancialmente los costos de las tarjetas VGA en la segunda mitad del ejercicio fiscal 2026. También esperaba que las tarjetas de gama de entrada enfrentaran escaseces más severas, lo que podría elevar aún más los precios de venta promedio durante ese período. Trasladar los costos más altos a los compradores intensificaría la restricción de asequibilidad, mientras que absorberlos presionaría la economía de los fabricantes de tarjetas. Para los compradores que dependen de tarjetas de menor precio, las escaseces esperadas en la gama de entrada reducirían la disponibilidad al tiempo que los expondrían a nuevos aumentos de precios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Integración:
La Demanda de Estaciones de Trabajo Respalda el Valor de las GPU DiscretasLas GPU discretas representaron una participación del 64,05% en el tamaño del mercado de unidades de procesamiento gráfico (GPU) en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 15,96% durante 2027-2032. NVIDIA informó 7,2 mil millones de USD en ingresos del segmento de Computación en el Borde para el segundo trimestre del ejercicio fiscal 2027, finalizado el 26 de julio de 2026, un aumento del 27% interanual. Las ventas de estaciones de trabajo Blackwell impulsaron el incremento, parcialmente compensado por ventas más lentas de PC de consumo moderadas por los elevados precios de memoria y sistemas. Este contraste convierte a las estaciones de trabajo profesionales en una ruta comercial importante hacia la demanda de GPU discretas cuando las configuraciones de consumo enfrentan presión de asequibilidad.
Las GPU integradas desplazan la decisión comercial hacia el paquete de procesador que lleva la funcionalidad gráfica. Intel mantuvo una participación del 61% del total de envíos de GPU para PC en el tercer trimestre de 2025, incluyendo gráficos integrados y discretos, lo que PCWorld describió como básicamente representativo de las CPU Intel enviadas con gráficos integrados. El proveedor compite por un lugar en el diseño del dispositivo a través de esa oferta combinada, haciendo que la selección del procesador y la capacidad gráfica formen parte de la misma decisión de configuración. Si el paquete integrado satisface la carga de trabajo prevista, un producto de GPU separado tiene menos capacidad adicional que vender a ese comprador. Los proveedores de GPU dedicadas deben justificar el producto adicional a través de requisitos de aplicación que el paquete integrado no puede satisfacer.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación de Dispositivo:
La Cobertura de Plataformas y el Cómputo Contratado Amplían la DemandaLos aceleradores para servidores y centros de datos representaron una participación del 33,86% en el mercado de unidades de procesamiento gráfico (GPU) en 2026 y se prevé que sean el segmento de mayor crecimiento con una CAGR del 16,9% durante 2027-2032. AMD informó 6,7 mil millones de USD en ingresos del segmento de Centro de Datos en el segundo trimestre de 2026, un aumento del 107% respecto al segundo trimestre de 2025, impulsado por los procesadores EPYC y las GPU Instinct. El 12 de julio de 2025, TensorWave informó que su clúster de entrenamiento en América del Norte estaba completamente operativo con 8.192 GPU AMD Instinct MI325X. Zyphra lanzó un servicio de inferencia impulsado por MI355X con TensorWave como socio de infraestructura el 4 de mayo de 2026. Estos despliegues ofrecen a los proveedores de GPU canales distintos de entrenamiento e inferencia a través de operadores de nube especializados, extendiendo la demanda de servidores más allá de la expansión general de procesadores.
Los compromisos de servicios de cómputo firmados convierten la capacidad de GPU en una relación comercial plurianual, añadiendo otra ruta de demanda junto a la adquisición de hardware. En marzo de 2026, Akamai firmó un acuerdo de servicios en la nube de 4 años y 200 millones de USD con una importante empresa tecnológica estadounidense que cubre el uso futuro de un clúster de varios miles de GPU NVIDIA Blackwell y otros servicios en la nube. La oferta comercial combina el acceso a aceleradores con otra infraestructura de nube, permitiendo al proveedor atender una mayor parte del requisito de cómputo. Para los proveedores de GPU, esto crea una ruta de demanda indirecta a través de un proveedor de infraestructura con un cliente de servicio comprometido. El momento de las compras de hardware de GPU depende del despliegue del clúster por parte de Akamai en lugar del compromiso firmado del cliente.


Análisis Geográfico
Mercado de Unidades de Procesamiento Gráfico (GPU) en Asia-Pacífico
Asia-Pacífico, la geografía más grande, representó una participación del 43,18% en el tamaño del mercado de unidades de procesamiento gráfico (GPU) en 2026 y se prevé que crezca más rápido con una CAGR del 15,9% durante 2027-2032. Para mayo de 2026, NHN Cloud había completado un centro de datos de IA en Seúl con 7.656 GPU NVIDIA B200 a través de un programa liderado por el gobierno. NHN Cloud comenzó a suministrar algunos recursos de GPU a la industria, el ámbito académico e instituciones de investigación el 1 de abril de 2026, con la infraestructura de activo nacional asignada bajo la política gubernamental. En Australia, la Infraestructura Computacional Nacional amplió Gadi en 2025 con 30 nodos de GPU, cada uno con 4 GPU NVIDIA H200.
Las rutas comerciales de América del Norte incluyen capacidad de nube canadiense respaldada por acuerdos con clientes. En mayo de 2026, la subsidiaria BUZZ HPC de HIVE Digital Technologies comenzó a operar 504 GPU NVIDIA B200 con refrigeración líquida en el centro de datos AI Fabric de Bell Canada en Manitoba bajo acuerdos con clientes de 2 años por un valor aproximado de 30 millones de USD. Europa proporciona un canal de contratación pública a través del contrato de agosto de 2026 de la Empresa Común Europea de Computación de Alto Rendimiento con Bull para una supercomputadora AMD Instinct MI430X en Finlandia. Alojado por el consorcio LUMI AI Factory, se espera que el sistema sea instalado y esté disponible para startups, pequeñas y medianas empresas y usuarios de investigación en 2027. Estas rutas sitúan la conversión de contratos en diferentes puntos, con Canadá demostrando la activación del servicio y Finlandia comprometiendo capacidad compartida futura.
En América del Sur, Google Cloud puso a disposición máquinas virtuales G4 con GPU NVIDIA RTX PRO 6000 Blackwell Server Edition en São Paulo el 24 de septiembre de 2026, para cargas de trabajo de inferencia local y en tiempo real. El 11 de marzo de 2026, la nube neo de AXIA Energia en Río de Janeiro, desarrollada con Cepel, tenía 32 GPU NVIDIA H200 en operación y planeaba alcanzar 96 para finales de ese mes. La capacidad se ofreció a universidades, instituciones de investigación y startups, proporcionando una ruta local hacia el cómputo especializado. En Oriente Medio y África, AMD, Cisco y HUMAIN informaron de infraestructura Instinct MI355X en vivo en Arabia Saudita el 31 de agosto de 2026, atendiendo a clientes de HUMAIN en el Reino y más allá. Con AMD suministrando las GPU, Cisco las redes y HUMAIN el servicio, el modelo saudí separa la participación en hardware del alcance más amplio de clientes del operador.
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas desde la perspectiva de los proveedores de GPU que realizan negocios transfronterizos. La clasificación del producto, el destino y el uso final determinan qué requisitos de control de exportaciones se aplican. Bajo la vía estadounidense que cubre las exportaciones de H200, MI325X y similares a China, los solicitantes deben demostrar que no hay reducción en la capacidad global de producción de semiconductores disponible para los clientes estadounidenses. También deben demostrar que los compradores adoptaron procedimientos de cumplimiento de exportaciones que incluyen la verificación de clientes, y que los productos se sometieron a pruebas independientes de rendimiento y seguridad por terceros en los Estados Unidos.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China |
|---|---|---|---|
| Autoridad principal | Oficina de Industria y Seguridad | Oficina Federal de Asuntos Económicos y Control de Exportaciones, BAFA | Ministerio de Comercio, MOFCOM |
| Instrumentos clave o dirección | Controles de exportación de computación avanzada EAR y revisión condicional de China/Macao | Reglamento (UE) 2021/821; adición a la lista de control de computación avanzada adoptada el 14 de septiembre de 2026 | Restricciones de doble uso sobre usuarios militares japoneses especificados, usos militares y otros usos que mejoran la capacidad militar; avisos anteriores designados suspendidos hasta el 10 de noviembre de 2026 |
| Efecto comercial | La revisión de exportación a China/Macao requiere TPP EAR 3A090 por debajo de 21.000, ancho de banda total de DRAM por debajo de 6.500 GB/s e información adicional de la solicitud; otras solicitudes cubiertas a destinos del Grupo de Países D:5 o Macao enfrentan denegación presunta | Autorización para artículos del Anexo I; los controles de uso final condicionales pueden cubrir artículos no incluidos en la lista | Prohíbe las transacciones de doble uso cubiertas con destino a Japón y las transferencias a terceros países de artículos de origen chino para los usuarios finales o usos especificados |
| Atractivo actual de la política | Bajo | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | |||
La calificación de los Estados Unidos refleja la aprobación selectiva, las demostraciones adicionales y la denegación presunta fuera de la vía de calificación, con el marco de licencias retenido que respalda la continuidad. La calificación de Alemania refleja un marco de autorización definido, mientras que la adopción en septiembre de 2026 de controles adicionales de computación avanzada respalda una cobertura de cumplimiento futura más amplia. El Anuncio 2026 N.° 1 de China prohíbe las exportaciones de doble uso a usuarios militares japoneses, usos militares y otros usos finales que mejoran la capacidad militar de Japón, incluidas las transferencias a terceros países de artículos de origen chino, sujeto a la clasificación de artículos y la verificación del uso final. NVIDIA informó que las restricciones de la República Popular China bloquearon algunas ventas de H200 con licencia estadounidense a clientes específicos con sede en China, con los envíos del programa representando menos del 1% de sus ingresos del segmento de Centro de Datos para el trimestre finalizado el 26 de julio de 2026.
Etapas de la Cadena de Valor
La cadena de valor compara el diseño de GPU, la fabricación de obleas, el envasado y las pruebas, y la comercialización de tarjetas gráficas por socios. La producción del ejercicio fiscal 2025 de AMD dependió de TSMC para las obleas de GPU y microprocesadores en nodos de 7 nm o menores y principalmente de GlobalFoundries por encima de 7 nm. Esta división separa el diseño del producto de la ejecución de la fabricación, otorgando a los proveedores de capacidad un rol comercial distinto. AMD también identificó una posible asignación a clientes si las restricciones de fabricación de terceros redujeran los productos disponibles, vinculando el riesgo de capacidad aguas arriba con el cumplimiento al cliente.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Arquitectura y diseño de productos de GPU | Desarrolladores de GPU como Advanced Micro Devices, Inc. | Ventas de productos de GPU | Alinear los diseños de productos con los procesos de fabricación calificados | Alinear las elecciones de diseño con las capacidades de proceso calificadas |
| Fabricación de obleas | Fundiciones de semiconductores como TSMC y Samsung Electronics Co., Ltd., utilizadas por NVIDIA | Ventas de fabricación de obleas | Exposición a la capacidad de producción de terceros | Ampliar las relaciones de fabricación calificadas |
| Ensamblaje, envasado y pruebas de semiconductores | Proveedores de ensamblaje, pruebas, marcado y envasado para productos de AMD, como sus empresas conjuntas Tongfu Microelectronics, Siliconware Precision Industries y King Yuan Electronics | Tarifas de servicio de ensamblaje, envasado y pruebas | Coordinar la capacidad de backend calificada con las liberaciones de obleas | Alinear las reservas de backend con los calendarios de fabricación |
| Diseño y comercialización de tarjetas gráficas | Socios de diseño de tarjetas Radeon como ASRock, ASUS y GIGABYTE | Ventas de tarjetas gráficas de socios | Dependencia de la entrega de GPU envasadas antes del cumplimiento de la tarjeta | Coordinar las introducciones de tarjetas con los compromisos de entrega aguas arriba |
| Fuente: Mordor Intelligence | ||||
NVIDIA informó que amplió las relaciones con proveedores para construir redundancia y capacidad de fabricación a largo plazo en el ejercicio fiscal 2026. Las opciones de fabricación adicionales son más útiles cuando los socios de envasado y producto final pueden respaldar el mismo calendario de entrega. La capacidad de reserva en una etapa no puede entregar una GPU terminada por sí sola, por lo que la resiliencia depende de una ruta de producción calificada completa.
Panorama Competitivo
Concentración del Mercado
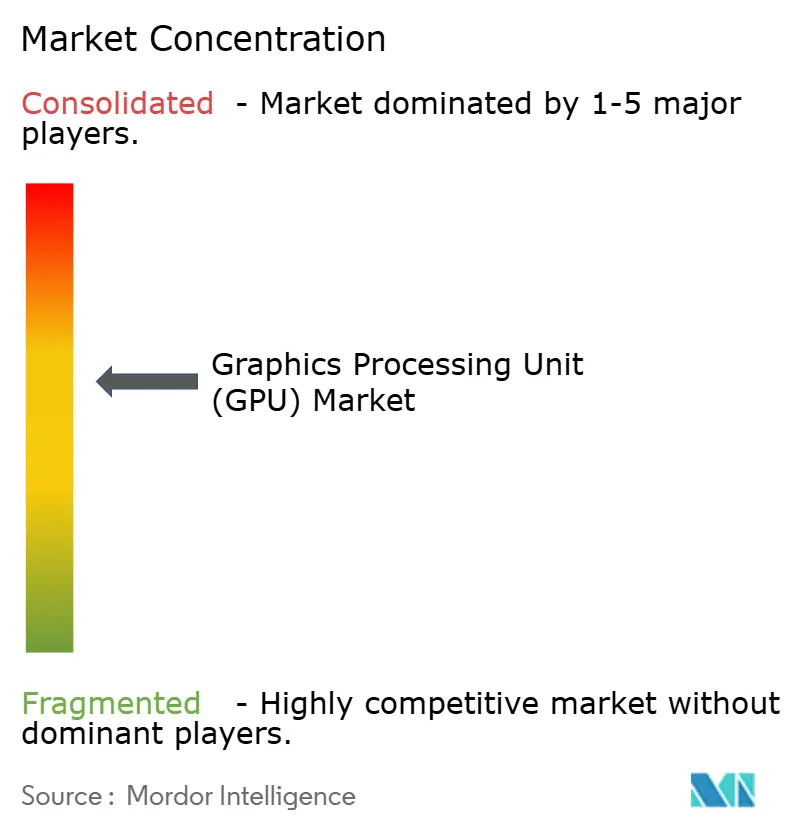
La competencia se concentra en torno a los proveedores de plataformas de GPU establecidos, con diferentes posiciones en aceleradores de mercado abierto y gráficos integrados en plataformas de dispositivos. NVIDIA Corporation informó 89 mil millones de USD en ingresos del segmento de Centro de Datos para el segundo trimestre del ejercicio fiscal 2027, finalizado el 26 de julio de 2026, un aumento del 117% interanual. Advanced Micro Devices, Inc. suministra GPU Instinct y procesadores EPYC, mientras que Intel Corporation desarrolla GPU Arc Pro para aplicaciones de estaciones de trabajo e inferencia de IA. Estos roles de proveedor abarcan diferentes requisitos de cómputo, por lo que el límite competitivo es la plataforma que selecciona un cliente en lugar de una venta de chip comparable individual.
Apple Inc. diseña GPU integradas para sus plataformas de sistema en chip MacBook Pro. Apple informó 33,7 mil millones de USD en ventas netas de Mac para el ejercicio fiscal 2025, finalizado el 27 de septiembre de 2025, demostrando la escala de la línea Mac que lleva sus plataformas de sistema en chip MacBook Pro. La subsidiaria de Qualcomm Incorporated, Qualcomm Technologies, Inc., suministra plataformas de PC Snapdragon con GPU Adreno. Ambos enfoques integran los gráficos dentro de una oferta de cómputo más amplia, permitiendo que la diferenciación descanse en la configuración combinada. Apple puede monetizar los gráficos a través de su propia categoría de dispositivos, mientras que la subsidiaria operativa de Qualcomm compite por la selección de plataformas de PC por parte de los fabricantes de dispositivos, otorgando a las empresas diferentes rutas hacia el valor comercial.
Qualcomm dijo que sus plataformas de PC Snapdragon X2 estaban en producción el 29 de abril de 2026. Ese hito informado convierte la preparación para la fabricación en una parte concreta del desafío a las plataformas de gráficos para PC establecidas. En septiembre de 2026, Acer anunció el Predator Atlas 7 portátil con hasta procesadores Intel Arc G3 Extreme y hasta gráficos Arc B390, planeando disponibilidad en América del Norte en el cuarto trimestre de 2026 y en la región EMEA en noviembre de 2026. Los envíos de H200 con licencia de NVIDIA a China contribuyeron con menos del 1% de sus ingresos del segmento de Centro de Datos en el trimestre finalizado el 26 de julio de 2026, ilustrando la escala limitada de ese canal de ventas restringido. La apertura competitiva difiere, por tanto, según el proveedor, combinando el acceso a plataformas de fabricantes de equipos originales para los competidores con restricciones regulatorias específicas por destino para los líderes en aceleradores.
Líderes de la Industria de Unidades de Procesamiento Gráfico (GPU)
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Apple Inc.
-
Qualcomm Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Unidades de Procesamiento Gráfico (GPU) Empresas cubiertas en este informe
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Qualcomm Incorporated
- Arm Holdings plc
- Apple Inc.
- Samsung Electronics Co., Ltd.
- MediaTek Inc.
- Imagination Technologies Group Limited
- Huawei Technologies Co., Ltd.
- Moore Threads Technology Co., Ltd.
- Shanghai Biren Technology Co., Ltd.
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- Shanghai Zhaoxin Semiconductor Co., Ltd.
- VIA Technologies, Inc.
- UNISOC (Shanghai) Technologies Co., Ltd.
- Renesas Electronics Corporation
- Rockchip Electronics Co., Ltd.
- Loongson Technology Corporation Limited
- Bolt Graphics, Inc.
Oportunidades Clave para los Participantes del Mercado
La comparación distingue el suministro institucional de GPU a través de servidores completos, clústeres de investigación y tarjetas profesionales especificadas. En el ejercicio fiscal 2025 en los Estados Unidos, la Oficina del Vicerrector de Investigación de Harvard se asoció con la Computación de Investigación Universitaria para construir un clúster central de GPU para su empresa de investigación. La iniciativa tenía como objetivo satisfacer la creciente demanda de GPU y mitigar las costosas inversiones individuales de laboratorios y centros. Para Harvard, agrupar los requisitos de investigación puede concentrar la oportunidad del proveedor en un sistema compartido en lugar de compras separadas por laboratorio.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Componentes de GPU para servidores de investigación | El IISc abrió una licitación de servidores de GPU el 16 de octubre de 2026, con ofertas con vencimiento el 5 de noviembre de 2026 | Instituto Indio de Ciencias, cómputo de investigación de Bengaluru | Asociarse en la oferta del servidor con una propuesta de componente de GPU | Dependencia de la integración en la oferta completa del servidor | Proveedores de GPU e integradores de servidores |
| GPU para el despliegue de clústeres de investigación | El IIT Kanpur abrió una licitación de clúster de GPU el 6 de octubre de 2026, con ofertas con vencimiento el 27 de octubre de 2026 | Instituto Indio de Tecnología Kanpur, clústeres de investigación | Alinear la entrega de GPU con la oferta de despliegue del integrador del clúster | Coordinar el suministro de componentes con una oferta de clúster completo | Proveedores de GPU e integradores de clústeres |
| Tarjetas gráficas profesionales especificadas | El NISER abrió una licitación de tarjetas gráficas RTX PRO 4000 Blackwell el 6 de octubre de 2026, con ofertas con vencimiento el 27 de octubre de 2026 | Instituto Nacional de Educación e Investigación Científica, Odisha | Atender el requisito de tarjeta profesional nombrada | Compatibilidad del producto con el modelo de tarjeta especificado | NVIDIA Corporation y proveedores de la tarjeta nombrada |
| Fuente: Mordor Intelligence | |||||
Las licitaciones de servidores y clústeres indios tienen plazos de oferta entre el 27 de octubre y el 5 de noviembre de 2026. El requisito especificado de RTX PRO 4000 Blackwell del NISER limita la oportunidad de la tarjeta a NVIDIA y los proveedores de ese producto nombrado. La asociación de Harvard en los Estados Unidos para construir un clúster central ilustra el problema de costo de las inversiones separadas por laboratorio. La licitación institucional separada del IIT Kanpur proporciona la oportunidad de clúster indio, haciendo que la participación en una oferta de sistema completo antes del 27 de octubre de 2026 sea la ruta relevante para el proveedor.
Desarrollos recientes de la industria en Mercado de Unidades de Procesamiento Gráfico (GPU)
- Oct 2026: Meta informó que su superclúster Prometheus en New Albany, Ohio, comprendía cientos de miles de GPU y que su primera fase completada había entrenado los modelos fundacionales Muse.
- Sep 2026: Google Cloud puso a disposición máquinas virtuales G4 impulsadas por GPU NVIDIA RTX PRO 6000 Blackwell Server Edition en São Paulo para cargas de trabajo de inferencia local y en tiempo real.
- Sep 2026: La Comisión Europea adoptó un reglamento delegado que añade circuitos integrados de computación avanzada y otros artículos de doble uso a la lista de control de la Unión Europea.
Mercado de Unidades de Procesamiento Gráfico (GPU) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de unidades de procesamiento gráfico (GPU) mide los ingresos anuales provenientes de circuitos de GPU y tarjetas de GPU nuevas, enviadas de fábrica, vendidas globalmente para su uso en dispositivos de cómputo, infraestructura de centros de datos, vehículos y sistemas integrados. Los ingresos se contabilizan en el momento de la venta del producto de GPU, incluidas las GPU integradas en un paquete de procesador u otro dispositivo.
Exclusiones del alcance: Los productos de GPU reacondicionados, los circuitos integrados de aplicación específica de IA pura, los aceleradores de matrices de puertas programables en campo, y los servidores completos, PC, dispositivos móviles, sistemas de juego, vehículos y otros sistemas vendidos sin ingresos de productos de GPU reconocidos por separado están excluidos.
Descripción General de la Segmentación
- Por Tipo de GPU
- GPU Discreta
- GPU Integrada
- Otros Tipos de GPU
- Por Aplicación de Dispositivo
- Dispositivos Móviles y Tabletas
- PC y Estaciones de Trabajo
- Servidores y Aceleradores de Centros de Datos
- Consolas de Videojuegos y Dispositivos Portátiles
- Automotriz / Sistemas Avanzados de Asistencia a la Conducción
- Otros Dispositivos Integrados y de Borde
- Por Modelo de Implementación
- Local
- Nube
- Por Arquitectura de Conjunto de Instrucciones
- x86-64
- Arm
- RISC-V y GPU Abierta
- Otras Arquitecturas de Conjunto de Instrucciones (Power, MIPS)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública, como los informes de resultados financieros para inversores de AMD, informa sobre los ingresos del segmento de Centro de Datos y nombra la demanda de GPU Instinct como contribuyente, proporcionando una verificación cruzada de la demanda de aceleradores, mientras que la descripción de Meta Engineering de su clúster Prometheus proporciona una señal del lado de la demanda para los despliegues en centros de datos. Las ventas de semiconductores de la Asociación de la Industria de Semiconductores informadas por Tom's Hardware y la previsión de Estadísticas Mundiales de Comercio de Semiconductores proporcionan contexto sobre la demanda y los precios de chips, y la orientación de control de exportaciones de la Oficina de Industria y Seguridad de los Estados Unidos ayuda a identificar las condiciones de política que pueden afectar los envíos de GPU elegibles.
Los archivos de empresas, las presentaciones para inversores, los anuncios de productos y la prensa comercial y financiera de reputación pueden añadir evidencia sobre la combinación de productos, la capacidad, los envíos, los precios y el momento de los clientes. Los analistas los utilizan junto con información comercial y regulatoria pública para verificar el panorama del mercado. Estas fuentes no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas cubrirían a proveedores de GPU, socios de tarjetas y paquetes de procesadores, operadores de nube y centros de datos, fabricantes de dispositivos y participantes de plataformas de vehículos, con ejecutivos, líderes funcionales y gerentes que aportarían perspectivas sobre el reconocimiento de ingresos, el momento de los envíos, los precios y la demanda de aplicaciones. Los analistas utilizarían estas perspectivas para probar los supuestos de fuentes secundarias y las previsiones de variables, aclarar las brechas donde las divulgaciones de las empresas combinan ingresos de GPU y no GPU, y triangular los indicadores contradictorios antes de revisar las estimaciones. La cobertura de los encuestados abarcaría la región de Asia-Pacífico, la región EMEA y las Américas para reflejar el mercado global.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | Asia-Pacífico: 45% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
Los analistas primero estiman el valor global de las ventas de productos de GPU de los proveedores a partir de la evidencia de ingresos de empresas e industrias, luego verifican el total de forma selectiva mediante la consolidación de proveedores y los precios de venta promedio de GPU muestreados multiplicados por los volúmenes de envío. El modelo rastrea los ingresos de proveedores específicos de GPU, los despliegues de aceleradores y las adiciones de capacidad en la nube, los envíos de PC y dispositivos móviles y los ciclos de actualización, la actividad de diseño de plataformas de vehículos, y los precios de GPU y memoria. En conjunto, estos indicadores muestran cambios en el volumen, la combinación de productos y el valor de GPU reconocido. Las participaciones de aplicaciones y geografías se construyen a partir de las divulgaciones de proveedores, la evidencia de clientes y envíos, y la ubicación y el uso final de las ventas de productos de GPU, con productos integrados, discretos e híbridos clasificados una sola vez.
Cuando los ingresos de GPU se combinan con las ventas de CPU o sistemas, los analistas utilizan los detalles de productos divulgados y las señales independientes de envíos o precios para estimar la porción de GPU, y retienen un rango cuando la separación no es posible. El análisis de escenarios lleva hacia adelante los indicadores de demanda y oferta bajo diferentes supuestos para la inversión en infraestructura de IA, las actualizaciones de dispositivos, la disponibilidad de memoria, las restricciones de energía y los controles de exportación. Dado que las divulgaciones de los proveedores pueden combinar los ingresos de GPU y otros productos, las entrevistas con analistas probarían cada entrada principal y los impulsores de la previsión antes de aceptar un cambio.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de ingresos de los proveedores con señales de envíos, precios, despliegues y regulaciones, luego investigan anomalías como cambios abruptos en la combinación de GPU, los precios de venta promedio, o las participaciones de aplicaciones y regiones. Un revisor verifica las definiciones de fuentes, las unidades, la alineación de períodos, los cálculos y el tratamiento de los ingresos combinados de GPU y no GPU. Las diferencias no resueltas llevan al analista a volver a contactar con los encuestados relevantes y a realizar nuevas verificaciones de fuentes antes de la aprobación. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos materiales cambian la demanda, la oferta o la elegibilidad de ventas, y se revisa nuevamente contra la evidencia más reciente antes de la entrega.
Tamaño del Mercado de Unidades de Procesamiento Gráfico de Mordor Intelligence Medido Frente a Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de unidades de procesamiento gráfico (GPU) mide los ingresos anuales provenientes de circuitos de GPU y tarjetas de GPU nuevas, enviadas de fábrica, vendidas globalmente para su uso en dispositivos de cómputo, infraestructura de centros de datos, vehículos y sistemas integrados.
Los factores clave de brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. El modelo rastrea los ingresos de proveedores específicos de GPU, los despliegues de aceleradores y las adiciones de capacidad en la nube, los envíos de PC y dispositivos móviles y los ciclos de actualización, la actividad de diseño de plataformas de vehículos, y los precios de GPU y memoria.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 167,1 mil millones de USD (2027) | |
| Consultora Global A | 126,8 mil millones de USD (2026) | Con su base de 2026, esta estimación está un 24,1% por debajo del valor de este informe para 2027 de 167,1 mil millones de USD, 1 año después. La estimación es para 2026, un año antes del año de comparación, y su previsión publicada continúa más allá de esa estimación. |
| Consultora Global B | 72,03 mil millones de USD (2025) | Con su base de 2025, esta estimación está un 56,9% por debajo del valor de este informe para 2027 de 167,1 mil millones de USD, 2 años después. La estimación es para 2025, dos años antes del año de comparación, y su previsión publicada continúa hasta 2030. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de ingresos de los proveedores con señales de envíos, precios, despliegues y regulaciones, luego investigan anomalías como cambios abruptos en la combinación de GPU, los precios de venta promedio, o las participaciones de aplicaciones y regiones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de unidades de procesamiento gráfico (GPU)?
Se proyecta que el tamaño alcance los 167,1 mil millones de USD en 2027 y los 345,6 mil millones de USD para 2032, con una CAGR del 15,64% durante 2027-2032.
¿Qué fuerzas están expandiendo la demanda de GPU?
Los clústeres de IA de producción y el cómputo compartido son impulsores importantes. La capacidad compartida de la Misión IndiaAI de India superó las 45.000 GPU a junio de 2026.
¿Qué tipo de integración de GPU tiene la mayor participación?
Las GPU discretas fueron el segmento más grande con el 64,05% del mercado en 2026 y se prevé que crezcan a una CAGR del 15,96% durante 2027-2032.
¿Qué empresas son los principales participantes en GPU?
Los principales participantes incluyen NVIDIA Corporation, Advanced Micro Devices, Inc., Intel Corporation, Apple Inc. y Qualcomm Incorporated.
¿Qué limita la adopción generalizada de GPU?
Los precios elevados y la presión en los costos de memoria pueden limitar el acceso. PC Partner Group Limited esperaba que el aumento de los costos de memoria gráfica incrementara sustancialmente los costos de las tarjetas VGA en la segunda mitad del ejercicio fiscal 2026.
¿Qué región lidera el valor de ventas de GPU y el crecimiento previsto?
Asia-Pacífico representó el 43,18% del mercado en 2026 y se prevé que sea la geografía de mayor crecimiento con una CAGR del 15,9% durante 2027-2032.