
Tamaño y Participación del Mercado de MCU para Tarjetas Inteligentes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.71 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.04 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de MCU para Tarjetas Inteligentes por Mordor Intelligence
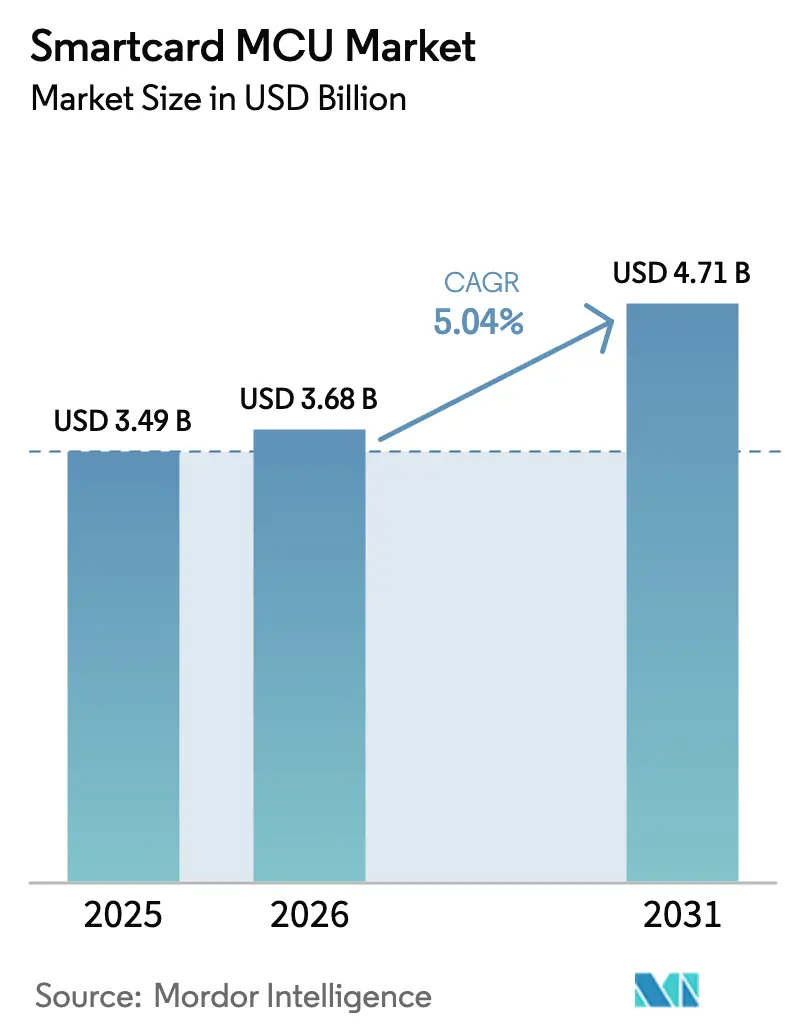
Se proyecta que el tamaño del Mercado de MCU para Tarjetas Inteligentes sea de 3,49 mil millones de USD en 2025, 3,68 mil millones de USD en 2026, y alcance 4,71 mil millones de USD en 2031, creciendo a una CAGR del 5,04% de 2026 a 2031.
El crecimiento se sustenta en un ciclo de reemplazo constante de tarjetas de pago, mientras que los despliegues de identidad digital impulsados por los gobiernos, los mandatos de criptografía poscuántica y las innovaciones biométricas de doble interfaz reconfiguran las prioridades de la lista de materiales. Los proveedores están recertificando carteras de productos completas a los niveles Common Criteria EAL6+ y EAL7 para satisfacer el reglamento de Cartera de Identidad Digital de la Unión Europea y múltiples pilotos de moneda digital de bancos centrales. La certificación de Alemania en diciembre de 2024 del primer elemento seguro listo para la poscuántica aceleró las licitaciones que especifican compatibilidad con ML-KEM y ML-DSA. Asia Pacífico mantiene el liderazgo en volumen gracias al sistema de pagos vinculado a Aadhaar de India y la agenda de sustitución doméstica de China, mientras que Oriente Medio registra la CAGR regional más rápida impulsada por programas de gobierno inteligente. En el frente de la arquitectura, los dispositivos de 32 bits dominan los casos de uso que requieren el entorno de ejecución Java Card y Global Platform SCP03, y las cargas útiles biométricas y poscuánticas en aumento inclinan la demanda hacia densidades de memoria de 128 KB. Mientras tanto, los proveedores enfrentan presión sobre los márgenes a medida que la sustitución por carteras móviles frena la emisión nueva en mercados maduros y los competidores chinos de elementos seguros aplican descuentos agresivos en licitaciones domésticas.
Conclusiones Clave del Informe
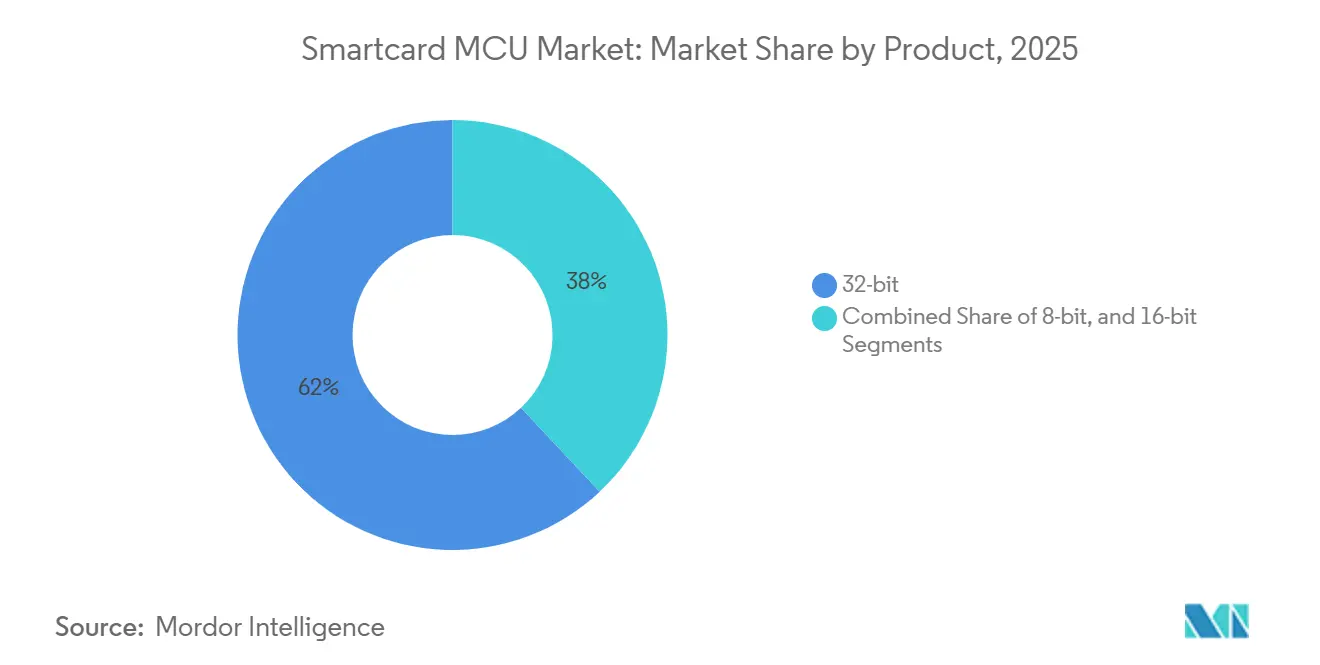
- Por arquitectura de producto, las MCU de 32 bits capturaron el 62,01% de la participación en ingresos en 2025; se prevé que la combinación de 8 bits y 16 bits quede rezagada a medida que los dispositivos de 32 bits se expandan a una CAGR del 5,62% hasta 2031.
- Por funcionalidad, Seguridad y Control de Acceso lideró con una participación del 44,34% del tamaño del mercado de MCU para Tarjetas Inteligentes en 2025 y avanza a una CAGR del 6,02% hasta 2031.
- Por industria de usuario final, Banca, Servicios Financieros y Seguros representó el 38,12% de los ingresos de 2025, mientras que Gobierno y Salud registra la CAGR proyectada más alta con un 6,55% hasta 2031.
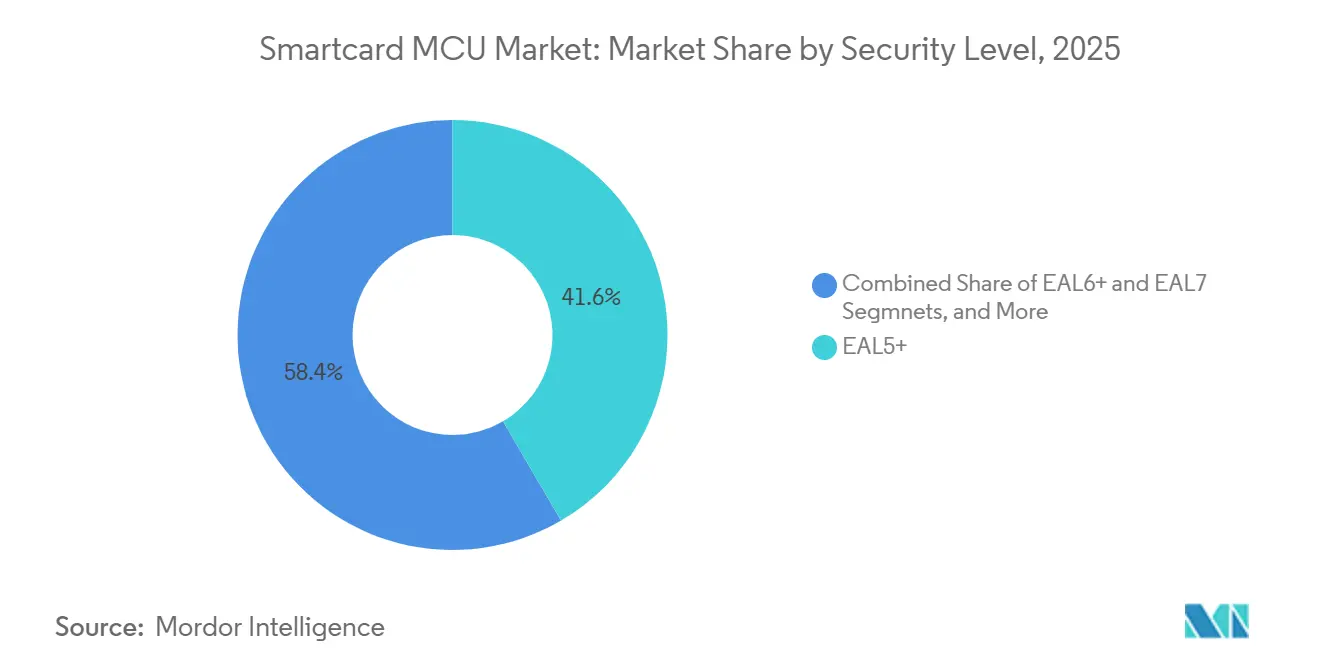
- Por nivel de seguridad, EAL5+ mantuvo una participación del 41,58% en 2025; EAL6+ es el nivel de mayor crecimiento con una CAGR del 5,96% impulsada por la demanda de infraestructura crítica y poscuántica.
- Por densidad de memoria, los dispositivos de 64 KB representaron el 39,05% del volumen en 2025, mientras que las variantes de ≥128 KB se proyectan para crecer a una CAGR del 6,23% por los requisitos de carga útil biométrica y poscuántica.
- Por geografía, Asia Pacífico comandó una participación del 37,82% del mercado de MCU para Tarjetas Inteligentes en 2025; Oriente Medio y África es la región de mayor expansión con una CAGR del 6,74% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración a tarjetas de pago conformes con EMV | +1.20% | Global, con aceleración en América Latina y MEA | Mediano plazo (2-4 años) |
| Despliegues nacionales de identificación electrónica y pasaportes electrónicos | +0.90% | Europa y Asia Pacífico como núcleo, con expansión hacia MEA | Largo plazo (≥ 4 años) |
| Migración de SIM a factores de forma eSIM habilitados para 5G | +0.70% | América del Norte y Europa lideran, APAC en seguimiento | Mediano plazo (2-4 años) |
| Actualizaciones de cobro de tarifas de tránsito sin contacto | +0.60% | Centros urbanos a nivel global, concentrados en APAC y Europa | Corto plazo (≤ 2 años) |
| Hojas de ruta de elementos seguros listos para la poscuántica | +0.50% | Global, con adopción temprana en gobierno y defensa | Largo plazo (≥ 4 años) |
| Renovación de tarjetas inteligentes de televisión de pago en mercados emergentes | +0.40% | América Latina, MEA y mercados selectos de APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Migración a tarjetas de pago conformes con EMV
La habilitación obligatoria de chips en Brasil, México y la mayoría de los estados del Consejo de Cooperación del Golfo trasladó decenas de millones de cuentas de débito y crédito de los medios de banda magnética. Los bancos emisores de tarjetas están estandarizando en elementos seguros de doble interfaz con mayores capacidades de EEPROM para almacenar criptogramas dinámicos, aumentando así el contenido de silicio por unidad y elevando el precio de venta promedio por tarjeta a pesar de la erosión de precios más amplia.[1]EMVCo, "Especificaciones EMV sin Contacto para Sistemas de Pago," EMVCo, 01 de julio de 2024, emvco.com.
Despliegues nacionales de identificación electrónica y pasaportes electrónicos
El Reglamento de Identidad Digital de la UE obliga a los estados miembros a actualizar las credenciales a elementos seguros EAL6+ que almacenen imágenes biométricas y habiliten firmas electrónicas, asegurando ciclos de reemplazo de 10 a 15 años. La expansión de Aadhaar en India y la renovación del sistema My Number de Japón generan pedidos de elementos seguros que integran infraestructura de clave pública en la tarjeta y particionamiento de múltiples aplicaciones, ampliando los flujos de ingresos para los proveedores con certificación lista.[2]Comisión Europea, "Propuesta de Reglamento sobre un Marco para una Identidad Digital Europea," Diario Oficial de la Unión Europea, 28 de marzo de 2024, europa.eu.
Migración de SIM a factores de forma eSIM para 5G
Las eSIM integradas en dispositivos desplazan la demanda de MCU para tarjetas inteligentes de los módulos extraíbles a los elementos seguros integrados. Los fabricantes de equipos originales del sector automotriz y las marcas de teléfonos inteligentes premium ahora preaprovisionan múltiples perfiles de operador durante la fabricación, impulsando mayores volúmenes de unidades no relacionadas con pagos y favoreciendo los núcleos de 32 bits con modos de espera de ultra bajo consumo.[3]GSMA Intelligence, "Libro Blanco sobre eSIM: Qué, Por Qué y Cómo de la eSIM," GSMA, 10 de marzo de 2024, gsma.com.
Actualizaciones de cobro de tarifas de tránsito sin contacto
Los operadores de megaciudades en Singapur, Seúl y Londres están migrando las tarjetas de tránsito propietarias heredadas a la arquitectura EMV de bucle abierto, lo que eleva los requisitos criptográficos y aumenta la complejidad del controlador. La coexistencia de múltiples aplicaciones (tránsito, comercio minorista, acceso a edificios) convierte la capacidad de memoria flash y RAM en parámetros de diseño decisivos.[4]Transport for London, "Informe Anual y Estado de Cuentas 2024," Transport for London, 30 de septiembre de 2024, tfl.gov.uk.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido desplazamiento hacia carteras móviles | -1.40% | Global, más pronunciado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Presión sobre el precio de venta promedio por parte de fabricantes chinos | -0.80% | Global, afectando segmentos de productos básicos | Mediano plazo (2-4 años) |
| Escasez de capacidad de pruebas certificadas (CC, FIPS) | -0.60% | Global, cuello de botella para aplicaciones de alta seguridad | Mediano plazo (2-4 años) |
| Restricciones geopolíticas al control de exportaciones | -0.50% | Corredores comerciales entre Estados Unidos y China, con efectos secundarios en mercados aliados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápido desplazamiento hacia carteras móviles
El hito de 1 billón de USD en pagos móviles en 2024 señala la preferencia por el pago por aproximación en América del Norte y Europa Occidental. Los volúmenes de tarjetas disminuyen en las carteras de débito básicas; sin embargo, los elementos seguros integrados en los teléfonos recuperan parte de la demanda de silicio, alterando la combinación de factores de forma en lugar de eliminar el volumen total direccionable.[5]Joanna Stavins, "Pagos en la Era Digital," Serie de Documentos de Trabajo del Banco de la Reserva Federal de Boston, 15 de septiembre de 2024, bostonfed.org.
Presión sobre el precio de venta promedio por parte de fabricantes chinos
Huahong y CEC Huada añadieron capacidad en obleas de 200 mm centrada en nodos maduros de 90 nm y ofrecen servicios de personalización integrados para socavar a los titulares del mercado en un 15-20%, ejerciendo una presión particular sobre los niveles de 8 bits y 16 bits. Los proveedores occidentales responden acelerando las migraciones a procesos de 40 nm y destacando las certificaciones de seguridad premium como una ventaja competitiva.[6]Infineon Technologies AG, "Infineon Presenta los Resultados del Cuarto Trimestre de 2024," Comunicado de Prensa de Infineon, 01 de noviembre de 2024, infineon.com.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Las arquitecturas de 32 bits sustentan la evolución criptográficaLos dispositivos de 32 bits representaron el 62,01% de los ingresos de 2025, y el segmento está preparado para expandirse a una CAGR del 5,62% a medida que aumentan los requisitos de latencia de transacciones y rendimiento criptográfico. Este liderazgo sustenta el control de 32 bits sobre el tamaño del mercado de MCU para Tarjetas Inteligentes, especialmente en tarjetas EMV de doble interfaz, eSIM y credenciales de identificación electrónica gubernamental. NXP SmartMX3 e Infineon SLC38 integran motores AES, RSA y ECC que superan los límites de contacto sin contacto EMV Nivel 1 con un consumo inferior a 100 mW. Los algoritmos poscuánticos consolidan aún más la supremacía de 32 bits, ya que las matemáticas de retículos superan el espacio de instrucciones de las alternativas de 16 bits.
Los despliegues biométricos aceleran el ritmo. Los algoritmos de verificación en la tarjeta exigen entre 40 y 60 KB de memoria flash y verificación de plantillas en menos de un segundo, lo que lleva a los emisores hacia configuraciones de ≥128 KB. Los envíos de IDEMIA F.CODE a principios de 2025 demuestran el nivel de rendimiento que las carteras premium esperan ahora. Aunque la sustitución por carteras móviles reduce los volúmenes de primera emisión en las economías desarrolladas, la base instalada de 20 mil millones de tarjetas de pago garantiza un flujo de reemplazo resiliente, extendiendo los ciclos de renovación de tres a cinco años para amortizar los costos de doble interfaz.


Por Funcionalidad:
Seguridad y Control de Acceso Lidera en Medio de Mandatos de Autenticación MultifactorSeguridad y Control de Acceso reclamó el 44,34% de los ingresos de 2025, creciendo a una trayectoria del 6,02% a medida que las empresas modernizan los controladores de puertas y los sistemas de acceso lógico con flujos multifactor de tarjeta inteligente más biometría. La directiva NIS2 de la Unión Europea, vigente desde octubre de 2024, obliga a los operadores de infraestructura crítica a implementar credenciales con raíz de hardware, elevando la demanda de chips certificados EAL5+. La funcionalidad de transacción, principalmente tarjetas de pago, iguala la CAGR general del mercado de MCU para Tarjetas Inteligentes, con su potencial alcista limitado por la canibalización de las carteras móviles. Los módulos de comunicación, incluidas las eSIM, se aceleran con el impulso del 5G; las reglas de aprovisionamiento remoto GSMA SGP.32 añaden sobrecargas de memoria inalámbrica que empujan las densidades de 32 KB a 64 KB.
La convergencia funcional gana velocidad. Los medios de tarifas de tránsito ahora coexisten con aplicaciones de fidelización e identificación en un solo chip, y las tarjetas nacionales de identificación electrónica incorporan capacidades de firma digital para servicios de gobierno electrónico. El STMicroelectronics ST31P450, con 128 KB de EEPROM y dominios de aplicaciones en zona de pruebas, ejemplifica el enfoque de plataforma que permite a los emisores monetizar la capacidad disponible mediante servicios de valor añadido.
Por Industria de Usuario Final:
Gobierno y Salud Surge con los Mandatos de Identidad DigitalGobierno y Salud es el segmento vertical de mayor crecimiento con un 6,55% a medida que la legislación sobre registros electrónicos de salud en Alemania, Francia y Japón requiere el almacenamiento de claves en la tarjeta. El registro electrónico de pacientes de Alemania entró en funcionamiento en enero de 2025, emitiendo 73 millones de tarjetas inteligentes certificadas a EAL4+ actualmente, con soporte poscuántico obligatorio para 2028. La Cartera de Identidad Digital de la UE por sí sola respalda más de 350 millones de credenciales, otorgando al segmento una larga cola de demanda.
Banca, Servicios Financieros y Seguros mantiene una participación del 38,12% pero enfrenta una compresión de márgenes impulsada por las carteras. Las transacciones de carteras financiadas con tarjeta aumentaron un 10,91% interanual en 2025, atenuando la urgencia de reemisión. Las telecomunicaciones registran un volumen constante a medida que la adopción de eSIM crece: más de 2 mil millones de dispositivos compatibles se enviaron en 2025. El comercio minorista, el transporte y la educación siguen el crecimiento general pero carecen de los catalizadores regulatorios que impulsan el canal gubernamental.
Por Nivel de Seguridad:
EAL6+ Asciende por las Necesidades de Infraestructura Crítica y PoscuánticaSi bien EAL5+ ostenta una participación dominante del 41,58%, EAL6+ está experimentando el crecimiento más rápido, con una notable CAGR del 5,96%. Este auge está impulsado en gran medida por las mayores exigencias de los reguladores y los bancos centrales de salvaguardas estrictas contra la filtración de canales laterales. El creciente enfoque en la ciberseguridad y la protección de datos en aplicaciones críticas ha amplificado la necesidad de niveles de garantía más altos, convirtiendo las certificaciones EAL6+ en un diferenciador clave en el mercado. En un movimiento significativo, el EdgeLock SE052F de NXP, que recibió la certificación EAL6+ en octubre de 2024, ahora apunta a los sectores automotriz e industrial.
Estos sectores priorizan la seguridad, especialmente contra amenazas como la ejecución arbitraria de código y los canales encubiertos, ya que operan en entornos donde la fiabilidad y la seguridad son primordiales. Sin embargo, el panorama es desafiante: a nivel mundial, menos de 20 laboratorios acreditados están equipados para realizar evaluaciones EAL6+. Esta escasez extiende los plazos de entrega a un prolongado período de 18 a 24 meses, creando cuellos de botella en el proceso de certificación. Como resultado, los proveedores con plataformas precertificadas obtienen una posición estratégicamente ventajosa, lo que les permite atender las demandas del mercado de manera más rápida y eficaz. La limitada capacidad de evaluación subraya la importancia de las inversiones tempranas en los procesos de certificación para asegurar una ventaja competitiva en este mercado en evolución.
Por Densidad de Memoria:
Los Chips de Alta Capacidad Ganan TerrenoEn 2025, los componentes de 64 KB representaron el 39,05% del total, destacando su presencia significativa en el mercado. Sin embargo, se proyecta que los componentes con densidades de 128 KB y superiores crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6,23%, lo que indica un desplazamiento de la demanda hacia componentes de mayor densidad. El creciente tamaño de las claves públicas poscuánticas es un factor crítico que impulsa esta tendencia. Por ejemplo, las claves públicas ML-KEM requieren 1,3 KB, mientras que las claves públicas ML-DSA demandan 2,6 KB. Estos tamaños superan con creces las huellas de ECC-256, creando una presión adicional sobre las Áreas Operativas Seguras (SOA) de 64 KB para acomodar tales requisitos. Las tarjetas biométricas de doble interfaz agravan aún más este desafío. Estas tarjetas ya consumen entre 40 y 60 KB de memoria para almacenar plantillas de huellas dactilares, dejando un espacio mínimo para actualizaciones de firmware o la integración de aplicaciones de valor añadido. Esta limitación ha hecho que las opciones de memoria de mayor densidad sean más atractivas, con emisores dispuestos a pagar una prima por la capacidad adicional para satisfacer los requisitos en evolución. Simultáneamente, los avances en las fundiciones de semiconductores han desempeñado un papel fundamental en la reducción de la disparidad de costos entre los chips de 64 KB y 128 KB.
La diferencia de costo, que se situaba en el 25% en 2020, se espera que disminuya por debajo del 20% para 2025. Esta reducción de costos ha disminuido las barreras de adopción para los componentes de mayor densidad, permitiendo a los emisores realizar una transición más fluida hacia estas soluciones avanzadas. Como resultado, el mercado está siendo testigo de un desplazamiento gradual pero constante hacia componentes de memoria de mayor densidad para satisfacer las crecientes demandas de las aplicaciones modernas.
Análisis Geográfico
Mercado de MCU para Tarjetas Inteligentes de APAC
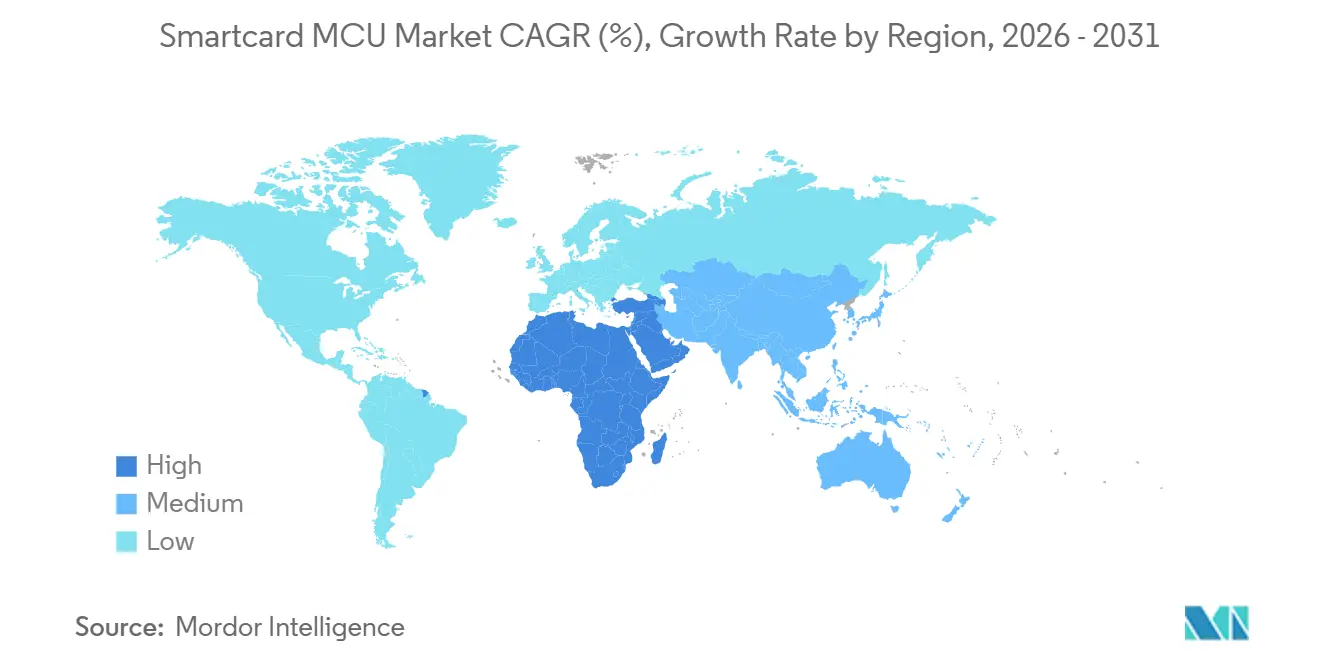
Asia Pacífico controló el 37,82% de los ingresos de 2025, con una escala anclada en el carril de pagos Aadhaar de India y el impulso de autosuficiencia en elementos seguros de China. El Ministerio de Seguridad Pública de China respalda los componentes de CEC Huada Electronic Design Co., Ltd. y Beijing Fudan Microelectronics Group Co., Ltd. para un mercado de 1.400 millones de documentos nacionales de identidad, excluyendo a los proveedores occidentales de uno de los mayores repositorios de credenciales. La Interfaz de Pagos Unificada de India procesó 16.700 millones de transacciones en diciembre de 2025, reforzando la demanda de tarjetas de doble interfaz RuPay fabricadas en el país, incluso cuando los competidores chinos ponen a prueba su competitividad en precios. Japón y Corea del Sur se suman al total regional con actualizaciones de pasaportes poscuánticos y mandatos de contacto completo sin contacto, respectivamente.
Mercado de MCU para Tarjetas Inteligentes de MEA
Oriente Medio y África registra el CAGR más alto, del 6,74%. La plataforma Absher de Arabia Saudita y el documento de identidad biométrico Emirates ID de los Emiratos Árabes Unidos agrupan elementos seguros en credenciales de gobierno electrnico y transporte, con agencias nacionales de ciberseguridad que estipulan mínimos EAL5+. Turquía pilota documentos de identidad digitales móviles que se apoyan en elementos seguros de eSIM, lo que ilustra el apetito regional por esquemas de credenciales híbridas.
Mercado de MCU para Tarjetas Inteligentes de Europa, América del Norte, LATAM y África
Europa se beneficia del reglamento sobre la Cartera de Identidad Digital que obliga a los estados miembros a su emisión antes de 2026. Las tarjetas electrónicas de paciente de Alemania y las actualizaciones de la Carte Vitale biométrica de Francia amplifican los pedidos del sector público. América del Norte va a la zaga en el impulso de la identificación pública, aunque registra una demanda constante de sustitución de tarjetas de pago y de arranque seguro industrial. América Latina muestra una sólida adopción de EMV, pero enfrenta la erosión de las carteras digitales en los centros urbanos, mientras que la adopción en África se concentra en Sudáfrica y Nigeria, donde los proyectos de inclusión financiera dependen de chips EAL4+ para equilibrar la seguridad con la economía unitaria.

Panorama regulatorio
La certificación de seguridad y las normas de interoperabilidad de pagos siguen estableciendo el umbral mínimo para las MCU de tarjetas inteligentes en credenciales de identidad, pago y acceso. En la Unión Europea, la Ley de Ciberresiliencia, Reglamento (UE) 2024/2847, entró en vigor el 10 de diciembre de 2024, e impulsa al mercado hacia una evaluación formal de conformidad para los productos clasificados como críticos. Las tarjetas inteligentes se incluyen explícitamente en las expectativas de cumplimiento más estrictas antes de la plena aplicabilidad el 11 de diciembre de 2027. En paralelo, avanza el trabajo de normalización a través de borradores de normas armonizadas como la prEN 50764:2026 para plataformas de tarjetas inteligentes, junto con borradores relacionados para MCU de seguridad y resistentes a la manipulación. Esto repercute directamente en las prioridades de la hoja de ruta relacionadas con el arranque seguro, la gestión de vulnerabilidades y los mecanismos de actualización del ciclo de vida.
Los marcos gubernamentales de identidad y los esquemas de garantía orientan aún más la selección de silicio hacia niveles de seguridad más altos y preparación poscuántica. En Estados Unidos, NIST publicó el 12 de junio de 2026 borradores de trabajo iniciales para actualizar las normas PIV (SP 800-73-6 y SP 800-78-6) con el fin de incorporar los algoritmos poscuánticos ML-KEM y ML-DSA, lo que empuja a los ecosistemas de credenciales hacia la criptografía de doble pila y mayores requisitos de memoria. Las señales de certificación de principios de 2026, entre ellas la certificación PayCert para el STeID Java Card eMRTD de STMicroelectronics y la certificación EMVCo CCD LoA para el TMCOS V4.0.2 de TongXin Microelectronics, subrayan que el cumplimiento de ICAO Doc 9303, ISO/IEC 14443 y los programas de EMVCo sigue siendo un requisito previo de adquisición para implementaciones de pasaportes y de pagos.
Panorama Competitivo
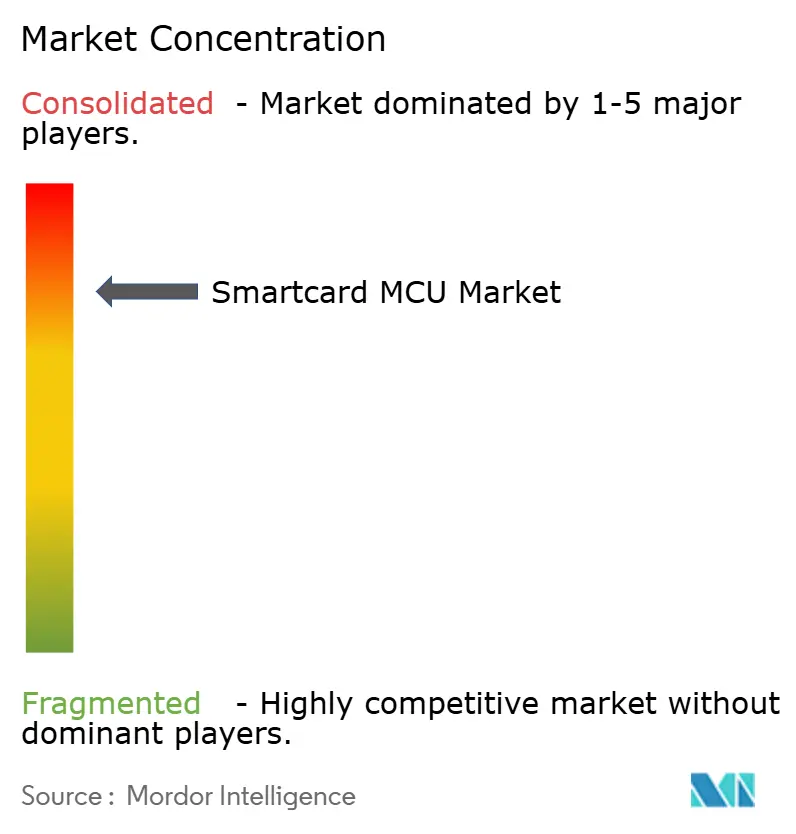
El mercado de MCU para Tarjetas Inteligentes presenta una consolidación moderada. NXP Semiconductors, Infineon Technologies y STMicroelectronics controlan conjuntamente aproximadamente el 60% de los envíos de 32 bits, fortalecidos por décadas de experiencia en Common Criteria y vínculos arraigados con oficinas de tarjetas como IDEMIA, Thales y Giesecke and Devrient. Los competidores chinos CEC Huada, Beijing Fudan Microelectronics y Shanghai Huahong erosionan la participación en licitaciones domésticas con descuentos de precios del 20-30%, pero los techos de nodos de proceso por encima de 28 nm obstaculizan su entrada en los niveles poscuánticos y biométricos.
Los titulares occidentales defienden los segmentos premium mediante software de gestión del ciclo de vida integrado, certificaciones EAL6+ o EAL7, y preparación para los estándares ML-KEM y ML-DSA. Las estrategias de ecosistema se intensifican a medida que proveedores como NXP se asocian con Fingerprint Cards para la sinergia de sensores de hardware, mientras que IDEMIA ofrece servicios de inscripción en teléfonos inteligentes de extremo a extremo que monetizan más allá del silicio. La escasez de laboratorios EAL6+ consolida aún más la titularidad, ya que las empresas capaces de procesar variantes de firmware en paralelo a través de la certificación pueden renovar sus carteras más rápido que los nuevos participantes en cola para evaluación.
Las oportunidades de espacio en blanco se encuentran en las tarjetas biométricas de doble interfaz y las carteras poscuánticas. Los proveedores que integran elementos seguros, sensores y pilas de actualización remota bajo una sola referencia de inventario pueden reclamar una prima de precio del 15-20% en licitaciones de alta garantía. La narrativa competitiva migra así de las especificaciones de MHz y KB hacia la agilidad del firmware y los ganchos de servicio que reducen el costo total de propiedad de los emisores en parques de tarjetas de varios millones de unidades.
Líderes de la Industria de MCU para Tarjetas Inteligentes
NXP Semiconductors N.V.
Infineon Technologies AG
STMicroelectronics N.V.
Renesas Electronics Corporation
Microchip Technology Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de MCU para Tarjetas Inteligentes
- NXP Semiconductors N.V.
- Infineon Technologies AG
- STMicroelectronics N.V.
- Samsung Electronics Co., Ltd.
- Renesas Electronics Corporation
- Microchip Technology Incorporated
- IDEMIA Group S.A.S.
- Thales Group (Gemalto Division)
- Giesecke+Devrient GmbH
- Zilog, Inc.
- Beijing Fudan Microelectronics Group Co., Ltd.
- EM Microelectronic-Marin SA
- CEC Huada Electronic Design Co., Ltd.
- Shanghai Huahong Integrated Circuit Co., Ltd.
- Watchdata Technologies Co., Ltd.
- Wuhan Tianyu Information Industry Co., Ltd.
- Valid S.A.
- Siltech Corporation
- Hengbao Co., Ltd.
- CPI Card Group Inc.

Oportunidades de mercado y perspectivas futuras
El espacio disponible se está reduciendo en torno a las MCU de tarjetas inteligentes de mayor garantía y mayor memoria que pueden soportar criptografía poscuántica, applets biométricos y pilas de billeteras multiaplicación bajo restricciones de certificación formal. El calendario de la Ley de Ciberresiliencia de la UE, junto con los borradores de normas armonizadas de la CRA como la prEN 50764:2026, está animando a los proveedores y a los socios del ecosistema de tarjetas a renovar las plataformas de elementos seguros con disposiciones más sólidas de gestión de vulnerabilidades y actualización. Esto se alinea con el crecimiento de la demanda de EAL6+ y superior en credenciales gubernamentales e infraestructuras críticas.
Una segunda oportunidad es la convergencia de identidad y pagos entre tarjetas, dispositivos portátiles y factores de forma integrados, lo que aumenta la necesidad de especificaciones de credenciales interoperables y de aprovisionamiento seguro. Las acciones de EMVCo en 2026, incluida la actividad de revisión pública en torno a las especificaciones de credenciales de pago digital y las actualizaciones de los requisitos de chip de contacto sin contacto EMV, generan un margen adicional para el silicio en elementos seguros a medida que los emisores y los OEM implementan la autenticación tokenizada y basada en credenciales. Las iniciativas de localización de la cadena de suministro también amplían las opciones de abastecimiento y capacidad en todo el ecosistema, reforzadas por la inauguración de IDEMIA Secure Transactions de una planta en Vitré, Francia, alineada con una cadena de valor de tarjetas inteligentes 100% europea para 2026 (con tecnología de 28 nm desarrollada con GlobalFoundries), y por el inicio de la producción en volumen por parte de STMicroelectronics de microcontroladores STM32 fabricados en China a través de Huahong en marzo de 2026. Juntos, estos movimientos muestran cómo se están utilizando las estrategias de fabricación regional para cumplir con los objetivos de adquisición y resiliencia.
Recent Industry Developments in Mercado de MCU para Tarjetas Inteligentes
- Junio de 2026: STMicroelectronics presentó el chip móvil seguro ST54M, que combina las funciones de NFC, elemento seguro y eSIM y añade un acelerador de hardware alineado con los algoritmos de criptografía poscuántica (ML-KEM y ML-DSA). La integración en un único chip está dirigida a teléfonos inteligentes y dispositivos conectados que necesitan tanto credenciales de conectividad como seguridad de nivel de pago, elevando el estándar para las MCU de elemento seguro multiaplicación y los programas de certificación relacionados.
- Mayo de 2025: Multos International lanzó la serie MULTOS STEP/ONE SC4-P20 para tarjetas inteligentes EMV e de identidad de nivel básico, construida sobre el controlador de seguridad SLE77 de Infineon. El lanzamiento amplía la disponibilidad de perfiles certificados de menor costo para emisores y oficinas de tarjetas, respaldando programas de volumen en los que la presión sobre la lista de materiales es mayor.
- Noviembre de 2024: GlobalFoundries e IDEMIA Secure Transactions anunciaron trabajos para habilitar circuitos integrados de tarjetas inteligentes de próxima generación en la plataforma 28ESF3 de GlobalFoundries en Dresde, con planes de producción en masa vinculados a 2026. La iniciativa refuerza una opción de fabricación centrada en Europa para elementos seguros, alineando las adquisiciones con los requisitos de soberanía mientras se amplía el acceso a un nodo avanzado utilizado en las hojas de ruta de circuitos integrados seguros.


Mercado de MCU para Tarjetas Inteligentes Alcance del informe y metodología de investigación
Definición y alcance del mercado
En esta metodología, el mercado abarca los ingresos generados por las unidades de microcontrolador de tarjetas inteligentes integradas en tarjetas seguras utilizadas para identidad, pago, telecomunicaciones, control de acceso y casos de uso similares en todas las regiones.
Exclusiones de alcance: excluimos los elementos seguros que no son MCU, las MCU de propósito general no diseñadas para factores de forma de tarjeta inteligente, y las herramientas de seguridad puramente de software que no se distribuyen como silicio de tarjeta inteligente.
Descripción general de la segmentación
- Por Producto
- 8 bits
- 16 bits
- 32 bits
- Por Funcionalidad
- Transacción
- Comunicación
- Seguridad y Control de Acceso
- Por Industria de Usuario Final
- Banca, Servicios Financieros y Seguros (BFSI)
- Telecomunicaciones
- Gobierno y Salud
- Educación
- Comercio Minorista
- Transporte
- Otras Industrias de Usuario Final
- Por Nivel de Certificación de Seguridad
- Common Criteria EAL4+
- EAL5+
- EAL6+
- EAL7
- Por Densidad de Memoria
- ≤16 FB
- 32 KB
- 64 KB
- ≥128 KB
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando los grupos de demanda donde se consumen las MCU de tarjetas inteligentes, y luego vinculándolos con señales medibles que se pueden verificar a lo largo del tiempo. Consultamos fuentes públicas como la documentación de normas ISO e ISO-IEC para interfaces de tarjetas, publicaciones de NIST para orientación en seguridad, indicadores de la UIT para conexiones de telecomunicaciones que influyen en los volúmenes de SIM, y UN Comtrade para flujos comerciales que ayudan a explicar el movimiento regional de electrónica. Para los despliegues de pagos e identidad, también revisamos actualizaciones de bancos centrales y programas gubernamentales cuando estaban disponibles, junto con notas aduaneras y comunicados de prensa de los principales ecosistemas emisores.
Para convertir esas señales en un modelo de ingresos, complementamos los datos públicos con informes de empresas, presentaciones para inversores y noticias del sector de buena reputación para comprender las tendencias de envíos, los cambios en la combinación de productos y la dirección de los precios. Se utilizaron suscripciones selectas a bases de datos de pago solo para inteligencia financiera de empresas, seguimiento de patentes y verificaciones limitadas de importación y exportación a nivel de envíos donde las series públicas presentaban lagunas. Las fuentes aquí mencionadas son solo ilustrativas, y se revisaron muchos otros documentos y conjuntos de datos públicos para la recopilación de datos, las verificaciones cruzadas y las aclaraciones.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para validar en qué medida la emisión de tarjetas inteligentes se traduce en demanda de MCU, y cómo varían los precios entre tipos de tarjeta y niveles de seguridad. Hablamos con una combinación de proveedores de chips, participantes del ecosistema de módulos y tarjetas, y grandes compradores institucionales, y luego utilizamos llamadas de seguimiento para poner a prueba supuestos sobre ciclos de certificación, combinación regional y restricciones de suministro. Dado que se trata de un mercado global, la información se equilibró entre APAC, EMEA y América para evitar sobreponderar un entorno de emisión.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 13% | APAC: 45% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 29% | EMEA: 31% |
| Actores más pequeños: 14% | Gerentes: 58% | América: 24% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción descendente del grupo de demanda, en la que los indicadores de emisión de tarjetas inteligentes y de base instalada se traducen en consumo de MCU, y luego se convierten en valor utilizando bandas de precio de venta promedio realistas por nivel de seguridad y tipo de tarjeta. Lo que mantiene el modelo práctico es que unas pocas palancas centrales se actualizan de manera coherente, incluidos el impulso de emisión de tarjetas de pago e identidad, el ritmo de transición de SIM a eSIM, la tasa de adopción sin contacto, los ciclos de certificación y cumplimiento (por ejemplo, pasos relacionados con ISO-IEC y criterios comunes), y el cambio en la combinación hacia piezas de mayor memoria y mayor seguridad. Cuando las cifras públicas se reportan a un nivel más agregado, aplicamos claves de asignación que se verifican mediante entrevistas y se respaldan con programas regionales observables.
Esos totales luego se corroboran utilizando aproximaciones ascendentes selectivas, como la consolidación de un conjunto muestreado de divulgaciones de ingresos de proveedores, la comparación de los volúmenes de unidades implícitos con señales comerciales y de fabricación, y la ejecución de verificaciones de canal sobre el contenido típico de MCU por tarjeta. Cuando existen lagunas de datos en regiones más pequeñas o aplicaciones de nicho, se mantienen supuestos de penetración conservadores hasta que puedan volver a probarse con nuevos datos primarios.
Para el pronóstico, utilizamos análisis de escenarios respaldado por suavizado de tendencias en las series más estables, y luego ajustamos la trayectoria utilizando las expectativas de expertos sobre los ciclos de emisión, la erosión de precios frente a las mejoras de seguridad, y los factores macro que influyen en las tasas de reemplazo de tarjetas. El resultado se mantiene trazable de modo que un analista junior pueda explicar cada dato de entrada remitiéndolo a una señal real de demanda u oferta.
Validación de datos y ciclo de actualización
La triangulación se realiza comparando los resultados del modelo con señales independientes, como el impulso de los envíos de tarjetas inteligentes, los anuncios de programas regionales y la dirección de las restricciones de suministro de semiconductores que afectan la disponibilidad de MCU seguras. Los valores atípicos se señalan cuando el crecimiento o el movimiento de precios se desvía de lo que respaldan los ciclos de emisión, la dirección comercial o los comentarios de las entrevistas, y luego se revisan los supuestos antes de la aprobación final.
Se realiza una segunda revisión por parte de un analista para confirmar que las definiciones, unidades, tratamiento de moneda y alineación temporal sean coherentes en todas las regiones. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como grandes despliegues de políticas, una crisis súbita de suministro o un gran cambio en la combinación de tecnología de tarjetas. Antes de la entrega, se realiza una revisión final para que el análisis refleje los últimos datos verificables.
Tamaño del mercado global de MCU para tarjetas inteligentes de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para las MCU de tarjetas inteligentes pueden diferir incluso cuando el nombre del producto parece el mismo, porque el alcance subyacente y la lógica de conversión no siempre están alineados. Las diferencias suelen provenir de lo que se cuenta como una MCU de tarjeta inteligente, si se incluye silicio de elemento seguro adyacente, y cómo se convierten las unidades en valor mediante supuestos de precios.
Al hacer seguimiento de los cambios en la combinación de productos impulsados por la certificación y actualizar las bandas de precio de venta promedio por región y nivel de seguridad, Mordor Intelligence mantiene el total de MCU de tarjetas inteligentes vinculado a los ciclos de emisión y reemplazo de tarjetas, lo que reduce el doble conteo accidental con elementos seguros o MCU integradas más amplias.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,68 mil millones de USD (2026) | |
| Editorial Global A | 3,60 mil millones de USD (2024) | Utiliza un año base diferente y parece basar el valor en una instantánea de 2024, lo que puede subestimar el nivel de 2026 si la emisión se recupera y las piezas de mayor seguridad ganan una mayor cuota. El alcance también puede mezclar cierto ingreso de elementos seguros que no se distribuye como una pieza de tarjeta inteligente basada en MCU. |
| Informe del Sector B | 7,60 mil millones de USD (2025) | Probablemente aplica un límite de producto más amplio que incluye silicio de tarjetas inteligentes más general o controladores de seguridad integrados más allá de las tarjetas basadas en MCU, y luego valora la combinación a precios promedio más altos. Los supuestos de crecimiento más rápido en horizontes más largos también pueden elevar la cifra declarada de 2025 si se utilizan trayectorias de adopción agresivas. |
La dispersión entre los tres valores se explica principalmente por los límites de definición y el año utilizado para el tamaño de mercado declarado, seguido de cómo se trata el precio cuando aumentan los requisitos de seguridad. Nuestro enfoque se mantiene repetible porque cada incremento se vincula a la emisión, el comportamiento de reemplazo y una lógica de precio de venta promedio claramente establecida que se puede volver a verificar a medida que evolucionan los programas y las normas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de MCU para Tarjetas Inteligentes para 2031?
Se prevé que el mercado alcance 4,71 mil millones de USD para 2031.
¿Qué región se está expandiendo más rápidamente en la adopción de MCU para Tarjetas Inteligentes?
Oriente Medio y África avanza a una CAGR del 6,74% hasta 2031, impulsado por proyectos de identificación de gobierno inteligente y tránsito.
¿Por qué los elementos seguros de 128 KB están ganando terreno?
Las plantillas biométricas y las claves poscuánticas saturan los componentes de 64 KB, por lo que los emisores adoptan chips de 128 KB para preparar las credenciales para el futuro a pesar de una modesta prima de costo.
¿Cómo afecta el crecimiento de las carteras móviles a las tarjetas de pago físicas?
Las carteras móviles financiaron el 56% de las transacciones globales con tarjeta presencial en 2025, suprimiendo la emisión de nuevas tarjetas en mercados maduros y reduciendo los márgenes de las tarjetas sin contacto estándar.
¿Qué nivel de certificación está creciendo más rápido?
Common Criteria EAL6+ muestra el mayor crecimiento a medida que los gobiernos y los operadores de infraestructura crítica exigen pruebas formales contra ataques de canales laterales.
¿Quiénes son los principales proveedores de MCU para Tarjetas Inteligentes?
NXP Semiconductors, Infineon Technologies y STMicroelectronics controlan colectivamente aproximadamente el 60% de los envíos globales de elementos seguros de 32 bits.
Última actualización de la página el:



