
Tamaño y Participación del Mercado de Microcontroladores (MCU)
Análisis del Mercado de Microcontroladores (MCU) por Mordor Intelligence
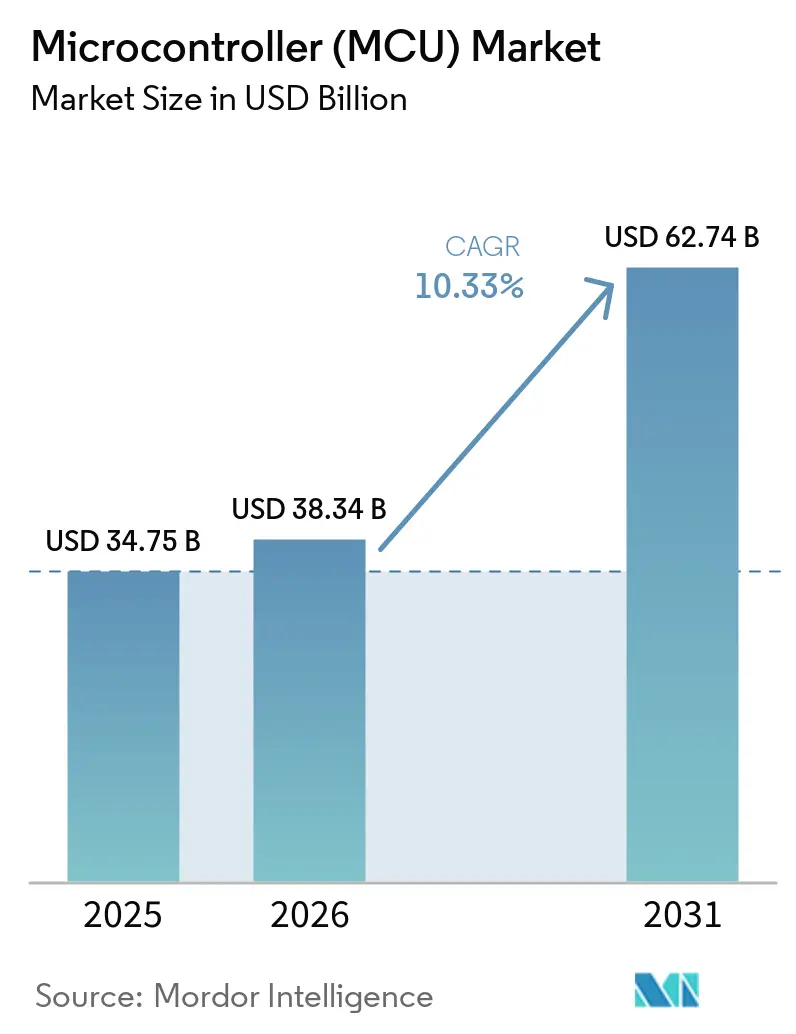
Se proyecta que el tamaño del mercado de microcontroladores (MCU) se expanda desde 38,34 mil millones de USD en 2026 y 42,3 mil millones de USD en 2027 hasta 67,63 mil millones de USD para 2032, registrando un CAGR del 9,84% entre 2027 y 2032.
El equipo de servicios públicos conectados en India y la electrificación de vehículos amplían la base de equipos para los proveedores de MCU, lo que hace que la ingeniería específica por aplicación sea importante para capturar la demanda. Las funciones de control integradas y la colaboración con los fabricantes de equipos ofrecen vías de diferenciación, mientras que las obligaciones de ciberseguridad aumentan la relevancia de una disciplina de desarrollo documentada. Los ciclos de inventario pueden interrumpir la conversión de la demanda de equipos en pedidos, dejando a los proveedores expuestos a ingresos irregulares incluso durante una expansión más amplia. Los proveedores que reducen el trabajo de integración y revisión de ciberseguridad pueden competir en diseño de función terminada en lugar de solo en especificaciones de chip.
Conclusiones Clave del Informe
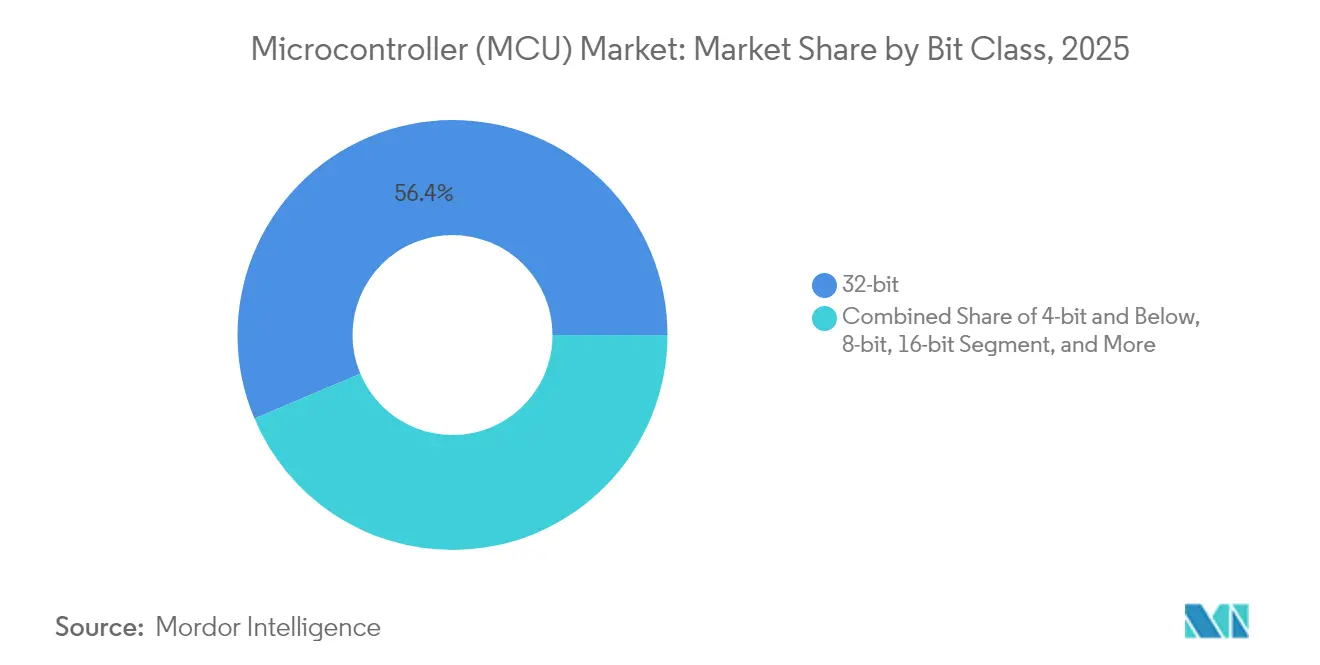
- Por clase de bits, los MCU de 32 bits tuvieron una participación del 57,06% en el mercado de microcontroladores (MCU) en 2026 y se prevé que sean el segmento de mayor crecimiento con un CAGR del 8,45% entre 2027 y 2032.
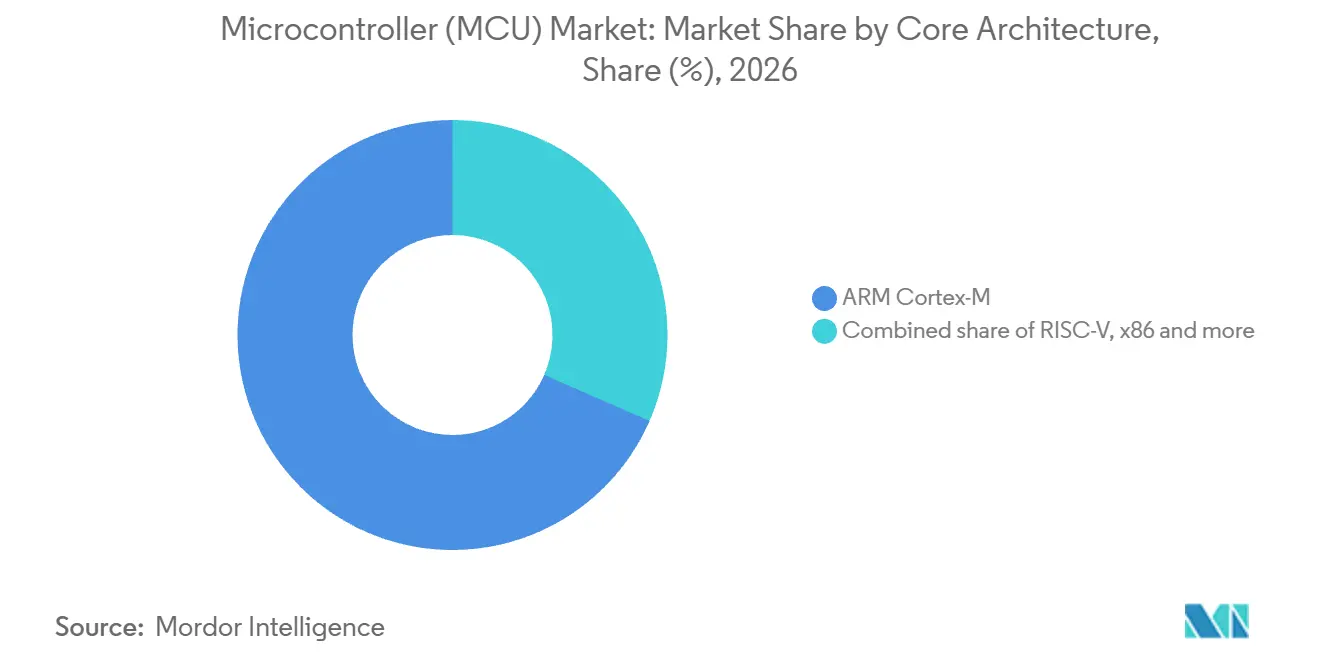
- Dentro de la arquitectura de núcleo, ARM Cortex-M tuvo una participación del 68,46% del tamaño del mercado de microcontroladores (MCU) en 2026, mientras que se proyecta que RISC-V crezca más rápido con un CAGR del 14,6% entre 2027 y 2032.
- En cuanto a la memoria en chip, la flash integrada lideró con una participación de ingresos del 87,63% en 2026, mientras que se prevé que la FRAM se expanda más rápido con un CAGR del 11,6% entre 2027 y 2032.
- Por aplicación, el sector automotriz representó el 30,44% de los ingresos en 2026, y se proyecta que la automatización industrial y de fábricas sea el segmento de mayor crecimiento con un CAGR del 10,65% entre 2027 y 2032.
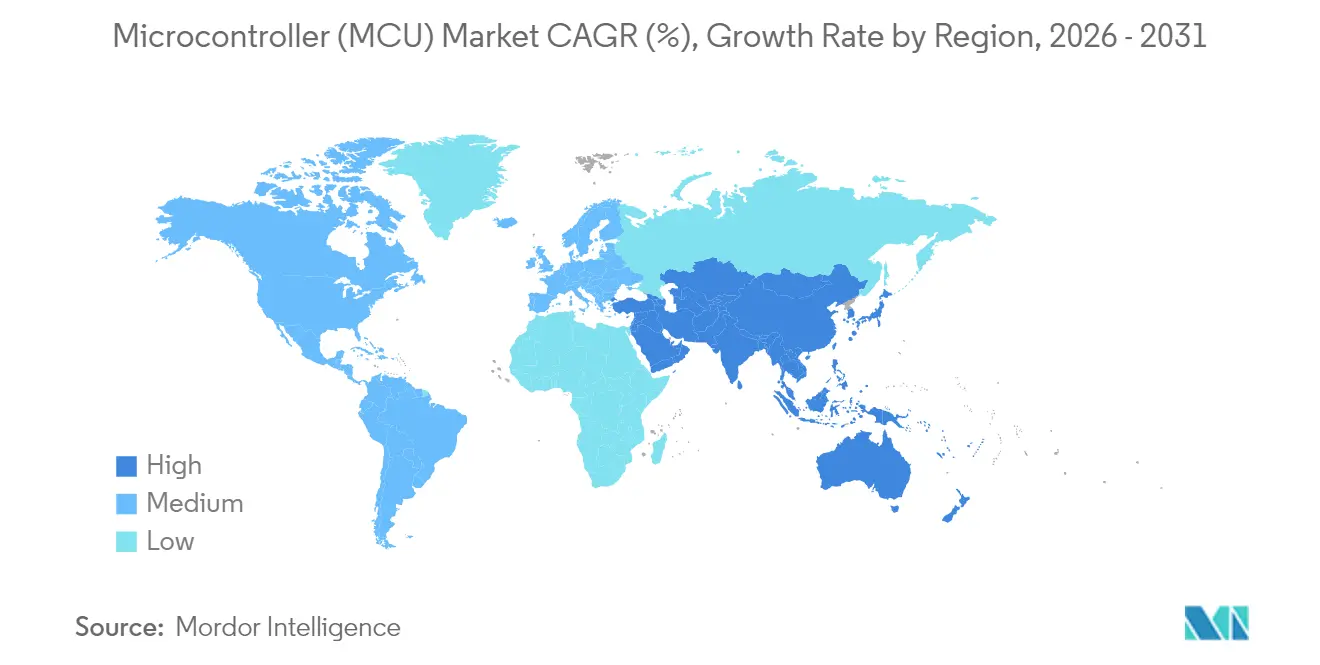
- En términos geográficos, Asia Pacífico tuvo una participación de ingresos del 47,89% en 2026 y se proyecta que crezca más rápido con un CAGR del 10,6% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Factor impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de Nodos IoT | +3.2% | India, Europa y África | Mediano plazo (2-4 años) |
| Electrificación Automotriz y ADAS | +3% | Asia Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Integración de MCU en Hogares Inteligentes y Electrodomésticos | +2.1% | Francia y América del Norte | Corto plazo (≤ 2 años) |
| Transición hacia la ISA Abierta RISC-V | +1.6% | China, Europa y América del Norte | Largo plazo (≥ 4 años) |
| MCU de IA en el Borde de Ultra Bajo Consumo | +1.2% | Europa, América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Mandatos de Ciberseguridad Industrial | +0.9% | Alemania, Francia e Italia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Nodos IoT
Los requisitos de medición de bajo consumo y seguridad ofrecen a los proveedores de MCU una vía de acceso a las aplicaciones IoT en expansión. Las conexiones IoT de Vodafone Business aumentaron de 205 millones en el ejercicio fiscal 25 a 244 millones en el ejercicio fiscal 26, que finalizó el 31 de marzo de 2026, lo que indica una expansión en su base de servicios conectados. India había instalado 72,4 millones de medidores inteligentes en esquemas nacionales y estatales al 3 de agosto de 2026. La base de instalación india convierte el diseño de medidores en una aplicación concreta a través de la cual los proveedores pueden atender la demanda de equipos conectados. Renesas puso a disposición sus MCU RA4C1 en agosto de 2025 para aplicaciones sensibles a la seguridad y con batería, incluidos medidores de gas, agua y caudal industrial, cerraduras inteligentes y termostatos. La apertura comercial reside en diseños de MCU que combinan control de bajo consumo y seguridad con el medidor específico, en lugar de solo en la conectividad.
Electrificación Automotriz y ADAS
La escala de los vehículos eléctricos convierte el control coordinado del tren motriz en una oportunidad material de MCU en varias clases de vehículos. En 2025, se vendieron más de 20 millones de vehículos eléctricos ligeros a nivel mundial, y los vehículos eléctricos representaron 1 de cada 4 automóviles vendidos.[1] La unidad de control de vehículos basada en microcontroladores de Bosch puede coordinar el par motor, la gestión térmica y la carga en trenes motrices electrificados. La unidad puede utilizarse en automóviles de pasajeros, camiones y vehículos todoterreno electrificados, así como en aplicaciones de motor de combustión. Esa aplicabilidad entre clases puede permitir que un diseño de MCU dentro de la unidad sirva a varias categorías de vehículos a medida que avanza la electrificación.
Integración de MCU en Hogares Inteligentes y Electrodomésticos
Los proveedores de automatización del hogar pueden crear demanda de MCU rediseñando los controles utilizados para operar sus sistemas. En noviembre de 2025, STMicroelectronics presentó su MCU inalámbrico STM32WL3R, integrado en nuevos mandos a distancia de radiofrecuencia del proveedor de automatización del hogar Somfy.[2] ST codesarrolló el dispositivo con Somfy, con sede en Francia, cuyos sistemas inteligentes incluyen persianas enrollables y abrепuertas de garaje controlados de forma inalámbrica. Esta relación muestra cómo la colaboración específica por aplicación puede conectar el desarrollo de semiconductores con el lanzamiento de producto propio de un fabricante de equipos y dar al chip un uso comercial identificado. El dispositivo también opera en la banda de 315 MHz asignada para mandos a distancia en América del Norte, por lo que el mismo MCU puede admitir diseños de mandos a distancia en múltiples bandas de radio.
Transición hacia la ISA Abierta RISC-V
La economía del conjunto de instrucciones abierto puede ampliar el campo de diseños de MCU viables para los proveedores que atienden aplicaciones embebidas de alto volumen. RISC-V International declara que la ISA no genera tarifas específicas de ISA y puede ser rentable para procesadores IoT y embebidos de alto volumen y largo ciclo de vida. En 2025, el MCU de IA CCR4001S basado en RISC-V de Suzhou C*Core Technology entró en suministro de producción en masa y logró una aplicación a escala en acondicionadores de aire comerciales inteligentes en China. La economía de la arquitectura puede mejorar el caso de diseño de un proveedor, mientras que la aplicación en acondicionadores de aire demuestra una vía práctica separada desde un diseño de MCU hasta la producción de equipos. La oportunidad es más sólida donde los controladores específicos por aplicación pueden distribuir los costos de desarrollo entre volúmenes de producción sustanciales a lo largo de una larga vida útil del producto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclicidad de la Cadena de Suministro | -0.9% | América del Norte, Europa y Asia Pacífico | Corto plazo (≤ 2 años) |
| Erosión del Precio de Venta Promedio por Fábricas Chinas | -0.7% | China, Europa y América del Norte | Mediano plazo (2-4 años) |
| Aumento de los Costos de Ingeniería No Recurrente para Flash Integrada por debajo de 28 nm | -0.4% | América del Norte, Europa y Asia Pacífico | Largo plazo (≥ 4 años) |
| Escasez de Talento en Diseño de Señal Mixta | -0.2% | Países de la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ciclicidad de la Cadena de Suministro
Las correcciones de inventario pueden separar la demanda de uso final de los pedidos que los proveedores de MCU realmente reciben. Microchip reportó una caída del 3,9% interanual en las ventas de MCU de señal mixta en los 9 meses finalizados el 31 de diciembre de 2025, principalmente porque muchos clientes mantenían un inventario elevado y retrasaron o redujeron los pedidos. Sin embargo, las ventas aumentaron un 10% interanual en el trimestre finalizado el 31 de diciembre de 2025, a medida que se liquidó el inventario. Para los proveedores, esa secuencia muestra cómo las posiciones de inventario de los clientes pueden interrumpir los pedidos incluso cuando la oportunidad de aplicación a largo plazo persiste. Los pedidos retrasados por inventario dejan a un productor de MCU recuperando costos de producción e ingeniería con un calendario de ventas incierto.
Erosión del Precio de Venta Promedio por Fábricas Chinas
Los precios de venta más bajos de MCU pueden restringir el crecimiento de los ingresos incluso cuando la demanda unitaria se expande. En una interfaz de 8 bits o 16 bits o en un zócalo de electrodoméstico evaluado principalmente por precio, una alternativa más económica de fabricación china puede obligar a un proveedor competidor a elegir entre igualar el precio y perder el pedido. Un productor dependiente de esos zócalos de uso general expondría más de su cartera a ese dilema que un proveedor que atiende aplicaciones diferenciadas. La diferenciación puede proteger productos seleccionados, pero no restaura el precio de venta de los dispositivos que ya enfrentan competencia de precios. La presión de margen restante puede dejar a un diseño de alto volumen exitoso generando demasiado poco para cubrir su inversión en desarrollo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Bits:
Las Plataformas de Uso General Sostienen la EscalaLos MCU de 32 bits representaron una participación del 57,06% del tamaño del mercado de microcontroladores (MCU) en 2026 y son el segmento de mayor crecimiento, con un CAGR del 8,45% proyectado entre 2027 y 2032. GigaDevice reportó envíos acumulados de GD32 superiores a 2.500 millones de unidades y más de 20.000 clientes en todo el mundo en su informe de sostenibilidad 2025, lo que ilustra la escala comercial de este segmento más grande. El informe anual 2025 de GigaDevice describió más de 700 productos GD32 en 69 series, por lo que un solo proveedor ofreció una amplia gama de diseños de 32 bits de uso general.
Los diseñadores de dispositivos pueden adaptar el ancho de bits a la complejidad y la economía de la tarea de control. El informe anual fiscal 2026 de Microchip caracterizó los MCU de señal mixta de 8 bits como rentables y fáciles de usar en aplicaciones de control embebido de alto volumen. Esto otorga a las funciones de control más simples una justificación económica diferenciada junto a la gran base de implementación de uso general atendida por las plataformas de 32 bits. Para un proveedor, un mayor ancho de bits puede admitir un diseño de control más amplio, mientras que un dispositivo más pequeño puede seguir siendo comercialmente apropiado donde la aplicación recompensa la simplicidad y la implementación económica en volúmenes de producción sustanciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Arquitectura de Núcleo:
La Adopción en Producción Amplía la Elección ArquitectónicaARM Cortex-M representó una participación del 68,46% en el mercado de microcontroladores (MCU) en 2026. En marzo de 2026, ST informó que había comenzado la producción en masa en China para los modelos iniciales de su serie STM32H7. La serie incluye dispositivos Cortex-M7 y Cortex-M4, situando este inicio de producción dentro del segmento más grande. La fabricación local ofrece a los fabricantes de equipos chinos una opción de abastecimiento dentro de esta familia basada en Arm, junto con la elección de arquitectura de núcleo.
RISC-V es el segmento de mayor crecimiento, con un CAGR del 14,6% proyectado entre 2027 y 2032. El MCU automotriz de grado RISC-V M100 de Cercis Semiconductor entró en producción en masa y uso vehicular en China el 18 de diciembre de 2025, para funciones de control de carrocería. Great Wall Motor, que incubó a Cercis, y Mand Optoelectronics ayudaron a definir y perfeccionar el chip para aplicaciones que incluyen faros combinados, iluminación ambiental e interruptores combinados. La colaboración con el fabricante de equipos conecta la elección del núcleo RISC-V de este diseño de producción con un componente vehicular construido para funciones de control definidas.

Por Tipo de Memoria en Chip:
Los Diseños Integrados Sostienen la Demanda de FlashLa flash integrada fue el segmento más grande, representando el 87,63% de los ingresos de MCU en 2026. En su informe de trabajo 2025, GigaDevice reportó envíos acumulados superiores a 8,00 millones de unidades para toda su serie de MCU de grado automotriz GD32A. Su cartera de MCU automotrices incluye productos con flash integrada. Para los diseñadores de vehículos que eligen dicho dispositivo, la decisión de memoria forma parte de la selección del controlador.
La FRAM es el segmento de mayor crecimiento, con un CAGR del 11,6% proyectado entre 2027 y 2032. Texas Instruments especifica escrituras FRAM de bajo consumo a 125 ns por palabra y una resistencia de 10^15 ciclos de escritura para su MCU MSP430FR59691. Esas propiedades abordan el registro repetido del estado operativo, donde cada lectura guardada consume energía y contribuye al recuento de ciclos de escritura de la memoria. Un diseñador de registradores puede comparar esa ruta de escritura con un diseño de flash integrada o EEPROM, siendo la frecuencia de registro la que determina cuánto valor ofrecen las escrituras rápidas y de bajo consumo. La FRAM es comercialmente atractiva cuando ese beneficio justifica el costo del MCU completo, concentrando su oportunidad en equipos de escritura intensiva en lugar de en cada tarea de control.
Por Aplicación:
La Escala Vehicular se Encuentra con la Expansión de las FábricasEl sector automotriz fue el segmento más grande, representando el 30,44% de los ingresos de MCU en 2026. La producción mundial de vehículos aumentó de 92,7 millones de unidades en 2024 a 96,4 millones en 2025. Ese volumen convierte los programas vehiculares en fuentes importantes de demanda de controladores, porque incluso una aplicación de control limitada puede repetirse en una producción sustancial. Una sola selección de diseño puede sostener los ingresos de MCU de un proveedor a lo largo de sucesivas fabricaciones de vehículos.
La automatización industrial y de fábricas es el segmento de mayor crecimiento, con un CAGR del 10,65% proyectado entre 2027 y 2032. Las fábricas de todo el mundo instalaron más de 600.000 robots industriales en 2025, un aumento del 11% respecto a 2024. Para los proveedores de MCU, concentrarse en una función de control de máquinas definida puede hacer que el crecimiento en nuevas instalaciones sea comercialmente accesible sin requerir participación en cada parte de la arquitectura de automatización de una fábrica.
Análisis Geográfico
Mercado de Microcontroladores (MCU) en Asia Pacífico
Asia Pacífico representó una participación del 47,89% en el mercado de microcontroladores (MCU) en 2026 y es la región de mayor crecimiento, con un CAGR del 10,6% proyectado entre 2027 y 2032. Los ingresos de fundición de Hua Hong Grace Semiconductor procedentes de China continental y Hong Kong aumentaron un 20% interanual en el segundo trimestre de 2026, con el aumento de la demanda de MCU y otros chips entre los factores declarados. Las instalaciones de NXP en Petaling Jaya, Malasia, ensamblan y prueban una amplia cartera de productos que incluye MCU. En agosto de 2026, NXP inició allí una expansión de ensamblaje y prueba para su amplia cartera, con una rampa de producción prevista para el primer trimestre de 2028. La expansión de backend planificada por NXP complementa la señal de demanda de fundición de China, por lo que la oportunidad para los proveedores regionales abarca la fabricación de obleas y el acabado de dispositivos.
América del Norte y Europa ofrecen grandes bases de producción vehicular, aunque las tendencias de producción y la actividad electrónica local crean diferentes oportunidades para los proveedores de MCU. El grupo NAFTA de la OICA produjo 15.573.367 vehículos de motor en 2025, una caída del 3% respecto a 2024, mientras que su grupo Europa produjo 17.201.525, una caída del 1% en el mismo período. Norwegian Industry reportó un crecimiento de facturación particularmente sólido en la producción noruega de equipos de datos y electrónicos de enero a noviembre de 2025 en comparación con el mismo período de 2024. La actividad electrónica de Noruega permite a los proveedores de MCU distinguir las oportunidades de diseño electrónico de la dependencia de una mayor producción automotriz.
Brasil produjo 2,64 millones de vehículos de motor en 2025, un aumento del 3,5% respecto a 2024, proporcionando una base de fabricación sudamericana para los proveedores de control embebido. Sudáfrica produjo 618.077 vehículos en 2025, un aumento del 2,9% respecto a 2024, creando una base de producción vehicular separada dentro de Oriente Medio y África. En Colombia, los productores e importadores de medidores de electricidad residenciales enfrentan requisitos técnicos, metrológicos y administrativos previos a la comercialización, con una transición de 12 meses limitada a los medidores producidos o importados antes de que la norma entrara en vigor en enero de 2026. En febrero de 2025, ZINCO, una filial de ZINELEC, inauguró una línea de producción de medidores de electricidad inteligentes en Fez, Marruecos. Los programas vehiculares ofrecen escala en Brasil y Sudáfrica, mientras que la medición ofrece a los proveedores de MCU una vía a través de los fabricantes de equipos que enfrentan requisitos locales de producción y cumplimiento normativo.
Marco Regulatorio y Perspectivas
Esta comparación examina jurisdicciones seleccionadas desde la perspectiva de un proveedor de MCU que amplía sus ventas, producción o capacidades locales. Las calificaciones son juicios analíticos sobre cómo el cumplimiento normativo de electrónica cubierta, el apoyo condicional a semiconductores y la revisión de adquisiciones afectan las decisiones de expansión de dicho proveedor. El directorio de sustancias restringidas de China de 2026 entró en vigor el 28 de mayo, reemplazando su directorio de 2018. El consejo rector de Brasil está presidido por el Ministerio de Desarrollo, Industria, Comercio y Servicios (MDIC), con el Ministerio de Ciencia, Tecnología e Innovación (MCTI) como secretaría ejecutiva.
Tabla Regulatoria
| Factor de decisión | Reino Unido | China | Brasil |
|---|---|---|---|
| Autoridad principal | Unidad de Seguridad de Inversiones | Ministerio de Industria y Tecnología de la Información (MIIT) | Consejo rector presidido por el MDIC; secretaría ejecutiva del MCTI |
| Instrumentos o dirección clave | Normas de adquisición notificable de la Ley NSI | Directorio de sustancias restringidas de 2026 y marco de marcado RoHS | Créditos de I+D del trimestre anterior con tope para entidades calificadas PADIS; obligaciones anuales de I+D doméstica |
| Efecto comercial | Notificación y revisión para adquisiciones calificadas cubiertas | Marcado para productos cubiertos; evaluación de conformidad por categoría de producto listada | Créditos del trimestre anterior con tope para entidades calificadas PADIS; obligaciones anuales de I+D doméstica |
| Atractivo actual de la política | Medio | Medio | Alto |
| Dirección futura del atractivo de la política | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | |||
Los juicios de Medio y Endurecimiento del Reino Unido reflejan la revisión de adquisiciones cubiertas y un calendario de semiconductores propuesto que abarca el empaquetado avanzado y el diseño de chips más amplio, anunciado en marzo de 2026 con legislación pendiente en octubre de 2026. Los juicios de Medio y Endurecimiento de China reflejan las obligaciones de marcado de productos cubiertos y la evaluación de conformidad para 23 categorías de productos adicionales programadas a partir del 1 de agosto de 2027. El juicio Alto de Brasil refleja créditos con tope y apoyo autorizado para entidades calificadas PADIS, sujeto a condiciones de gasto y obligaciones anuales de I+D doméstica. La legislación brasileña programa evaluaciones de política cada 5 años a partir de 2029, con al menos 24 meses para la adaptación a posibles cambios, lo que respalda Sin cambios mientras los proveedores basan su expansión a corto plazo en obligaciones de calificación e I+D definidas.
Etapas de la Cadena de Valor
Esta comparación sigue cómo se genera el valor relacionado con los MCU desde la propiedad intelectual de procesadores y memoria hasta el desarrollo de dispositivos, la fabricación y la distribución. El modelo de toda la empresa de Arm combina tarifas de licencia y soporte con regalías por chip, mientras que Microchip licencia tecnología de memoria no volátil para MCU de señal mixta y otros productos. Estos acuerdos permiten que las capacidades upstream generen ingresos de forma independiente a la venta de un controlador terminado. Los proveedores de dispositivos, los contratistas de fabricación y los distribuidores capturan entonces diferentes flujos de ingresos, haciendo que sus responsabilidades operativas sean centrales para determinar dónde se acumula el valor.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Propiedad intelectual de procesadores y memoria | Licenciantes de propiedad intelectual de procesadores como Arm; licenciantes de memoria embebida como Microchip Technology Inc. | Tarifas de licencia y soporte de procesadores y regalías; licenciamiento de tecnología de memoria | Interdependencia de las elecciones de procesador y memoria | Resolver los requisitos de propiedad intelectual licenciada y de proceso antes del diseño del dispositivo |
| Diseño de MCU y herramientas de desarrollo | Proveedores de MCU como Microchip Technology Inc. y Renesas Electronics Corporation | Ventas de MCU; ventas de herramientas de desarrollo para Microchip | Convertir la capacidad del dispositivo en control de aplicación utilizable | Combinar el desarrollo del dispositivo con herramientas de soporte |
| Fabricación de obleas | Fundiciones de MCU como GlobalFoundries y Huahong | Tarifas de fabricación de obleas | Exposición a la fabricación de fuentes externas | Coordinar los acuerdos de fundición con las capacidades de producción interna |
| Empaquetado y prueba | Proveedores de ensamblaje y prueba subcontratados como Amkor Technology, Inc. y ASE Technology Holding Co., Ltd. | Ingresos por servicios de empaquetado y prueba | Cobertura tecnológica en instalaciones de backend individuales | Ampliar las tecnologías soportadas mediante inversión en procesos y equipos |
| Distribución y soporte de aplicaciones | Distribuidores de semiconductores como Arrow Electronics y EBV Elektronik, una empresa de Avnet | Reventa de componentes y servicios de valor añadido | Exposición del proveedor a la concentración en el canal | Equilibrar el acceso a distribuidores con relaciones directas con clientes |
| Fuente: Mordor Intelligence | ||||
Aproximadamente el 65% de las ventas netas de toda la empresa de Microchip en el ejercicio fiscal 2026 provinieron de productos fabricados en fundiciones de obleas externas. Sus mejoras de proceso y adiciones de equipos en Tailandia y Filipinas en el ejercicio fiscal 2026 ampliaron las capacidades de ensamblaje y prueba para admitir más tecnologías. Al separar el abastecimiento de obleas de la inversión en backend, un proveedor puede ampliar las opciones de fabricación mientras controla cómo las tecnologías adicionales llegan a la forma de dispositivo terminado.
Panorama Competitivo
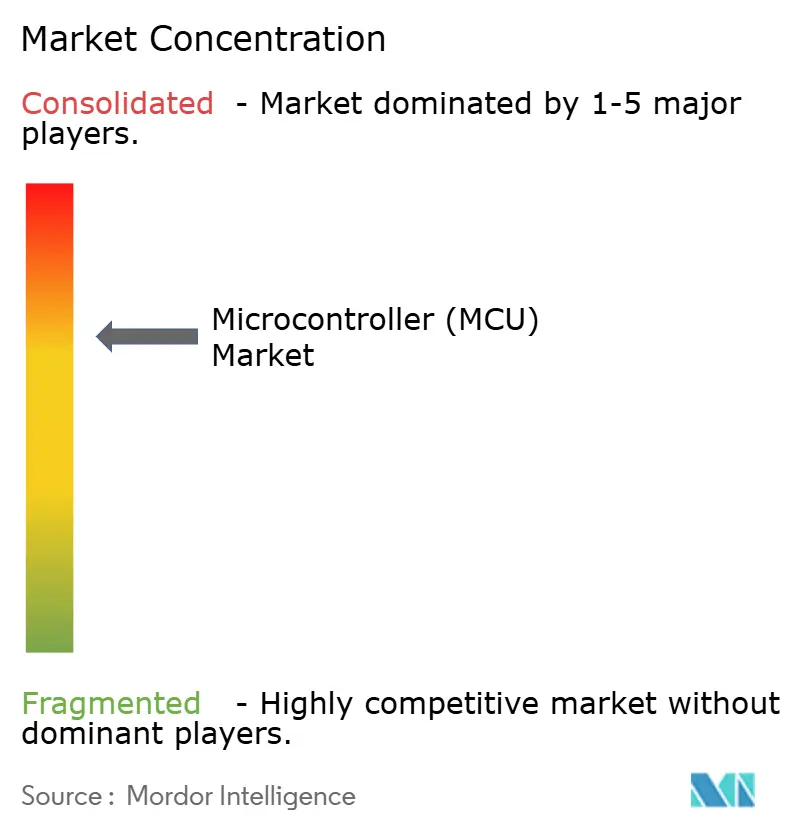
La estructura competitiva está moderadamente concentrada, con proveedores establecidos que compiten a través de la integración, la capacidad del dispositivo y los requisitos de diseño específicos por equipo. Los principales proveedores incluyen Infineon Technologies AG, Microchip Technology Inc., NXP Semiconductors N.V., STMicroelectronics N.V. y Texas Instruments Incorporated. El 29 de enero de 2026, Microchip amplió su familia PIC32C con MCU PIC32CM PL10 que incorporan un controlador táctil integrado y un ADC de 12 bits, y declaró que los dispositivos estaban disponibles para su compra. Con las funciones táctiles y analógicas dentro del MCU, un proveedor puede competir por más del trabajo de control del diseño de un equipo más allá del rendimiento de la CPU por sí solo.
En noviembre de 2025, ST presentó el STM32V8, un MCU FD-SOI de 18 nm con memoria de cambio de fase integrada, e informó de su selección por SpaceX para un sistema láser Starlink mini desplegado en el espacio.[3] En el momento de su presentación, ST ofreció acceso en fase temprana a clientes seleccionados y planeó disponibilidad para OEM clave a partir del primer trimestre de 2026. Esa combinación de una nueva tecnología de memoria y una aplicación desplegada nombrada conecta la ingeniería del producto con una función de comunicaciones exigente. Para los proveedores de MCU, la prueba comercial es si la diferenciación técnica abre un papel específico en el sistema, donde un diseño de control especializado puede crear espacio más allá de la competencia sobre los precios unitarios de uso general.
La competencia automotriz combina la escala de los proveedores establecidos con la garantía del proceso de desarrollo. En abril de 2026, Infineon reportó una participación del 36,0% en el mercado mundial de MCU automotrices en 2025, un aumento de 3,9 puntos porcentuales interanual, citando a TechInsights. Su AURIX TC4Dx recibió la certificación ISO/SAE 21434 de TÜV SGS el 3 de marzo de 2025, que cubre los procesos de desarrollo seguro y la gestión del riesgo durante el ciclo de vida. Un competidor que busca un papel de control automotriz enfrenta la tarea combinada de ofrecer silicio capaz y evidencia creíble de desarrollo de ciberseguridad. El desarrollo seguro documentado tiene valor comercial más allá de las especificaciones del dispositivo porque los fabricantes de equipos automotrices pueden utilizarlo en sus propias revisiones relacionadas con ISO/SAE 21434.
Líderes de la Industria de Microcontroladores (MCU)
-
Infineon Technologies AG
-
Microchip Technology Inc.
-
NXP Semiconductors N.V.
-
STMicroelectronics N.V.
-
Texas Instruments Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Microcontroladores (MCU) Empresas cubiertas en este informe
- Infineon Technologies AG
- Microchip Technology Inc.
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Renesas Electronics Corporation
- Silicon Laboratories Inc.
- Nordic Semiconductor ASA
- Espressif Systems (Shanghai) Co., Ltd.
- GigaDevice Semiconductor Inc.
- Nuvoton Technology Corporation
- Toshiba Electronic Devices and Storage Corporation
- Rohm Co., Ltd.
- onsemi Corporation
- Holtek Semiconductor Inc.
- Ambiq Micro, Inc.
- ASR Microelectronics Co., Ltd.
- Realtek Semiconductor Corp.
- Zilog, Inc.
- Analog Devices, Inc.
Oportunidades Clave para los Participantes del Mercado
Esta comparación identifica oportunidades de diseño de MCU para fabricantes de equipos industriales conectados, electrodomésticos y controles de edificios orientados a la UE. La Ley de Resiliencia Cibernética de la UE entró en vigor en 2024, con plena aplicación a partir del 11 de diciembre de 2027, y fechas de inicio anteriores para algunas disposiciones. Su ámbito incluye productos de hardware y software calificados con elementos digitales, incluidos los componentes comercializados por separado. Los fabricantes necesitarán evaluaciones de riesgo de ciberseguridad durante el ciclo de vida, diligencia debida sobre componentes de terceros y gestión de vulnerabilidades durante un período de soporte definido.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Renovación de controladores industriales seguros | Evaluaciones de riesgo de ciberseguridad en fase de planificación programadas | Fabricantes de equipos de fábrica conectados dentro del ámbito de aplicación | Combinar la funcionalidad de control del MCU con documentación de seguridad del componente | Integrar la evidencia del componente en la evaluación de riesgo del producto completo | STMicroelectronics N.V.; Infineon Technologies AG |
| Control seguro en familias de electrodomésticos | Obligaciones de vulnerabilidad durante el período de soporte programadas | Fabricantes de electrodomésticos conectados dentro del ámbito de aplicación | Ofrecer diseños de control de MCU con un proceso de soporte de componentes reutilizable | Mantener una gestión eficaz de vulnerabilidades durante el período de soporte | STMicroelectronics N.V.; Infineon Technologies AG |
| Controles documentados para edificios conectados | Diligencia debida sobre componentes de terceros programada | Fabricantes de equipos de control de edificios conectados dentro del ámbito de aplicación | Combinar las funciones del MCU con información que respalde la evaluación del componente | Los fabricantes de productos deben evaluar cómo los componentes integrados afectan a la seguridad | Infineon Technologies AG |
| Fuente: Mordor Intelligence | |||||
Bajo las obligaciones programadas, los fabricantes conservarán la responsabilidad de evaluar los riesgos de ciberseguridad y gestionar las vulnerabilidades en sus productos y componentes. Eso deja margen para que los proveedores de MCU combinen funciones de control útiles con información sobre componentes que los fabricantes de equipos puedan incorporar en sus propias evaluaciones. La apertura central es reducir la carga de integración del fabricante preservando al mismo tiempo una distinción clara entre la capacidad del componente y la responsabilidad sobre el producto terminado.
Desarrollos recientes de la industria en Mercado de Microcontroladores (MCU)
- Sep 2026: Infineon Technologies AG lanzó su familia de MCU PSOC Control C3 Performance Line para conversión de energía y control de motores, con muestras disponibles.
- Mar 2026: Renesas Electronics Corporation lanzó su MCU automotriz de 32 bits RH850/U2C de 28 nm para aplicaciones de control vehicular y seguridad, y declaró que estaba disponible.
Mercado de Microcontroladores (MCU) Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de microcontroladores (MCU) mide los ingresos anuales de dispositivos semiconductores microcontroladores independientes vendidos para control embebido y procesamiento en equipos de uso final a nivel mundial. El valor se clasifica por clase de bits del dispositivo, arquitectura de núcleo y memoria en chip, así como por aplicación y geografía de ventas.
Exclusiones del ámbito: Se excluyen las CPU/MPU embebidas vendidas como procesadores en lugar de MCU, los circuitos integrados periféricos discretos vendidos por separado de un MCU, los equipos de uso final que contienen un MCU, y la propiedad intelectual de diseño de MCU, el software, las herramientas de desarrollo y los servicios de ingeniería vendidos sin un dispositivo MCU.
Descripción General de la Segmentación
- Por Clase de Bits
- 4 bits y menos
- 8 bits
- 16 bits
- 32 bits
- Por Arquitectura de Núcleo
- ARM Cortex-M
- RISC-V
- x86
- Propietario / Otros
- Por Tipo de Memoria en Chip
- Flash Embebida
- FRAM
- EEPROM/OTP
- Únicamente SRAM (código en RAM)
- Por Aplicación
- Automotriz
- Electrónica de Consumo y Electrodomésticos
- Industrial y Automatización de Fábrica
- Salud
- Aeroespacial y Defensa
- Infraestructura de Comunicaciones de Datos y Nube
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Taiwán
- Resto de Asia Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas y oficiales, como la previsión de primavera de 2026 de World Semiconductor Trade Statistics, los informes anuales de Microchip Technology y Texas Instruments, y el material de RISC-V International, ayudan a establecer el contexto de los envíos de semiconductores, las definiciones de dispositivos, las líneas de productos, los resultados de procesamiento embebido a nivel de empresa, los casos de uso embebido y la economía de la arquitectura. Estas fuentes ayudan a verificar los límites de los productos, los indicadores de aplicación y los cambios tecnológicos, como la migración hacia diseños de 32 bits y arquitectura abierta.
Los informes de empresas, los materiales para inversores, los anuncios de productos y los informes reputados de semiconductores y mercados finales proporcionan verificaciones adicionales sobre las tendencias de ingresos, la combinación de productos, la capacidad, las aplicaciones de los clientes y las señales de demanda. Las fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas cubrirían a proveedores de MCU, distribuidores de semiconductores, fabricantes de equipos y especialistas en diseño embebido en las principales regiones globales, con encuestados que abarcan la dirección de la empresa, funciones de producto o ventas y gerentes operativos. Después de que los encuestados contrasten las definiciones de dispositivos, la combinación de aplicaciones, el inventario del canal, los precios realizados y la adopción de diseños con el registro secundario, los conflictos no resueltos se envían para seguimiento específico y se triangularon con informes, información de productos y señales industriales independientes. Esta evidencia refinaría los supuestos del mercado y los segmentos sin reemplazar las estimaciones basadas en fuentes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos ejecutivos (CXO): 15% | APAC: 45% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 40% | EMEA: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación global descendente de los ingresos de los proveedores por ventas de MCU independientes, luego verifica los totales seleccionados con los agregados de proveedores y el precio de venta promedio muestreado multiplicado por el volumen de envíos. Los indicadores principales son las tendencias de envíos de MCU, las divulgaciones de ingresos de procesamiento embebido de los proveedores, el precio de venta promedio y la combinación de productos, la producción de vehículos y equipos industriales, y la adopción de dispositivos conectados. En conjunto, muestran la demanda unitaria, el valor por dispositivo y las aplicaciones que dan forma a la demanda. Las participaciones de segmento se construyen a partir de la combinación de productos y aplicaciones reportada, las carteras de dispositivos y la evidencia del mercado final, y luego se reconcilian para que cada clasificación sume el mercado total. Para 2027-2032, el análisis de escenarios proyecta los envíos y el precio/combinación por separado, con casos más rápidos o más lentos vinculados a los ciclos de inventario, la electrificación automotriz, la automatización industrial y la adopción de RISC-V. Los encuestados primarios verificarían si los supuestos variables y las trayectorias de segmento resultantes se ajustan a las condiciones de diseño y compra observadas. Cuando las divulgaciones de los proveedores combinan las ventas de MCU con procesadores u otros productos, el analista aísla la evidencia de MCU respaldada y lleva los montos no resueltos como un rango a la verificación relevante.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de los proveedores, los indicadores de envíos, la producción del mercado final y la evidencia de los encuestados, verificando cada serie de forma independiente antes de reconciliar los totales. Las variaciones en el año, la moneda, la cobertura del producto, el tratamiento del canal o la combinación reportada se investigan contra el registro de la fuente, y las anomalías se resuelven o se marcan para revisión antes de la aprobación. El seguimiento se activa cuando una fuente material cambia, una estimación cae fuera de su rango esperado o los encuestados dan definiciones contradictorias. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando un evento material cambia la oferta o la demanda, y se somete a una revisión fresca de fuentes y cálculos inmediatamente antes de la entrega.
Comparación del Dimensionamiento del Mercado de Microcontroladores (MCU) de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de microcontroladores (MCU) mide los ingresos anuales de dispositivos semiconductores microcontroladores independientes vendidos para control embebido y procesamiento en equipos de uso final a nivel mundial.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores principales son las tendencias de envíos de MCU, las divulgaciones de ingresos de procesamiento embebido de los proveedores, el precio de venta promedio y la combinación de productos, la producción de vehículos y equipos industriales, y la adopción de dispositivos conectados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Diferencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 42,3 mil millones de USD (2027) | |
| Consultora Global A | 39,48 mil millones de USD (2025) | En su base de 2025, esta estimación es un 6,7% inferior al valor de este informe para 2027 de 42,3 mil millones de USD, 2 años después. La fuente proyecta un crecimiento continuo del mercado después de su año base, lo que puede situar una base anterior por debajo de una estimación de un año posterior. |
| Consultora Global B | 27,23 mil millones de USD (2025) | En su base de 2025, esta estimación es un 35,6% inferior al valor de este informe para 2027 de 42,3 mil millones de USD, 2 años después. Su fuente proyecta un crecimiento continuo a lo largo del horizonte de previsión, lo que puede situar una base anterior por debajo de una estimación de un año posterior. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de los proveedores, los indicadores de envíos, la producción del mercado final y la evidencia de los encuestados, verificando cada serie de forma independiente antes de reconciliar los totales.
Preguntas Clave Respondidas en el Informe
¿Cómo cambiará el tamaño del mercado de microcontroladores (MCU) para 2032?
Se proyecta que el tamaño aumente de 42,3 mil millones de USD en 2027 a 67,63 mil millones de USD para 2032, con un CAGR del 9,84% entre 2027 y 2032.
¿Qué impulsa la demanda de MCU?
El despliegue de equipos IoT y la electrificación de vehículos amplían las aplicaciones de control. India había instalado 72,4 millones de medidores inteligentes en esquemas nacionales y estatales al 3 de agosto de 2026.
¿Qué clase de bits de MCU lideró los ingresos en 2026?
Los MCU de 32 bits tuvieron el 57,06% de los ingresos en 2026 y se prevé que crezcan a un CAGR del 8,45% entre 2027 y 2032.
¿Quiénes son los principales proveedores de MCU?
Los principales proveedores incluyen Infineon Technologies AG, Microchip Technology Inc., NXP Semiconductors N.V., STMicroelectronics N.V. y Texas Instruments Incorporated.
¿Qué podría restringir el crecimiento de los ingresos de MCU?
Los cambios en los pedidos impulsados por el inventario pueden restringir los ingresos, ya que las ventas de MCU de señal mixta de Microchip cayeron un 3,9% interanual en los 9 meses finalizados el 31 de diciembre de 2025, a pesar de la recuperación en el trimestre de diciembre.
¿Qué región lidera los ingresos de MCU y el crecimiento previsto?
Asia Pacífico tuvo el 47,89% de los ingresos en 2026 y se prevé que crezca a un CAGR del 10,6% entre 2027 y 2032.