
Tamaño y Cuota del Mercado de Microcontroladores (MCU) de las Américas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
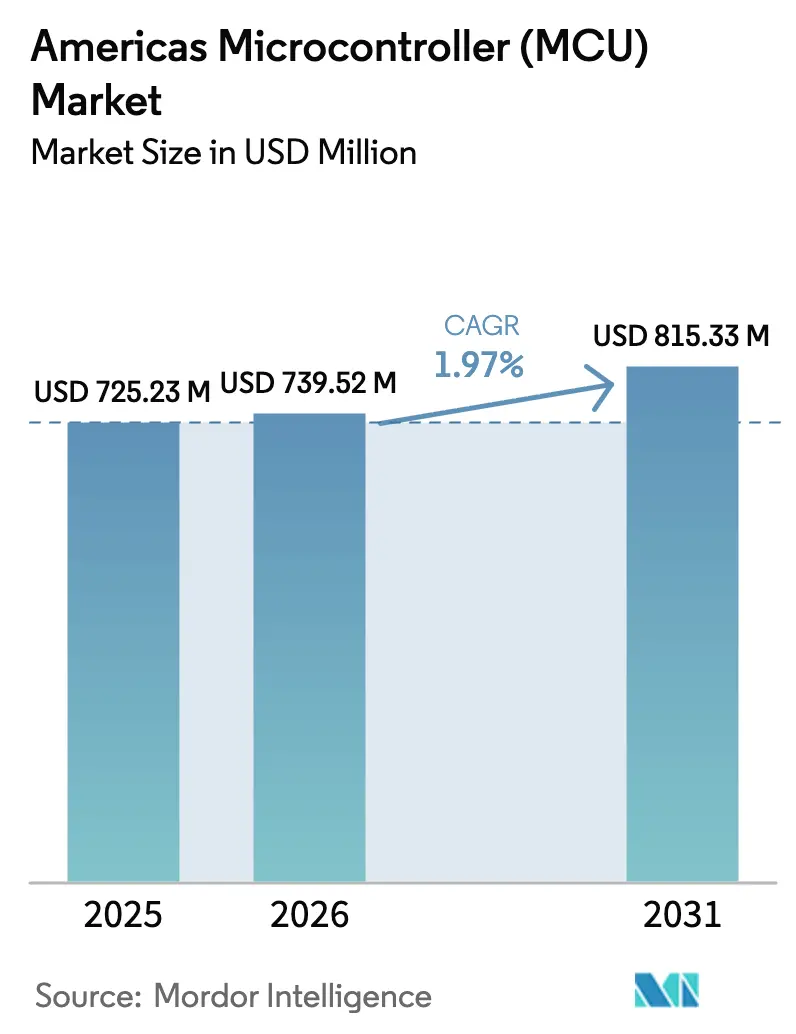
| Tamaño del mercado en el año base (2025) | 725.23 Millones de dólares |
| Tamaño del Mercado (2026) | 739.52 Millones de dólares |
| Tamaño del Mercado (2031) | 815.33 Millones de dólares |
| Growth Rate (2026 - 2031) | 1.97 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Microcontroladores (MCU) de las Américas por Mordor Intelligence
Se espera que el tamaño del mercado de microcontroladores de las Américas crezca de USD 725,23 millones en 2025 a USD 739,52 millones en 2026 y se prevé que alcance USD 815,33 millones en 2031 a una CAGR del 1,97% durante el período 2026-2031. El crecimiento moderado refleja una transición desde la recuperación pospandémica hacia una demanda estable, a medida que los mandatos de electrificación automotriz y los despliegues de nodos de borde de IoT se multiplican en fábricas, vehículos, hogares inteligentes y dispositivos vestibles. Los incentivos federales de deslocalización regional, como la Ley CHIPS y Ciencia de USD 52.000 millones en Estados Unidos, junto con el programa Nova Indústria Brasil de USD 186.600 millones en Brasil, sustentan la nueva capacidad de diseño y fabricación de obleas que reduce la exposición al riesgo de suministro asiático. Arquitectónicamente, el mercado de microcontroladores de las Américas avanza hacia núcleos de mayor rendimiento: los dispositivos de 32 bits generaron el 54,30% de los ingresos en 2024, mientras que los componentes de 64 bits registran la CAGR más rápida del 5,9%, ya que los vehículos definidos por software y las cargas de trabajo de IA en el borde requieren mayor capacidad. La demanda de vehículos eléctricos, dispositivos médicos con IA aprobados por la FDA y los estándares obligatorios de ciberseguridad NIST IR 8425 refuerzan los volúmenes de unidades incluso cuando persisten las limitaciones de capacidad por debajo de los 28 nm.[1]Instituto Nacional de Estándares y Tecnología, "NIST IR 8425: Criterios Recomendados para el Etiquetado de Ciberseguridad," nist.gov
Conclusiones Clave del Informe
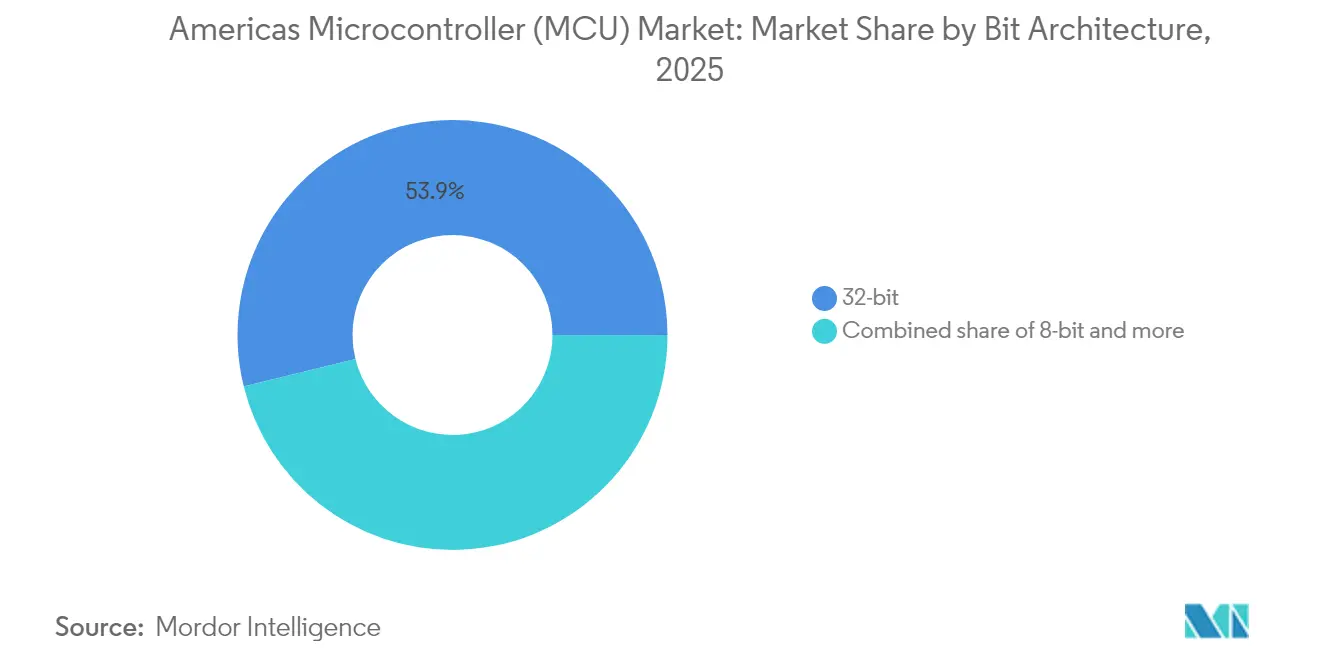
- Por arquitectura de bits, los dispositivos de 32 bits lideraron con una cuota de ingresos del 53,85% en 2025; se proyecta que los dispositivos de 64 bits y superiores se expandirán a una CAGR del 5,54% hasta 2031.
- Por industria de usuario final, el sector automotriz mantuvo el 29,25% de la cuota del mercado de microcontroladores de las Américas en 2025, mientras que los dispositivos médicos y de atención sanitaria registran la CAGR más alta del 5,78% hasta 2031.
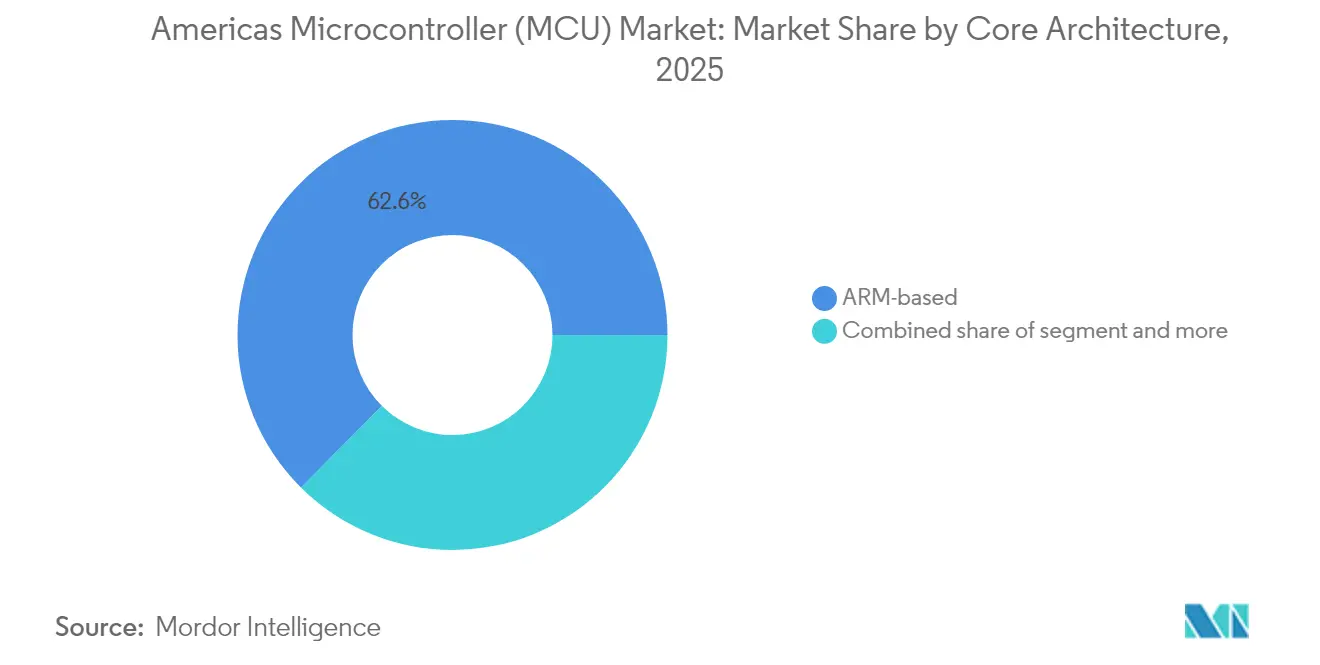
- Por arquitectura de núcleo, los diseños basados en ARM representaron el 62,55% de los ingresos en 2025; los diseños basados en RISC-V registran una CAGR del 4,72% hasta 2031.
- Por conectividad, los MCU sin capacidad inalámbrica capturaron el 71,10% del tamaño del mercado de microcontroladores de las Américas en 2025, mientras que los MCU con capacidad inalámbrica avanzan a una CAGR del 6,44% hasta 2031.
- Por geografía, Estados Unidos representó el 49,35% de los ingresos de 2025, mientras que Brasil registra la CAGR más rápida del 6.720% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impulso a la electrificación automotriz | 0.80% | América del Norte y América del Sur, con mayor impacto en Estados Unidos y Brasil | Mediano plazo (2-4 años) |
| Proliferación de nodos de borde de IoT | 0.60% | Global, con concentración en los corredores industriales de Estados Unidos y las ciudades inteligentes de Brasil | Corto plazo (≤ 2 años) |
| Migración hacia MCU de 32 bits y basados en ARM | 0.40% | A nivel de las Américas, liderado por aplicaciones automotrices e industriales | Mediano plazo (2-4 años) |
| Incentivos gubernamentales de deslocalización regional (Ley CHIPS, Brasil PADIS) | 0.50% | Estados Unidos (25 estados) y Brasil (Jalisco, São Paulo, Minas Gerais) | Largo plazo (≥ 4 años) |
| Estándares obligatorios de ciberseguridad para dispositivos integrados (NIST IR 8425 de EE. UU.) | 0.30% | Adquisición federal y estatal de EE. UU., con repercusión en Canadá y México | Corto plazo (≤ 2 años) |
| Disrupción de costos de RISC-V en SKU de nivel básico | 0.20% | A nivel de las Américas, con mayor impacto en segmentos de consumo e industriales sensibles al costo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Impulso a la Electrificación Automotriz
Los vehículos eléctricos incorporan entre tres y cinco veces más semiconductores que los automóviles de combustión interna, y cada inversor de tracción, placa de gestión de baterías o controlador de dominio de carrocería consume al menos un MCU de alto rendimiento. NXP presentó su familia S32K5 de 16 nm en marzo de 2025 con MRAM integrada y un núcleo Arm Cortex de 800 MHz para consolidar las unidades de control electrónico (ECU) heredadas y alojar inferencia de IA en tiempo real. El MCU RH850/C1M-Ax de Renesas coordina dos inversores de tracción en vehículos híbridos, reduciendo el número de placas y el peso del cableado. Los nuevos límites de gases de efecto invernadero en Canadá y las regulaciones más estrictas de la Agencia de Protección Ambiental (EPA) de EE. UU. aceleran la adopción de trenes de potencia electrificados, manteniendo al mercado de microcontroladores de las Américas estrechamente vinculado a los ciclos de diseño automotriz. El primer MCU automotriz RISC-V de Infineon bajo la marca AURIX, lanzado en marzo de 2025, señala una alternativa impulsada por costos que aún cumple los objetivos de seguridad ASIL-D.[2]NXP Semiconductors, "Familia de MCU S32K5 Arm Cortex-M," nxp.com
Proliferación de Nodos de Borde de IoT
Los dispositivos industriales y de consumo están adquiriendo inteligencia local que reduce la latencia y los costos de nube. Los datos del IEEE muestran que el segmento de borde industrial inteligente saltó de USD 11.600 millones en 2019 a USD 30.800 millones en 2025, con el software representando ahora el 41% del gasto. Renesas prevé USD 10.000 millones para los MCU de conectividad inalámbrica en 2030 a medida que los núcleos de ultrabajo consumo ejecutan redes neuronales seguras en el borde. La placa Arduino Nano Matter, construida sobre el MGM240S de Silicon Labs, ejecuta el reconocimiento de gestos de forma local y utiliza el protocolo interoperable Matter, facilitando los despliegues en hogares inteligentes. Las perspectivas inalámbricas de NXP para 2025 también destacan los aceleradores de aprendizaje automático en chip que trasladan las cargas de trabajo de inferencia fuera de los centros de datos.
Migración hacia MCU de 32 Bits y Basados en ARM
La demanda de mayor densidad de cómputo y capacidad de actualización en campo está eliminando gradualmente los controladores de 8 y 16 bits. Los MCU Stellar de STMicroelectronics adoptan FD-SOI de 18 nm y almacenan imágenes de actualización OTA seguras mientras mantienen la seguridad ASIL-D. Las estimaciones de la industria sitúan la penetración de RISC-V en el 15% de los MCU globales en 2024, lo que refleja el interés en núcleos libres de regalías. El paso de Microchip a componentes RISC-V de 64 bits equilibra el soporte continuo de ARM y subraya el objetivo de diversificación de los proveedores de primer nivel.
Incentivos Gubernamentales de Deslocalización Regional
La Ley CHIPS de USD 52.000 millones ya ha desencadenado más de USD 540.000 millones en compromisos privados de semiconductores, impulsando la instalación de nuevas fábricas en Arizona, Texas, Nueva York y Ohio. Los incentivos PADIS de Brasil dentro del plan Nova Indústria Brasil añaden BRL 7.000 millones anuales para respaldar las casas de diseño y las mejoras de fundición especializada; el Proyecto Kutsari creó el primer Centro Nacional de Diseño de Semiconductores en febrero de 2025. Solo Texas alberga USD 61.000 millones en proyectos de capacidad en curso, con Samsung y Texas Instruments liderando las construcciones.[3]Departamento de Comercio de EE. UU., "La Ley CHIPS y Ciencia impulsa una inversión histórica," commerce.gov
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Comoditización de precios y compresión de márgenes | -0.40% | A nivel de las Américas, afectando particularmente a las aplicaciones de consumo de alto volumen | Corto plazo (≤ 2 años) |
| Cuellos de botella persistentes en la capacidad de fabricación de obleas por debajo de los 28 nm | -0.30% | Impacto global con dependencias de la cadena de suministro de las Américas en fundiciones asiáticas | Mediano plazo (2-4 años) |
| Complejidad del software que supera las capacidades de los dispositivos de 8 y 16 bits | -0.20% | Sectores industrial y automotriz de América del Norte, con repercusión en América del Sur | Mediano plazo (2-4 años) |
| Riesgos de cumplimiento en licencias de propiedad intelectual y controles de exportación | -0.10% | Estados Unidos y Canadá principalmente, con repercusión regulatoria que afecta a México y Brasil | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Comoditización de Precios y Compresión de Márgenes
Los segmentos de volumen, como los dispositivos vestibles y los sensores de nivel básico para hogares inteligentes, ven caer el precio de venta promedio más rápido que la inflación de insumos. Las ventas netas de Microchip en el ejercicio fiscal 2025 cayeron un 42,3% a pesar de los saludables volúmenes de unidades, subrayando la ecuación de márgenes al filo de la navaja. Los competidores de RISC-V con regalías de propiedad intelectual cero intensifican la competencia de precios, obligando a los proveedores establecidos a diferenciarse a través de cadenas de herramientas, diseños de referencia y garantías de suministro a largo plazo.
Cuellos de Botella Persistentes en la Capacidad de Fabricación de Obleas por Debajo de los 28 nm
Los MCU avanzados de alto rendimiento necesitan cada vez más nodos de 22 nm o más finos, sin embargo, la mayoría de las fundiciones regionales todavía operan en 40 nm y superiores. SEMI prevé que solo el 3% del dinero de la Ley CHIPS está destinado al envasado avanzado, una brecha que limita el rendimiento de los MCU incluso cuando nuevas plantas de obleas comienzan su construcción. Las líneas heredadas de 28 nm siguen siendo críticas para los MCU de seguridad automotriz que no pueden rediseñarse rápidamente, dejando al mercado de microcontroladores de las Américas expuesto a perturbaciones de suministro centradas en Asia hasta que las fundiciones locales se completen a finales de 2027.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Arquitectura de Bits:
La Emergencia de los 64 Bits se AceleraEn 2025, la clase de 32 bits representó el 53,85% de los ingresos y ancló el mercado de microcontroladores de las Américas. La demanda se concentra en los módulos de carrocería, chasis y potencia automotriz, donde la protección de memoria, el soporte de actualización de firmware inalámbrica (FOTA) y el rendimiento determinista en tiempo real superan al cómputo puro. Se proyecta que el tamaño del mercado de microcontroladores de las Américas para los dispositivos de 32 bits crecerá a una CAGR del 2,05% hasta 2031, a medida que los zócalos heredados de 16 bits se modernizan.
La banda de 64 bits y superiores, aunque con una cuota inferior al 10% actualmente, posee la CAGR más rápida del 5,54%. Las cámaras de monitoreo del conductor con alta carga de IA, los controladores de dominio de vehículos definidos por software y los sistemas de visión industrial requieren un espacio de direccionamiento expandido y motores vectoriales avanzados. La línea de Computación Espacial de Alto Rendimiento PIC64 de Microchip incorpora unidades vectoriales RISC-V que ejecutan inferencia de aprendizaje automático en entornos endurecidos contra la radiación, ofreciendo a los principales contratistas de defensa una alternativa nacional a los ASIC personalizados.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final:
La Digitalización de la Atención Sanitaria Impulsa el CrecimientoEl sector automotriz se mantuvo como el mayor de todos los segmentos de usuarios finales con el 29,25% de los ingresos en 2025. Las hojas de ruta de los fabricantes de equipos originales (OEM) para la asistencia al conductor de nivel 2+, los análisis del estado de salud de las baterías y las arquitecturas zonales mantienen elevados los recuentos de MCU adjuntos. Se prevé que el segmento avance a una CAGR del 2,96% a medida que las plataformas electrificadas acorten los ciclos de renovación.
Los dispositivos médicos y de atención sanitaria registran la CAGR más rápida del 5,78%. Los monitores continuos de glucosa, los ultrasonidos portátiles y los sistemas de imagen diagnóstica asistidos por IA dependen de MCU seguros de bajo consumo que gestionan la fusión de sensores y ejecutan algoritmos aprobados por la FDA. La cuota del mercado de microcontroladores de las Américas para la atención sanitaria es pequeña hoy en día, pero se expande rápidamente porque el hardware debe cumplir con los controles de ciberseguridad y los regímenes detallados de registro de auditoría establecidos por la FDA.
Por Arquitectura de Núcleo:
La Disrupción de RISC-V se AceleraLos diseños basados en ARM mantuvieron el 62,55% de los ingresos en 2025; el amplio soporte de herramientas y la eficiencia energética los sostienen en casi todos los sectores verticales. Se prevé que el tamaño del mercado de microcontroladores de las Américas vinculado a los núcleos ARM crezca moderadamente a medida que los clientes existentes amplían sus plataformas en lugar de cambiar.
Sin embargo, las unidades RISC-V añaden una CAGR del 4,72%, impulsadas por empresas emergentes que diseñan SKU optimizados en costo libres de costos de regalías. La serie de MCU automotrices RISC-V de Infineon de marzo de 2025, inicialmente suministrada como muestra a los OEM europeos, se enviará desde una línea de 300 mm en Texas a finales de 2026. La adopción es particularmente rápida en dispositivos de consumo sensibles al costo y bloques de IO industrial simples.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Conectividad:
La Integración Inalámbrica se DisparaLos MCU sin capacidad inalámbrica todavía suministraron el 71,10% de los envíos de 2025, sirviendo a los controles de electrodomésticos, los trenes de accionamiento de herramientas eléctricas y los lazos industriales con aislamiento de seguridad donde dominan los buses cableados. Sin embargo, los componentes con capacidad inalámbrica, que crecen a una CAGR del 6,44%, se adelantan en términos de victorias de diseño a medida que Thread, Wi-Fi 6 y la banda ultraancha se integran en un único paquete. Qualcomm y STMicroelectronics anunciaron una plataforma de referencia que combina los MCU STM32 con los transceptores inalámbricos de IA de Qualcomm, reduciendo el área de la PCB en un 40% para los nodos de fábrica inteligente de próxima generación.
Los límites regulatorios de energía también impulsan los diseños de bajo consumo en reposo. El SoC QPG6200L de Qorvo consume menos de 1 µA en reposo profundo manteniendo conectividad de triple radio, lo que permite una vida útil de la batería de cinco años en sensores de puertas.
Análisis Geográfico
Mercado de Microcontroladores (MCU) de Estados Unidos y Canadá
Estados Unidos contribuyó con el 49,35% de los ingresos de 2025 gracias a una ola de inversión en bienes de capital de 450 mil millones de USD que abarca 25 estados. Texas reclama la mayor parte tras la inauguración de obras de Samsung en una planta de fabricación en Taylor valorada en 17 mil millones de USD y la expansión de Texas Instruments en su campus de Richardson. Canadá refuerza su capacidad de back-end: Ottawa otorgó 120 millones de USD a la red Fabric, mientras que IBM comprometió 187 millones de USD para el envasado avanzado en Bromont, Quebec.
El Mercado de Microcontroladores (MCU) de las Américas
La participación de Brasil es pequeña hoy en día, pero se dispara con una CAGR del 6.720% gracias a que los incentivos fiscales PADIS y el Proyecto Kutsari crean centros de diseño de chips nacionales en São Paulo, Minas Gerais y Pernambuco. México aprovecha su proximidad en el marco del T-MEC, atrayendo a Foxconn y Nvidia hacia nuevas líneas de servidores de inteligencia artificial y superchips en Guadalajara. Los mercados secundarios de América del Sur, incluidos Argentina y Colombia, se benefician de las reducciones arancelarias del MERCOSUR para importar equipos y atraer empresas de ensamblaje especializadas.
Panorama regulatorio
El entorno regulatorio que moldea el mercado de MCU de las Américas en 2026 está cada vez más influenciado por las acciones federales de adquisición y comercio de EE. UU. que afectan la lista de materiales aprobada y la calificación de proveedores. En febrero de 2026, el Consejo FAR propuso una norma para implementar la Sección 5949 de la NDAA del año fiscal 2023, restringiendo la adquisición federal de EE. UU. de ciertos productos semiconductores vinculados a entidades extranjeras cubiertas (incluyendo SMIC, ChangXin Memory Technologies y Yangtze Memory Technologies Corp). La propuesta impulsa a los OEM y proveedores de nivel superior a reforzar la trazabilidad y los controles de abastecimiento para controladores embebidos utilizados en programas de cara al gobierno.
En el ámbito comercial, una Proclamación Presidencial de EE. UU. emitida en enero de 2026 ajustó las importaciones de semiconductores, equipos de fabricación de semiconductores y productos derivados hacia Estados Unidos, incluyendo un arancel ad valorem del 25% sobre ciertas importaciones con excepciones definidas vinculadas al apoyo a la cadena de suministro tecnológica nacional y casos de uso específicos. Junto con la defensa de políticas por parte de organismos como SEMI (estrategia de política de EE. UU. para 2026), estas acciones elevan la prima de cumplimiento para los proveedores de MCU y fabricantes de dispositivos que venden en verticales de influencia federal como defensa, infraestructura crítica y sistemas industriales regulados.
Análisis de la cadena de valor
La cadena de valor de MCU de las Américas se extiende desde los ecosistemas de propiedad intelectual y núcleos (ARM y RISC-V) hasta el diseño de dispositivos y subsistemas, la fabricación de obleas (a menudo en fundiciones globales), el ensamblaje, las pruebas y el empaquetado, la distribución y la integración en el equipo final en sectores como automotriz, automatización industrial, dispositivos de salud y electrónica de consumo. La política regional está comenzando a atraer más actividad de las etapas iniciales e intermedias hacia el territorio nacional: los incentivos de deslocalización cercana de EE. UU. bajo la Ley CHIPS and Science y programas a nivel estatal como el Texas Semiconductor Innovation Fund (casi USD 950 millones) están orientados a expandir la capacidad de fabricación y diseño. Las prioridades de política de SEMI en 2026 también enfatizan mantener el acceso a insumos críticos junto con la inversión nacional y la I+D.
La transición de I+D a fabricación es un vínculo clave en la cadena, particularmente para MCU seguras y de grado de seguridad que requieren cadenas de herramientas validadas y flujos de calificación. El Microelectronics Commons del Departamento de Defensa de EE. UU. funciona como un puente público-privado que conecta laboratorios universitarios y equipos de pequeñas empresas con rutas de prototipado y fabricación, apoyando la maduración de laboratorio a fábrica para microelectrónica relevante para la defensa. En el lado de la capacidad, el compromiso de Texas Instruments de junio de 2025 de más de USD 60 mil millones hacia la expansión de la fabricación en EE. UU. añade un ancla de suministro fundamental para los circuitos integrados de control embebido de alto volumen que comparten infraestructura de fabricación y empaquetado con las carteras de MCU.
Panorama Competitivo
El mercado de microcontroladores de las Américas presenta una concentración moderada. NXP Semiconductors, Texas Instruments y Microchip Technology juntos controlan aproximadamente el 45% de los ingresos regionales mediante amplias carteras que abarcan desde 8 bits hasta 64 bits e integran propiedad intelectual analógica, de conectividad y de seguridad. La plataforma S32 CoreRide de NXP reduce el esfuerzo de portabilidad de software entre las zonas del vehículo y sustenta largos ciclos de diseño en los OEM. Texas Instruments se diferencia a través de garantías de suministro de décadas y rangos de temperatura automotriz completamente caracterizados. Microchip responde con actualizaciones del ecosistema MPLAB, generación de código asistida por IA y una expansión de capacidad de carburo de silicio por valor de USD 880 millones en Colorado Springs.
El impulso de la Arquitectura de Conjunto de Instrucciones (ISA) de código abierto agita la competencia: Andes, Ventana y SiFive licencian núcleos RISC-V comerciales que permiten a los proveedores de MCU de segundo nivel saltarse las regalías de ARM y aun así enviar kits de desarrollo certificados. Los actores establecidos responden ampliando la seguridad de los circuitos integrados a gran escala (LSI), ofreciendo contratos de garantía de suministro y añadiendo aceleradores de aprendizaje automático. Por lo tanto, los usuarios finales eligen entre redes de soporte probadas y estructuras de costos disruptivas, equilibrando la disponibilidad a largo plazo frente al gasto en placas.
Las oportunidades de espacio en blanco rodean la inferencia de IA en el borde y la seguridad de los dispositivos vestibles médicos. Los bloques de raíz de confianza de hardware que cumplen con el NIST IR 8425 y las radios de bajo consumo en reposo impulsan precios de venta promedio premium en estos nichos a pesar de las presiones generales de comoditización.
Líderes de la Industria de Microcontroladores (MCU) de las Américas
NXP Semiconductors N.V.
Texas Instruments Incorporated
Microchip Technology Inc.
STMicroelectronics N.V.
Renesas Electronics Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Microcontroladores (MCU) de las Américas
- Renesas Electronics Corporation
- NXP Semiconductors N.V.
- Microchip Technology Inc.
- Texas Instruments Incorporated
- Infineon Technologies AG
- STMicroelectronics N.V.
- ON Semiconductor Corporation
- Silicon Laboratories Inc.
- Nordic Semiconductor ASA
- Cypress Semiconductor Corporation
- Espressif Systems (Shanghai) Co., Ltd.
- GigaDevice Semiconductor Inc.
- Maxim Integrated Products, Inc.
- Analog Devices, Inc.
- Qualcomm Incorporated
- Intel Corporation
- Ambiq Micro, Inc.
- FUJITSU Semiconductor Memory Solution Ltd.
- Holtek Semiconductor Inc.
- Microsemi Corporation
Lea el análisis de las empresas de microcontroladores (mcu) de las américas

Oportunidades de mercado y perspectivas futuras
Los ciclos de rediseño impulsados por la seguridad y las restricciones de adquisición están creando un espacio en blanco a corto plazo para las plataformas de MCU que simplifican el cumplimiento, la procedencia y la preparación para el etiquetado de dispositivos en programas influenciados por EE. UU. La norma FAR propuesta en febrero de 2026 que implementa la Sección 5949 de la NDAA aumenta la presión de recalificación y la diligencia debida en la cadena de suministro para los OEM y contratistas de controladores embebidos. Esta dinámica eleva el valor de los proveedores que pueden ofrecer documentación de abastecimiento transparente, disponibilidad de ciclo de vida prolongado y características de seguridad validadas, incluyendo una raíz de confianza de hardware alineada con criterios de estilo NIST IR 8425 en los flujos de trabajo de adquisición y etiquetado.
Las expansiones de capacidad nacional y las rutas públicas de I+D también están ampliando las oportunidades de soporte de diseño localizado, acceso a empaquetado y una iteración más rápida para los sistemas embebidos industriales, automotrices y adyacentes a la defensa. La evidencia de este ciclo de inversión incluye el plan de Texas Instruments de invertir más de USD 60 mil millones para fabricar semiconductores fundamentales en Estados Unidos y el programa Microelectronics Commons del DoD que conecta centros de prototipado con transiciones de fabricación. En paralelo, incentivos a nivel de Texas como el Texas Semiconductor Innovation Fund y programas de instalaciones a gran escala proporcionan canales de participación para que los proveedores de MCU y fabricantes de módulos co-localicen ingeniería, validación y garantía de suministro alrededor de huellas de fabricación de EE. UU. nuevas y en expansión, lo cual es particularmente relevante para las líneas de productos restringidas por debajo de 28 nm y los cronogramas de calificación de grado automotriz.
Recent Industry Developments in Mercado de Microcontroladores (MCU) de las Américas
- Abril de 2026: Microchip Technology añadió los controladores de señal digital dsPIC33AK256MPS306 a la familia dsPIC33A, con soporte para criptografía post-cuántica y aplicaciones de alta densidad de potencia. La expansión aumenta directamente la oferta de MCU/DSC para implementaciones de borde industriales y automotrices. Fortalece las opciones de cómputo de borde seguro y de alto rendimiento y respalda la criptografía post-cuántica para entornos regulados.
- Marzo de 2026: Texas Instruments Incorporated amplió su cartera de microcontroladores con las familias MSPM0G5187 y AM13Ex e integró la unidad de procesamiento neuronal TinyEngine para IA en el borde. La incorporación mejora la oferta de MCU habilitadas para IA en el borde de TI en el mercado de las Américas. Acelera la inferencia de IA en el dispositivo y respalda las arquitecturas zonales para los sectores industrial y automotriz.
- Enero de 2026: NXP Semiconductors N.V. lanzó la serie de procesadores vehiculares de superintegración S32N7, construida sobre una base de 5nm para la digitalización vehicular. El producto está dirigido a las necesidades de MCU/SoC automotrices en el mercado de las Américas. Permite unidades de control electrónico (ECU) vehiculares altamente integradas con arquitecturas definidas por software y se desarrolla en colaboración con Bosch, reforzando el liderazgo en MCU automotrices.


Mercado de Microcontroladores (MCU) de las Américas Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado cubre los ingresos generados por los microcontroladores enviados y utilizados en las Américas, contabilizados en el punto de venta a los fabricantes de dispositivos y las cadenas de suministro de los OEM, e informados en USD para los años del estudio.
Exclusiones del alcance: excluimos productos adyacentes como microprocesadores, lógica discreta y memoria independiente, y también evitamos el doble conteo de los ingresos de traspaso de distribuidores cuando ya están capturados en los envíos de proveedores.
Descripción general de la segmentación
- Por Arquitectura de Bits
- 8 bits
- 16 bits
- 32 bits
- 64 bits y Superior
- Por Industria de Usuario Final
- Automotriz
- Electrónica de Consumo
- Automatización Industrial
- Comunicaciones y Redes
- Atención Sanitaria y Dispositivos Médicos
- Otros
- Por Arquitectura de Núcleo
- Basada en ARM
- Basada en RISC-V
- Basada en x86
- Núcleos Propietarios
- Por Conectividad
- MCU con Capacidad Inalámbrica
- MCU sin Capacidad Inalámbrica
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado, construir el grupo de demanda inicial y verificar la coherencia de los ciclos regionales que afectan los envíos y los precios. Normalmente hacemos referencia a datos públicos como las estadísticas comerciales de la Oficina del Censo de EE. UU., las tablas de importación-exportación de la Comisión de Comercio Internacional de EE. UU., las actualizaciones de SEMI sobre la actividad de las fábricas y las series de producción industrial de la Reserva Federal, que ayudan a explicar las fluctuaciones en la producción electrónica y el comportamiento de los plazos de entrega.
Para el contexto tecnológico, utilizamos fuentes como artículos del IEEE sobre sistemas embebidos, bases de datos de patentes de la USPTO para rastrear la actividad de diseño, y prensa y presentaciones de empresas confiables que aclaran las hojas de ruta de productos y la exposición a mercados finales. Donde la cobertura mejoró, se utilizaron suscripciones pagas para los estados financieros de empresas y bases de datos de envíos, además de búsquedas de patentes, que luego se verificaron contra divulgaciones públicas. Esta lista no es exhaustiva, y revisamos muchas otras fuentes para recopilar datos, validar suposiciones y resolver preguntas abiertas.
Entrevistas y encuestas primarias
El trabajo primario se llevó a cabo para probar los supuestos del modelo que las fuentes documentales no explican de manera confiable, especialmente en torno a los movimientos de precios, la normalización de los plazos de entrega y cómo las victorias de diseño se traducen en volúmenes de unidades. Hablamos con proveedores de componentes, partes interesadas del lado de la distribución y fabricantes de dispositivos en América del Norte y América del Sur, y luego usamos verificaciones de seguimiento para resolver cualquier gran variación en las divisiones de uso final y el momento de los envíos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 32% | Altos directivos (CXO): 12% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 33% |
| Actores más pequeños: 14% | Gerentes: 55% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo que vincula la producción electrónica y los flujos comerciales de las Américas con el consumo de MCU, y luego aplica tasas de penetración de uso final para el control embebido en vehículos, automatización industrial, dispositivos de consumo e infraestructura conectada. Para mantener los totales fundamentados, corroboramos el resultado con verificaciones selectivas de abajo hacia arriba, como precios de venta promedio muestreados multiplicados por envíos de unidades estimados para las principales clases de MCU, junto con verificaciones de proveedores y canales sobre la dirección regional de los envíos.
Las entradas clave utilizadas en el modelo incluyen la división de la demanda por sector de uso final, el contenido típico de MCU por aplicación (por ejemplo, módulos de control en vehículos y equipos de fábrica), los movimientos observados de importación y exportación de dispositivos semiconductores, los ciclos estimados de corrección de inventario y la progresión del precio de venta promedio según la arquitectura de bits y las funciones de conectividad. Cuando los datos son escasos para países más pequeños, gestionamos las brechas utilizando indicadores proxy como la producción industrial y la producción de vehículos, seguidos de verificaciones primarias para evitar una extensión excesiva de los proxies.
Las previsiones se elaboran mediante un análisis de escenarios respaldado por una regresión multivariante simple, donde los principales impulsores incluyen la actividad de fabricación regional, las tendencias de producción automotriz y la adopción esperada de sistemas embebidos en diseños industriales e IoT. Las suposiciones se revisan con la retroalimentación de las entrevistas para que la previsión refleje el momento práctico del ciclo de diseño en lugar de solo el crecimiento macroeconómico.
Validación de datos y ciclo de actualización
Los resultados se triangulan desde múltiples ángulos, incluyendo señales de comercio y producción, comentarios de proveedores y verificaciones de coherencia sobre las unidades implícitas y los precios de venta promedio implícitos. Si un país o un uso final muestra un salto que no se alinea con estas señales independientes, se reabren las entradas y se vuelven a verificar los contactos primarios relacionados antes de pasar a la aprobación final.
Se sigue una revisión de analistas en múltiples pasos para que la aritmética, la alineación del alcance y los supuestos clave sean verificados por un segundo par de ojos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en la capacidad, interrupciones en el suministro o cambios abruptos en la demanda de programas automotrices e industriales. Antes de la entrega, se realiza un último repaso para que los clientes reciban la vista actualizada más reciente.
Estimación del mercado de microcontroladores de las Américas de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los microcontroladores en las Américas pueden parecer muy distantes entre sí porque las reglas de conteo subyacentes difieren incluso cuando el nombre del producto suena igual. Las principales diferencias suelen provenir de si los ingresos se capturan a nivel de envío de semiconductores o a nivel de módulo y placa, cómo se tratan los distribuidores y si la geografía es estrictamente las Américas o se mezcla parcialmente con asignaciones globales.
La direccionalidad de importación-exportación, las verificaciones implícitas de unidad a ingresos y los indicadores de producción de uso final son los puntos de evidencia que mantienen a Mordor Intelligence vinculado a los ingresos de MCU a nivel de envío en las Américas en lugar de mezclar microprocesadores o conjuntos electrónicos de nivel superior. Otras cifras también pueden variar porque algunos estudios utilizan una expansión de precios agresiva, otros aplican un precio de venta promedio fijo, y otros se actualizan con menor frecuencia, lo cual importa en un mercado moldeado por la digestión de inventario y las fluctuaciones en los plazos de entrega.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 725,23 millones (2025) | |
| Consultora Regional A | USD 1,05 mil millones (2025) | Utiliza una definición más amplia que parece incluir módulos basados en MCU y placas embebidas, y también combina el valor añadido de los distribuidores en los ingresos, lo que puede inflar los totales en comparación con el conteo a nivel de envío. |
| Revista Comercial B | USD 612,40 millones (2025) | Se construye principalmente a partir de una encuesta limitada a proveedores y una curva de precios conservadora, y subrepresenta la demanda automotriz e industrial, donde el contenido por sistema es mayor y los ciclos de diseño son más largos. |
La dispersión en la tabla se explica principalmente por los límites del alcance y la forma en que se tratan los precios y los ingresos de los canales. Al mantener el conteo en los ingresos por envíos de MCU y luego validarlo con señales independientes de comercio y demanda, la estimación permanece trazable a entradas claras y puede repetirse cuando se agregan nuevos datos anuales y verificaciones primarias.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de microcontroladores de las Américas?
El mercado está valorado en USD 739,52 millones en 2026 y se prevé que alcance USD 815,33 millones en 2031, creciendo a una CAGR del 1,97%.
¿Qué industria de usuario final genera más ingresos?
El sector automotriz lidera con el 29,25% de los ingresos de 2025, impulsado por el aumento de los despliegues de vehículos eléctricos y sistemas avanzados de asistencia al conductor (ADAS).
¿Qué segmento se expande más rápidamente?
Los dispositivos médicos y de atención sanitaria muestran la CAGR más alta del 5,78% hasta 2031, respaldados por los dispositivos de IA aprobados por la FDA y las reglas de ciberseguridad más estrictas.
¿Qué tan dominantes son los microcontroladores basados en ARM en la región?
Los diseños basados en ARM mantuvieron una cuota de ingresos del 62,55% en 2025, aunque los componentes RISC-V están ganando terreno con una CAGR del 4,72%.
¿Por qué es tan alta la tasa de crecimiento de Brasil?
Brasil se beneficia de los incentivos de Nova Indústria Brasil y el Proyecto Kutsari, otorgando al país una CAGR prevista del 6.720% hasta 2031.
¿Qué riesgos podrían ralentizar el crecimiento del mercado?
La comoditización de precios en las líneas de consumo de alto volumen y la escasez de obleas por debajo de los 28 nm podrían recortar la CAGR general en 0,7 puntos porcentuales.
Última actualización de la página el:



