
Tamaño y Participación del Mercado de Fabricación de Satélites
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
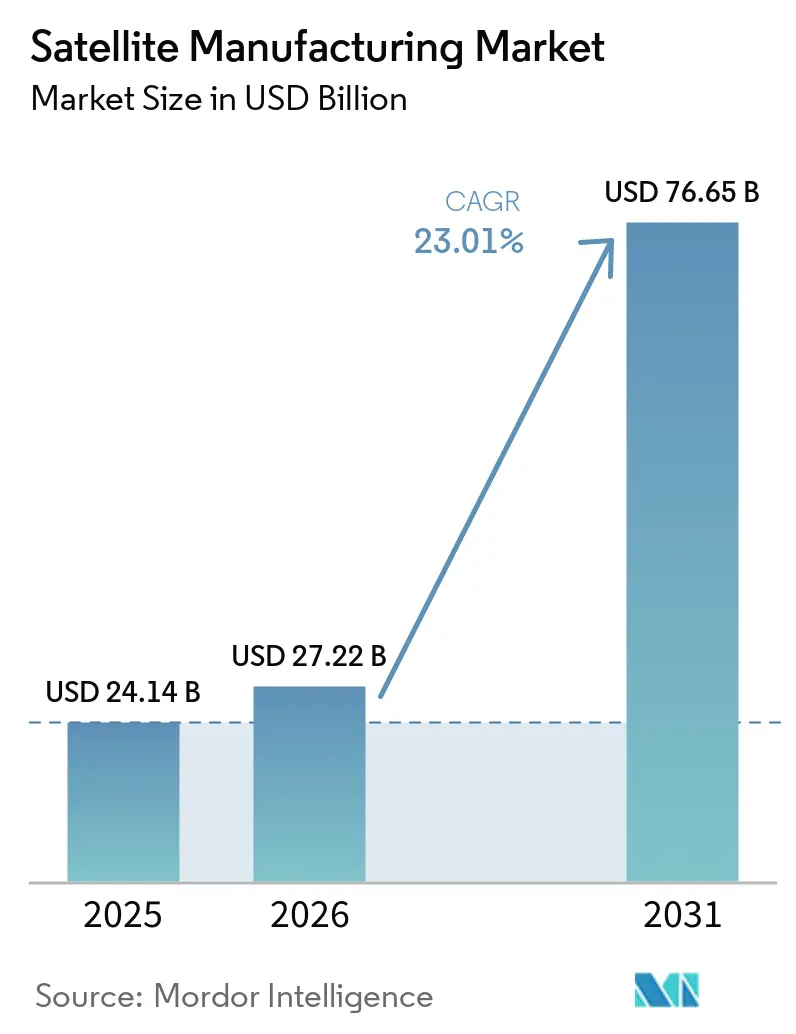
| Tamaño del Mercado (2026) | 27.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 76.65 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 23.01 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fabricación de Satélites por Mordor Intelligence
El tamaño del mercado de fabricación de satélites fue valorado en 24,14 mil millones de USD en 2025, y se proyecta que crezca desde 27,22 mil millones de USD en 2026 hasta 76,65 mil millones de USD en 2031, registrando una CAGR del 23,01% entre 2026 y 2031. La capacidad de producción se está convirtiendo en un factor competitivo central a medida que los fabricantes trabajan para satisfacer los pedidos pendientes de programas de constelaciones contratadas y programas gubernamentales. La fabricación de satélites está pasando del ensamblaje específico por misión hacia líneas de producción estandarizadas capaces de entregar naves espaciales a mayor ritmo. Los programas de constelaciones comerciales, la contratación pública gubernamental y la demanda de sistemas de observación de la Tierra respaldan este cambio. Los fabricantes establecidos se benefician de cadenas de suministro calificadas, acceso a instalaciones de prueba y experiencia en producción, mientras que los proveedores más pequeños enfrentan mayores barreras para escalar. Los requisitos de adquisición para comunicaciones resilientes, teledetección y diseño sostenible de naves espaciales también están dando forma al mercado de fabricación de satélites.
Conclusiones Clave del Informe
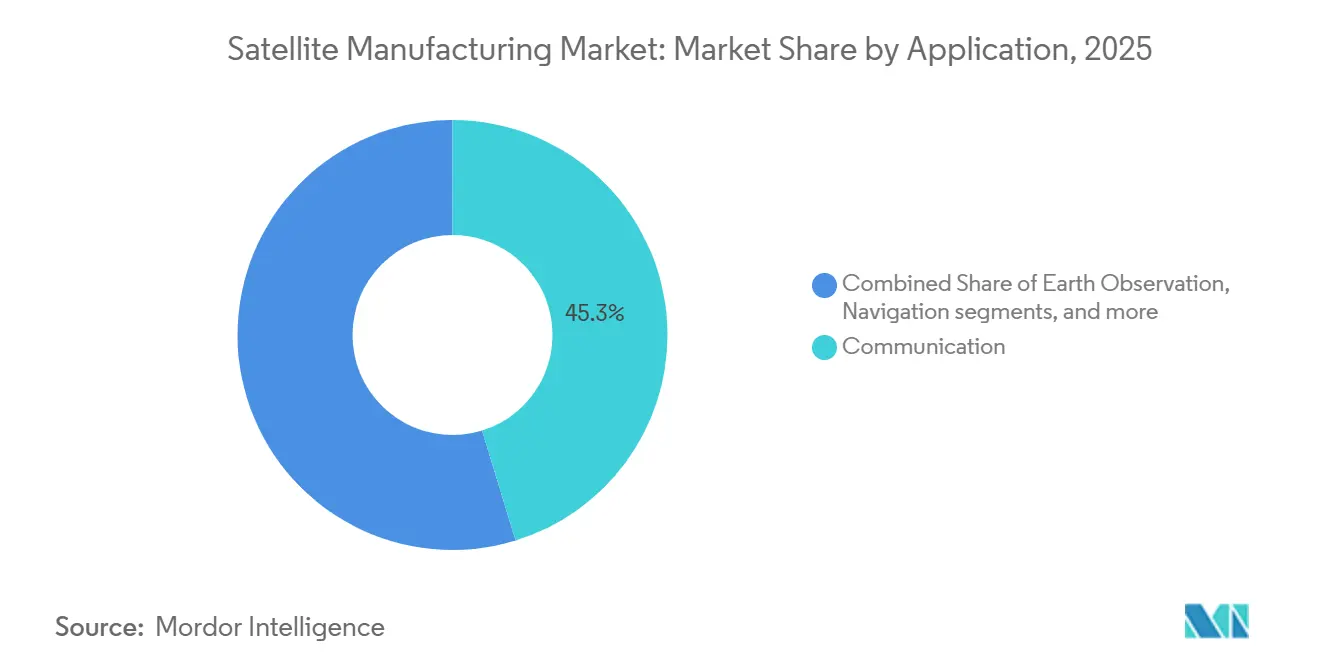
- Por aplicación, las comunicaciones representaron el 45,25% de la participación del mercado de fabricación de satélites en 2025, mientras que se prevé que la observación de la Tierra crezca a una CAGR del 24,71% hasta 2031.
- Por masa del satélite, los satélites medianos representaron el 42,69% del tamaño del mercado de fabricación de satélites en 2025, mientras que se proyecta que los satélites pequeños crezcan a una CAGR del 24,52% hasta 2031.
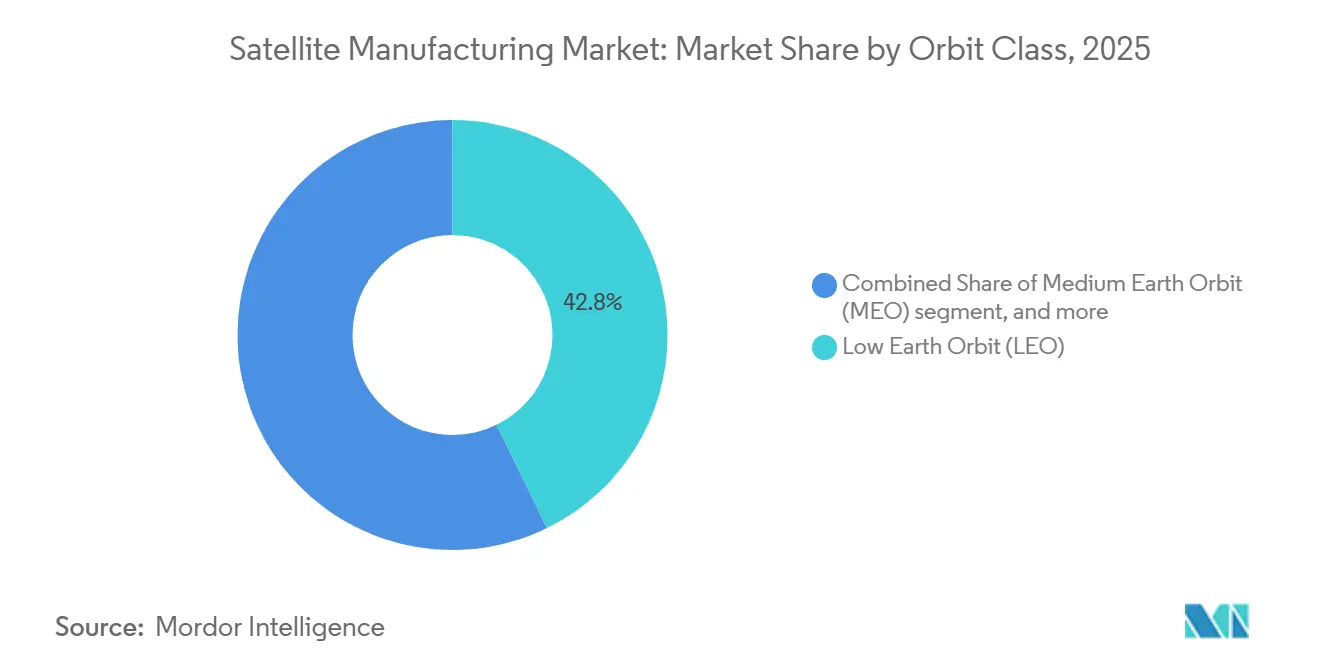
- Por clase de órbita, LEO capturó el 42,75% de la participación del mercado de fabricación de satélites en 2025, mientras que se proyecta que MEO crezca a una CAGR del 24,83% hasta 2031.
- Por usuario final, los usuarios comerciales representaron el 55,32% del mercado en 2025 y se prevé que crezcan a una CAGR del 24,91% hasta 2031.
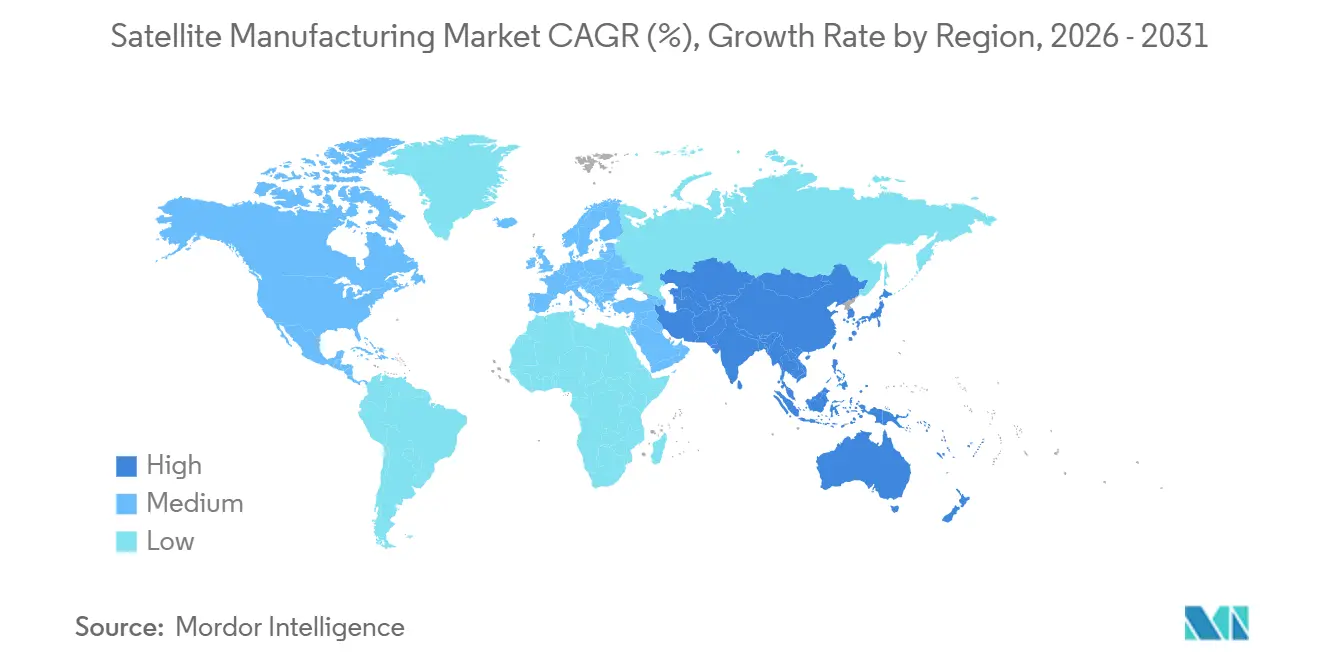
- Por geografía, América del Norte representó el 53,77% del mercado en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 24,63% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Despliegue de banda ancha LEO y constelaciones | 6.5% | Global, con la mayor concentración en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Gasto gubernamental y de defensa en el espacio | 5.0% | América del Norte y Europa, con un efecto creciente en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Miniaturización de satélites y reducción de costos de producción | 4.0% | Global, liderado por China, India y Europa | Mediano plazo (2-4 años) |
| Demanda de observación de la Tierra y teledetección | 3.0% | Global, con demanda regulatoria en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Producción de naves espaciales a escala industrial y plataformas estandarizadas | 2.0% | América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Sostenibilidad orbital y diseño de fin de vida útil como diferenciadores de adquisición | 1.5% | Europa, América del Norte y programas globales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Despliegue de Banda Ancha LEO y Constelaciones
Las constelaciones de banda ancha LEO siguen siendo un importante impulsor de la demanda en el mercado de fabricación de satélites. SpaceX tenía más de 9.350 satélites Starlink en órbita a finales de 2025, lo que demuestra la escala de producción necesaria para los grandes sistemas de banda ancha.[1] El Proyecto Kuiper de Amazon está obligado por la FCC a desplegar 1.618 satélites antes de julio de 2026, lo que representa el 50% de su constelación aprobada de 3.236 satélites.[2] Muchos de los satélites de constelaciones planificados serán construidos internamente por sus operadores, lo que limita la cuota disponible para los fabricantes contratistas independientes. Los proveedores independientes, por tanto, compiten con mayor frecuencia por programas soberanos y constelaciones comerciales más pequeñas. Estos programas pueden favorecer la integración de cargas útiles especializadas, la fiabilidad y el soporte de misión por encima del menor costo unitario.
Gasto Gubernamental y de Defensa en el Espacio
La contratación pública gubernamental y de defensa respalda la demanda de naves espaciales calificadas de alto valor en el mercado de fabricación de satélites. El presupuesto de defensa espacial de EE. UU. para el año fiscal 2026 incluyó financiación importante para la arquitectura Golden Dome y los programas espaciales relacionados.[3] El Comité de Asignaciones del Senado de EE. UU. destinó 528 millones de USD de I+D hacia adquisiciones, incluidos dos satélites GPS adicionales. Este enfoque beneficia a los fabricantes que ya han calificado sus plataformas y procesos de producción. Lockheed Martin completó el hito de acoplamiento del núcleo del Vehículo Espacial GPS IIIF 11 en abril de 2026 utilizando herramientas de fabricación digital.[4] Los contratos gubernamentales proporcionan visibilidad de producción plurianual y recompensan a las empresas que pueden cumplir los requisitos de seguridad, calendario y garantía de misión.
Miniaturización de Satélites y Reduccin de Costos de Producción
Las naves espaciales más pequeñas están cambiando la forma en que los proveedores diseñan, ensamblan y fijan precios a los sistemas de satélites. La miniaturización permite a los fabricantes construir plataformas que combinan una capacidad de carga útil útil con menores requisitos de lanzamiento y producción. China e India están desarrollando capacidad nacional para plataformas de satélites pequeños y medianos estandarizadas. Dhruva Space recibió 105 crore INR (12,62 millones de USD) del Fondo de Investigación, Desarrollo e Innovación de India para el Proyecto Garud, una plataforma de paquete plano de clase 500 kg con una hoja de ruta para hasta 2 satélites por día. Los buses estandarizados de menor costo pueden aumentar la presión sobre los precios en el mercado de fabricación de satélites, especialmente para misiones repetibles. También pueden crear oportunidades para los proveedores de componentes que cumplen los requisitos de rendimiento y fiabilidad de los programas más grandes.
Demanda de Observación de la Tierra y Teledetección
La demanda de observación de la Tierra respalda la producción de satélites equipados con cargas útiles ópticas, de radar de apertura sintética, hiperespectrales y de radiofrecuencia. Los compradores requieren cada vez más datos que sirvan para necesidades de seguridad, monitoreo climático y planificación operativa. Esto favorece las plataformas que pueden transportar sensores especializados y proporcionar enlaces de comunicaciones seguros. La contratación pública gubernamental es importante porque muchas misiones de observación de la Tierra sirven tanto a propósitos civiles como de defensa. El mercado de fabricación de satélites, por tanto, se beneficia de la demanda de sistemas que combinan imágenes, retransmisión de datos y asignación de tareas con capacidad de respuesta. Estos requisitos respaldan la demanda de naves espaciales pequeñas y medianas capaces, en lugar de únicamente las unidades de menor costo.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Altos costos de capital, pruebas y lanzamiento | -2.40% | Global, con un impacto particular en los nuevos participantes de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Licencias complejas, controles de exportación y asignación de frecuencias | -1.90% | Global, con Europa aplicando los plazos de cumplimiento más estrictos | Mediano plazo (2-4 años) |
| Cuellos de botella en semiconductores tolerantes a la radiación y materiales especiales | -1.20% | Programas de defensa de América del Norte y Europa, con efecto en el sector comercial | Mediano plazo (2-4 años) |
| Cumplimiento de normativas sobre desechos espaciales, tráfico espacial y restricciones de seguros | -0.80% | Global, afectando órbitas por debajo de los 500 km | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital, Pruebas y Lanzamiento
Los requisitos de capital siguen siendo elevados porque las naves espaciales deben superar pruebas ambientales y de misión especializadas antes del lanzamiento. Las pruebas de vacío térmico, las pruebas de vibración y la calificación de radiación dependen de instalaciones escasas y equipos con experiencia. Las mayores tasas de fabricación pueden ejercer más presión sobre esos recursos de prueba compartidos. Esto puede retrasar los programas incluso cuando el diseño del satélite y la financiación están en marcha. El costo y la disponibilidad de los servicios de lanzamiento también afectan los calendarios de desarrollo y los requisitos de tesorería. Estas condiciones favorecen a los participantes establecidos en el mercado de fabricación de satélites que cuentan con procesos de prueba repetibles y relaciones consolidadas con proveedores.
Cuellos de Botella en Semiconductores Tolerantes a la Radiación y Materiales Especiales
La electrónica tolerante a la radiación y los materiales especiales son esenciales para muchas misiones de defensa, navegación y teledetección. Una oferta calificada limitada puede crear riesgos de programación cuando varios programas importantes requieren piezas similares simultáneamente. Los fabricantes no pueden sustituir fácilmente componentes no calificados en naves espaciales de alta garantía. Los controles de exportación, las normas de licencias nacionales y la coordinación de frecuencias de la UIT añaden más tiempo y costos de cumplimiento para los programas internacionales. Los requisitos sobre desechos orbitales también influyen en el diseño de las naves espaciales, la planificación de la eliminación y las decisiones de seguros. Estos factores pueden retrasar la entrada al mercado de nuevos participantes en el mercado de fabricación de satélites y reforzar la posición de las empresas con capacidades de cumplimiento establecidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Las Comunicaciones Anclan los Ingresos Mientras la Observación de la Tierra se AceleraLos satélites de comunicaciones representaron el 45,25% del mercado en 2025, proporcionando la mayor base de ingresos entre las constelaciones de banda ancha LEO y los sistemas GEO de alto rendimiento. La industria de fabricación de satélites se beneficia de la escala de los programas de comunicaciones, aunque gran parte de la producción de mayor volumen es realizada internamente por los operadores de constelaciones. SpaceX y Amazon producen sistemas para sus propias redes, reduciendo la cuota de demanda de comunicaciones disponible a través de la contratación abierta. Los fabricantes independientes siguen activos en programas de comunicaciones soberanos y sistemas comerciales más pequeños. Estos proyectos generalmente requieren cargas útiles personalizadas, características de seguridad nacional o integración específica con sistemas terrestres. Los programas de comunicaciones también requieren que los fabricantes gestionen los plazos de producción, los calendarios de lanzamiento y los requisitos relacionados con el espectro.
Se prevé que la observación de la Tierra crezca a una CAGR del 24,71% hasta 2031, convirtiéndola en el segmento de aplicación de más rápido crecimiento. La demanda se está extendiendo más allá de las imágenes ópticas convencionales hacia el radar de apertura sintética, la detección hiperespectral y la inteligencia de radiofrecuencia. Los compradores gubernamentales utilizan estas capacidades para el monitoreo climático, la seguridad nacional y la planificación civil. Esto amplía los requisitos para buses de naves espaciales que puedan soportar cargas útiles complejas y enlaces de datos seguros. La navegación y la observación espacial proporcionan ciclos de adquisición más estables y plurianuales a través de programas como GPS IIIF y Galileo de Segunda Generación. La categoría de otros incluye satélites científicos, de demostración tecnológica y de Internet de las Cosas, que ayudan a mantener el flujo de pedidos para los fabricantes entre contratos más grandes.

Por Masa del Satélite:
Los Satélites Medianos Lideran Mientras los Satélites Pequeños Ganan ValorLos satélites medianos representaron el 42,69% del mercado de fabricación de satélites en 2025. Su posición fue respaldada por el rango de masa utilizado por los satélites Starlink V2 Mini, Amazon Kuiper y Eutelsat OneWeb. Estos programas representaron una cuota importante del volumen de fabricación. La demanda refleja la economía de la banda ancha LEO, donde los fabricantes equilibran la capacidad en órbita con los requisitos de lanzamiento compartido. Este equilibrio respalda la producción repetible y un uso más amplio de componentes de naves espaciales estandarizados.
Se proyecta que el mercado de satélites pequeños crezca a una CAGR del 24,52% hasta 2031, influyendo significativamente en el mercado de fabricación de satélites. Este crecimiento está impulsado por la creciente demanda de observación de la Tierra, comunicaciones por satélite, teledetección y aplicaciones de defensa. Novaspace prevé que se lanzarán 16.900 satélites pequeños de menos de 500 kg durante 2026-2035, lo que indica una demanda sostenida impulsada por constelaciones. En abril de 2026, Blue Canyon Technologies anunció un aumento de casi cuatro veces en la capacidad de producción de ruedas de reacción, de 650 a 2.400 unidades anuales, lo que refleja la creciente demanda de naves espaciales pequeñas.
Por Clase de Órbita:
LEO Impulsa el Volumen, MEO Genera Ingresos Anclados en la NavegaciónLEO representó el 42,75% del mercado por clase de órbita en 2025 y representó la mayor cuota de unidades de satélites producidas a nivel mundial. Los sistemas LEO son fundamentales para la banda ancha, la observación de la Tierra y muchos nuevos servicios de comunicaciones. Sus altas tasas de producción ejercen presión sobre los proveedores de sistemas de energía, electrónica y otros componentes calificados. Los fabricantes también deben gestionar calendarios de producción rápidos junto con las pruebas y la garantía de misión. El diseño, las licencias y la planificación del fin de vida útil son importantes para los programas de constelaciones LEO. Estos requisitos operativos hacen que la disciplina de producción sea tan importante como la capacidad de diseño técnico en el mercado de fabricación de satélites.
Se proyecta que MEO se expanda a una CAGR del 24,83% hasta 2031. El crecimiento está vinculado a la modernización de los sistemas de navegación GPS, Galileo, GLONASS y BeiDou. Estos programas respaldados por gobiernos tienen calendarios plurianuales y valores de naves espaciales relativamente altos. El hito de producción GPS IIIF de Lockheed Martin en abril de 2026 refleja el trabajo continuo en naves espaciales de navegación. Japón también avanza hacia una configuración de 7 satélites del Sistema de Satélites Cuasi-Cenitales. GEO sigue siendo importante para los grandes satélites de comunicaciones, militares y meteorológicos, donde el alto valor unitario puede superar el menor volumen de producción.
Por Usuario Final:
Fortaleza Comercial Concentrada, Adquisición Militar en AceleraciónLos usuarios finales comerciales representaron el 55,32% del mercado en 2025 y se espera que crezcan a una CAGR del 24,91% hasta 2031. Su posición refleja la adquisición simultánea por parte de operadores de constelaciones de banda ancha, observación de la Tierra y radar. La demanda comercial incluye la fabricación cautiva, donde un operador construye satélites para su propia red. También incluye el mercado de contratos abiertos atendido por fabricantes independientes. Estos dos modelos tienen economías diferentes porque los operadores cautivos pueden optimizar la producción para sus propios planes de servicio. Los proveedores independientes enfrentan mayor presión de precios al competir por contratos comerciales especializados.
La adquisición militar está aumentando la demanda de satélites de comunicaciones seguras, alerta de misiles, navegación y detección espacial. Las misiones gubernamentales de alto valor necesitan componentes calificados, enlaces protegidos y controles de producción estrictos. El Ministerio de Defensa de Japón contrató a Mitsubishi Electric en febrero de 2026 para desarrollar un satélite de comunicaciones de defensa de banda X de próxima generación y los sistemas terrestres asociados. Los usuarios finales civiles y gubernamentales también proporcionan adquisiciones recurrentes para el monitoreo meteorológico y ambiental, así como para los programas espaciales nacionales. OHB Sweden firmó un contrato de 248 millones de EUR (287 millones de USD) para construir 20 satélites EPS-Sterna para EUMETSAT. Esta demanda proporciona a los fabricantes de tamaño mediano trabajo entre los grandes contratos de constelaciones.
Análisis Geográfico
Mercado de Fabricación de Satélites de América del Norte
América del Norte concentró el 53,77% del mercado de fabricación de satélites en 2025. La región se beneficia de operadores de constelaciones verticalmente integrados, gasto en defensa, fabricantes principales consolidados y una red madura de proveedores de naves espaciales. Los fabricantes estadounidenses también cuentan con una larga experiencia en sistemas gubernamentales de alta fiabilidad. Boeing tiene como objetivo entregar 26 satélites en 2026 a medida que amplía su capacidad de producción. Lockheed Martin avanza con la producción del GPS IIIF, mientras que Northrop Grumman extiende su actividad hacia el mantenimiento en órbita. Canadá ha actualizado los requisitos de licencia para desechos espaciales, incluido un requisito de eliminación de 5 años para ciertos sistemas no geoestacionarios. Estas normas pueden influir en los requisitos de diseño en todo el mercado de fabricación de satélites de América del Norte.
Mercado de Fabricación de Satélites de Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 24,63% hasta 2031. China está desarrollando capacidad para grandes constelaciones, mientras que India apoya plataformas satelitales domésticas e infraestructura de fabricación. IN-SPACe de India seleccionó a Astrome Technologies, Azista Industries y Dhruva Space para desarrollar plataformas de bus satelital comercial indígenas. El Proyecto Garud de Dhruva Space respalda la capacidad nacional para misiones de constelación de clase 500 kg. La región ofrece a los fabricantes demanda proveniente de misiones de comunicaciones, observación de la Tierra, navegación y seguridad nacional. La capacidad de producción local será importante en los casos en que los gobiernos prefieran el control doméstico sobre activos espaciales críticos.
Mercado de Fabricación de Satélites de EMEA y América del Sur
Europa sigue siendo una ubicación clave para programas institucionales, comerciales y de defensa de alto valor. Airbus recibió en enero de 2026 un contrato de Eutelsat para 340 satélites LEO adicionales de OneWeb, con producción en una nueva línea en Toulouse. La ESA y las agencias nacionales apoyan misiones que sostienen a los fabricantes en los ámbitos de las comunicaciones, la meteorología y la ciencia. América del Sur está liderada por la contratación gubernamental y militar en Brasil, con la demanda de banda ancha comercial añadiendo interés. Oriente Medio avanza hacia sistemas satelitales adaptables, como lo demuestra el contrato de Thales Alenia Space con Es'hailSat en junio de 2026 para un satélite definido por software. África cuenta con una base de fabricación en desarrollo, mientras que las necesidades de conectividad y observación de la Tierra pueden respaldar la futura contratación regional en el mercado de fabricación de satélites.
Panorama Competitivo
Segmento LEO en el Mercado de Fabricación de Satélites
El mercado de fabricación de satélites tiene un nivel superior concentrado, con operadores de constelaciones verticalmente integrados que producen grandes volúmenes para sus propias redes. Space Exploration Technologies Corp. y Chang Guang Satellite Technology Co. Ltd. son importantes en la producción de unidades, aunque la producción cautiva no siempre aparece como ingresos de fabricación en el mercado abierto. Airbus SE, The Boeing Company, Lockheed Martin Corporation, Northrop Grumman Corporation y Thales Alenia Space compiten por grandes programas gubernamentales e institucionales complejos. Los fabricantes especializados como OHB SE, ICEYE, GomSpace A/S, Spire Global, Inc. y AAC Clyde Space compiten por constelaciones soberanas más pequeñas y requisitos de misión específicos. El mercado recompensa a las empresas que pueden combinar producción calificada, certeza de calendario e integración de cargas útiles. Las grandes empresas principales mantienen una ventaja en programas que requieren autorizaciones de seguridad nacional y amplia evidencia de pruebas.
La tasa de producción es una parte importante de la estrategia competitiva. Boeing presentó su plataforma de satélites de clase media Resolute en abril de 2026 y trabaja hacia 26 entregas de satélites durante 2026. Airbus aseguró un pedido de 340 satélites Eutelsat OneWeb adicionales, respaldando la producción en su instalación de Toulouse. Spire Global inauguró una instalación de fabricación de satélites en Múnich en junio de 2026, añadiendo capacidad a su red de producción en Boulder, Glasgow y Múnich. Estos movimientos muestran que los fabricantes están invirtiendo en instalaciones repetibles en lugar de depender únicamente del ensamblaje a medida. También muestran por qué la disponibilidad de componentes, el acceso a las pruebas y la gestión de la calidad son fundamentales para la competencia.
El mantenimiento en el espacio se está convirtiendo en un área adyacente que podría afectar la demanda de reemplazo de algunas naves espaciales GEO. Northrop Grumman lanzó su Vehículo Robótico de Misión y 3 Módulos de Extensión de Misión en julio de 2026. La plataforma puede inspeccionar, reubicar, reparar y ensamblar sistemas en el espacio. Esto puede extender la vida útil de ciertos satélites y crear un modelo de servicios recurrentes. Las mini-constelaciones soberanas siguen siendo una oportunidad porque pueden requerir fabricación nacional y capacidad específica para la misión. Las licencias, la coordinación de la UIT y las normas de seguridad nacional continúan afectando el calendario de los nuevos programas de constelaciones.
Líderes de la Industria de Fabricación de Satélites
-
Airbus SE
-
Space Exploration Technologies Corp.
-
Chang Guang Satellite Technology Co., Ltd.
-
Thales Alenia Space
-
OHB SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Fabricación de Satélites Empresas cubiertas en este informe
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- Chang Guang Satellite Technology Co., Ltd.
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Heavy Industries, Ltd.
- Blue Canyon Technologies LLC (RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- Leidos Holdings, Inc.
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- NewSpace India Limited
Desarrollos recientes de la industria en Mercado de Fabricación de Satélites
- Julio de 2026: El Vehículo Robótico de Misión de Northrop Grumman y 3 Módulos de Extensión de Misión se lanzaron con éxito, estableciendo la primera plataforma autónoma de robótica espacial multifunción capaz de inspección, reubicación, reparación y ensamblaje en el espacio de satélites. Los Módulos de Extensión de Misión han sido prevendidos a Optus e Intelsat para servicios de extensión de vida útil en GEO, creando un modelo de ingresos por servicios comerciales recurrentes.
- Julio de 2026: Thales Alenia Space recibió un contrato de Es'hailSat para construir un satélite de nueva generación definido por software sobre la plataforma reconfigurable Space INSPIRE, lo que señala la demanda de sistemas GEO adaptables en órbita en Oriente Medio y África.
- Junio de 2026: Spire Global estableció una instalación de fabricación de satélites en Múnich con capacidad de sala limpia certificada por ISO para hasta 100 satélites por año, elevando la capacidad total del grupo a 300-400 satélites por año en sus instalaciones de Boulder, Glasgow y Múnich.
- Mayo de 2026: Dhruva Space obtuvo 105 crore INR (12,62 millones de USD) del Fondo de Investigación, Desarrollo e Innovación de India para el Proyecto Garud, un satélite de comunicaciones de paquete plano de clase 500 kg con una hoja de ruta para hasta 2 satélites por día.
- Abril de 2026: Boeing y Millennium Space Systems presentaron la plataforma de satélites de clase media Resolute y confirmaron un objetivo de 26 entregas de satélites en 2026, respaldado por componentes estandarizados y una instalación de producción ampliada en El Segundo.
Alcance del Informe Global del Mercado de Fabricación de Satélites
El mercado de fabricación de satélites incluye el diseño, la ingeniería, la producción, el ensamblaje, la integración y las pruebas de satélites y sus principales subsistemas para su despliegue en órbita terrestre o más allá. Abarca la fabricación de plataformas/buses de satélites, cargas útiles, sistemas de propulsión, sistemas de energía, componentes térmicos y estructurales, aviónica, sistemas de comunicaciones y otros subsistemas de naves espaciales.
El mercado de fabricación de satélites está segmentado por aplicación, masa del satélite, clase de órbita, usuario final y geografía. Por aplicación, el mercado está segmentado en comunicación, observación de la Tierra, navegación, observación espacial y otros. Por masa del satélite, el mercado está segmentado en pequeño, mediano y grande. Por clase de órbita, el mercado está segmentado en órbita terrestre baja (LEO), órbita terrestre media (MEO) y órbita geoestacionaria (GEO). Por usuario final, el mercado está segmentado en comercial, gobierno y civil, y militar. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de fabricación de satélites en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Comunicación |
| Observación Terrestre |
| Navegación |
| Observación Espacial |
| Otros |
| 10-100 kg |
| 100-500 kg |
| 500-1000 kg |
| Menos de 10 kg |
| Más de 1000 kg |
| GEO |
| LEO |
| MEO |
| Comercial |
| Militar y Gubernamental |
| Otro |
| Hardware de Propulsión y Propelente |
| Bus y Subsistemas del Satélite |
| Paneles Solares y Hardware de Energía |
| Estructuras, Arneses y Mecanismos |
| Eléctrico |
| Basado en Gas |
| Combustible Líquido |
| Asia-Pacífico | Por País | Australia |
| China | ||
| India | ||
| Japón | ||
| Nueva Zelanda | ||
| Singapur | ||
| Corea del Sur | ||
| Europa | Por País | Francia |
| Alemania | ||
| Rusia | ||
| Reino Unido | ||
| América del Norte | Por País | Canadá |
| Estados Unidos | ||
| Resto del Mundo | Por País | Brasil |
| Irán | ||
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto del Mundo |
| Aplicación | Comunicación | ||
| Observación Terrestre | |||
| Navegación | |||
| Observación Espacial | |||
| Otros | |||
| Masa del Satélite | 10-100 kg | ||
| 100-500 kg | |||
| 500-1000 kg | |||
| Menos de 10 kg | |||
| Más de 1000 kg | |||
| Clase de Órbita | GEO | ||
| LEO | |||
| MEO | |||
| Usuario Final | Comercial | ||
| Militar y Gubernamental | |||
| Otro | |||
| Subsistema del Satélite | Hardware de Propulsión y Propelente | ||
| Bus y Subsistemas del Satélite | |||
| Paneles Solares y Hardware de Energía | |||
| Estructuras, Arneses y Mecanismos | |||
| Tecnología de Propulsión | Eléctrico | ||
| Basado en Gas | |||
| Combustible Líquido | |||
| Región | Asia-Pacífico | Por País | Australia |
| China | |||
| India | |||
| Japón | |||
| Nueva Zelanda | |||
| Singapur | |||
| Corea del Sur | |||
| Europa | Por País | Francia | |
| Alemania | |||
| Rusia | |||
| Reino Unido | |||
| América del Norte | Por País | Canadá | |
| Estados Unidos | |||
| Resto del Mundo | Por País | Brasil | |
| Irán | |||
| Arabia Saudita | |||
| Emiratos Árabes Unidos | |||
| Resto del Mundo | |||
Definición de mercado
- Aplicación - Las diversas aplicaciones o propósitos de los satélites se clasifican en comunicación, observación terrestre, observación espacial, navegación y otros. Los propósitos enumerados son los autoinformados por el operador del satélite.
- Usuario Final - Los usuarios primarios o usuarios finales del satélite se describen como civil (académico, aficionado), comercial, gubernamental (meteorológico, científico, etc.), militar. Los satélites pueden ser de uso múltiple, tanto para aplicaciones comerciales como militares.
- Peso Máximo al Despegue del Vehículo de Lanzamiento - El peso máximo al despegue del vehículo de lanzamiento significa el peso máximo del vehículo de lanzamiento durante el despegue, incluido el peso de la carga útil, el equipo y el combustible.
- Clase de Órbita - Las órbitas de los satélites se dividen en tres clases amplias: GEO, LEO y MEO. Los satélites en órbitas elípticas tienen apogeos y perigeos que difieren significativamente entre sí y se categorizan las órbitas de satélites con excentricidad de 0,14 y superior como elípticas.
- Tecnología de Propulsión - En este segmento, los diferentes tipos de sistemas de propulsión satelital se han clasificado como sistemas de propulsión eléctrica, de combustible líquido y basados en gas.
- Masa del Satélite - En este segmento, los diferentes tipos de sistemas de propulsión satelital se han clasificado como sistemas de propulsión eléctrica, de combustible líquido y basados en gas.
- Subsistema del Satélite - Todos los componentes y subsistemas que incluyen propelentes, buses, paneles solares y otro hardware de los satélites están incluidos en este segmento.
| Palabra clave | Definición |
|---|---|
| Control de Actitud | La orientación del satélite en relación con la Tierra y el sol. |
| INTELSAT | La Organización Internacional de Telecomunicaciones por Satélite opera una red de satélites para la transmisión internacional. |
| Órbita Geoestacionaria Terrestre (GEO) | Los satélites geoestacionarios en órbita terrestre a 35.786 km (22.282 mi) sobre el ecuador en la misma dirección y a la misma velocidad que la Tierra gira sobre su eje, haciéndolos aparecer fijos en el cielo. |
| Órbita Terrestre Baja (LEO) | Los satélites en Órbita Terrestre Baja orbitan entre 160 y 2000 km sobre la Tierra, tardan aproximadamente 1,5 horas en completar una órbita completa y solo cubren una porción de la superficie terrestre. |
| Órbita Terrestre Media (MEO) | Los satélites MEO se encuentran por encima de los satélites LEO y por debajo de los satélites GEO, y típicamente viajan en una órbita elíptica sobre el Polo Norte y el Polo Sur o en una órbita ecuatorial. |
| Terminal de Apertura Muy Pequeña (VSAT) | La Terminal de Apertura Muy Pequeña es una antena que típicamente tiene menos de 3 metros de diámetro. |
| CubeSat | El CubeSat es una clase de satélites en miniatura basados en un factor de forma que consiste en cubos de 10 cm. Los CubeSats pesan no más de 2 kg por unidad y típicamente utilizan componentes disponibles comercialmente para su construcción y electrónica. |
| Vehículos de Lanzamiento de Satélites Pequeños (SSLV) | El Vehículo de Lanzamiento de Satélites Pequeños (SSLV) es un vehículo de lanzamiento de tres etapas configurado con tres etapas de propulsión sólida y un Módulo de Ajuste de Velocidad basado en propulsión líquida como etapa terminal. |
| Minería Espacial | La minería de asteroides es la hipótesis de extraer material de asteroides y otros cuerpos menores, incluidos los objetos cercanos a la Tierra. |
| Nanosatélites | Los nanosatélites se definen de manera general como cualquier satélite que pese menos de 10 kilogramos. |
| Sistema de Identificación Automática (AIS) | El Sistema de Identificación Automática (AIS) es un sistema de seguimiento automático utilizado para identificar y localizar barcos mediante el intercambio de datos electrónicos con otros barcos cercanos, estaciones base AIS y satélites. El AIS Satelital (S-AIS) es el término utilizado para describir cuando un satélite se usa para detectar firmas AIS. |
| Vehículos de Lanzamiento Reutilizables (RLV) | El vehículo de lanzamiento reutilizable (RLV) significa un vehículo de lanzamiento diseñado para regresar a la Tierra sustancialmente intacto y, por lo tanto, puede ser lanzado más de una vez, o que contiene etapas del vehículo que pueden ser recuperadas por un operador de lanzamiento para uso futuro en la operación de un vehículo de lanzamiento sustancialmente similar. |
| Apogeo | El punto en una órbita satelital elíptica que está más alejado de la superficie de la Tierra. Los satélites geosíncronos que mantienen órbitas circulares alrededor de la Tierra se lanzan primero en órbitas altamente elípticas con apogeos de 22.237 millas. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar las Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no forma parte de la fijación de precios.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, variables y evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.




