
Tamaño y Participación del Mercado de Fabricación de Satélites en Europa
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.25 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.62 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 21.59 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fabricación de Satélites en Europa por Mordor Intelligence
Análisis del Mercado de Fabricación de Satélites en Europa por Mordor Intelligence
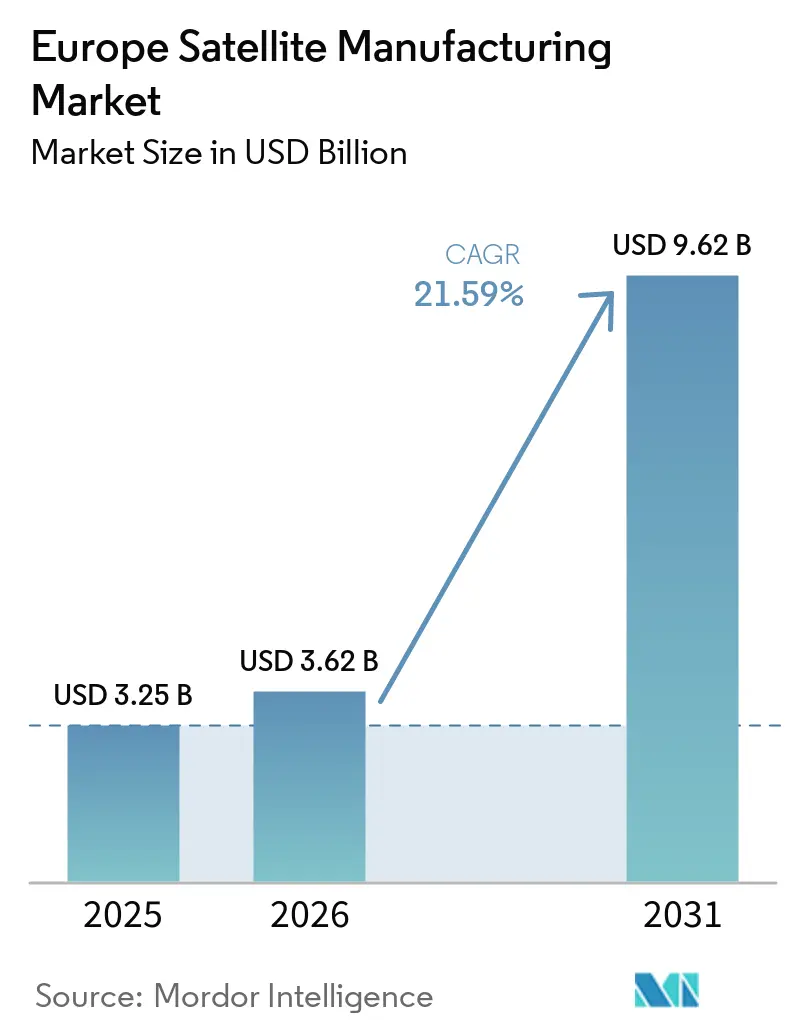
El tamaño del mercado de fabricación de satélites en Europa fue valorado en 3,25 mil millones de USD en 2025 y se estima que crecerá desde 3,62 mil millones de USD en 2026 hasta alcanzar 9,62 mil millones de USD en 2031, a una CAGR del 21,59% durante el período de pronóstico (2026-2031). El mercado está respaldado por un cambio regional hacia la conectividad segura, la observación de la Tierra independiente y los sistemas espaciales soberanos. La concesión IRIS² de 10,60 mil millones de EUR (11,45 mil millones de USD) crea un largo ciclo de adquisición para 348 satélites en órbitas LEO y MEO. El mercado también se beneficia de la creciente demanda institucional de misiones de radar, ópticas e hiperespectrales, lo que eleva el valor de las plataformas y las cargas útiles. Los grandes programas favorecen a los proveedores con líneas de producción calificadas, mientras que los fabricantes más pequeños están obteniendo contratos donde la producción en serie y la velocidad de entrega son decisivas. La capacidad de lanzamiento, las preferencias de adquisición nacionales y los requisitos de calificación siguen siendo límites prácticos sobre la rapidez con que el mercado de fabricación de satélites en Europa puede convertir sus pedidos contratados en satélites entregados.
Conclusiones Clave del Informe
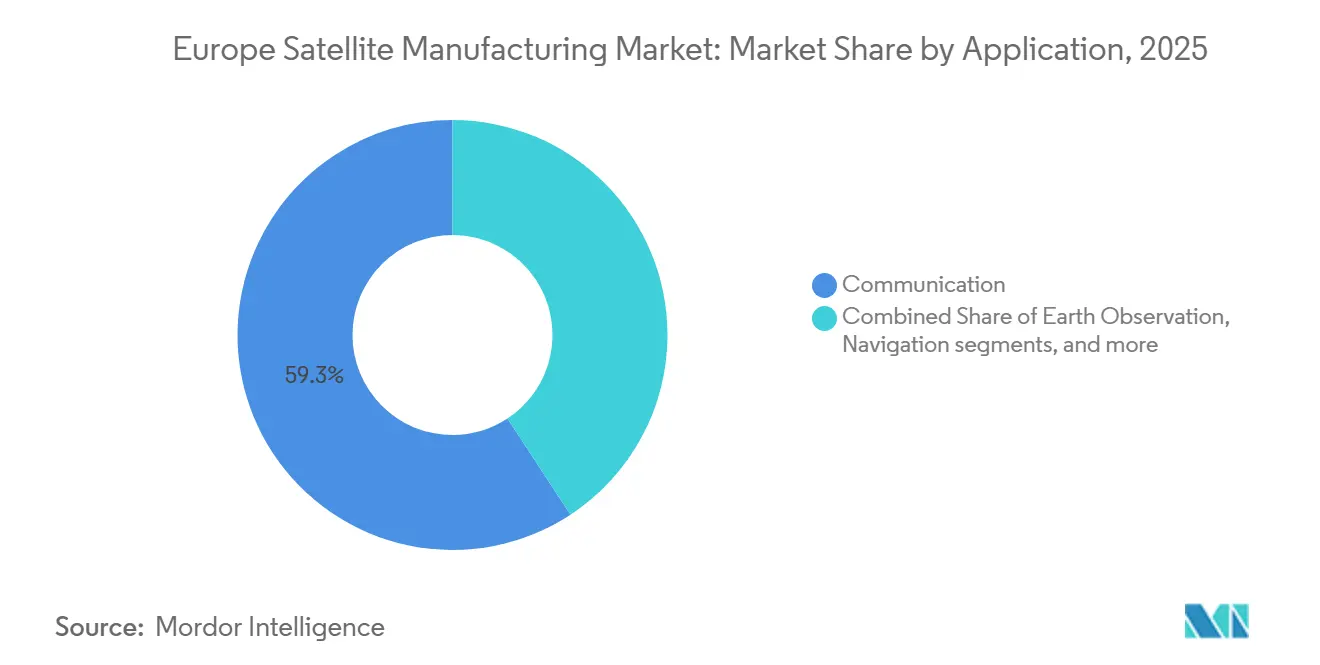
- Por aplicación, los satélites de comunicación representaron el 59,25% de la participación del mercado de fabricación de satélites en Europa en 2025, mientras que se prevé que la observación de la Tierra crezca a una CAGR del 23,71% hasta 2031.
- Por masa del satélite, los satélites medianos representaron el 52,89% de la participación del mercado de fabricación de satélites en Europa en 2025, mientras que se proyecta que los satélites pequeños se expandan a una CAGR del 24,52% hasta 2031.
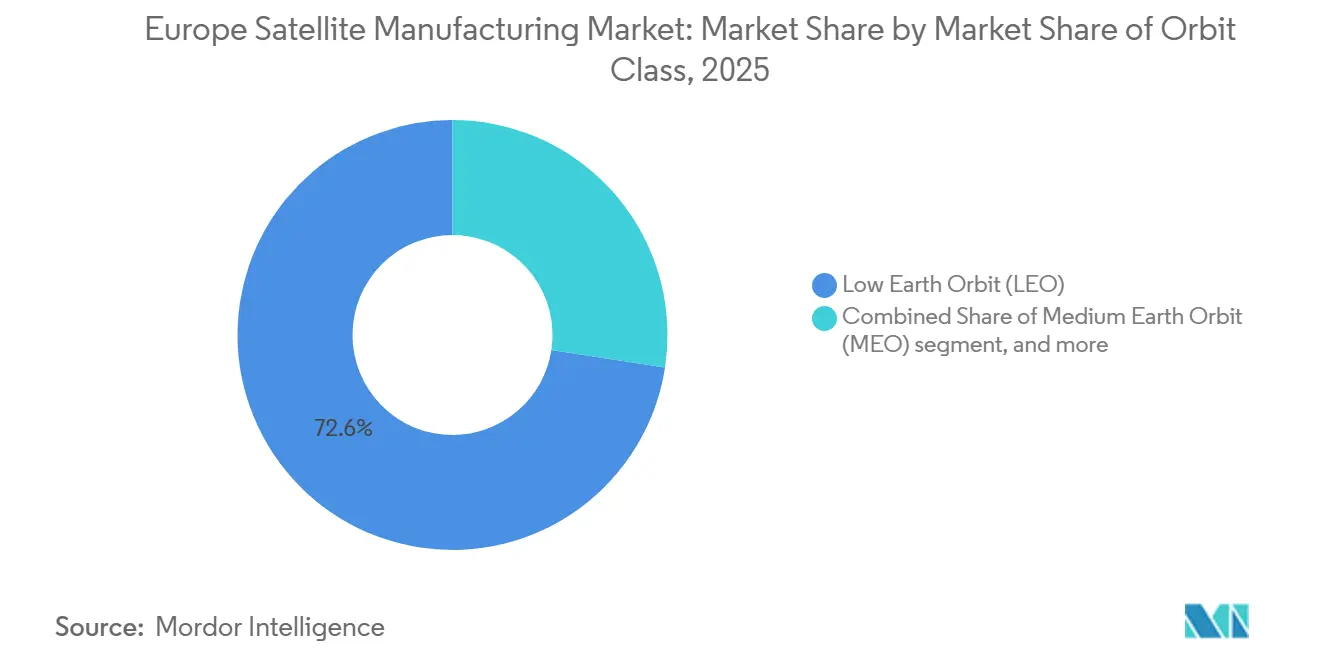
- Por clase de órbita, los satélites LEO representaron el 65,75% de la participación del mercado de fabricación de satélites en Europa en 2025, mientras que se prevé que los satélites MEO crezcan a una CAGR del 24,83% hasta 2031.
- Por usuario final, los usuarios comerciales representaron el 65,32% de la participación del mercado de fabricación de satélites en Europa en 2025 y se espera que crezcan a una CAGR del 25,94% hasta 2031.
- Por geografía, Francia representó el 43,77% de la participación del mercado de fabricación de satélites en Europa en 2025, mientras que se proyecta que el Reino Unido crezca a una CAGR del 26,42% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Conectividad Segura Soberana y Gasto en Defensa
Los gobiernos europeos están dirigiendo más adquisiciones hacia sistemas que pueden poseer, operar y asegurar dentro de la región. La concesión IRIS² firmada en diciembre de 2024 compromete 10,60 mil millones de EUR (11,45 mil millones de USD) durante 12 años para 348 satélites en órbitas LEO y MEO.[1] Este marco proporciona al mercado de fabricación de satélites en Europa una base de pedidos visible más allá de los ciclos de reemplazo comercial más cortos. Portugal, Polonia, Suecia y Finlandia también buscan sistemas completos que incluyan naves espaciales, equipos terrestres y operaciones. Este acuerdo amplía el valor capturado por los fabricantes que pueden actuar como contratistas principales en lugar de proveedores de componentes. La planificada inversión militar espacial de Alemania y los programas nacionales paralelos respaldan aún más la demanda de inteligencia, vigilancia y reconocimiento (ISR), comunicaciones seguras y naves espaciales.[2]
Adquisición Institucional de Observación de la Tierra y Monitoreo Climático
La adquisición de observación de la Tierra se ha vinculado más estrechamente a las necesidades de defensa para la recopilación de radar, imágenes ópticas e hiperespectrales. Thales Alenia Space recibió en junio de 2026 el contrato principal para 2 satélites Copernicus Sentinel-1 de Nueva Generación, con un primer tramo de 700 millones de EUR (784,44 millones de USD).[3] Estas misiones extienden la continuidad del monitoreo por radar y brindan a los proveedores mayor visibilidad del programa. La Agencia Espacial Europea (ESA) también adjudicó estudios de arquitectura para el Servicio Gubernamental Europeo de Observación de la Tierra a ICEYE y Leonardo.[4] Los diseños de doble uso pueden respaldar tanto el monitoreo civil como la vigilancia militar dentro de arquitecturas de plataforma relacionadas. Esa superposición respalda una integración de carga útil de mayor valor y reduce la dependencia de cualquier programa civil único. El mercado de fabricación de satélites en Europa, por lo tanto, cuenta con una base de clientes institucionales más amplia para las misiones de observación de la Tierra.
Industrialización de Constelaciones de Satélites Pequeños
La producción en serie se está convirtiendo en un requisito clave para las empresas que buscan contratos a escala de constelación. Aerospacelab obtuvo un contrato de 2,40 mil millones de EUR (2,64 mil millones de USD) en septiembre de 2026 para construir 264 satélites LEO para IRIS². El contrato demuestra que la capacidad instalada de fábrica puede evaluarse antes de que se adjudique un contrato. Las plataformas estandarizadas más pequeñas también ayudan a los fabricantes a repetir los procedimientos de integración y prueba en muchas unidades. El trabajo de la ESA sobre interfaces reducidas para satélites LEO de tamaño mediano respalda prácticas de fabricación más repetibles. Estos cambios favorecen a los proveedores que pueden documentar el rendimiento, la capacidad de los proveedores y la calidad constante. También aumentan la presión sobre los grandes contratistas tradicionales para que adapten los procesos tradicionales basados en proyectos a mayores volúmenes de producción.
Miniaturización de Satélites y Producción Digital
La miniaturización está transformando la fabricación de satélites al reemplazar algunas funciones de hardware fijo con sistemas definidos por software. Los métodos de producción digital también permiten a las fábricas utilizar procesos comunes en varios tipos de plataformas. Thales Alenia Space inauguró en 2025 una instalación de fabricación digital de 100 millones de EUR (112,60 millones de USD) en Roma. Airbus ha continuado expandiendo la producción de naves espaciales OneWeb en Toulouse bajo sus contratos con Eutelsat.[5] Los diseños modulares estandarizados pueden reducir el trabajo de ingeniería repetitivo y mejorar el uso de mano de obra especializada. Este modelo permite a los fabricantes responder a múltiples constelaciones sin construir una línea separada para cada cliente. También crea una oportunidad para que las empresas industriales ingresen al mercado de fabricación de satélites en Europa a través de asociaciones con especialistas en naves espaciales establecidos.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Adquisición fragmentada y preferencias industriales nacionales | -1.80% | Paneuropeo, más agudo en los estados miembros más pequeños de la Agencia Espacial Europea | Mediano plazo (2-4 años) |
| Cuellos de botella en ranuras de lanzamiento y acceso independiente al espacio | -1.60% | Paneuropeo, con mayor impacto en el Reino Unido, Alemania e Italia | Corto plazo (≤ 2 años) |
| Carga de calificación, ciberseguridad y cumplimiento de COTS | -1.20% | Paneuropeo, más agudo para los nuevos participantes del mercado | Largo plazo (≥ 4 años) |
| Alto capital, costos de prueba y lanzamiento | -1.00% | Paneuropeo, más agudo para los fabricantes más pequeños | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adquisición Fragmentada y Preferencias Industriales Nacionales
La adquisición europea está coordinada a través de instituciones comunes, pero las contribuciones nacionales y las prácticas de retorno industrial siguen influyendo en la asignación de contratos. Esto puede llevar a que capacidades similares se mantengan en varias cadenas de suministro nacionales. Los nuevos fabricantes también deben cumplir con los requisitos de calificación, ciberseguridad, control de exportaciones y aprobación de subcontratistas desarrollados para los grandes contratistas principales. Estos procesos aumentan el tiempo y el costo necesarios para acceder a los programas institucionales. El efecto es más significativo para las empresas que tienen capacidad de producción pero un historial limitado en grandes misiones públicas. El mercado de fabricación de satélites en Europa puede, por lo tanto, consolidarse más lentamente de lo que su perfil de demanda respaldaría de otro modo.
Cuellos de Botella en Ranuras de Lanzamiento y Acceso Independiente al Espacio
La producción de fabricación de satélites depende de la disponibilidad de oportunidades de lanzamiento después de que una nave espacial sale de la fábrica. Los sistemas de lanzamiento europeos mejoraron su cadencia en 2025, pero la capacidad disponible sigue siendo limitada en relación con la creciente demanda de despliegue de constelaciones. Esta restricción puede retrasar la aceptación de entregas y aumentar la dependencia de las opciones de lanzamiento compartido. También añade riesgo de planificación para los programas que requieren planos orbitales específicos o reposición rápida. Los fabricantes con planificación de lanzamiento flexible y los clientes con opciones de lanzamiento diversificadas están mejor posicionados para gestionar la limitación. El problema es especialmente relevante para los productores en serie que necesitan lanzamientos regulares para mantener el capital de trabajo fluyendo a través de sus líneas de producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Las Comunicaciones Anclan los Ingresos, la Observación de la Tierra se AceleraLos satélites de comunicación representaron el 59,25% del mercado de fabricación de satélites en Europa en 2025, respaldados por programas de conectividad institucional y la frecuente reposición de constelaciones de banda ancha. Airbus continuó recibiendo trabajo de producción relacionado con OneWeb de Eutelsat durante 2026. El segmento se beneficia de la necesidad de reemplazar y expandir redes de múltiples satélites en lugar de depender de pedidos de naves espaciales aisladas. Los sistemas de comunicaciones seguras también utilizan cadenas de suministro establecidas para buses de satélites, antenas e integración de cargas útiles.
Se prevé que la observación de la Tierra crezca a una CAGR del 23,71% hasta 2031. La demanda está vinculada a la inteligencia, vigilancia, reconocimiento, monitoreo ambiental y servicios climáticos. El contrato Sentinel-1 de Nueva Generación muestra la continuidad de la adquisición de sistemas de observación por radar. La navegación, la observación espacial, las demostraciones tecnológicas, las cargas útiles alojadas y las misiones de validación en órbita siguen siendo fuentes más pequeñas pero valiosas de trabajo especializado.



Por Masa del Satélite:
Las Plataformas Medianas Lideran por Valor, los Pequeños Crecen Más RápidoLos satélites medianos representaron el 52,89% del tamaño del mercado de fabricación de satélites en Europa en 2025. Las plataformas en el rango de 200 kg a 500 kg pueden transportar cargas útiles más capaces que un satélite pequeño, al tiempo que siguen siendo adecuadas para constelaciones. Su capacidad las hace relevantes para la conectividad segura, los sistemas MEO y las misiones de inteligencia de doble uso. La clase ofrece un equilibrio entre la capacidad de carga útil, los requisitos de energía y el número de unidades para grandes programas.
Se proyecta que los satélites pequeños crezcan a una CAGR del 24,52% hasta 2031. Su menor masa permite lanzamientos agrupados y producción repetida, lo que puede mejorar la velocidad de despliegue. El contrato IRIS² de 264 satélites de Aerospacelab demuestra la escala que es posible con plataformas LEO estandarizadas. Los satélites grandes siguen siendo relevantes para las comunicaciones geoestacionarias soberanas y las misiones complejas, aunque la menor demanda comercial limita su papel más amplio.
Por Clase de Órbita:
LEO Impulsa el Volumen, MEO Ocupa el Nivel PremiumLos satélites LEO representaron el 65,75% de la participación del mercado de fabricación de satélites en Europa en 2025. Su posición refleja el gran número de satélites estandarizados necesarios para las constelaciones de banda ancha, observación de la Tierra y conectividad segura. La actividad de Airbus en Toulouse para OneWeb demuestra la cadencia de producción asociada con esta clase de órbita. La reposición recurrente crea un campo competitivo más amplio para los fabricantes de satélites pequeños y medianos.
Se prevé que los satélites MEO crezcan a una CAGR del 24,83% hasta 2031. OHB firmó un contrato por valor de casi 1 mil millones de EUR (1,12 mil millones de USD) en agosto de 2026 para 18 plataformas de satélites MEO IRIS². Estas naves espaciales requieren mayor potencia, gestión térmica e integración de plataformas, lo que mantiene la base de proveedores más reducida y los valores unitarios más altos. Los satélites GEO siguen siendo relevantes para las comunicaciones soberanas y las misiones de defensa, pero la demanda comercial se ha desplazado hacia sistemas de órbita más baja.

Por Usuario Final:
La Demanda Comercial Ancla el MercadoLos usuarios comerciales representaron el 65,32% del mercado de fabricación de satélites en Europa en 2025. La categoría incluye operadores privados de constelaciones y programas público-privados con estructura comercial como IRIS². Los clientes comerciales valoran los calendarios de entrega, los diseños estandarizados y la capacidad de producción escalable. La iniciativa CASSINI de la Comisión Europea también apoya a un grupo más amplio de empresas espaciales y usuarios finales.
Se prevé que los usuarios finales comerciales crezcan a una CAGR del 25,94% hasta 2031. Las constelaciones de banda ancha requieren reemplazos recurrentes de naves espaciales e implican programas de producción de mayor duración. Los compradores gubernamentales y civiles continúan adquiriendo sistemas de alta especificación para meteorología, monitoreo ambiental y misiones de seguridad. Los fabricantes con carteras de pedidos comerciales e institucionales diversificadas están mejor posicionados para gestionar los retrasos en los programas públicos individuales.
Análisis Geográfico
Mercado Francés de Fabricación de Satélites
Francia representó el 43,77% de la cuota del mercado europeo de fabricación de satélites en 2025. Las instalaciones de Airbus en Toulouse y las operaciones francesas de Thales Alenia Space proporcionan capacidad para sistemas complejos e integración en serie. En virtud de la Ley de Programación Militar (2024-2030), la financiación militar espacial francesa está oficialmente fijada en 6.000 millones de EUR (6,40 mil millones de USD) hasta 2030. El papel de Francia en la ESA y el gasto en investigación espacial civil respaldan la continuidad a lo largo de los largos ciclos de desarrollo de misiones.
Mercado del Reino Unido de Fabricación de Satélites
Se prevé que el Reino Unido crezca a una CAGR del 26,42% hasta 2031. El país cuenta con una base operativa de satélites considerable y está desarrollando una mayor capacidad de fabricación nacional. La Agencia Espacial del Reino Unido informó de desembolsos por valor de 775 millones de GBP (1,01 mil millones de USD) para 2025-26. Esta financiación respalda el desarrollo comercial, la seguridad nacional y los programas tecnológicos.
Mercados Europeos más Amplios
La cartera de adquisiciones futuras de Alemania está respaldada por la inversión militar en el espacio y una contribución de 5.100 millones de EUR (5,71 mil millones de USD) de la ESA para 2026-2028. Bremen, Berlín y Múnich son ubicaciones importantes para fabricantes consolidados y empresas espaciales más nuevas. Italia apoya el mercado europeo de fabricación de satélites a través de la fábrica digital de Roma de Thales Alenia Space Italia y otros centros de producción. El papel de Rusia se ha reducido tras las sanciones y la suspensión de los programas ESA-Roscosmos. El resto de Europa se está expandiendo a través de Aerospacelab, EnduroSat, NanoAvionics, GomSpace y SatRev. Estas empresas demuestran que la fabricación de constelaciones se está extendiendo más allá de los centros tradicionales francés, alemán, italiano y británico.
Panorama Competitivo
Concentración del Mercado
Segmento LEO en el Mercado de Fabricación de Satélites en Europa
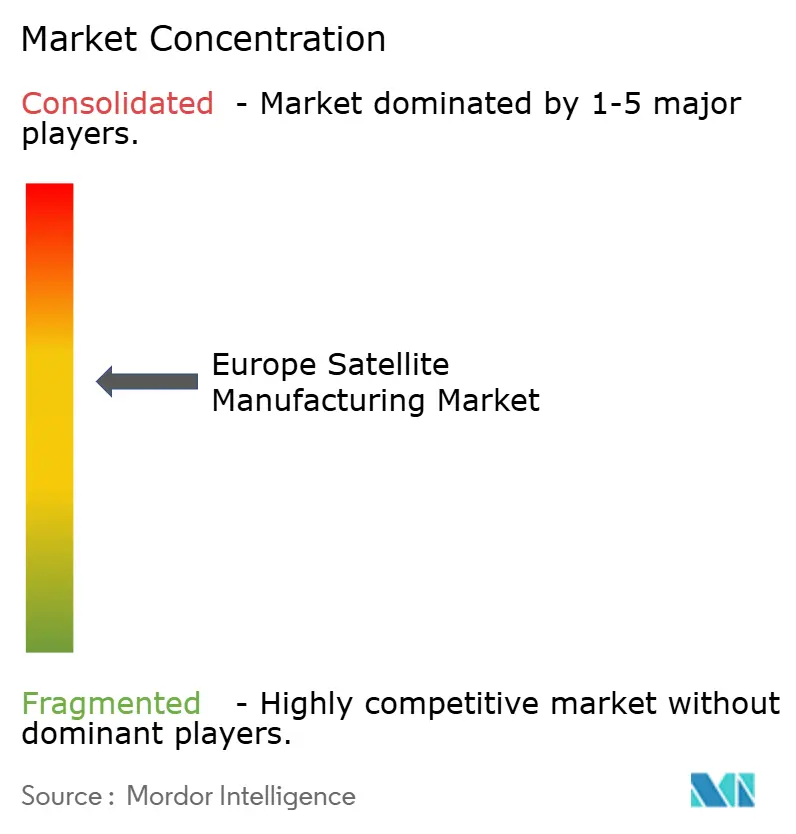
El mercado de fabricación de satélites en Europa está moderadamente concentrado en torno a Airbus SE, Thales Alenia Space y OHB SE, que ostentan importantes mandatos institucionales. Su experiencia con misiones complejas, procesos de cumplimiento y contratación pública refuerza su posición en programas de alto valor. La ESA seleccionó a estos grandes integradores en junio de 2024 para trabajar en buses de satélites LEO grandes de cero residuos. Estos contratos requieren capacidades de ingeniería de sistemas, garantía de fiabilidad y diseño ambiental. Las empresas establecidas también están invirtiendo en producción estandarizada para programas de constelaciones.
La presión competitiva está aumentando por parte de Aerospacelab, EnduroSat, ICEYE y NanoAvionics. El contrato IRIS² de Aerospacelab en septiembre de 2026 demuestra que un fabricante más nuevo puede asegurar un mandato de producción institucional importante. ICEYE entregó el sistema MikroSAR de Polonia en menos de 12 meses, incluyendo 4 satélites de radar, un segmento terrestre y capacitación de operadores. Thales Alenia Space ganó el contrato principal de Sentinel-1 de Nueva Generación en junio de 2026. El nivel intermedio representa una oportunidad para los proveedores capaces de producir entre 50 y 300 satélites por año a un costo menor que los grandes contratistas principales.
Los enfoques estratégicos difieren entre las empresas establecidas y las más nuevas. Los proveedores tradicionales utilizan registros de calificación y relaciones institucionales para asegurar contratos de alta especificación. Las empresas más nuevas compiten a través de plataformas modulares, ciclos de entrega cortos y capacidad de fábrica. Airbus firmó trabajo de desarrollo para 66 satélites LEO de banda Ka para IRIS² para Eutelsat en septiembre de 2026.
Líderes de la Industria de Fabricación de Satélites en Europa
-
Airbus SE
-
Thales Alenia Space
-
OHB SE
-
AAC Clyde Space AB
-
GomSpace A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Fabricación de Satélites Empresas cubiertas en este informe
- Airbus SE
- UAB Kongsberg NanoAvionics
- Innovative Solutions In Space B.V.
- ICEYE Oy
- AAC Clyde Space AB
- OHB SE
- Surrey Satellite Technology Ltd.
- Thales Alenia Space
- EnduroSat AD
- SatRev Incorporated
- Planet Labs PBC
- HEMERIA
- GomSpace A/S
- Exotrail
- Berlin Space Technologies GmbH
- Leonardo S.p.A.
- Aerospacelab S.A.
- ArianeGroup SAS
Desarrollos recientes de la industria en Mercado Europeo de Fabricación de Satélites
- Septiembre de 2026: Aerospacelab obtuvo un contrato de 2,40 mil millones de EUR (2,64 mil millones de USD) para fabricar 264 plataformas de satélites LEO para IRIS², con entrega prevista antes de 2030.
- Septiembre de 2026: Thales Alenia Space obtuvo un tramo inicial de 500 millones de EUR (560,32 millones de USD) para cargas útiles gubernamentales seguras para 330 satélites LEO de IRIS².
- Septiembre de 2026: Airbus inició el desarrollo de 66 satélites LEO de banda Ka para el programa IRIS² de Eutelsat y recibió autorización para 229 satélites OneWeb adicionales.
- Agosto de 2026: OHB SE firmó un contrato por valor de casi 1 mil millones de EUR (1,12 mil millones de USD) con SES para 18 plataformas de satélites MEO IRIS².
- Junio de 2026: Thales Alenia Space recibió el contrato principal de Sentinel-1 de Nueva Generación, con un primer tramo de 700 millones de EUR (784,44 millones de USD)
Alcance del Informe del Mercado de Fabricación de Satélites en Europa
El mercado de fabricación de satélites incluye el diseño, la ingeniería, la producción, el ensamblaje, la integración y las pruebas de satélites y sus principales subsistemas para su despliegue en órbita terrestre o más allá. Abarca la fabricación de plataformas/buses de satélites, cargas útiles, sistemas de propulsión, sistemas de energía, componentes térmicos y estructurales, aviónica, sistemas de comunicación y otros subsistemas de naves espaciales.
El informe del mercado de fabricación de satélites en Europa está segmentado por aplicación, masa del satélite, clase de órbita, usuario final y geografía. Por aplicación, el mercado está segmentado en comunicación, observación de la Tierra, navegación, observación espacial y otros. Por masa del satélite, el mercado está segmentado en pequeño, mediano y grande. Por clase de órbita, el mercado está segmentado en órbita terrestre baja (LEO), órbita terrestre media (MEO) y órbita geoestacionaria (GEO). Por usuario final, el mercado está segmentado en comercial, gubernamental y civil, y militar. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de fabricación de satélites en Europa en cinco países de la región. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Comunicación |
| Observación Terrestre |
| Navegación |
| Observación Espacial |
| Otros |
| 10-100 kg |
| 100-500 kg |
| 500-1000 kg |
| Por debajo de 10 kg |
| por encima de 1000 kg |
| GEO |
| LEO |
| MEO |
| Comercial |
| Militar y Gubernamental |
| Otro |
| Hardware de Propulsión y Propelente |
| Bus y Subsistemas del Satélite |
| Hardware de Paneles Solares y Energía |
| Estructuras, Arneses y Mecanismos |
| Eléctrico |
| Basado en Gas |
| Combustible Líquido |
| Francia |
| Alemania |
| Rusia |
| Reino Unido |
| Aplicación | Comunicación |
| Observación Terrestre | |
| Navegación | |
| Observación Espacial | |
| Otros | |
| Masa del Satélite | 10-100 kg |
| 100-500 kg | |
| 500-1000 kg | |
| Por debajo de 10 kg | |
| por encima de 1000 kg | |
| Clase de Órbita | GEO |
| LEO | |
| MEO | |
| Usuario Final | Comercial |
| Militar y Gubernamental | |
| Otro | |
| Subsistema del Satélite | Hardware de Propulsión y Propelente |
| Bus y Subsistemas del Satélite | |
| Hardware de Paneles Solares y Energía | |
| Estructuras, Arneses y Mecanismos | |
| Tecnología de Propulsión | Eléctrico |
| Basado en Gas | |
| Combustible Líquido | |
| País | Francia |
| Alemania | |
| Rusia | |
| Reino Unido |
Definición de mercado
- Aplicación - Las diversas aplicaciones o propósitos de los satélites se clasifican en comunicación, observación terrestre, observación espacial, navegación y otros. Los propósitos enumerados son los declarados por el propio operador del satélite.
- Usuario Final - Los usuarios primarios o usuarios finales del satélite se describen como civil (académico, aficionado), comercial, gubernamental (meteorológico, científico, etc.), militar. Los satélites pueden ser de uso múltiple, tanto para aplicaciones comerciales como militares.
- Peso Máximo al Despegue del Vehículo de Lanzamiento - El peso máximo al despegue del vehículo de lanzamiento significa el peso máximo del vehículo de lanzamiento durante el despegue, incluido el peso de la carga útil, el equipo y el combustible.
- Clase de Órbita - Las órbitas de los satélites se dividen en tres clases amplias: GEO, LEO y MEO. Los satélites en órbitas elípticas tienen apogeos y perigeos que difieren significativamente entre sí y las órbitas de satélites con excentricidad de 0,14 y superior se categorizan como elípticas.
- Tecnología de Propulsión - En este segmento, los diferentes tipos de sistemas de propulsión satelital se han clasificado como sistemas de propulsión eléctrica, de combustible líquido y basados en gas.
- Masa del Satélite - En este segmento, los diferentes tipos de sistemas de propulsión satelital se han clasificado como sistemas de propulsión eléctrica, de combustible líquido y basados en gas.
- Subsistema del Satélite - Todos los componentes y subsistemas que incluyen propelentes, buses, paneles solares y otro hardware de los satélites están incluidos en este segmento.
| Palabra clave | Definición |
|---|---|
| Control de Actitud | La orientación del satélite en relación con la Tierra y el sol. |
| INTELSAT | La Organización Internacional de Telecomunicaciones por Satélite opera una red de satélites para la transmisión internacional. |
| Órbita Terrestre Geoestacionaria (GEO) | Los satélites geoestacionarios en órbita terrestre a 35.786 km (22.282 mi) sobre el ecuador en la misma dirección y a la misma velocidad que la Tierra gira sobre su eje, lo que los hace aparecer fijos en el cielo. |
| Órbita Terrestre Baja (LEO) | Los satélites de Órbita Terrestre Baja orbitan entre 160 y 2000 km sobre la Tierra, tardan aproximadamente 1,5 horas en completar una órbita completa y solo cubren una porción de la superficie terrestre. |
| Órbita Terrestre Media (MEO) | Los satélites MEO se encuentran por encima de los satélites LEO y por debajo de los satélites GEO y típicamente viajan en una órbita elíptica sobre el Polo Norte y el Polo Sur o en una órbita ecuatorial. |
| Terminal de Apertura Muy Pequeña (VSAT) | La Terminal de Apertura Muy Pequeña es una antena que típicamente tiene menos de 3 metros de diámetro. |
| CubeSat | El CubeSat es una clase de satélites en miniatura basados en un factor de forma que consiste en cubos de 10 cm. Los CubeSats pesan no más de 2 kg por unidad y típicamente utilizan componentes disponibles comercialmente para su construcción y electrónica. |
| Vehículos de Lanzamiento de Pequeños Satélites (VLPS) | El Vehículo de Lanzamiento de Pequeños Satélites es un vehículo de lanzamiento de tres etapas configurado con tres etapas de propulsión sólida y un Módulo de Ajuste de Velocidad basado en propulsión líquida como etapa terminal. |
| Minería Espacial | La minería de asteroides es la hipótesis de extraer material de asteroides y otros cuerpos menores, incluidos los objetos cercanos a la Tierra. |
| Nanosatélites | Los nanosatélites se definen de manera general como cualquier satélite que pese menos de 10 kilogramos. |
| Sistema de Identificación Automática (AIS) | El Sistema de Identificación Automática es un sistema de seguimiento automático utilizado para identificar y localizar barcos mediante el intercambio de datos electrónicos con otros barcos cercanos, estaciones base AIS y satélites. El AIS Satelital es el término utilizado para describir cuando un satélite se utiliza para detectar firmas AIS. |
| Vehículos de Lanzamiento Reutilizables (VLR) | El vehículo de lanzamiento reutilizable significa un vehículo de lanzamiento diseñado para regresar a la Tierra sustancialmente intacto y, por lo tanto, puede ser lanzado más de una vez, o que contiene etapas del vehículo que pueden ser recuperadas por un operador de lanzamiento para uso futuro en la operación de un vehículo de lanzamiento sustancialmente similar. |
| Apogeo | El punto en una órbita satelital elíptica que está más alejado de la superficie de la Tierra. Los satélites geosíncronos que mantienen órbitas circulares alrededor de la Tierra se lanzan primero en órbitas altamente elípticas con apogeos de 22.237 millas. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar Variables Clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Para la conversión de ventas a volumen, el precio de venta promedio (PVP) se mantiene constante durante todo el período de pronóstico para cada país, y la inflación no forma parte de la fijación de precios.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, variables y evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.




